Plus de 100 P60 britanniques avant le 31 mai
Un seul tableur d'audit, aucune saisie manuelle
En vertu de la Regulation 67 de l'Income Tax (Pay As You Earn) Regulations 2003 (SI 2003/2682), chaque employeur britannique doit fournir un P60 à chaque salarié inscrit à la paie au 5 avril — et la date limite du 31 mai est fixée par la loi, non par le logiciel de paie. Le P60 lui-même n'est pas le goulot d'étranglement. Sage 50cloud, BrightPay, QuickBooks Online, Moorepay et IRIS génèrent chacun des certificats conformes en quelques secondes. Le goulot d'étranglement, c'est ce qui se passe ensuite : quelqu'un doit consolider plus de 100 de ces PDF — plus les copies papier scannées des salariés qui ont perdu le leur, plus les captures d'écran du portail HMRC — dans un seul tableur qui se rapproche des Full Payment Submissions de l'année avant la fin du mois. À deux minutes par certificat pour le flux manuel — ouvrir le PDF, repérer les cases 1 à 6, transcrire dans une ligne de tableur — une entreprise de 150 salariés brûle cinq heures de la fenêtre de paie de mai en pur copier-coller. Et cela suppose que personne n'a changé de logiciel de paie en cours d'année, qu'aucun salarié n'est parti en mars et qu'aucun P60 scanné n'est arrivé imprimé à 150 DPI.
Points clés
- En droit britannique, chaque employeur doit délivrer un P60 à chaque salarié avant le 31 mai — et pour une entreprise de 150 salariés recourant à plusieurs prestataires de paie, « il suffit d'ouvrir les PDF et de les copier dans Excel » représente cinq heures de pure transcription durant le mois le plus chargé du calendrier de paie.
- Le véritable goulot d'étranglement à l'échelle de 100 documents n'est pas la vitesse de traitement des fichiers — c'est la conception des colonnes : un ensemble de colonnes d'identité (NI Number + PAYE Reference), un ensemble de colonnes financières (paie, impôt, NICs) et un ensemble de colonnes de vérification (type de tax code, contrôle de catégorie NI) qui, ensemble, rendent chaque ligne auditable et chaque fusion de tableur un simple ajout.
- Définissez ce schéma de colonnes une fois, appliquez les mêmes noms à chaque lot quel que soit le prestataire de paie ou l'exercice fiscal, et la fusion de 100 lignes issues de Sage avec 50 issues de BrightPay devient une opération empilable verticalement — sans remappage de colonnes, sans modèles par prestataire, sans deviner à quel employeur appartient chaque ligne.
Pourquoi 100+ P60 constituent un problème fondamentalement différent d'un seul
Traiter un seul P60 est un problème résolu — extraire ses champs vers Excel demande de l'attention, pas des outils. Vous ouvrez le PDF, localisez les cases réglementaires, saisissez sept ou huit chiffres dans une ligne, et passez à la suite. Dès que vous introduisez du volume — 100 employés, trois prestataires de paie, une poignée de sortants d'entreprises acquises avec des certificats papier — le problème cesse de porter sur la vitesse pour porter sur la structure.
Pour le cas d'un certificat unique, une conversion P60 vers Excel ponctuelle suffit ; les problèmes ci-dessous n'apparaissent qu'une fois le dossier assez volumineux pour que personne ne puisse vérifier les lignes à l'œil nu.
Trois problèmes structurels apparaissent à l'échelle de 100+ documents, qui n'existent pas à l'échelle d'un document unique. Aucun d'eux n'est résolu en traitant les fichiers plus vite.
1. Divergence de mise en page entre prestataires
Un P60 Sage 50cloud aligne les détails de l'employé à gauche avec la référence PAYE en gras sous le nom de l'employeur. Un P60 BrightPay sépare la section des certificats réglementaires par un encadré. Un P60 QuickBooks Online imprime le NI Number au-dessus du bloc d'adresse de l'employé plutôt qu'à côté du nom. Pour un administrateur de paie qui saisit manuellement, chaque mise en page exige une nouvelle lecture visuelle — localiser où se trouve chaque case dans le rendu de ce prestataire particulier avant de taper quoi que ce soit. Sur 100 P60 répartis entre trois prestataires, ce seul coût de relecture visuelle — environ 10 secondes par document pour se réorienter — consomme 15 minutes de temps mort avant la moindre frappe de saisie.
2. Traçabilité des lignes à l'échelle d'un audit
Lorsque vous extrayez 100 P60 vers 100 lignes de tableur, chaque ligne doit être rattachable à exactement un document source et exactement une année fiscale. Si le tableur de sortie comporte une colonne « Total Pay » avec £38,450 mais aucune colonne identifiant le P60 de quel employé a produit ce chiffre, le tableur est un risque d'audit — pas un atout d'audit. Dans le cadre des contrôles de conformité HMRC, un inspecteur peut demander le P60 sous-jacent à n'importe quel chiffre de votre rapprochement. Sans traçabilité de la source par ligne intégrée à l'extraction elle-même, vous recoupez manuellement des cellules de tableur avec des PDF — ce qui prend plus de temps que l'extraction initiale.
3. Traitement des exceptions en volume
Dans un lot de 100 P60, trois à cinq seront des cas limites. Un employé avec un code fiscal Week 1 / Month 1 parce qu'il a commencé en cours d'année sans P45. Un sortant ayant travaillé de janvier à mars — employé au 5 avril et donc ayant droit à un P60 — mais dont le certificat a été généré par un prestataire de paie que l'entreprise n'utilise plus. Un P60 papier scanné d'une acquisition de 2023 où la référence PAYE appartient à l'entité acquise, pas à l'entreprise actuelle. Dans un flux manuel, vous les repérez un par un. Dans un flux par lots, chaque exception manquée devient un chiffre incorrect dans un tableur de rapprochement que HMRC peut auditer.
Chacun de ces problèmes a une solution qui n'implique pas d'embaucher davantage de personnel de saisie pour mai. Elle consiste à concevoir le flux de traitement par lots — de la préparation des fichiers au schéma des colonnes — comme si la sortie n'était pas un tableur mais un enregistrement d'audit qui sera lu six mois plus tard par une personne qui n'a pas produit les données d'origine.
La réalité multi-format : Sage n'est pas BrightPay, et ni l'un ni l'autre n'est un scan à 150 DPI
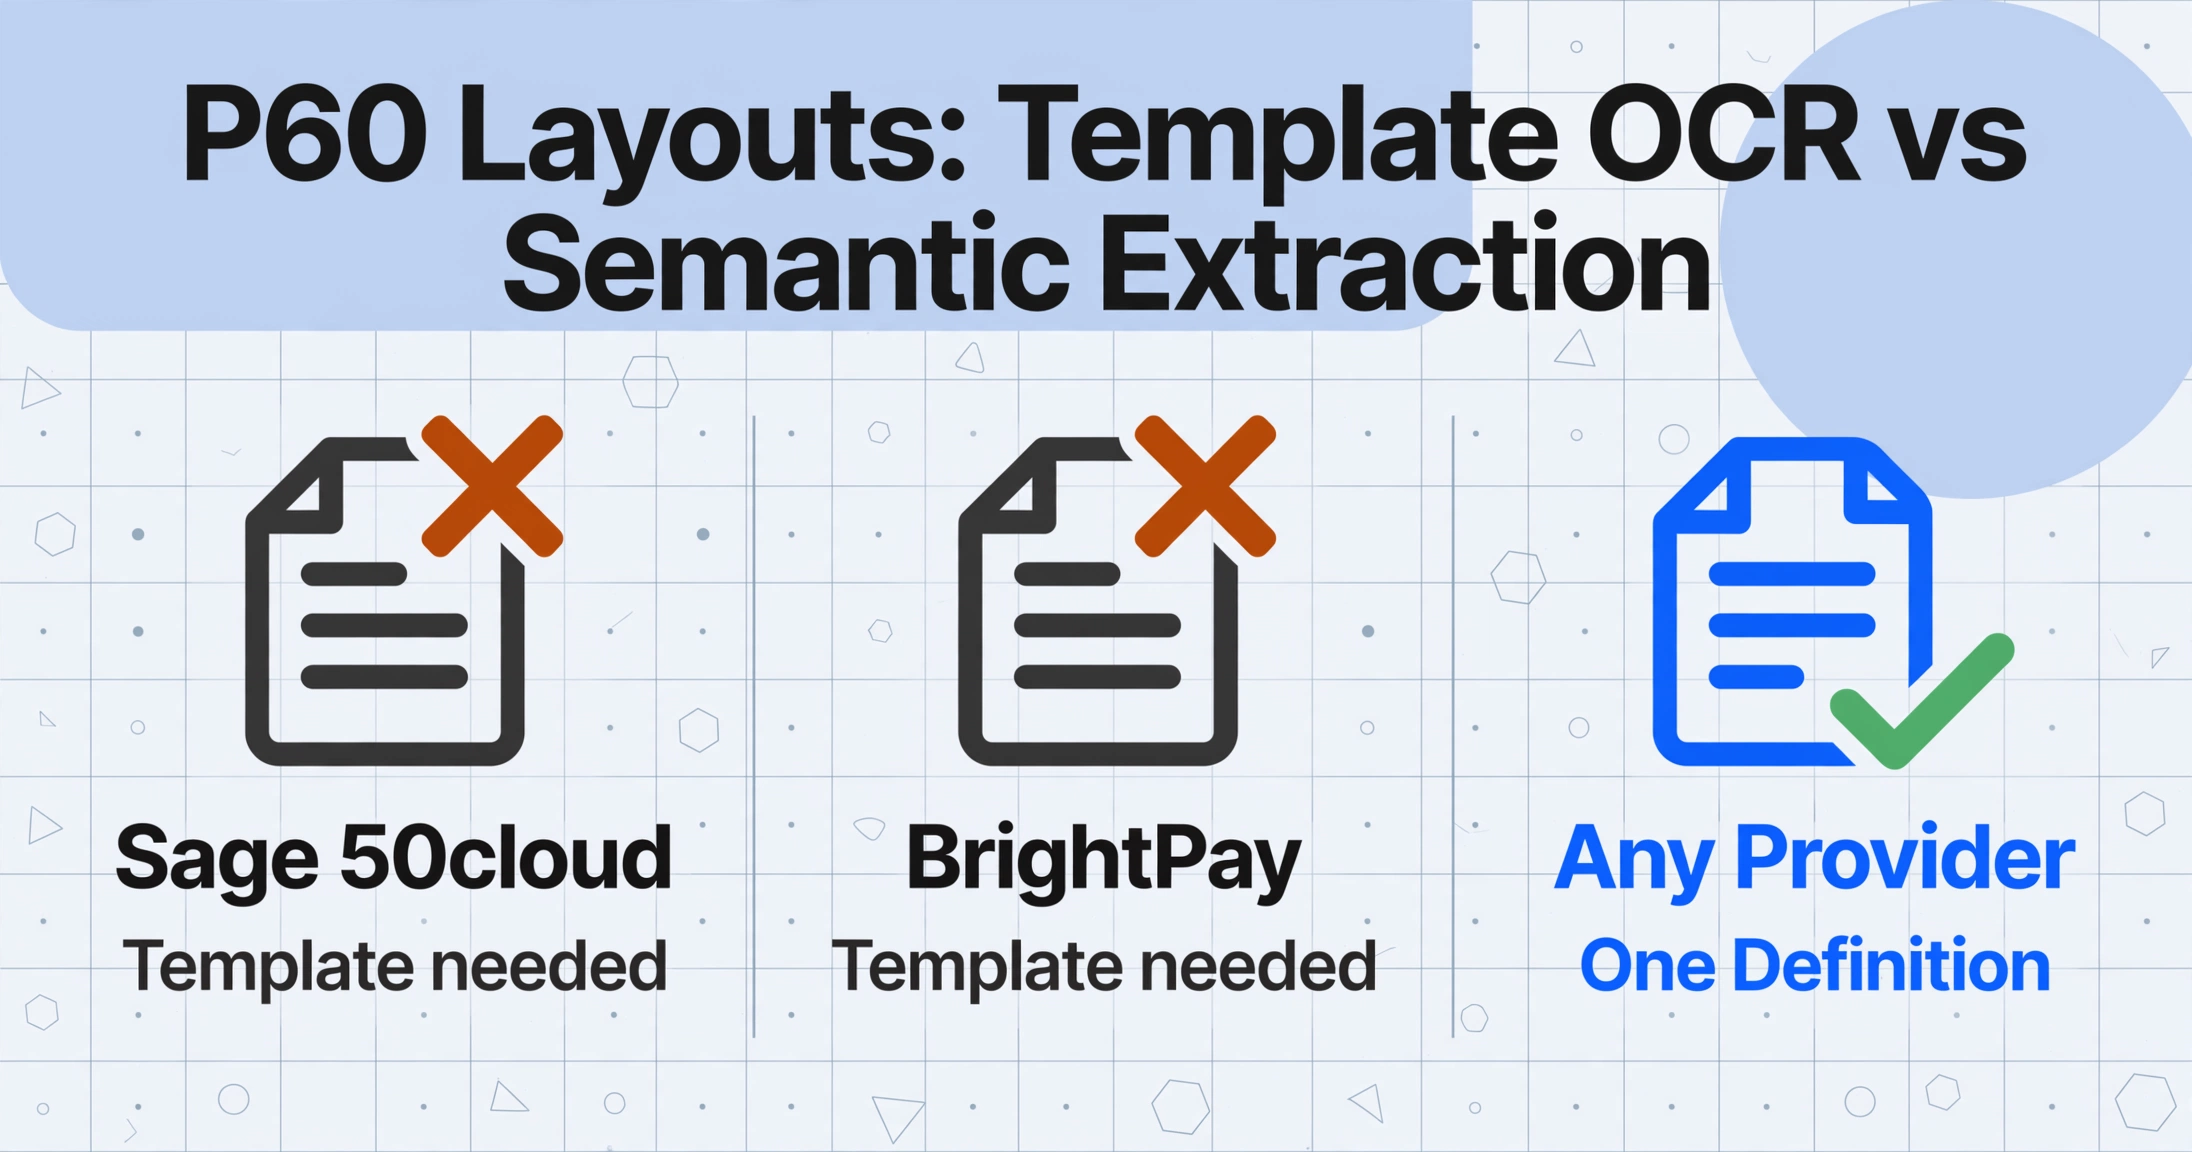
HMRC n'impose pas une mise en page unique du P60. Elle impose le contenu : selon la specification RD1, un P60 de substitution doit afficher certaines cases — nom de l'employé, NI Number, PAYE reference, rémunération totale de l'année, impôt total retenu, remboursements de prêt étudiant, code fiscal final et coordonnées de l'employeur — mais l'agencement visuel est laissé à chaque éditeur de logiciel de paie. Il en résulte qu'un P60 de Sage 50cloud est structurellement différent d'un P60 de BrightPay, lui-même différent d'un P60 de QuickBooks Online Payroll, lui-même différent d'un P60 de Moorepay, lui-même différent d'un P60 d'IRIS. Et cela avant même de prendre en compte les copies papier scannées fournies par des employés ayant égaré leurs originaux.
L'extraction traditionnelle basée sur des modèles — où l'on dessine des rectangles autour des champs sur un P60 type — répond à ce problème en exigeant un modèle distinct pour chaque fournisseur de paie. Cinq fournisseurs, cinq modèles à maintenir. Un fournisseur modifie la mise en page de son P60 pour la nouvelle année fiscale — nouvelle consigne HMRC, changement d'identité visuelle, modification de formatage — et le modèle produit silencieusement des résultats désalignés. L'administrateur de paie ne s'en aperçoit que lorsque le rapprochement ne s'équilibre pas avec les totaux FPS.
L'extraction sémantique élimine le problème du modèle par fournisseur en lisant le document pour son sens plutôt que pour la position. Vous définissez une seule fois les colonnes souhaitées — « NI Number », « Total Pay for Year (£) », « Tax Deducted (£) », « PAYE Reference », « Final Tax Code » — et l'IA localise chaque valeur sur chaque P60 en comprenant ce que la donnée représente, et non où elle se trouve sur la page. Un P60 Sage 50cloud, un P60 BrightPay, un P60 QuickBooks et un P60 papier scanné de 2023 alimentent tous les mêmes définitions de colonnes. Pour un examen plus détaillé des champs individuels d'un P60 britannique et de leur comportement lors de l'extraction, commencez par le guide d'extraction d'un P60 unique. Cet article reprend là où celui-ci s'arrête : que se passe-t-il lorsque vous cessez de considérer les P60 un par un.
Ce qui rend cette approche particulièrement précieuse dans un contexte de paie britannique, c'est que la PAYE reference — au format 123/AB456 — reste identique sur tous les P60 d'un même employeur, quel que soit le logiciel de paie qui les a produits. Une entreprise utilisant Sage pour ses salariés permanents et BrightPay pour ses sous-traitants émettra des P60 portant la même PAYE reference mais dans deux formats visuellement différents. L'extraction sémantique lit la valeur, pas la mise en page. La colonne « PAYE Reference » de votre tableur de sortie se remplit de manière identique pour les deux fournisseurs, vous offrant une clé de regroupement naturelle pour les lots multi-fournisseurs.
Nommage des fichiers à grande échelle : rendre chaque ligne traçable jusqu'à sa source
La décision la plus déterminante dans un flux de travail P60 par lots est prise avant même de téléverser le moindre fichier : la façon dont vous nommez les documents sources. Lorsque votre feuille de calcul de sortie compte 100 lignes et que, trois mois plus tard, un agent de conformité HMRC demande à voir « le P60 sous-jacent à la ligne 47 », la réponse ne peut pas être « je dois recouper la feuille de calcul avec mon dossier Téléchargements ». Il faut un nom de fichier que vous pouvez localiser instantanément.
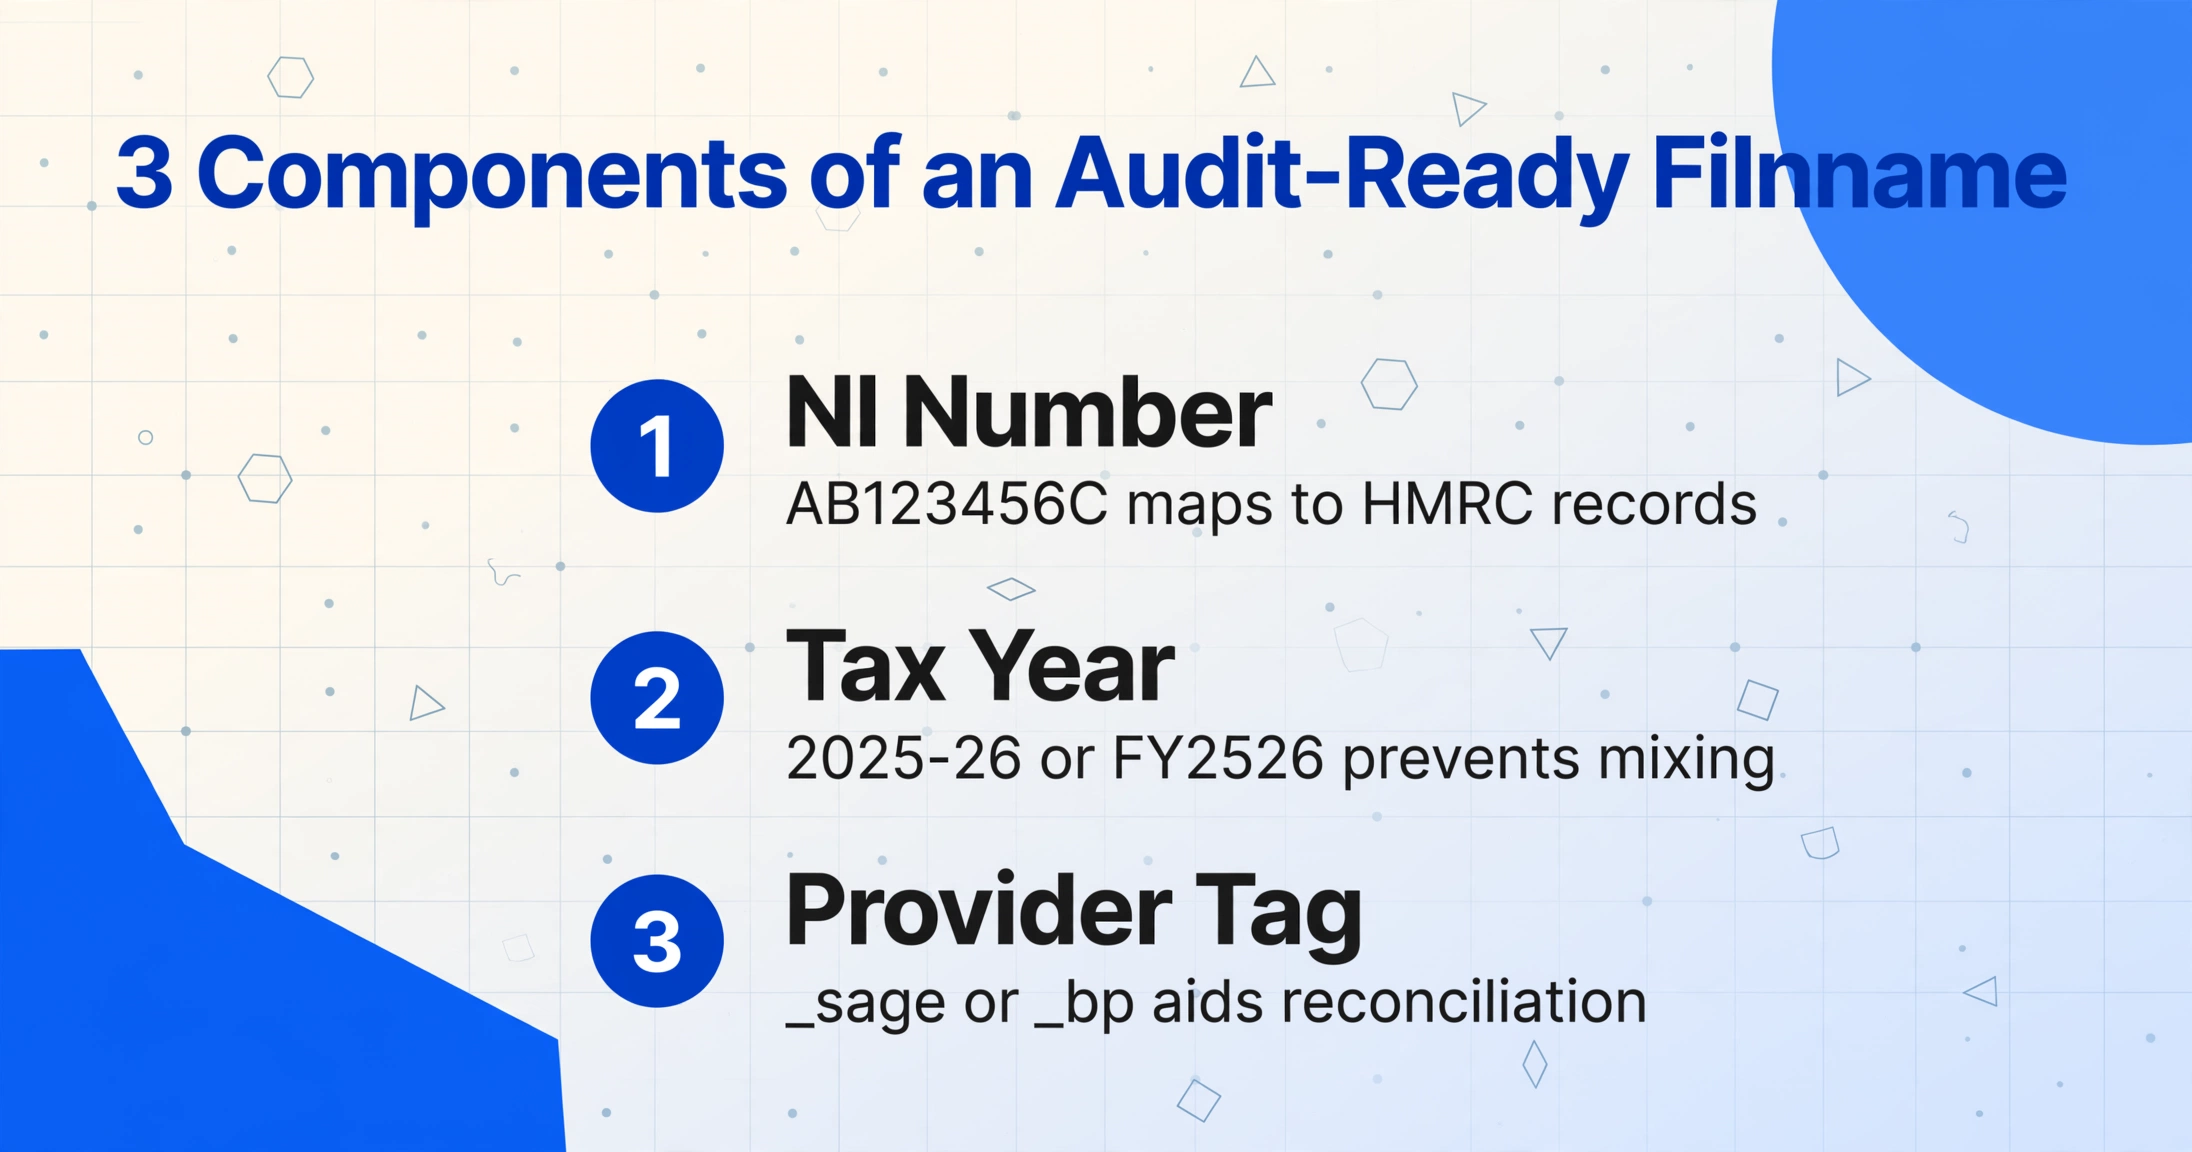
Une convention de nommage au service de la traçabilité d'audit comprend trois composants :
Identifiant de l'employé
Le NI Number est la clé primaire naturelle des dossiers de paie britanniques — il est unique, permanent et figure sur chaque P60. L'utiliser comme préfixe de nom de fichier vous donne une clé de recherche instantanée : AB123456C renvoie directement aux dossiers HMRC. Lorsque les NI Numbers ne peuvent pas être utilisés (politique de protection des données), utilisez l'identifiant de paie de l'employé — mais ajoutez une table de correspondance.
Année fiscale
Un P60 couvre l'année fiscale du 6 avril au 5 avril. Le nom de fichier doit indiquer l'année concernée : 2025-26 ou FY2526. Cela évite le désastre de réorganisation par lots le plus courant — mélanger des P60 de 2024-25 et de 2025-26 dans le même dossier parce que quelqu'un les a enregistrés au même endroit à six mois d'intervalle. Lorsque vous traitez par lots des fichiers de plusieurs années fiscales vers des feuilles de calcul distinctes, l'année dans le nom de fichier est la seule chose qui empêche toute contamination croisée.
Tag de fournisseur ou de source
Non essentiel pour la feuille de calcul elle-même, mais précieux lors du rapprochement. Un suffixe de nom de fichier comme _sage ou _bp vous indique, trois semaines après le début du mois de mai, quand quelqu'un demande pourquoi le chiffre de la Box 5 de la ligne 23 contredit les données FPS, que la ligne 23 provient de BrightPay — qui peut présenter une différence d'arrondi connue à l'export. Un tag de fournisseur transforme une anomalie inexpliquée en un comportement connu.
Le modèle de nom de fichier qui en résulte — AB123456C_2025-26_sage.pdf — intègre la piste d'audit directement dans le nom du fichier. Lorsque votre outil d'extraction préserve les noms de fichiers dans la sortie (ImageToTable.ai inclut une colonne « File Name » par défaut dans les exports par lots), chaque ligne de votre feuille de calcul porte sa propre provenance. Aucun recoupement externe n'est nécessaire.
Pour les équipes de paie gérant des employés sur plusieurs dispositifs PAYE — une société parapluie gérant la paie de 20 entités clientes, ou une structure de groupe où chaque filiale possède sa propre référence PAYE — le format de référence PAYE 123/AB456 devient la clé de regroupement naturelle des lots. Traitez tous les P60 portant 123/AB456 dans un lot, tous les P60 portant 456/CD789 dans un autre. La colonne de référence PAYE dans la sortie de chaque lot sert de point pivot lorsque vous fusionnez les deux feuilles de calcul par la suite. Vous n'avez jamais besoin de deviner à quel employeur appartient une ligne.
Sortants, anciens employés et qui a légalement besoin d'un P60
La règle HMRC est sans ambiguïté : chaque employé inscrit à la paie au 5 avril de l'année fiscale doit recevoir un P60 avant le 31 mai. Cela inclut les employés qui ont quitté l'entreprise durant l'année fiscale — à condition qu'ils soient encore employés au 5 avril. Un employé qui a démissionné le 30 mars et effectué son préavis jusqu'au 4 avril reçoit un P60. Un employé qui a quitté le 31 mars n'en reçoit pas. Cette distinction est importante car une erreur dans un sens ou dans l'autre crée un risque lors d'un audit.
Dans un lot de 100 P60, les cas limites liés aux sortants se répartissent en quatre catégories — et chaque catégorie modifie ce que vous incluez dans le lot et ce que vous vérifiez ensuite :
Employé au 5 avril — sortant après cette date
Reçoit un P60. Son certificat couvre l'année fiscale complète et doit être inclus dans le lot. Le champ « Final Tax Code » affichera le code actif à la fin de l'année, même si l'employé a quitté en juin.
Parti avant le 5 avril — pas de P60
Reçoit un P45, pas un P60. Si son dossier de paie apparaît encore dans votre lot à cause d'un export obsolète du système RH, il doit être exclu avant la réconciliation — ses données relèvent d'une autre obligation déclarative.
Ancien employé demandant un duplicata
HMRC exige que les employeurs fournissent des duplicatas de P60 sur demande. Un ancien employé qui a besoin de son P60 2023-24 pour une demande de prêt immobilier vous contactera — et son certificat a été émis il y a deux ans, peut-être par un prestataire de paie que vous n'utilisez plus. Le P60 porte toujours les mêmes informations légales mais peut n'exister que sous forme de PDF scanné ou de sauvegarde Sage archivée.
Employés d'une entreprise acquise
Lorsque l'entreprise A acquiert l'entreprise B en octobre, les employés de l'entreprise B inscrits à la paie au 5 avril précédent ont toujours besoin d'un P60 — émis par l'entreprise A en tant qu'employeur successeur, mais pouvant référencer le régime PAYE de l'entreprise B pour les mois précédant l'acquisition. Le P60 émis peut porter l'ancienne référence PAYE, la nouvelle, ou les deux selon la structure du transfert TUPE. Inclure ces P60 dans votre lot avec une colonne dédiée « Previous PAYE Ref » capture cette complexité en une seule ligne.
Le piège lors d'un audit n'est pas d'oublier un P60. C'est d'inclure un P60 pour quelqu'un qui ne devrait pas en avoir, ou d'exclure un P60 pour quelqu'un qui devrait en avoir un. L'une ou l'autre erreur se propage dans votre réconciliation FPS, et un contrôle de conformité HMRC au titre du Compliance Handbook CH40000 fera apparaître la divergence plus rapidement que votre logiciel de paie.
La protection pratique consiste à ajouter une colonne inférée — « P60 Status » — où l'IA classe chaque document en fonction de son contenu. Des valeurs comme « Active 5 April », « Leaver After 5 April », « Prior Year Duplicate » et « Not a P60 » vous permettent de trier la sortie avant la réconciliation, en signalant les lignes nécessitant une vérification ou une exclusion. Une seule colonne dans l'extraction vous épargne l'heure de recoupement manuel qui suivrait autrement.
Concevoir des colonnes prêtes pour l'audit dans un tableur de 100 lignes
Les noms de colonnes que vous définissez avant de téléverser un lot constituent la décision la plus déterminante de tout le flux de travail. Un schéma de colonnes conçu pour un lot test de cinq employés échoue souvent à 100 lignes, car il ne tient pas compte des cas limites liés au volume — numéros NI en doublon sur plusieurs dispositifs PAYE, codes fiscaux modifiés en cours d'année, retenues de prêt étudiant réparties entre plusieurs plans.
Un schéma de colonnes qui résiste à un audit de 100 lignes s'articule autour de trois types de colonnes, chacune remplissant une fonction distincte dans le résultat :
1. Colonnes d'identité — la clé composite qui rend chaque ligne unique
NI Number, Employee Name, PAYE Reference et Tax Year. Ensemble, ces quatre champs forment une clé composite : aucune paire de lignes de votre tableur ne doit partager la même combinaison. Le NI Number seul ne suffit pas — un employé ayant travaillé pour deux dispositifs PAYE au cours de la même année fiscale (fréquent dans les structures de groupe) aura deux P60 portant le même NI number mais des PAYE references différentes. L'inclusion de la PAYE reference dans le bloc d'identité empêche ces lignes d'entrer en collision.
2. Colonnes financières — les montants qui se rapprochent du FPS
Total Pay for Year (£), Total Tax Deducted (£), Employee NIC (£), Employer NIC (£), Student Loan Deductions (£), Statutory Payments (£). Chacun de ces montants doit correspondre à la ligne équivalente de votre Full Payment Submission pour l'année fiscale. L'échec de rapprochement le plus courant dans l'extraction P60 par lots est un écart entre la Box 2 (Total Tax Deducted) d'un P60 et le chiffre de taxe YTD du FPS final — généralement parce que le P60 inclut un ajustement manuel du code fiscal appliqué après la soumission du FPS final.
3. Colonnes de vérification — des contrôles croisés calculés qui signalent les anomalies avant rapprochement
Ce sont des colonnes qui n'apparaissent pas sur le P60 mais sont calculées lors de l'extraction pour faire ressortir les écarts. Une colonne « Tax Code Check » qui signale les codes non standard — tout autre qu'un code cumulatif comme 1257L, BR, D0, D1 — vous indique instantanément quelles lignes nécessitent une revue manuelle. Une colonne « NI Category Check » qui signale tout autre code que la Category A (la catégorie standard pour les salariés ne relevant pas de dispositifs contractés-out) fait ressortir les employés en Category B, C, J ou Z — chacune ayant des taux de cotisation différents et pouvant indiquer un arrangement de paie particulier. Ces colonnes de vérification n'ajoutent aucun travail de transcription, car l'IA les remplit lors de la même passe d'extraction qui lit les montants financiers.
Pour les équipes de paie qui gèrent des P60 pour plusieurs employeurs, une colonne « PAYE Reference » fait office à la fois de clé de regroupement de lot et de pivot de rapprochement. Filtrez le résultat par PAYE reference, additionnez les colonnes Total Pay et Total Tax Deducted, puis comparez aux totaux P35 (Employer Annual Return) de chaque employeur. L'IA n'a pas besoin de comprendre le format d'une PAYE reference — elle lit la chaîne telle qu'elle apparaît, et comme les PAYE references britanniques suivent un modèle cohérent NNN/XXNNNNN (PAYE20005), le résultat est naturellement triable et filtrable.
La gestion des codes fiscaux mérite une attention particulière à l'échelle d'un lot. Le code fiscal cumulatif standard pour 2025-26 est 1257L — correspondant à l'abattement personnel de £12,570 — mais le traitement par lots révèle combien d'écarts par rapport à la norme existent sur 100 employés. Un employé avec un code K (les déductions totales dépassent les abattements) a un traitement fiscal fondamentalement différent de celui d'un employé en 1257L. Un employé dont le P60 affiche un code BR (Basic Rate) a probablement été imposé sur une seconde source de revenus. Un employé en NT (No Tax) a peut-être soumis un P85 à HMRC confirmant sa non-résidence. Cinq employés en 1257L avec un suffixe « X » ont été placés sur une base non cumulative (Mois 1) — ce qui signifie que leurs chiffres cumulés depuis le début de l'année peuvent ne pas représenter un calcul sur l'année complète. Une colonne nommée « Final Tax Code » met tout cela en évidence. Une seconde colonne calculée nommée « Tax Code Type » — où l'IA classe chaque code comme « Cumulative », « Non-Cumulative », « BR/D0/D1 » ou « K Code » — transforme un tableur de codes en un tableur de situations fiscales, filtrable en un clic.
Fusion des données P60 sur plusieurs employeurs et exercices fiscaux
L'extraction par lots produit un tableur par lot. Une équipe de paie gérant des P60 sur trois dispositifs PAYE — chacun avec sa propre référence de type 123/AB456 — se retrouve avec trois tableurs. L'étape de fusion est le moment où la conception structurelle de vos colonnes d'extraction porte ses fruits ou s'effondre.
Si chaque lot utilisait les mêmes noms de colonnes — « NI Number », « Employee Name », « PAYE Reference », « Tax Year », « Total Pay for Year (£) », « Total Tax Deducted (£) » — les trois tableurs s'empilent verticalement sans remappage de colonnes. La colonne « PAYE Reference » de chaque feuille identifie à quel employeur appartient chaque ligne, de sorte que le tableur fusionné peut être pivoté par référence PAYE pour produire des totaux par employeur. C'est tout l'intérêt de standardiser les noms de colonnes entre les lots : la fusion devient une opération d'ajout, et non un exercice de mappage de colonnes.
Pour la question plus large du flux de travail — organiser les fichiers, choisir une approche par lots et structurer la sortie pour une utilisation en aval — le guide complet du flux de travail OCR par lots couvre la préparation des fichiers, la sélection des outils et la structuration des sorties pour plusieurs types de documents. Le schéma de colonnes spécifique aux P60 décrit ici s'intègre dans ce cadre général.
Un cas limite propre à la fusion : un employé qui apparaît dans deux lots avec le même NI Number mais des références PAYE différentes. Ce n'est pas une erreur — c'est un employé qui a occupé deux emplois au cours du même exercice fiscal. Le P60 de l'employeur A indique les revenus et l'impôt pour un emploi ; le P60 de l'employeur B indique les revenus et l'impôt pour l'autre. Fusionnées dans un seul tableur, ces deux lignes ne doivent pas être agrégées. La colonne « PAYE Reference » est ce qui vous empêche d'additionner deux P60 représentant des emplois distincts. Sans elle, une somme naïve de « Total Tax Deducted (£) » produit un chiffre qui ne correspond au P35 d'aucun employeur — et un rapprochement HMRC qui ne s'équilibrera pas.
FAQ : Traitement par lots des P60 britanniques
L'extraction par lots fonctionne-t-elle avec des P60 papier numérisés ?
Oui — l'extraction sémantique lit le contenu textuel du document, et non ses métadonnées numériques. Un scan à 150 DPI d'un P60 papier de 2022 produit le même résultat structuré qu'un PDF Sage généré numériquement en 2026, à condition que le texte soit lisible. La qualité de l'extraction dépend de la netteté du scan, et non du fait que le document soit né numérique. Les scans fortement inclinés, les photocopies à basse résolution et les P60 comportant des annotations manuscrites peuvent produire une précision moindre — dans ces cas, les colonnes de vérification (Tax Code Check, NI Category Check) signaleront les lignes nécessitant une vérification manuelle.
Que se passe-t-il avec les P60 incluant des retenues de prêt étudiant ?
Les P60 britanniques comportent une section dédiée aux retenues de prêts étudiants et de troisième cycle (Plan 1, Plan 2, Plan 4 et Postgraduate Loan). Le format P60 standard HMRC les sépare par type de plan. Définissez une colonne par plan — « Student Loan Plan 1 (£) », « Student Loan Plan 2 (£) », « Postgraduate Loan (£) » — plutôt qu'une seule colonne « Student Loan (£) ». Un salarié remboursant à la fois un prêt Plan 1 et un prêt Plan 2 aura deux champs non nuls, et une colonne unique combinée rend impossible de distinguer à quel plan se rapporte chaque retenue lors du rapprochement avec les notifications de début et de fin SL1/SL2 émises par HMRC.
Puis-je traiter des P60 de plusieurs années fiscales dans un même lot ?
Techniquement oui — l'IA extraira les données de tout P60 quelle que soit l'année fiscale — mais il est préférable de regrouper par année fiscale. Un tableur fusionné contenant des P60 2024-25 et 2025-26 exige que la colonne « Tax Year » soit exacte à 100 % avant tout rapprochement spécifique à une année. Traiter chaque année fiscale comme un lot distinct — avec l'année fiscale encodée dans une colonne au niveau du lot plutôt que de compter sur une détection par document — réduit le risque de contamination entre années. Si vous devez traiter des années mixtes, incluez une colonne calculée de vérification qui signale toute ligne dont la date de fin d'année ne correspond pas au 5 avril attendu de l'année fiscale.
Comment l'extraction par lots gère-t-elle les salariés portant le même nom ?
Le nom du salarié n'est pas utilisé comme identifiant unique — c'est le NI Number qui l'est. Deux salariés nommés « John Smith » qui partagent le même employeur mais ont des NI Numbers différents produiront deux lignes distinctes avec le même nom mais des NI Numbers et des données financières différents. Le traitement par lots traite chaque document indépendamment. Le risque réside à l'étape de fusion : si vous fusionnez deux lots et triez par nom, les deux lignes John Smith apparaîtront côte à côte, et la personne qui examine le tableur pourrait ne pas remarquer qu'elles ont des NI Numbers différents. Inclure le NI Number comme première colonne de votre sortie — avant Employee Name — en fait la clé de tri visuelle et évite toute confusion liée au nom.
Que faire si un P60 n'affiche pas clairement une référence PAYE ?
HMRC exige que chaque P60 affiche la référence PAYE de l'employeur — il s'agit d'un champ obligatoire au titre de la specification RD1. Toutefois, certains logiciels de paie impriment la référence en petits caractères, enfouie dans la section des coordonnées de l'employeur, ou à côté du logo HMRC plutôt que dans le corps principal du certificat. Si la mise en page d'un fournisseur donné masque systématiquement la référence PAYE, vous pouvez ajouter une colonne à valeur fixe — définissez manuellement la référence PAYE pour ce lot plutôt que de compter sur l'extraction par IA. Comme la référence PAYE est identique pour chaque P60 d'un lot mono-employeur, une seule colonne définie manuellement couvre l'ensemble du lot. La colonne « File Name » dans le résultat fournit toujours la provenance ligne par ligne, même lorsqu'une colonne est définie au niveau du lot plutôt qu'extraite individuellement.
La date limite du 31 mai pour les P60 ne bougera pas — et l'écart entre ce que génère le logiciel de paie et ce qu'exige le rapprochement de paie ne bougera pas non plus. Les cinq heures entre « les P60 sont émis » et « le tableur se rapproche du FPS » constituent un problème structurel que la vitesse de frappe ne résout pas. C'est un problème de conception de colonnes. Définissez vos colonnes une fois. Importez le lot. Laissez le tableur se remplir tout seul.
Essayez sur vos P60