100+ UK P60s vor dem 31. Mai
Eine Audit-Tabelle, keine manuelle Eingabe
Gemäß Regulation 67 der Income Tax (Pay As You Earn) Regulations 2003 (SI 2003/2682) muss jeder britische Arbeitgeber jedem Mitarbeiter, der am 5. April auf der Gehaltsliste steht, eine P60 aushändigen – und die Frist zum 31. Mai ist gesetzlich festgelegt, nicht in der Gehaltsabrechnungssoftware. Die P60 selbst ist nicht der Engpass. Sage 50cloud, BrightPay, QuickBooks Online, Moorepay und IRIS erstellen jeweils in Sekunden konforme Bescheinigungen. Der Engpass ist, was danach passiert: Jemand muss 100+ dieser PDFs – plus eingescannte Papierkopien von Mitarbeitern, die ihre verloren haben, plus HMRC-Portal-Screenshots – in einer Tabelle konsolidieren, die vor Monatsende mit den Full Payment Submissions des Jahres abgeglichen wird. Bei zwei Minuten pro Bescheinigung für den manuellen Arbeitsablauf – PDF öffnen, Box 1 bis Box 6 lokalisieren, in eine Tabellenzeile übertragen – verbrennt ein Unternehmen mit 150 Mitarbeitern fünf Stunden des Mai-Gehaltsfensters mit reinem Kopieren und Einfügen. Und das setzt voraus, dass niemand mitten im Jahr die Gehaltsabrechnungssoftware gewechselt hat, keine Mitarbeiter im März ausgeschieden sind und keine gescannte P60 mit 150 DPI eingetroffen ist.
100+ UK P60s vor dem 31. Mai: Eine Audit-Tabelle ohne manuelle Eingabe100+ UK P60s vor dem 31. Mai: Eine Audit-Tabelle ohne manuelle Eingabe
Wichtigste Erkenntnisse
- Nach britischem Recht muss jeder Arbeitgeber jedem Mitarbeiter bis zum 31. Mai eine P60 ausstellen – und für ein Unternehmen mit 150 Mitarbeitern, das mehrere Gehaltsabrechnungsanbieter nutzt, bedeutet „öffnen Sie einfach die PDFs und kopieren Sie sie in Excel" fünf Stunden reine Übertragungsarbeit im geschäftigsten Monat des Gehaltskalenders.
- Der eigentliche Engpass bei 100-Dokumenten-Umfang ist nicht die Dateiverarbeitungsgeschwindigkeit – sondern das Spaltendesign: eine Gruppe von Identitätsspalten (NI Number + PAYE Reference), eine Gruppe von Finanzspalten (Gehalt, Steuer, NICs) und eine Gruppe von Prüfspalten (Steuercode-Typ, NI-Kategorie-Prüfung), die zusammen jede Zeile prüfbar und jede Tabellenzusammenführung zu einem einfachen Anhängen machen.
- Definieren Sie dieses Spaltenschema einmal, wenden Sie dieselben Namen auf jeden Stapel an, unabhängig von Gehaltsabrechnungsanbieter oder Steuerjahr, und das Zusammenführen von 100 Zeilen aus Sage mit 50 aus BrightPay wird zu einem vertikal stapelbaren Vorgang – keine Spaltenneuzuordnung, keine anbieterspezifischen Vorlagen, kein Rätselraten, welche Zeile zu welchem Arbeitgeber gehört.
Warum 100+ P60s ein grundlegend anderes Problem sind als ein einzelnes
Die Verarbeitung eines einzelnen P60 ist ein gelöstes Problem — seine Felder in Excel zu extrahieren erfordert Aufmerksamkeit, keine Werkzeuge. Sie öffnen das PDF, finden die gesetzlichen Felder, tippen sieben oder acht Zahlen in eine Zeile und machen weiter. Sobald jedoch Volumen ins Spiel kommt — 100 Mitarbeiter, drei Gehaltsabrechnungsanbieter, eine Handvoll ausgeschiedener Mitarbeiter aus übernommenen Firmen mit Papierzertifikaten — geht es nicht mehr um Geschwindigkeit, sondern um Struktur.
Für den Einzelzertifikatsfall reicht ein einmaliger P60-zu-Excel-Lauf; die unten genannten Probleme treten erst auf, wenn der Ordner groß genug ist, dass niemand mehr die Zeilen manuell prüfen kann.
Drei strukturelle Probleme treten bei 100+ Dokumenten auf, die bei Einzeldokumenten nicht existieren. Keines davon wird durch schnellere Dateiverarbeitung gelöst.
1. Layout-Abweichungen zwischen Anbietern
Ein Sage 50cloud P60 formatiert Mitarbeiterdetails linksbündig mit der PAYE-Referenz fett unter dem Arbeitgebernamen. Ein BrightPay P60 trennt den Abschnitt der gesetzlichen Zertifikate durch eine umrandete Box. Ein QuickBooks Online P60 druckt die NI-Nummer oberhalb des Mitarbeiteradressblocks statt neben dem Namen. Für einen Gehaltsabrechnungsadministrator, der manuell überträgt, erfordert jedes Layout ein erneutes visuelles Scannen — um zu lokalisieren, wo sich jedes Feld in der Darstellung dieses Anbieters befindet, bevor etwas getippt wird. Bei 100 P60s, die auf drei Anbieter verteilt sind, verbraucht allein dieser visuelle Neuscan — etwa 10 Sekunden pro Dokument zur Neuorientierung — 15 Minuten verlorene Zeit, bevor auch nur ein einziger Tastendruck der Übertragung erfolgt.
2. Zeilenherkunft im Prüfungsumfang
Wenn Sie 100 P60s in 100 Tabellenzeilen extrahieren, muss jede Zeile auf genau ein Quelldokument und genau ein Steuerjahr zurückführbar sein. Wenn die Ausgabetabelle eine Spalte für „Gesamtbezüge" mit £38.450 enthält, aber keine Spalte, die angibt, welches Mitarbeiter-P60 diesen Wert erzeugt hat, ist die Tabelle eine Prüfungslast — kein Prüfungsvorteil. Bei HMRC-Compliance-Prüfungen kann ein Prüfer das P60 anfordern, das einer beliebigen Zahl in Ihrem Abgleich zugrunde liegt. Ohne eine in die Extraktion integrierte Quellenrückverfolgbarkeit pro Zeile müssen Sie Tabellenzellen manuell mit PDFs abgleichen — was länger dauert als die ursprüngliche Extraktion.
3. Ausnahmebehandlung bei Volumen
In einem Batch von 100 P60s sind drei bis fünf Sonderfälle. Ein Mitarbeiter mit einem Week 1 / Month 1-Steuercode, weil er mitten im Jahr ohne P45 begonnen hat. Ein Ausgeschiedener, der von Januar bis März gearbeitet hat — am 5. April beschäftigt und daher Anspruch auf ein P60 hat — dessen Zertifikat jedoch von einem Gehaltsabrechnungsanbieter erstellt wurde, den das Unternehmen nicht mehr nutzt. Ein gescanntes Papier-P60 aus einer Übernahme von 2023, bei dem die PAYE-Referenz zum übernommenen Unternehmen gehört, nicht zum aktuellen Unternehmen. In einem manuellen Workflow fallen Ihnen diese Fälle einzeln auf. In einem Batch-Workflow wird jede übersehene Ausnahme zu einem falschen Wert in einer Abgleichstabelle, die HMRC prüfen kann.
Jedes dieser Probleme lässt sich lösen, ohne für Mai zusätzliches Datenerfassungspersonal einzustellen. Die Lösung liegt in der Gestaltung des Batch-Workflows – von der Dateivorbereitung bis zum Spaltenschema – als wäre das Ergebnis keine Tabellenkalkulation, sondern ein Prüfprotokoll, das in sechs Monaten von jemandem gelesen wird, der die ursprünglichen Daten nicht erstellt hat.
Die Multi-Format-Realität: Sage ist nicht BrightPay ist kein 150-DPI-Scan
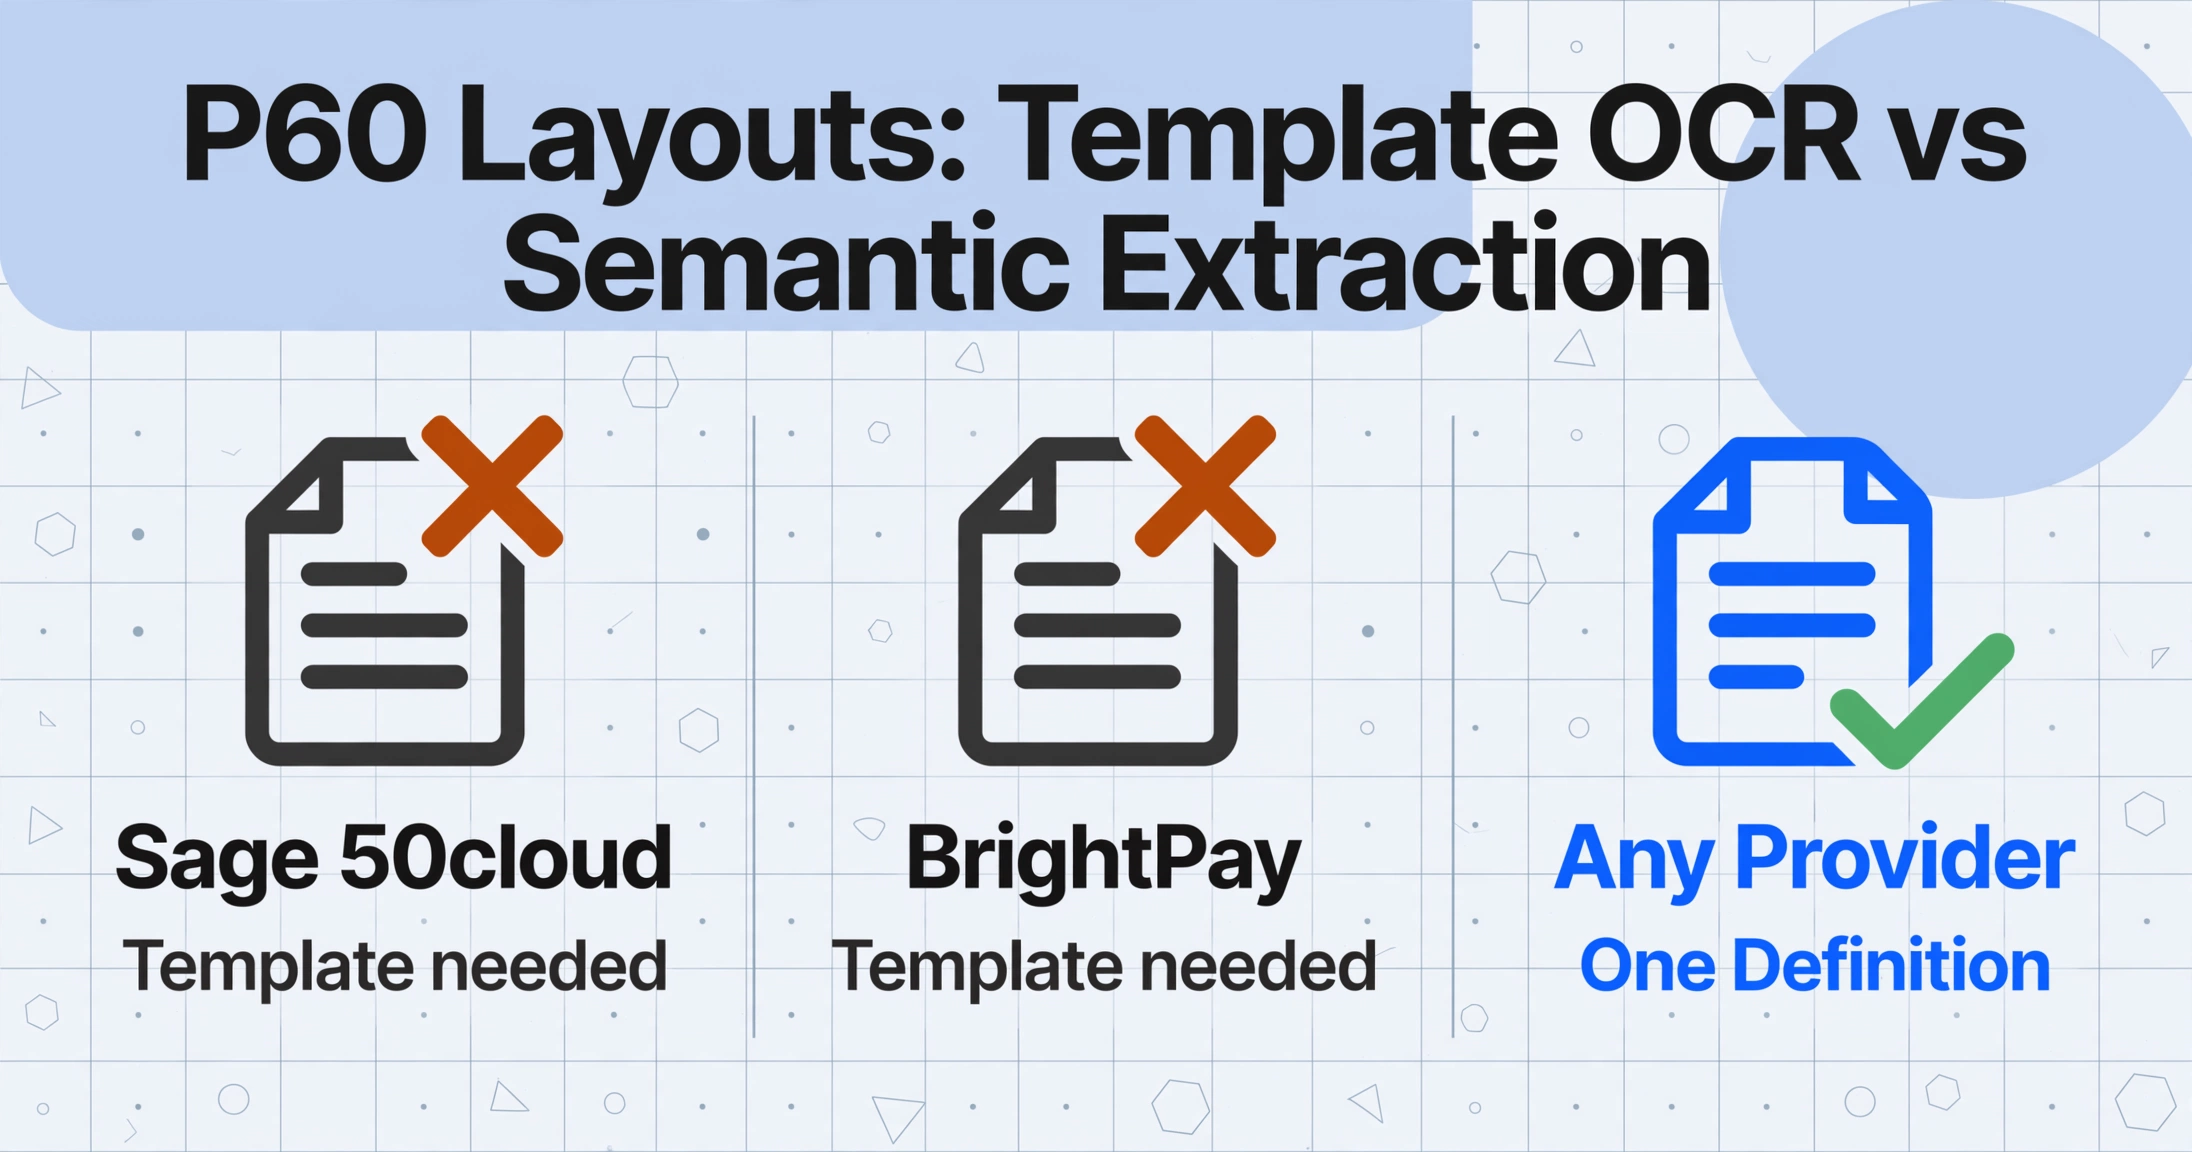
HMRC schreibt kein einheitliches P60-Layout vor. Vorgeschrieben ist der Inhalt: Gemäß Spezifikation RD1 muss eine Ersatz-P60 bestimmte Felder aufweisen – Name des Arbeitnehmers, NI Number, PAYE-Referenz, Gesamtvergütung des Jahres, insgesamt einbehaltene Steuer, Student Loan-Abzüge, endgültiger Steuercode und Arbeitgeberangaben – die visuelle Anordnung bleibt jedoch jedem Lohnabrechnungssoftware-Anbieter überlassen. Das Ergebnis ist, dass sich eine P60 von Sage 50cloud strukturell von einer P60 von BrightPay unterscheidet, die sich wiederum von einer QuickBooks Online Payroll-P60 unterscheidet, die anders aussieht als eine Moorepay-P60, die wiederum anders aussieht als eine IRIS-P60. Und das ist noch bevor gescannte Papierkopien von Mitarbeitern ins Spiel kommen, die ihre Originale verlegt haben.
Traditionelle vorlagenbasierte Extraktion – bei der Sie Rechtecke um Felder auf einer Beispiel-P60 ziehen – löst dies, indem eine separate Vorlage für jeden Lohnabrechnungsanbieter erforderlich ist. Fünf Anbieter pflegen, fünf Vorlagen pflegen. Ein Anbieter aktualisiert sein P60-Layout für das neue Steuerjahr – neue HMRC-Richtlinien, ein Rebranding, eine Formatänderung – und die Vorlage erzeugt stillschweigend falsch ausgerichtete Ausgaben. Die Lohnabrechnungsverantwortliche entdeckt dies erst, wenn der Abgleich nicht mit den FPS-Summen übereinstimmt.
Semantische Extraktion beseitigt das Problem der Vorlage-pro-Anbieter, indem sie das Dokument nach Bedeutung statt nach Position liest. Sie definieren die gewünschten Spalten einmal – „NI Number", „Total Pay for Year (£)", „Tax Deducted (£)", „PAYE Reference", „Final Tax Code" – und die KI lokalisiert jeden Wert auf jeder P60, indem sie versteht, was die Daten darstellen, nicht wo sie auf der Seite stehen. Eine Sage 50cloud-P60, eine BrightPay-P60, eine QuickBooks-P60 und eine gescannte Papier-P60 aus dem Jahr 2023 speisen sich in dieselben Spaltendefinitionen ein. Für eine ausführlichere Erläuterung der einzelnen Felder einer britischen P60 und wie sich jedes einzelne bei der Extraktion verhält, beginnen Sie mit dem Leitfaden zur Einzel-P60-Extraktion. Dieser Artikel knüpft dort an, wo jener aufhört: was passiert, wenn Sie aufhören, P60s einzeln zu betrachten.
Was dies im britischen Lohnabrechnungskontext besonders wertvoll macht, ist, dass die PAYE-Referenz – im Format 123/AB456 – über alle P60s desselben Arbeitgebers hinweg konsistent bleibt, unabhängig davon, welche Lohnabrechnungssoftware sie erstellt hat. Ein Unternehmen, das Sage für Festangestellte und BrightPay für Auftragnehmer einsetzt, wird P60s mit derselben PAYE-Referenz ausstellen, jedoch in zwei visuell unterschiedlichen Formaten. Semantische Extraktion liest den Wert, nicht das Layout. Die Spalte „PAYE Reference" in Ihrer Ausgabetabelle wird über beide Anbieter hinweg identisch befüllt und bietet Ihnen einen natürlichen Gruppierungsschlüssel für Multi-Provider-Batches.
Dateibenennung im großen Maßstab: Jede Zeile bis zu ihrer Quelle zurückverfolgbar machen
Die wichtigste Entscheidung mit der größten Hebelwirkung in einem Batch-P60-Workflow fällt, bevor Sie auch nur eine Datei hochladen: die Benennung der Quelldokumente. Wenn Ihre Ausgabetabelle 100 Zeilen hat und drei Monate später ein HMRC-Compliance-Beauftragter „die P60, die Zeile 47 zugrunde liegt" sehen möchte, darf die Antwort nicht „Ich muss die Tabelle mit meinem Downloads-Ordner abgleichen" lauten. Es muss ein Dateiname sein, den Sie sofort finden können.
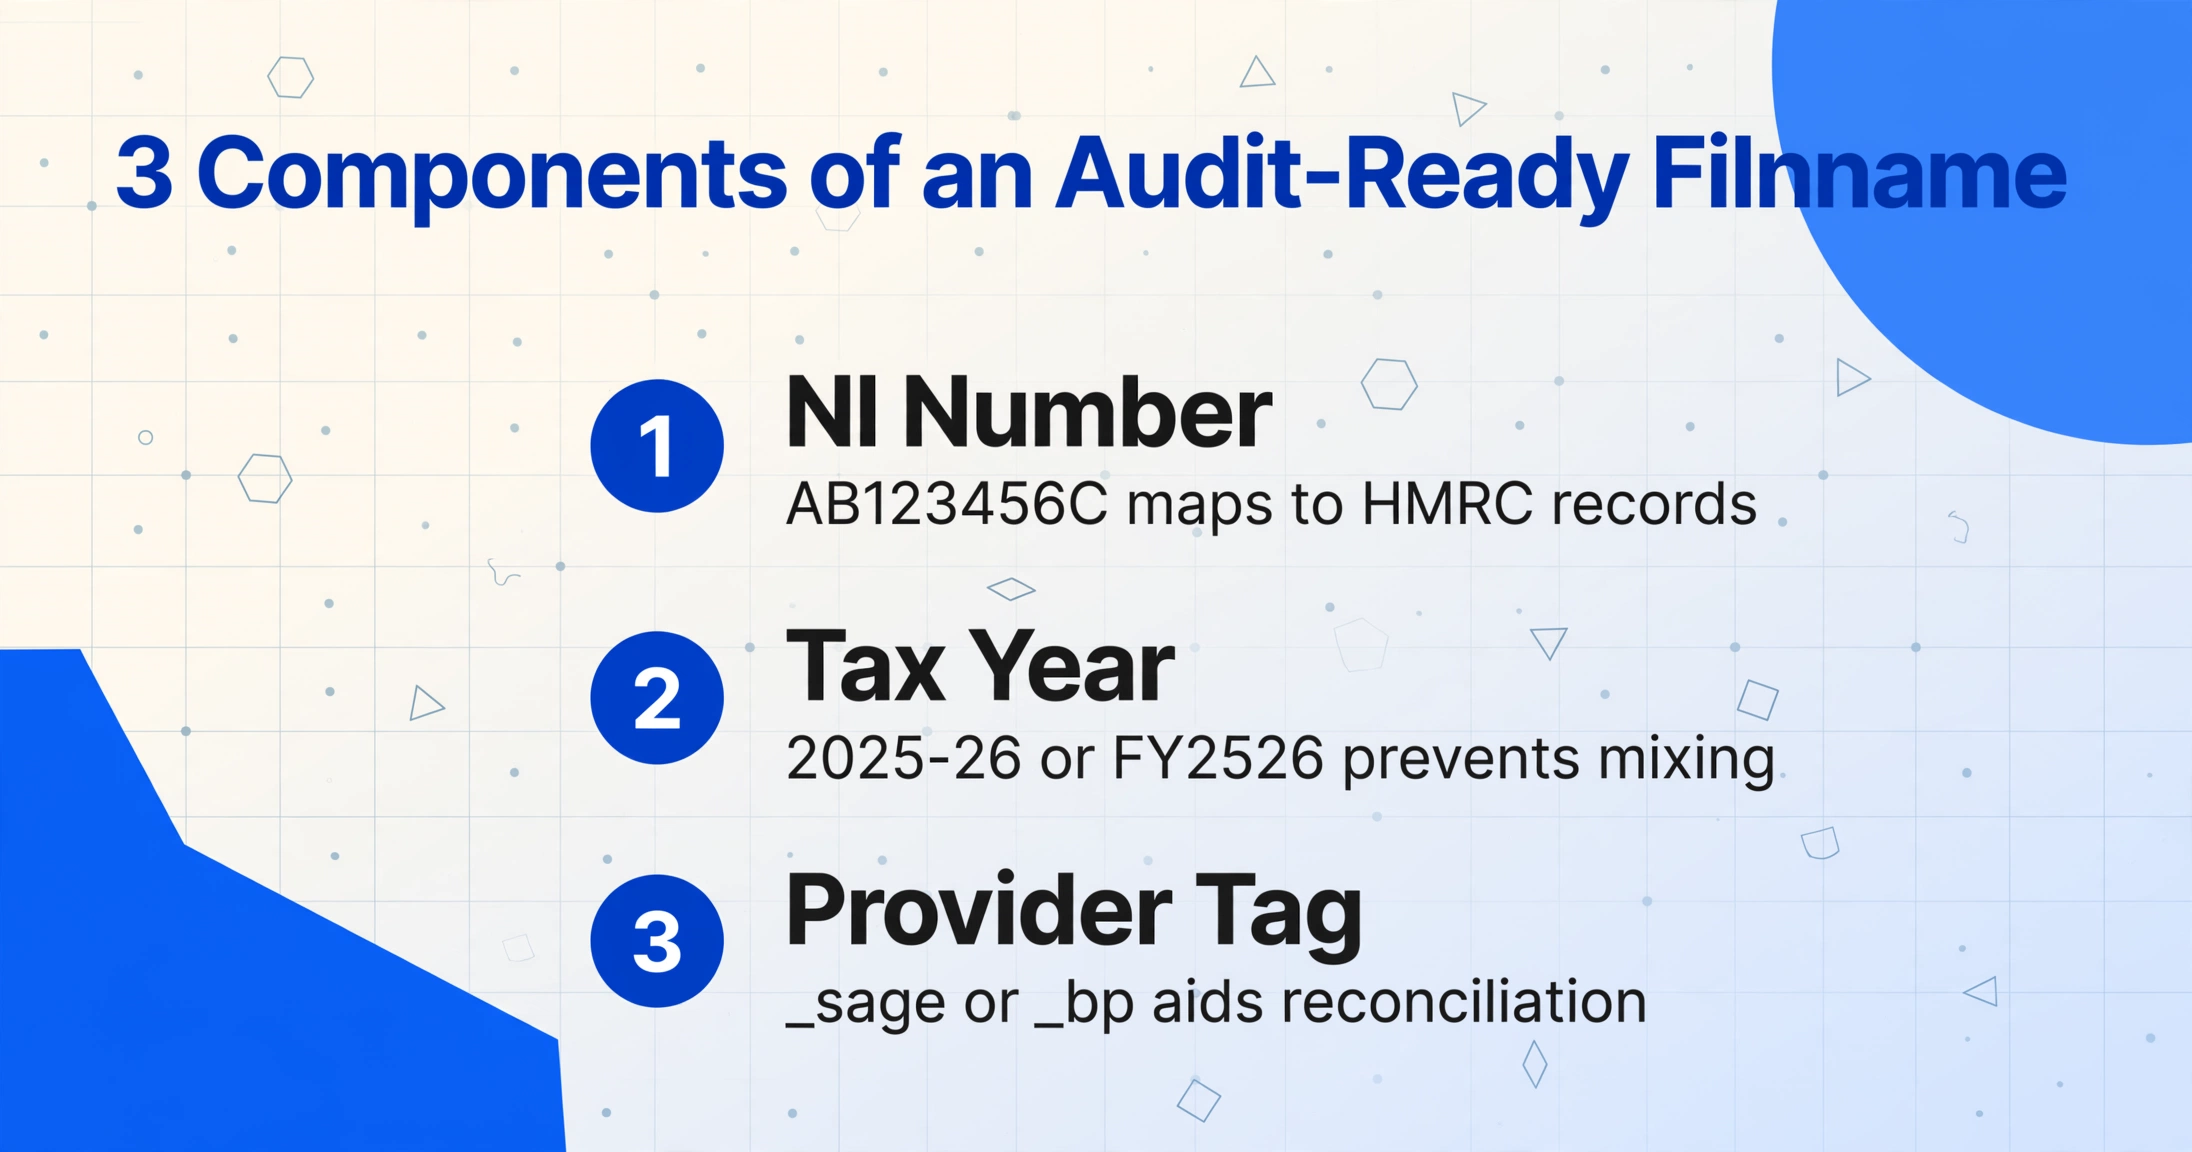
Eine Namenskonvention, die der Audit-Rückverfolgbarkeit dient, umfasst drei Komponenten:
Mitarbeiterkennung
Die NI-Nummer ist der natürliche Primärschlüssel für britische Gehaltsabrechnungsdatensätze – sie ist eindeutig, dauerhaft und erscheint auf jeder P60. Wenn Sie sie als Präfix des Dateinamens verwenden, erhalten Sie einen sofortigen Nachschlageschlüssel: AB123456C führt direkt zu den HMRC-Datensätzen. Wo NI-Nummern nicht verwendet werden können (Datenschutzrichtlinie), verwenden Sie die Mitarbeiter-Gehaltsabrechnungs-ID – fügen Sie aber eine Zuordnungstabelle hinzu.
Steuerjahr
Eine P60 deckt das Steuerjahr vom 6. April bis zum 5. April ab. Der Dateiname sollte das Jahr kodieren: 2025-26 oder FY2526. Dies verhindert die häufigste Batch-Reorganisations-Katastrophe – das Mischen von P60s aus 2024-25 und 2025-26 im selben Ordner, weil jemand sie sechs Monate auseinander im selben Verzeichnis gespeichert hat. Wenn Sie Dateien aus mehreren Steuerjahren in separaten Tabellen stapelweise verarbeiten, ist das Jahr im Dateinamen das Einzige, was eine gegenseitige Kontamination verhindert.
Anbieter- oder Quellen-Tag
Nicht unbedingt erforderlich für die Tabelle selbst, aber unschätzbar wertvoll beim Abgleich. Ein Dateinamenssuffix wie _sage oder _bp sagt Ihnen, wenn Sie Mitte Mai gefragt werden, warum die Zahl in Feld 5 von Zeile 23 den FPS-Daten widerspricht, dass Zeile 23 von BrightPay stammt – das möglicherweise eine bekannte Rundungsdifferenz beim Export aufweist. Ein Anbieter-Tag verwandelt eine unerklärliche Anomalie in ein bekanntes Verhaltensmuster.
Das resultierende Dateinamensmuster – AB123456C_2025-26_sage.pdf – bettet den Audit-Trail direkt in den Dateinamen ein. Wenn Ihr Extraktionstool Dateinamen in der Ausgabe beibehält (ImageToTable.ai enthält standardmäßig eine Spalte „Dateiname" in Batch-Exporten), trägt jede Zeile in Ihrer Tabelle ihre eigene Herkunft. Kein externer Abgleich erforderlich.
Für Gehaltsabrechnungsteams, die Mitarbeiter über mehrere PAYE-Systeme hinweg verwalten – ein Umbrella-Unternehmen, das die Gehaltsabrechnung für 20 Kundenunternehmen durchführt, oder eine Gruppenstruktur, in der jede Tochtergesellschaft ihre eigene PAYE-Referenz hat – wird das PAYE-Referenzformat 123/AB456 zum natürlichen Batch-Gruppierungsschlüssel. Verarbeiten Sie alle P60s mit 123/AB456 in einem Batch, alle P60s mit 456/CD789 in einem anderen. Die PAYE-Referenzspalte in der Ausgabe jedes Batches dient als Dreh- und Angelpunkt, wenn Sie die beiden Tabellen später zusammenführen. Sie müssen nie raten, zu welchem Arbeitgeber eine Zeile gehört.
Ausgeschiedene, ehemalige Mitarbeiter und wer rechtlich eine P60 benötigt
Die HMRC-Regel ist eindeutig: Jeder Arbeitnehmer, der am 5. April des Steuerjahres in der Lohnabrechnung geführt wird, muss bis zum 31. Mai eine P60 erhalten. Das gilt auch für Arbeitnehmer, die im Laufe des Steuerjahres ausgeschieden sind – sofern sie am 5. April noch beschäftigt waren. Ein Arbeitnehmer, der am 30. März gekündigt und bis zum 4. April gearbeitet hat, erhält eine P60. Ein Arbeitnehmer, der am 31. März ausgeschieden ist, erhält keine. Die Unterscheidung ist wichtig, denn ein Fehler in beide Richtungen schafft ein Prüfungsrisiko.
Bei einer Charge von 100 P60s fallen die Grenzfälle von Ausgeschiedenen in vier Kategorien – und jede Kategorie ändert, was Sie in die Charge aufnehmen und was Sie anschließend prüfen:
Am 5. April beschäftigt – danach ausgeschieden
Erhält eine P60. Die Bescheinigung deckt das gesamte Steuerjahr ab und muss in die Charge aufgenommen werden. Das Feld „Endgültiger Steuercode“ zeigt den zum Jahresende aktiven Code, auch wenn der Arbeitnehmer im Juni ausgeschieden ist.
Vor dem 5. April ausgeschieden – keine P60
Erhält eine P45, keine P60. Wenn der Lohnabrechnungsdatensatz aufgrund eines veralteten HR-Systemexports noch in Ihrer Charge erscheint, muss er vor dem Abgleich ausgeschlossen werden – seine Daten unterliegen einer anderen Meldepflicht.
Ehemaliger Mitarbeiter beantragt Duplikat
Die HMRC verlangt, dass Arbeitgeber auf Anfrage Duplikate von P60s ausstellen. Ein ehemaliger Mitarbeiter, der seine P60 für 2023-24 für einen Hypothekenantrag benötigt, wird sich an Sie wenden – und seine Bescheinigung wurde vor zwei Jahren ausgestellt, möglicherweise von einem Lohnabrechnungsdienstleister, den Sie nicht mehr nutzen. Die P60 enthält weiterhin dieselben gesetzlichen Informationen, existiert aber möglicherweise nur als gescanntes PDF oder in einem archivierten Sage-Backup.
Mitarbeiter übernommener Unternehmen
Wenn Unternehmen A Unternehmen B im Oktober übernimmt, benötigen die Mitarbeiter von Unternehmen B, die am vorherigen 5. April in der Lohnabrechnung waren, weiterhin eine P60 – ausgestellt von Unternehmen A als Rechtsnachfolger, aber möglicherweise unter Bezugnahme auf das PAYE-Schema von Unternehmen B für die Monate vor der Übernahme. Die ausgestellte P60 kann die alte PAYE-Referenz, die neue oder beide enthalten, je nach Struktur des TUPE-Übergangs. Die Aufnahme dieser P60s in Ihre Charge mit einer eigenen Spalte „Vorherige PAYE-Referenz“ erfasst die Komplexität in einer Zeile.
Die Prüfungsfalle ist nicht das Fehlen einer P60. Es ist das Ausstellen einer P60 für jemanden, der keine erhalten sollte, oder das Nichtausstellen einer P60 für jemanden, der eine erhalten sollte. Beide Fehler wirken sich auf Ihren FPS-Abgleich aus, und eine HMRC-Compliance-Prüfung gemäß Compliance Handbook CH40000 wird die Diskrepanz schneller aufdecken als Ihre Lohnabrechnungssoftware.
Die praktische Absicherung besteht darin, eine abgeleitete Spalte hinzuzufügen – „P60-Status“ – in der die KI jedes Dokument basierend auf seinem Inhalt klassifiziert. Werte wie „Aktiv am 5. April“, „Ausgeschieden nach dem 5. April“, „Duplikat Vorjahr“ und „Keine P60“ ermöglichen es Ihnen, die Ausgabe vor dem Abgleich zu sortieren und Zeilen zu markieren, die überprüft oder ausgeschlossen werden müssen. Eine Spalte in der Extraktion spart die Stunde manueller Gegenprüfung, die sonst anfallen würde.
Prüfbereite Spalten für eine Tabelle mit 100 Zeilen gestalten
Die Spaltennamen, die Sie vor dem Hochladen eines Batchs festlegen, sind die folgenreichste Entscheidung im gesamten Workflow. Ein für einen Test-Batch mit fünf Mitarbeitern ausgelegtes Spaltenschema versagt bei 100 Zeilen oft, weil es volumenbedingte Grenzfälle nicht berücksichtigt – doppelte NI-Nummern über PAYE-Schemata hinweg, Steuerklassen, die sich im Laufe des Jahres geändert haben, oder Studentendarlehensabzüge, die auf mehrere Pläne aufgeteilt sind.
Ein Spaltenschema, das eine Prüfung mit 100 Zeilen übersteht, basiert auf drei Spaltentypen, die jeweils eine bestimmte Funktion in der Ausgabe erfüllen:
1. Identitätsspalten – der zusammengesetzte Schlüssel, der jede Zeile eindeutig macht
NI-Nummer, Mitarbeitername, PAYE-Referenz und Steuerjahr. Zusammen bilden diese vier Felder einen zusammengesetzten Schlüssel: Keine zwei Zeilen in Ihrer Tabelle sollten dieselbe Kombination aufweisen. Die NI-Nummer allein reicht nicht aus – ein Mitarbeiter, der im selben Steuerjahr für zwei PAYE-Schemata gearbeitet hat (häufig in Konzernstrukturen), hat zwei P60s mit derselben NI-Nummer, aber unterschiedlichen PAYE-Referenzen. Die Aufnahme der PAYE-Referenz in den Identitätsblock verhindert, dass diese Zeilen kollidieren.
2. Finanzspalten – die Zahlen, die mit der FPS abgeglichen werden
Gesamtvergütung pro Jahr (£), insgesamt einbehaltene Steuer (£), Arbeitnehmerbeiträge zur NI (£), Arbeitgeberbeiträge zur NI (£), Studentendarlehensabzüge (£), gesetzliche Zahlungen (£). Jeder dieser Werte muss der entsprechenden Zeile in Ihrer vollständigen Zahlungsmeldung (Full Payment Submission) für das Steuerjahr entsprechen. Der häufigste Abgleichsfehler bei der Batch-P60-Extraktion ist eine Diskrepanz zwischen Feld 2 (insgesamt einbehaltene Steuer) auf einer P60 und dem YTD-Steuerbetrag aus der letzten FPS – meist weil die P60 eine manuelle Steuerklassenanpassung enthält, die nach Einreichung der letzten FPS vorgenommen wurde.
3. Prüfspalten – berechnete Quervergleiche, die Anomalien vor dem Abgleich aufdecken
Diese Spalten erscheinen nicht auf der P60, werden aber während der Extraktion berechnet, um Unstimmigkeiten sichtbar zu machen. Eine Spalte „Steuerklassenprüfung“, die nicht standardmäßige Codes markiert – alles andere als kumulative Codes wie 1257L, BR, D0, D1 – zeigt Ihnen sofort, welche Zeilen manuell geprüft werden müssen. Eine Spalte „NI-Kategorieprüfung“, die alles andere als Kategorie A (die Standardkategorie für beschäftigte Arbeitnehmer ohne Vertragsausschluss) markiert, macht Mitarbeiter der Kategorien B, C, J oder Z sichtbar – jede mit unterschiedlichen Beitragssätzen, die auf eine besondere Lohnabrechnungsregelung hindeuten können. Diese Prüfspalten verursachen keinen zusätzlichen Übertragungsaufwand, da die KI sie während desselben Extraktionsdurchlaufs befüllt, der auch die Finanzzahlen ausliest.
Für Lohnabrechnungsteams, die P60s über mehrere Arbeitgeber hinweg verwalten, dient eine Spalte „PAYE-Referenz“ gleichzeitig als Batch-Gruppierungsschlüssel und als Abgleichspivot. Filtern Sie die Ausgabe nach PAYE-Referenz, summieren Sie die Spalten „Gesamtvergütung“ und „Insgesamt einbehaltene Steuer“ und vergleichen Sie die Ergebnisse mit den Gesamtwerten der P35 (jährliche Arbeitgebererklärung) jedes Arbeitgebers. Die KI muss das Format einer PAYE-Referenz nicht verstehen – sie liest die Zeichenfolge, wie sie erscheint, und da britische PAYE-Referenzen ein einheitliches NNN/XXNNNNN-Muster verwenden (PAYE20005), ist die Ausgabe von Natur aus sortier- und filterbar.
Der Umgang mit Steuercodes verdient bei der Batch-Verarbeitung besondere Aufmerksamkeit. Der standardmäßige cumulative Steuercode für 2025-26 ist 1257L — was den persönlichen Freibetrag von £12.570 widerspiegelt — aber die Batch-Verarbeitung zeigt, wie viele Abweichungen vom Standard bei 100 Mitarbeitern auftreten. Ein Mitarbeiter mit einem K-Code (Gesamtabzüge übersteigen die Freibeträge) hat eine grundlegend andere steuerliche Behandlung als jemand mit 1257L. Ein Mitarbeiter, dessen P60 einen BR-Code (Basic Rate) zeigt, wurde wahrscheinlich auf einer zweiten Einkommensquelle besteuert. Ein Mitarbeiter mit NT (No Tax) hat möglicherweise ein P85 beim HMRC eingereicht, das den Nicht-Wohnsitz bestätigt. Fünf Mitarbeiter mit 1257L und einem „X"-Suffix wurden auf eine nicht-kumulative Basis (Monat 1) gestellt — was bedeutet, dass ihre Jahresbeträge möglicherweise keine Ganzjahresberechnung darstellen. Eine Spalte namens „Final Tax Code" macht all dies sichtbar. Eine zweite, berechnete Spalte namens „Tax Code Type" — in der die KI jeden Code als „Cumulative", „Non-Cumulative", „BR/D0/D1" oder „K Code" klassifiziert — verwandelt eine Tabelle mit Codes in eine Tabelle mit Steuersituationen, die mit einem Klick filterbar ist.
Zusammenführen von P60-Daten über mehrere Arbeitgeber und Steuerjahre
Die Batch-Extraktion erzeugt eine Tabelle pro Batch. Ein Gehaltsabrechnungsteam, das P60s über drei PAYE-Schemata verwaltet — jedes mit einer eigenen Referenz im Format 123/AB456 — erhält am Ende drei Tabellen. Der Merge-Schritt ist der Punkt, an dem sich das strukturelle Design Ihrer Extraktionsspalten auszahlt oder scheitert.
Wenn jeder Batch dieselben Spaltennamen verwendet — „NI Number", „Employee Name", „PAYE Reference", „Tax Year", „Total Pay for Year (£)", „Total Tax Deducted (£)" — lassen sich die drei Tabellen ohne Spaltenzuordnung vertikal stapeln. Die Spalte „PAYE Reference" in jeder Tabelle identifiziert, zu welchem Arbeitgeber jede Zeile gehört, sodass die zusammengeführte Tabelle nach PAYE-Referenz pivotiert werden kann, um Summen pro Arbeitgeber zu erzeugen. Das ist der gesamte Zweck der Standardisierung von Spaltennamen über Batches hinweg: Merge wird zu einem Anhängevorgang, nicht zu einer Spaltenzuordnungsübung.
Für die übergreifende Workflow-Frage — Dateiorganisation, Wahl des Batch-Ansatzes und Strukturierung der Ausgabe für die weitere Verwendung — der vollständige Batch-OCR-Workflow-Leitfaden behandelt Dateivorbereitung, Tool-Auswahl und Ausgabestrukturierung über mehrere Dokumenttypen hinweg. Das hier beschriebene P60-spezifische Spaltenschema fügt sich in diesen allgemeinen Rahmen ein.
Ein merge-spezifischer Sonderfall: Ein Mitarbeiter, der in zwei Batches mit derselben NI Number, aber unterschiedlichen PAYE-Referenzen erscheint. Das ist kein Fehler — es handelt sich um einen Mitarbeiter, der im selben Steuerjahr zwei Jobs hatte. Die P60 von Arbeitgeber A zeigt Einkommen und Steuern für ein Beschäftigungsverhältnis; die P60 von Arbeitgeber B zeigt Einkommen und Steuern für das andere. In einer zusammengeführten Tabelle sollten diese beiden Zeilen nicht aggregiert werden. Die Spalte „PAYE Reference" verhindert, dass Sie zwei P60s summieren, die separate Beschäftigungsverhältnisse darstellen. Ohne sie erzeugt eine naive SUMME von „Total Tax Deducted (£)" einen Wert, der weder mit der P35 des einen noch des anderen Arbeitgebers übereinstimmt — und eine HMRC-Abstimmung, die nicht aufgehen wird.
FAQ: Stapelverarbeitung britischer P60-Formulare
Funktioniert die Stapelextraktion auch mit gescannten Papier-P60s?
Ja – die semantische Extraktion liest den Textinhalt des Dokuments, nicht seine digitalen Metadaten. Ein 150-DPI-Scan eines Papier-P60 von 2022 liefert dieselbe strukturierte Ausgabe wie ein digital erzeugtes Sage-PDF von 2026, sofern der Text lesbar ist. Die Extraktionsqualität hängt von der Scan-Schärfe ab, nicht davon, ob das Dokument digital entstanden ist. Stark schiefe Scans, niedrig aufgelöste Kopien und handschriftlich ergänzte P60s können eine geringere Genauigkeit aufweisen – in diesen Fällen markieren die Prüfspalten (Steuercode-Prüfung, NI-Kategorie-Prüfung) die Zeilen, die manuell überprüft werden müssen.
Was passiert mit P60s, die Studienkreditabzüge enthalten?
Britische P60s enthalten einen eigenen Abschnitt für Studien- und Postgraduiertenkreditabzüge (Plan 1, Plan 2, Plan 4 und Postgraduiertenkredit). Das HMRC-Standardformat trennt diese nach Planart. Definieren Sie eine Spalte pro Plan – „Studienkredit Plan 1 (£)“, „Studienkredit Plan 2 (£)“, „Postgraduiertenkredit (£)“ – anstatt einer einzelnen Spalte „Studienkredit (£)“. Ein Mitarbeiter, der sowohl Plan 1 als auch Plan 2 zurückzahlt, hat zwei Werte ungleich Null; eine einzelne kombinierte Spalte macht es unmöglich zu unterscheiden, welcher Abzug zu welchem Plan gehört – wichtig für den Abgleich mit den von HMRC ausgestellten SL1/SL2-Start- und Stoppmitteilungen.
Kann ich P60s aus mehreren Steuerjahren in einem Durchgang verarbeiten?
Technisch ja – die KI extrahiert Daten aus jedem P60 unabhängig vom Steuerjahr –, aber es ist besser, nach Steuerjahr zu bündeln. Eine zusammengeführte Tabelle mit P60s von 2024-25 und 2025-26 erfordert, dass die Spalte „Steuerjahr“ zu 100 % korrekt ist, bevor ein jahresspezifischer Abgleich beginnt. Die Verarbeitung jedes Steuerjahres als separater Batch – mit dem Steuerjahr in einer Batch-Spalte statt einer dokumentweisen Erkennung – verringert das Risiko einer jahresübergreifenden Vermischung. Wenn Sie gemischte Jahre verarbeiten müssen, fügen Sie eine berechnete Prüfspalte hinzu, die jede Zeile markiert, bei der das Jahresendedatum nicht dem erwarteten 5. April des Steuerjahres entspricht.
Wie geht die Stapelextraktion mit gleichnamigen Mitarbeitern um?
Der Mitarbeitername wird nicht als eindeutiges Merkmal verwendet – die NI-Nummer ist es. Zwei Mitarbeiter namens „John Smith“ beim selben Arbeitgeber, aber mit unterschiedlichen NI-Nummern, erzeugen zwei verschiedene Zeilen mit demselben Namen, aber unterschiedlichen NI-Nummern und unterschiedlichen Finanzzahlen. Der Batch-Prozessor behandelt jedes Dokument unabhängig. Das Risiko liegt im Zusammenführungsschritt: Wenn Sie zwei Batches zusammenführen und nach Name sortieren, erscheinen die beiden John-Smith-Zeilen nebeneinander, und die Person, die die Tabelle prüft, übersieht möglicherweise, dass sie unterschiedliche NI-Nummern haben. Wenn Sie die NI-Nummer als erste Spalte in Ihrer Ausgabe platzieren – vor dem Mitarbeiternamen – wird sie zum visuellen Sortierschlüssel und verhindert namensbedingte Verwechslungen.
Was tun, wenn eine P60 die PAYE-Referenz nicht klar anzeigt?
Das HMRC verlangt, dass jede P60 die PAYE-Referenz des Arbeitgebers anzeigt – es handelt sich um ein Pflichtfeld gemäß RD1. Manche Lohnabrechnungssoftware druckt die Referenz jedoch in kleiner Schrift, versteckt im Abschnitt mit den Arbeitgeberdaten oder neben dem HMRC-Logo statt im Hauptteil des Zertifikats. Wenn das Layout eines bestimmten Anbieters die PAYE-Referenz regelmäßig unkenntlich macht, können Sie eine Spalte mit festen Werten hinzufügen – setzen Sie die PAYE-Referenz für diesen Batch manuell, anstatt auf KI-Extraktion zu vertrauen. Da die PAYE-Referenz für jede P60 in einem Batch mit einem Arbeitgeber identisch ist, deckt eine manuell gesetzte Spalte den gesamten Batch ab. Die Spalte "Dateiname" in der Ausgabe liefert weiterhin die Herkunft pro Zeile, auch wenn eine Spalte batchweise statt einzeln extrahiert wird.
Die P60-Frist am 31. Mai verschwindet nicht — und ebenso wenig die Kluft zwischen dem, was die Gehaltsabrechnungssoftware erzeugt, und dem, was der Abgleich der Gehaltsabrechnung erfordert. Die fünf Stunden zwischen „P60s sind ausgestellt" und „die Tabelle gleicht mit FPS ab" sind ein strukturelles Problem, das Tastaturgeschwindigkeit nicht löst. Es ist ein Problem des Spaltendesigns. Definieren Sie Ihre Spalten einmal. Laden Sie den Batch hoch. Lassen Sie die Tabelle sich selbst befüllen.
Testen Sie es mit Ihren P60s