P60-Frist 31. Mai
Was Payroll-Teams vor dem Stichtag prüfen müssen
Die P60-Papierkrise beginnt nicht am 28. Mai. Sie beginnt am 6. April — dem Tag, an dem das Steuerjahr endet und die achtwöchige Uhr bis zur gesetzlichen Frist zu ticken beginnt. Doch der eigentliche Engpass ist nicht die Zeit, die die Payroll-Software braucht, um 150 Bescheinigungen aus einem sauberen Datensatz zu generieren. Es ist die Prüfung der Mitarbeiterliste, der NINO-Verifizierungsdurchlauf, der FPS-Abgleich und die Triage von Sonderfällen — Austritte am 4. April vs. 8. April, quartalsweise bezahlte Direktoren, Mitarbeiter mit zwei NI-Kategoriebuchstaben —, die hätte erledigt werden müssen, bevor jemand auf „Generieren" geklickt hat. In Unternehmen, in denen diese Prüfung bis Mitte Mai aufgeschoben wird, werden die letzten zwei Wochen des Monats zum Sprint aus Korrekturen, doppelten Neuausstellungen und nächtlichem Querverweisen — was ein einziger Morgen Verifizierungsarbeit im April verhindert hätte.
Die wichtigsten Erkenntnisse
- Der 31. Mai ist nicht Ihre echte Frist — es ist das Datum, bis zu dem jede Bescheinigung der Prüfung durch den Mitarbeiter standhalten muss, denn eine falsche, auf einer P60 gedruckte NINO schreibt den Fehler in der Steuerakte dieser Person fest, bis eine Ersatzbescheinigung neu ausgestellt wird.
- Ihr Payroll-Register vom 6. April ist nicht die P60-Verteilerliste — ein Austritt am 4. April erhält keine Bescheinigung, während ein Austritt am 8. April eine benötigt, und die Payroll-Software kann diese Unterscheidung ohne manuellen Prüfdurchlauf nicht treffen.
- Ein Nachmittag mit einer NINO-Formatprüfung über die Mitarbeiterliste in Woche 2 des April erfasst jede fehlerhafte National Insurance Number, bevor sie auf eine Bescheinigung gedruckt wird und einen Sommer voller doppelter Neuausstellungen auslöst.
Die Deadline-Uhr: Was das Gesetz verlangt und warum acht Wochen nicht so lang sind, wie es aussieht
Die Pflicht ist eindeutig und lässt sich nicht dehnen. Nach Regulation 67 der Income Tax (Pay As You Earn) Regulations 2003 (SI 2003/2682) muss jeder Arbeitgeber jedem Arbeitnehmer, der am 5. April im Lohnsystem geführt wurde, spätestens bis zum 31. Mai eine Bescheinigung — das Formular P60 — aushändigen. Die Bescheinigung muss den vollständigen Satz der gesetzlich vorgeschriebenen Felder enthalten, die in der jährlichen RD1-Spezifikation für Ersatz-P60-Formulare von HMRC festgelegt sind, einschließlich der Lohn- und Steuerbeträge, aufgeteilt nach „this employment" und „total for year", der National Insurance Contributions nach Kategoriebuchstabe und Verdienststufe sowie aller erhaltenen gesetzlichen Zahlungen.
Die Deadline lautet nicht „versuchen Sie, es bis Ende Mai zu schaffen". Sie lautet „vor dem 1. Juni". Ein am 1. Juni ausgestellter P60 ist zu spät. Die praktische Folge für den Arbeitgeber ist keine feste Strafe — HMRC erhebt bei einem verspäteten P60 keine automatische Geldbuße wie bei einer verspäteten PAYE-Zahlung —, aber sie löst eine Kette von Folgeproblemen aus. Arbeitnehmer, die ihren P60 nicht erhalten, können eine Self Assessment Steuererklärung nicht mit korrekten Zahlen ausfüllen. Arbeitnehmer, die eine Hypothek oder einkommensabhängige Leistungen beantragen, erleben, dass ihr Antrag ins Stocken gerät. Die kumulierten Kosten für das Beantworten von Nachfass-E-Mails von 150 Arbeitnehmern und das Neuausstellen von Bescheinigungen im gesamten Juni machen jede Zeit zunichte, die das Payroll-Team durch das Aufschieben der Arbeit eingespart zu haben glaubte.
Acht Wochen — vom 6. April bis zum 31. Mai — klingen großzügig. Sind sie nicht. Die ersten zwei Wochen werden von der letzten FPS-Abgabefrist am 19. April und den damit verbundenen Lohnabschlussverfahren beansprucht. Die letzten zwei Wochen werden vom Verteilungsaufwand und den Rückfragen der Arbeitnehmer beansprucht. Damit bleiben etwa vier Arbeitswochen Ende April und Anfang Mai für die eigentliche Prüf- und Verifizierungsarbeit. Die folgende Checkliste ist auf dieses Vier-Wochen-Fenster ausgerichtet — und jeder Punkt darauf ist etwas, das, wenn er übersprungen wird, im Juni als Korrekturanforderung auftauchen wird.
Wen Sie prüfen müssen, nicht nur für wen Sie erstellen müssen: Ein Arbeitnehmer, der am 5. April im Lohnsystem geführt wurde, erhält einen P60 — einschließlich jemandes, der am 1. April angefangen hat, eines quartalsweise bezahlten Directors und eines Austritts am 8. April. Ein Arbeitnehmer, der am 4. April ausgeschieden ist, erhält einen P45, keinen P60 — und die Ausstellung eines P60 an einen Ausgeschiedenen sorgt für Verwirrung bei HMRC und beim neuen Arbeitgeber des Arbeitnehmers. Die Liste der Arbeitnehmer in Ihrer Payroll-Software am 6. April ist nicht automatisch die korrekte P60-Verteilerliste — sie braucht einen Prüfdurchlauf.
Wer erhält eine P60 — und wer nicht: Die Prüfung der Mitarbeiterliste
Der gesetzliche Test ist binär: War die Person am 5. April in Ihrer Lohnabrechnung? Doch ein Lohnregister vom 6. April enthält Personen, die nicht auf der P60-Liste stehen sollten, und es fehlen Personen, deren Status einer zweiten Prüfung bedarf. Die Prüfung durchzuführen bedeutet, das Mitarbeiterverzeichnis durchzugehen und jeden Eintrag mit einer P60-Entscheidung und den sie stützenden Belegen zu versehen.
| Mitarbeiterszenario | P60 fällig? | Warum |
|---|---|---|
| Das ganze Jahr durchgehend beschäftigt, am 5. April noch in der Lohnabrechnung | Ja | Eindeutige gesetzliche Anspruchsberechtigung |
| Beschäftigung am 4. April beendet | Nein — nur P45 | Am 5. April nicht in der Lohnabrechnung. Die bei Austritt ausgestellte P45 deckt den Zeitraum bis zum Austrittsdatum ab |
| Beschäftigung am 8. April beendet | Ja | War am 5. April in der Lohnabrechnung. Die P60 deckt das volle Jahr ab; für den April-Teilzeitraum wird zusätzlich eine P45 ausgestellt |
| Am 1. April begonnen, am 5. April noch beschäftigt | Ja | Selbst ein einziger Tag in der Lohnabrechnung zum 5. April löst die P60-Pflicht aus |
| Direktor mit vierteljährlicher Zahlung, letzte Zahlung im März, am 5. April noch Direktor | Ja | Das Beschäftigungsverhältnis besteht am 5. April unabhängig von der Zahlungshäufigkeit |
| Mitarbeiter in verlängertem unbezahltem Urlaub, am 5. April vertraglich noch beschäftigt | Ja | Beschäftigung nicht beendet; die P60 kann für einen Teil des Jahres Nullbezüge ausweisen |
| CIS-Subunternehmer, brutto mit Abzügen bezahlt | Nein | CIS-Abzüge werden separat über CIS-Meldungen gemeldet, nicht über PAYE. Subunternehmer erhalten CIS-Abrechnungen, keine P60s |
| Wieder eingestellter Mitarbeiter — Austritt im September, Wiedereinstellung im März, am 5. April in der Lohnabrechnung | Ja | Die P60 deckt nur den Zeitraum vom Wiedereinstellungsdatum bis zum Jahresende ab. Der ursprüngliche Beschäftigungszeitraum wurde durch die beim Austritt im September ausgestellte P45 abgedeckt |
| Rentner, der über die Lohnabrechnung eine Betriebsrente erhält | Ja | Die Rente gilt für PAYE-Zwecke als Beschäftigungseinkommen; die P60 wird vom Verwalter des Rentensystems ausgestellt |
Die häufigste Fehlerquelle bei P60-Listen ist der Austretende, der in der ersten Aprilwoche ausgeschieden ist. Die Lohnsoftware zeigt ihn über den März-Lohnzeitraum als aktiv an — sein April-Austrittsdatum steht im System als zukünftige Änderung, die vor dem P60-Erstellungslauf möglicherweise nicht verarbeitet wurde. Wenn das Team P60s erstellt, indem es „alle Mitarbeiter" auswählt, ohne zuvor eine Prüfung der Austrittsdaten durchzuführen, erhalten Austretende vom 6.–8. April P60s, die sie nicht benötigen, zusätzlich zu den bereits erhaltenen P45s. Die Korrektur erfordert die Ausstellung einer berichtigten, mit „Duplikat" gekennzeichneten P60 und einer manuellen Mitteilung an den Mitarbeiter — vermeidbar mit einem 10-minütigen Datumsbereichsfilter vor der Erstellung.
Prüfung von NI-Nummern, PAYE-Referenzen und Mitarbeiterdaten vor der Generierung
Sobald ein P60 Ihr Büro mit einer falschen National Insurance Number verlässt, ist der Fehler im Steuerdatensatz des Mitarbeiters festgeschrieben, bis eine Korrektur ausgestellt wird — und der Korrekturprozess ist kein einfaches „Neuausdruck mit der richtigen Nummer“. Im Rahmen von RTI ist die NI-Nummer der Primärschlüssel, der jede FPS-Übermittlung mit dem HMRC-Konto der Person verknüpft. Ein P60 mit einer falschen NINO erzeugt eine Abweichung, die die HMRC-Systeme möglicherweise erst Monate später erkennen, wenn der Mitarbeiter eine Self Assessment-Erklärung einreicht und die Zahlen in der Erklärung nicht mit den vom Arbeitgeber gemeldeten Daten übereinstimmen.
Der Prüfdurchlauf vor der Generierung kontrolliert drei Datenkategorien — und zwei davon können nicht allein durch die Payroll-Software erfasst werden, da die Software davon ausgeht, dass ihre eigenen Datensätze korrekt sind.
NINO-Format und Zuordnung
Eine gültige NINO besteht aus neun Zeichen: zwei Buchstaben, sechs Ziffern, ein Suffixbuchstabe (A, B, C oder D). Häufige Fehler sind eine vertauschte Ziffer (QQ 12 34 56 C wird zu QQ 12 43 56 C), ein bei einer Datenmigration verlorener Suffixbuchstabe und eine temporäre Referenznummer (TN-Präfix gefolgt von einem Datum), die nie aktualisiert wurde, als die dauerhafte NINO einging. Führen Sie eine Formatprüfung für jede NINO in der Mitarbeiterliste durch — wenn Ihre Payroll-Software einen Massenexport bietet, kennzeichnet eine einzige Excel-Formel nicht konforme Einträge: =AND(LEN(A2)=9,ISNUMBER(VALUE(MID(A2,3,6))),OR(RIGHT(A2,1)={"A","B","C","D"})). Mitarbeiter, deren NINO mit TN beginnt oder leer ist, müssen vor der P60-Generierung nachverfolgt werden.
Integrität der PAYE-Referenz
Die Arbeitgeber-PAYE-Referenz erscheint auf jedem P60 und folgt dem Format drei Ziffern, Schrägstrich, bis zu zehn alphanumerische Zeichen (z. B. 123/AB45678). Das dreistellige Präfix ist die dem Arbeitgeberschema zugewiesene HMRC-Finanzamtnummer. Wenn Ihre Organisation mehrere PAYE-Schemata betreibt — eine übliche Konstellation für Gruppen mit Tochtergesellschaften oder separaten Payrolls für verschiedene Standorte — bestätigen Sie, dass jeder Mitarbeiter dem richtigen Schema zugeordnet ist, bevor Sie P60s generieren. Ein Mitarbeiter unter dem PAYE-Schema 123/AB45678, der in den P60-Batch für das Schema 456/CD12345 aufgenommen wird, erzeugt eine Bescheinigung, die zu keinem HMRC-Datensatz passt.
Aktualität von Mitarbeitername und Adresse
Eine Namensänderung, die im HR-System aktualisiert, aber nicht mit der Payroll synchronisiert wurde — eine häufige Lücke in Unternehmen, in denen HR und Payroll separate Plattformen sind — erzeugt ein P60 mit dem früheren Namen des Mitarbeiters. Während HMRC primär anhand der NINO abgleicht, sorgt die Namensabweichung für Verwirrung beim Mitarbeiter und untergräbt den Nutzen der Bescheinigung als Einkommensnachweis gegenüber Dritten (Hypothekengeber, Vermietungsagenturen). Gleichen Sie den Mitarbeiternamen in der Payroll mit dem HR-System ab oder bestätigen Sie ihn direkt mit den Mitarbeitern während der Kommunikation zum April-Payroll-Abschluss. Adressen sind für den HMRC-Abgleich weniger kritisch, spielen aber für die Verteilung von Papier-P60s eine Rolle.
Keine dieser Prüfungen erfordert Zugriff auf die Systeme von HMRC. Es handelt sich um interne Datenintegritätsprüfungen, deren Durchführung einen Nachmittag dauert und die Fehler aufdecken, die – einmal auf einer P60 gedruckt und einem Mitarbeiter ausgehändigt – zu einem sechswöchigen Korrekturprozess mit doppelten Bescheinigungen und Erläuterungsschreiben werden.
Abgleich der P60-Werte mit den letzten FPS-Übermittlungen
Die auf einer P60 gedruckten Werte stammen nicht aus einer separaten Jahresendberechnung. Sie sind eine Aggregation derselben Daten, die HMRC über jede während des Steuerjahres übermittelte Full Payment Submission (FPS) gemeldet wurden. Im Rahmen des Real Time Information (RTI) – seit April 2013 verpflichtend – erzeugt jeder Payroll-Lauf eine FPS, die Lohn, Steuer, National Insurance und gesetzliche Zahlungen jedes Mitarbeiters für diesen Zeitraum meldet. Die letzte FPS des Steuerjahres, gekennzeichnet mit einem Jahresend-Indikator, teilt HMRC mit, dass keine weiteren Übermittlungen folgen. Die P60 ist die mitarbeiterbezogene Zusammenfassung dessen, was diese zwölf (oder zweiundfünfzig) FPS-Übermittlungen gemeldet haben.
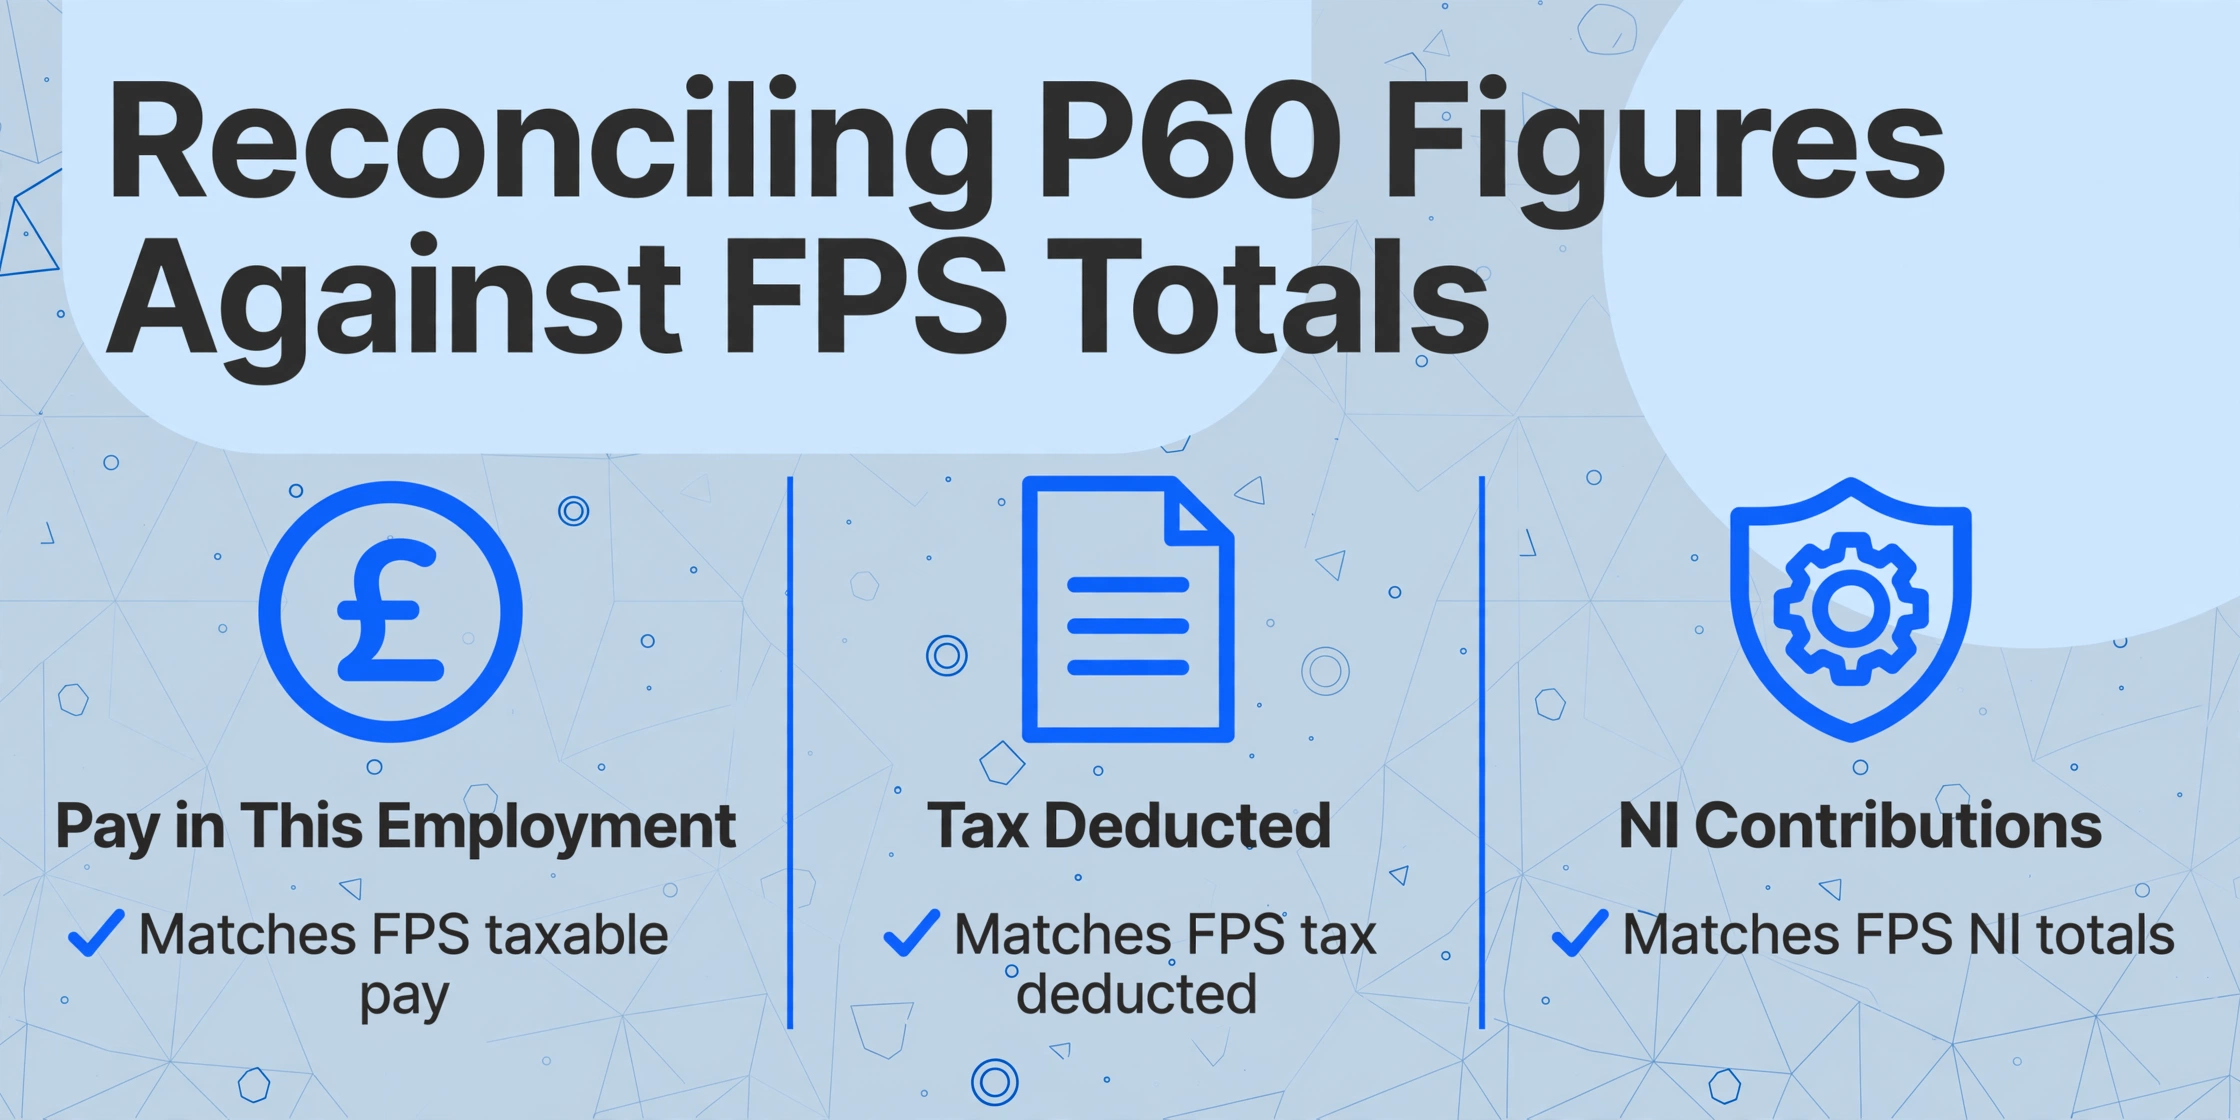
Der Abgleich des P60-Entwurfs mit den FPS-Summen ist daher kein „Nice-to-have"-Verifizierungsschritt. Er ist die einzige Möglichkeit, Abweichungen zu erkennen, bevor die Bescheinigung den Mitarbeiter erreicht. Die drei Werte, die die meisten Abgleichsabweichungen verursachen – und bei denen eine Diskrepanz zwischen der P60 und dem HMRC-Datensatz des Mitarbeiters eine formelle Prüfung auslöst – sind:
| Wert | Quelle in den FPS-Daten | Häufigste Ursache für Abgleichsfehler | Lösung |
|---|---|---|---|
| Pay in This Employment | Aggregation aller FPS-Felder „taxable pay" für das Steuerjahr, nur dieser Arbeitgeber | Unterjährige Korrektur, die über eine zusätzliche FPS übermittelt wurde, die in der Payroll angewendet, aber im P60-Erstellungsmodul nicht berücksichtigt wurde | Erzwingen einer P60-Neuerstellung aus den angepassten Payroll-Daten oder Ausstellen einer manuell korrigierten P60 |
| Tax Deducted | Aggregation aller FPS-Felder „tax deducted" | Eine Steuercode-Änderung, die nach dem Dezember-Payroll-Lauf angewendet und von der Payroll rückdatiert wurde, ohne dass die entsprechende FPS neu übermittelt wurde; die P60 zeigt den korrigierten kumulativen Wert, HMRC hält den unkorrigierten | Übermitteln einer zusätzlichen FPS für den betroffenen Zeitraum, dann P60 neu erstellen |
| NI Category Letter | Pro Zeitraum in jeder FPS gemeldet | Mitarbeiter erreichte unterjährig das State Pension Age – NI-Buchstabe wechselte von A zu C. Die P60 zeigt beide Buchstaben in separaten Zeilen, aber die FPS hat möglicherweise nur den letzten Buchstaben erfasst, wenn die Änderung spät angewendet wurde | NI-Tabellenbuchstaben anhand des Geburtsdatums des Mitarbeiters prüfen. Wenn die unterjährige Änderung in der Payroll versäumt wurde, ist ein Earlier Year Update (EYU) – heute eine zusätzliche FPS – erforderlich |
Die praktische Methode: Exportieren Sie die P60-Entwurfsdaten in eine Tabellenkalkulation, entnehmen Sie die Year-to-Date-Summen aus der finalen FPS-Datei oder dem Bericht der Payroll-Software und führen Sie eine Abweichungsprüfung auf Spaltenebene durch. Jede Zeile, in der die Lohn- oder Steuerabweichungen die Rundungstoleranz (einige Pence) überschreiten, rechtfertigt eine Untersuchung. Für Payroll-Teams, die dies manuell erledigen – P60-Werte aus gedruckten Bescheinigungen in eine Abstimmungstabelle übertragen –, wird die Prüfung selbst zum Zeitengpass. Ein mittelgroßes Unternehmen mit 150 Mitarbeitern und ohne automatisierte Datenextraktion aus P60-PDFs nach Excel verbringt die Abstimmungsphase damit, Zahlen neu einzutippen, statt Abweichungen zu analysieren. Lesen Sie unseren Leitfaden zur Extraktion britischer P60-Daten nach Excel für die Payroll-Abstimmung für den Workflow Spalte für Spalte, der den Transkriptionsschritt in eine strukturierte Datenpipeline verwandelt. Für Payroll-Büros und Unternehmen mit mehreren Arbeitgebern, die dieselbe Prüfung gleichzeitig über mehrere Kunden-Payrolls durchführen, deckt unsere Batch-Audit-Methodik den parallelisierten Abstimmungsworkflow ab, der Dutzende PAYE-Schemes in einem einzigen Verarbeitungsvorgang bewältigt.
P60s aus mehreren Quellen: Wenn Mitarbeiter Bescheinigungen von mehr als einem Arbeitgeber haben
Ein Mitarbeiter, der im Steuerjahr zwei gleichzeitige Jobs hatte – häufig in Gastgewerbe, Einzelhandel und Bildung –, erhält von jedem Arbeitgeber eine separate P60. Die Bescheinigungen sind unabhängig: Jede deckt nur den Lohn und die Steuer für dieses spezifische Beschäftigungsverhältnis ab. Der Mitarbeiter, nicht der Arbeitgeber, ist dafür verantwortlich, die Zahlen bei der Ausfüllung einer Self Assessment-Erklärung oder beim Nachweis des Gesamteinkommens zusammenzuführen.
Für den Arbeitgeber ergeben sich aus dieser Tatsache zwei operative Überlegungen während des P60-Vorbereitungsfensters. Erstens muss der Wert für die frühere Beschäftigung des Mitarbeiters auf der P60 – „pay in previous employments" – die korrekte kumulative Position zum Zeitpunkt des Eintritts des Mitarbeiters widerspiegeln. Wenn der Mitarbeiter unterjährig angefangen hat und das Payroll-Team beim Onboarding einen falschen P45-Wert eingegeben hat, sind die Spalten „total pay for year" und „total tax for year" der P60 – die frühere und aktuelle Beschäftigungen summieren – falsch. Die Spalte „pay in this employment" der P60 bleibt korrekt, aber der Mitarbeiter wird die Jahresgesamtwerte bei der Abgabe seiner Steuererklärung verwenden, und eine Diskrepanz zwischen dem P60-Gesamtwert und HMRCs Aufzeichnung der kombinierten Einkünfte führt zu einer Nachfrage.
Zweitens: Wenn Ihr Unternehmen unterjährig ein anderes Unternehmen übernimmt und dessen Mitarbeiter im Rahmen von TUPE – den Transfer of Undertakings (Protection of Employment)-Vorschriften – übernimmt, sollten diese Mitarbeiter eine einzige P60 erhalten, die das gesamte Steuerjahr beim neuen Arbeitgeber abdeckt, nicht zwei separate P60s von den alten und neuen Rechtsträgern. Der neue Arbeitgeber übernimmt die PAYE-Verpflichtungen für das gesamte Jahr. Wenn die Payroll-Software nicht so konfiguriert ist, dass die Year-to-Date-Werte der übernommenen Mitarbeiter vor der P60-Erstellung in das neue PAYE-Scheme zusammengeführt werden, zeigen die Bescheinigungen nur den Lohn nach der Übernahme – und den Mitarbeitern fehlen mehrere Monate an Einkünften auf ihrer P60.
Wechsel zwischen Umbrella Companies: Ein Mitarbeiter, der unterjährig von einer Umbrella Company zu einer anderen gewechselt ist – häufig im Contracting-Sektor –, hat zwei separate P60s von zwei verschiedenen Arbeitgebern. Das ist korrekt. Anders als im TUPE-Szenario hat sich der Arbeitgeber nicht durch Rechtsübergang geändert; der Mitarbeiter hat ein Beschäftigungsverhältnis beendet und ein neues begonnen. Beide Umbrella Companies müssen P60s für ihre jeweiligen Beschäftigungszeiträume ausstellen.
Der 4-Wochen-Vorbereitungszeitplan: vom 6. April bis zum 2. Mai
Dieser Zeitplan geht von einer mittelgroßen Lohnbuchhaltung aus – 50 bis 500 Mitarbeiter – die auf Sage, Xero, BrightPay, IRIS, QuickBooks oder einer vergleichbaren Plattform läuft. Er verlagert die Prüfarbeit in den April und reserviert den Mai für die Erstellung und den Versand. Das Ziel ist nicht, früh fertig zu werden und zu warten; es ist, mit genügend Spielraum fertig zu werden, damit eine Korrektur – eine falsche NINO, ein übersehener Austritt, eine falsch ausgerichtete FPS-Zahl – angegangen werden kann, ohne dass der Kalender das Kommando übernimmt.
Woche 1 (6.–12. April): Steuerjahr abschließen und Mitarbeiterliste fixieren
Ergebnisse: (1) Reichen Sie die finale FPS für das Steuerjahr 2025/26 — mit dem Jahresend-Kennzeichen — spätestens bis zum 19. April ein. (2) Führen Sie die letzte Lohnabrechnung des Steuerjahres durch und stellen Sie sicher, dass alle Korrekturen, rückdatierten Anpassungen und fehlenden Zahlungen vor dem Abschluss verarbeitet sind. (3) Exportieren Sie die vollständige Mitarbeiterliste aus der Lohnabrechnung mit Stand 5. April und fixieren Sie diese — dies ist Ihre P60-Kandidatenliste. (4) Kennzeichnen Sie jeden Eintrag: Austritt vor dem 5. April → P45 bereits ausgestellt, keine P60; Austritt nach dem 5. April → sowohl P45 als auch P60; aktiver Mitarbeiter → P60; Direktor → P60; Rentner → P60; CIS-Subunternehmer → keine P60. Die gekennzeichnete Liste wird zur Prüfungsgrundlage für Woche 2.
Woche 2 (13.–19. April): Mitarbeiterdaten prüfen und Summen abgleichen
Ergebnisse: (1) Führen Sie die NINO-Formatprüfung für jeden für P60 gekennzeichneten Mitarbeiter durch. Markieren Sie leere, mit TN beginnende und nicht konforme NINOs zur Nachverfolgung. (2) Prüfen Sie die PAYE-Referenz des Arbeitgebers pro Mitarbeiter — insbesondere in Organisationen mit mehreren Schemes. (3) Rufen Sie die FPS-Jahreswerte für Lohn, Steuer und NI ab und vergleichen Sie sie mit den P60-Entwurfswerten. Markieren Sie Zeilen, bei denen die Abweichung über Rundungen im Pence-Bereich hinausgeht. (4) Bestätigen Sie bei Mitarbeitern, deren NI-Kategoriebuchstabe sich im Laufe des Jahres geändert hat — am häufigsten A → C bei Erreichen des Rentenalters —, dass der P60-Entwurf zwei separate NI-Zeilen mit korrekten Aufteilungen der Einkommensbänder zeigt. (5) Identifizieren Sie Mitarbeiter mit mehreren gleichzeitigen Beschäftigungen und bestätigen Sie, welcher Arbeitgeber für die Ausstellung welcher P60 verantwortlich ist.
Woche 3 (20.–26. April): Bescheinigungen erstellen und bereitstellen
Ergebnisse: (1) Erstellen Sie P60s aus der Lohnsoftware anhand der geprüften Mitarbeiterliste — nicht anhand des rohen Lohnregisters. (2) Prüfen Sie stichprobenartig 10 % der erstellten Bescheinigungen gegen die letzte Lohnabrechnung des Mitarbeiters für das Jahr. Die Jahreswerte der Lohnabrechnung sollten exakt mit den P60-Werten für „pay in this employment" und „tax deducted" übereinstimmen. (3) Wenn das Unternehmen P60s elektronisch über ein Lohnportal ausstellt (seit April 2023 ohne Zustimmung des Mitarbeiters zulässig), bestätigen Sie, dass jeder gekennzeichnete Mitarbeiter Zugang zum Portal hat und kein Konto inaktiv oder gesperrt ist. (4) Bestätigen Sie bei Mitarbeitern, die P60s in Papierform erhalten, die aktuellen Postanschriften — die hinterlegte Adresse von April 2025 kann zwölf Monate veraltet sein. (5) Erstellen Sie als Duplikat gekennzeichnete Bescheinigungen für Mitarbeiter, die eine Neuausstellung aus einem früheren Jahr anfordern.
Woche 4 (27. April–2. Mai): Verteilen und dokumentieren
Ergebnisse: (1) Verteilen Sie alle P60s – elektronisch oder in Papierform – bis Ende dieser Woche. Die verbleibenden Wochen im Mai sind Puffer für Korrekturen und Mitarbeiterfragen, nicht für die erstmalige Verteilung. (2) Senden Sie eine unternehmensweite E-Mail, in der Sie bestätigen, dass die P60s ausgestellt wurden, wo Mitarbeiter darauf zugreifen können und an wen sie sich bei Fragen wenden können. (3) Protokollieren Sie die Verteilung: eine einfache Tabelle mit Mitarbeitername, Ausstellungsdatum, Methode (Portal/E-Mail/Papier) und etwaigen Anmerkungen (Duplikat, korrigiert). Dieses Protokoll ist der Nachweis der Compliance, falls ein Mitarbeiter später behauptet, sein Zertifikat nie erhalten zu haben. (4) Legen Sie das P60-Verteilungsprotokoll ab und bewahren Sie es zusammen mit den Lohnunterlagen auf – die gesetzliche Aufbewahrungsfrist für PAYE-Unterlagen beträgt drei Jahre ab Ende des Steuerjahres.
Dieser Zeitplan verlagert die Prüfarbeit nach vorn, weil der Erstellungsschritt selbst – ein Klick auf eine Schaltfläche in der Lohnsoftware – Minuten dauert. Die vier Wochen Prüfung vor diesem Klick entscheiden darüber, ob die P60s, die am Ende herauskommen, gleich beim ersten Mal stimmen oder einen Sommer voller Korrekturen erfordern.
Was nach dem 31. Mai kommt: P11Ds, Korrekturen und die nächste Frist
Die Ausstellung der P60s schließt ein Kapitel des Lohnjahresabschlusses ab, aber nicht das ganze Buch. Bis zum 6. Juli – etwa fünf Wochen nach der P60-Frist – müssen Arbeitgeber die Formulare P11D und P11D(b) bei HMRC einreichen, in denen alle Sachleistungen und Auslagen gemeldet werden, die während des Steuerjahres nicht über die Lohnabrechnung abgewickelt wurden. Die Class-1A-National-Insurance auf diese Sachleistungen ist bis zum 19. Juli (per Post) oder 22. Juli (elektronisch) zu zahlen. Das Ausstellungsfenster für P60s und das Vorbereitungsfenster für P11Ds überschneiden sich: Während das Lohnbuchhaltungsteam im Mai die P60s verteilt, sammelt es gleichzeitig Kilometerdaten für Firmenwagen, Beiträge zur privaten Krankenversicherung und Salden zinsfreier Darlehen für die Sachleistungsmeldung im Juli.
Bei jeder P60, die mit einem Fehler ausgestellt wurde – eine falsche Zahl, ein übersehener Mitarbeiter, eine falsche NINO –, nimmt die Korrektur einen von drei Wegen, je nach Art und Zeitpunkt des Fehlers. Ein einfacher Schreibfehler (falsche NINO, falsch geschriebener Name) erfordert die Ausstellung einer korrigierten Bescheinigung mit der Kennzeichnung „duplicate" und den korrigierten Angaben. Ein Lohnbuchhaltungsfehler (falsche Lohnzahl, weil eine Korrektur-FPS nie eingereicht wurde) erfordert zunächst die Einreichung der Korrektur-FPS und dann die Neuerstellung der P60 aus den korrigierten Daten. Ein Fehler, der entdeckt wird, nachdem der Mitarbeiter seine Self-Assessment-Erklärung bereits eingereicht hat, erfordert Abstimmung: Der Arbeitgeber stellt die korrigierte P60 aus, der Mitarbeiter berichtigt seine Erklärung, und HMRC gleicht die korrigierten FPS-Daten ab.
Anfragen für Duplikate von P60s sind ein vorhersehbares Volumen im Mai und Juni: Mitarbeiter verlieren P60s, brauchen sie für Hypothekenanträge oder stellen fest, dass sie die Bescheinigung eines früheren Arbeitgebers verlegt haben. Arbeitgeber müssen auf Anfrage einen Ersatz – mit der Kennzeichnung „duplicate" – bereitstellen, und viele Lohnbuchhaltungsteams unterschätzen das Verwaltungsvolumen, das dies in den vier Wochen nach der Frist vom 31. Mai erzeugt. Die Bearbeitung von Duplikatanfragen in den Workflow nach der Frist zu integrieren, statt jede Anfrage als Ad-hoc-Unterbrechung zu behandeln, ist es, was einen sauberen Juni von einem zerrissenen unterscheidet.
FAQ
Was passiert, wenn ich die P60-Frist vom 31. Mai verpasse?
HMRC verhängt bei verspäteten P60s keine automatischen Strafen wie bei verspäteten PAYE-Zahlungen. Mitarbeiter, die ihren P60 nicht erhalten, können sich jedoch an HMRC wenden, die dann den Arbeitgeber kontaktieren und zur Einhaltung auffordern kann. Die praktischen Folgen sind unmittelbarer: Mitarbeiter können ihre Self Assessment-Steuererklärungen nicht einreichen, Hypothekenanträge stocken und es folgt eine Welle von Nachfass-E-Mails. Stellen Sie den P60 so schnell wie möglich nach Entdeckung der Verzögerung aus und dokumentieren Sie, warum er verspätet war und wann er schließlich ausgestellt wurde. Wiederholtes Versäumnis, P60s auszustellen – wenn HMRC ein Muster über mehrere Jahre erkennt – kann zu einer Compliance-Prüfung führen.
Kann ich P60s elektronisch statt auf Papier ausstellen?
Ja. Seit April 2023 können Arbeitgeber P60s in elektronischer Form bereitstellen – etwa als PDF über ein Payroll-Portal oder als E-Mail-Anhang –, ohne zuvor die ausdrückliche Zustimmung des Mitarbeiters einzuholen. Die frühere Anforderung, dass der Mitarbeiter dem elektronischen Empfang zustimmen muss, wurde gestrichen. Der elektronische P60 hat denselben rechtlichen Status wie eine Papierausfertigung und muss alle denselben gesetzlichen Felder enthalten. Der Arbeitgeber muss sicherstellen, dass der Mitarbeiter auf die elektronische Bescheinigung zugreifen, sie speichern und drucken kann.
Was ist, wenn ein ehemaliger Mitarbeiter, der vor dem 5. April ausgeschieden ist, einen P60 anfordert?
Mitarbeiter, die vor dem 5. April ausgeschieden sind, erhalten von diesem Beschäftigungsverhältnis keinen P60 – ihr P45, der beim Austritt ausgestellt wurde, dient als ihr Jahreskumulationsnachweis. Ein ehemaliger Mitarbeiter hat jedoch das Recht, seine Payroll-Daten anzufordern, und als gute Praxis kann ein Arbeitgeber eine Verdienstabrechnung für den Beschäftigungszeitraum ausstellen. Dies ist kein gesetzlicher P60 und sollte nicht als solcher bezeichnet werden – kennzeichnen Sie ihn als „Verdienstabrechnung für den Zeitraum [Startdatum] bis [Austrittsdatum]", um Verwechslungen mit HMRC-Unterlagen zu vermeiden.
Unser Unternehmen hat mehrere PAYE-Schemes. Stellen wir aus jedem einen separaten P60 aus?
Ja. Jedes PAYE-Scheme ist für HMRC-Zwecke ein separates Arbeitgeberunternehmen. Wenn ein Mitarbeiter in der Payroll von zwei Schemes erscheint – zum Beispiel, weil das Unternehmen separate Payrolls für verschiedene Geschäftsbereiche unter unterschiedlichen Scheme-Referenzen führt –, sollte er aus jedem Scheme einen separaten P60 erhalten. Dasselbe Prinzip gilt für eine Unternehmensgruppe: Jede Tochtergesellschaft mit eigenem PAYE-Scheme stellt ihren eigenen Mitarbeitern ihre eigenen P60s aus. Die Arbeitgeber-PAYE-Referenz auf jeder Bescheinigung gibt an, welches Scheme sie ausgestellt hat.
Erhalten CIS-Subunternehmer P60s?
Nein. Subunternehmer im Construction Industry Scheme (CIS) sind keine Arbeitnehmer und gehören nicht zur PAYE-Lohnabrechnung. Ihre Steuerabzüge werden über das separate CIS-Meldesystem abgewickelt — Auftraggeber ziehen 20 % (oder 30 % bei nicht registrierten Subunternehmern) von den Zahlungen ab und reichen monatlich CIS-Meldungen bei HMRC ein. Zum Jahresende erhalten Subunternehmer eine CIS-Abzugsaufstellung, keinen P60. Einen CIS-Subunternehmer in die P60-Liste aufzunehmen, ist ein häufiger Fehler bei der Lohnprüfung, da die Person im Lohnsystem zwar als Zahlungsempfänger, aber nicht als Arbeitnehmer erscheinen kann.
Was, wenn ein Mitarbeiter einen Papier-P60 von einem früheren Arbeitgeber bringt und ich ihn digitalisieren muss?
Wenn ein neuer Mitarbeiter einen Papier-P45 oder P60 von einem früheren Arbeitgeber vorlegt, der in die Lohnunterlagen übernommen werden muss, können die Daten mithilfe KI-basierter Dokumentenverarbeitung in ein strukturiertes Format extrahiert werden. Die relevanten Felder — Pay to Date, Tax to Date, NINO und die PAYE-Referenz des Arbeitgebers — können aus einem Foto oder Scan der Bescheinigung erfasst werden, ohne manuelle Übertragung. Siehe unseren ausführlichen Leitfaden zur P60-Datenextraktion für die spaltenweise Einrichtung.
Ich habe nach Ausstellung der P60s einen Lohnfehler entdeckt. Wie behebe ich ihn?
Der Korrekturweg hängt davon ab, wann der Fehler entstanden ist. Lag der Fehler in einer einzelnen während des Jahres übermittelten FPS — etwa ein falscher Lohnbetrag für einen einzelnen Zeitraum —, müssen Sie für dieses Steuerjahr eine zusätzliche FPS mit den korrigierten Jahreskumulativwerten übermitteln. Seit April 2021 akzeptiert HMRC zusätzliche FPS-Übermittlungen nur noch für Änderungen; der frühere Mechanismus Earlier Year Update (EYU) wird nicht mehr verwendet. Sobald die korrigierte FPS akzeptiert wurde, generieren Sie die betroffenen P60s aus den korrigierten Lohnunterlagen neu und stellen sie den betreffenden Mitarbeitern mit dem Vermerk „replacement" oder „corrected" aus. Dokumentieren Sie, welche Bescheinigungen korrigiert wurden und warum — diese Dokumentation ist unerlässlich, falls HMRC die Abweichung später hinterfragt.
Der Unterschied zwischen der Ausstellung von P60s am 28. Mai mit drei noch offenen Korrekturen und der Ausstellung am 2. Mai mit jeder Zahl gegen FPS-Summen geprüft, sind vier Wochen Prüfungsarbeit, die in den April vorgezogen werden. Der obige Vier-Wochen-Zeitplan ist die Struktur — der Extraktionsschritt, der daraus einen manuellen Transkriptionsmarathon in eine Tabellenkalkulationsprüfung verwandelt, ist der Motor.
Starten Sie Ihre P60-DatenprüfungKeine Anmeldung zum Testen erforderlich. Sichere Verarbeitung mit automatischer Dateilöschung nach Ablauf des Aufbewahrungszeitraums.