La ruée de janvier sur les P45
Guide de survie pour la paie au Royaume-Uni
Décembre est le mois dont tout le monde parle. Les sondages rapides du CIPP le documentent, les blogs de paie se remplissent de modèles de listes de contrôle, et LinkedIn déborde de compassion pour le « cauchemar avant Noël ». Mais demandez à n'importe quel administrateur de paie britannique quand la charge de travail liée aux P45 atteint réellement son pic, et la réponse n'est pas décembre. C'est la deuxième semaine de janvier — après que le retard accumulé pendant les fêtes a été trié, après que la date de paie de début décembre a été traitée, et après que les démissions accumulées pendant Noël ont enfin atterri sur le bureau. 83 % des professionnels de la paie ont indiqué au CIPP que leur plus grand défi de décembre était la fenêtre de traitement plus courte — passant d'un mois normal à environ 15 jours ouvrables avant la fermeture pour les jours fériés. Ce calendrier compressé impose des compromis. L'une des choses qui est repoussée à janvier : la paperasse P45 de chaque employé dont le dernier jour se situe entre la mi-décembre et le nouvel an. Et janvier apporte son propre flot. Le 31 janvier est statistiquement le jour le plus courant pour les employés britanniques de remettre leur préavis — la réflexion d'après-Noël rencontre le premier jour de paie de l'année, et les résolutions « nouvelle année, nouveau travail » prennent vie. Une équipe de paie qui a terminé décembre épuisée entre en janvier face à deux files de P45 simultanées : celles qu'elle a retardées et celles qui viennent d'arriver.
La ruée de janvier sur les P45 : un guide de survie pour la paie au Royaume-UniDécouvrez comment gérer la ruée de janvier sur les P45 avec des conseils pratiques pour les équipes de paie britanniques, notamment sur l'extraction sans modèle et le traitement par lots en priorité.
Points clés à retenir
- Chaque P45 britannique comporte les mêmes cinq champs définis par HMRC — mais comme la mise en page a été laissée au marché des logiciels, Sage, BrightPay, Xero et Iris impriment chacun ces champs à des positions différentes, laissant le transfert d'employeur à employeur être une chaîne de saisie manuelle qui atteint son pic chaque janvier.
- L'OCR traditionnel et l'extraction basée sur des modèles nécessitent une règle d'analyse distincte pour chaque mise en page de P45 — maintenir des modèles pour chaque logiciel de paie et chaque mise à jour de version est un travail à temps plein qui coûte plus cher que la saisie manuelle qu'il était censé remplacer.
- Une méthode d'extraction qui lit « Tax Code at Leaving » en comprenant ce que signifie le libellé — et non où il se trouve sur la page — traite les trente P45 de janvier en un seul lot avec une seule définition de colonne, quel que soit le logiciel qui a produit chacun d'eux.
Le pic de janvier que personne n'a programmé
Le turnover des employés au Royaume-Uni atteint environ 34 % par an, selon l'analyse du CIPD de l'Annual Population Survey — environ 27,4 % des travailleurs changent d'employeur et 6,6 % quittent le marché du travail chaque année. Avec environ 33 millions de personnes sous PAYE, cela représente environ 9 millions de P45 générés chaque année rien que pour les changements d'emploi. Mais ce roulement n'est pas uniforme tout au long de l'année. Tout professionnel de la paie sait qu'il se concentre, et janvier en est le pic le plus dense.
Le timing n'est pas aléatoire. La plupart des employeurs britanniques imposent un préavis d'un mois, parfois trois mois pour les postes seniors. Une personne qui décide de partir pendant les fêtes de Noël — après la fête du bureau, après le versement de la prime, après deux semaines en famille qui ont clarifié ce qu'elle veut vraiment de sa vie professionnelle — remet sa démission la première semaine de janvier. Ce préavis court tout au long de janvier, et son dernier salaire ainsi que la date du P45 tombent fin janvier ou début février. Pendant ce temps, les nouveaux arrivants qui les remplacent apportent leurs P45 de leurs précédents employeurs — des documents produits par différents logiciels de paie, avec des mises en page et des positionnements de champs différents — et chacun de ces P45 doit être lu, retranscrit dans le système de paie du nouvel employeur, et vérifié avant la première paie. Une entreprise de construction avec 400 ouvriers sur site et un turnover annuel de 35 % traitera environ 140 P45 en un an, et un nombre disproportionné d'entre eux survient au premier trimestre. Un cabinet de paie gérant 30 clients PME avec un total de 450 employés fera face à une version condensée du même schéma, à travers plusieurs secteurs, plusieurs exportations de logiciels de paie, plusieurs formats de P45 — aucun d'entre eux n'étant standardisé.
Le volume seul n'est pas le problème ; les équipes paie gèrent le volume toute l'année. Ce qui rend janvier différent, c'est que ce volume entre en collision avec le rattrapage du mois de décembre, dont la fenêtre de traitement est compressée. Les données du CIPP montrent que le mois de décembre plus court oblige les services paie à avancer certaines tâches et à en reporter d'autres. « Le renouvellement des années de prestations en janvier ajoute également une charge de travail significative en décembre », a noté le CIPP dans son rapport de paie de décembre. Les renouvellements d'années de prestations, le traitement des P11D et les mises à jour des codes fiscaux s'ajoutent tous à la paie standard de janvier. La vague de départs avec P45 arrive au milieu d'un mois qui allait déjà être tendu — et elle arrive des deux côtés à la fois.
La dynamique centrale : Décembre compresse le calendrier de paie. Janvier augmente le volume de P45. Les deux effets se cumulent — la paperasse que décembre a repoussée rencontre les démissions que janvier a déclenchées, et les deux doivent être finalisées avant la première date de paie de l'année.
Le problème à double sens : départs et arrivées, même semaine
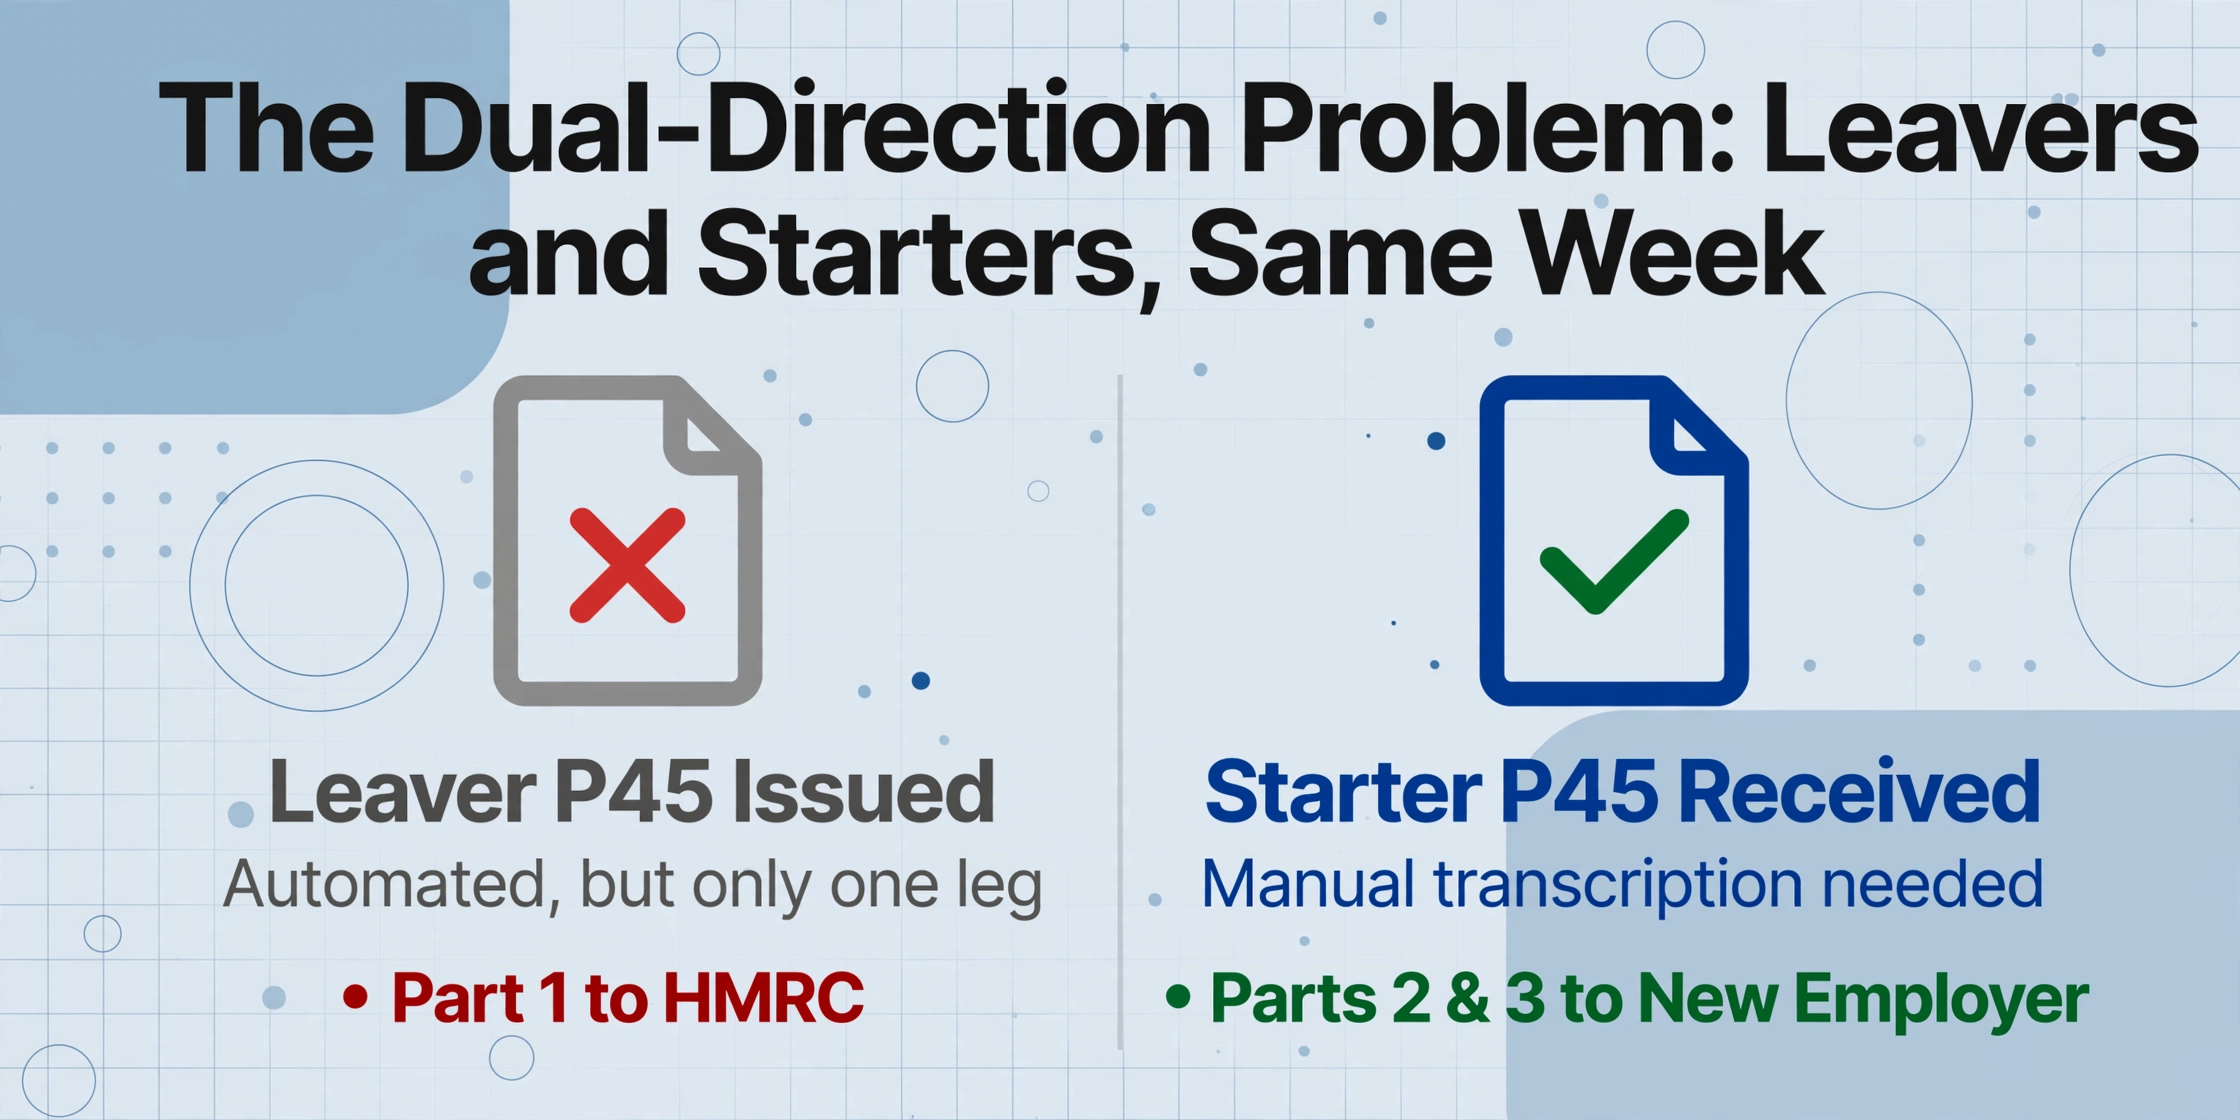
Le P45 est le seul document de paie qu'un employeur britannique produit et consomme dans le même flux de travail. Lorsqu'un employé quitte l'entreprise, l'employeur émet un P45 (officiellement « Details of employee leaving work ») conformément au règlement 36 du Income Tax (PAYE) Regulations 2003. Le logiciel génère le certificat en quatre parties — la partie 1 est envoyée à HMRC via RTI dans la dernière Full Payment Submission, tandis que les parties 1A, 2 et 3 sont remises à l'employé. Le côté émission est largement automatisé : Sage Payroll, BrightPay, Xero Payroll, Iris et Moorepay gèrent tous la génération du P45 comme fonction standard, calculant les cumuls depuis le début de l'année fiscale (6 avril) jusqu'à la date de départ, appliquant la bonne base de code d'imposition et remplissant le certificat.
Le côté réception est là où l'automatisation s'arrête. Lorsqu'un nouvel arrivant se présente avec un P45 de son précédent employeur — ou envoie par e-mail un PDF généré par un logiciel de paie entièrement différent — quelqu'un doit ouvrir ce document, localiser cinq champs et les saisir dans le système de paie du nouvel employeur. Ces cinq champs sont : la date de départ, le total des salaires versés à ce jour et le total des impôts à ce jour pour l'année fiscale en cours, le code d'imposition au moment du départ, le numéro de National Insurance et le statut de déduction du prêt étudiant. Si l'un d'entre eux est saisi de manière incorrecte, le premier bulletin de salaire du nouvel arrivant sera erroné — et la correction atterrit sur le bureau de l'équipe de paie, pas chez l'éditeur du logiciel. HMRC exige que les registres de paie soient conservés pendant au moins trois ans et avertit que des registres inadéquats peuvent entraîner une estimation d'impôt et une pénalité pouvant atteindre 3 000 £.
En janvier, le côté réception de cette équation se multiplie. Un administrateur de paie qui gère normalement deux ou trois P45 de nouveaux arrivants par semaine peut en recevoir quinze au cours de la deuxième semaine de janvier — les départs de décembre qui sont désormais les arrivées de janvier de quelqu'un d'autre. Chacun prend deux à trois minutes à transcrire et à vérifier. Au salaire médian d'administrateur de paie au Royaume-Uni d'environ 29 750 £ brut — ce qui se traduit par un coût employeur chargé d'environ 21 £ de l'heure une fois la Class 1 National Insurance de l'employeur à 15 % au-dessus du seuil secondaire de 5 000 £ et les cotisations de retraite à inscription automatique pris en compte — cela représente environ 70 pence de main-d'œuvre par P45. Le coût est suffisamment faible pour que personne ne le budgétise, ce qui explique précisément pourquoi la saisie des données P45 n'a jamais été correctement chiffrée dans la plupart des organisations. Mais à raison de quinze P45 par semaine sur un janvier qui s'étend sur quatre ou cinq périodes de paie, le temps presse sur une tâche qui ne dispose d'aucune couche d'automatisation entre le PDF à l'écran et l'enregistrement de paie dans le système.
Les cinq champs qui maintiennent les P45 en saisie manuelle
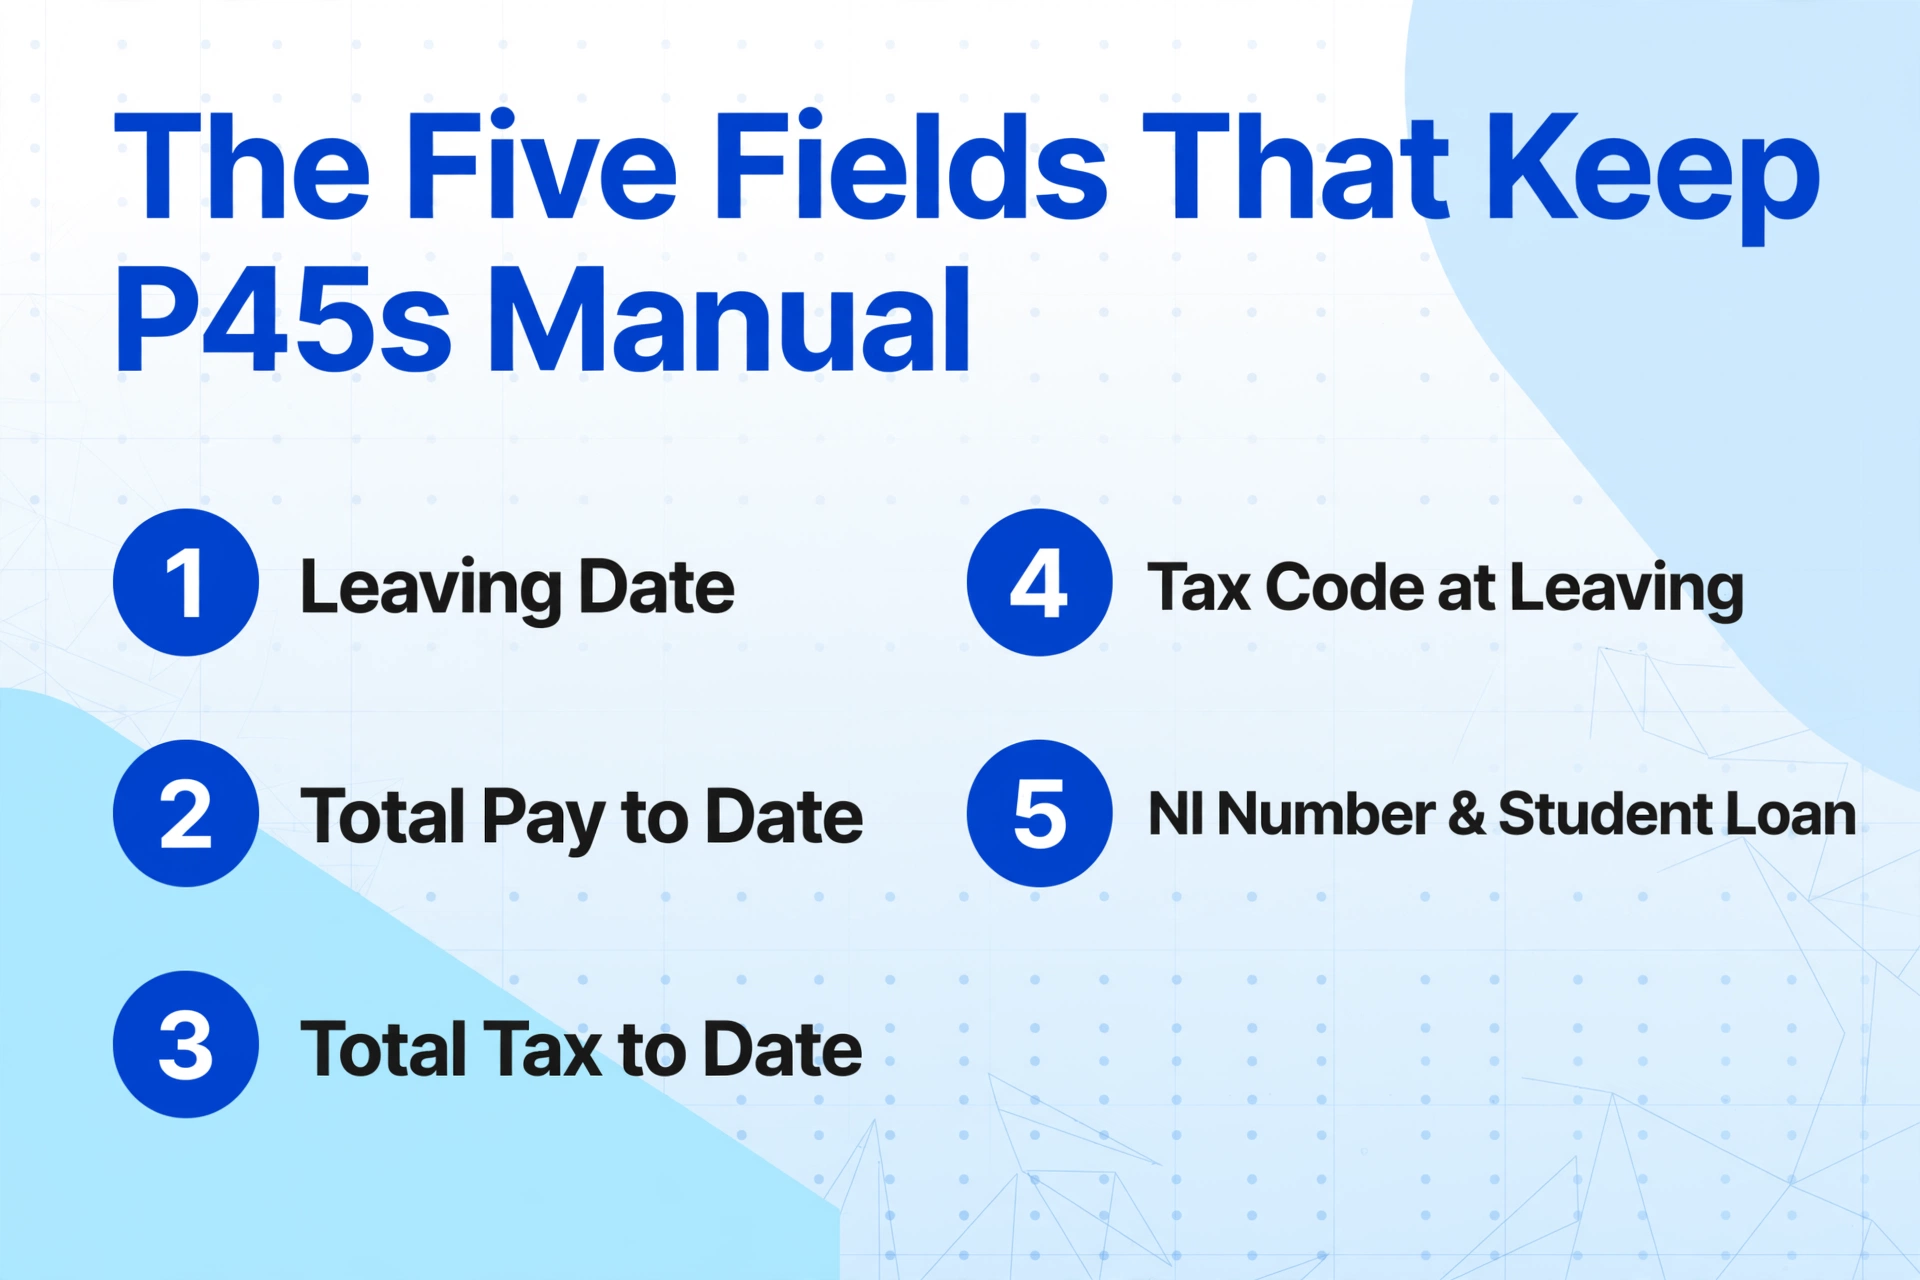
La RTI a numérisé la liaison employeur-HMRC du P45 en 2013. Tous les logiciels de paie transmettent désormais les données de départ directement à HMRC via la Full Payment Submission — la partie 1 du P45 est de fait redondante. Mais la RTI n'a rien fait pour la liaison employeur-employeur. Les parties 2 et 3, qui transmettent les mêmes données au nouvel employeur, restent des documents papier ou PDF conçus pour la lecture humaine. Elles n'ont jamais été conçues pour la lecture machine. Et comme HMRC spécifie quelles données un P45 doit contenir mais pas comment il doit être présenté, chaque éditeur de logiciel de paie conçoit son propre format de P45.
Un P45 généré par Sage 50 Payroll place le code d'imposition à une position différente de celui de BrightPay. Le PDF du P45 de Xero diffère de celui d'Iris. La présentation de Moorepay diffère de celle de FreeAgent. Les cinq champs essentiels — date de départ, salaire brut cumulé, impôt cumulé, code d'imposition, numéro NI — figurent sur chaque certificat, mais leurs coordonnées, tailles de police, libellés et proximité avec d'autres champs varient selon l'éditeur, chaque mise à jour, et parfois chaque préférence de modèle définie par l'employeur. Un centre de paie recevant des P45 de trente entreprises clientes différentes peut rencontrer trente présentations différentes — et le seul dénominateur commun garanti est qu'une personne doit trouver les champs et les saisir.
Cette variabilité de présentation explique pourquoi le traitement des P45 a résisté à l'automatisation alors que tout le reste de la paie est passé au logiciel. L'OCR traditionnel doit savoir où se trouve chaque champ sur la page — une approche basée sur la position qui échoue dès qu'un P45 d'un autre fournisseur de paie arrive. Les outils d'extraction basés sur des modèles exigent de créer et de maintenir une règle d'analyse distincte pour chaque variante de présentation, ce qui ajoute une charge administrative comparable à la saisie qu'ils étaient censés remplacer. Le goulot d'étranglement est structurel : les données du P45 sont standardisées au niveau des champs — HMRC définit les champs — mais pas au niveau de la présentation, qui est laissé au marché des logiciels.
Ce qui change la donne, c'est l'extraction sémantique : lire un document en comprenant ce que chaque champ signifie plutôt que où il se trouve. Au lieu de programmer un outil pour trouver « Code d'imposition » dans la colonne A, ligne 7 d'un modèle de P45 spécifique, un extracteur sémantique identifie le champ par son libellé — « Tax Code at Leaving », « Tax code », « Tax Code (at date of leaving) » — et extrait la valeur adjacente quelle que soit sa position. Cette approche, qu'ImageToTable.ai appelle Extraction de colonnes personnalisées, est la première méthode d'extraction qui correspond au fonctionnement réel des P45 dans l'écosystème de paie britannique : mêmes données, présentations différentes, aucune standardisation. Vous saisissez les noms de colonnes souhaités — Date de départ, Salaire brut cumulé, Code d'imposition, Numéro NI, Statut du prêt étudiant — et l'IA localise chaque valeur n'importe où sur la page en comprenant ce que signifie le libellé, et non où il apparaît.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Ce qu'une erreur de code fiscal coûte réellement
Un code fiscal 1257L signifie que l'employé a droit à l'abattement personnel complet de 12 570 £ pour l'année fiscale 2025/26 — le code standard pour la plupart des employés ayant un seul emploi et sans ajustements. Le suffixe « L » signale l'abattement personnel standard sans impôt, et le nombre 1257 correspond à l'abattement divisé par 10. Si un administrateur de paie saisit 1275L au lieu de 1257L — deux chiffres inversés — le logiciel de paie interprète cela comme un abattement personnel de 12 750 £, et l'employé reçoit 180 £ de trop dans son abattement fiscal sur l'année. Le système de l'HMRC finira par détecter l'écart et émettre un code corrigé, mais d'ici là, l'employé aura peut-être payé moins d'impôts pendant des mois. Le sous-paiement est recouvré via un code fiscal futur ajusté, qui apparaît sur le bulletin de paie de l'employé sans avertissement — et l'employé appelle le service paie pour savoir pourquoi son salaire net a baissé.
Ce n'est pas une hypothèse. Les forums AccountingWEB rapportent des cas réels d'erreurs de saisie de données P45 se répercutant sur plusieurs périodes de paie. Un bureau de paie a signalé avoir saisi des chiffres cumulés P45 provenant d'un export CSV Sage d'un ancien employeur dans BrightPay pour un transfert en cours d'année — et avoir découvert des mois plus tard que le client avait été facturé 2 390 £ par l'HMRC, soit exactement l'impôt cumulé des chiffres P45 qui avaient été comptés en double. La réponse de l'HMRC : déposer une réclamation, ce qui peut prendre « plus d'un an pour être résolu ». Les deux minutes de saisie à l'origine de l'erreur étaient déjà passées ; la correction a pris un an.
Le taux d'erreur de la saisie manuelle se situe entre 1 % et 4 % par champ, selon la qualité du document, la pression temporelle et la familiarité de l'opérateur avec la mise en page. Sur cinq champs P45, un taux d'erreur de 1 % par champ donne environ 5 % de chances qu'un P45 donné comporte au moins une erreur. À raison de quinze P45 par semaine en janvier, c'est une quasi-certitude statistique d'au moins une erreur par mois — et l'erreur qui atterrit dans le champ du code fiscal ne se manifestera pas avant qu'un bulletin de paie ne soit erroné. L'employé qui remarque l'erreur appelle la paie. La paie vérifie le P45 source, trouve l'erreur de transcription et lance une correction. L'HMRC s'en mêle. Les deux minutes de saisie qui coûtaient 70 pence ont désormais mobilisé trois postes de travail, de nombreux e-mails et potentiellement des semaines de suivi — rien de tout cela n'était budgété, rien de tout cela n'est visible dans un rapport de centre de coûts, tout cela est imputable à un seul chiffre mal saisi.
Le coût complet du traitement manuel des P45 — main-d'œuvre, correction d'erreurs, exposition réglementaire et la pénalité de 3 000 £ par employé pour tenue de registres — a été détaillé. Pour l'équipe paie de janvier, la partie pertinente de ce cadre est la réception : chaque P45 provenant d'un nouveau collaborateur est une tâche de transcription manuelle, chaque transcription comporte un risque d'erreur, et janvier multiplie à la fois le volume et la pression temporelle qui augmentent le taux d'erreur.
Le coût de la ruée des P45 en janvier n'est pas les 70 pence de main-d'œuvre par formulaire. C'est un P45 sur vingt qui contient un chiffre erroné — et la chaîne de correction en aval qui commence dès que ce chiffre entre dans le système de paie.
Briser le cycle des P45 de janvier
La solution structurelle pour l'accumulation des P45 en janvier n'est pas plus de personnel ou plus d'heures supplémentaires — les équipes paie déjà tendues en décembre n'ont pas de capacité supplémentaire pour absorber un pic en janvier en travaillant davantage. La solution est de supprimer complètement l'étape de transcription. Les données d'un P45 — date de départ, salaire versé, impôt versé, code fiscal, numéro NI, statut du prêt étudiant — sont déjà imprimées sur le certificat. Le rôle de l'administrateur paie devrait être la vérification, pas la création. Regardez les données extraites, confirmez qu'elles correspondent à la source, importez-les dans le système de paie. Une étape au lieu de deux, et l'étape qui comporte le risque d'erreur — la saisie — est éliminée.
C'est là que l'extraction IA sans modèle change le flux de travail pour le traitement des P45. Contrairement à l'OCR basé sur la position qui doit savoir où se trouve chaque champ sur une mise en page spécifique de P45, l'extraction sémantique lit le document en comprenant ce que signifie chaque étiquette de champ. Un P45 généré par Sage place le code fiscal à un endroit ; un P45 généré par BrightPay le place ailleurs. Un lecteur humain navigue instinctivement dans les deux — il cherche « Code fiscal » ou « Code fiscal au départ » et lit la valeur adjacente. L'extraction sémantique fait la même chose : elle localise le champ par sa signification plutôt que par ses coordonnées. C'est le mécanisme central qui permet de traiter par lots des P45 provenant de multiples sources en une seule opération — vous ne créez pas de modèles pour chaque format de sortie du logiciel de paie. Vous dites au système quelles colonnes vous voulez, et il trouve les données correspondantes sur chaque document, quelle que soit la mise en page.
La dimension du traitement par lots est cruciale spécifiquement pour janvier. Avec quinze, vingt ou trente P45 arrivant en une seule semaine — un mélange de partants dont les formulaires doivent être émis et de nouveaux arrivants dont les formulaires doivent être saisis — les traiter un par un ne résout pas le problème de pression temporelle. Les extraire tous en une seule opération par lots, avec les résultats fusionnés dans un tableur où chaque ligne est un enregistrement de données P45 complet, transforme une semaine de saisie répartie en un après-midi de vérification. Le flux de traitement par lots des P45 — construire une base de données de partants à partir de plusieurs formulaires simultanément — s'applique également au côté des nouveaux arrivants. La même extraction qui remplit une base de données de partants pour les employés sortants peut remplir une feuille de configuration pour les nouveaux arrivants, car les cinq champs principaux sont identiques dans les deux sens.
Un flux de paie de janvier qui ne dépend pas de la saisie
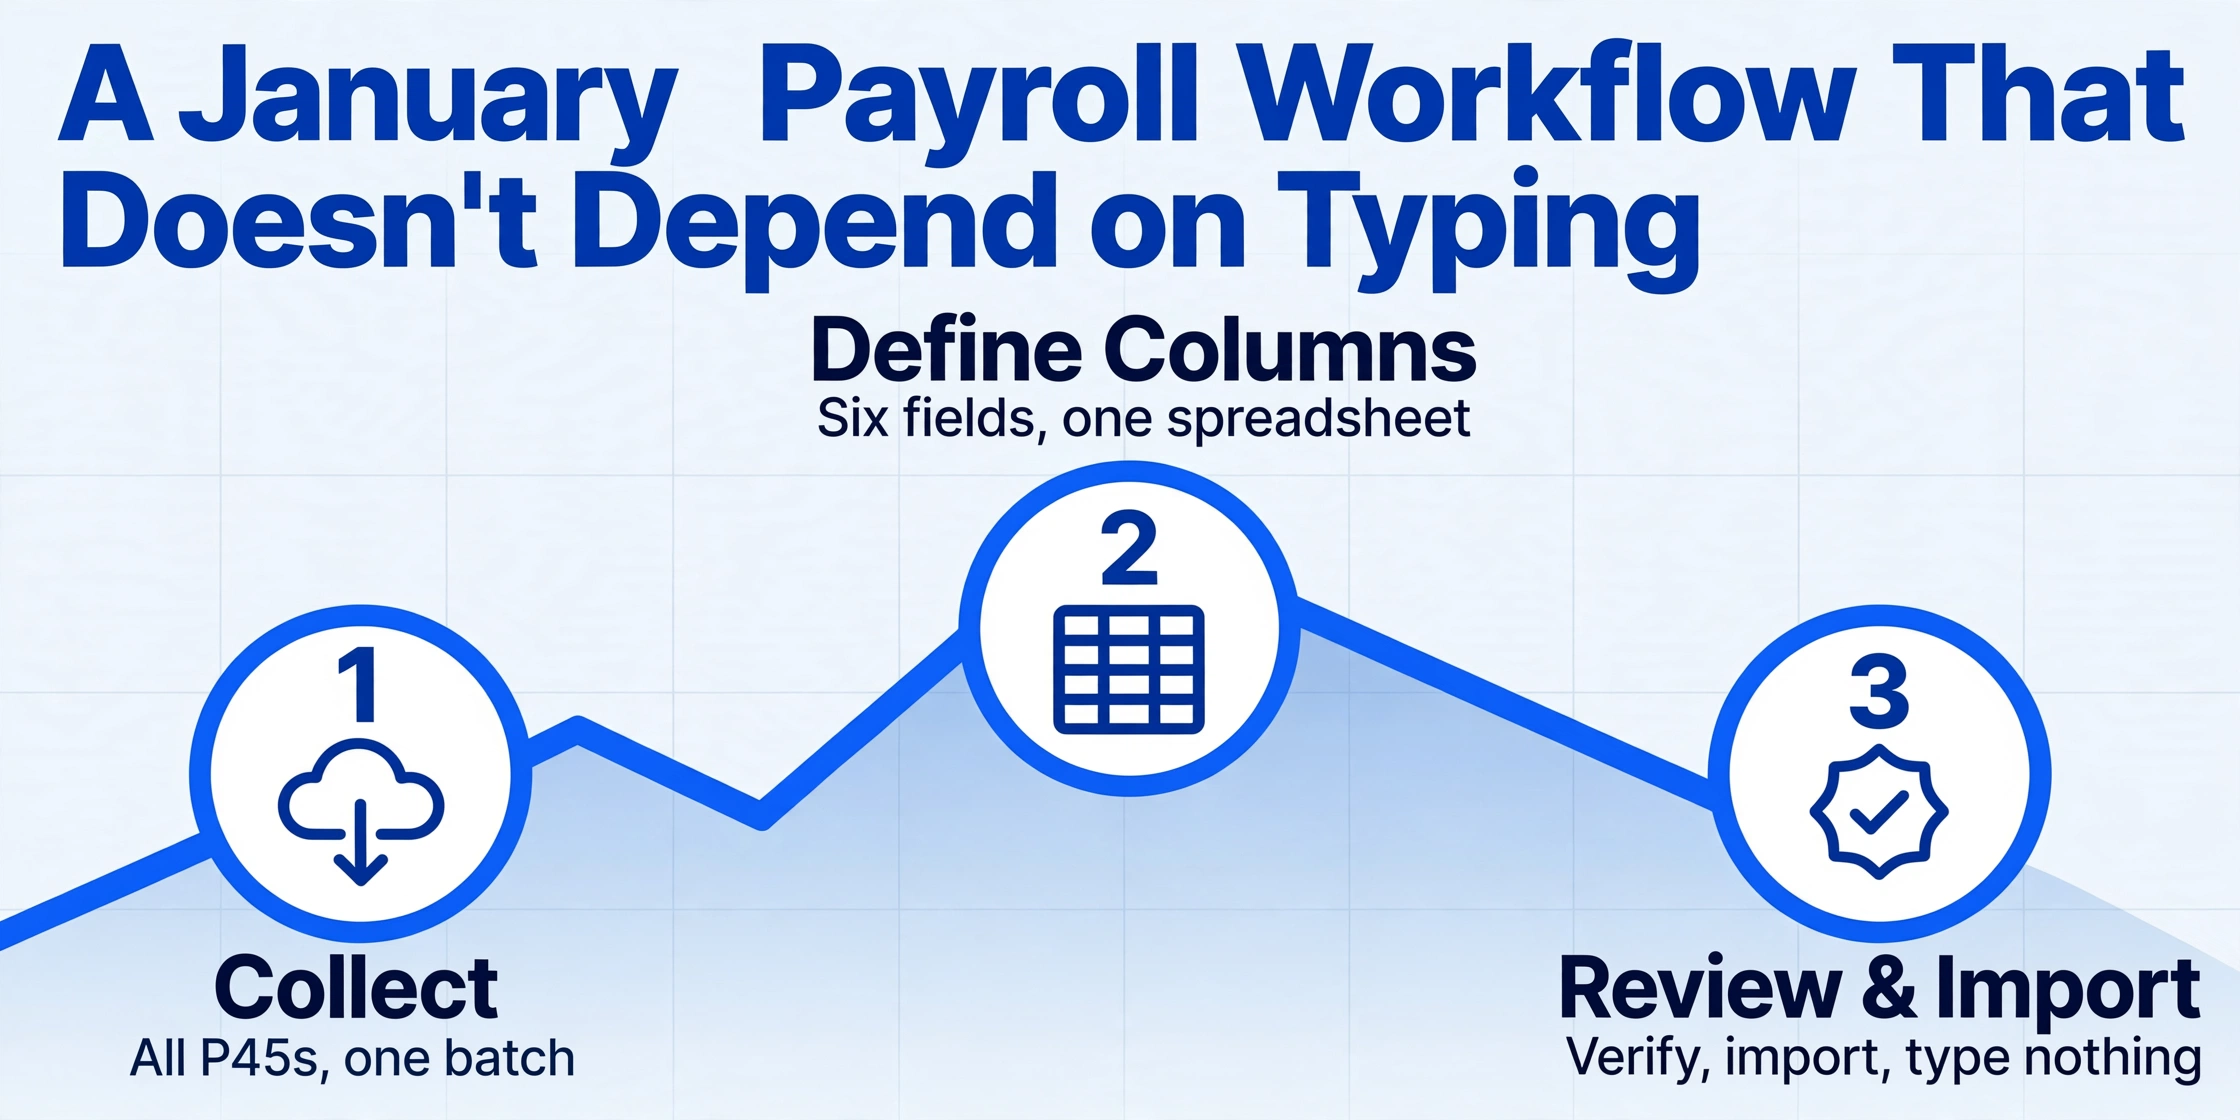
Au lieu d'ouvrir chaque PDF P45 individuellement, de lire cinq champs, de passer au logiciel de paie, de saisir cinq champs, et de répéter l'opération trente fois, un administrateur de paie disposant d'outils d'extraction peut restructurer la charge de travail de janvier en trois blocs :
Collecter tous les P45 entrants en un seul lot
Déposez chaque PDF P45 de nouveau salarié — Sage, BrightPay, Xero, scan papier, quel que soit le format — dans un seul lot de téléversement. Pas besoin de trier par source ou par mise en page.
Définissez vos colonnes : Date de départ, Payé jusqu'au, Impôt jusqu'au, Code d'imposition, Numéro NI, Prêt étudiant
Ces six noms de colonnes deviennent les en-têtes de votre feuille de calcul de sortie. L'IA localise chaque champ sur chaque P45 en comprenant le libellé, et non la position. Le résultat est une ligne Excel par employé — les trente nouveaux salariés dans un seul tableau.
Vérifier, valider, importer — ne rien saisir
Parcourez la feuille de calcul de sortie une fois. Vérifiez les codes d'imposition par rapport aux P45 sources si nécessaire. Importez les données validées dans votre logiciel de paie. L'administrateur de paie devient un vérificateur — l'étape de transcription a disparu.
L'arithmétique du temps est simple. À deux minutes par P45 pour la saisie manuelle, trente P45 de nouveaux salariés représentent une heure de frappe — et ce, avant de corriger les éventuelles erreurs découvertes plus tard. Avec l'extraction par lots, les mêmes trente P45 sont téléversés, extraits et compilés dans une seule feuille de calcul en quelques minutes. L'heure restante devient vérification et importation — un travail toujours nécessaire que l'administrateur de paie peut désormais faire correctement au lieu de le caser dans les intervalles entre les sessions de saisie.
Pour le côté des départs, le même flux d'extraction sert un objectif différent : vérifier que les chiffres figurant sur les P45 générés sont corrects avant qu'ils ne soient envoyés à l'employé et à HMRC. Une extraction par lots des PDF P45 de sortie par rapport aux propres registres du système de paie crée une vérification croisée automatisée — la date de départ sur le P45 correspond-elle au système ? Les chiffres de rémunération et d'impôt cumulés depuis le début de l'année se recoupent-ils ? Effectuer cette vérification avant la soumission RTI boucle la boucle entre ce que le logiciel de paie indique et ce que le certificat montre, détectant les écarts avant qu'ils n'atteignent le traitement FPS de HMRC. Le guide pas à pas pour extraire les données des P45 de sortie dans Excel détaille ce flux de travail, y compris les correspondances de champs spécifiques et les cas particuliers courants comme les indicateurs de base Semaine 1/Mois 1 et les types de plan de prêt étudiant.
Pourquoi janvier est le mois qui révèle le problème
Pendant onze mois de l'année, le traitement manuel des P45 n'est qu'une friction administrative mineure — quelques minutes par-ci, quelques formulaires par-là, une erreur occasionnelle rattrapée avant qu'elle ne fasse des dégâts. En janvier, cette friction devient un goulot d'étranglement. Le volume explose, la pression temporelle s'intensifie, le taux d'erreur grimpe, et la charge de correction — courriels au HMRC, soumissions FPS modifiées, questions des employés sur leurs fiches de paie — empiète sur février et mars. Le problème a toujours été structurel : les données P45 sont standardisées au niveau des champs mais pas au niveau de la mise en page, et la transmission d'employeur à employeur reste une chaîne de transcription humaine dans un écosystème de paie par ailleurs automatisé. Janvier ne fait qu'exposer la fracture au pire moment.
Le problème plus profond est que les équipes paie britanniques traitent encore les P45 à la main, non pas par manque de compétences ou d'outils, mais parce que les outils disponibles jusqu'à récemment — OCR basé sur des modèles, extraction zonale — exigeaient un niveau de configuration par format qui rendait l'automatisation plus lente que le processus manuel qu'elle était censée remplacer. Lorsqu'un bureau de paie reçoit des P45 de trente clients différents utilisant cinq logiciels de paie différents, créer et maintenir trente modèles d'extraction est un travail à temps plein en soi. L'extraction sémantique supprime cet obstacle : une seule définition de colonne, appliquée à chaque P45 du lot, car l'IA comprend ce que signifie « Tax Code at Leaving » quel que soit le logiciel qui l'a imprimé.
Pour les équipes paie qui se préparent pour le prochain janvier, la question n'est pas de savoir si la saisie manuelle des données P45 est viable — les chiffres de volume ont déjà répondu. La question est de savoir à quel moment le coût cumulé des erreurs de transcription, des cycles de correction et de la lourdeur administrative de taper les mêmes cinq champs encore et encore dépasse le coût du passage à un flux de travail sans saisie. Le cadre de coût est déjà disponible. Les outils existent. La seule variable restante est la décision d'arrêter de taper et de commencer à vérifier — et janvier, plus que tout autre mois, plaide en faveur de cette décision avant la prochaine vague de départs.
Questions fréquentes
Dans quel délai un employeur britannique doit-il remettre un P45 après le départ d'un salarié ?
Conformément au Règlement 36 du Income Tax (PAYE) Regulations 2003, le P45 doit être établi le jour de la fin de l'emploi ou, si cela n'est pas possible, sans retard injustifié. En pratique, le HMRC s'attend à ce que le P45 soit remis avec le dernier salaire du salarié ou dans le même cycle de paie. La plupart des logiciels de paie — Sage, BrightPay, Xero Payroll, Iris, Moorepay — génèrent automatiquement le P45 lorsque le salarié est marqué comme sortant et que le dernier cycle de paie est traité. La Partie 1 est soumise au HMRC via la déclaration FPS (Full Payment Submission) au plus tard le jour du dernier paiement du salarié.
Puis-je traiter par lots des P45 provenant de différents logiciels de paie ?
Oui, grâce à l'extraction par IA sémantique plutôt qu'à l'OCR basé sur des modèles. Les outils basés sur des modèles nécessitent une règle d'analyse distincte pour chaque mise en page de P45 — Sage, BrightPay, Xero, Iris, Moorepay et FreeAgent produisent tous des certificats formatés différemment. L'extraction sémantique lit chaque P45 en comprenant la signification des libellés de champs (comme « Tax Code at Leaving » ou « Total Pay to Date ») plutôt que leur position sur la page. Cela signifie que vous pouvez télécharger un lot mixte contenant des P45 de plusieurs fournisseurs de paie et tous les extraire avec un seul ensemble de définitions de colonnes. Le résultat est un tableur avec une ligne par P45.
Quelles informations d'un P45 doivent être saisies dans le système de paie du nouvel employeur ?
Cinq champs essentiels des Parties 2 et 3 du P45 : la date de départ du salarié de son emploi précédent, le total des rémunérations et le total des impôts versés à ce jour pour l'année fiscale en cours (du 6 avril au 5 avril), le code d'imposition au moment du départ (y compris tout indicateur de base Semaine 1/Mois 1), le numéro d'assurance nationale (National Insurance number), et le statut de déduction du prêt étudiant. Si l'un de ces éléments est saisi incorrectement, le nouveau salarié peut se voir attribuer un code d'imposition d'urgence et son premier bulletin de paie sera erroné. Les chiffres de l'année fiscale sont cumulatifs — ce sont les totaux cumulés dont le nouvel employeur a besoin pour poursuivre la situation fiscale du salarié sans réinitialisation.
Quelle est la différence entre un P45 et un P60 ?
Les deux documents indiquent ce qu'un employé a gagné et les impôts payés au cours d'une année fiscale, mais ils sont déclenchés par des événements différents. Un P45 est délivré lorsqu'un employé quitte son emploi — il couvre la période allant du début de l'année fiscale (6 avril) à la date de départ. Un P60 est délivré à la fin de chaque année fiscale aux employés qui travaillent encore pour l'employeur à ce moment-là — il couvre les 12 mois complets jusqu'au 5 avril. Les employeurs doivent fournir les P60 à tous les employés actuels avant le 31 mai de chaque année. Pour en savoir plus sur le traitement des P60, consultez le guide sur l'extraction des données P60 britanniques vers Excel pour le rapprochement de la paie.
Que se passe-t-il si le code fiscal d'un P45 est saisi incorrectement ?
Un code fiscal incorrect modifie immédiatement le calcul de l'abattement fiscal de l'employé. Par exemple, saisir 1275L au lieu de 1257L donne un abattement de 12 750 £ au lieu de 12 570 £ — l'employé est sous-imposé de 180 £ sur l'année. Le HMRC détecte généralement l'écart grâce à la correspondance des données RTI et émet un code fiscal corrigé. L'impôt sous-payé est récupéré via un ajustement futur du code fiscal, ce qui réduit le salaire net de l'employé le mois suivant. L'employé contacte souvent la paie pour demander pourquoi son salaire a changé, et la paie doit remonter à la saisie originale du P45 pour expliquer la correction. Si l'erreur n'est pas détectée, elle peut persister d'une année fiscale à l'autre et se transformer en un sous-paiement plus important que le HMRC réclamera directement.
Les formulaires P45 papier peuvent-ils être traités avec le même outil d'extraction ?
Oui. Une image numérisée ou une photo d'un P45 papier fonctionne de la même manière qu'un PDF — l'IA lit le document visuellement, et non à partir de couches de texte intégrées. Cela est particulièrement utile pour les P45 papier qui circulent encore dans les petites entreprises, ou pour les P45 reçus sous forme de pièces jointes dans des formats qui ne peuvent pas être analysés directement (PDF numérisés, photos JPEG, captures d'écran d'un portail de paie). L'outil d'extraction prend en charge les entrées PDF, JPG, PNG, WebP et AVIF.
L'extraction par lot des P45 fonctionne-t-elle pour les cabinets comptables gérant plusieurs clients ?
Oui — les cabinets sont le cas d'usage idéal, car ils sont confrontés à la plus grande diversité de formats. Un cabinet qui gère la paie de trente PME utilisant cinq logiciels de paie différents reçoit chaque mois des P45 dans des dizaines de formats distincts. Grâce à l'extraction sémantique, le cabinet définit un seul jeu de noms de colonnes et l'applique à tous les P45 du lot, quel que soit le logiciel d'origine. Le résultat est un tableur consolidé par client ou par traitement. Le guide de traitement par lot des P45 détaille les flux de travail multi-clients pour les cabinets.