Der Januar-P45-Ansturm
Ein Überlebensleitfaden für die Gehaltsabrechnung in Großbritannien
Dezember ist der Monat, über den alle sprechen. CIPP-Schnellumfragen dokumentieren es, Gehaltsabrechnungs-Blogs füllen sich mit Checklisten-Vorlagen, und LinkedIn läuft über vor Mitgefühl für den „Albtraum vor Weihnachten". Aber fragen Sie jeden Gehaltsabrechnungsadministrator in Großbritannien, wann die P45-Arbeitslast tatsächlich ihren Höhepunkt erreicht, und die Antwort lautet nicht Dezember. Es ist die zweite Januarwoche – nachdem der Feiertagsrückstand bearbeitet wurde, nachdem der frühe Dezember-Zahltag verarbeitet wurde, und nachdem die Kündigungen, die sich über Weihnachten angesammelt haben, endlich auf dem Schreibtisch gelandet sind. 83 % der Gehaltsabrechnungsfachleute teilten dem CIPP mit, dass ihre größte Dezember-Herausforderung das kürzere Verarbeitungsfenster war – reduziert von einem normalen Monat auf etwa 15 Arbeitstage vor der Feiertagsschließung. Dieser komprimierte Zeitplan erzwingt Kompromisse. Eines der Dinge, die auf Januar verschoben werden: die P45-Papierarbeit von jedem Mitarbeiter, dessen letzter Arbeitstag zwischen Mitte Dezember und dem neuen Jahr lag. Und der Januar bringt seine eigene Flut mit sich. Der 31. Januar ist statistisch gesehen der häufigste Tag, an dem Mitarbeiter in Großbritannien ihre Kündigung einreichen – nachweihnachtliche Besinnung trifft auf den ersten Zahltag des Jahres, und die Vorsätze „neues Jahr, neuer Job" werden umgesetzt. Ein Gehaltsabrechnungsteam, das den Dezember erschöpft beendet hat, sieht sich im Januar zwei gleichzeitigen P45-Warteschlangen gegenüber: den aufgeschobenen und den gerade eingegangenen.
Wichtigste Erkenntnisse
- Jede britische P45 enthält dieselben fünf HMRC-definierten Felder – aber da das Layout dem Softwaremarkt überlassen wurde, drucken Sage, BrightPay, Xero und Iris diese Felder jeweils an unterschiedlichen Positionen, sodass die Übergabe von Arbeitgeber zu Arbeitgeber eine manuelle Tippkette bleibt, die jeden Januar ihren Höhepunkt erreicht.
- Herkömmliche OCR- und vorlagenbasierte Extraktion benötigen eine separate Parsing-Regel pro P45-Layout – die Pflege von Vorlagen für jede Gehaltsabrechnungssoftware und jeden Versionsupdate ist ein Vollzeitjob, der mehr kostet als das manuelle Abtippen, das er ersetzen sollte.
- Eine Extraktionsmethode, die „Tax Code at Leaving" liest, indem sie versteht, was das Label bedeutet – und nicht, wo es auf der Seite steht – verarbeitet alle dreißig Januar-P45s in einem Batch gegen eine einzige Spaltendefinition, unabhängig davon, welche Software sie erstellt hat.
Der Januar-Spike, den niemand geplant hat
Die Mitarbeiterfluktuation im Vereinigten Königreich liegt laut CIPD-Analyse der Annual Population Survey bei etwa 34 % pro Jahr – rund 27,4 % der Arbeitnehmer wechseln jährlich zu einem neuen Arbeitgeber, 6,6 % verlassen den Arbeitsmarkt. Bei etwa 33 Millionen PAYE-Beschäftigten werden jährlich rund 9 Millionen P45-Formulare allein für Jobwechsler ausgestellt. Doch die Fluktuation verteilt sich nicht gleichmäßig über das Jahr. Jeder Lohnbuchhalter weiß, dass sie sich ballt – und der Januar ist der dichteste Ballungsraum des Jahres.
Der Zeitpunkt ist kein Zufall. Die meisten britischen Arbeitgeber haben eine Kündigungsfrist von einem Monat, bei Führungskräften manchmal drei Monate. Wer sich über die Weihnachtsfeiertage zum Gehen entschließt – nach der Weihnachtsfeier, nachdem der Bonus ausgezahlt wurde, nach zwei Wochen Familienzeit, die klargemacht haben, was man eigentlich vom Berufsleben will – reicht seine Kündigung in der ersten Januarwoche ein. Die Kündigungsfrist läuft durch den Januar, und die letzte Gehaltsabrechnung sowie das P45-Datum fallen auf Ende Januar oder Anfang Februar. Gleichzeitig bringen die neuen Mitarbeiter, die sie ersetzen, P45-Formulare von ihren vorherigen Arbeitgebern mit – Dokumente, die von unterschiedlicher Lohnsoftware, in unterschiedlichen Layouts und mit unterschiedlicher Feldpositionierung erstellt wurden – und jedes dieser P45-Formulare muss gelesen, in das Lohnsystem des neuen Arbeitgebers übertragen und vor dem ersten Gehaltslauf überprüft werden. Ein Bauunternehmen mit 400 Mitarbeitern auf der Baustelle und einer jährlichen Fluktuation von 35 % wird im Jahr etwa 140 P45-Formulare verarbeiten, und ein unverhältnismäßig großer Teil davon fällt ins erste Quartal. Eine Lohnbuchhaltung, die 30 KMU-Kunden mit insgesamt 450 Mitarbeitern betreut, sieht ein verdichtetes Abbild desselben Musters – über mehrere Branchen, mehrere Lohnsoftware-Exporte, mehrere P45-Formate – keines davon standardisiert.
Die Menge allein ist nicht das Problem; Lohnbuchhaltungsteams bewältigen das ganze Jahr über Mengen. Was den Januar anders macht, ist, dass die Menge mit der Nachholarbeit aus dem verkürzten Verarbeitungsfenster im Dezember kollidiert. Die Daten des CIPP zeigen, dass der kürzere Dezember die Lohnabteilungen zwingt, Aufgaben vorzuziehen und andere zu verschieben. „Die Erneuerung der Leistungsjahre im Januar erhöht die Arbeitsbelastung im Dezember zusätzlich", stellte das CIPP in seinem Dezember-Bericht zur Lohnbuchhaltung fest. Leistungsjahreserneuerungen, P11D-Verarbeitung und Steuerklassen-Updates kommen alle zum standardmäßigen Januar-Gehaltslauf hinzu. Die Welle der P45-Abgänger trifft mitten in einem Monat ein, der ohnehin schon eng war – und sie kommt gleichzeitig aus zwei Richtungen.
Der Kern des Problems: Der Dezember verkürzt den Lohnbuchhaltungskalender. Der Januar erhöht das P45-Volumen. Die beiden Effekte verstärken sich gegenseitig – die Papierarbeit, die der Dezember nach vorne geschoben hat, trifft auf die Kündigungen, die der Januar ausgelöst hat, und beides muss vor dem ersten Zahltag des Jahres erledigt sein.
Das Zwei-Richtungen-Problem: Abgänge und Neuzugänge in derselben Woche
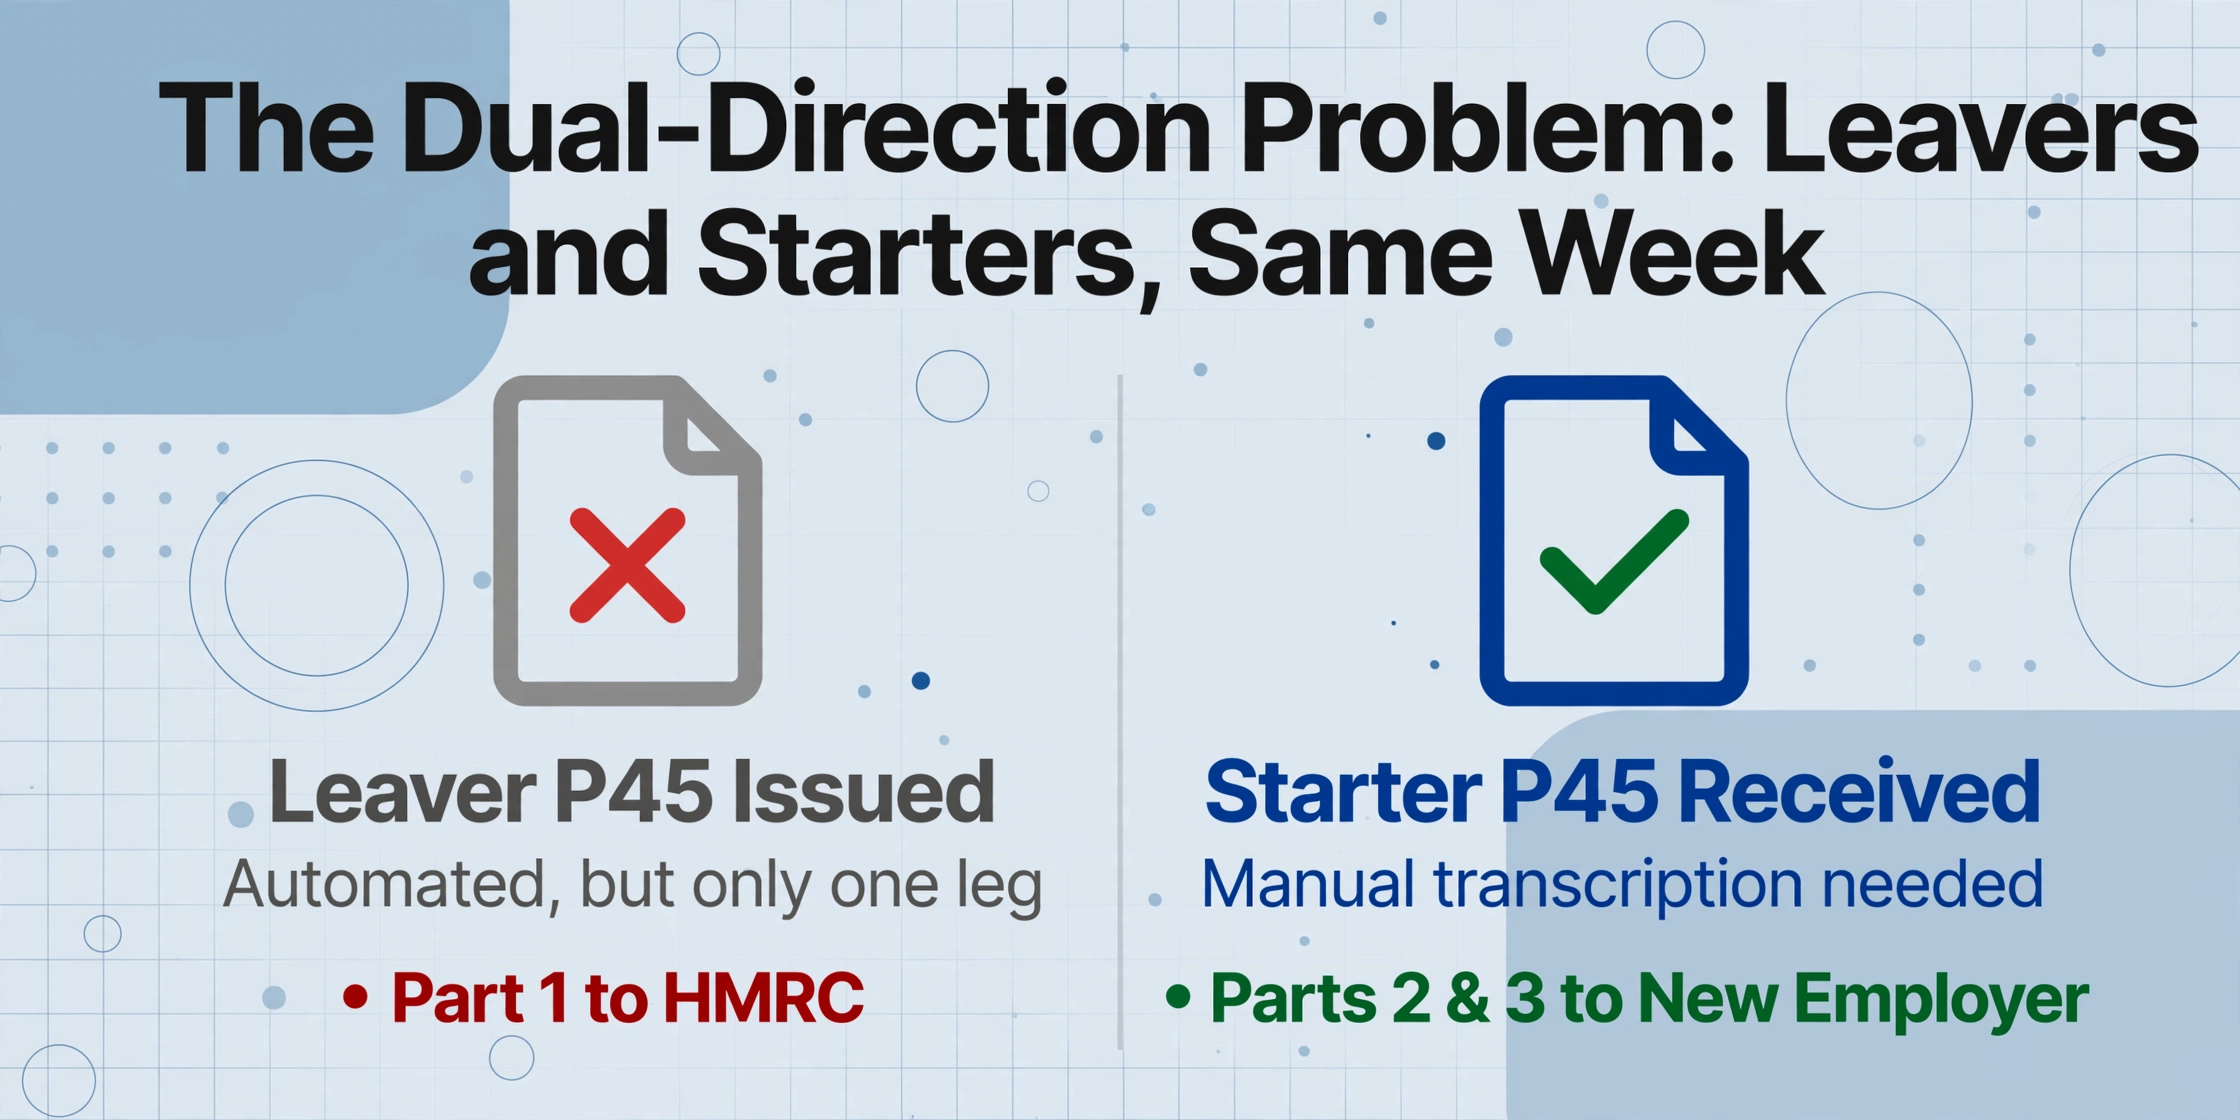
Das P45 ist das einzige Gehaltsabrechnungsdokument, das ein britischer Arbeitgeber im selben Arbeitsablauf sowohl erstellt als auch verarbeitet. Wenn ein Mitarbeiter ausscheidet, stellt der Arbeitgeber ein P45 (offiziell „Details of employee leaving work") gemäß Regulation 36 der Income Tax (PAYE) Regulations 2003 aus. Die Software erzeugt das vierteilige Formular – Teil 1 geht über RTI in der letzten Full Payment Submission an HMRC, während die Teile 1A, 2 und 3 an den Mitarbeiter gehen. Die Ausstellungsseite ist weitgehend automatisiert: Sage Payroll, BrightPay, Xero Payroll, Iris und Moorepay übernehmen die P45-Erstellung als Standardfunktion, berechnen die Jahresbeträge vom Beginn des Steuerjahres (6. April) bis zum Austrittsdatum, wenden die korrekte Steuerklassenbasis an und füllen das Formular aus.
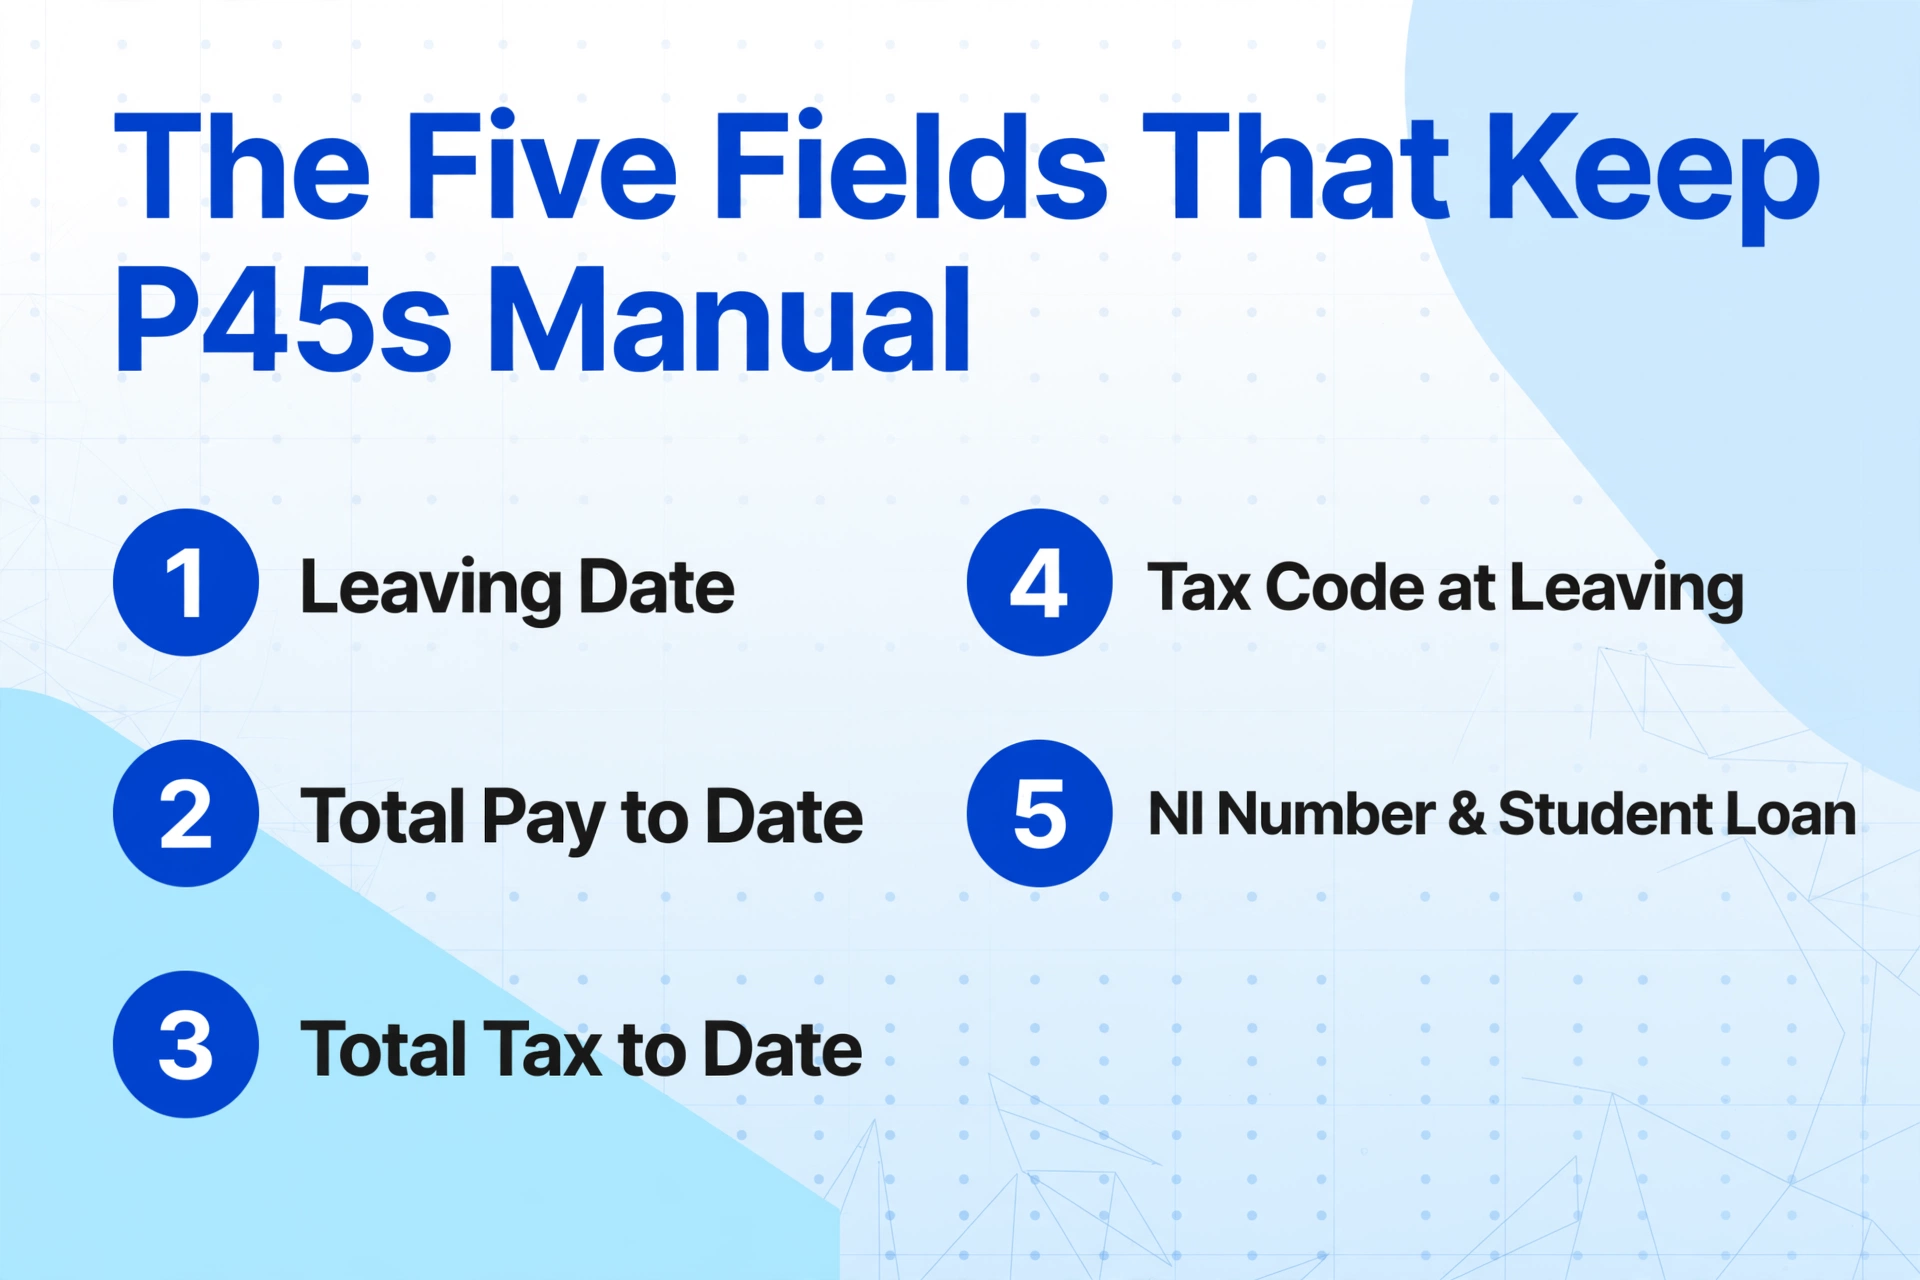
Die Empfängerseite ist dort, wo die Automatisierung endet. Wenn ein neuer Mitarbeiter mit einem P45 seines vorherigen Arbeitgebers hereinkommt – oder ein PDF per E-Mail sendet, das von völlig anderer Gehaltsabrechnungssoftware erstellt wurde – muss jemand dieses Dokument öffnen, fünf Felder finden und sie in das Gehaltsabrechnungssystem des neuen Arbeitgebers eingeben. Diese fünf Felder sind: Austrittsdatum, Gesamtlohn und Gesamtsteuer bis zum aktuellen Datum für das laufende Steuerjahr, Steuerklasse zum Austrittszeitpunkt, National Insurance-Nummer und Status des Studienkreditabzugs. Wenn auch nur eines davon falsch eingegeben wird, ist der erste Gehaltszettel des neuen Mitarbeiters falsch – und die Korrektur landet auf dem Schreibtisch des Gehaltsabrechnungsteams, nicht beim Softwareanbieter. HMRC verlangt, dass Gehaltsabrechnungsunterlagen mindestens drei Jahre aufbewahrt werden und warnt, dass unzureichende Aufzeichnungen einen geschätzten Steuerbescheid und eine Strafe von bis zu £3.000 auslösen können.
Im Januar vervielfacht sich die Empfängerseite dieser Gleichung. Ein Gehaltsabrechnungsadministrator, der normalerweise zwei oder drei neue P45-Formulare pro Woche bearbeitet, kann in der zweiten Januarwoche fünfzehn vor sich haben – die Abgänger aus Dezember, die jetzt die Januar-Neuzugänge eines anderen Arbeitgebers sind. Jedes dauert zwei bis drei Minuten zur Übertragung und Prüfung. Beim Median-Gehalt eines Gehaltsabrechnungsadministrators in Großbritannien von rund £29.750 brutto – was sich auf belastete Arbeitgeberkosten von etwa £21 pro Stunde beläuft, sobald der Arbeitgeberanteil der Class 1 National Insurance von 15 % über der sekundären Freigrenze von £5.000 und die Beiträge zur betrieblichen Altersvorsorge (Auto-Enrolment) berücksichtigt werden – entspricht das etwa 70 Pence Arbeitskosten pro P45. Die Kosten sind gering genug, dass niemand sie budgetiert, und genau deshalb wurde die P45-Dateneingabe in den meisten Organisationen nie ordentlich kalkuliert. Aber bei fünfzehn P45-Formularen pro Woche über einen Januar, der sich über vier oder fünf Abrechnungszeiträume erstreckt, tickt die Uhr für eine Aufgabe, die keine Automatisierungsebene zwischen dem PDF auf dem Bildschirm und dem Gehaltsdatensatz im System hat.
Die fünf Felder, die P45s manuell halten
RTI hat 2013 den Arbeitgeber-an-HMRC-Bereich des P45 digitalisiert. Jede Gehaltsabrechnungssoftware übermittelt Austrittsdaten nun direkt an HMRC über die Full Payment Submission — Teil 1 des P45 ist damit praktisch überflüssig. Aber RTI hat nichts für den Arbeitgeber-an-Arbeitgeber-Bereich getan. Die Teile 2 und 3, die dieselben Daten an den neuen Arbeitgeber übertragen, bleiben physische oder PDF-Dokumente, die für das menschliche Lesen konzipiert sind. Sie wurden nie für maschinelles Lesen entwickelt. Und weil HMRC festlegt, welche Daten ein P45 enthalten muss, aber nicht, wie es gestaltet sein soll, entwirft jeder Gehaltsabrechnungssoftware-Anbieter sein eigenes P45-Format.
Ein von Sage 50 Payroll erstelltes P45 platziert den Steuercode an einer anderen Position als eines von BrightPay. Das P45-PDF von Xero sieht anders aus als das von Iris. Das Layout von Moorepay unterscheidet sich von dem von FreeAgent. Die fünf relevanten Felder — Austrittsdatum, Vergütung bis heute, Steuer bis heute, Steuercode, NI-Nummer — erscheinen auf jedem Zertifikat, aber ihre Koordinaten, Schriftgrößen, Beschriftungstexte und Nähe zu anderen Datenfeldern variieren je nach Softwareanbieter, Versionsupdate und manchmal sogar je nach Vorlageneinstellung des Arbeitgebers. Ein Gehaltsabrechnungsbüro, das P45s von dreißig verschiedenen Mandantenunternehmen erhält, kann auf dreißig verschiedene Layouts stoßen — und der einzige garantierte gemeinsame Nenner ist, dass eine Person die Felder finden und eingeben muss.
Diese Layout-Variabilität ist der Grund, warum die P45-Verarbeitung der Automatisierung widersteht, obwohl jeder andere Teil der Gehaltsabrechnung auf Software umgestellt wurde. Traditionelle OCR muss wissen, wo sich jedes Feld auf der Seite befindet — ein positionsbasierter Ansatz, der scheitert, sobald ein P45 eines anderen Gehaltsabrechnungsanbieters eintrifft. Vorlagenbasierte Extraktionstools erfordern die Erstellung und Pflege separater Parsing-Regeln für jede Layoutvariante, was einen Verwaltungsaufwand verursacht, der an das Abtippen heranreicht, das es ersetzen sollte. Der Engpass ist strukturell: P45-Daten sind auf Feldebene standardisiert — HMRC definiert die Felder —, aber nicht auf Layout-Ebene, die dem Softwaremarkt überlassen bleibt.
Was die Gleichung verändert, ist die semantische Extraktion: das Lesen eines Dokuments durch Verstehen, was jedes Feld bedeutet, statt wo es sitzt. Statt ein Tool zu programmieren, das „Steuercode" in Spalte A, Zeile 7 einer bestimmten P45-Vorlage findet, identifiziert ein semantischer Extraktor das Feld anhand seiner Beschriftung — „Steuercode beim Austritt", „Steuercode", „Steuercode (am Austrittsdatum)" — und extrahiert den angrenzenden Wert unabhängig von seiner Position. Dieser Ansatz, den ImageToTable.ai Benutzerdefinierte Spaltenextraktion nennt, ist die erste Extraktionsmethode, die der tatsächlichen Funktionsweise von P45s im britischen Gehaltsabrechnungs-Ökosystem entspricht: gleiche Daten, unterschiedliche Layouts, keine Standardisierung. Sie geben die gewünschten Spaltennamen ein — Austrittsdatum, Vergütung bis heute, Steuercode, NI-Nummer, Studienkreditstatus — und die KI findet jeden Wert überall auf der Seite, indem sie versteht, was die Beschriftung bedeutet, nicht wo sie erscheint.
Dateien werden sicher verarbeitet und nicht gespeichert.
Was ein falsch eingegebener Steuercode tatsächlich kostet
Ein Steuercode von 1257L bedeutet, dass der Arbeitnehmer Anspruch auf den vollen persönlichen Freibetrag von £12.570 für das Steuerjahr 2025/26 hat – der Standardcode für die meisten Arbeitnehmer mit einem Arbeitsverhältnis und ohne Anpassungen. Das Suffix „L“ signalisiert den standardmäßigen steuerfreien persönlichen Freibetrag, und die Zahl 1257 ist der Freibetrag geteilt durch 10. Wenn ein Gehaltsabrechnungsadministrator stattdessen 1275L eingibt – zwei Ziffern vertauscht – interpretiert die Gehaltsabrechnungssoftware dies als persönlichen Freibetrag von £12.750, und der Arbeitnehmer erhält im Laufe des Jahres £180 zu viel an steuerfreiem Freibetrag. Das System von HMRC wird die Abweichung schließlich erkennen und einen korrigierten Code ausstellen, aber bis dahin hat der Arbeitnehmer möglicherweise monatelang zu wenig Steuern gezahlt. Die Unterzahlung wird über einen angepassten zukünftigen Steuercode eingezogen, der ohne Vorwarnung auf der Gehaltsabrechnung des Arbeitnehmers erscheint – und der Arbeitnehmer ruft die Gehaltsabrechnungsabteilung an und möchte wissen, warum sein Nettolohn gesunken ist.
Dies ist keine hypothetische Situation. Die AccountingWEB-Foren enthalten reale Fälle von P45-Dateneingabefehlern, die sich über mehrere Abrechnungszeiträume auswirken. Ein Gehaltsabrechnungsbüro berichtete, dass es P45-Jahresbeträge aus einem Sage-CSV-Export eines früheren Arbeitgebers in BrightPay für eine Übertragung mitten im Jahr eingegeben hatte – und Monate später entdeckte, dass dem Kunden von HMRC £2.390 belastet worden waren, genau die kumulierte Steuer aus den P45-Beträgen, die doppelt gezählt worden waren. Die Antwort von HMRC: eine Anfechtung einreichen, die „mehr als ein Jahr dauern kann, bis sie gelöst ist“. Die zwei Minuten Tipparbeit, die den Fehler verursachten, waren bereits geschehen; die Korrektur dauerte ein Jahr.
Die Fehlerquote bei manueller Dateneingabe liegt je nach Dokumentqualität, Zeitdruck und Vertrautheit des Bearbeiters mit dem Layout zwischen 1 % und 4 % pro Feld. Über fünf P45-Felder hinweg ergibt eine Fehlerquote von 1 % pro Feld eine ungefähre Wahrscheinlichkeit von 5 %, dass ein bestimmtes P45 mindestens einen Fehler enthält. Bei fünfzehn P45 pro Woche im Januar ist das eine statistische Gewissheit von mindestens einem Fehler pro Monat – und der Fehler, der im Steuercodefeld landet, wird sich erst bemerkbar machen, wenn eine Gehaltsabrechnung falsch ist. Der Arbeitnehmer, der den Fehler bemerkt, ruft die Gehaltsabrechnung an. Die Gehaltsabrechnung prüft das Quell-P45, findet den Übertragungsfehler und leitet eine Korrektur ein. HMRC wird eingeschaltet. Die zwei Minuten Dateneingabe, die 70 Pence kosteten, haben nun drei Schreibtische, mehrere E-Mails und möglicherweise Wochen der Nachverfolgung verbraucht – nichts davon budgetiert, nichts davon in einem Kostenstellenbericht sichtbar, alles davon auf eine einzige falsch getippte Ziffer zurückzuführen.
Die vollen Kosten der manuellen P45-Verarbeitung – Arbeitsaufwand, Fehlerkorrektur, Compliance-Risiken und die Strafzahlung von 3.000 £ pro Mitarbeiter für die Aufbewahrung von Aufzeichnungen – wurden detailliert aufgeschlüsselt. Für die Januar-Lohnbuchhaltung ist der relevante Teil dieses Rahmens die Empfangsseite: Jedes P45, das von einem neuen Mitarbeiter eingeht, ist eine manuelle Übertragungsaufgabe, jede Übertragungsaufgabe birgt eine Fehlerwahrscheinlichkeit, und der Januar vervielfacht sowohl das Volumen als auch den Zeitdruck, der die Fehlerquote erhöht.
Die Kosten des Januar-P45-Ansturms sind nicht die 70 Cent Arbeitsaufwand pro Formular. Es ist das eine von zwanzig P45, das eine falsche Ziffer enthält – und die nachgelagerte Korrekturkette, die in dem Moment beginnt, in dem diese Ziffer in das Lohnsystem eingegeben wird.
Den Januar-P45-Kreislauf durchbrechen
Die strukturelle Lösung für den Januar-P45-Stau sind nicht mehr Personal oder mehr Überstunden – Lohnbuchhaltungsteams, die im Dezember bereits am Limit arbeiten, haben keine freien Kapazitäten, um einen Januar-Ansturm durch härteres Arbeiten abzufangen. Die Lösung besteht darin, den Übertragungsschritt vollständig zu eliminieren. Die Daten auf einem P45 – Austrittsdatum, bisheriger Lohn, bisherige Steuer, Steuerklasse, Sozialversicherungsnummer, Status des Studienkredits – sind bereits auf dem Zertifikat aufgedruckt. Die Aufgabe des Lohnbuchhalters sollte die Überprüfung sein, nicht die Erfassung. Sehen Sie sich die extrahierten Daten an, bestätigen Sie, dass sie mit der Quelle übereinstimmen, importieren Sie sie in das Lohnsystem. Ein Schritt statt zwei, und der Schritt, der das Fehlerrisiko birgt – das Tippen – wird eliminiert.
Hier verändert die vorlagenfreie KI-Extraktion den Arbeitsablauf für die P45-Verarbeitung. Im Gegensatz zur positionsbasierten OCR, die wissen muss, wo sich jedes Feld auf einem bestimmten P45-Layout befindet, liest die semantische Extraktion das Dokument, indem sie versteht, was jede Feldbezeichnung bedeutet. Ein von Sage erstelltes P45 platziert die Steuerklasse an einer Stelle; ein von BrightPay erstelltes P45 platziert sie woanders. Ein menschlicher Leser navigiert beide instinktiv – er sucht nach „Steuerklasse“ oder „Steuerklasse zum Austrittszeitpunkt“ und liest den angrenzenden Wert. Die semantische Extraktion macht dasselbe: Sie lokalisiert das Feld anhand seiner Bedeutung und nicht anhand seiner Koordinaten. Dies ist der Kernmechanismus, der es ermöglicht, P45s aus mehreren Quellen in einem einzigen Vorgang stapelweise zu verarbeiten – Sie erstellen keine Vorlagen für jedes Ausgabeformat der Lohnsoftware. Sie teilen dem System mit, welche Spalten Sie benötigen, und es findet die passenden Daten auf jedem Dokument, unabhängig vom Layout.
Die Stapeldimension ist speziell für Januar entscheidend. Wenn fünfzehn, zwanzig oder dreißig P45s in einer einzigen Woche eingehen – eine Mischung aus ausscheidenden Mitarbeitern, deren Formulare ausgestellt werden müssen, und neuen Mitarbeitern, deren Formulare eingegeben werden müssen – löst die Einzelverarbeitung das Zeitdruckproblem nicht. Wenn Sie alle in einem einzigen Stapelvorgang extrahieren, wobei die Ergebnisse in einer Tabelle zusammengeführt werden, in der jede Zeile einen vollständigen P45-Datensatz darstellt, wird aus einer Woche verteilter Tipparbeit ein Nachmittag der Überprüfung. Der Arbeitsablauf für die Stapelverarbeitung von P45s – das Erstellen einer Abgangsdatenbank aus mehreren Formularen gleichzeitig – gilt gleichermaßen für die Seite der eingehenden Mitarbeiter. Derselbe Extraktionsdurchlauf, der eine Abgangsdatenbank für ausscheidende Mitarbeiter befüllt, kann ein Einarbeitungsblatt für neue Mitarbeiter befüllen, da die fünf Kernfelder in beide Richtungen identisch sind.
Ein Januar-Gehaltsabrechnungsworkflow, der nicht vom Tippen abhängt
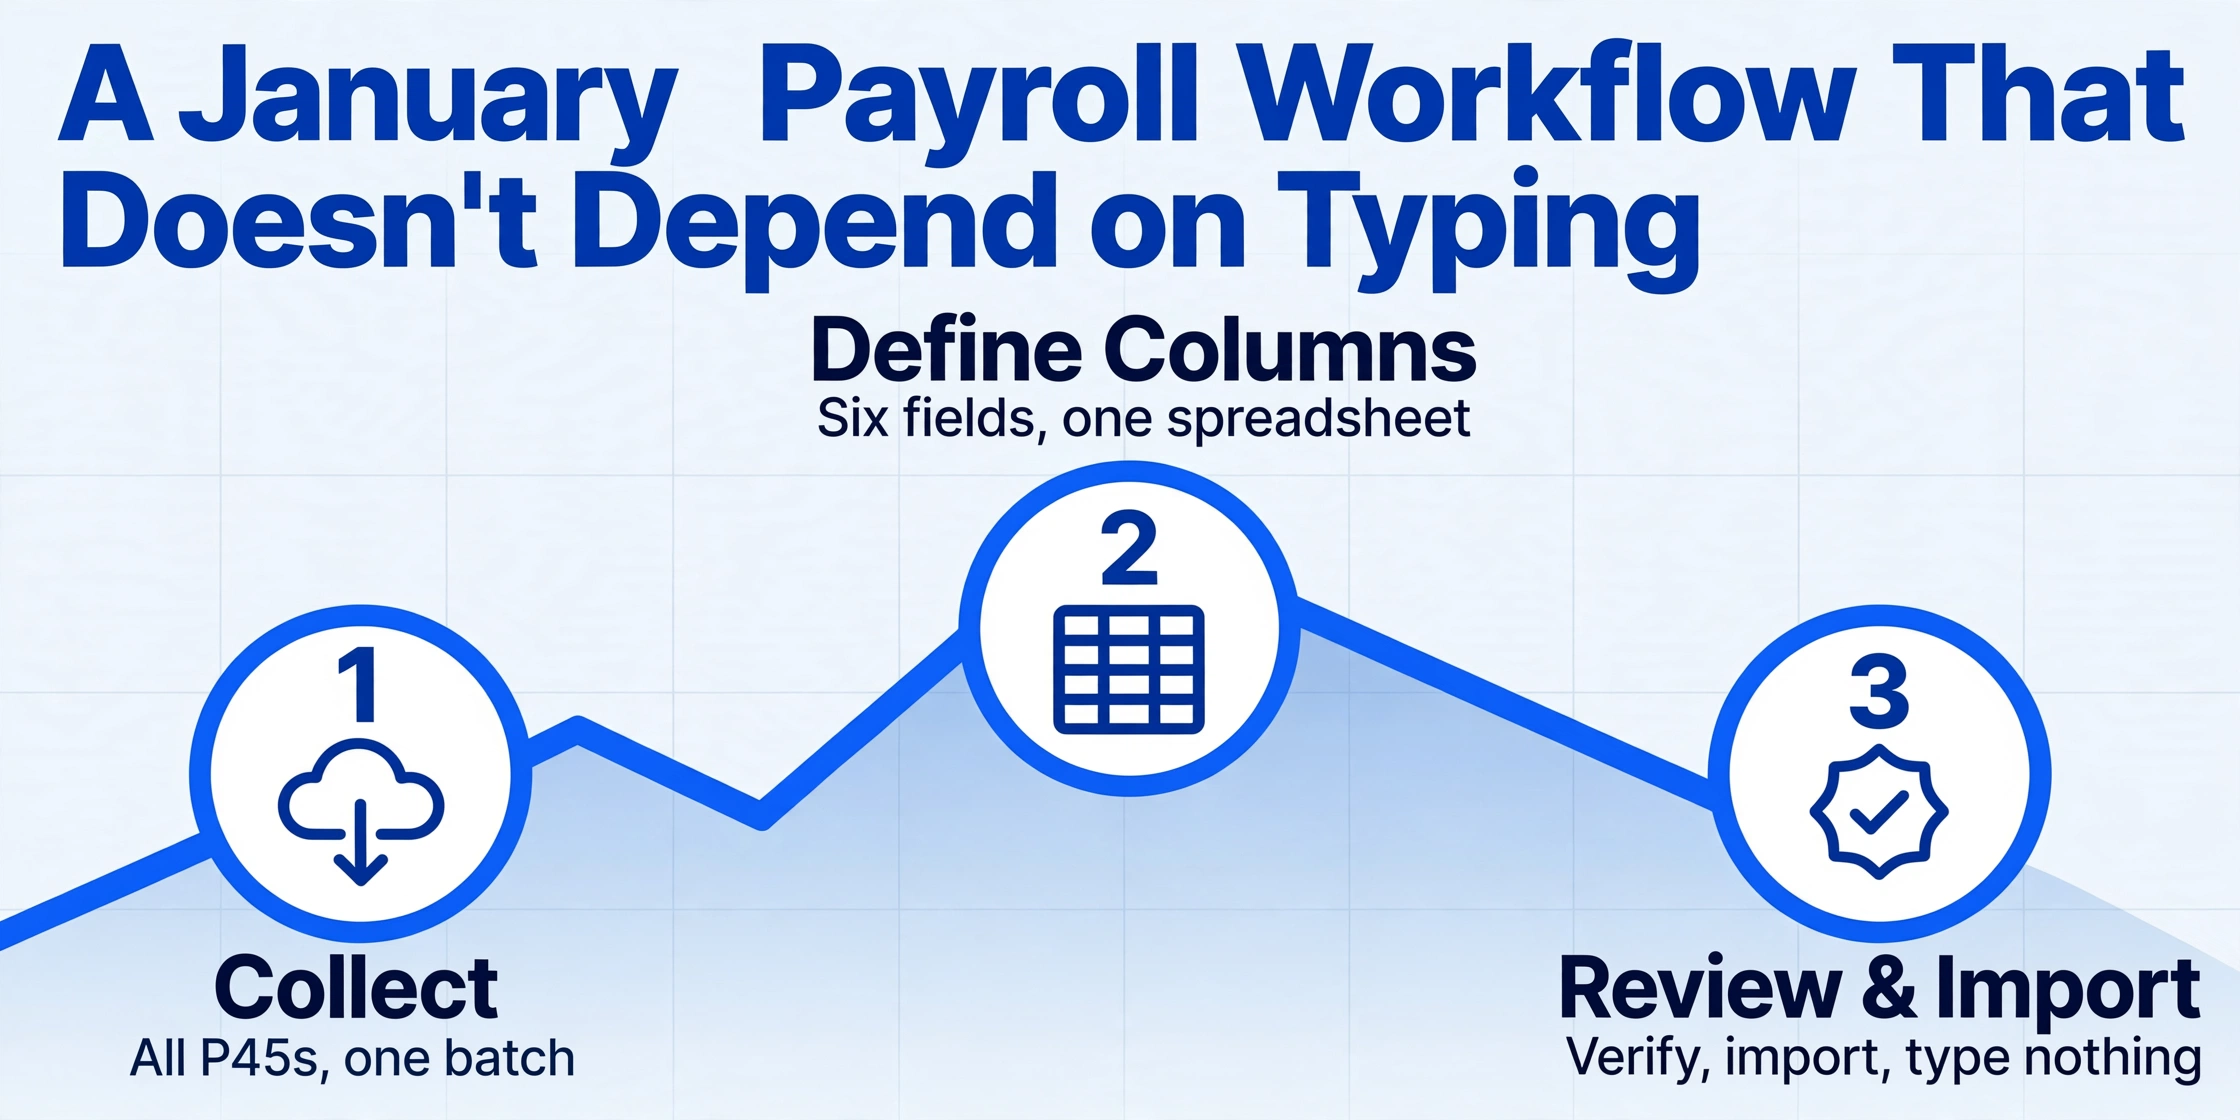
Statt jede P45-PDF einzeln zu öffnen, fünf Felder abzulesen, in die Gehaltsabrechnungssoftware zu wechseln, fünf Felder einzutippen und das dreißigmal zu wiederholen, kann ein Gehaltsabrechnungsmitarbeiter mit Extraktionstools die Januar-Arbeitslast in drei Blöcke umstrukturieren:
Alle eingehenden P45s in einem einzigen Batch sammeln
Legen Sie jede neue Mitarbeiter-P45-PDF — Sage, BrightPay, Xero, Papierscan, egal in welchem Format sie eintrifft — in einen Upload-Batch. Kein Sortieren nach Quelle oder Layout nötig.
Definieren Sie Ihre Spalten: Leaving Date, Pay to Date, Tax to Date, Tax Code, NI Number, Student Loan
Diese sechs Spaltennamen werden zu Ihren Ausgabe-Tabellenkopfzeilen. Die KI findet jedes Feld auf jeder P45, indem sie das Label versteht, nicht die Position. Die Ausgabe ist eine Excel-Zeile pro Mitarbeiter — alle dreißig neuen Mitarbeiter in einer Tabelle.
Prüfen, verifizieren, importieren — nichts eintippen
Überfliegen Sie die Ausgabetabelle einmal. Verifizieren Sie Steuercodes bei Bedarf gegen die Quell-P45s. Importieren Sie die verifizierten Daten in Ihre Gehaltsabrechnungssoftware. Der Gehaltsabrechnungsmitarbeiter wird zum Prüfer — der Übertragungsschritt ist weg.
Die Zeitrechnung ist unkompliziert. Bei zwei Minuten pro P45 für die manuelle Eingabe verbrauchen dreißig neue Mitarbeiter-P45s eine Stunde Tipparbeit — und das bevor eventuelle Fehler korrigiert werden, die später entdeckt werden. Mit Batch-Extraktion werden dieselben dreißig P45s in Minuten hochgeladen, extrahiert und in einer Tabelle zusammengestellt. Die verbleibende Stunde wird zu Verifikation und Import — Arbeit, die immer notwendig war und die der Gehaltsabrechnungsmitarbeiter jetzt ordentlich erledigen kann, statt sie in die Lücken zwischen Tipp-Sitzungen zu quetschen.
Für die Seite der ausscheidenden Mitarbeiter dient derselbe Extraktionsworkflow einem anderen Zweck: der Überprüfung, dass die Zahlen auf generierten P45s korrekt sind, bevor sie an den Mitarbeiter und das HMRC gehen. Eine Batch-Extraktion der ausgehenden P45-PDFs gegen die eigenen Aufzeichnungen des Gehaltsabrechnungssystems erstellt einen automatisierten Quervergleich — stimmt das Austrittsdatum auf der P45 mit dem System überein? Stimmen die Jahresbeträge für Lohn und Steuern überein? Diese Prüfung vor der RTI-Übermittlung schließt die Lücke zwischen dem, was die Gehaltsabrechnungssoftware sagt, und dem, was das Zertifikat zeigt, und fängt Abweichungen ab, bevor sie die FPS-Verarbeitung des HMRC erreichen. Die Schritt-für-Schritt-Anleitung zum Extrahieren von P45-Austrittsdaten in Excel führt diesen Workflow im Detail aus, einschließlich der spezifischen Feldzuordnungen und häufiger Randfälle wie Week 1/Month 1-Basisindikatoren und Student Loan-Plantypen.
Warum der Januar das Problem offenbart
Elf Monate im Jahr ist die manuelle P45-Verarbeitung eine lästige Verwaltungsarbeit – ein paar Minuten hier, ein paar Formulare da, gelegentlich ein Fehler, der noch rechtzeitig auffällt. Im Januar wird aus der Belastung ein Engpass. Die Menge steigt, der Zeitdruck nimmt zu, die Fehlerquote klettert, und der Korrekturaufwand – E-Mails an das HMRC, korrigierte FPS-Übermittlungen, Gehaltsabfragen von Mitarbeitern – frisst den Februar und März. Das Problem war schon immer struktureller Natur: P45-Daten sind auf Feldebene standardisiert, nicht jedoch auf Layout-Ebene, und die Übergabe von Arbeitgeber zu Arbeitgeber bleibt eine manuelle Übertragungskette in einem ansonsten automatisierten Gehaltsabrechnungssystem. Der Januar legt den Bruch nur zum denkbar ungünstigsten Zeitpunkt offen.
Das eigentliche Problem ist, dass britische Gehaltsabrechnungsteams P45s immer noch von Hand verarbeiten, nicht weil ihnen die Fähigkeiten oder Werkzeuge für etwas anderes fehlen, sondern weil die bisher verfügbaren Werkzeuge – vorlagenbasierte OCR, zonale Extraktion – einen so hohen Konfigurationsaufwand pro Format erforderten, dass die Automatisierung langsamer war als der manuelle Prozess, den sie ersetzen sollte. Wenn eine Gehaltsabrechnungsstelle P45s von dreißig verschiedenen Kundenunternehmen mit fünf verschiedenen Gehaltsabrechnungsprogrammen erhält, ist das Erstellen und Pflegen von dreißig Extraktionsvorlagen ein Vollzeitjob. Die semantische Extraktion beseitigt diese Hürde: eine Spaltendefinition, angewandt auf jedes P45 im Stapel, weil die KI versteht, was „Steuerklasse zum Austrittszeitpunkt“ bedeutet, unabhängig davon, welche Software es gedruckt hat.
Für Gehaltsabrechnungsteams, die sich auf den nächsten Januar vorbereiten, stellt sich nicht die Frage, ob die manuelle P45-Dateneingabe nachhaltig ist – die Mengen haben das bereits beantwortet. Die Frage ist, ab wann die kumulierten Kosten aus Übertragungsfehlern, Korrekturzyklen und dem Verwaltungsaufwand des ständigen Eintippens derselben fünf Felder die Kosten für die Umstellung auf einen tippfreien Arbeitsablauf übersteigen. Der Kostenrahmen ist bereits vorhanden. Die Werkzeuge existieren. Die einzig verbleibende Variable ist die Entscheidung, mit dem Tippen aufzuhören und mit dem Prüfen zu beginnen – und der Januar, mehr als jeder andere Monat, liefert die Argumente, diese Entscheidung vor der nächsten Austrittswelle zu treffen.
Häufig gestellte Fragen
Wie schnell muss ein Arbeitgeber in Großbritannien nach dem Ausscheiden eines Mitarbeiters eine P45 ausstellen?
Gemäß Regulation 36 der Income Tax (PAYE) Regulations 2003 muss die P45 am Tag der Beendigung des Arbeitsverhältnisses ausgestellt werden oder, falls dies nicht praktikabel ist, ohne unangemessene Verzögerung. In der Praxis erwartet HMRC, dass die P45 mit der letzten Gehaltsabrechnung des Mitarbeiters oder innerhalb desselben Abrechnungszyklus ausgestellt wird. Die meisten Gehaltsabrechnungsprogramme – Sage, BrightPay, Xero Payroll, Iris, Moorepay – erstellen die P45 automatisch, wenn der Mitarbeiter als Ausgeschiedener markiert und der letzte Abrechnungslauf verarbeitet wird. Teil 1 wird HMRC über die Full Payment Submission (FPS) am oder vor dem letzten Zahltag des Mitarbeiters übermittelt.
Kann ich P45s aus verschiedenen Gehaltsabrechnungsprogrammen stapelweise verarbeiten?
Ja, mit semantischer KI-Extraktion anstelle von vorlagenbasierter OCR. Vorlagenbasierte Tools benötigen eine separate Parsing-Regel für jedes P45-Layout der Gehaltsabrechnungssoftware – Sage, BrightPay, Xero, Iris, Moorepay und FreeAgent erstellen alle unterschiedlich formatierte Bescheinigungen. Die semantische Extraktion liest jede P45, indem sie die Bedeutung der Feldbezeichnungen (wie „Steuerklasse bei Austritt“ oder „Gesamtvergütung bisher“) versteht, anstatt deren Position auf der Seite. Das bedeutet, Sie können eine gemischte Charge mit P45s von mehreren Gehaltsabrechnungsanbietern hochladen und alle mit einem einzigen Satz von Spaltendefinitionen extrahieren. Die Ausgabe ist eine Tabelle mit einer Zeile pro P45.
Welche Informationen einer P45 müssen in das Gehaltsabrechnungssystem des neuen Arbeitgebers eingegeben werden?
Fünf Kernfelder aus den Teilen 2 und 3 der P45: das Austrittsdatum des Mitarbeiters aus dem vorherigen Arbeitsverhältnis, die Gesamtvergütung bisher und die gesamte Steuer bisher für das laufende Steuerjahr (vom 6. April bis 5. April), die Steuerklasse bei Austritt (einschließlich eines etwaigen Wochen-1-/Monat-1-Basis-Indikators), die National Insurance-Nummer und der Status des Studienkreditabzugs. Wenn eines dieser Felder falsch eingegeben wird, kann der neue Mitarbeiter in eine Notsteuerklasse eingestuft werden und seine erste Gehaltsabrechnung ist falsch. Die Steuerjahreszahlen sind kumulativ – sie sind die laufenden Summen, die der neue Arbeitgeber benötigt, um die Steuerposition des Mitarbeiters ohne Rückstellung fortzuführen.
Was ist der Unterschied zwischen einer P45 und einer P60?
Beide zeigen, was ein Arbeitnehmer in einem Steuerjahr verdient und an Steuern gezahlt hat, sie werden jedoch durch unterschiedliche Ereignisse ausgelöst. Eine P45 wird ausgestellt, wenn ein Arbeitnehmer eine Stelle verlässt – sie deckt den Zeitraum vom Beginn des Steuerjahres (6. April) bis zum Austrittsdatum ab. Eine P60 wird am Ende jedes Steuerjahres an Arbeitnehmer ausgegeben, die zu diesem Zeitpunkt noch für den Arbeitgeber tätig sind – sie deckt die vollen 12 Monate bis zum 5. April ab. Arbeitgeber müssen allen aktuellen Arbeitnehmern bis zum 31. Mai eines jeden Jahres P60s zur Verfügung stellen. Weitere Informationen zur P60-Verarbeitung finden Sie in der Anleitung zum Extrahieren von UK-P60-Daten in Excel für den Lohnabgleich.
Was passiert, wenn ein P45-Steuercode falsch eingegeben wird?
Ein falscher Steuercode ändert sofort die Berechnung des steuerfreien Freibetrags des Arbeitnehmers. Wenn Sie beispielsweise 1275L anstelle von 1257L eingeben, ergibt sich ein Freibetrag von 12.750 £ statt 12.570 £ – der Arbeitnehmer wird im Laufe des Jahres um 180 £ zu wenig besteuert. Das HMRC erkennt die Abweichung in der Regel durch den Abgleich der RTI-Daten und gibt einen korrigierten Steuercode aus. Die zu wenig gezahlte Steuer wird durch eine zukünftige Anpassung des Steuercodes zurückgefordert, was das Nettogehalt des Arbeitnehmers in einem folgenden Monat verringert. Der Arbeitnehmer wird sich oft an die Lohnbuchhaltung wenden, um zu fragen, warum sich sein Gehalt geändert hat, und die Lohnbuchhaltung muss bis zum ursprünglichen P45-Eintrag zurückverfolgen, um die Korrektur zu erklären. Wird der Fehler nicht erkannt, kann er sich über Steuerjahre hinweg fortsetzen und zu einer größeren Unterzahlung anwachsen, die das HMRC direkt einfordert.
Können Papier-P45-Formulare mit demselben Extraktionstool verarbeitet werden?
Ja. Ein gescannter Ausdruck oder ein Foto einer Papier-P45 funktioniert genauso wie eine PDF-Datei – die KI liest das Dokument visuell, nicht aus eingebetteten Textebenen. Dies ist besonders nützlich für die Papier-P45s, die in kleineren Unternehmen noch im Umlauf sind, oder für P45s, die als Anhänge in Formaten eingehen, die nicht direkt analysiert werden können (gescannte PDFs, JPEG-Fotos, Screenshots aus einem Lohnportal). Das Extraktionstool unterstützt die Eingabeformate PDF, JPG, PNG, WebP und AVIF.
Funktioniert die Batch-P45-Extraktion für Lohnbuchhaltungsbüros mit mehreren Mandanten?
Ja – Büros sind der stärkste Anwendungsfall, da sie mit der größten Layoutvielfalt konfrontiert sind. Ein Büro, das die Lohnabrechnung für 30 KMU mit fünf verschiedenen Lohnabrechnungsprogrammen verwaltet, erhält jeden Monat P45-Formulare in Dutzenden unterschiedlichen Formaten. Mit der semantischen Extraktion definiert das Büro einen Satz von Spaltennamen und wendet ihn auf jedes P45 im Batch an – unabhängig davon, welches Programm es erstellt hat. Die Ausgabe ist eine konsolidierte Tabelle pro Mandant oder pro Verarbeitungslauf. Der Leitfaden zur Batch-P45-Verarbeitung behandelt Multi-Mandanten-Workflows im Detail.