Checklist pour la date limite P11D :
Comment préparer les données des avantages salariés avant la date de dépôt du 6 juillet
L'année fiscale 2025/26 s'est clôturée le 5 avril. Entre cette date et la date limite de dépôt P11D du 6 juillet, une équipe paie du Royaume-Uni dispose d'environ 92 jours calendaires pour identifier chaque avantage imposable fourni à chaque salarié, calculer l'équivalent en espèces de chacun selon les règles d'évaluation prescrites par HMRC, recouper les totaux avec le grand livre de paie, produire un P11D distinct pour chaque salarié concerné, soumettre le résumé P11D(b), fournir des copies aux salariés et organiser le paiement de l'assurance nationale de classe 1A avant le 22 juillet. Quatre-vingt-douze jours, cela semble généreux. Ce ne l'est pas. Les deux premières semaines de la fenêtre sont consommées par la soumission finale de paiement complet et la clôture de fin d'année de paie pour avril. Mai et juin accueillent chacun un cycle de paie de fin de mois qui occupe la dernière semaine de chaque mois. Les vacances d'été commencent à réduire les effectifs dès fin juin. Lorsque le calendrier atteint début juillet, la date limite P11D est à une semaine, la clôture de fin de mois de juin vient de se terminer, et la fenêtre qui semblait de trois mois s'est comprimée à environ trois semaines de travail — et si les données ne sont pas déjà rassemblées et structurées d'ici là, ces trois semaines ne suffisent pas.
Points clés à retenir
- HMRC vous accorde quatre-vingt-douze jours calendaires entre la fin de l'année fiscale et la date limite P11D — mais après la clôture de paie de fin de mois, la saison P60 et les congés d'été, votre fenêtre de travail réelle se réduit à environ vingt-cinq jours.
- Il n'y a pas de délai de grâce après le 6 juillet — la pénalité P11D(b) de 100 £ pour 50 salariés est automatique dès le premier jour, et le premier avis de pénalité ne vous parviendra qu'en octobre, moment où trois mois de frais se seront déjà accumulés.
- La différence entre une soumission propre et un été de corrections n'est pas de travailler plus vite la dernière semaine — c'est de commencer la collecte des données en mai pour qu'en juillet, la seule tâche restante soit la vérification, et non la découverte.
La fenêtre de trois mois qui se réduit à trois semaines
La structure des délais est fixée par la législation et répétée chaque année. Selon les délais publiés par HMRC pour les déclarations de frais et avantages, le calendrier court comme suit après la fin de l'année fiscale le 5 avril :
| Obligation | Délai | Ce que HMRC facture en cas de non-respect |
|---|---|---|
| Soumettre les formulaires P11D en ligne | 6 juillet 2026 | Pénalités pour déclarations inexactes jusqu'à 3 000 £ par formulaire |
| Soumettre la déclaration P11D(b) Class 1A NIC | 6 juillet 2026 | 100 £ pour 50 employés pour chaque mois ou partie de mois de retard de déclaration |
| Fournir aux employés des copies des informations P11D | 6 juillet 2026 | Les erreurs de code fiscal des employés déclenchent des enquêtes en aval de HMRC |
| Payer la Class 1A National Insurance (par voie électronique) | 22 juillet 2026 | Surtaxe de 5 % après 30 jours, passant à 10 % à 6 mois et 15 % à 12 mois, plus intérêts journaliers |
| Payer la Class 1A National Insurance (par chèque) | 19 juillet 2026 | Même barème de pénalités que par voie électronique — mais le chèque doit être encaissé à cette date |
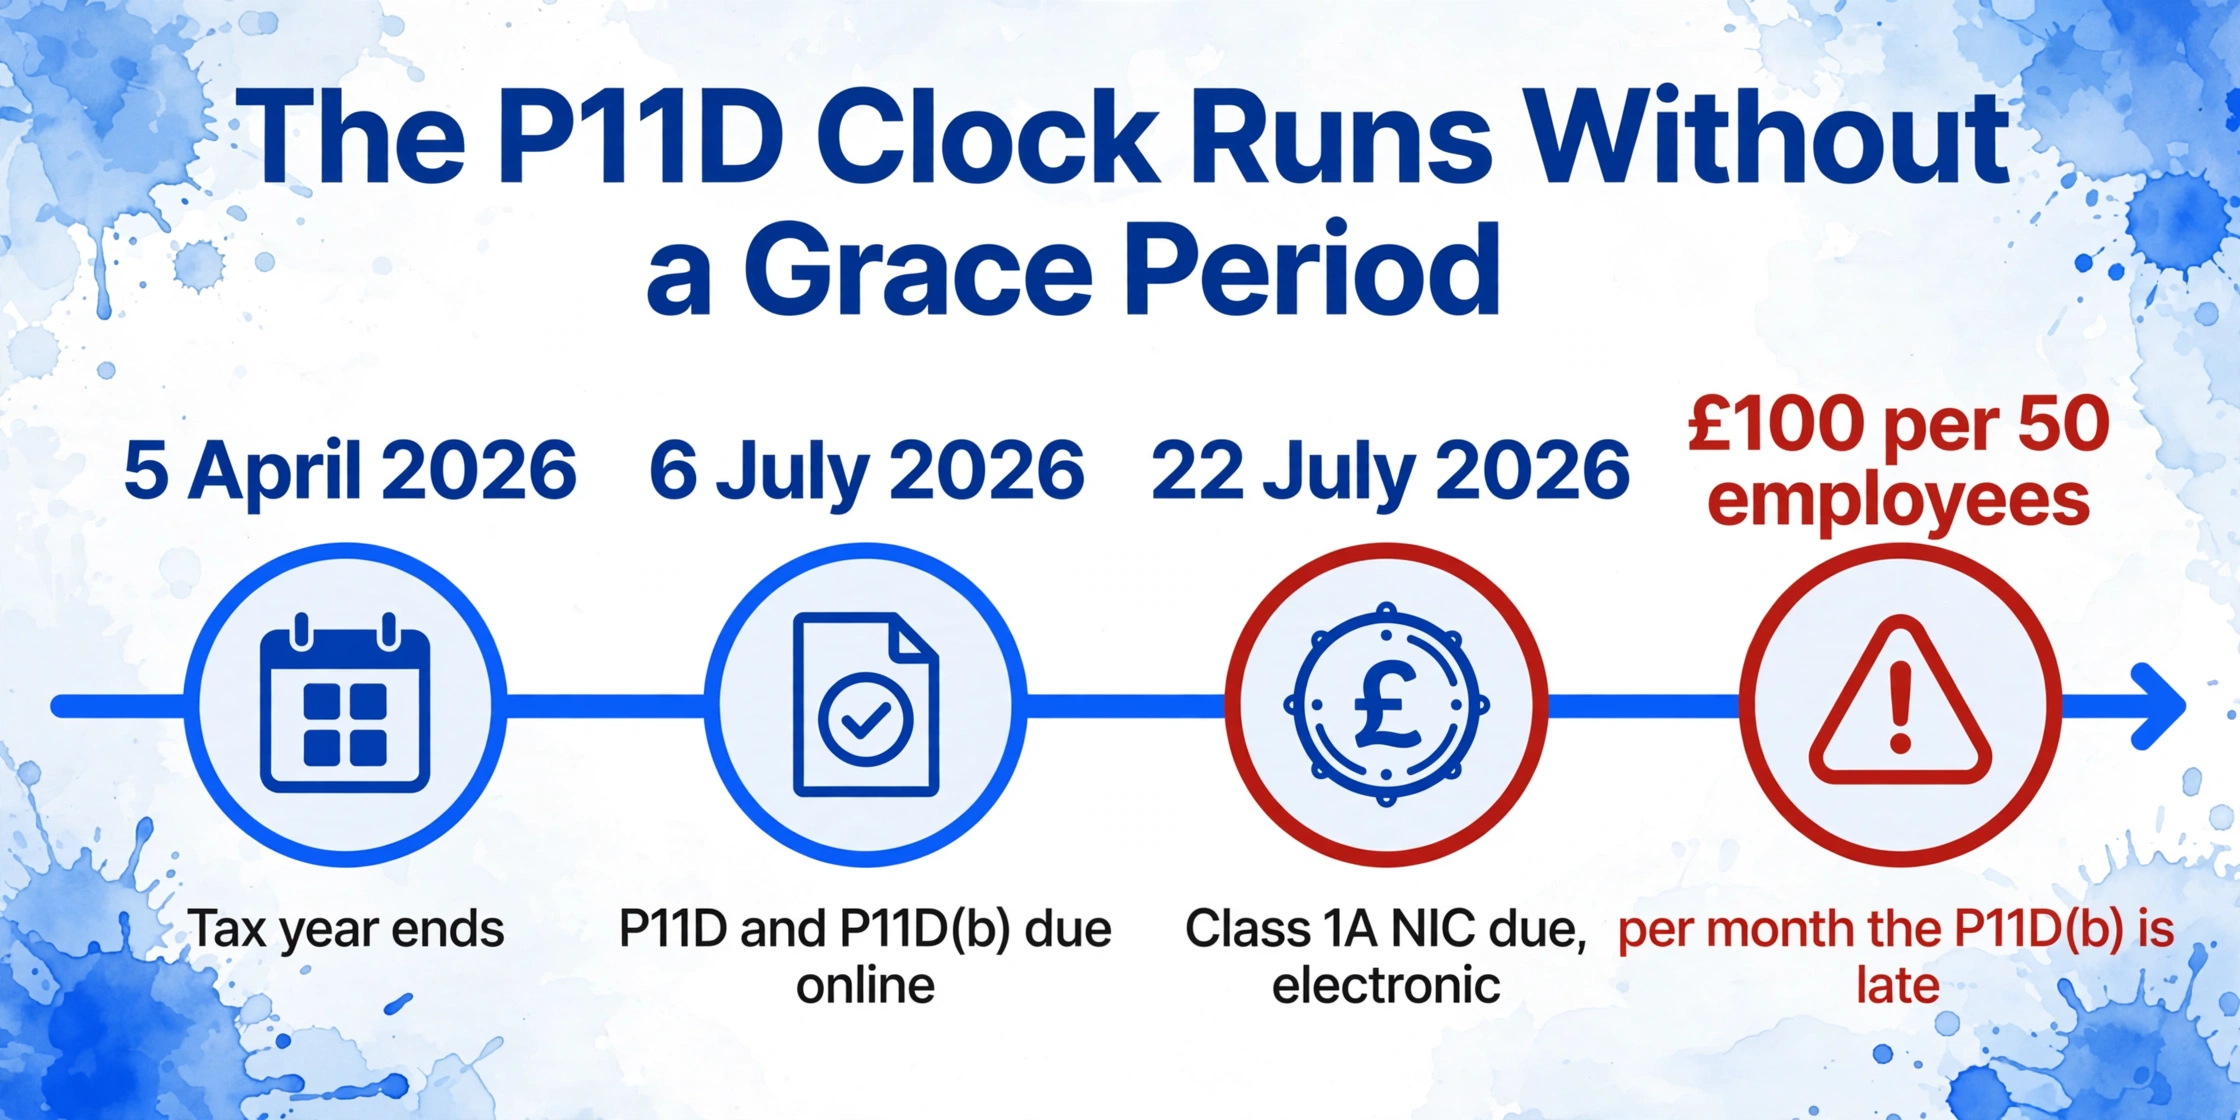
La pénalité de 100 £ pour 50 employés est automatique et mensuelle — il n'y a pas de délai de grâce. Une entreprise de 120 employés qui dépose le P11D(b) le 10 août a accumulé deux mois de pénalité (100 £ × 3 tranches × 2 mois = 600 £), et le compteur continue de tourner jusqu'à réception de la déclaration. HMRC émet les avis de pénalité trimestriellement, ce qui signifie que la première notification d'un manquement en juillet peut ne pas parvenir à l'employeur avant octobre — moment où trois mois de pénalité ont déjà été accumulés. Les directives de HMRC sur la façon de remplir les formulaires P11D et P11D(b) signalent également des pénalités pour inexactitudes par négligence ou intentionnelles — un régime distinct de la charge pour dépôt tardif — qui peuvent s'ajouter jusqu'à 3 000 £ par formulaire incorrect, en plus de toute pénalité mensuelle déjà en cours.
Mais le délai n'est que le point d'arrivée. Le vrai problème est la compression de la fenêtre de travail qui y mène.
Mai semble disponible sur un calendrier mais en pratique il ne l'est pas. La plupart des équipes de paie exécutent leur cycle de fin de mois au cours des cinq derniers jours ouvrables de mai — traitant la paie finale de ce mois, rapprochant les soumissions RTI et gérant la fin des demandes de clôture d'avril — tout en courant pour émettre à chaque employé son P60 avant le délai du 31 mai. C'est une semaine de travail complète perdue. Juin semble disponible mais contient son propre cycle de fin de mois plus la saison annuelle des revues de mi-année dans de nombreux services financiers et RH. Le personnel commence à prendre ses congés d'été à partir de la troisième semaine de juin. La fenêtre du début juillet — les quatre ou cinq jours ouvrables entre la clôture de fin juin et le 6 juillet — est la seule période réellement dégagée, et à ce moment-là les données doivent déjà être complètes car la fenêtre est trop courte pour tout rassembler de zéro.
Le calendrier de travail, en pratique : Mai : 2 semaines utiles (hors fin de mois). Juin : 2 semaines utiles (hors fin de mois, hors congés). Début juillet : 1 semaine pour la vérification finale et la soumission. Ce qui commençait comme 92 jours calendaires représente environ 25 jours ouvrés — et si l'étape de collecte n'a pas commencé à la mi-mai, l'étape de calcul et de recoupement hérite des données qui sont arrivées par hasard et manque de temps.
C'est pourquoi un checklist par phases — collecter en mai, calculer et recouper en juin, vérifier et déposer début juillet — fait la différence entre une déclaration P11D qui aboutit proprement et une qui accumule des corrections jusqu'en août. Le checklist ci-dessous est construit autour de cette structure par phases. Chaque élément, s'il est reporté à la phase suivante, devient un goulot d'étranglement.
Mai : identifier chaque avantage, localiser chaque source de données
La première phase ne consiste pas à calculer quoi que ce soit. Elle consiste à répondre à une seule question, plus difficile qu'elle ne devrait l'être : quels employés ont reçu quels avantages, et où se trouve la preuve ? Si vous avez besoin d'une référence section par section sur la signification de chaque champ P11D et sur la structuration du tableur d'extraction, notre guide d'extraction des données P11D couvre la ventilation complète du formulaire — cet article suppose que vous disposez de cette base et se concentre sur le calendrier pour y parvenir.
Les obligations P11D couvrent 14 sections — de A à N — chacune avec ses propres règles d'évaluation définies dans le Expenses and Benefits: A Tax Guide (480) de l'HMRC. La première tâche en mai consiste à recouper le registre des employés avec chaque catégorie d'avantages et à signaler qui a reçu quoi. La plupart des logiciels de paie — Sage 50 Payroll, BrightPay, Xero Payroll, IRIS Staffology — tiennent un registre des avantages dans le dossier de l'employé, et c'est le point de départ. Mais le logiciel ne connaît que ce qui y a été saisi. Les avantages fournis en dehors du système — un abonnement à une salle de sport organisé par la gestionnaire de bureau, un package de relocalisation approuvé par les RH hors paie, une police de mutuelle privée où l'assureur facture directement l'équipe financière — n'apparaissent pas dans le registre des avantages du système de paie, sauf si quelqu'un les y a ajoutés.
Extraire le registre des avantages du système de paie
Exportez le registre complet des avantages en nature pour l'année fiscale 2025/26 depuis votre logiciel de paie. Sage 50 Payroll conserve ces données sous Employee Record → Benefits. BrightPay les stocke sous Expenses & Benefits. Xero Payroll les répertorie sous Employee → Benefits. Cet export constitue votre base de référence — les avantages déjà connus du système — mais il ne s'agit pas de la liste complète.
Recouper avec les RH, les finances et le responsable de bureau
Envoyez un e-mail d'une ligne au responsable RH, au responsable financier et à la personne en charge de l'administration du bureau : « Pouvez-vous confirmer — l'un des éléments suivants a-t-il été fourni à un employé ou un dirigeant au cours de 2025/26 : abonnements à une salle de sport, cotisations professionnelles, assurance médicale privée, frais de relocalisation, prêts au personnel, voitures ou véhicules utilitaires de société attribués ou modifiés en cours d'année, ou tout autre avantage hors salaire ? » Les réponses font presque toujours remonter un ou deux avantages qui n'ont jamais été intégrés au registre de paie.
Confirmer quels avantages sont déjà intégrés à la paie
Si votre organisation s'est inscrite au préalable au système volontaire d'intégration des avantages à la paie avant le 6 avril 2025, ces avantages ne nécessitent pas de P11D — l'impôt a été prélevé via PAYE au cours de l'année. Mais la Class 1A NIC qui s'y rapporte figure toujours sur le P11D(b). Signalez séparément les avantages intégrés à la paie dans votre feuille de suivi. Les avantages qui ne peuvent pas être intégrés à la paie — logement et prêts avantageux — exigent toujours un P11D, quel que soit le statut d'inscription au système d'intégration à la paie.
Localiser la source de données principale pour chaque catégorie d'avantages
C'est l'étape que la plupart des articles sur les listes de contrôle P11D omettent. Chaque type d'avantage tire sa valorisation d'une source externe spécifique — et cette source ne se trouve pas toujours dans votre système de paie. Le tableau ci-dessous fait correspondre les catégories les plus courantes au document ou au système que vous devez localiser avant de pouvoir calculer un équivalent en espèces.
| Catégorie d'avantage | Section P11D | Source de données à trouver | Point de friction courant |
|---|---|---|---|
| Voiture de fonction | F | Contrat de location ou facture d'achat indiquant le prix catalogue + émissions de CO2 sur le certificat d'immatriculation V5C | Le taux de CO2 sur le V5C peut différer de celui saisi par le gestionnaire de parc. Un changement de voiture en cours d'année implique deux calculs partiels. |
| Avantage carburant | F | Relevés de carte carburant ou carnets de kilométrage indiquant la répartition privé/professionnel | Si le salarié a remboursé la totalité du carburant privé avant le 6 juillet, l'avantage est nul — mais les justificatifs doivent exister. |
| Assurance médicale privée | I | Facture annuelle de prime de l'assureur (BUPA, AXA, Vitality, etc.) | Les assureurs envoient souvent les renouvellements en avril, parfois en mai. Un contrat débuté en cours d'année (nouvel embauché) peut donner lieu à une facture partielle que la comptabilité n'a pas encore reçue. |
| Prêt avantageux (>10 000 £) | H | Contrat de prêt + relevés des soldes d'ouverture et de clôture pour l'année fiscale | Le taux d'intérêt officiel du HMRC est révisé trimestriellement depuis avril 2025 — le taux de mai 2025 peut différer de celui de mars 2026. La méthode du taux moyen et la méthode jour par jour donnent des équivalents en espèces différents. |
| Logement de fonction | D | Bail ou acte d'achat indiquant le coût, plus la valeur locative brute | Les biens acquis avant la suppression de la taxe d'habitation (1990) utilisent encore la valeur locative brute. Si le coût du bien dépasse 75 000 £, un avantage supplémentaire s'applique. |
| Frais de déménagement | M | Factures d'agence immobilière, frais juridiques, droits de timbre, frais de déménagement, hébergement temporaire | Le seuil d'exonération de 8 000 £ s'applique à l'ensemble du déménagement. Une documentation partielle — seulement quelques reçus conservés — peut faire dépasser la limite même si l'employeur ignore le montant réel. |
| Abonnements professionnels | N | Facture ou reçu du paiement de l'abonnement | Les abonnements aux organismes agréés par le HMRC (Liste 3) sont exonérés. Ceux qui n'y figurent pas sont déclarables — et beaucoup d'employeurs supposent que tous les abonnements pros sont exonérés. |
| Fourgonnettes | G | Registre du parc indiquant les salariés ayant eu accès, les dates de disponibilité et les restrictions d'usage privé | L'avantage forfaitaire de 4 020 £ (2025/26) est réduit si la fourgonnette a été indisponible 30 jours consécutifs ou plus. Les règles des véhicules en pool exemptent ceux utilisés uniquement pour le travail et garés au bureau la nuit — mais les justificatifs doivent étayer ce traitement. |
Fin mai, vous devriez avoir un tableur avec une ligne par salarié ayant reçu un avantage, des colonnes pour chaque section P11D applicable, et un indicateur d'état pour chaque cellule précisant si la source de données a été trouvée. Les cellules vides ne sont pas encore un problème — c'est le rôle de juin. Mais une ligne pour un salarié dont vous ignoriez les avantages est un problème qui s'aggrave chaque semaine.
Juin : Calculer les équivalents en espèces et recouper avec le grand livre
Une fois les sources de données rassemblées, la phase de juin les transforme en chiffres qui figureront sur le formulaire P11D. Chaque catégorie d'avantage a une règle d'évaluation différente. Se tromper sur l'une d'elles produit un P11D incorrect — et comme le précise le guide de remplissage du formulaire P11D du HMRC, les pénalités pour déclarations inexactes s'appliquent séparément de celles pour déclarations tardives. Un seul avantage mal évalué sur 30 formulaires P11D constitue une erreur qui se cumule.
Calculez chaque avantage selon la méthode prescrite par HMRC
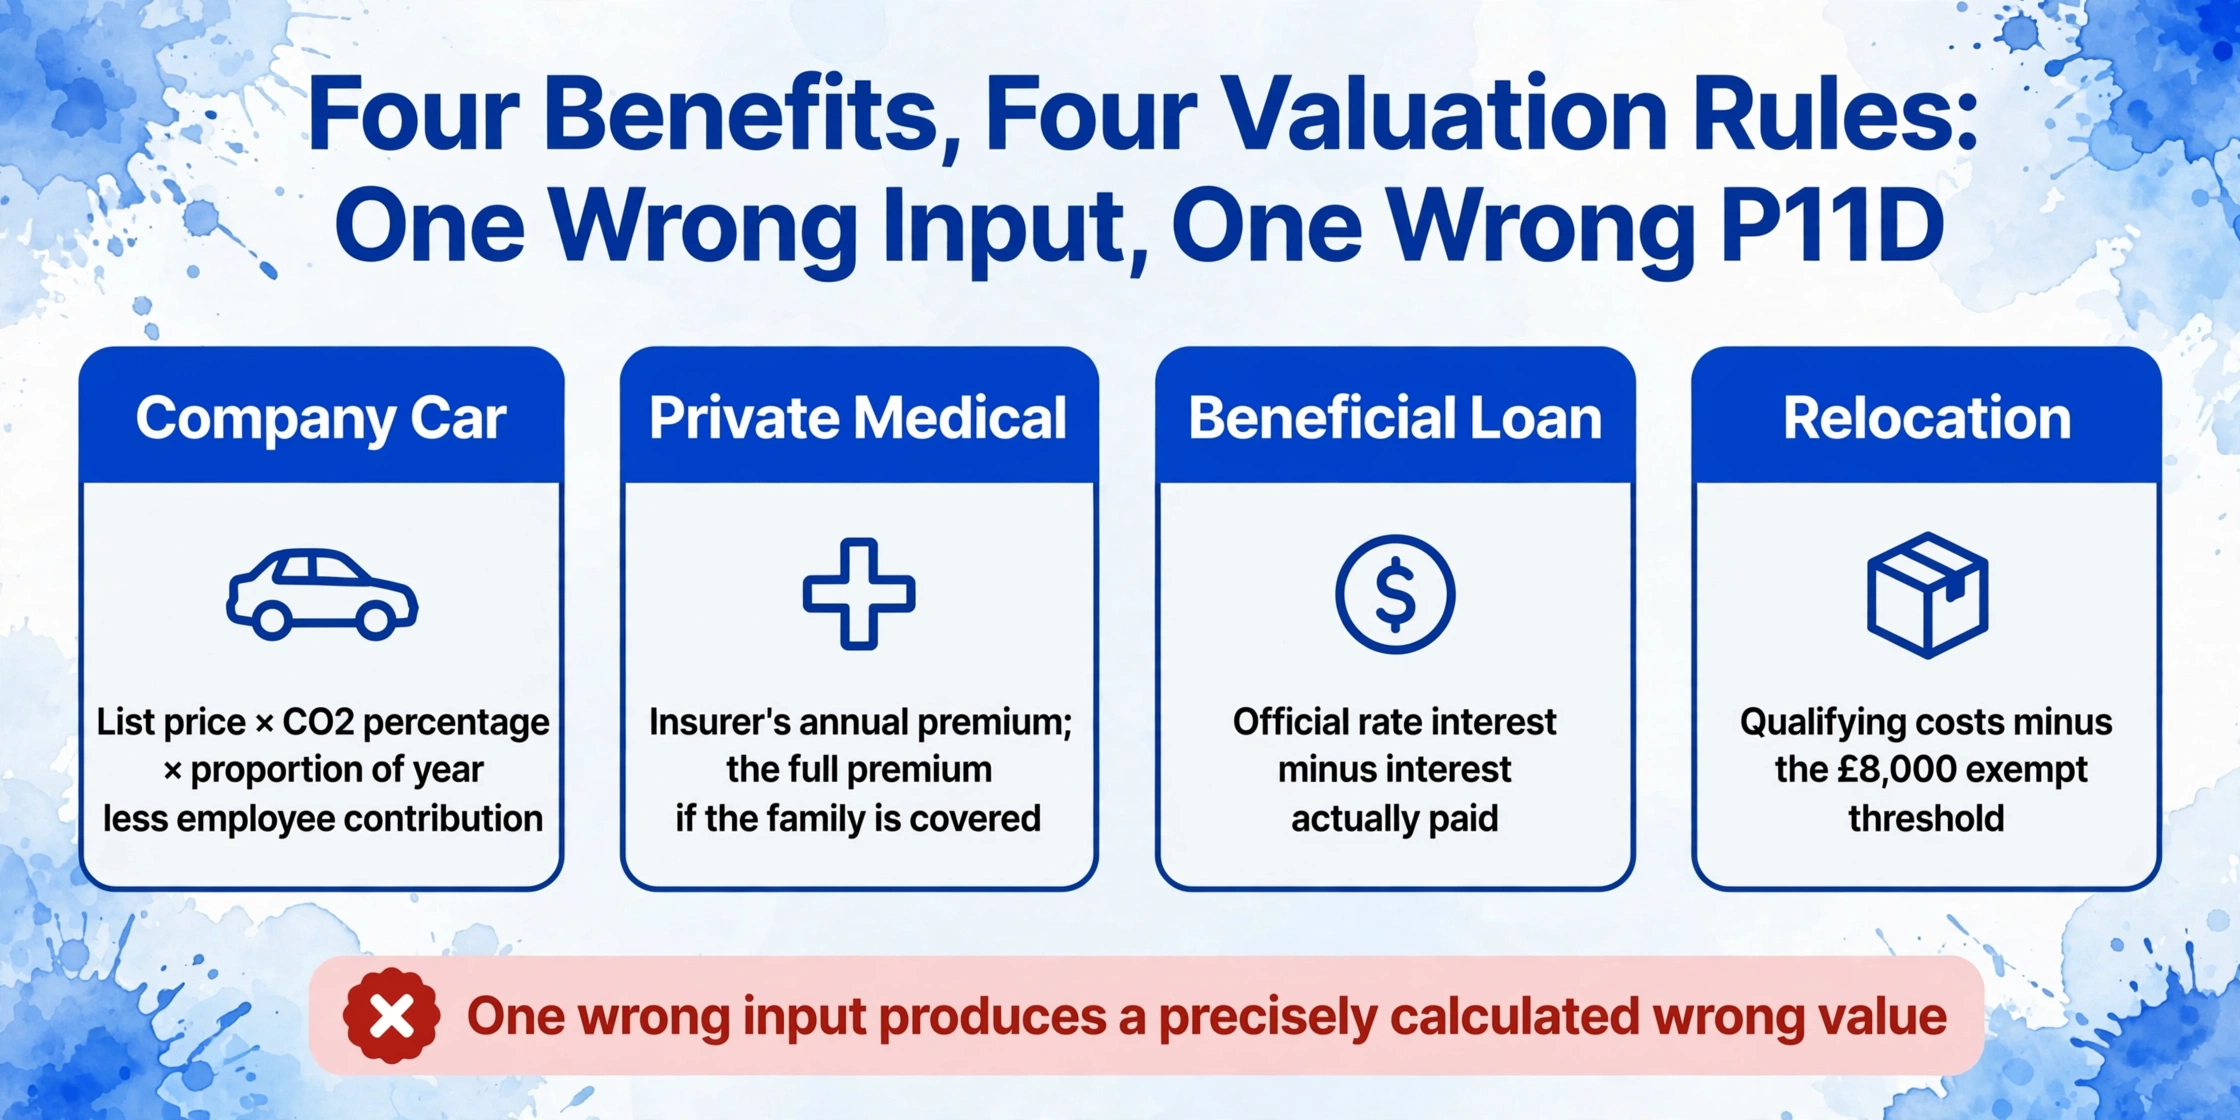
Voiture de société : prix catalogue × pourcentage approprié (basé sur les émissions de CO2) × proportion de l'année de mise à disposition, moins toute contribution de l'employé. Assurance médicale privée : coût annuel de la prime de l'assureur — si la police couvre la famille de l'employé, la prime complète constitue la valeur de l'avantage. Prêt avantageux : la différence entre les intérêts au taux officiel et les intérêts réellement payés par l'employé, calculée en moyenne ou au jour le jour. Relocalisation : coûts admissibles totaux moins le seuil d'exonération de 8 000 £ — l'excédent est le montant à déclarer. Si vous utilisez un logiciel P11D dédié — Sage 50 P11D, le module Expenses & Benefits de BrightPay, Taxshield P11D Manager, BDO P11D Enterprise — le logiciel calculera ces montants à partir des données que vous fournissez. Mais le logiciel ne peut calculer qu'à partir de données correctes — un chiffre d'émissions de CO2 erroné saisi dans Sage 50 P11D produit une valeur fausse mais précisément calculée.
Recoupez les valeurs des avantages avec le grand livre général
Le coût total des avantages sur votre récapitulatif P11D doit correspondre aux coûts enregistrés dans le grand livre nominal. Si l'équipe financière a enregistré 47 000 £ de primes d'assurance médicale mais que le total de la section I du P11D(b) indique 41 000 £, l'écart de 6 000 £ correspond soit à un employé oublié, soit à une prime affectée au mauvais centre de coûts. Effectuez cette recoupement avant de soumettre, pas après.
Gérez les changements d'avantages en cours d'année
Un avantage commencé ou terminé en cours d'année nécessite une valeur proratisée dans le temps. Une voiture de société mise à disposition à partir du 1er octobre 2025 est à déclarer pour 6/12 du montant annuel. Un employé parti en décembre et ayant restitué sa voiture a un montant de 8/12 — et son P45, que la paie traite lors de la même ruée des départs de janvier, ne contient pas les données P11D, les deux déclarations doivent donc être rapprochées indépendamment. Une police d'assurance médicale passée de la couverture individuelle à la couverture familiale en août nécessite deux calculs de période partielle pour le même employé. La plupart des logiciels P11D gèrent automatiquement la proratisation temporelle une fois que vous saisissez les dates de début et de fin — mais uniquement si les dates sont saisies correctement.
Vérifiez les aménagements de rémunération facultatifs (sacrifice salarial)
Si un avantage a été fourni dans le cadre d'un OpRA — l'employé a renoncé à une partie de son salaire en échange de l'avantage — la valeur imposable est le montant le plus élevé entre le salaire abandonné et l'équivalent en espèces selon les règles BIK normales. Une erreur courante : calculer uniquement la valeur BIK et ignorer le montant du salaire abandonné. Si le sacrifice salarial a été mis en place en cours d'année, le calcul du salaire abandonné court à partir de la date d'effet, et non sur la totalité de l'année fiscale.
À ce stade — fin juin — chaque section P11D de chaque employé doit avoir une valeur dans le tableur. Même si une valeur est provisoire (en attente d'une facture définitive de l'assureur, par exemple), la signaler maintenant vaut mieux que de découvrir l'écart le 4 juillet.
À ce moment-là, les valeurs sources sont encore verrouillées dans les brouillons PDF, donc intégrer chaque section dans sa colonne est exactement là où un passage P11D vers Excel montre toute sa valeur — une seule exécution remplit le tableau que le contrôle croisé de 5 % ci-dessous teste ensuite.
Le paysage logiciel compte ici, car différents outils gèrent différentes parties du flux de travail. Sage 50 P11D est un module autonome — distinct de Sage 50 Payroll — qui calcule les valeurs des avantages et produit le fichier de soumission, mais il nécessite une saisie manuelle des données pour chaque avantage. Le module Expenses & Benefits de BrightPay se trouve dans l'application de paie et se remplit automatiquement à partir du dossier de l'employé, puis génère une soumission EXB combinée P11D et P11D(b). Xero Payroll suit les avantages dans le cadre du profil de l'employé et gère la production du P11D au sein de la plateforme, bien que certains comptables exportent encore les données brutes et calculent séparément. Le module Staffology P11D d'IRIS Staffology capture les valeurs des avantages tout au long de l'année et calcule automatiquement les équivalents en espèces. Savoir quel outil vous utilisez détermine la part du travail de calcul de juin qui est automatisée — et celle qui relève d'un exercice manuel sur tableur avec des contrôles croisés par rapport au guide 480 de l'HMRC.
Le contrôle croisé qui détecte le plus d'erreurs : Exportez les valeurs P11D dans un tableur et additionnez-les par section d'avantages. Puis récupérez les totaux de lignes de coûts correspondants dans le grand livre ou le suivi des coûts d'avantages de l'équipe financière. Toute section où le total P11D diffère du total des coûts de plus de 5 % indique soit un employé manquant, soit une évaluation erronée, soit un avantage enregistré dans la mauvaise section.
Début juillet : la vérification finale avant la soumission
Dès le premier jour ouvrable de juillet, chaque valeur P11D doit être renseignée et recoupée. La phase finale ne concerne pas le calcul — elle porte sur les contrôles qui détectent les erreurs avant qu'elles ne deviennent des avis de pénalité de l'HMRC. Il y en a six, et chacun prend quelques minutes mais évite des heures de correction en août.
Vérifiez que les totaux du P11D(b) correspondent à la somme des P11D individuels
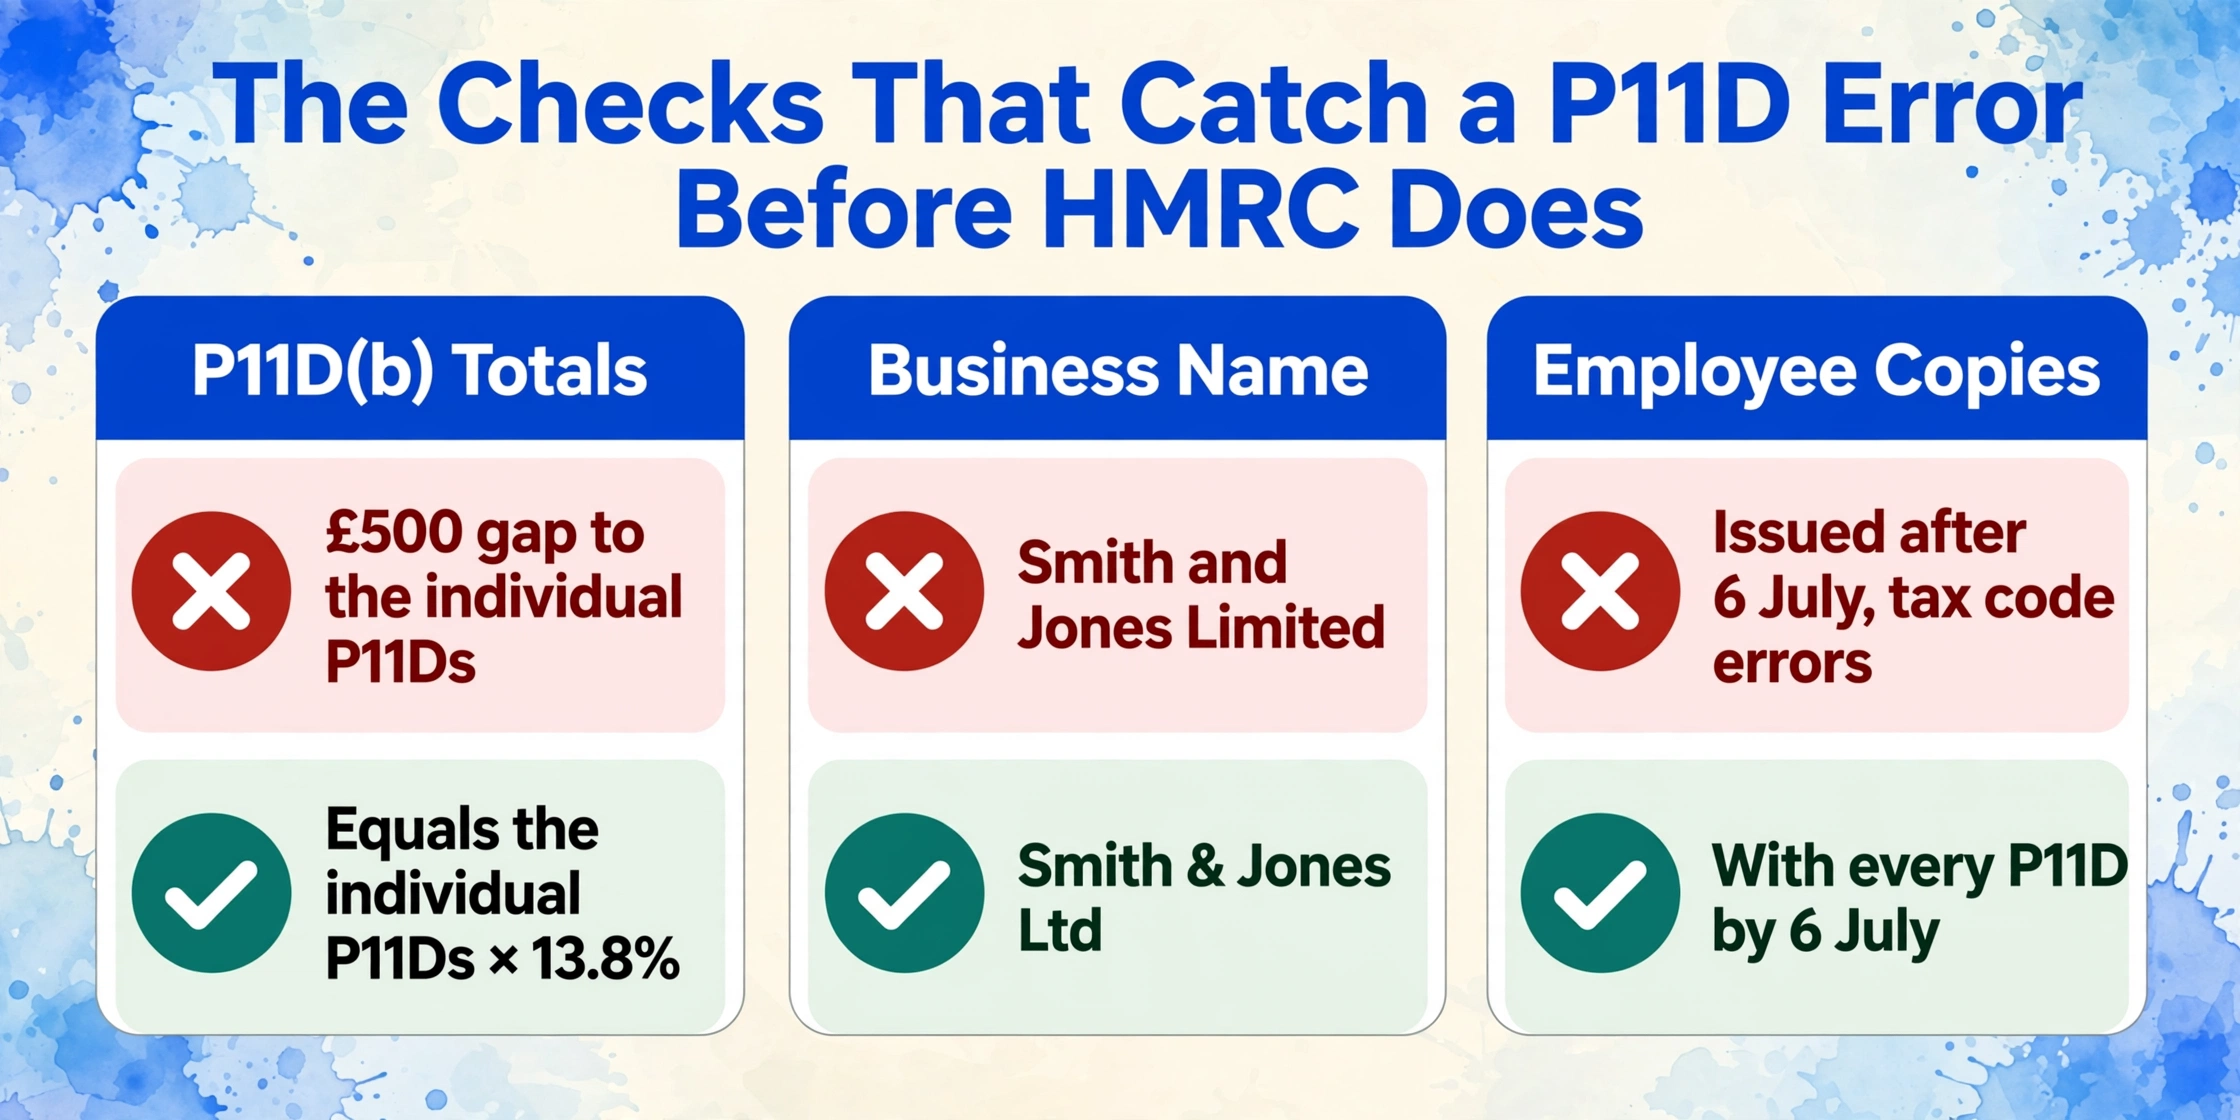
Le P11D(b) est la déclaration de Class 1A NIC et doit être égal à la somme de tous les P11D individuels (hors montants déjà soumis à l'impôt via la paie) multipliée par 13,8 %. Un écart de £500 entre le total du P11D(b) et les totaux individuels agrégés constitue une déclaration qui ne pourra pas être rapprochée lors du contrôle croisé de HMRC — et HMRC effectue bien ces contrôles.
Vérifiez que le nom de votre entreprise correspond exactement aux registres de HMRC
Le bulletin employeur de juin 2026 de HMRC avertit expressément : « Lors de la soumission de vos P11D et P11D(b), assurez-vous que le nom de l'entreprise est saisi exactement comme enregistré, sans abréviations, ponctuation ni modifications. » Une société à responsabilité limitée exerçant sous le nom « Smith & Jones Ltd » qui soumet sa déclaration sous « Smith and Jones Limited » crée une divergence pouvant retarder le traitement et déclencher une enquête.
Confirmez que les copies employés sont prêtes à être distribuées
Chaque employé recevant un P11D doit obtenir ses informations sur les avantages — soit une copie du formulaire, soit une lettre détaillant les montants — avant le 6 juillet. Si un employé a besoin des montants pour sa déclaration de revenus Self Assessment — et c'est le cas de beaucoup, puisque le SA100 exige les valeurs BIK pour les pages emploi — une copie tardive signifie qu'il déclare avec des données incomplètes et subit la même course contre la montre de janvier que plus d'un demi-million de contribuables britanniques. Remettez-les avant l'échéance, pas le jour même — une copie P11D envoyée par e-mail le 5 juillet à un employé en congé annuel est, de fait, une copie tardive.
Confirmez les modalités de paiement de la Class 1A NIC
Le montant de la Class 1A NIC à payer figure sur le P11D(b). Le paiement doit parvenir à HMRC avant le 22 juillet (par voie électronique) ou le 19 juillet (par chèque). La référence de paiement de HMRC pour la Class 1A NIC utilise la référence du bureau des comptes (Accounts Office) de l'employeur suivie des chiffres « 13 » pour le mois fiscal — le même format de référence que le PAYE mensuel. Vérifiez dès maintenant que la bonne référence est configurée dans votre système bancaire, et non le 21 juillet.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Les cinq problèmes découverts tardivement qui reviennent chaque saison P11D
Chaque année, les mêmes problèmes frappent les équipes de paie dans la dernière semaine avant la date limite — non pas par négligence, mais parce que ces problèmes se situent en dehors du logiciel de paie et ne se manifestent que lorsqu'une personne recoupe manuellement les données. Voici les cinq problèmes les plus récurrents, et ce que vous pouvez faire pour chacun d'eux dans la dernière ligne droite.
Classement CO2 incorrect sur une voiture de société. La valeur de CO2 indiquée sur le document d'immatriculation V5C est la valeur de référence pour les besoins du P11D — pas celle du contrat de location, pas celle du portail de gestion de flotte, ni celle du P11D de l'année précédente. Une voiture qui a changé en cours d'année — un employé est passé d'un diesel à un hybride rechargeable — présente une tranche de CO2 et un pourcentage approprié différents. Les règles d'avantages en nature pour voitures de société de HMRC utilisent la valeur de CO2 approuvée à la première immatriculation, soit, pour les voitures immatriculées depuis avril 2020, des tests WLTP. Un V5C affichant 112 g/km produit un avantage en nature différent de celui d'un document de location arrondi à 110 g/km ; si vous avez utilisé le chiffre du document de location, le P11D est incorrect.
Facture d'assurance médicale non encore reçue de l'assureur. Les polices d'assurance médicale privée se renouvellent généralement le 1er avril ou le 1er janvier. Une police renouvelée le 1er janvier 2026 avec une augmentation de prime est déclarable au nouveau tarif pour les trois derniers mois de l'année fiscale 2025/26. Mais la facture de renouvellement peut n'arriver que fin avril, voire début mai — après la clôture de l'année fiscale, mais avant la collecte des données. Si l'équipe de paie utilise le montant de la prime de l'année dernière, le P11D sous-évalue l'avantage. La solution consiste à noter le montant estimé, à le marquer comme provisoire, à relancer l'assureur en mai et à mettre à jour avant la déclaration. Si la facture n'est toujours pas arrivée fin juin, utilisez la prime connue la plus récente et notez l'estimation sur la feuille de travail P11D — un P11D modifié vaut toujours mieux qu'un P11D volontairement inexact déposé à temps.
Frais de réinstallation avec documentation partielle. L'abattement de 8 000 £ pour les frais de réinstallation éligibles est généreux sur le papier mais exigeant en pratique : chaque élément réclamé doit être une dépense éligible listée dans l'annexe 7 du guide 480 de l'HMRC, payée avant la date limite (fin de l'année fiscale suivant celle du début d'emploi), et justifiée par des documents. Un déménagement incluant un dépôt de garantie temporaire, des frais de garde-meubles et les frais de recherche de logement du salarié peut facilement dépasser 8 000 £ — mais si le salarié n'a conservé que quelques reçus, l'employeur ne peut prouver quelle part est exonérée et laquelle est imposable. L'approche la plus sûre : en l'absence de reçu, traiter le coût comme non éligible et l'inclure dans le montant déclaré. L'HMRC n'accepte pas « le reçu a été perdu » comme excuse pour une sous-déclaration.
Avantages accordés aux membres de la famille oubliés. Un avantage accordé au conjoint, partenaire civil, enfant, parent ou personne à charge du salarié est considéré comme fourni au salarié aux fins du P11D — et la charge fiscale incombe au salarié. L'exemple le plus courant : une assurance médicale privée couvrant le salarié et son conjoint, dont la prime totale est déclarée sur le P11D du salarié. Si le système de paie enregistre la prime pour le salarié seul (car négociée ainsi par les RH) mais que le contrat couvre le conjoint, le P11D sous-déclare l'avantage du montant de la prime du conjoint. Cela est détecté en recoupant la facture de l'assureur avec les valeurs du P11D — l'une des raisons pour lesquelles l'étape 6 ci-dessus n'est pas facultative.
Taux officiel des prêts avantageux modifié en cours d'année. Depuis avril 2025, l'HMRC révise le taux officiel des prêts avantageux tous les trimestres plutôt qu'une fois par an. Le taux applicable du 6 avril au 5 juillet 2025 peut différer de celui du 6 juillet au 5 octobre 2025, et ainsi de suite. Si l'employeur a calculé l'équivalent en espèces avec un taux unique pour toute l'année — pratique courante quand le taux était annuel — le calcul est erroné pour au moins un trimestre. L'HMRC publie le taux de chaque trimestre sur la page taux et abattements : prêts avantageux. Vérifiez le taux applicable à chaque trimestre et recalculez si nécessaire. C'est une nouvelle source d'erreur pour la saison de déclaration 2025/26, que les équipes RH n'ont peut-être jamais rencontrée.
Le fil conducteur des cinq points : le logiciel de paie calcule ce qu'on lui dit de calculer. Les erreurs qui persistent jusqu'en juillet sont généralement dans les données d'entrée, pas dans les calculs — et elles se situent en dehors du logiciel, dans des documents que quelqu'un doit trouver, lire et transcrire correctement.
Questions fréquentes
Dois-je produire un P11D pour un employé dont les avantages sont intégrés à la paie ?
Non — si un avantage est intégré à la paie (l'impôt a été prélevé via le PAYE pendant l'année fiscale), vous ne soumettez pas de P11D pour cet avantage pour cet employé. Cependant, vous devez toujours soumettre un P11D(b) pour déclarer les cotisations de Classe 1A dues sur les avantages intégrés à la paie. Le P11D(b) n'est jamais facultatif — il couvre tous les avantages soumis à la Classe 1A, quelle que soit la méthode de perception de l'impôt.
Que se passe-t-il si je produis le P11D à temps mais que le P11D(b) est en retard ?
La pénalité de retard de 100 £ par tranche de 50 employés par mois s'applique au P11D(b), et non aux P11D individuels. Même si chaque P11D individuel a été soumis le 6 juillet, un P11D(b) déposé le 10 juillet entraîne la même pénalité que si rien n'avait été déposé du tout. Le HMRC considère le P11D et le P11D(b) comme faisant partie de la même obligation déclarative — les deux doivent être soumis avant le 6 juillet.
Puis-je modifier un P11D après la date limite ?
Oui. Si vous découvrez une erreur après le 6 juillet, vous pouvez soumettre un P11D modifié et, si la modification change le total des cotisations de Classe 1A, un P11D(b) modifié. Les modifications sont soumises via le même canal PAYE Online ou logiciel commercial que la déclaration originale. N'attendez pas la déclaration de l'année suivante pour « corriger » un chiffre — une erreur corrigée rapidement démontre la bonne foi et réduit le risque de pénalité pour déclaration inexacte.
Y a-t-il un délai de grâce après le 6 juillet ?
Non. Le régime de pénalités du HMRC pour les dépôts tardifs de P11D(b) est automatique et court à partir du lendemain de la date limite. Il n'y a pas de délai de grâce de sept jours, pas d'exemption pour « motif raisonnable » qui s'applique automatiquement, et aucune lettre d'avertissement avant que la première pénalité ne soit encourue. Le premier avis de pénalité arrive généralement en octobre — couvrant la période de juillet à septembre — moment auquel trois mois de pénalité ont déjà été facturés.
Qu'est-ce qu'un « mois » pour la pénalité mensuelle ?
Chaque mois civil ou partie de mois civil pendant lequel le P11D(b) reste non déposé après le 6 juillet compte comme un mois distinct pour le calcul de la pénalité. Une déclaration déposée le 7 juillet a un mois de retard. Une déclaration déposée le 1er août a deux mois de retard. Une déclaration déposée le 1er septembre a trois mois de retard. Le HMRC ne proportionne pas la pénalité au sein d'un mois — toute partie de mois compte comme un mois entier pour le calcul de la pénalité.
Ai-je besoin d'un logiciel P11D, ou puis-je soumettre via PAYE Online de HMRC ?
Vous pouvez soumettre via le service PAYE Online de HMRC pour les employeurs sans acheter de logiciel P11D commercial. Cependant, PAYE Online ne calcule pas les équivalents en espèces — il fournit les formulaires à remplir. Vous devez toujours calculer manuellement chaque valeur d'avantage (ou dans un tableur) en utilisant les règles du guide 480 de HMRC avant de saisir les chiffres. Un logiciel P11D commercial — Sage 50 P11D, BrightPay, Taxshield P11D Manager — automatise le calcul à partir de vos saisies et génère directement le fichier de soumission, ce qui réduit les erreurs arithmétiques mais n'élimine pas les erreurs de saisie.
Que faire si un employé refuse de fournir les informations nécessaires pour compléter son P11D ?
L'obligation de soumettre un P11D précis incombe à l'employeur, pas à l'employé. Si un employé ne fournit pas les informations dont vous avez besoin — par exemple, le total de kilométrage privé pour une voiture de fonction — vous devez utiliser la meilleure estimation disponible et la noter sur votre feuille de travail. HMRC accepte que certains chiffres puissent être estimés lorsque l'employeur a pris des mesures raisonnables pour obtenir les données. Documentez vos demandes auprès de l'employé — un fil d'e-mails montrant que vous avez demandé trois fois est une preuve de mesures raisonnables.
L'échéance P11D est fixe — le 6 juillet arrive que les données soient prêtes ou non. Ce qui fait la différence, ce n'est pas de travailler plus vite durant la dernière semaine, mais de commencer la collecte en mai, afin que lorsque la fenêtre se comprime à ces trois jours ouvrés début juillet, la seule tâche restante soit la vérification. Cette étape de vérification — recouper les factures d'assureur avec les valeurs du système de paie, extraire les chiffres de CO2 des V5C au lieu des contrats de location, vérifier que le total du P11D(b) concorde avec les formulaires individuels — c'est là qu'un tableur de chiffres extraits surpasse une pile de PDF. La même passe d'extraction qui alimente vos valeurs P11D à partir des brouillons du système de paie peut également extraire les données justificatives des documents externes que le système de paie n'a jamais vus. Essayez-le sur un brouillon P11D — voyez si l'étape de recoupement passe d'un après-midi de vérification manuelle à dix minutes de balayage d'un seul tableur pour repérer les lacunes.