P11D期限チェックリスト:
7月6日の提出期限までに従業員福利厚生データを準備する方法
2025/26年度の税年度は4月5日に終了しました。その日からP11Dの提出期限である7月6日までの間に、英国の給与チームは約92暦日をかけて、全従業員に提供されたすべての課税対象福利厚生を特定し、HMRCの定める評価ルールに基づいて各福利厚生の現金相当額を計算し、給与台帳と照合し、対象従業員ごとに個別のP11Dを作成し、P11D(b)の概要を提出し、従業員にコピーを提供し、7月22日までにClass 1A National Insuranceの支払いを手配する必要があります。92日間は十分に思えますが、実際はそうではありません。この期間の最初の2週間は、最終のFull Payment Submissionと4月分の年度末給与締め処理に費やされます。5月と6月にはそれぞれ月末給与サイクルがあり、各月の最終週を占めます。6月下旬からは夏季休暇により人員が減少し始めます。7月初旬に差し掛かる頃には、P11Dの期限まで1週間となり、6月分の月末締めが終わったばかりで、3か月に見えた期間は実質的に約3週間にまで圧縮されています。そして、その時点でデータがまだ収集・整理されていなければ、3週間では足りません。
重要ポイント
- HMRCは税年度末からP11Dの期限まで92暦日を与えていますが、月末給与締め、P60シーズン、夏季休暇を差し引くと、実際の作業可能期間は約25日に縮小します。
- 7月6日以降に猶予期間はありません。従業員50人あたり£100のP11D(b)ペナルティは初日から自動的に発生し、最初のペナルティ通知が届くのは10月で、その時点で3か月分の課徴金がすでに累積しています。
- クリーンな提出と修正の夏の違いは、最終週に作業を速めることではなく、5月にデータ収集を開始し、7月までに残る作業を発見ではなく検証だけにすることです。
3ヶ月の猶予が3週間に縮む理由
期限の仕組みは法律で定められており、毎年繰り返されます。HMRCが公表する経費・福利厚生の申告期限によると、税年度が4月5日に終了した後、以下のように時計が動き始めます:
| 義務 | 期限 | 期限を過ぎた場合にHMRCが請求するもの |
|---|---|---|
| P11Dフォームをオンラインで提出 | 2026年7月6日 | 不正確な申告に対する罰金はフォーム1件につき最大£3,000 |
| P11D(b) Class 1A NIC申告書を提出 | 2026年7月6日 | 従業員50人ごとに£100、申告が遅れた月または月の一部ごとに発生 |
| 従業員にP11D情報の写しを提供 | 2026年7月6日 | 従業員の税コード誤りがHMRCの追及調査を引き起こす |
| Class 1A National Insuranceを支払い(電子) | 2026年7月22日 | 30日後に5%の割増金、6ヶ月で10%、12ヶ月で15%に上昇、さらに日次利息が加算 |
| Class 1A National Insuranceを支払い(小切手) | 2026年7月19日 | 電子支払いと同じ罰金体系 — ただし小切手はこの日までに決済される必要がある |
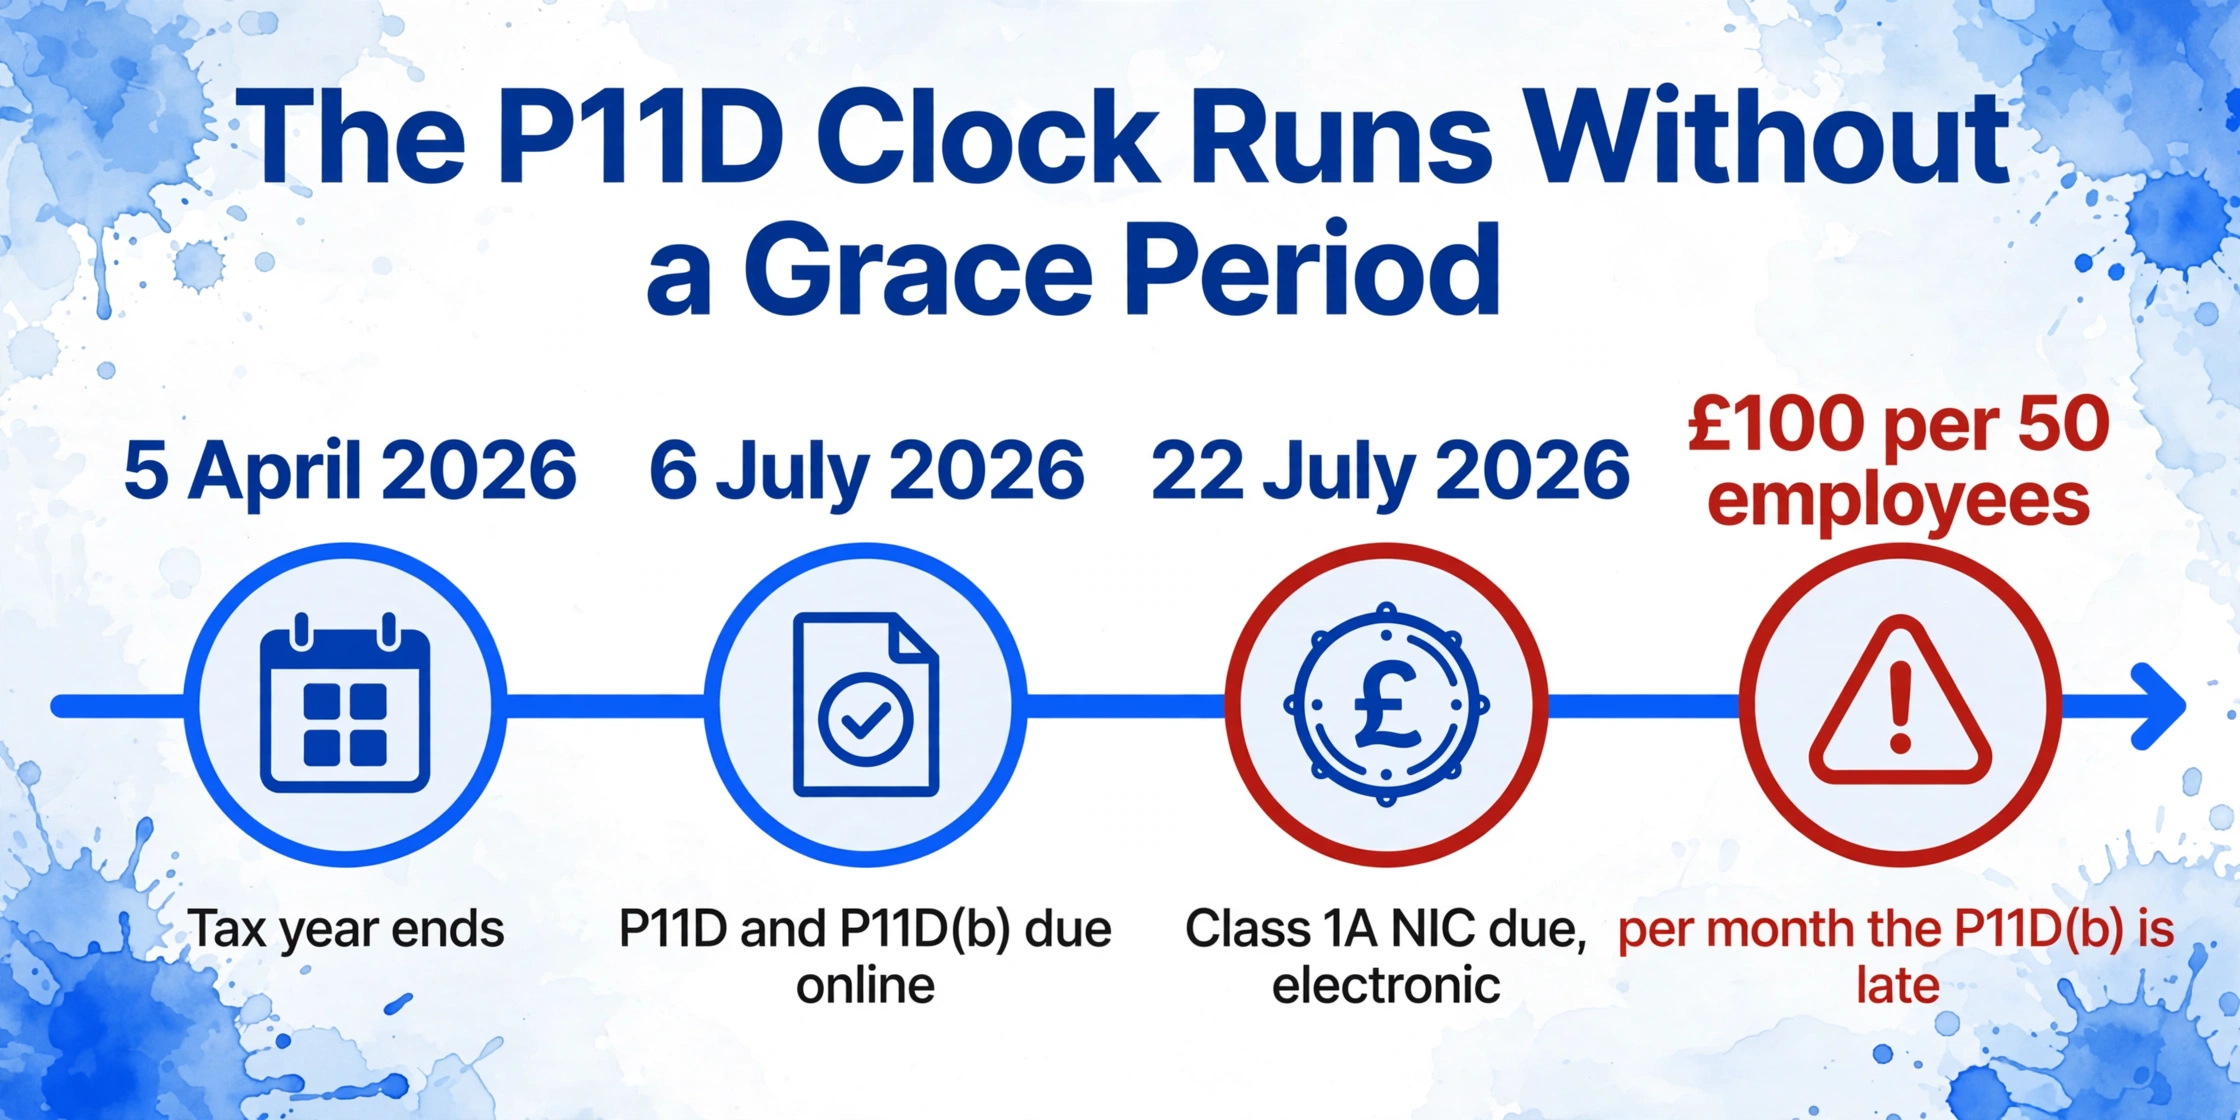
従業員50人ごとに£100という罰金は自動的に毎月発生し、猶予期間はありません。120人の従業員を抱える企業がP11D(b)を8月10日に提出した場合、2ヶ月分の罰金(£100 × 3区分 × 2ヶ月 = £600)が累積し、申告書が受理されるまで罰金は増え続けます。HMRCは罰金通知を四半期ごとに発行するため、7月の期限超過に関する最初の通知が雇用主に届くのは10月になる可能性があります — その時点で既に3ヶ月分の罰金が発生しています。P11DおよびP11D(b)の記入方法に関するHMRCガイダンスでは、過失または意図的な不正確さに対する罰金も明記されており、これは遅延申告とは別の制度で、進行中の月次罰金に加えて不正確なフォーム1件につき最大£3,000が加算される可能性があります。
しかし、期限は単なる終点にすぎません。本当の問題は、期限までの実務作業期間が圧縮されていることです。
5月はカレンダー上では余裕があるように見えますが、実際にはそうではありません。ほとんどの給与チームは5月の最終5営業日で月末サイクルを実行します — 当月の最終給与の処理、RTI提出の照合、4月締めの問い合わせの残務処理 — さらに全従業員に5月31日の期限までにP60を発行する作業も並行して行います。これだけで丸1営業週間が失われます。6月も余裕があるように見えますが、独自の月末サイクルに加えて、多くの財務・人事部門では年央評価シーズンが重なります。6月の第3週以降はスタッフの夏季休暇が始まります。7月初旬の期間 — 6月末締めから7月6日までの4〜5営業日 — だけが唯一の実質的な空き時間ですが、その頃にはデータが既に完成していなければなりません。というのも、この期間はゼロからデータを集めるには短すぎるからです。
実際の勤務カレンダーを考えると:5月:実質2週間(月末を除く)。6月:実質2週間(月末と休暇を除く)。7月上旬:最終確認と提出のための1週間。当初92暦日あったものが、実質約25営業日になります。そして、収集段階が5月中旬までに始まっていなければ、計算・照合段階は、たまたま届いたデータをそのまま引き継いで、時間切れになります。
だからこそ、段階的なチェックリスト—5月に収集、6月に計算・照合、7月上旬に検証・提出—が、P11D提出を滞りなく完了させるか、8月まで修正が積み重なるかの分かれ目になります。以下のチェックリストは、この段階構造に基づいて作成されています。各項目は、次の段階に先送りするとボトルネックになるものばかりです。
5月:すべての福利厚生を特定し、すべてのデータソースを特定する
最初の段階では、何も計算しません。答えなければならないのは、本来よりも難しい単一の質問です。どの従業員がどの福利厚生を受け取り、その証拠はどこにあるのか。P11Dの各フィールドの意味と抽出スプレッドシートの構成方法について、セクションごとの参考資料が必要な場合は、P11Dデータ抽出ガイドでフォーム全体の内訳を説明しています。この記事では、その基礎知識があることを前提に、完了までのスケジュールに焦点を当てています。
P11Dの義務は、AからNまでの14セクションに及び、それぞれにHMRCの経費および福利厚生:税務ガイド(480)に定められた独自の評価ルールがあります。5月の最初のタスクは、従業員名簿をすべての福利厚生カテゴリと照合し、誰が何を受け取ったかをフラグ付けすることです。ほとんどの給与ソフトウェア—Sage 50 Payroll、BrightPay、Xero Payroll、IRIS Staffology—は、従業員レコードの一部として福利厚生台帳を維持しており、それが出発点になります。ただし、ソフトウェアは入力された情報しか認識しません。システム外で提供された福利厚生—オフィスマネージャーが手配したジム会員権、給与計算外で人事が承認した転勤パッケージ、保険会社が経理チームに直接請求書を送る民間医療保険—は、誰かが入力しない限り、給与システムの福利厚生台帳には表示されません。
給与システムの福利厚生登録簿を出力する
給与ソフトウェアから2025/26年度の福利厚生(現物給与)登録簿の全データをエクスポートします。Sage 50 Payrollでは「従業員記録 → 福利厚生」にあります。BrightPayでは「経費と福利厚生」に保存されています。Xero Payrollでは「従業員 → 福利厚生」に一覧表示されます。このエクスポートが基準データとなります — システムがすでに把握している福利厚生ですが、完全なリストではありません。
人事、経理、オフィスマネージャーと照合する
人事担当者、経理責任者、オフィス管理担当者に1行のメールを送信します:「2025/26年度中に、従業員または役員に対して以下のいずれかを提供しましたか?ジム会員権、専門職団体会費、民間医療保険、転居費用、従業員ローン、年度途中に割り当てまたは変更された社用車・バン、その他の現物以外の給与 — ご確認ください。」回答から、給与登録簿に反映されていない福利厚生が1〜2件見つかることがほとんどです。
すでに給与処理済みの福利厚生を確認する
2025年4月6日より前に福利厚生の任意の給与処理(ペイローリング)に登録した場合、その福利厚生はP11Dを提出する必要はありません — 税は年度中にPAYEを通じて徴収済みだからです。ただし、それらに対するClass 1A NICはP11D(b)に記載する必要があります。追跡用スプレッドシートで給与処理済みの福利厚生を別途フラグ付けしてください。給与処理できない福利厚生 — 居住用住居と金銭的貸付 — は、給与処理の登録状況に関係なく常にP11Dが必要です。
福利厚生カテゴリごとの主要データソースを特定する
これは、ほとんどのP11Dチェックリスト記事が省略しているステップです。福利厚生の種類ごとに、評価額は特定の外部ソースから算出されます — そしてそのソースは必ずしも給与システム内にあるとは限りません。以下の表は、最も一般的なカテゴリと、現物相当額を計算する前に特定する必要がある文書またはシステムの対応を示しています。
| 支給区分 | P11Dセクション | 必要なデータソース | よくある問題点 |
|---|---|---|---|
| 社用車 | F | リース契約書または購入請求書(定価表示)+V5C登録証明書のCO2排出量評価 | V5CのCO2値が車両管理担当者の記録と異なる場合あり。年度途中の車両変更では2回の按分計算が必要。 |
| 車両燃料支給 | F | 燃料カード明細書または走行記録(私用・業務用の内訳) | 従業員が7月6日までに私用燃料費全額を弁済した場合、燃料支給課税はゼロとなるが、その証拠が必要。 |
| 民間医療保険 | I | 保険会社(BUPA、AXA、Vitality等)からの年間保険料請求書 | 保険会社は4月、遅くとも5月に更新請求書を発行することが多い。年度途中入社の場合は按分請求書が経理に未着の可能性あり。 |
| 有利子貸付(£10,000超) | H | 貸付契約書+課税年度の期首・期末残高明細書 | HMRCは2025年4月から四半期ごとに公定利率を改定。2025年5月と2026年3月で利率が異なる可能性あり。平均利率法と日割り計算で現金同等額が変わる。 |
| 居住用住居提供 | D | 賃貸借契約書または不動産購入記録(費用+総課税評価額) | 1990年のコミュニティチャージ廃止前に取得した物件は総課税評価額を引き続き使用。物件費用が£75,000超の場合、追加支給課税が適用。 |
| 転居費用 | M | 不動産仲介手数料、弁護士費用、印紙税、引越し費用、仮住まい費用の領収書 | £8,000の非課税枠は転居全体に適用。一部の領収書のみ保管の場合、総額が上限を超えても雇用主が正確な金額を把握できない。 |
| 専門職団体会費 | N | 会費支払いの請求書または領収書 | HMRC承認団体(リスト3)への会費は非課税。リスト外の会費は報告対象だが、多くの雇用主がすべての専門職会費を非課税と誤認。 |
| バン | G | 車両管理台帳(利用従業員、利用可能期間、私用制限の有無) | 定額£4,020のバン支給課税(2025/26年度)は30日以上の連続不使用で減額。プールバン規定は業務専用かつ職場駐車の車両に適用されるが、その証拠が必要。 |
5月末までに、支給を受けた従業員ごとに1行、該当するP11Dセクションごとに列、各セルにデータソースの確認状況を示すステータスフラグを設けたスプレッドシートを準備しておく必要があります。空欄のセルはまだ問題ではありません。それは6月の作業です。しかし、支給を受けていることを把握していなかった従業員の行がある場合、週を追うごとに修正が難しくなります。
6月:現金同等額を計算し、元帳と照合する
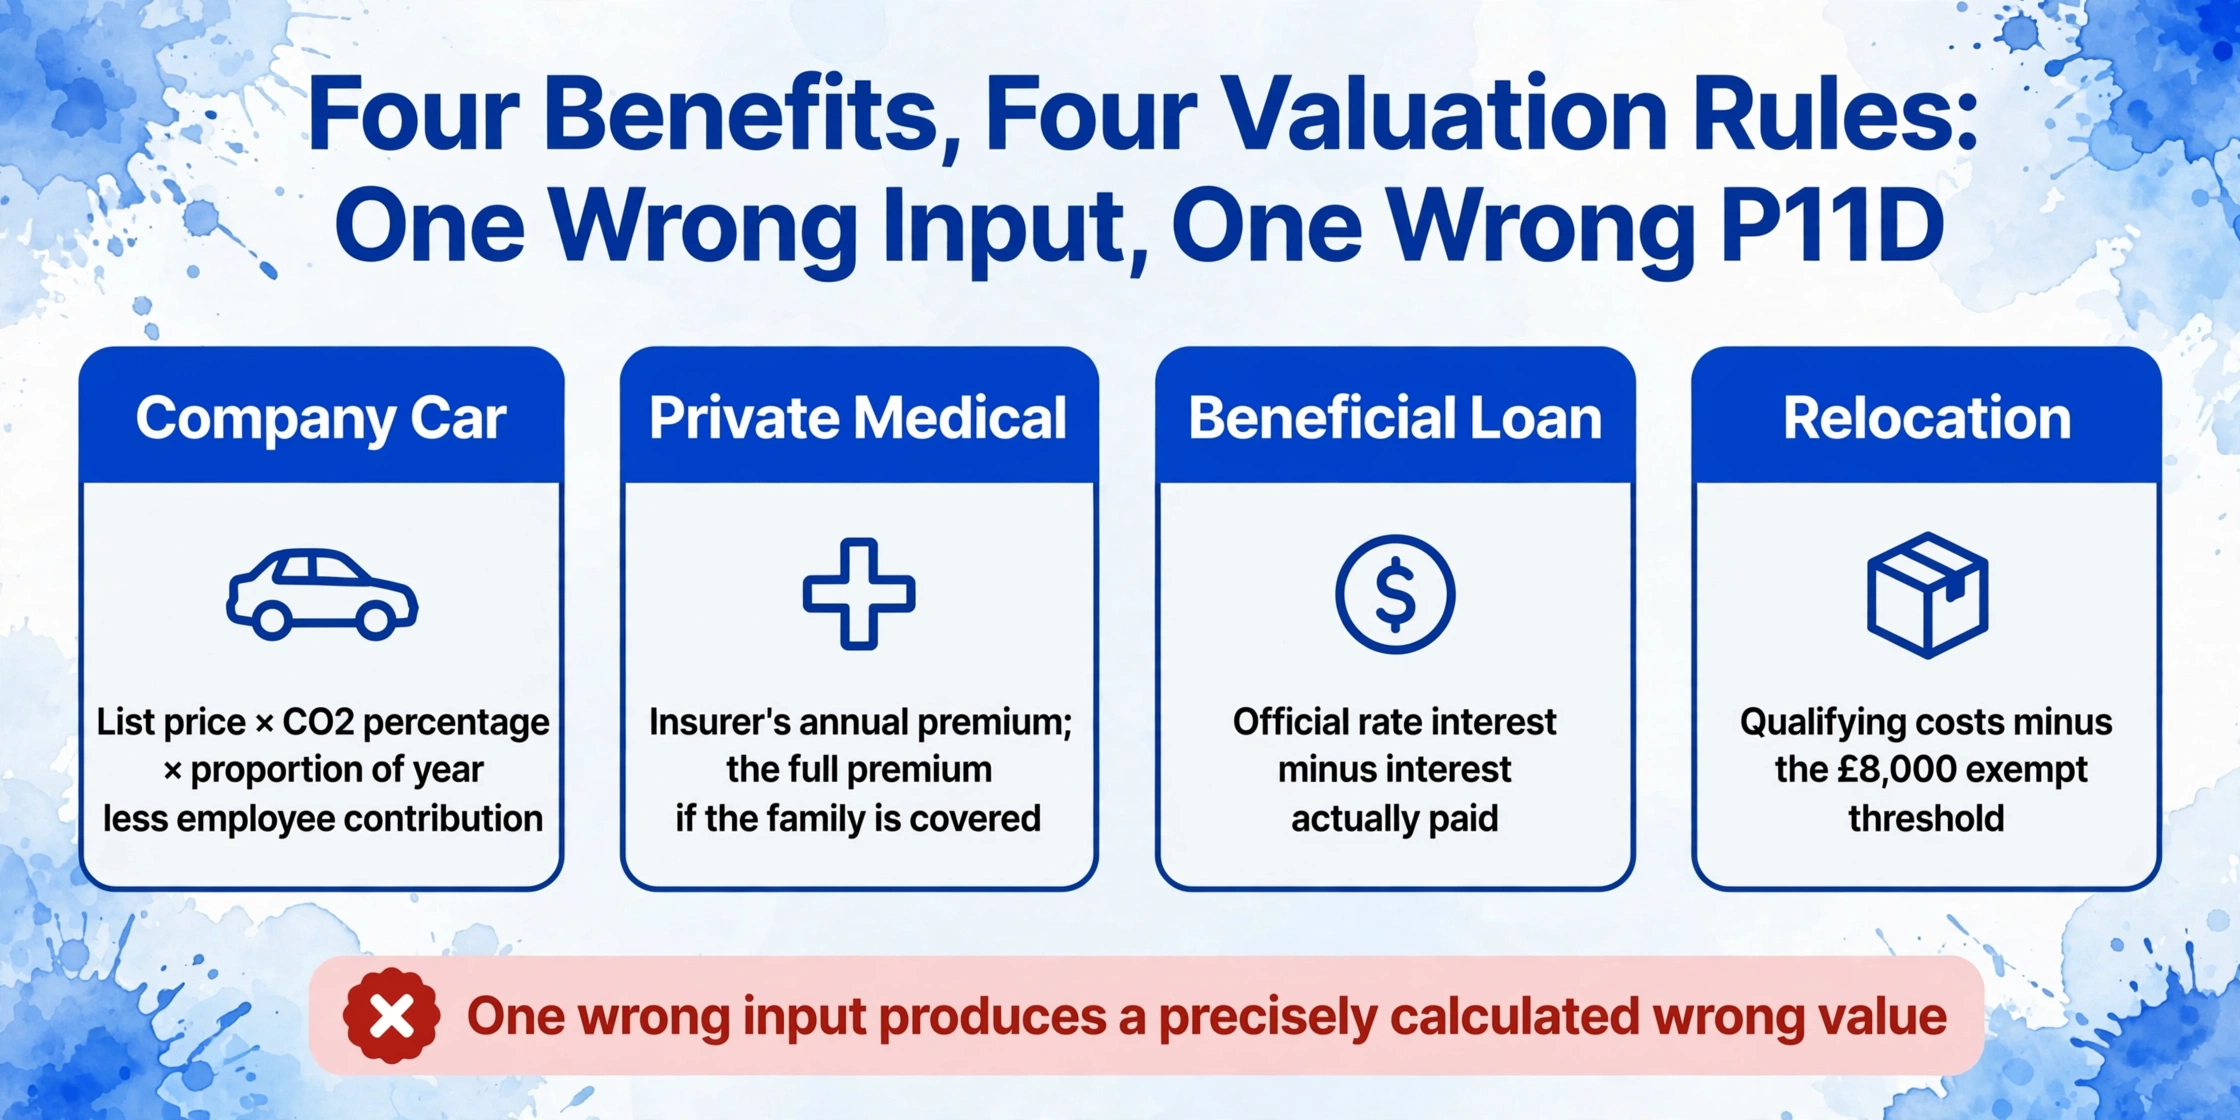
データソースが揃ったら、6月のフェーズではそれらをP11Dに記載する数値に変換します。福利厚生のカテゴリーごとに評価ルールが異なります。いずれか一つでも間違えると、不正確なP11Dが作成されます。そして、HMRCのP11D記入ガイダンスで明らかにされているように、不正確な申告に対する罰則は、遅延申告に対する罰則とは別に適用されます。30枚のP11Dで1つの福利厚生を誤って評価すると、その誤りは増幅されます。
HMRC指定の方法で各手当を計算する
会社用車:定価 × 該当割合(CO2排出量ベース)× 年間利用可能割合 − 従業員負担額。民間医療保険:保険会社の年間保険料 — 従業員の家族も補償対象の場合、全額保険料が手当価値となる。有利融資:公定利率による利息と従業員が実際に支払った利息の差額を、平均法または日割り計算で算出。転居手当:対象費用の総額から£8,000の非課税限度額を差し引いた超過分が報告対象額。専用P11Dソフトウェア(Sage 50 P11D、BrightPayのExpenses & Benefitsモジュール、Taxshield P11D Manager、BDO P11D Enterprise)を使用する場合、入力したデータに基づいてソフトウェアが自動計算します。ただし、ソフトウェアは正しい入力値からのみ計算可能です — Sage 50 P11Dに誤ったCO2値を入力すると、正確に計算された誤った値が算出されます。
手当額を総勘定元帳と照合する
P11Dサマリーの手当総額は、元帳に記録された費用と一致する必要があります。経理部門が医療保険料として£47,000を計上したのに、P11D(b)のSection I合計が£41,000の場合、£6,000の差額は、見落とした従業員か、誤った原価センターに割り当てられた保険料のいずれかです。この照合は提出前に行い、提出後に行わないでください。
年度途中の手当変更に対応する
年度途中で開始または終了した手当は、期間按分した価額で報告します。2025年10月1日から提供された会社用車は、年間課税額の6/12で報告します。12月に退職して車を返却した従業員は8/12の課税額となり、給与計算が同じ1月の退職者ラッシュで処理するP45にはP11Dデータが含まれないため、2つの提出書類は独立して照合する必要があります。8月に単身者補償から家族補償にアップグレードされた医療保険は、同じ従業員に対して2つの部分期間計算が必要です。ほとんどのP11Dソフトウェアは、開始日と終了日を入力すれば期間按分を自動処理します — ただし、日付が正しく入力されている場合に限ります。
任意報酬制度(給与犠牲)を確認する
OpRAに基づいて手当が提供された場合 — 従業員が手当と引き換えに給与を放棄した場合 — 課税価額は、放棄した給与額と通常のBIKルールによる現金同等額のいずれか大きい方となります。よくある誤り:BIK価額のみを計算し、放棄した給与額を無視すること。給与犠牲が年度途中に設定された場合、放棄給与の計算は発効日から開始され、課税年度全体からではありません。
この段階(6月末)では、全従業員のP11Dの各セクションにスプレッドシート上で値が入っている必要があります。値が暫定的なものであっても(たとえば、最終的な保険会社の請求書を待っている場合など)、今フラグを立てておく方が、7月4日に抜けが見つかるよりはるかに良いのです。
この時点では、ソース値はまだPDFドラフト内に固定されているため、各セクションを対応する列に入れる作業こそ、P11DからExcelへの変換が真価を発揮する場面です。1回の実行でシートが埋まり、以下の5%クロスチェックがそれを検証します。
ソフトウェア環境も重要です。ツールによってワークフローの処理範囲が異なるからです。Sage 50 P11Dはスタンドアロンモジュールで、Sage 50 Payrollとは別に、ベネフィット額を計算し提出ファイルを作成しますが、各ベネフィットの手入力が必要です。BrightPayのExpenses & Benefitsモジュールは給与アプリケーション内にあり、従業員レコードから自動入力され、P11DとP11D(b)のEXB提出をまとめて生成します。Xero Payrollはベネフィットを従業員プロファイルの一部として追跡し、プラットフォーム内でP11D作成を処理しますが、会計士によっては生データをエクスポートして別途計算する場合もあります。IRIS StaffologyのStaffology P11Dモジュールは、ベネフィット値を年間を通じて取得し、現物給与相当額を自動計算します。使用しているツールが何かによって、6月の計算作業のうち自動化される部分と、HMRCの480ガイドと照合しながら手作業でスプレッドシートを使う部分の割合が決まります。
最も多くのエラーを検出するクロスリファレンス:P11Dの値をスプレッドシートにエクスポートし、ベネフィットセクションごとに合計します。次に、総勘定元帳または経理チームのベネフィットコストトラッカーから、対応するコストラインの合計を取得します。P11Dの合計がコスト合計と5%以上乖離しているセクションには、従業員の欠落、誤った評価、または誤ったセクションに記録されたベネフィットのいずれかがあります。
7月上旬:提出前の最終検証
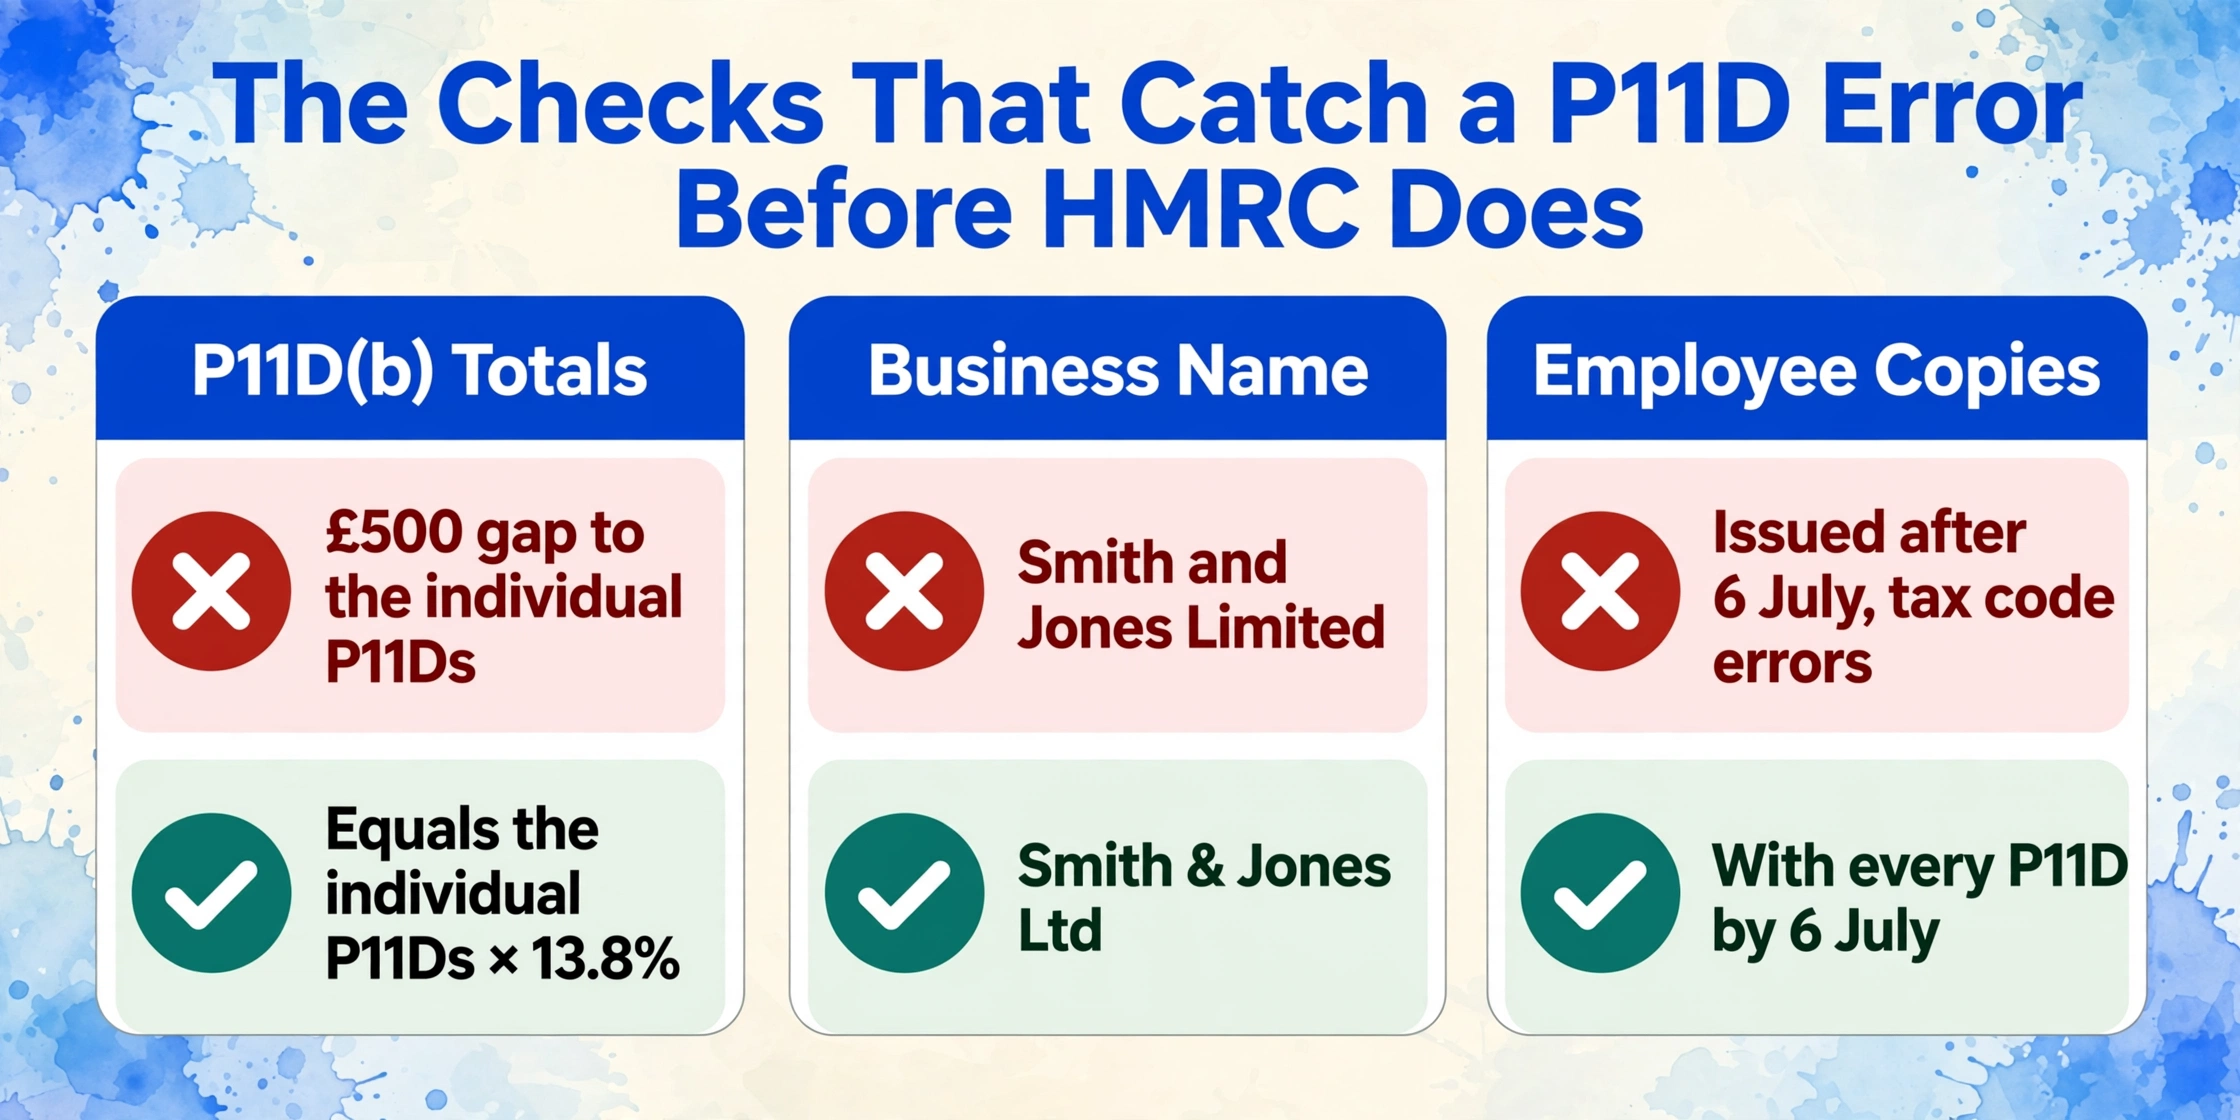
7月の最初の営業日までに、すべてのP11D値が入力され、クロスリファレンスされている必要があります。最終段階は計算ではなく、HMRCのペナルティ通知になる前にエラーを検出するチェックです。チェックは6つあり、それぞれ数分で完了しますが、8月の修正作業を何時間も防ぐことができます。
P11D(b)の合計が個々のP11Dの合計と一致することを確認する
P11D(b)はClass 1A NICの申告書であり、個々のP11Dの合計(すでに給与計算で課税された金額を除く)に13.8%を乗じた額と一致する必要があります。P11D(b)の合計と個々のP11Dの合計との間に500ポンドの差異がある場合、HMRCが照合した際に整合しない申告となります。そしてHMRCは実際に照合を行います。
事業者名がHMRCの記録と完全に一致していることを確認する
HMRCの2026年6月のEmployer Bulletinは特に次のように警告しています。「P11DおよびP11D(b)を提出する際は、事業者名を登録時と完全に同じ形で入力し、省略、句読点、変更を一切加えないでください。」「Smith & Jones Ltd」として取引している有限会社が「Smith and Jones Limited」として提出すると、不一致が生じ、処理が遅延し、調査が開始される可能性があります。
従業員用の写しの配布準備が整っていることを確認する
P11Dを受け取る各従業員には、7月6日までに福利厚生情報(フォームの写しまたは明細を記載した書面)を渡す必要があります。従業員が確定申告(Self Assessment)のために明細を必要とする場合(SA100の雇用欄にはBIKの値が必要なため、多くの従業員が該当します)、遅延した写しでは不完全なデータで申告することになり、50万人の英国の納税者がすでに経験している1月の期限前の慌ただしさに直面することになります。期限当日ではなく、期限前に渡してください。7月5日に年次休暇中の従業員にP11Dの写しをメールで送っても、実質的には遅延した写しとなります。
Class 1A NICの納付手配を確認する
Class 1A NICの納付額はP11D(b)に記載されています。納付は7月22日(電子納付)または7月19日(小切手)までにHMRCに到着する必要があります。Class 1A NICのHMRC納付参照番号は、雇用主のAccounts Office参照番号の後に税月を示す数字「13」を続けたもので、毎月のPAYEと同じ参照形式です。7月21日ではなく、今すぐ銀行システムに正しい参照番号が設定されていることを確認してください。
ファイルは安全に処理され、保存されることはありません。
毎年P11Dシーズンに表面化する、後から判明する5つの問題
毎年、締切前の最終週になると、給与チームは同じ問題に直面します。それは誰かが不注意だったからではなく、問題が給与ソフトウェアの外にあり、誰かが手作業でデータを照合したときに初めて表面化するからです。ここでは、最も頻繁に発生する5つの問題と、最終段階でそれぞれにできる対策をご紹介します。
社用車のCO2排出量の誤り。 V5C登録証明書に記載されたCO2値は、P11Dの目的において確定値となります。リース契約書の数値や、フリート管理ポータルに表示される数値、昨年のP11Dの数値ではありません。年度中に車両が変更された場合(従業員がディーゼル車からプラグインハイブリッド車にアップグレードした場合など)は、CO2バンドと適用パーセンテージが異なります。HMRCの社用車ベネフィット規則では、初回登録時の承認済みCO2値を使用します。2020年4月以降に登録された車両については、WLTPテストに基づく値です。112 g/kmと表示されたV5Cは、110 g/kmに丸めたリース文書とは異なる車両ベネフィット課税額を生じます。リース文書の数値を使用した場合、P11Dは誤りとなります。
保険会社から医療保険の請求書がまだ届いていない。 民間医療保険は通常、4月1日または1月1日に更新されます。2026年1月1日に保険料が値上げされて更新された保険は、2025/26課税年度の最終3か月分について新料率で報告する必要があります。しかし、更新請求書は4月下旬や5月上旬まで届かないことがあります。課税年度が終了した後でも、データが収集される前の時期です。給与チームが昨年の保険料額を使用した場合、P11Dはベネフィットを過小評価することになります。解決策は、見積額を記録して暫定値としてフラグを立て、5月に保険会社に督促し、提出前に更新することです。6月下旬になっても請求書が届かない場合は、直近の既知の保険料を使用し、P11Dの作業シートに見積もりであることを注記してください。期限通りに提出した不正確なP11Dよりも、修正したP11Dの方が常に優れています。
書類が一部しかない転居費用。 適格な転居費用に対する8,000ポンドの非課税枠は、紙の上では寛大ですが、実際には厳格です。この非課税措置の対象となるには、各費用がHMRCガイド480の付録7に記載された適格経費であり、所定の期日(雇用開始年度の翌課税年度末)までに支払われ、かつ書類で裏付けられている必要があります。一時的な賃貸保証金、家具の保管料、従業員自身の住宅探しの旅費などを含む転居では、簡単に8,000ポンドを超える可能性があります。しかし、従業員が領収書の一部しか保管していなかった場合、雇用主は総額のうちいくらが非課税で、いくらが報告対象かを証明できません。最も安全な方法は、領収書がない場合、関連する費用を非適格経費として扱い、報告対象額に含めることです。HMRCは「領収書を紛失した」という理由で過少報告を認めません。
家族に提供された福利厚生が見落とされている。 従業員の配偶者、シビルパートナー、子、親、または扶養家族に提供された福利厚生は、P11D目的では従業員に提供されたものとみなされ、税負担は従業員に課されます。最も一般的な例は、従業員とその配偶者をカバーする民間医療保険で、全保険料が従業員のP11Dで報告対象となります。給与計算システムが従業員のみの保険料を記録している場合(人事部がそう交渉したため)、実際の保険が配偶者もカバーしていると、P11Dは配偶者の保険料相当額だけ福利厚生を過少報告することになります。これは、保険会社の請求書とP11Dの値を照合することで発覚します。上記のステップ6が必須である理由の一つです。
年央に変更された優遇貸付の公定利率。 2025年4月から、HMRCは優遇貸付の公定利率を年1回ではなく四半期ごとに見直すようになりました。2025年4月6日から7月5日までの期間に適用された利率は、2025年7月6日から10月5日までの期間に適用された利率と異なる可能性があり、これが課税年度を通じて続きます。雇用主が年間を通じて単一の利率で現金同等額を計算した場合(利率が年1回だった頃の標準的な慣行)、少なくとも1つの四半期で計算が誤っています。HMRCは各四半期の利率を税率・控除額:優遇貸付制度のページで公開しています。各四半期に適用された利率を確認し、必要に応じて再計算してください。これは2025/26年度の申告シーズンにおける新たなエラー原因であり、人事チームがこれまで遭遇したことがない可能性があります。
これら5つすべてに共通するのは、給与計算ソフトウェアは指示された通りに計算するということです。7月まで残るエラーは、通常、計算ではなく入力にあり、ソフトウェアの外側、つまり誰かが見つけて読み、正確に転記しなければならない書類の中に存在します。
よくある質問
ペイロール処理された福利厚生について、従業員のP11Dを提出する必要はありますか?
いいえ — 福利厚生がペイロール処理された場合(税年度中にPAYEを通じて税金が徴収された場合)、その従業員のその福利厚生についてP11Dを提出する必要はありません。ただし、ペイロール処理された福利厚生に係るClass 1A NICを申告するため、P11D(b)は必ず提出しなければなりません。P11D(b)は決して任意ではありません — 税金の徴収方法に関わらず、Class 1Aの対象となるすべての福利厚生を対象としています。
P11Dを期限内に提出したが、P11D(b)が遅れた場合はどうなりますか?
従業員50人につき月額100ポンドの延滞罰則は、個々のP11DではなくP11D(b)に適用されます。すべての個別P11Dが7月6日に提出されたとしても、P11D(b)が7月10日に提出された場合、何も提出しなかった場合と同じ罰則が科せられます。HMRCはP11DとP11D(b)を同一の申告義務の一部として扱います — 両方とも7月6日までに提出する必要があります。
期限後にP11Dを修正できますか?
はい。7月6日以降に誤りを発見した場合、修正P11Dを提出でき、修正によりClass 1A NICの総額が変更される場合は修正P11D(b)も提出できます。修正は、原本と同じPAYE Onlineまたは商用ソフトウェアチャネルを通じて提出します。数値を「修正」するために翌年の申告まで待たないでください — 迅速に修正すれば誠意を示し、不正確な申告に対する罰則リスクを軽減できます。
7月6日以降に猶予期間はありますか?
いいえ。HMRCのP11D(b)延滞申告に対する罰則制度は自動的であり、期限の翌日から適用されます。7日間の猶予期間、自動的に適用される「正当な理由」免除、最初の罰則が発生する前の警告通知はありません。最初の罰則通知は通常10月に届きます — 7月から9月までの期間を対象としており、その時点ですでに3ヶ月分の罰則が課されています。
月次罰則における「月」とは何を指しますか?
P11D(b)が7月6日以降も未提出のままである暦月またはその一部は、罰則計算上、それぞれ別の月としてカウントされます。7月7日に提出された申告は1ヶ月の延滞です。8月1日に提出された申告は2ヶ月の延滞です。9月1日に提出された申告は3ヶ月の延滞です。HMRCは月内の罰則を日割り計算しません — 月の一部であっても罰則計算上は1ヶ月とみなされます。
P11Dソフトウェアは必要ですか、それともHMRCのPAYE Onlineで提出できますか?
商用のP11Dソフトウェアを購入しなくても、雇用主向けのHMRCのPAYE Onlineサービスを通じて提出できます。ただし、PAYE Onlineは現金同等額を計算しません。記入するためのフォームを提供するだけです。各福利厚生の価値を、HMRCの480ガイドのルールに従って手動(またはスプレッドシート)で計算してから、数値を入力する必要があります。商用のP11Dソフトウェア(Sage 50 P11D、BrightPay、Taxshield P11D Manager)は、入力内容から計算を自動化し、提出ファイルを直接生成するため、算術エラーは減りますが、入力エラーはなくなりません。
従業員がP11Dの記入に必要な情報の提供を拒否した場合はどうなりますか?
正確なP11Dを提出する義務は、従業員ではなく雇用主にあります。従業員が必要な情報を提供しない場合(例:会社用車の私用走行距離の合計)、利用可能な最良の見積もりを使用し、作業シートにその旨を記載する必要があります。HMRCは、雇用主がデータを入手するために合理的な措置を講じた場合、一部の数値が見積もりであることを認めています。従業員への依頼を文書化してください。3回依頼したことを示すメールの記録は、合理的な措置の証拠となります。
P11Dの期限は固定されています。データの準備ができているかどうかに関係なく、7月6日はやってきます。重要なのは、最後の1週間でより速く作業することではなく、5月にデータ収集を開始することです。そうすれば、7月上旬の3営業日に窓口が短縮される頃には、残る作業は検証だけになります。その検証ステップ(保険会社の請求書を給与システムの値と照合し、リース契約ではなくV5CからCO2値を取得し、P11D(b)の合計が個々のフォームと一致することを確認する)では、抽出された数値のスプレッドシートがPDFの山に勝ります。給与システムのドラフトからP11Dの値を入力するのと同じ抽出処理で、給与システムが参照しなかった外部文書からも補足データを取得できます。P11Dドラフトでお試しください — 照合ステップが、手動チェックの午後から、単一のスプレッドシートをスキャンしてギャップを探す10分間に短縮されるかどうかをご確認いただけます。