P11D-Frist-Checkliste:
So bereiten Sie Mitarbeiter-Sachbezugsdaten vor dem 6. Juli als Einreichungstermin vor
Das Steuerjahr 2025/26 endete am 5. April. Zwischen diesem Datum und der P11D-Einreichungsfrist am 6. Juli hat ein britisches Gehaltsabrechnungsteam ungefähr 92 Kalendertage Zeit, um jeden steuerpflichtigen Sachbezug für jeden Mitarbeiter zu identifizieren, den Geldwert jedes einzelnen Sachbezugs anhand der vorgeschriebenen Bewertungsregeln von HMRC zu berechnen, die Summen mit dem Gehaltsabrechnungsledger abzugleichen, für jeden betroffenen Mitarbeiter ein separates P11D zu erstellen, die P11D(b)-Zusammenfassung einzureichen, Kopien an die Mitarbeiter auszuhändigen und die Zahlung der Class-1A-National-Insurance-Beiträge bis zum 22. Juli zu arrangieren. Zweiundneunzig Tage klingen großzügig. Das sind sie nicht. Die ersten zwei Wochen des Zeitfensters werden durch die letzte Full Payment Submission und den Jahresabschluss der Gehaltsabrechnung für April verbraucht. Mai und Juni haben jeweils einen Monatsabschluss-Zyklus, der die letzte Woche jedes Monats beansprucht. Sommerferien reduzieren die Personalstärke ab Ende Juni. Wenn der Kalender Anfang Juli erreicht, ist die P11D-Frist nur noch eine Woche entfernt, der Monatsabschluss für Juni ist gerade beendet, und das Zeitfenster, das wie drei Monate aussah, hat sich auf ungefähr drei Arbeitswochen verdichtet – und wenn die Daten bis dahin nicht bereits gesammelt und strukturiert sind, reichen diese drei Wochen nicht aus.
Wichtigste Erkenntnisse
- HMRC gewährt Ihnen zweiundneunzig Kalendertage zwischen dem Ende des Steuerjahres und der P11D-Frist – aber nach dem Monatsabschluss der Gehaltsabrechnung, der P60-Saison und dem Sommerurlaub schrumpft Ihr tatsächliches Arbeitszeitfenster auf ungefähr fünfundzwanzig Tage.
- Es gibt keine Gnadenfrist nach dem 6. Juli – die Strafe von £100 pro 50 Mitarbeitern für die P11D(b) ist ab dem ersten Tag automatisch, und die erste Strafmitteilung erreicht Sie erst im Oktober, zu diesem Zeitpunkt sind bereits drei Monate an Gebühren aufgelaufen.
- Der Unterschied zwischen einer sauberen Einreichung und einem Sommer voller Korrekturen liegt nicht darin, in der letzten Woche schneller zu arbeiten – sondern darin, die Datensammlung im Mai zu beginnen, sodass im Juli nur noch die Prüfung ansteht, nicht die Ermittlung.
Das Drei-Monats-Fenster, das auf drei Wochen schrumpft
Die Fristenstruktur ist gesetzlich festgelegt und wiederholt sich jedes Jahr. Gemäß den von HMRC veröffentlichten Fristen für Ausgaben und Sachbezüge läuft die Uhr nach Ende des Steuerjahres am 5. April wie folgt:
| Verpflichtung | Frist | Was HMRC bei Versäumnis berechnet |
|---|---|---|
| P11D-Formulare online einreichen | 6. Juli 2026 | Strafen für fehlerhafte Meldungen bis zu £3.000 pro Formular |
| P11D(b)-Erklärung zu Class 1A NIC einreichen | 6. Juli 2026 | £100 pro 50 Mitarbeiter für jeden Monat oder angefangenen Monat der Verspätung |
| Mitarbeiterkopien der P11D-Informationen bereitstellen | 6. Juli 2026 | Fehler bei Steuerkennzeichen der Mitarbeiter führen zu nachgelagerten HMRC-Anfragen |
| Class 1A National Insurance (elektronisch) zahlen | 22. Juli 2026 | 5 % Zuschlag nach 30 Tagen, steigend auf 10 % nach 6 Monaten und 15 % nach 12 Monaten, zuzüglich täglicher Zinsen |
| Class 1A National Insurance (per Scheck) zahlen | 19. Juli 2026 | Gleiche Strafstaffel wie bei elektronischer Zahlung – der Scheck muss jedoch bis zu diesem Datum eingelöst sein |
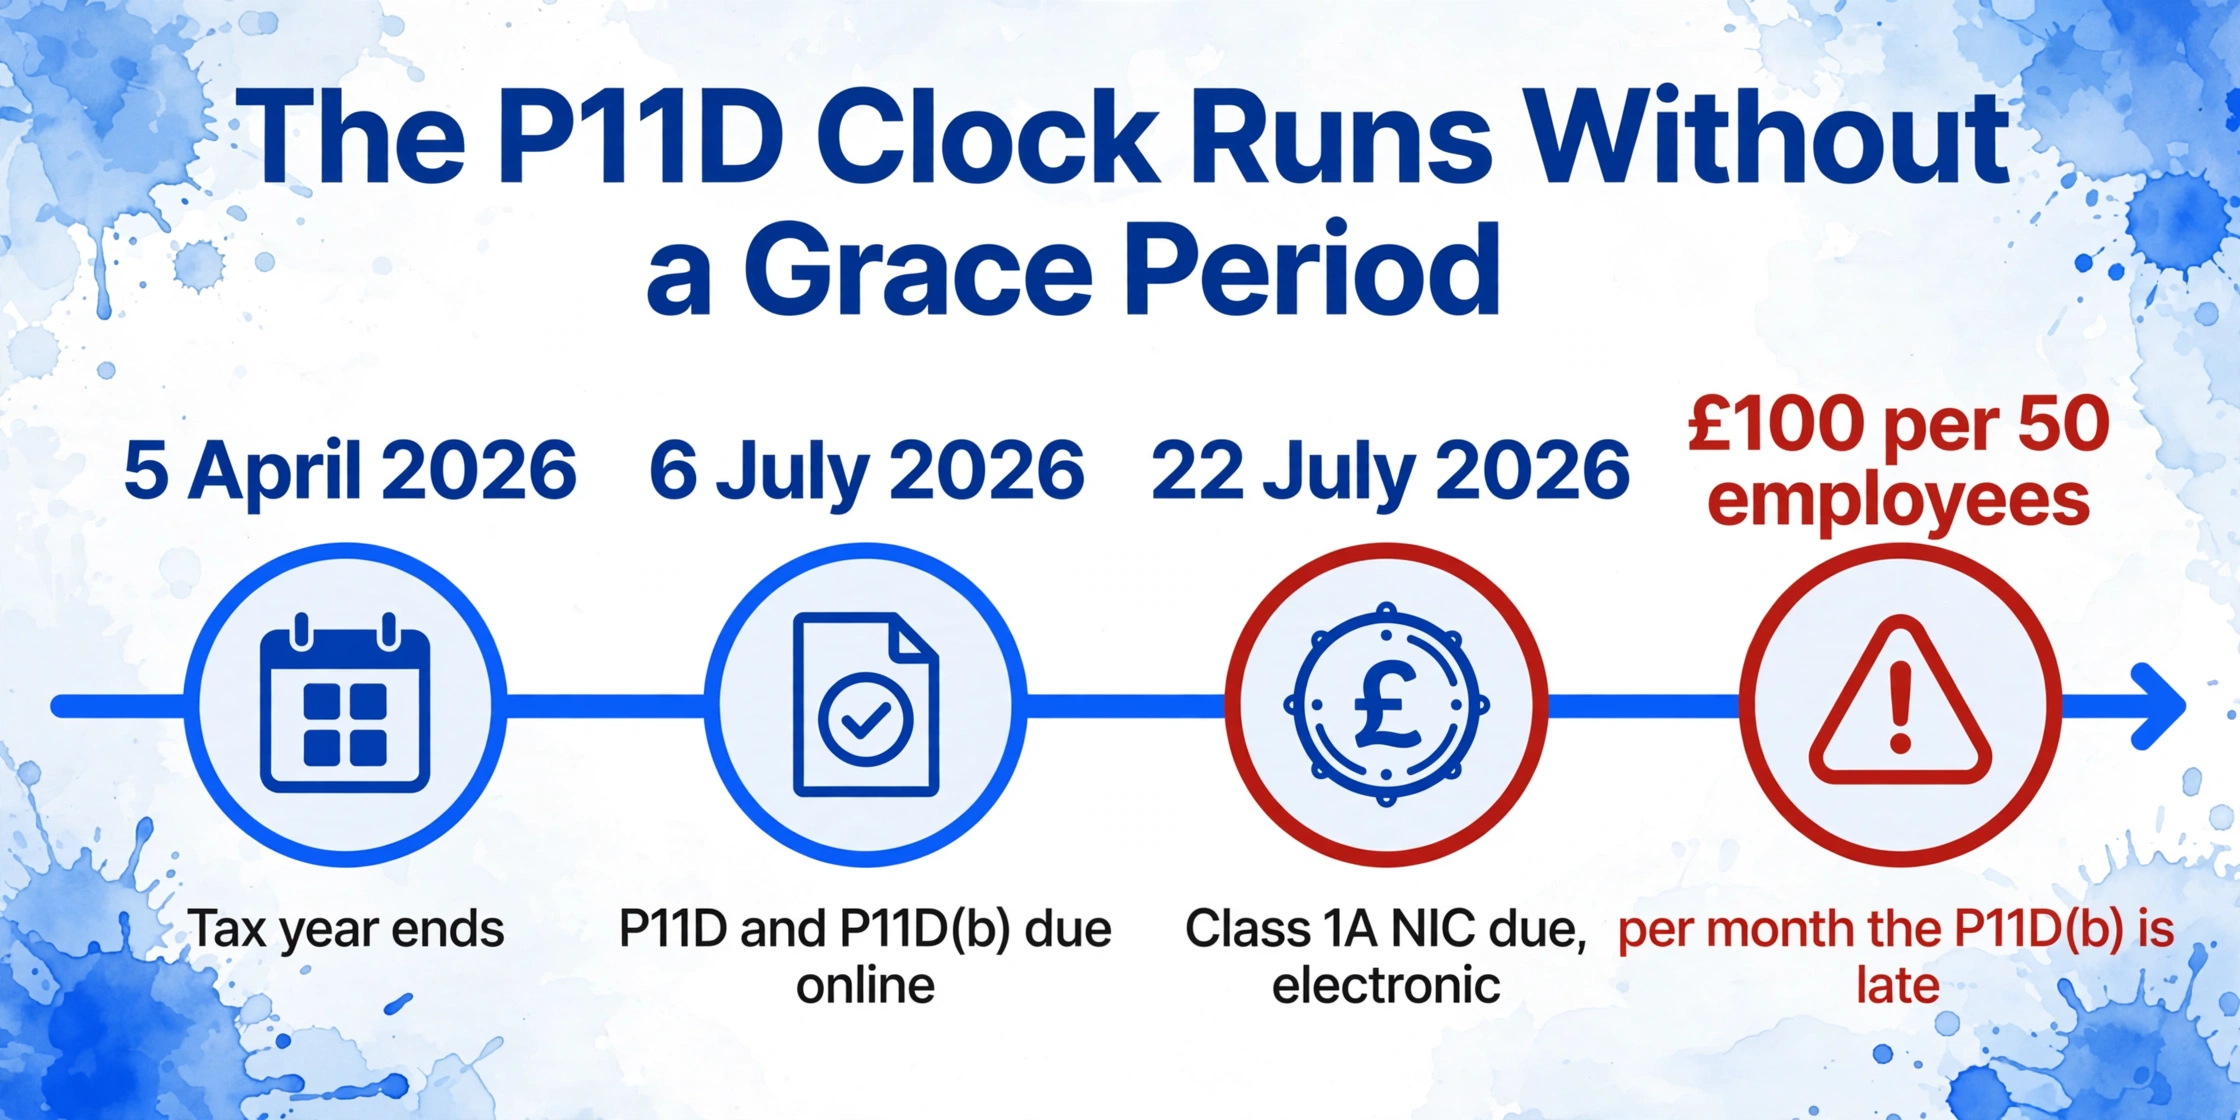
Die Strafe von £100 pro 50 Mitarbeiter wird automatisch und monatlich erhoben – es gibt keine Gnadenfrist. Ein Unternehmen mit 120 Mitarbeitern, das die P11D(b) am 10. August einreicht, hat bereits zwei Monatsstrafen angehäuft (£100 × 3 Staffeln × 2 Monate = £600), und der Zähler läuft weiter, bis die Meldung eingegangen ist. HMRC versendet Strafbescheide vierteljährlich, was bedeutet, dass die erste Mitteilung über eine Versäumnis im Juli den Arbeitgeber möglicherweise erst im Oktober erreicht – zu diesem Zeitpunkt sind bereits drei Monatsstrafen angefallen. Die HMRC-Anleitung zum Ausfüllen von P11D und P11D(b) weist außerdem auf Strafen für fahrlässige oder vorsätzliche Ungenauigkeiten hin – ein separates System neben der Verspätungsgebühr –, die zusätzlich zu einer bereits laufenden Monatsstrafe bis zu £3.000 pro fehlerhaftem Formular betragen können.
Aber die Frist ist nur der Endpunkt. Das eigentliche Problem ist die Komprimierung des Arbeitsfensters, das dorthin führt.
Der Mai sieht im Kalender verfügbar aus, ist es in der Praxis aber nicht. Die meisten Gehaltsabrechnungsteams führen ihren Monatsabschlusszyklus in den letzten fünf Arbeitstagen des Mai durch – verarbeiten die endgültige Vergütung für diesen Monat, gleichen RTI-Übermittlungen ab und bearbeiten die Restfragen des April-Abschlusses – während sie gleichzeitig jedem Mitarbeiter bis zur Frist am 31. Mai eine P60 ausstellen müssen. Das ist eine volle Arbeitswoche verloren. Der Juni sieht verfügbar aus, enthält aber seinen eigenen Monatsabschlusszyklus plus die jährliche Zwischenbewertungssaison in vielen Finanz- und Personalabteilungen. Ab der dritten Juni-Woche beginnen Mitarbeiter mit dem Sommerurlaub. Das frühe Juli-Fenster – die vier oder fünf Arbeitstage zwischen dem Juni-Abschluss und dem 6. Juli – ist der einzige wirklich freie Zeitraum, und bis dahin müssen die Daten bereits vollständig sein, weil das Fenster zu kurz ist, um alles von Grund auf zu sammeln.
Der Arbeitskalender, realistisch betrachtet: Mai: 2 nutzbare Wochen (abzüglich Monatsende). Juni: 2 nutzbare Wochen (abzüglich Monatsende, abzüglich Urlaub). Anfang Juli: 1 Woche für die abschließende Prüfung und Einreichung. Was als 92 Kalendertage begann, sind in etwa 25 Arbeitstage – und wenn der Sammelschritt nicht bis Mitte Mai begonnen wurde, erbt der Berechnungs- und Abgleichsschritt die Daten, die zufällig eingetroffen sind, und die Zeit läuft davon.
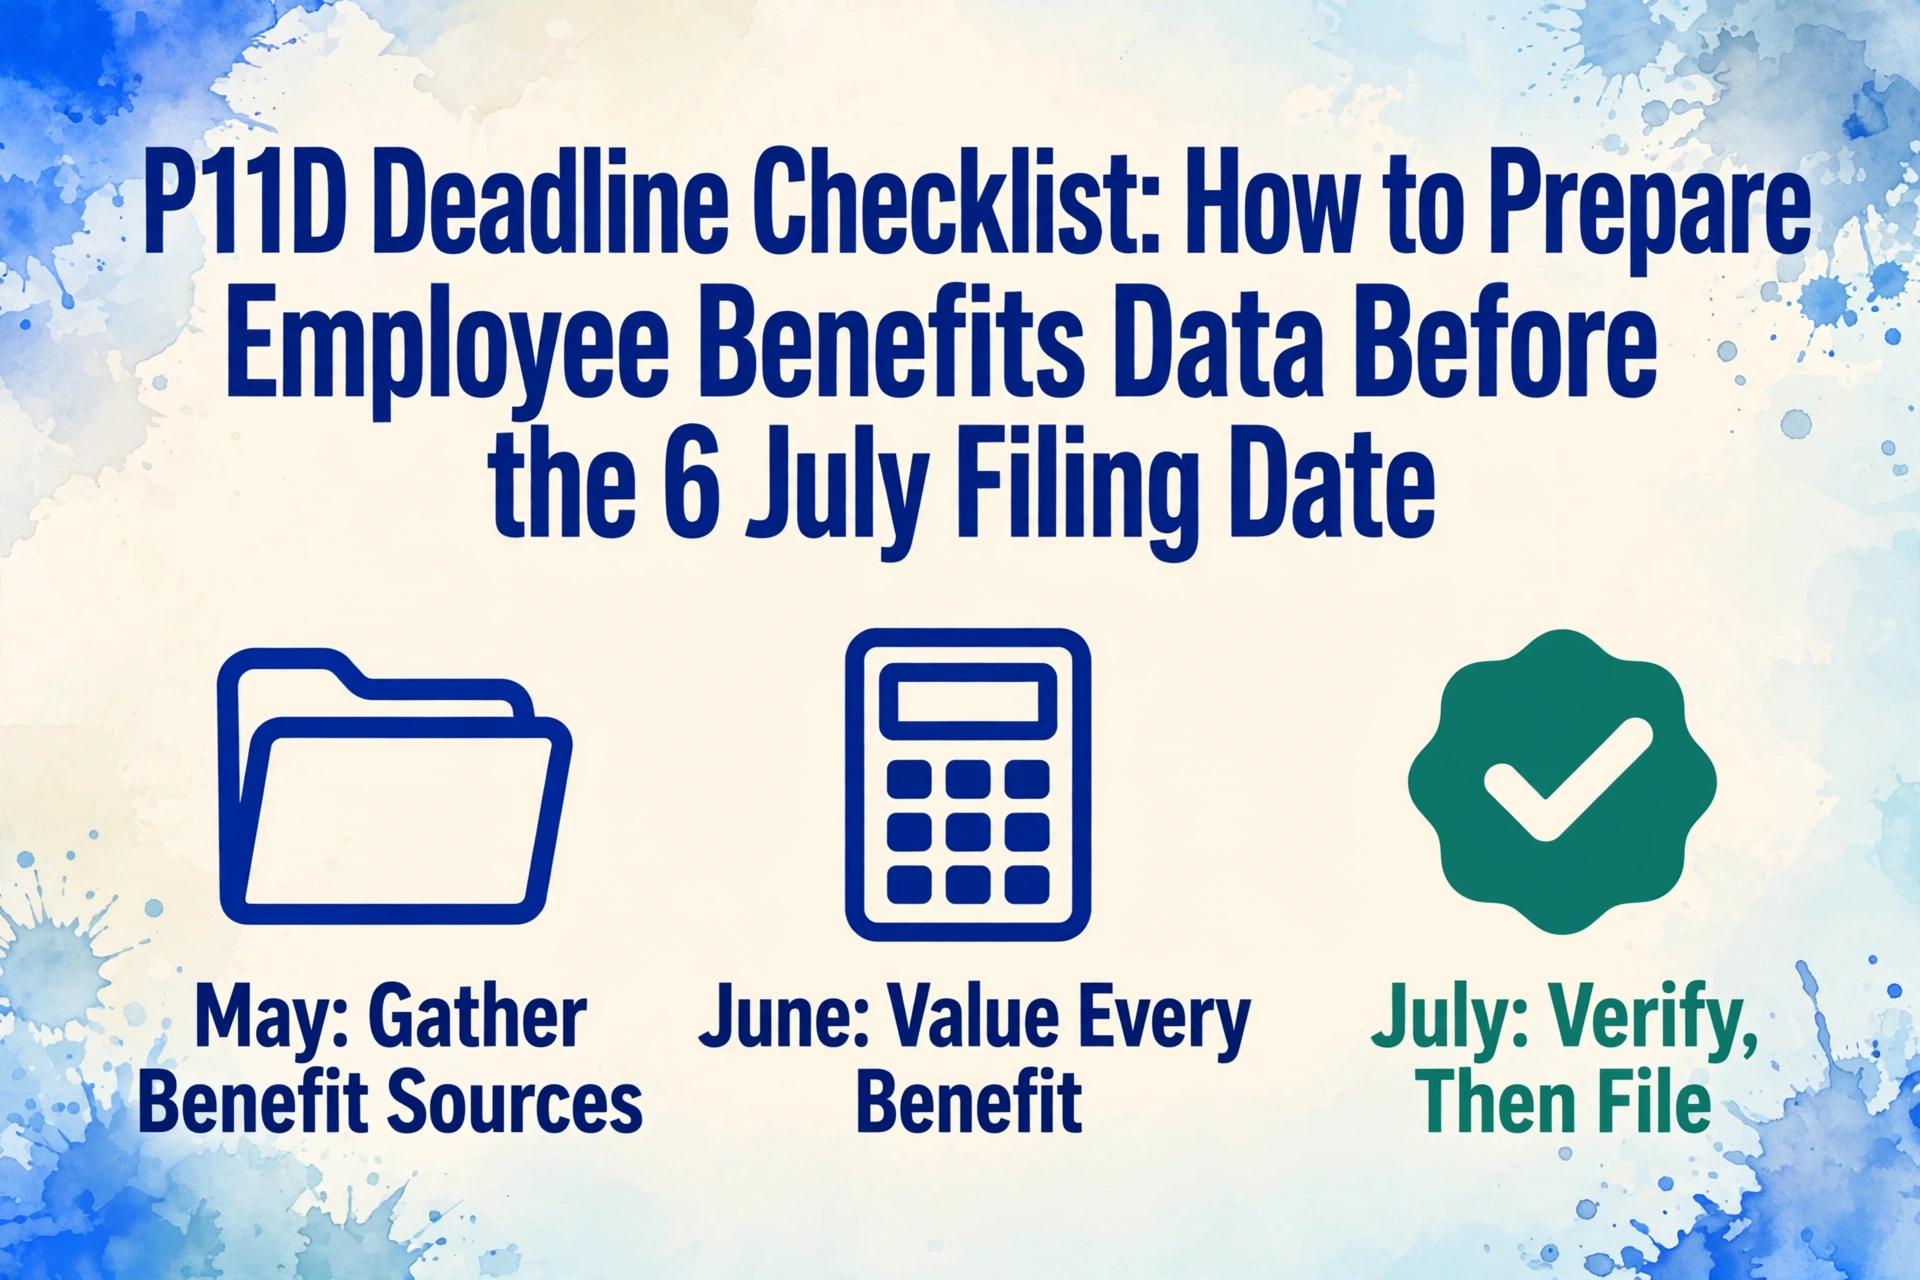
Aus diesem Grund ist eine phasenweise Checkliste – im Mai sammeln, im Juni berechnen und abgleichen, Anfang Juli prüfen und einreichen – der Unterschied zwischen einer P11D-Einreichung, die sauber durchgeht, und einer, die bis August Korrekturen ansammelt. Die folgende Checkliste ist um diese Phasenstruktur herum aufgebaut. Jeder Punkt darin ist etwas, das zum Engpass wird, wenn es auf die nächste Phase verschoben wird.
Mai: Jeden Vorteil identifizieren, jede Datenquelle lokalisieren
In der ersten Phase wird nichts berechnet. Es geht darum, eine einzige Frage zu beantworten, die schwieriger ist, als sie sein sollte: Welche Mitarbeiter haben welche Vorteile erhalten, und wo ist der Nachweis? Wenn Sie eine abschnittsweise Referenz dazu benötigen, was jedes P11D-Feld bedeutet und wie die Extraktionstabelle strukturiert werden sollte, finden Sie in unserem Leitfaden zur P11D-Datenextraktion die vollständige Formularaufschlüsselung – dieser Artikel setzt voraus, dass Sie diese Grundlage haben, und konzentriert sich auf den Zeitplan, um es umzusetzen.
Die P11D-Pflichten umfassen 14 Abschnitte – A bis N – jeweils mit eigenen Bewertungsregeln, die in HMRCs Expenses and Benefits: A Tax Guide (480) festgelegt sind. Die erste Aufgabe im Mai besteht darin, die Mitarbeiterliste mit jeder Vorteilskategorie abzugleichen und zu kennzeichnen, wer was erhalten hat. Die meisten Lohnabrechnungsprogramme – Sage 50 Payroll, BrightPay, Xero Payroll, IRIS Staffology – führen ein Vorteilsregister als Teil des Mitarbeiterdatensatzes, und das ist der Ausgangspunkt. Aber die Software kennt nur das, was darin eingegeben wurde. Vorteile, die außerhalb des Systems bereitgestellt wurden – eine vom Büroleiter organisierte Fitnessstudio-Mitgliedschaft, ein von HR außerhalb der Lohnabrechnung genehmigtes Umzugspaket, eine private Krankenversicherung, bei der der Versicherer die Finanzabteilung direkt in Rechnung stellt – erscheinen nicht im Vorteilsregister des Lohnabrechnungssystems, es sei denn, jemand hat sie dort eingetragen.
Sachbezüge-Register aus dem Gehaltsabrechnungssystem ziehen
Exportieren Sie das vollständige Sachbezüge-Register für das Steuerjahr 2025/26 aus Ihrer Gehaltsabrechnungssoftware. Sage 50 Payroll führt dies unter Mitarbeiterdatensatz → Sachbezüge. BrightPay speichert es unter Ausgaben & Sachbezüge. Xero Payroll listet es unter Mitarbeiter → Sachbezüge. Dieser Export ist Ihre Ausgangsbasis – die Sachbezüge, die das System bereits kennt – aber er ist nicht die vollständige Liste.
Mit HR, Finanzen und dem Büromanagement abgleichen
Senden Sie eine einzeilige E-Mail an die HR-Leitung, den Finanzmanager und die Person, die für die Büroverwaltung zuständig ist: „Können Sie bestätigen – wurde im Zeitraum 2025/26 einem Mitarbeiter oder Geschäftsführer eines der folgenden Dinge gewährt: Fitnessstudio-Mitgliedschaften, Berufsmitgliedschaften, private Krankenversicherung, Umzugskosten, Mitarbeiterdarlehen, Firmenwagen oder -transporter, die unterjährig zugewiesen oder geändert wurden, oder ein anderer nicht-monetärer Vorteil?" Die Antworten bringen fast immer ein oder zwei Sachbezüge ans Licht, die nie ins Gehaltsabrechnungsregister aufgenommen wurden.
Bestätigen, welche Sachbezüge bereits über die Lohnabrechnung versteuert werden
Wenn Ihr Unternehmen sich vor dem 6. April 2025 für die freiwillige Versteuerung von Sachbezügen über die Lohnabrechnung registriert hat, benötigen diese Sachbezüge keine P11D – die Steuer wurde während des Jahres über PAYE erhoben. Aber die Class 1A NIC darauf wird weiterhin auf der P11D(b) ausgewiesen. Kennzeichnen Sie versteuerte Sachbezüge in Ihrer Nachverfolgungstabelle separat. Sachbezüge, die nicht über die Lohnabrechnung versteuert werden können – Wohnunterkünfte und zinsgünstige Darlehen – erfordern unabhängig vom Registrierungsstatus immer eine P11D.
Primäre Datenquelle für jede Sachbezugskategorie ermitteln
Dies ist der Schritt, den die meisten P11D-Checklisten-Artikel überspringen. Jede Sachbezugsart bezieht ihre Bewertung aus einer bestimmten externen Quelle – und diese Quelle befindet sich nicht immer in Ihrem Gehaltsabrechnungssystem. Die folgende Tabelle ordnet die häufigsten Kategorien dem Dokument oder System zu, das Sie lokalisieren müssen, bevor Sie einen Geldwert berechnen können.
| Leistungskategorie | P11D-Abschnitt | Benötigte Datenquelle | Typischer Stolperstein |
|---|---|---|---|
| Firmenwagen | F | Leasingvertrag oder Kaufrechnung mit Listenpreis + CO₂-Emissionswert aus Fahrzeugschein (V5C) | CO₂-Wert im V5C kann vom Eintrag des Fuhrparkmanagers abweichen. Fahrzeugwechsel unterjährig erfordert zwei Teilzeitberechnungen. |
| Kraftstoffvorteil | F | Tankkartenabrechnungen oder Fahrtenbücher mit Aufteilung privat/dienstlich | Hat der Arbeitnehmer die privaten Tankkosten bis zum 6. Juli vollständig erstattet, entfällt der geldwerte Vorteil – der Nachweis muss jedoch vorliegen. |
| Private Krankenversicherung | I | Jahresprämienrechnung des Versicherers (BUPA, AXA, Vitality usw.) | Versicherer stellen Verlängerungsrechnungen oft im April, manchmal erst im Mai aus. Bei unterjährigem Eintritt (Neuzugang) kann eine Teilzeit-Rechnung vorliegen, die der Finanzabteilung noch nicht vorliegt. |
| Arbeitgeberdarlehen (>10.000 £) | H | Darlehensvertrag + Kontoauszüge mit Anfangs- und Endsaldo des Steuerjahres | HMRC passt den amtlichen Zinssatz ab April 2025 vierteljährlich an – der Satz im Mai 2025 kann von dem im März 2026 abweichen. Durchschnittsmethode vs. taggenaue Methode ergeben unterschiedliche geldwerte Vorteile. |
| Wohnungsgestellung | D | Mietvertrag oder Kaufunterlagen mit Kosten sowie Bruttomietwert | Bei vor 1990 (Abschaffung der Gemeindesteuer) erworbenen Immobilien gilt weiterhin der Bruttomietwert. Übersteigen die Kosten 75.000 £, kommt ein zusätzlicher geldwerter Vorteil hinzu. |
| Umzugskosten | M | Belege für Makler-, Anwalts-, Grunderwerbsteuer-, Umzugs- und vorübergehende Unterbringungskosten | Die Freigrenze von 8.000 £ gilt für den gesamten Umzug. Fehlen einzelne Belege, kann die Gesamtsumme die Grenze überschreiten – selbst wenn der Arbeitgeber den genauen Betrag nicht kennt. |
| Berufsverbände | N | Rechnung oder Quittung über die Beitragszahlung | Beiträge zu von HMRC anerkannten Organisationen (Liste 3) sind steuerfrei. Nicht gelistete Beiträge sind meldepflichtig – viele Arbeitgeber gehen fälschlich von einer Steuerfreiheit aller Berufsverbandsbeiträge aus. |
| Firmenlieferwagen | G | Fuhrparkregister mit Angabe, welche Mitarbeiter Zugang hatten, Verfügbarkeitszeiträume und etwaige Privatnutzungseinschränkungen | Der pauschale geldwerte Vorteil von 4.020 £ (2025/26) reduziert sich bei Nichtverfügbarkeit von 30+ aufeinanderfolgenden Tagen. Poolfahrzeuge sind steuerfrei bei reiner Geschäftsnutzung und Übernachtung auf dem Betriebsgelände – der Nachweis muss jedoch erbracht werden. |
Bis Ende Mai sollten Sie eine Tabelle haben mit einer Zeile pro Mitarbeiter, der einen Vorteil erhalten hat, Spalten für jeden zutreffenden P11D-Abschnitt und einer Statuskennzeichnung pro Zelle, ob die Datenquelle bereits gefunden wurde. Leere Zellen sind noch kein Problem – dafür ist der Juni da. Aber eine Zeile für einen Mitarbeiter, von dem Sie nicht wussten, dass er Vorteile erhält, ist ein Problem, das mit jeder Woche schwieriger zu lösen wird.
Juni: Geldwerte Vorteile berechnen und mit dem Hauptbuch abgleichen
Sobald die Datenquellen zusammengestellt sind, werden sie in der Juni-Phase in die Zahlen umgewandelt, die in die P11D einfließen. Jede Leistungskategorie hat eine andere Bewertungsregel. Wenn auch nur eine davon falsch ist, führt das zu einer fehlerhaften P11D – und wie die HMRC-Anleitung zum Ausfüllen der P11D deutlich macht, werden Strafen für unrichtige Meldungen getrennt von Strafen für verspätete Meldungen verhängt. Ein einziger falsch bewerteter Vorteil auf 30 P11D-Formularen ist ein Fehler, der sich vervielfacht.
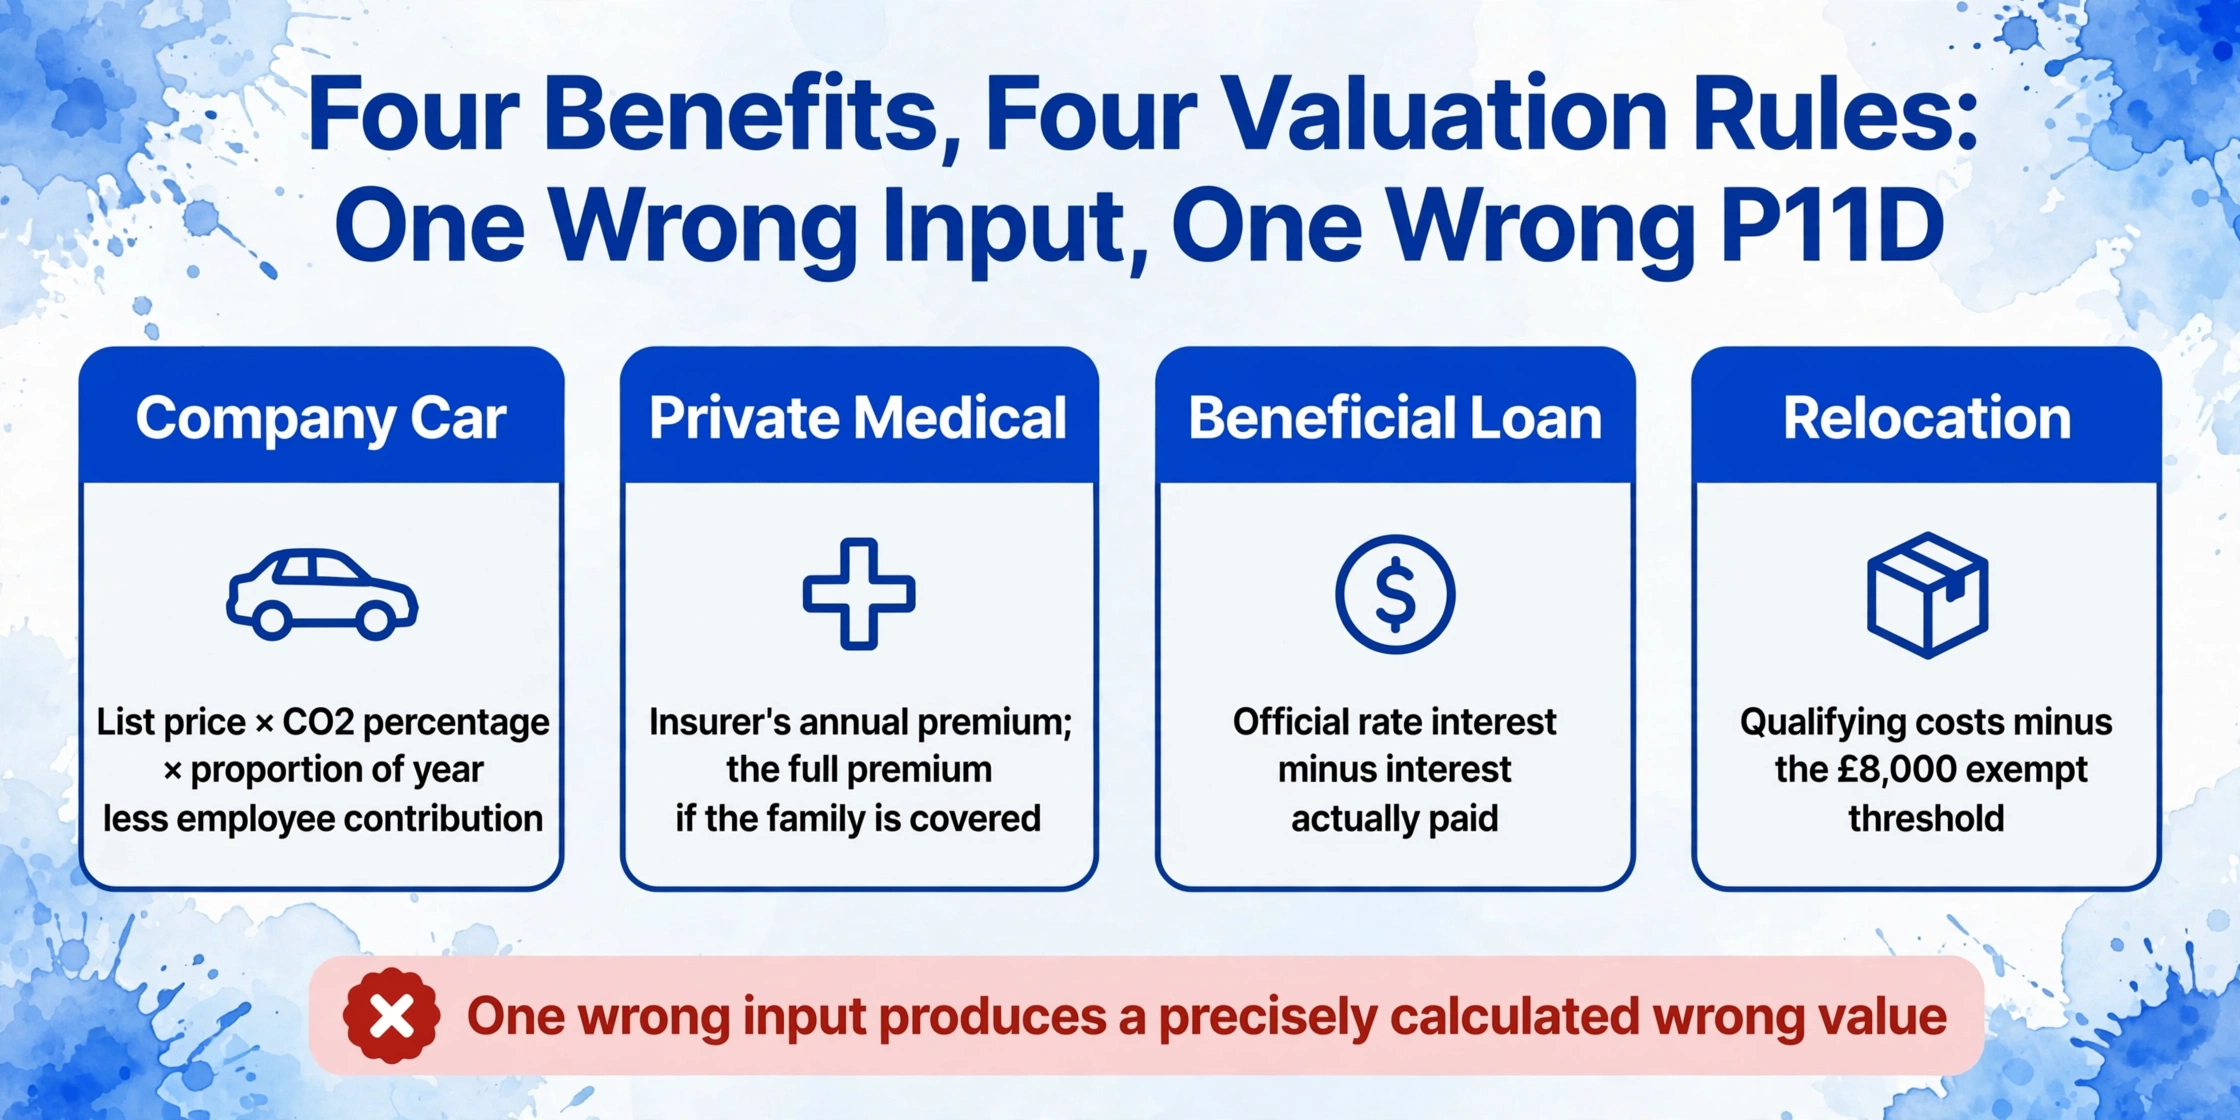
Berechnen Sie jeden geldwerten Vorteil nach der von HMRC vorgeschriebenen Methode
Firmenwagen: Listenpreis × maßgeblicher Prozentsatz (CO2-basiert) × Anteil des Verfügbarkeitszeitraums im Jahr, abzüglich etwaiger Arbeitnehmerbeiträge. Private Krankenversicherung: jährliche Prämie des Versicherers – wenn die Police auch die Familie des Arbeitnehmers abdeckt, ist die volle Prämie der Wert des Vorteils. Zinsgünstiges Darlehen: die Differenz zwischen dem Zins zum amtlichen Satz und dem tatsächlich vom Arbeitnehmer gezahlten Zins, entweder gemittelt oder tagesgenau berechnet. Umzug: gesamte förderfähige Kosten abzüglich der Steuerfreigrenze von £8.000 – der überschüssige Betrag ist der meldepflichtige Wert. Wenn Sie spezielle P11D-Software verwenden – Sage 50 P11D, BrightPay's Expenses & Benefits-Modul, Taxshield P11D Manager, BDO P11D Enterprise – berechnet die Software diese Werte aus den von Ihnen eingegebenen Daten. Die Software kann jedoch nur aus korrekten Eingaben berechnen – ein falscher CO2-Wert in Sage 50 P11D erzeugt einen präzise berechneten falschen Wert.
Gleichen Sie die Werte der geldwerten Vorteile mit dem Hauptbuch ab
Die Gesamtkosten der geldwerten Vorteile in Ihrer P11D-Zusammenfassung sollten mit den im Hauptbuch erfassten Kosten übereinstimmen. Wenn die Finanzabteilung £47.000 an Krankenversicherungsprämien verbucht hat, die P11D(b)-Summe für Abschnitt I aber £41.000 ausweist, ist die Differenz von £6.000 entweder ein übersehener Arbeitnehmer oder eine Prämie, die dem falschen Kostenstellen zugeordnet wurde. Führen Sie diesen Abgleich durch, bevor Sie einreichen – nicht danach.
Behandeln Sie unterjährige Änderungen bei geldwerten Vorteilen
Ein geldwerter Vorteil, der im Laufe des Jahres begann oder endete, muss zeitanteilig bewertet werden. Ein Firmenwagen, der ab dem 1. Oktober 2025 bereitgestellt wurde, ist mit 6/12 des Jahresbetrags meldepflichtig. Ein Arbeitnehmer, der im Dezember ausgeschieden ist und seinen Wagen zurückgegeben hat, hat einen Anspruch von 8/12 – und seine P45, die die Gehaltsabrechnung im selben Januar-Ansturm der Austritte verarbeitet, enthält keine P11D-Daten. Die beiden Meldungen müssen daher unabhängig voneinander abgeglichen werden. Eine Krankenversicherungspolice, die im August von Einzel- auf Familienversicherung aufgestockt wurde, erfordert zwei Teilzeitraum-Berechnungen für denselben Arbeitnehmer. Die meisten P11D-Programme übernehmen die Zeitanteilsberechnung automatisch, sobald Sie Start- und Enddatum eingeben – aber nur, wenn die Daten korrekt eingegeben werden.
Prüfen Sie Vereinbarungen zur alternativen Vergütung (Gehaltsverzicht)
Wurde ein geldwerter Vorteil im Rahmen einer OpRA gewährt – der Arbeitnehmer hat für den Vorteil auf Gehalt verzichtet – ist der steuerpflichtige Wert der höhere der beiden Beträge: der verzichtete Gehaltsbetrag oder der Geldwert nach den normalen BIK-Regeln. Ein häufiger Fehler: Es wird nur der BIK-Wert berechnet und der verzichtete Gehaltsbetrag ignoriert. Wurde der Gehaltsverzicht unterjährig vereinbart, läuft die Berechnung des verzichteten Gehalts ab dem Wirksamkeitsdatum, nicht für das gesamte Steuerjahr.
In dieser Phase — Ende Juni — sollte jeder P11D-Abschnitt für jeden Mitarbeiter einen Wert in der Tabelle haben. Selbst wenn ein Wert vorläufig ist (z. B. weil eine finale Versicherungsrechnung noch aussteht), ist es besser, ihn jetzt zu kennzeichnen, als die Lücke am 4. Juli zu entdecken.
Zu diesem Zeitpunkt sind die Quellwerte noch in PDF-Entwürfen gesperrt. Genau hier zahlt sich ein P11D-zu-Excel-Durchlauf aus — ein Durchlauf befüllt die Tabelle, die der 5-%-Abgleich unten anschließend prüft.
Die Softwarelandschaft ist hier wichtig, weil verschiedene Tools verschiedene Teile des Workflows übernehmen. Sage 50 P11D ist ein eigenständiges Modul — getrennt von Sage 50 Payroll — das Sachbezugswerte berechnet und die Einreichungsdatei erstellt, aber eine manuelle Dateneingabe für jeden Sachbezug erfordert. Das Modul „Expenses & Benefits" von BrightPay befindet sich innerhalb der Lohnabrechnungsanwendung und wird automatisch aus dem Mitarbeiterdatensatz befüllt, erzeugt dann eine kombinierte P11D- und P11D(b)-EXB-Einreichung. Xero Payroll erfasst Sachbezüge als Teil des Mitarbeiterprofils und übernimmt die P11D-Erstellung innerhalb der Plattform, obwohl einige Buchhalter die Rohdaten weiterhin exportieren und separat berechnen. Das Staffology-P11D-Modul von IRIS Staffology erfasst Sachbezugswerte das ganze Jahr über und berechnet Geldwerte automatisch. Zu wissen, welches Tool Sie verwenden, bestimmt, wie viel der Juni-Berechnungsarbeit automatisiert ist — und wie viel eine manuelle Tabellenkalkulationsübung mit Querchecks gegen den HMRC-Leitfaden 480 ist.
Der Querverweis, der die meisten Fehler aufdeckt: Exportieren Sie die P11D-Werte in eine Tabelle und summieren Sie sie nach Sachbezugsabschnitt. Ziehen Sie dann die entsprechenden Kostensummen aus der Hauptbuchhaltung oder dem Sachbezugs-Kostentracker der Finanzabteilung. Jeder Abschnitt, in dem sich die P11D-Summe um mehr als 5 % von der Kostensumme unterscheidet, weist entweder einen fehlenden Mitarbeiter, eine falsche Bewertung oder einen Sachbezug auf, der im falschen Abschnitt erfasst wurde.
Anfang Juli: Die finale Prüfung vor der Einreichung
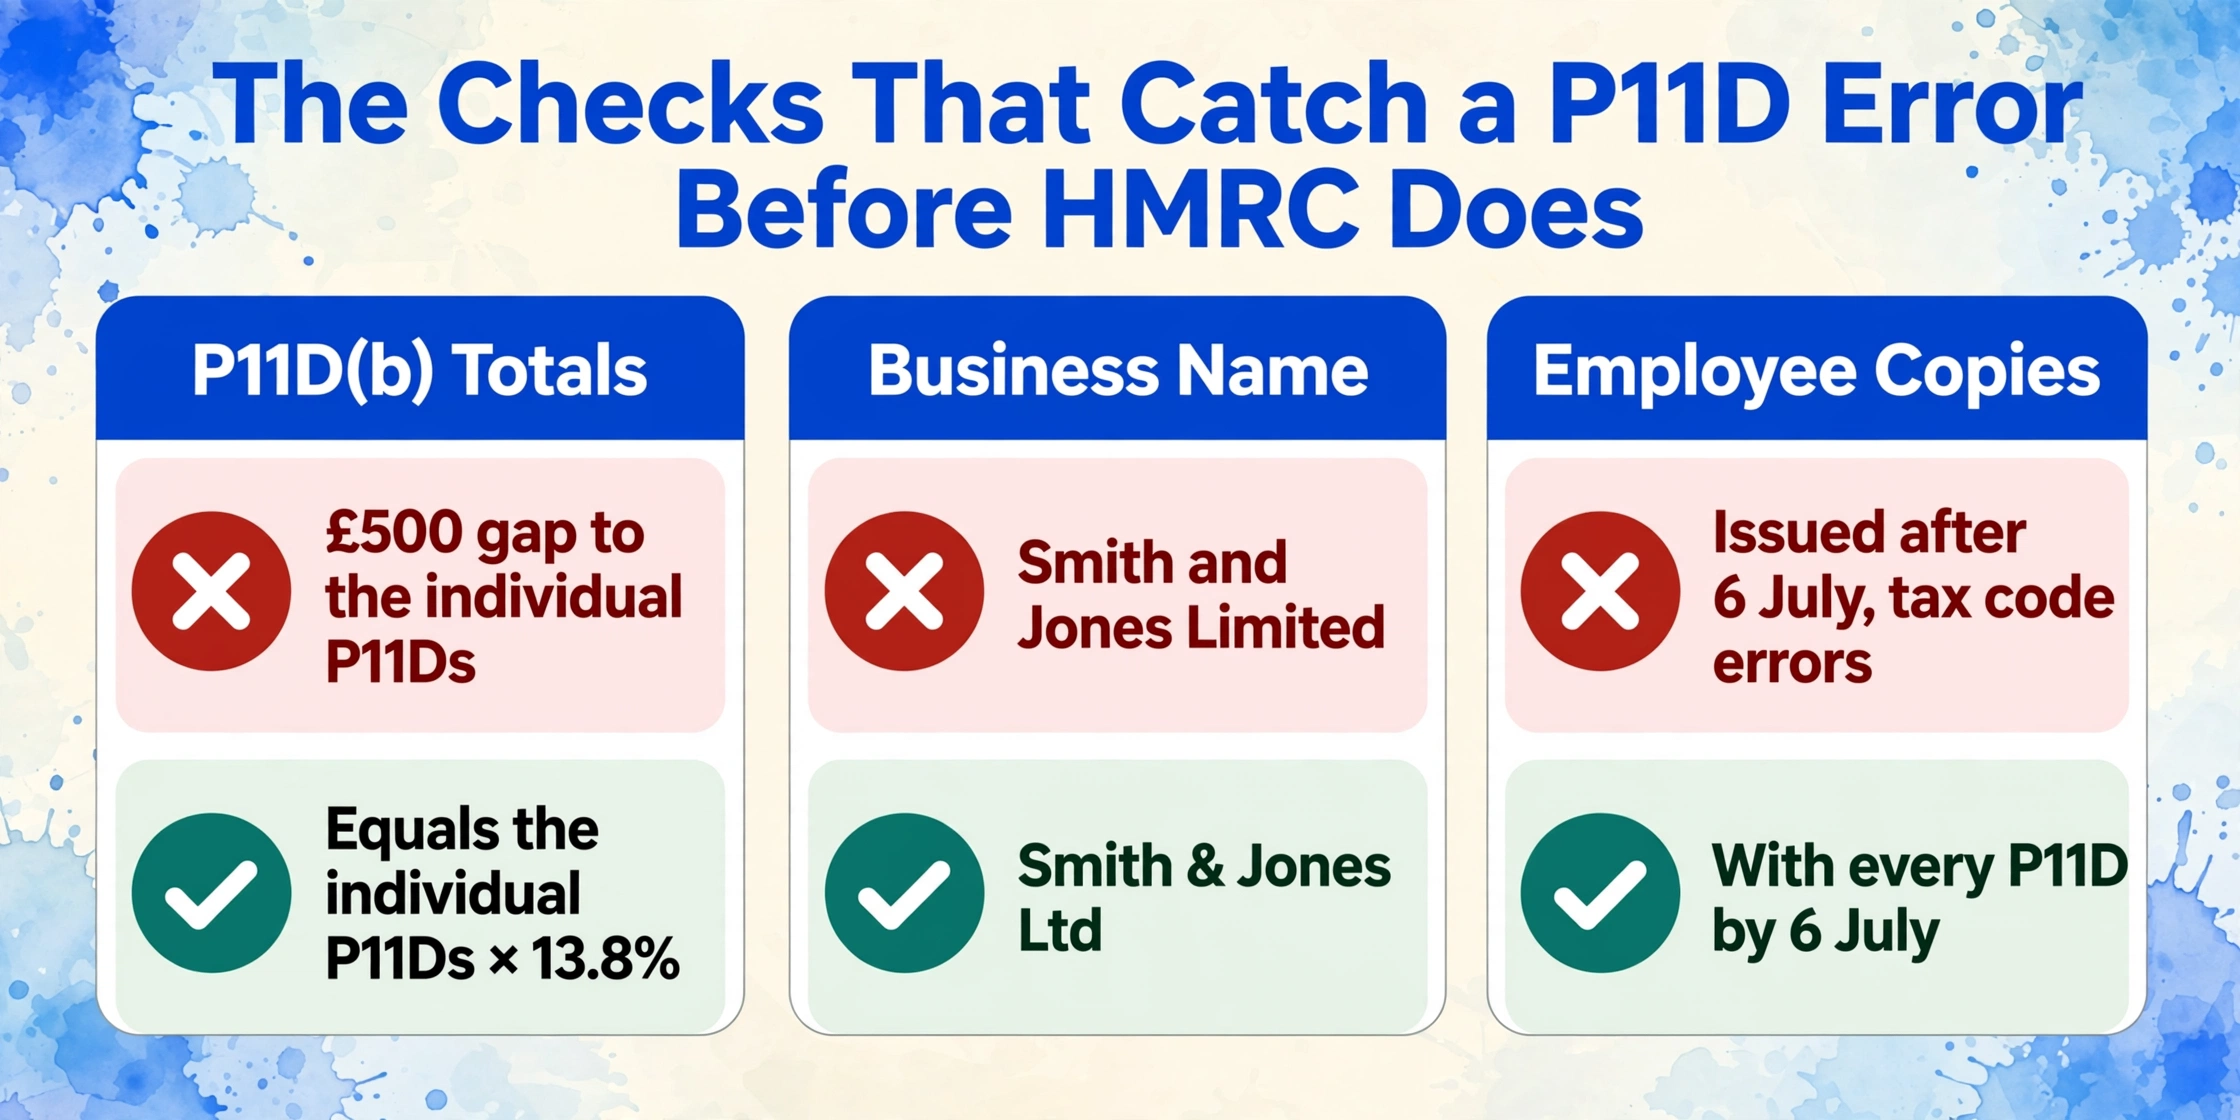
Bis zum ersten Arbeitstag im Juli sollte jeder P11D-Wert befüllt und querverwiesen sein. In der Endphase geht es nicht um Berechnung — sondern um die Prüfungen, die Fehler abfangen, bevor sie zu HMRC-Strafbescheiden werden. Es gibt sechs davon, und jede dauert nur Minuten, verhindert aber Stunden an Korrekturarbeit im August.
Prüfen Sie, ob die P11D(b)-Summen mit der Summe der einzelnen P11Ds übereinstimmen
Die P11D(b) ist die Class 1A NIC-Erklärung und muss der Summe aller einzelnen P11D-Werte (abzüglich aller bereits über die Gehaltsabrechnung versteuerten Beträge) multipliziert mit 13,8 % entsprechen. Eine Abweichung von £500 zwischen der P11D(b)-Summe und den aggregierten einzelnen P11D-Summen ist eine Einreichung, die nicht aufgeht, wenn HMRC sie gegenprüft – und HMRC prüft gegen.
Prüfen Sie, ob Ihr Firmenname exakt mit den HMRC-Aufzeichnungen übereinstimmt
Das Employer Bulletin vom Juni 2026 von HMRC warnt ausdrücklich: „Stellen Sie bei der Übermittlung Ihrer P11Ds und P11D(b) sicher, dass der Firmenname exakt wie registriert eingegeben wird, ohne Abkürzungen, Satzzeichen oder Änderungen." Eine Limited Company, die als „Smith & Jones Ltd" firmiert, aber als „Smith and Jones Limited" einreicht, erzeugt eine Abweichung, die die Bearbeitung verzögern und eine Prüfung auslösen kann.
Bestätigen Sie, dass die Mitarbeiterkopien zur Verteilung bereit sind
Jeder Mitarbeiter, der eine P11D erhält, muss seine Leistungsinformationen – entweder eine Kopie des Formulars oder ein Schreiben mit den Zahlen – bis zum 6. Juli erhalten. Wenn ein Mitarbeiter die Zahlen für eine Self Assessment-Steuererklärung benötigt – und viele tun das, da die SA100 BIK-Werte für die Beschäftigungsseiten erfordert –, bedeutet eine verspätete Kopie, dass er mit unvollständigen Daten einreicht und demselben Januar-Deadline-Chaos gegenübersteht, das eine halbe Million britischer Steuerzahler bereits durchmacht. Stellen Sie sie vor der Frist bereit, nicht erst an der Frist – eine P11D-Kopie, die am 5. Juli an einen Mitarbeiter im Jahresurlaub per E-Mail gesendet wird, ist faktisch eine verspätete Kopie.
Bestätigen Sie die Zahlungsvereinbarungen für Class 1A NIC
Der zahlbare Class 1A NIC-Betrag steht auf der P11D(b). Die Zahlung muss bis zum 22. Juli (elektronisch) oder 19. Juli (per Scheck) bei HMRC eingehen. HMRCs Zahlungsreferenz für Class 1A NIC verwendet die Accounts Office-Referenz des Arbeitgebers, gefolgt von den Ziffern „13" für den Steuermonat – dasselbe Referenzformat wie bei der monatlichen PAYE. Prüfen Sie jetzt, dass die korrekte Referenz in Ihrem Banksystem eingerichtet ist, nicht erst am 21. Juli.
Dateien werden sicher verarbeitet und nicht gespeichert.
Die fünf spät entdeckten Probleme, die jede P11D-Saison begleiten
Jedes Jahr treten in der letzten Woche vor der Frist dieselben Probleme in den Gehaltsabrechnungsteams auf – nicht weil jemand nachlässig war, sondern weil die Probleme außerhalb der Lohnabrechnungssoftware liegen und erst sichtbar werden, wenn jemand die Daten manuell abgleicht. Hier sind die fünf häufigsten Probleme und was Sie in der Endphase jeweils dagegen tun können.
Falscher CO2-Wert bei einem Firmenwagen. Der im V5C-Zulassungsdokument angegebene CO2-Wert ist der maßgebliche Wert für P11D-Zwecke – nicht der Wert im Leasingvertrag, nicht der Wert im Flottenmanagement-Portal und nicht der Wert aus der P11D des Vorjahres. Ein Auto, das im Laufe des Jahres gewechselt wurde – ein Mitarbeiter ist von einem Diesel auf einen Plug-in-Hybrid umgestiegen – hat eine andere CO2-Bandbreite und einen anderen maßgeblichen Prozentsatz. Die Firmenwagen-Regelungen des HMRC verwenden den genehmigten CO2-Wert bei der Erstzulassung, der für seit April 2020 zugelassene Fahrzeuge auf dem WLTP-Testverfahren basiert. Ein V5C mit 112 g/km erzeugt eine andere geldwerte Vorteilsbelastung als ein Leasingdokument, das auf 110 g/km gerundet wurde. Wenn Sie den Wert aus dem Leasingdokument verwendet haben, ist die P11D falsch.
Rechnung für die Krankenversicherung liegt vom Versicherer noch nicht vor. Private Krankenversicherungen werden in der Regel zum 1. April oder 1. Januar erneuert. Eine Police, die am 1. Januar 2026 mit einer Beitragserhöhung erneuert wurde, ist für die letzten drei Monate des Steuerjahres 2025/26 zum neuen Satz meldepflichtig. Die Erneuerungsrechnung kann jedoch erst Ende April oder sogar Anfang Mai eintreffen – nach Abschluss des Steuerjahres, aber bevor die Daten erfasst wurden. Wenn das Gehaltsabrechnungsteam den Beitrag des Vorjahres verwendet, wird der Sachbezug in der P11D zu niedrig bewertet. Die Lösung besteht darin, den geschätzten Betrag zu notieren, als vorläufig zu kennzeichnen, den Versicherer im Mai zu kontaktieren und vor der Einreichung zu aktualisieren. Wenn die Rechnung bis Ende Juni immer noch nicht eingegangen ist, verwenden Sie den zuletzt bekannten Beitrag und vermerken Sie die Schätzung auf dem P11D-Arbeitsblatt – eine geänderte P11D ist immer besser als eine wissentlich ungenaue, die fristgerecht eingereicht wird.
Umzugskosten mit lückenhafter Beleglage. Die Steuerbefreiung von 8.000 £ für qualifizierte Umzugskosten ist auf dem Papier großzügig, in der Praxis jedoch anspruchsvoll: Jeder unter der Befreiung geltend gemachte Posten muss eine qualifizierte Ausgabe gemäß Anhang 7 des HMRC-Leitfadens 480 sein, bis zum maßgeblichen Tag (Ende des Steuerjahres, das auf das Jahr des Beschäftigungsbeginns folgt) gezahlt werden und durch Belege nachgewiesen sein. Ein Umzug mit einer Mietkaution für eine vorübergehende Unterkunft, Lagergebühren für Möbel und den eigenen Reisekosten des Arbeitnehmers zur Wohnungssuche kann leicht 8.000 £ übersteigen – hat der Arbeitnehmer jedoch nur einen Teil der Quittungen aufbewahrt, kann der Arbeitgeber nicht nachweisen, wie viel der Gesamtsumme steuerfrei und wie viel meldepflichtig ist. Der sicherste Ansatz: Fehlt ein Beleg, behandeln Sie die zugehörigen Kosten als nicht qualifiziert und nehmen Sie sie in den meldepflichtigen Betrag auf. HMRC akzeptiert „die Quittung wurde verloren“ nicht als Grund für eine Untererfassung.
Vergünstigungen für Familienangehörige übersehen. Eine Vergünstigung, die dem Ehepartner, eingetragenen Lebenspartner, Kind, Elternteil oder Angehörigen eines Arbeitnehmers gewährt wird, gilt für P11D-Zwecke als dem Arbeitnehmer gewährt – und die Steuerlast trägt der Arbeitnehmer. Das häufigste Beispiel: Eine private Krankenversicherung, die den Arbeitnehmer und seinen Ehepartner abdeckt, wobei die gesamte Prämie im P11D des Arbeitnehmers meldepflichtig ist. Wenn die Lohnbuchhaltung nur die Arbeitnehmerprämie erfasst (weil diese von der Personalabteilung so ausgehandelt wurde), die tatsächliche Police aber den Ehepartner abdeckt, unterschreitet das P11D die Vergünstigung um genau den Prämienanteil des Ehepartners. Dies wird durch den Abgleich der Rechnung des Versicherers mit den P11D-Werten aufgedeckt – einer der Gründe, warum Schritt 6 oben nicht optional ist.
Änderung des amtlichen Zinssatzes für Arbeitgeberdarlehen im Laufe des Jahres. Ab April 2025 überprüft HMRC den amtlichen Zinssatz für Arbeitgeberdarlehen vierteljährlich statt jährlich. Der Zinssatz für den Zeitraum vom 6. April bis 5. Juli 2025 kann sich von dem für den Zeitraum vom 6. Juli bis 5. Oktober 2025 unterscheiden, und so weiter durch das Steuerjahr. Hat der Arbeitgeber den geldwerten Vorteil mit einem einheitlichen Zinssatz für das gesamte Jahr berechnet – was bei jährlichem Zinssatz üblich war –, ist die Berechnung für mindestens ein Quartal falsch. HMRC veröffentlicht den Zinssatz für jedes Quartal auf der Seite Steuersätze und Freibeträge: Arbeitgeberdarlehen – amtliche Zinssätze. Prüfen Sie, welcher Zinssatz in jedem Quartal galt, und berechnen Sie gegebenenfalls neu. Dies ist eine neue Fehlerquelle für die Einreichungssaison 2025/26, die Personalabteilungen möglicherweise noch nicht kennengelernt haben.
Der rote Faden durch alle fünf Punkte: Die Lohnbuchhaltungssoftware berechnet das, was Sie ihr zu berechnen vorgeben. Die Fehler, die bis Juli bestehen bleiben, liegen meist in den Eingaben, nicht in der Arithmetik – und sie befinden sich außerhalb der Software, in Dokumenten, die jemand finden, lesen und korrekt übertragen muss.
Häufig gestellte Fragen
Muss ich eine P11D für einen Mitarbeiter einreichen, dessen Sachbezüge über die Payroll abgerechnet werden?
Nein – wenn ein Sachbezug über die Payroll abgerechnet wurde (die Steuer wurde während des Steuerjahres über PAYE erhoben), reichen Sie für diesen Sachbezug und diesen Mitarbeiter keine P11D ein. Sie müssen jedoch weiterhin eine P11D(b) einreichen, um die fälligen Class-1A-NIC für die über die Payroll abgerechneten Sachbezüge zu erklären. Die P11D(b) ist niemals optional – sie umfasst alle Class-1A-pflichtigen Sachbezüge, unabhängig davon, wie die Steuer erhoben wurde.
Was passiert, wenn ich die P11D fristgerecht einreiche, die P11D(b) jedoch verspätet ist?
Die Verspätungsstrafe von £100 pro 50 Mitarbeiter pro Monat gilt für die P11D(b), nicht für die einzelnen P11Ds. Selbst wenn jede einzelne P11D am 6. Juli eingereicht wurde, zieht eine am 10. Juli eingereichte P11D(b) dieselbe Strafe nach sich, als ob gar nichts eingereicht worden wäre. HMRC behandelt die P11D und die P11D(b) als Teil derselben Meldepflicht – beide müssen bis zum 6. Juli eingereicht werden.
Kann ich eine P11D nach Ablauf der Frist ändern?
Ja. Wenn Sie nach dem 6. Juli einen Fehler entdecken, können Sie eine geänderte P11D und, falls die Änderung die gesamten Class-1A-NIC verändert, eine geänderte P11D(b) einreichen. Änderungen werden über denselben PAYE-Online- oder kommerziellen Softwarekanal wie die ursprüngliche Meldung übermittelt. Warten Sie nicht bis zur nächsten Jahresmeldung, um einen Betrag zu „korrigieren“ – ein zeitnah korrigierter Fehler zeigt guten Willen und verringert das Risiko einer Strafe für eine unrichtige Meldung.
Gibt es eine Nachfrist nach dem 6. Juli?
Nein. Das Strafensystem von HMRC für verspätete P11D(b)-Einreichungen ist automatisiert und beginnt am Tag nach der Frist. Es gibt keine siebentägige Nachfrist, keine automatisch geltende Ausnahme bei „triftigem Grund“ und keinen Warnbrief, bevor die erste Strafe anfällt. Die erste Strafmitteilung trifft in der Regel im Oktober ein – für den Zeitraum Juli bis September – zu diesem Zeitpunkt sind bereits drei Monate Strafen angefallen.
Was gilt als „Monat“ für die monatliche Strafe?
Jeder Kalendermonat oder Teil eines Kalendermonats, in dem die P11D(b) nach dem 6. Juli nicht eingereicht bleibt, zählt für die Strafberechnung als separater Monat. Eine am 7. Juli eingereichte Meldung ist einen Monat verspätet. Eine am 1. August eingereichte Meldung ist zwei Monate verspätet. Eine am 1. September eingereichte Meldung ist drei Monate verspätet. HMRC berechnet die Strafe nicht anteilig innerhalb eines Monats – jeder angefangene Monat zählt als voller Monat für die Strafberechnung.
Benötige ich eine P11D-Software oder kann ich über HMRC PAYE Online einreichen?
Sie können für Arbeitgeber über den PAYE-Online-Dienst von HMRC einreichen, ohne kommerzielle P11D-Software zu kaufen. PAYE Online berechnet jedoch keine geldwerten Vorteile – es stellt die Formulare zum Ausfüllen bereit. Sie müssen weiterhin jeden Leistungswert manuell (oder in einer Tabelle) anhand der Regeln im HMRC-Leitfaden 480 berechnen, bevor Sie die Beträge eintragen. Kommerzielle P11D-Software – Sage 50 P11D, BrightPay, Taxshield P11D Manager – automatisiert die Berechnung auf Grundlage Ihrer Eingaben und erstellt die Einreichungsdatei direkt. Das reduziert Rechenfehler, beseitigt aber keine Eingabefehler.
Was ist, wenn ein Mitarbeiter sich weigert, die Informationen bereitzustellen, die ich zur Vervollständigung seiner P11D benötige?
Die Pflicht zur Einreichung einer korrekten P11D liegt beim Arbeitgeber, nicht beim Mitarbeiter. Wenn ein Mitarbeiter die benötigten Informationen nicht bereitstellt – beispielsweise die Gesamtkilometerzahl für Privatfahrten bei einem Firmenwagen – müssen Sie die bestmögliche Schätzung verwenden und diese auf Ihrem Arbeitsblatt vermerken. HMRC akzeptiert, dass einige Beträge geschätzt werden dürfen, wenn der Arbeitgeber angemessene Schritte zur Beschaffung der Daten unternommen hat. Dokumentieren Sie Ihre Anfragen an den Mitarbeiter – ein E-Mail-Verlauf, der zeigt, dass Sie dreimal gefragt haben, ist ein Nachweis angemessener Schritte.
Die P11D-Frist ist festgelegt – der 6. Juli kommt, ob die Daten bereit sind oder nicht. Entscheidend ist nicht, in der letzten Woche schneller zu arbeiten, sondern die Erfassung bereits im Mai zu beginnen, sodass bis zur Komprimierung des Zeitfensters auf diese drei Arbeitstage Anfang Juli nur noch die Verifizierung aussteht. Bei diesem Verifizierungsschritt – Abgleich der Versicherungsrechnungen mit den Werten im Gehaltsabrechnungssystem, Entnahme der CO2-Werte aus V5C-Dokumenten statt aus Leasingverträgen, Prüfung, ob die P11D(b)-Summe mit den einzelnen Formularen übereinstimmt – schlägt eine Tabelle mit extrahierten Zahlen einen Stapel PDFs. Derselbe Extraktionsdurchlauf, der Ihre P11D-Werte aus den Entwürfen des Gehaltsabrechnungssystems befüllt, kann auch die unterstützenden Daten aus den externen Dokumenten ziehen, die das Gehaltsabrechnungssystem nie gesehen hat. Testen Sie es mit einem P11D-Entwurf – sehen Sie, ob sich der Abgleichsschritt von einem Nachmittag manueller Prüfung auf zehn Minuten Überprüfung einer einzigen Tabelle auf Lücken reduziert.