Checklist do Prazo P11D:
Como Preparar os Dados de Benefícios dos Funcionários Antes da Data de Entrega em 6 de Julho
O ano fiscal de 2025/26 encerrou em 5 de abril. Entre essa data e o prazo de entrega do P11D em 6 de julho, uma equipe de folha de pagamento do Reino Unido tem aproximadamente 92 dias corridos para identificar cada benefício tributável fornecido a cada funcionário, calcular o equivalente em dinheiro de cada um usando as regras de avaliação prescritas pelo HMRC, cruzar os totais com o razão da folha de pagamento, produzir um P11D separado para cada funcionário afetado, enviar o resumo P11D(b), fornecer cópias aos funcionários e providenciar o pagamento do Class 1A National Insurance até 22 de julho. Noventa e dois dias parece generoso. Não é. As duas primeiras semanas do período são consumidas pela Submission Final de Pagamento Integral e pelo fechamento da folha de pagamento do ano fiscal em abril. Maio e junho têm cada um um ciclo mensal de folha de pagamento que ocupa a última semana de cada mês. As férias de verão começam a reduzir o quadro de funcionários a partir do final de junho. Quando o calendário chega ao início de julho, o prazo do P11D está a uma semana de distância, o fechamento mensal de junho acaba de terminar, e o período que parecia de três meses se comprimiu para aproximadamente três semanas úteis — e se os dados ainda não foram reunidos e estruturados até então, essas três semanas não são suficientes.
Principais Conclusões
- O HMRC concede noventa e dois dias corridos entre o fim do ano fiscal e o prazo do P11D — mas após os fechamentos mensais da folha de pagamento, a temporada do P60 e as férias de verão, sua janela de trabalho real se reduz a aproximadamente vinte e cinco dias.
- Não há período de carência após 6 de julho — a multa de £100 por 50 funcionários do P11D(b) é automática desde o primeiro dia, e o primeiro aviso de multa não chegará até outubro, momento em que três meses de cobranças já terão se acumulado.
- A diferença entre uma entrega limpa e um verão de correções não é trabalhar mais rápido na semana final — é começar a coleta de dados em maio para que, em julho, a única tarefa restante seja a verificação, não a descoberta.
A Janela de Três Meses que se Encolhe para Três Semanas
A estrutura de prazos é fixada em legislação e repetida todos os anos. De acordo com os prazos publicados pela HMRC para despesas e benefícios, o cronômetro funciona da seguinte forma após o fim do ano fiscal em 5 de abril:
| Obrigação | Prazo | O que a HMRC cobra se você perder o prazo |
|---|---|---|
| Enviar formulários P11D online | 6 de julho de 2026 | Multas por declarações incorretas de até £3.000 por formulário |
| Enviar declaração P11D(b) Class 1A NIC | 6 de julho de 2026 | £100 por 50 funcionários para cada mês ou fração de mês de atraso na declaração |
| Fornecer cópias das informações do P11D aos funcionários | 6 de julho de 2026 | Erros no código tributário do funcionário geram investigações adicionais da HMRC |
| Pagar Class 1A National Insurance (eletrônico) | 22 de julho de 2026 | Sobretaxa de 5% após 30 dias, subindo para 10% em 6 meses e 15% em 12 meses, além de juros diários |
| Pagar Class 1A National Insurance (cheque) | 19 de julho de 2026 | Mesma escala de multas que o pagamento eletrônico — mas o cheque precisa ser compensado até esta data |
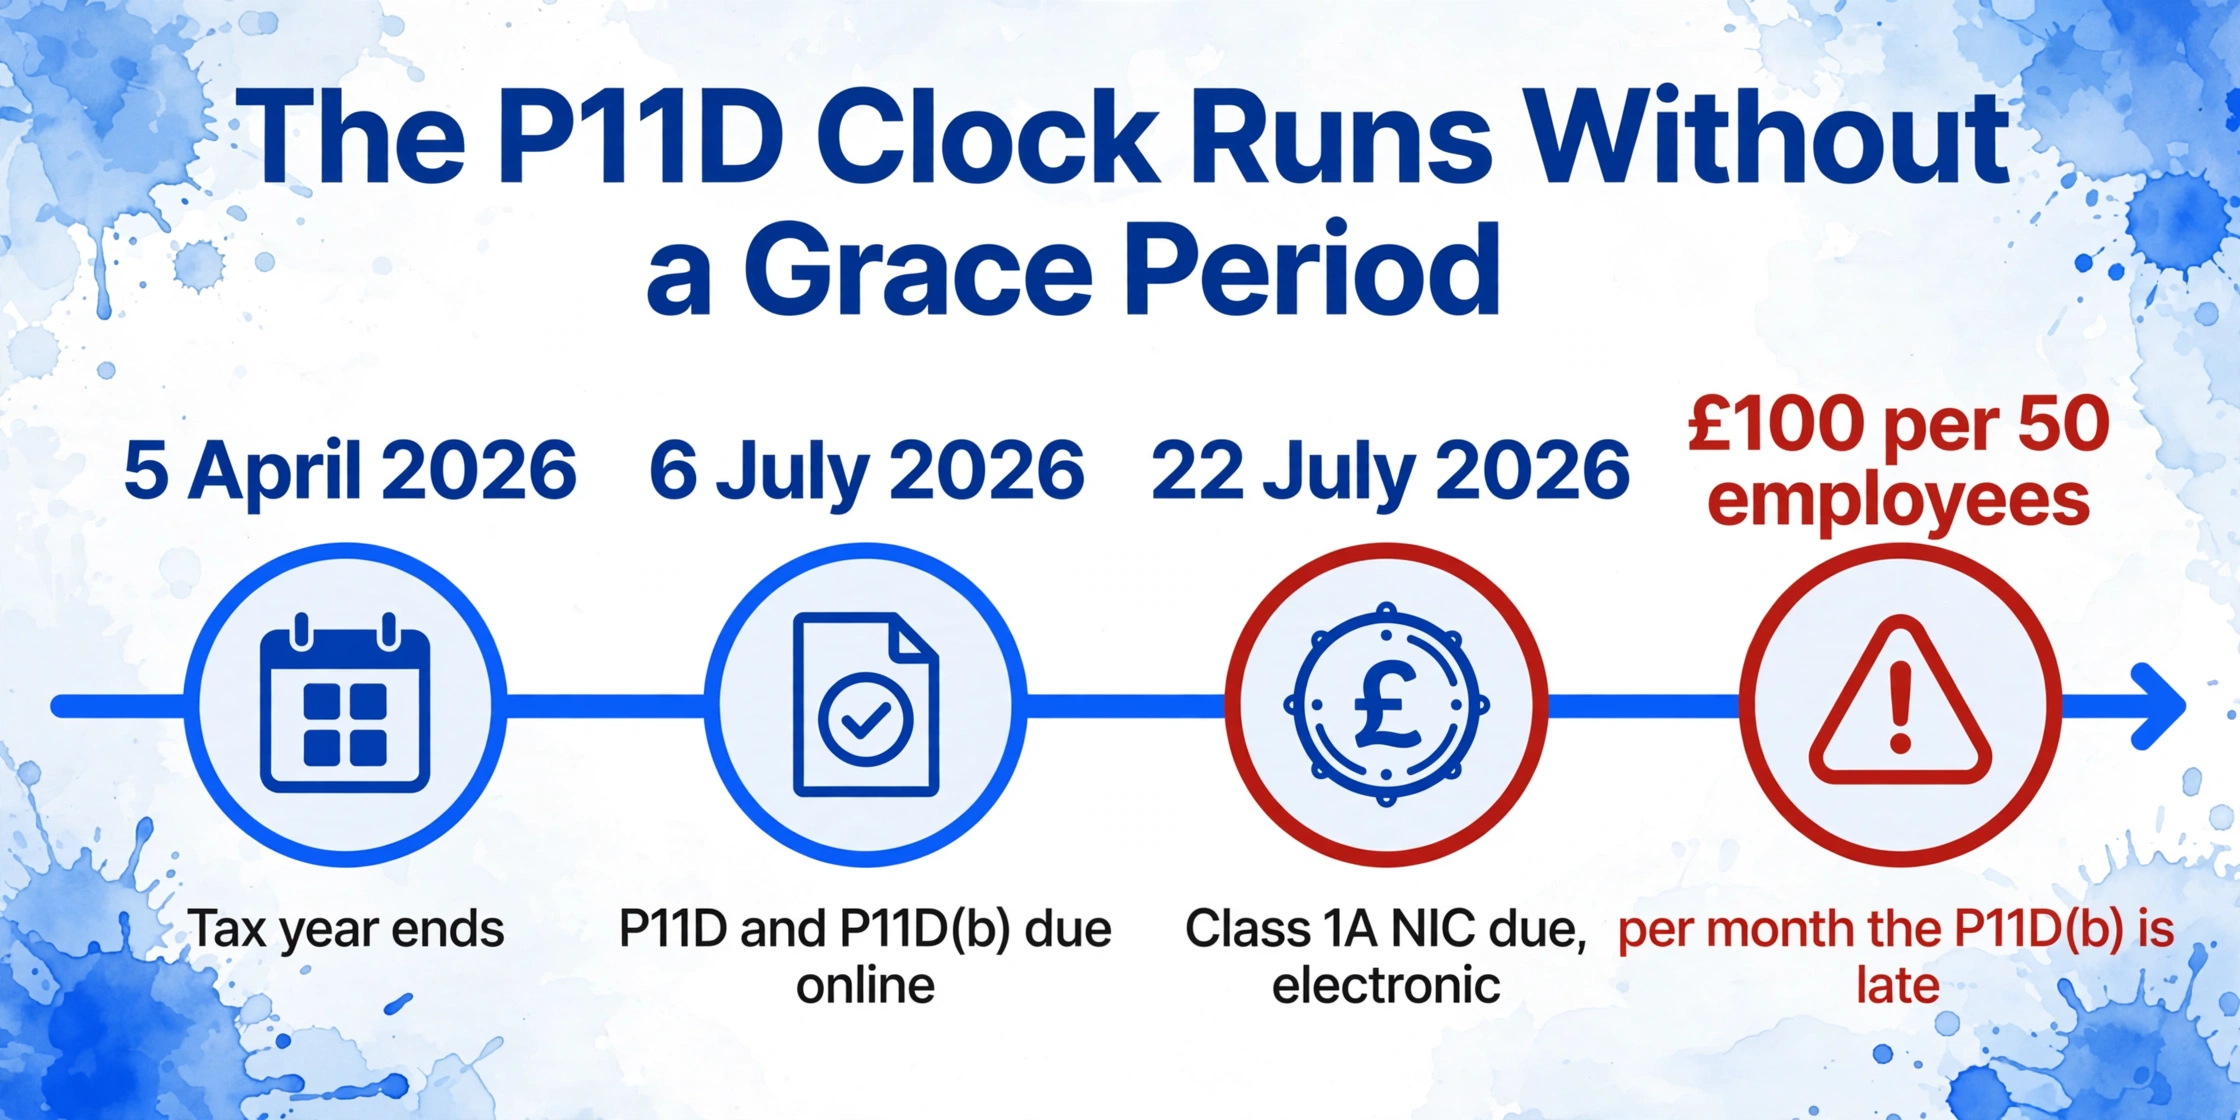
A multa de £100 por 50 funcionários é automática e mensal — não há período de carência. Uma empresa com 120 funcionários que envia o P11D(b) em 10 de agosto acumulou dois meses de multa (£100 × 3 faixas × 2 meses = £600), e o contador continua rodando até que a declaração seja recebida. A HMRC emite avisos de multa trimestralmente, o que significa que a primeira notificação de uma falha em julho pode não chegar ao empregador até outubro — momento em que três meses de multa já foram acumulados. O guia da HMRC para preencher P11D e P11D(b) também prevê multas por imprecisões por descuido ou intencionais — um regime separado da cobrança por atraso — que podem somar até £3.000 por formulário incorreto, além de qualquer multa mensal já em vigor.
Mas o prazo é apenas o ponto final. O problema real é a compressão da janela de trabalho que leva até ele.
Maio parece disponível no calendário, mas na prática não é. A maioria das equipes de folha de pagamento executa o ciclo de fechamento mensal nos últimos cinco dias úteis de maio — processando o pagamento final daquele mês, conciliando os envios de RTI e lidando com o fim das pendências de abril — enquanto também correm para emitir o P60 de cada funcionário até o prazo de 31 de maio. Isso é uma semana inteira de trabalho perdida. Junho parece disponível, mas contém seu próprio ciclo de fechamento mensal, além da temporada anual de revisões de meio de ano em muitos departamentos de finanças e RH. Os funcionários começam a tirar férias de verão a partir da terceira semana de junho. A janela do início de julho — os quatro ou cinco dias úteis entre o fechamento do fim de junho e 6 de julho — é o único período genuinamente livre, e nesse momento os dados já precisam estar completos, pois a janela é curta demais para coletar tudo do zero.
O calendário de trabalho, na prática: Maio: 2 semanas úteis (descontando o fechamento do mês). Junho: 2 semanas úteis (descontando o fechamento do mês e férias). Início de julho: 1 semana para verificação final e envio. O que começou como 92 dias corridos equivale a aproximadamente 25 dias úteis — e se a etapa de coleta não começar até meados de maio, a etapa de cálculo e cruzamento de dados herda o que tiver chegado e fica sem tempo.
É por isso que um checklist em fases — coleta em maio, cálculo e cruzamento em junho, verificação e envio no início de julho — é a diferença entre uma declaração P11D que sai limpa e uma que acumula correções até agosto. O checklist abaixo é estruturado com base nessa divisão em fases. Cada item, se adiado para a fase seguinte, vira um gargalo.
Maio: Identificar Todos os Benefícios, Localizar Todas as Fontes de Dados
A primeira fase não envolve cálculo. Ela responde a uma única pergunta que é mais difícil do que deveria ser: quais funcionários receberam quais benefícios e onde está a evidência? Se você precisar de uma referência seção por seção sobre o significado de cada campo da P11D e como estruturar a planilha de extração, nosso guia de extração de dados P11D cobre o detalhamento completo do formulário — este artigo pressupõe que você já tem essa base e foca no cronograma para concluir o trabalho.
As obrigações da P11D abrangem 14 seções — de A a N — cada uma com seu próprio conjunto de regras de avaliação definido no Expenses and Benefits: A Tax Guide (480) da HMRC. A primeira tarefa em maio é cruzar a lista de funcionários com cada categoria de benefício e sinalizar quem recebeu o quê. A maioria dos softwares de folha de pagamento — Sage 50 Payroll, BrightPay, Xero Payroll, IRIS Staffology — mantém um registro de benefícios como parte do cadastro do funcionário, e esse é o ponto de partida. Mas o software só sabe o que foi inserido nele. Benefícios fornecidos fora do sistema — uma assinatura de academia organizada pelo gerente administrativo, um pacote de realocação aprovado pelo RH fora da folha, uma apólice de plano de saúde privado em que a seguradora fatura diretamente o time financeiro — não aparecem no registro de benefícios do sistema de folha, a menos que alguém os cadastre.
Extraia o registro de benefícios do sistema de folha de pagamento
Exporte o registro completo de benefícios em espécie para o ano fiscal de 2025/26 do seu software de folha de pagamento. O Sage 50 Payroll mantém isso em Employee Record → Benefits. O BrightPay armazena em Expenses & Benefits. O Xero Payroll lista em Employee → Benefits. Esta exportação é sua base — os benefícios que o sistema já conhece — mas não é a lista completa.
Cruze referências com RH, finanças e o gerente de escritório
Envie um e-mail de uma linha para o responsável de RH, o gerente financeiro e quem cuida da administração do escritório: "Vocês podem confirmar — algum dos seguintes itens foi fornecido a qualquer funcionário ou diretor durante 2025/26: academias, assinaturas profissionais, seguro médico privado, custos de realocação, empréstimos a funcionários, carros ou vans da empresa atribuídos ou alterados no meio do ano, ou qualquer outro benefício não salarial?" As respostas quase sempre revelam um ou dois benefícios que nunca entraram no registro da folha de pagamento.
Confirme quais benefícios já são processados na folha
Se sua organização se registrou para processamento voluntário de benefícios na folha antes de 6 de abril de 2025, esses benefícios não precisam de P11D — o imposto foi recolhido via PAYE durante o ano. Mas o Class 1A NIC sobre eles ainda vai no P11D(b). Marque os benefícios processados na folha separadamente em sua planilha de acompanhamento. Benefícios que não podem ser processados na folha — alojamento e empréstimos subsidiados — sempre exigem P11D, independentemente do status de registro de processamento na folha.
Localize a fonte de dados primária para cada categoria de benefício
Esta é a etapa que a maioria dos artigos sobre checklist de P11D ignora. Cada tipo de benefício obtém sua avaliação de uma fonte externa específica — e essa fonte nem sempre está dentro do seu sistema de folha de pagamento. A tabela abaixo mapeia as categorias mais comuns para o documento ou sistema que você precisa localizar antes de calcular o equivalente em dinheiro.
| Categoria de benefício | Seção P11D | Fonte de dados necessária | Ponto de atrito comum |
|---|---|---|---|
| Carro da empresa | F | Contrato de arrendamento ou fatura de compra com preço de tabela + classificação de emissões de CO2 do documento de registro V5C | O valor de CO2 no V5C pode diferir do registrado pelo gestor de frota. Troca de carro no meio do ano exige dois cálculos proporcionais. |
| Benefício de combustível do carro | F | Extratos do cartão de combustível ou registros de quilometragem mostrando divisão entre uso particular e profissional | Se o funcionário reembolsou integralmente o custo do combustível particular até 6 de julho, o encargo do benefício de combustível é zero — mas a evidência precisa existir. |
| Seguro médico privado | I | Fatura do prêmio anual da seguradora (BUPA, AXA, Vitality, etc.) | Seguradoras geralmente emitem faturas de renovação em abril, às vezes em maio. Uma apólice iniciada no meio do ano (novo funcionário) pode ter fatura parcial que o financeiro ainda não recebeu. |
| Empréstimo beneficiário (>£10k) | H | Contrato de empréstimo + extratos de saldo inicial/final do ano fiscal | A HMRC revisa a taxa oficial de juros trimestralmente a partir de abril de 2025 — a taxa aplicada em maio de 2025 pode diferir da de março de 2026. O método da taxa média vs. método diário pode gerar equivalentes de caixa diferentes. |
| Alojamento | D | Contrato de arrendamento ou registros de compra do imóvel com custo, mais valor bruto tributável | Imóveis adquiridos antes da abolição da taxa comunitária (1990) ainda usam o valor bruto tributável. Se o custo do imóvel excedeu £75.000, aplica-se o encargo adicional do benefício. |
| Despesas de realocação | M | Recibos de honorários de imobiliária, custas judiciais, imposto de selo, custos de mudança, alojamento temporário | O limite de isenção de £8.000 aplica-se a toda a realocação. Documentação parcial — apenas alguns recibos guardados — pode ultrapassar o limite, mesmo que o empregador desconheça o valor real. |
| Assinaturas profissionais | N | Fatura ou recibo do pagamento da assinatura | Assinaturas de entidades na lista aprovada da HMRC (Lista 3) são isentas. Assinaturas não listadas são reportáveis — e muitos empregadores presumem que todas as assinaturas profissionais são isentas. |
| Vans | G | Registro de frota indicando quais funcionários tiveram acesso, datas de disponibilidade e quaisquer restrições de uso particular | O encargo fixo de £4.020 para benefício de van (2025/26) é reduzido se a van ficou indisponível por 30+ dias consecutivos. As regras de van compartilhada isentam veículos usados apenas para negócios e guardados no local de trabalho à noite — mas a evidência deve existir para apoiar esse tratamento. |
Até o final de maio, você deve ter uma planilha com uma linha por funcionário que recebeu um benefício, colunas para cada seção P11D aplicável e um indicador de status em cada célula informando se a fonte de dados foi localizada. Células vazias ainda não são um problema — para isso serve junho. Mas uma linha para um funcionário que você não sabia que tinha benefícios é um problema que fica mais difícil de resolver a cada semana que passa.
Junho: Calcule os Equivalentes em Dinheiro e Cruce-Referencie com o Razão
Uma vez que as fontes de dados são reunidas, a fase de junho as transforma nos valores que constam no P11D. Cada categoria de benefício tem uma regra de avaliação diferente. Errar em qualquer uma delas produz um P11D incorreto — e, como a orientação da HMRC para preenchimento do P11D deixa claro, as penalidades por declarações imprecisas se aplicam separadamente das penalidades por declarações tardias. Um único beneficio avaliado incorretamente em 30 P11Ds é um erro que se agrava.
Calcule cada benefício usando o método prescrito pela HMRC
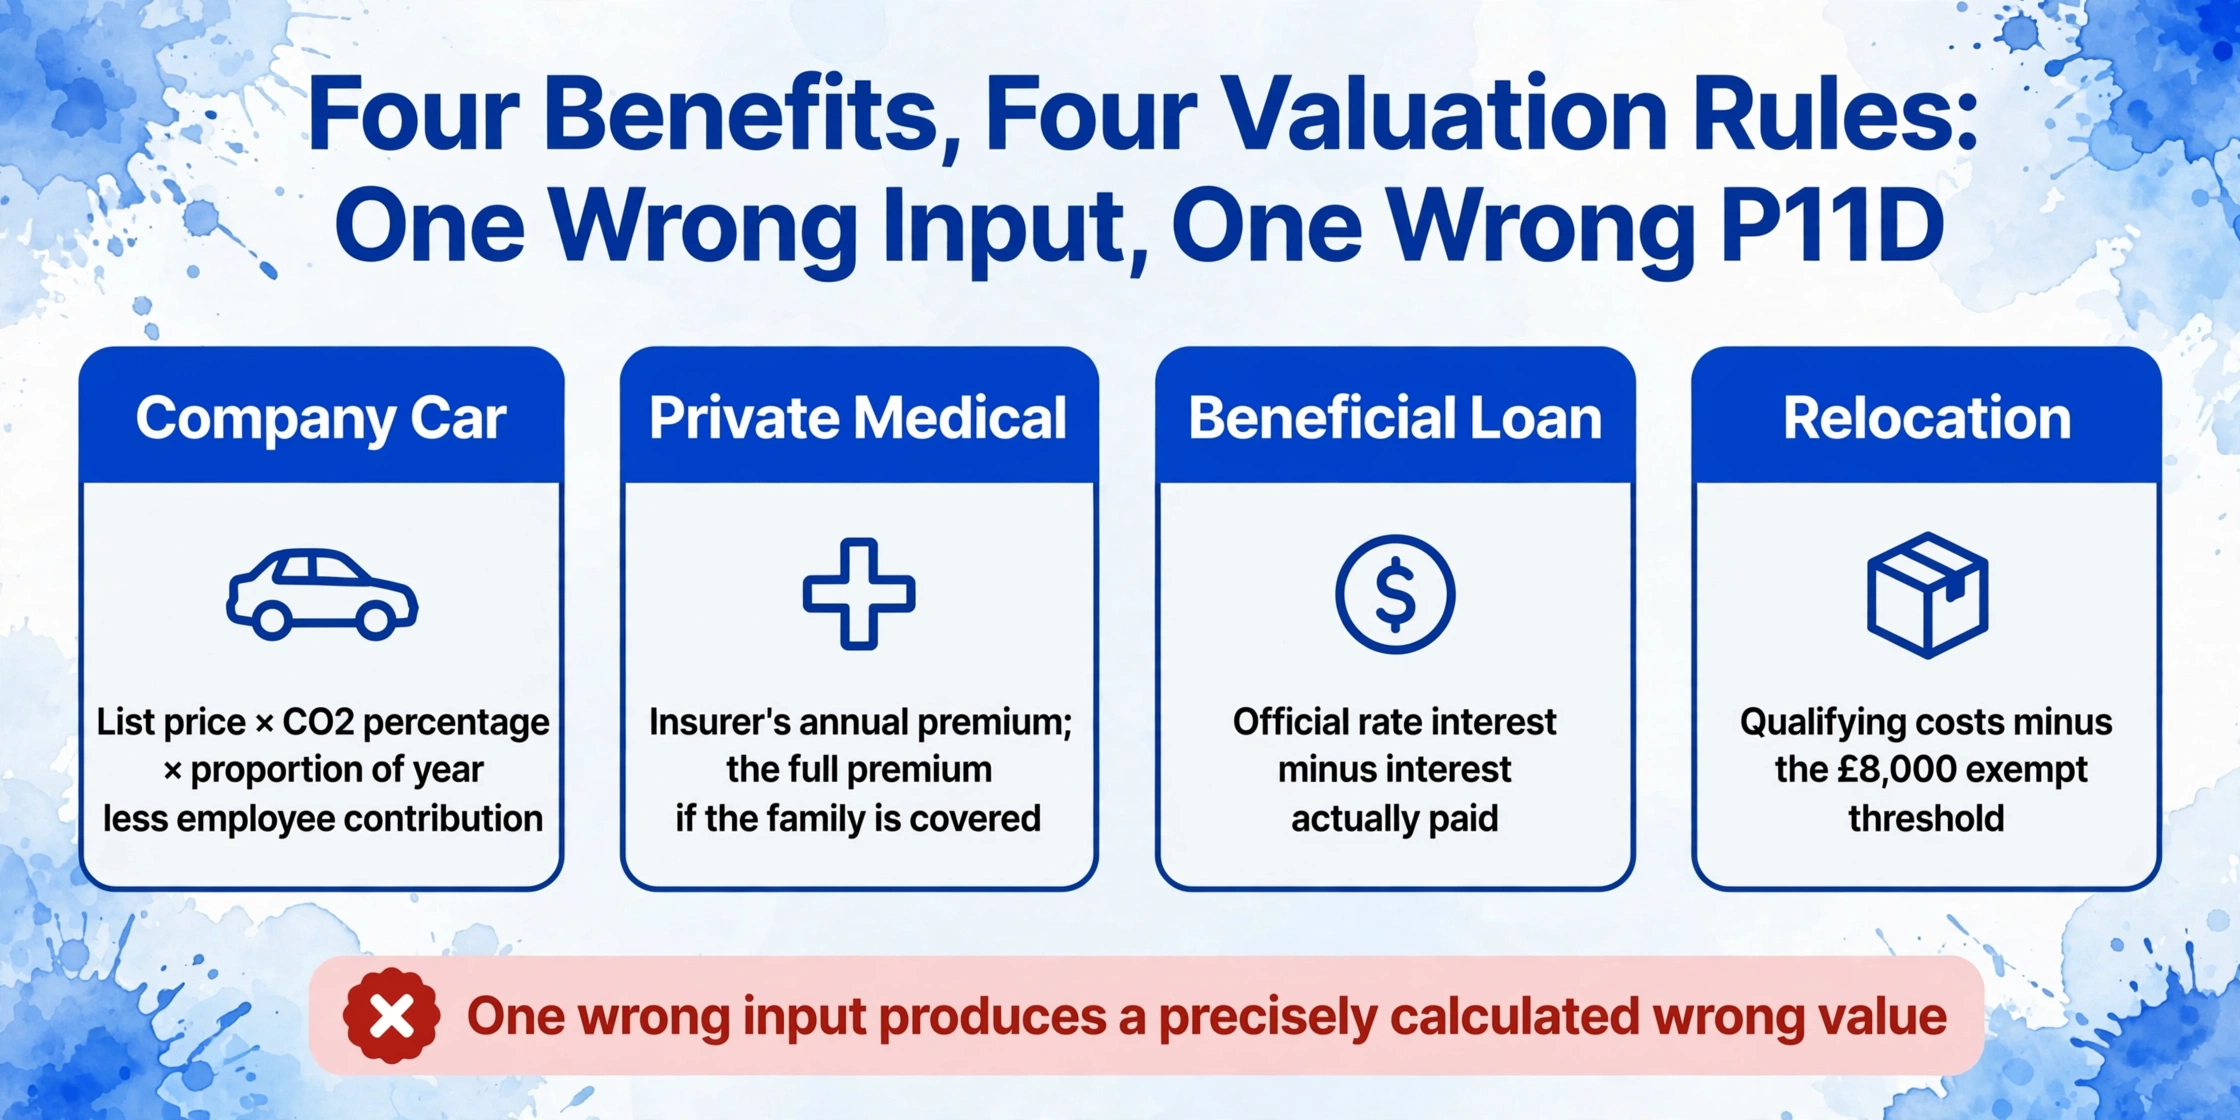
Carro da empresa: preço de tabela × percentual aplicável (baseado em CO2) × proporção do ano disponível, menos qualquer contribuição do funcionário. Assistência médica privada: prêmio anual da seguradora — se a apólice cobre a família do funcionário, o prêmio integral é o valor do benefício. Empréstimo beneficiário: a diferença entre os juros à taxa oficial e os juros efetivamente pagos pelo funcionário, calculada pela média ou dia a dia. Relocação: custos qualificados totais menos o limite isento de £8.000 — o excedente é o valor reportável. Se você usar software dedicado de P11D — Sage 50 P11D, módulo de Despesas e Benefícios do BrightPay, Taxshield P11D Manager, BDO P11D Enterprise — o software calculará esses valores a partir dos dados fornecidos. Mas o software só calcula a partir de dados corretos — um valor de CO2 errado inserido no Sage 50 P11D produz um valor errado precisamente calculado.
Cruze os valores dos benefícios com o razão geral
O custo total dos benefícios no resumo P11D deve corresponder aos custos registrados no razão nominal. Se a equipe financeira registrou £47.000 em prêmios de seguro médico, mas o total da Seção I no P11D(b) mostra £41.000, a diferença de £6.000 é um funcionário que você esqueceu ou um prêmio alocado ao centro de custo errado. Faça essa verificação cruzada antes de enviar, não depois.
Lide com mudanças de benefícios no meio do ano
Um benefício que começou ou terminou no meio do ano precisa de um valor rateado por tempo. Um carro da empresa fornecido a partir de 1º de outubro de 2025 é reportável por 6/12 do encargo anual. Um funcionário que saiu em dezembro e devolveu o carro tem um encargo de 8/12 — e o P45 dele, que a folha de pagamento processa na mesma correria de saídas de janeiro, não contém os dados do P11D, então as duas declarações devem ser reconciliadas de forma independente. Uma apólice de seguro médico que foi atualizada de cobertura individual para familiar em agosto tem dois cálculos de período parcial para o mesmo funcionário. A maioria dos softwares de P11D lida com o rateio por tempo automaticamente quando você insere as datas de início e término — mas somente se as datas forem inseridas corretamente.
Verifique os Acordos de Remuneração Opcional (sacrifício salarial)
Se um benefício foi fornecido sob um OpRA — o funcionário abriu mão de salário em troca do benefício — o valor tributável é o maior entre o valor do salário renunciado e o equivalente em dinheiro sob as regras normais de BIK. Um erro comum: calcular apenas o valor BIK e ignorar o valor do salário renunciado. Se o sacrifício salarial foi configurado no meio do ano, o cálculo do salário renunciado começa na data de vigência, não no ano fiscal completo.
Nesta etapa — final de junho — cada seção do P11D de cada funcionário deve ter um valor na planilha. Mesmo que um valor seja provisório (aguardando uma fatura final da seguradora, por exemplo), sinalizá-lo agora é melhor do que descobrir a lacuna em 4 de julho.
Nesse ponto, os valores de origem ainda estão bloqueados dentro de rascunhos em PDF, então colocar cada seção em sua coluna é exatamente onde um P11D para Excel mostra seu valor — uma execução preenche a planilha que a verificação cruzada de 5% abaixo testa em seguida.
O cenário de softwares importa aqui porque diferentes ferramentas lidam com diferentes partes do fluxo de trabalho. Sage 50 P11D é um módulo independente — separado do Sage 50 Payroll — que calcula os valores dos benefícios e produz o arquivo de envio, mas exige entrada manual de dados para cada benefício. O módulo Expenses & Benefits do BrightPay fica dentro do aplicativo de folha de pagamento e preenche automaticamente a partir do registro do funcionário, gerando então um envio EXB combinado de P11D e P11D(b). O Xero Payroll acompanha os benefícios como parte do perfil do funcionário e lida com a produção do P11D dentro da plataforma, embora alguns contadores ainda exportem os dados brutos e calculem separadamente. O módulo Staffology P11D da IRIS Staffology captura os valores dos benefícios durante todo o ano e calcula os equivalentes em dinheiro automaticamente. Saber qual ferramenta você está usando determina quanto do trabalho de cálculo de junho é automatizado — e quanto é um exercício manual de planilha com verificações cruzadas em relação ao guia 480 do HMRC.
A referência cruzada que captura a maioria dos erros: Exporte os valores do P11D para uma planilha e some-os por seção de benefício. Em seguida, puxe os totais correspondentes das linhas de custo do razão geral ou do rastreador de custos de benefícios da equipe financeira. Qualquer seção em que o total do P11D diferir do total de custos em mais de 5% tem um funcionário ausente, uma avaliação incorreta ou um benefício registrado na seção errada.
Início de julho: A verificação final antes do envio
Até o primeiro dia útil de julho, cada valor do P11D deve estar preenchido e referenciado cruzadamente. A fase final não é sobre cálculo — é sobre as verificações que capturam erros antes que se tornem avisos de penalidade do HMRC. São seis delas, e cada uma leva minutos, mas evita horas de trabalho de correção em agosto.
Verifique que os totais do P11D(b) correspondem à soma dos P11D individuais
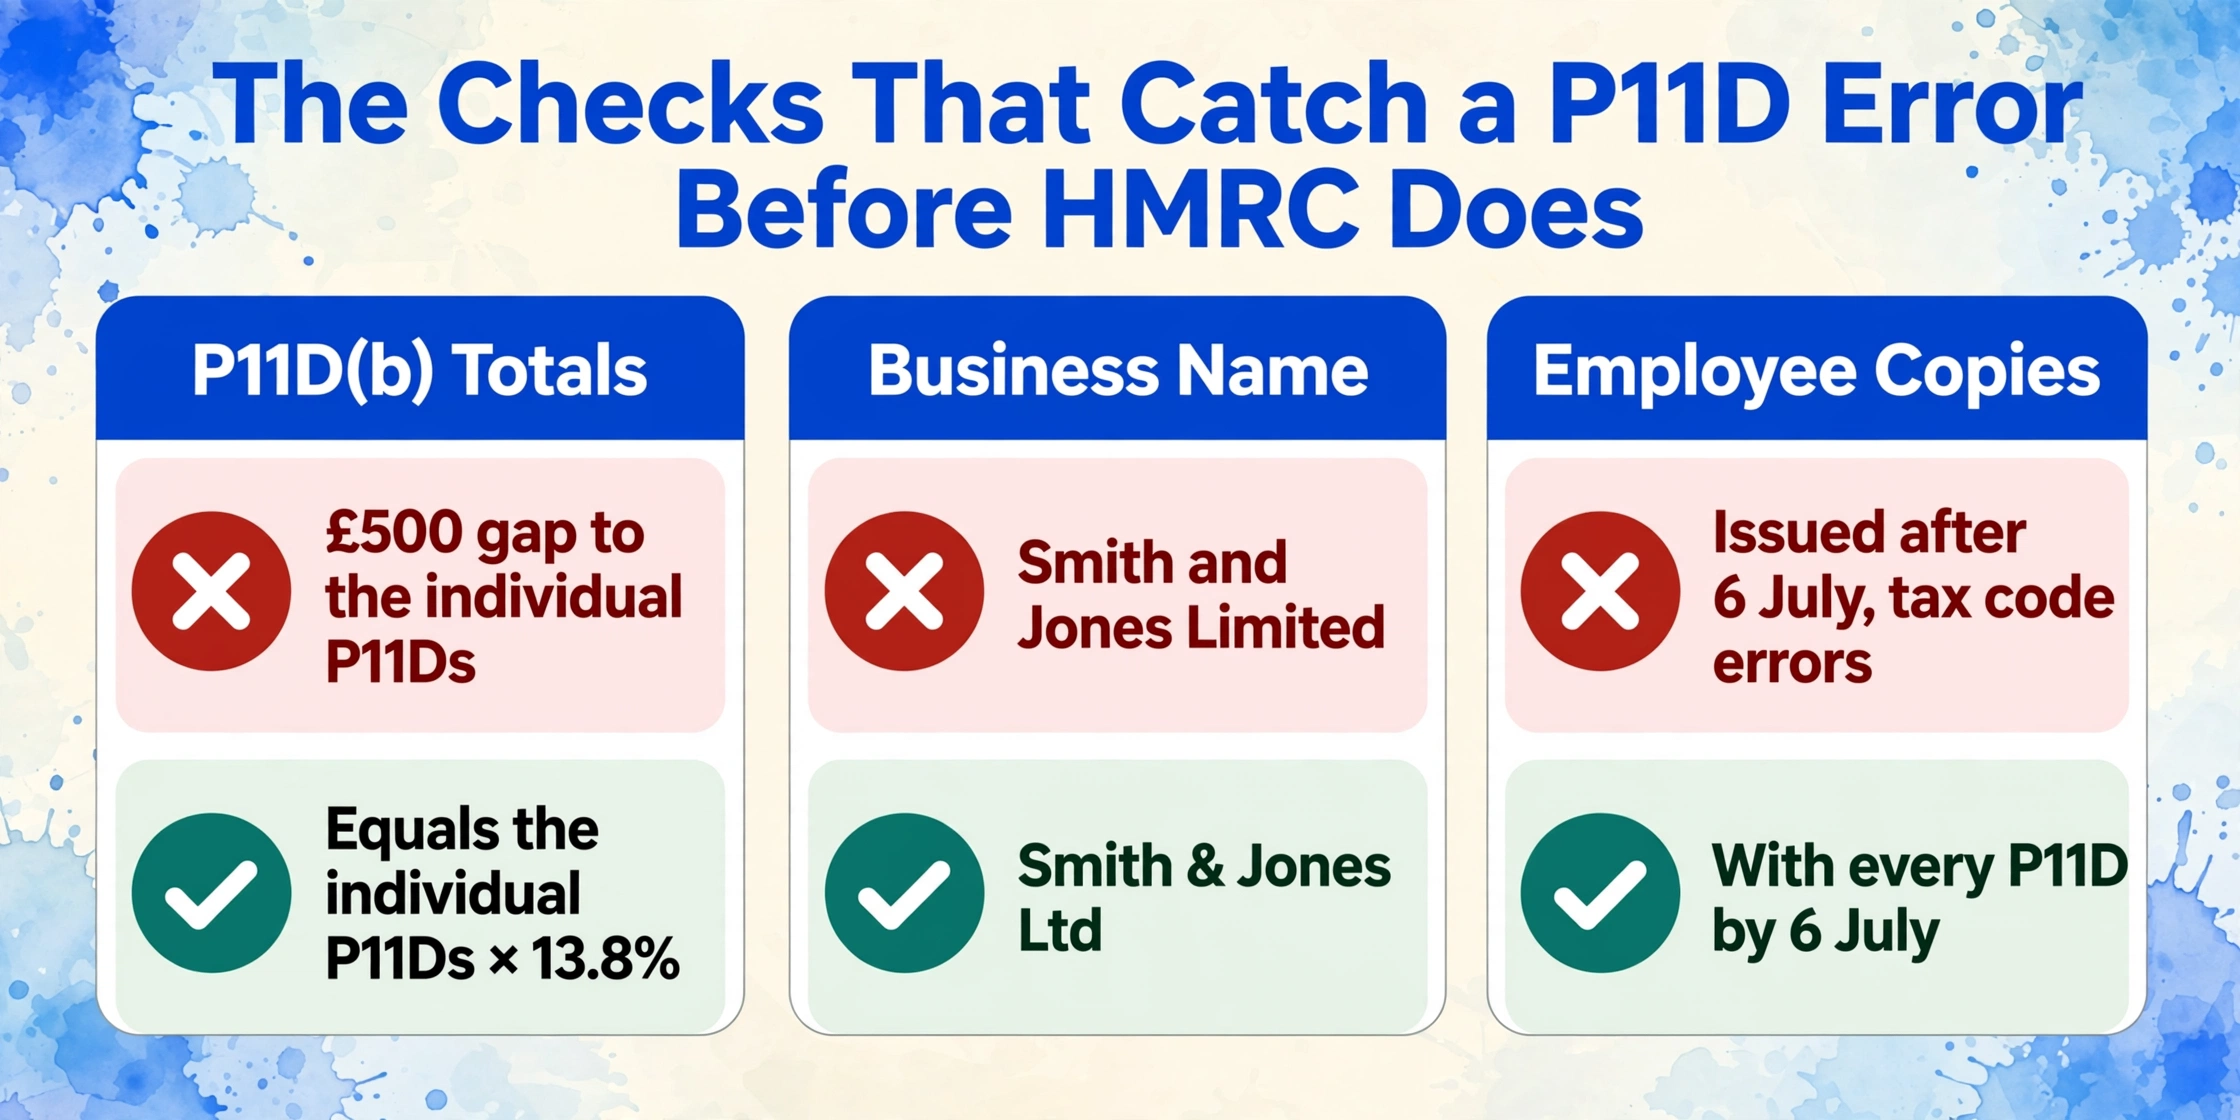
O P11D(b) é a declaração de Class 1A NIC e deve ser igual à soma de todos os valores P11D individuais (excluindo quaisquer montantes já tributados através da folha de pagamento) multiplicada por 13,8%. Uma discrepância de £500 entre o total do P11D(b) e os totais P11D individuais agregados é uma declaração que não será reconciliada quando HMRC faça a verificação cruzada — e HMRC faz essa verificação.
Verifique que o nome da sua empresa corresponda exatamente aos registros de HMRC
O Employer Bulletin de junho de 2026 do HMRC alerta especificamente: "Ao enviar seus P11Ds e P11D(b), certifique-se de que o nome da empresa seja inserido exatamente como registrado, sem abreviaturas, pontuação ou alterações." Uma sociedade limitada que opera como "Smith & Jones Ltd" e que envia como "Smith and Jones Limited" cria uma discrepância que pode atrasar o processamento e desencadenar uma investigação.
Confirme que as cópias para os empregados estão prontas para distribuição
Cada empregado que recebe um P11D deve receber suas informações sobre benefícios — seja uma cópia do formulário ou uma carta detalhando os valores — até 6 de julho. Se um empregado precisar dos valores para uma declaração de imposto Self Assessment — e muitos precisam, já que o SA100 exige valores BIK para as páginas de emprego — uma cópia tardia significa que eles declaran com dados incompletos e enfrentam a mesma corrida contra o prazo de janeiro pela qual já passam meio milião de contribuyentes do Reino Unido. Entregue antes do prazo, não no dia — uma cópia P11D enviada por e-mail em 5 de julho a um empregado em vacaciones anuales é efetivamente uma cópia tardia.
Confirme os acuerdos de pago de Class 1A NIC
O valor a pagar de Class 1A NIC está no P11D(b). O pagamento deve chegar a HMRC até 22 de julho (eletrónico) ou 19 de julho (cheque). A referência de pagamento de HMRC para Class 1A NIC usa a referência de Accounts Office do empregador seguida dos dígitos "13" para o mês fiscal — o mesmo formato de referência que o PAYE mensual. Verifique que a referência correta esteja configurada no seu sistema bancário agora, não em 21 de julho.
Os arquivos são processados com segurança e não são armazenados.
Os Cinco Problemas Descobertos Tarde que Surgem em Toda Temporada de P11D
Todos os anos, os mesmos problemas atingem as equipes de folha de pagamento na última semana antes do prazo — não por descuido de ninguém, mas porque os problemas ficam fora do software de folha de pagamento e só aparecem quando alguém cruza os dados manualmente. Aqui estão os cinco mais recorrentes e o que você pode fazer sobre cada um na reta final.
Classificação de CO2 incorreta em carro da empresa. O valor de CO2 impresso no documento de registro V5C é o valor definitivo para fins de P11D — não o valor do contrato de arrendamento, não o que o portal de gestão de frota informa, e não o valor do P11D do ano anterior. Um carro que mudou durante o ano — um funcionário que fez upgrade de um diesel para um híbrido plug-in — tem uma faixa de CO2 diferente e uma porcentagem aplicável diferente. As regras de benefício de carro da empresa do HMRC usam o valor de CO2 aprovado no primeiro registro, que para carros registrados desde abril de 2020 usa o teste WLTP. Um V5C que mostra 112 g/km gera um encargo de benefício de carro diferente do que um contrato de arrendamento que arredondou para 110 g/km, e se você usou o valor do contrato, o P11D está errado.
Fatura de seguro médico ainda não recebida da seguradora. Apólices de saúde privada normalmente renovam em 1º de abril ou 1º de janeiro. Uma apólice renovada em 1º de janeiro de 2026 com aumento de prêmio é reportável na nova taxa pelos três meses finais do ano fiscal de 2025/26. Mas a fatura de renovação pode não chegar até o final de abril ou até o início de maio — depois que o ano fiscal fechou, mas antes que os dados tenham sido coletados. Se a equipe de folha de pagamento usar o valor do prêmio do ano anterior, o P11D subestima o benefício. A solução é anotar o valor estimado, marcá-lo como provisório, cobrar a seguradora em maio e atualizar antes do envio. Se a fatura ainda não tiver chegado até o final de junho, use o prêmio conhecido mais recente e anote a estimativa na planilha de trabalho do P11D — um P11D corrigido é sempre melhor do que um sabidamente impreciso enviado no prazo.
Despesas de relocação com documentação parcial. A isenção de £8.000 para custos de relocação qualificados é generosa no papel, mas exigente na prática: cada item reivindicado sob a isenção deve ser uma despesa qualificada listada no apêndice 7 do guia 480 da HMRC, paga até a data relevante (final do ano fiscal seguinte ao do início do emprego) e comprovada por documentação. Uma relocação que inclua um depósito de aluguel temporário, taxas de armazenamento de móveis e os custos de viagem do próprio funcionário para busca de casa pode facilmente exceder £8.000 — mas se o funcionário guardou apenas alguns recibos, o empregador não consegue comprovar quanto do total é isento e quanto é reportável. A abordagem mais segura: se faltar um recibo, trate o custo associado como não qualificado e inclua-o no valor reportável. A HMRC não aceitará "o recibo foi perdido" como justificativa para subnotificação.
Benefícios fornecidos a familiares ignorados. Um benefício fornecido ao cônjuge, parceiro civil, filho, pai ou dependente de um funcionário é tratado como fornecido ao funcionário para fins de P11D — e a cobrança de imposto recai sobre o funcionário. O exemplo mais comum: uma apólice de seguro médico privado que cobre o funcionário e seu cônjuge, onde o prêmio total é reportável no P11D do funcionário. Se o sistema de folha de pagamento registra o prêmio apenas do funcionário (porque foi o que o RH negociou), mas a apólice real cobre o cônjuge, o P11D subnotifica o benefício exatamente pelo componente do prêmio do cônjuge. Isso é detectado ao cruzar a fatura da seguradora com os valores do P11D — uma das razões pelas quais a Etapa 6 acima não é opcional.
Taxa oficial de empréstimo beneficiário alterada no meio do ano. A partir de abril de 2025, a HMRC começou a revisar a taxa oficial de juros para empréstimos beneficiários trimestralmente, em vez de anualmente. A taxa aplicada no período de 6 de abril a 5 de julho de 2025 pode ser diferente da taxa aplicada de 6 de julho a 5 de outubro de 2025, e assim por diante ao longo do ano fiscal. Se o empregador calculou o equivalente em dinheiro usando uma única taxa para o ano inteiro — prática padrão quando a taxa era anual — o cálculo está errado para pelo menos um trimestre. A HMRC publica a taxa de cada trimestre na página taxas e abatimentos: acordos de empréstimo beneficiário. Verifique qual taxa se aplicou em cada trimestre e recalcule se necessário. Esta é uma nova fonte de erro para a temporada de declaração de 2025/26 e algo que as equipes de RH podem não ter encontrado antes.
O fio condutor entre todos os cinco: o software de folha de pagamento calcula o que você manda calcular. Os erros que persistem até julho geralmente estão nas entradas, não na aritmética — e vivem fora do software, em documentos que alguém precisa encontrar, ler e transcrever corretamente.
Perguntas Frequentes
Preciso apresentar um P11D para um funcionário cujos benefícios são processados na folha de pagamento?
Não — se um benefício for processado na folha (o imposto foi recolhido via PAYE durante o ano fiscal), você não envia um P11D para esse benefício para esse funcionário. No entanto, você ainda deve enviar um P11D(b) para declarar o NIC Classe 1A devido sobre os benefícios processados na folha. O P11D(b) nunca é opcional — ele cobre todos os benefícios sujeitos ao Classe 1A, independentemente de como o imposto foi recolhido.
O que acontece se eu enviar o P11D no prazo, mas o P11D(b) estiver atrasado?
A multa por atraso na entrega de £100 por 50 funcionários por mês se aplica ao P11D(b), não aos P11Ds individuais. Mesmo que cada P11D individual tenha sido enviado em 6 de julho, um P11D(b) enviado em 10 de julho atrai a mesma multa como se nada tivesse sido enviado. A HMRC trata o P11D e o P11D(b) como parte da mesma obrigação de declaração — ambos devem ser enviados até 6 de julho.
Posso corrigir um P11D após o prazo?
Sim. Se você descobrir um erro após 6 de julho, pode enviar um P11D corrigido e, se a correção alterar o total do NIC Classe 1A, um P11D(b) corrigido. As correções são enviadas pelo mesmo canal PAYE Online ou software comercial do original. Não espere até a declaração do próximo ano para "corrigir" um valor — um erro corrigido prontamente demonstra boa-fé e reduz o risco de multa por declaração incorreta.
Existe algum período de carência após 6 de julho?
Não. O regime de multas da HMRC para envios atrasados do P11D(b) é automático e começa no dia seguinte ao prazo final. Não há período de carência de sete dias, nenhuma isenção por "motivo justificável" que se aplique automaticamente e nenhuma carta de aviso antes da primeira multa ser acumulada. O primeiro aviso de multa geralmente chega em outubro — cobrindo o período de julho a setembro — momento em que três meses de multa já foram cobrados.
O que conta como "mês" para a multa mensal?
Cada mês civil ou fração de mês civil em que o P11D(b) permanecer não enviado após 6 de julho conta como um mês separado para fins de multa. Uma declaração enviada em 7 de julho está um mês atrasada. Uma declaração enviada em 1º de agosto está dois meses atrasada. Uma declaração enviada em 1º de setembro está três meses atrasada. A HMRC não rateia a multa dentro de um mês — qualquer fração de mês é considerada um mês inteiro para o cálculo da multa.
Preciso de software para P11D ou posso enviar pelo PAYE Online do HMRC?
Você pode enviar pelo serviço PAYE Online do HMRC para empregadores, sem comprar software comercial para P11D. No entanto, o PAYE Online não calcula os equivalentes em dinheiro — ele fornece os formulários para que você preencha. Você ainda precisa calcular manualmente (ou em uma planilha) cada valor de benefício, seguindo as regras do guía 480 do HMRC, antes de inserir os números. O software comercial para P11D — Sage 50 P11D, BrightPay, Taxshield P11D Manager — automatiza o cálculo a partir dos seus dados e gera diretamente o arquivo de envio, o que reduz erros aritméticos, mas não elimina erros de entrada.
E se um empregado se recusa a fornecer as informações de que preciso para completar o P11D?
A obrigação de enviar um P11D preciso recae sobre o empregador, não sobre o empregado. Se um empregado não fornece as informações de que você precisa — por exemplo, o total de milhas privadas para um carro da empresa — você deve usar a melhor estimativa disponível e anotá-la na sua planilha de trabalho. O HMRC aceita que algumas cifras possam ser estimadas quando o empregador tomou medidas razoáveis para obter os dados. Documente suas solicitudes ao empregado — um rastro de e-mails mostrando que você pediu três vezes é evidencia de medidas razoáveis.
O reloj do P11D é fixo — 6 de julho chega, estejam os dados prontos ou não. O que faz a diferença não é trabalhar mais rápido na última semana, mas começar a recopilação em maio, para que, quando a janela se comprima àqueles três dias úteis de início de julho, a única tarefa restante seja a verificação. Essa etapa de verificação — cruzar faturas de seguradoras com valores do sistema de folha de pagamento, extraer cifras de CO2 dos V5Cs em vez de acuerdos de arrendamento, verificar que o total do P11D(b) reconcilia com os formulários individuais — é onde uma planilha de cifras extraídas supera uma pila de PDFs. A mesma passada de extração que popula seus valores de P11D a partir de rascunhos do sistema de folha de pagamento também pode extraer os dados de apoio dos documentos externos que o sistema de folha nunca viu. Experimente com um rascunho de P11D — veja se a etapa de cruce de referências se encoge de uma tarde de verificação manual a dez minutos de escaneo de uma única planilha em busca de lacunas.