Checkliste für die deutsche Steuererklärung im Juli:
Was Selbstabrechner vor der ELSTER-Frist am 31. Juli benötigen
Die Abgabefrist für eine selbst erstellte Einkommensteuererklärung über ELSTER ist der 31. Juli um Mitternacht. Gemäß § 149 Abgabenordnung (AO) muss die Erklärung innerhalb von sieben Monaten nach Ende des Steuerjahres beim Finanzamt eingehen – und am 1. August beginnt die Uhr für den Verspätungszuschlag. Das Ausfüllen der Erklärung selbst ist eine Abendarbeit. Was die Zeit von Juni und Juli in Anspruch nimmt, ist das Sammeln: das Auffinden und Übertragen von Zahlen aus einer Lohnsteuerbescheinigung, die im Februar eingetroffen ist, einem Stapel von Versicherungsbescheinigungen, die im Januar und Februar per Post eintrudelten, Spendenbescheinigungen, die über E-Mail-Ordner verstreut sind, zwölf Monaten Kontoauszügen für Kapitalerträge, einem Ordner mit Handwerkerrechnungen für den § 35a-Abzug und allen Werbungskosten-Belegen, die Sie im Laufe des Jahres gesammelt haben. Keines dieser Dokumente liegt in der Form vor, die die Erklärung benötigt. Jedes spricht sein eigenes Format. Und der Steuerpflichtige ist die Integrationsschicht zwischen ihnen und den Anlage-Feldern – er macht aus sechs Dokumentarten einen kohärenten Satz von Formulareinträgen, Zahl für Zahl. Diese Checkliste zerlegt das Sammeln in überschaubare, abschließbare Schritte, sodass die letzte Juliwoche der Prüfung und Einreichung dient – nicht dem Entdecken.
Die wichtigsten Erkenntnisse
- Die Abgabefrist am 31. Juli gemäß § 149 AO sieht einen Verspätungszuschlag von 0,25 % der festgesetzten Steuer pro Monat vor – aber die Strafe ist eine Säumnisgebühr, kein Preis für die Wochen des Dokumentensammelns, die Sie in Verzug bringen.
- Das Ausfüllen des ELSTER-Formulars ist eine geführte Abendarbeit. Das Sammeln – das Auffinden von sechs Dokumentarten, die über verschiedene Kanäle zu unterschiedlichen Zeiten eintreffen, und das Zuordnen jeder Zahl zur richtigen Anlage-Zeile – verbraucht die Wochen zwischen dem Eintreffen der letzten Versicherungsbescheinigung im Februar und der Frist.
- Definieren Sie „bereit zur Einreichung“ neu als den Moment, in dem alle sechs Dokumentarten in einer verifizierten Tabelle digitalisiert sind – wenn diese Tabelle bis Mitte Juli existiert, ist das Ausfüllen des Formulars in den letzten zehn Tagen reine Übertragung, kein Entdecken.
Die Frist ist fix; das Sammeln ist das, was Zeit kostet
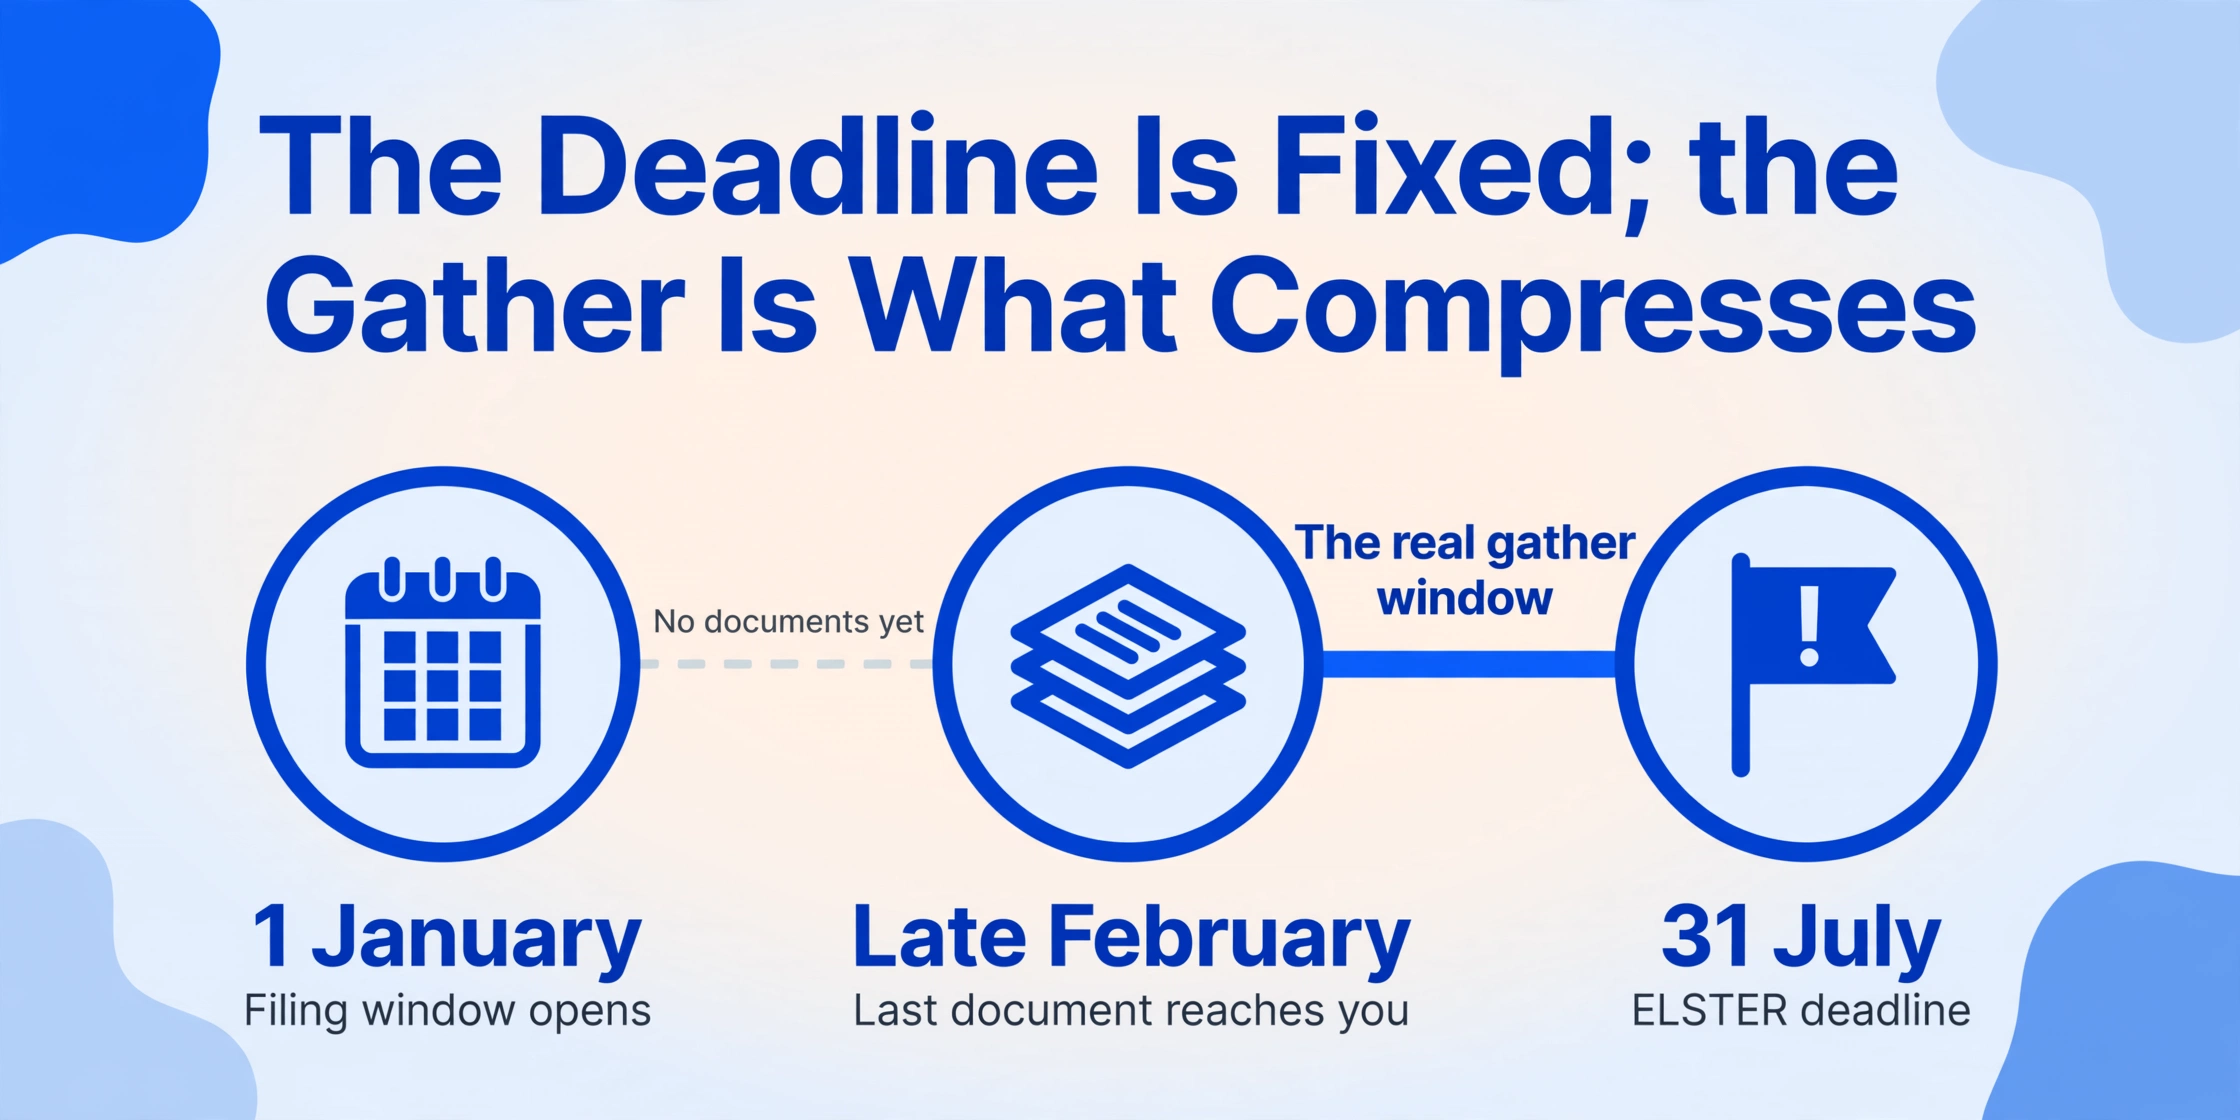
Die deutsche Steuererklärungsstruktur schafft eine Asymmetrie, die bis zum Juli leicht übersehen wird. Das Erklärungsfenster öffnet sich am 1. Januar – Sie können so früh einreichen, wie die Formulare auf Mein ELSTER freigeschaltet werden, in der Regel im März – und schließt am 31. Juli. Das sind sieben Monate. Aber das tatsächliche Sammelfenster beginnt nicht am 1. Januar. Es beginnt, wenn die letzten Dokumente des Vorjahres bei Ihnen eintreffen, was für die meisten Erklärenden Ende Februar der Fall ist, wenn Arbeitgeber die Lohnsteuerbescheinigung ausgestellt haben müssen und Versicherungen ihre Jahresbescheinigungen verschickt haben. Das praktische Fenster beträgt also etwa fünf Monate – Januar bis Juli – und die meisten Selbst-Erklärenden fassen es erst im Juni an. Bis dahin ist das Dokument, das im Februar im Posteingang lag, unter fünf Monaten anderer E-Mails begraben. Der Kontoauszug für März hat ein anderes Exportformat als der für November. Und die Spendenbescheinigung der Organisation, an die Sie im April gespendet haben, liegt irgendwo in einem Ordner, den Sie zuletzt geöffnet haben, als Sie die Spende getätigt haben.
Die Friststruktur ist in § 149 Abs. 2 AO festgelegt: Steuererklärungen für ein Kalenderjahr müssen innerhalb von sieben Monaten nach Jahresende eingereicht werden. Für Selbst-Erklärende bedeutet das den 31. Juli des Folgejahres. Wer einen Steuerberater beauftragt, hat bis zum 28. Februar des übernächsten Jahres Zeit – eine Verlängerung um sieben Monate, die die Arbeitsbelastung der Steuerberatungsbranche widerspiegelt, nicht ein Zugeständnis an Steuerpflichtige, die lieber später einreichen würden. Die entscheidende Konsequenz: Die Verlängerung steht Ihnen nur zu, wenn ein Steuerberater die Erklärung für Sie einreicht. Und der Kalender des Steuerberaters füllt sich bereits im Januar. Wenn Sie dies im Juni ohne Berater lesen, ist Ihre Frist der 31. Juli und Ihre Berateroptionen sind wahrscheinlich ausgeschöpft. Die folgende Checkliste geht davon aus, dass Sie selbst einreichen – über ELSTER oder Steuersoftware – und dass die Frist fix ist.
Das Ausfüllen selbst dauert einen Abend. Das Sammeln – sechs Dokumentarten finden, jedes Feld lesen, jede Zahl der richtigen Anlage-Zeile zuordnen, Schwellenwerte berechnen, übertragen – verbraucht die Wochen vor dem 31. Juli. Der Verspätungszuschlag bepreist den Schritt des Einreichens, nicht den des Sammelns. Und das Sammeln ist es, wo fast die gesamte Zeit hingeht.
Die Strafuhr: Was Verspätung tatsächlich kostet
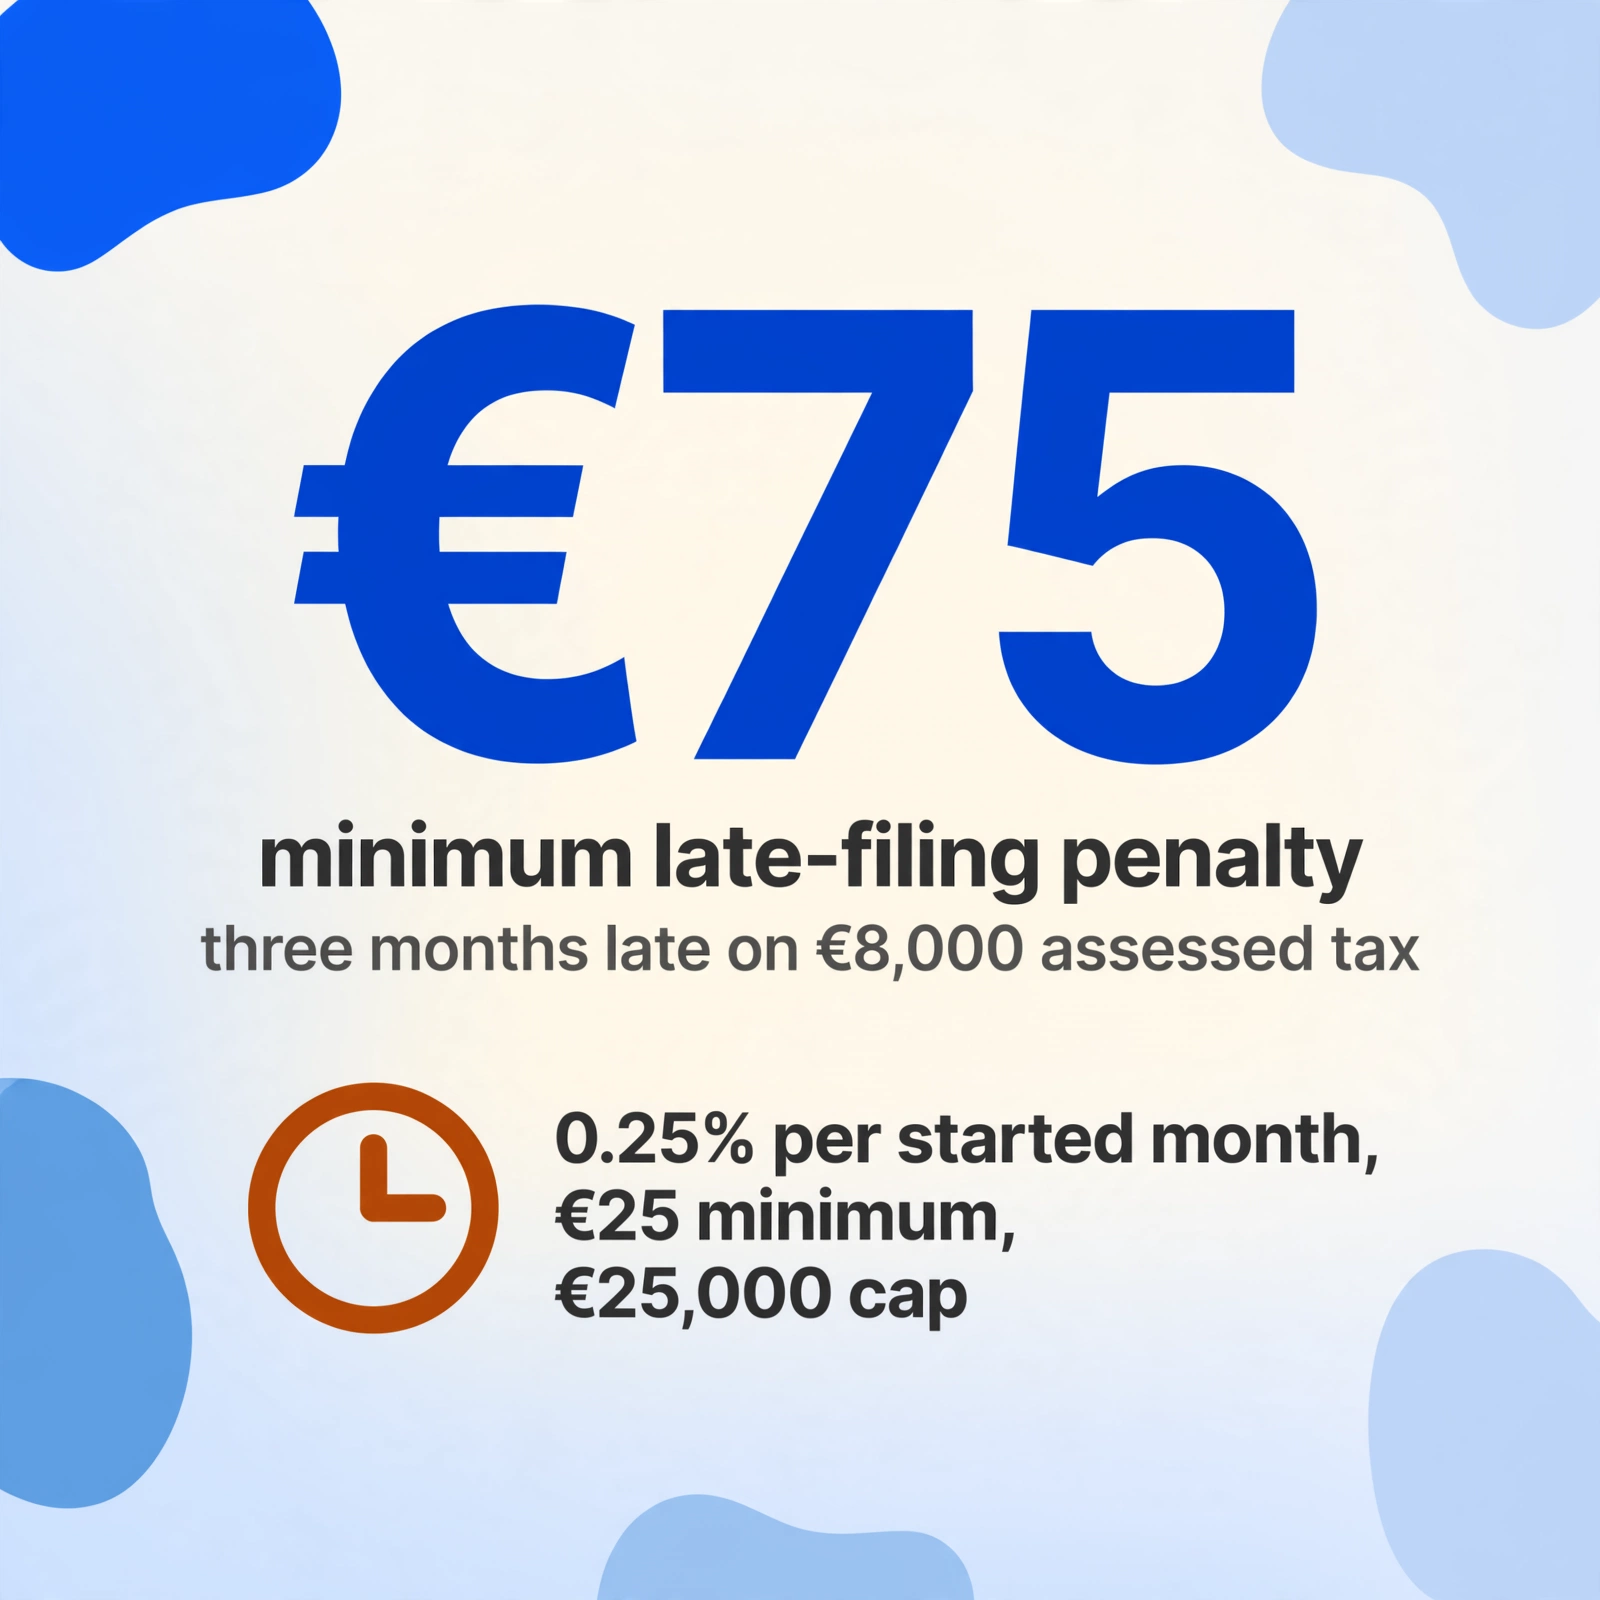
Zu wissen, wogegen Sie antreten, gehört zur Checkliste. Gemäß § 152 AO fällt ein Verspätungszuschlag an, wenn eine Pflichtsteuererklärung nach Ablauf der Frist eingereicht wird. Die Berechnung ist mechanisch, nicht dem Ermessen des Finanzamts überlassen – bei Erklärungen, die mehr als 14 Monate zu spät eingereicht werden, ist der Zuschlag zwingend. Der Satz beträgt 0,25 % der festgesetzten Steuer pro angefangenen Monat der Verspätung, mit einem Mindestbetrag von 25 € pro Monat und einer Obergrenze von 25.000 €. Ein Steuerpflichtiger, dessen festgesetzte Einkommensteuer 8.000 € beträgt und der drei Monate zu spät einreicht, muss mit einem Verspätungszuschlag von mindestens 75 € rechnen. Zinsen laufen auf einer separaten Uhr gemäß § 233a AO in Höhe von 0,15 % pro Monat – 1,8 % pro Jahr – auf jede Unterzahlung ab dem Tag nach Ablauf der Frist. Wer zu spät einreicht, aber pünktlich zahlt, löst dennoch den Verspätungszuschlag aus; wer pünktlich einreicht, aber zu spät zahlt, löst Zinsen aus. Die beiden Verpflichtungen laufen auf unabhängigen Uhren, und der 31. Juli ist die Frist für beides.
Über den Zuschlag hinaus löst eine verspätete oder gänzlich fehlende Erklärung eine Kaskade aus. Das Finanzamt kann eine Schätzung vornehmen – ein Betrag, der ohne jegliche Abzüge berechnet wird, die Sie geltend gemacht hätten, was fast immer zu einer höheren Steuerbelastung führt als eine korrekt eingereichte Erklärung. Wenn Sie dann zu spät einreichen, schulden Sie die Differenz plus Zuschlag plus Zinsen. Und das Urteil des Bundesfinanzhofs IX R 17/22 (18. Juli 2023) hat festgestellt, dass Eingabefehler des Steuerpflichtigen nach Ablauf der einmonatigen Einspruchsfrist ab dem Datum des Steuerbescheids nicht mehr korrigierbar sind. Ein Übertragungsfehler, der zu einer falschen Erklärung führt, wird dauerhaft, wenn Sie ihn nicht innerhalb dieses Zeitfensters bemerken – und eine Erklärung, die um 22:00 Uhr am 31. Juli eingereicht wird, enthält mit weit höherer Wahrscheinlichkeit solche Fehler als eine, die mit einer Woche Zeit zur Überprüfung eingereicht wird.
Eine um drei Monate verspätete Erklärung bei 8.000 € festgesetzter Steuer kostet mindestens 75 € Verspätungszuschlag plus Zinsen in Höhe von 1,8 % pro Jahr auf jede Unterzahlung. Und diese Rechnung setzt voraus, dass die Erklärung korrekt ist – eine in Eile eingereichte Erklärung mit einem Übertragungsfehler, der eine Abzugsposition um 500 € zu niedrig angibt, kostet die Steuer auf diese 500 € plus den Zeit- und Verwaltungsaufwand für die Einreichung einer Korrektur innerhalb der Einspruchsfrist.
Die Sechs-Dokumente-Checkliste: Was Sie sammeln sollten und wohin es gehört
Die Checkliste ist danach geordnet, was zuerst eintrifft und was am längsten zur Bearbeitung benötigt – nicht danach, was zuerst im ELSTER-Formular erscheint. Legen Sie den Fokus auf die langsamen physischen Abhängigkeiten, und die letzten Wochen drehen sich um die Überprüfung, nicht um die Suche nach einem Kontoauszug vom April.
Lohnsteuerbescheinigung → Anlage N
Wird vom Arbeitgeber ausgestellt und bis Ende Februar des Folgejahres elektronisch an das Finanzamt übermittelt. Als PDF-Download über das Gehaltsportal des Arbeitgebers oder als Papierausdruck verfügbar. Enthält: Bruttolohn, einbehaltene Lohnsteuer, Solidaritätszuschlag, Kirchensteuer sowie Sozialversicherungsbeiträge, aufgeschlüsselt nach Art – Rentenversicherung, Krankenversicherung, Arbeitslosenversicherung und Pflegeversicherung. Jedes nummerierte Feld der Bescheinigung entspricht einer bestimmten Zeile der Anlage N (Anlage für Einkünfte aus nichtselbständiger Arbeit gemäß § 19 EStG). Dies ist das einzige Dokument, das ELSTER über die VaSt (vorausgefüllte Steuererklärung) vorausfüllen kann – die Vorausfüllung muss jedoch mit der Bescheinigung des Arbeitgebers abgeglichen werden, da Übermittlungsfehler des Arbeitgebers häufig sind und das Finanzamt darauf hinweist, dass der Steuerpflichtige für die Prüfung jedes vorausgefüllten Feldes verantwortlich ist. Bei einem Jobwechsel im Jahr erhalten Sie eine Bescheinigung pro Arbeitgeber.
Eingang: Bis Ende Februar | Format: PDF oder Papierausdruck | Geschätzter Übertragungsaufwand: 10 Minuten bei einfachen Verhältnissen; 20–30 Minuten bei mehreren Arbeitgebern oder wenn ein Abgleich mit der VaSt-Vorausfüllung erforderlich ist
Kontoauszüge und Jahressteuerbescheinigung → Anlage KAP
Für Kapitalerträge – Zinsen, Dividenden, Fondsausschüttungen – die den Sparer-Pauschbetrag von 1.000 € pro Person (2.000 € bei zusammenveranlagten Ehepaaren) übersteigen. Ihre Bank stellt eine Jahressteuerbescheinigung aus, die alle Kapitalerträge, die einbehaltene Abgeltungsteuer und den bereits berücksichtigten Anteil des Sparer-Pauschbetrags zusammenfasst. Bei Konten oder Wertpapieren bei mehreren Banken benötigen Sie eine Bescheinigung pro Institut. Bei ausländischen Konten ohne deutschen Steuerabzug ist der manuelle Aufwand höher – Sie müssen Kontoauszüge beschaffen, steuerpflichtige Vorgänge identifizieren und die anwendbare Steuer berechnen. Die Daten fließen in die Anlage KAP (Anlage für Kapitaleinkünfte gemäß § 20 EStG). Für Freiberufler und Selbstständige erfüllen Kontoauszüge eine zweite Funktion: Sie dienen als Einnahmennachweis für die Anlage EÜR (Einnahmenüberschussrechnung gemäß § 4 Abs. 3 EStG), bei der Betriebseinnahmen von privaten Überweisungen, Steuererstattungen und privaten Einkünften getrennt werden müssen.
Eingang: Jahressteuerbescheinigung bis März–April; Online-Kontoauszüge ganzjährig verfügbar | Format: PDF, CSV-Export oder Papier | Geschätzter Aufwand: 15 Minuten für einen Sparer mit einer Bank; 60–90 Minuten für einen Freiberufler mit zwei Konten und über 150 Transaktionen
Versicherungsbescheinigungen → Anlage Vorsorgeaufwand
Jeder Versicherer sendet jährlich eine Bescheinigung über die gezahlten Beiträge. Ein typischer Arbeitnehmer erhält drei bis fünf separate Bescheinigungen, jede anders formatiert, per Post zwischen Januar und Februar: gesetzliche Krankenversicherung und Pflegeversicherung – diese werden für Pflichtbeiträge in der Regel von der VaSt vorausgefüllt, Zusatzversicherungen, private Aufstockungen und ausländische Policen jedoch nicht; gesetzliche Rentenversicherung – ebenfalls vorausgefüllt, aber zu prüfen; sowie private Policen: Lebensversicherung, Berufsunfähigkeitsversicherung, Unfallversicherung und Privathaftpflichtversicherung – keine davon vorausgefüllt. Die Beitragsbeträge aus jeder Bescheinigung fließen in bestimmte Zeilen der Anlage Vorsorgeaufwand (Anlage für Vorsorge- und Versicherungsaufwendungen gemäß § 10 EStG). Die Abzugsfähigkeit unterscheidet sich je nach Versicherungsart: Gesetzliche Basisbeiträge für Kranken- und Pflegeversicherung sind voll abziehbar; Zusatz- und Privatbeiträge unterliegen einem Höchstbetrag von 1.900 € für Arbeitnehmer und 2.800 € für Selbstständige bei den sonstigen Vorsorgeaufwendungen. Wer den falschen Beitragsbetrag aus der falschen Bescheinigung in die falsche Zeile überträgt – ein einstelliger Fehler – hat eine vierstellige steuerliche Konsequenz.
Eingang: Januar–Februar per Post | Format: Papierbriefe, jeweils mit eigenem Layout | Geschätzter Zeitaufwand: 20–40 Minuten für 3–5 Bescheinigungen, steigend mit jeder weiteren Police
Spendenbescheinigungen → Anlage Sonderausgaben
Spenden an gemeinnützige Organisationen sind bis zu 20 % des Gesamtbetrags der Einkünfte abziehbar, gemäß § 10b EStG. Für jede Spende über 300 € ist eine individuelle Zuwendungsbestätigung erforderlich, die von der Organisation ausgestellt wird. Wer 200 € an eine Organisation, 350 € an eine zweite und 500 € an eine dritte gespendet hat, besitzt drei Bestätigungen und drei Beträge, die in die Anlage Sonderausgaben einzutragen sind – in das richtige Spendenfeld, nicht in das Kirchensteuerfeld, nicht in das Bildungsfeld, nicht in das Kinderbetreuungsfeld, die alle nebeneinander auf demselben Formular liegen. Gezahlte Kirchensteuer gehört in eine separate Zeile derselben Anlage. Die VaSt füllt weder Spenden- noch Kirchensteuerdaten vor – dieser Abschnitt ist vollständig manuell. Fehlt eine Bestätigung, wenden Sie sich sofort an die Organisation und bitten Sie um eine Neuausstellung; Organisationen sind gesetzlich dazu verpflichtet, aber die Neuausstellung während der Abgabesaison dauert.
Eingang: Januar–März, per E-Mail oder Post | Format: PDF-E-Mail-Anhänge oder Papierbriefe | Geschätzter Zeitaufwand: 10–20 Minuten zum Auffinden und Übertragen; länger, wenn die Bestätigungen in verschiedenen E-Mail-Ordnern oder physischen Ablagen liegen
Handwerkerrechnungen → Anlage Haushaltsnahe Aufwendungen / § 35a
Gemäß § 35a Abs. 3 EStG werden 20 % des Arbeitslohns von Handwerkerleistungen für Renovierungs-, Erhaltungs- und Modernisierungsmaßnahmen in Ihrem eigenen Zuhause direkt von Ihrer Steuerschuld abgezogen – bis maximal 1.200 € pro Jahr. Materialkosten sind nicht absetzbar. Das bedeutet, dass jede Handwerkerrechnung Arbeitskosten, Fahrtkosten und Maschinenkosten getrennt von den Materialkosten ausweisen muss – eine Aufschlüsselung, die der Handwerker auf Verlangen gesetzlich vorlegen muss. Die Zahlung muss per Überweisung erfolgen; Barzahlungen sind ausdrücklich ausgeschlossen, um Schwarzarbeit einzudämmen. Wenn die Rechnung Arbeits- und Materialkosten nicht trennt, schätzt das Finanzamt die Aufteilung – fast immer zum Nachteil des Steuerpflichtigen –, daher sollten Sie vor der Zahlung immer eine ordnungsgemäß aufgeschlüsselte Rechnung anfordern. Der Arbeitslohn fließt in die Anlage Haushaltsnahe Aufwendungen ein. Haushaltsnahe Dienstleistungen wie Reinigung und Gartenarbeit sind separat mit 20 % der Kosten bis 4.000 € nach § 35a Abs. 2 absetzbar. Die beiden §-35a-Töpfe – Dienstleistungen (4.000 €) und Handwerker (1.200 €) – sowie der Minijob-Freibetrag (510 €) gelten parallel und ermöglichen einem Haushalt bis zu 5.710 € direkte Steuerermäßigung pro Jahr.
Eingang: Ganzjährig, nach Abschluss der Arbeiten | Format: Papier- oder PDF-Rechnungen | Geschätzter Zeitaufwand: 15–30 Minuten zum Auffinden, Prüfen der Arbeits-/Materialkosten-Aufteilung auf jeder Rechnung und Summieren der Arbeitslohnanteile
Werbungskosten-Belege → Anlage N
Der Arbeitnehmer-Pauschbetrag von 1.230 € gemäß § 9a EStG wird automatisch berücksichtigt – aber nur Werbungskosten oberhalb dieser Grenze bringen einen zusätzlichen Steuervorteil. Die Grenze ist leichter zu überschreiten, als es scheint: Die Entfernungspauschale beträgt 0,38 € pro Kilometer der einfachen Fahrtstrecke für jeden Arbeitstag (ab 2026 statt 0,30 € – eine Änderung für 2026). Eine einfache Pendelstrecke von 25 km × 220 Arbeitstage = 2.090 € allein an Fahrtkosten – deutlich über der 1.230-€-Grenze. Die Homeoffice-Pauschale beträgt 6 € pro Tag für bis zu 210 Tage, maximal 1.260 € pro Jahr – ein Tag zählt als Homeoffice-Tag, wenn Sie mehr als 50 % Ihrer Arbeitszeit zu Hause verbracht und Ihre erste Tätigkeitsstätte nicht aufgesucht haben. Weitere abzugsfähige Ausgaben: Arbeitsmittel (Laptops, Monitore, Büromöbel – Gegenstände über 952 € netto müssen über ihre Nutzungsdauer abgeschrieben werden), berufliche Fortbildung (Fortbildungskosten), Bewerbungskosten, berufsbezogene Fachliteratur und Beiträge zu Berufsverbänden. Ab 2026 sind Gewerkschaftsbeiträge zusätzlich zum Arbeitnehmer-Pauschbetrag abziehbar – auch wenn Ihre gesamten Werbungskosten 1.230 € nicht übersteigen. Ein Pendler mit 210 Homeoffice-Tagen und Gewerkschaftsmitgliedschaft überschreitet die Grenze allein durch Pendeln und Homeoffice, bevor auch nur ein einziger Arbeitsmittel-Beleg hinzukommt. Alle Werbungskosten-Daten fließen in bestimmte Zeilen der Anlage N ein.
Eingang: Ganzjährig, in jedem erdenklichen Format – E-Mail-Bestätigungen, Überweisungen, Papierbelege, Arbeitgebersysteme | Geschätzter Zeitaufwand: 20–40 Minuten zum Ordnen und Summieren nach Kategorien; länger, wenn die Belege unsortiert sind
Die versteckte Arbeit in dieser Checkliste ist nicht die Übertragung – es ist die Übersetzung. Jedes Dokument spricht sein eigenes Format: Eine Lohnsteuerbescheinigung ist eine PDF mit nummerierten Feldern, die vom Arbeitgeber ausgestellt wird, eine Versicherungsbescheinigung ist ein Papierbrief einer Versicherungsgesellschaft mit eigenem Layout, ein Kontoauszug ist ein CSV-Export oder eine gescannte Sparbuchseite. Die Anlage-Felder von ELSTER stellen keine dieser Fragen – sie fragen nach Summen pro Kategorie. Der Steuerpflichtige liest eine Zahl aus einem Layout, ordnet sie einer Steuerkategorie zu, entscheidet, in welche Anlage-Zeile sie gehört, und überträgt sie. Sechs Dokumenttypen, drei bis fünf Anlagen und eine kognitive Belastung, die sich über einen Abend hinweg summiert – die vierte Versicherungsbescheinigung der Sitzung dauert länger, um korrekt verarbeitet zu werden, als die erste, nicht weil die Bescheinigung schwieriger ist, sondern weil die Klassifizierungsgenauigkeit mit Wiederholung abnimmt. Dies ist dieselbe geistige Ermüdung, die die Datenerfassung der UK Self Assessment in der letzten Januarwoche anstrengend macht und warum japanische 確定申告-Einreicher die Februar-Sammelphase – nicht die Frist am 15. März – als die eigentliche Steuersaison beschreiben. Das Formular ist einheitlich. Der Zusammensteller nicht. Und die Ermüdung des Zusammenstellers ist die größte unkontrollierte Variable für die Genauigkeit der Steuererklärung.
Ein realistischer Countdown von Juni bis Juli
Wenn Sie dies Ende Juni oder Anfang Juli mit der Frist vor Augen lesen, ist das Nützlichste ein Plan für die Zeit, die Sie tatsächlich haben. Teilen Sie das verbleibende Zeitfenster in drei Phasen auf, rückwärts vom 31. Juli gerechnet.
Phase 1 — Erste Juliwoche: Alles sammeln
Stellen Sie sicher, dass Sie auf Ihr Mein-ELSTER-Konto zugreifen können – falls Sie noch nicht registriert sind, tun Sie es jetzt, denn die Identitätsprüfung dauert mehrere Tage. Suchen Sie dann jedes Dokument aus der Checkliste zusammen: Laden Sie die Lohnsteuerbescheinigung aus dem Arbeitgeberportal herunter oder fordern Sie sie an, falls sie fehlt, laden Sie die Jahressteuerbescheinigung Ihrer Bank und die relevanten Kontoauszüge herunter, suchen Sie jede Spendenbescheinigung in Ihren E-Mail-Ordnern und physischen Unterlagen, stapeln Sie jede Versicherungsbescheinigung, die per Post angekommen ist, und sammeln Sie alle Handwerkerrechnungen aus dem vergangenen Jahr. Dies ist der Schritt, der am wahrscheinlichsten ins Stocken gerät – eine fehlende Bescheinigung, die neu ausgestellt werden muss, ein Arbeitgeber, der die Lohnsteuerbescheinigung noch nicht bereitgestellt hat –, also gehen Sie ihn zuerst an. Wenn Sie ein Dokument in dieser Phase nicht finden, haben Sie noch Zeit, eine Ersatzkopie anzufordern. Wenn Sie die Lücke am 30. Juli entdecken, haben Sie diese Zeit nicht.
Phase 2 — Mitte Juli: Dokumente in Zahlen umwandeln
Das ist die eigentliche Arbeit: jede Zahl aus jedem Dokument ablesen, sie der richtigen Steuerkategorie zuordnen, sie der korrekten Anlage-Zeile zuweisen, Grenzwerte berechnen und Summen bilden – und das für sechs Dokumenttypen über drei bis fünf Anlagen hinweg. Erstellen Sie eine Tabellenkalkulation mit einem Tab pro Anlage, übertragen Sie jede Zahl in die richtige Spalte und prüfen Sie jede Zwischensumme gegen das Quelldokument. Dies ist der Schritt, den die Extraktion von einer mühsamen Mehrfachsitzung auf einen einzigen Upload-und-Prüf-Durchgang verkürzen kann – dazu mehr im nächsten Abschnitt. Das Ziel dieser Phase: Jede Zahl ist an einem Ort bereit, abgeglichen und gegen ihr Quelldokument verifiziert. Die ELSTER-Formulareingabe in Phase 3 sollte eine Übertragung einer geprüften Tabellenkalkulation sein, kein Entdeckungsprozess.
Phase 3 — Letzte Juliwoche: Einreichen, dann Zahlung regeln
Arbeiten Sie mit jeder in einer Tabellenkalkulation verifizierten Zahl die ELSTER-Formulare durch und reichen Sie sie ein. Notieren Sie die berechnete Steuer und etwaige Vorauszahlungen, die das System für das Folgejahr berechnet, und stellen Sie sicher, dass die Zahlung bis zum 31. Juli beim Finanzamt eingeht. Rechtzeitig einzureichen, aber zu spät zu zahlen, startet eine separate Strafuhr – Einreichung und Zahlung sind also zwei unabhängige Checklistenpunkte, die beide am selben Tag fällig sind. Reichen Sie wenn möglich bis zum 25.–28. Juli ein und lassen Sie so einen Puffer für die Serverlast des Finanzamts am Stichtag. Das Mein-ELSTER-Portal wird nicht extrem langsam, aber eine späte Entdeckung – ein fehlendes Feld, eine VaSt-Vorausfüllung, die nicht zu Ihrer Bescheinigung passt – ist mit drei Tagen Puffer weitaus einfacher zu bewältigen als mit drei Stunden.
Der Countdown funktioniert, weil er den langsamen, fehleranfälligen Schritt – die Dokumentensammlung – an den Anfang stellt und den schnellen, geführten Schritt – die Formulareingabe – ans Ende. Phase 1 sollte bis zur ersten Juliwoche abgeschlossen sein, Phase 2 bis Mitte Juli und Phase 3 – die Einreichung – in den letzten zehn Tagen. Wenn Phase 1 ins Stocken gerät, weil ein Dokument fehlt, haben Sie Zeit, es anzufordern. Wenn Phase 2 ins Stocken gerät, weil die Zahlen nicht übereinstimmen, haben Sie Zeit, die Abweichung zu finden. Der Countdown verschafft Ihnen einen Puffer – das Eine, das eine Frist eliminiert.
Die Sammlung zusammenführen: Von sechs Dokumentenstapeln zu einer Tabelle
Phase 1 und 2 im obigen Countdown – das Sammeln von sechs Dokumentarten und deren Umwandlung in Zahlen – sind nur deshalb zwei getrennte Schritte, weil die Dokumente und die Anlage-Felder unterschiedliche Sprachen sprechen. Eine Lohnsteuerbescheinigung als PDF, eine gescannte Versicherungsbescheinigung, eine CSV mit Banktransaktionen und eine fotografierte Spendenbescheinigung enthalten alle die Daten, die die Steuererklärung benötigt – aber keine davon ist in der Form, die die Steuererklärung verlangt. Der herkömmliche Weg von einem zum anderen besteht darin, am Schreibtisch zu sitzen und jede Zahl manuell in eine Tabelle einzutippen und anschließend die Summen der Tabelle in die Webformulare von ELSTER zu übertragen.
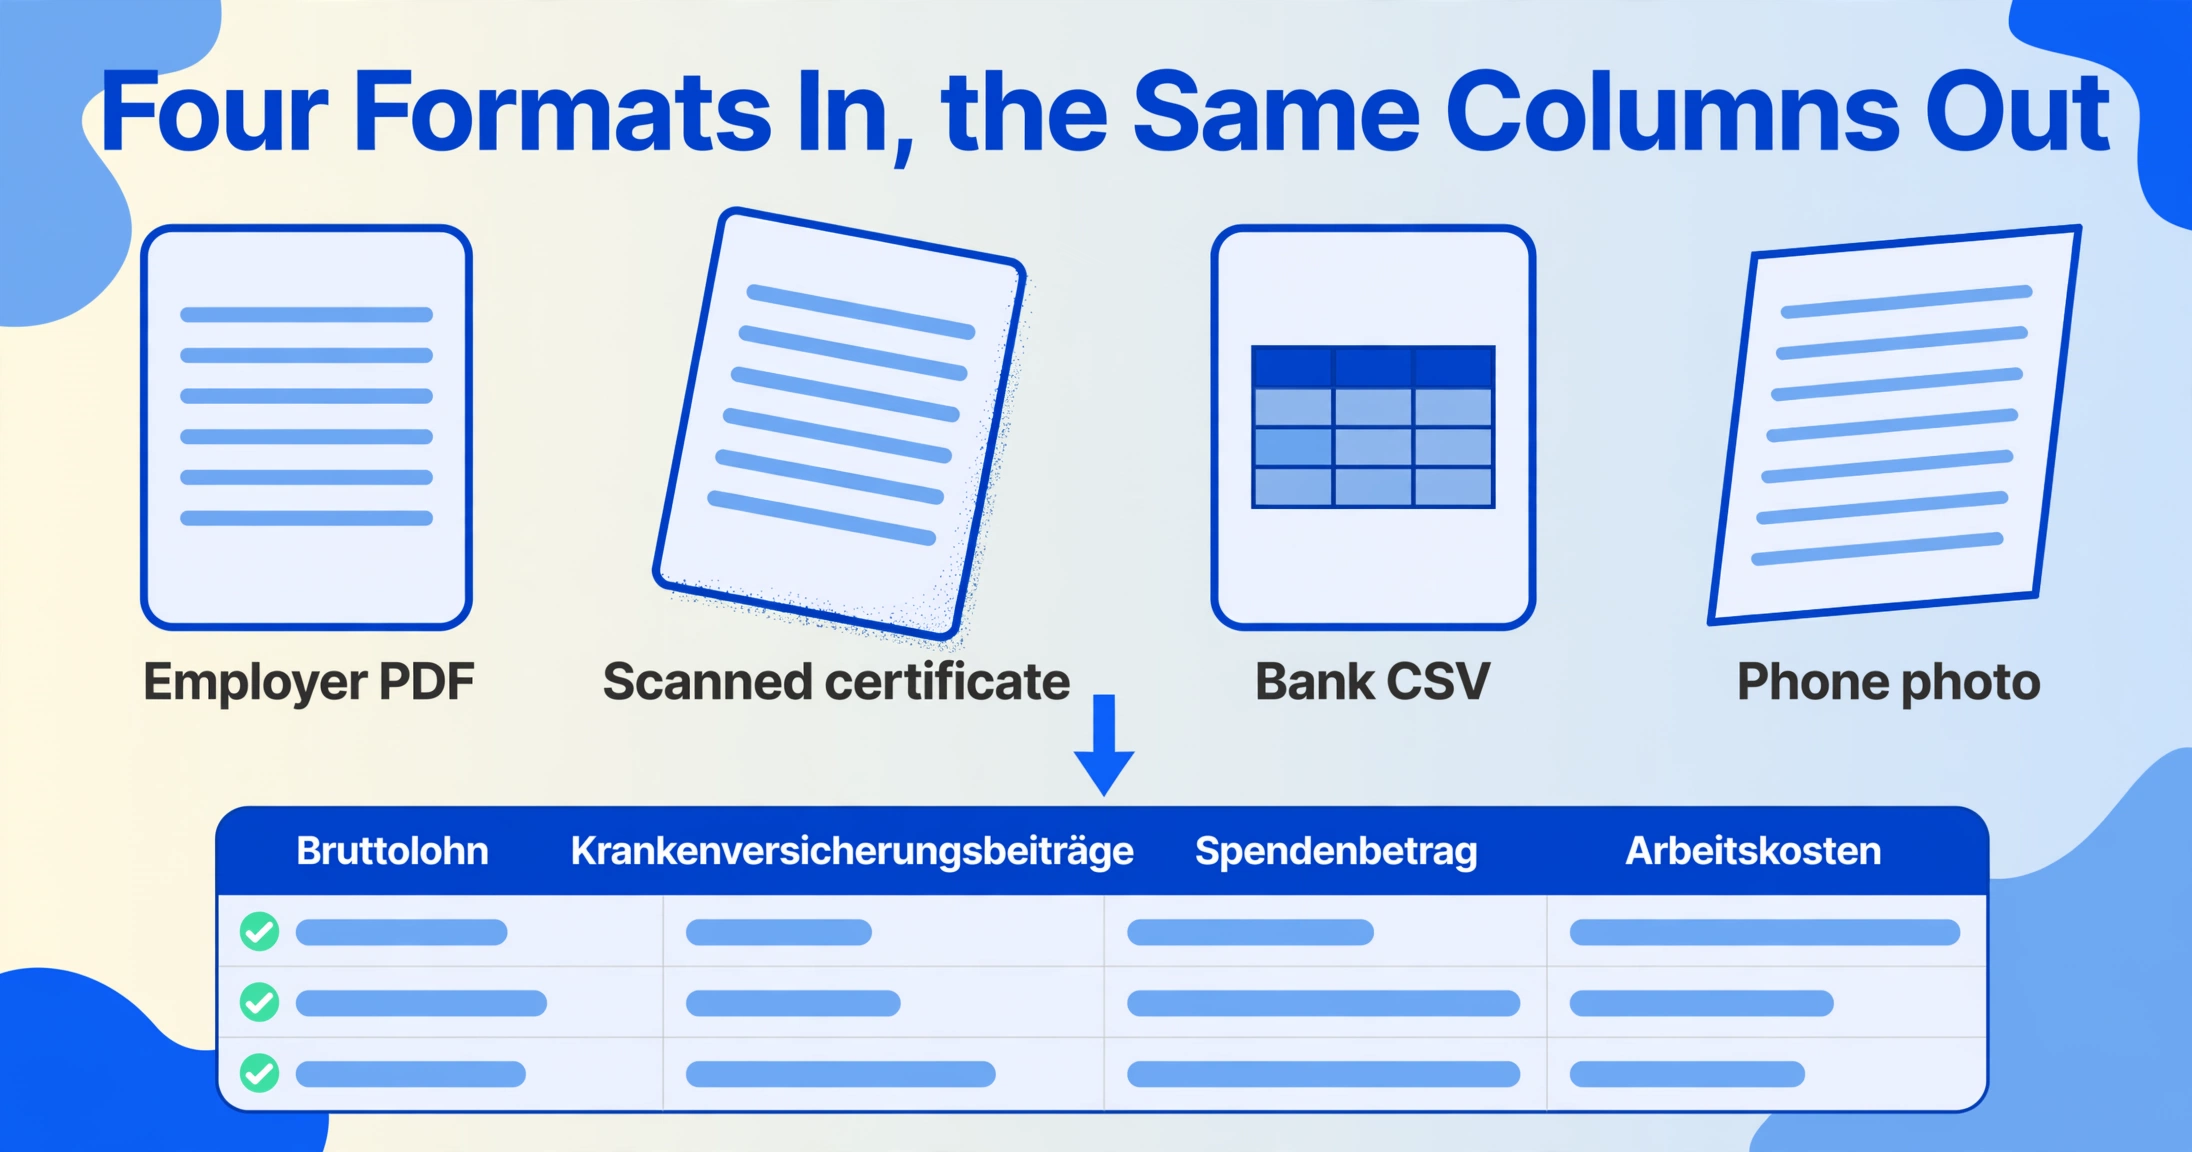
Ein anderer Ansatz liest die Dokumente direkt. Statt jedes Dokument mit dem Auge zu lesen und jede Zahl manuell einzutippen, laden Sie die Dokumente hoch und benennen die gewünschten Spalten. ImageToTable.ai liest jedes Dokument, indem es versteht, was ein Feld bedeutet – Bruttolohn, Krankenversicherungsbeiträge, Spendenbetrag, Arbeitskosten aus einer Handwerkerrechnung – und findet den Wert unabhängig davon, wo er auf der Seite steht. Ein strukturiertes PDF vom Arbeitgeber, eine gescannte Versicherungsbescheinigung mit 3-Grad-Schräglage, ein CSV-Bankexport und eine mit dem Handy fotografierte Spendenquittung werden alle denselben Tabellenspalten zugeordnet, weil die Extraktion semantisch und nicht positionsbasiert ist – sie liest Bedeutung, nicht Layout.
Drei Funktionen des Extraktions-Workflows sind für die Sammlung vor Abgabefrist besonders relevant. Da das Tool batch-first arbeitet – Sie laden alle sechs Dokumentarten als einen einzigen Batch hoch und die Ergebnisse werden in einer Excel-Tabelle zusammengeführt – wird das mühsame Durcharbeiten jeder Dokumentart in mehreren Sitzungen zu einem einzigen Upload-und-Prüfen-Durchgang. Eine berechnete Spalte kann die Einkommenssummen über Dokumente hinweg gegenprüfen: Definieren Sie eine Spalte, die den Bruttolohn auf der Lohnsteuerbescheinigung mit der Summe der Arbeitseinkünfte in der Anlage N vergleicht und „OK" oder „PRÜFEN" ausgibt – so wird die häufigste Abweichung erkannt, bevor die Erklärung das Finanzamt erreicht. Und eine abgeleitete Spalte kann jede Handwerkerrechnung anhand der Rechnungsbeschreibung dem richtigen § 35a-Bereich zuordnen (Renovierung vs. Instandhaltung vs. Modernisierung) – das erspart den manuellen Sortierschritt, der in Phase 2 Zeit kostet.
Der vollständige Extraktions-Workflow für die gesamte ELSTER-Erklärung – welche Spalten für jede Dokumentart zu definieren sind, wie die Ausgabe bestimmten Anlage-Feldern zugeordnet wird und die Prüfliste zur Verifizierung – wird im Leitfaden zum Extrahieren deutscher ELSTER-Steuerformulardaten in Excel behandelt. Für das Szenario, in dem ein Arbeitgeber auch monatliche Lohnsteuer-Anmeldungen für die gesamte Lohnabrechnung verarbeiten muss, lässt sich dieselbe Batch-Extraktion im großen Maßstab anwenden – 50 Mitarbeiter, ein Spaltenschema, ein konsolidiertes Dashboard jeden Monat. Der strukturelle Grund, warum diese Zusammenstellungsarbeit überhaupt existiert – warum die digitale Übermittlungspipeline eine Autobahn ist, die Datenzusammenstellung aber noch eine Treppe – wird im Begleitartikel zum Problem der manuellen Dateneingabe in Deutschlands digitaler ELSTER-Plattform untersucht.
Dateien werden sicher verarbeitet und nicht gespeichert.
Derselbe saisonale Druck zeigt sich in allen Steuerjurisdiktionen, verursacht durch denselben strukturellen Engpass – digitales Übermittlungsportal, manuelle Datenerfassung – nur zu unterschiedlichen Terminen. Britische Freiberufler treffen im Januar auf ihre Version dieser Checkliste mit dem SA100-Januarfrist-Engpass. Japanische Freiberufler stehen jedes Jahr im Februar vor demselben Sammelproblem vor der 確定申告-Frist am 15. März. Die Formularsprache, die Namen der Abzüge, die Paragraphennummern und das Fristdatum unterscheiden sich – aber der strukturelle Engpass ist derselbe. Die Steuerbehörde stellt das digitale Übermittlungsportal bereit. Sie stellt keine Werkzeuge bereit, um die Dokumentensammlung zu digitalisieren, die dem vorausgeht. Und jedes Jahr schließen Millionen von Menschen diese Lücke von Hand.
Häufig gestellte Fragen
Wie hoch ist der genaue Verspätungszuschlag, wenn ich die Frist zum 31. Juli versäume?
Gemäß § 152 AO beträgt der Verspätungszuschlag 0,25 % der festgesetzten Einkommensteuer pro angefangenen Monat der Verspätung, mindestens 25 € pro Monat und höchstens 25.000 €. Ein Steuerpflichtiger, dessen Steuer auf 8.000 € festgesetzt wird und der drei Monate zu spät abgibt, schuldet mindestens 75 €. Zusätzlich fallen Verzugszinsen nach § 233a AO in Höhe von 0,15 % pro Monat (1,8 % pro Jahr) auf jede Unterzahlung ab dem 1. August an. Wer zu spät abgibt, aber pünktlich zahlt, löst dennoch den Verspätungszuschlag aus; wer zu spät zahlt, aber pünktlich abgibt, löst dennoch Verzugszinsen aus. Wenn Sie die Frist nicht einhalten können, können Sie vor dem 31. Juli eine Fristverlängerung bei Ihrem Finanzamt beantragen – Verlängerungen sind nicht garantiert, aber begründete Anträge (Krankheit, fehlende Unterlagen) werden oft genehmigt.
Welche sechs Belegarten muss ich vor der Abgabe meiner ELSTER-Steuererklärung sammeln?
Die sechs Kernbelege für einen typischen Selbstveranlager oder Arbeitnehmer mit Werbungskosten: (1) Lohnsteuerbescheinigung vom Arbeitgeber – fließt in die Anlage N ein; (2) Kontoauszüge und Jahressteuerbescheinigung – fließen in die Anlage KAP und optional in die Anlage EÜR für Selbstständige ein; (3) Versicherungsbescheinigungen von Kranken-, Pflege-, Renten- und privaten Versicherungen – fließen in die Anlage Vorsorgeaufwand ein; (4) Spendenbescheinigungen von gemeinnützigen Organisationen – fließen in die Anlage Sonderausgaben ein; (5) Handwerkerrechnungen mit getrennten Arbeits- und Materialkosten – fließen in die Anlage Haushaltsnahe Aufwendungen nach § 35a EStG ein; (6) Werbungskostenbelege für Pendlerpauschale, Homeoffice, Arbeitsmittel, Fortbildung und andere beruflich bedingte Ausgaben – fließen in die Anlage N ein. Jede Belegart trifft zu einem anderen Zeitpunkt, in einem anderen Format und von einer anderen Quelle ein. Das Sammeln aller sechs ist der zeitaufwändigste Teil des Steuererklärungsprozesses.
Macht die VaSt (vorausgefüllte Steuererklärung) die manuelle Eingabe von Steuerbelegdaten überflüssig?
Die VaSt reduziert den Übertragungsaufwand, macht ihn aber nicht überflüssig. Sie füllt die Lohnsteuerbescheinigung des Arbeitgebers, die Pflichtbeiträge zur Kranken- und Pflegeversicherung sowie Rentenmitteilungen vor – diese müssen dennoch mit den tatsächlichen Bescheinigungen abgeglichen werden, da Übermittlungsfehler des Arbeitgebers häufig sind und das Finanzamt betont, dass der Steuerpflichtige für die Prüfung jedes vorausgefüllten Feldes verantwortlich ist. Was die VaSt nicht vorausfüllt: Werbungskosten (Pendlerpauschale, Homeoffice, Arbeitsmittel, Fortbildung), Sonderausgaben (Spenden, Kirchensteuer, Ausbildungskosten, Kinderbetreuung), außergewöhnliche Belastungen (Krankheitskosten, Behinderung), Handwerkerrechnungen für den § 35a-Abzug sowie ergänzende oder private Versicherungsbeiträge, die nicht vom Pflichtmeldungssystem erfasst werden. Für einen Selbstveranlager mit Pendlerpauschale, Homeoffice-Tagen, Spenden und Handwerkerrechnungen bleiben selbst bei aktiver VaSt etwa 60–70 % der abzugsrelevanten Felder vollständig manuell.
Kann ich eine Fristverlängerung beantragen, wenn ich die Frist zum 31. Juli nicht einhalten kann?
Ja, der Antrag muss jedoch schriftlich – über ELSTER, per Brief oder per Fax – vor Ablauf der Frist zum 31. Juli gestellt werden und einen Grund enthalten (Krankheit, Umzug, fehlende Unterlagen). Nach § 109 AO liegt die Entscheidung im Ermessen des Finanzamts; ein Anspruch auf Verlängerung besteht nicht. Begründete Anträge werden oft genehmigt, aber je früher Sie ihn stellen, desto besser. Wenn Sie einen Steuerberater beauftragen, verlängert sich die Frist automatisch bis zum 28. Februar des zweiten Folgejahres – der Berater muss jedoch vor der ursprünglichen Frist mandatiert werden, und sein Terminkalender ist bereits im Januar voll. Wenn Sie dies im Juni oder Juli ohne Steuerberater lesen, ist Ihre Frist der 31. Juli, und die beste Option ist, die Erklärung mit den vorhandenen Unterlagen einzureichen, gleichzeitig fehlende Bescheinigungen anzufordern und die Erklärung bei Bedarf später zu korrigieren.
Kann ich Daten aus allen sechs Steuerdokumenttypen auf einmal extrahieren, anstatt jede Zahl manuell einzutippen?
Ja. Laden Sie das PDF der Lohnsteuerbescheinigung, die eingescannten Versicherungsbescheinigungen, die Kontoauszüge, die Spendenbescheinigungen, die PDFs der Handwerkerrechnungen und alle fotografierten Belege als einen einzigen Batch hoch. Benennen Sie Ihre Spalten – Bruttolohn, einbehaltene Lohnsteuer, Krankenversicherungsbeiträge, Pflegeversicherungsbeiträge, Spendenbetrag, Arbeitskosten – und die KI liest jedes Dokument, indem sie versteht, was jedes Feld bedeutet, nicht wo es auf der Seite steht. Das Ergebnis ist eine einzige Tabelle, in der jede Zahl aus jedem Dokument in derselben Spaltenstruktur steht, bereit für die Klassifizierungsentscheidungen und die Zuordnung zu Anlagen, die nur ein Mensch treffen kann. Eine berechnete Spalte kann Einkommenssummen aus verschiedenen Dokumenten gegeneinander prüfen, und eine abgeleitete Spalte kann Ausgaben nach Typ kategorisieren. Der Mechanismus wird Schritt für Schritt in der Anleitung zum Extrahieren von ELSTER-Steuerformulardaten nach Excel erläutert.
Muss ich meine Originaldokumente nach der Datenextraktion weiterhin aufbewahren?
Ja, nach deutschem Steuerrecht – die gesetzliche Aufbewahrungsfrist gemäß § 147 AO beträgt 10 Jahre für Buchungsbelege und 6 Jahre für Geschäftskorrespondenz und andere steuerrelevante Unterlagen. Bei der Einkommensteuererklärung kann das Finanzamt im Rahmen einer Betriebsprüfung die Vorlage der Originalbelege verlangen – insbesondere bei abzugsfähigen Ausgaben (Spendenbescheinigungen, Arztrechnungen, Versicherungsbescheinigungen). Die Extraktion ersetzt den manuellen Dateneingabeschritt – die Stunden, die mit Lesen und Abtippen verbracht werden. Sie ersetzt nicht die gesetzliche Verpflichtung, die Originaldokumente für die jeweilige Aufbewahrungsfrist aufzubewahren. Die Festsetzungsfrist für Steuererklärungen beträgt vier Jahre ab Ende des Jahres, in dem die Erklärung eingereicht wurde, und das Finanzamt kann während dieses gesamten Zeitraums Belege anfordern. Bewährte Vorgehensweise: Extrahieren Sie die Daten zur Analyse und Einreichung in eine Tabelle, bewahren Sie die Originaldokumente in einer datierten Ordnerstruktur pro Steuerjahr auf und bewahren Sie beides für die gesamte Aufbewahrungsfrist auf.
Die sechs Belegarten sind endlich. Die Stunden, die Sie mit Suchen, Lesen, Sortieren und Übertragen verbringen, sind es nicht. Die Frist steht fest – das Sammeln ist verhandelbar. Verlagern Sie die Erfassung nach vorne, verkürzen Sie die Übertragung, und geben Sie Ihre Steuererklärung nicht ab, weil der Verspätungszuschlag droht – sondern weil sie fertig ist.
Steuerbelege jetzt extrahieren