Lista de Verificação para a Declaración de Impostos no Japão:
O Que os Freelancers Precisam Antes do Prazo de 15 de Março
A janela para a 確定申告 (kakutei shinkoku, declaração final de impostos) abre em 16 de fevereiro e termina em 15 de março — ou no próximo dia útil se o dia 15 cae em um fim de semana, como aconteceu em 2026, quando o prazo foi movido para 16 de março. Para aproximadamente 4 milhões de proprietários únicos (個人事業主, kojin jigyō nushi) e freelancers, essas quatro semanas não são sobre preencher um formulário — são sobre reunir o que o formulário precisa. Uma única declaração extrae dados de um passbook bancário (通帳, tsūchō), um ano de recibos classificados por categoria de gasto (経費, keihi), três a sete certificados de dedução de seguro (控除証明書) que chegam por correio entre dezembro e janeiro, a declaração do ano passado para números transportados, e qualquer comprovante de retenção de emprego (源泉徴収票) de trabalhos secundários. Perder o prazo não é um descuido administrativo — isso desencadena uma penalidade de 15% a 20% do imposto não pago sob a Lei de Violações Fiscales Nacionais (国税通則法), além de juros de mora diários a 2,4% para os primeiros dois meses e 8,7% depois, de acordo com as tarifas publicadas pela Agencia Tributaria Nacional (国税庁, NTA). Esta é a lista de verificação que transforma um vago "preciso fazer meus impostos" em uma sequência finita de passos que você pode terminar antes que o relógio de penalidades comece.
Principais Conclusões
- Abrir o Formulário B em 16 de fevereiro parece começar a 確定申告 — mas a declaração de impostos leva um dia para ser completada, e a penalidade de 15% por atraso mais os juros diários se acumulan em um prazo que já estava três semanas adentro na reunião de documentos.
- Uma única declaração extrae dados de cinco tipos de documentos — passbook bancário, recibos classificados por 勘定科目, certificados de seguro em formatos diferentes, a declaração do ano passado e comprovantes de retenção — cada figura lida a olho e digitada à mano em um campo diferente do Formulário B.
- Envie o passbook, recibos, certificados e a declaração do ano passado como um único lote, nomee suas colunas e deixe que a IA lea cada documento pelo que seus campos significam — a reunião se colapsa de semanas a uma única passada de verificação, e você apresenta porque a declaração está pronta.
O Relógio da Multa: O Que "Atraso" Realmente Custa
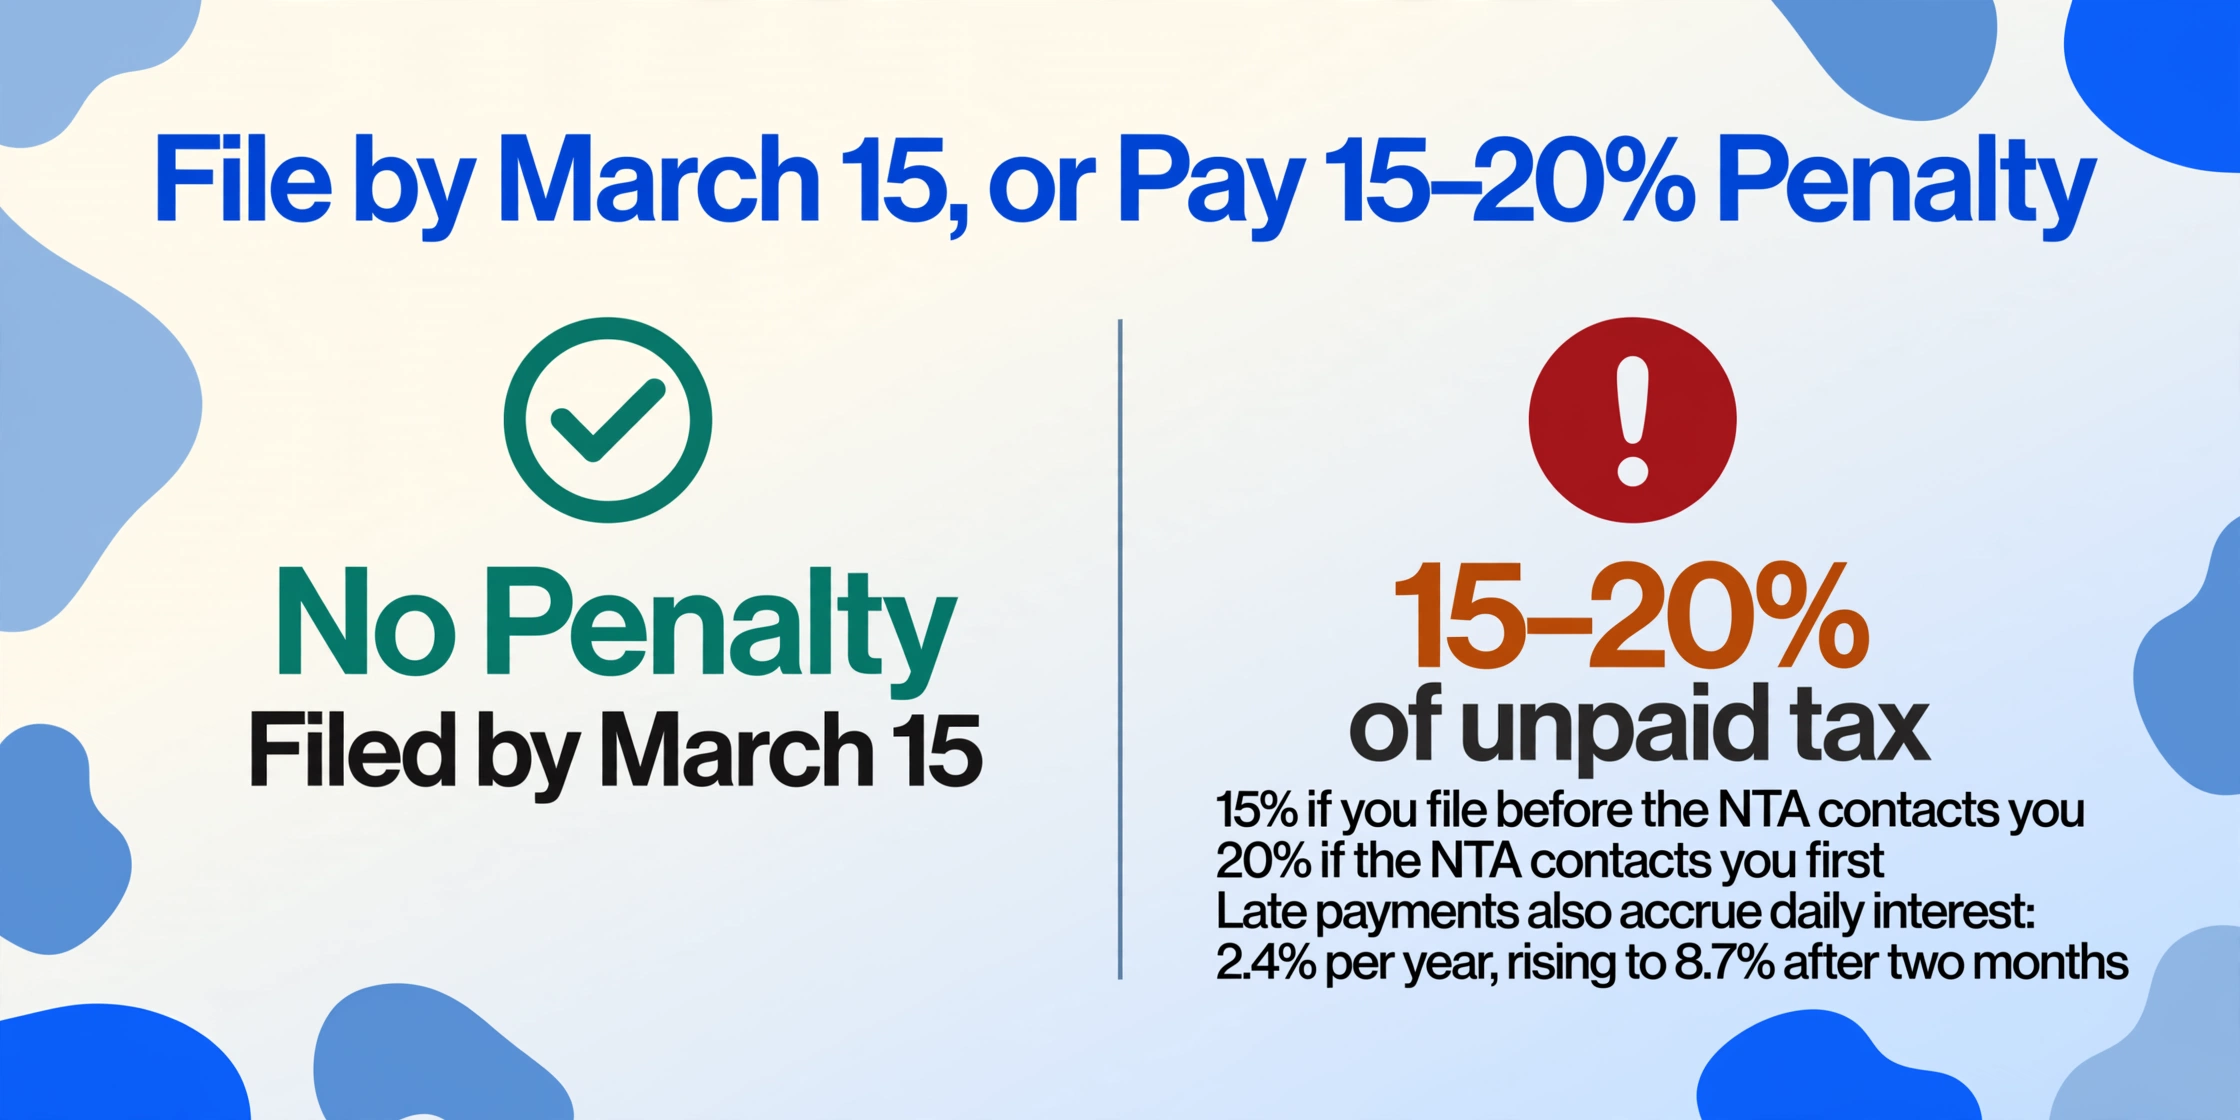
Antes da própria lista, saiba contra o que você está correndo. A janela de declaração é definida pelo Artigo 120 da Lei do Imposto de Renda (所得税法第120条): de 16 de fevereiro a 15 de março para rendimentos obtidos durante o ano-calendário anterior. O prazo é rígido — as disposições de prorrogação disponíveis em outras jurisdições não existem aqui — e as consequências são publicadas.
Multa por declaração em atraso (無申告加算税, mushinkoku kasanzei). Se você declarar após o prazo, mas antes de o fisco entrar em contato sobre a declaração ausente, a multa é de 15% do imposto não pago. Se o NTA iniciar o contato antes de você declarar, ela sobe para 20%. Para declarações enviadas voluntariamente dentro de um mês após o prazo, com intenção genuína de cumprir, a multa pode não se aplicar — mas essa é uma janela estreita e uma rede de segurança incerta. A estrutura de alíquotas difere do valor de 5% comumente citado, que se aplica a declarações corporativas e envios voluntários antes de notificação sob condições específicas; para profissionais autônomos individuais, o resumo da administração tributária do Japão da PwC confirma a faixa de 15–20%.
Imposto de mora (延滞税, entai zei). Separada da multa por declaração em atraso, incidem juros sobre o imposto não pago diariamente a partir do dia seguinte ao prazo. Para o período que cobre rendimentos obtidos em 2025 e declarados em 2026, a alíquota é de 2,4% ao ano nos primeiros dois meses após o vencimento, subindo para 8,7% ao ano depois disso, conforme a Resposta Fiscal nº 9205 do NTA. Um freelancer que declara três meses atrasado sobre ¥200.000 de imposto não pago deve cerca de ¥4.800 em juros de mora — além da multa de 15% por atraso de ¥30.000. A lacuna entre declarar e pagar é um risco próprio: mesmo que a declaração seja enviada, pagar com atraso gera cobranças separadas.
A multa precifica a etapa de declaração, não a de coleta. Uma declaração três meses atrasada com ¥200.000 não pagos pode atrair ¥30.000 em multa por atraso mais ¥4.800 em juros antes do próprio imposto principal — e as semanas que você perde reunindo documentos antes mesmo de abrir o formulário são gratuitas para o relógio.
Lista de Verificação em Seis Etapas Antes da Declaração
A ordem abaixo segue o que leva mais tempo para reunir — não o que aparece primeiro no formulário. Priorize as dependências físicas lentas e a última semana será sobre verificação e envio, não sobre correr atrás de uma página da caderneta.
Etapa 1 — Reúna sua Caderneta Bancária (通帳) e Extratos de Conta
Se você é freelancer com uma conta empresarial e uma pessoal, localize ambas as cadernetas. Para cada conta, identifique os doze meses do ano fiscal e marque ou copie cada depósito que representa receita do negócio — pagamentos de clientes, repasses de plataformas, honorários. Cruze os depósitos com as faturas (請求書, seikyūsho) emitidas durante o ano. Um depósito não reconhecido é um risco: se for uma transferência pessoal (事業主借, jigyō nushi kari) classificada erroneamente como receita, sua renda total fica inflada e o cálculo do imposto segue errado.
Se suas contas têm registros bancários online em vez de — ou além de — uma caderneta física, imprima ou baixe os PDFs dos extratos para o ano fiscal completo. Um registro digital é mais fácil de pesquisar, mas os campos que a declaração exige — data (日付), descrição (摘要), valor do depósito (お預り金額), valor do saque (お支払金額) — são os mesmos independentemente do formato.
Meta: Tenha páginas da caderneta ou PDFs de extratos cobrindo todos os doze meses em mãos pelo menos duas semanas antes do prazo. Se a caderneta não foi atualizada desde abril, passe-a na máquina de atualização do banco (通帳記帳機) para regularizar — toda agência tem uma, e leva cinco minutos.
Etapa 2 — Separe os Recibos por Categoria de Despesa (経費)
Um ano de recibos do negócio vive em uma gaveta, envelope ou pasta que não foi aberta desde a temporada de declaração anterior. Cada recibo deve ser separado em sua categoria de despesa (勘定科目, kanjō kamoku) — 旅費交通費 (viagens e transporte), 消耗品費 (suprimentos), 通信費 (comunicações), 接待交際費 (entretenimento de clientes), 減価償却費 (depreciação) e qualquer outra categoria específica do seu negócio. Cada recibo também deve conter seu identificador de alíquota de imposto sobre consumo (8% ou 10% sob o Sistema de Faturas, インボイス制度) se você for um emissor de faturas qualificado. Recibos em papel térmico de lojas de conveniência desbotam ao longo do ano — separe-os primeiro e copie os que já estão difíceis de ler.
O subtotal por categoria alimenta diretamente a declaração de rendimentos (収支内訳書 para declaração branca, 青色申告決算書 para declaração azul), e um erro aqui — uma marmita tributada a 8% categorizada a 10%, ou uma despesa pessoal rotulada como empresarial — cria uma divergência que o sistema de correspondência da Receita Federal pode sinalizar.
Meta: Separe e subtotalize por categoria pelo menos dez dias antes do prazo. A separação é a parte que consome tempo — a soma vem quando tudo está em pilhas.
Passo 3 — Coletar Certificados de Seguro e Dedução (控除証明書)
Entre dezembro e janeiro, chegam pelo correio de cinco a sete envelopes de diferentes instituições, cada um contendo um certificado de dedução com formato diferente:
- Certificado de pagamento da Previdência Nacional (国民年金) — do Japan Pension Service
- Extrato do prêmio do Seguro Saúde Nacional (国民健康保険) — da sua prefeitura
- Certificado de dedução do seguro de vida (生命保険料控除証明書) — de cada seguradora, possivelmente dividido entre contratos antigos (旧契約, pré-2012) e novos contratos (新契約, pós-2012) com fórmulas de dedução diferentes
- Certificado de seguro contra terremoto (地震保険料控除証明書)
- Extrato de contribuição do iDeCo (イデコ) — da sua provedora iDeCo
- Recibos de despesas médicas (医療費領収書) — se você estiver solicitando a dedução de despesas médicas (医療費控除)
O detalhe essencial em cada certificado é o valor pago (支払金額), não o valor da dedução (控除額), que a declaração calcula a partir do valor pago. Transcreva cada um na linha correta do Formulário B (B様式) — seguro social (社会保険料控除) na linha 7, seguro de vida (生命保険料控除) na linha 9, seguro contra terremoto (地震保険料控除) na linha 10 — e verifique o total com a soma impressa na Folha 1. Um certificado que não chegou até o final de janeiro precisa ser cobrado; a seguradora pode reemitir, mas a reimpressão leva um tempo que você não tem em fevereiro.
Meta: Todos os certificados coletados e seus valores pagos anotados até o final de janeiro. Se faltar um certificado, solicite a reemissão imediatamente — a NTA não aceitará "não recebi" como motivo para declarar sem a dedução e depois corrigir sem multa.
Passo 4 — Calcular Suas Deduções e Verificar os Limites
Várias deduções japonesas dependem de limites de renda que mudam ano a ano, e o erro de cálculo resultante de assumir que o número do ano passado ainda vale é uma das causas mais comuns de uma declaração incorreta.
- Dedução de despesas médicas (医療費控除). A fórmula depende da sua renda total. Se a renda total for ¥2.000.000 ou mais: dedução = (total de despesas médicas pagas) − (reembolsos de seguro) − ¥100.000. Se a renda total for inferior a ¥2.000.000: dedução = (total de despesas médicas) − (reembolsos de seguro) − (5% da renda total). O limite de 5% produz uma dedução diferente do piso de ¥100.000, e alternar entre eles incorretamente é um erro comum.
- Dedução do cônjuge (配偶者控除). A renda total do seu cônjuge deve ser de ¥480.000 ou menos (para renda de 2025 declarada em 2026) para que a dedução integral se aplique. Entre ¥480.001 e ¥1.330.000, a dedução especial do cônjuge (配偶者特別控除) é aplicada gradualmente em valores variados. Sua própria renda total deve ser de ¥10.000.000 ou menos para que qualquer uma se aplique. O valor de ¥1,03 milhão frequentemente citado refere-se ao limite de renda do trabalho (給与所得) — após a dedução de ¥550.000 da renda do trabalho — e não é o mesmo que renda total.
- Dedução básica (基礎控除). Para a renda de 2025 declarada em 2026, a dedução básica é de ¥480.000 para contribuintes com renda total de ¥24.000.000 ou menos, reduzindo-se a zero em ¥25.000.000. A dedução que você usou no ano passado pode não corresponder à faixa deste ano se sua renda mudou significativamente.
Meta: Execute cada cálculo de dedução com os limites do ano vigente pelo menos uma semana antes de declarar. Não reutilize os valores-limite do ano passado — eles mudam.
Etapa 5 — Preparar o Formulário B (B様式) e a Demonstração de Resultados
Com os documentos de origem reunidos e os valores das deduções calculados, o formulário em si é a etapa de montagem. Para quem declara pelo imposto azul (青色申告), você precisa de:
- Formulário B, Folha 1 (第一表) — o resumo: categorias de renda, renda total, todas as deduções, renda tributável, cálculo do imposto, créditos de imposto antecipado e o saldo final de imposto devido ou a restituir.
- Formulário B, Folha 2 (第二表) — os detalhes: fontes de renda discriminadas por tipo, linhas de detalhamento das deduções e informações complementares.
- Demonstração de resultados do imposto azul (青色申告決算書) — um documento de quatro páginas que abrange o balanço patrimonial (貸借対照表), a demonstração de lucros e perdas (損益計算書) e anexos de apoio. Os totais de partidas dobradas na DRE devem reconciliar com os totais de receitas e despesas transportados para o Formulário B.
Quem declara pelo imposto branco (白色申告) substitui pela declaração simplificada de receitas e despesas (収支内訳書) — um documento de duas páginas que lista receitas por categoria e despesas por categoria, sem exigência de balanço patrimonial. A contrapartida é a dedução: ¥100.000 para imposto branco contra ¥650.000 para imposto azul (subindo para ¥750.000 a partir de 2027 para declarantes do e-Tax com excelentes registros eletrônicos).
O erro estrutural mais comum nesta etapa é uma incompatibilidade entre os totais de receitas e despesas na declaração complementar e os valores transportados para o Formulário B. Cada valor que flui de um documento para o outro deve ser verificado em ambas as direções.
Meta: Concluir a montagem do formulário até a primeira semana de março, deixando pelo menos uma semana para verificação e os procedimentos de envio.
Etapa 6 — Enviar: e-Tax ou Papel
O envio em si é a etapa mais curta, mas tem sua própria lista de verificação:
- e-Tax (国税電子申告・納税システム). Exige um Cartão My Number (マイナンバーカード) e a senha associada, um leitor de cartão IC compatível ou um smartphone com NFC, e o software e-Tax instalado (ou a versão baseada em navegador). A configuração inicial — instalar o software, configurar o leitor de cartão, verificar o certificado digital — deve ser testada pelo menos uma semana antes de planejar enviar, não no dia. O envio pelo e-Tax é um pré-requisito para a dedução de ¥650.000 do imposto azul; o envio em papel com imposto azul reduz a dedução para ¥550.000 para a renda de 2025 e, a partir de 2027, para ¥100.000.
- Envio em papel. Imprima os formulários preenchidos, anexe os documentos de suporte necessários — a declaração de resultados do imposto azul ou a declaração de receitas e despesas do imposto branco é obrigatória; os certificados de dedução não são enviados, mas devem ser retidos — e envie pelo correio para a repartição fiscal local (所轄税務署) ou entregue pessoalmente. A data do carimbo postal conta como data de envio, portanto, uma declaração em papel enviada até 15 de março está dentro do prazo, mesmo que chegue depois.
- Pagamento. O imposto devido pode ser pago via transferência bancária, em uma loja de conveniência (para valores de até ¥300.000), por cartão de crédito através do sistema de pagamento online da NTA, ou por débito direto se registrado com antecedência. O pagamento deve chegar à NTA até 15 de março — enviar dentro do prazo mas pagar com atraso aciona um cronômetro de penalidade separado de 5% do valor não pago em 30 dias, mais juros de mora diários.
Meta: Enviar até 7 a 10 de março, se possível, deixando uma margem para problemas de sistema, problemas com o leitor de cartão ou um certificado que não chegou. Os servidores e-Tax da NTA ficam mais lentos nos últimos dias, e esperar até a última hora troca horas de risco de preparação por minutos de tempo de submissão.
A lista de verificação funciona de ponta a ponta a partir do prazo: Etapa 1 até o final de janeiro, Etapas 2–4 até meados de fevereiro, Etapa 5 até a primeira semana de março, Etapa 6 até 10 de março. Cada etapa prioriza a parte que não pode ser apressada — localizar documentos físicos, organizar recibos em papel, rastrear certificados ausentes — para que a semana final seja sobre verificação e envio, não sobre descobrir coisas.
e-Tax vs. Declaração em Papel: O Que a Escolha Realmente Muda
A decisão entre e-Tax e papel importa porque altera o valor da dedução da declaração azul, e a dedução é a maior alavanca única na conta de impostos de um freelancer. Para a renda de 2025 declarada em 2026, a dedução especial da declaração azul (青色申告特別控除) é:
- ¥650.000 — declaração e-Tax mais contabilidade de partidas dobradas (複式簿記)
- ¥550.000 — declaração em papel mais contabilidade de partidas dobradas
- ¥100.000 — contabilidade simplificada (簡易簿記), independentemente do método de declaração
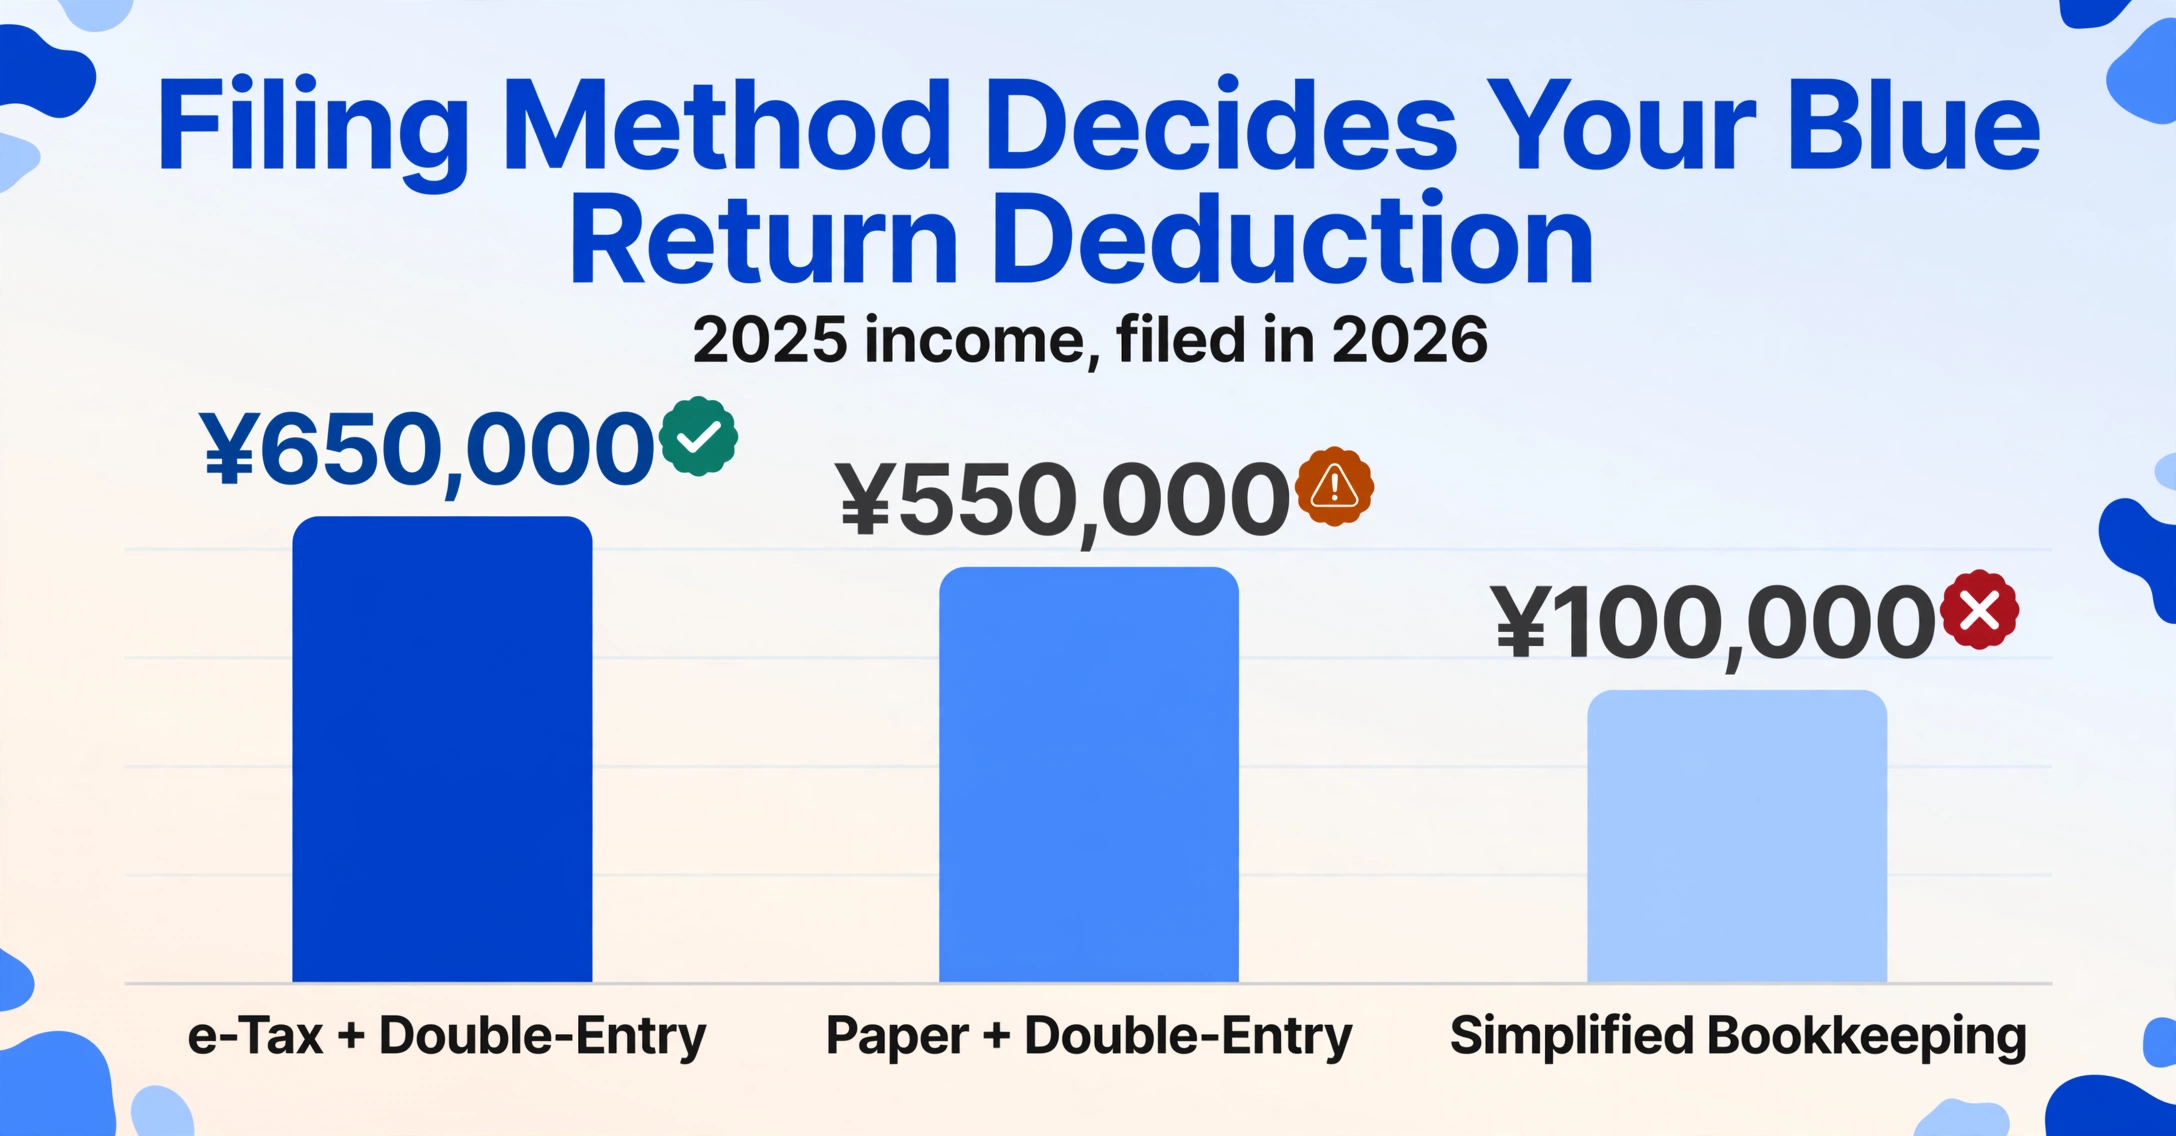
A partir de 2027 (令和9年分), os níveis mudam sob a orientação atualizada da NTA sobre No.2072: e-Tax com excelentes registros eletrónicos (優良な電子帳簿) qualifica para ¥750.000, e-Tax com registros eletrónicos padrão qualifica para ¥650.000, e a declaração em papel com qualquer tipo de registro cae a ¥100.000. Um freelancer que declara em papel com contabilidade de partidas dobradas perde ¥550.000 de dedução — e com uma alíquota de imposto sobre a renda de 20% mais aproximadamente 10% de imposto municipal, essa diferença custa cerca de ¥165.000 em impostos adicionais. A configuração do e-Tax é um inconveniente único; renunciar à dedução é um custo anual.
Além do valor da dedução, o e-Tax muda o que a NTA pode ver. Uma declaração enviada eletrónicamente é pré-validada contra certos checks de erro antes do envio — inconsistências aritméticas, campos obrigatórios ausentes, totais de dedução que excedem limites legais. As declarações em papel receben esses checks após o envio, e um erro detectado pós-envio desencadena um ciclo de correção (修正申告 ou 更正の請求) que pode levar semanas. A mecánica de extração para dados do Formulário B — transformar páginas de libreta, recibos e certificados em filas de planilha que alimentan diretamente o método de declaração que você escolha — está coberta no guia para extrair dados de 確定申告 para Excel.
Consolidando a Coleta: De Quatro Pilhas de Documentos para uma Única Planilha
O checklist acima torna o problema do cronograma explícito: as etapas 1 a 4 envolvem ler números de documentos físicos e transcrevê-los em outro lugar. A caderneta contém os valores de receita; você os lê e digita. Os recibos contêm os valores de despesas; você os organiza e digita. Os certificados de seguro contêm os valores de deduções; você os lê e digita. A montagem do formulário na etapa 5 — a parte que todos imaginam como "declarar imposto" — é, na verdade, a etapa mais curta, porque só começa depois que a leitura e a digitação são concluídas.
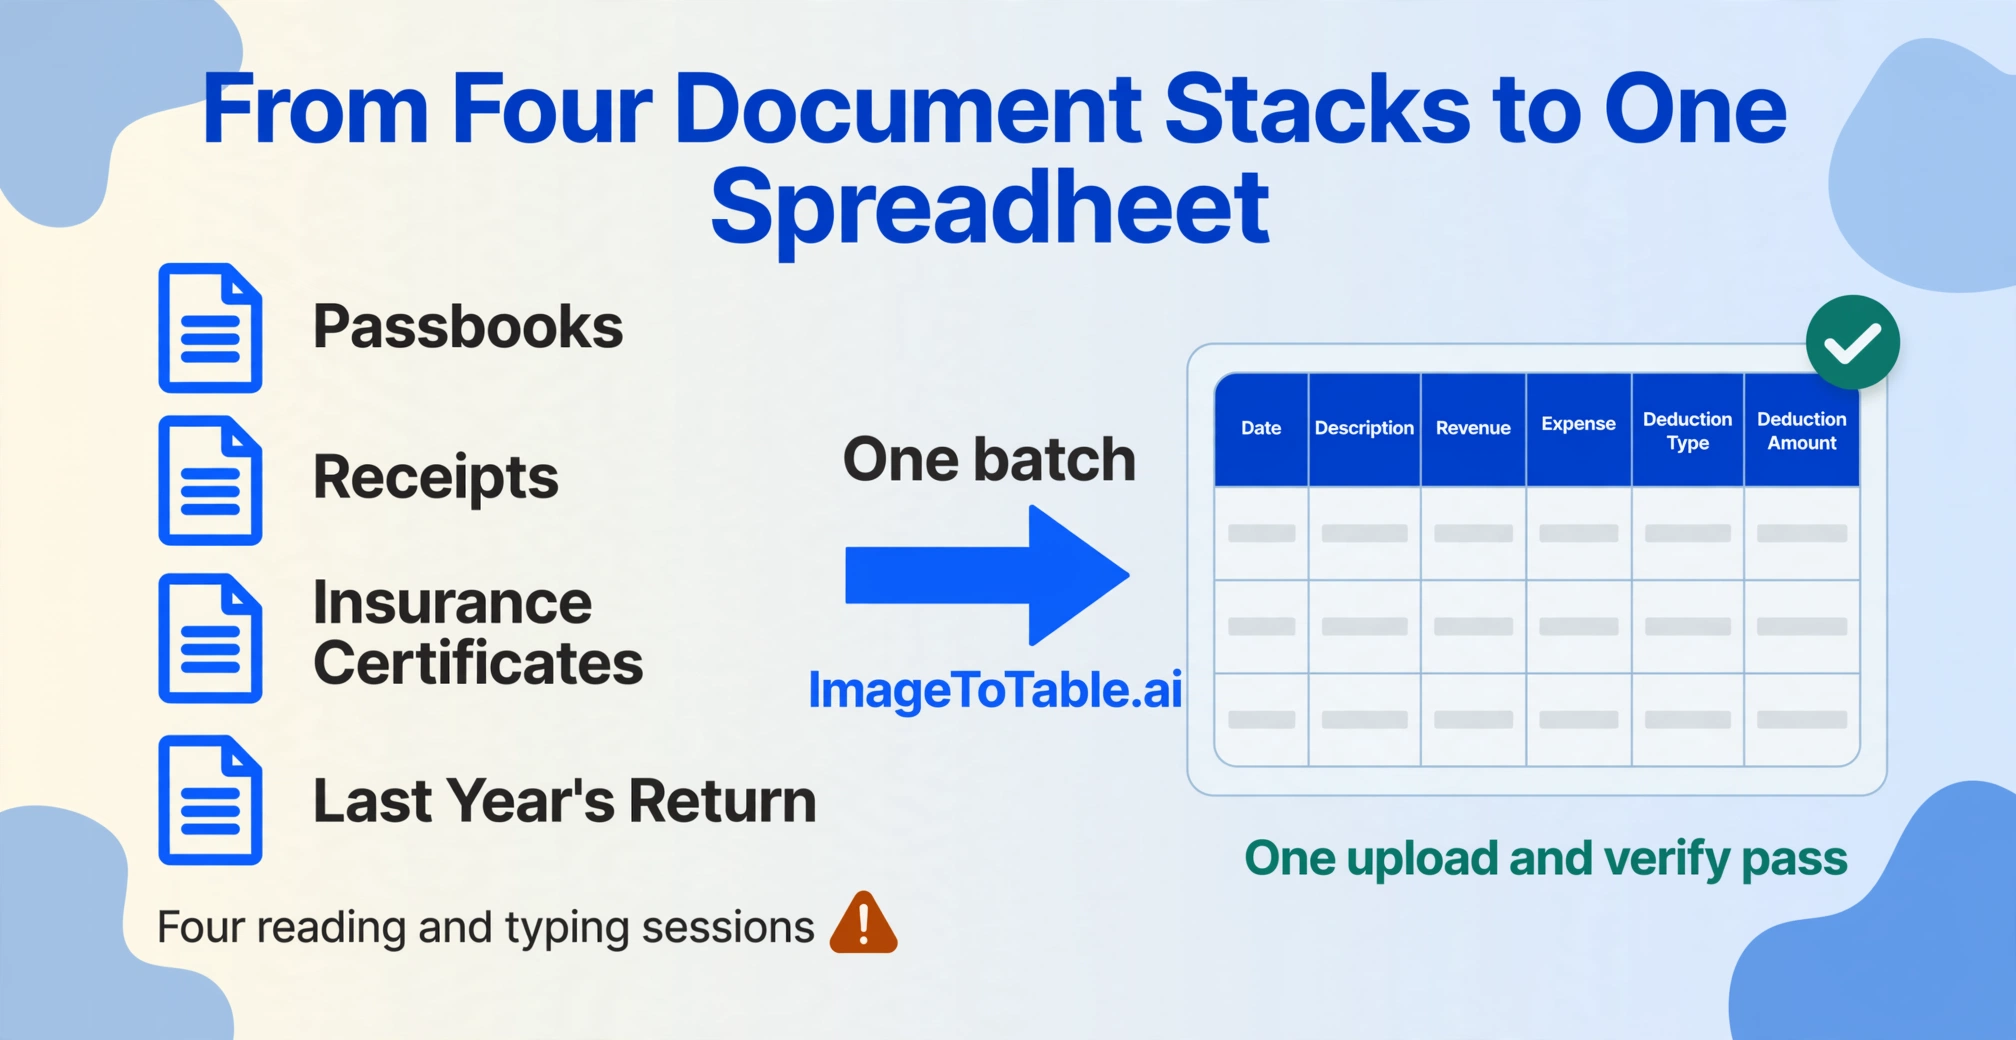
Uma abordagem diferente para as etapas 1 a 4 muda a aritmética. Em vez de ler cada documento manualmente e digitar cada número à mão, você faz upload dos documentos e nomeia as colunas desejadas. O ImageToTable.ai lê cada documento entendendo o que um campo significa — 収入金額 (receita), 必要経費 (despesas necessárias), 社会保険料控除 (dedução do seguro social) — e localiza o valor independentemente de onde ele está na página. Uma página de caderneta bancária, um PDF gerado pelo freee, uma impressão do Yayoi com espaçamento de fonte diferente e uma declaração em papel escaneada de dois anos atrás são todos resolvidos para o mesmo conjunto de colunas: Data, Descrição, Receita, Despesa, Tipo de Dedução, Valor da Dedução. O que eram quatro sessões separadas de leitura e digitação torna-se uma única etapa de upload e verificação.
Como a ferramenta é batch-first, você não processa um documento por vez. Você faz upload das páginas da caderneta, das fotos dos recibos, dos certificados de seguro e da declaração do ano anterior como um único lote, e a saída é uma única planilha onde os dados de cada documento estão na mesma estrutura de colunas. A etapa que antes levava uma tarde de organização — atribuir cada recibo à sua 勘定科目 correta — torna-se uma única coluna inferida: defina uma coluna chamada Expense Category (options: 旅費交通費/消耗品費/通信費/接待交際費/減価償却費/その他経費), e a IA atribui cada recibo à sua categoria lendo seu conteúdo, não seu rótulo. Uma coluna calculada então soma os campos de dedução individuais e compara o total com a soma de deduções impressa na Folha 1, gerando "OK" ou "CHECK" — detectando o erro aritmético mais comum antes que a declaração chegue à NTA.
Nada disso muda a declaração — o formulário 確定申告 é o mesmo, e o escritório fiscal ainda espera uma declaração enviada. O que muda é quanto da janela de declaração de quatro semanas você gasta coletando e digitando versus verificando e enviando. Para a demonstração completa do fluxo de extração, o artigo central aborda a extração dos dados do Formulário B coluna por coluna. Para o cenário em que um contador processa declarações de vários clientes, o guia para processamento em lote de declarações fiscais de clientes em uma única planilha resumo cobre a versão escalada da mesma abordagem.
Os arquivos são processados com segurança e não são armazenados.
O Que Fazer Se Você Perder o Prazo
Se 15 de março passar e você não tiver declarado, a situação não é irreversível — mas cada dia adiciona custo, então a resposta é declarar, não congelar. Uma declaração tardia voluntária (期限後申告) enviada antes de a agência tributária entrar em contato atrai a multa de 15% por atraso, em vez da taxa de 20% após notificação, e você pode se qualificar para redução da multa se o atraso foi devido a circunstâncias fora do seu controle — hospitalização, desastre natural — e você declarar voluntariamente dentro de um período razoável.
A solução de longo prazo é estrutural. A razão pela qual 15 de março se torna uma crise é que as quatro semanas anteriores concentram todos os documentos de uma vez. Distribuir a coleta ao longo do ano — conciliando a caderneta mensalmente, organizando recibos trimestralmente, arquivando certificados conforme chegam — distribui o trabalho e elimina a fragilidade de uma correria de fevereiro. A mesma abordagem de extração que comprime uma coleta de quatro semanas em horas durante a temporada de declaração pode comprimir a atualização trimestral em minutos se você a executar como um processo contínuo.
O lado do problema — as razões estruturais pelas quais a fase de montagem falha para tantos freelancers todo fevereiro — é explorado no artigo complementar sobre por que freelancers japoneses ainda inserem manualmente dados da 確定申告 a cada temporada de declaração. O lado do custo — quanto essas horas de montagem manual realmente custam quando precificadas pela tarifa horária de freelancer — é quantificado no artigo sobre o custo real da montagem manual da 確定申告. A mesma pressão sazonal aparece em outros sistemas tributários em datas diferentes — freelancers do Reino Unido enfrentam sua própria versão em janeiro com o checklist do prazo de janeiro do SA100, impulsionados pelo mesmo problema de reunir documentos que nunca foram projetados para serem somados.
Perguntas Frequentes
Qual é o prazo final para a Declaração de Imposto de Renda (確定申告) de 2026?
Para a renda obtida durante o ano-calendário de 2025, o período de declaração é de 16 de fevereiro a 16 de março de 2026 — o prazo é transferido para o próximo dia útil quando 15 de março cai em um domingo. O sistema e-Tax aceita declarações desde o início de janeiro, e declarar cedo (antes da abertura do período) não tem penalidade — a data da declaração é tratada como 16 de fevereiro, independentemente.
Qual é a multa por perder o prazo de 15 de março?
Uma multa por atraso na declaração (無申告加算税) de 15% a 20% do imposto não pago se aplica, dependendo se você declara voluntariamente antes de ser contatado pela NTA ou após receber uma notificação (20%). Separadamente, a mora (延滞税) acumula diariamente a 2,4% ao ano nos primeiros dois meses após o prazo e 8,7% ao ano depois disso. Uma declaração atrasada em três meses sobre ¥200.000 de imposto não pago pode gerar aproximadamente ¥30.000 em multa por atraso na declaração, mais ¥4.800 em juros de mora.
Quais documentos preciso reunir antes de fazer a 確定申告?
Os seis principais: páginas do extrato bancário ou PDFs de extratos cobrindo todo o ano fiscal, todos os recibos de negócios organizados por categoria de despesa (勘定科目), certificados de dedução de seguro (国民年金, 国民健康保険, 生命保険料控除証明書, 地震保険料控除証明書, iDeCo), a declaração do ano anterior para valores a transportar, quaisquer comprovantes de retenção na fonte (源泉徴収票) de trabalhos paralelos e recibos de despesas médicas se estiver solicitando 医療費控除. Cada um alimenta uma parte específica do Formulário B e da declaração de rendimentos anexa.
Devo declarar pelo e-Tax ou em papel?
e-Tax, se possível. A dedução especial da declaração azul é de ¥650.000 para declarantes do e-Tax com escrituração contábil completa versus ¥550.000 para declarantes em papel — uma diferença de dedução de ¥100.000 que vale aproximadamente ¥30.000 em imposto na faixa de 20%. A partir de 2027, a declaração em papel cai para ¥100.000, tornando a diferença de ¥550.000 ou mais. O e-Tax exige um cartão My Number com certificado digital ativo e um leitor de cartão compatível ou smartphone com NFC — configure-os e teste-os pelo menos uma semana antes de planejar declarar.
Posso extrair dados do meu extrato bancário e recibos em vez de digitar cada valor?
Sim. Envie páginas do extrato bancário, fotos de recibos, certificados de seguro e a declaração do ano anterior como um único lote, nomeie suas colunas (日付, 摘要, 収入金額, 必要経費, 社会保険料控除, etc.), e a IA lê cada documento entendendo o que cada campo significa — não onde ele está na página. Uma coluna inferida pode atribuir categorias de despesa automaticamente, e uma coluna calculada pode verificar totais de dedução. A saída é uma planilha cujas colunas mapeiam diretamente para os campos do Formulário B — você ainda faz a declaração, mas a etapa de coleta se reduz de semanas para minutos.
E se eu estiver sem um certificado de dedução de seguro?
Entre em contato com a seguradora imediatamente e solicite uma reemissão. O certificado pode ser reemitido em dias, mas os atrasos se acumulam durante a temporada de declaração, quando as seguradoras recebem um alto volume de pedidos de reemissão. Se o certificado não chegar até o prazo, faça a declaração sem a dedução e apresente uma correção (更正の請求) assim que o certificado chegar — você tem cinco anos a partir do prazo original de declaração para reivindicar uma dedução esquecida.
As seis etapas são finitas. Os minutos que você gasta lendo números de uma página de caderneta ou separando uma caixa de recibos não são. Adiante a coleta, elimine a transcrição e arquive não porque a penalidade está chegando — arquive porque a declaração está pronta.
Prepare Seus Documentos de Imposto Agora