Checkliste für die japanische Steuererklärung:
Was Freiberufler vor der Frist am 15. März brauchen
Das Meldefenster für eine 確定申告 (kakutei shinkoku, endgültige Steuererklärung) öffnet am 16. Februar und schließt am 15. März – oder am nächsten Werktag, wenn der 15. auf ein Wochenende fällt, wie 2026, als die Frist auf den 16. März verschoben wurde. Für rund 4 Millionen Einzelunternehmer (個人事業主, kojin jigyō nushi) und Freiberufler geht es in diesen vier Wochen nicht darum, ein Formular auszufüllen – sondern darum, zusammenzustellen, was das Formular benötigt. Eine einzige Erklärung zieht Daten aus einem Bankbuch (通帳, tsūchō), einem Jahr Belege, sortiert nach Ausgabenkategorie (経費, keihi), drei bis sieben Versicherungsabzugsbescheinigungen (控除証明書), die im Dezember und Januar per Post eintreffen, der letztjährigen Erklärung für übertragene Beträge sowie etwaigen Lohnsteuerbescheinigungen (源泉徴収票) aus Nebentätigkeiten. Die Frist zu verpassen ist kein Versehen – es löst eine Strafe von 15 % bis 20 % der unbezahlten Steuer gemäß dem National Tax Violation Act (国税通則法) aus, plus täglich anfallende Verzugszinsen von 2,4 % für die ersten zwei Monate und danach 8,7 %, gemäß den veröffentlichten Sätzen der National Tax Agency (国税庁, NTA). Dies ist die Checkliste, die ein vages „Ich muss meine Steuern machen" in eine endliche Abfolge von Schritten verwandelt, die Sie abschließen können, bevor die Strafuhr zu ticken beginnt.
Wichtigste Erkenntnisse
- Das Öffnen von Formular B am 16. Februar fühlt sich an wie der Start der 確定申告 – aber die Steuererklärung dauert einen Tag, und die 15 %ige Verspätungsstrafe plus tägliche Zinsen fallen auf eine Frist an, die bereits drei Wochen in die Dokumentensammlung verstrichen war.
- Eine einzige Erklärung zieht Daten aus fünf Dokumenttypen – Bankbuch, Belege sortiert nach 勘定科目, Versicherungsbescheinigungen in verschiedenen Formaten, letztjährige Erklärung und Lohnsteuerbescheinigungen – jede Zahl wird mit dem Auge gelesen und von Hand in ein anderes Feld auf Formular B eingegeben.
- Laden Sie Bankbuch, Belege, Bescheinigungen und die letztjährige Erklärung als einen Stapel hoch, benennen Sie Ihre Spalten und lassen Sie die KI jedes Dokument danach lesen, was seine Felder bedeuten – die Sammlung schrumpft von Wochen auf einen einzigen Prüfdurchgang, und Sie reichen ein, weil die Erklärung fertig ist.
Die Strafuhr: Was „zu spät" tatsächlich kostet
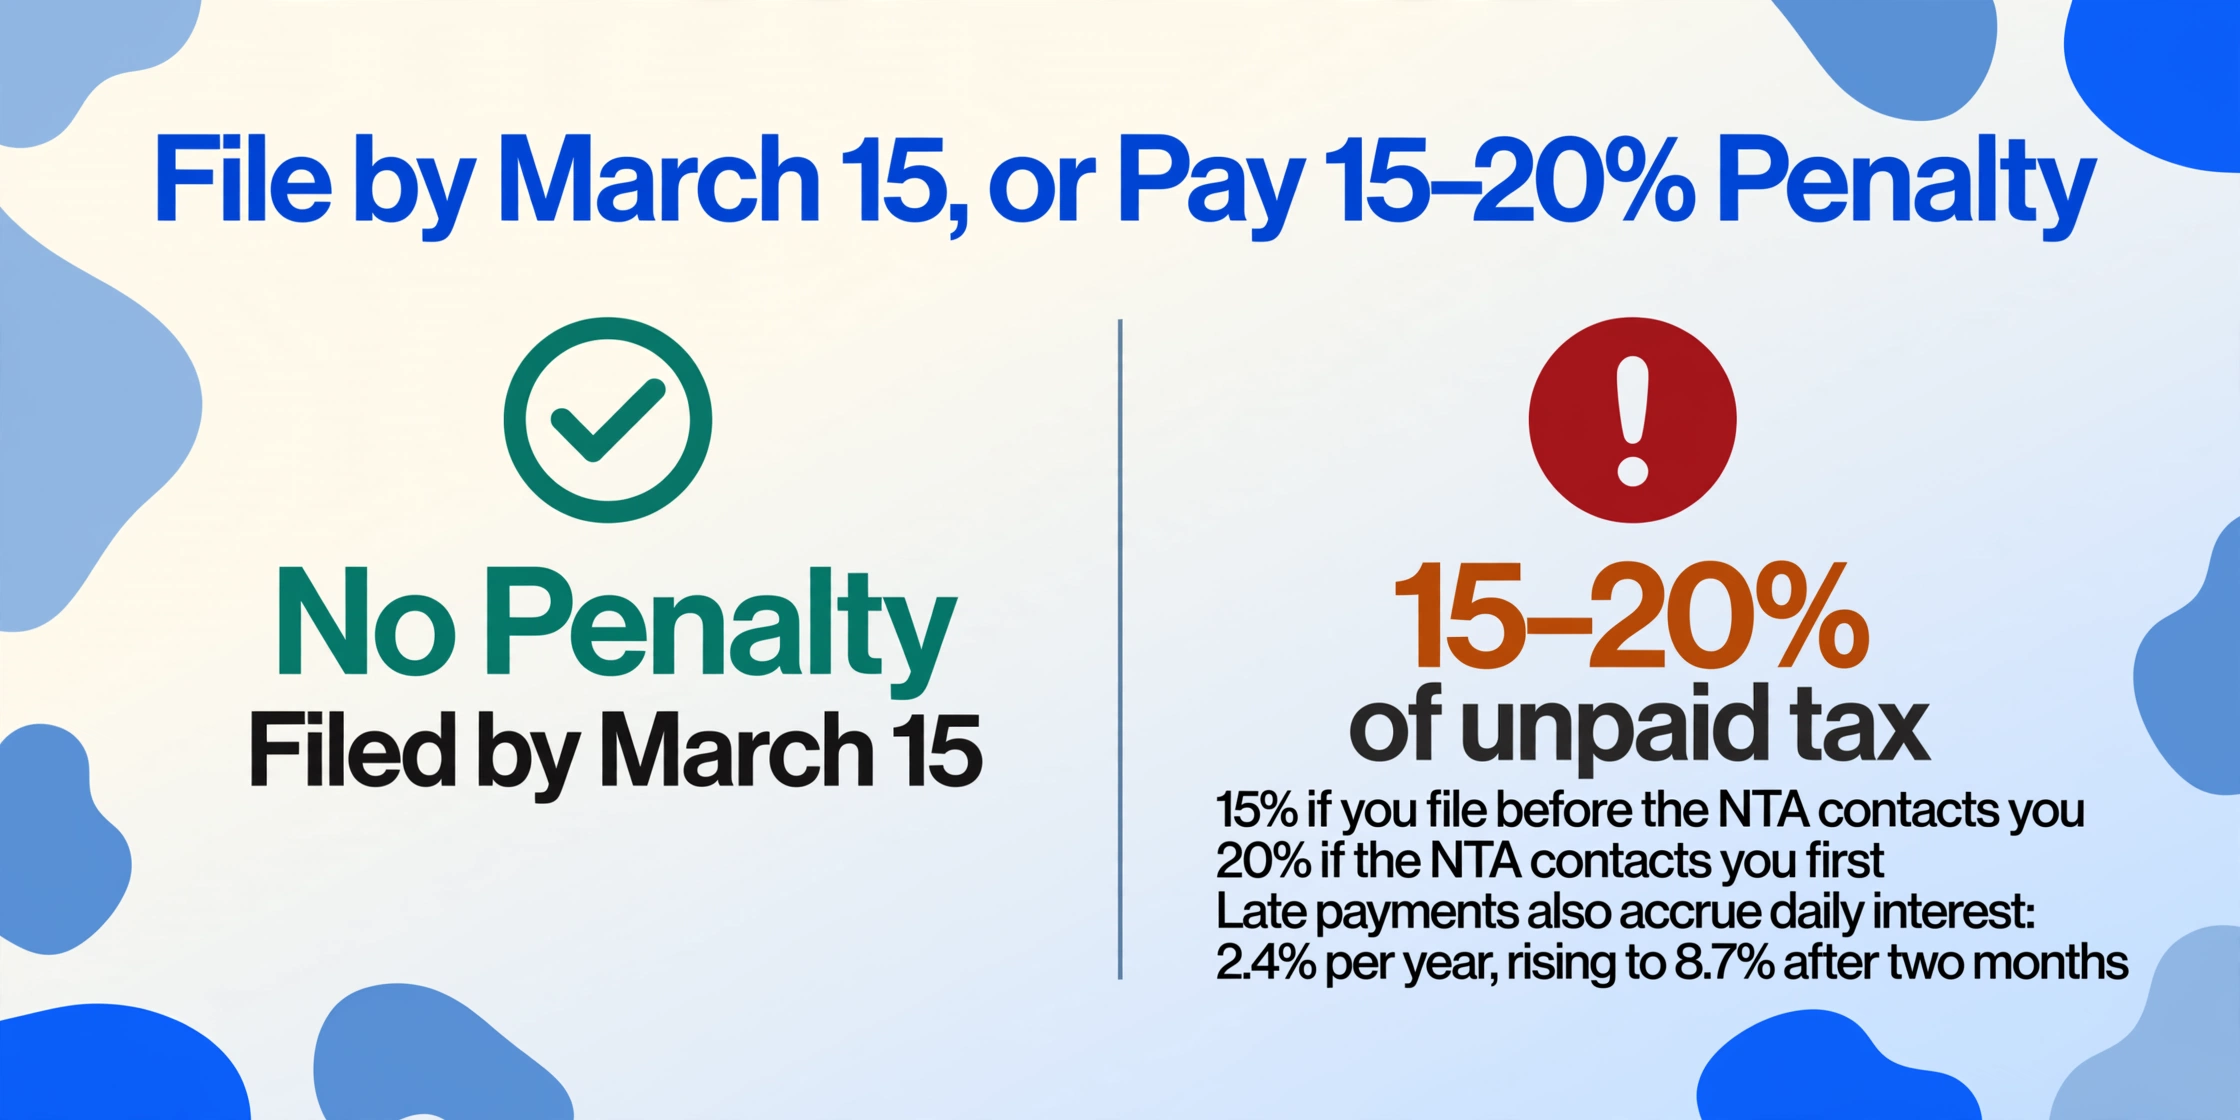
Bevor Sie zur Checkliste kommen, sollten Sie wissen, wogegen Sie antreten. Das Einreichungsfenster wird durch Artikel 120 des Einkommensteuergesetzes (所得税法第120条) festgelegt: 16. Februar bis 15. März für Einkünfte des vorangegangenen Kalenderjahres. Die Frist ist starr — die in anderen Rechtsordnungen verfügbaren Verlängerungsregelungen existieren hier nicht — und die Konsequenzen sind veröffentlicht.
Verspätungszuschlag (無申告加算税, mushinkoku kasanzei). Wenn Sie nach Ablauf der Frist, aber bevor das Finanzamt Sie wegen der fehlenden Erklärung kontaktiert, einreichen, beträgt die Strafe 15 % der unbezahlten Steuer. Wenn das NTA den Kontakt initiiert, bevor Sie einreichen, steigt sie auf 20 %. Bei Erklärungen, die innerhalb eines Monats nach Ablauf der Frist freiwillig und mit echter Absicht zur Einhaltung eingereicht werden, kann die Strafe entfallen — aber das ist ein enges Fenster und ein unsicheres Sicherheitsnetz. Die Tarifstruktur unterscheidet sich von der häufig genannten 5-%-Zahl, die für Körperschaftserklärungen und freiwillige Vorab-Mitteilungs-Einreichungen unter bestimmten Bedingungen gilt; für Einzelunternehmer bestätigt PwCs Zusammenfassung der japanischen Steuerverwaltung den Bereich von 15–20 %.
Säumniszuschlag (延滞税, entai zei). Getrennt vom Verspätungszuschlag fallen auf unbezahlte Steuern täglich Zinsen ab dem Tag nach Ablauf der Frist an. Für den Zeitraum, der Einkünfte aus 2025 abdeckt und 2026 eingereicht wird, beträgt der Satz 2,4 % pro Jahr für die ersten zwei Monate nach Fälligkeit und steigt danach auf 8,7 % pro Jahr, gemäß NTA-Steuerantwort Nr. 9205. Ein Freiberufler, der drei Monate zu spät auf ¥200.000 unbezahlter Steuern einreicht, schuldet etwa ¥4.800 an Säumniszinsen — zusätzlich zum 15-%-Verspätungszuschlag von ¥30.000. Die Lücke zwischen Einreichung und Zahlung ist ein eigenes Risiko: Selbst wenn die Erklärung eingereicht wird, löst verspätetes Zahlen separate Gebühren aus.
Die Strafe bepreist den Einreichungsschritt, nicht den Sammelschritt. Eine drei Monate zu spät eingereichte Erklärung mit ¥200.000 unbezahlter Steuer kann ¥30.000 Verspätungszuschlag plus ¥4.800 Zinsen anziehen, bevor die Hauptsteuer selbst fällig wird — und die Wochen, die Sie mit dem Zusammenstellen von Dokumenten verlieren, bevor Sie das Formular überhaupt öffnen können, sind für die Uhr kostenlos.
Die Sechs-Schritte-Checkliste vor der Steuererklärung
Die folgende Reihenfolge richtet sich danach, was am längsten zu beschaffen ist – nicht danach, was im Formular zuerst kommt. Wenn Sie die zeitaufwändigen physischen Abhängigkeiten vorziehen, dreht sich die letzte Woche nur noch um Prüfung und Einreichung, nicht um die hektische Suche nach einer Seite im Sparbuch.
Schritt 1 – Bank-Sparbuch (通帳) und Kontoauszüge bereitlegen
Wenn Sie als Freiberufler ein Geschäftskonto und ein Privatkonto haben, legen Sie beide Sparbücher bereit. Identifizieren Sie für jedes Konto die zwölf Monate des Steuerjahres und markieren oder kopieren Sie jede Einzahlung, die Geschäftseinnahmen darstellt – Kundenzahlungen, Plattformauszahlungen, Honorare. Gleichen Sie die Einzahlungen mit den von Ihnen im Jahr ausgestellten Rechnungen (請求書, seikyūsho) ab. Eine unerkannte Einzahlung ist ein Risiko: Handelt es sich um eine private Überweisung (事業主借, jigyō nushi kari), die fälschlich als Einnahme verbucht wurde, ist Ihr Einkommen zu hoch angesetzt und Ihre Steuerberechnung folgt dem.
Wenn Ihre Konten Online-Banking-Aufzeichnungen anstelle von – oder zusätzlich zu – einem physischen Sparbuch haben, drucken Sie die Kontoauszugs-PDFs für das gesamte Steuerjahr aus oder laden Sie sie herunter. Ein digitaler Datensatz ist leichter zu durchsuchen, aber die Felder, die die Steuererklärung benötigt – Datum (日付), Beschreibung (摘要), Einzahlungsbetrag (お預り金額), Auszahlungsbetrag (お支払金額) – sind unabhängig vom Format dieselben.
Ziel: Halten Sie Sparbuchseiten oder Kontoauszugs-PDFs für alle zwölf Monate mindestens zwei Wochen vor Abgabeschluss bereit. Wenn das Sparbuch seit April nicht aktualisiert wurde, führen Sie es durch den Kontoauszugsdrucker (通帳記帳機) der Bank, um es auf den neuesten Stand zu bringen – jede Filiale hat einen, und es dauert fünf Minuten.
Schritt 2 – Belege nach Ausgabenkategorie (経費) sortieren
Ein Jahr Geschäftsbelege liegt in einer Schublade, einem Umschlag oder einem Ordner, der seit der letzten Steuersaison nicht geöffnet wurde. Jeder Beleg muss seiner Ausgabenkategorie (勘定科目, kanjō kamoku) zugeordnet werden – 旅費交通費 (Reise- und Transportkosten), 消耗品費 (Büromaterial), 通信費 (Kommunikation), 接待交際費 (Kundenbewirtung), 減価償却費 (Abschreibung) und alle anderen für Ihr Unternehmen relevanten Kategorien. Jeder Beleg muss außerdem seinen Umsatzsteuersatz-Kennzeichner (8 % oder 10 % nach dem Rechnungssystem, インボイス制度) tragen, wenn Sie ein qualifizierter Rechnungsaussteller sind. Thermobelege von Convenience Stores verblassen im Laufe des Jahres – sortieren Sie sie zuerst und kopieren Sie alle, die bereits schwer lesbar sind.
Die Zwischensumme pro Kategorie fließt direkt in die Gewinn- und Verlustrechnung (収支内訳書 für eine weiße Steuererklärung, 青色申告決算書 für eine blaue Steuererklärung), und ein Fehler hier – ein Bento, das mit 8 % besteuert wurde, aber mit 10 % kategorisiert ist, oder eine private Ausgabe, die fälschlich als geschäftlich deklariert wurde – erzeugt eine Unstimmigkeit, die das Abgleichsystem der japanischen Steuerbehörde (NTA) erkennen kann.
Ziel: Sortieren und berechnen Sie die Zwischensummen nach Kategorie mindestens zehn Tage vor Abgabeschluss. Das Sortieren ist der zeitaufwändige Teil – die Summierung kommt, sobald alles in Stapeln liegt.
Schritt 3 — Versicherungs- und Steuerbescheinigungen (控除証明書) sammeln
Zwischen Dezember und Januar treffen per Post fünf bis sieben Umschläge von verschiedenen Institutionen ein, die jeweils eine anders formatierte Steuerbescheinigung enthalten:
- Zahlungsbescheinigung für die Nationale Rente (国民年金) — von der Japan Pension Service
- Beitragsabrechnung für die Nationale Krankenversicherung (国民健康保険) — von Ihrer Gemeinde
- Lebensversicherungs-Steuerbescheinigung (生命保険料控除証明書) — von jedem Versicherer, möglicherweise aufgeteilt in Altverträge (旧契約, vor 2012) und Neuverträge (新契約, ab 2012) mit unterschiedlichen Abzugsformeln
- Erdbebenversicherungsbescheinigung (地震保険料控除証明書)
- iDeCo (イデコ) Beitragsbescheinigung — von Ihrem iDeCo-Anbieter
- Belege für medizinische Ausgaben (医療費領収書) — falls Sie den Abzug für medizinische Kosten (医療費控除) geltend machen
Das entscheidende Detail auf jeder Bescheinigung ist der gezahlte Betrag (支払金額), nicht der Abzugsbetrag (控除額), den die Steuererklärung aus der Zahlung berechnet. Übertragen Sie jeden Betrag in die richtige Zeile des Formulars B (B様式) — Sozialversicherung (社会保険料控除) in Zeile 7, Lebensversicherung (生命保険料控除) in Zeile 9, Erdbebenversicherung (地震保険料控除) in Zeile 10 — und prüfen Sie die Summe gegen den ausgedruckten Betrag auf Blatt 1. Wenn eine Bescheinigung bis Ende Januar nicht eingetroffen ist, müssen Sie nachfassen; die Versicherung kann sie neu ausstellen, aber der Nachdruck dauert länger, als Sie im Februar haben.
Ziel: Alle Bescheinigungen gesammelt und deren Zahlungsbeträge bis Ende Januar notiert. Fehlt eine Bescheinigung, fordern Sie sofort eine Neuausstellung an — das Finanzamt akzeptiert „Ich habe sie nicht erhalten" nicht als Grund, ohne den Abzug einzureichen und später straffrei zu korrigieren.
Schritt 4 — Abzüge berechnen und Freigrenzen prüfen
Mehrere japanische Abzüge hängen von Einkommensgrenzen ab, die sich jährlich ändern. Der Rechenfehler, der durch die Annahme des letztjährigen Werts entsteht, gehört zu den häufigsten Ursachen für eine falsche Steuererklärung.
- Abzug für medizinische Kosten (医療費控除). Die Formel hängt vom Gesamteinkommen ab. Bei einem Gesamteinkommen von 2.000.000 ¥ oder mehr: Abzug = (gezahlte medizinische Gesamtkosten) − (Versicherungserstattungen) − 100.000 ¥. Bei einem Gesamteinkommen unter 2.000.000 ¥: Abzug = (medizinische Gesamtkosten) − (Versicherungserstattungen) − (5 % des Gesamteinkommens). Die 5-%-Grenze ergibt einen anderen Abzug als die 100.000-¥-Schwelle, und ein falscher Wechsel zwischen beiden ist ein häufiger Fehler.
- Ehegattenabzug (配偶者控除). Das Gesamteinkommen Ihres Ehepartners muss 480.000 ¥ oder weniger betragen (für das Steuerjahr 2025, eingereicht 2026), damit der volle Abzug gilt. Zwischen 480.001 ¥ und 1.330.000 ¥ greift der besondere Ehegattenabzug (配偶者特別控除) in gestaffelten Beträgen. Ihr eigenes Gesamteinkommen muss 10.000.000 ¥ oder weniger betragen, damit einer der beiden Abzüge greift. Die oft genannte 1,03-Millionen-¥-Grenze bezieht sich auf das Arbeitseinkommen (給与所得) — nach dem Arbeitnehmer-Pauschbetrag von 550.000 ¥ — und ist nicht dasselbe wie das Gesamteinkommen.
- Grundabzug (基礎控除). Für das Steuerjahr 2025 (eingereicht 2026) beträgt der Grundabzug 480.000 ¥ für Steuerzahler mit einem Gesamteinkommen von 24.000.000 ¥ oder weniger und sinkt auf null bei 25.000.000 ¥. Der im Vorjahr geltend gemachte Abzug kann von der diesjährigen Stufe abweichen, wenn sich Ihr Einkommen deutlich verändert hat.
Ziel: Führen Sie jeden Abzug mindestens eine Woche vor der Einreichung mit den aktuellen Jahresgrenzen durch. Verwenden Sie nicht die letztjährigen Grenzwerte — sie ändern sich.
Schritt 5 — Formular B (B様式) und die Gewinn- und Verlustrechnung vorbereiten
Mit den gesammelten Quelldokumenten und den berechneten Abzugsbeträgen ist das Formular selbst der Zusammenstellungsschritt. Für einen Einreicher der blauen Steuererklärung (青色申告) benötigen Sie:
- Formular B, Blatt 1 (第一表) — die Zusammenfassung: Einkommenskategorien, Gesamteinkommen, alle Abzüge, zu versteuerndes Einkommen, Steuerberechnung, Steuervorauszahlungen und der endgültige Saldo der Steuerschuld oder -erstattung.
- Formular B, Blatt 2 (第二表) — die Einzelheiten: nach Art aufgeschlüsselte Einkommensquellen, detaillierte Abzugspositionen und ergänzende Angaben.
- Blaue Steuererklärung – Jahresabschluss (青色申告決算書) — ein vierseitiges Dokument mit der Bilanz (貸借対照表), der Gewinn- und Verlustrechnung (損益計算書) und unterstützenden Anlagen. Die Summen der doppelten Buchführung in der GuV müssen mit den auf Formular B übertragenen Einnahmen- und Ausgabensummen übereinstimmen.
Ein Einreicher der weißen Steuererklärung (白色申告) verwendet stattdessen die vereinfachte Einnahmen- und Ausgabenaufstellung (収支内訳書) — ein zweiseitiges Dokument, das Einnahmen und Ausgaben nach Kategorien auflistet, ohne Bilanzanforderung. Der Nachteil ist der Abzug: 100.000 Yen für die weiße Steuererklärung gegenüber 650.000 Yen für die blaue Steuererklärung (ab 2027 auf 750.000 Yen für e-Tax-Einreicher mit hervorragenden elektronischen Aufzeichnungen steigend).
Der häufigste strukturelle Fehler in dieser Phase ist eine Diskrepanz zwischen den Einnahmen- und Ausgabensummen in der ergänzenden Aufstellung und den auf Formular B übertragenen Beträgen. Jeder Betrag, der von einem Dokument zum anderen fließt, muss in beide Richtungen überprüft werden.
Ziel: Schließen Sie die Formularzusammenstellung bis zur ersten Märzwoche ab, sodass mindestens eine Woche für die Überprüfung und den Einreichungsprozess bleibt.
Schritt 6 — Einreichen: e-Tax oder Papier
Die Einreichung selbst ist der kürzeste Schritt, hat aber ihre eigene Checkliste:
- e-Tax (国税電子申告・納税システム). Erfordert eine My Number Card (マイナンバーカード) und das zugehörige Passwort, ein kompatibles Kartenlesegerät oder ein Smartphone mit NFC sowie die installierte e-Tax-Software (oder die browserbasierte Version). Die Ersteinrichtung — Installation der Software, Konfiguration des Kartenlesers, Überprüfung des digitalen Zertifikats — sollte mindestens eine Woche vor der geplanten Einreichung getestet werden, nicht am selben Tag. Die e-Tax-Einreichung ist Voraussetzung für den blauen Steuerabzug von 650.000 Yen; die Einreichung in Papierform mit einer blauen Steuererklärung reduziert den Abzug für das Einkommen 2025 auf 550.000 Yen und ab 2027 auf 100.000 Yen.
- Papier-Einreichung. Drucken Sie die ausgefüllten Formulare aus, fügen Sie die erforderlichen Belege bei — der blaue Jahresabschluss oder die weiße Einnahmen- und Ausgabenaufstellung ist Pflicht; Abzugsbescheinigungen werden nicht eingereicht, müssen aber aufbewahrt werden — und senden Sie sie an Ihr zuständiges Finanzamt (所轄税務署) oder reichen Sie sie persönlich ein. Das Poststempeldatum gilt als Einreichungsdatum, sodass eine bis zum 15. März eingeworfene Papiererklärung auch bei späterem Eintreffen fristgerecht ist.
- Zahlung. Die Steuerschuld kann per Überweisung, an einem Convenience Store (für Beträge bis 300.000 Yen), per Kreditkarte über das Online-Zahlungssystem der NTA oder per Lastschrift (bei vorheriger Anmeldung) beglichen werden. Die Zahlung muss bis zum 15. März bei der NTA eingehen — fristgerechte Einreichung, aber verspätete Zahlung löst eine separate Strafuhr von 5 % des unbezahlten Betrags nach 30 Tagen sowie tägliche Verzugszinsen aus.
Ziel: Reichen Sie nach Möglichkeit bis zum 7.–10. März ein, um einen Puffer für Systemprobleme, Kartenleser-Probleme oder ein noch nicht eingetroffenes Zertifikat zu haben. Die e-Tax-Server der NTA werden in den letzten Tagen langsamer, und wenn Sie bis zur letzten Stunde warten, tauschen Sie stundenlanges Vorbereitungsrisiko gegen Minuten der Einreichungszeit ein.
Die Checkliste arbeitet rückwärts vom Abgabetermin: Schritt 1 bis Ende Januar, Schritte 2–4 bis Mitte Februar, Schritt 5 bis zur ersten Märzwoche, Schritt 6 bis zum 10. März. Jeder Schritt konzentriert sich zuerst auf den Teil, der nicht beschleunigt werden kann – das Auffinden physischer Dokumente, das Sortieren von Papierbelegen, das Nachverfolgen fehlender Bescheinigungen –, sodass die letzte Woche der Überprüfung und Einreichung dient, nicht der Suche.
e-Tax vs. Papier: Was die Wahl tatsächlich ändert
Die Entscheidung zwischen e-Tax und Papier ist wichtig, weil sie die Höhe des Abzugs für die blaue Steuererklärung ändert – und dieser Abzug ist der größte Hebel auf der Steuerrechnung eines Freiberuflers. Für Einkünfte aus 2025, die 2026 eingereicht werden, gilt der Sonderabzug für die blaue Steuererklärung (青色申告特別控除):
- ¥650.000 – e-Tax-Einreichung plus doppelte Buchführung (複式簿記)
- ¥550.000 – Papier-Einreichung plus doppelte Buchführung
- ¥100.000 – vereinfachte Buchführung (簡易簿記), unabhängig von der Einreichungsmethode
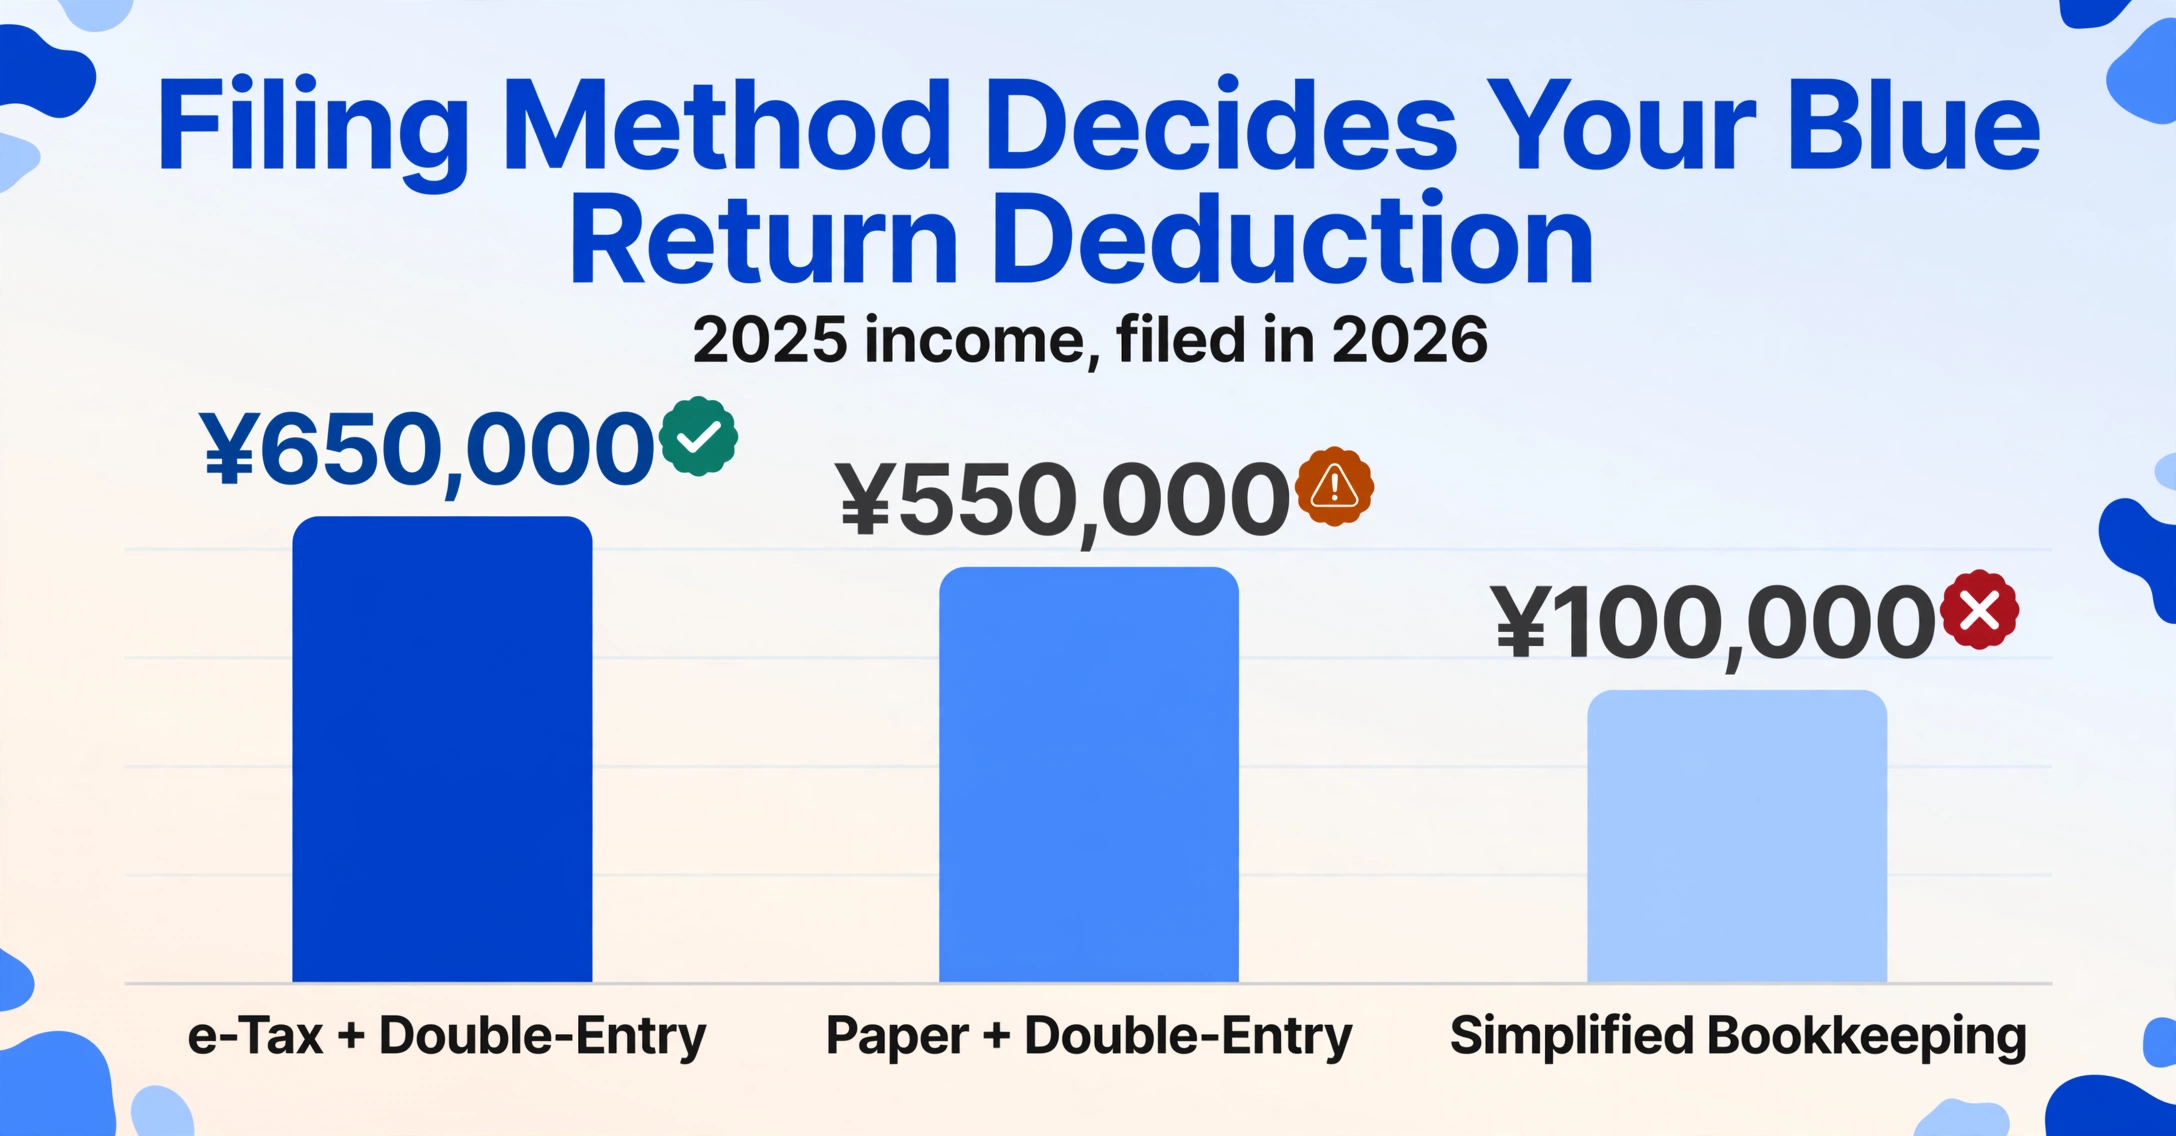
Ab 2027 (令和9年分) verschieben sich die Stufen gemäß der aktualisierten Anleitung der Steuerbehörde zu Nr. 2072: e-Tax mit hervorragenden elektronischen Aufzeichnungen (優良な電子帳簿) berechtigt zu ¥750.000, e-Tax mit standardmäßigen elektronischen Aufzeichnungen zu ¥650.000, und Papier-Einreichung mit jeder Aufzeichnungsart sinkt auf ¥100.000. Ein Freiberufler, der per Papier mit doppelter Buchführung einreicht, verliert ¥550.000 an Abzug – und bei einem Einkommensteuersatz von 20 % plus etwa 10 % Gemeindesteuer kostet diese Lücke grob ¥165.000 an zusätzlicher Steuer. Die e-Tax-Einrichtung ist eine einmalige Unannehmlichkeit; den Abzug zu verlieren, ist eine jährliche Belastung.
Über den Abzugsbetrag hinaus ändert e-Tax, was die Steuerbehörde sehen kann. Eine elektronisch eingereichte Steuererklärung wird vor der Übermittlung vorab auf bestimmte Fehler geprüft – Rechenfehler, fehlende Pflichtfelder, Abzugssummen, die die gesetzlichen Grenzen überschreiten. Papiererklärungen erhalten diese Prüfungen erst nach der Einreichung, und ein nachträglich entdeckter Fehler löst einen Korrekturzyklus (修正申告 oder 更正の請求) aus, der Wochen dauern kann. Die Mechanik der Extraktion von Formular-B-Daten – das Umwandeln von Sparbuchseiten, Belegen und Bescheinigungen in Tabellenzeilen, die direkt in die von Ihnen gewählte Einreichungsmethode einfließen – wird in der Anleitung zum Extrahieren von 確定申告-Daten nach Excel behandelt.
Vom Stapel zur Tabelle: Vier Dokumentenstapel werden zu einer Tabellenkalkulation
Die obige Checkliste macht das Zeitproblem deutlich: Die Schritte 1 bis 4 drehen sich alle darum, Zahlen von physischen Dokumenten abzulesen und sie woanders zu übertragen. Das Sparbuch enthält die Einnahmen; Sie lesen sie ab und tippen sie ein. Die Belege enthalten die Ausgaben; Sie sortieren sie und tippen sie ein. Die Versicherungsbescheinigungen enthalten die Abzugsbeträge; Sie lesen sie ab und tippen sie ein. Die Formularzusammenstellung in Schritt 5 – der Teil, den sich alle als „Steuererklärung einreichen“ vorstellen – ist eigentlich der kürzeste Schritt, denn er beginnt erst, wenn das Ablesen und Tippen erledigt ist.
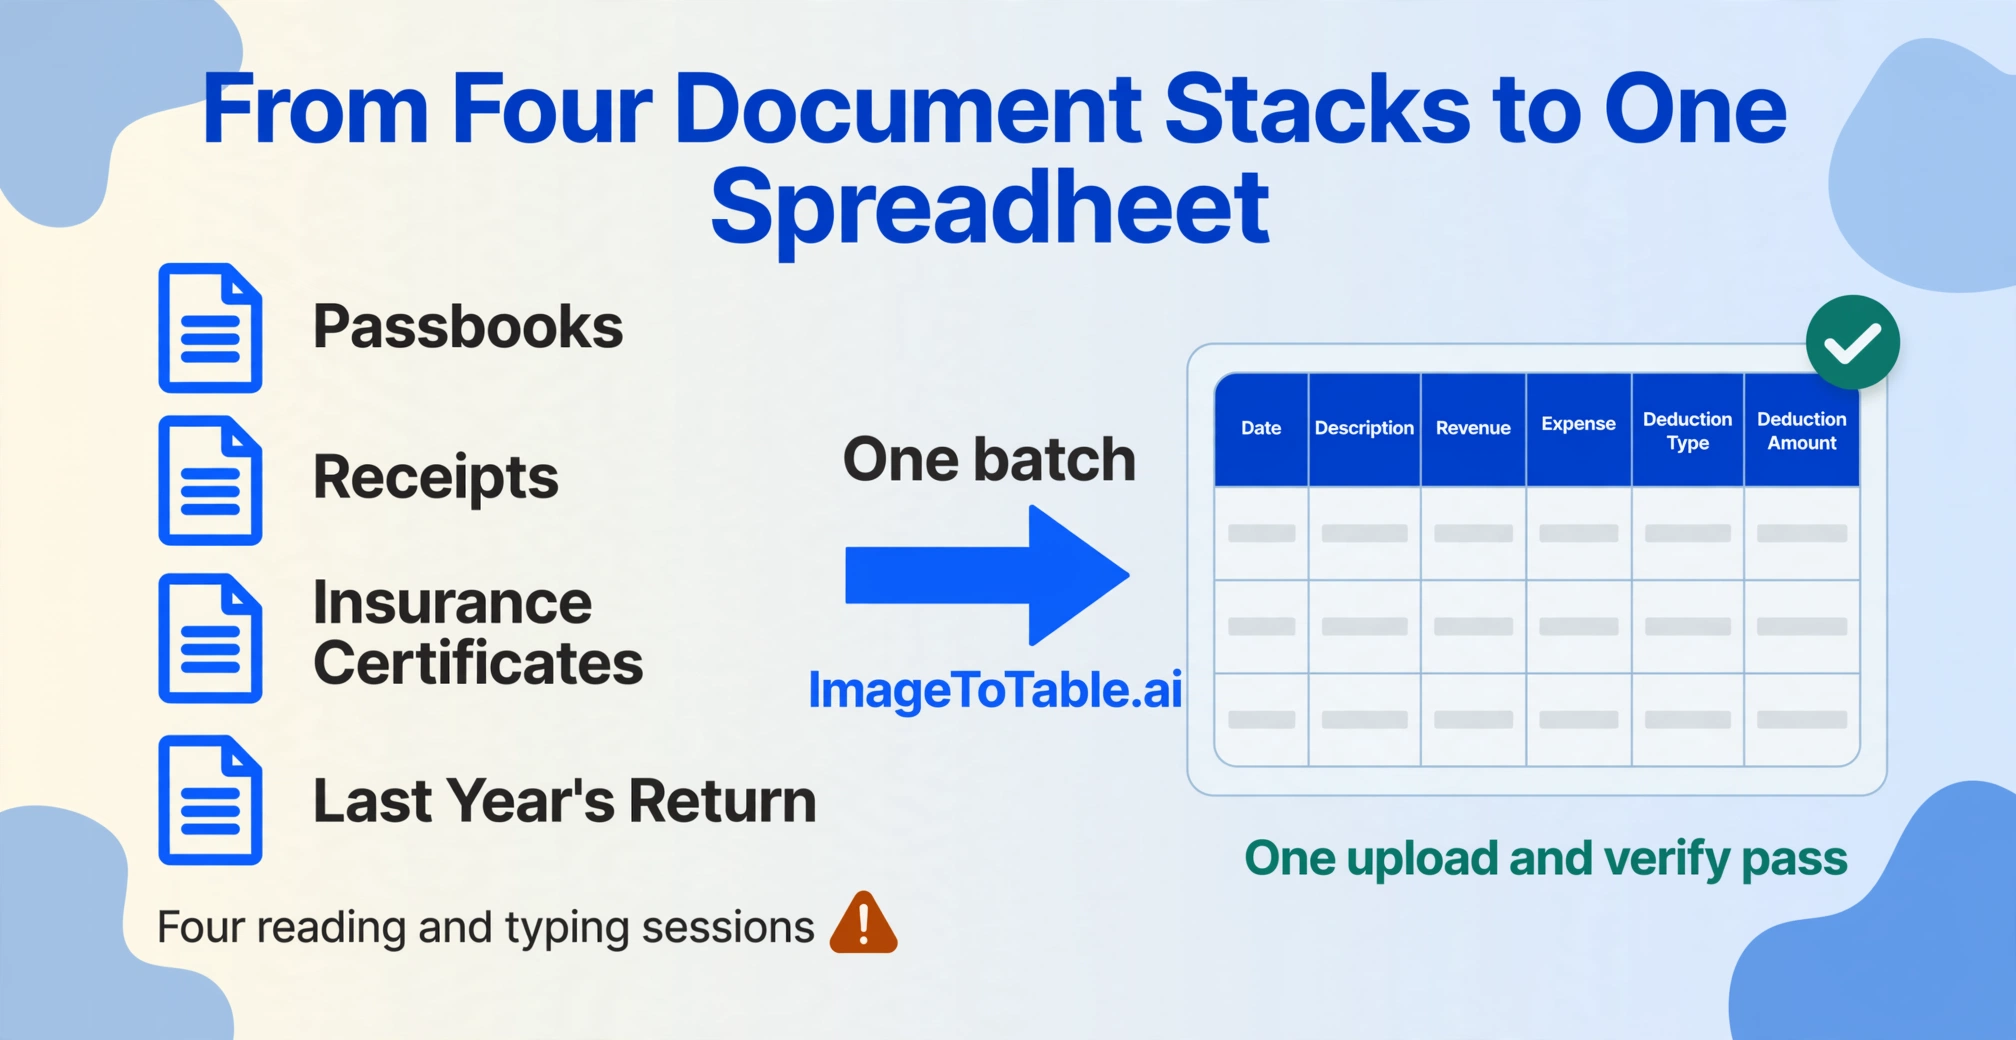
Ein anderer Ansatz für die Schritte 1 bis 4 verändert die Rechnung. Statt jedes Dokument mit dem Auge zu lesen und jede Zahl von Hand einzutippen, laden Sie die Dokumente hoch und benennen die gewünschten Spalten. ImageToTable.ai liest jedes Dokument, indem es versteht, was ein Feld bedeutet — 収入金額 (Einnahmen), 必要経費 (notwendige Ausgaben), 社会保険料控除 (Sozialversicherungsabzug) — und findet den Wert unabhängig davon, wo er auf der Seite steht. Eine Sparbuchseite, ein von freee generiertes PDF, ein Yayoi-Ausdruck mit anderem Zeilenabstand und eine eingescannte Papiererklärung von vor zwei Jahren führen alle zur gleichen Spaltenstruktur: Datum, Beschreibung, Einnahmen, Ausgaben, Abzugsart, Abzugsbetrag. Aus vier getrennten Ablese- und Tippvorgängen wird ein einziger Upload- und Prüfschritt.
Da das Tool Batch-First arbeitet, verarbeiten Sie nicht ein Dokument nach dem anderen. Sie laden die Sparbuchseiten, die Belegfotos, die Versicherungsbescheinigungen und die Vorjahreserklärung als einen einzigen Batch hoch, und das Ergebnis ist eine Tabellenkalkulation, in der die Daten jedes Dokuments in derselben Spaltenstruktur stehen. Der Schritt, der zuvor einen Nachmittag Sortierarbeit erforderte — die Zuordnung jedes Belegs zur richtigen 勘定科目 — wird zu einer einzigen abgeleiteten Spalte: Definieren Sie eine Spalte mit dem Namen Ausgabenkategorie (Optionen: 旅費交通費/消耗品費/通信費/接待交際費/減価償却費/その他経費), und die KI ordnet jeden Beleg anhand seines Inhalts zu, nicht anhand seiner Beschriftung. Eine berechnete Spalte summiert dann die einzelnen Abzugsfelder und vergleicht die Summe mit dem gedruckten Abzugsbetrag auf Blatt 1 und gibt „OK“ oder „PRÜFEN“ aus — so wird der häufigste Rechenfehler erkannt, bevor die Erklärung beim Finanzamt eingeht.
Nichts davon ändert die Erklärung selbst — das 確定申告-Formular bleibt gleich, und das Finanzamt erwartet weiterhin eine eingereichte Erklärung. Was sich ändert, ist, wie viel Zeit im vierwöchigen Einreichungsfenster Sie mit Sammeln und Tippen verbringen statt mit Prüfen und Einreichen. Für die vollständige Demonstration des Extraktionsablaufs führt der Hub-Artikel durch das spaltenweise Extrahieren von Formular-B-Daten. Für das Szenario, in dem ein Steuerberater Erklärungen für mehrere Mandanten verarbeitet, behandelt der Leitfaden zum Batch-Verarbeiten von Mandantensteuererklärungen in einer Übersichtstabelle die skalierte Version desselben Ansatzes.
Here is the translation:Dateien werden sicher verarbeitet und nicht gespeichert.
Was tun, wenn Sie die Frist verpassen
Wenn der 15. März vorüber ist und Sie noch nicht eingereicht haben, ist die Lage nicht hoffnungslos – aber jeder Tag kostet Geld, also ist die Antwort: einreichen, nicht erstarren. Eine verspätete Einreichung (期限後申告), die eingereicht wird, bevor das Finanzamt Sie kontaktiert, zieht den Verspätungszuschlag von 15 % nach sich statt der 20 % nach der Aufforderung, und Sie können Anspruch auf Erlass des Zuschlags haben, wenn die Verzögerung auf Umstände außerhalb Ihrer Kontrolle zurückzuführen war – Krankenhausaufenthalt, eine Naturkatastrophe – und Sie innerhalb einer angemessenen Frist freiwillig einreichen.
Die langfristige Lösung ist struktureller Natur. Der Grund, warum der 15. März zur Krise wird, ist, dass in den vier Wochen davor sämtliche Unterlagen auf einmal anfallen. Wenn man das Sammeln über das Jahr verteilt – das Passbuch monatlich abgleichen, Belege vierteljährlich sortieren, Bescheinigungen einreichen, sobald sie eintreffen – verteilt sich die Arbeit und die Single-Point-of-Failure-Qualität des März-Ansturms entfällt. Derselbe Erfassungsansatz, der eine vierwöchige Sammelphase während der Einreichungssaison auf Stunden komprimiert, kann den vierteljährlichen Rückstand auf Minuten reduzieren, wenn Sie ihn als Dauerprozess laufen lassen.
Die Problemsseite – die strukturellen Gründe, warum die Sammelphase jeden Februar für so viele Freiberufler scheitert – wird im Begleitartikel warum japanische Freiberufler ihre 確定申告-Daten jede Saison weiterhin manuell eingeben untersucht. Die Kostenseite – was diese Stunden manueller Zusammenstellung zu einem Freiberufler-Stundensatz tatsächlich kosten – wird im Artikel die wahren Kosten der manuellen 確定申告-Zusammenstellung beziffert. Derselbe saisonale Druck zeigt sich in anderen Steuersystemen zu anderen Terminen – britische Freiberufler treffen ihre eigene Variante im Januar mit der SA100-Checkliste für die Januar-Frist, angetrieben von demselben Problem, Unterlagen zusammenzutragen, die nie dafür gedacht waren, addiert zu werden.
Häufig gestellte Fragen
Wann ist die Abgabefrist für die Steuererklärung (確定申告) 2026?
Für Einkünfte aus dem Kalenderjahr 2025 ist der Abgabezeitraum vom 16. Februar bis zum 16. März 2026 – die Frist verschiebt sich auf den nächsten Werktag, wenn der 15. März auf einen Sonntag fällt. Das e-Tax-System akzeptiert Erklärungen bereits ab Anfang Januar, und eine vorzeitige Abgabe (vor Öffnung des Fensters) hat keine Nachteile – das Abgabedatum gilt dann als der 16. Februar.
Welche Strafe droht bei Versäumnis der Frist zum 15. März?
Ein Verspätungszuschlag (無申告加算税) von 15 % bis 20 % der unbezahlten Steuer fällt an, je nachdem, ob Sie freiwillig vor Kontaktaufnahme durch das NTA (15 %) oder nach Erhalt einer Aufforderung (20 %) einreichen. Hinzu kommt täglich ein Säumniszuschlag (延滞税) von 2,4 % pro Jahr für die ersten zwei Monate nach Fristablauf und danach 8,7 % pro Jahr. Bei einer um drei Monate verspäteten Erklärung mit 200.000 Yen unbezahlter Steuer können ca. 30.000 Yen Verspätungszuschlag plus 4.800 Yen Säumniszinsen anfallen.
Welche Unterlagen benötige ich vor der Abgabe der 確定申告?
Die sechs Kernunterlagen: Bankbuchseiten oder Kontoauszüge als PDF für das gesamte Steuerjahr, alle Geschäftsbelege sortiert nach Ausgabenkategorie (勘定科目), Versicherungsbescheinigungen (国民年金, 国民健康保険, 生命保険料控除証明書, 地震保険料控除証明書, iDeCo), die letztjährige Steuererklärung für vorgetragene Beträge, etwaige Lohnsteuerbescheinigungen (源泉徴収票) von Nebentätigkeiten sowie Belege für Arztkosten, falls Sie 医療費控除 geltend machen. Jede Unterlage fließt in einen bestimmten Teil des Formulars B und der beigefügten Einkommensaufstellung ein.
Sollte ich per e-Tax oder auf Papier einreichen?
e-Tax, wenn möglich. Der Sonderabzug für die blaue Steuererklärung beträgt 650.000 Yen für e-Tax-Nutzer mit doppelter Buchführung gegenüber 550.000 Yen für Papiernutzer – eine Differenz von 100.000 Yen, die bei einem Steuersatz von 20 % etwa 30.000 Yen Steuerersparnis bedeutet. Ab 2027 sinkt der Papierabzug auf 100.000 Yen, wodurch die Lücke 550.000 Yen oder mehr beträgt. Für e-Tax benötigen Sie eine My Number Card mit aktivem digitalem Zertifikat sowie ein kompatibles Kartenlesegerät oder ein NFC-fähiges Smartphone – richten Sie dies ein und testen Sie es mindestens eine Woche vor der geplanten Abgabe.
Kann ich Daten aus meinem Bankbuch und meinen Belegen extrahieren, anstatt jede Zahl einzutippen?
Ja. Laden Sie Bankbuchseiten, Belegfotos, Versicherungsbescheinigungen und die letztjährige Steuererklärung als einen Stapel hoch, benennen Sie Ihre Spalten (日付, 摘要, 収入金額, 必要経費, 社会保険料控除 usw.), und die KI liest jedes Dokument, indem sie versteht, was jedes Feld bedeutet – nicht, wo es auf der Seite steht. Eine abgeleitete Spalte kann Ausgabenkategorien automatisch zuweisen, und eine berechnete Spalte kann Abzugssummen gegenprüfen. Die Ausgabe ist eine Tabelle, deren Spalten direkt den Feldern des Formulars B entsprechen – Sie reichen die Erklärung weiterhin selbst ein, aber der Schritt des Zusammenstellens verkürzt sich von Wochen auf Minuten.
Was ist, wenn mir eine Versicherungsbescheinigung fehlt?
Kontaktieren Sie sofort den Versicherungsanbieter und beantragen Sie eine Neuausstellung. Die Bescheinigung kann innerhalb weniger Tage neu ausgestellt werden, aber Verzögerungen häufen sich während der Abgabesaison, wenn die Anbieter eine hohe Anzahl von Neuausstellungsanträgen erhalten. Sollte die Bescheinigung nicht bis zur Frist eintreffen, reichen Sie die Erklärung ohne den Abzug ein und stellen Sie einen Korrekturantrag (更正の請求), sobald die Bescheinigung vorliegt – Sie haben fünf Jahre ab der ursprünglichen Abgabefrist Zeit, um einen übersehenen Abzug geltend zu machen.
Die sechs Schritte sind endlich. Die Minuten, die Sie damit verbringen, Zahlen von einer Sparbuchseite abzulesen oder einen Schuhkarton voller Belege zu sortieren, sind es nicht. Sammeln Sie alles im Voraus, verkürzen Sie die Übertragung und reichen Sie ein – nicht weil die Strafe droht, sondern weil die Steuererklärung fertig ist.
Steuerunterlagen jetzt vorbereiten