Die wahren Kosten der manuellen 確定申告-Datenerfassung
sind nicht die Gebühr des Steuerberaters
Ein japanischer Freiberufler, der einem Steuerberater (税理士, zeirishi) 80.000 Yen für die Einreichung einer 確定申告 (kakutei shinkoku, endgültige Steuererklärung) zahlt, sieht eine Zahl auf der Rechnung und nimmt an, dass dies die Kosten des jährlichen Rituals sind. Die wahren Kosten erscheinen nie auf einer Rechnung: Es sind die zwei bis drei Wochen jeden Februar, die damit verbracht werden, ein Bankpassbuch (通帳, tsūchō) zu finden, ein Jahr voller Thermorollenbelege zu sortieren, Versicherungsabzugsbescheinigungen (控除証明書) aus der Dezember-Post einzusammeln, die letztjährige Erklärung für vorausgezahlte Steuerbeträge (予定納税額) zu überprüfen und jede Zahl in ein Formular einzutippen, dessen über 40 Felder sich über drei Blätter erstrecken – eine Datenerfassungsphase, die kein Steuerberater entfernt und keine Buchhaltungs-App automatisiert, bewertet mit dem, was Ihre Freelancer-Stunde tatsächlich wert ist. Dieser Artikel trennt die sichtbare Gebühr von der unsichtbaren Arbeit und gibt Ihnen einen Rahmen, um Ihre eigene Zahl zu ermitteln, anstatt die Wochen vor dem 15. März als kostenlos zu behandeln.
Die versteckten Kosten der manuellen 確定申告-ErstellungEin Rahmen zur Berechnung der wahren Kosten der Steuererklärung für japanische Freiberufler
Wichtigste Erkenntnisse
- Die 80.000 Yen, die Sie einem 税理士 für die 確定申告-Einreichung zahlen, sind selten die größte Zahl auf der Rechnung – bei vierzehn Stunden Passbuchabgleich, Belegsortierung und Bescheinigungsabschrift zu 3.500 Yen pro Stunde kommt Ihre eigene Erfassungsarbeit auf 49.000 Yen, die keine Steuerberatergebühr abdecken sollte.
- Der teuerste Posten einer freiberuflichen 確定申告 ist nie die Buchhaltung – ein einziger falsch kategorisierter Passbucheintrag reduziert den blauen Rückerstattungsabzug von 650.000 Yen auf 100.000 Yen, was eine Steuerdifferenz von 165.000 Yen durch einen Übertragungsfehler erzeugt, den die manuelle Dateneingabe mit einer Wahrscheinlichkeit von eins zu drei über die über 40 Felder des Formulars B produziert.
- Jeder Yen der Erfassungskosten lässt sich darauf zurückführen, dass Zahlen physischer Dokumente per Auge abgelesen werden, was bedeutet, dass der Mechanismus, der alle drei Kostenlinien gleichzeitig senkt, darin besteht, dass KI jedes Feld nach seiner Bedeutung lokalisiert – 収入金額 ist 収入金額, egal ob es in Zeile 15 eines freee-PDFs oder in Zeile 14 eines Yayoi-Ausdrucks steht.
Die Steuerberatergebühr sind die sichtbaren Kosten – nicht die gesamten
Beginnen wir mit den Kosten, die auf einer Rechnung erscheinen, denn sie verankern die Berechnung. Für die Steuersaison 2026 – die Einkünfte aus 2025 abdeckt – hat ein japanischer Freiberufler (個人事業主, kojin jigyō nushi), der eine 確定申告 einreicht, zwei Hauptwege, um die Steuererklärung zu erledigen, und jeder hat einen veröffentlichten Preis.
Ein lokaler Steuerberater (税理士), der eine Einzelunternehmer-Erklärung mit einer oder zwei Einkommensquellen bearbeitet, verlangt laut der fünften Tatsachenerhebung des Japanischen Verbands der zertifizierten Steuerberater typischerweise ¥50.000 bis ¥150.000 für die jährliche Einreichung. Boutique-Kanzleien, die Freiberufler mit Auslandseinkünften oder mehreren Einnahmequellen betreuen, liegen zwischen ¥150.000 und ¥300.000. Für Freiberufler, die laufende Unterstützung wünschen, kostet ein monatlicher Beratungsvertrag (顧問契約, komon keiyaku) – der sowohl die monatliche Buchhaltung als auch die Jahresabschlusserklärung umfasst – ¥20.000 bis ¥50.000 pro Monat, also ¥240.000 bis ¥600.000 pro Jahr. Buchhaltungssoftware – freee, 弥生 (Yayoi) oder MoneyForward Cloud (マネーフォワード クラウド) – kostet für die Einzelunternehmer-Stufe etwa ¥12.000 bis ¥13.000 pro Jahr, also etwa ¥1.000 pro Monat.
Das sind reale Zahlen, und keine davon ist das Thema dieses Artikels. Die Falle besteht darin, die kleinste davon – oder sogar die größte – als Gesamtkosten des 確定申告-Prozesses zu behandeln. Ein Steuerberater bepreist die Einreichung: die Prüfung der Zahlen, die Anwendung der Abzüge, die Übermittlung der Erklärung über e-Tax. Er bepreist nicht die Zusammenstellung, denn er übernimmt die Zusammenstellung nie. Sie übernehmen sie. Ein guter Steuerberater gibt Ihnen eine Checkliste und wartet: Bankbuch-Seiten für jedes Konto, Belege nach Ausgabenart kategorisiert, Versicherungsabzugsbescheinigungen (生命保険料控除証明書, 地震保険料控除証明書), Zahlungsnachweise der Nationalen Rente (国民年金) und der Nationalen Krankenversicherung (国民健康保険), iDeCo (イデコ) Beitragsbescheinigungen und die letztjährige Erklärung für vorgetragene Beträge. Diese aus vier verschiedenen physischen Quellen zusammenzutragen, die Zahlen abzugleichen und sie in das Formular oder die Software einzutippen, die der Steuerberater benötigt – das ist die Arbeit, die die 確定申告 tatsächlich verlangt, und sie bleibt an Ihnen hängen, ob Sie selbst einreichen oder jemanden bezahlen, der das von Ihnen Zusammengestellte übermittelt.
Jedes Mal, wenn Sie eine Bankbuch-Seite öffnen, um zwölf Monate Geschäftseingänge von Hand zu addieren, oder einen Schuhkarton voller Belege in Ausgabenkategorien sortieren, zahlen Sie einen Preis, den die Steuerberatergebühr nicht abdecken sollte – und dieser Preis wiederholt sich jeden Februar, Jahr für Jahr, unabhängig davon, wie viel Sie für die Einreichung bezahlen.
Drei Kosten, die sich hinter einem jährlichen Ritual verbergen
Ob Sie die Steuererklärung komplett selbst machen oder gesammelte Zahlen einem Steuerberater übergeben – die Kosten der manuellen 確定申告-Erstellung teilen sich in drei Posten, die sich unterschiedlich verhalten und getrennt addiert werden müssen. Sie als einen einzigen Klumpen „確定申告が面倒 (die Steuererklärung ist mühsam)“ zu behandeln, ist genau der Grund, warum die Summe nie berechnet wird.
- Zeile Eins – die Stunden, die Sie nie in Rechnung stellen. Zeit für das Auffinden von Seiten im Bankbuch (通帳), das Sortieren von Belegen, das Sammeln von Versicherungsbescheinigungen, den Abgleich mit der letztjährigen Steuererklärung, das Eintippen jeder Zahl in die Buchhaltungssoftware oder den Vorbereitungsbereich der Steuerbehörde (確定申告書等作成コーナー) sowie den Abgleich der Summen. Bewertet mit dem, was eine Stunde Ihrer freiberuflichen Zeit tatsächlich wert ist.
- Zeile Zwei – die Kosten einer falschen Zahl. Das Straf- und Zinsrisiko, das an einem falsch eingegebenen Abzug oder einer falsch kategorisierten Einnahme hängt, gewichtet mit der Wahrscheinlichkeit, dass die manuelle Übertragung einen solchen Fehler produziert – plus das Risiko, dass ein falsch kategorisierter Eintrag Ihre doppelte Buchführung beschädigt und Ihren Abzug für die blaue Steuererklärung (青色申告) von 650.000 ¥ auf 100.000 ¥ senkt.
- Zeile Drei – die Opportunitätskosten im Februar. Die abrechenbare Kundenarbeit, die Sie verdrängen, wenn vier Wochen Steuererstellungsaufwand mit Ihrer regulären Arbeitslast kollidieren, plus die Lücke zwischen 青色申告 und 白色申告 – die strukturellen Kosten der weißen Steuererklärung, die Sie einreichen, um den Buchführungsaufwand der blauen (青色申告) zu vermeiden, wodurch Sie 550.000 ¥ an Abzügen verlieren.
Um die Rechnung konkret zu halten, verwenden wir durchgehend ein einziges Beispiel: ein freiberuflicher Webentwickler in Tokio mit einem Jahresumsatz von 5 Millionen Yen von zwei bis drei Stammkunden, mit etwa 150 Transaktionen über zwei Bankkonten, etwa 100 Belegen pro Jahr und fünf Versicherungs- und Abzugsbescheinigungen, die im Dezember und Januar per Post eintreffen – er reicht eine blaue Steuererklärung (青色申告) mit doppelter Buchführung und e-Tax-Einreichung ein. Ersetzen Sie in jedem Schritt Ihre eigenen Zahlen; die Formeln am Ende ermöglichen es Ihnen, das Ganze für Ihre Situation neu aufzubauen.
Zeile eins — Die Stunden, die damit verbracht werden, vier Dokumentenstapel zu einer Steuererklärung zusammenzusetzen
Der Grund, warum Freiberufler ihre eigene Steuererklärungszeit als kostenlos behandeln, ist, dass keine Rechnung dafür eintrifft. Aber eine Stunde, die damit verbracht wird, Quelldokumente zu sammeln und abzugleichen, ist eine Stunde, die nicht für Kundenarbeit aufgewendet wird, und diese Stunde hat einen Marktpreis. Die Honorarsätze für Freiberufler in Japan variieren je nach Branche, aber ein Entwickler, Designer oder Berater im mittleren Marktsegment, der stundenweise abrechnet, verlangt ¥3.000 bis ¥5.000. Selbst am unteren Ende der professionellen Dienstleistungen — ¥3.000 pro Stunde — ist die Zeit, die für die Zusammenstellung der Steuerunterlagen aufgewendet wird, nicht vernachlässigbar. Am unteren Ende der Buchhaltungsarbeit — ¥1.500 bis ¥2.500 pro Stunde für entsandte 経理-Mitarbeiter — summieren sich die Stunden dennoch zu einer nennenswerten jährlichen Kosten, die niemand einplant.
Die Zeit selbst ist nicht die zwanzig Minuten, die es dauert, Zahlen in das Steuermodul von freee einzutippen, sobald alles sauber ist. Es ist der Prozess davor, der in vier verschiedene Phasen zerfällt, die den vier physischen Dokumentströmen entsprechen:
- Abgleich des Sparbuchs (通帳). Das Sparbuch finden — oder die Sparbücher, bei Freiberuflern mit getrennten Geschäfts- und Privatkonten — die richtigen Seiten aufschlagen, identifizieren, welche Einzahlungen Geschäftseinnahmen sind im Gegensatz zu privaten Überweisungen oder Steuererstattungen, Einzahlungen mit ausgestellten Rechnungen (請求書) abgleichen und zwölf Monate Geschäftseinkommen von Hand zusammenrechnen. Für einen Freiberufler mit zwei Konten und 150 Transaktionen pro Jahr dauert dies allein zwei bis vier Stunden, konzentriert in den Wochen vor der Einreichung — mehr, wenn das Sparbuch seit April nicht mehr eingetragen wurde.
- Sortieren und Kategorisieren von Belegen. Ein Jahr Geschäftsbelege — Bahntickets, Software-Abonnements, Mahlzeiten bei Kundentreffen, Gerätekäufe — aufbewahrt in einer Schublade, einem Umschlag oder einem Ordner, der seit Januar nicht mehr geöffnet wurde. Jeder Beleg muss nach Ausgabenkategorie (勘定科目, kanjō kamoku) sortiert werden, sein Verbrauchssteuersatz muss identifiziert werden (8% oder 10% unter dem Rechnungssystem, インボイス制度), und die Summe pro Kategorie muss berechnet werden. Thermopapierbelege von Convenience-Stores sind verblasst. Belege mit gemischten Steuersätzen — ein Bentobox (8%) und ein Notizbuch (10%) auf demselben Streifen — erfordern manuelles Aufteilen. Bei 100 Belegen sind das drei bis fünf Stunden Sortieren, Lesen und Kategorisieren — oft an einem einzigen Wochenende im Februar erledigt.
- Übertragen von Versicherungs- und Abzugsbescheinigungen. Fünf bis sieben Bescheinigungen treffen per Post im Dezember und Januar ein: Zahlungsbescheinigung der Nationalen Rente (国民年金), Beitragsmitteilung der Nationalen Krankenversicherung (国民健康保険), Lebensversicherungs-Abzugsbescheinigung (生命保険料控除証明書), Erdbebenversicherungs-Bescheinigung (地震保険料控除証明書), iDeCo-Beitragsaufstellung. Jede Bescheinigung verwendet ein anderes Layout von einem anderen Aussteller, und jede Zahl — der Zahlungsbetrag (支払金額), nicht der Abzugsbetrag (控除額), der abweichen kann — muss in die richtige Zeile auf Formular B (B様式) übertragen werden. Bei zwei bis drei Minuten pro Bescheinigung einschließlich Überprüfung sind das ungefähr ein bis zwei Stunden.
- Eingabe und Abgleich. Alle gesammelten Zahlen in die Buchhaltungssoftware oder die NTA-Erstellungs-Ecke (確定申告書等作成コーナー) eintippen, überprüfen, dass die Abzugssummen mit der gedruckten Summe auf Blatt 1 übereinstimmen — sieben Abzugszeilen, jede mit einem Quelldokument, jede mit einer bestimmten Zeilennummer — und prüfen, dass die Einkommenssumme in der Gewinn- und Verlustrechnung (収支内訳書 oder 青色申告決算書) mit den auf Formular B übertragenen Beträgen übereinstimmt. Drei bis fünf Stunden, und mehr, wenn der Freiberufler im Februar entdeckt, dass seine doppelte Buchführung nicht aufgeht.
Bei vierzehn Stunden Zusammenstellung — dem Mittelwert für einen Freiberufler mit mittlerer Komplexität — und einem Stundensatz von 3.500 ¥ kostet allein die Datenerfassung jedes Steuerjahr rund 49.000 ¥. Am oberen Ende erreichen zwanzig Stunden zu 5.000 ¥ pro Stunde 100.000 ¥ — das entspricht oder übersteigt, was ein örtlicher Steuerberater für die gesamte Erklärung verlangt. Das ist Linie Eins, und für die meisten Freiberufler erreicht oder übersteigt sie bereits die einzige Zahl, die sie für die Gesamtkosten hielten.
Beachten Sie, was das für die Frage „Soll ich einen Steuerberater engagieren?" bedeutet, die jedes Freiberufler-Forum dominiert. Die Diskussion auf r/JapanFinance und Yahoo 知恵袋 stellt die Wahl als Gebühr von 50.000 bis 150.000 ¥ gegen null dar — mit dem Eindruck, dass es nichts kostet, es selbst zu machen. Wenn man jedoch Linie Eins zu freiberuflichen Abrechnungssätzen einbezieht, kostet der DIY-Weg 49.000 bis 100.000 ¥ an verlagerter Arbeitszeit — ungefähr so viel wie die Gebühr des Steuerberaters, bevor man das Fehlerrisiko zählt, das die professionelle Prüfung reduziert. Der Vergleich ist Gebühr gegen Ihre Stunden, und Ihre Stunden zu freiberuflichen Sätzen gewinnen diesen Vergleich nur in eine Richtung: hin zur Reduzierung des manuellen Schritts.
Linie Zwei — Was ein falscher Betrag im japanischen Straf- und Verzugszinssystem kostet
Manuelle Übertragung hat eine messbare Fehlerquote, und bei einer Steuererklärung ist ein Fehler kein kosmetisches Problem — es ist ein Compliance-Risiko mit einer veröffentlichten Preisliste der National Tax Agency (国税庁, NTA). Das Risiko hat drei Ebenen, und die meisten Freiberufler stellen sich nur die erste vor.
Verspätete Einreichung (無申告加算税). Verpassen Sie die Frist am 15. März — 16. März 2026, da der 15. auf einen Sonntag fällt — und die NTA erhebt eine Strafe von 5 % bis 20 % der geschuldeten Steuer gemäß dem National Tax Violation Act (国税通則法). Eine freiwillige verspätete Einreichung, bevor die NTA eine Prüfung einleitet, zieht den niedrigeren Satz von 5 % nach sich; eine Einreichung nach einer Prüfungsmitteilung erhöht ihn auf 15–20 %. Unabhängig von der Strafe fällt Verzugszins (延滞税, entai zei) ab dem Tag nach der Frist täglich an, gemäß NTA Tax Answer Nr. 9205. Für den Zeitraum, der durch Einkünfte aus 2025 abgedeckt und 2026 eingereicht wird, beträgt der Satz 2,4 % pro Jahr für die ersten zwei Monate nach Fälligkeit und steigt danach auf 8,7 % pro Jahr. Ein Freiberufler, der drei Monate zu spät bei 200.000 ¥ unbezahlter Steuer einreicht, schuldet rund 4.800 ¥ an Verzugszinsen — zusätzlich zur Verspätungsstrafe — und die Uhr läuft ab dem Tag nach der Frist, nicht ab dem Tag, an dem das Finanzamt es bemerkt.
Unterbewertung (過少申告加算税). Stellt die NTA fest, dass eine eingereichte Erklärung die fällige Steuer zu niedrig angesetzt hat, wird eine zusätzliche Strafe von 10 % bis 15 % des unterbewerteten Betrags fällig. Ein Übertragungsfehler — die Eingabe von 4.200.000 ¥ als Geschäftseinkommen statt 3.900.000 ¥, nachdem eine private Überweisung von 300.000 ¥ nicht ausgeschlossen wurde — erzeugt eine Überbewertung, die zu einer höheren Steuerberechnung führt. Die Differenz von 300.000 ¥ bei einem Grenzsteuersatz von 20 % ergibt 60.000 ¥ an überzahlter Steuer; bei einem Grenzsteuersatz von 30 % plus 10 % Gemeindesteuer 120.000 ¥. Die Überzahlung selbst ist schließlich durch eine Berichtigungserklärung erstattbar, aber das Geld ist in der Zwischenzeit weg — und die Vorauszahlungen (予定納税) für das folgende Jahr, die automatisch auf der Grundlage der überhöhten Erklärung gemäß Income Tax Act Artikel 107 (所得税法第107条) berechnet werden, werden ebenfalls überhöht sein. Ein einziger Tippfehler im Februar 2026 führt zu einer Überzahlung im März, einer überhöhten Vorauszahlungsforderung im Juli und einem Berichtigungszyklus, der sich bis ins folgende Jahr erstrecken kann.
Die Lücke beim blauen Steuerabzug. Der teuerste Übertragungsfehler ist der, der keine Steuerberechnung direkt verändert, aber den Aufzeichnungsstandard bricht, der den größten Abzug auf dem Formular stützt. Eine blaue Steuererklärung (青色申告) mit ordnungsgemäßer doppelter Buchführung (複式簿記) und e-Tax-Einreichung berechtigt den Einreicher zu einem Abzug von ¥650.000 vom steuerpflichtigen Einkommen gemäß Artikel 25-2 des Sondergesetzes über Steuermaßnahmen (租税特別措置法第25条の2). Wenn die doppelte Buchführungsstruktur bricht — etwa weil ein falsch kategorisierter Kontoauszugseintrag 売上 (Umsatz) statt 事業主借 (Darlehen des Eigentümers) belastete und das Hauptbuch nicht mehr ausgeglichen ist — fällt der Abzug auf ¥100.000 für vereinfachte Buchführung (簡易簿記). Die Lücke beträgt ¥550.000 an zusätzlichem steuerpflichtigem Einkommen. Bei einem Einkommensteuersatz von 20 % plus etwa 10 % Gemeindesteuer (住民税) ergibt das grob ¥165.000 an zusätzlicher Steuer — mehr als das Doppelte der Buchhaltergebühr. Die offizielle Anleitung der NTA zu Nr. 2072 legt die abgestuften Anforderungen dar. Ab 2027 (令和9年分) steigt die höchste Stufe auf ¥750.000 für e-Tax-Einreicher mit hervorragenden elektronischen Aufzeichnungen (優良な電子帳簿), während die Papier-Einreichung auf ¥100.000 fällt — die Lücke zwischen richtig und falsch machen beträgt also ¥650.000, nicht ¥550.000.
Ein falsch kategorisierter Kontoauszugseintrag zerstört die blaue Steuererklärung nicht allein. Aber über ein Jahr manueller Übertragung — 150 Transaktionen von Hand kategorisiert, 100 Belege nach Ausgabentyp sortiert, sieben Abzugszeilen aus sieben Bescheinigungen übertragen — ist die Wahrscheinlichkeit, dass genügend Einträge falsch klassifiziert werden, um die Aufzeichnungen in Frage zu stellen, nicht null. Und es geht um eine Schwankung von ¥165.000 bei der gezahlten Steuer. Dies ist Zeile Zwei, und es ist die Zeile, die in der Gebühren-gegenüber-kostenlos-Berechnung nie auftaucht, weil sie probabilistisch ist — aber über die Jahre, in denen Sie einreichen werden, liegt auf dieser Zeile eine nicht triviale erwartete Kostenlast.
Der Mechanismus, durch den manuelle Zusammenstellung diese Fehler erzeugt, wird im Begleitartikel über warum japanische Freiberufler jeden Februar weiterhin 確定申告-Daten von Hand eingeben im Detail untersucht. Forschung zur Genauigkeit manueller Dateneingabe findet durchweg Fehlerraten von 1–3 % pro Feld. Bei 40 Feldern pro Steuererklärung ergibt eine Fehlerrate von 1 % pro Feld eine Wahrscheinlichkeit von 33 %, dass mindestens ein Feld einen Fehler enthält — und jeder Fehler löst den oben beschriebenen sich verstärkenden Strafzyklus aus.
Zeile Drei – Die Opportunitätskosten des Februars: Kundenarbeit, die für die Steuererklärung verloren geht
Zeile Eins bepreist die Stunden, die die 確定申告 (kakutei shinkoku) verschlingt. Zeile Drei bepreist, wann sie sie verschlingt. Das Zeitfenster für die Einkommensteuererklärung – 16. Februar bis 15. März – ist gesetzlich festgelegt, und für die meisten Freiberufler ist die Zusammenstellungsarbeit in die vier Wochen davor komprimiert. Der Februar ist selten ein ruhiger Monat: Neujahrs-Kundenprojekte starten, Rechnungen aus Dezember und Januar müssen verfolgt werden, und die Steuerzusammenstellung sitzt obendrauf auf einer vollen Arbeitslast. Jede Stunde, die im Februar mit dem Abgleich eines 通帳 (tsūchō) verbracht wird, ist eine Stunde, die nicht für abrechenbare Arbeit zur Verfügung steht – und das sind die Stunden, in denen abrechenbare Arbeit am ehesten verfügbar ist.
Die strukturelle Dimension von Zeile Drei ist die Wahl zwischen 青色申告 (aoiro shinkoku) und 白色申告 (shiroiro shinkoku). Ein Freiberufler, der keine doppelte Buchführung führen kann – oder der im Februar entdeckt, dass er sie nicht geführt hat – steht vor einer Entscheidung: Tage damit verbringen, das Hauptbuch zu rekonstruieren, oder eine weiße Erklärung (白色申告) einreichen. Die weiße Erklärung erfordert nur eine vereinfachte Buchführung (単式簿記) – eine einfache Liste von Einnahmen und Ausgaben –, verzichtet aber vollständig auf den Abzug von 650.000 ¥ für die blaue Erklärung und ersetzt ihn durch einen Abzug von 100.000 ¥. Die Lücke, wie oben berechnet, beträgt bei einem Steuersatz von 20 % grob 165.000 ¥ an zusätzlicher Steuer. Ein Freiberufler, der die weiße Erklärung einreicht, um den Buchführungsaufwand zu vermeiden, zahlt 165.000 ¥, um Arbeit zu vermeiden, die Extraktion auf Minuten reduzieren kann – aber die Kosten der Entscheidung für die weiße Erklärung werden selten im Voraus berechnet, weil sie als Februar-Krise ankommt, nicht als Januar-Budgetposten.
Es gibt hier einen dritten Kostenpunkt, der sich einer Tabellenkalkulation widersetzt, aber real genug ist, dass ihn jedes Freiberufler-Forum wiederholt benennt: die kognitive Steuer, eine unfertige 確定申告 wochenlang mit sich herumzutragen. Das unterschwellige Unbehagen, das Wochenende, das für das Sortieren von Belegen verloren geht, die Rechnerei, die im Hintergrund läuft, während man zu arbeiten versucht. Sie gehört nicht in die numerische Summe, aber sie ganz wegzulassen, würde unterschätzen, was der manuelle Prozess tatsächlich kostet.
Ihre eigenen Kosten für die 確定申告-Zusammenstellung, in vier Ausdrücken
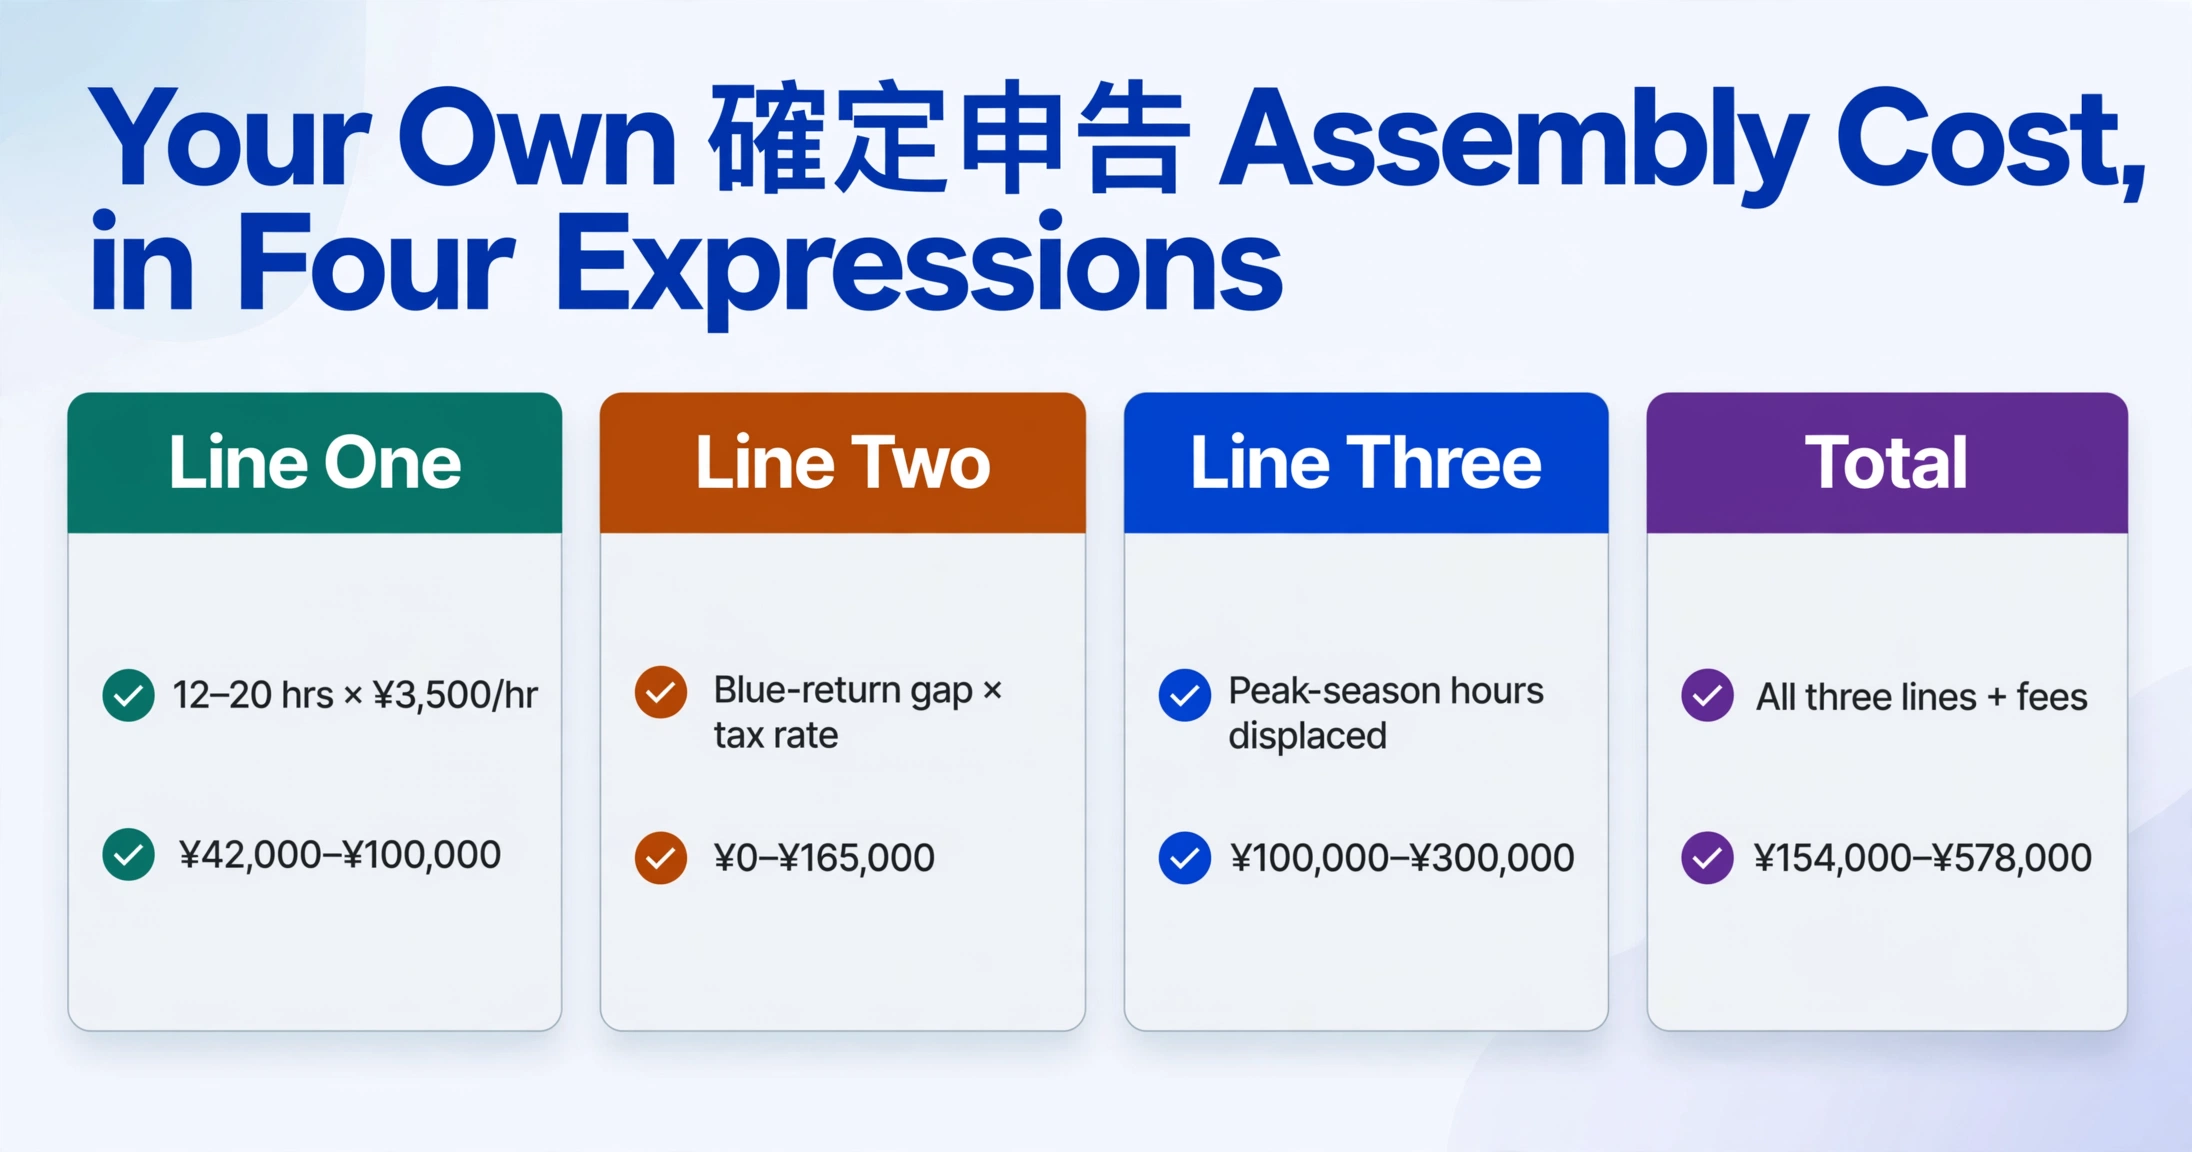
Wenn die drei Zeilen getrennt sind, werden die Gesamtkosten der manuellen 確定申告-Datenzusammenstellung zu einer Funktion Ihrer eigenen Situation und nicht zu einem Branchendurchschnitt. Hier ist die Aufstellung für das laufende Beispiel – der Freiberufler in Tokio mit einem Umsatz von 5 Millionen Yen, zwei Bankkonten, 150 Transaktionen, 100 Belegen und einer blauen Steuererklärung:
| Kostenposition | Jahresgesamtbetrag | Berechnungsgrundlage |
|---|---|---|
| Honorar des Steuerberaters (falls genutzt) | ¥50.000–¥150.000 | Einzelunternehmer-Erklärung mit 2–3 Einkommensquellen, örtlicher 税理士 |
| Abonnement für Buchhaltungssoftware | ¥12.000–¥13.000 | freee/MoneyForward/Yayoi Einzelunternehmer-Tarif, jährlich |
| Zeile Eins – Zusammenstellungsstunden | ¥42.000–¥100.000 | 12–20 Std. für Erfassung & Abgleich × ¥3.500/Std. Freiberufler-Satz |
| Zeile Zwei – Fehlerrisiko | ¥0–¥165.000 | ¥550.000 blaue-Erklärung-Abzugsdifferenz × (20 % Einkommensteuer + ~10 % Einwohnersteuer), wahrscheinlichkeitsgewichtet |
| Zeile Drei – Opportunitätskosten Feb-März | ¥100.000–¥300.000 | Stunden in der Hauptsaison, die von abrechenbarer Arbeit abgezogen werden, bewertet zum oder über dem normalen Stundensatz |
| Gesamt pro Steuerjahr | ¥154.000–¥578.000 | Wahrscheinlichkeitsgewichtete tatsächliche Kosten der manuellen 確定申告-Datenzusammenstellung |
Das auffällige Ergebnis ist, dass das Honorar des Steuerberaters – die einzige Position, die die meisten Freiberufler je zählen – selten die größte ist. Um Ihre eigene Zahl zu ermitteln, setzen Sie in vier Ausdrücke ein:
- Zeile Eins = Stunden für das Sammeln von 通帳-Daten, das Sortieren von Belegen, das Übertragen von Bescheinigungen und das Abgleichen von Summen × Ihr stündlicher Abrechnungssatz
- Zeile Zwei = (Risiko der Verspätungszuschlagsstrafe + erwartete Untererklärungsstrafe + ¥550.000 blaue-Erklärung-Abzugsdifferenz × Ihr Grenzsteuersatz × Wahrscheinlichkeit, dass Ihre Aufzeichnungen brechen) + Verzugssteuer-Risiko
- Zeile Drei = Stunden im Spitzenmonat, die von abrechenbarer Arbeit abgezogen werden × der Premiumwert Ihrer Zeit in den geschäftigsten Wochen + Kosten für den Verzicht auf die blaue Erklärung zugunsten der weißen
- Honorar des Steuerberaters = der angebotene Preis, der die Einreichungsarbeit und einen Teil des Fehlerrisikos aus Zeile Zwei beseitigt, aber nicht Zeile Eins oder Zeile Drei
Rechnen Sie diese Zahlen durch, und die Debatte „selbst machen versus Steuerberater" stellt sich neu. Die Frage ist nicht: „Sind ¥80.000 es wert, dass jemand anderes meine Steuererklärung einreicht?" Sondern: „Welche dieser Positionen reduziert jede Option tatsächlich?" Ein Steuerberater reduziert die Erklärungsarbeit und, durch professionelle Prüfung, einen Teil von Position Zwei. Weder ein Steuerberater noch ein Buchhaltungssoftware-Abo berührt Position Eins – bis Sie den Mechanismus ändern, durch den die Zusammenstellung erfolgt.
Wo die Extraktion die Rechnung verändert
Jede der drei Kostenpositionen führt auf dieselbe Grundoperation zurück: eine Person liest eine Zahl von einem physischen Dokument ab und tippt sie woanders hin. Position Eins ist diese Operation, wiederholt über vier Dokumentenstapel – das Sparbuch, die Belege, die Bescheinigungen, die vorherige Erklärung – komprimiert in ein Vier-Wochen-Fenster. Position Zwei ist das, was passiert, wenn eine dieser getippten Zahlen im falschen Feld oder in der falschen Ausgabenkategorie landet. Position Drei ist dieselbe Operation unter Zeitdruck, die die Mandatsarbeit verdrängt, die Ihre Rechnungen bezahlt. Entfernen Sie das manuelle Lesen-und-Tippen, und alle drei Positionen bewegen sich gleichzeitig. Das macht die Dokumentdatenextraktion, und der Wert konzentriert sich auf der Zusammenstellungsseite – nicht beim Einreichen Ihrer 確定申告, was kein Extraktionstool tut, sondern beim Umwandeln der vier Quelldokumentenstapel in strukturierte Daten, mit denen Ihre Buchhaltungssoftware oder Ihr Steuerberater sofort arbeiten kann.
Der Mechanismus ist Benutzerdefinierte Spaltenextraktion: Sie geben die gewünschten Spaltennamen einmal ein, und die KI liest jedes Dokument und findet die Werte, indem sie versteht, was die Beschriftungen bedeuten – 収入金額 (Einnahmen), 必要経費 (notwendige Ausgaben), 社会保険料控除 (Sozialversicherungsabzug) – unabhängig davon, ob das Dokument eine freee-generierte PDF, ein Yayoi-Ausdruck mit anderem Schriftabstand oder eine gescannte Papiererklärung von 2022 ist. Der schrittweise Arbeitsablauf für eine einzelne Erklärung ist in der Anleitung zum Extrahieren von 確定申告 Formular-B-Daten nach Excel beschrieben. Für ein Steuerberaterbüro, das mehrere Mandantenerklärungen verarbeitet, behandelt die Anleitung zum Stapelverarbeitung von 50 Mandantensteuererklärungen in einer Übersichtstabelle denselben Ansatz, skaliert über eine Saison voller Einreichungen.
Zwei Funktionen greifen Position Eins und Position Zwei direkt an. Eine abgeleitete Spalte ist eine, deren Wert die KI errechnet statt liest: Fügen Sie eine Spalte namens Ausgabenkategorie (Optionen: 旅費交通費/消耗品費/通信費/接待交際費/減価償却費/その他経費) hinzu, und das Tool ordnet jeden Beleg seiner korrekten 勘定科目 zu – ein Kategorisierungsschritt, der einen Nachmittag Sortierarbeit kostete, wird zu einem Prüfungsdurchlauf. Eine berechnete Spalte erledigt dann die Arithmetik: Definieren Sie eine Spalte, die die einzelnen Abzugsfelder summiert und die Summe mit dem gedruckten Abzugsgesamtbetrag auf Blatt 1 vergleicht und „OK" oder „PRÜFEN" ausgibt – das fängt die häufigste Fehlerklasse, Abzugsrechenfehler, ab, bevor die Erklärung das Finanzamt erreicht. Derselbe Ansatz, der die manuelle Verarbeitung für japanische Kleinunternehmer, die Sparbuchdaten übertragen, und für britische Freiberufler, die SA100-Erklärungen zusammenstellen, leise teuer macht, gilt auch hier – das sichtbare Tippen war nie die wirklichen Kosten.
Dateien werden sicher verarbeitet und nicht gespeichert.
Bei etwa zehn Sekunden Verarbeitungszeit pro Dokument, verglichen mit den Minuten des Lesens, Kategorisierens, Tippens und manuellen Gegenprüfens, verkürzt die Extraktion nicht nur den ersten Schritt — sie reduziert die gesamte Zusammenstellungsphase auf einen kurzen Prüfblick. Und da die KI Feldbeschriftungen nach ihrer Bedeutung liest — 社会保険料控除 ist 社会保険料控除, egal ob es in Zeile 21 eines freee-PDFs oder Zeile 20 eines Yayoi-Ausdrucks steht — sinkt auch die Übertragungsfehlerrate, die den zweiten Schritt antreibt. Der Freiberufler, der früher den Februar damit verbrachte, Zahlen aus einem 通帳 abzutippen, verbringt den Februar nun damit, eine zusammengestellte Erklärung zu prüfen und Abzüge zu finden, die weit mehr wert sind als die Stunden, die sie kosten.
FAQ — Die Kosten der manuellen Datenerfassung für die japanische Steuererklärung (確定申告)
Wie viel verlangt ein Steuerberater (税理士) für die Einreichung einer 確定申告 in Japan?
Für einen Einzelunternehmer mit einer oder zwei Einkommensquellen verlangt ein örtlicher Steuerberater in der Regel ¥50.000 bis ¥150.000 für die jährliche Einreichung. Freiberufler mit Auslandseinkünften, mehreren Einnahmequellen oder komplexen Abzügen zahlen bei spezialisierten Kanzleien möglicherweise ¥150.000 bis ¥300.000. Ein monatlicher Beratungsvertrag (顧問契約), der die laufende Buchhaltung und die Jahresabschlusserklärung umfasst, kostet ¥20.000 bis ¥50.000 pro Monat. Die Gebühr deckt die Prüfung der Zahlen, die Anwendung von Abzügen und die Einreichung über e-Tax ab — nicht das Sammeln und Abgleichen Ihrer Belege, das weiterhin Ihre Aufgabe ist. Je früher Sie einen Steuerberater beauftragen (idealerweise vor Januar), desto wahrscheinlicher vermeiden Sie Eilzuschläge und desto mehr Zeit hat er für die Prüfung statt für die Notfall-Dateneingabe.
Wie hoch ist die Strafe für die verspätete Einreichung meiner 確定申告?
Das Versäumen der Frist am 15. März löst eine Verspätungszuschlagssteuer (無申告加算税) von 5 % bis 20 % der geschuldeten Steuer aus, je nachdem, ob Sie freiwillig vor einer Prüfung oder erst nach Einleitung einer Prüfung durch die Steuerbehörde (NTA) einreichen. Zusätzlich fällt eine Säumnissteuer (延滞税) täglich an: 2,4 % pro Jahr für die ersten zwei Monate nach Ablauf der Frist, danach steigend auf 8,7 % (für den Zeitraum der Einkünfte 2025, eingereicht 2026). Beide Strafen werden auf die nicht gezahlte Steuer berechnet, nicht auf die Gesamtsteuer — aber sie summieren sich, und eine um drei Monate verspätete Erklärung mit 200.000 ¥ unbezahlter Steuer kann je nach Fall zusätzlich zu der Steuerschuld selbst etwa 10.000 ¥ bis 20.000 ¥ an kombinierten Strafen und Zinsen nach sich ziehen.
Was ist der Kostenunterschied zwischen einer blauen Steuererklärung (青色申告) und einer weißen Steuererklärung (白色申告)?
Die blaue Steuererklärung berechtigt zu einem Sonderabzug von 650.000 ¥ (青色申告特別控除) – ab 2027 steigend auf 750.000 ¥ für e-Tax-Nutzer mit einwandfreien elektronischen Aufzeichnungen – im Austausch für die Führung der doppelten Buchführung (複式簿記) und die elektronische Einreichung. Die weiße Steuererklärung erfordert nur eine vereinfachte Buchführung (単式簿記) – eine Liste der Einnahmen und Ausgaben –, aber der Sonderabzug ist auf 100.000 ¥ begrenzt. Die Differenz beträgt 550.000 ¥ zusätzliches zu versteuerndes Einkommen. Bei einem Einkommensteuersatz von 20 % plus etwa 10 % Gemeindesteuer kostet diese Differenz rund 165.000 ¥ an zusätzlicher Steuer. Ab 2027 sinkt die Papier-basierte blaue Steuererklärung auf 100.000 ¥, wodurch die weiße Steuererklärung für Papiernutzer praktisch gleichwertig wird – und der Weg über e-Tax + elektronische Aufzeichnungen der einzige Weg ist, den vollen Abzug zu erhalten.
Machen japanische Buchhaltungs-Apps wie freee und MoneyForward die Datenerfassungsarbeit überflüssig?
Teilweise. Alle drei großen Apps – freee, MoneyForward Cloud und 弥生 (Yayoi) – automatisieren die Journalbuchung (自動仕訳), wenn sie Transaktionen einem Bankfeed zuordnen können, und erstellen das 確定申告-Formular als fertiges PDF für die e-Tax-Einreichung. Sie lesen keine Papiersparbuchseiten für Konten ohne API-Zugriff. Sie kategorisieren keine Schuhkartons voller physischer Belege, es sei denn, Sie fotografieren jeden einzelnen über die mobile OCR der App – was weiterhin eine manuelle Bestätigung der Ausgabenkategorie erfordert. Sie übertragen keine Versicherungsabzugsbescheinigungen, die per Post eintreffen. Die Apps automatisieren die Berechnungs- und Formularerstellungsschritte. Der Erfassungsschritt – das Sammeln von Zahlen aus physischen Dokumenten – bleibt manuell und ist der Punkt, an dem die meiste Zeit aufgewendet wird.
Kann KI Daten aus meinem Sparbuch, Belegen und Versicherungsbescheinigungen für 確定申告 extrahieren?
Ja – genau hier spart das Tool am meisten Zeit. Sie laden Sparbuchseiten, Belegfotos, Versicherungsbescheinigungen und die letztjährige Steuererklärung als einen einzigen Stapel hoch, benennen Ihre Spalten einmal (日付, 摘要, お支払金額, お預り金額, 収入金額, 必要経費, 社会保険料控除 usw.), und die KI liest jedes Dokument und füllt die Zeilen, indem sie versteht, was jedes Feld bedeutet – nicht, wo es auf der Seite steht. Eine abgeleitete Spalte kann Ausgabenkategorien (勘定科目) automatisch zuweisen, und eine berechnete Spalte kann Abzugssummen mit dem gedruckten Betrag auf Blatt 1 abgleichen. Die ehrliche Grenze: Sie erzeugt die strukturierten Zahlen, die Ihre Steuererklärung oder die Prüfung durch Ihren Steuerberater speisen – sie reicht die 確定申告 nicht selbst über e-Tax ein. Stark abgenutzte Sparbücher, bei denen die Magnetstreifentinte verblasst ist, oder Belege auf degradiertem Thermopapier können die Genauigkeit verringern, und ein Prüfungsdurchgang bleibt wichtig.
Wie viele Stunden verbringt ein japanischer Freiberufler tatsächlich mit der Datenerfassung für 確定申告?
Für einen Freiberufler mit zwei bis drei Einkommensquellen, etwa 150 jährlichen Transaktionen über zwei Bankkonten, etwa 100 Belegen und fünf bis sieben Abzugsbescheinigungen dauert der gesamte Erfassungszyklus – Sparbuchseiten finden, Belege sortieren und kategorisieren, Versicherungsbescheinigungen übertragen, Zahlen in Buchhaltungssoftware oder den NTA-Vorbereitungsbereich eingeben und Summen abgleichen – in der Regel 12 bis 20 Stunden in den Wochen vor der Frist am 15. März. Die Spanne weitet sich stark aus, wenn die Unterlagen seit dem letzten Steuerjahr unsortiert geblieben sind, denn das Aufholen von zwölf Monaten Transaktionen in einer Sitzung bringt sowohl einen Zeit- als auch einen Genauigkeitsnachteil mit sich. Ein Freiberufler, der einen seit April unberührten Schuhkarton vor sich hat, kann allein für die Erfassung ein ganzes Wochenende – oder zwei – aufwenden.
Die wahren Kosten Ihrer 確定申告 waren nie die Gebühr des Steuerberaters. Es sind die Stunden, die damit verbracht werden, vier Dokumentenstapel in eine Erklärung zu bringen, die 550.000-Yen-Abzugsdifferenz, die auf dem Spiel steht, wenn ein falsch kategorisierter Eintrag Ihre doppelte Buchführung bricht, und die Kundenarbeit, die der Februar jedes Jahr verschlingt – all das lässt sich auf das manuelle Lesen von Dokumenten zurückführen. Verwandeln Sie Passbuchseiten, Belege und Bescheinigungen in strukturierte Zeilen und berechnen Sie die Zahlen neu.
Extrahieren Sie Ihre Steuerdokumente