日本の確定申告チェックリスト:
フリーランサーが3月15日の期限までに準備すべきこと
確定申告の受付期間は2月16日から3月15日までです。15日が週末の場合は翌営業日まで延長され、2026年のように3月16日が期限となる年もあります。約400万人の個人事業主やフリーランサーにとって、この4週間は単に書類を埋める時間ではなく、申告に必要な書類を揃える時間です。1回の申告には、銀行の通帳、経費カテゴリ別に整理した1年分の領収書、12月から1月にかけて郵送で届く3〜7枚の保険料控除証明書、繰越金額を確認するための前年の申告書、そして副業があれば源泉徴収票が必要です。期限を過ぎると、単なる事務的なミスでは済みません。国税通則法に基づき、未納税額の15%〜20%の無申告加算税に加え、国税庁が公表する利率で、最初の2か月は年2.4%、その後は年8.7%の延滞税が日割りで加算されます。このチェックリストは、「そろそろ確定申告をやらなきゃ」という漠然とした思いを、ペナルティが発生する前に完了できる具体的なステップに変えるためのものです。
重要なポイント
- 2月16日にB様式を開くことは、確定申告の始まりのように感じられます。しかし、申告書の作成には1日かかり、15%の無申告加算税と日割りの延滞税は、すでに3週間の書類集めに費やした期限に対して加算されるのです。
- 1回の申告には、銀行の通帳、勘定科目別に整理した領収書、異なる形式の保険料控除証明書、前年の申告書、源泉徴収票の5種類の書類からのデータが必要です。それぞれの数字を目で確認し、B様式の異なる欄に手入力する必要があります。
- 通帳、領収書、控除証明書、前年の申告書をまとめてアップロードし、列名を指定すれば、AIが各書類のフィールドの意味に基づいて読み取ります。書類集めは数週間から1回の確認作業に短縮され、申告書が完成すれば提出するだけです。
ペナルティクロック:「遅延」が実際にいくらかかるのか
チェックリストの前に、何と競争しているのかを把握しましょう。申告期間は所得税法第120条で定められており、前年の所得に対して2月16日から3月15日までです。期限は厳格で、他国にあるような延長制度は存在せず、違反した場合の結果は公表されています。
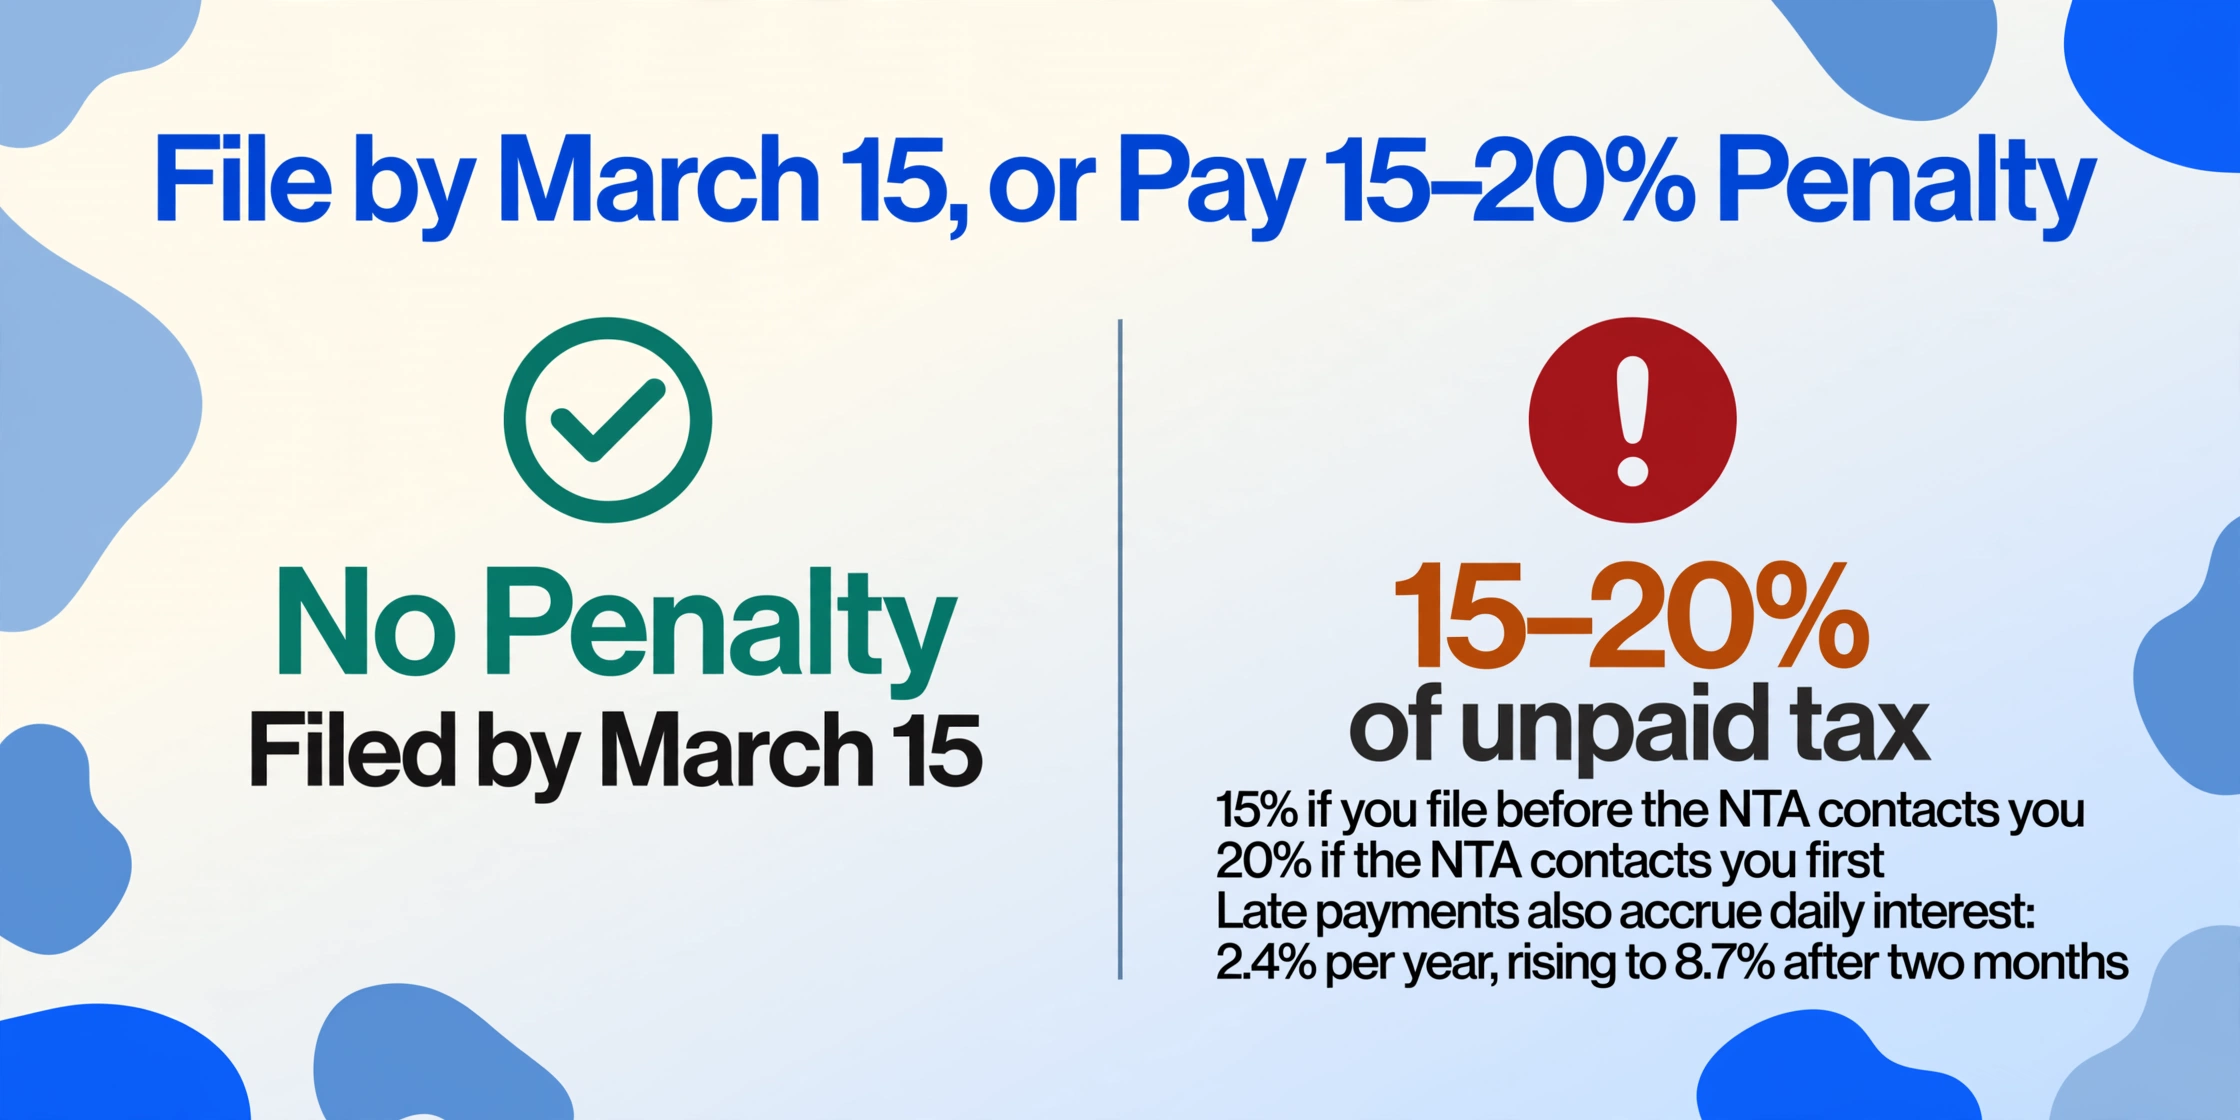
無申告加算税。期限後に申告したものの、税務署から未申告について連絡が来る前に申告した場合、ペナルティは未納税額の15%です。国税庁が先に連絡をしてきた場合は20%に上昇します。期限から1ヶ月以内に誠実な納税意思をもって自主的に申告した場合は、ペナルティが適用されないこともありますが、これは狭い範囲で不確実なセーフティネットです。この税率構造は、よく引用される5%という数字とは異なります。5%は法人申告や特定条件下での自主的な事前申告に適用されるもので、個人事業主にはPwCの日本税務行政サマリーが15〜20%の範囲を確認しています。
延滞税。無申告加算税とは別に、未納税額に対する利息は期限の翌日から日割りで発生します。2025年分の所得を2026年に申告する場合、税率は期限後2ヶ月間は年2.4%、その後は年8.7%に上昇します(国税庁タックスアンサーNo.9205)。未納税額20万円を3ヶ月遅れて申告したフリーランサーは、延滞税として約4,800円を支払うことになります。さらに15%の無申告加算税3万円が上乗せされます。申告と納付の間の期間もリスクです。申告しても納付が遅れれば、別途の課徴金が発生します。
ペナルティは申告ステップに対して課されるものであり、書類収集ステップに対してではありません。3ヶ月遅れて20万円の未納がある場合、元本の税額に加えて、無申告加算税3万円と利息約4,800円が発生します。そして、フォームを開く前に書類を揃えるために失う数週間は、時計にはカウントされません。
提出前の6ステップチェックリスト
以下は、確定申告書の並び順ではなく、準備に時間がかかるものから順に並べています。物理的な書類の準備を先に片付けておけば、最後の1週間は確認と提出に集中でき、通帳のページを慌てて探す必要がなくなります。
ステップ1 — 銀行の通帳と取引明細書を集める
個人事業主で事業用口座と個人用口座をそれぞれ1つずつお持ちの場合は、両方の通帳を用意してください。各口座について、課税年度の12ヶ月分を確認し、事業収入に該当する入金(顧客からの支払い、プラットフォームからの入金、謝礼など)をすべてマークするかコピーを取ります。入金内容を、その年に発行した請求書と照合しましょう。身に覚えのない入金はリスクです。それが事業主借(個人からの借入金)を誤って収入として計上したものだと、所得金額が過大になり、税額計算に影響します。
口座の取引履歴が通帳ではなくオンラインバンキングで管理されている場合(または通帳に加えてオンライン記録もある場合)は、課税年度全体の明細PDFを印刷するかダウンロードしてください。デジタルデータの方が検索は簡単ですが、確定申告に必要な項目(日付、摘要、お預り金額、お支払金額)は、形式に関わらず同じです。
目標: 期限の少なくとも2週間前までに、12ヶ月分すべての通帳ページまたは明細PDFを手元に用意する。通帳を4月以降一度も記帳していない場合は、銀行の通帳記帳機で記帳を済ませておきましょう。どの支店にもあり、5分で終わります。
ステップ2 — 領収書を経費の勘定科目ごとに仕分ける
1年分の事業用領収書は、前回の確定申告シーズン以降開けていない引き出しや封筒、フォルダに眠っていませんか。各領収書を、旅費交通費、消耗品費、通信費、接待交際費、減価償却費など、事業に関連する勘定科目ごとに仕分ける必要があります。また、適格請求書発行事業者(インボイス制度)の場合は、各領収書に消費税率(8%または10%)の区分を明記しておきましょう。コンビニの感熱紙レシートは時間が経つと文字が消えるため、最初に仕分けし、読みにくくなっているものはコピーを取ってください。
科目ごとの小計は、収支内訳書(白色申告の場合)または青色申告決算書(青色申告の場合)に直接転記します。ここで誤りがあると(例えば、8%の弁当代を10%と区分したり、プライベートの支出を事業経費と誤って計上したりすると)、国税庁の突合システムで不一致として検出される可能性があります。
目標: 期限の少なくとも10日前までに、科目ごとに仕分けと小計を終える。仕分け作業に最も時間がかかります。集計は、すべての書類が山分けできてから行えば十分です。
ステップ3 — 保険料と控除証明書を集める
12月から1月にかけて、複数の機関から5~7通の封筒が郵送で届きます。それぞれに、異なる形式の控除証明書が入っています。
- 国民年金保険料納付証明書 — 日本年金機構から
- 国民健康保険料納付証明書 — 市区町村から
- 生命保険料控除証明書 — 各保険会社から。旧契約(2012年以前)と新契約(2012年以降)で控除額の計算式が異なる場合があります
- 地震保険料控除証明書
- iDeCo(イデコ)拠出証明書 — iDeCo事業者から
- 医療費領収書 — 医療費控除を受ける場合
各証明書で重要なのは「支払金額」です。「控除額」ではありません。控除額は確定申告の計算過程で支払金額から自動算出されます。それぞれの金額をB様式の該当行に転記します。社会保険料控除は7行目、生命保険料控除は9行目、地震保険料控除は10行目です。転記後、1枚目の合計額と一致するか確認してください。1月下旬になっても届かない証明書があれば、すぐに発行元に連絡しましょう。保険会社は再発行に対応しますが、再発行には時間がかかります。2月に入ってからでは間に合いません。
目標: 1月末までにすべての証明書を集め、支払金額を確認する。証明書が届いていない場合は、すぐに再発行を依頼する。税務署は「届かなかった」という理由で、控除を受けずに申告し、後から無申告加算税や延滞税なしで修正することを認めません。
ステップ4 — 控除額を計算し、所得要件を確認する
日本の各種控除には、毎年変わる所得要件が設定されています。前年の数字がそのまま使えると思い込んで計算ミスをするケースが、誤った申告の最も多い原因の一つです。
- 医療費控除。計算式は総所得金額によって異なります。総所得金額が200万円以上の場合:控除額 = (実際に支払った医療費の合計額) − (保険金などで補てんされた金額) − 10万円。総所得金額が200万円未満の場合:控除額 = (医療費の合計額) − (補てん額) − (総所得金額の5%)。5%の基準と10万円の下限では控除額が異なります。どちらを適用すべきかの判断を誤るミスがよくあります。
- 配偶者控除。配偶者の合計所得金額が48万円以下(2025年分・2026年申告の場合)であれば、満額の控除を受けられます。48万1円から133万円までは、段階的に控除額が変わる配偶者特別控除が適用されます。これらの控除を受けるには、あなた自身の合計所得金額が1,000万円以下である必要があります。よく耳にする「103万円の壁」は給与所得の金額(給与所得控除55万円を差し引いた後の金額)であり、合計所得金額とは異なります。
- 基礎控除。2025年分・2026年申告の場合、基礎控除額は48万円です。ただし、納税者の合計所得金額が2,400万円以下の場合に限ります。2,400万円を超えると段階的に減少し、2,500万円で0円になります。前年と比べて収入が大きく変わった場合、前年と同じ控除額が適用されるとは限りません。
目標: 申告の少なくとも1週間前までに、各控除額を当年の所得要件に基づいて計算する。前年の数字をそのまま使い回さないこと。毎年変わります。
ステップ5 — B様式と決算書の準備
必要書類が揃い、控除額の計算が終われば、いよいよ申告書の作成です。青色申告の場合は、以下の書類が必要です。
- B様式 第一表 — 収入の種類、合計所得、各種控除、課税所得、税額計算、源泉徴収税額・予定納税額などの控除、納付額または還付額の最終的な差引額を記載します。
- B様式 第二表 — 収入の内訳(種類別)、控除の内訳、その他付記事項を詳細に記載します。
- 青色申告決算書 — 貸借対照表、損益計算書、および付属明細書からなる4ページの書類です。損益計算書の複式簿記による合計額は、B様式に転記する収入と経費の合計額と一致している必要があります。
白色申告の場合は、収支内訳書(2ページ)を使用します。これは収入と経費をそれぞれの科目ごとに記載するもので、貸借対照表の作成は不要です。その代わり、控除額は白色申告が10万円に対し、青色申告は65万円(2027年以降、e-Taxで優良な電子帳簿を提出する場合は75万円に増額)と、大きな差があります。
この段階で最も多い構造上の誤りは、収支内訳書(または青色申告決算書)の収入・経費の合計額と、B様式に転記された金額が一致しないことです。ある書類から別の書類へ転記されるすべての数字は、必ず双方向で確認してください。
目標: 3月第1週までに申告書の作成を完了し、確認と提出手続きのための期間を少なくとも1週間確保しましょう。
ステップ6 — 提出:e-Taxまたは書面
提出自体は最も短いステップですが、それでも確認すべき事項があります。
- e-Tax(国税電子申告・納税システム) — マイナンバーカードとそのパスワード、対応するICカードリーダーまたはNFC対応スマートフォン、そしてe-Taxソフト(またはブラウザ版)のインストールが必要です。初期設定(ソフトウェアのインストール、カードリーダーの設定、電子証明書の確認)は、提出予定日の少なくとも1週間前までにテストしておきましょう。当日になって慌てることのないように。e-Taxでの提出は、青色申告の65万円控除を受けるための必須条件です。書面で青色申告を提出した場合、2025年分の所得に対する控除額は55万円に、2027年以降は10万円に減額されます。
- 書面提出 — 作成した申告書を印刷し、必要な添付書類(青色申告決算書または収支内訳書は必須です。控除証明書は提出不要ですが、保管しておく必要があります)を同封の上、所轄税務署に郵送または直接持参します。消印日が提出日とみなされるため、3月15日までに郵送すれば、到着が遅れても期限内提出となります。
- 納付 — 納付すべき税額は、銀行振込、コンビニエンスストア(30万円以下の場合)、クレジットカード(国税庁のオンライン納付システム経由)、または事前に登録した口座振替で支払うことができます。納付期限は3月15日です。期限内に申告しても納付が遅れると、別途ペナルティが発生します。延滞税に加え、30日経過後は未納額の5%の無申告加算税が課される可能性があります。
目標: 可能であれば3月7日~10日までに提出しましょう。システム障害、カードリーダーの問題、証明書の未着などに備える余裕が必要です。国税庁のe-Taxサーバーは期限間際になると処理が遅くなります。最後の1時間まで待つと、準備に費やせる時間を数分の提出時間と引き換えにすることになります。
チェックリストは締切から逆算して作成されています。ステップ1は1月下旬まで、ステップ2〜4は2月中旬まで、ステップ5は3月第1週まで、ステップ6は3月10日までに完了させます。各ステップでは、急いで進められない部分(紙の書類の場所の確認、紙の領収書の整理、不足している証明書の追跡)を先に片付け、最終週は発見ではなく確認と提出に充てられるようにしています。
e-Taxと紙提出:選択によって実際に変わること
e-Taxと紙提出の選択が重要なのは、青色申告の控除額が変わるためです。そして、この控除はフリーランサーの税負担において最も大きな影響を与える要素です。2025年分の所得を2026年に申告する場合、青色申告特別控除は以下の通りです:
- 65万円 — e-Tax申告+複式簿記
- 55万円 — 紙提出+複式簿記
- 10万円 — 簡易簿記(申告方法に関わらず)
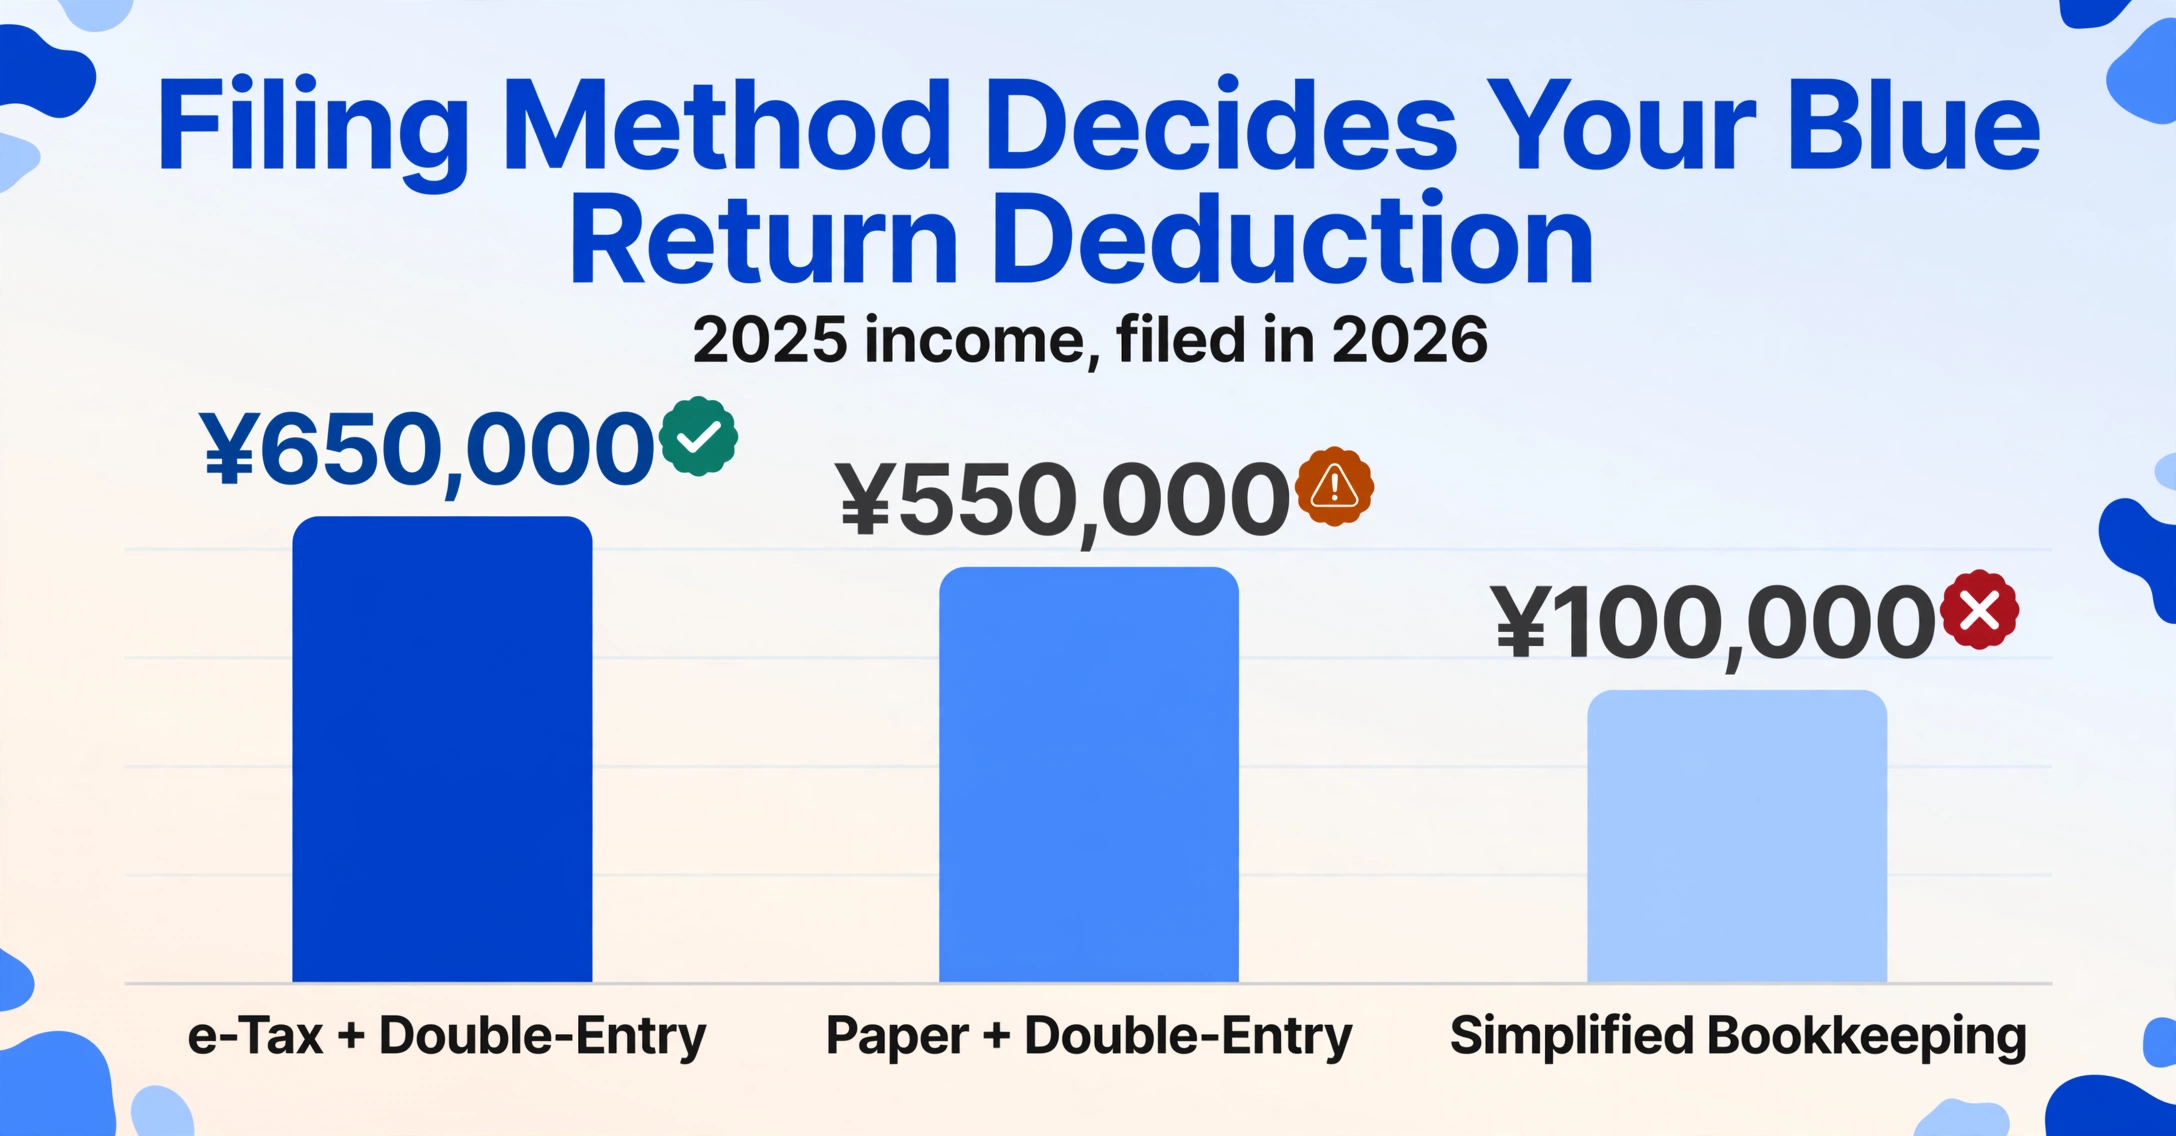
2027年分(令和9年分)からは、国税庁のNo.2072に関する更新されたガイダンスに基づき、控除額の段階が変わります:優良な電子帳簿を備えたe-Tax申告は75万円、標準的な電子帳簿を備えたe-Tax申告は65万円、そして紙提出(帳簿の種類を問わず)は10万円に引き下げられます。複式簿記で紙提出するフリーランサーは55万円の控除を失うことになり、所得税率20%に住民税約10%を加えると、その差は追加で約16万5千円の税負担となります。e-Taxの設定は一度きりの手間ですが、控除を放棄することは毎年のコストです。
控除額以外にも、e-Taxは国税庁が何を把握できるかを変えます。電子的に提出された申告書は、提出前に一定のエラーチェック(計算の不整合、必須項目の欠落、法定限度額を超える控除額など)を事前検証されます。紙の申告書は提出後にこれらのチェックが行われ、提出後にエラーが発見されると、修正申告や更正の請求という修正サイクルが発生し、数週間かかる可能性があります。B様式のデータ抽出の仕組み(通帳のページ、領収書、証明書をスプレッドシートの行に変換し、選択した申告方法に直接反映させる方法)については、確定申告データをExcelに抽出するガイドで解説しています。
書類の山を一つにまとめる:4つの書類スタックから1つのスプレッドシートへ
上記のチェックリストは、時間の問題を明確にしています。ステップ1から4はすべて、紙の書類から数字を読み取り、別の場所に転記する作業です。通帳には収入金額が記載されており、それを読んで入力します。領収書には経費が記載されており、それを整理して入力します。保険証書には控除額が記載されており、それを読んで入力します。ステップ5の書類作成——「確定申告」と聞いて誰もが思い浮かべる部分——は、実際には最も短いステップです。なぜなら、読み取りと入力が完了して初めて始まるからです。
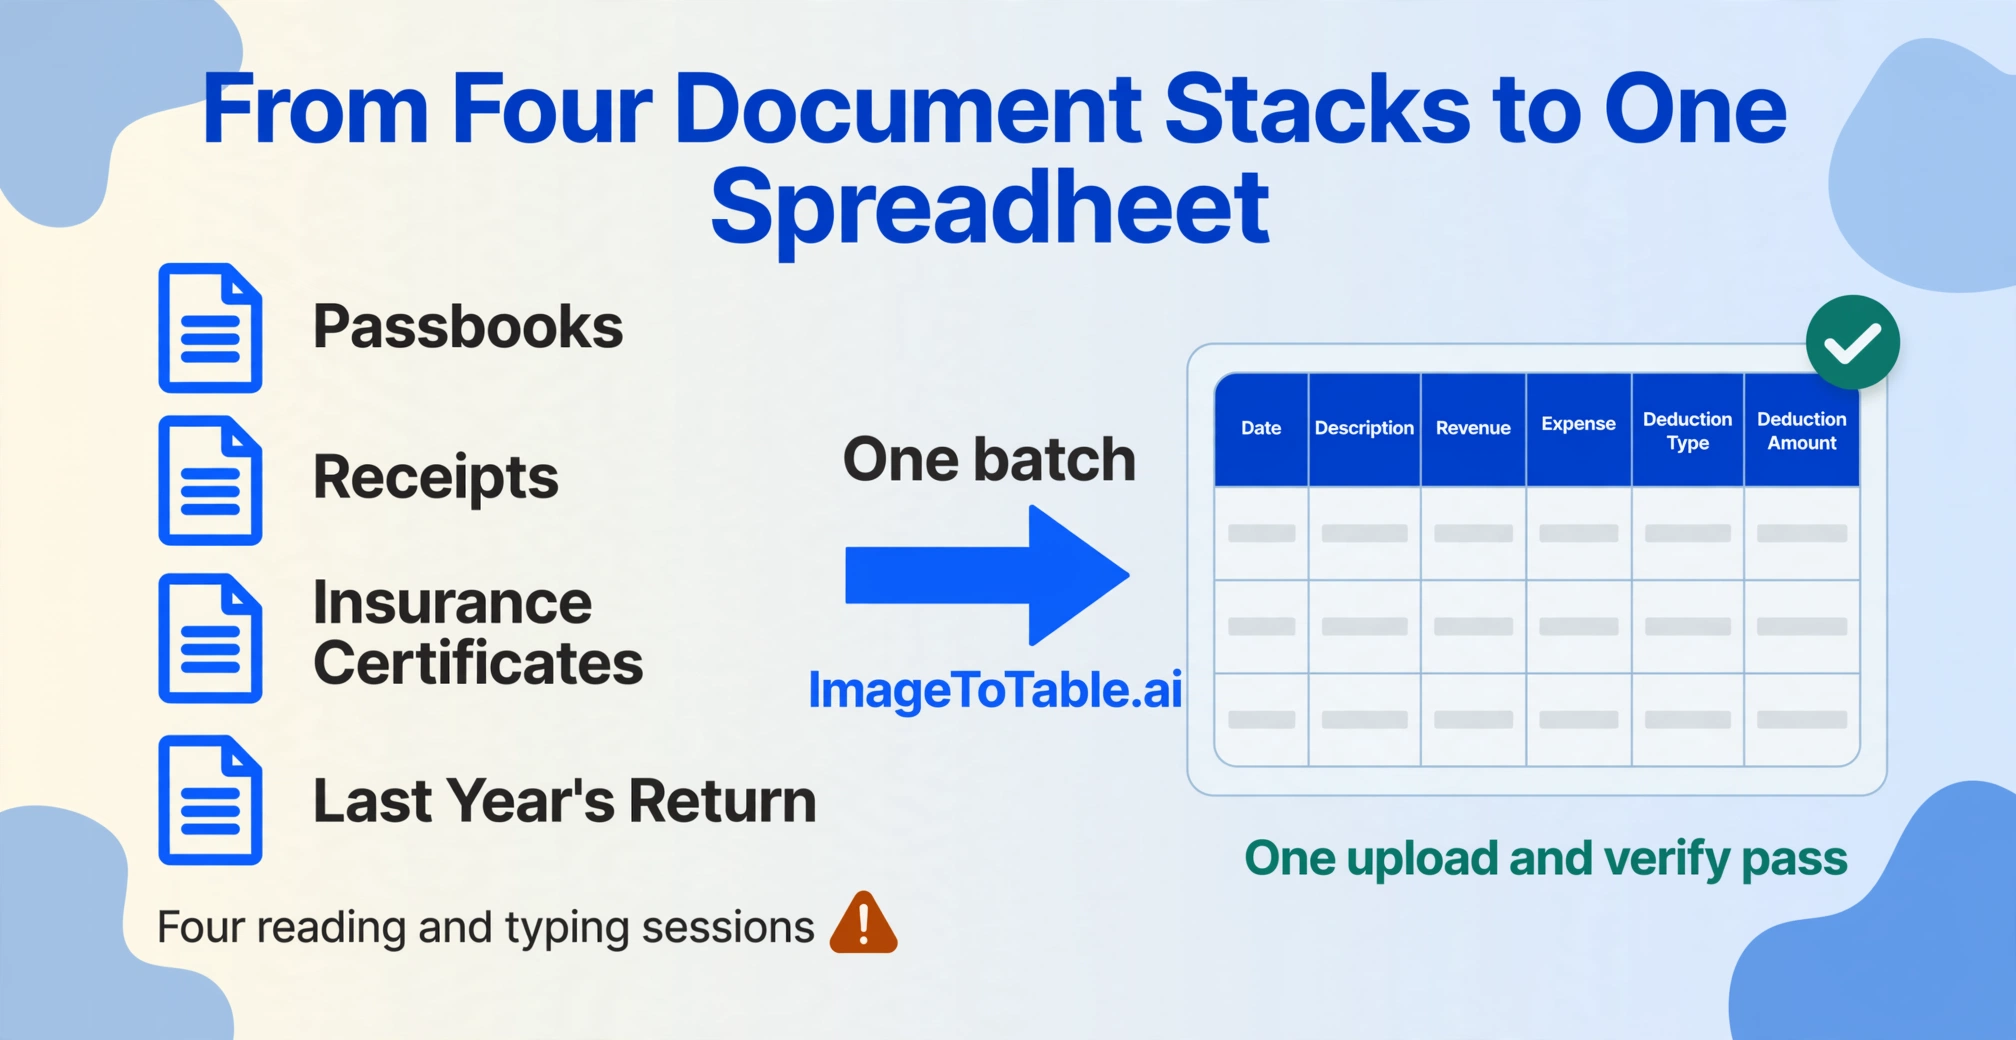
ステップ1から4に対する別のアプローチは、計算を変えます。各書類を目で読んで各数字を手で入力する代わりに、書類をアップロードして必要な列を指定します。ImageToTable.aiは、フィールドの意味を理解することで各書類を読み取ります——収入金額、必要経費、社会保険料控除——そして、ページ上のどこに値があってもその位置を特定します。銀行の通帳ページ、freeeで生成されたPDF、フォント間隔が異なる弥生の印刷物、2年前のスキャン済み紙の申告書はすべて、同じ列セット(日付、説明、収入、経費、控除種別、控除額)に解決されます。4回の別々の読み取り・入力作業が、1回のアップロードと確認作業になります。
このツールはバッチファースト処理のため、1枚ずつ処理する必要はありません。通帳のページ、領収書の写真、保険証書、前年の申告書を1つのバッチとしてアップロードすると、出力は1つのスプレッドシートになり、すべての書類のデータが同じ列構造に収まります。以前は午後いっぱいかかった整理作業——各領収書を正しい勘定科目に割り当てる作業——は、単一の推論列になります。経費カテゴリ(選択肢:旅費交通費/消耗品費/通信費/接待交際費/減価償却費/その他経費)という列を定義すると、AIが各領収書の内容を読んでカテゴリを割り当てます。ラベルではなく内容を読むのです。次に計算列が個々の控除フィールドを合計し、その合計を第一表に印刷された控除額の合計と比較して、「OK」または「CHECK」を出力します——申告書が国税庁に届く前に、最も一般的な計算ミスを検出します。
これによって申告書自体が変わるわけではありません——確定申告の様式は同じで、税務署は依然として申告書の提出を求めています。変わるのは、4週間の申告期間のうち、収集と入力に費やす時間と、確認と提出に費やす時間の配分です。抽出ワークフローの完全なデモについては、ハブ記事でB様式のデータを列ごとに抽出する方法をご覧ください。会計士が複数のクライアントの申告書を処理するシナリオについては、クライアントの確定申告を1つの集計スプレッドシートにバッチ処理するガイドで、同じアプローチの拡大版を説明しています。
ファイルは安全に処理され、保存されることはありません。
期限を過ぎた場合の対処法
3月15日を過ぎても提出していない場合、状況は取り返しがつかないわけではありません。しかし、日が経つごとにコストが増えるため、すべきことは固まることではなく、提出することです。税務署から連絡が来る前に自主的に期限後申告を行えば、通知後の20%ではなく、15%の無申告加算税が適用され、入院や自然災害など自分の責めに帰さない事情による遅延で、合理的な期間内に自主的に申告した場合は、ペナルティの軽減を受けられる可能性があります。
長期的な解決策は構造的なものです。3月15日が危機になるのは、その前の4週間にすべての書類が一度に集中するからです。資料集めを年間を通して分散させること(毎月の通帳の突き合わせ、四半期ごとの領収書の整理、証明書が届いた時点でのファイリング)は、作業を分散させ、2月の慌ただしさに内在する単一障害点のような性質を取り除きます。確定申告シーズンに4週間分の資料集めを数時間に圧縮するのと同じ抽出アプローチで、四半期ごとの追いつき作業を、定常プロセスとして実行すれば数分に圧縮できます。
この問題の側面(毎年2月に多くの個人事業主の資料整理がうまくいかなくなる構造的な理由)については、なぜ日本の個人事業主は今も毎年確定申告のデータを手入力しているのかという関連記事で詳しく説明しています。コストの側面(手作業による資料整理の時間が、フリーランスの時給で換算すると実際にはいくらになるのか)は、手作業による確定申告の資料整理の実際のコストに関する記事で定量化しています。同じ季節的なプレッシャーは、他の税制でも異なる日程で発生します。英国のフリーランサーは、1月にSA100の1月期限チェックリストで自分たちなりの同様の状況に直面しますが、その根底にあるのは、そもそも合算するように設計されていない書類を集めるという同じ問題です。
よくある質問
2026年分の確定申告の提出期限はいつですか?
2025年分の所得に対する申告期間は、2026年2月16日から3月16日までです。3月15日が日曜日の場合は、翌営業日に期限が繰り下がります。e-Taxは1月上旬から利用可能で、期間開始前に提出してもペナルティはなく、提出日は2月16日として扱われます。
3月15日の期限に遅れた場合のペナルティは?
無申告加算税は、納付すべき税額の15%~20%で、税務署から連絡を受ける前に自主的に申告した場合は15%、通知を受けた後は20%となります。別途、延滞税が日割りで発生し、期限後2ヶ月以内は年2.4%、その後は年8.7%です。例えば、未納税額20万円の申告を3ヶ月遅れた場合、無申告加算税は約3万円、延滞税は約4,800円となります。
確定申告の前に準備すべき書類は何ですか?
主な6点は以下の通りです。課税年度全体をカバーする通帳の写しまたは取引明細書のPDF、経費の勘定科目ごとに分類したすべての領収書、保険料控除証明書(国民年金、国民健康保険、生命保険料控除証明書、地震保険料控除証明書、iDeCo)、繰越額を確認するための前年の申告書、副業があれば源泉徴収票、医療費控除を申請する場合は医療費の領収書です。これらはすべて、B様式と添付する収支内訳書の特定の項目に対応します。
e-Taxと書面、どちらで申告すべきですか?
可能であればe-Taxをお勧めします。青色申告特別控除は、e-Taxで複式簿記により申告する場合は65万円、書面の場合は55万円と、10万円の差があり、20%の税率区分では約3万円の税額差になります。2027年以降は書面提出の控除額が10万円に引き下げられるため、差は55万円以上に拡大します。e-Taxの利用には、有効な電子証明書が搭載されたマイナンバーカードと、対応のカードリーダーまたはNFC対応スマートフォンが必要です。これらは申告予定の少なくとも1週間前までに準備し、動作確認をしておいてください。
すべての数字を手入力せずに、通帳や領収書からデータを抽出できますか?
はい。通帳のページ、領収書の写真、保険料控除証明書、前年の申告書をまとめてアップロードし、列名(日付、摘要、収入金額、必要経費、社会保険料控除など)を指定するだけで、AIが各書類を読み取り、各項目の意味を理解してデータを抽出します。推論列を使用すれば経費の勘定科目を自動で割り当てられ、計算列を使用すれば控除額の合計をクロスチェックできます。出力はスプレッドシートで、その列がB様式の各項目に直接対応します。申告書の作成自体は必要ですが、データ収集の作業が数週間から数分に短縮されます。
保険料控除証明書がない場合はどうすればいいですか?
すぐに保険会社に連絡し、再発行を依頼してください。証明書は数日で再発行されますが、申告シーズンは再発行依頼が殺到するため、遅延が重なる可能性があります。期限までに証明書が届かない場合は、控除を適用せずに申告書を提出し、証明書が届き次第、更正の請求を行ってください。見落とした控除については、元の申告期限から5年間は請求が可能です。
6つのステップには限りがあります。しかし、通帳のページから数字を読み取ったり、領収書の入った靴箱を整理したりする時間には限りがありません。収集を前倒しし、転記を短縮し、罰則が迫っているからではなく、申告書が完成しているから提出しましょう。
今すぐ確定申告書類を準備する