CIS過払いの罠
下請け業者が毎年£1,700を失う理由
建設業スキーム(CIS)は、あなたの労務収入の20%を源泉徴収します。未登録の場合は30%です。年間£35,000を3つの契約先から請求する下請け業者の場合、経費が差し引かれる前、£12,570の個人控除が適用される前、国民保険料が実際の税率で計算される前に、£7,000が直接HMRC(英国歳入関税庁)に送られます。この制度は税金を前もって徴収するように設計されており、金額を正確にすることは目的としていません。そしてそれは成功しています。RIFT Tax Refundsのデータによると、請求を行ったCIS下請け業者の95%が税金還付を受け取っており、平均還付額は約£1,700です。サウス・ヨークシャーのDearne Accountancyでは、初回請求者の場合、通常£1,500〜£2,000が戻ってきます。それは元々彼らのものだったお金です。問題は税金が徴収されることではありません。問題は、徴収から還付までの間に何が起こるかです。毎年何千人もの下請け業者からお金を飲み込むギャップ。それは税法が間違っているからではなく、両者をつなぐ追跡システムが紙、メール添付ファイル、そして記憶によって支えられているからです。
重要ポイント
- CISは個人控除や経費を考慮せずに労務収入の20%を源泉徴収します。この制度は1971年に税金を前もって徴収するために設計されたもので、金額を正確にすることは目的としていません。
- その設計により、下請け業者の95%が平均£1,700の還付を受ける権利があります。そして、月次明細書が1枚でも欠けると、全面的なコンプライアンスチェックに発展し、契約先全体の控除が認められなくなる可能性があります。
- 初日からすべての控除明細書を継続的な台帳に記録すれば、SA103のボックス21は列の合計にすぎません。休暇中の契約先に対して1月に探偵ごっこをする必要はありません。
定率方式の欠陥:20%控除が設計上過剰徴収になる理由
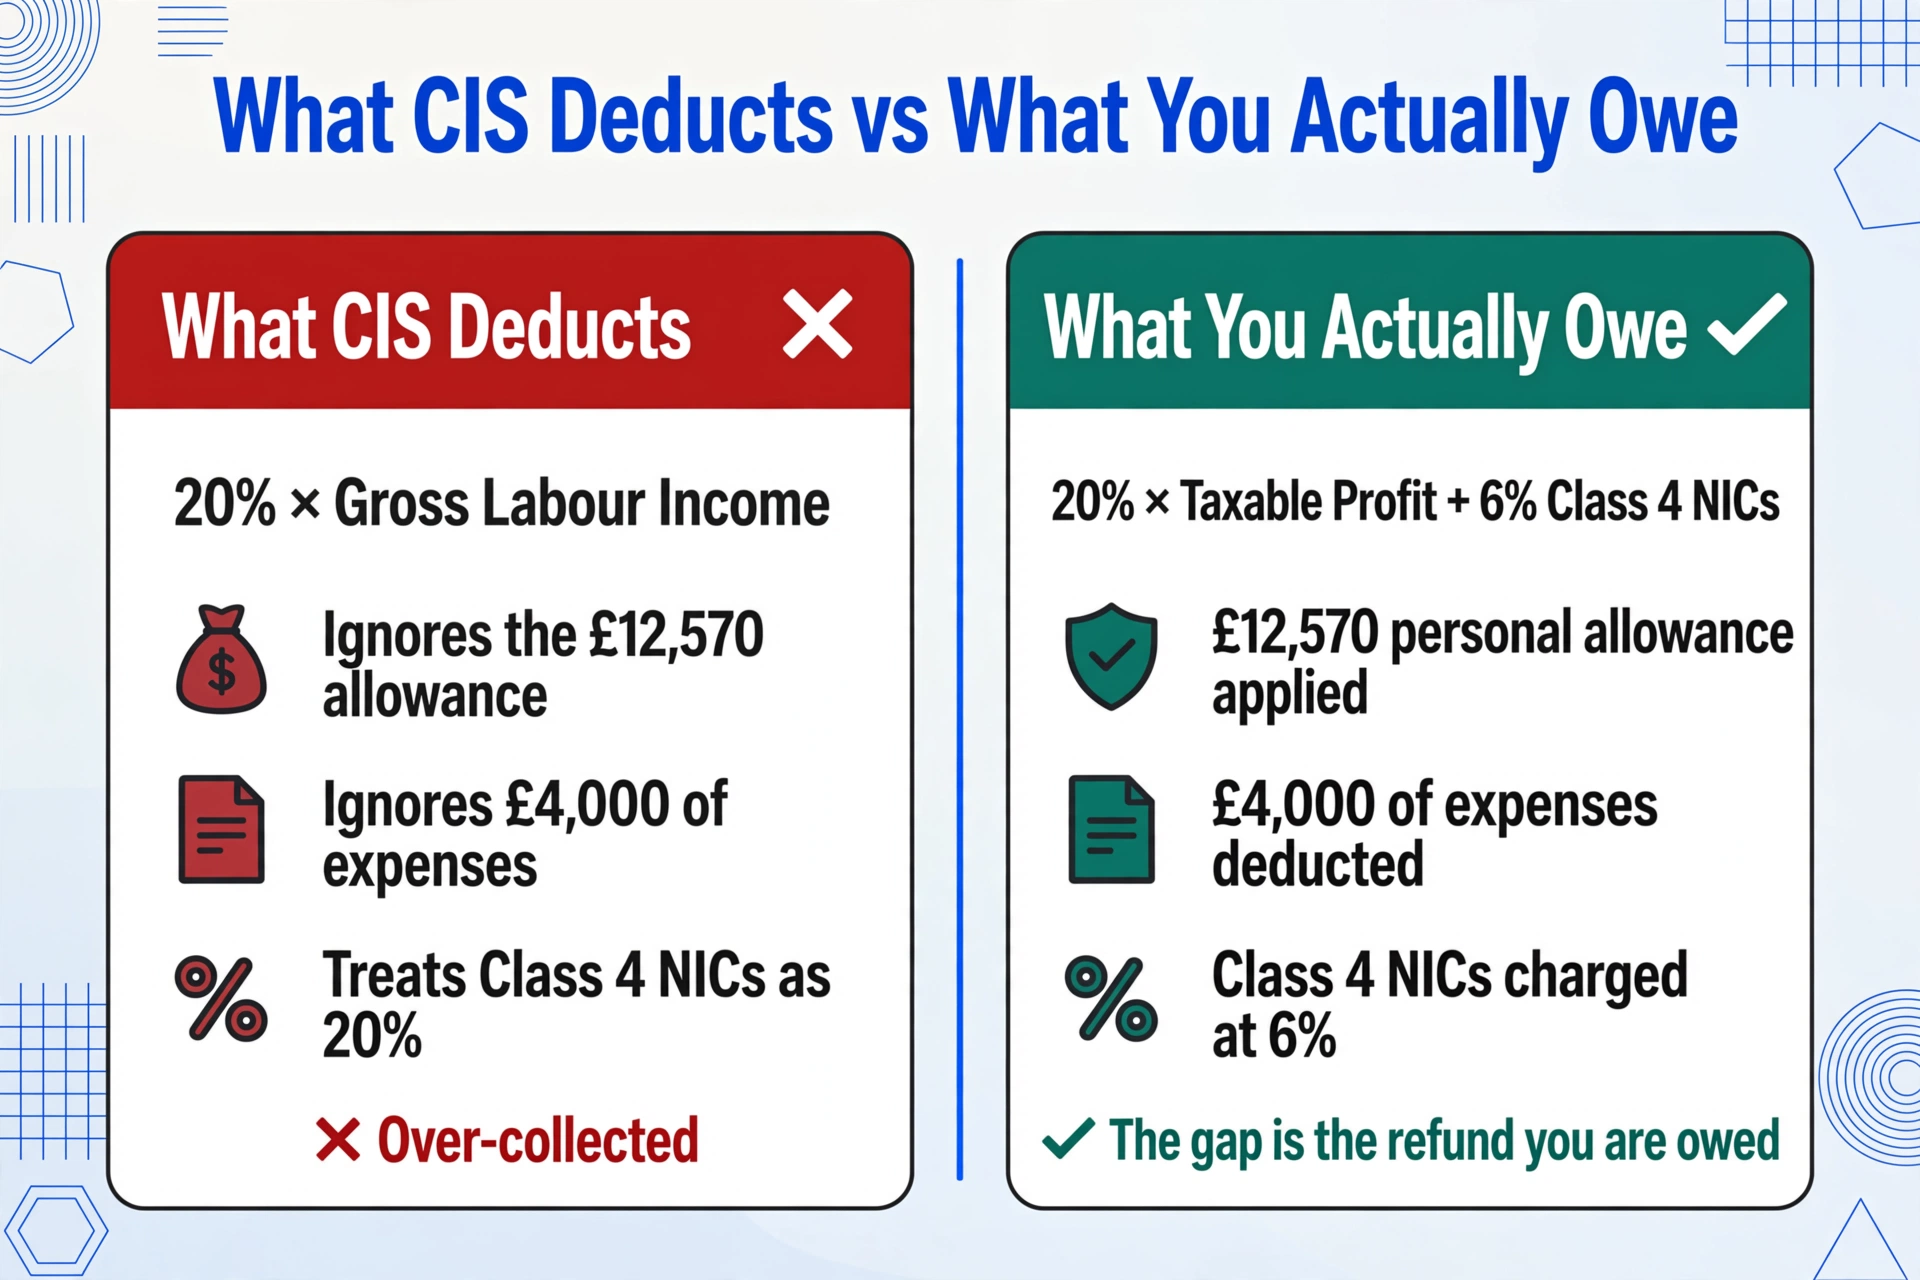
CIS控除制度は労働収入に定率を適用しますが、実際の税負担額は自己申告を通じてまったく異なる基準で計算されます。この2つの数字が一致することはほとんどなく、その差額こそがあなたに還付されるべき金額です。
ここに構造的な不一致の最も単純な形があります。HMRC(英国歳入関税庁)は実際の税額を、課税利益(総収入から控除可能な事業経費を差し引いた額)を基に計算し、個人控除£12,570(2025/26年度)を適用し、残りに20%の基礎税率所得税を課し、さらに閾値を超える利益に6%の第4種国民保険料を課します。一方、CIS制度は総労働収入から20%を控除するだけです。£12,570の非課税控除を無視します。銅管、新しいコードレスドリル、公共責任保険、8,000マイルのバン走行に費やした£4,000を無視します。第4種国民保険料が20%ではなく6%で課されることも無視します。実際の税額を減らすすべての仕組みが、定率控除エンジンには見えていません。
低所得者税制改革グループはCIS控除を「所得税と国民保険料への前払い」と説明しています。「前払い」という言葉には大きな意味があります。前払いとは、過払い分が返ってくることを意味しますが、返還を受けるには、すべてのCIS控除を紙の記録で裏付けた完全かつ正確な自己申告を提出する必要があります。そして、設計上過剰徴収するこの制度が、問題をあなたに委ねるのです。
下請け業者が総額£35,000を稼ぎ、経費が£7,000の場合。実際の税負担額(£15,430(利益から控除を差し引いた額)に対する20%の所得税プラス第4種国民保険料)はおよそ£4,000です。彼らの元請け業者はCISとして£7,000(£35,000の20%)を控除しました。HMRC(英国歳入関税庁)は£3,000を保有していますが、それは適切に記録された明細書で各控除を証明できる場合に限られます。
フォーマット問題:単純なスプレッドシートがCISの現実で破綻する理由
初めて下請け業者になる人にとって、記録管理の問題は扱いやすそうに見える。建設会社で働き、毎月明細書をもらい、その数字をスプレッドシートに入力する。単純だ。しかし、2社目の請負業者と仕事を始めた途端、そのスプレッドシートは機能しなくなる。
地盤工事の請負業者は、週末に現場でHMRCの公式テンプレートであるCISOL1用紙を手渡すかもしれない。住宅建設業者は、控除額が支払い通知書の下部に太字で記載された、ブランド入りのPDFをメールで送ってくるかもしれない。Sage CISを使っている小さな建設業者は、総額と控除額が縦ではなく横に並んだ表形式の、ミニ給与明細のような印刷物を渡すかもしれない。データはすべて同じだ。総額、材料費、控除額、正味額、UTR。しかし、見た目のレイアウトは毎回異なる。CISOL1のレイアウトから6ヶ月間数字を転記してきた人が、住宅建設業者のPDF形式を見ると、立ち止まって各フィールドを探すためにページを視覚的に再スキャンし、何かを入力する前に視線を再調整する必要がある。
ここで、請負業者3社、それぞれ12ヶ月分の税務月、合計36枚の明細書を考えてみよう。さらに、ある請負業者は明細書を遅れてメールで送り、別の業者は現場で紙を渡すがバンとキッチンテーブルの間で紛失し、3社目は誤った控除率で明細書を発行するが翌年3月まで気づかないという現実が加わる。4月にきれいだったスプレッドシートは、11月までには3種類の異なる列レイアウトの実験、銀行残高から控除額を推測している2ヶ月分、そして「ACME???」という自分が作成した覚えのない列が存在する書類と化す。
これは仮定の話ではない。複数のソースから、複数のフォーマットで、12ヶ月にわたって不定期に届く非構造化データを、手動のスプレッドシートで吸収しようとすることの予測可能な結果である。これは、データエンジニアがETLパイプラインと検証ルールで解決することにキャリアを費やす仕事なのだ。
月次明細書がないとどうなるか:控除額以上の損失
月次明細書が1枚不足するだけで、連鎖的な影響が生じます。その影響に気づくのは、多くの下請け業者が初めての自己査定調査を受けるときです。直接的な損失は、控除そのもの、つまり書類で裏付けできない通常の月の£400~£800です。しかし、本当の損害はそこではありません。
損失1:消えてしまう控除額。 HMRCは、あなたが請負業者から実際に控除され、HMRCに納付されたことを証明できる場合にのみ、CIS控除額をあなたの税額から差し引きます。その証明が月次明細書です。明細書がない場合、HMRCには請負業者のCIS300申告書(控除が行われたことを示す)はあっても、あなたの自己査定と結びつける請求がありません。控除額はHMRCのシステム内で宙に浮いたままになります。あなたは税金を支払ったのに、相殺は受けられないのです。年に1枚の明細書がない下請け業者の場合、£400~£800の損失です。整理整頓が苦手な小規模建設業者の下で働く場合によくある、年に3枚の明細書がない下請け業者の場合、£1,200~£2,400の損失になります。
損失2:当てにしていた還付金。 ほとんどの下請け業者は、特定の還付金を見込んで自己査定を申告します。大まかな計算は済ませています。£7,000が控除され、実際の税金は£4,000程度、£3,000が戻ってくるという具合です。その還付金は1月のキャッシュフローを賄います。新年最初の仕事の材料費を支払ったり、12月から1月の閑散期を乗り切るために使われます。明細書が合わないという理由でHMRCが1つの請負業者の控除を認めない場合、還付金は減ります。すでに使ってしまったものを還付金で支払うつもりだった場合、その不足分は借金になります。
損失3:コンプライアンスチェックの連鎖。 あなたが申告した控除額とHMRCの予想に不一致があると、コンプライアンスチェックが発動します。これはまだ罰則ではありませんが、調査です。HMRCは対象期間の原本の月次明細書を要求します。それを提出できない場合、調査は拡大します。あなたが明細書を紛失した請負業者は監視下に置かれます。あなたの申告書に記載されている他の2つの請負業者も監視下に置かれます。3月のたった1枚の明細書の欠落が、あなたの課税年度全体の監査に発展します。そして、その監査に対応するために雇う会計士は時間単位で請求します。
1月の駆け込み:申告シーズンがすべての追跡管理の弱点を露呈する理由
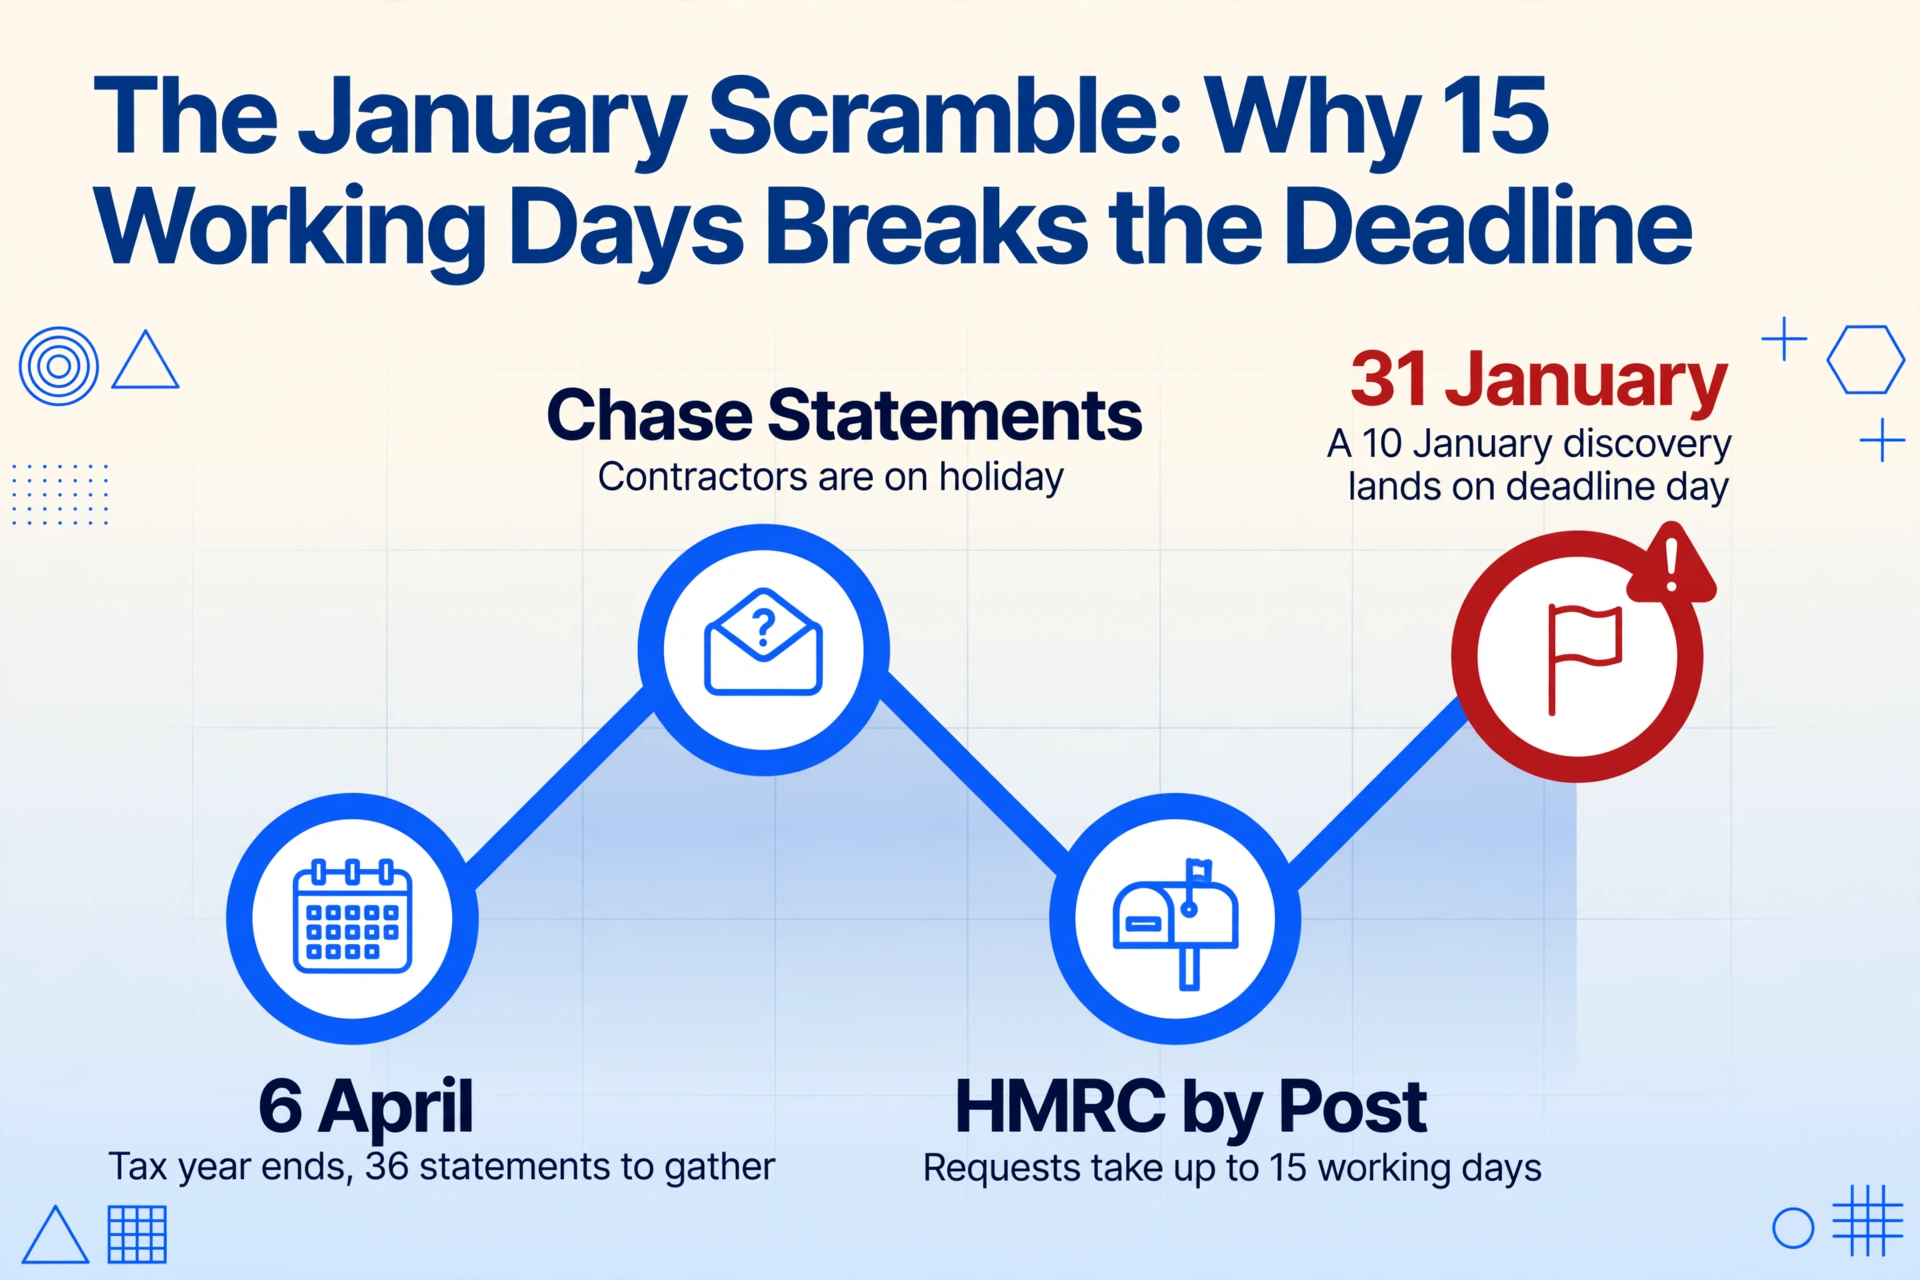
自己申告の提出期限である1月31日は、CIS明細書の追跡システムが生き残るように設計されたことのない時間的圧力イベントを生み出します。税年度が終了する4月6日から、オンライン申告の提出期限である1月31日までの間に、下請け業者は以下を行う必要があります:
- 税年度分の月次明細書36枚すべてを収集する
- 欠落している月を特定する
- 請負業者に欠落明細書を催促する — 多くは12月下旬から1月上旬に休暇中です
- 各明細書の控除額を銀行明細書と請負業者のUTRと照合する
- 税率が20%であるべきところを30%で控除した請負業者がいないか確認する
- SA103用に総収入とCIS控除総額を合計する
- 経費(材料、工具、車両費、保険、保護具、研修)をCIS台帳とは別にまとめる
- 申告書を提出する
年間を通じての追跡システムが手動のスプレッドシートだった場合、ステップ3だけで数週間かかることがあります。郵便で明細書を発行していた請負業者は、1月のメールに返答しないかもしれません。業界を去った請負業者は、もはや事業体として存在しないかもしれません。HMRCは欠落した明細書データを提供できますが、郵便のみで、PT Operations, BX9 1BX宛ての書面による請求に対して、15営業日以内の回答を目指しています。1月10日に欠落明細書を発見した場合、HMRCの最良のケースでも回答は1月31日 — 締切当日に届きます。
これがCIS制度が下請け業者に課す構造的な弱点です:提出期限は固定されていますが、書類取得プロセスは固定されておらず、両者のギャップを埋める負担はすべて下請け業者にのしかかります。チェーン内の他の誰も — 請負業者もHMRCも — あなたの1月のタイムラインで動いてはいません。この駆け込みが自己申告全体でどのように展開するかを詳しく見るには、SA100書類収集問題が銀行明細書、請求書、決済プラットフォームのエクスポートにわたって同じパターンをたどり、すべて同じ動かない締切に向けてHMRCのフォーム欄に変換する必要があります。CIS側では、明細書が届いた週にすべてを台帳に抽出することが解決策です — こちらがステップバイステップの抽出ワークフロー、そしてバッチアプローチで1年分の明細書を1回のセッションで処理できます。
複数契約者の計算:契約者が2人なら、作業は1人の4倍になる理由
CIS申告書の追跡の複雑さは、契約者の数に比例して増えるわけではありません。それは複合的に増大します。契約者が1人なら、申告書は12枚、形式は1つ、確認すべきUTRは1つ、確認すべき控除率は1つです。契約者が2人なら、申告書は24枚、形式は2つ、UTRは2つ、控除率は2つになります。さらに、各契約者の合計を相互に照合し、HMRC(英国歳入関税庁)のオンライン記録をそれぞれ別々に照合し、2つの契約者のデータを区別しながらも単一のSA103合計に集計できる台帳構造を維持する必要もあります。
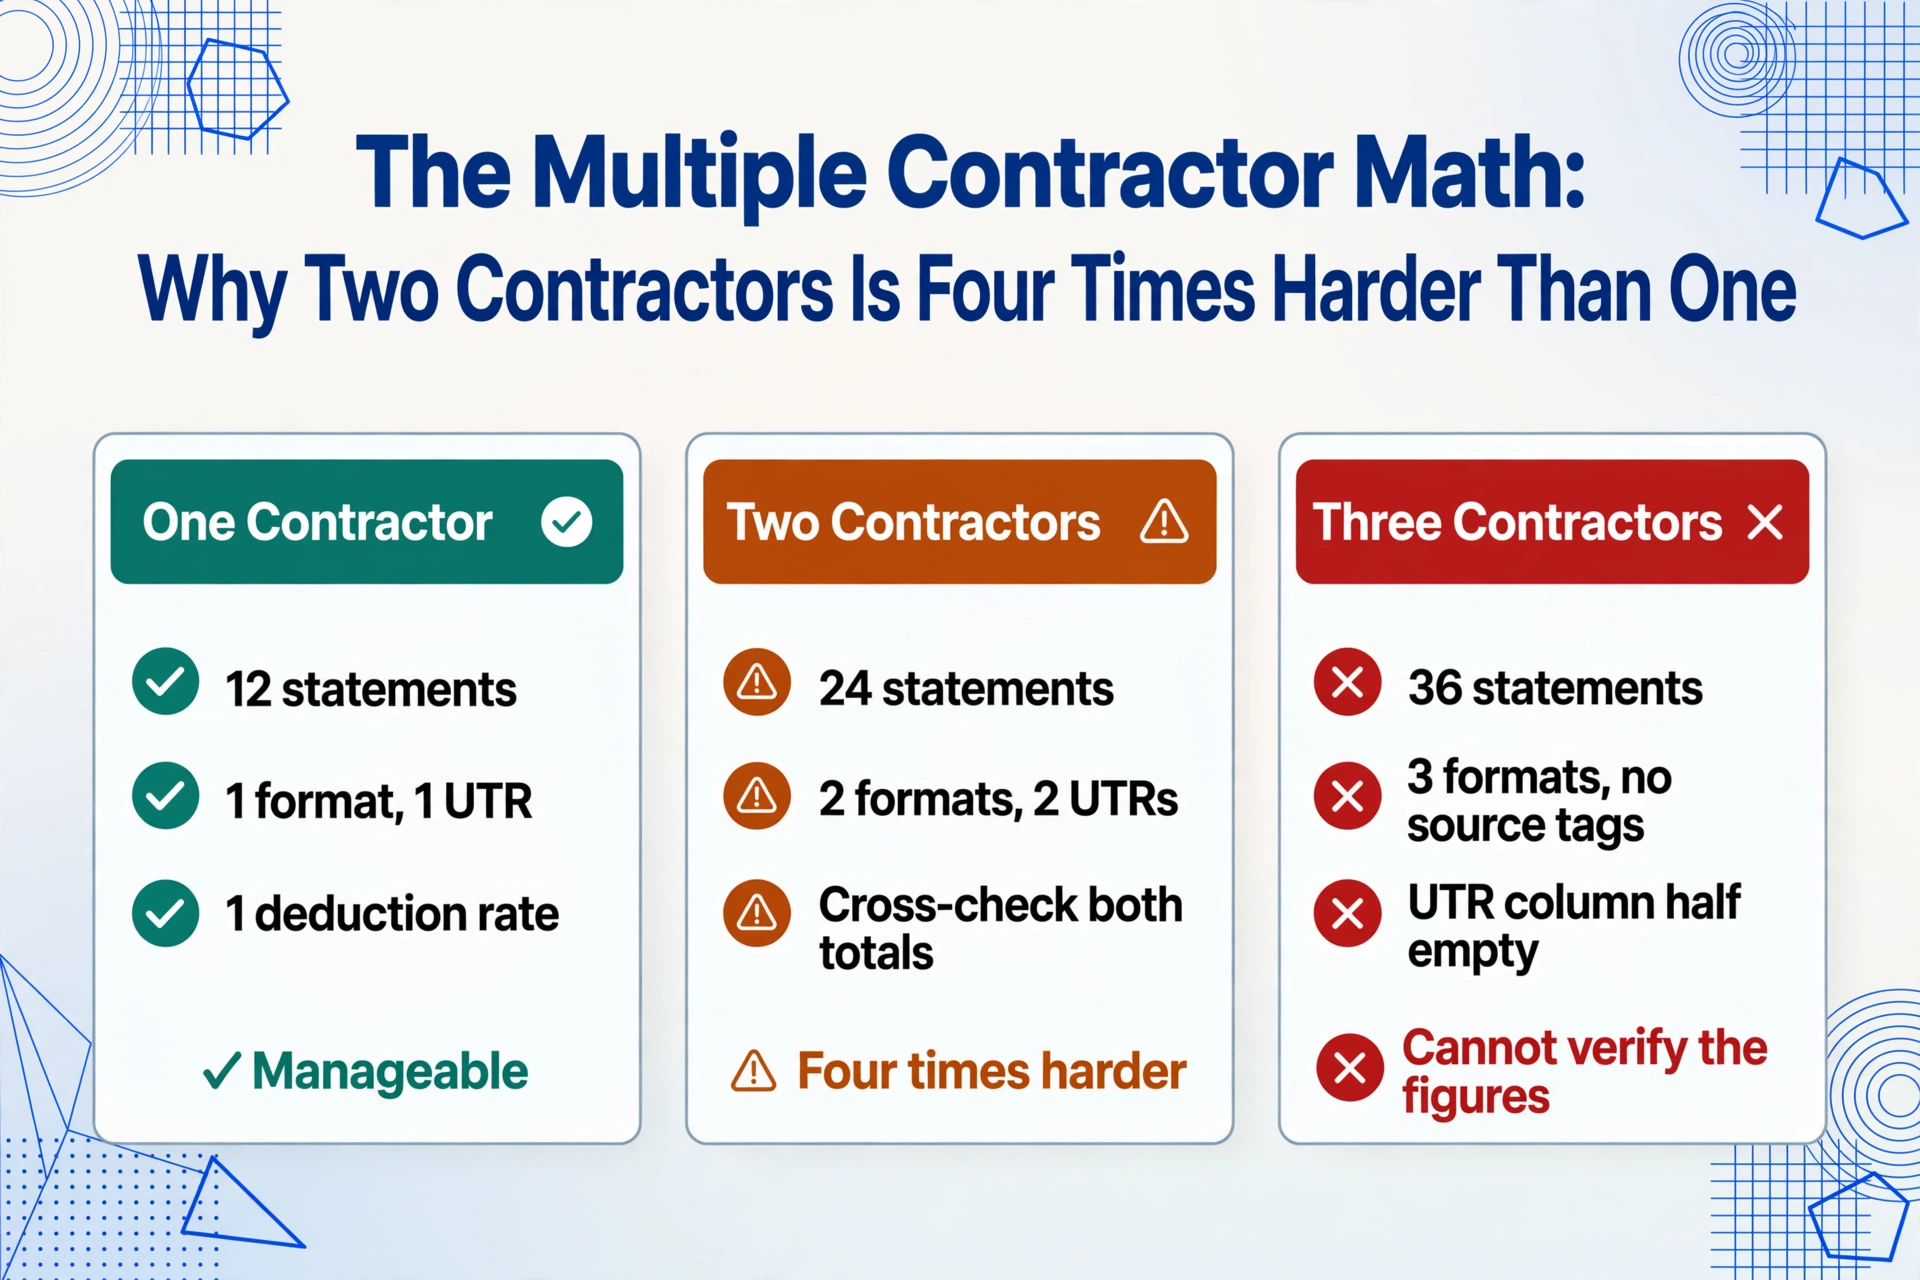
契約者が3人になると、申告書は36枚になります。これは、ある会社で基礎工事、別の会社でレンガ積み、3社目で一般労働を行う多技能の下請け業者にとって一般的なシナリオです。1人の契約者なら何とか機能していた追跡スプレッドシートは、今や作成者だけが解釈できる文書になっています。「CIS控除」列には、ソースタグが付いていない3つの異なるソースからの数字が含まれています。「税月」列には、どの月がどの月なのかについて3つの異なる解釈があります。なぜなら、すべての契約者が税月を正しくラベル付けしているわけではないからです。「契約者UTR」列は、小規模な建設業者が申告書にUTRを印刷せず、あなたが追跡しなかったため、半分の行で空欄になっています。
この規模になると、失敗のモードは「タイプミスをした」から「自分の数字が正しいかどうかを判断できない」に変わります。これら2つの失敗モードの違いは、修正可能なエラーと税務記録の体系的な欠陥の違いであり、HMRC(英国歳入関税庁)はこれらを異なる扱いをします。タイプミスは正直な間違いです。体系的な欠陥、つまり立証できない控除を請求することは、罰則の根拠となります。
紙とPDFの分断:保管システムが互換性のない2つの部分に分かれている問題
下請け業者のCIS(建設業スキーム)明細書コレクションは、税年度末には2つの場所に存在します。現場で手渡される紙の明細書が入った物理的な靴箱やフォルダー、そして電子的に提出する請負業者からメールで送られてくるPDFが入ったデジタルの受信トレイやダウンロードフォルダーです。この2つの部分は互いに連携しません。紙の明細書は手作業での転記が必要です。紙の文書をCtrl+Fで検索することはできません。PDFの明細書は開くためのデバイスが必要です。会計士と電話で話しながらめくることはできません。
この二重形式の現実は、規模が大きくなると悪化する特定の種類のエラーを生み出します。紙の明細書をスプレッドシートに転記するとき、明細書が山積みになっている順序で数字をコピーします。時系列順でも、請負業者ごとにグループ化されているわけでもありません。PDFの明細書は1枚ずつ開かれ、ダウンロードフォルダーをクリックする順序で入力されます。その結果、スプレッドシートの1行目は請負業者Aの3月の明細書、2行目は請負業者Cの4月の明細書、3行目は請負業者Aの4月の明細書という状態になり、特定の月が特定の請負業者について存在するかを一目で確認することが不可能になります。完全性を検証する唯一の方法は、すべての数字を入力した後にスプレッドシート全体を並べ替え直すことですが、これはほとんどの下請け業者が省略するステップです。すでに2時間も数字の入力に費やし、1月の締め切りは近づいてくるばかりだからです。転記に代わる方法(各明細書を構造化された台帳に直接読み込む方法)については、CIS明細書を下請け業者の税務台帳に変換する方法で説明しています。
従業員給与明細書の複数形式の追跡問題に同様に対処している人事・給与担当者にとって、P11D手動報告の問題も同じパターンに従います。複数の形式、複数の従業員、1つの締め切り、そして紙からデジタルへの変換の重みで壊れるスプレッドシートです。
Making Tax Digitalが年1回の課題を四半期ごとに変える
2026年4月より、HMRCの「所得税自己申告のデジタル化(MTD for ITSA)」が個人事業主と大家に段階的に導入されます。対象となるのは課税所得5万ポンド以上 — Emilia Accountancyが指摘するように、CIS下請け業者の課税所得は控除後の純額ではなく総売上高です。55,000ポンドの請求書を発行し、20%のCIS控除後に44,000ポンドを受け取る下請け業者は、この基準を超えます。該当四半期からMTDの対象となり、デジタル記録の保持と四半期ごとの申告が義務付けられます。
CIS明細書の追跡が年に一度の混乱だったとすれば、MTDはそれを年に4回の混乱に変えます。四半期ごとに、下請け業者は収入と経費をデジタルでHMRCに報告しなければなりません。四半期ごとに、CIS控除額を整理し、すぐに参照できる状態にしておく必要があります。年1回の申告リズムでかろうじて機能していた「箱と記憶」方式は、四半期報告には対応できません。不完全または推定のCIS控除額を含む四半期更新は、年度末に調整が必要なデータポイントとなり、SA100を単独の申告書から、4つの部分的な申告の調整書類に変えてしまいます。
この影響を最も強く受けるのは、複数の業者と取引する下請け業者です。業者Aは期限内に明細書を発行します。業者Bは2ヶ月遅れで発行します。四半期更新の期限が来ても、業者Bの数字は不明です。下請け業者は推定値を入力しますが、その推定値は誤っています。業者Bの明細書がようやく届いたときには、下請け業者はすでに一致しない数字で四半期更新を提出しています。修正プロセスは自動ではありません。それはHMRCとの新たなやり取り、新たなコンプライアンスフラグの可能性、現場での課金可能な時間を削るもう一つの管理業務です。
よくある質問
CIS下請け業者のうち、実際に税金を過払いしているのはどのくらいですか?
RIFT Tax Refundsによると、CIS下請け業者の95%が還付申請を行い、税金の還付を受けています。この数字が高い理由は、CISの定率控除制度が、基礎控除(2025/26年度は12,570ポンド)、事業経費、国民保険料の実際の構造を無視しているからです。これらはいずれも実際の税額を20%の定率で徴収される額よりも低く抑える要素です。申請者全体の平均還付額は年間約1,700ポンドで、一部の会計事務所では初回申請者の平均が1,500~2,000ポンドとなっています。
明細書がすべて揃っていなくてもCIS還付を申請できますか?
自己申告で、控除されたと思われるCIS控除額を基に申請することは可能ですが、HMRCが証拠として原本の明細書を求める場合があります。明細書を提出できない場合、HMRCは控除額の認定を却下する可能性があります。つまり、税金を支払ったことを証明できないため、支払った税金は還付されません。明細書がない場合は、HMRC(PT Operations, HM Revenue and Customs, BX9 1BX)に書面で連絡し、元請け業者のCIS300申告書のデータを請求することができます。最終手段として、銀行口座の明細書から金額を再構築することもできます(元請け業者が20%を適用した場合、正味支払額÷0.8=総支払額)。ただし、この再構築額は、元請け業者側の裏付けがなければHMRCに認められない可能性があります。
定率控除が経費を考慮しないのはなぜですか?
CIS制度は1971年に、建設業界における脱税対策として設計されました。建設業界は現金取引が多く、下請け業者が歴史的に収入を過少申告してきた業界です。定率控除が選ばれたのは、元請け業者が適用しやすく、HMRCが検証しやすいという管理的な簡便さによるものです。すべての元請け業者に、個々の経費に基づいて下請け業者ごとに個別の税率を計算させることは、複雑すぎて機能しません。このトレードオフ(意図的なものです)により、下請け業者は年間を通じて組織的に税金を過払いし、その差額を自己申告で還付請求することになります。この制度はHMRCにとっては機能しています。下請け業者にとって機能するかどうかは、自分たちの権利を請求するための証拠書類を揃えられるかどうかに完全に依存しています。
30%控除されているが、私はCIS登録済みの場合はどうなりますか?
過剰控除もあなたに代わって支払われた税金として扱われます — HMRCは全額をあなたの確定申告に充当します。ただし、毎回の支払いで追加の10%が即座にキャッシュフローに影響し、その資金は申告して還付を請求するまでHMRCに留まります。すぐに請負業者に連絡し、HMRCであなたのCISステータスを確認するよう依頼してください。拒否されたり応答がない場合は、CISヘルプラインに連絡してください。問題は次の支払いサイクルまでに解決されるべきです — 丸1年間30%控除を受け続けると、年度末に還付を請求する必要のある過払い額が本来の50%増しになります。