Die CIS-Überzahlungsfalle
Warum Subunternehmer jedes Jahr 1.700 £ verlieren
Das Construction Industry Scheme behält 20 % Ihres Arbeitsentgelts an der Quelle ein – oder 30 %, wenn Sie nicht registriert sind. Bei einem Subunternehmer, der 35.000 £ über drei Auftragnehmer im Jahr abrechnet, sind das 7.000 £, die direkt an die HMRC (britische Steuerbehörde) gehen, bevor auch nur eine Ausgabe abgezogen wird, bevor der Steuerfreibetrag von 12.570 £ angewendet wird, bevor die Sozialversicherungsbeiträge zu ihrem tatsächlichen Satz berechnet werden. Das System ist darauf ausgelegt, Steuern im Voraus einzuziehen, nicht um den Betrag korrekt zu ermitteln. Und genau das gelingt ihm: Daten von RIFT Tax Refunds zeigen, dass 95 % der CIS-Subunternehmer, die einen Antrag stellen, eine Steuerrückerstattung erhalten, wobei die durchschnittliche Rückerstattung bei etwa 1.700 £ liegt. Bei Dearne Accountancy in South Yorkshire sehen Erst-Antragsteller typischerweise 1.500 bis 2.000 £ zurückkommen – Geld, das ihnen die ganze Zeit gehört hat. Das Problem ist nicht, dass die Steuer einbehalten wird. Das Problem ist, was zwischen dem Einbehalt und der Rückerstattung passiert: eine Lücke, die das Geld für Tausende von Subunternehmern jedes Jahr verschlingt, nicht weil das Steuerrecht falsch ist, sondern weil das Verfolgungssystem, das beides verbindet, mit Papier, E-Mail-Anhängen und Erinnerungen zusammengehalten wird.
Wichtigste Erkenntnisse
- CIS behält 20 % Ihres Arbeitsentgelts an der Quelle ein, ohne Ihren Steuerfreibetrag oder Ihre Ausgaben zu berücksichtigen – das System wurde 1971 entworfen, um Steuern im Voraus einzuziehen, nicht um den Betrag korrekt zu ermitteln.
- Dieses Design bedeutet, dass 95 % der Subunternehmer Anspruch auf eine Rückerstattung von durchschnittlich 1.700 £ haben – und eine einzige fehlende monatliche Abrechnung kann zu einer vollständigen Compliance-Prüfung führen, die die Abzüge eines gesamten Auftragnehmers nicht anerkennt.
- Verfolgen Sie jede Abzugsabrechnung ab Tag eins in einem laufenden Hauptbuch, und SA103, Feld 21, ist eine Spaltensumme – kein Januar-Detektivprojekt gegen Auftragnehmer, die im Urlaub sind.
Der Fehler im Pauschalabzug: Warum 20 % konstruktionsbedingt zu viel einbehalten
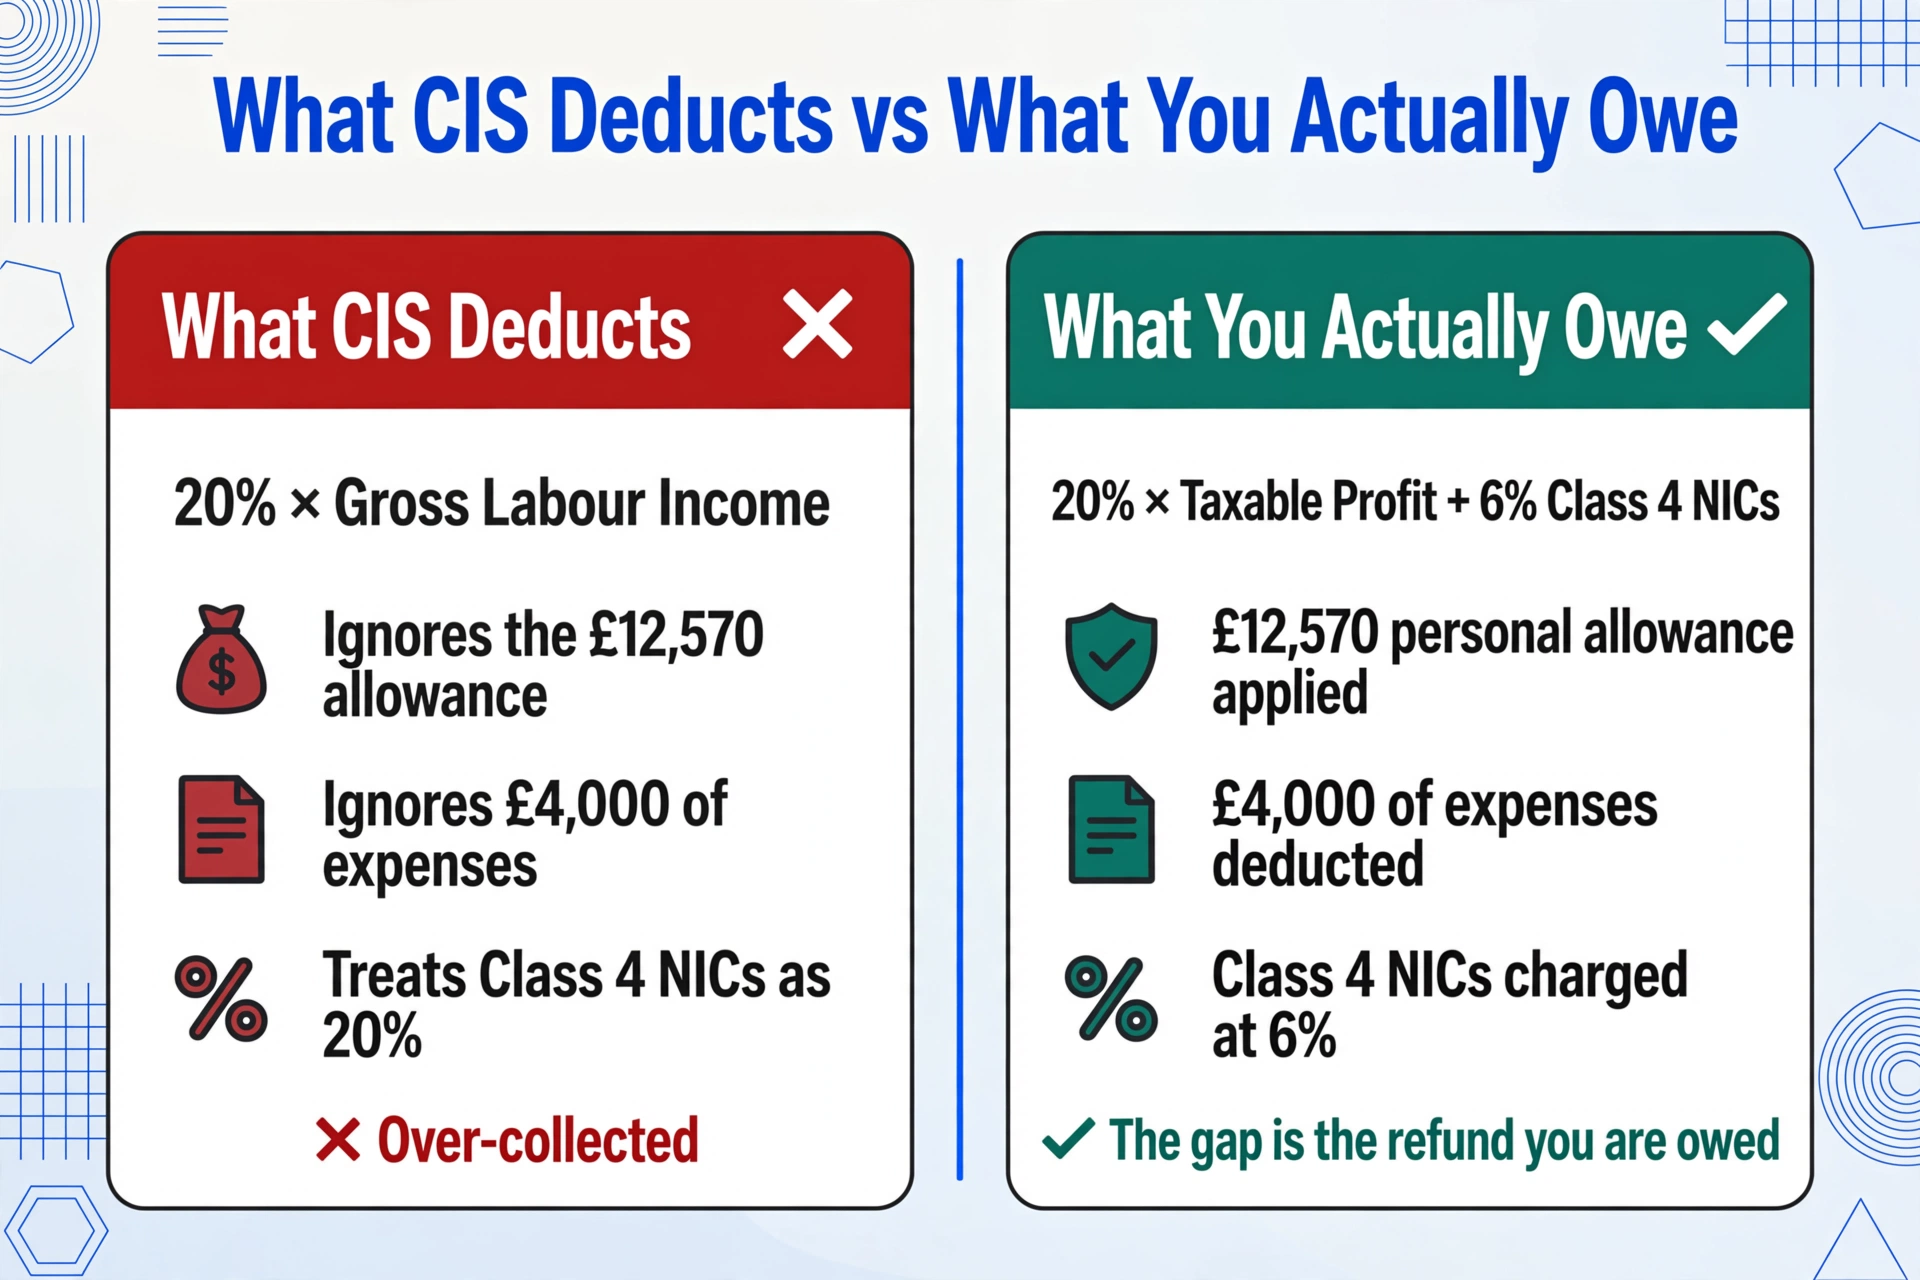
Das CIS-Abzugsverfahren wendet einen Pauschalprozentsatz auf Ihren Arbeitslohn an, aber Ihre tatsächliche Steuerschuld wird über die Selbstveranlagung auf einer völlig anderen Grundlage berechnet. Die beiden Zahlen gleichen sich selten an – und die Differenz zwischen ihnen ist die Erstattung, die Ihnen zusteht.
Hier ist die strukturelle Diskrepanz in ihrer einfachsten Form. HMRC (britische Steuerbehörde) berechnet Ihre tatsächliche Steuerrechnung, indem es Ihren steuerpflichtigen Gewinn – Bruttoeinkommen abzüglich aller zulässigen Geschäftsausgaben – nimmt, Ihren Steuerfreibetrag von 12.570 £ (2025/26) anwendet und dann 20 % Einkommensteuer zum Basissatz auf den Rest erhebt, plus Class-4-Sozialversicherungsbeiträge von 6 % auf Gewinne über der Schwelle. Das CIS-System hingegen nimmt Ihren Bruttoarbeitslohn und zieht 20 % ab – Punkt. Es ignoriert Ihren steuerfreien Freibetrag von 12.570 £. Es ignoriert die 4.000 £, die Sie für Kupferrohre, einen neuen Akku-Bohrschrauber, Betriebshaftpflichtversicherung und 8.000 Meilen Transporterfahrten ausgegeben haben. Es ignoriert, dass Class-4-Sozialversicherungsbeiträge mit 6 % und nicht mit 20 % berechnet werden. Jeder Mechanismus, der Ihre tatsächliche Steuerrechnung reduziert, ist für den Pauschalabzugs-Mechanismus unsichtbar.
Die Low Incomes Tax Reform Group beschreibt den CIS-Abzug als „eine Vorauszahlung auf Ihre Einkommensteuer und Sozialversicherungsbeiträge.“ Das Wort „Vorauszahlung“ trägt hier schwer. Eine Vorauszahlung impliziert, dass Sie zurückbekommen, was Sie zu viel gezahlt haben – aber um es zurückzubekommen, müssen Sie eine vollständige, korrekte Selbstveranlagung einreichen, bei der jeder CIS-Abzug durch eine Papierspur belegt ist. Und genau hier gibt das System, das konstruktionsbedingt zu viel einbehält, das Problem an Sie weiter.
Ein Subunternehmer verdient 35.000 £ brutto mit 7.000 £ Ausgaben. Seine tatsächliche Steuerschuld – Einkommensteuer von 20 % auf 15.430 £ (Gewinn minus Freibetrag) plus Class-4-Sozialversicherungsbeiträge – beträgt etwa 4.000 £. Seine Auftraggeber haben 7.000 £ an CIS einbehalten (20 % von 35.000 £). HMRC (britische Steuerbehörde) hält 3.000 £ seines Geldes – aber nur, wenn er jeden Abzug mit einer ordnungsgemäß nachverfolgten Aufstellung belegen kann.
Das Format-Problem: Warum eine einfache Tabelle an der CIS-Realität scheitert
Für einen erstmaligen Subunternehmer wirkt das Tracking-Problem überschaubar. Sie arbeiten für eine Baufirma, diese stellt Ihnen eine monatliche Abrechnung aus, Sie tippen die Zahlen in eine Tabelle. Simpel. Die Tabelle bricht zusammen, sobald Sie für einen zweiten Auftraggeber arbeiten.
Ein Tiefbauunternehmer drückt Ihnen vielleicht auf der Baustelle ein ausgedrucktes CISOL1-Formular in die Hand – HMRS offizielle Vorlage. Ein Hausbauer schickt Ihnen per E-Mail ein gebrandetes PDF, bei dem der Abzugsbetrag fett am Ende eines Zahlungsschreibens steht – weit entfernt von der Stelle, an der das CISOL1-Formular ihn platziert. Ein kleiner Bauunternehmer, der Sage CIS nutzt, gibt Ihnen einen Ausdruck, der wie ein Mini-Lohnzettel aussieht, mit Brutto- und Abzugsbeträgen in einer Tabelle, die horizontal statt vertikal verläuft. Die Daten sind in allen drei Fällen identisch: Bruttobetrag, Materialkosten, Abzug, Nettobetrag, UTR. Aber das visuelle Layout ist jedes Mal anders. Wenn Sie sechs Monate lang Zahlen aus dem CISOL1-Layout übertragen haben, zwingt Sie das PDF-Format des Hausbauers dazu, innezuhalten, die Seite visuell neu nach jedem Feld abzusuchen und Ihre Augen neu zu kalibrieren, bevor Sie etwas eintippen.
Multiplizieren Sie das nun mit drei Auftraggebern, zwölf Steuermonaten – 36 Abrechnungen – und fügen Sie die Realität hinzu, dass ein Auftraggeber Abrechnungen zu spät mailt, ein anderer Ihnen Papier auf der Baustelle aushändigt, das Sie zwischen Transporter und Küchentisch verlieren, und ein dritter eine Abrechnung mit dem falschen Abzugssatz ausstellt, was Ihnen erst im darauffolgenden März auffällt. Die Tabelle, die im April noch sauber war, ist im November ein Dokument mit drei verschiedenen Spaltenlayout-Experimenten, zwei Monaten, in denen Sie den Abzugsbetrag aus Ihrem Kontostand schätzen, und einer Spalte namens "ACME??", an deren Erstellung Sie sich nicht erinnern können.
Dies ist keine hypothetische Situation. Es ist das vorhersehbare Ergebnis, wenn man eine manuelle Tabelle damit beauftragt, unstrukturierte Daten aus mehreren Quellen in mehreren Formaten aufzunehmen, die über zwölf Monate unvorhersehbar eintreffen – eine Aufgabe, die Dateningenieure ihre Karriere lang mit ETL-Pipelines und Validierungsregeln lösen.
Die Kosten einer fehlenden Abrechnung: Mehr als nur der Abzug selbst
Eine einzige fehlende monatliche Abrechnung hat eine Kettenwirkung, die die meisten Subunternehmer erst bei ihrer ersten Selbstveranlagungsprüfung entdecken. Der unmittelbare Verlust ist der Abzug selbst – 400 bis 800 £ für einen typischen Monat, den Sie nicht mit einem Dokument belegen können. Aber der eigentliche Schaden liegt woanders.
Verlust 1: Der Abzugsgutschrift, die verschwindet. HMRC schreibt CIS-Abzüge nur dann auf Ihre Steuerrechnung gut, wenn Sie nachweisen können, dass der Auftragnehmer sie tatsächlich abgezogen und an HMRC abgeführt hat. Der Nachweis ist die Abrechnung. Ohne sie hat HMRC die CIS300-Meldung Ihres Auftragnehmers, die einen Abzug zeigt, aber keinen passenden Antrag von Ihrer Seite, um ihn mit Ihrer Selbstveranlagung zu verknüpfen. Die Gutschrift bleibt verwaist im HMRC-System – Sie haben die Steuer bezahlt, erhalten aber keine Verrechnung dafür. Für einen Subunternehmer mit einer fehlenden Abrechnung pro Jahr sind das 400 bis 800 £ Verlust. Für einen Subunternehmer mit drei fehlenden Abrechnungen – ein häufiges Szenario bei der Arbeit für einen unorganisierten kleinen Bauunternehmer – sind es 1.200 bis 2.400 £.
Verlust 2: Die Rückerstattung, auf die Sie gezählt haben. Die meisten Subunternehmer reichen ihre Selbstveranlagung in Erwartung einer bestimmten Rückerstattung ein. Sie haben grob überschlagen: 7.000 £ abgezogen, vielleicht 4.000 £ tatsächliche Steuer, 3.000 £ kommen zurück. Diese Rückerstattung finanziert ihren Januar-Cashflow – sie bezahlt Material für die ersten Aufträge des neuen Jahres oder überbrückt die ruhige Zeit von Dezember bis Januar. Wenn HMRC die Abzüge eines Auftragnehmers nicht anerkennt, weil die Abrechnungen nicht stimmen, schrumpft die Rückerstattung. Wenn die Rückerstattung für etwas ausgegeben wurde, das Sie bereits bezahlt haben, ist die Unterdeckung eine Schuld.
Verlust 3: Die Compliance-Prüfungskaskade. Eine Diskrepanz zwischen den von Ihnen geltend gemachten Abzügen und dem, was HMRC erwartet, löst eine Compliance-Prüfung aus. Dies ist noch keine Strafe, aber eine Untersuchung. HMRC fordert die Originalabrechnungen für den betreffenden Zeitraum an. Wenn Sie diese nicht vorlegen können, weitet sich die Untersuchung aus. Der Auftragnehmer, dessen Abrechnung Sie verloren haben, steht nun unter Beobachtung. Die anderen beiden Auftragnehmer in Ihrer Erklärung stehen nun unter Beobachtung. Eine einzige fehlende Abrechnung vom März hat sich zu einer Prüfung Ihres gesamten Steuerjahres entwickelt – und der Steuerberater, den Sie für die Prüfung beauftragen, berechnet stundenweise.
Der Januar-Ansturm: Warum die Steuersaison jede Tracking-Schwäche offenlegt
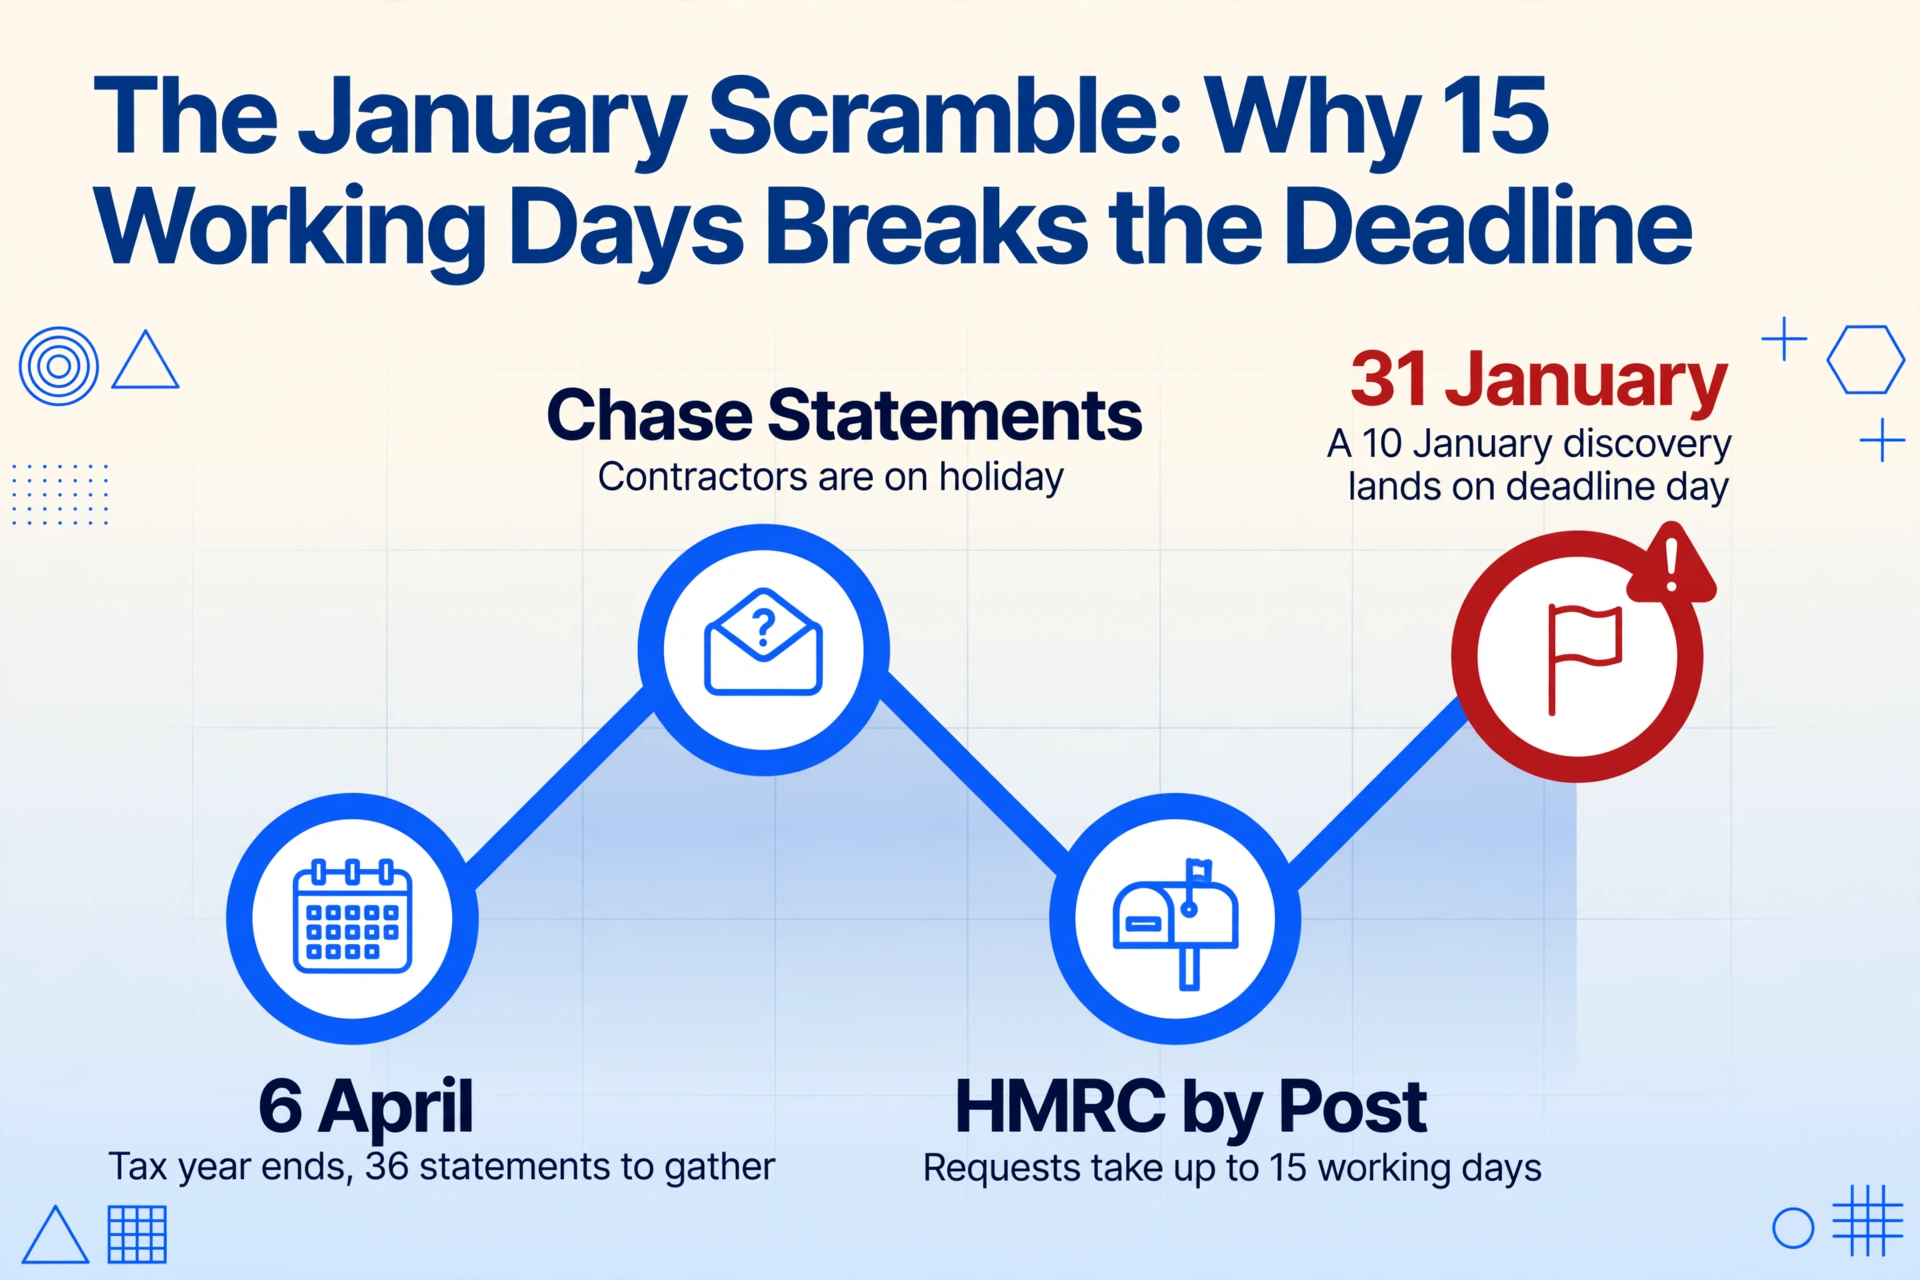
Die Abgabefrist für die Selbstveranlagung am 31. Januar erzeugt ein Zeitdruckereignis, für das das CIS-Kontoauszugs-Tracking-System nie ausgelegt war. Zwischen dem 6. April, wenn das Steuerjahr endet, und dem 31. Januar, wenn die Online-Steuererklärung fällig ist, muss ein Subunternehmer:
- Alle 36 monatlichen Kontoauszüge des Steuerjahres sammeln
- Identifizieren, welche Monate fehlen
- Fehlende Kontoauszüge bei Auftragnehmern nachjagen – viele davon sind Ende Dezember und Anfang Januar im Urlaub
- Jeden Abzug des Kontoauszugs mit den eigenen Kontoauszügen und der UTR (Unique Taxpayer Reference) des Auftragnehmers abgleichen
- Prüfen, ob kein Auftragnehmer 30 % abgezogen hat, obwohl der Satz 20 % hätte sein müssen
- Das gesamte Bruttoeinkommen und die gesamten CIS-Abzüge für SA103 summieren
- Ausgaben – Material, Werkzeug, Fahrzeugkosten, Versicherung, Schutzausrüstung, Schulungen – getrennt vom CIS-Hauptbuch zusammenstellen
- Die Steuererklärung einreichen
Wenn das Tracking-System das ganze Jahr über eine manuelle Tabellenkalkulation war, kann allein Schritt 3 Wochen in Anspruch nehmen. Ein Auftragnehmer, der Kontoauszüge per Post verschickt hat, antwortet möglicherweise nicht auf eine Januar-E-Mail. Ein Auftragnehmer, der die Branche verlassen hat, existiert möglicherweise nicht mehr als Unternehmen. HMRC (britische Steuerbehörde) kann fehlende Kontoauszugsdaten bereitstellen – aber nur per Post, auf schriftliche Anfragen an PT Operations, BX9 1BX, mit dem Ziel, innerhalb von 15 Arbeitstagen zu antworten. Wenn Sie den fehlenden Kontoauszug am 10. Januar entdecken, trifft die beste Antwort von HMRC am 31. Januar ein – am Tag der Abgabefrist.
Dies ist die strukturelle Schwäche, die das CIS-System Subunternehmern auferlegt: Die Abgabefrist ist starr, der Dokumentabrufprozess ist es nicht, und die Last, die Lücke zwischen beiden zu schließen, liegt vollständig beim Subunternehmer. Niemand sonst in der Kette – weder der Auftragnehmer noch HMRC – arbeitet nach Ihrem Januar-Zeitplan. Für einen tieferen Einblick, wie sich dieser Ansturm über die gesamte Selbstveranlagung auswirkt, folgt das SA100-Dokumentensammlungsproblem demselben Muster über Kontoauszüge, Rechnungen und Zahlungsplattform-Exporte – alle müssen in die Formularfelder von HMRC übersetzt werden, gegen dieselbe unverrückbare Frist. Auf der CIS-Seite besteht die Lösung darin, jeden Kontoauszug in der Woche seines Eintreffens in ein Hauptbuch zu extrahieren – hier ist der Schritt-für-Schritt-Extraktionsworkflow und der Batch-Ansatz zur Verarbeitung eines ganzen Jahres an Kontoauszügen in einer Sitzung.
Die Mathematik mehrerer Auftraggeber: Warum zwei Auftraggeber viermal so aufwendig sind wie einer
Die Komplexität der CIS-Abrechnungsverfolgung skaliert nicht linear mit der Anzahl der Auftraggeber – sie potenziert sich. Ein Auftraggeber bedeutet 12 Abrechnungen, ein Format, eine zu prüfende UTR, einen zu bestätigenden Abzugssatz. Zwei Auftraggeber bedeuten 24 Abrechnungen, zwei Formate, zwei UTRs und zwei Abzugssätze – aber auch die Notwendigkeit, die Summen jedes Auftraggebers gegeneinander abzugleichen, die Online-Aufzeichnungen des HMRC (britische Steuerbehörde) separat für jeden zu prüfen und eine Tabellenstruktur zu pflegen, die die Daten der beiden Auftraggeber getrennt hält und dennoch zu einer einzigen SA103-Summe führt.
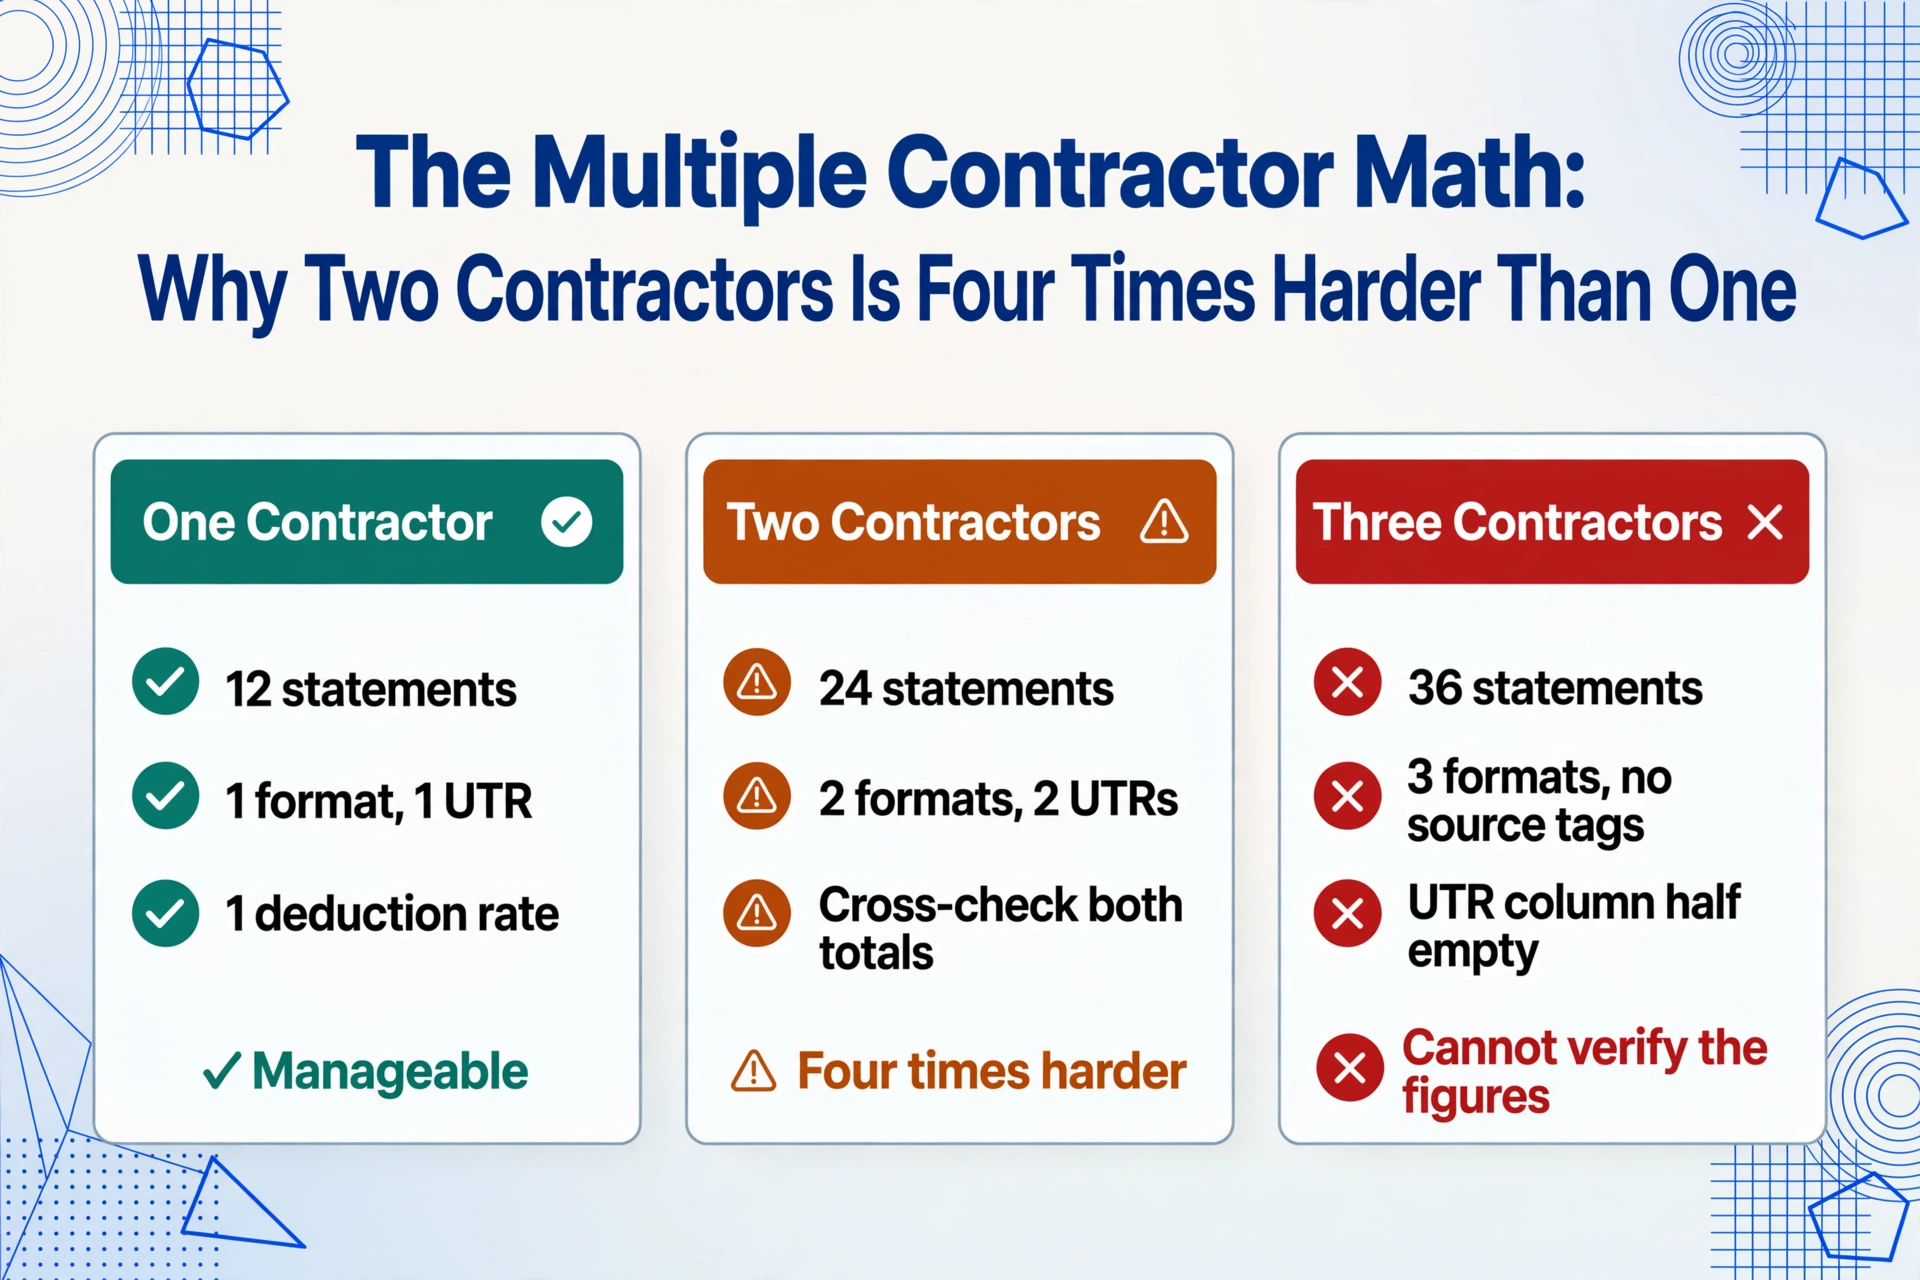
Drei Auftraggeber – ein häufiges Szenario für einen vielseitig qualifizierten Subunternehmer, der für eine Firma Erdarbeiten, für eine andere Maurerarbeiten und für eine dritte allgemeine Hilfsarbeiten ausführt – bedeuten 36 Abrechnungen. Die Nachverfolgungstabelle, die für einen Auftraggeber einigermaßen funktionierte, ist inzwischen zu einem Dokument geworden, das nur noch sein Ersteller interpretieren kann. Die Spalte „CIS-Abzug“ enthält Zahlen aus drei verschiedenen Quellen ohne Quellenkennzeichnung. Die Spalte „Steuermonat“ hat drei verschiedene Interpretationen davon, welcher Monat welcher ist, weil nicht jeder Auftraggeber den Steuermonat korrekt beschriftet. Die Spalte „Auftraggeber-UTR“ ist in der Hälfte der Zeilen leer, weil der kleine Bauunternehmer ihre UTR nie auf der Abrechnung angegeben hat und Sie nie nachgefragt haben.
Auf dieser Ebene verschiebt sich die Fehlerart von „Ich habe mich vertippt“ zu „Ich kann nicht feststellen, ob meine Zahlen stimmen.“ Der Unterschied zwischen diesen beiden Fehlerarten ist der Unterschied zwischen einem korrigierbaren Fehler und einer systemischen Lücke in Ihrer Steueraufzeichnung – und der HMRC (britische Steuerbehörde) behandelt sie unterschiedlich. Ein Tippfehler ist ein ehrlicher Fehler. Eine systemische Lücke – das Geltendmachen von Abzügen, die Sie nicht belegen können – ist ein Grund für eine Strafe.
Die Kluft zwischen Papier und PDF: Wenn Ihr Ablagesystem aus zwei inkompatiblen Hälften besteht
Die CIS-Erklärungssammlung eines Subunternehmers befindet sich am Ende eines Steuerjahres an zwei Orten: in einem physischen Schuhkarton oder Ordner mit Papiererklärungen, die vor Ort übergeben wurden, und in einem digitalen Posteingang oder Download-Ordner mit PDFs, die von Auftragnehmern per E-Mail gesendet wurden, die elektronisch einreichen. Die beiden Hälften kommunizieren nicht miteinander. Die Papiererklärungen erfordern manuelle Übertragung – Sie können in einem Papierdokument nicht mit Strg+F suchen. Die PDF-Erklärungen erfordern ein Gerät zum Öffnen – Sie können nicht darin blättern, während Sie mit Ihrem Buchhalter telefonieren.
Diese Realität mit zwei Formaten erzeugt eine besondere Art von Fehler, der sich im großen Maßstab verstärkt: Wenn Sie Papiererklärungen in eine Tabelle übertragen, kopieren Sie die Zahlen in der Reihenfolge, in der die Erklärungen im Stapel liegen – nicht in chronologischer Reihenfolge, nicht nach Auftragnehmer gruppiert. Die PDF-Erklärungen, die einzeln geöffnet werden, werden in der Reihenfolge eingegeben, in der Sie zufällig durch Ihren Download-Ordner klicken. Das Ergebnis ist eine Tabelle, in der Zeile 1 eine März-Erklärung von Auftragnehmer A ist, Zeile 2 eine April-Erklärung von Auftragnehmer C und Zeile 3 eine April-Erklärung von Auftragnehmer A – was es unmöglich macht, auf einen Blick zu überprüfen, ob ein bestimmter Monat für einen bestimmten Auftragnehmer vorhanden ist. Der einzige Weg, die Vollständigkeit zu validieren, besteht darin, die gesamte Tabelle nach der Eingabe jeder Zahl neu zu sortieren – ein Schritt, den die meisten Subunternehmer überspringen, weil sie bereits zwei Stunden mit der Eingabe von Zahlen verbracht haben und die Januar-Frist nicht weiter entfernt rückt. Die Alternative zur Übertragung – jede Erklärung direkt in ein strukturiertes Hauptbuch einlesen zu lassen – wird in wie man CIS-Erklärungen in ein Subunternehmer-Steuerhauptbuch verwandelt behandelt.
Für HR- und Lohnbuchhaltungsfachleute, die mit ähnlichen Multi-Format-Tracking-Problemen bei Leistungsdokumenten von Mitarbeitern zu kämpfen haben, folgt das P11D-Problem der manuellen Berichterstattung demselben Muster: mehrere Formate, mehrere Mitarbeiter, eine Frist und eine Tabelle, die unter dem Gewicht der Papier-zu-Digital-Übersetzung zusammenbricht.
Making Tax Digital macht aus einem jährlichen Problem ein vierteljährliches
Ab April 2026 führt HMRC die digitale Steuererklärung für Einkommensteuer (MTD for ITSA) für Einzelunternehmer und Vermieter ein. Die Schwelle liegt bei 50.000 £ qualifiziertem Einkommen – und wie Emilia Accountancy anmerkt, ist das qualifizierte Einkommen für CIS-Subunternehmer der Bruttoumsatz, nicht der Nettobetrag nach Abzügen. Ein Subunternehmer, der 55.000 £ in Rechnung stellt, aber nach 20 % CIS nur 44.000 £ erhält, liegt über der Schwelle. Er unterliegt ab diesem Quartal MTD und muss digitale Aufzeichnungen führen sowie vierteljährliche Updates einreichen.
War die Nachverfolgung von CIS-Abrechnungen bisher ein einmaliges jährliches Chaos, wird MTD daraus ein viermal jährliches Chaos. Jedes Quartal muss ein Subunternehmer seine Einnahmen und Ausgaben digital an HMRC melden. Jedes Quartal benötigt er seine CIS-Abzugsbeträge organisiert und zugänglich. Die Schuhkarton-und-Gedächtnis-Methode – die selbst bei der jährlichen Abgabe kaum funktionierte – ist mit vierteljährlicher Berichterstattung nicht vereinbar. Jedes Quartalsupdate mit unvollständigen oder geschätzten CIS-Abzügen erzeugt einen Datenpunkt, der am Jahresende abgeglichen werden muss, und macht aus der SA100 nicht mehr eine eigenständige Erklärung, sondern einen Abgleich von vier vorherigen Teilerklärungen.
Am stärksten betroffen sind Subunternehmer, die für mehrere Auftraggeber arbeiten. Auftraggeber A stellt Abrechnungen pünktlich aus. Auftraggeber B stellt Abrechnungen zwei Monate zu spät aus. Die Frist für das Quartalsupdate rückt näher, und die Zahlen von Auftraggeber B fehlen. Der Subunternehmer schätzt – und die Schätzung ist falsch. Wenn die Abrechnung von Auftraggeber B endlich eintrifft, hat der Subunternehmer bereits ein Quartalsupdate mit einer abweichenden Zahl eingereicht. Der Korrekturprozess ist nicht automatisch. Es ist eine weitere Interaktion mit HMRC, eine weitere potenzielle Compliance-Fahne, ein weiteres Stück Verwaltungsarbeit, das von abrechenbaren Stunden auf der Baustelle abgeht.
Häufig gestellte Fragen
Wie viele CIS-Subunternehmer zahlen tatsächlich zu viel Steuern?
RIFT Tax Refunds berichtet, dass 95 % der CIS-Subunternehmer, die einen Antrag stellen, eine Steuerrückerstattung erhalten. Diese hohe Zahl ergibt sich, weil das pauschale CIS-Abzugsverfahren den Grundfreibetrag (12.570 £ in 2025/26), Betriebsausgaben und die tatsächliche Struktur der Sozialversicherungsbeiträge ignoriert – all dies senkt die tatsächliche Steuerlast unter das, was der 20-%-Pauschalbetrag einzieht. Die durchschnittliche Rückerstattung liegt bei etwa 1.700 £ pro Jahr, bei Erstantragstellern in manchen Steuerberatungskanzleien zwischen 1.500 und 2.000 £.
Kann ich eine CIS-Rückerstattung beantragen, ohne alle meine Abrechnungen zu haben?
Sie können eine Selbstveranlagung einreichen und CIS-Abzüge auf Basis der Ihrer Meinung nach einbehaltenen Beträge geltend machen. Das Finanzamt kann jedoch die Originalabrechnungen als Nachweis anfordern. Können Sie diese nicht vorlegen, kann das Finanzamt den Abzug verweigern – die gezahlte Steuer wird nicht erstattet, da Sie die Zahlung nicht nachweisen können. Bei fehlenden Abrechnungen können Sie das Finanzamt unter PT Operations, HM Revenue and Customs, BX9 1BX anschreiben und die Daten aus den CIS300-Meldungen des Auftraggebers anfordern. Als letzte Möglichkeit können Sie die Beträge aus Ihren Kontoauszügen rekonstruieren – Nettozahlung ÷ 0,8 = Bruttozahlung, wenn der Auftraggeber 20 % angewendet hat –, aber diese Rekonstruktion wird vom Finanzamt möglicherweise nicht ohne Bestätigung des Auftraggebers akzeptiert.
Warum ignoriert der Pauschalabzug meine Ausgaben?
Das CIS-System wurde 1971 zur Bekämpfung von Steuerhinterziehung im Baugewerbe eingeführt – einer bargeldintensiven Branche, in der Subunternehmer traditionell Einkünfte verschwiegen. Der Pauschalabzug wurde gewählt, weil er für Auftraggeber einfach anzuwenden und für das Finanzamt leicht zu prüfen ist. Würde man von jedem Auftraggeber verlangen, für jeden Subunternehmer einen individuellen Steuersatz auf Basis persönlicher Ausgaben zu berechnen, wäre das System zu komplex. Der Kompromiss – und er ist bewusst gewählt – besteht darin, dass Subunternehmer im Laufe des Jahres systematisch zu viel zahlen und die Differenz über die Selbstveranlagung zurückfordern. Das System funktioniert für das Finanzamt. Ob es für den Subunternehmer funktioniert, hängt allein davon ab, ob er die nötigen Belege vorlegen kann, um das ihm Zustehende zu fordern.
Was passiert, wenn mein Auftragnehmer 30 % abzieht, ich aber CIS-registriert bin?
Der zu viel abgezogene Betrag gilt weiterhin als für Sie gezahlte Steuer – das HMRC schreibt den vollen Betrag Ihrer Selbstveranlagung gut. Allerdings belastet der zusätzliche 10%-Abzug von jeder Zahlung sofort Ihren Cashflow, und das Geld bleibt beim HMRC, bis Sie Ihre Steuererklärung einreichen und es zurückfordern. Kontaktieren Sie den Auftragnehmer umgehend und bitten Sie ihn, Ihren CIS-Status beim HMRC zu überprüfen. Falls er sich weigert oder nicht reagiert, wenden Sie sich an die CIS-Hotline. Das Problem sollte vor dem nächsten Zahlungszyklus behoben sein – einen vollen Steuerzeitraum mit einem 30%-Abzug zu leben, bedeutet, dass der am Jahresende zurückzufordernde Überzahlungsbetrag 50 % höher ist als er sein sollte.