Le piège du trop-perçu CIS
Pourquoi les sous-traitants perdent 1 700 £ chaque année
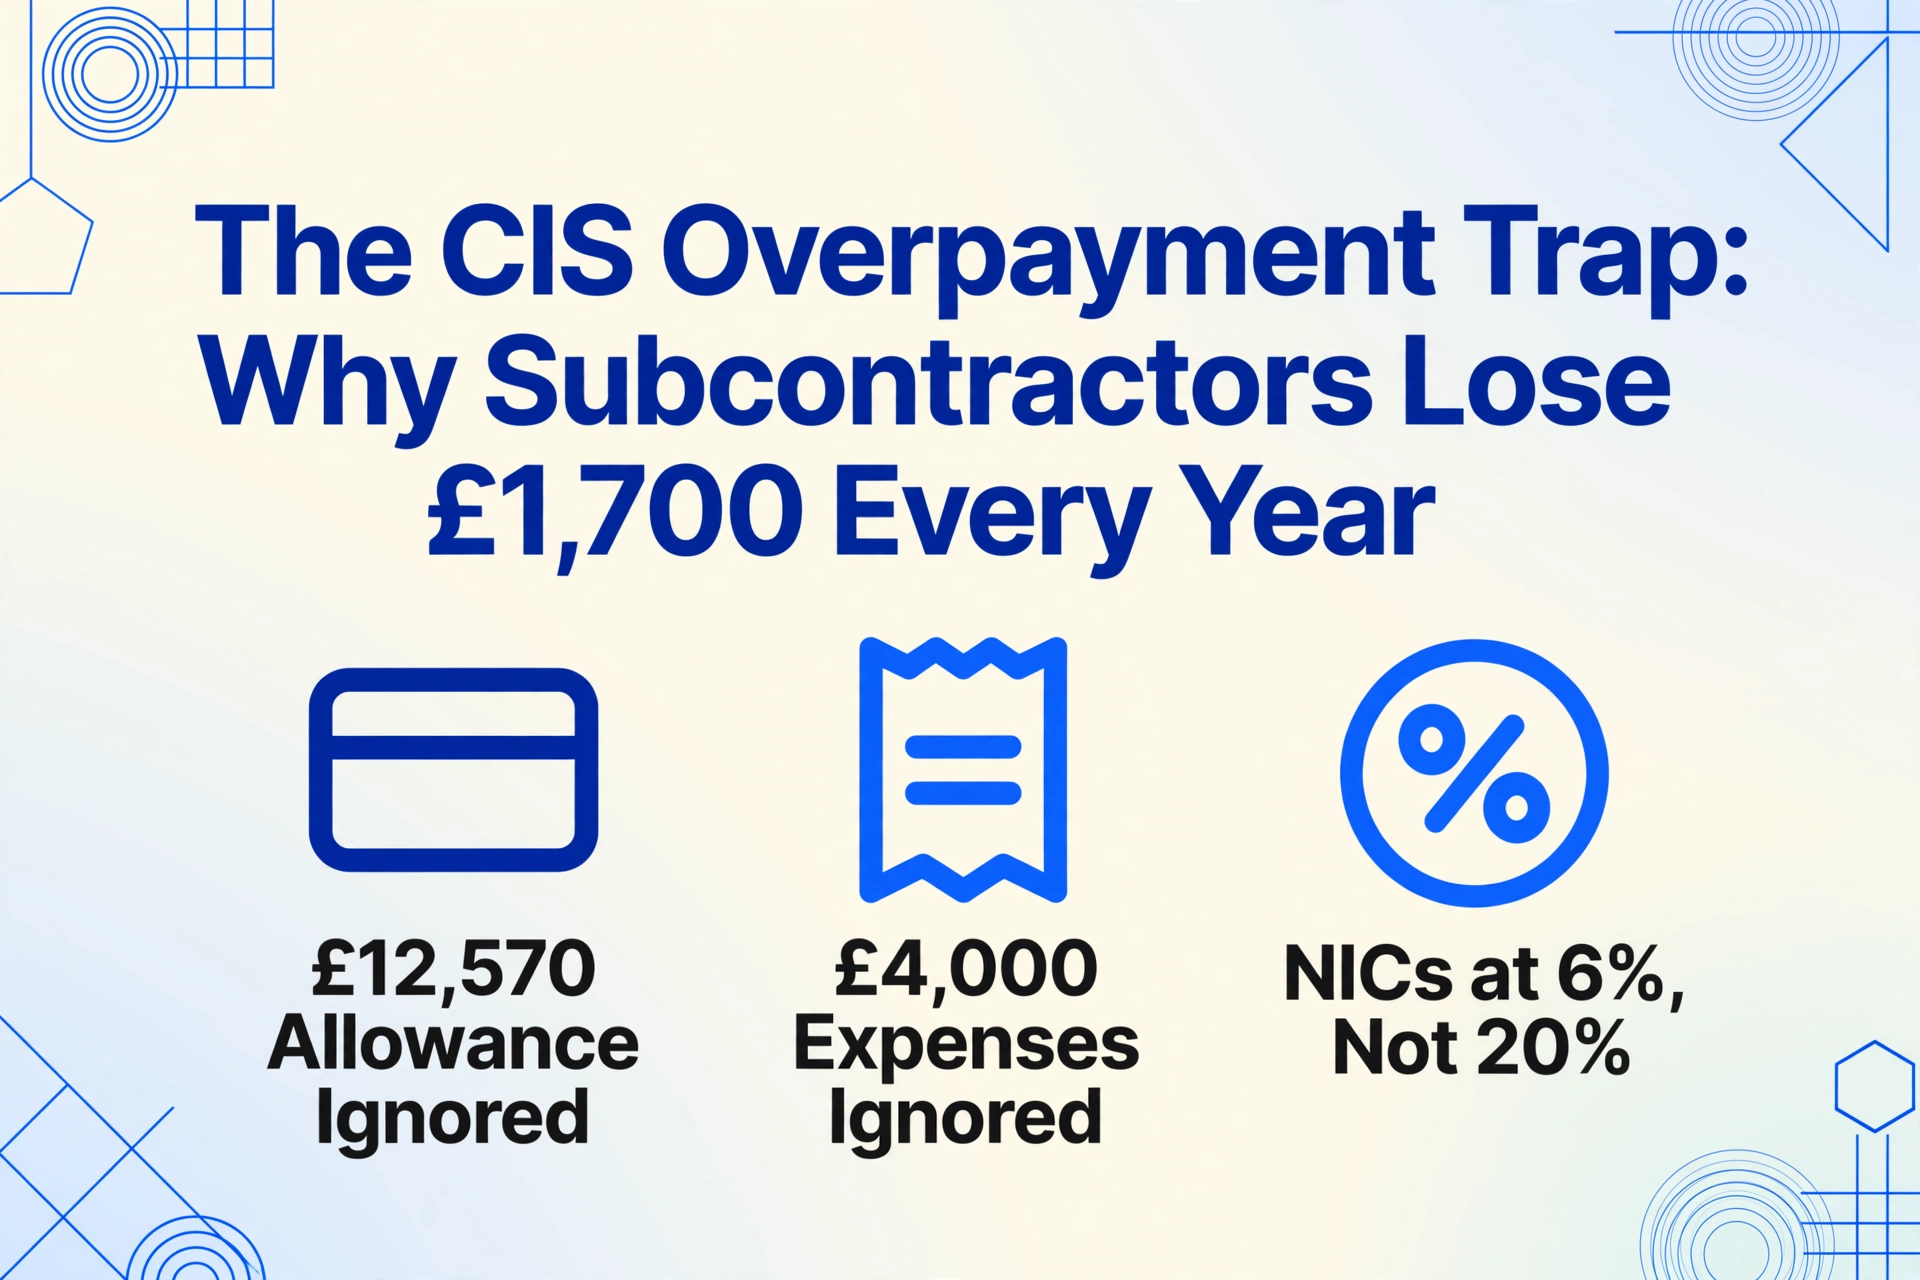
Le CIS (Régime de l'industrie de la construction) retient 20 % de votre revenu de travail à la source — ou 30 % si vous n'êtes pas enregistré. Pour un sous-traitant facturant 35 000 £ auprès de trois entrepreneurs en une année, cela représente 7 000 £ envoyés directement à HMRC (administration fiscale britannique) avant qu'une seule dépense ne soit déduite, avant que l'abattement personnel de 12 570 £ ne soit appliqué, avant que les cotisations de sécurité sociale ne soient calculées à leur taux réel. Le système est conçu pour collecter l'impôt à l'avance, pas pour obtenir le bon montant. Et il y parvient : les données de RIFT Tax Refunds montrent que 95 % des sous-traitants CIS qui déposent une demande reçoivent un remboursement d'impôt, avec un remboursement moyen d'environ 1 700 £. Chez Dearne Accountancy dans le South Yorkshire, les nouveaux demandeurs voient généralement revenir entre 1 500 £ et 2 000 £ — de l'argent qui leur appartenait depuis le début. Le problème n'est pas que l'impôt soit prélevé. Le problème, c'est ce qui se passe entre la déduction et le remboursement : un écart qui engloutit l'argent de milliers de sous-traitants chaque année, non pas parce que la loi fiscale est erronée, mais parce que le système de suivi qui relie l'un à l'autre repose sur du papier, des pièces jointes par e-mail et la mémoire.
Points clés à retenir
- Le CIS retient 20 % de votre revenu de travail à la source sans tenir compte de votre abattement personnel ni de vos dépenses — le système a été conçu en 1971 pour collecter l'impôt à l'avance, pas pour obtenir le bon montant.
- Cette conception signifie que 95 % des sous-traitants ont droit à un remboursement moyen de 1 700 £ — et un seul relevé mensuel manquant peut dégénérer en un contrôle de conformité complet qui rejette les déductions d'un entrepreneur entier.
- Suivez chaque relevé de déduction dans un registre courant dès le premier jour, et la case 21 du SA103 devient une somme de colonne — pas un projet de détective en janvier contre des entrepreneurs qui sont en vacances.
Le défaut du taux forfaitaire : pourquoi 20 % prélève trop par conception
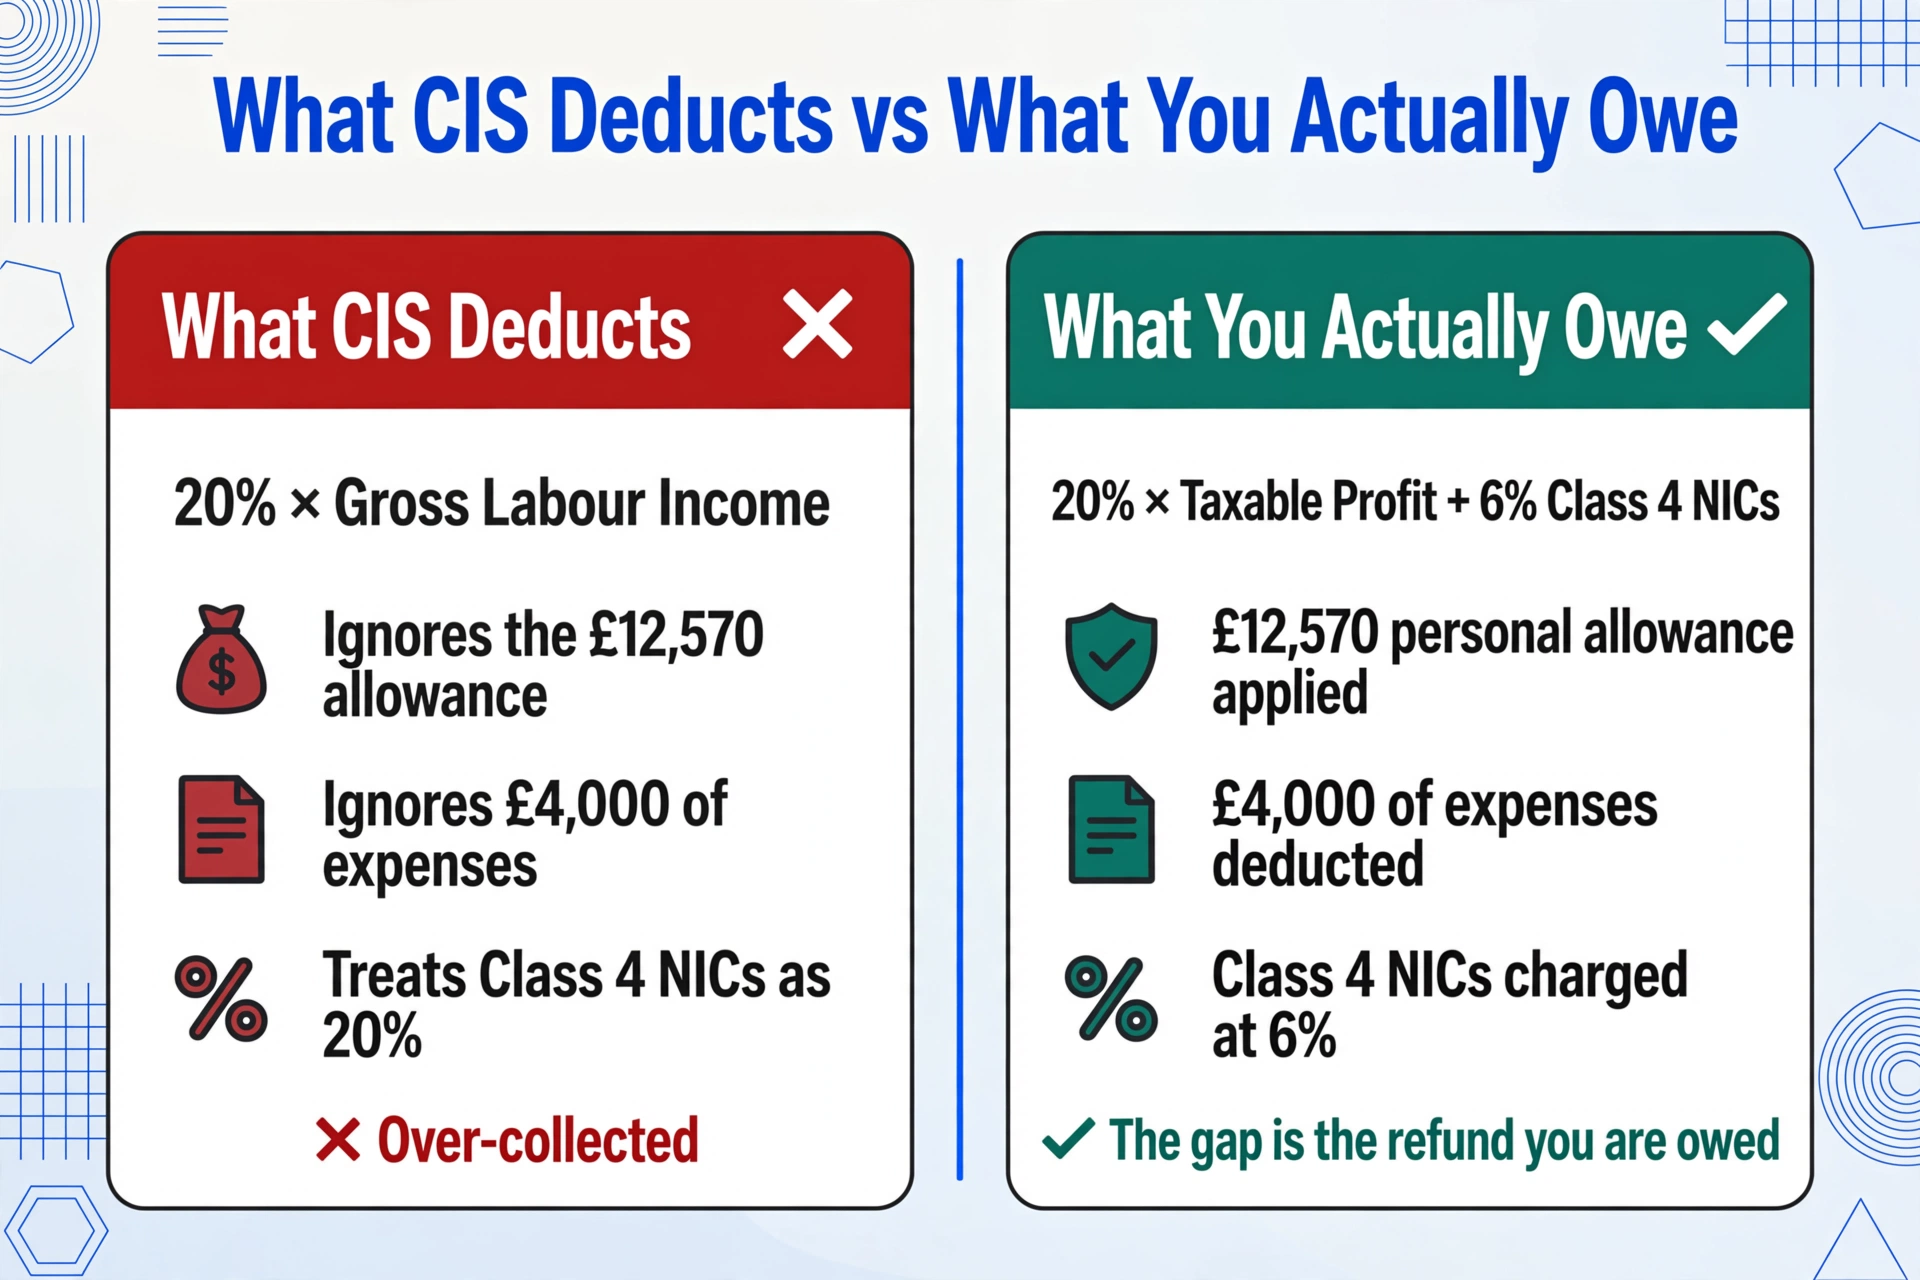
Le système de déduction CIS applique un pourcentage forfaitaire à votre revenu du travail, mais votre obligation fiscale réelle est calculée via la déclaration d'impôt sur une base complètement différente. Les deux montants convergent rarement — et l'écart entre eux correspond au remboursement qui vous est dû.
Voici l'inadéquation structurelle dans sa forme la plus simple. HMRC (administration fiscale britannique) calcule votre facture fiscale réelle en prenant votre bénéfice imposable — revenu brut moins toutes les dépenses professionnelles admissibles — en appliquant votre abattement personnel de 12 570 £ (2025/26), puis en facturant 20 % d'impôt sur le revenu au taux de base sur le reste, plus les cotisations de sécurité sociale de classe 4 à 6 % sur les bénéfices dépassant le seuil. Le système CIS, en revanche, prend votre revenu brut du travail et déduit 20 % — point final. Il ignore votre abattement fiscal de 12 570 £. Il ignore les 4 000 £ que vous avez dépensés en tuyaux en cuivre, en nouvelle perceuse sans fil, en assurance responsabilité civile et en 8 000 miles de déplacements en camionnette. Il ignore que les cotisations de sécurité sociale de classe 4 sont facturées à 6 %, et non à 20 %. Chaque mécanisme qui réduit votre facture fiscale réelle est invisible pour le moteur de déduction à taux forfaitaire.
Le Low Incomes Tax Reform Group décrit la déduction CIS comme « un paiement anticipé vers votre impôt sur le revenu et vos cotisations de sécurité sociale ». Le mot « anticipé » fait beaucoup de travail. Une avance implique que vous récupérerez ce que vous avez trop payé — mais la récupérer exige de déposer une déclaration d'impôt complète et exacte avec chaque déduction CIS justifiée par une trace écrite. Et c'est là que le système, qui prélève trop par conception, vous transmet le problème.
Un sous-traitant gagne 35 000 £ bruts avec 7 000 £ de dépenses. Son obligation fiscale réelle — impôt sur le revenu à 20 % sur 15 430 £ (bénéfice moins abattement) plus cotisations de sécurité sociale de classe 4 — est d'environ 4 000 £. Ses donneurs d'ordre ont déduit 7 000 £ en CIS (20 % de 35 000 £). HMRC (administration fiscale britannique) détient 3 000 £ de son argent — mais seulement s'il peut prouver chaque déduction avec un relevé correctement suivi.
Le problème du format : pourquoi un simple tableur ne résiste pas à la réalité du CIS
Pour un sous-traitant débutant, le suivi semble gérable. Vous travaillez pour une entreprise de construction, elle vous remet un relevé mensuel, vous saisissez les chiffres dans un tableur. Simple. Le tableur devient inutilisable dès que vous travaillez pour un deuxième donneur d'ordre.
Un terrassier peut vous remettre un formulaire CISOL1 imprimé — le modèle officiel du HMRC — sur le chantier en fin de semaine. Un promoteur peut envoyer par e-mail un PDF personnalisé où le montant de la retenue figure en gras en bas d'une lettre de paiement, loin de l'emplacement prévu par le formulaire CISOL1. Un petit artisan utilisant Sage CIS peut vous donner un tirage qui ressemble à un mini-fiche de paie, avec les montants brut et retenue dans un tableau horizontal au lieu de vertical. Les données sont les mêmes dans les trois cas : montant brut, matériaux, retenue, net, UTR. Mais la présentation visuelle change à chaque fois. Après six mois à transcrire des chiffres depuis la mise en page CISOL1, le format PDF du promoteur vous oblige à vous arrêter, à re-scanner visuellement la page pour trouver chaque champ, et à réajuster votre regard avant de taper quoi que ce soit.
Multipliez maintenant cela par trois donneurs d'ordre, douze mois fiscaux chacun — 36 relevés — et ajoutez la réalité : l'un envoie ses relevés par e-mail en retard, un autre vous remet du papier sur le chantier que vous perdez entre le fourgon et la table de cuisine, et un troisième émet un relevé avec un taux de retenue erroné que vous ne remarquez qu'en mars suivant. Le tableur, impeccable en avril, devient en novembre un document avec trois expériences de mise en page de colonnes, deux mois où vous devinez le montant de la retenue à partir de votre solde bancaire, et une colonne nommée « ACME ?? » dont vous ne vous souvenez pas avoir créée.
Ce n'est pas une hypothèse. C'est le résultat prévisible du fait de demander à un tableur manuel d'absorber des données non structurées provenant de sources multiples, dans des formats multiples, arrivant de manière imprévisible sur douze mois — un travail que les ingénieurs de données passent leur carrière à résoudre avec des pipelines ETL et des règles de validation.
Le coût d'un relevé manquant : bien plus que la déduction elle-même
Un seul relevé mensuel manquant déclenche un effet domino que la plupart des sous-traitants ne découvrent qu'à leur premier contrôle fiscal. La perte immédiate est la déduction elle-même — 400 à 800 £ pour un mois typique, que vous ne pouvez pas justifier par un document. Mais ce n'est pas là que se situe le vrai dommage.
Perte 1 : Le crédit de déduction qui disparaît. Le HMRC n'accorde les crédits de déduction CIS contre votre impôt que si vous prouvez que l'entrepreneur les a effectivement déduits et reversés au HMRC. La preuve, c'est le relevé. Sans lui, le HMRC a la déclaration CIS300 de votre entrepreneur montrant qu'une déduction a été faite, mais aucune demande correspondante de votre côté pour la relier à votre déclaration de revenus. Le crédit reste orphelin dans le système du HMRC — vous avez payé l'impôt, mais vous n'obtenez aucune compensation. Pour un sous-traitant avec un relevé manquant par an, c'est 400 à 800 £ de perdus. Pour un sous-traitant avec trois relevés manquants — un scénario courant quand on travaille pour un petit constructeur désorganisé — c'est 1 200 à 2 400 £.
Perte 2 : Le remboursement sur lequel vous comptiez. La plupart des sous-traitants remplissent leur déclaration de revenus en attendant un remboursement précis. Ils ont fait le calcul approximatif : 7 000 £ déduits, peut-être 4 000 £ d'impôt réel, 3 000 £ de retour. Ce remboursement finance leur trésorerie de janvier — il paie les matériaux pour les premiers chantiers de la nouvelle année, ou couvre la période creuse de décembre-janvier. Quand le HMRC rejette les déductions d'un entrepreneur parce que les relevés ne correspondent pas, le remboursement diminue. Si le remboursement servait à payer quelque chose que vous aviez déjà dépensé, le manque à gagner devient une dette.
Perte 3 : La cascade de vérification de conformité. Un écart entre les déductions que vous déclarez et ce que le HMRC attend déclenche une vérification de conformité. Ce n'est pas encore une pénalité, mais c'est une enquête. Le HMRC demande les relevés originaux pour la période concernée. Si vous ne pouvez pas les produire, l'enquête s'élargit. L'entrepreneur dont vous avez perdu le relevé est maintenant sous surveillance. Les deux autres entrepreneurs sur votre déclaration sont maintenant sous surveillance. Un seul relevé manquant de mars s'est transformé en audit de toute votre année fiscale — et le comptable que vous engagez pour gérer l'audit facture à l'heure.
La course de janvier : pourquoi la saison des déclarations expose toutes les faiblesses de suivi
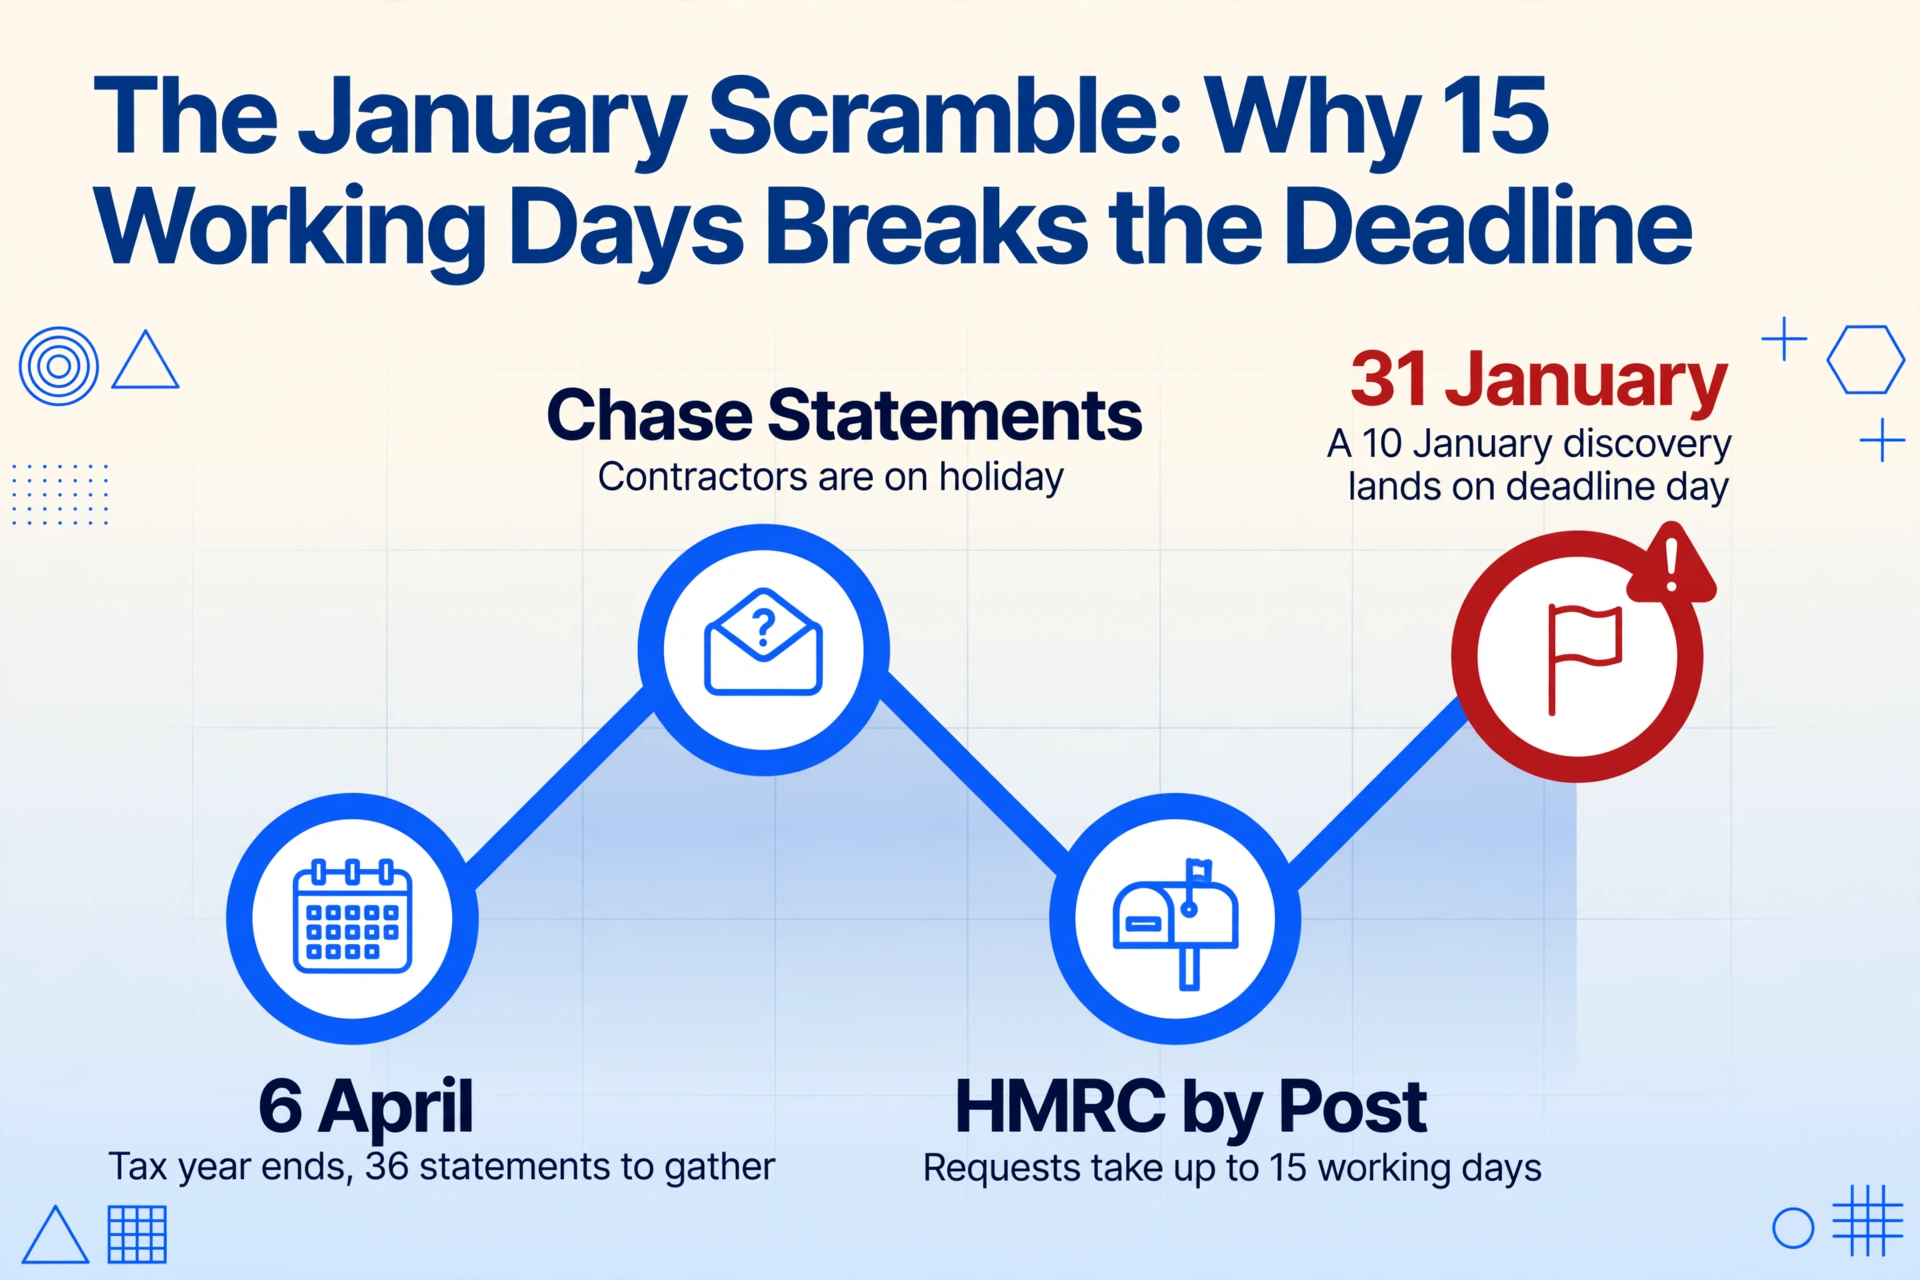
La date limite de dépôt de la déclaration d'impôt du 31 janvier crée une pression temporelle que le système de suivi des relevés CIS n'a jamais été conçu pour supporter. Entre le 6 avril, fin de l'année fiscale, et le 31 janvier, date limite de la déclaration en ligne, un sous-traitant doit :
- Rassembler les 36 relevés mensuels de l'année fiscale
- Identifier les mois manquants
- Relancer les relevés manquants auprès des entrepreneurs — dont beaucoup sont en congé fin décembre et début janvier
- Rapprocher la retenue de chaque relevé avec ses relevés bancaires et l'UTR (numéro de référence unique du contribuable) de l'entrepreneur
- Vérifier qu'aucun entrepreneur n'a retenu 30 % alors que le taux aurait dû être de 20 %
- Additionner le revenu brut total et les retenues CIS totales pour le formulaire SA103
- Compiler les dépenses — matériaux, outils, frais de camionnette, assurance, équipement de protection, formation — séparément du registre CIS
- Déposer la déclaration
Si le système de suivi tout au long de l'année était un tableur manuel, l'étape 3 à elle seule peut prendre des semaines. Un entrepreneur qui envoyait les relevés par courrier peut ne pas répondre à un e-mail de janvier. Un entrepreneur ayant quitté le secteur peut ne plus exister en tant qu'entité. HMRC (administration fiscale britannique) peut fournir les données de relevés manquants — mais uniquement par courrier, en réponse à des demandes écrites envoyées à PT Operations, BX9 1BX, avec un objectif de réponse sous 15 jours ouvrés. Si vous découvrez le relevé manquant le 10 janvier, la réponse optimale de HMRC arrive le 31 janvier — le jour de la date limite.
C'est la faiblesse structurelle que le système CIS impose aux sous-traitants : la date limite de dépôt est rigide, le processus de récupération des documents ne l'est pas, et la charge de combler l'écart entre les deux repose entièrement sur le sous-traitant. Personne d'autre dans la chaîne — ni l'entrepreneur, ni HMRC — ne fonctionne selon votre calendrier de janvier. Pour un aperçu plus approfondi de la façon dont cette course se déroule dans l'ensemble de la déclaration d'impôt, le problème de rassemblement des documents SA100 suit le même schéma avec les relevés bancaires, les factures et les exports de plateformes de paiement — tous devant être traduits dans les cases du formulaire HMRC face à la même date limite immuable. Côté CIS, la solution consiste à extraire chaque relevé dans un registre dès qu'il arrive — voici le processus d'extraction étape par étape, et l'approche par lots pour traiter une année complète de relevés en une seule session.
Le calcul du multi-contractant : pourquoi deux contractants sont quatre fois plus difficiles à gérer qu'un seul
La complexité du suivi des relevés CIS n'augmente pas de manière linéaire avec le nombre de contractants — elle se cumule. Un contractant signifie 12 relevés, un format, un UTR à vérifier, un taux de déduction à confirmer. Deux contractants signifient 24 relevés, deux formats, deux UTR et deux taux de déduction — mais aussi la nécessité de rapprocher les totaux de chaque contractant entre eux, de croiser séparément le relevé en ligne de HMRC pour chacun, et de tenir une structure de registre qui maintient les données des deux contractants distinctes tout en se totalisant en un seul montant SA103.
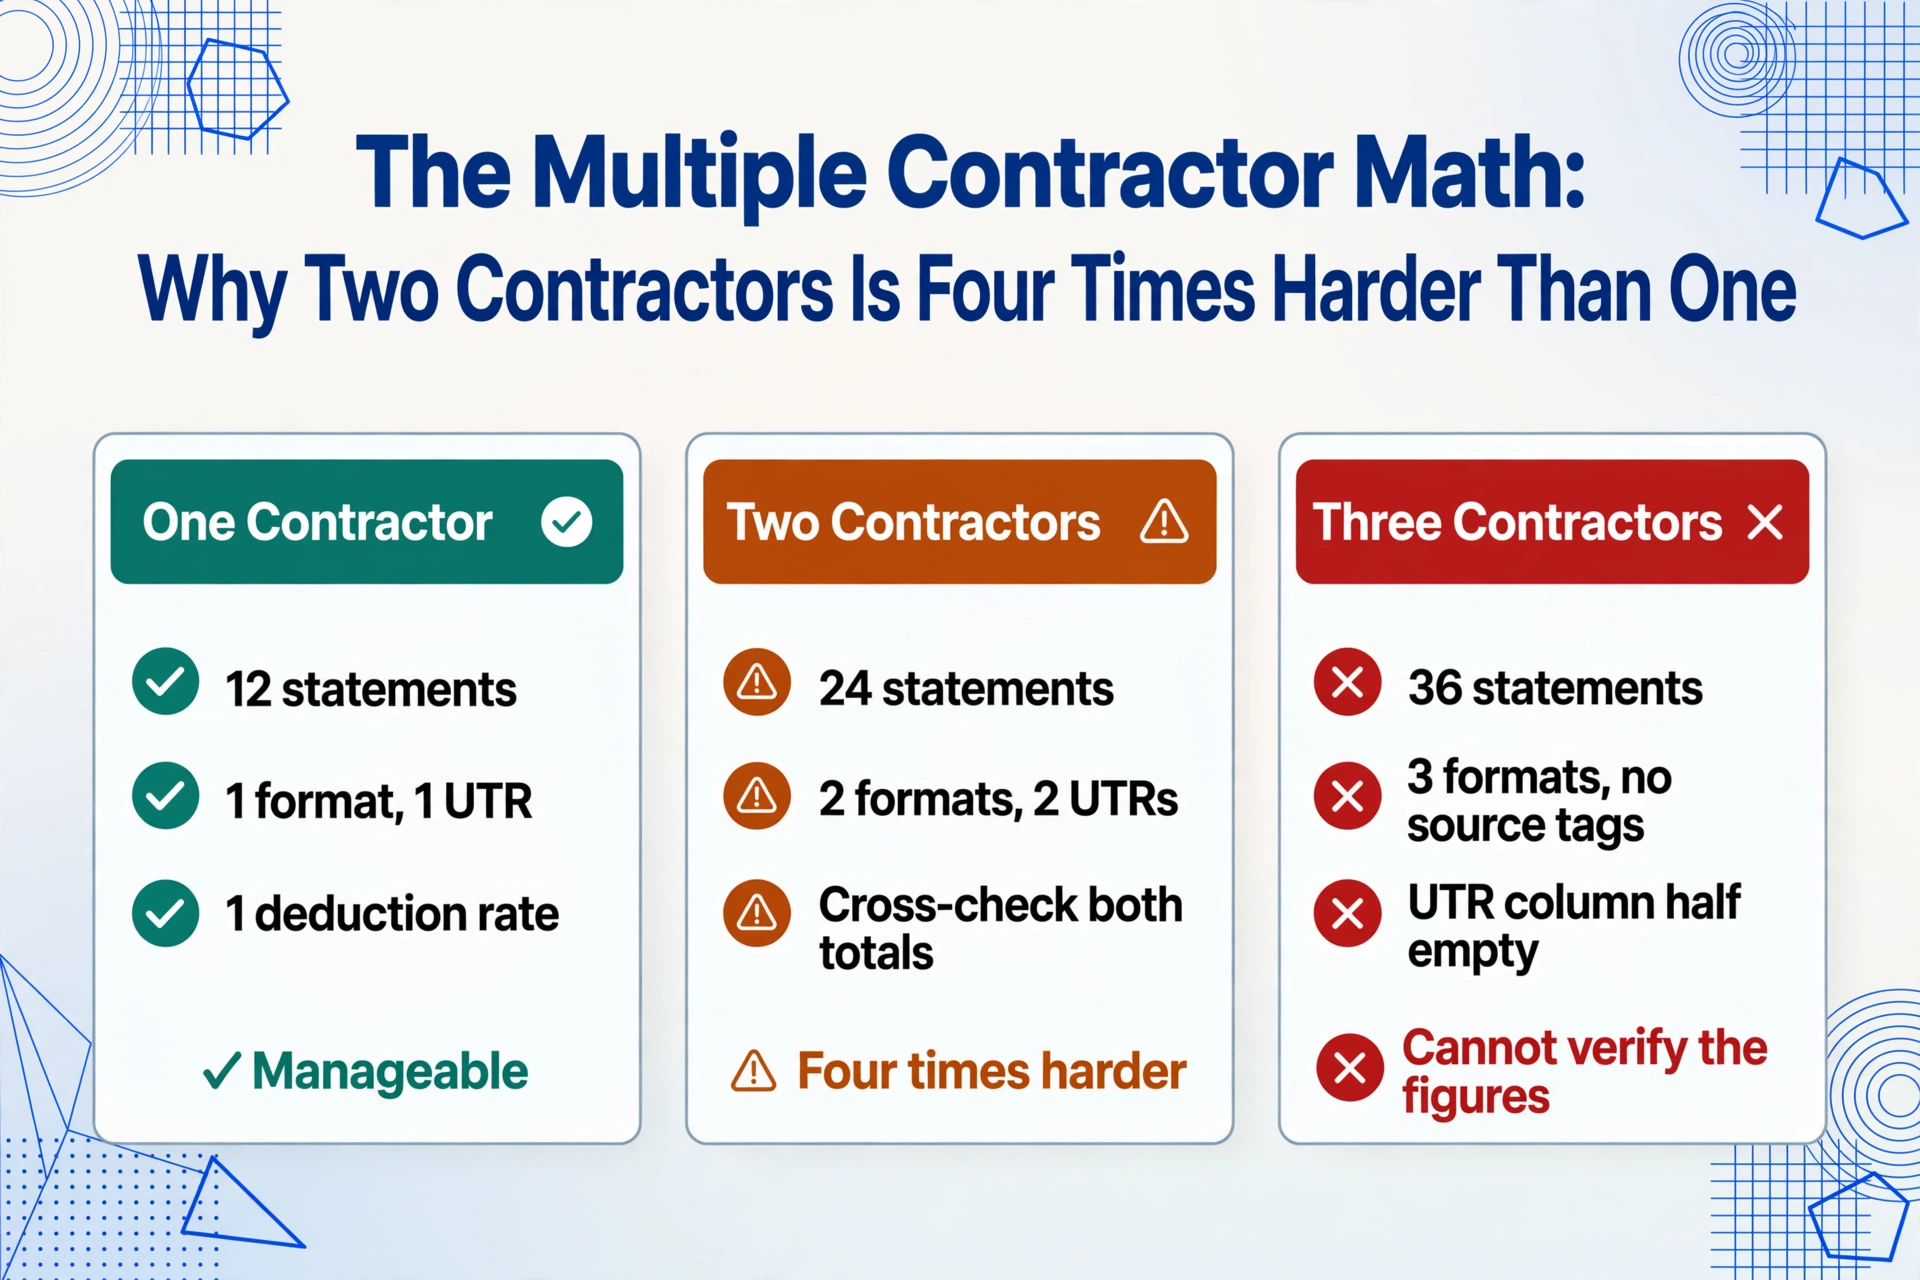
Trois contractants — un scénario courant pour un sous-traitant polyvalent qui fait des travaux de terrassement pour une entreprise, de la maçonnerie pour une autre et de la main-d'œuvre générale pour une troisième — signifie 36 relevés. Le tableur de suivi qui fonctionnait convenablement pour un seul contractant est devenu un document que seul son créateur peut interpréter. La colonne « Déduction CIS » contient des chiffres provenant de trois sources différentes sans étiquette de source. La colonne « Mois fiscal » comporte trois interprétations différentes du mois concerné, car tous les contractants ne libellent pas correctement le mois fiscal. La colonne « UTR du contractant » est vide pour la moitié des lignes parce que le petit entrepreneur n'a jamais imprimé son UTR sur le relevé et que vous ne l'avez jamais réclamé.
À cette échelle, le mode de défaillance passe de « j'ai fait une faute de frappe » à « je ne peux pas déterminer si mes chiffres sont corrects ». La différence entre ces deux modes de défaillance est la différence entre une erreur corrigeable et une lacune systémique dans votre dossier fiscal — et HMRC les traite différemment. Une faute de frappe est une erreur honnête. Une lacune systémique — réclamer des déductions que vous ne pouvez pas justifier — est un motif de pénalité.
Le fossé papier-PDF : quand votre système de classement a deux moitiés incompatibles
La collecte des déclarations CIS d'un sous-traitant, à la fin d'une année fiscale, vit dans deux endroits : un carton à chaussures ou un classeur physique contenant les déclarations papier remises sur le chantier, et une boîte de réception numérique ou un dossier de téléchargements contenant les PDF envoyés par courriel par les entrepreneurs qui déposent électroniquement. Les deux moitiés ne se parlent pas. Les déclarations papier exigent une transcription manuelle — vous ne pouvez pas faire Ctrl+F sur un document papier. Les déclarations PDF exigent un appareil pour les ouvrir — vous ne pouvez pas les feuilleter pendant que vous êtes au téléphone avec votre comptable.
Cette réalité à double format crée un type d'erreur spécifique qui s'amplifie à l'échelle : lorsque vous transcrivez des déclarations papier dans une feuille de calcul, vous copiez les chiffres dans l'ordre où les déclarations se trouvent dans la pile — ni dans l'ordre chronologique, ni groupés par entrepreneur. Les déclarations PDF, ouvertes une à la fois, sont saisies dans l'ordre où vous cliquez dans votre dossier de téléchargements. Le résultat est une feuille de calcul où la ligne 1 est une déclaration de mars de l'entrepreneur A, la ligne 2 une déclaration d'avril de l'entrepreneur C, et la ligne 3 une déclaration d'avril de l'entrepreneur A — ce qui rend impossible de vérifier d'un coup d'œil si un mois donné est présent pour un entrepreneur donné. La seule façon de valider l'exhaustivité est de re-trier toute la feuille de calcul après avoir saisi chaque chiffre — une étape que la plupart des sous-traitants sautent parce qu'ils ont déjà passé deux heures à saisir des chiffres et que la date limite de janvier ne s'éloigne pas. L'alternative à la transcription — faire lire chaque déclaration directement dans un grand livre structuré — est couverte dans comment transformer les déclarations CIS en grand livre fiscal de sous-traitant.
Pour les professionnels des RH et de la paie confrontés à des problèmes de suivi multi-formats similaires avec les documents d'avantages sociaux des employés, le problème de déclaration manuelle P11D suit le même schéma : plusieurs formats, plusieurs employés, une date limite, et une feuille de calcul qui cède sous le poids de la traduction papier-numérique.
La Déclaration Numérique Transforme un Problème Annuel en Problème Trimestriel
À partir d'avril 2026, la Déclaration Numérique pour l'Impôt sur le Revenu (MTD pour ITSA) de HMRC commence à s'appliquer aux travailleurs indépendants et aux propriétaires. Le seuil débute à 50 000 £ de revenus imposables — et comme le souligne Emilia Accountancy, le revenu imposable pour les sous-traitants CIS est le chiffre d'affaires brut, et non le montant net après déductions. Un sous-traitant facturant 55 000 £ mais recevant 44 000 £ après 20 % de CIS dépasse le seuil. Il entre dans le MTD à partir de ce trimestre et doit tenir des registres numériques et soumettre des mises à jour trimestrielles.
Si le suivi des relevés CIS était une course annuelle, le MTD en fait une course quatre fois par an. Chaque trimestre, un sous-traitant doit déclarer ses revenus et dépenses numériquement à HMRC. Chaque trimestre, il doit avoir ses déductions CIS organisées et accessibles. La méthode du « tiroir et de la mémoire » — qui survivait à peine à un rythme de déclaration annuel — est incompatible avec une déclaration trimestrielle. Chaque mise à jour trimestrielle contenant des déductions CIS incomplètes ou estimées crée un point de données à rapprocher en fin d'année, transformant le SA100 d'une déclaration unique en un rapprochement de quatre déclarations partielles antérieures.
Les sous-traitants les plus touchés sont ceux qui travaillent pour plusieurs donneurs d'ordre. Le donneur A envoie ses relevés à temps. Le donneur B les envoie avec deux mois de retard. La date limite de mise à jour trimestrielle arrive et les chiffres du donneur B manquent. Le sous-traitant estime — et l'estimation est erronée. Lorsque le relevé du donneur B arrive enfin, le sous-traitant a déjà déposé une mise à jour trimestrielle avec un chiffre qui ne correspond pas. Le processus de correction n'est pas automatique. C'est une autre interaction avec HMRC, un autre signalement potentiel de non-conformité, un autre travail administratif qui empiète sur les heures facturables sur le chantier.
Questions fréquentes
Combien de sous-traitants CIS paient-ils trop d'impôt ?
RIFT Tax Refunds indique que 95 % des sous-traitants CIS qui déposent une demande obtiennent un remboursement. Ce chiffre élevé s'explique par le fait que le système de déduction forfaitaire CIS ignore l'abattement personnel (12 570 £ en 2025/26), les frais professionnels et la structure réelle des cotisations sociales — autant d'éléments qui réduisent la facture fiscale réelle en dessous de ce que prélève le taux forfaitaire de 20 %. Le remboursement moyen pour les demandeurs est d'environ 1 700 £ par an, les primo-demandeurs dans certains cabinets comptables recevant en moyenne 1 500 à 2 000 £.
Puis-je demander un remboursement CIS sans tous mes relevés ?
Vous pouvez déposer une déclaration de revenus en réclamant des déductions CIS sur la base de ce que vous pensez avoir été déduit, mais HMRC peut demander les relevés originaux comme preuve. Si vous ne pouvez pas les produire, HMRC peut refuser le crédit de déduction — ce qui signifie que l'impôt que vous avez payé n'est pas remboursé car vous ne pouvez pas prouver qu'il a été payé. Pour les relevés manquants, vous pouvez écrire à HMRC à l'adresse PT Operations, HM Revenue and Customs, BX9 1BX, en demandant les données des déclarations CIS300 de l'entrepreneur. En dernier recours, vous pouvez reconstituer les chiffres à partir de vos relevés bancaires — paiement net ÷ 0,8 = paiement brut si l'entrepreneur a appliqué 20 % — mais cette reconstitution peut ne pas être acceptée par HMRC sans corroboration du côté de l'entrepreneur.
Pourquoi la déduction forfaitaire ignore-t-elle mes frais ?
Le système CIS a été conçu en 1971 pour lutter contre la fraude fiscale dans le secteur de la construction — un secteur où les espèces dominent et où les sous-traitants ont historiquement sous-déclaré leurs revenus. La déduction forfaitaire a été choisie car elle est administrativement simple à appliquer pour les entrepreneurs et à vérifier pour HMRC. Demander à chaque entrepreneur de calculer un taux d'imposition personnalisé pour chaque sous-traitant en fonction de ses frais individuels s'effondrerait sous sa propre complexité. Le compromis — et il est délibéré — est que les sous-traitants paient systématiquement trop d'impôt au cours de l'année et réclament la différence via leur déclaration de revenus. Le système fonctionne pour HMRC. Quant à savoir s'il fonctionne pour le sous-traitant, cela dépend entièrement de sa capacité à produire la trace écrite nécessaire pour réclamer ce qui lui revient.
Que se passe-t-il si mon entrepreneur retient 30 % alors que je suis inscrit au CIS ?
La retenue excessive est toujours considérée comme un impôt payé pour vous — HMRC crédite le montant total sur votre déclaration d'impôt. Cependant, votre trésorerie subit un choc immédiat pour les 10 % supplémentaires de chaque paiement, et cet argent reste chez HMRC jusqu'à ce que vous déclariez et le réclamiez. Contactez immédiatement l'entrepreneur et demandez-lui de vérifier votre statut CIS auprès de HMRC. S'il refuse ou ne répond pas, contactez la ligne d'assistance CIS. Le problème devrait être résolu avant le prochain cycle de paiement — subir une retenue de 30 % pendant une année fiscale entière signifie que le montant à réclamer en fin d'année est 50 % plus élevé que la normale.