Enviar Demonstrativos CIS em Lote a um Razão Fiscal
Suas Deduções de Subcontratista
Um subcontratista que trabalha para três contratistas em um ano fiscal recebe aproximadamente 36 demonstrativos de dedução do CIS — um por contratista por mês fiscal, todos os meses de abril a março. Processar um demonstrativo é uma olhada de dez segundos. Processar 36 é um problema estrutural: quando o demonstrativo número 20 chega em novembro, a planilha manual iniciada em maio já tem três formatos diferentes e dois meses em que se perdeu a conta de qual contratista dedujo o quê. A distância entre "consigo lidar com isso" e "preciso reconstruir isso do zero" é mais estreita do que a maioria dos subcontratistas imagina — e geralmente se encerra em janeiro, três semanas antes do prazo da Autoavaliação.
Principais Conclusões
- Processar um demonstrativo CIS leva dez segundos — 36 demonstrativos de três contratistas é um problema estruturalmente diferente, onde a planilha falha silenciosamente a meio do ano fiscal.
- A planilha não falha por desorganização — falha porque se está pedindo a uma tabela plana que absorba três formatos diferentes de contratistas que chegam de forma imprevisível ao longo de doce meses.
- Defina as colunas uma vez com extração semântica, cargue os 36 demonstrativos em um único upload, e os totais de SA103 de fim de ano são um clique de pivote em vez de uma reconstrução de janeiro.
Por que 36 Demonstrativos São um Problema Fundamentalmente Diferente de Um
Extrair dados de um único demonstrativo do CIS é simples — os campos são previsíveis e o layout é compacto. Você lê o valor bruto, a dedução de materiais, a dedução do CIS, o pagamento líquido. Leva segundos. O problema muda no momento em que você introduz volume: três contratantes, doze meses fiscais cada, e de repente você não está extraindo dados — você está gerenciando um livro-razão que precisa permanecer consistente em 36 linhas, três formatos de contratante e um prazo de relatório que não se move.
1. Divergência de formato entre múltiplos contratantes
Um contratante de fundações pode emitir demonstrativos no formulário oficial CISOL1 do HMRC — um modelo em preto e branco com caixas de campos fixos. Uma construtora pode produzir um PDF com marca própria, com o valor da dedução em negrito no rodapé de uma carta. Um pequeno construtor pode entregar uma folha impressa do módulo Sage CIS, onde os valores bruto e líquido ficam lado a lado em uma tabela. Os dados são os mesmos: bruto, materiais, valor sujeito, dedução, líquido, UTR. Mas o layout visual é diferente a cada vez. Um rastreador manual construído a partir de um modelo que funciona para o formato do contratante A quebra silenciosamente quando você cola os números do contratante B — e você descobre o desalinhamento três meses depois, quando os totais das colunas não correspondem à soma esperada.
2. Proveniência das linhas em escala de auditoria
Ao extrair 36 demonstrativos em 36 linhas de planilha, cada linha deve ser rastreável até exatamente um demonstrativo e exatamente um contratante. Se a saída tiver uma coluna "Dedução do CIS" mostrando £340, mas nenhuma coluna identificando qual demonstrativo de março de qual contratante produziu esse valor, a planilha é um passivo — não um ativo. Em uma verificação de conformidade do HMRC, um inspetor pode solicitar o demonstrativo que embasa qualquer dedução reivindicada na Caixa 21 da SA103. Sem rastreabilidade de origem por linha incorporada à própria extração, você está cruzando células de planilha com demonstrativos em papel manualmente — o que leva mais tempo do que a extração original e piora a correria de janeiro, em vez de melhorá-la.
3. Demonstrativos ausentes e atrasados em volume
Dos 36 demonstrativos, estatisticamente um ou dois não chegarão a tempo. Um contratante fica inacessível em agosto. Um mês fiscal termina e o prazo legal de 14 dias passa sem que um demonstrativo apareça. Em escala de demonstrativos, uma lacuna não é um pequeno incômodo — é um buraco no seu registro fiscal. Você não pode registrar uma dedução que não pode comprovar. E se você enviar sua Autoavaliação com uma dedução que não pode fundamentar, o HMRC desconsidera o crédito. O pior momento para descobrir um demonstrativo ausente é janeiro, quando o escritório do contratante está fechado para o Natal e você tem três semanas até o prazo de envio.
Cada um desses problemas tem uma solução que não envolve contratar um contador para redigitar seus demonstrativos a £40 por hora. A solução é projetar o fluxo de trabalho em lote para que cada demonstrativo — independentemente do formato, contratante ou data de chegada — alimente o mesmo razão estruturado desde o primeiro dia.
Projetando um Razão de CIS que Sobrevive a um Ano Fiscal com Múltiplos Contratantes
A decisão de maior impacto em um fluxo de trabalho de CIS em lote não é a ferramenta de extração — é o esquema de colunas que você define antes de processar um único demonstrativo. Um razão que funciona para um contratante com doze demonstrativos organizados falha quando você adiciona um segundo contratante cujos demonstrativos usam um formato diferente. Um razão que funciona para dois contratantes falha novamente quando você adiciona um terceiro que deduziu 30% em vez de 20%.
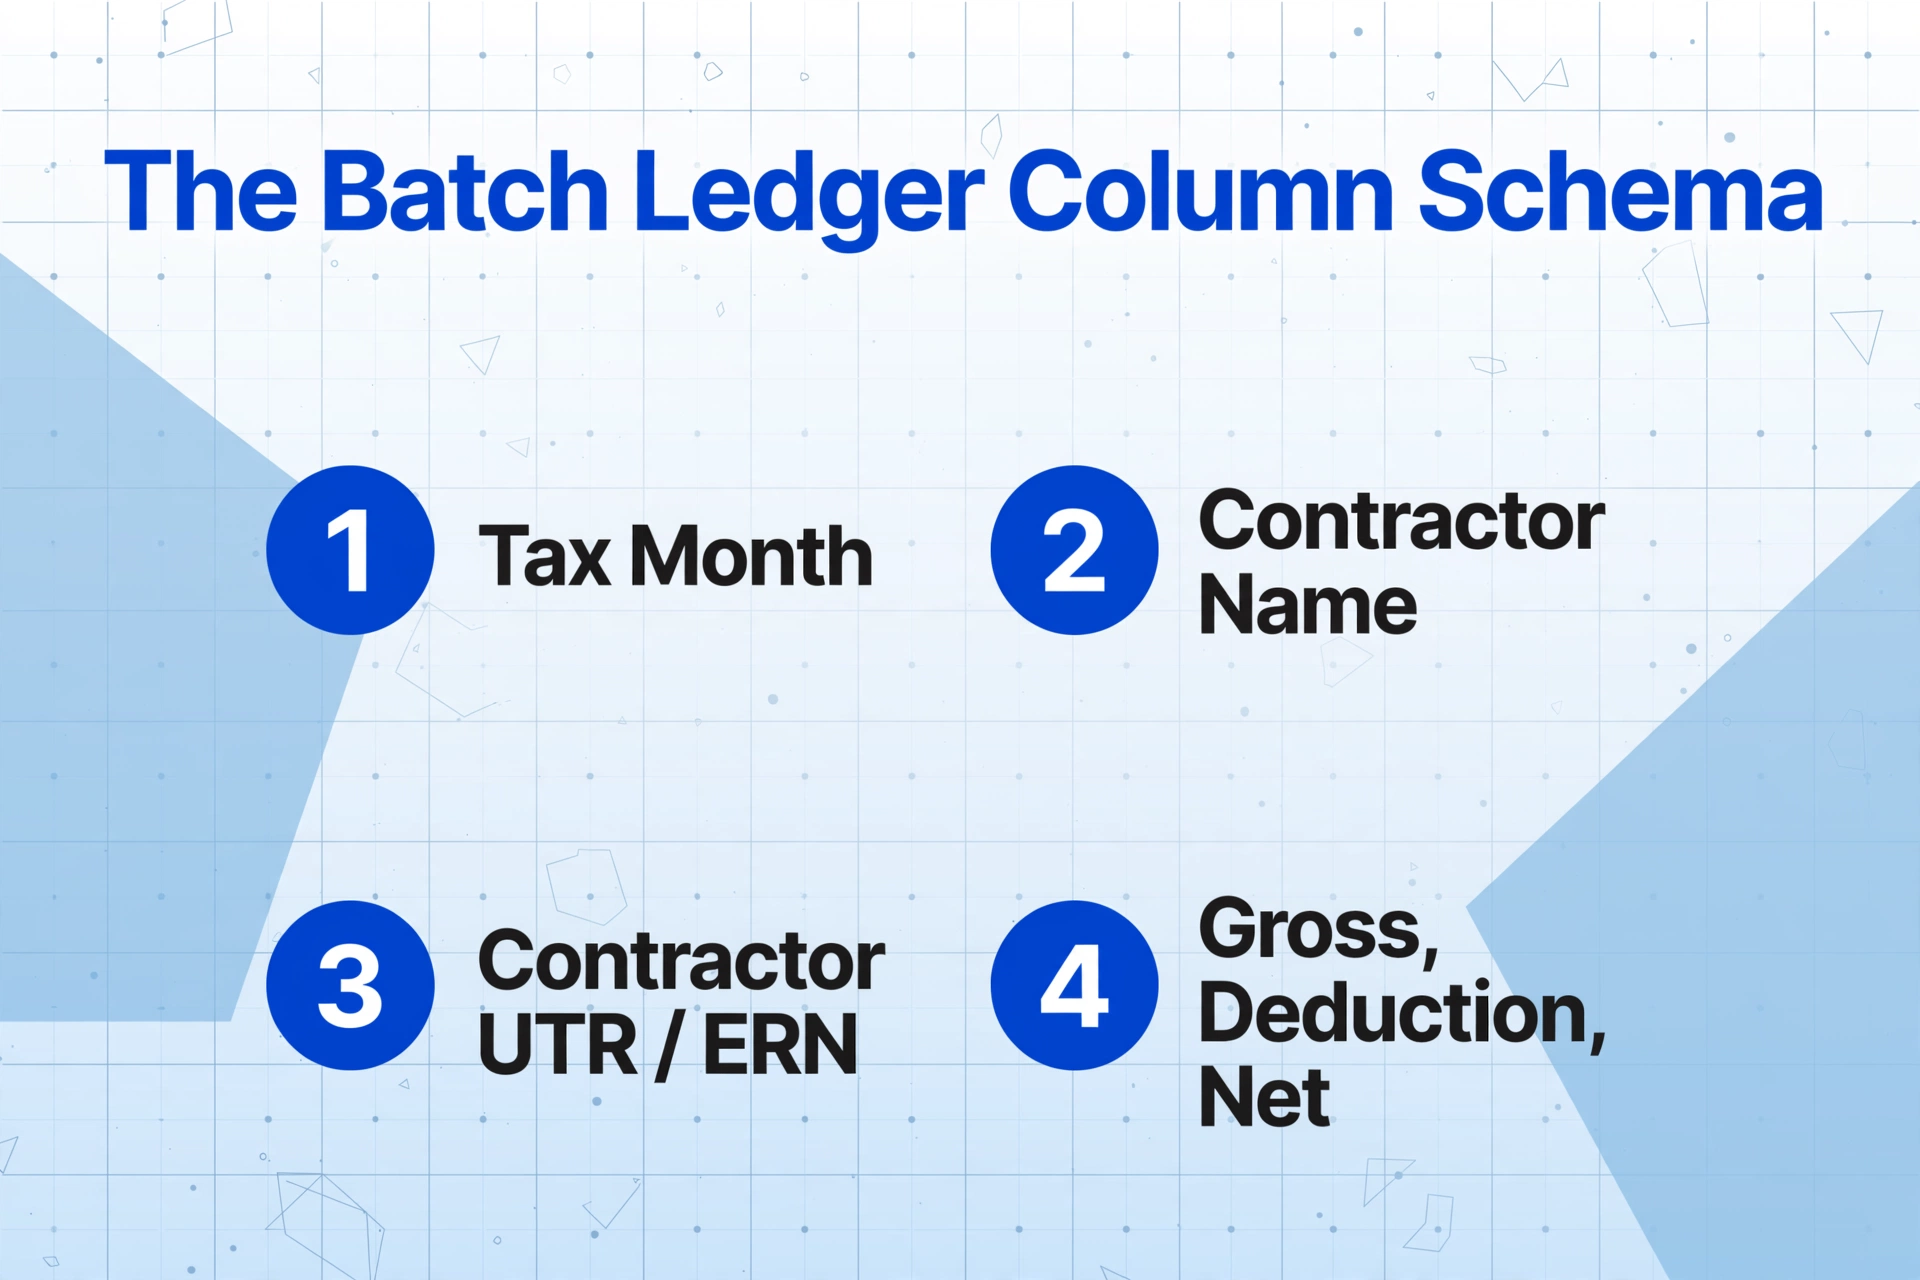
Aqui está o esquema de colunas que lida com um número arbitrário de contratantes em um número arbitrário de meses fiscais, e produz saída que pode ser pivotada por contratante ou mês fiscal sem reorganização manual:
| Coluna | Por que Pertence a um Razão em Lote | Finalidade de Pivot ou Filtro |
|---|---|---|
| Mês Fiscal | Os meses fiscais da HMRC vão do dia 6 ao dia 5 — não são meses civis. Um extrato marcado como "Mês 3" pelo seu contratante pode ser junho ou julho, dependendo da interpretação. Extraia a data real de fim do mês fiscal de cada extrato e use-a como chave de agrupamento. | Agrupe por mês fiscal para verificar se tem um extrato por contratante por mês. Um mês ausente aparece como uma linha vazia na tabela dinâmica — visível de relance. |
| Nome do Contratante | O nome conforme aparece no cabeçalho do extrato. Não abrevie — uma referência de extrato bancário mostrando "ACME Build Ltd" não corresponde a um filtro de planilha pesquisando por "Acme." | Faça uma tabela dinâmica por contratante para ver o valor bruto acumulado, deduções totais e líquido acumulado — os três números necessários para identificar um padrão suspeito de dedução. |
| UTR / ERN do Contratante | O Número de Referência do Empregador identifica exclusivamente o contratante no sistema da HMRC. Sem ele, você não pode provar à HMRC qual declaração CIS300 do contratante deve ser cruzada com sua reivindicação. | Confira com sua conta online da HMRC para verificar se o contratante realmente reportou as deduções que alegou ter retido de você. |
| Valor Bruto (£) | Pagamento total excluindo IVA. Este é o seu valor de faturamento — o número inicial antes das deduções. Some isso em todos os contratantes para obter a renda total de trabalho autônomo. | Faça uma tabela dinâmica para verificar: o valor bruto dos extratos deve corresponder ao valor bruto de seus próprios registros de faturamento. Uma diferença significa que o contratante reportou um valor diferente à HMRC. |
| Custo de Materiais (£) | O que o contratante deduziu antes de calcular o CIS. Se estiver em branco, mas você forneceu materiais, o contratante deduziu o CIS sobre dinheiro que deveria ter sido isento. | Some os custos de materiais por contratante. Um contratante que mostra consistentemente zero materiais quando você sabe que forneceu cobre, madeira ou agregados é uma bandeira vermelha. |
| Dedução CIS (£) | O imposto já pago em seu nome. A soma desta coluna em todas as linhas é o valor que vai para a Caixa 21 do SA103 (declaração curta) ou Caixa 81 (declaração completa). | A tabela dinâmica mais importante no livro-razão: o total de deduções CIS de todos os contratantes = o número que compensa sua conta de Imposto de Renda (Self Assessment). |
| Taxa de Dedução | Registre se o contratante aplicou 20%, 30% ou 0% (pagamento bruto). Se você é registrado, mas um contratante deduziu 30%, esta coluna é a primeira coisa que seu contador precisa ver. | Filtre para taxas de 30%. Qualquer dedução de 30% contra um subcontratante registrado é uma dedução a maior — corrigível agora, não após a declaração. |
| Pagamento Líquido (£) | O que caiu na sua conta. A única coluna que concilia diretamente com seus extratos bancários — e, portanto, seu recurso se os números de um contratante não corresponderem aos registros da HMRC. | Concilie por contratante e por mês fiscal com os depósitos bancários. Um único pagamento líquido não conciliado desencadeia uma revisão completa do contratante. |
| Nome do Arquivo / Origem | O nome original do arquivo do extrato ou uma referência que você atribuir. Sem ele, você não consegue rastrear nenhum valor no seu razão até o documento que o gerou. | Verificação de conformidade da Receita Federal: o fiscal pede para ver o extrato referente à linha 17. Você o localiza pelo nome do arquivo em três segundos. |
Uma vez que este razão esteja construído, um pivot por contratante mostra rapidamente se as deduções totais de qualquer contratante parecem suspeitas — uma diferença de até £500 ao longo de um ano pode significar que o contratante subnotificou deduções ao HMRC. Um pivot por mês fiscal mostra se algum mês está ausente para qualquer contratante. Ambos os pivots juntos oferecem uma visão que o rastreamento manual em planilhas — onde você adiciona uma nova coluna para cada contratante e uma nova linha para cada mês, construindo uma tabela Frankenstein que ninguém mais consegue ler — simplesmente não consegue produzir.
Por que a Extração Semântica Resolve o Problema de Múltiplos Formatos
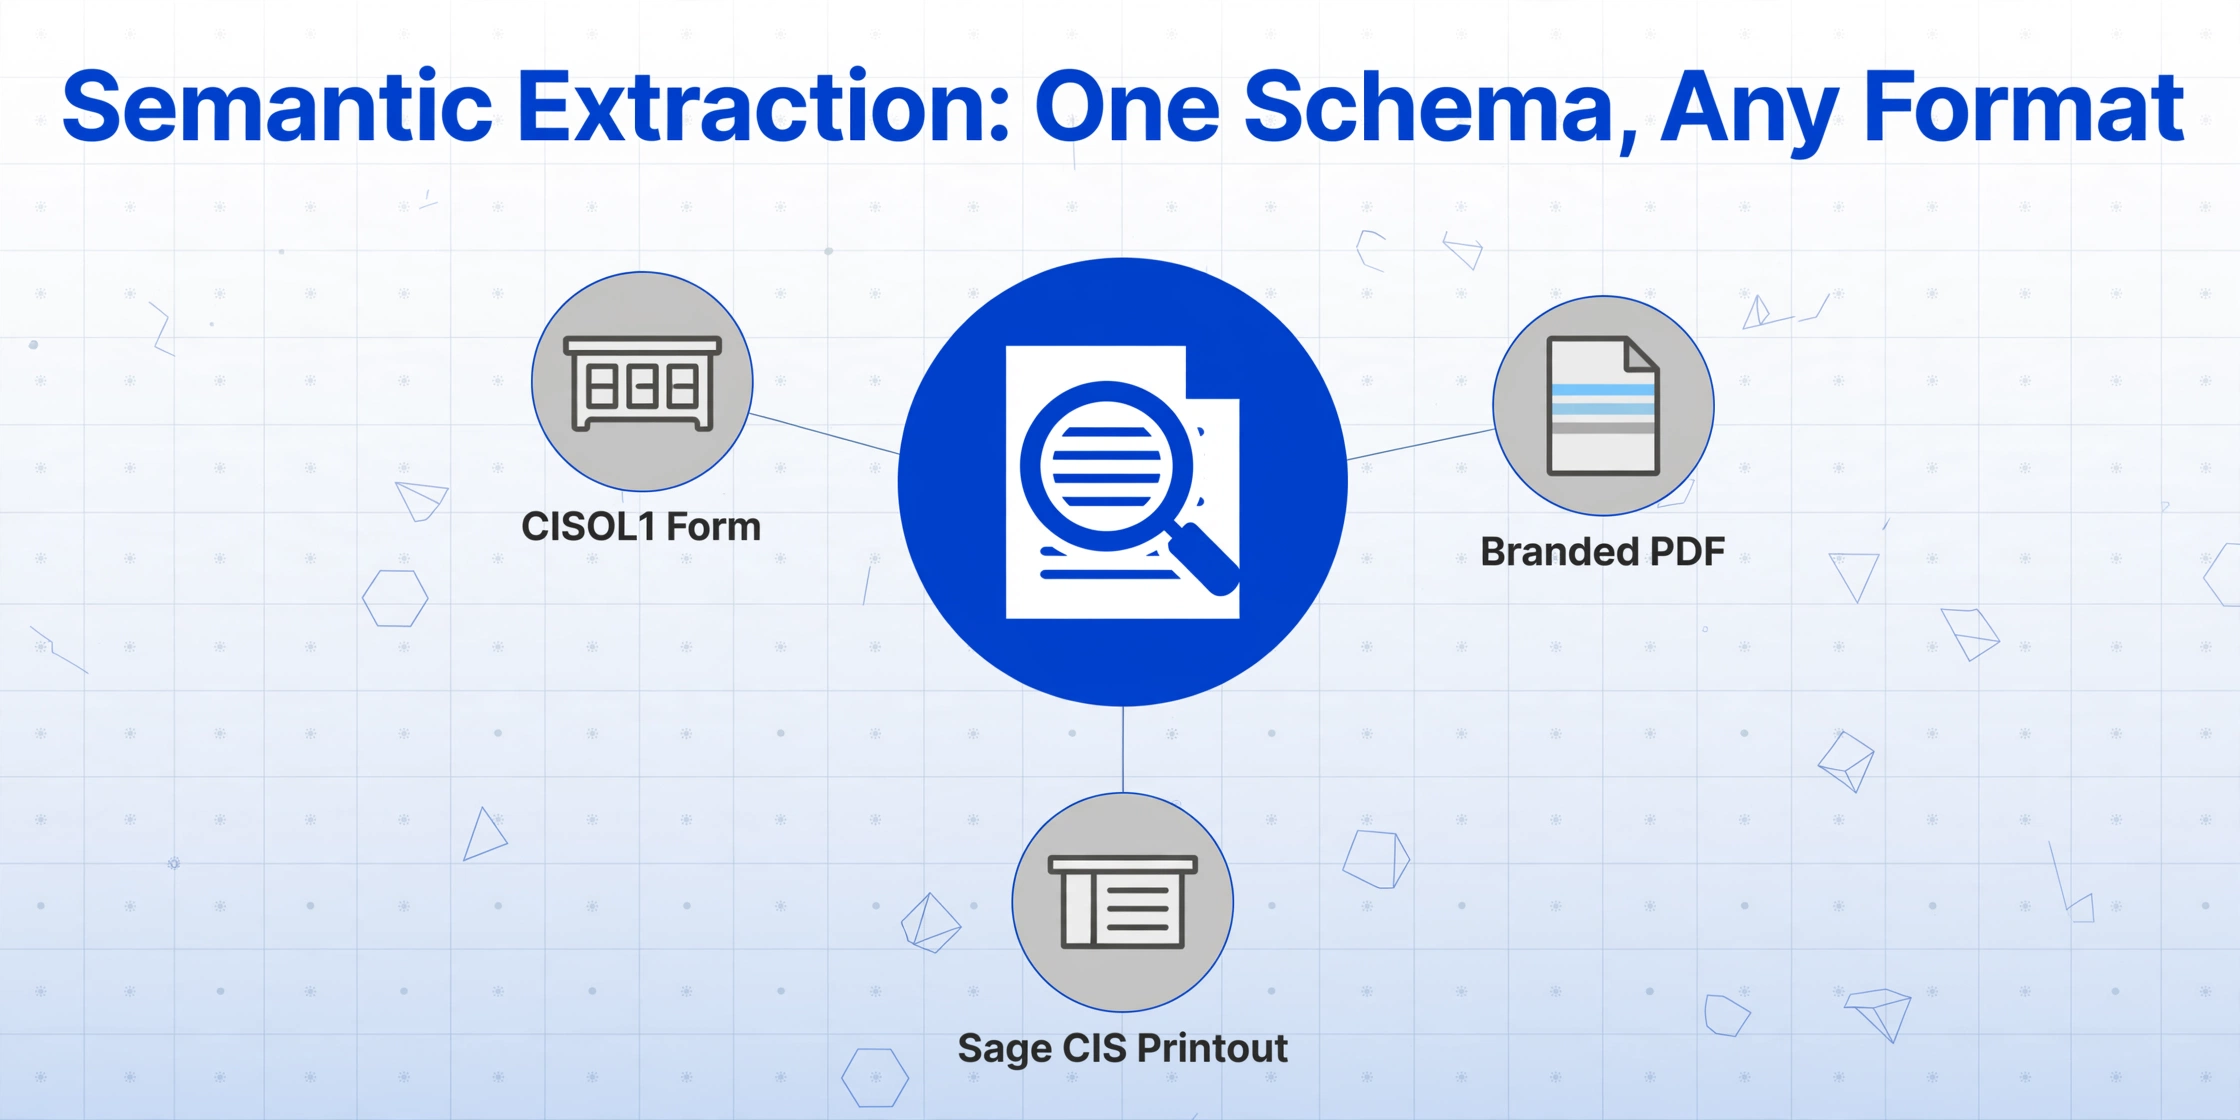
A tentação ao criar um fluxo de trabalho em lote é gerar um modelo separado para cada formato de demonstrativo do contratante. Um modelo para o formulário CISOL1. Um modelo para o PDF com marca da construtora. Um modelo para a impressão Sage CIS do pequeno construtor. Isso funciona — até o contratante trocar de software, um novo contratante entrar na rotação, ou um demonstrativo chegar de uma fonte nunca vista antes. Cada modelo é um mapeamento frágil e específico de formato que quebra no momento em que o layout muda.
A extração semântica — em que a IA lê o documento pelo significado, não pela posição — elimina completamente o problema de um modelo por contratante. Você define as colunas uma vez: Gross Amount, CIS Deduction, Net Payment, Contractor Name, Contractor UTR, Tax Month, Materials Cost. A IA localiza cada valor entendendo o que ele representa — "£973.12" ao lado de "Amount deducted" é a dedução do CIS, esteja em uma tabela com bordas na parte inferior de um formulário CISOL1 ou inline no corpo do texto de uma carta com marca do contratante. Um demonstrativo de terraplenagem, um demonstrativo de construtora e uma impressão Sage CIS alimentam as mesmas definições de coluna.
O processamento em lote muda ainda mais a dinâmica. Em vez de enviar um demonstrativo, extrair, salvar o livro-razão, enviar o próximo demonstrativo, extrair e mesclar os resultados — um processo que leva 36 sessões individuais — você envia os 36 demonstrativos em um único upload, extrai os campos uma vez e recebe uma planilha mesclada. A saída é uma única tabela com 36 linhas, cada uma com o nome do arquivo de origem. Você pode abri-la, pivotar por contratante e verificar o panorama do ano inteiro em minutos. Para equipes de folha de pagamento e RH que aplicam a mesma abordagem em lote a documentos fiscais de funcionários, o fluxo de auditoria em lote de P60, criação de banco de dados de funcionários que saíram com P45 e a abordagem de portfólio de benefícios P11D seguem o mesmo princípio: extrair uma vez, validar uma vez e chegar ao prazo de entrega com os dados já estruturados.
Nomeação de Arquivos: Como Fazer Que Cada Linha Possa Ser Rastreada até a Sua Origem
A segunda decisão de maior impacto em um fluxo de trabalho CIS em lote — depois do esquema de colunas — é como você nomea os arquivos de origem antes de enviarlos. Quando sua planilha de saída tem 36 linhas e um oficial de conformidade do HMRC pede para ver "a declaração que respalda a linha 23", a resposta não pode ser "preciso cruzar a planilha com minha caixa de e-mail". Deve ser um nome de arquivo que você possa localizar instantaneamente.
Uma convenção de nomeação que sirva para a rastreabilidade de auditoria inclui dois ou três componentes:
Identificador do contratista
O nome do contratista ou um código curto — ACME, JCBUILD, REID. Esta é a chave de agrupamento que você usará para pivotar o razonete e verificar os totais por contratista. Mantenga-o curto e consistente: "ACME Build Ltd" no nome do arquivo deve ser sempre a mesma forma abreviada, nunca "Acme", "ACME Build" e "ACME Ltd" em três meses diferentes.
Mês fiscal
A data de término do mês fiscal no formato AAAA-MM-DD — 2025-06-05 para o mês fiscal que termina em 5 de junho. Usar a data real de término em vez do número do mês (Mês 2, Mês 7) evita a ambiguidade de qual número de mês corresponde a qual período fiscal, especialmente quando os próprios contratistas rotulam incorretamente os períodos em suas declarações.
Taxa de dedução (opcional, mas recomendada em escala)
Se você trabalha com uma mistura de contratistas com taxas de dedução de 20% e 30%, etiquetar o nome do arquivo com a taxa — ACME_2025-06-05_20pct.pdf — oferece uma verificação visual instantánea durante o envio em lote. Cada arquivo etiquetado _30pct merece uma análise mais atenta antes de adicionar seu total de dedução ao seu SA103.
O padrão de nome de arquivo resultante — ACME_2025-06-05_20pct.pdf — incorpora a trilha de auditoria no próprio nome do arquivo. Quando sua ferramenta de extração preserva o nome do arquivo na saída, cada linha do seu razonete carrega sua própria proveniencia. Sem necessidade de tabela de referência cruzada externa. Sem sessão de conciliación de três horas em janeiro.
O Que Fazer Quando um Mês Desaparece
O recurso mais útil de um razão em lote não são os números que ele contém — são as lacunas que ele revela. Uma tabela dinâmica por contratante e mês fiscal mostra cada célula vazia onde um demonstrativo deveria estar. No momento em que você vê uma lacuna, sabe que há um problema. A questão é o que fazer a respeito — e a resposta depende de quando no ano fiscal você descobre a lacuna.
Se você descobrir a lacuna dentro do mesmo ano fiscal: entre em contato diretamente com o contratante. De acordo com as regulamentações do CIS, os contratantes devem fornecer um demonstrativo de pagamento e dedução dentro de 14 dias após o fim do mês fiscal. A maioria dos demonstrativos ausentes são descuidos administrativos, não retenção deliberada. Uma ligação ou e-mail ao departamento de folha de pagamento do contratante geralmente resolve o problema em poucos dias. O demonstrativo chega, você o extrai, a lacuna se fecha, o razão fica completo novamente.
Se o contratante não responder ou tiver encerrado as atividades: a HMRC possui os dados das declarações mensais CIS300 do contratante. Escreva para PT Operations, HM Revenue and Customs, BX9 1BX, solicitando seus Demonstrativos de Pagamento e Dedução ausentes. Inclua seu nome, UTR, o nome do contratante e os meses fiscais em questão. A HMRC visa responder em até 15 dias úteis. As informações fornecidas podem servir como seu registro — podem não chegar como um demonstrativo formatado, mas os valores contidos são os mesmos que o contratante reportou e corresponderão ao que a HMRC já possui em arquivo.
Se você descobrir a lacuna em janeiro, três semanas antes do prazo de declaração: reconstrua os valores a partir de seus extratos bancários. Se você sabe que o contratante aplicou dedução de 20% e não houve materiais envolvidos, seu pagamento líquido ÷ 0,8 = pagamento bruto, e a diferença é a dedução do CIS. Este é um último recurso — a HMRC pode não aceitar reconstrução por extrato bancário sem corroboração — mas é melhor do que omitir a renda completamente. Envie a declaração com os valores reconstruídos, observe que o demonstrativo de apoio está pendente e continue buscando o documento original junto ao contratante ou à HMRC.
O razão em lote torna a descoberta de lacunas um processo contínuo, em vez de uma correria de última hora. Monte a tabela dinâmica uma vez por trimestre. Cada célula vazia que você vê em outubro é um problema que você tem três meses para resolver. Cada célula vazia que você vê em janeiro é um problema que talvez você não consiga resolver a tempo. O guia resumo de fim de ano fiscal do CIS transforma essa verificação de lacunas em uma etapa fixa do calendário — reúna, verifique e totalize os demonstrativos de cada contratante nas seis semanas após 5 de abril.
Do Razão Contábil à SA103: A Conexão com a Declaração de Imposto
O razão contábil que você construiu alimenta diretamente sua Autoavaliação SA100. Este é o caminho que esses números percorrem, e por que tê-los em uma única tabela estruturada — em vez de espalhados por 36 PDFs individuais — transforma a experiência de preenchimento de reconstrução para revisão:
Passo 1: Renda bruta total. A soma da coluna "Valor Bruto" em todas as linhas é seu faturamento como autônomo. Isso vai para sua SA103 como renda total — o número inicial antes de despesas, abatimentos ou deduções. Uma tabela dinâmica por contratante fornece um subtotal por contratante, útil para seus registros, mas não exigido pela HMRC.
Passo 2: Total de deduções CIS. A soma da coluna "Dedução CIS" é o valor inserido na Caixa 21 da SA103S (formulário curto) ou Caixa 81 da SA103F (formulário completo). Este é o imposto já pago em seu nome — o crédito que abate sua conta final. Se seu razão mostrar £8.000 em deduções totais e a HMRC calcular sua obrigação real em £5.000, a diferença de £3.000 é seu reembolso.
Passo 3: Total de custos de materiais. A soma da coluna "Custo de Materiais" alimenta seus cálculos de despesas. Como as deduções CIS são calculadas sobre valores líquidos de materiais, qualquer custo de material excluído do cálculo da dedução também deve ser excluído de sua renda tributável — mas ainda é uma despesa que você declarou, portanto aparece no detalhamento de despesas, não na seção CIS.
Passo 4: A verificação de conciliação. Antes de declarar, confirme se o total bruto do seu razão corresponde aos seus próprios registros de faturamento. Uma divergência significa que um contratante reportou um valor diferente à HMRC do que consta em seu extrato — ou que você faturou por trabalho em um mês fiscal, mas o extrato do contratante cobre um período diferente. De qualquer forma, encontre a discrepância antes que a HMRC o faça.
Para subcontratados que processam outros documentos fiscais do Reino Unido junto com extratos CIS — P60s de emprego com PAYE, resumos de benefícios P11D ou certificados de desligamento P45 — a mesma disciplina de razão contábil se aplica. Extrair cada tipo de documento para sua própria planilha estruturada significa que seus dados da Autoavaliação vêm de tabelas limpas, não de uma pilha de extratos de papel que você está interpretando em tempo real enquanto o relógio de janeiro corre.
Making Tax Digital e a Vantagem de um Livro-Razão Contínuo
A partir de abril de 2026, o programa Making Tax Digital para Imposto de Renda de Pessoa Física (MTD para ITSA) da HMRC começará a ser implementado gradualmente para trabalhadores autônomos e proprietários de imóveis. O limite inicial é de £50.000 de renda qualificável — e, para subcontratados do CIS, a renda qualificável é o faturamento bruto antes das deduções, não o valor líquido recebido após o CIS. Um subcontratado que fatura £48.000 líquidos, mas com £60.000 brutos, está acima do limite. A partir do trimestre em que entrarem no MTD, eles devem manter registros digitais e enviar atualizações trimestrais à HMRC.
Um livro-razão em lote construído ao longo do ano é a maneira mais simples de atender ao requisito de registros digitais. Cada atualização trimestral precisa de sua receita total e despesas totais para aquele trimestre. Se você extrai extratos para um livro-razão todo mês, o total trimestral é um clique de pivô — não uma sessão de três horas abrindo PDFs duas semanas antes do prazo trimestral. A alternativa — abrir 36 extratos um por um em fevereiro, digitar cada número em uma planilha e torcer para que os totais das colunas correspondam ao que você informou nas atualizações trimestrais — não é apenas lenta. É o caminho para uma multa do MTD.
Perguntas Frequentes
Posso processar em lote extratos de contratantes que usam formatos completamente diferentes?
Sim — e esta é a maior vantagem da extração semântica sobre o OCR baseado em modelo. Você define as colunas desejadas (Valor Bruto, Dedução CIS, Líquido, UTR do Contratante) uma vez. A IA localiza cada valor entendendo seu significado, não correspondendo a um layout fixo. Um formulário CISOL1, um relatório CIS do Sage, um PDF personalizado do contratante e um extrato em papel escaneado produzem a mesma saída estruturada nas mesmas colunas.
E se eu receber extratos em momentos diferentes ao longo do ano — posso processá-los em lote de forma incremental?
Sim. O fluxo de trabalho mais prático para a maioria dos subcontratados é incremental: extrair os extratos de cada mês conforme chegam, construindo o livro-razão linha por linha. No final do ano, combine as saídas mensais em um livro-razão mestre. A ferramenta de extração em lote lida com ambas as abordagens — uploads de um único mês durante o ano e uma mesclagem de ano inteiro no final — usando as mesmas definições de coluna. Você não precisa salvar todos os 36 extratos até janeiro e processá-los de uma só vez.
Como lidar com um contratante que reteve 30% quando estou registrado para 20%?
Extraia o extrato como está — o valor de retenção real é o que a HMRC credita na sua conta fiscal, independentemente de a alíquota estar correta. Registre os 30% na coluna de Alíquota de Retenção e sinalize. Entre em contato com o contratante para que ele verifique seu status CIS junto à HMRC — pode ser que ele não tenha feito a verificação, ou seu registro pode não estar visível no sistema da HMRC. Se a retenção excessiva continuar, ligue para a central de atendimento CIS. Os 10% extras serão creditados na sua conta fiscal quando você declarar, mas é melhor corrigir a alíquota antes do próximo ciclo de pagamento.
Isso funciona para um subcontratado pessoa jurídica?
Subcontratados pessoa jurídica recuperam as retenções CIS através do regime mensal de folha de pagamento da empresa (EPS), e não pela Declaração de Imposto de Renda, mas o processo de extração do extrato e construção do livro-razão é idêntico. Você ainda precisa acompanhar pagamentos brutos, retenções e dados do contratante por mês fiscal. Os dados extraídos alimentam seus registros de folha de pagamento em vez do SA103, mas a necessidade de dados precisos e estruturados de cada extrato não muda.