Procesamiento por lotes de declaraciones del CIS a un libro de impuestos
Sus deducciones de subcontratistas
Un subcontratista que trabaja para tres contratistas en un año fiscal recibe aproximadamente 36 declaraciones de deducciones del CIS: una por contratista y mes fiscal, todos los meses de abril a marzo. Procesar una declaración es una mirada de diez segundos. Procesar 36 es un problema estructural: cuando llega la declaración número 20 en noviembre, la hoja de cálculo manual que comenzó en mayo tiene tres formatos diferentes y dos meses en los que perdió la cuenta de qué contratista dedujo qué. La brecha entre "puedo manejar esto" y "necesito reconstruir esto desde cero" es más estrecha de lo que la mayoría de los subcontratistas piensan, y generalmente se cierra en enero, tres semanas antes de la fecha límite de la autoliquidación.
Conclusiones clave
- Procesar una declaración del CIS toma diez segundos: 36 declaraciones de tres contratistas es un problema estructuralmente diferente donde su hoja de cálculo falla silenciosamente a mitad del año fiscal.
- La hoja de cálculo no falla porque usted esté desorganizado: falla porque está pidiendo a una tabla plana que absorba tres formatos de contratista diferentes que llegan de forma impredecible durante doce meses.
- Defina sus columnas una vez con extracción semántica, cargue las 36 declaraciones en una sola subida, y sus totales de SA103 de fin de año son un clic de tabla dinámica en lugar de una reconstrucción de enero.
Por qué 36 declaraciones son un problema fundamentalmente distinto a una sola
Extraer datos de una única declaración del CIS es sencillo: los campos son predecibles y el formato es compacto. Usted lee el importe bruto, la deducción de materiales, la deducción del CIS y el pago neto. Tarda segundos. El problema cambia en cuanto aparece el volumen: tres contratistas, doce meses fiscales cada uno, y de repente ya no está extrayendo datos, sino gestionando un libro mayor que debe mantenerse coherente en 36 filas, tres formatos de contratista y una fecha límite de presentación que no se mueve.
1. Divergencia de formato entre varios contratistas
Un contratista de movimientos de tierras puede emitir declaraciones en el formulario oficial CISOL1 de HMRC — una plantilla en blanco y negro con casillas de campos fijos. Un promotor inmobiliario puede producir un PDF con marca propia donde la cifra de la deducción aparece en negrita al final de una carta. Un pequeño constructor puede entregarle una hoja impresa del módulo Sage CIS, donde las cifras brutas y netas aparecen lado a lado en una tabla. Los datos son los mismos: bruto, materiales, importe sujeto, deducción, neto, UTR. Pero el formato visual es diferente cada vez. Un rastreador manual creado a partir de una plantilla que funciona con el formato del contratista A falla silenciosamente cuando pega los números del contratista B — y usted descubre el desajuste tres meses después, cuando los totales de las columnas no coinciden con la suma esperada.
2. Trazabilidad de filas a escala de auditoría
Cuando extrae 36 declaraciones en 36 filas de hoja de cálculo, cada fila debe poder rastrearse hasta exactamente una declaración y exactamente un contratista. Si el resultado tiene una columna de «Deducción del CIS» que muestra £340 pero ninguna columna que identifique qué declaración de marzo de qué contratista produjo esa cifra, la hoja de cálculo es un pasivo, no un activo. En una comprobación de cumplimiento de HMRC, un inspector puede solicitar la declaración que respalda cualquier deducción reclamada en la casilla 21 de la SA103. Sin una trazabilidad de origen por fila integrada en la propia extracción, usted está cotejando celdas de la hoja de cálculo contra declaraciones en papel manualmente, lo que tarda más que la extracción original y empeora el apuro de enero, no lo mejora.
3. Declaraciones faltantes y tardías en volumen
De 36 declaraciones, estadísticamente una o dos no llegarán a tiempo. Un contratista desaparece en agosto. Un mes fiscal termina y el plazo legal de 14 días pasa sin que aparezca una declaración. A escala de declaraciones, una ausencia no es una molestia menor: es un agujero en su registro fiscal. No puede registrar una deducción que no puede demostrar. Y si presenta su autoliquidación con una deducción que no puede justificar, HMRC rechaza el crédito. El peor momento para descubrir una declaración faltante es enero, cuando la oficina del contratista está cerrada por Navidad y usted tiene tres semanas hasta la fecha límite de presentación.
Cada uno de estos problemas tiene una solución que no implica contratar a un contable para volver a escribir sus declaraciones a £40 por hora. La solución es diseñar el flujo de trabajo por lotes para que cada declaración — independientemente del formato, contratista o fecha de llegada — alimente el mismo libro mayor estructurado desde el primer día.
Diseño de un libro mayor CIS que sobreviva a un año fiscal con múltiples contratistas
La decisión de mayor impacto en un flujo de trabajo CIS por lotes no es la herramienta de extracción — es el esquema de columnas que defina antes de procesar una sola declaración. Un libro mayor que funciona para un contratista con doce declaraciones ordenadas se derrumba cuando añade un segundo contratista cuyas declaraciones usan un formato diferente. Un libro mayor que funciona para dos contratistas se derrumba de nuevo cuando añade un tercero que dedujo al 30% en lugar del 20%.
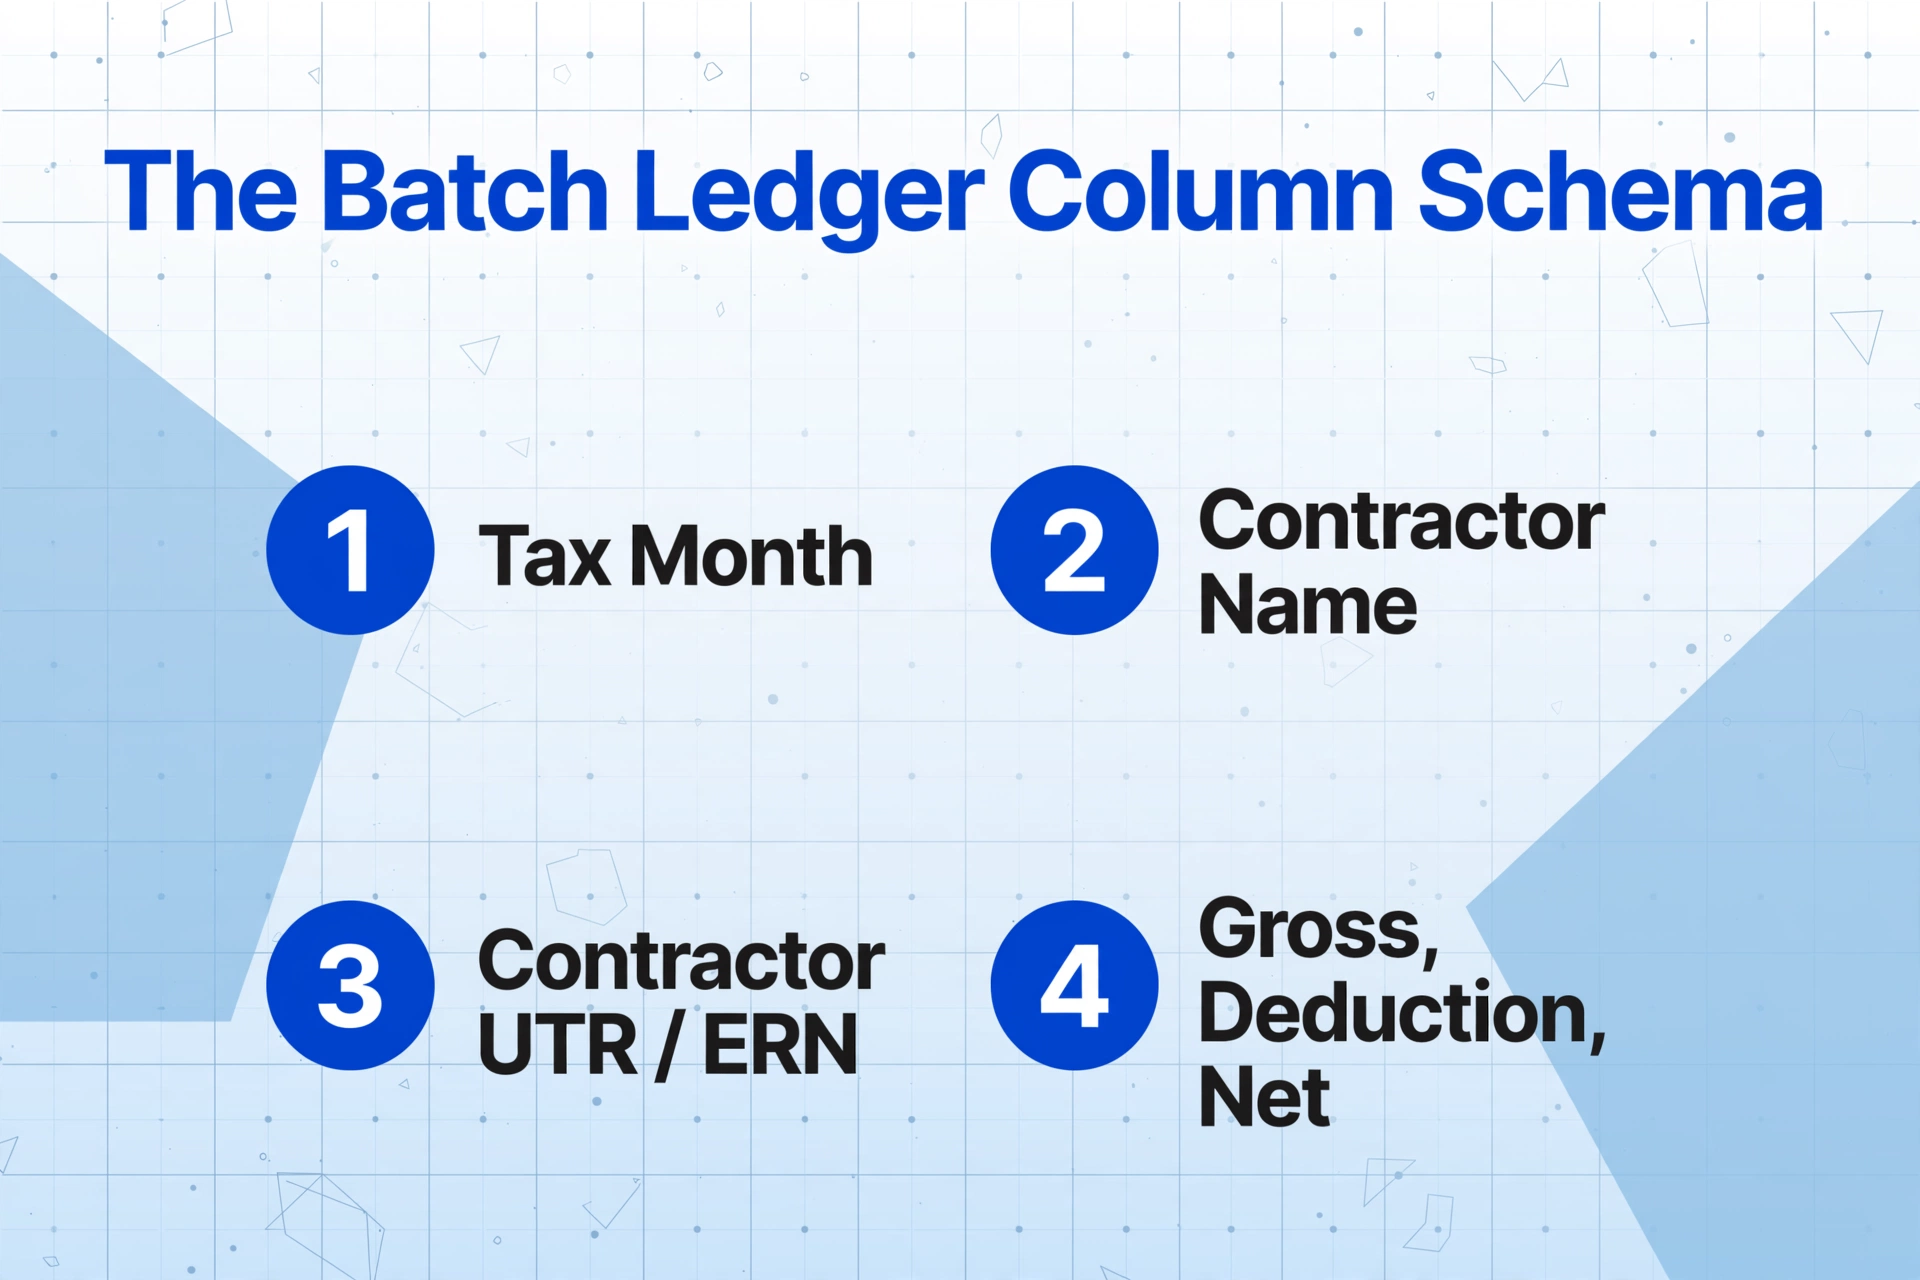
Este es el esquema de columnas que maneja un número arbitrario de contratistas a lo largo de un número arbitrario de meses fiscales, y produce resultados que pueden pivotarse por contratista o mes fiscal sin reorganización manual:
| Columna | Por qué pertenece a un libro mayor por lotes | Propósito de pivote o filtro |
|---|---|---|
| Mes Fiscal | Los meses fiscales de HMRC van del día 6 al 5 — no son meses naturales. Un extracto marcado como "Mes 3" por tu contratista podría ser junio o julio según su interpretación. Extrae la fecha real de fin de mes fiscal de cada extracto y úsala como clave de agrupación. | Agrupa por mes fiscal para verificar que tienes un extracto por contratista y mes. Un mes faltante aparece como fila vacía en la tabla dinámica, visible de un vistazo. |
| Nombre del Contratista | El nombre tal como aparece en el encabezado del extracto. No lo abrevies — una referencia bancaria que muestra "ACME Build Ltd" no coincide con un filtro de hoja de cálculo que busca "Acme". | Tabula por contratista para ver el bruto acumulado, deducciones totales y neto acumulado — los tres números necesarios para detectar un patrón de deducción sospechoso. |
| UTR / ERN del Contratista | El Número de Referencia del Empleador identifica de forma única al contratista en el sistema de HMRC. Sin él, no puedes probar a HMRC qué declaración CIS300 del contratista cotejar con tu reclamación. | Compáralo con tu cuenta online de HMRC para verificar que el contratista realmente declaró las deducciones que afirma haberte aplicado. |
| Importe Bruto (£) | Pago total sin IVA. Esta es tu cifra de facturación — el número inicial antes de deducciones. Súmalo entre todos los contratistas para obtener el ingreso total por trabajo autónomo. | Tabula para cotejar: el bruto de los extractos debe coincidir con el bruto de tus propios registros de facturación. Un desajuste significa que el contratista declaró una cifra diferente a HMRC. |
| Coste de Materiales (£) | Lo que el contratista dedujo antes de calcular el CIS. Si esto está en blanco pero tú suministraste materiales, el contratista dedujo CIS sobre dinero que debería haber estado exento. | Suma los costes de materiales por contratista. Un contratista que muestra cero materiales constantemente cuando sabes que suministraste cobre, madera o áridos es una señal de alerta. |
| Deducción CIS (£) | El impuesto ya pagado en tu nombre. La suma de esta columna en todas las filas es la cifra que va en la casilla 21 del SA103 (declaración corta) o en la casilla 81 (declaración completa). | La tabla dinámica más importante del libro: el total de deducciones CIS de todos los contratistas = el número que compensa tu factura de Autoliquidación. |
| Tipo de Deducción | Registra si el contratista aplicó el 20%, 30% o 0% (pago bruto). Si estás registrado pero un contratista te dedujo el 30%, esta columna es lo primero que tu contable necesita ver. | Filtra por tipos del 30%. Cualquier deducción del 30% a un subcontratista registrado es una deducción excesiva, corregible ahora, no después de presentar la declaración. |
| Pago Neto (£) | Lo que llegó a tu banco. La única columna que concilia directamente con tus extractos bancarios — y por tanto tu recurso si las cifras de un contratista no coinciden con los registros de HMRC. | Concilia por contratista y mes fiscal contra los ingresos bancarios. Un solo pago neto no conciliado desencadena una revisión completa del contratista. |
| Nombre del archivo / Origen | El nombre del archivo del extracto original o una referencia que usted asigne. Sin él, no podrá rastrear ninguna cifra en su libro mayor hasta el documento que la generó. | Verificación de cumplimiento de HMRC: el inspector solicita el extracto detrás de la Fila 17. Lo localiza por nombre de archivo en tres segundos. |
Una vez que este libro mayor esté construido, un pivote por contratista muestra de un vistazo si las deducciones totales de algún contratista parecen sospechosas — una diferencia de incluso £500 en un año podría significar que el contratista declaró menos deducciones al HMRC. Un pivote por mes fiscal muestra si falta algún mes para algún contratista. Ambos pivotes juntos le ofrecen una vista que el seguimiento manual en hojas de cálculo — donde añade una nueva columna por cada contratista y una nueva fila por cada mes, construyendo una tabla monstruosa que nadie más puede leer — simplemente no puede producir.
Por qué la extracción semántica resuelve el problema de los múltiples formatos
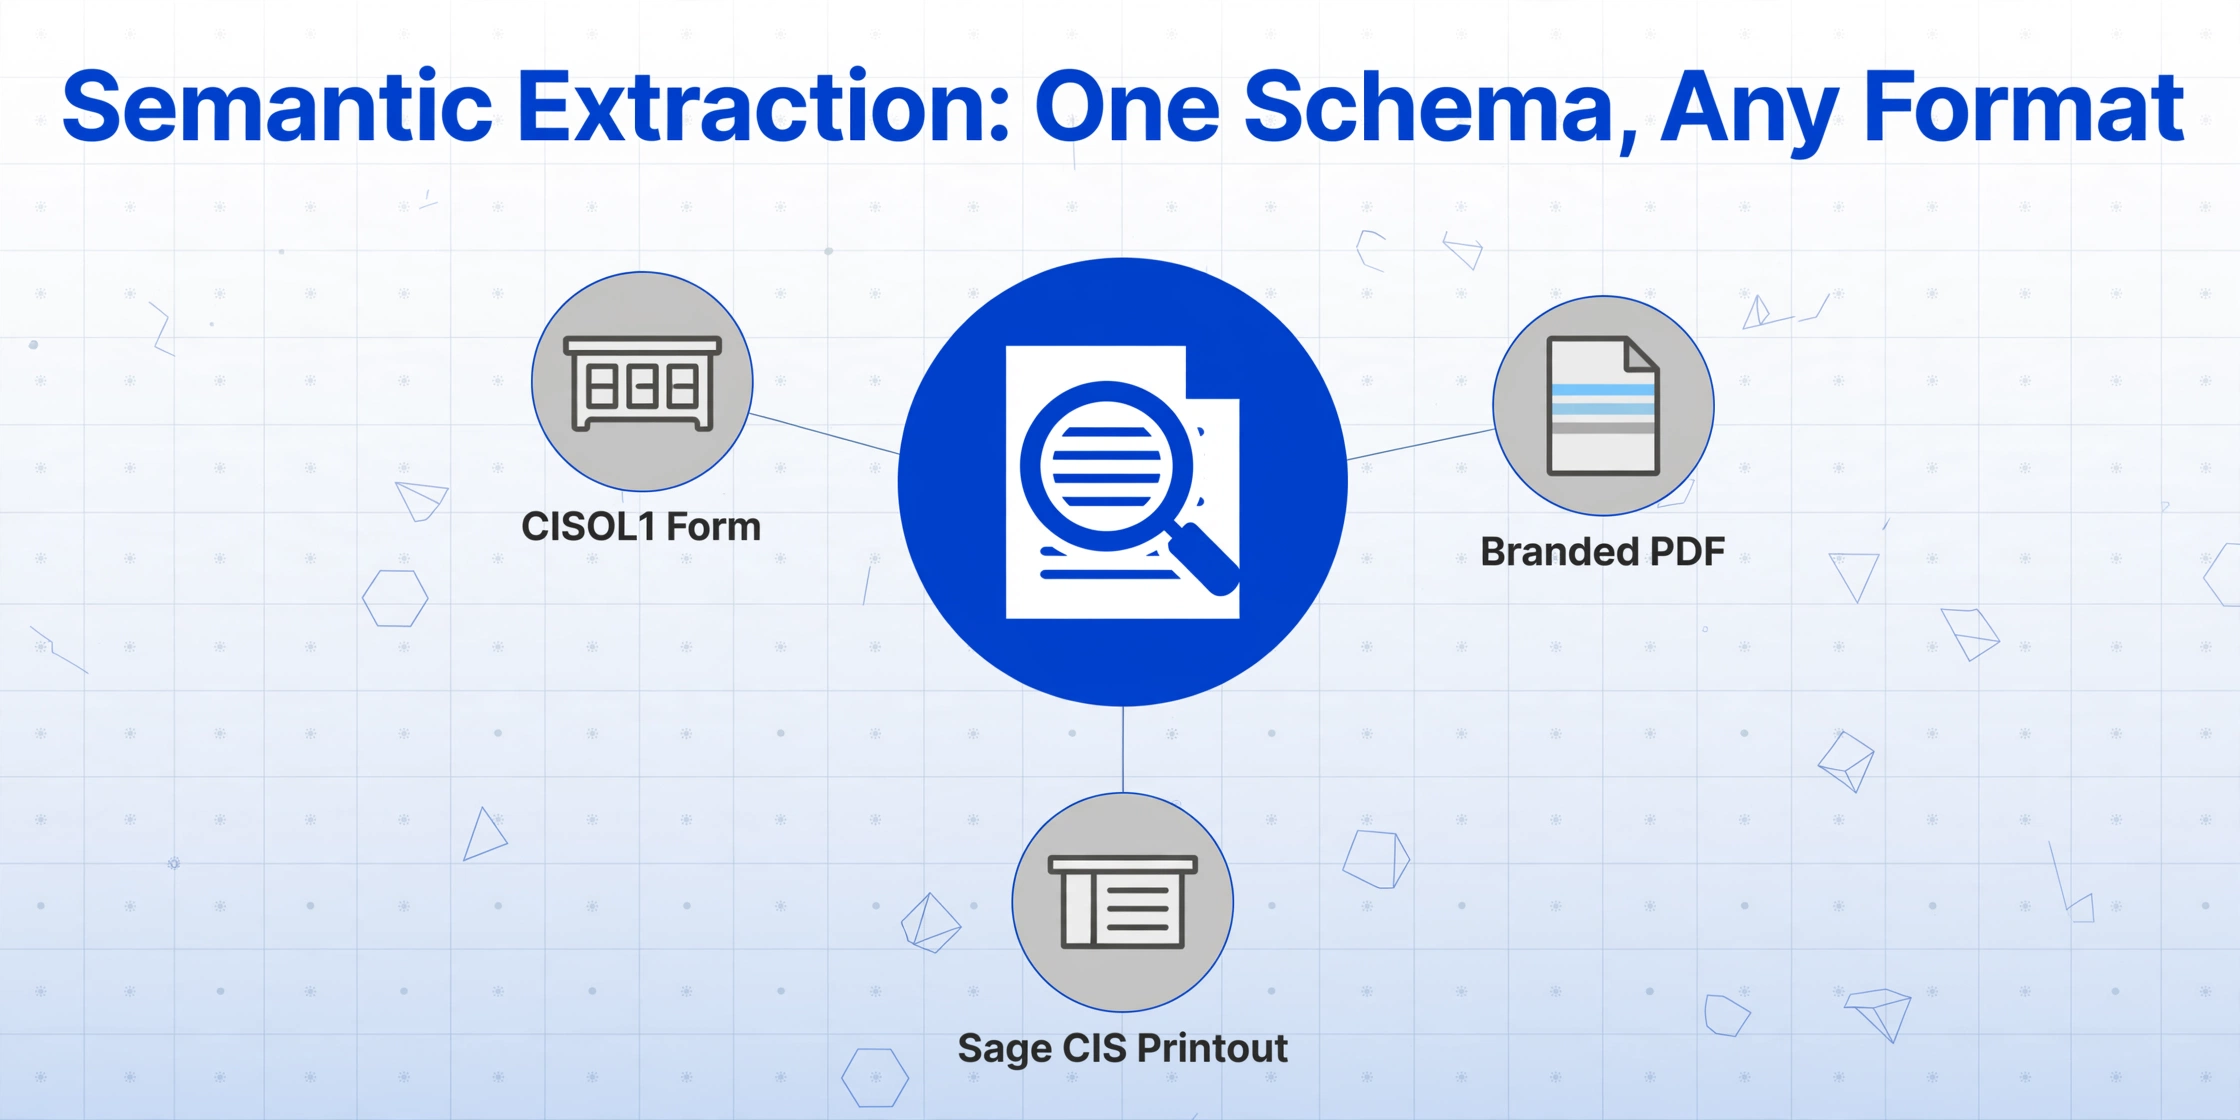
La tentación al crear un flujo de trabajo por lotes es generar una plantilla separada para el formato de declaración de cada contratista. Una plantilla para el formulario CISOL1. Una para el PDF con marca de la constructora. Una para la impresión de Sage CIS del pequeño constructor. Esto funciona — hasta que un contratista cambia de software, un nuevo contratista se incorpora a la rotación, o llega una declaración de una fuente que nunca ha visto antes. Cada plantilla es un mapeo frágil y específico del formato que se rompe en cuanto cambia el diseño.
La extracción semántica — donde la IA lee el documento por su significado y no por su posición — elimina por completo el problema de una plantilla por contratista. Usted define las columnas una sola vez: Importe bruto, Deducción del CIS, Pago neto, Nombre del contratista, UTR del contratista, Mes fiscal, Coste de materiales. La IA localiza cada valor comprendiendo qué representa — «£973.12» junto a «Importe deducido» es la deducción del CIS, tanto si aparece en una tabla con bordes al final de un formulario CISOL1 como en línea dentro del cuerpo del texto de una carta con marca del contratista. Una declaración de movimientos de tierras, una declaración de una constructora y una impresión de Sage CIS alimentan las mismas definiciones de columnas.
El procesamiento por lotes cambia aún más la dinámica. En lugar de subir una declaración, extraer, guardar el libro mayor, subir la siguiente declaración, extraer y fusionar los resultados — un proceso que requiere 36 sesiones individuales — usted deja caer las 36 declaraciones en una sola subida, extrae los campos una vez y recibe una única hoja de cálculo fusionada. El resultado es una sola tabla con 36 filas, cada una con el nombre del archivo de origen. Puede abrirla, pivotar por contratista y verificar el panorama del año completo en minutos. Para los equipos de nóminas y RR. HH. que aplican el mismo enfoque por lotes a los documentos fiscales de los empleados, el flujo de trabajo de auditoría por lotes de P60, la creación de la base de datos de salidas de P45 y el enfoque de cartera de beneficios de P11D siguen el mismo principio: extraer una vez, validar una vez y llegar a la fecha límite de presentación con los datos ya estructurados.
Nombres de archivo: cómo hacer que cada fila sea rastreable hasta su origen
La segunda decisión de mayor impacto en un flujo de trabajo CIS por lotes — después del esquema de columnas — es cómo nombra los archivos de origen antes de subirlos. Cuando su hoja de cálculo de salida tiene 36 filas y un oficial de cumplimiento del HMRC pide ver "la declaración que respalda la fila 23", la respuesta no puede ser "necesito cruzar la hoja de cálculo con mi bandeja de entrada de correo". Necesita ser un nombre de archivo que pueda localizar al instante.
Una convención de nombres que sirva para la trazabilidad de auditoría incluye dos o tres componentes:
Identificador del contratista
El nombre del contratista o un código corto — ACME, JCBUILD, REID. Esta es la clave de agrupación que usará para pivotar el libro mayor y verificar los totales por contratista. Manténgalo corto y consistente: "ACME Build Ltd" en el nombre del archivo siempre debe ser la misma forma abreviada, nunca "Acme", "ACME Build" y "ACME Ltd" en tres meses diferentes.
Mes fiscal
La fecha de fin del mes fiscal en formato AAAA-MM-DD — 2025-06-05 para el mes fiscal que termina el 5 de junio. Usar la fecha de fin real en lugar del número de mes (Mes 2, Mes 7) evita la ambigüedad de qué número de mes corresponde a qué período fiscal, especialmente cuando los propios contratistas etiquetan mal los períodos en sus declaraciones.
Tasa de deducción (opcional pero recomendada a escala)
Si trabaja con una combinación de contratistas con tasas de deducción del 20% y 30%, etiquetar el nombre del archivo con la tasa — ACME_2025-06-05_20pct.pdf — le ofrece una verificación visual instantánea durante la carga por lotes. Cada archivo etiquetado _30pct merece una revisión más detallada antes de añadir su total de deducciones a su SA103.
El patrón de nombre de archivo resultante — ACME_2025-06-05_20pct.pdf — incorpora la pista de auditoría en el propio nombre del archivo. Cuando su herramienta de extracción conserva el nombre del archivo en la salida, cada fila de su libro mayor lleva su propia procedencia. Sin necesidad de una tabla de referencia cruzada externa. Sin sesión de conciliación de tres horas en enero.
Qué hacer cuando falta un mes
La función más útil de un libro mayor por lotes no son los números que contiene, sino los vacíos que revela. Una tabla dinámica por contratista y mes fiscal muestra cada celda vacía donde debería haber una declaración. En cuanto ve un vacío, sabe que hay un problema. La cuestión es qué hacer al respecto, y la respuesta depende de cuándo en el año fiscal descubra el vacío.
Si descubre el vacío dentro del mismo año fiscal: contacte directamente con el contratista. Según la normativa del CIS, los contratistas deben proporcionar una declaración de pago y deducciones en un plazo de 14 días desde el final del mes fiscal. La mayoría de las declaraciones que faltan son descuidos administrativos, no retenciones deliberadas. Una llamada o un correo electrónico al departamento de nóminas del contratista suele resolverlo en cuestión de días. Llega la declaración, la extrae, el vacío se cierra y el libro mayor vuelve a estar completo.
Si el contratista no responde o ha cesado su actividad: HMRC dispone de los datos de las declaraciones mensuales CIS300 del contratista. Escriba a PT Operations, HM Revenue and Customs, BX9 1BX, solicitando sus declaraciones de pago y deducciones que faltan. Incluya su nombre, UTR, el nombre del contratista y los meses fiscales en cuestión. HMRC tiene como objetivo responder en un plazo de 15 días laborables. La información que le proporcionen puede servir como su registro: puede que no llegue como una declaración con formato, pero las cifras que contiene son las mismas que declaró el contratista y coincidirán con las que HMRC ya tiene en su archivo.
Si descubre el vacío en enero, tres semanas antes de la fecha límite de presentación: reconstruya las cifras a partir de sus extractos bancarios. Si sabe que el contratista aplicó una deducción del 20 % y no hubo materiales implicados, su pago neto ÷ 0,8 = pago bruto, y la diferencia es la deducción del CIS. Este es un último recurso: HMRC puede no aceptar la reconstrucción a partir de extractos bancarios sin corroboración, pero es mejor que omitir los ingresos por completo. Presente la declaración con las cifras reconstruidas, indique que la declaración de respaldo está pendiente y siga gestionando el documento original con el contratista o con HMRC.
El libro mayor por lotes convierte el descubrimiento de vacíos en un proceso continuo en lugar de un apuro puntual. Cree la tabla dinámica una vez al trimestre. Cada celda vacía que vea en octubre es un problema que tiene tres meses para resolver. Cada celda vacía que vea en enero es un problema que quizá no pueda resolver a tiempo. La guía El resumen de fin de año fiscal del CIS convierte esta comprobación de vacíos en un paso fijo del calendario: reúna, verifique y totalice las declaraciones de cada contratista en las seis semanas posteriores al 5 de abril.
Del libro mayor al SA103: la conexión con la declaración de impuestos
El libro mayor que ha creado alimenta directamente su Autoliquidación SA100. Este es el recorrido que siguen esos números, y por qué tenerlos en una única tabla estructurada —en lugar de dispersos en 36 PDF individuales— transforma la experiencia de presentación, pasando de reconstruir a simplemente revisar:
Paso 1: Ingresos brutos totales. La suma de la columna "Importe bruto" de todas las filas es su volumen de negocio por cuenta propia. Esta cifra va al SA103 como ingresos totales —el importe inicial antes de gastos, desgravaciones o deducciones. Una tabla dinámica por contratista le da un subtotal por contratista, útil para sus registros, pero no exigido por HMRC.
Paso 2: Deducciones CIS totales. La suma de la columna "Deducción CIS" es la cifra que introduce en la casilla 21 del SA103S (formulario breve) o en la casilla 81 del SA103F (formulario completo). Es el impuesto ya pagado en su nombre —el crédito que compensa su factura final. Si su libro mayor muestra 8.000 £ en deducciones totales y HMRC calcula su responsabilidad real en 5.000 £, la diferencia de 3.000 £ es su reembolso.
Paso 3: Costes totales de materiales. La suma de la columna "Coste de materiales" se incorpora al cálculo de sus gastos. Dado que las deducciones CIS se calculan sobre importes netos de materiales, cualquier coste de materiales excluido del cálculo de la deducción también debe excluirse de su renta imponible —pero sigue siendo un gasto que ha declarado, por lo que aparece en el desglose de gastos, no en la sección CIS.
Paso 4: La comprobación de conciliación. Antes de presentar, verifique que el total bruto de su libro mayor coincide con sus propios registros de facturación. Un desajuste significa que un contratista declaró a HMRC una cifra diferente a la que aparece en su extracto —o que usted facturó un trabajo en un mes fiscal, pero el extracto del contratista cubre un período distinto. En cualquier caso, encuentre la discrepancia antes de que lo haga HMRC.
Para los subcontratistas que procesan otros documentos fiscales del Reino Unido junto con los extractos CIS —P60 de empleo por cuenta ajena, resúmenes de prestaciones P11D o certificados de baja P45— se aplica la misma disciplina del libro mayor. Extraer cada tipo de documento en su propia hoja de cálculo estructurada significa que los datos de su Autoliquidación provienen de tablas limpias, no de un montón de extractos en papel que interpreta en tiempo real mientras el reloj de enero corre.
Making Tax Digital y la necesidad de un libro diario continuo
A partir de abril de 2026, el programa Making Tax Digital para el Impuesto sobre la Renta de Autónomos (MTD para ITSA) de HMRC comenzará a aplicarse gradualmente a autónomos y arrendadores. El umbral comienza en 50 000 £ de ingresos sujetos — y para los subcontratistas del CIS, los ingresos sujetos son la facturación bruta antes de deducciones, no el importe neto que se recibe después del CIS. Un subcontratista que factura 48 000 £ netos pero con 60 000 £ brutos supera el umbral. Desde el trimestre en que entren en MTD, deberán llevar registros digitales y presentar actualizaciones trimestrales a HMRC.
Un libro diario por lotes elaborado a lo largo del año es la forma más sencilla de cumplir con el requisito de registros digitales. Cada actualización trimestral necesita sus ingresos y gastos totales de ese trimestre. Si ha estado extrayendo extractos a un libro diario cada mes, el total trimestral es un clic de tabla dinámica, no una sesión de tres horas abriendo PDFs dos semanas antes de la fecha límite trimestral. La alternativa — abrir 36 extractos uno por uno en febrero, escribir cada número en una hoja de cálculo y esperar que los totales de las columnas coincidan con lo que declaró en sus actualizaciones trimestrales — no solo es lenta. Es el camino hacia una multa de MTD.
Preguntas frecuentes
¿Puedo procesar por lotes extractos de contratistas que usan formatos completamente diferentes?
Sí — y esta es la mayor ventaja de la extracción semántica frente al OCR basado en plantillas. Define las columnas que quieras (Importe bruto, Deducción CIS, Neto, UTR del contratista) una vez. La IA localiza cada valor al entender lo que significa, no al coincidir con un diseño fijo. Un formulario CISOL1, un informe CIS de Sage, un PDF personalizado de un contratista y un extracto en papel escaneado producen la misma salida estructurada en las mismas columnas.
¿Qué pasa si recibo extractos en diferentes momentos del año? ¿Puedo procesarlos por lotes de forma incremental?
Sí. El flujo de trabajo más práctico para la mayoría de los subcontratistas es incremental: extraer los extractos de cada mes a medida que llegan, construyendo el libro diario fila por fila. Al final del año, combina las salidas mensuales en un libro diario maestro. La herramienta de extracción por lotes maneja ambos enfoques — cargas de un solo mes durante el año y una fusión de todo el año al final — usando las mismas definiciones de columnas. No necesitas guardar los 36 extractos hasta enero y procesarlos de una sola vez.
¿Cómo manejo a un contratista que dedujo el 30% cuando estoy registrado al 20%?
Extraiga el estado de cuenta tal cual: el monto de deducción real es el que HMRC acredita contra su factura fiscal, independientemente de si la tasa era correcta. Registre el 30% en su columna de Tasa de Deducción y márquelo. Contacte al contratista para que verifique su estado de CIS con HMRC; es posible que no hayan realizado la verificación o que su registro no sea visible en el sistema de HMRC. Si la deducción excesiva continúa, llame a la línea de ayuda de CIS. El 10% adicional se acreditará contra su factura fiscal al presentar la declaración, pero es mejor corregir la tasa antes del próximo ciclo de pago.
¿Esto funciona para un subcontratista de sociedad limitada?
Los subcontratistas de sociedades limitadas recuperan las deducciones de CIS a través del esquema de nómina mensual de su empresa (EPS) en lugar de la Autoliquidación, pero el flujo de extracción del estado de cuenta y creación del libro mayor es idéntico. Aún debe registrar los pagos brutos, las deducciones y los datos del contratista por mes fiscal. Los datos extraídos se incorporan a sus registros de nómina en lugar de su SA103, pero la necesidad de datos precisos y estructurados de cada estado de cuenta no cambia.