Cierre del Año Fiscal CIS
Lo Que Necesita Antes de Presentar la Autoliquidación
El año fiscal del Reino Unido termina el 5 de abril. Para la mayoría de las personas, esa fecha es un marcador administrativo: una línea divisoria entre un conjunto de desgravaciones y el siguiente. Para un subcontratista CIS, el 5 de abril pone en marcha un reloj. A mediados de abril, cada contratista para el que haya trabajado en los doce meses anteriores debe haber emitido su declaración de pagos y deducciones final del año. Cuando se siente a presentar su autoliquidación —ya sea en mayo, septiembre o la última semana de enero— necesita tener en mano cada una de esas declaraciones, cada deducción verificada contra los registros de HMRC, el UTR de cada contratista confirmado y un total limpio listo para la casilla 21 del SA103. El resumen de cierre de año no es un ejercicio de presentación. Es un proyecto de recuperación y verificación de documentos que, si se omite o se hace con prisas, convierte la autoliquidación que presenta en una declaración que no puede defender.
Conclusiones Clave
- El año fiscal termina el 5 de abril y cada contratista debe emitir su declaración final del mes 12 antes del 19 de abril: las seis semanas posteriores son la única ventana en la que cada documento faltante aún se puede recuperar.
- Si espera hasta diciembre para reclamar una declaración de marzo que falta, los registros del contratista estarán archivados, su jefe de obra se habrá ido y la ventana de respuesta escrita de 15 días de HMRC chocará con la fecha límite de presentación del 31 de enero.
- Haga el inventario de declaraciones de cierre de año a finales de abril para que cada vacío sea un problema con nueve meses para solucionarlo, no una crisis con tres semanas de vacaciones del contratista entre usted y la fecha límite de presentación.
La ventana de seis semanas: por qué abril importa más que enero
El plazo de presentación del 31 de enero acapara toda la atención, pero para un subcontratista del CIS la ventana crítica se abre en las dos primeras semanas de abril y se cierra a mediados de mayo. He aquí por qué el calendario funciona así:
Los meses fiscales del HMRC van del día 6 de un mes al día 5 del siguiente. El último mes fiscal del año — el mes 12 — va del 6 de marzo al 5 de abril. Los contratistas deben emitir la declaración de pagos y deducciones del mes 12 en un plazo de 14 días desde el fin del mes fiscal, lo que significa que la última declaración del ejercicio fiscal debe llegar antes del 19 de abril. En la práctica, muchos contratistas agrupan su papeleo de fin de año y envían todas las declaraciones pendientes durante las dos primeras semanas de abril. Para el 21 de abril, un subcontratista debería tener un conjunto completo: doce declaraciones mensuales de cada contratista para el que haya trabajado en el ejercicio fiscal recién finalizado.
Si usted espera hasta diciembre para descubrir que falta una declaración de marzo, estaría a ocho meses de distancia de la transacción. Los registros de nómina del contratista de ese mes pueden estar archivados o ser inaccesibles. El jefe de obra que autorizó su pago puede haberse trasladado a otro proyecto. Su propio recuerdo de lo que facturó — si incluía materiales, si la tasa era del 20% o del 30% — se ha desvanecido. La ventana de abril importa porque es el periodo en el que toda la información que usted necesita sigue siendo recuperable. Cada mes que espera después reduce sus posibilidades de contar con un registro fiscal completo y defendible.
El resumen de fin de año tiene un único objetivo: llegar a un solo número — el total de sus deducciones CIS del ejercicio fiscal — que usted pueda respaldar con una declaración por cada libra reclamada. Ese número va en la casilla 21 del SA103 (declaración abreviada) o en la casilla 81 (declaración completa). Sin él, su autoliquidación está incompleta. Con él — y con las declaraciones que lo respaldan — es defendible.
Paso 1: Reúna todas las declaraciones de cada contratista
El resumen de fin de año comienza con un inventario completo. Antes de abrir una hoja de cálculo o empezar a sumar números, necesita saber exactamente qué tiene y qué le falta. El inventario en sí toma unos quince minutos y le ahorra horas de confusión más adelante.
Para cada contratista para el que haya trabajado en el año fiscal, cree una lista de verificación sencilla:
| Contratista | Declaraciones mensuales (abr–mar) | Estado | Acción si falta |
|---|---|---|---|
| ACME Build Ltd | Abr May Jun Jul Ago Sep Oct Nov Dic Ene Feb Mar | Todas presentes | — |
| Reid Groundworks | Abr May Jun Jul Ago Sep Oct Nov Dic Ene Feb Mar | Faltan Ago, Sep | Contacte al contratista; si no responde, solicítelas a HMRC PT Operations |
| JCBuild Ltd | Abr May Jun — — — — — — — — — | Solo tres declaraciones; trabajó de abr a jun únicamente | Verifique la fecha de finalización del contrato; confirme que no hubo más pagos |
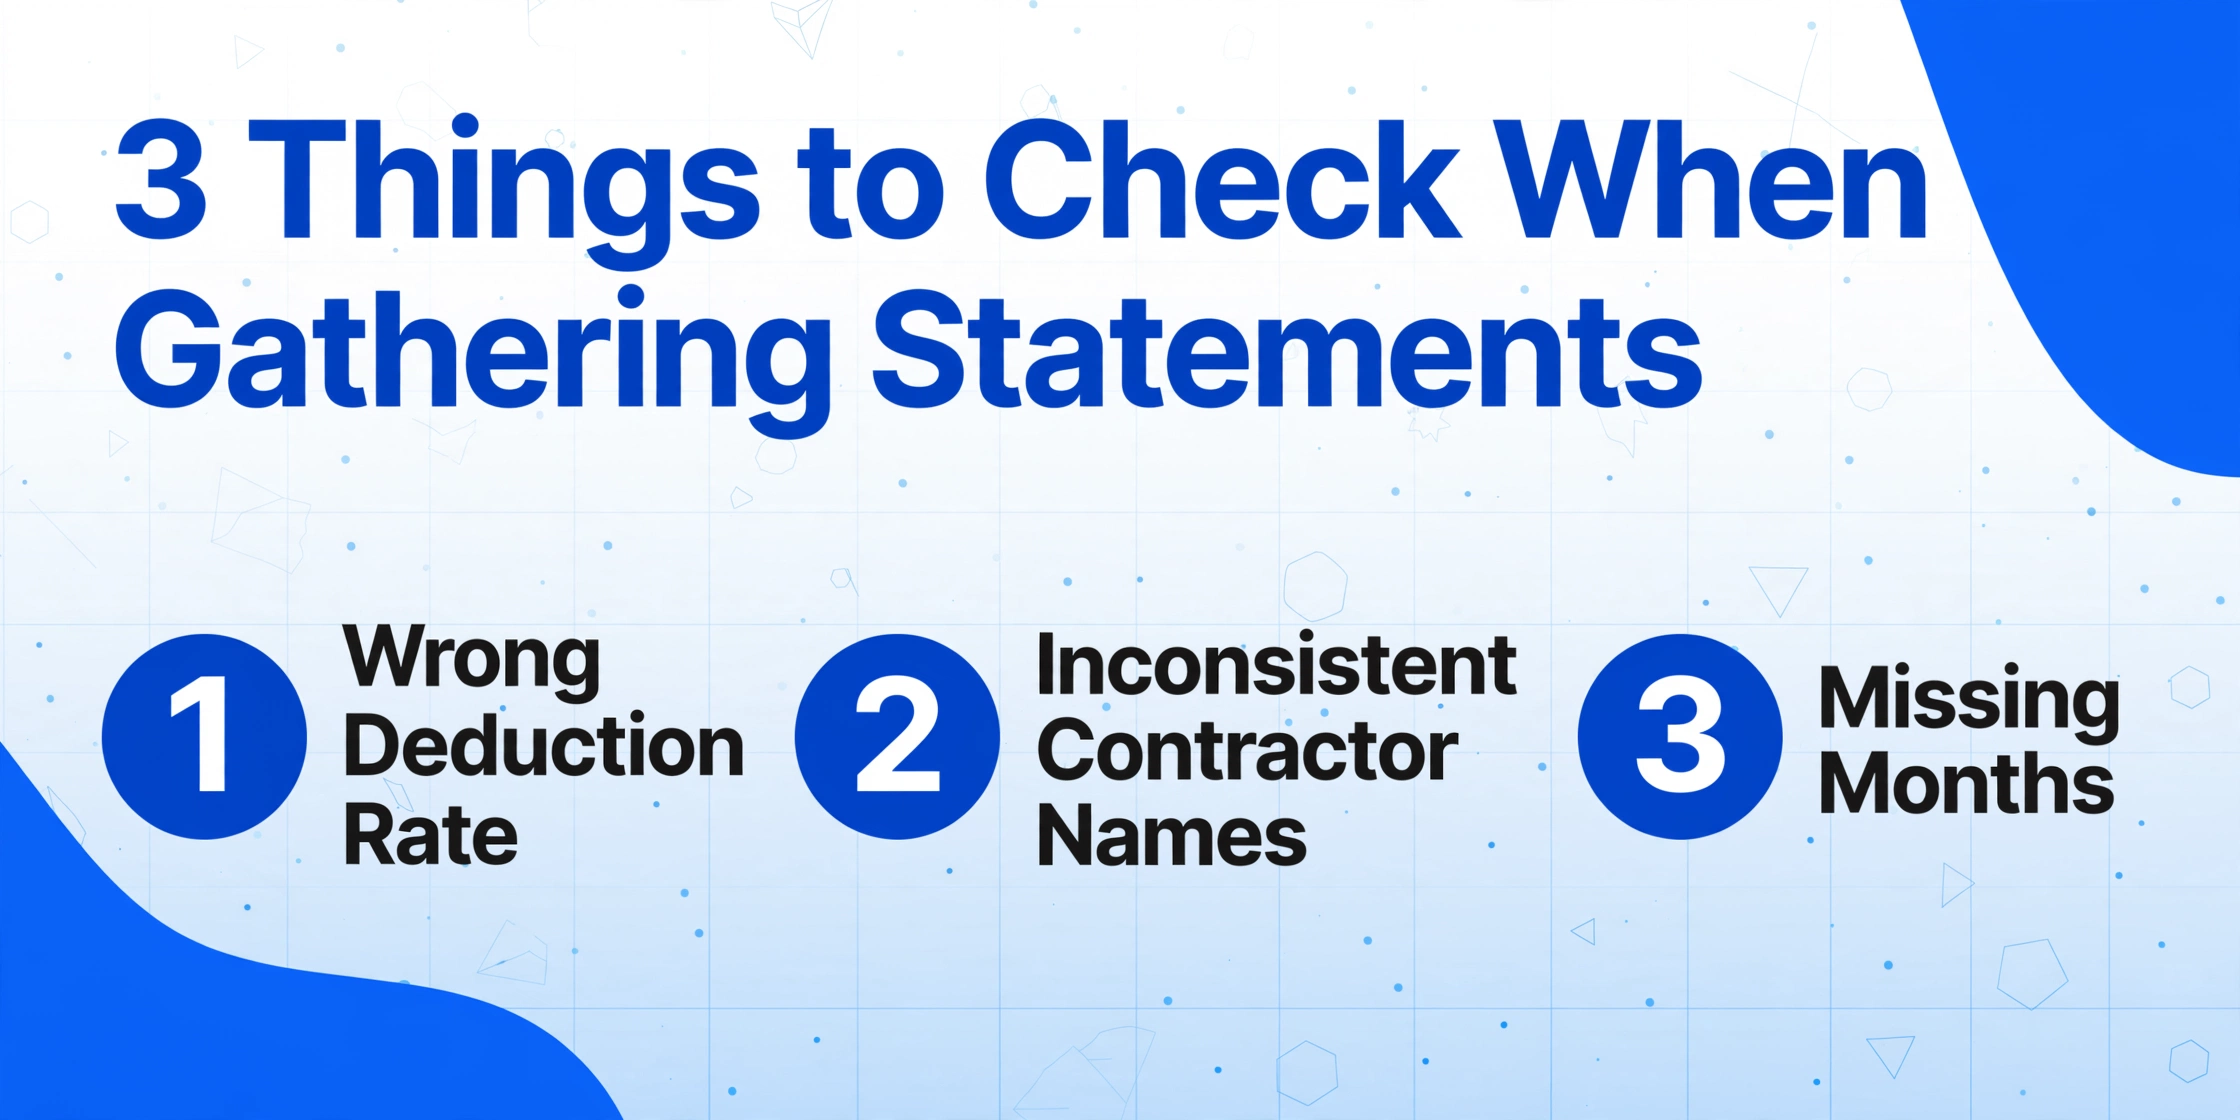
Tres cosas a tener en cuenta durante el paso de recopilación, más allá de los meses que faltan de forma evidente:
Declaraciones con la tasa de deducción incorrecta. Si se registró en CIS a mitad de año, sus primeras declaraciones pueden mostrar una deducción del 30% mientras que las posteriores muestran correctamente el 20%. La deducción excesiva de los primeros meses sigue siendo válida — HMRC acredita el importe completo — pero debe señalarla porque su reembolso será mayor de lo esperado.
Declaraciones con nombres de contratista inconsistentes. Un contratista que opera como «ACME Build Ltd» pero emite declaraciones bajo «ACME Construction Services Ltd» crea un problema de conciliación. El nombre que aparezca en su SA103 debe coincidir con el que HMRC tiene registrado, y HMRC tiene el que el contratista informó en su CIS300. Señale cualquier inconsistencia de nombre y resuélvala antes de presentar la declaración.
Declaraciones donde el costo de materiales está en blanco. Si usted suministró materiales — tubería de cobre, madera, áridos, accesorios — y la declaración muestra un costo de materiales de cero, el contratista ha deducido CIS sobre dinero que debería haber estado exento. Esto no es un error de declaración; es una pérdida de flujo de caja. Señálelo, contacte al contratista para obtener una declaración corregida y calcule cuánto impuesto adicional se dedujo sobre esos materiales.
Paso 2: Verificar el UTR y el tipo de retención de cada contratista
Una vez reunidos todos los extractos, el siguiente paso es la verificación. Debes confirmar dos datos de cada extracto con los registros de HMRC antes de introducir una sola cifra en tu declaración: el Número de Referencia del Empleador o UTR del contratista, y el tipo de retención que aplicaron.
Verificación del UTR. El UTR del contratista es la clave que vincula sus declaraciones mensuales CIS300 —que informan de lo que te retuvieron— con tu Autoliquidación, donde reclamas el crédito por esas retenciones. Si el UTR en tu extracto es incorrecto o está desactualizado, HMRC no puede cotejar tu reclamación con la declaración del contratista. Accede a tu cuenta online de HMRC y navega hasta tu registro CIS. Las retenciones declaradas por cada contratista deberían aparecer allí. Si las retenciones declaradas por un contratista no coinciden con el total de tus extractos, la discrepancia casi con toda seguridad está en el UTR: el contratista puede haber actualizado su registro sin informarte, o puede haber un error de entrada de datos en su declaración CIS300.
Verificación del tipo de retención. El sistema de verificación de HMRC determina si a un subcontratista se le debe retener al 20% (registrado), 30% (no registrado) o 0% (estado de pago bruto). Los contratistas deben verificar esto antes de realizar el primer pago de cada año fiscal, pero no todos lo hacen. Si un contratista retuvo el 30% pero tu cuenta online de HMRC confirma que estás registrado al 20%, el contratista no verificó o lo hizo incorrectamente. El exceso de retención se acreditará cuando presentes tu declaración, pero representa efectivo del que no dispusiste durante el año. Contacta al contratista y pídele que vuelva a verificar. Si el problema persiste en varios ciclos de pago, llama a la línea de ayuda CIS.
Para los subcontratistas que hacen esto por primera vez, el servicio online CIS de HMRC es la herramienta de verificación más valiosa en el proceso de cierre del año. Muestra, para cada contratista que te retuvo, el total de retenciones que declararon a HMRC. Los totales de retenciones de tus extractos deben coincidir exactamente con estas cifras. Si no es así, has identificado la discrepancia antes que HMRC — lo cual es infinitamente preferible a que HMRC la identifique durante una inspección de cumplimiento.
Paso 3: Deducciones totales por contratista y cálculo de su posición de reembolso
Con todas las declaraciones reunidas y los datos del contratista verificados, el siguiente paso es calcular los totales de fin de año. Aquí es donde el método de extracción de declaraciones CIS ofrece su mayor beneficio: si ha estado extrayendo cada declaración a un libro mayor durante el año, los totales de fin de año ya están calculados. Si está haciendo el resumen a partir de un montón de declaraciones en papel acumuladas durante doce meses, ahora entra en la fase de entrada de datos que el método por lotes fue diseñado para eliminar.
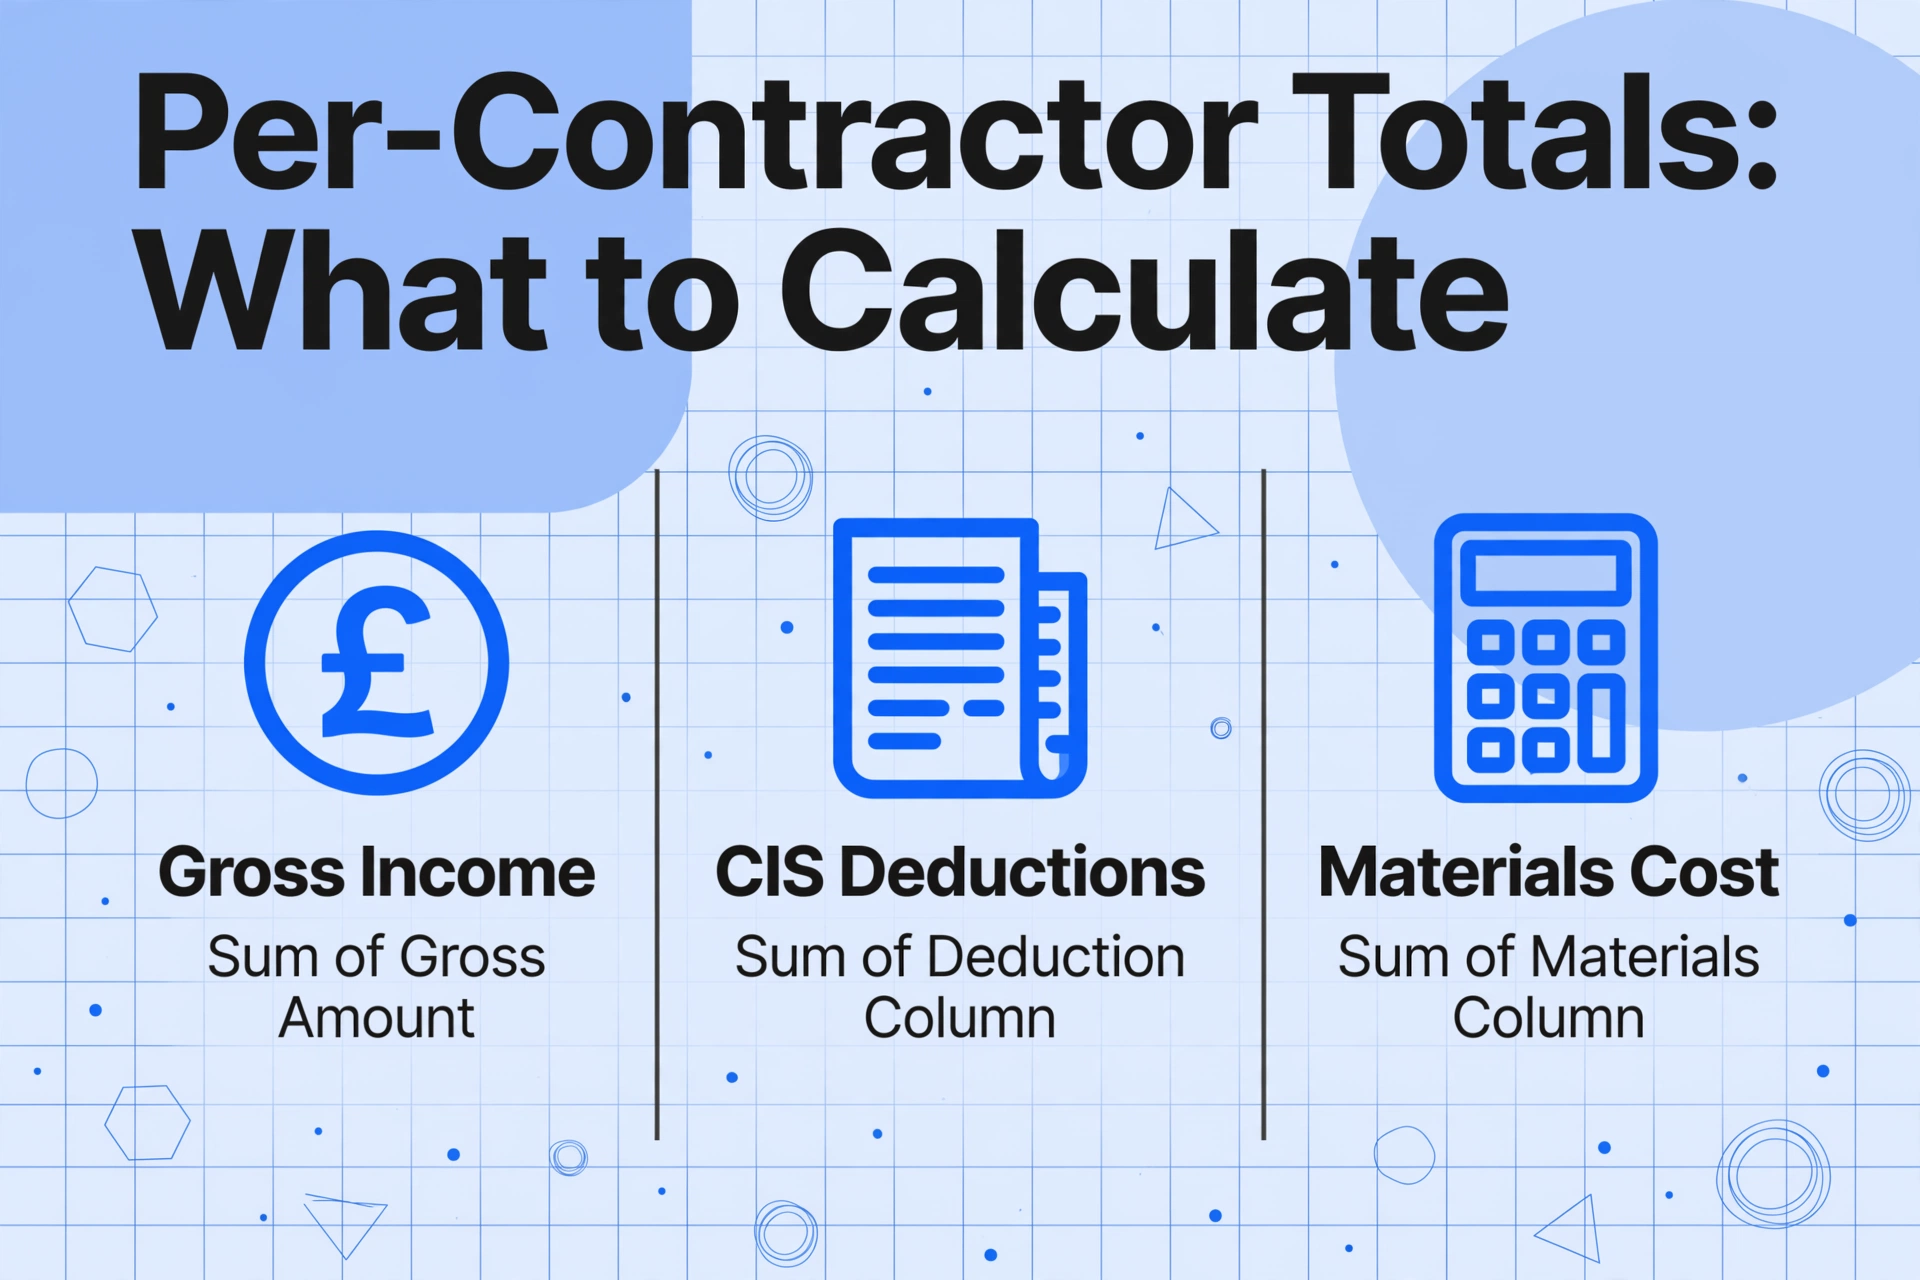
Para cada contratista, calcule:
Ingresos brutos totales de este contratista
La suma de la columna «Importe bruto» de los doce meses. Esto es su facturación por trabajo autónomo de este contratista y alimenta su cifra de ingresos totales en el SA103. No lo reduzca por las deducciones CIS: HMRC espera la cifra bruta completa como facturación.
Deducciones CIS totales de este contratista
La suma de la columna «Deducción CIS» de los doce meses. Este es el crédito que reclama contra su factura de impuestos. Verifique este total contra su registro CIS en línea de HMRC: debe coincidir con lo que el contratista declaró en sus declaraciones CIS300. Una discrepancia aquí es el desencadenante más común de una verificación de cumplimiento.
Costo total de materiales excluido de las deducciones
La suma de la columna «Costo de materiales». Esto alimenta sus cálculos de gastos por separado de la sección CIS. No afecta su crédito de deducción, pero sí afecta su beneficio imponible y, por tanto, su factura de impuestos final.
Una vez que tenga los totales por contratista, súmelos entre todos los contratistas para obtener sus cifras de fin de año:
- Ingresos brutos totales (todos los contratistas) → SA103: facturación total por trabajo autónomo
- Deducciones CIS totales (todos los contratistas) → SA103S, casilla 21, o SA103F, casilla 81
- Costo total de materiales (todos los contratistas) → entra en los cálculos de gastos por separado
Con estas tres cifras, puede calcular su posición aproximada de reembolso antes de presentar la declaración. Reste sus gastos totales estimados (materiales, herramientas, costos de furgoneta, seguros, equipo de protección, formación, honorarios de contabilidad) de sus ingresos brutos totales para obtener el beneficio imponible. Aplique el impuesto sobre la renta al 20 % sobre el beneficio superior a £12,570 (desgravación personal 2025/26), añada las cotizaciones a la Seguridad Social de clase 4 al 6 % sobre el beneficio superior a £12,570 y compare el resultado con sus deducciones CIS totales. Si las deducciones superan la factura de impuestos —y en la gran mayoría de los subcontratistas así es—, la diferencia es su reembolso esperado. Este es el número que financia su planificación de flujo de caja para el año siguiente. Para conocer el desglose completo de por qué la mayoría de los subcontratistas pagan de más y cómo una sola declaración faltante puede eliminar ese reembolso, la guía sobre la trampa del pago excesivo CIS cubre toda la cadena. Para subcontratistas con volúmenes de declaraciones muy altos, el método de libro mayor por lotes convierte este total por contratista en un pivote de un clic en lugar de una suma manual de varias horas.
Paso 4: Introduzca los números en el SA103
Con el redondeo completado y los totales por contratista verificados, la sección SA103 de su autoliquidación se convierte en un ejercicio de transcripción en lugar de reconstrucción. Estas son las casillas específicas que necesitan los subcontratistas de CIS:
| Casilla SA103 | Qué se introduce | Fuente de su redondeo |
|---|---|---|
| Casilla 8 (corta) / Casilla 15 (completa) | Facturación total por trabajo autónomo | Suma del «Importe bruto» de todos los contratistas y todos los meses. Este es su ingreso bruto antes de cualquier deducción: el número inicial para toda la declaración. |
| Sección de gastos | Total de gastos empresariales permitidos | Suma de los costes de materiales (de las declaraciones) más todos los demás gastos: herramientas, furgoneta, seguro, equipo de protección, formación, honorarios de contabilidad. Introduzca el total de gastos a menos que utilice el desglose detallado de la declaración completa. |
| Casilla 21 (corta) / Casilla 81 (completa) | Deducciones de CIS realizadas sobre sus ingresos como subcontratista | Suma de la «Deducción de CIS» de todos los contratistas y todos los meses. Este es el total de impuestos acreditados contra su factura final: el número más importante de su declaración. |
HMRC calcula entonces su obligación fiscal real y de cotizaciones a la Seguridad Social, resta las deducciones de CIS que introdujo en las casillas 21/81 y obtiene el saldo: o bien impuestos adicionales a pagar, o bien un reembolso. El reembolso no es una reclamación aparte. Es el resultado aritmético de que sus deducciones totales de CIS superen su factura fiscal real. Cada libra de deducción que no pueda respaldar con una declaración es una libra que HMRC puede rechazar, lo que reduce su reembolso o, en algunos casos, convierte un reembolso en una factura fiscal.
Para la preparación más amplia de la autoliquidación que va más allá de CIS (extractos bancarios, exportaciones de plataformas de pago, datos del P60 de empleo con PAYE), la lista de verificación del plazo de enero del SA100 repasa el cronograma completo de recopilación de documentos en todas las fuentes de ingresos, no solo CIS.
Planificación de Fin de Mes Fiscal: Adelántese entre Febrero y Abril
El resumen de fin de año cubre el Mes 12 (del 6 de marzo al 5 de abril). Pero los meses fiscales que lo preceden — el Mes 11 de febrero (del 6 de enero al 5 de febrero) y el Mes 10 de enero (del 6 de diciembre al 5 de enero) — son igualmente importantes y suelen ser la fuente de la mayoría de los errores. Estos meses de invierno son cuando los contratistas responden menos: los cierres por Navidad, las cuentas de fin de año y la desaceleración general de la actividad de construcción se combinan para retrasar la emisión de declaraciones. La declaración del Mes 10, que vence el 19 de enero, suele llegar en febrero. La declaración del Mes 11, que vence el 19 de febrero, suele llegar en marzo. Cuando llega abril, un subcontratista que no ha estado haciendo seguimiento de estos meses de invierno puede descubrir que le faltan dos de las tres últimas declaraciones del año.
La disciplina que evita esto es simple pero requiere compromiso: durante los meses de invierno, no asuma que una declaración faltante llegará más tarde. Al final de cada mes fiscal — 5 de febrero, 5 de marzo, 5 de abril — revise su registro de contratistas para detectar vacíos. Si la declaración del Mes 10 del Contratista A no ha llegado a finales de febrero, contacte al Contratista A en la primera semana de marzo. El problema aún está reciente, los registros del contratista siguen accesibles y la resolución llega en días — no meses después, cuando el contratista ya ha pasado a nuevos proyectos y su expediente ha sido archivado.
Esta disciplina se aplica todo el año, pero se intensifica en los meses de invierno porque la ventana de resolución se reduce. Una declaración faltante de julio, reclamada en agosto, se resuelve en días. Una declaración faltante de enero, reclamada en marzo, puede requerir ya una solicitud por escrito a HMRC — que, con un tiempo de respuesta de 15 días hábiles, empuja la resolución más allá del fin de año del 5 de abril. Para los profesionales de nóminas que gestionan plazos similares de documentos de fin de año con los certificados P60, la preparación para el plazo de mayo de P60 comparte el mismo principio: el documento más difícil de recuperar es el que descubre que falta tres semanas antes del plazo.
Making Tax Digital: Por qué el resumen anual se convierte en un hábito trimestral
A partir de abril de 2026, comienza la implementación de Making Tax Digital para el Impuesto sobre la Renta de Autoliquidación (MTD para ITSA). Para los subcontratistas del CIS con ingresos sujetos —ingresos brutos, no netos tras deducciones— superiores a 50 000 £, la primera actualización trimestral vence tras el final del primer trimestre de MTD. Esto transforma el resumen anual de un proyecto anual en una disciplina trimestral.
Con MTD, un subcontratista debe llevar registros digitales y presentar actualizaciones trimestrales al HMRC. Cada actualización trimestral incluye los ingresos y gastos totales de ese trimestre. Para un subcontratista del CIS, «ingresos totales» significa los importes brutos de todos los estados de cuenta del CIS recibidos en ese trimestre —antes de deducciones—. «Gastos totales» significa los costes empresariales incurridos, incluidos los materiales. La actualización trimestral no sustituye a la autoliquidación anual —la alimenta—. Pero cada actualización trimestral debe ser precisa, porque la declaración anual concilia cuatro actualizaciones trimestrales, y las discrepancias entre las presentaciones trimestrales y la declaración anual provocan el seguimiento del HMRC.
Con MTD, el resumen anual se convierte en un ejercicio de verificación, no de reconstrucción. Como ha mantenido su libro de estados de cuenta del CIS trimestre a trimestre —extrayendo cada estado a medida que llega, acumulando los totales trimestralmente—, el resumen de abril es una revisión de doce meses de datos ya estructurados, no un proyecto de introducción de datos de doce meses que empieza desde cero. El subcontratista que comenzó MTD con un libro trimestral disciplinado completa el resumen anual en una tarde. El que no lo hizo se enfrenta a los mismos plazos trimestrales que causaban el caos anual, cuatro veces al año en lugar de una.
Preguntas frecuentes
¿Cuándo necesito tener todos mis estados de cuenta del CIS del año fiscal?
El estado final de pago y deducciones del año fiscal —que cubre el mes fiscal que finaliza el 5 de abril (Mes 12)— debe ser emitido por el contratista antes del 19 de abril. En la práctica, la mayoría de los contratistas procesan su papeleo de fin de año en las dos primeras semanas de abril, por lo que debería tener un conjunto completo antes del 21 de abril. No necesita presentar su autoliquidación en abril —el plazo en línea es el 31 de enero del año calendario siguiente—, pero tener los estados de cuenta recopilados a finales de abril le da nueve meses para procesar, verificar y conciliar, en lugar de tener que hacerlo a toda prisa en las últimas semanas de enero.
¿Y si solo trabajé para un contratista parte del año? ¿Sigo necesitando 12 declaraciones?
Necesitas una declaración por cada mes fiscal en el que el contratista te pagó. Si trabajaste para el Contratista A de abril a septiembre (seis meses fiscales), necesitas seis declaraciones — una por cada mes en que te pagaron, más una declaración final por el último mes fiscal que trabajaste. No necesitas declaraciones para los meses posteriores a que terminó tu relación laboral. Verifica la fecha de finalización y confirma que no se hicieron más pagos antes de asumir que la serie está completa.
¿Cómo concilio si mi registro CIS online de HMRC muestra totales de deducciones diferentes a los de mis declaraciones?
Primero, verifica que el UTR del contratista en cada declaración coincida con el que HMRC tiene registrado. Un solo UTR mal escrito en la declaración CIS300 de un contratista puede hacer que sus deducciones reportadas aparezcan en otro registro. Segundo, comprueba si algún contratista no presentó su CIS300 para uno o más meses fiscales — si el contratista te descontó pero no lo reportó a HMRC, tu registro de HMRC mostrará un total menor. Tercero, revisa si el contratista reportó tu deducción en un mes fiscal diferente al de tu declaración — el desfase de mes fiscal es común cuando las declaraciones se emiten tarde. Si nada de esto resuelve la discrepancia, contacta a HMRC o a tu contador antes de presentar la declaración. Presentar con una discrepancia es una invitación a una revisión de cumplimiento.
¿Puedo presentar mi Autoliquidación antes de tener todas mis declaraciones?
Puedes — pero no deberías. HMRC puede solicitar las declaraciones originales como prueba de cualquier deducción CIS que reclames. Presentar sin tener cada declaración en mano significa que estás reclamando deducciones que aún no puedes justificar. Si HMRC solicita la prueba y no puedes presentarla, se deniega el crédito de la deducción y tu reembolso se reduce en consecuencia. El enfoque más seguro: presenta lo más cerca posible de la fecha límite para tener tiempo de recuperar y verificar las declaraciones. Si no puedes obtener una declaración de un contratista, solicita los datos por escrito a las Operaciones de PT de HMRC — su plazo de respuesta de 15 días hábiles significa que debes iniciar este proceso a más tardar a principios de enero.