CIS年度末
自己評価申告前に必要なもの
英国の税年度は4月5日に終了します。多くの人にとって、この日付は行政上の区切りに過ぎません——ある年度の控除枠と次の年度の控除枠を分ける線です。しかしCIS下請け業者にとって、4月5日は時計の針を動かす日です。4月中旬までに、過去12ヶ月間にあなたが仕事をしたすべての契約先は、その年度分の最終的な支払・控除明細書を発行することが義務付けられています。自己評価の申告書を提出するとき——それが5月であれ、9月であれ、1月の最終週であれ——あなたはそれらの明細書をすべて手元に揃え、すべての控除額をHMRCの記録と照合し、すべての契約先のUTRを確認し、SA103の21欄に記入するための正確な合計額を準備しておく必要があります。年度末のまとめ作業は、単なる申告手続きではありません。それは書類の回収と検証のプロジェクトであり、これを省略したり急いだりすると、あなたが提出する自己評価は、守ることのできない申告書になってしまいます。
重要なポイント
- 税年度は4月5日に終了し、すべての契約先は4月19日までに最終月次(12ヶ月目)の明細書を発行する義務があります——その後の6週間だけが、不足している書類をまだ回収できる唯一の期間です。
- 3月分の明細書の追跡を12月まで待つと、契約先の記録はアーカイブされ、現場管理者は異動し、HMRCの15日間の書面回答期間は1月31日の申告期限と衝突します。
- 4月下旬に年度末の明細書棚卸しを実施すれば、すべての不足は9ヶ月の猶予がある問題で済みます——申告期限までに契約先の休暇が3週間残っているだけの危機にはなりません。
6週間の窓:1月よりも4月が重要な理由
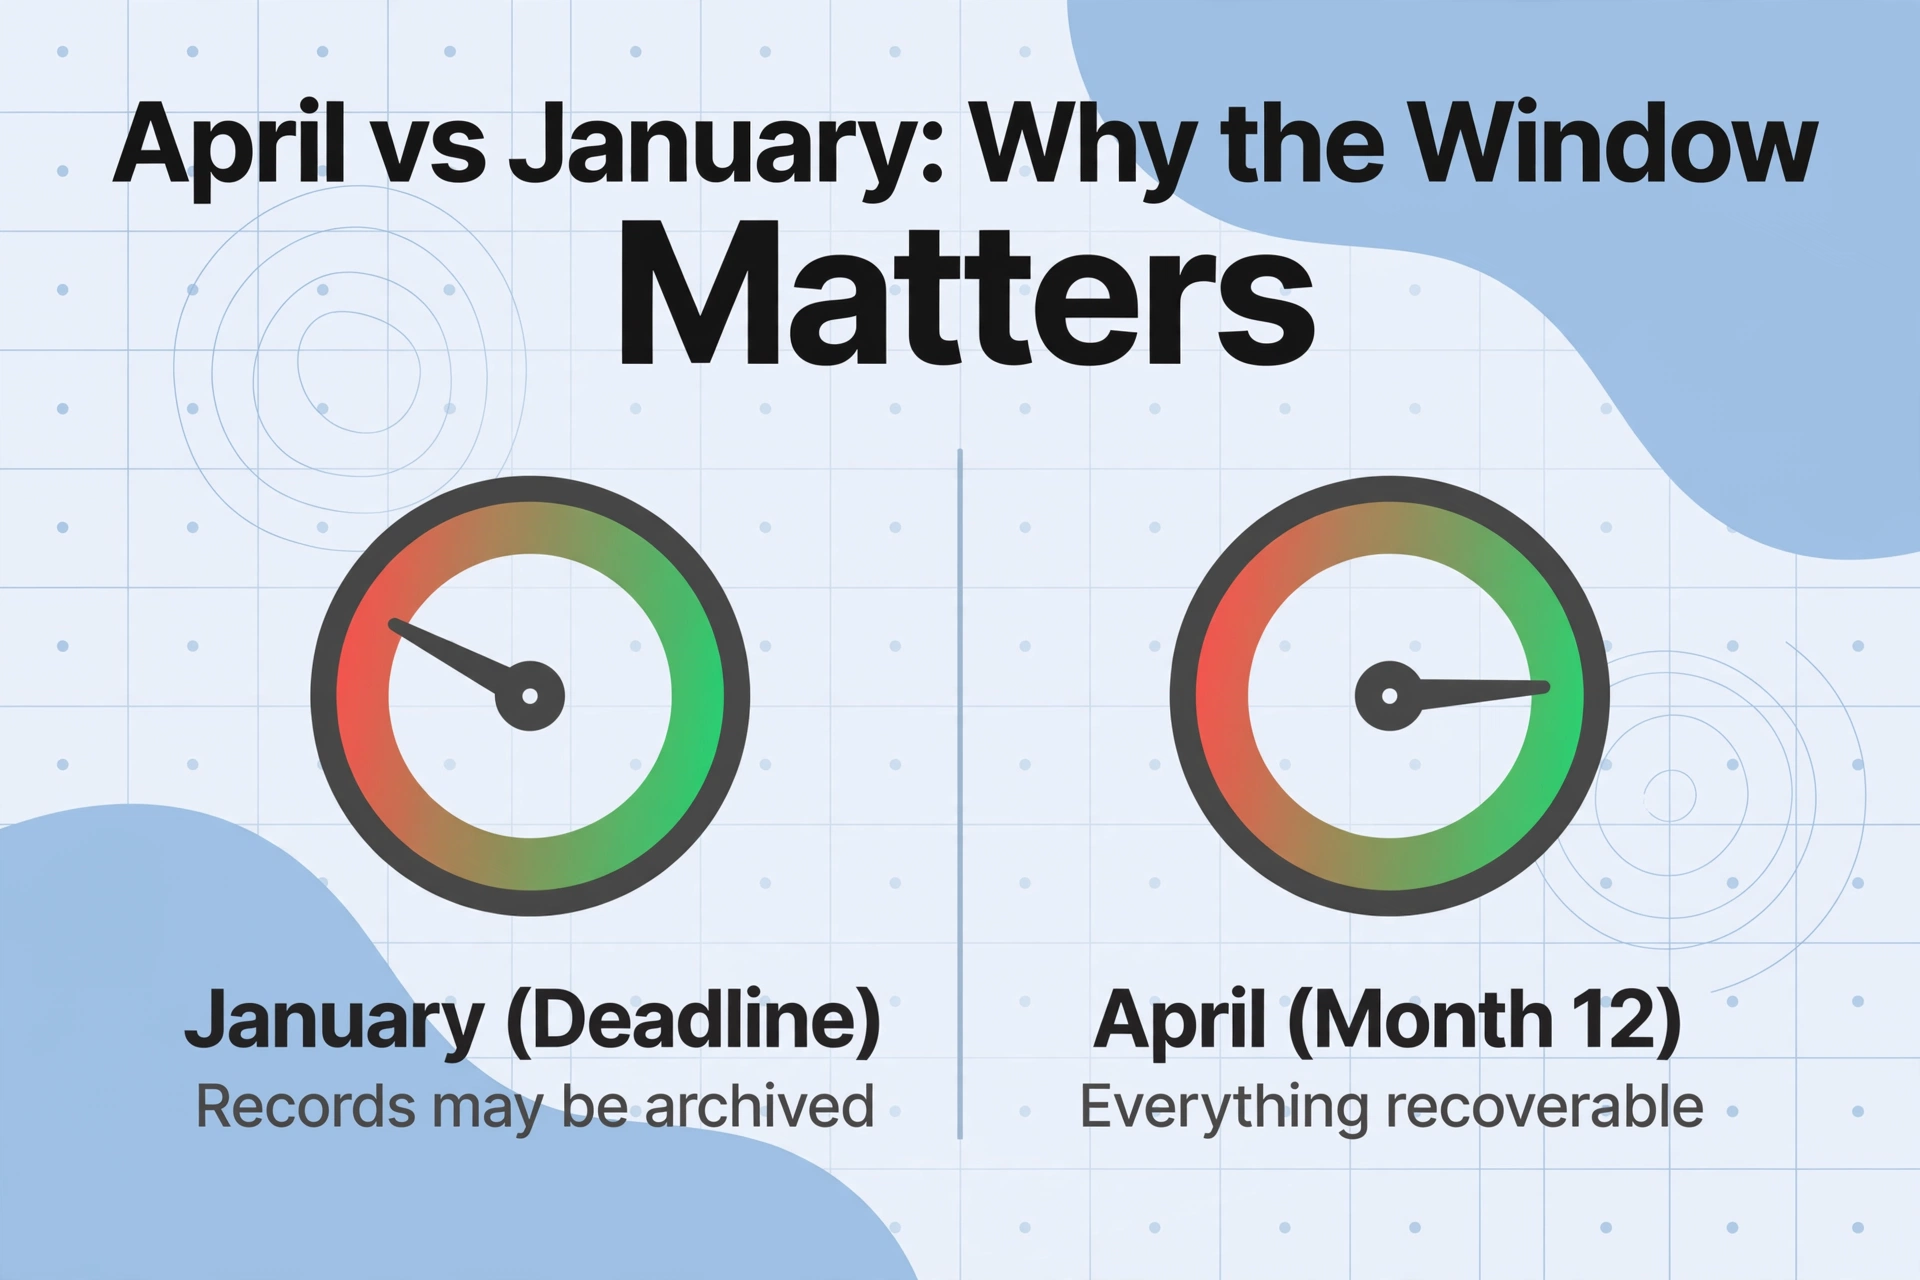
1月31日の提出期限は注目を集めますが、CIS(建設業スキーム)の下請け業者にとって重要な窓は4月の最初の2週間に開き、5月中旬までに閉じます。暦がこのように機能する理由は次のとおりです。
HMRCの税月は、ある月の6日から翌月の5日までです。年度最後の税月である第12月は、3月6日から4月5日までです。契約者は、税月終了から14日以内に第12月の支払・控除明細書を発行する必要があるため、税年度の最後の明細書は4月19日までに届かなければなりません。実際には、多くの契約者が年度末の書類をまとめて処理し、4月の最初の2週間ですべての未処理の明細書を送付します。4月21日までに、下請け業者は完全な一式を手元に置く必要があります。それは、終了したばかりの税年度に働いたすべての契約者からの12枚の月次明細書です。
12月まで待って3月の明細書がないことに気づいた場合、取引から8か月が経過しています。その月の契約者の給与記録はアーカイブされているか、アクセスできない可能性があります。あなたの支払いを承認した現場管理者は別のプロジェクトに異動しているかもしれません。あなたが請求した内容(材料費を含むかどうか、税率が20%か30%か)についての自分の記憶も薄れています。4月の窓が重要なのは、必要なすべての情報がまだ回収可能な期間だからです。その後、毎月待つごとに、完全で防御可能な税務記録を手に入れる可能性が低くなります。
年度末の総まとめの目的は1つです。それは、請求した1ポンドごとに明細書で裏付けられる、税年度のCIS控除総額という単一の数字に到達することです。その数字はSA103の21欄(簡易申告)または81欄(完全申告)に入ります。それがなければ、あなたの自己評価は不完全です。それが揃っていれば、そしてそれを裏付ける明細書があれば、防御可能です。
ステップ1:すべての契約先からすべての明細書を集める
年度末の取りまとめは、完全な棚卸しから始まります。スプレッドシートを開いたり数字を入力し始める前に、自分が何を持っていて何が不足しているかを正確に把握する必要があります。この棚卸し自体は約15分で済み、後々の混乱を何時間も防いでくれます。
その課税年度に仕事をした各契約先について、簡単なチェックリストを作成しましょう:
| 契約先 | 月次明細書(4月〜3月) | 状況 | 不足時の対応 |
|---|---|---|---|
| ACME Build Ltd | 4月 5月 6月 7月 8月 9月 10月 11月 12月 1月 2月 3月 | すべて揃っている | — |
| Reid Groundworks | 4月 5月 6月 7月 8月 9月 10月 11月 12月 1月 2月 3月 | 8月・9月が不足 | 契約先に連絡。応答がない場合はHMRC PTオペレーションズに請求 |
| JCBuild Ltd | 4月 5月 6月 — — — — — — — — — | 明細書は3枚のみ。4月〜6月のみ就業 | 就業終了日を確認し、追加の支払がないことを確認 |
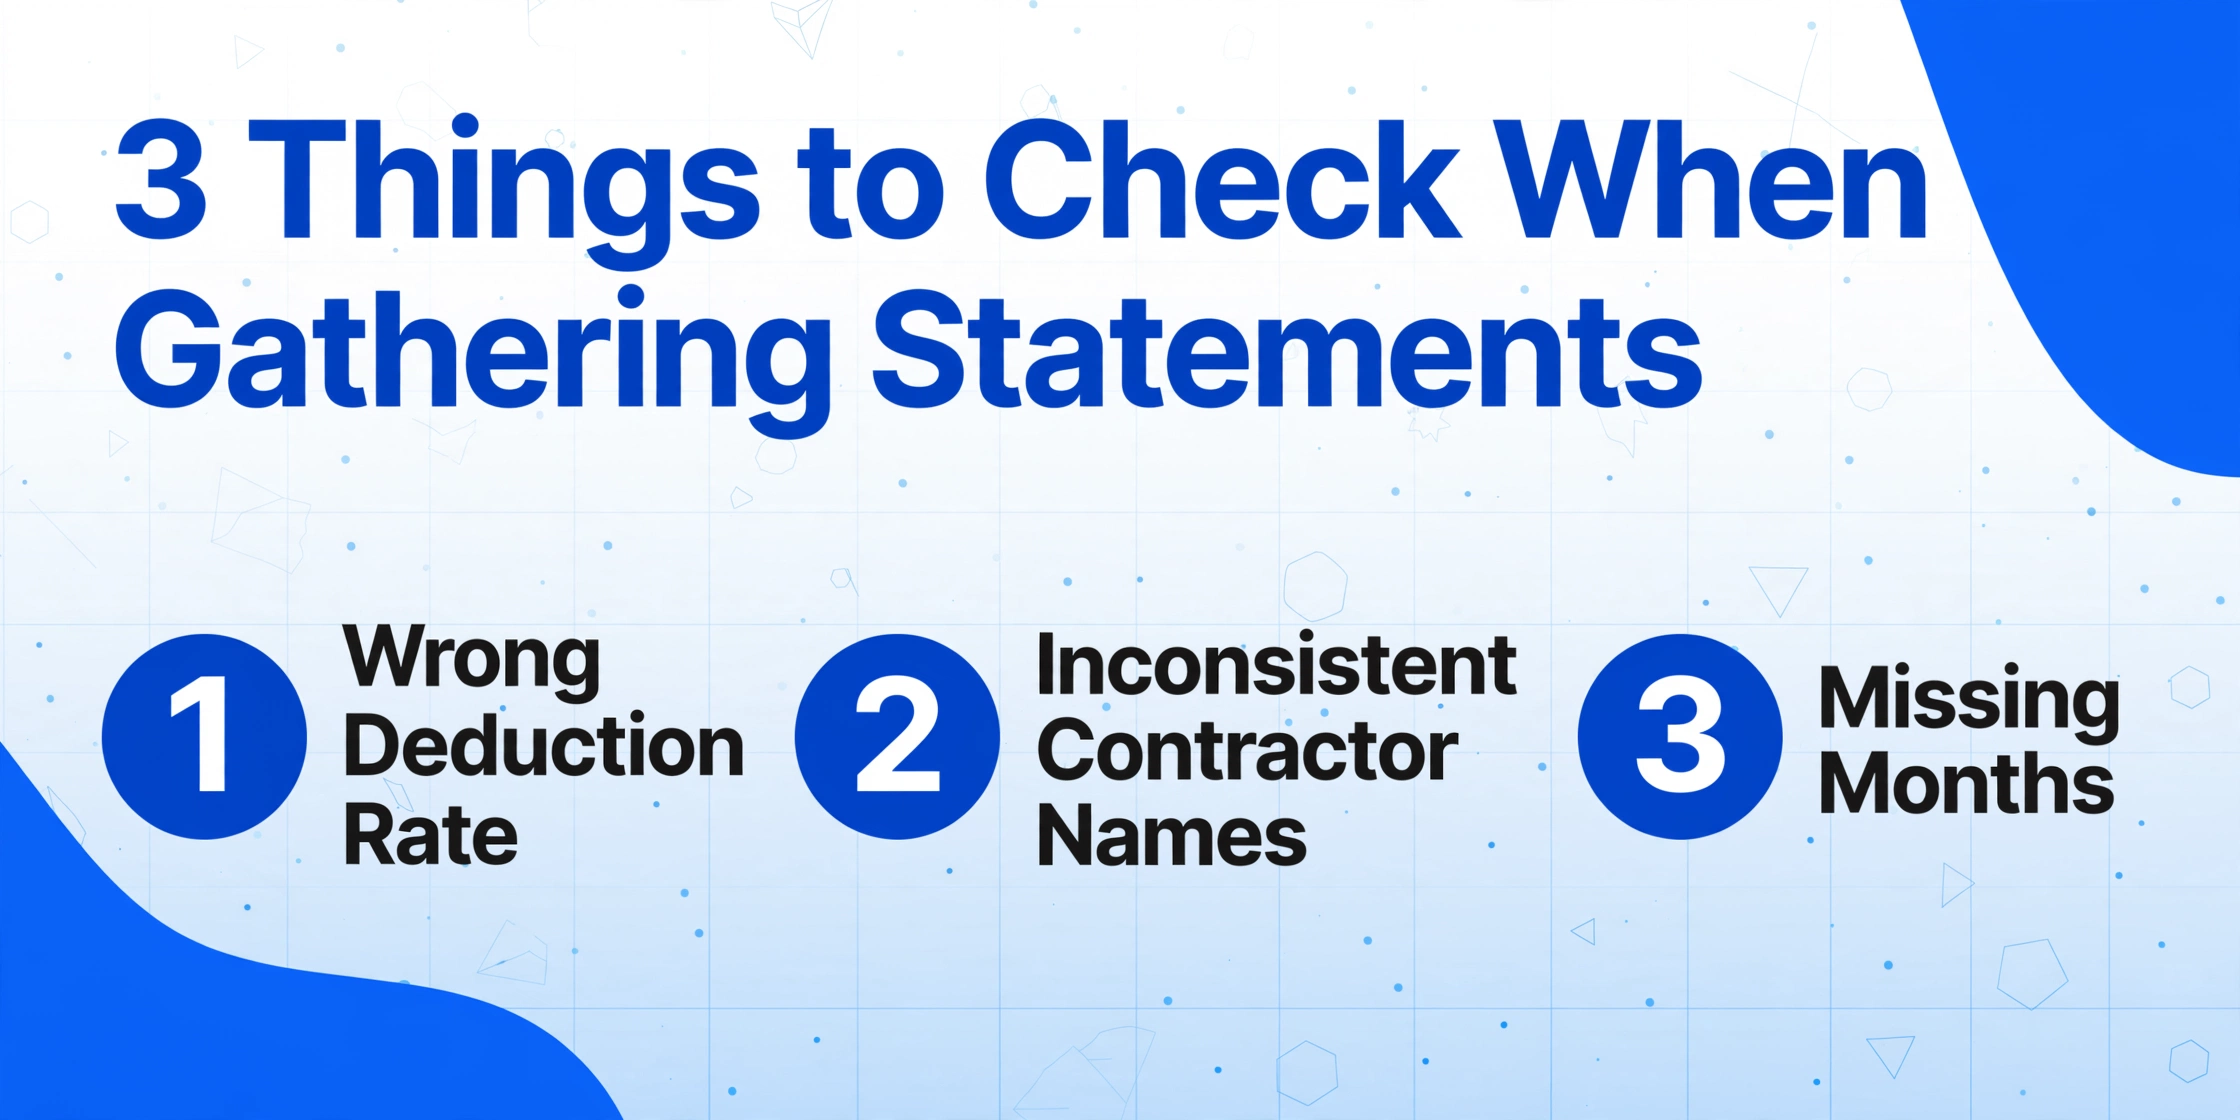
収集段階で、明らかな月の欠落以外に注意すべき3つの点があります:
誤った控除率が記載された明細書。 年度の途中でCIS(建設業スキーム)に登録した場合、初期の明細書には30%の控除が表示され、後の明細書には正しく20%と表示されることがあります。初期の月の過剰控除も有効です — HMRCは全額をクレジットします — ただし、還付金が予想より大きくなるため、その点にフラグを立てる必要があります。
契約先名が不整合な明細書。 「ACME Build Ltd」として事業を行っている契約先が、「ACME Construction Services Ltd」という名称で明細書を発行している場合、照合の問題が発生します。あなたのSA103に記載する名称は、HMRCがファイルに保持している情報と一致している必要があり、HMRCは契約先がCIS300で報告した内容を保持しています。名称の不整合にはフラグを立て、申告前に解決してください。
材料費が空白の明細書。 銅管、木材、骨材、備品など材料を供給したのに、明細書に材料費がゼロと表示されている場合、契約先は免税対象であるべき金額に対してCISを控除しています。これは申告エラーではなく、キャッシュフローの損失です。フラグを立て、契約先に修正済みの明細書を依頼し、その材料に対してどれだけ余分な税金が控除されたかを計算してください。
ステップ2:各事業者のUTRと控除率を確認する
すべての明細書を集めたら、次のステップは確認です。税務申告書に数字を入力する前に、各明細書に記載されている次の2つの情報をHMRCの記録と照合する必要があります。それは、事業者の雇用者参照番号またはUTR、および適用された控除率です。
UTRの確認。事業者のUTRは、彼らがあなたから控除した額を報告するCIS300月次申告書と、その控除額の控除を請求するあなたの自己申告書を結びつける鍵です。明細書のUTRが間違っているか古い場合、HMRCはあなたの請求を事業者の申告と照合できません。HMRCのオンラインアカウントにログインし、CIS記録に移動してください。各事業者が報告した控除額がそこに表示されるはずです。事業者の報告控除額が明細書の合計と一致しない場合、ほぼ間違いなくUTRに問題があります。事業者が登録を更新したがあなたに知らせていないか、CIS300申告書にデータ入力ミスがある可能性があります。
控除率の確認。HMRCの確認システムは、下請け事業者に20%(登録済み)、30%(未登録)、または0%(総額支払いステータス)のいずれの控除率を適用すべきかを決定します。事業者は各課税年度の最初の支払いを行う前にこれを確認する義務がありますが、すべての事業者が行うわけではありません。事業者が30%を控除したにもかかわらず、あなたのHMRCオンラインアカウントで20%の登録が確認された場合、事業者は確認を怠ったか、誤って確認したことになります。過剰控除は申告時に還付されますが、それは年度中に手元になかった現金を意味します。事業者に連絡し、再確認を依頼してください。複数の支払いサイクルにわたって問題が続く場合は、CISヘルプラインに連絡してください。
初めてこれを行う下請け事業者にとって、HMRCのオンラインCISサービスは年度末プロセスにおいて最も貴重な確認ツールです。あなたから控除を行った各事業者について、HMRCに報告された控除額の合計が表示されます。明細書の控除額合計はこれらの数値と完全に一致する必要があります。一致しない場合、HMRCが発見する前に差異を特定できたことになります。これは、コンプライアンスチェック中にHMRCが差異を特定するよりもはるかに望ましいことです。
ステップ3:請負業者ごとの控除額合計と還付額の計算
すべての明細書を集め、請負業者の詳細を確認したら、次のステップは年度末の合計額をまとめることです。ここでCIS明細書抽出アプローチが最大の効果を発揮します。年間を通じて各明細書を台帳に抽出してきた場合は、年度末の合計額はすでに計算されています。12か月分の紙の明細書の山から集計する場合は、バッチアプローチが排除するために設計されたデータ入力フェーズに今まさに突入していることになります。
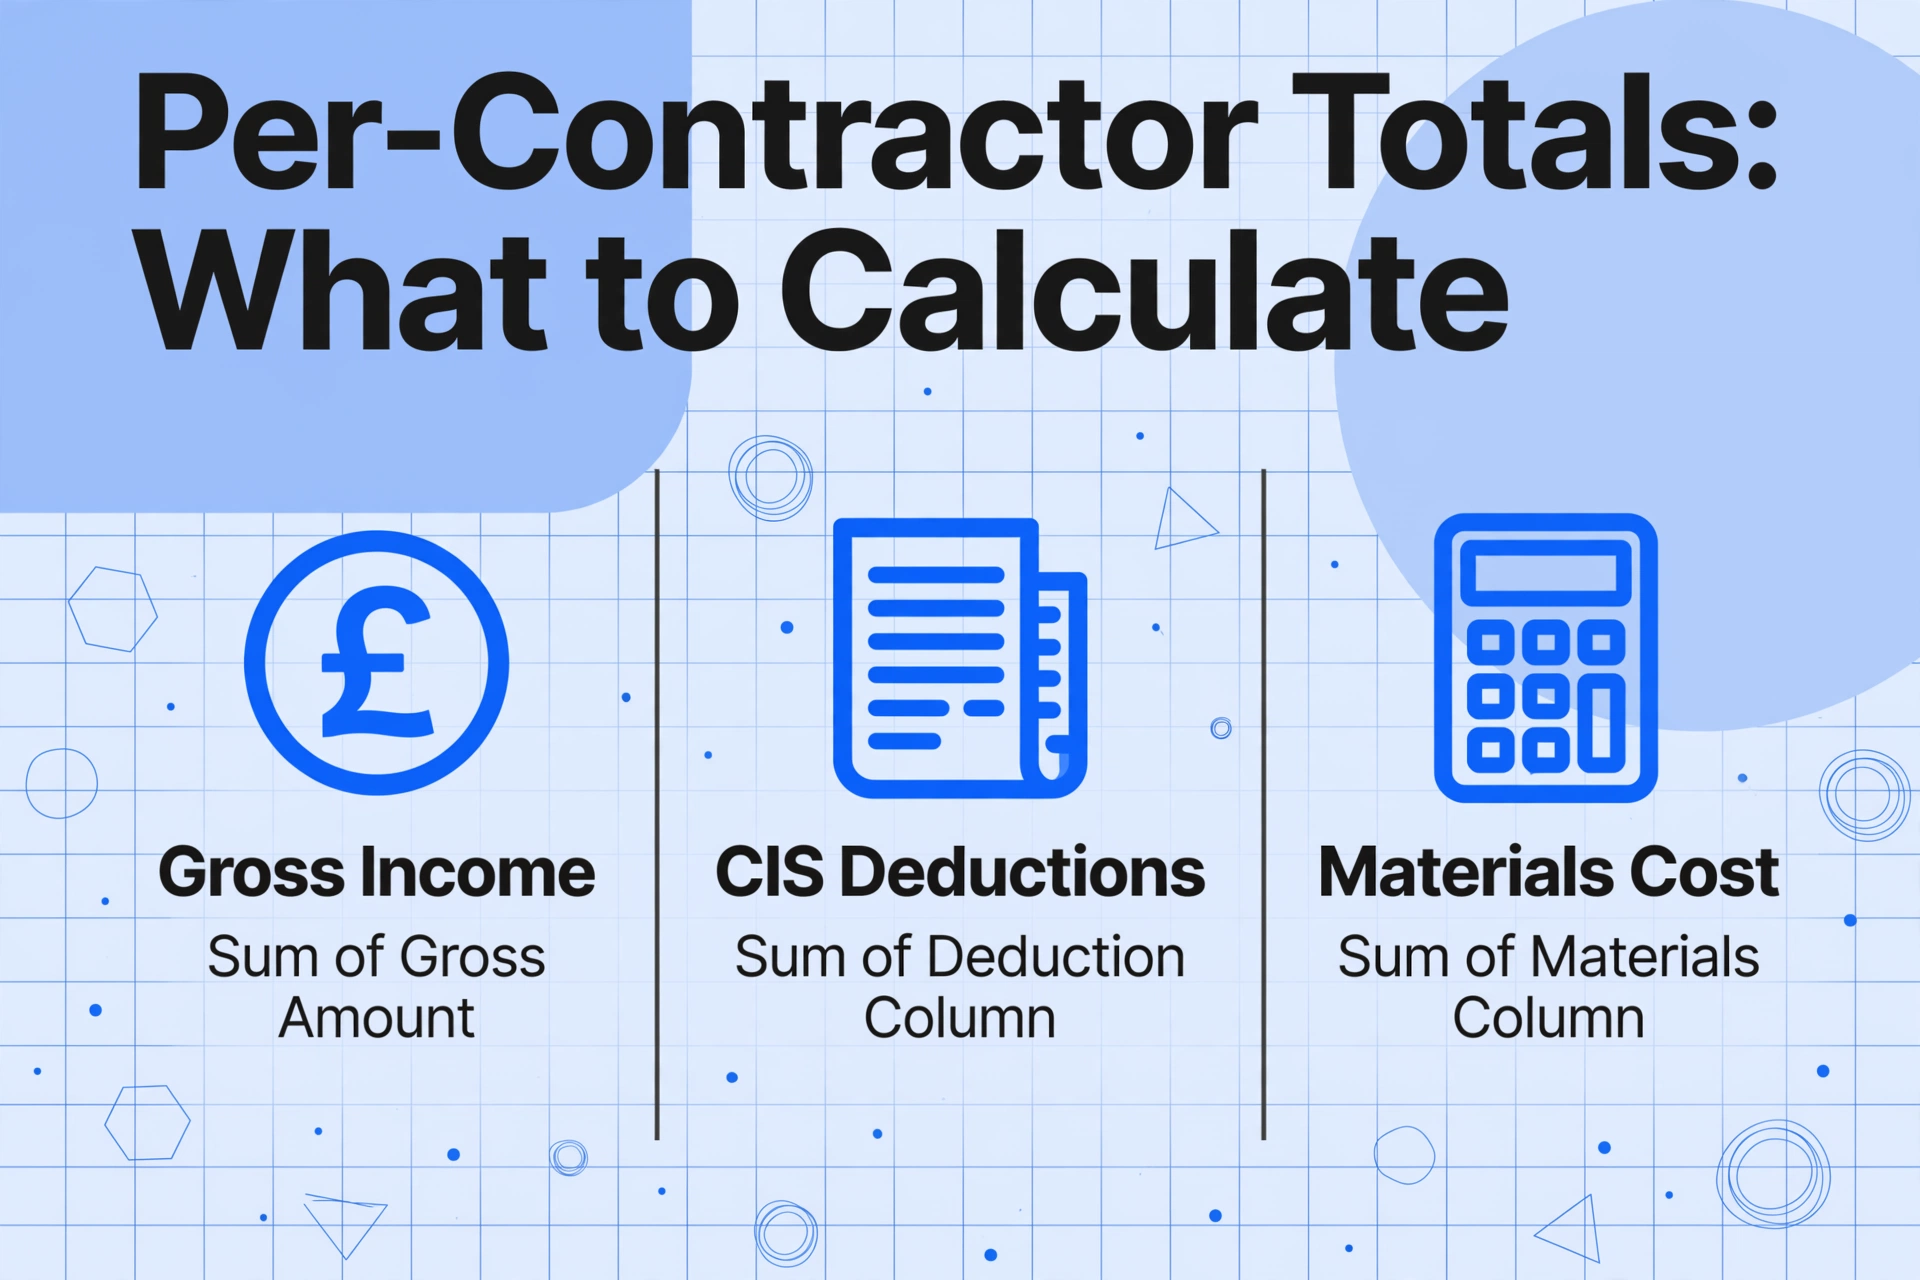
請負業者ごとに以下を計算します:
この請負業者からの総収入
12か月すべての「総額」列の合計です。これはこの請負業者からの自営業売上高であり、SA103の総収入額に反映されます。CIS控除で減額しないでください — HMRCは売上高として総額を期待しています。
この請負業者からのCIS控除総額
12か月すべての「CIS控除」列の合計です。これは税額に対して請求する控除額です。この合計をHMRCオンラインのCIS記録と照合してください — 請負業者がCIS300申告書で報告した内容と一致するはずです。ここでの不一致は、コンプライアンスチェックの最も一般的な引き金です。
控除から除外された材料費の総額
「材料費」列の合計です。これはCISセクションとは別に経費計算に反映されます。控除額には影響しませんが、課税利益 — ひいては最終的な税額に影響します。
請負業者ごとの合計が算出できたら、全請負業者を合算して年度末の数値を出します:
- 総収入(全請負業者) → SA103:自営業売上高の合計
- CIS控除総額(全請負業者) → SA103Sボックス21またはSA103Fボックス81
- 材料費総額(全請負業者) → 経費計算に別途反映
この3つの数値があれば、申告前におおよその還付額を計算できます。総収入から推定総経費 — 材料費、工具、バン費用、保険、保護具、研修、会計士費用 — を差し引いて課税利益を算出します。£12,570(2025/26年度の基礎控除)を超える利益に20%の所得税を適用し、£12,570を超える利益に6%の第4種国民保険料を加算し、その結果をCIS控除総額と比較します。控除額が税額を上回る場合 — 大多数の下請け業者にとってそうであるように — その差額が期待される還付額です。この金額が翌年度のキャッシュフロー計画の原資となります。ほとんどの下請け業者が過払いになる理由と、明細書が1枚不足するだけで還付金が消える仕組みの詳細については、CIS過払いの罠ガイドで全体の流れを解説しています。明細書の量が非常に多い下請け業者の場合、バッチ台帳アプローチにより、この請負業者ごとの集計が数時間の手作業ではなくワンクリックで完了します。
ステップ4:SA103に数字を入力する
集計が完了し、契約先ごとの合計が確認できたら、自己評価のSA103セクションは再構築ではなく転記作業になります。以下は、CIS下請け業者が必要とする具体的なボックスです。
| SA103ボックス | 入力内容 | 集計からの参照元 |
|---|---|---|
| ボックス8(短期)/ボックス15(長期) | 自己事業の総売上高 | 全契約先・全月の「総額」の合計。これは控除前の総収入であり、申告全体の起点となる数字です。 |
| 経費セクション | 控除対象となる事業経費の合計 | 材料費(明細書より)とその他すべての経費(工具、バン、保険、保護具、研修、会計費用)の合計。長期申告の詳細内訳を使用しない限り、経費合計として入力します。 |
| ボックス21(短期)/ボックス81(長期) | 下請け業者としての収入から差し引かれたCIS控除 | 全契約先・全月の「CIS控除」の合計。これは最終的な納税額に充当される税額控除の合計であり、申告書上で最も重要な数字です。 |
その後、HMRCが実際の税額と国民保険料を計算し、ボックス21/81に入力したCIS控除を差し引いて、差額を算出します——追加納税額か還付金のいずれかです。還付金は別途申請するものではありません。これは、CIS控除の合計が実際の税額を上回った場合の算術的な結果です。明細書で裏付けられない控除は、HMRCが認めない可能性がある金額です——還付金が減るか、場合によっては還付金が納税額に変わってしまいます。
CISを超えたより広範な自己評価の準備——銀行明細書、決済プラットフォームの書き出し、PAYE雇用からのP60データ——については、SA100の1月締切チェックリストで、CISだけでなくすべての収入源にわたる書類収集の全スケジュールを説明しています。
税月月末の計画:2月から4月の間に先手を打つ
年度末の締めくくりは第12月(3月6日から4月5日)を対象とします。しかし、その前の税月——2月の第11月(1月6日から2月5日)と1月の第10月(12月6日から1月5日)——も同様に重要であり、最も多くのミスが発生する原因となっています。この冬の時期は、業者が最も対応が遅くなる時期です。クリスマスの休業、年度末の決算、建設活動の全体的な減速が重なり、明細書の発行が遅れます。1月19日が期限の第10月の明細書は、しばしば2月に届きます。2月19日が期限の第11月の明細書は、しばしば3月に届きます。4月を迎えた頃、これらの冬の月を追跡していなかった下請け業者は、年間最後の3枚の明細書のうち2枚が不足していることに気づくかもしれません。
これを防ぐ規律はシンプルですが、コミットメントが必要です。冬の間は、明細書が届かなくても後で届くだろうと想定しないことです。各税月の月末——2月5日、3月5日、4月5日——に、業者台帳に抜けがないか確認してください。業者Aからの第10月の明細書が2月末までに届いていない場合は、3月の第1週に業者Aに連絡してください。問題はまだ新しいうちに、業者の記録もまだアクセス可能で、解決は数日以内に得られます——業者が新しいプロジェクトに移り、あなたのファイルが保管庫にしまわれてしまう数か月後ではなく。
この規律は年間を通じて適用されますが、解決までの期間が短くなるため、冬の月にはその効果が増幅されます。7月の明細書が不足していて8月に追跡すれば、数日で解決します。1月の明細書が不足していて3月に追跡した場合、すでにHMRCへの書面による請求が必要になるかもしれません——15営業日の応答期間を考えると、解決は4月5日の年度末を過ぎてしまいます。P60証明書の同様の年度末書類期限を管理している給与担当者にとって、P60の5月期限の準備も同じ原則を共有しています。最も入手が難しい書類とは、期限の3週間前に不足に気づく書類なのです。
Making Tax Digital:年次決算が四半期ごとの習慣になる理由
2026年4月から、所得税自己申告のためのMaking Tax Digital(MTD for ITSA)が段階的に開始されます。対象となるCIS下請け業者(純額ではなく総売上高が5万ポンド超)の場合、最初の四半期更新期限は最初のMTD四半期終了後に到来します。これにより、年次決算は年1回のプロジェクトから四半期ごとの習慣へと変わります。
MTDでは、下請け業者はデジタル記録を保持し、四半期ごとにHMRCに更新情報を提出する必要があります。各四半期更新には、その四半期の総収入と総経費が含まれます。CIS下請け業者にとって「総収入」とは、その四半期に受け取ったすべてのCIS明細書の控除前の総額を指します。「総経費」とは、材料費を含む事業経費を指します。四半期更新は年次自己申告を置き換えるものではなく、その一部として組み込まれます。しかし、各四半期更新は正確でなければなりません。年次申告は4つの四半期更新を調整するものであり、四半期申告と年次申告の間に不一致があるとHMRCから問い合わせが行われるからです。
MTDでは、年次決算は再構築ではなく検証作業になります。CIS明細書台帳を四半期ごとに維持し、明細書が届くたびに抽出して四半期ごとの累計を積み上げていれば、4月の決算は12か月分の構造化されたデータのレビューであり、ゼロから始める12か月分のデータ入力プロジェクトではありません。規律正しく四半期台帳を付けてMTDに臨んだ下請け業者は、年次決算を半日で終えられます。そうでない下請け業者は、かつて年次で慌てていた同じ期限に、年に1回ではなく年に4回直面することになります。
よくある質問
課税年度分のCIS明細書は、具体的にいつまでにすべて揃える必要がありますか?
課税年度の最終支払・控除明細書(4月5日終了の税月(第12月)分)は、請負業者により4月19日までに発行されなければなりません。実際には、ほとんどの請負業者は4月の最初の2週間で年度末の書類を一括処理するため、4月21日までには完全なセットが揃うはずです。自己申告を4月までに提出する必要はありません(オンライン期限は翌暦年の1月31日)が、明細書を4月下旬までに揃えておけば、1月の最終週に慌てるのではなく、9か月かけて処理、確認、調整を行うことができます。
年の途中からだけ請負業者で働いた場合、それでも12枚の明細書が必要ですか?
請負業者から支払いを受けた税月ごとに明細書が必要です。請負業者Aに4月から9月まで(6税月)働いた場合、支払いを受けた月ごとに1枚ずつ、合計6枚の明細書と、最後に働いた税月の最終明細書が必要です。雇用終了後の月の明細書は不要です。雇用終了日を確認し、それ以降に支払いがないことを確認してから、一連の明細書が完了したとみなしてください。
HMRCのオンラインCIS記録と明細書の控除額が異なる場合、どう調整すればよいですか?
まず、各明細書の請負業者のUTRがHMRCの記録と一致していることを確認してください。請負業者のCIS300申告でUTRが1文字でも間違っていると、報告された控除が別の記録に表示される可能性があります。次に、請負業者が1つ以上の税月についてCIS300を提出していないか確認してください。請負業者が支払いから控除したもののHMRCに報告しなかった場合、HMRCの記録にはより低い合計額が表示されます。第三に、請負業者が明細書とは異なる税月に控除を報告していないか確認してください。明細書の発行が遅れると、税月のずれがよく発生します。これらのいずれでも不一致が解消されない場合は、申告前にHMRCまたは会計士に連絡してください。不一致があるまま申告すると、コンプライアンスチェックの対象となります。
すべての明細書を入手する前に確定申告を提出できますか?
提出は可能ですが、すべきではありません。HMRCは、申告するCIS控除の証拠として原本の明細書を求めることができます。明細書をすべて手元に揃えずに申告すると、まだ裏付けのない控除を申告することになります。HMRCが証拠を求めてきて、それを提出できない場合、控除額は認められず、還付金はそれに応じて減額されます。より安全な方法は、明細書の入手と確認に十分な時間を確保できるよう、期限に近い時期に申告することです。請負業者から明細書を入手できない場合は、HMRC PT業務部に書面でデータを請求してください。回答に15営業日かかるため、この手続きは遅くとも1月初旬までに開始する必要があります。