Fim do Ano Fiscal CIS
O Que Você Precisa Antes de Declarar o Imposto de Renda
O ano fiscal do Reino Unido termina em 5 de abril. Para a maioria das pessoas, essa data é um marco administrativo — uma linha entre um conjunto de isenções e o próximo. Para um subcontratado CIS, 5 de abril dispara um cronômetro. Até meados de abril, todo contratante para quem você trabalhou nos doze meses anteriores é obrigado a emitir o demonstrativo de pagamento e dedução final do ano. Quando você se sentar para declarar seu imposto de renda — seja em maio, setembro ou na última semana de janeiro — você precisa ter cada um desses demonstrativos em mãos, cada dedução verificada contra os registros do HMRC, o UTR de cada contratante confirmado e um total limpo pronto para a caixa 21 do SA103. O resumo de fim de ano não é um exercício de declaração. É um projeto de recuperação e verificação de documentos que, se ignorado ou apressado, transforma a declaração de imposto de renda que você envia em uma declaração que você não consegue defender.
Principais Conclusões
- O ano fiscal termina em 5 de abril e todo contratante deve emitir o demonstrativo final do mês 12 até 19 de abril — as seis semanas seguintes são a única janela em que todo documento ausente ainda pode ser recuperado.
- Espere até dezembro para cobrar um demonstrativo de março ausente e os registros do contratante estarão arquivados, seu gerente de obra terá saído e o prazo de resposta escrita de 15 dias do HMRC colidirá com o prazo de declaração de 31 de janeiro.
- Faça o inventário dos demonstrativos de fim de ano no final de abril para que cada lacuna seja um problema com nove meses para resolver — não uma crise com três semanas de férias do contratante entre você e o prazo de declaração.
A Janela de Seis Semanas: Por Que Abril Importa Mais Que Janeiro
O prazo de declaração de 31 de janeiro recebe toda a atenção, mas para um subcontratado do CIS a janela crítica abre nas duas primeiras semanas de abril e fecha em meados de maio. Veja por que o calendário funciona assim:
Os meses fiscais do HMRC vão do dia 6 de um mês ao dia 5 do seguinte. O último mês fiscal do ano — Mês 12 — vai de 6 de março a 5 de abril. Os contratantes devem emitir o demonstrativo de pagamento e dedução do Mês 12 em até 14 dias após o fim do mês fiscal, ou seja, o último demonstrativo do ano fiscal deve chegar até 19 de abril. Na prática, muitos contratantes agrupam a papelada de fim de ano e enviam todos os demonstrativos pendentes durante as duas primeiras semanas de abril. Até 21 de abril, um subcontratado deve ter um conjunto completo: doze demonstrativos mensais de cada contratante para quem trabalhou no ano fiscal que terminou.
Se você esperar até dezembro para descobrir que falta um demonstrativo de março, estarão oito meses desde a transação. Os registros de folha de pagamento do contratante daquele mês podem estar arquivados ou inacessíveis. O gerente de obra que autorizou seu pagamento pode ter mudado para outro projeto. Sua própria memória do que você faturou — se incluía materiais, se a taxa era 20% ou 30% — já se apagou. A janela de abril importa porque é o período em que cada informação de que você precisa ainda é recuperável. Cada mês de espera depois disso reduz sua chance de ter um registro fiscal completo e defensável.
O balanço de fim de ano tem um objetivo: chegar a um único número — o total das suas deduções do CIS no ano fiscal — que você possa comprovar com um demonstrativo para cada libra declarada. Esse número vai para a caixa 21 do SA103 (declaração curta) ou caixa 81 (declaração completa). Sem ele, sua declaração de imposto de renda fica incompleta. Com ele — e com os demonstrativos que o comprovam — ela é defensável.
Etapa 1: Reúna todos os demonstrativos de cada contratante
O balanço de fim de ano começa com um inventário completo. Antes de abrir uma planilha ou começar a somar números, você precisa saber exatamente o que tem e o que está faltando. O inventário em si leva cerca de quinze minutos e evita horas de confusão depois.
Para cada contratante para quem você trabalhou no ano fiscal, crie um checklist simples:
| Contratante | Demonstrativos Mensais (Abr–Mar) | Status | Ação se Ausente |
|---|---|---|---|
| ACME Build Ltd | Abr Mai Jun Jul Ago Set Out Nov Dez Jan Fev Mar | Todos presentes | — |
| Reid Groundworks | Abr Mai Jun Jul Ago Set Out Nov Dez Jan Fev Mar | Faltam Ago, Set | Contate o contratante; se não responder, solicite à HMRC PT Operations |
| JCBuild Ltd | Abr Mai Jun — — — — — — — — — | Apenas três demonstrativos; trabalhou apenas de Abr–Jun | Verifique a data de término do contrato; confirme que não houve pagamentos adicionais |
Três coisas para observar durante a etapa de coleta, além dos meses obviamente ausentes:
Demonstrativos com taxa de dedução incorreta. Se você se registrou no CIS no meio do ano, seus primeiros demonstrativos podem mostrar uma dedução de 30% enquanto os posteriores mostram corretamente 20%. A dedução a maior nos primeiros meses ainda é válida — a HMRC credita o valor total — mas você precisa sinalizar isso porque seu reembolso será maior do que o esperado.
Demonstrativos com nomes de contratantes inconsistentes. Um contratante que opera como "ACME Build Ltd" mas emite demonstrativos sob "ACME Construction Services Ltd" cria um problema de conciliação. O nome que aparece na sua SA103 deve corresponder ao que a HMRC tem em arquivo, e a HMRC tem o que o contratante informou no CIS300. Sinalize qualquer inconsistência de nome e resolva antes de declarar.
Demonstrativos onde o custo de materiais está em branco. Se você forneceu materiais — tubo de cobre, madeira, agregados, acessórios — e o demonstrativo mostra custo de materiais zero, o contratante deduziu o CIS sobre dinheiro que deveria ser isento. Isso não é um erro de declaração; é uma perda de fluxo de caixa. Sinalize, contate o contratante para um demonstrativo corrigido e calcule quanto imposto extra foi deduzido sobre esses materiais.
Etapa 2: Verifique o UTR e a Taxa de Dedução de Cada Empreiteiro
Depois de reunir todos os extratos, o próximo passo é a verificação. Duas informações em cada extrato devem ser confirmadas junto aos registros da HMRC antes de inserir qualquer valor na sua declaração de imposto: o Número de Referência do Empregador ou UTR do empreiteiro e a taxa de dedução aplicada por ele.
Verificando o UTR. O UTR do empreiteiro é a chave que conecta as declarações mensais CIS300 — que informam o que foi deduzido de você — à sua Declaração de Imposto de Renda, que solicita crédito por essas deduções. Se o UTR no seu extrato estiver errado ou desatualizado, a HMRC não conseguirá associar sua solicitação ao registro do empreiteiro. Acesse sua conta online da HMRC e navegue até seu registro CIS. As deduções informadas por cada empreiteiro devem aparecer lá. Se as deduções informadas por um empreiteiro não corresponderem ao total dos seus extratos, a discrepância está quase certamente no UTR — o empreiteiro pode ter atualizado seu registro sem avisá-lo, ou pode haver um erro de digitação na declaração CIS300 dele.
Verificando a taxa de dedução. O sistema de verificação da HMRC determina se um subempreiteiro deve ter dedução de 20% (registrado), 30% (não registrado) ou 0% (status de pagamento bruto). Os empreiteiros são obrigados a verificar isso antes de fazer o primeiro pagamento de cada ano fiscal — mas nem todos o fazem. Se um empreiteiro deduziu 30%, mas sua conta online da HMRC confirma que você é registrado para 20%, o empreiteiro não verificou ou verificou incorretamente. A dedução a maior será creditada quando você declarar, mas representa dinheiro que você não teve durante o ano. Entre em contato com o empreiteiro e peça para ele verificar novamente. Se o problema persistir em vários ciclos de pagamento, entre em contato com a central de atendimento CIS.
Para subempreiteiros fazendo isso pela primeira vez, o serviço online CIS da HMRC é a ferramenta de verificação mais valiosa no processo de final de ano. Ele mostra, para cada empreiteiro que fez deduções de você, o total de deduções informado à HMRC. Os totais de dedução dos seus extratos devem corresponder exatamente a esses valores. Se não corresponderem, você identificou a discrepância antes da HMRC — o que é infinitamente preferível a a HMRC identificá-la durante uma auditoria de conformidade.
Etapa 3: Deduções totais por subcontratado e cálculo da sua posição de reembolso
Com todos os demonstrativos reunidos e os dados dos subcontratados verificados, o próximo passo é montar os totais de fim de ano. É aqui que a abordagem de extração de demonstrativos CIS traz seu maior benefício: se você vem extraindo cada demonstrativo para um livro-razão ao longo do ano, os totais de fim de ano já estão calculados. Se você está fazendo o levantamento a partir de uma pilha de demonstrativos em papel acumulados ao longo de doze meses, agora você está entrando na fase de entrada de dados que a abordagem em lote foi projetada para eliminar.
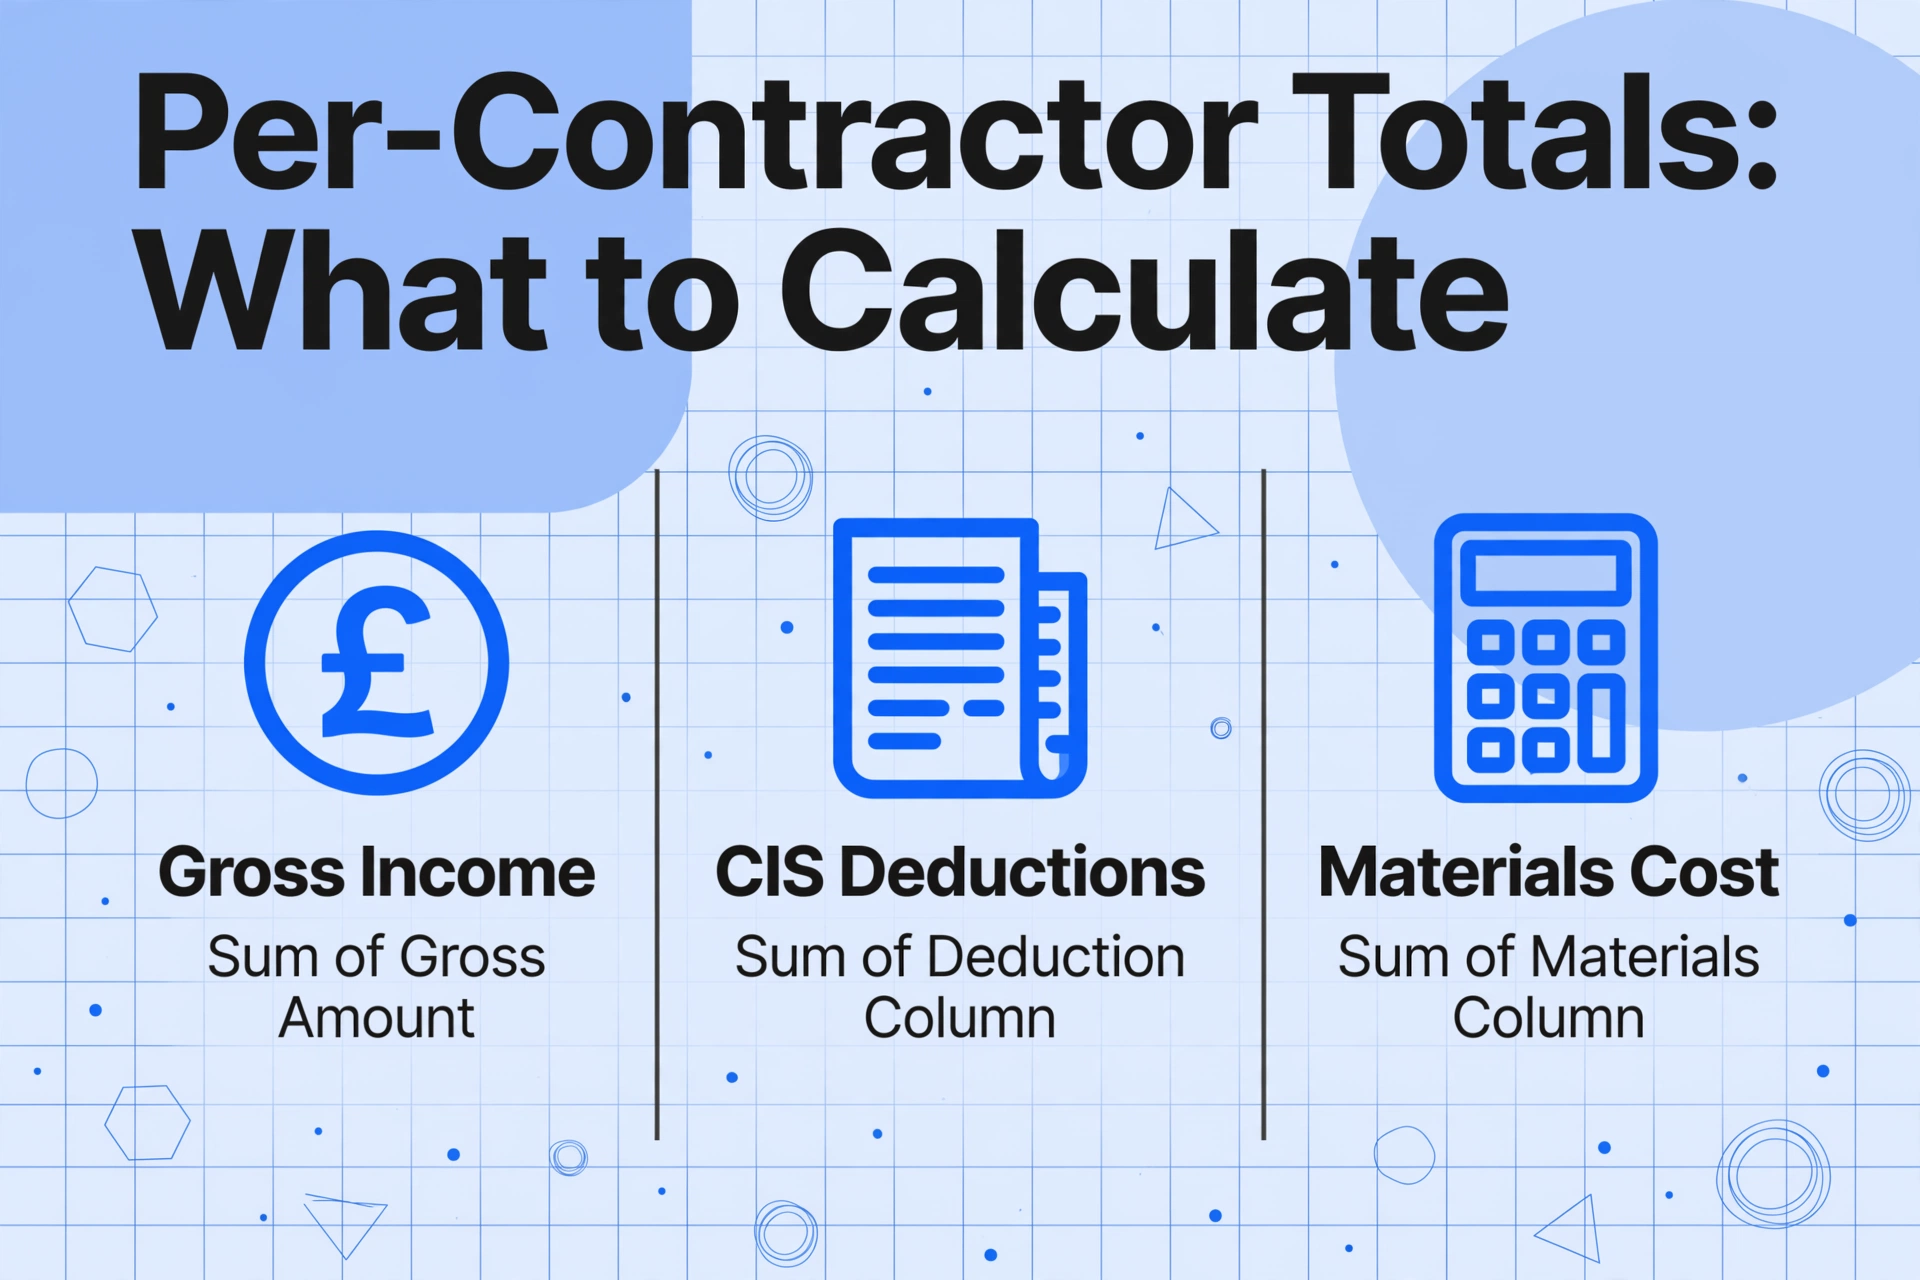
Para cada subcontratado, calcule:
Renda bruta total deste subcontratado
A soma da coluna "Valor Bruto" em todos os doze meses. Este é o seu faturamento como autônomo deste subcontratado e alimenta o valor de renda total no seu SA103. Não reduza pelas deduções CIS — o HMRC espera o valor bruto completo como faturamento.
Deduções CIS totais deste subcontratado
A soma da coluna "Dedução CIS" em todos os doze meses. Este é o crédito que você reivindica contra sua conta de imposto. Verifique esse total com seu registro CIS online no HMRC — ele deve corresponder ao que o subcontratado informou nas declarações CIS300. Uma divergência aqui é o gatilho mais comum para uma verificação de conformidade.
Custo total de materiais excluído das deduções
A soma da coluna "Custo de Materiais". Isso entra nos cálculos de despesas separadamente da seção CIS. Não afeta seu crédito de dedução, mas afeta seu lucro tributável — e, portanto, sua conta de imposto final.
Depois de ter os totais por subcontratado, some todos os subcontratados para obter seus valores de fim de ano:
- Renda bruta total (todos os subcontratados) → SA103: faturamento total como autônomo
- Deduções CIS totais (todos os subcontratados) → SA103S Caixa 21 ou SA103F Caixa 81
- Custo total de materiais (todos os subcontratados) → entra nos cálculos de despesas separadamente
Com esses três números, você pode calcular sua posição aproximada de reembolso antes de declarar. Subtraia suas despesas totais estimadas — materiais, ferramentas, custos de van, seguro, equipamentos de proteção, treinamento, honorários contábeis — da sua renda bruta total para obter o lucro tributável. Aplique o Imposto de Renda a 20% sobre o lucro acima de £12.570 (isenção pessoal de 2025/26), adicione as contribuições para a Segurança Social de classe 4 a 6% sobre o lucro acima de £12.570 e compare o resultado com suas deduções CIS totais. Se as deduções excederem a conta de imposto — e para a grande maioria dos subcontratados elas excedem — a diferença é o seu reembolso esperado. Esse é o número que financia seu planejamento de fluxo de caixa para o ano seguinte. Para a análise completa de por que a maioria dos subcontratados paga a mais e como um único demonstrativo ausente pode eliminar esse reembolso, o guia sobre a armadilha do pagamento a mais no CIS cobre toda a cadeia. Para subcontratados com volumes muito altos de demonstrativos, a abordagem de livro-razão em lote torna essa totalização por subcontratado um pivô de um clique em vez de uma soma manual de várias horas.
Etapa 4: Insira os Números no SA103
Com o resumo concluído e os totais por contratante verificados, a seção SA103 da sua declaração de imposto de renda vira um exercício de transcrição, não de reconstrução. Aqui estão as caixas específicas que os subcontratados CIS precisam:
| Caixa do SA103 | O Que Preencher | Fonte no Seu Resumo |
|---|---|---|
| Caixa 8 (resumido) / Caixa 15 (completo) | Faturamento total da atividade autônoma | Soma do "Valor Bruto" de todos os contratantes, todos os meses. Esta é sua renda bruta antes de qualquer dedução — o número inicial para toda a declaração. |
| Seção de despesas | Total de despesas comerciais permitidas | Soma dos custos de materiais (dos demonstrativos) mais todas as outras despesas: ferramentas, van, seguro, equipamento de proteção, treinamento, honorários contábeis. Informe como despesas totais, a menos que use o detalhamento completo da declaração. |
| Caixa 21 (resumido) / Caixa 81 (completo) | Deduções CIS feitas da sua renda como subcontratado | Soma da "Dedução CIS" de todos os contratantes, todos os meses. Este é seu crédito fiscal total aplicado à sua conta final — o número mais importante da sua declaração. |
O HMRC então calcula seu imposto real e sua obrigação de contribuições para a Segurança Social de classe 4, subtrai as deduções CIS informadas na Caixa 21/81 e chega ao saldo — imposto adicional a pagar ou restituição. A restituição não é um pedido separado. É o resultado aritmético de suas deduções CIS totais excederem sua conta de imposto real. Cada libra de dedução que você não comprovar com um demonstrativo é uma libra que o HMRC pode desconsiderar — reduzindo sua restituição ou, em alguns casos, transformando uma restituição em conta de imposto.
Para a preparação mais ampla da declaração de imposto de renda que vai além do CIS — extratos bancários, exportações de plataformas de pagamento, dados do P60 de emprego PAYE — o checklist do prazo de janeiro do SA100 detalha o cronograma completo de coleta de documentos em todas as fontes de renda, não apenas CIS.
Planejamento para o Fim do Mês Fiscal: Mantendo-se à Frente entre Fevereiro e Abril
A apuração de fim de ano cobre o Mês 12 (6 de março a 5 de abril). Mas os meses fiscais que o precedem — o Mês 11 de fevereiro (6 de janeiro a 5 de fevereiro) e o Mês 10 de janeiro (6 de dezembro a 5 de janeiro) — são igualmente importantes e frequentemente a fonte da maioria dos erros. Esses meses de inverno são quando os contratantes estão menos responsivos: fechamentos de fim de ano, contas anuais e a desaceleração geral na atividade da construção se combinam para atrasar a emissão de demonstrativos. O demonstrativo do Mês 10, com vencimento em 19 de janeiro, frequentemente chega em fevereiro. O demonstrativo do Mês 11, com vencimento em 19 de fevereiro, frequentemente chega em março. Quando abril chega, um subcontratado que não tem acompanhado esses meses de inverno pode descobrir que está sem dois dos três últimos demonstrativos do ano.
A disciplina que evita isso é simples, mas exige comprometimento: durante os meses de inverno, não presuma que um demonstrativo ausente chegará mais tarde. Ao final de cada mês fiscal — 5 de fevereiro, 5 de março, 5 de abril — verifique seu registro de contratistas para identificar lacunas. Se o Mês 10 do Contratista A não chegou até o final de fevereiro, entre em contato com o Contratista A na primeira semana de março. O problema ainda está recente, os registros do contratista ainda estão acessíveis e a resolução chega em dias — não meses depois, quando o contratista já passou para novos projetos e seu arquivo foi arquivado.
Essa disciplina se aplica o ano todo, mas se intensifica nos meses de inverno porque a janela de resolução diminui. Um demonstrativo ausente de julho, cobrado em agosto, se resolve em dias. Um demonstrativo ausente de janeiro, cobrado em março, pode já exigir uma solicitação por escrito ao HMRC — que, com um tempo de resposta de 15 dias úteis, empurra a resolução para depois do fim do ano fiscal em 5 de abril. Para profissionais de folha de pagamento que gerenciam prazos semelhantes de documentos de fim de ano, incluindo certificados P60, o preparação para o prazo de maio do P60 segue o mesmo princípio: o documento mais difícil de obter é aquele que você descobre que está faltando três semanas antes do prazo.
Making Tax Digital: Por que o Resumo de Final de Ano se Torna um Hábito Trimestral
A partir de abril de 2026, o Making Tax Digital para o Imposto de Renda de Autodeclaração (MTD para ITSA) começa a ser implementado. Para subcontratados do CIS com renda qualificável — faturamento bruto, não líquido após deduções — acima de £50.000, o primeiro prazo de atualização trimestral chega após o final do primeiro trimestre do MTD. Isso transforma o resumo de final de ano de um projeto anual em uma disciplina trimestral.
No MTD, um subcontratado deve manter registros digitais e enviar atualizações trimestrais à HMRC. Cada atualização trimestral inclui a receita total e as despesas totais daquele trimestre. Para um subcontratado do CIS, "receita total" significa os valores brutos de todos os extratos CIS recebidos naquele trimestre — antes das deduções. "Despesas totais" significa os custos comerciais incorridos, incluindo materiais. A atualização trimestral não substitui a Autodeclaração de final de ano — ela a alimenta. Mas cada atualização trimestral deve ser precisa, pois a declaração anual reconcilia quatro atualizações trimestrais, e discrepâncias entre os arquivamentos trimestrais e a declaração anual geram acompanhamento da HMRC.
O resumo de final de ano, no MTD, torna-se um exercício de verificação, não de reconstrução. Como você mantém seu livro-razão de extratos CIS trimestre a trimestre — extraindo cada extrato à medida que chega, acumulando os totais trimestrais — o resumo de abril é uma revisão de doze meses de dados já estruturados, não um projeto de entrada de dados de doze meses começando do zero. O subcontratado que entrou no MTD com um livro-razão trimestral disciplinado conclui o resumo de final de ano em uma tarde. O subcontratado que não o fez enfrenta os mesmos prazos trimestrais que causavam a correria anual, quatro vezes por ano em vez de uma.
Perguntas Frequentes
Quando exatamente preciso ter todos os meus extratos CIS reunidos para o ano fiscal?
O extrato final de pagamento e dedução para o ano fiscal — referente ao mês fiscal que termina em 5 de abril (Mês 12) — deve ser emitido pelo contratante até 19 de abril. Na prática, a maioria dos contratantes agrupa a papelada de final de ano nas primeiras duas semanas de abril, então você deve ter um conjunto completo até 21 de abril. Você não precisa enviar sua Autodeclaração até abril — o prazo online é 31 de janeiro do ano seguinte — mas ter os extratos reunidos até o final de abril significa que você tem nove meses para processar, verificar e reconciliar, em vez de se apressar nas últimas semanas de janeiro.
E se eu trabalhei para um contratante apenas parte do ano — ainda preciso de 12 comprovantes?
Você precisa de um comprovante para cada mês fiscal em que o contratante lhe pagou. Se você trabalhou para o Contratante A de abril a setembro (seis meses fiscais), precisa de seis comprovantes — um para cada mês em que foi pago, mais um comprovante final para o último mês fiscal trabalhado. Você não precisa de comprovantes para os meses após o término do seu vínculo. Verifique a data de encerramento do vínculo e confirme que nenhum pagamento adicional foi feito antes de considerar a série completa.
Como reconcilio se meu registro online do CIS da HMRC mostra totais de dedução diferentes dos meus comprovantes?
Primeiro, verifique se o UTR do contratante em cada comprovante corresponde ao que a HMRC tem registrado. Um único UTR digitado errado na declaração CIS300 de um contratante pode fazer com que as deduções reportadas apareçam em outro registro. Segundo, confira se algum contratante deixou de enviar a CIS300 para um ou mais meses fiscais — se o contratante deduziu do seu pagamento mas não reportou à HMRC, seu registro na HMRC mostrará um total menor. Terceiro, verifique se o contratante reportou sua dedução em um mês fiscal diferente do que está no seu comprovante — desalinhamento de mês fiscal é comum com emissão tardia de comprovantes. Se nada disso resolver a discrepância, entre em contato com a HMRC ou seu contador antes de declarar. Declarar com uma divergência é um convite para uma auditoria.
Posso declarar meu Imposto de Renda antes de ter todos os meus comprovantes?
Você pode — mas não deveria. A HMRC pode solicitar os comprovantes originais como evidência para qualquer dedução do CIS que você reivindicar. Declarar sem ter todos os comprovantes em mãos significa que você está reivindicando deduções que ainda não pode comprovar. Se a HMRC solicitar a evidência e você não puder apresentá-la, o crédito da dedução é negado e seu reembolso é reduzido proporcionalmente. A abordagem mais segura: declare o mais próximo possível do prazo final, conforme necessário, para permitir tempo para obter e verificar os comprovantes. Se não conseguir obter um comprovante de um contratante, solicite os dados por escrito à HMRC PT Operations — o prazo de resposta de 15 dias úteis significa que você deve iniciar esse processo até o início de janeiro, no máximo.