CIS-Steuerjahresende
Was Sie vor der Selbstveranlagung benötigen
Das britische Steuerjahr endet am 5. April. Für die meisten Menschen ist dieses Datum ein administrativer Marker – eine Grenze zwischen einem Satz von Freibeträgen und dem nächsten. Für einen CIS-Subunternehmer löst der 5. April eine Uhr aus. Bis Mitte April ist jeder Auftraggeber, für den Sie in den vorangegangenen zwölf Monaten gearbeitet haben, verpflichtet, seine endgültige Abrechnungs- und Abzugsbescheinigung für das Jahr ausgestellt zu haben. Wenn Sie sich hinsetzen, um Ihre Selbstveranlagung einzureichen – ob im Mai, September oder in der letzten Januarwoche – benötigen Sie jede dieser Bescheinigungen in der Hand, jeden Abzug gegen die Aufzeichnungen der HMRC verifiziert, die UTR jedes Auftraggebers bestätigt und eine saubere Summe für SA103 Feld 21 bereit. Der Jahresabschluss ist keine reine Einreichungsübung. Es ist ein Projekt zur Beschaffung und Verifizierung von Dokumenten, das, wenn es übersprungen oder überstürzt wird, die Selbstveranlagung, die Sie einreichen, in eine Erklärung verwandelt, die Sie nicht verteidigen können.
Wichtige Erkenntnisse
- Das Steuerjahr endet am 5. April, und jeder Auftraggeber muss seine endgültige Monats-12-Abrechnung bis zum 19. April ausstellen – die sechs Wochen danach sind das einzige Fenster, in dem jedes fehlende Dokument noch wiederbeschaffbar ist.
- Warten Sie bis Dezember, um eine fehlende März-Abrechnung zu verfolgen, und die Aufzeichnungen des Auftraggebers sind archiviert, Ihr Bauleiter ist weitergezogen, und das 15-Tage-Fenster für schriftliche Antworten der HMRC kollidiert mit der Einreichungsfrist am 31. Januar.
- Führen Sie die Jahresabschluss-Bestandsaufnahme Ende April durch, damit jede Lücke ein Problem mit neun Monaten Zeit zur Behebung ist – keine Krise mit drei Wochen Auftraggeber-Urlaub zwischen Ihnen und der Einreichungsfrist.
Das Sechs-Wochen-Fenster: Warum der April wichtiger ist als der Januar
Die Abgabefrist am 31. Januar erhält die ganze Aufmerksamkeit, aber für einen CIS-Subunternehmer öffnet sich das entscheidende Fenster in den ersten beiden Aprilwochen und schließt Mitte Mai. So funktioniert der Kalender aus diesem Grund:
Die Steuermonate der HMRC laufen vom 6. eines Monats bis zum 5. des nächsten. Der letzte Steuermonat des Jahres – Monat 12 – läuft vom 6. März bis zum 5. April. Auftraggeber müssen die Abrechnungs- und Abzugsbescheinigung für Monat 12 innerhalb von 14 Tagen nach Ende des Steuermonats ausstellen, d. h. die letzte Bescheinigung für das Steuerjahr muss bis zum 19. April eintreffen. In der Praxis bündeln viele Auftraggeber ihre Jahresendunterlagen und senden alle ausstehenden Bescheinigungen in den ersten beiden Aprilwochen. Bis zum 21. April sollte ein Subunternehmer einen vollständigen Satz besitzen: zwölf Monatsbescheinigungen von jedem Auftraggeber, für den er im gerade zu Ende gegangenen Steuerjahr gearbeitet hat.
Wenn Sie bis Dezember warten, um eine fehlende März-Bescheinigung zu entdecken, sind Sie acht Monate von der Transaktion entfernt. Die Lohnunterlagen des Auftraggebers aus diesem Monat könnten archiviert oder unzugänglich sein. Der Bauleiter, der Ihre Zahlung freigegeben hat, könnte zu einem anderen Projekt gewechselt sein. Ihre eigene Erinnerung daran, was Sie in Rechnung gestellt haben – ob Material enthalten war, ob der Satz 20 % oder 30 % betrug – ist verblasst. Das April-Fenster ist wichtig, weil es der Zeitraum ist, in dem jede Information, die Sie benötigen, noch wiederbeschaffbar ist. Jeder Monat, den Sie danach warten, verringert Ihre Chance auf eine vollständige, verteidigungsfähige Steueraufzeichnung.
Die Jahresend-Zusammenfassung hat ein Ziel: zu einer einzigen Zahl zu gelangen – Ihrer gesamten CIS-Abzüge für das Steuerjahr – die Sie mit einer Bescheinigung für jeden beanspruchten Pfund belegen können. Diese Zahl fließt in SA103, Feld 21 (Kurzformular) oder Feld 81 (Vollformular). Ohne sie ist Ihre Selbstveranlagung unvollständig. Mit ihr – und mit den Bescheinigungen als Beleg – ist sie verteidigungsfähig.
Schritt 1: Sammeln Sie alle Bescheinigungen von jedem Auftraggeber
Der Jahresabschluss beginnt mit einer vollständigen Bestandsaufnahme. Bevor Sie eine Tabellenkalkulation öffnen oder mit dem Addieren von Zahlen beginnen, müssen Sie genau wissen, was Sie haben und was Ihnen fehlt. Die Bestandsaufnahme selbst dauert etwa fünfzehn Minuten und spart später Stunden an Verwirrung.
Erstellen Sie für jeden Auftraggeber, für den Sie im Steuerjahr gearbeitet haben, eine einfache Checkliste:
| Auftraggeber | Monatliche Bescheinigungen (Apr–Mär) | Status | Maßnahme bei Fehlen |
|---|---|---|---|
| ACME Build Ltd | Apr Mai Jun Jul Aug Sep Okt Nov Dez Jan Feb Mär | Alle vorhanden | — |
| Reid Groundworks | Apr Mai Jun Jul Aug Sep Okt Nov Dez Jan Feb Mär | Aug, Sep fehlen | Auftraggeber kontaktieren; falls keine Reaktion, bei HMRC PT Operations anfordern |
| JCBuild Ltd | Apr Mai Jun — — — — — — — — — | Nur drei Bescheinigungen; nur Apr–Jun gearbeitet | Ende des Beschäftigungsverhältnisses prüfen; keine weiteren Zahlungen bestätigen |
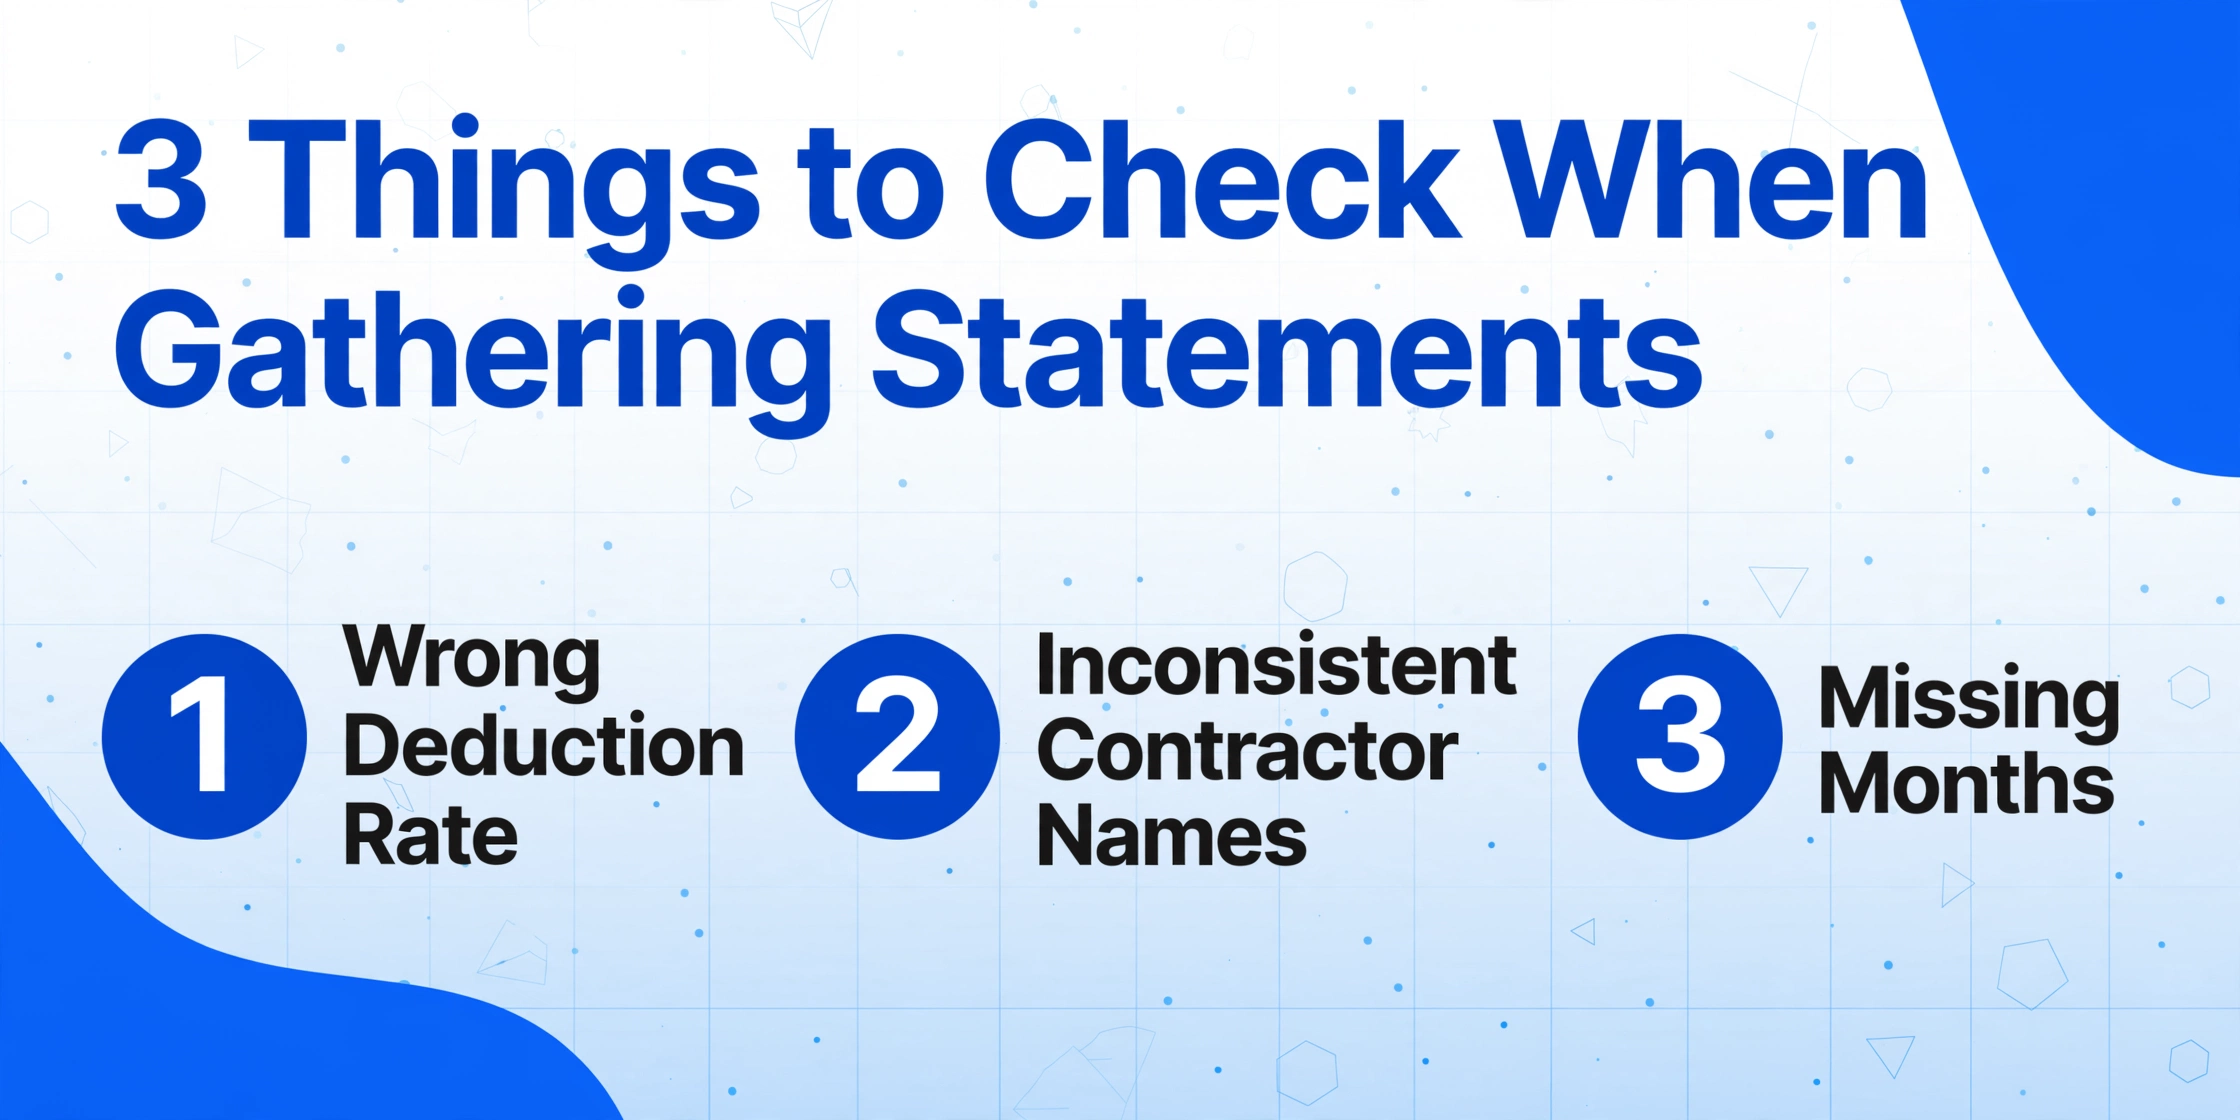
Drei Dinge, auf die Sie beim Sammeln achten sollten, über die offensichtlich fehlenden Monate hinaus:
Bescheinigungen mit dem falschen Abzugssatz. Wenn Sie sich im Laufe des Jahres für CIS registriert haben, können Ihre frühen Bescheinigungen einen Abzug von 30 % aufweisen, während Ihre späteren Bescheinigungen korrekt 20 % zeigen. Der überhöhte Abzug in den frühen Monaten ist dennoch gültig – HMRC schreibt den vollen Betrag gut –, aber Sie müssen ihn kennzeichnen, da Ihre Erstattung größer als erwartet ausfallen wird.
Bescheinigungen mit inkonsistenten Auftraggeber-Namen. Ein Auftraggeber, der als „ACME Build Ltd“ handelt, aber Bescheinigungen unter „ACME Construction Services Ltd“ ausstellt, schafft ein Abstimmungsproblem. Der Name, der auf Ihrer SA103 erscheint, muss mit dem übereinstimmen, was HMRC in den Akten hat, und HMRC hat das, was der Auftraggeber auf seiner CIS300 gemeldet hat. Kennzeichnen Sie jede Namensinkonsistenz und klären Sie sie vor der Einreichung.
Bescheinigungen, bei denen die Materialkosten leer sind. Wenn Sie Materialien geliefert haben – Kupferrohre, Holz, Zuschlagstoffe, Armaturen – und die Bescheinigung null Materialkosten ausweist, hat der Auftraggeber CIS auf Geld abgezogen, das hätte befreit sein müssen. Dies ist kein Einreichungsfehler; es ist ein Cashflow-Verlust. Kennzeichnen Sie es, kontaktieren Sie den Auftraggeber für eine korrigierte Bescheinigung und berechnen Sie, wie viel zusätzliche Steuer auf diese Materialien abgezogen wurde.
Schritt 2: UTR und Abzugssatz jedes Auftragnehmers prüfen
Sobald alle Abrechnungen vorliegen, folgt die Prüfung. Zwei Angaben auf jeder Abrechnung müssen vor der Eingabe in Ihre Steuererklärung mit den HMRC-Daten abgeglichen werden: die Arbeitgeberreferenznummer oder UTR des Auftragnehmers sowie der angewandte Abzugssatz.
Prüfung der UTR. Die UTR des Auftragnehmers ist der Schlüssel, der dessen CIS300-Monatsmeldungen – in denen die von Ihnen einbehaltenen Abzüge aufgeführt sind – mit Ihrer Selbstveranlagung verknüpft, mit der Sie diese Abzüge geltend machen. Ist die UTR auf Ihrer Abrechnung falsch oder veraltet, kann HMRC Ihre Forderung nicht mit der Meldung des Auftragnehmers abgleichen. Melden Sie sich in Ihrem HMRC-Onlinekonto an und rufen Sie Ihren CIS-Datensatz auf. Die von jedem Auftragnehmer gemeldeten Abzüge sollten dort erscheinen. Stimmen die gemeldeten Abzüge eines Auftragnehmers nicht mit der Summe Ihrer Abrechnungen überein, liegt die Abweichung mit hoher Wahrscheinlichkeit an der UTR – der Auftragnehmer hat möglicherweise seine Registrierung aktualisiert und Sie nicht informiert, oder es liegt ein Eingabefehler in seiner CIS300-Meldung vor.
Prüfung des Abzugssatzes. Das Prüfsystem von HMRC legt fest, ob ein Subunternehmer mit 20 %, 30 % (nicht registriert) oder 0 % (Bruttozahlungsstatus) abgezogen werden soll. Auftragnehmer sind verpflichtet, dies vor der ersten Zahlung eines jeden Steuerjahres zu prüfen – aber nicht alle tun dies. Hat ein Auftragnehmer 30 % abgezogen, Ihr HMRC-Onlinekonto bestätigt jedoch, dass Sie für 20 % registriert sind, hat der Auftragnehmer die Prüfung unterlassen oder falsch durchgeführt. Der zu viel abgezogene Betrag wird bei Ihrer Steuererklärung gutgeschrieben, stellt aber Liquidität dar, die Ihnen im Laufe des Jahres nicht zur Verfügung stand. Kontaktieren Sie den Auftragnehmer und bitten Sie ihn, die Prüfung zu wiederholen. Besteht das Problem über mehrere Zahlungszyklen hinweg, wenden Sie sich an die CIS-Hotline.
Für Subunternehmer, die dies zum ersten Mal tun, ist der HMRC-Online-CIS-Dienst das mit Abstand wertvollste Prüfwerkzeug im Jahresabschlussprozess. Er zeigt für jeden Auftragnehmer, der Abzüge von Ihnen vorgenommen hat, die gesamten an HMRC gemeldeten Abzüge an. Die Abzugssummen Ihrer Abrechnungen sollten mit diesen Zahlen exakt übereinstimmen. Tun sie das nicht, haben Sie die Abweichung entdeckt, bevor HMRC sie findet – was unendlich besser ist, als wenn HMRC sie im Rahmen einer Compliance-Prüfung feststellt.
Schritt 3: Gesamtabzüge pro Subunternehmer und Berechnung Ihrer Erstattungsposition
Wenn alle Bescheinigungen gesammelt und die Subunternehmerdaten verifiziert sind, besteht der nächste Schritt darin, die Jahresendsummen zu erstellen. Hier zahlt sich der CIS-Bescheinigungs-Extraktionsansatz am meisten aus: Wenn Sie das ganze Jahr über jede Bescheinigung in ein Hauptbuch extrahiert haben, sind die Jahresendsummen bereits berechnet. Wenn Sie die Zusammenfassung aus einem Stapel Papierbescheinigungen erstellen, die über zwölf Monate gesammelt wurden, befinden Sie sich jetzt in der Dateneingabephase, die der Batch-Ansatz eliminieren sollte.
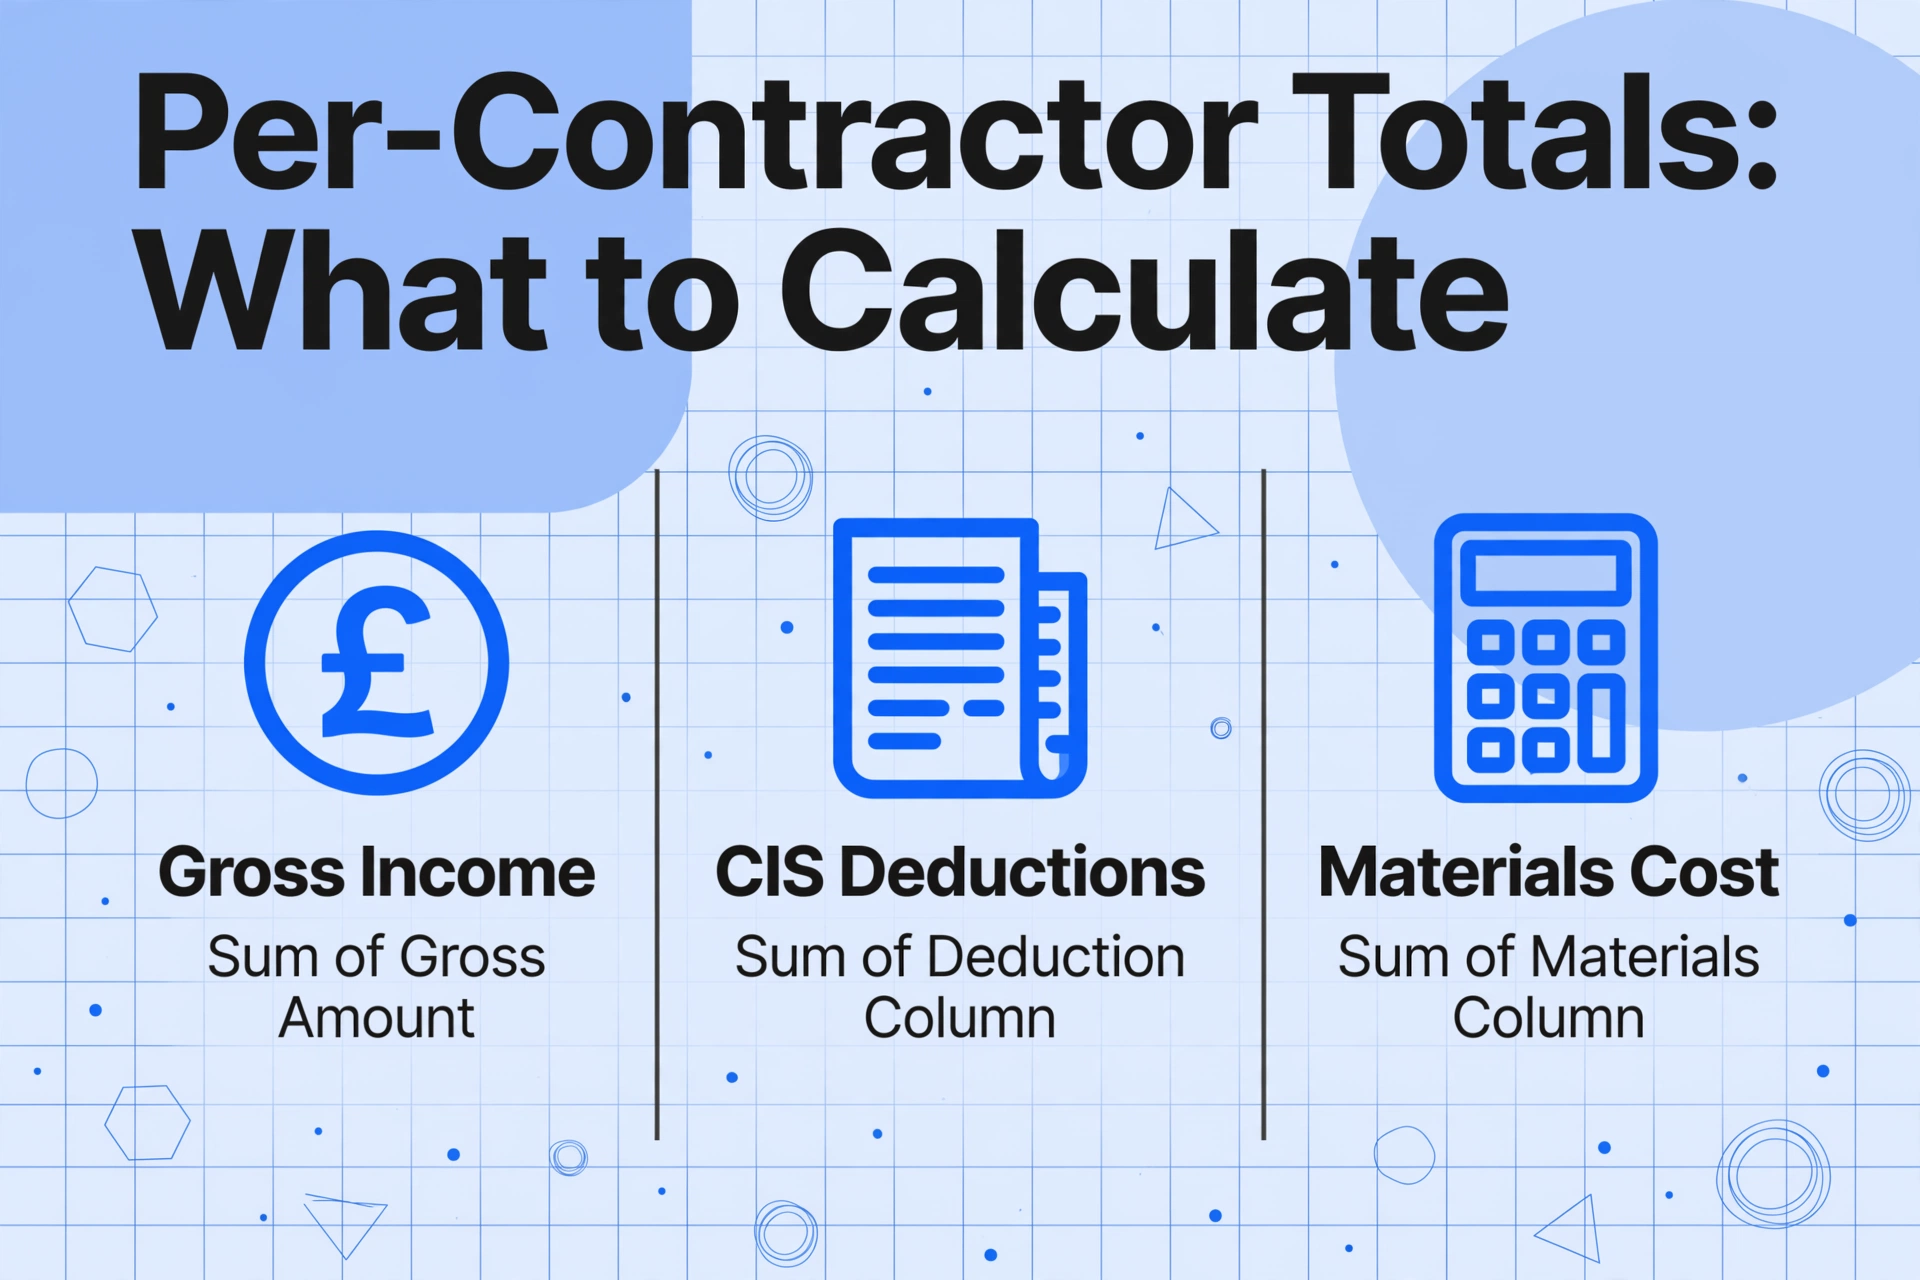
Berechnen Sie für jeden Subunternehmer:
Gesamtes Bruttoeinkommen von diesem Subunternehmer
Die Summe der Spalte „Bruttobetrag“ über alle zwölf Monate. Dies ist Ihr selbstständiger Umsatz von diesem Subunternehmer und fließt in Ihre SA103-Gesamteinkommenszahl ein. Kürzen Sie diesen Betrag nicht um CIS-Abzüge – HMRC erwartet den vollen Bruttobetrag als Umsatz.
Gesamte CIS-Abzüge von diesem Subunternehmer
Die Summe der Spalte „CIS-Abzug“ über alle zwölf Monate. Dies ist die Gutschrift, die Sie gegen Ihre Steuerrechnung geltend machen. Überprüfen Sie diese Summe mit Ihrem HMRC-Online-CIS-Konto – sie sollte mit dem übereinstimmen, was der Subunternehmer in seinen CIS300-Meldungen angegeben hat. Eine Abweichung hier ist der häufigste Auslöser für eine Compliance-Prüfung.
Gesamte Materialkosten, die von den Abzügen ausgeschlossen sind
Die Summe der Spalte „Materialkosten“. Diese fließt separat vom CIS-Bereich in Ihre Ausgabenberechnungen ein. Sie beeinflusst nicht Ihre Abzugsgutschrift, aber sie beeinflusst Ihren steuerpflichtigen Gewinn – und damit Ihre endgültige Steuerrechnung.
Sobald Sie die Summen pro Subunternehmer haben, addieren Sie alle Subunternehmer, um Ihre Jahresendzahlen zu erhalten:
- Gesamtes Bruttoeinkommen (alle Subunternehmer) → SA103: gesamter selbstständiger Umsatz
- Gesamte CIS-Abzüge (alle Subunternehmer) → SA103S Feld 21 oder SA103F Feld 81
- Gesamte Materialkosten (alle Subunternehmer) → fließen separat in die Ausgabenberechnungen ein
Mit diesen drei Zahlen können Sie Ihre ungefähre Erstattungsposition vor der Einreichung berechnen. Subtrahieren Sie Ihre geschätzten Gesamtausgaben – Material, Werkzeug, Transporterkosten, Versicherung, Schutzausrüstung, Schulungen, Buchhaltungsgebühren – von Ihrem gesamten Bruttoeinkommen, um den steuerpflichtigen Gewinn zu erhalten. Wenden Sie die Einkommensteuer von 20 % auf Gewinne über £12.570 (persönlicher Freibetrag 2025/26) an, addieren Sie Klasse-4-Sozialversicherungsbeiträge von 6 % auf Gewinne über £12.570, und vergleichen Sie das Ergebnis mit Ihren gesamten CIS-Abzügen. Wenn die Abzüge die Steuerrechnung übersteigen – und das tun sie bei der überwiegenden Mehrheit der Subunternehmer – ist die Differenz Ihre erwartete Erstattung. Diese Zahl finanziert Ihre Cashflow-Planung für das kommende Jahr. Für die vollständige Aufschlüsselung, warum die meisten Subunternehmer zu viel zahlen und wie eine einzige fehlende Bescheinigung diese Erstattung zunichtemachen kann, deckt der Leitfaden zur CIS-Überzahlungsfalle die gesamte Kette ab. Für Subunternehmer mit sehr hohen Bescheinigungsvolumina macht der Batch-Hauptbuch-Ansatz diese Summierung pro Subunternehmer zu einer Ein-Klick-Änderung statt einer mehrstündigen manuellen Berechnung.
Schritt 4: Zahlen in SA103 eintragen
Wenn die Zusammenfassung abgeschlossen ist und Ihre Summen pro Auftraggeber verifiziert sind, wird der SA103-Abschnitt Ihrer Selbstveranlagung zur reinen Übertragungsarbeit statt zur Rekonstruktion. Hier sind die spezifischen Felder, die CIS-Subunternehmer benötigen:
| SA103-Feld | Was hier eingetragen wird | Quelle aus Ihrer Zusammenfassung |
|---|---|---|
| Feld 8 (kurz) / Feld 15 (vollständig) | Gesamtumsatz aus selbstständiger Tätigkeit | Summe des „Bruttobetrags“ über alle Auftraggeber und alle Monate. Dies ist Ihr Bruttoeinkommen vor allen Abzügen – die Ausgangszahl für die gesamte Steuererklärung. |
| Ausgabenbereich | Gesamte abzugsfähige Betriebsausgaben | Summe der Materialkosten (aus den Abrechnungen) plus aller weiteren Ausgaben: Werkzeug, Transporter, Versicherung, Schutzausrüstung, Schulungen, Buchhaltungsgebühren. Als Gesamtausgaben eintragen, sofern Sie nicht die detaillierte Aufschlüsselung der vollständigen Erklärung nutzen. |
| Feld 21 (kurz) / Feld 81 (vollständig) | CIS-Abzüge, die von Ihrem Einkommen als Subunternehmer einbehalten wurden | Summe der „CIS-Abzüge“ über alle Auftraggeber und alle Monate. Dies ist Ihre gesamte Steuergutschrift, die gegen Ihre endgültige Steuerschuld angerechnet wird – die wichtigste Zahl in Ihrer Steuererklärung. |
HMRC berechnet anschließend Ihre tatsächliche Steuer- und Sozialversicherungsschuld, zieht die in Feld 21/81 eingetragenen CIS-Abzüge ab und ermittelt den Saldo – entweder eine Nachzahlung oder eine Erstattung. Die Erstattung ist kein separater Antrag. Sie ist das rechnerische Ergebnis davon, dass Ihre gesamten CIS-Abzüge Ihre tatsächliche Steuerschuld übersteigen. Jeder Pfund Abzug, den Sie nicht mit einer Abrechnung belegen können, ist ein Pfund, das HMRC möglicherweise nicht anerkennt – das reduziert Ihre Erstattung oder verwandelt eine Erstattung in manchen Fällen in eine Steuernachzahlung.
Für die umfassendere Vorbereitung der Selbstveranlagung über CIS hinaus – Kontoauszüge, Zahlungsplattform-Exporte, P60-Daten aus PAYE-Beschäftigung – führt Sie die Checkliste zur SA100-Januarfrist durch den vollständigen Zeitplan der Dokumentensammlung über alle Einkommensquellen hinweg, nicht nur CIS.
Planung zum Ende des Steuermonats: Zwischen Februar und April einen Schritt voraus bleiben
Der Jahresabschluss umfasst Monat 12 (6. März bis 5. April). Aber die Steuermonate davor – der Monat 11 im Februar (6. Januar bis 5. Februar) und der Monat 10 im Januar (6. Dezember bis 5. Januar) – sind gleichermaßen wichtig und oft die Quelle der meisten Fehler. In diesen Wintermonaten sind Auftragnehmer am wenigsten reaktionsfreudig: Weihnachtsschließungen, Jahresabschlüsse und die allgemeine Verlangsamung der Bautätigkeit verzögern die Ausstellung der Bescheinigungen. Die Bescheinigung für Monat 10, fällig bis zum 19. Januar, trifft oft erst im Februar ein. Die Bescheinigung für Monat 11, fällig bis zum 19. Februar, kommt häufig erst im März. Wenn der April anbricht, kann ein Subunternehmer, der diese Wintermonate nicht nachverfolgt hat, feststellen, dass ihm zwei der letzten drei Bescheinigungen des Jahres fehlen.
Die Disziplin, die dies verhindert, ist einfach, erfordert aber Engagement: Gehen Sie in den Wintermonaten nicht davon aus, dass eine fehlende Bescheinigung später eintrifft. Prüfen Sie am Ende jedes Steuermonats – 5. Februar, 5. März, 5. April – Ihre Auftragnehmerübersicht auf Lücken. Wenn die Bescheinigung für Monat 10 von Auftragnehmer A bis Ende Februar nicht eingetroffen ist, kontaktieren Sie Auftragnehmer A in der ersten Märzwoche. Das Problem ist noch frisch, die Unterlagen des Auftragnehmers sind noch zugänglich, und die Lösung kommt innerhalb von Tagen – nicht Monate später, wenn der Auftragnehmer bereits mit neuen Projekten beschäftigt ist und Ihre Akte archiviert wurde.
Diese Disziplin gilt das ganze Jahr über, verstärkt sich aber in den Wintermonaten, weil das Zeitfenster für die Lösung schrumpft. Eine fehlende Bescheinigung aus dem Juli, die im August nachverfolgt wird, ist in Tagen gelöst. Eine fehlende Bescheinigung aus dem Januar, die im März nachverfolgt wird, kann bereits eine schriftliche Anfrage an die HMRC erfordern – die bei einer Antwortzeit von 15 Arbeitstagen die Lösung über das Steuerjahresende am 5. April hinaus verschiebt. Für Lohnbuchhaltungsprofis, die ähnliche Jahresendfristen für Dokumente bei P60-Bescheinigungen verwalten, folgt die Vorbereitung auf die P60-Frist im Mai demselben Prinzip: Das Dokument, das am schwersten zu beschaffen ist, ist das, von dem Sie drei Wochen vor der Frist feststellen, dass es fehlt.
Making Tax Digital: Warum der Jahresabschluss zur vierteljährlichen Routine wird
Ab April 2026 wird Making Tax Digital for Income Tax Self Assessment (MTD für ITSA) schrittweise eingeführt. Für CIS-Subunternehmer mit einem qualifizierenden Umsatz – Bruttoumsatz, nicht Netto nach Abzügen – über 50.000 £ endet die erste vierteljährliche Meldefrist nach dem Ende des ersten MTD-Quartals. Dadurch wird der Jahresabschluss von einem jährlichen Projekt zu einer vierteljährlichen Disziplin.
Im Rahmen von MTD muss ein Subunternehmer digitale Aufzeichnungen führen und vierteljährlich Aktualisierungen an HMRC übermitteln. Jede vierteljährliche Aktualisierung enthält die Gesamteinnahmen und Gesamtausgaben für dieses Quartal. Für einen CIS-Subunternehmer bedeutet „Gesamteinnahmen" die Bruttobeträge aller in diesem Quartal erhaltenen CIS-Abrechnungen – vor Abzügen. „Gesamtausgaben" bedeutet die angefallenen Geschäftskosten, einschließlich Material. Die vierteljährliche Aktualisierung ersetzt nicht den jährlichen Steuerbescheid – sie fließt in diesen ein. Aber jede vierteljährliche Aktualisierung muss korrekt sein, da die Jahreserklärung vier vierteljährliche Aktualisierungen zusammenführt und Abweichungen zwischen den vierteljährlichen Meldungen und der Jahreserklärung Nachfragen von HMRC auslösen.
Der Jahresabschluss wird unter MTD zu einer Überprüfungsübung und nicht zu einer Rekonstruktion. Da Sie Ihr CIS-Abrechnungsbuch vierteljährlich geführt haben – jede Abrechnung bei Eingang extrahiert, die laufenden Summen vierteljährlich aufgebaut – ist der April-Abschluss eine Überprüfung von zwölf Monaten bereits strukturierter Daten, kein zwölfmonatiges Dateneingabeprojekt, das bei Null beginnt. Der Subunternehmer, der MTD mit einem disziplinierten vierteljährlichen Hauptbuch begonnen hat, erledigt den Jahresabschluss an einem Nachmittag. Der Subunternehmer, der dies nicht getan hat, erlebt dieselben vierteljährlichen Fristen, die den jährlichen Stress verursacht haben – viermal im Jahr statt einmal.
Häufig gestellte Fragen
Wann genau muss ich alle meine CIS-Abrechnungen für das Steuerjahr gesammelt haben?
Die endgültige Zahlungs- und Abzugsabrechnung für das Steuerjahr – für den Steuermonat bis zum 5. April (Monat 12) – muss vom Auftraggeber bis zum 19. April ausgestellt werden. In der Praxis erledigen die meisten Auftraggeber ihre Jahresendunterlagen in den ersten zwei Aprilwochen, sodass Sie bis zum 21. April einen vollständigen Satz haben sollten. Sie müssen Ihre Steuererklärung nicht bis April einreichen – die Online-Frist ist der 31. Januar des folgenden Kalenderjahres – aber wenn die Abrechnungen bis Ende April gesammelt sind, haben Sie neun Monate Zeit für Verarbeitung, Überprüfung und Abstimmung, anstatt in den letzten Januarwochen in Hektik zu verfallen.
Was ist, wenn ich nur einen Teil des Jahres für einen Auftragnehmer gearbeitet habe – brauche ich trotzdem 12 Abrechnungen?
Sie benötigen eine Abrechnung für jeden Steuermonat, in dem der Auftragnehmer Sie bezahlt hat. Wenn Sie von April bis September (sechs Steuermonate) für Auftragnehmer A gearbeitet haben, benötigen Sie sechs Abrechnungen – eine für jeden Monat, in dem Sie bezahlt wurden, plus eine Schlussabrechnung für den letzten Steuermonat, in dem Sie gearbeitet haben. Sie benötigen keine Abrechnungen für die Monate nach Beendigung Ihres Engagements. Überprüfen Sie das Enddatum des Engagements und bestätigen Sie, dass keine weiteren Zahlungen erfolgt sind, bevor Sie die Serie als vollständig betrachten.
Wie gleiche ich ab, wenn mein HMRC-Online-CIS-Datensatz andere Abzugsbeträge aufweist als meine Abrechnungen?
Überprüfen Sie zunächst, ob die UTR des Auftragnehmers auf jeder Abrechnung mit der bei HMRC hinterlegten übereinstimmt. Ein einziger Tippfehler in der UTR auf der CIS300-Meldung eines Auftragnehmers kann dazu führen, dass dessen gemeldete Abzüge unter einem anderen Datensatz erscheinen. Prüfen Sie zweitens, ob ein Auftragnehmer es versäumt hat, seine CIS300 für einen oder mehrere Steuermonate einzureichen – wenn der Auftragnehmer Abzüge von Ihrer Zahlung vorgenommen, diese aber nicht an HMRC gemeldet hat, wird Ihr HMRC-Datensatz eine niedrigere Gesamtsumme anzeigen. Prüfen Sie drittens, ob der Auftragnehmer Ihren Abzug in einem anderen Steuermonat gemeldet hat als dem auf Ihrer Abrechnung – eine Verschiebung des Steuermonats ist bei verspäteter Ausstellung von Abrechnungen üblich. Wenn keiner dieser Punkte die Abweichung behebt, kontaktieren Sie HMRC oder Ihren Steuerberater, bevor Sie Ihre Steuererklärung einreichen. Eine Einreichung mit einer Abweichung ist eine Einladung zu einer Compliance-Prüfung.
Kann ich meine Selbstveranlagung einreichen, bevor ich alle meine Abrechnungen habe?
Sie können – aber Sie sollten nicht. HMRC kann die Originalabrechnungen als Nachweis für jeden von Ihnen geltend gemachten CIS-Abzug anfordern. Eine Einreichung ohne jede Abrechnung in der Hand bedeutet, dass Sie Abzüge geltend machen, die Sie noch nicht belegen können. Wenn HMRC die Nachweise anfordert und Sie diese nicht vorlegen können, wird der Abzugsguthaben nicht anerkannt und Ihre Rückerstattung entsprechend gekürzt. Der sicherere Ansatz: Reichen Sie Ihre Steuererklärung so nah wie nötig an der Frist ein, um Zeit für die Beschaffung und Überprüfung der Abrechnungen zu haben. Wenn Sie keine Abrechnung von einem Auftragnehmer erhalten können, fordern Sie die Daten schriftlich bei der HMRC PT Operations an – deren Bearbeitungszeit von 15 Arbeitstagen bedeutet, dass Sie diesen Prozess spätestens Anfang Januar beginnen sollten.