CIS控除明細書を税務台帳に一括登録
下請け業者の控除を管理
税務年度中に3社の請負業者と取引する下請け業者は、約36通のCIS控除明細書を受け取ります。請負業者ごとに毎税務月、4月から3月まで毎月1通です。1通の明細書を処理するのは10秒で済む作業です。しかし36通の処理は構造的な問題になります。11月に20通目の明細書が届く頃には、5月に手作業で始めたスプレッドシートは3種類の異なるレイアウトになり、2ヶ月分はどの請負業者がいくら控除したのか数えられなくなっているでしょう。「まだ何とかなる」と「最初から作り直さなければならない」の差は、多くの下請け業者が考えているよりも狭く、通常は自己申告の締め切り3週間前の1月にその差は埋まってしまいます。
重要なポイント
- CIS控除明細書1通の処理は10秒で済みますが、3社からの36通は構造的に異なる問題であり、税務年度の途中でスプレッドシートが静かに破綻します。
- スプレッドシートが機能しなくなるのは、整理整頓ができていないからではありません。12ヶ月にわたって不定期に届く3社の異なるフォーマットを、フラットな表に吸収させようとしているからです。
- セマンティック抽出で列を一度定義し、36通すべてを1回のアップロードに投入すれば、年度末のSA103合計は1月の再構築ではなく、ピボットクリック1つで完了します。
36枚の明細書が1枚と根本的に異なる問題である理由
単一のCIS明細書からのデータ抽出は簡単です — フィールドは予測可能で、レイアウトはコンパクトです。総額、材料控除、CIS控除、正味支払額を読み取ります。数秒で完了します。問題は量が増えた瞬間に変わります。3社の請負業者、それぞれ12の税務月 — 突然、データ抽出ではなく、36行、3つの請負業者フォーマット、そして動かない報告期限にわたって一貫性を保つ必要のある台帳の管理になります。
1. 複数請負業者間のフォーマット差異
地盤工事の請負業者は、HMRC公式のCISOL1フォーム — 固定フィールドボックス付きの白黒テンプレート — で明細書を発行するかもしれません。住宅建設業者は、控除額を手紙の下部に太字で記載したブランド化されたPDFを作成するかもしれません。小規模な建設業者は、総額と正味額が表に並んで表示されるSage CISモジュールから印刷したシートを渡すかもしれません。データは同じです。総額、材料、課税対象額、控除、正味額、UTR。しかし、視覚的なレイアウトは毎回異なります。請負業者Aのフォーマットで機能するテンプレートから作られた手動トラッカーは、請負業者Bの数字を貼り付けると静かに壊れます — そして、列の合計が期待した合計と一致しないことに3ヶ月後に気づきます。
2. 監査規模での行の出所
36枚の明細書を36行のスプレッドシート行に抽出する場合、各行は正確に1枚の明細書と1社の請負業者に遡って追跡可能でなければなりません。出力に「CIS控除」列があり£340と表示されていても、どの請負業者の3月の明細書がその数字を生み出したかを識別する列がなければ、そのスプレッドシートは資産ではなく負債です。HMRCのコンプライアンスチェックでは、検査官はSA103のボックス21で申告された控除の根拠となる明細書を要求できます。抽出自体に行レベルの出所の追跡可能性が組み込まれていなければ、スプレッドシートのセルと紙の明細書を手動で照合することになります — これは最初の抽出よりも時間がかかり、1月の混乱を悪化させるだけで、改善にはなりません。
3. 量が多い場合の明細書の欠落と遅延
36枚の明細書のうち、統計的に1〜2枚は時間通りに届きません。請負業者が8月に連絡不能になります。税務月が終了し、14日間の法的期間が明細書が届かないまま過ぎます。明細書の規模では、欠落は小さな煩わしさではなく、税務記録の穴です。証明できない控除は入力できません。そして、裏付けのない控除を自己申告に記載して提出すると、HMRCはその控除を否認します。欠落した明細書を発見する最悪のタイミングは1月です。請負業者の事務所はクリスマスで閉鎖されており、提出期限まで3週間しかありません。
これらの問題にはそれぞれ、1時間あたり£40で明細書を打ち直す会計士を雇う必要のない解決策があります。その解決策とは、バッチワークフローを設計し、フォーマットや請負業者、到着日に関係なく、すべての明細書が初日から同じ構造化された台帳に取り込まれるようにすることです。
複数請負業者の税務年度に耐えるCIS台帳の設計
バッチCISワークフローにおいて最も効果の高い決定は、抽出ツールではなく、1枚の明細書を処理する前に定義する列スキーマです。1人の請負業者と12枚の整った明細書で機能する台帳は、別のフォーマットの明細書を使用する2人目の請負業者が加わると崩れてしまいます。2人の請負業者で機能する台帳も、20%ではなく30%で控除した3人目の請負業者が加わると再び崩れてしまいます。
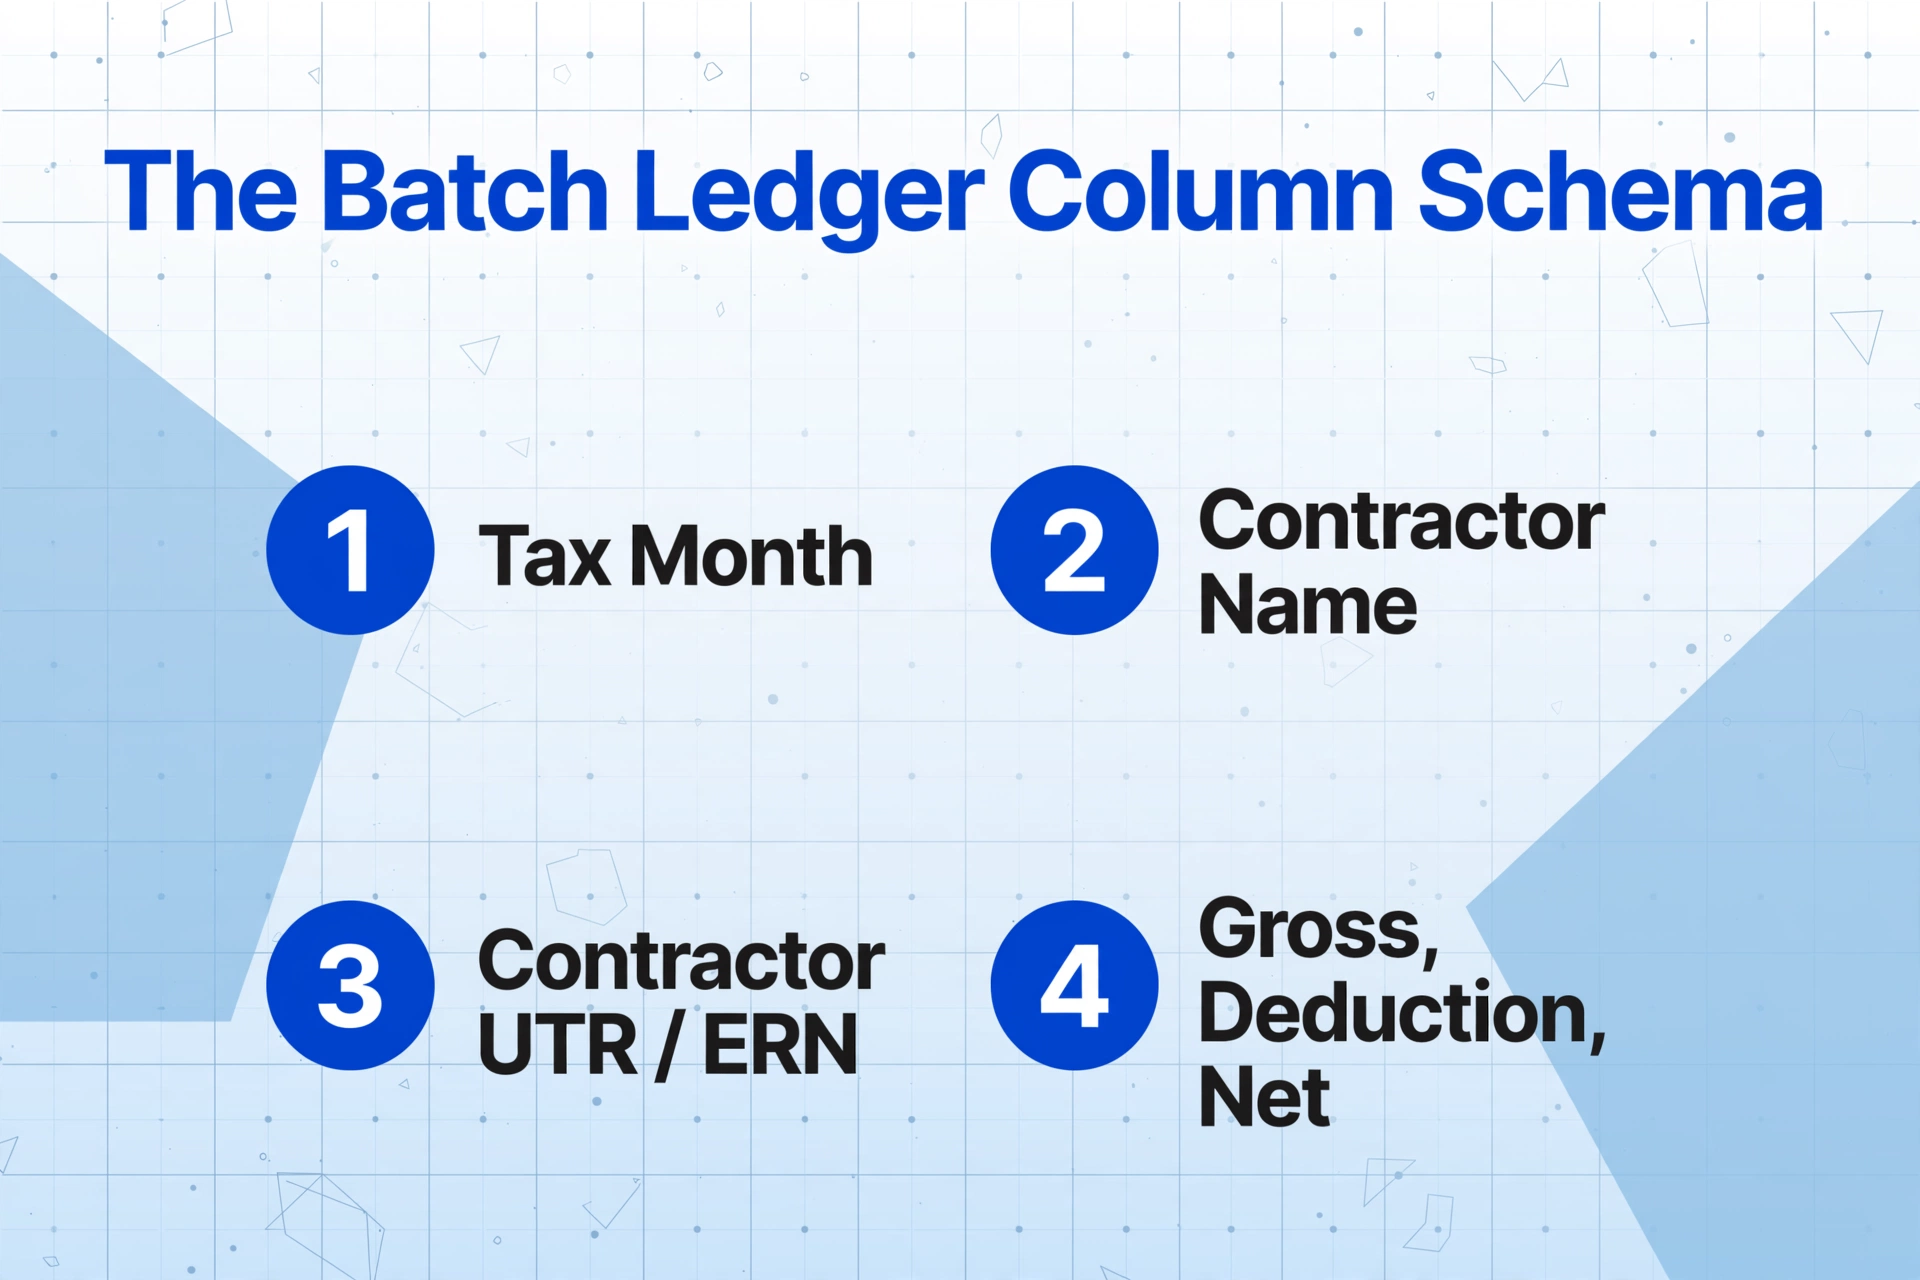
以下は、任意の数の請負業者と任意の数の税務月を処理し、手作業での再編成なしに請負業者別または税務月別にピボットできる出力を生成する列スキーマです:
| 列 | バッチ台帳に必要な理由 | ピボットまたはフィルターの目的 |
|---|---|---|
| 税月 | HMRCの税月は毎月6日から翌月5日までで、暦月とは異なります。取引先が「第3月」と記載した明細書が6月なのか7月なのかは、解釈によって異なります。各明細書から実際の税月末日を抽出し、それをグループ化キーとして使用してください。 | 税月ごとにグループ化し、取引先ごとに毎月1枚の明細書があることを確認します。月が欠けているとピボットテーブルに空行として表示され、一目でわかります。 |
| 取引先名 | 明細書のヘッダーに記載されている名称を使用します。省略しないでください。銀行取引明細書に「ACME Build Ltd」とあっても、スプレッドシートのフィルターで「Acme」を検索しても一致しません。 | 取引先ごとにピボットし、累計総額、控除総額、累計純額を確認します。これら3つの数値が、不審な控除パターンを特定するために必要です。 |
| 取引先UTR/ERN | 雇用者参照番号は、HMRCのシステムで取引先を一意に識別します。これがないと、どの取引先のCIS300申告をあなたの請求と照合すべきかをHMRCに証明できません。 | あなたのHMRCオンラインアカウントと照合し、取引先があなたから控除したと主張する金額を実際に申告しているか確認します。 |
| 総額(£) | VATを除く支払総額。これはあなたの売上高であり、控除前の開始額です。全取引先の合計が、個人事業主としての総収入となります。 | ピボットして相互確認:明細書の総額は、あなた自身の請求記録の総額と一致する必要があります。不一致は、取引先がHMRCに異なる金額を報告したことを意味します。 |
| 材料費(£) | 取引先がCISを計算する前に控除した金額。これが空白で、あなたが材料を供給していた場合、取引先は免税されるべき金額に対してCISを控除したことになります。 | 取引先ごとに材料費を合計します。あなたが銅材、木材、骨材などを供給しているのに、材料費が常にゼロの取引先は要注意です。 |
| CIS控除額(£) | あなたに代わって既に支払われた税金。この列の全行の合計が、SA103簡易申告書のBox 21、または通常申告書のBox 81に記入する金額です。 | 元帳で最も重要なピボット:全取引先のCIS控除総額 = あなたの確定申告の税額から控除される金額です。 |
| 控除率 | 取引先が20%、30%、または0%(総額支払)のいずれを適用したかを記録します。あなたが登録しているのに取引先が30%を控除した場合、この列が税理士が最初に確認すべき項目です。 | 30%の控除率でフィルタリングします。登録済みの下請け業者に対する30%の控除は過剰控除です — 申告後ではなく、今すぐ修正可能です。 |
| 純支払額(£) | あなたの銀行口座に入金された金額。銀行取引明細書と直接照合できる唯一の列であり、取引先の数字がHMRCの記録と一致しない場合の最終的な確認手段です。 | 取引先ごと、税月ごとに銀行入金と照合します。一致しない純支払額が1件でもあれば、該当取引先の全額レビューを開始します。 |
| ファイル名/ソース | 元の明細ファイル名、または自分で割り当てた参照名です。これがないと、元帳のどの数字がどの書類から来たのか追跡できません。 | HMRCコンプライアンスチェック:調査官が17行目の明細を尋ねた場合、ファイル名で3秒で特定できます。 |
この台帳が構築されると、請負業者別のピボットにより、各請負業者の控除合計に異常がないか一目で確認できます。年間でわずか£500の差でも、請負業者がHMRCへの控除を過少申告している可能性があります。税務月別のピボットにより、各請負業者について欠落している月がないか確認できます。両方のピボットを組み合わせることで、手動のスプレッドシート追跡(請負業者ごとに新しい列を追加し、月ごとに新しい行を追加して、他の誰も読めないフランケンシュタインのような表を作成する方法)では絶対に得られないビューが得られます。
セマンティック抽出がマルチフォーマット問題を解決する理由
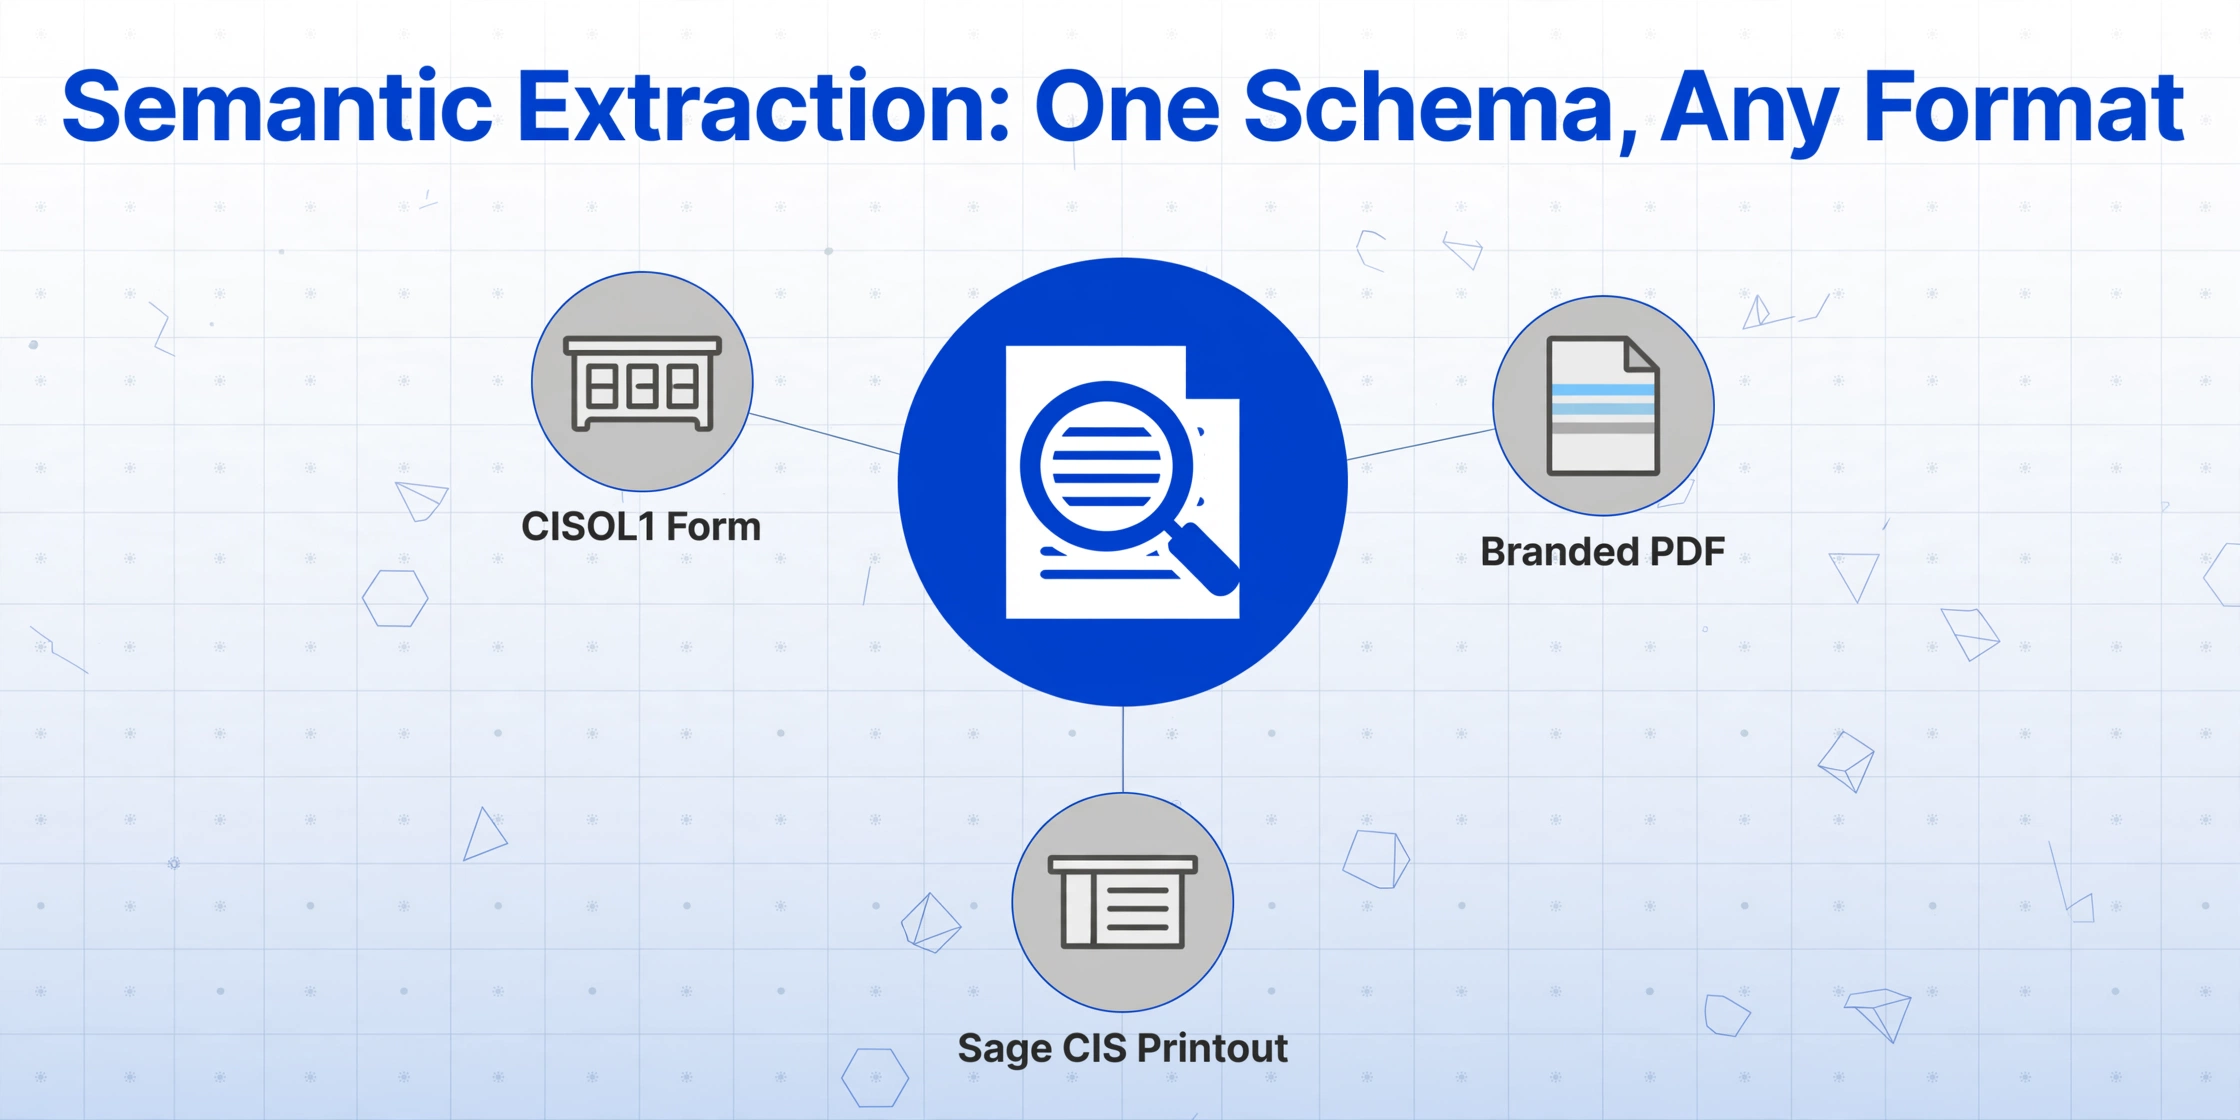
バッチワークフローを構築する際、請負業者ごとの明細書フォーマットに個別のテンプレートを作成したくなるものです。CISOL1フォーム用に1つ。ハウスビルダーのブランドPDF用に1つ。小規模ビルダーのSage CISプリントアウト用に1つ。これは機能しますが、請負業者がソフトウェアを変更したり、新しい請負業者が加わったり、これまで見たことのないソースから明細書が届いたりすると、すぐに破綻します。各テンプレートは脆弱でフォーマット固有のマッピングであり、レイアウトが少し変わっただけで機能しなくなります。
セマンティック抽出(AIが位置ではなく意味に基づいて文書を読み取る手法)は、請負業者ごとのテンプレート問題を完全に排除します。列を一度定義するだけです:総額、CIS控除、正味支払額、請負業者名、請負業者UTR、税務月、材料費。AIは各値が何を表すかを理解して特定します。「£973.12」が「控除額」の隣にあれば、それがCISOL1フォーム下部の枠線付きテーブルに表示されていても、請負業者のブランドレター本文にインラインで表示されていても、CIS控除として認識されます。基礎工事の明細書も、ハウスビルダーの明細書も、Sage CISプリントアウトも、すべて同じ列定義に取り込まれます。
バッチ処理によって状況はさらに変わります。1枚ずつアップロードして抽出し、台帳を保存し、次の明細書をアップロードして抽出し、結果を結合するという36回の個別セッションを要するプロセスの代わりに、36枚すべてを1回のアップロードにドロップし、フィールドを1回抽出して、結合された1つのスプレッドシートを受け取ります。出力は36行の単一テーブルで、各行にソースファイル名が付いています。それを開いて請負業者ごとにピボットし、年間全体の状況を数分で確認できます。同じバッチアプローチを従業員の税務書類に適用する給与・人事チーム向けには、P60バッチ監査ワークフロー、P45退職者データベース構築、P11D福利厚生ポートフォリオアプローチも同じ原則に従います:一度抽出し、一度検証し、データが構造化された状態で申告期限に臨むことができます。
ファイル命名:すべての行をその出所まで追跡可能にする
バッチCISワークフローにおいて、列スキーマに次いで重要度の高い決定事項は、アップロード前のソースファイルの命名方法です。出力スプレッドシートに36行あり、HMRCのコンプライアンス担当者が「行23の根拠となる明細書」を求めてきたとき、「スプレッドシートとメールの受信トレイを照合する必要があります」という回答は許されません。瞬時に見つけられるファイル名が必要です。
監査の追跡可能性を支える命名規則には、2つまたは3つの要素が含まれます:
請負業者識別子
請負業者名または短いコード — ACME、JCBUILD、REID。これは元帳をピボットして請負業者ごとの合計を検証する際に使用するグループ化キーです。短く一貫性を保ちましょう:ファイル名の「ACME Build Ltd」は常に同じ省略形であるべきで、3か月にわたって「Acme」「ACME Build」「ACME Ltd」と使い分けるのは避けてください。
税務月
税務月の終了日をYYYY-MM-DD形式で — 6月5日終了の税務月は2025-06-05。月番号(第2月、第7月)ではなく実際の終了日を使用することで、どの月番号がどの税務期間に対応するかの曖昧さを回避できます。特に請負業者自身が明細書の期間を誤って表示している場合に有効です。
控除率(任意ですが、規模が大きい場合は推奨)
20%と30%の控除率の請負業者が混在している場合、ファイル名に率をタグ付けする — ACME_2025-06-05_20pct.pdf — ことで、バッチアップロード中に即座に視覚チェックができます。_30pctとタグ付けされたファイルはすべて、控除合計をSA103に追加する前に、より注意深く確認する価値があります。
結果として得られるファイル名パターン — ACME_2025-06-05_20pct.pdf — は、監査証跡をファイル名自体に埋め込みます。抽出ツールが出力でファイル名を保持する場合、元帳のすべての行には独自の出所が含まれます。外部の照合テーブルは不要です。1月の3時間に及ぶ照合作業も不要です。
月が欠落している場合の対処法
バッチ台帳の最も有用な機能は、そこに含まれる数字ではなく、明らかになる欠落部分です。請負業者と税務月ごとのピボットは、明細書があるべきすべての空のセルを示します。欠落を確認した瞬間、問題があることがわかります。問題はその対処法です。そして、その答えは、税務年度のどの時点で欠落を発見したかによって異なります。
同じ税務年度内に欠落を発見した場合:請負業者に直接連絡してください。CIS規則では、請負業者は税務月の終了から14日以内に支払い・控除明細書を提供しなければなりません。欠落している明細書のほとんどは、意図的な保留ではなく、管理上の見落としです。請負業者の給与部門に電話またはメールをすれば、通常は数日以内に解決します。明細書が届き、それを抽出し、欠落が埋まり、台帳が再び完全になります。
請負業者が応答しない、または事業を停止している場合:HMRCは請負業者のCIS300月次申告書のデータを保有しています。PTオペレーションズ、HM Revenue and Customs、BX9 1BXに書面で連絡し、欠落している支払い・控除明細書を請求してください。氏名、UTR、請負業者名、対象の税務月を含めてください。HMRCは15営業日以内の対応を目指しています。提供される情報は記録として利用できます。書式化された明細書ではないかもしれませんが、含まれる数字は請負業者が報告したものと同じであり、HMRCがすでに保有している情報と一致します。
提出期限の3週間前の1月に欠落を発見した場合:銀行明細書から数字を再構築してください。請負業者が20%の控除を適用し、材料費がなかったことがわかっている場合、正味支払額 ÷ 0.8 = 総支払額となり、その差額がCIS控除です。これは最後の手段です——HMRCは裏付けなしの銀行明細書による再構築を受け入れない可能性があります——しかし、収入を完全に省略するよりはましです。再構築した数字で申告書を提出し、裏付けとなる明細書は保留中であることを記載し、請負業者またはHMRCから元の文書を入手し続けてください。
バッチ台帳は、欠落の発見を一度きりの慌ただしい作業ではなく、継続的なプロセスにします。四半期に一度ピボットを作成してください。10月に見える空のセルは、修正に3か月の猶予がある問題です。1月に見える空のセルは、間に合わない可能性がある問題です。CIS税務年度末の総まとめガイドは、この欠落チェックを固定されたカレンダーステップに変えます——4月5日後の6週間で、各請負業者の明細書を収集、検証、合計します。
一括元帳からSA103へ:確定申告との連携
作成した元帳は、SA100自己申告に直接反映されます。以下は、その数値の流れと、36枚の個別PDFに散在するよりも、単一の構造化テーブルにまとめることで、申告作業が「再構築」から「確認」へと変わる理由です。
ステップ1:総収入額。全行の「総額」列の合計が、個人事業の売上高です。これはSA103の総収入(経費、控除、控除前の開始額)として入力します。請負業者ごとにピボットすると、請負業者別の小計が得られますが、これは自身の記録用であり、HMRCへの提出は不要です。
ステップ2:CIS控除総額。「CIS控除」列の合計が、SA103Sのボックス21(短期様式)またはSA103Fのボックス81(長期様式)に入力する金額です。これは、あなたに代わって既に支払われた税金であり、最終的な納税額を相殺するクレジットです。元帳の控除総額が8,000ポンドで、HMRCが計算した実際の納税額が5,000ポンドの場合、差額の3,000ポンドが還付金となります。
ステップ3:材料費総額。「材料費」列の合計は、経費計算に使用します。CIS控除は材料費を差し引いた金額に基づいて計算されるため、控除計算から除外された材料費は課税所得からも除外する必要があります。ただし、これは申告した経費であるため、CISセクションではなく経費内訳に表示されます。
ステップ4:照合確認。申告前に、元帳の総収入が自身の請求記録と一致することを確認します。不一致がある場合、請負業者がHMRCに報告した金額とあなたの明細書の金額が異なるか、ある税月に請求した作業が請負業者の明細書の対象期間と異なることを意味します。いずれにせよ、HMRCに見つかる前に不一致を特定してください。
CIS明細書と併せて、PAYE雇用のP60、P11D福利厚生明細書、P45退職証明書など、他の英国税務書類を処理する下請け業者にも、同じ元帳管理の原則が適用されます。各書類タイプを独自の構造化スプレッドシートに抽出することで、自己申告データは、1月の期限が迫る中でリアルタイムに解釈する紙の明細書の山ではなく、クリーンなテーブルから得られます。
Making Tax Digitalとランニング台帳の必要性
2026年4月より、HMRCの個人事業主・大家向け所得税確定申告デジタル化(MTD for ITSA)が段階的に開始されます。対象となるのは課税所得5万ポンド以上——CIS下請けの場合、課税所得はCIS控除後の受取額ではなく、控除前の総売上高です。正味48,000ポンドでも総額60,000ポンドの請求書を発行する下請け業者は基準を超えます。MTDに移行した四半期から、デジタル記録の保存と四半期ごとのHMRCへの更新報告が義務付けられます。
年間を通じて構築するバッチ台帳は、デジタル記録要件を満たす最もシンプルな方法です。各四半期の更新には、その四半期の総収入と総支出が必要です。毎月明細書を台帳に取り込んでいれば、四半期合計はピボットクリック一つ——四半期締切の2週間前にPDFを3時間かけて開く必要はありません。代わりに、2月に36枚の明細書を1枚ずつ開き、すべての数字をスプレッドシートに入力し、列の合計が四半期更新で提出した数字と一致することを願う——これは遅いだけでなく、MTDの罰則への道です。
よくある質問
まったく異なるフォーマットを使用する業者からの明細書を一括処理できますか?
はい——これがテンプレートベースのOCRに対するセマンティック抽出の最大の利点です。必要な列(総額、CIS控除額、正味額、業者UTR)を一度定義するだけで、AIは固定レイアウトに一致するのではなく、値の意味を理解して各値を特定します。CISOL1フォーム、Sage CIS印刷物、業者ブランドのPDF、スキャンした紙の明細書——すべて同じ構造化出力として同じ列に取り込まれます。
明細書が年間を通じて異なる時期に届く場合、段階的に一括処理できますか?
はい。ほとんどの下請け業者にとって最も実用的なワークフローは、段階的処理です。各月の明細書が届き次第抽出し、台帳を1行ずつ構築します。年末に月次出力を1つのマスター台帳に結合します。一括抽出ツールは両方のアプローチ(年間を通じた単月アップロードと年末の通年マージ)を同じ列定義で処理します。36枚すべての明細書を1月まで保存し、一度に処理する必要はありません。
20%で登録しているのに30%控除された場合、どう対応すればよいですか?
明細はそのまま抽出してください。実際の控除額は、税率が正しかったかどうかに関わらず、HMRCがあなたの税額に充当する金額です。控除率の列に30%を記録し、フラグを立ててください。契約者に連絡し、HMRCであなたのCISステータスを確認するよう依頼してください。確認手続きを怠ったか、あなたの登録がHMRCのシステムに表示されていない可能性があります。過剰控除が続く場合は、CISヘルプラインに連絡してください。超過した10%は申告時に税額に充当されますが、次の支払いサイクルまでに税率を修正してもらう必要があります。
これは有限会社の下請け業者でも使えますか?
有限会社の下請け業者は、CIS控除を確定申告ではなく、会社の月次給与制度(EPS)を通じて回収しますが、明細の抽出と元帳作成の流れは同じです。各税月ごとに総支払額、控除額、契約者情報を追跡する必要があります。抽出したデータはSA103ではなく給与記録に反映されますが、各明細から正確で構造化されたデータを得る必要性は変わりません。