Regrouper les relevés CIS dans un grand livre fiscal
Vos retenues de sous-traitant
Un sous-traitant qui travaille pour trois entrepreneurs au cours d'une année fiscale reçoit environ 36 relevés de retenue CIS — un par entrepreneur et par mois fiscal, chaque mois d'avril à mars. Traiter un relevé prend dix secondes. En traiter 36 est un problème structurel : lorsque le relevé numéro 20 arrive en novembre, votre feuille de calcul manuelle commencée en mai présente trois mises en page différentes et deux mois où vous avez perdu le compte de quel entrepreneur a retenu quoi. L'écart entre « je peux gérer ça » et « je dois tout reconstruire de zéro » est plus étroit que la plupart des sous-traitants ne le pensent — et il se referme généralement en janvier, trois semaines avant la date limite de la déclaration d'impôt.
Points clés à retenir
- Traiter un relevé CIS prend dix secondes — 36 relevés provenant de trois entrepreneurs constituent un problème structurellement différent, où votre feuille de calcul échoue silencieusement à mi-parcours de l'année fiscale.
- La feuille de calcul n'échoue pas parce que vous êtes désorganisé — elle échoue parce que vous demandez à un tableau plat d'absorber trois formats d'entrepreneurs différents qui arrivent de manière imprévisible sur douze mois.
- Définissez vos colonnes une fois avec une extraction sémantique, déposez les 36 relevés dans un seul téléversement, et vos totaux SA103 de fin d'année sont à un clic de tableau croisé au lieu d'une reconstruction de janvier.
Pourquoi 36 relevés sont un problème fondamentalement différent d'un seul
Extraire des données d'un seul relevé CIS est simple — les champs sont prévisibles et la mise en page est compacte. Vous lisez le montant brut, la retenue pour matériaux, la retenue CIS, le paiement net. Cela prend quelques secondes. Le problème change dès que vous introduisez le volume : trois entrepreneurs, douze mois fiscaux chacun, et soudain vous n'extrayez plus des données — vous gérez un grand livre qui doit rester cohérent sur 36 lignes, trois formats d'entrepreneurs, et une échéance de déclaration qui ne bouge pas.
1. Divergence de format entre plusieurs entrepreneurs
Un entrepreneur en terrassement peut émettre des relevés sur le formulaire officiel CISOL1 de HMRC — un modèle en noir et blanc avec des champs à cases fixes. Un promoteur immobilier peut produire un PDF personnalisé avec le montant de la retenue en gras en bas d'une lettre. Un petit constructeur peut vous remettre une feuille imprimée du module Sage CIS, où les montants brut et net sont côte à côte dans un tableau. Les données sont les mêmes : brut, matériaux, montant imposable, retenue, net, UTR. Mais la présentation visuelle est différente à chaque fois. Un suivi manuel construit à partir d'un modèle qui fonctionne pour le format de l'entrepreneur A échoue silencieusement lorsque vous collez les chiffres de l'entrepreneur B — et vous découvrez le décalage trois mois plus tard, lorsque les totaux des colonnes ne correspondent pas à la somme attendue.
2. Traçabilité des lignes à l'échelle d'un audit
Lorsque vous extrayez 36 relevés dans 36 lignes de feuille de calcul, chaque ligne doit pouvoir être rattachée à exactement un relevé et à exactement un entrepreneur. Si la sortie comporte une colonne « Retenue CIS » affichant 340 £ mais aucune colonne identifiant le relevé de mars de quel entrepreneur a produit ce chiffre, la feuille de calcul est un passif — pas un actif. Lors d'un contrôle de conformité HMRC, un inspecteur peut demander le relevé sous-jacent à toute retenue déclarée dans la case 21 de la SA103. Sans traçabilité par ligne intégrée à l'extraction elle-même, vous recoupez manuellement les cellules de la feuille de calcul avec les relevés papier — ce qui prend plus de temps que l'extraction initiale et aggrave la course de janvier, au lieu de l'améliorer.
3. Relevés manquants et en retard en volume
Sur 36 relevés, statistiquement un ou deux n'arriveront pas à temps. Un entrepreneur se tait en août. Un mois fiscal se termine et le délai légal de 14 jours passe sans qu'aucun relevé n'apparaisse. À l'échelle des relevés, une lacune n'est pas une gêne mineure — c'est un trou dans votre dossier fiscal. Vous ne pouvez pas saisir une retenue que vous ne pouvez pas prouver. Et si vous déposez votre déclaration d'impôt avec une retenue que vous ne pouvez pas justifier, HMRC refuse le crédit. Le pire moment pour découvrir un relevé manquant est janvier, lorsque le bureau de l'entrepreneur est fermé pour Noël et qu'il vous reste trois semaines avant la date limite de dépôt.
Chacun de ces problèmes a une solution qui n'implique pas d'embaucher un comptable pour ressaisir vos relevés à 40 £ de l'heure. La solution consiste à concevoir le flux de traitement par lots afin que chaque relevé — quel que soit son format, son sous-traitant ou sa date d'arrivée — alimente le même grand livre structuré dès le premier jour.
Concevoir un grand livre CIS qui survit à une année fiscale multi-sous-traitants
La décision la plus déterminante dans un flux de travail CIS par lots n'est pas l'outil d'extraction — c'est le schéma de colonnes que vous définissez avant de traiter un seul relevé. Un grand livre qui fonctionne pour un sous-traitant avec douze relevés bien ordonnés s'effondre lorsque vous ajoutez un deuxième sous-traitant dont les relevés utilisent un format différent. Un grand livre qui fonctionne pour deux sous-traitants s'effondre à nouveau lorsque vous en ajoutez un troisième qui a déduit à 30 % au lieu de 20 %.
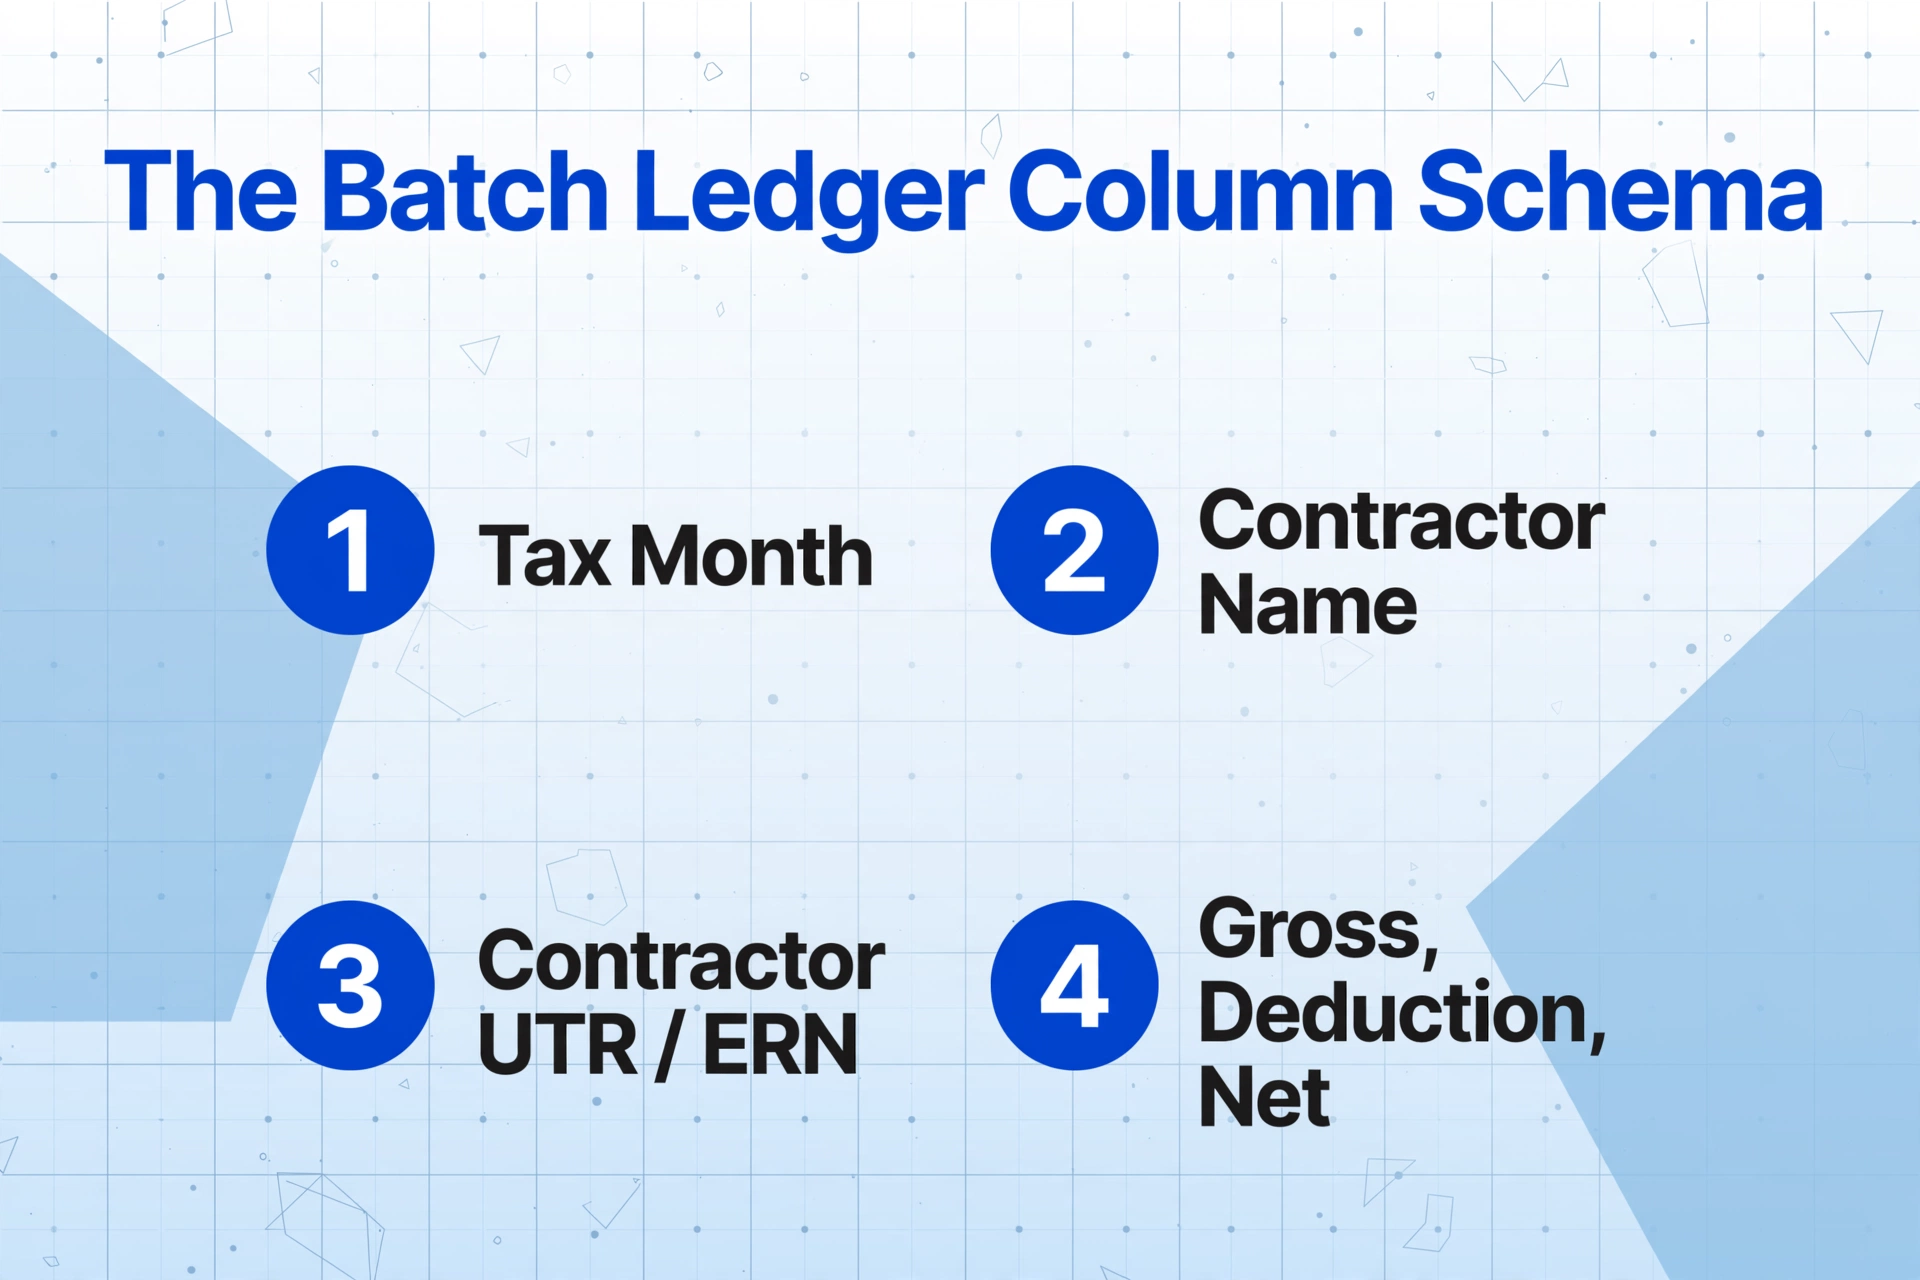
Voici le schéma de colonnes qui gère un nombre arbitraire de sous-traitants sur un nombre arbitraire de mois fiscaux, et produit une sortie qui peut être pivotée par sous-traitant ou par mois fiscal sans réorganisation manuelle :
| Colonne | Pourquoi elle appartient à un grand livre par lots | Objectif de pivot ou de filtre |
|---|---|---|
| Mois fiscal | Les mois fiscaux HMRC vont du 6 au 5 — pas comme les mois civils. Un relevé marqué « Mois 3 » par votre donneur d'ordre peut correspondre à juin ou juillet selon son interprétation. Extrayez la date de fin réelle du mois fiscal de chaque relevé et utilisez-la comme clé de regroupement. | Regroupez par mois fiscal pour vérifier que vous avez un relevé par donneur d'ordre et par mois. Un mois manquant apparaît comme une ligne vide dans le tableau croisé — visible d'un coup d'œil. |
| Nom du donneur d'ordre | Le nom tel qu'il figure sur l'en-tête du relevé. N'abrégez pas — un relevé bancaire indiquant « ACME Build Ltd » ne correspond pas à un filtre de tableur cherchant « Acme ». | Croisez par donneur d'ordre pour voir le brut cumulé, les déductions totales et le net cumulé — les trois chiffres nécessaires pour repérer une déduction suspecte. |
| UTR / N° employeur du donneur d'ordre | Le numéro de référence employeur identifie de manière unique le donneur d'ordre dans le système HMRC. Sans lui, vous ne pouvez pas prouver à HMRC quelle déclaration CIS300 du donneur d'ordre recouper avec votre réclamation. | Faites le rapprochement avec votre compte en ligne HMRC pour vérifier que le donneur d'ordre a bien déclaré les déductions qu'il prétend vous avoir retenues. |
| Montant brut (£) | Paiement total hors TVA. C'est votre chiffre d'affaires — le point de départ avant déductions. Faites la somme pour tous les donneurs d'ordre afin d'obtenir le revenu total du travail indépendant. | Recoupez : le brut des relevés doit correspondre au brut de vos propres factures. Un écart signifie que le donneur d'ordre a déclaré un montant différent à HMRC. |
| Coût des matériaux (£) | Ce que le donneur d'ordre a déduit avant de calculer le CIS. Si cette case est vide alors que vous avez fourni des matériaux, le donneur d'ordre a retenu le CIS sur une somme qui aurait dû être exonérée. | Faites la somme des coûts de matériaux par donneur d'ordre. Un donneur d'ordre qui affiche systématiquement zéro matériaux alors que vous avez fourni du cuivre, du bois ou des granulats est un signal d'alarme. |
| Déduction CIS (£) | L'impôt déjà payé pour votre compte. La somme de cette colonne sur toutes les lignes est le montant à inscrire dans la case 21 (déclaration courte) ou 81 (déclaration complète) du formulaire SA103. | Le croisement le plus important du registre : le total des déductions CIS tous donneurs d'ordre confondus = le montant qui réduit votre impôt sur le revenu. |
| Taux de déduction | Indiquez si le donneur d'ordre a appliqué 20 %, 30 % ou 0 % (paiement brut). Si vous êtes inscrit mais qu'un donneur d'ordre a déduit 30 %, cette colonne est la première chose que votre comptable doit voir. | Filtrez pour les taux à 30 %. Toute déduction à 30 % sur un sous-traitant inscrit est une sur-déduction — corrigeable maintenant, pas après la déclaration. |
| Paiement net (£) | Ce qui a atterri sur votre compte bancaire. La seule colonne qui se rapproche directement de vos relevés bancaires — et donc votre filet de sécurité si les chiffres d'un donneur d'ordre ne correspondent pas aux registres HMRC. | Rapprochez par donneur d'ordre et par mois fiscal avec les dépôts bancaires. Un seul paiement net non rapproché déclenche une révision complète du donneur d'ordre. |
| Nom du fichier / Source | Le nom du fichier d'origine ou une référence que vous attribuez. Sans cela, vous ne pouvez pas relier un chiffre de votre grand livre au document qui l'a produit. | Contrôle de conformité HMRC : l'inspecteur demande le relevé derrière la ligne 17. Vous le retrouvez par son nom de fichier en trois secondes. |
Une fois ce grand livre construit, un pivot par sous-traitant montre d'un coup d'œil si les déductions totales d'un sous-traitant semblent suspectes — un écart de seulement 500 £ sur un an pourrait signifier que le sous-traitant a sous-déclaré ses déductions à HMRC. Un pivot par mois fiscal montre si un mois manque pour un sous-traitant donné. Les deux pivots ensemble vous donnent une vue que le suivi manuel sur tableur — où vous ajoutez une nouvelle colonne pour chaque sous-traitant et une nouvelle ligne pour chaque mois, construisant une table Frankenstein que personne d'autre ne peut lire — ne peut tout simplement pas produire.
Pourquoi l'extraction sémantique résout le problème du multi-format
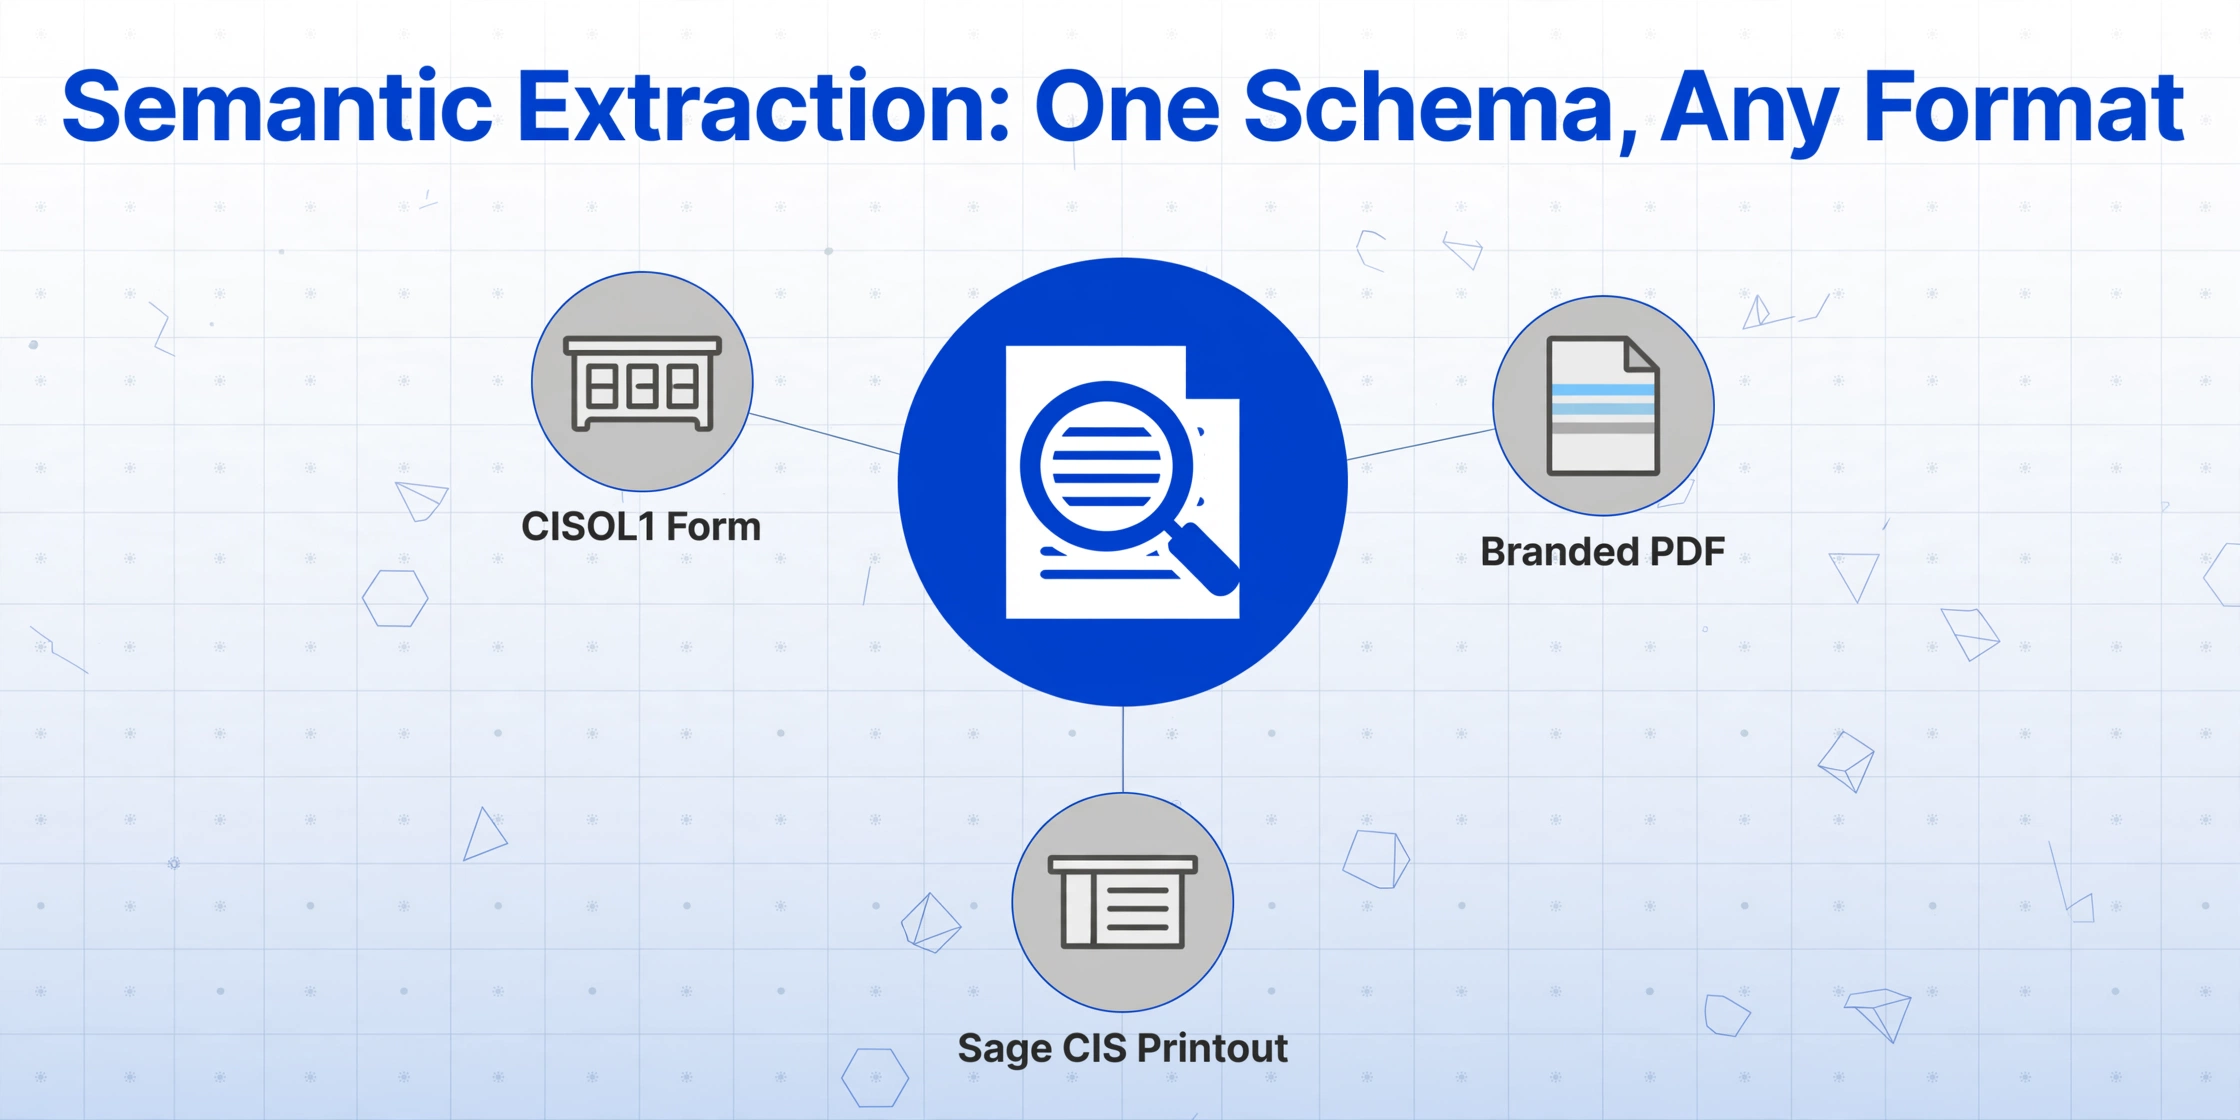
La tentation, lors de la création d'un flux de travail par lots, est de créer un modèle distinct pour le format de relevé de chaque entrepreneur. Un modèle pour le formulaire CISOL1. Un modèle pour le PDF de marque du promoteur immobilier. Un modèle pour l'impression Sage CIS du petit entrepreneur. Cela fonctionne — jusqu'à ce qu'un entrepreneur change de logiciel, qu'un nouvel entrepreneur rejoigne la rotation, ou qu'un relevé arrive d'une source que vous n'avez jamais vue auparavant. Chaque modèle est un mappage fragile, spécifique au format, qui casse dès que la mise en page change.
L'extraction sémantique — où l'IA lit le document pour le sens plutôt que pour la position — élimine entièrement le problème du modèle par entrepreneur. Vous définissez les colonnes une seule fois : Montant brut, Retenue CIS, Paiement net, Nom de l'entrepreneur, UTR de l'entrepreneur, Mois fiscal, Coût des matériaux. L'IA localise chaque valeur en comprenant ce qu'elle représente — « £973.12 » à côté de « Montant retenu » est la retenue CIS, qu'elle apparaisse dans un tableau bordé en bas d'un formulaire CISOL1 ou en ligne dans le corps du texte d'une lettre de marque d'un entrepreneur. Un relevé de travaux de terrassement, un relevé de promoteur immobilier et une impression Sage CIS alimentent tous les mêmes définitions de colonnes.
Le traitement par lots change encore la donne. Au lieu de télécharger un relevé, d'extraire, d'enregistrer le grand livre, de télécharger le relevé suivant, d'extraire et de fusionner les résultats — un processus qui prend 36 sessions individuelles — vous déposez les 36 relevés dans un seul téléchargement, extrayez les champs une seule fois et recevez une feuille de calcul fusionnée. La sortie est un tableau unique de 36 lignes, chacune portant le nom du fichier source. Vous pouvez l'ouvrir, le pivoter par entrepreneur et vérifier la vue d'ensemble de l'année en quelques minutes. Pour les équipes de paie et de RH qui appliquent la même approche par lots aux documents fiscaux des employés, le flux de travail d'audit par lots P60, la base de données des départs P45 et l'approche du portefeuille d'avantages P11D suivent le même principe : extraire une fois, valider une fois, et arriver à l'échéance de dépôt avec des données déjà structurées.
Nommage des fichiers : rendre chaque ligne traçable jusqu'à sa source
La deuxième décision la plus structurante dans un flux de travail CIS par lots — après le schéma de colonnes — est la façon de nommer les fichiers sources avant de les téléverser. Lorsque votre feuille de calcul de sortie contient 36 lignes et qu'un agent de conformité HMRC demande à voir « le relevé sous-jacent à la ligne 23 », la réponse ne peut pas être « je dois recouper la feuille de calcul avec ma boîte mail ». Il faut un nom de fichier que vous puissiez localiser instantanément.
Une convention de nommage qui sert la traçabilité d'audit comprend deux ou trois composants :
Identifiant de l'entrepreneur
Le nom de l'entrepreneur ou un code court — ACME, JCBUILD, REID. C'est la clé de regroupement que vous utiliserez pour pivoter le grand livre et vérifier les totaux par entrepreneur. Gardez-le court et cohérent : « ACME Build Ltd » dans le nom de fichier doit toujours être la même forme abrégée, jamais « Acme », « ACME Build » et « ACME Ltd » sur trois mois différents.
Mois fiscal
La date de fin du mois fiscal au format AAAA-MM-JJ — 2025-06-05 pour le mois fiscal se terminant le 5 juin. Utiliser la date de fin réelle plutôt que le numéro du mois (mois 2, mois 7) évite l'ambiguïté de savoir quel numéro de mois correspond à quelle période fiscale, surtout lorsque les entrepreneurs eux-mêmes étiquettent mal les périodes sur leurs relevés.
Taux de déduction (facultatif mais recommandé à grande échelle)
Si vous travaillez avec un mélange d'entrepreneurs aux taux de déduction de 20 % et 30 %, étiqueter le nom de fichier avec le taux — ACME_2025-06-05_20pct.pdf — vous offre un contrôle visuel instantané lors du téléversement par lots. Chaque fichier étiqueté _30pct mérite un examen plus attentif avant d'ajouter son total de déduction à votre SA103.
Le modèle de nom de fichier résultant — ACME_2025-06-05_20pct.pdf — intègre la piste d'audit dans le nom de fichier lui-même. Lorsque votre outil d'extraction conserve le nom de fichier dans la sortie, chaque ligne de votre grand livre porte sa propre provenance. Aucune table de recoupement externe nécessaire. Aucune session de rapprochement de trois heures en janvier.
Que faire lorsqu'un mois manque
La fonction la plus utile d'un grand livre par lots n'est pas les chiffres qu'il contient — ce sont les lacunes qu'il révèle. Un tableau croisé par entrepreneur et mois fiscal montre chaque cellule vide où un relevé devrait se trouver. Dès que vous voyez une lacune, vous savez qu'il y a un problème. La question est de savoir quoi faire — et la réponse dépend du moment de l'année fiscale où vous découvrez la lacune.
Si vous découvrez la lacune au cours de la même année fiscale : contactez directement l'entrepreneur. Selon la réglementation CIS, les entrepreneurs doivent fournir un relevé de paiement et de retenue dans les 14 jours suivant la fin du mois fiscal. La plupart des relevés manquants sont des oublis administratifs, pas des retenues délibérées. Un appel téléphonique ou un e-mail au service de paie de l'entrepreneur règle généralement le problème en quelques jours. Le relevé arrive, vous l'extrayez, la lacune se comble, le grand livre est à nouveau complet.
Si l'entrepreneur ne répond pas ou a cessé son activité : HMRC détient les données des déclarations mensuelles CIS300 de l'entrepreneur. Écrivez à PT Operations, HM Revenue and Customs, BX9 1BX, pour demander vos relevés de paiement et de retenue manquants. Incluez votre nom, votre UTR, le nom de l'entrepreneur et les mois fiscaux concernés. HMRC s'engage à répondre sous 15 jours ouvrés. Les informations fournies peuvent servir de document — elles ne se présentent peut-être pas sous forme de relevé formaté, mais les chiffres qu'elles contiennent sont les mêmes que ceux déclarés par l'entrepreneur, et ils correspondront à ce que HMRC a déjà dans ses dossiers.
Si vous découvrez la lacune en janvier, trois semaines avant la date limite de dépôt : reconstituez les chiffres à partir de vos relevés bancaires. Si vous savez que l'entrepreneur a appliqué une retenue de 20 % et qu'aucun matériel n'était impliqué, votre paiement net ÷ 0,8 = paiement brut, et la différence correspond à la retenue CIS. C'est un dernier recours — HMRC peut ne pas accepter une reconstitution à partir de relevés bancaires sans corroboration — mais c'est mieux que d'omettre entièrement le revenu. Déposez la déclaration avec les chiffres reconstitués, notez que le relevé justificatif est en attente, et continuez à demander le document original à l'entrepreneur ou à HMRC.
Le grand livre par lots fait de la détection des lacunes un processus continu plutôt qu'une course de dernière minute. Construisez le tableau croisé une fois par trimestre. Chaque cellule vide que vous voyez en octobre est un problème que vous avez trois mois pour résoudre. Chaque cellule vide que vous voyez en janvier est un problème que vous ne pourrez peut-être pas résoudre à temps. Le guide Le récapitulatif de fin d'année fiscale CIS transforme cette vérification des lacunes en une étape calendaire fixe — rassemblez, vérifiez et totalisez les relevés de chaque entrepreneur dans les six semaines suivant le 5 avril.
Du grand livre à la SA103 : le lien avec la déclaration d'impôt
Le grand livre que vous avez constitué alimente directement votre déclaration d'impôt SA100. Voici le cheminement de ces chiffres, et pourquoi les avoir dans un seul tableau structuré — plutôt que dispersés dans 36 PDF individuels — transforme l'expérience de déclaration : de la reconstitution à la simple vérification.
Étape 1 : Revenu brut total. La somme de la colonne « Montant brut » sur toutes les lignes correspond à votre chiffre d'affaires en tant qu'indépendant. Ce montant est reporté dans votre SA103 comme revenu total — le chiffre de départ avant dépenses, abattements ou déductions. Un tableau croisé par donneur d'ordre vous donne un sous-total par donneur d'ordre, utile pour vos propres archives mais pas exigé par le HMRC.
Étape 2 : Total des déductions CIS. La somme de la colonne « Déduction CIS » est le montant à inscrire dans la case 21 du formulaire court SA103S ou la case 81 du formulaire long SA103F. Il s'agit de l'impôt déjà payé pour vous — le crédit qui réduit votre facture finale. Si votre grand livre indique 8 000 £ de déductions totales et que le HMRC calcule votre impôt réel à 5 000 £, la différence de 3 000 £ vous sera remboursée.
Étape 3 : Total des coûts de matériaux. La somme de la colonne « Coût des matériaux » alimente le calcul de vos dépenses. Les déductions CIS étant calculées sur les montants nets de matériaux, tout coût de matériaux exclu du calcul de la déduction doit également être exclu de votre revenu imposable — mais il s'agit toujours d'une dépense que vous avez déclarée, elle figure donc dans votre ventilation des dépenses, pas dans la section CIS.
Étape 4 : La vérification de rapprochement. Avant de déclarer, vérifiez que le total brut de votre grand livre correspond à vos propres registres de facturation. Un écart signifie qu'un donneur d'ordre a déclaré un montant différent au HMRC de celui figurant sur votre relevé — ou que vous avez facturé un travail au cours d'un mois fiscal mais que le relevé du donneur d'ordre couvre une période différente. Dans les deux cas, trouvez l'écart avant que le HMRC ne le fasse.
Pour les sous-traitants qui traitent d'autres documents fiscaux britanniques en plus des relevés CIS — P60 d'un emploi salarié, résumés d'avantages P11D ou certificats de départ P45 — la même discipline de grand livre s'applique. Extraire chaque type de document dans son propre tableur structuré signifie que vos données de déclaration d'impôt proviennent de tableaux propres, et non d'une pile de relevés papier que vous interprétez en temps réel alors que l'échéance de janvier approche.
Taxation numérique et l'intérêt d'un grand livre courant
À partir d'avril 2026, le programme « Making Tax Digital » de l'HMRC pour l'auto-évaluation de l'impôt sur le revenu (MTD pour ITSA) sera progressivement mis en place pour les travailleurs indépendants et les propriétaires. Le seuil débute à 50 000 £ de revenus imposables — et pour les sous-traitants CIS, le revenu imposable est le chiffre d'affaires brut avant déductions, et non le montant net perçu après CIS. Un sous-traitant facturant 48 000 £ net mais avec 60 000 £ brut dépasse le seuil. À partir du trimestre où ils entrent dans le MTD, ils doivent tenir des registres numériques et soumettre des mises à jour trimestrielles à l'HMRC.
Un grand livre par lots constitué tout au long de l'année est le moyen le plus simple de satisfaire à l'obligation de tenue de registres numériques. Chaque mise à jour trimestrielle nécessite le total de vos revenus et dépenses pour ce trimestre. Si vous extrayez des relevés dans un grand livre chaque mois, le total trimestriel est un simple clic de pivot — pas une session de trois heures à ouvrir des PDF deux semaines avant l'échéance trimestrielle. L'alternative — ouvrir 36 relevés un par un en février, taper chaque chiffre dans un tableur, et espérer que les totaux des colonnes correspondent à ce que vous avez déclaré dans vos mises à jour trimestrielles — n'est pas seulement lente. C'est le chemin vers une pénalité MTD.
Questions fréquentes
Puis-je traiter par lots des relevés d'entrepreneurs utilisant des formats complètement différents ?
Oui — et c'est le plus grand avantage de l'extraction sémantique par rapport à l'OCR basée sur des modèles. Vous définissez les colonnes souhaitées (Montant brut, Déduction CIS, Net, UTR de l'entrepreneur) une fois. L'IA localise chaque valeur en comprenant ce qu'elle signifie, et non en faisant correspondre une mise en page fixe. Un formulaire CISOL1, un relevé CIS Sage, un PDF personnalisé d'un entrepreneur et un relevé papier scanné produisent tous la même sortie structurée dans les mêmes colonnes.
Que faire si je reçois des relevés à différents moments de l'année — puis-je les traiter par lots de manière incrémentielle ?
Oui. Le flux de travail le plus pratique pour la plupart des sous-traitants est incrémentiel : extraire les relevés de chaque mois à leur arrivée, en construisant le grand livre ligne par ligne. En fin d'année, combinez les sorties mensuelles en un seul grand livre maître. L'outil d'extraction par lots gère les deux approches — téléchargements d'un seul mois pendant l'année, et une fusion de fin d'année à la fin — en utilisant les mêmes définitions de colonnes. Vous n'avez pas besoin de conserver les 36 relevés jusqu'en janvier et de les traiter en une seule fois.
Comment gérer un sous-traitant qui a déduit 30 % alors que je suis inscrit à 20 % ?
Extrayez le relevé tel quel — le montant réel de la déduction est ce que HMRC crédite sur votre facture fiscale, que le taux soit correct ou non. Inscrivez les 30 % dans votre colonne Taux de déduction et signalez-le. Contactez le sous-traitant pour lui demander de vérifier votre statut CIS auprès de HMRC — il n'a peut-être pas effectué la vérification, ou votre inscription peut ne pas être visible dans le système de HMRC. Si la sur-déduction persiste, contactez la ligne d'assistance CIS. Les 10 % supplémentaires seront crédités sur votre facture fiscale lors de votre déclaration, mais vous souhaitez que le taux soit corrigé avant le prochain cycle de paiement.
Cela fonctionne-t-il pour un sous-traitant en société à responsabilité limitée ?
Les sous-traitants en société à responsabilité limitée récupèrent les déductions CIS via le régime de paie mensuel de leur société (EPS) plutôt que par l'auto-évaluation, mais le processus d'extraction du relevé et de construction du grand livre est identique. Vous devez toujours suivre les paiements bruts, les déductions et les détails du sous-traitant par mois fiscal. Les données extraites alimentent vos registres de paie au lieu de votre SA103, mais la nécessité de disposer de données précises et structurées à partir de chaque relevé ne change pas.