Comment traiter par lots 4 trimestres de
BAS australiens en un seul grand livre fiscal annuel
Le cycle trimestriel de la BAS semble linéaire sur le papier : rassembler les documents, calculer les libellés G, déposer, recommencer. Mais pour un agent BAS agréé gérant 30 clients petites entreprises — chacun déposant quatre fois par an — la pensée linéaire s'effondre à la frontière annuelle. La BAS du T1 d'un client est partie à temps parce que les factures fournisseurs provenaient toutes de Bunnings et Officeworks, même format chaque trimestre, faciles à coder. Le T3 était en retard parce qu'un nouvel entrepreneur a envoyé des PDF avec la GST enfouie dans un paragraphe de texte standard au lieu d'une ligne distincte. Multipliez cette incohérence sur 30 clients et quatre périodes de déclaration, et l'écart entre un grand livre propre et un projet de reconstruction à la fin de l'exercice n'est pas un fossé que l'on comble avec une meilleure discipline — c'est un problème structurel qui se répète tous les 90 jours.
Points clés à retenir
- 120 échéances de dépôt de BAS par an représentent 90 heures à saisir des chiffres depuis des PDF — du temps volé à l'examen des montants que l'ATO examinera réellement.
- Une facture Bunnings codée comme Non-Capital au T1 est codée différemment au T3 — non pas parce que l'achat a changé, mais parce que les décisions de classification vieilles de trois mois ne vivent que dans votre mémoire.
- Définissez les colonnes d'extraction une fois par client et quatre feuilles de calcul trimestrielles s'empilent en un seul grand livre annuel sans aucun reformatage manuel — parce que les colonnes n'ont jamais changé depuis le T1.
Le problème d'échelle caché derrière chaque échéance trimestrielle de BAS
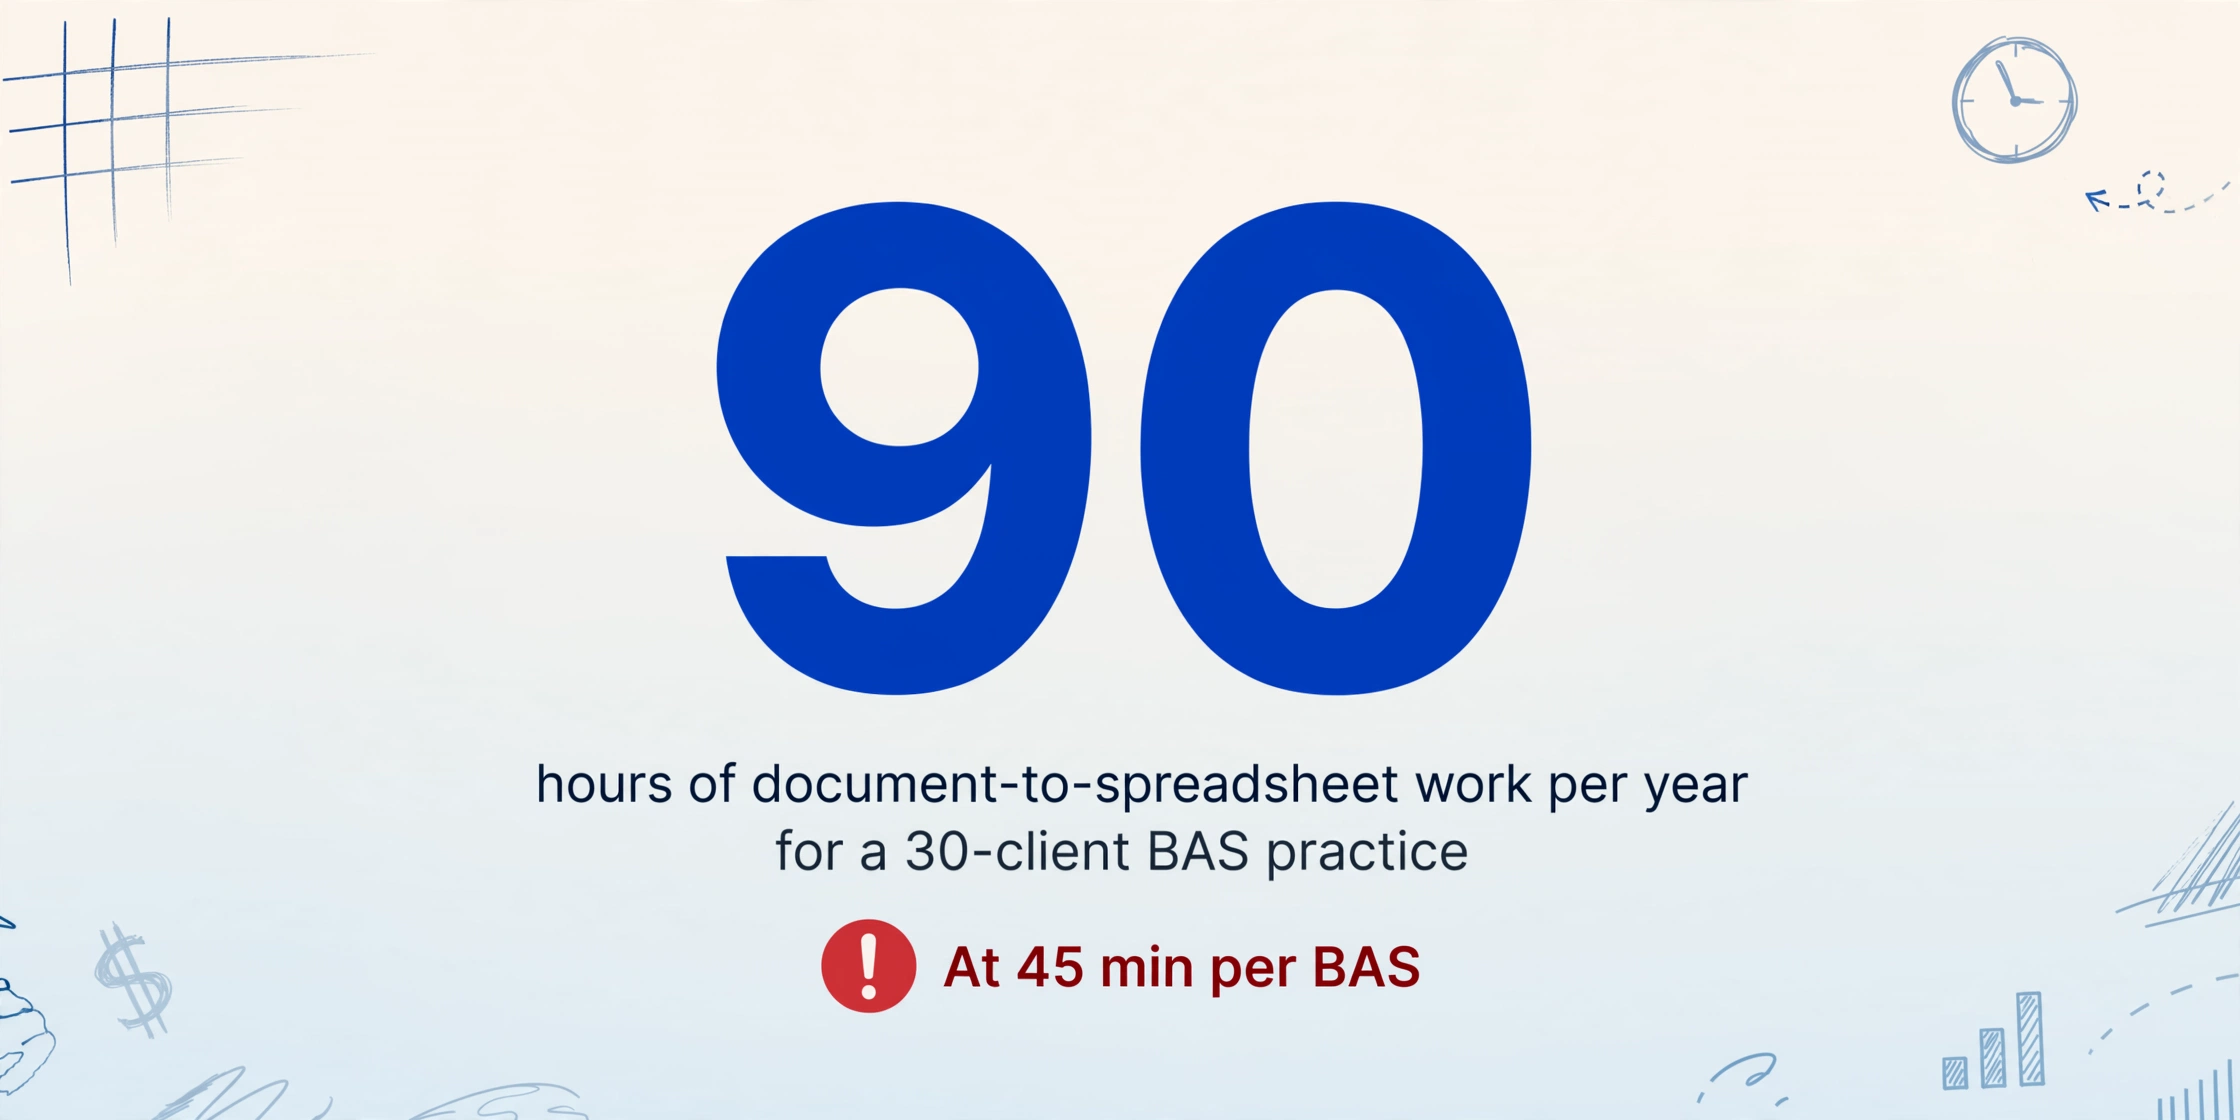
Un BAS trimestriel unique, préparé pour un seul client selon la méthode Simpler BAS, implique trois libellés GST (G1, 1A, 1B) et peut-être deux champs de retenue PAYG (W1, W2) si l'entreprise a des employés. Les documents derrière ces libellés — 15 à 25 factures fournisseurs, un relevé bancaire pour la réconciliation et un résumé de paie — prennent 30 à 45 minutes à compiler et à vérifier. Ce chiffre semble raisonnable. C'est pourquoi la plupart des teneurs de livres ne remettent pas en question le flux de travail : 45 minutes par trimestre et par client équivaut à 3 heures par client et par an, ce qui, à un taux facturable de 100 à 150 $ de l'heure, représente 300 à 450 $ par an. Gérable.
L'arithmétique change à l'échelle. Un agent BAS avec 30 clients à déclaration trimestrielle traite 120 périodes de BAS par an. À 45 minutes chacune, cela représente 90 heures de travail de document à feuille de calcul — deux semaines complètes de travail consacrées à transférer des chiffres de PDF vers des lignes de grand livre. Et c'est le meilleur des cas, en supposant que chaque facture fournisseur arrive dans un format cohérent avec le montant de la GST clairement indiqué, que chaque relevé bancaire se réconcilie du premier coup et qu'aucun client n'ait besoin de reconstituer des périodes de BAS historiques parce qu'il a pris du retard dans ses déclarations.
La réalité pour la plupart des cabinets de tenue de livres est plus proche des conclusions de l'ASBFEO : 39 % des petites entreprises consacrent plus de six heures par semaine à la conformité réglementaire, et la déclaration de BAS est au cœur de cette charge. Lorsqu'un nouveau client arrive avec trois trimestres en retard, le teneur de livres ne traite pas un BAS — il en traite quatre, à partir de zéro, sur des documents sources de formats variés couvrant neuf mois. Le temps se multiplie, mais les colonnes ne changent pas. Les libellés de l'ATO sont les mêmes en juillet qu'en avril. Ce qui change, c'est le volume des documents d'entrée, pas la structure de la sortie.
L'approche d'extraction sur un seul trimestre — détaillée dans notre guide d'extraction AU BAS étape par étape — fonctionne parfaitement pour les propriétaires d'entreprise qui traitent leur propre BAS trimestriel. Pour un teneur de livres qui gère 120 périodes de BAS par an, le goulot d'étranglement n'est pas la logique d'extraction par trimestre. C'est le fait que la même logique d'extraction doit être appliquée à différents ensembles de documents chez différents clients, et que les résultats de quatre trimestres doivent converger en un seul grand livre annuel cohérent pour chaque client. Cette étape de convergence — fusionner T1, T2, T3 et T4 en un seul grand livre fiscal qu'un comptable peut remettre à l'ATO à la fin de l'exercice — est là où la plupart des flux de travail échouent.
Ce que le traitement par lots BAS signifie réellement pour un teneur de livres
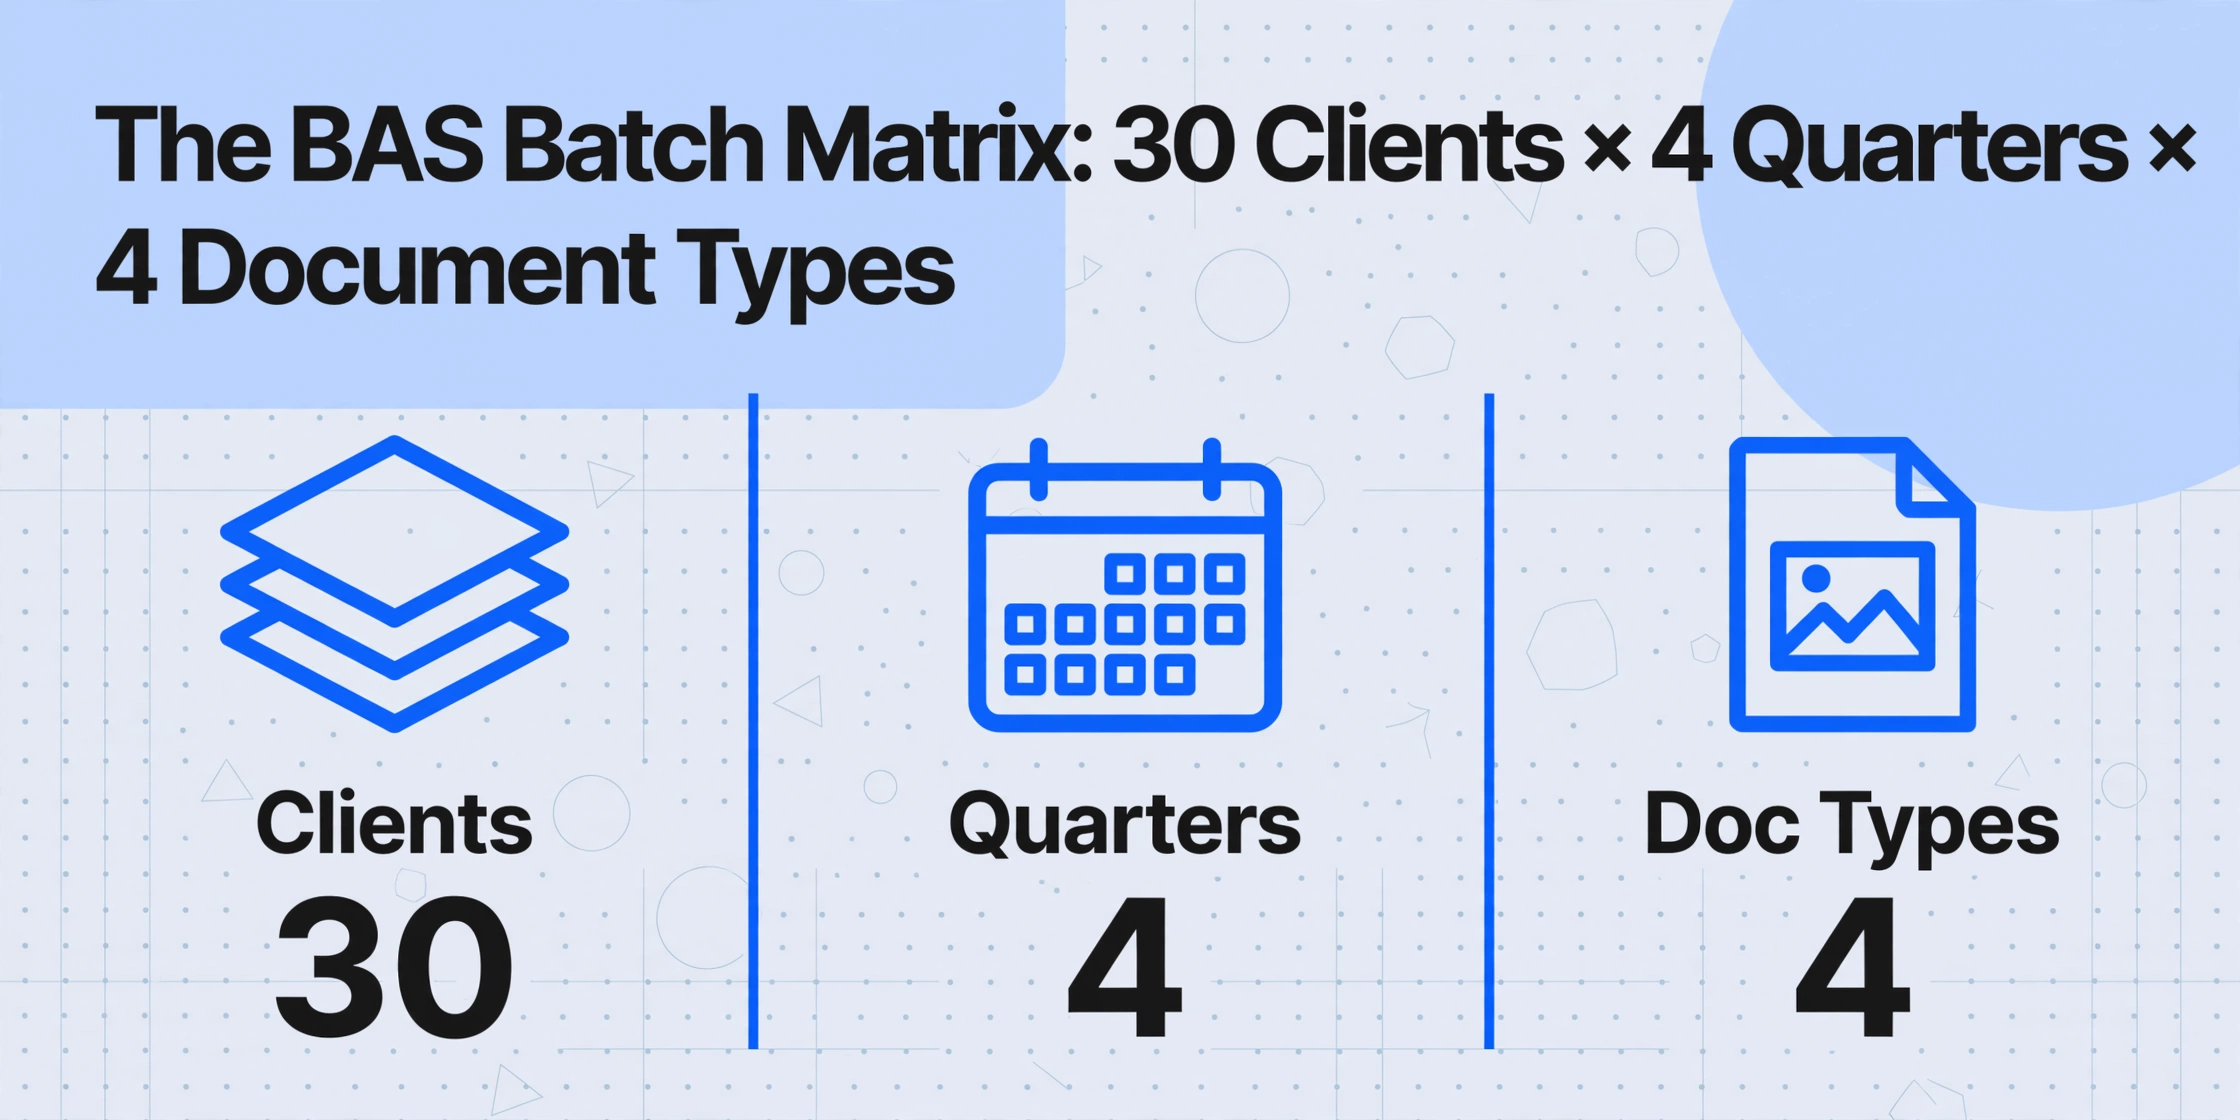
Le traitement par lots dans ce contexte ne consiste pas à téléverser 50 fichiers d'un coup au lieu d'un à la fois — même si cela en fait partie. Le défi du traitement par lots en tenue de livres BAS est la gestion matricielle : vous avez N clients, chacun avec M périodes BAS trimestrielles, chaque période puisant dans K types de documents sources (factures fournisseurs, factures de vente, relevés bancaires, synthèses de paie). Un teneur de livres avec 30 clients gère une matrice de 30 × 4 × 4 = 480 types de documents. Le côté sortie de cette matrice est un ensemble de chiffres structurés par client et par trimestre, qui doivent tous à terme alimenter un grand livre fiscal annuel.
Ce qui rend cette matrice difficile, ce n'est pas le volume de documents — c'est l'exigence de cohérence entre les cellules. Le chiffre G11 (achats hors capital, TTC) pour un client café au T1 doit être comparable au même chiffre aux T2, T3 et T4. Si le teneur de livres a classé un achat comme capital (G10) en mars mais comme hors capital (G11) pour le même fournisseur en juin — parce que la facture de mars a été saisie à la main à partir d'une capture d'écran tandis que celle de juin a été codée dans Xero — le grand livre annuel comporte une incohérence de classification qu'un comptable signalera lors du rapprochement de fin d'exercice. La BAS elle-même a été déposée correctement chaque trimestre, car la composante GST était divisée par 11 dans les deux cas. Mais le grand livre, qui est le document de travail pour la planification fiscale annuelle, est contaminé.
C'est là que l'Extraction de colonnes personnalisées — définir un ensemble de noms de colonnes que l'IA utilise pour localiser les données correspondantes sur tout document en comprenant ce que chaque champ signifie plutôt que l'endroit où il se trouve — devient la solution structurelle. Lorsqu'un teneur de livres définit des colonnes comme Nom du fournisseur, Total de la facture (TTC), Montant GST et Type d'achat (capital / hors capital) une fois par client, chaque document de chaque trimestre passe par la même logique d'extraction sémantique. Une facture Bunnings au T1 et une facture Bunnings au T3 produisent des résultats dans les mêmes colonnes avec les mêmes règles de classification. La cohérence est intégrée à la définition des colonnes, et ne dépend pas du fait que le teneur de livres se souvienne de la façon dont il a codé une transaction similaire il y a trois mois.
L'écart entre documents et grand livre que les logiciels comptables ne comblent pas
Xero, MYOB et QuickBooks Online — les trois plateformes sur lesquelles repose la plupart des cabinets de tenue de livres australiens — gèrent bien la préparation de la BAS une fois que les données de transaction sont dans le système. Le module BAS de Xero extrait les totaux de TPS des transactions catégorisées et peut déposer directement auprès de l'ATO via SBR. BASlink de MYOB fait de même dans l'écosystème AccountRight. Le centre TPS de QuickBooks Online suit la responsabilité courante tout au long du trimestre. L'écart ne se situe pas dans le flux de dépôt — il se situe dans l'étape qui précède l'existence d'une transaction dans le grand livre.
Lorsqu'un fournisseur envoie une facture PDF par e-mail, quelqu'un doit la lire. Hubdoc de Xero peut capturer des données de certaines factures à l'aide d'une OCR basée sur des modèles, mais nécessite une vérification manuelle pour tout fournisseur dont le format n'est pas reconnu — et pour un teneur de livres gérant des clients de différents secteurs, c'est la plupart des fournisseurs. L'équivalent de MYOB (MYOB Capture) offre la capture de reçus mais n'extrait pas les lignes d'articles. La capture de reçus de QuickBooks gère les totaux de base mais nécessite toujours un codage manuel pour le traitement de la TPS et la classification du type d'achat. Aucun de ces outils ne peut lire un formulaire BAS scanné ou un reçu manuscrit d'un fournisseur de métier et remplir directement les étiquettes G.
Le résultat est que la plupart des teneurs de livres utilisent un flux de travail parallèle sur tableur : exporter un PDF vers un dossier, l'ouvrir, saisir le nom du fournisseur, le total de la facture et le montant de la TPS dans Excel, puis importer ce fichier Excel dans le logiciel comptable ou l'utiliser comme référence lors de la création manuelle des factures. Pour un client par trimestre, cette étape de tableur est une nuisance. Pour 30 clients, c'est un emploi à temps plein. Les outils de gestion de cabinet de tenue de livres existants — Keeper, Financial Cents, AccountKit — suivent l'achèvement des tâches et la communication avec les clients, mais ils n'éliminent pas l'étape sous-jacente de document à données. Ils vous disent que la BAS doit être déposée ; ils n'extraient pas les chiffres qui y figurent.
C'est cet écart qui fait de l'extraction de documents par lots la mise à niveau structurelle dans le flux de travail d'un agent BAS. Lorsque la couche d'extraction se situe entre la boîte de réception PDF et le logiciel comptable, l'étape du tableur est automatisée — mêmes définitions de colonnes, même structure de sortie, chaque trimestre, pour chaque client. Le logiciel comptable gère toujours le dépôt et le rapprochement bancaire, mais il reçoit des données qui ont été extraites, et non saisies.
Étape 1 : Définir le schéma d'extraction une fois par client, puis le réutiliser pour tous les trimestres
La première règle du traitement par lots des BAS : la définition des colonnes constitue le flux de travail. Si vous définissez les colonnes différemment chaque trimestre — ou pire, si vous les définissez à la volée en regardant chaque document — quatre feuilles de calcul trimestrielles auront quatre structures différentes, et leur fusion dans un grand livre annuel deviendra un exercice de reformatage manuel. Définissez le schéma une fois, par client, et verrouillez-le.
Pour un client type de petite entreprise utilisant le BAS simplifié, le schéma d'extraction est compact :
| Nom de la colonne | Libellé BAS alimenté | Ce que l'IA recherche sur chaque document |
|---|---|---|
| Nom du fournisseur | (piste d'audit) | Le nom du vendeur ou du prestataire de services sur la facture ou le reçu |
| Date de la facture | (vérification de la période) | La date d'émission de la facture — doit se situer dans le trimestre du BAS |
| Total de la facture (TTC) | G1 ou G11 | Le montant total incluant la GST — côté ventes alimente G1, côté achats alimente G11 (ou G10 pour les immobilisations) |
| Montant de la GST | 1A ou 1B | La composante GST — si elle n'est pas indiquée séparément, utilisez une colonne calculée (Total ÷ 11) |
| Type d'achat | G10 vs G11 | Classification : immobilisation (équipement, véhicules, actifs ≥ 1 000 $ pour les entreprises dont le chiffre d'affaires est inférieur à 1 M $) ou hors immobilisation (consommables, loyer, services) |
Pour un client BAS complet (chiffre d'affaires ≥ 10 M $), ajoutez des colonnes pour les ventes à l'exportation (alimentant G2), les ventes exonérées de GST (G3) et les champs PAYG (W1, W2) si vous extrayez des relevés de paie. Le principe de conception clé : chaque colonne correspond à un libellé BAS, et chaque libellé figurant sur le BAS du client a une colonne correspondante. Pas de colonne signifie que les données de ce libellé manqueront dans le grand livre, et vous ne le saurez qu'au moment du rapprochement.
Le schéma est enregistré comme configuration réutilisable — les noms de colonnes et les types de données ne changent pas entre les trimestres, car les libellés de l'ATO ne changent pas. Ce qui change entre T1 et T2, c'est l'ensemble des documents sources, pas la logique d'extraction. Le schéma d'un client café (Fournisseur, Total de la facture, Montant de la GST, Type d'achat) s'applique à l'identique en octobre, février, avril et juillet. L'outil d'extraction lit chaque document, localise les valeurs correspondant à chaque définition de colonne et les sort dans le même tableau structuré. Quarante factures fournisseurs du trimestre octobre–décembre produisent 40 lignes avec les mêmes colonnes que 35 factures du trimestre janvier–mars. La structure est cohérente par conception, pas par discipline.
Étape 2 : Traitement par lots des documents par client et par trimestre
Une fois le schéma défini, le traitement devient une tâche d'organisation des données. La gestion des documents par le comptable avant le traitement détermine si le lot produit une sortie trimestrielle propre ou un casse-tête de fusion.
Organisez les documents sources dans une structure de dossiers qui reflète le plan d'extraction :
Café_Melbourne_ABN12345. C'est le conteneur de toutes les données BAS pour toutes les périodes d'un client. Si le client a 15 employés et des retenues PAYG, les PDF de synthèse des paies vont également ici, étiquetés par trimestre.Q1_Jul_Sep, Q2_Oct_Dec, etc. Tous les documents sources pour ce client et cette période se trouvent ici. Si une facture fournisseur couvre deux trimestres (datée du 28 septembre, reçue le 2 octobre), utilisez la date de facture, pas la date de réception — l'attribution de période de l'ATO suit le fait générateur, qui est généralement la date de facture pour les contribuables en comptabilité d'engagement.C'est là que le traitement par lots diffère de l'extraction de document unique. Dans un flux de travail à document unique, vous téléversez un fichier, attendez le résultat, le vérifiez, puis passez au suivant. Cette boucle séquentielle — téléversement → extraction → vérification → suivant — prend environ 60 secondes par document. Pour 120 périodes trimestrielles avec une moyenne de 20 documents chacune, cela fait 2 400 documents à une minute chacun : 40 heures d'écran. Le traitement par lots élimine l'attente par document : 20 documents sont téléversés ensemble, traités en parallèle, et la sortie est livrée sous forme d'un seul tableau structuré. L'étape de vérification reste — vous vérifiez toujours certaines lignes par rapport aux documents sources — mais l'extraction elle-même est découplée de la vérification, et 20 documents sont traités à peu près dans le même temps qu'un seul.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Le résultat de chaque traitement par lots est une feuille de calcul unique où chaque ligne représente un document source et chaque colonne correspond à une étiquette BAS. Le résultat du T1 du client café est un tableau avec des colonnes pour le nom du fournisseur, le total de la facture, le montant de la GST et le type d'achat. Le résultat du T2 a la même structure. Il en va de même pour le T3 et le T4. Quatre feuilles de calcul à structure identique par client — la condition préalable à l'étape de fusion qui suit.
Étape 3 : Fusionner quatre feuilles de calcul trimestrielles en un grand livre fiscal annuel
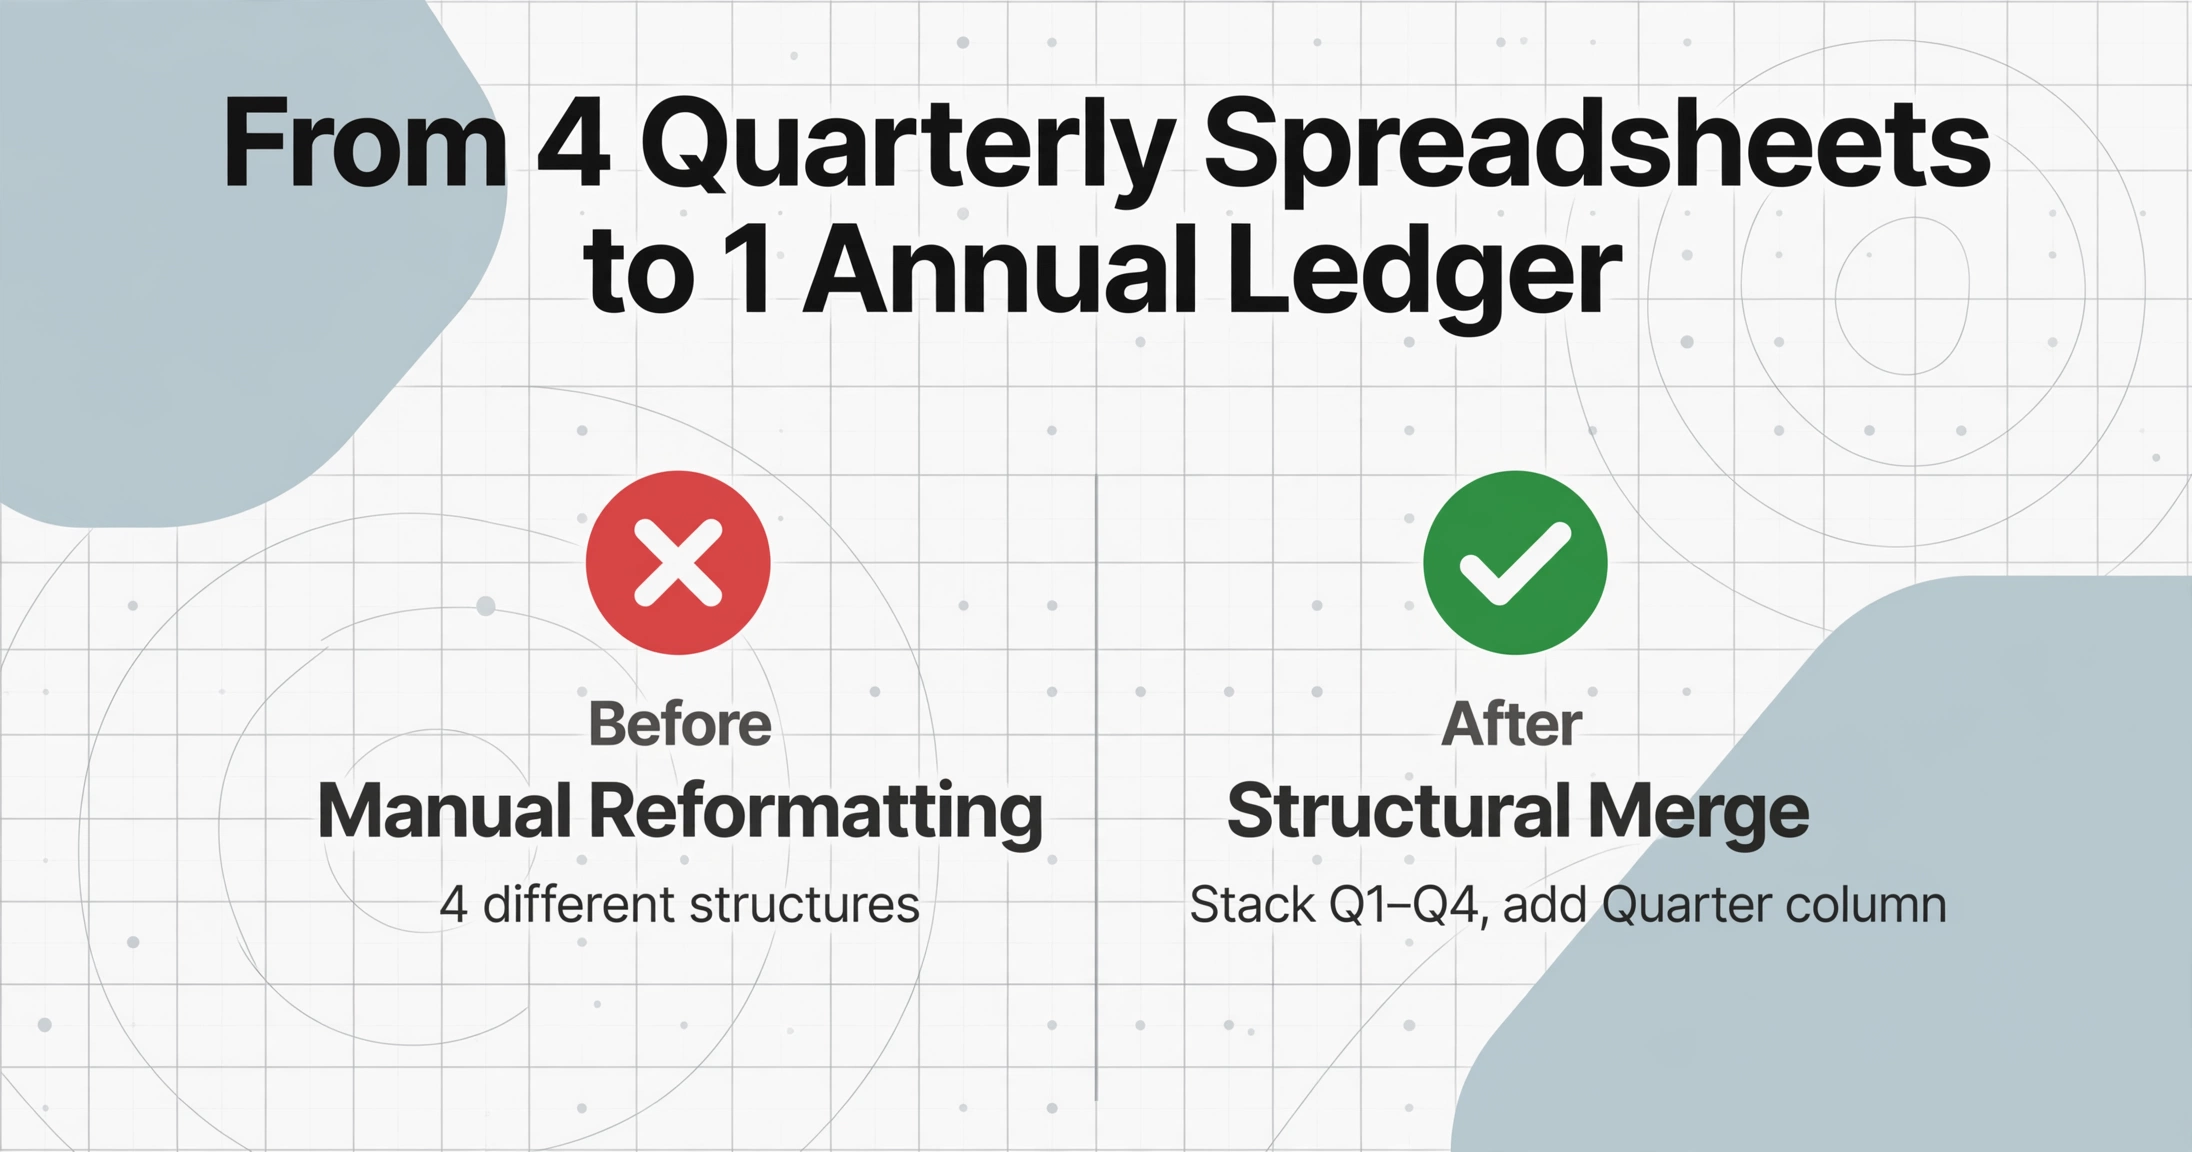
L'étape de fusion est celle où le résultat trimestriel des lots devient un document de travail annuel. Comme chaque feuille de calcul trimestrielle a une structure de colonnes identique, la fusion est structurelle plutôt que manuelle : empiler les lignes de T1, T2, T3 et T4 dans un tableau unique, ajouter une colonne Trimestre pour préserver la provenance, et trier par date au sein de chaque fournisseur. Le résultat est un grand livre par client couvrant l'ensemble de l'exercice financier.
La structure du grand livre pour un client Simpler BAS typique ressemble à ceci :
| Trimestre | Fournisseur | Date | Total (TTC) | GST | Type | Libellé BAS |
|---|---|---|---|---|---|---|
| T1 | Bunnings | 15/08/25 | $440.00 | $40.00 | Non-Capital | G11 → 1B |
| T1 | Officeworks | 22/09/25 | $165.00 | $15.00 | Non-Capital | G11 → 1B |
| T2 | Bunnings | 18/11/25 | $330.00 | $30.00 | Non-Capital | G11 → 1B |
| T2 | Camp Oven Co. | 05/12/25 | $2,200.00 | $200.00 | Capital | G10 → 1B |
Avec le grand livre en place, la vérification s'effectue sur deux axes. L'axe horizontal contrôle les totaux trimestriels : additionnez la colonne GST pour T1, vérifiez par rapport au chiffre 1B déclaré. L'axe vertical contrôle la cohérence annuelle : filtrez par fournisseur, examinez leurs factures sur les quatre trimestres et signalez tout changement de classification (le même fournisseur codé Non-Capital au T2 mais Capital au T4). Soit la classification a changé parce que le type d'achat a changé — légitime — soit la codification du comptable a dérivé — ce que le grand livre rend désormais visible.
Un contrôle de cohérence pratique qui détecte la plupart des erreurs avant qu'un comptable ne voie le grand livre : pour chaque trimestre, le total des factures × (1 ÷ 11) devrait approximativement égaler le montant total de la GST. Si le T3 du café affiche 12 100 $ de totaux de factures et 1 050 $ de GST, la GST attendue à 1/11 serait de 1 100 $. L'écart de 50 $ représente soit une dépense hors GST incluse par erreur, soit une facture à fournitures mixtes avec une composante taxable et une composante exonérée de GST, soit une erreur de lecture d'extraction. Signalez-le, vérifiez le document source, corrigez. Ce contrôle prend 30 secondes par trimestre et évite que les écarts ne se cumulent dans les chiffres annuels.
Un schéma, quatre trimestres, un grand livre : Lorsque la définition de colonne est identique à chaque exécution de lot, la fusion annuelle est une opération de copier-coller — pas un exercice de rapprochement. La structure du grand livre est un sous-produit de la conception de l'extraction, pas un document séparé que vous construisez après coup.
Lot multi-client : exécuter 30 clients BAS via un seul flux de travail
Le défi de gestion matricielle décrit précédemment — N clients × M trimestres × K types de documents — devient gérable lorsque le schéma d'extraction gère la couche de données et que le comptable gère la couche d'organisation. Pour un cabinet avec 30 clients soumettant des déclarations trimestrielles, le flux de travail évolue comme suit :
/Clients/Café_Melbourne/BAS/Q1_2026/. Lorsqu'un client envoie une facture fournisseur par e-mail, elle va directement dans le dossier du trimestre en cours. À la fin du trimestre, le dossier est prêt pour le téléversement par lot — pas de course de dernière minute pour rassembler les documents.Comparez cela au flux de travail conventionnel : 30 clients × 4 trimestres × 45 minutes de saisie manuelle = 90 heures par an passées à taper des chiffres de PDF dans des feuilles de calcul. Le flux de travail par lots réduit la composante de saisie de données de 45 minutes par trimestre et par client à environ 3 minutes — le temps de téléverser les documents, d'exécuter l'extraction et de vérifier ponctuellement la sortie. Le temps restant est consacré à des tâches à plus forte valeur ajoutée : examiner la sortie d'extraction pour détecter les anomalies, rapprocher les totaux avec les relevés bancaires et conseiller les clients sur leur position GST — le travail qu'un agent BAS est habilité à effectuer, plutôt que la saisie de données qui le précède.
Le même modèle de consolidation par lots s'applique aux systèmes de déclaration trimestrielle des différentes juridictions fiscales. L'approche consistant à utiliser un seul schéma d'extraction sur plusieurs périodes de déclaration pour produire un grand livre unifié n'est pas propre au BAS australien — les comptables britanniques sont confrontés au même problème structurel avec les déclarations de TVA trimestrielles alimentant les comptes annuels, comme expliqué dans notre guide sur le traitement par lots des déclarations SA100 au Royaume-Uni, et les équipes de paie y sont confrontées avec les relevés de paiement PAYG alimentant le rapprochement annuel, détaillé dans notre guide sur le traitement par lots des relevés de paiement PAYG. La logique d'extraction change selon le code fiscal ; le principe du lot — un schéma, plusieurs périodes, une sortie consolidée — se transpose directement.
Ce que cela change pour la fin d'exercice d'un cabinet BAS
La fin de l'exercice est le moment où le flux de travail trimestriel par lots prouve sa valeur. Sans données trimestrielles structurées, la fin d'exercice pour un cabinet comptable de 30 clients ressemble à ceci : ouvrir le fichier comptable de chaque client, générer un rapport de transactions pour l'année complète, exporter vers Excel, étiqueter manuellement chaque transaction avec son libellé BAS (G1, G10, G11, 1A, 1B), rapprocher les totaux avec les quatre formulaires BAS déposés, et expliquer tout écart. Pour un client avec 200 transactions annuelles, l'étiquetage et le rapprochement prennent à eux seuls 2 à 3 heures. Pour 30 clients, cela représente 60 à 90 heures de travail de fin d'exercice — concentrées en juin et juillet, lorsque le BAS du trimestre suivant est également dû.
Le flux de travail par lots élimine cette étape car l'étiquetage des libellés a été effectué lors de l'extraction, et non lors du rapprochement. Chaque ligne des feuilles de calcul trimestrielles porte déjà son mapping de libellé BAS. Lorsque les quatre trimestres fusionnent dans le grand livre annuel, celui-ci affiche déjà le total des ventes G1 pour l'année, le total des achats G11, le total des crédits de TPS 1B — aucune étape d'étiquetage requise. Le cadre de rapprochement TPS de l'ATO — qui exige des grands contribuables de rapprocher les résultats BAS avec les états financiers audités — attend ce niveau de visibilité annuelle par libellé. Pour les cabinets qui ne servent pas les 1000 plus grands contribuables, le cadre reste la bonne discipline : tracer chaque libellé BAS jusqu'à ses documents sources sur l'année complète, et signaler tout trimestre où les totaux d'extraction s'écartent des chiffres déposés.
L'impact pratique : une fin d'exercice qui consommait auparavant deux à trois semaines du mois de juin-juillet d'un comptable devient un exercice de vérification — ouvrir le grand livre annuel de chaque client, exécuter les contrôles de cohérence TPS trimestriels, signaler les anomalies, et remettre le grand livre rapproché à l'expert-comptable. L'expert-comptable examine les chiffres, il ne les reconstruit pas. Le comptable se concentre sur les écarts qui comptent, pas sur la saisie de données qui devrait déjà être faite.
Cinq ans de documents conformes à l'ATO : L'ATO exige des entreprises qu'elles conservent les documents sources BAS et les pièces de travail pendant cinq ans. Un dossier par client contenant quatre feuilles de calcul d'extraction trimestrielles, le grand livre annuel fusionné et les PDF sources originaux satisfait à cette exigence dans une structure qu'un vérificateur de l'ATO peut parcourir en quelques minutes — car chaque ligne du grand livre remonte à un document spécifique.
FAQ
L'extraction par lots peut-elle traiter un mélange de factures PDF, de photos de reçus prises avec un téléphone et de formulaires BAS numérisés dans le même lot ?
Oui. Le modèle de vision sous-jacent lit le texte des PDF, JPG, PNG et captures d'écran avec la même logique sémantique. Un lot contenant une facture PDF de Bunnings, une photo d'un reçu manuscrit d'un fournisseur local et un formulaire BAS pré-rempli numérisé alimente tous le même schéma d'extraction de colonnes. L'IA localise les valeurs en comprenant ce que chaque champ signifie — « Total de la facture » sur un PDF et « Total » griffonné sur un reçu sont le même concept, quel que soit le format ou la mise en page. Cela est particulièrement pertinent pour le travail BAS car les factures des fournisseurs arrivent dans tous les formats : PDF par e-mail de grands fournisseurs, photos de téléphone de factures d'artisans laissées sur site, pages numérisées de clients qui reçoivent encore des relevés papier.
Et si le montant de la GST n'est pas indiqué séparément sur une facture de fournisseur ?
Cela arrive avec les petits fournisseurs qui émettent des factures fiscales simplifiées (le minimum légal pour les montants inférieurs à 1 000 $). Au lieu d'ajouter une étape de calcul manuel, utilisez une colonne calculée : nommez une colonne Montant GST (Total de la facture ÷ 11) et l'IA effectue le calcul pendant l'extraction. La formule est valable pour la GST australienne standard de 10 % sur un total TTC. Si la facture comprend des fournitures mixtes (partie imposable, partie exonérée de GST — courant dans les entreprises alimentaires et de santé), signalez la ligne et vérifiez manuellement. La colonne calculée gère le cas standard ; le flux de travail s'adapte à l'exception sans ralentir le lot.
Comment cela se compare-t-il à l'utilisation du module BAS de Xero pour plusieurs clients ?
Le module BAS de Xero fonctionne sur les transactions déjà saisies dans Xero — il extrait les totaux GST des factures et notes de crédit catégorisées et remplit le formulaire BAS. Il ne lit pas une facture PDF de fournisseur et ne crée pas la facture. Pour un comptable gérant 30 organisations Xero, la préparation BAS pour tous les clients est simplifiée une fois que les données de transaction existent. L'écart réside dans la création de ces données de transaction à partir des documents sources — ce qui nécessite une organisation Xero distincte pour chaque client, une connexion séparée, une capture Hubdoc séparée (avec vérification manuelle pour les formats non standard) et une création de facture séparée. Le flux de travail d'extraction par lots gère les documents des 30 clients dans une seule interface avant que les données n'atteignent le logiciel comptable. Les deux outils traitent des étapes séquentielles : l'extraction couvre document → données structurées ; Xero couvre données → dépôt BAS.
Que faire si un client accumule du retard dans ses déclarations BAS et a besoin que plusieurs trimestres soient traités en une seule fois ?
C'est ici que l'avantage structurel de l'approche par lots est le plus évident. Pour un nouveau client avec trois trimestres en retard, le schéma d'extraction est défini une seule fois. Le comptable organise les documents que le client peut fournir dans trois dossiers trimestriels (T1, T2, T3), applique le même schéma à chaque dossier et obtient trois feuilles de calcul structurées avec des colonnes identiques. Les trois trimestres peuvent ensuite être fusionnés dans un grand livre de rattrapage pour la déclaration. Si des documents manquent ou sont incomplets — un scénario courant avec des BAS en retard — le grand livre rend les écarts visibles : le T2 affiche 12 lignes de factures fournisseurs tandis que le T1 en affiche 28, et le comptable sait qu'il doit demander au client ce qui s'est passé entre juillet et septembre. Sans grand livre structuré, les documents manquants se fondent dans l'arriéré général et ne sont souvent découverts que lorsque le comptable demande les documents de fin d'exercice.
Ce flux de travail est-il conforme aux exigences du TPB pour les agents BAS ?
Le Tax Practitioners Board exige que les agents BAS conservent des documents de travail suffisants pour appuyer chaque déclaration BAS et fassent preuve de diligence raisonnable pour déterminer la situation d'un client. Le flux de travail par lots répond à ces deux exigences : les feuilles de calcul d'extraction trimestrielles sont des documents de travail contemporains montrant comment chaque chiffre de l'étiquette BAS a été obtenu, chaque ligne étant traçable jusqu'à un document source spécifique. Le grand livre fournit la piste de rapprochement annuelle qui démontre la diligence raisonnable — l'agent peut montrer qu'il a examiné les totaux de chaque trimestre par rapport à la BAS déclarée, vérifié la cohérence de la classification et confirmé que l'arithmétique de la TPS tenait sur toutes les périodes. L'exigence de conservation des documents sur cinq ans est satisfaite par la structure de dossiers qui associe les résultats d'extraction aux PDF sources.
Cela fonctionne-t-il pour les clients soumis à la BAS complète (et non à la BAS simplifiée) avec FBT et crédits de taxe sur les carburants ?
Oui — la seule différence réside dans le nombre de colonnes du schéma d'extraction. Un client soumis à la BAS complète avec des acomptes FBT (F1), des crédits de taxe sur les carburants (étiquette 5A) et la taxe d'égalisation sur le vin (étiquette 5) a simplement davantage de définitions de colonnes. Le schéma d'une BAS complète peut inclure 12 à 15 colonnes au lieu de 5 à 7, mais le flux de travail par lots est identique : définir le schéma une fois, l'appliquer aux documents de chaque trimestre, fusionner dans un grand livre annuel. Les montants des acomptes FBT (étiquette F1) sont généralement calculés par l'ATO et pré-imprimés sur le formulaire BAS plutôt que dérivés des documents sources — dans ce cas, le chiffre F1 est saisi directement dans le grand livre plutôt qu'extrait. Les crédits de taxe sur les carburants, en revanche, sont basés sur des documents (reçus d'achat de carburant), donc une colonne pour le montant du crédit de taxe sur les carburants alimente l'étiquette 5A via le même processus d'extraction.
Puis-je utiliser le même flux de travail pour les clients IAS (Instalment Activity Statement) ?
Oui, avec moins de colonnes. Un IAS déclare les retenues PAYG (W1, W2) et les acomptes PAYG (T7) sans libellés GST. Le schéma d'extraction pour un client IAS inclut généralement des colonnes pour les salaires bruts (alimentant W1), les retenues d'impôt (W2) et le montant d'acompte fourni par l'ATO (T7). La logique de traitement par lots est plus simple car il y a moins de libellés, mais la fusion trimestrielle-annuelle est tout aussi précieuse — notamment pour vérifier que le total des retenues PAYG sur quatre périodes IAS correspond au relevé annuel de paiement PAYG, ce qui est un point de déclenchement courant de recoupement de données ATO.