Como processar em lote 4 trimestres de
BAS australiano em um único razão fiscal anual
O ciclo trimestral de BAS parece linear no papel: reunir documentos, calcular os rótulos G, enviar, repetir. Mas para um agente de BAS registrado que gerencia 30 clientes de pequenas empresas — cada um declarando quatro vezes por ano — o pensamento linear quebra na fronteira anual. O BAS do Q1 de um cliente saiu no prazo porque as faturas do fornecedor eram todas da Bunnings e Officeworks, mesmo formato todos os trimestres, fáceis de classificar. O Q3 atrasou porque um novo contratante enviou PDFs com GST enterrado em um parágrafo de texto padrão em vez de um item de linha. Multiplique essa inconsistência por 30 clientes e quatro períodos de declaração, e a diferença entre um razão limpo e um projeto de reconstrução no fim do ano fiscal não é uma lacuna que você fecha com mais disciplina — é um problema estrutural que se repete a cada 90 dias.
Principais Conclusões
- 120 prazos de envio de BAS por ano somam 90 horas digitando números de PDFs — tempo roubado da revisão dos valores que a ATO realmente vai examinar.
- Uma fatura da Bunnings classificada como Não-Capital no Q1 é classificada de forma diferente no Q3 — não porque a compra mudou, mas porque decisões de classificação de três meses atrás vivem apenas na sua memória.
- Defina colunas de extração uma vez por cliente e quatro planilhas trimestrais se empilham em um único razão anual com zero reformatação manual — porque as colunas nunca mudaram desde o Q1.
O Problema de Escala Escondido Atrás de Cada Prazo Trimestral de BAS
Um BAS trimestral único, preparado para um único cliente usando o método Simpler BAS, envolve três rótulos GST (G1, 1A, 1B) e talvez dois campos de retenção PAYG (W1, W2) se a empresa tiver funcionários. Os documentos por trás desses rótulos — 15 a 25 faturas de fornecedores, um extrato bancário para conciliação e um resumo da folha de pagamento — levam de 30 a 45 minutos para compilar e verificar. Esse número parece razoável. É por isso que a maioria dos contadores não questiona o fluxo de trabalho: 45 minutos por trimestre por cliente somam 3 horas por cliente por ano, o que, a uma taxa cobrável de $100–$150 por hora, resulta em $300–$450 anuais. Gerenciável.
A aritmética muda em escala. Um agente BAS com 30 clientes com declarações trimestrais processa 120 períodos de BAS por ano. A 45 minutos cada, isso são 90 horas de trabalho de documento para planilha — duas semanas inteiras de trabalho gastas movendo números de PDFs para linhas de razão. E esse é o melhor cenário, supondo que toda fatura de fornecedor chegue em um formato consistente com o valor GST claramente rotulado, todo extrato bancário concilie na primeira tentativa, e nenhum cliente precise de períodos de BAS históricos reconstruídos porque ficou para trás nas declarações.
A realidade para a maioria das práticas de contabilidade está mais próxima das conclusões da ASBFEO: 39% das pequenas empresas gastam mais de seis horas semanais em conformidade regulatória, e a declaração de BAS está no centro desse fardo. Quando um novo cliente chega com três trimestres atrasados, o contador não está processando um BAS — está processando quatro, do zero, em documentos-fonte de formatos mistos abrangendo nove meses. O tempo multiplica, mas as colunas não mudam. Os rótulos da ATO são os mesmos em julho e em abril. O que muda é o volume de documentos de entrada, não a estrutura da saída.
A abordagem de extração de trimestre único — coberta em detalhes no nosso guia passo a passo de extração de BAS na AU — funciona perfeitamente para proprietários de empresas que processam seu próprio BAS trimestral. Para um contador que gerencia 120 períodos de BAS por ano, o gargalo não é a lógica de extração por trimestre. É o fato de que a mesma lógica de extração precisa ser aplicada a diferentes conjuntos de documentos em diferentes clientes, e os resultados de quatro trimestres precisam convergir em um razão anual coerente para cada cliente. Essa etapa de convergência — mesclando Q1, Q2, Q3 e Q4 em um único razão fiscal que um contador pode entregar à ATO no EOFY — é onde a maioria dos fluxos de trabalho falha.
O Que o Processamento em Lote de BAS Realmente Significa para um Contador
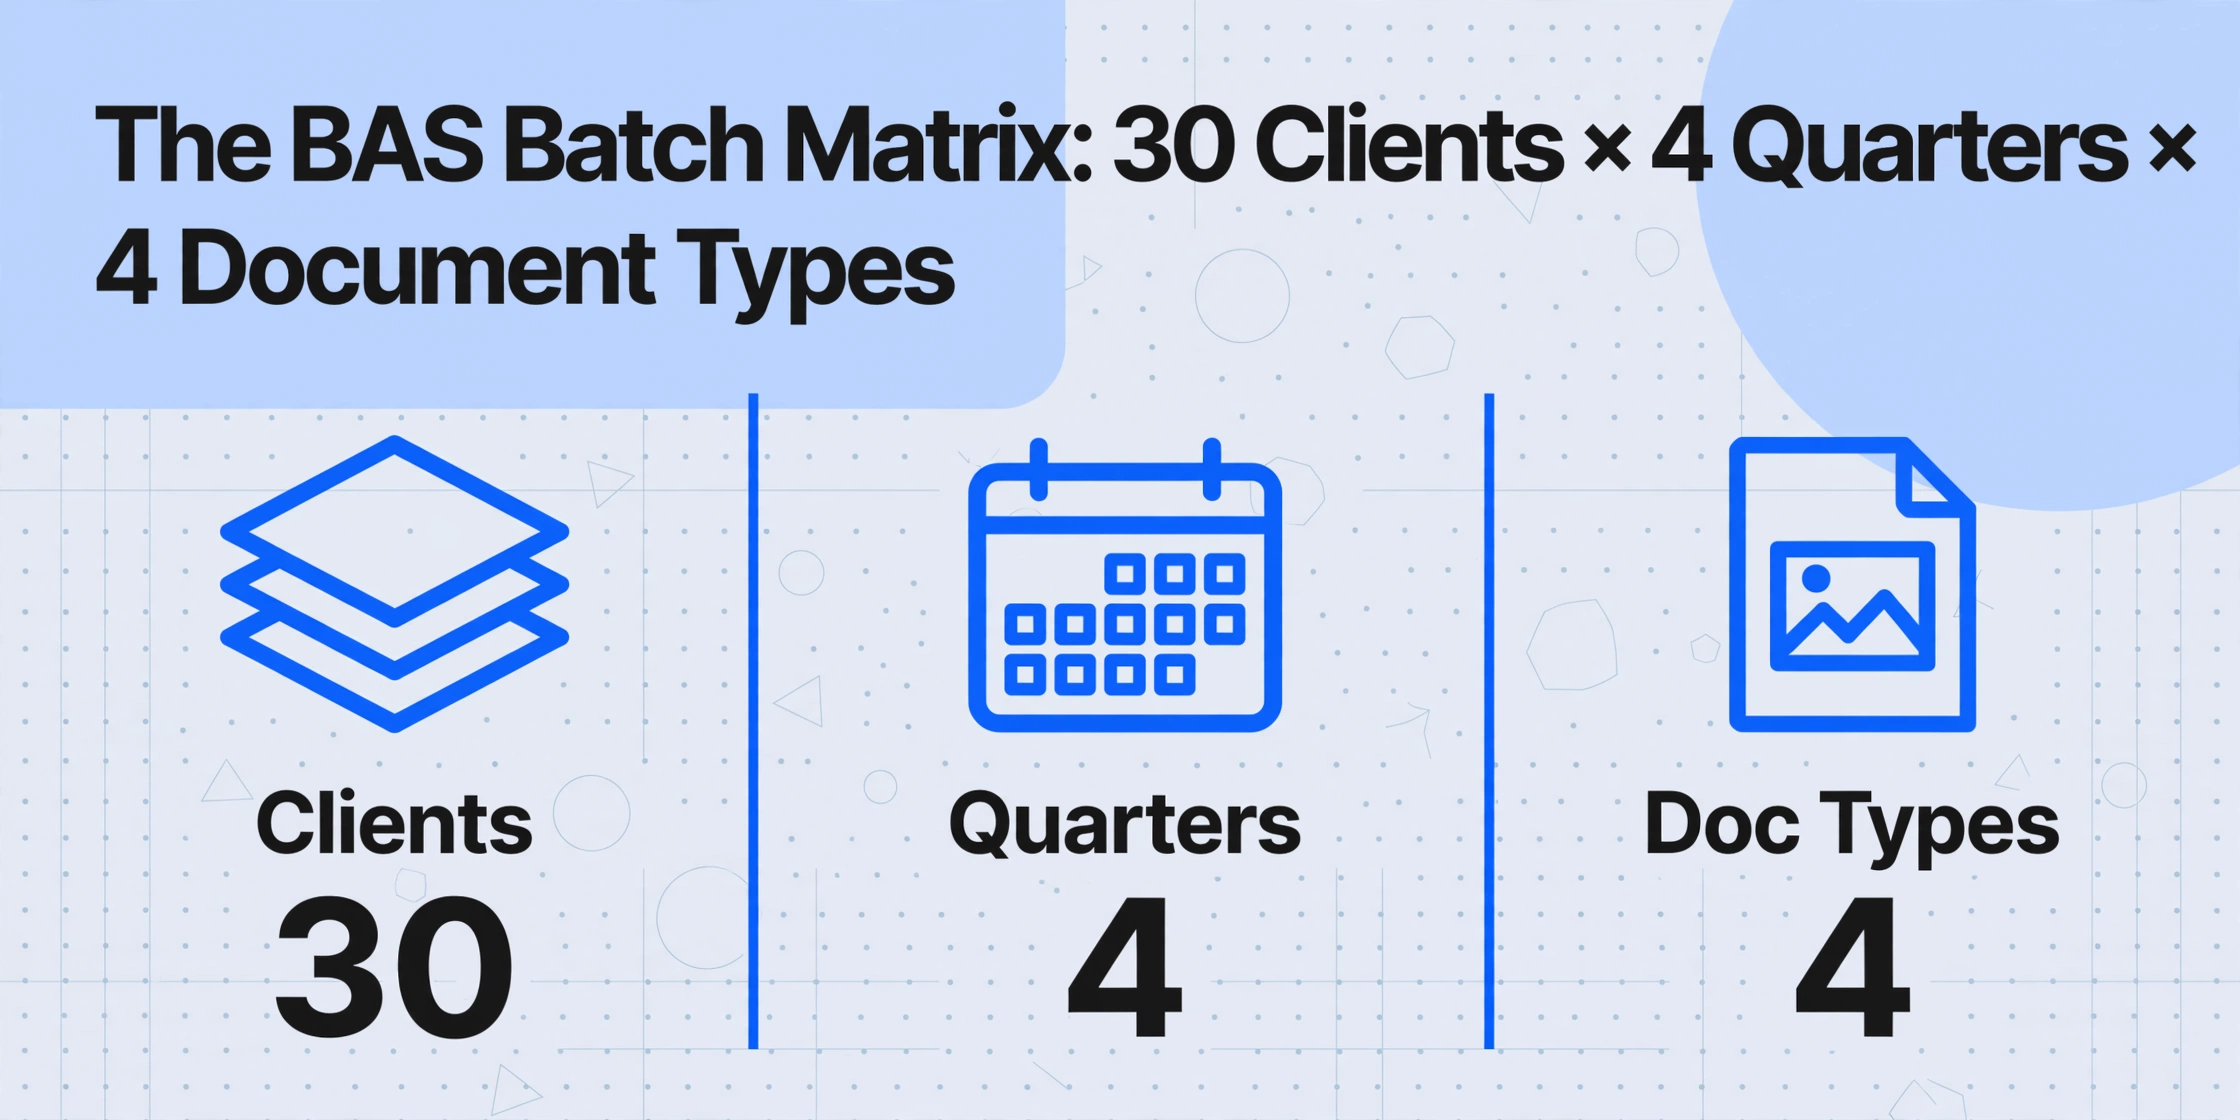
O processamento em lote neste contexto não se trata de enviar 50 arquivos de uma vez em vez de um por vez — embora isso faça parte. O desafio do lote na contabilidade de BAS é o gerenciamento de matriz: você tem N clientes, cada um com M períodos trimestrais de BAS, cada período extraindo de K tipos de documento-fonte (faturas de fornecedores, faturas de vendas, extratos bancários, resumos de folha de pagamento). Um contador com 30 clientes gerencia uma matriz de 30 × 4 × 4 = 480 tipos de documento. O lado de saída dessa matriz é um conjunto de números estruturados por cliente e por trimestre, que devem, em última instância, alimentar um livro-razão fiscal anual.
O que torna essa matriz desafiadora não é o volume de documentos — é o requisito de consistência entre as células. O valor G11 (compras não capitalizadas, com GST incluído) de um cliente de cafeteria no T1 deve ser comparável ao mesmo valor no T2, T3 e T4. Se o contador classificou uma compra como capital (G10) em março, mas como não capital (G11) para o mesmo fornecedor em junho — porque a fatura de março foi inserida manualmente a partir de uma captura de tela, enquanto a de junho foi codificada no Xero — o livro-razão anual carrega uma inconsistência de classificação que um contador sênior sinalizará durante a conciliação de fim de ano fiscal. O próprio BAS foi declarado corretamente a cada trimestre, pois o componente de GST foi dividido por 11 em ambos os casos. Mas o livro-razão, que é o documento de trabalho para o planejamento tributário anual, fica contaminado.
É aqui que a Extração de Colunas Personalizadas — definir um conjunto de nomes de colunas que a IA usa para localizar dados correspondentes em qualquer documento, entendendo o que cada campo significa em vez de onde ele está — se torna a solução estrutural. Quando um contador define colunas como Nome do Fornecedor, Total da Fatura (com GST), Valor do GST e Tipo de Compra (Capital / Não Capital) uma vez por cliente, todo documento de todo trimestre passa pela mesma lógica de extração semântica. Uma fatura da Bunnings no T1 e uma fatura da Bunnings no T3 produzem resultados nas mesmas colunas, com as mesmas regras de classificação. A consistência está embutida na definição da coluna, não depende de o contador lembrar como codificou uma transação semelhante há três meses.
A Lacuna Entre Documento e Razão que o Software de Contabilidade Não Preenche
Xero, MYOB e QuickBooks Online — as três plataformas sobre as quais se basea a maioria das práticas de contabilidade australianas — lidam bem com a preparação do BAS uma vez que os dados de transações estão dentro do sistema. O módulo BAS do Xero extrae os totais de GST de transações categorizadas e pode enviar diretamente à ATO via SBR. O BASlink do MYOB faz o mesmo dentro do ecossistema AccountRight. O centro de GST do QuickBooks Online rastrea a responsabilidade contínua ao longo do trimestre. A lacuna não está no fluxo de trabalho de envio — está na etapa que acontece antes de que uma transação exista no razão.
Quando um fornecedor envia uma fatura em PDF por e-mail, alguien tem que lê-la. O Hubdoc do Xero pode capturar dados de algumas faturas usando OCR baseado em modelos, mas requer verificação manual para qualquer fornecedor cujo formato não reconhece — e para um contador que gerencia clientes de diferentes setores, essa é a maioria dos fornecedores. O equivalente do MYOB (MYOB Capture) oferece captura de recibos, mas não extrae itens de linha. A captura de recibos do QuickBooks lida com totais básicos, mas ainda requer codificação manual para o tratamento de GST e a classificação do tipo de compra. Nenhuna destas ferramentas pode ler um formulário BAS escaneado ou um recibo manuscrito de um fornecedor tradie e preencher os rótulos G diretamente.
O resultado é que a maioria dos contadores executa um fluxo de trabalho paralelo em planillas: exportar um PDF a uma carpeta, abrirlo, escrever o nome do fornecedor, o total da fatura e o montante de GST em Excel, e depois importar esse Excel ao software de contabilidade ou usá-lo como referência enquanto cria faturas manualmente. Para um cliente por trimestre, este passo de planilla é um incómodo. Para 30 clientes, é um trabalho a tempo completo. As ferramentas de gestão de prática contable que existem — Keeper, Financial Cents, AccountKit — rastrean a conclusão de tarefas e a comunicação com o cliente, mas não eliminam o passo subjacente de documento a dados. Eles dizem que o BAS precisa ser enviado; não extraen os números que vão nele.
Esta lacuna é o que faz da extração de documentos em lote a atualização estrutural no fluxo de trabalho de um agente BAS. Quando a capa de extração se sitúa entre a caixa de entrada de PDF e o software de contabilidade, o passo de planilla é automatizado — mesmas definições de columna, mesma estrutura de saída, cada trimestre, para cada cliente. O software de contabilidade ainda lida com o envio e a conciliación bancaria, mas recebe dados que foram extraídos, não escritos.
Etapa 1: Defina o Esquema de Extração Uma Vez por Cliente e Reutilize-o em Todos os Trimestres
A primeira regra do processamento BAS em lote: a definição das colunas é o fluxo de trabalho. Se você definir colunas diferentes a cada trimestre — ou pior, defini-las em cima da hora enquanto olha para cada documento — quatro planilhas trimestrais terão quatro estruturas diferentes, e mesclá-las em um livro-razão anual se torna um exercício manual de reformatação. Defina o esquema uma vez, por cliente, e trave-o.
Para um cliente típico de pequena empresa no Simpler BAS, o esquema de extração é compacto:
| Nome da Coluna | Rótulo BAS que Alimenta | O que a IA Procura em Cada Documento |
|---|---|---|
| Nome do Fornecedor | (trilha de auditoria) | O nome do vendedor ou prestador de serviço na fatura ou recibo |
| Data da Fatura | (verificação de período) | A data em que a fatura foi emitida — deve estar dentro do trimestre do BAS |
| Total da Fatura (com GST) | G1 ou G11 | O valor total incluindo GST — o lado das vendas alimenta G1, o lado das compras alimenta G11 (ou G10 para capital) |
| Valor do GST | 1A ou 1B | O componente GST — se não estiver listado separadamente, use uma coluna calculada (Total ÷ 11) |
| Tipo de Compra | G10 vs G11 | Classificação: Capital (equipamentos, veículos, ativos ≥$1.000 para empresas com faturamento abaixo de $1M) ou Não-Capital (consumíveis, aluguel, serviços) |
Para um cliente BAS completo (faturamento ≥$10M), adicione colunas para Vendas de Exportação (alimentando G2), Vendas Isentas de GST (G3) e campos PAYG (W1, W2) se estiver extraindo resumos de folha de pagamento. O princípio-chave de design: cada coluna mapeia para um rótulo BAS, e cada rótulo que aparece no BAS do cliente tem uma coluna correspondente. Sem coluna, os dados desse rótulo ficarão faltando no livro-razão, e você só descobrirá na conciliação.
O esquema é salvo como uma configuração reutilizável — os nomes das colunas e os tipos de dados não mudam entre trimestres porque os rótulos da ATO não mudam. O que muda entre Q1 e Q2 é o conjunto de documentos-fonte, não a lógica de extração. O esquema de um cliente de cafeteria (Fornecedor, Total da Fatura, Valor do GST, Tipo de Compra) se aplica identicamente em outubro, fevereiro, abril e julho. A ferramenta de extração lê cada documento, localiza os valores que correspondem a cada definição de coluna e os gera na mesma tabela estruturada. Quarenta faturas de fornecedores do trimestre de outubro a dezembro produzem 40 linhas com as mesmas colunas que 35 faturas do trimestre de janeiro a março. A estrutura é consistente por design, não por disciplina.
Etapa 2: Processar Documentos em Lote por Cliente e Trimestre
Com o esquema definido, o processamento se torna uma tarefa de organização de dados. A gestão de documentos do contador antes do processamento determina se a execução em lote produz uma saída trimestral limpa ou um quebra-cabeça de mesclagem.
Organize os documentos de origem em uma estrutura de carpetas que espelhe o plano de extração:
Café_Melbourne_ABN12345. Este é o contenedor para todos os dados de BAS de todos os períodos de um cliente. Se o cliente tem 15 empregados e retenção PAYG, os PDFs de resumo de nómina também vão aqui, etiquetados por trimestre.Q1_Jul_Sep, Q2_Oct_Dec, etc. Todos os documentos de origem para esse cliente e esse período ficam aqui. Se uma fatura de fornecedor abarca dois trimestres (datada 28 de setembro, recebida 2 de outubro), use a data da fatura, não a data de recepção — a atribuição de período do ATO segue o ponto de imposto, que geralmente é a data da fatura para contribuintes em base de acumulação.É aqui que o processamento em lote se diferencia da extração de documento único. Em um fluxo de trabalho de documento único, você envia um arquivo, espera pelo resultado, verifica e passa ao seguinte. Este ciclo sequencial — enviar → extraer → verificar → seguinte — leva cerca de 60 segundos por documento. Para 120 períodos trimestrales com uma média de 20 documentos cada, isso são 2.400 documentos a um minuto cada: 40 horas de tempo de tela. O processamento em lote colapsa a espera por documento: 20 documentos são enviados juntos, processados em paralelo, e a saída é entregada como uma única tabela estruturada. A etapa de verificação permanece — você ainda verifica filas individuais contra os documentos de origem — mas a extração em si é desacoplada da verificação, e 20 documentos são completados aproximadamente no mesmo tempo que um.
Os arquivos são processados de forma segura e não são armazenados.
A saída de cada execução em lote é uma única planilha onde cada linha representa um documento de origem e cada columna corresponde a um rótulo BAS. A saída do primeiro trimestre do cliente do café é uma tabela com colunas para Nome do Fornecedor, Total da Fatura, Monto GST e Tipo de Compra. A saída do segundo trimestre tem a mesma estrutura. Igual para o terceiro e quarto trimestres. Quatro planilhas com estrutura idéntica por cliente — o pré-requisito para a etapa de mescla que se segue.
Etapa 3: Mesclar Quatro Planilhas Trimestrales em um Único Registro Fiscal Anual
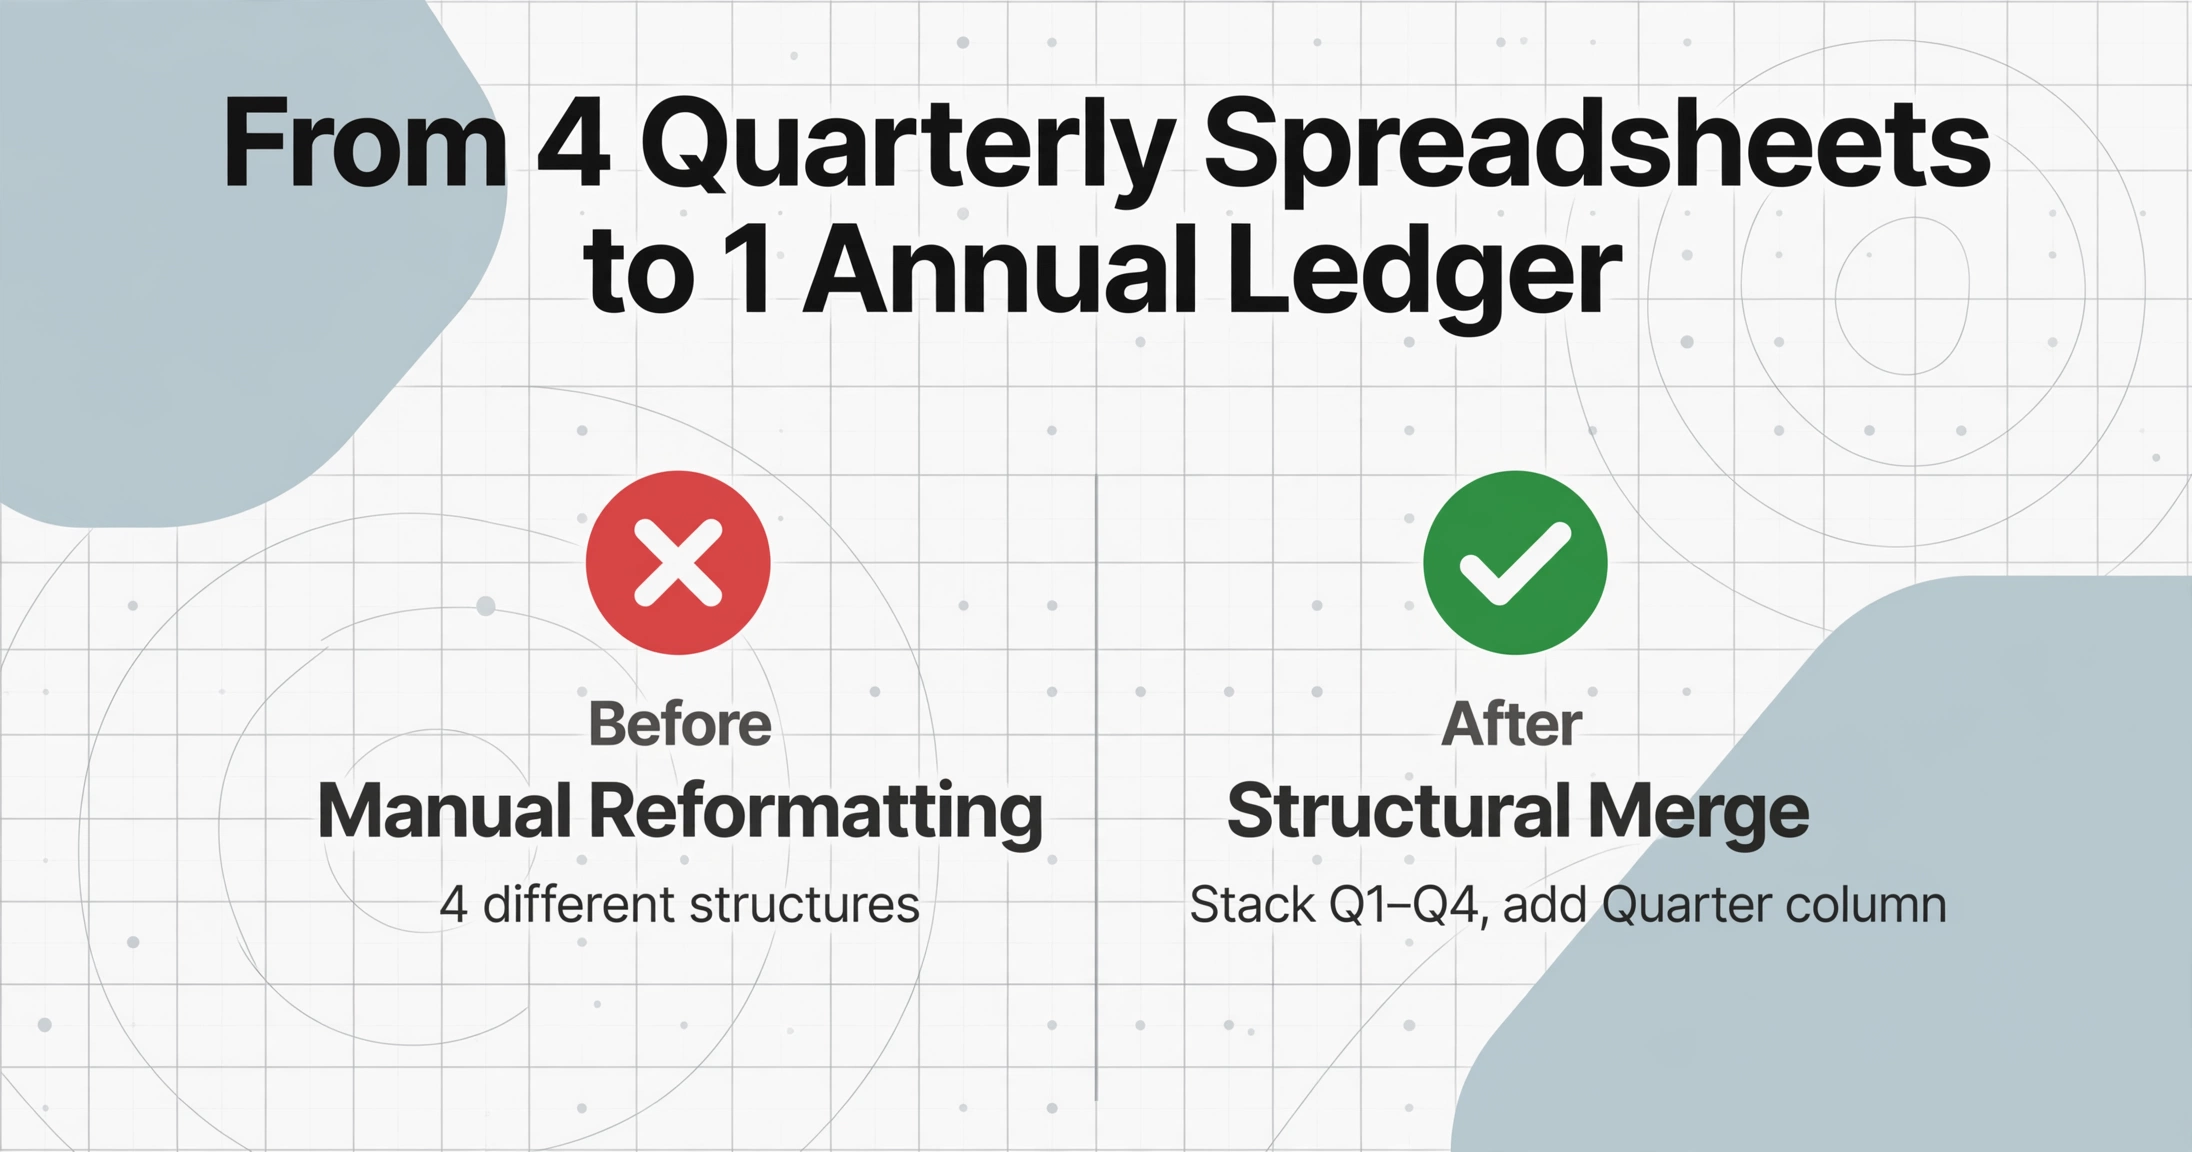
A etapa de mescla é onde a saída trimestral em lote se converte em um documento de trabalho anual. Como cada planilha trimestral tem uma estrutura de colunas idéntica, a mescla é estructural em lugar de manual: empilhar as filas de T1, T2, T3 e T4 em uma única tabela, agregar uma columna Trimestre para preservar a procedência e ordenar por data dentro de cada fornecedor. O resultado é um registro por cliente que cubre todo o ano fiscal.
A estrutura do registro para um cliente típico de BAS Simpler é assim:
| Trimestre | Proveedor | Fecha | Total (GST inc.) | GST | Tipo | Etiqueta BAS |
|---|---|---|---|---|---|---|
| T1 | Bunnings | 15/08/25 | $440.00 | $40.00 | No capital | G11 → 1B |
| T1 | Officeworks | 22/09/25 | $165.00 | $15.00 | No capital | G11 → 1B |
| T2 | Bunnings | 18/11/25 | $330.00 | $30.00 | No capital | G11 → 1B |
| T2 | Camp Oven Co. | 05/12/25 | $2,200.00 | $200.00 | Capital | G10 → 1B |
Con el libro mayor en su lugar, la verificación se ejecuta en dos ejes. El eje horizontal verifica los totales trimestrales: suma la columna GST del T1 y verifica contra la cifra 1B declarada. El eje vertical verifica la consistencia anual: filtra por proveedor, revisa sus facturas en los cuatro trimestres y marca cualquier cambio de clasificación (el mismo proveedor codificado como No capital en T2 pero Capital en T4). O la clasificación cambió porque el tipo de compra cambió — legítimo — o la codificación del contable se desvió — lo que el libro mayor ahora hace visible.
Una verificación práctica que detecta la mayoría de los errores antes de que un contador vea el libro mayor: para cada trimestre, el total de facturas × (1 ÷ 11) debería ser aproximadamente igual al monto total de GST. Si el T3 del café muestra $12,100 en totales de facturas y $1,050 en GST, el GST esperado a 1/11 sería $1,100. La diferencia de $50 representa un gasto sin GST incluido por error, una factura de suministro mixto con un componente gravable y otro libre de GST, o una lectura incorrecta de la extracción. Márcalo, revisa el documento fuente, corrige. Esta verificación toma 30 segundos por trimestre y evita que las discrepancias se acumulen en las cifras anuales.
Un esquema, cuatro trimestres, un libro mayor: Cuando la definición de columnas es la misma en cada ejecución por lotes, la fusión anual es una operación de copiar y pegar — no un ejercicio de conciliación. La estructura del libro mayor es un subproducto del diseño de extracción, no un documento separado que construyes después.
Lote Multi-Client: Executando 30 Clientes BAS em um Único Fluxo de Trabalho
O desafio de gerenciamento matricial descrito anteriormente — N clientes × M trimestres × K tipos de documento — torna-se viável quando o esquema de extração lida com a camada de dados e o contador gerencia a camada de organização. Para uma prática com 30 clientes com declarações trimestrais, o fluxo de trabalho escala da seguinte forma:
/Clients/Café_Melbourne/BAS/Q1_2026/. Quando um cliente envia uma fatura de fornecedor por e-mail, ela vai direto para a pasta do trimestre atual. Quando o trimestre termina, a pasta está pronta para upload em lote — sem correria de última hora para reunir documentos.Compare isso com o fluxo de trabalho convencional: 30 clientes × 4 trimestres × 45 minutos de entrada manual de dados = 90 horas por ano gastas digitando números de PDFs em planilhas. O fluxo de trabalho em lote reduz o componente de entrada de dados de 45 minutos por trimestre por cliente para aproximadamente 3 minutos — o tempo para enviar documentos, executar a extração e verificar pontualmente a saída. O tempo restante é deslocado para trabalho de maior valor: revisar a saída da extração em busca de anomalias, conciliar totais com extratos bancários e aconselhar clientes sobre sua posição GST — o trabalho que um agente BAS é registrado para fazer, em vez da entrada de dados que o precede.
O mesmo padrão de consolidação em lote se aplica aos sistemas de relatórios trimestrais de diferentes jurisdições fiscais. A abordagem de usar um esquema de extração em vários períodos de relatórios para produzir um livro-razão unificado não é exclusiva do BAS australiano — contadores no Reino Unido enfrentam o mesmo problema estrutural com declarações trimestrais de IVA alimentando as contas anuais, como abordado em nosso guia sobre processamento em lote de declarações de imposto SA100 do Reino Unido, e equipes de folha de pagamento enfrentam isso com resumos de pagamento PAYG alimentando a conciliação anual, detalhado em nosso guia sobre processamento em lote de resumos de pagamento PAYG. A lógica de extração muda conforme o código tributário; o princípio do lote — um esquema, muitos períodos, uma saída consolidada — se transfere diretamente.
Como Isso Muda o Fim do Ano Fiscal para uma Prática de BAS
O fim do ano fiscal é quando o fluxo de trabalho trimestral em lote prova seu valor. Sem dados trimestrais estruturados, o fim do ano fiscal para uma prática contábil com 30 clientes é assim: abrir o arquivo contábil de cada cliente, gerar um relatório de transações para o ano inteiro, exportar para Excel, marcar manualmente cada transação com seu rótulo BAS (G1, G10, G11, 1A, 1B), reconciliar os totais com os quatro formulários BAS enviados e explicar qualquer variação. Para um cliente com 200 transações anuais, apenas a marcação e a reconciliação levam de 2 a 3 horas. Em 30 clientes, isso representa 60–90 horas de trabalho de fim de ano fiscal — concentradas em junho e julho, quando o BAS do próximo trimestre também vence.
O fluxo de trabalho em lote elimina essa etapa porque a marcação dos rótulos foi feita durante a extração, não durante a reconciliação. Cada linha nas planilhas trimestrais já carrega seu mapeamento de rótulo BAS. Quando os quatro trimestres se fundem no livro-razão anual, o livro-razão já mostra o total de vendas G1 do ano, o total de compras G11, o total de créditos GST 1B — sem etapa de marcação necessária. O framework de reconciliação GST da ATO — que exige que grandes contribuintes reconciliem os resultados do BAS com demonstrações financeiras auditadas — espera esse nível de visibilidade anual por rótulo. Para práticas que não atendem contribuintes Top 1000, o framework ainda é a disciplina correta: rastrear cada rótulo BAS até seus documentos de origem ao longo do ano inteiro e sinalizar qualquer trimestre em que os totais de extração divirjam dos valores declarados.
O impacto prático: um fim de ano fiscal que antes consumia duas a três semanas de junho–julho de um contador se torna um exercício de verificação — abrir o livro-razão anual de cada cliente, executar as verificações trimestrais de sanidade do GST, sinalizar anomalias e entregar o livro-razão reconciliado ao contador. O contador revisa os números, não os reconstrói. O contador foca nas discrepâncias que importam, não na entrada de dados que já deveria estar feita.
Cinco anos de registros prontos para a ATO: A ATO exige que as empresas mantenham documentos de origem do BAS e papéis de trabalho por cinco anos. Uma pasta por cliente contendo quatro planilhas de extração trimestrais, o livro-razão anual consolidado e os PDFs de origem atende a esse requisito em uma estrutura que um revisor da ATO pode navegar em minutos — porque cada linha no livro-razão rastreia até um documento específico.
FAQ
O processamento em lote consegue lidar com uma mistura de faturas PDF, fotos de recibos tiradas com o celular e formulários BAS escaneados no mesmo lote?
Sim. O modelo de visão subjacente lê texto de PDFs, JPGs, PNGs e capturas de tela com a mesma lógica semântica. Um lote contendo uma fatura PDF da Bunnings, uma foto de um recibo manuscrito de um fornecedor local e um formulário BAS pré-preenchido escaneado alimenta o mesmo esquema de extração de colunas. A IA localiza valores entendendo o que cada campo significa — "Invoice Total" em um PDF e "Total" rabiscado em um recibo são o mesmo conceito, independentemente do formato ou layout. Isso é particularmente relevante para o trabalho com BAS porque as faturas de fornecedores chegam em todos os formatos: PDFs por e-mail de grandes fornecedores, fotos de celular de faturas de tradies deixadas no local, páginas escaneadas de clientes que ainda recebem extratos em papel.
E se o valor do GST não estiver listado separadamente em uma fatura de fornecedor?
Isso acontece com pequenos fornecedores que emiten faturas fiscais simplificadas (o mínimo legal para montantes abaixo de $1.000). Em vez de adicionar uma etapa de cálculo manual, use uma coluna calculada: nomee uma columna GST Amount (Invoice Total ÷ 11) e a IA realizará o cálculo durante a extração. A fórmula é válida para o GST australiano padrão de 10% sobre um total que incluye GST. Se a fatura incluye fornecimentos mistos (parte tributável, parte isenta de GST — comum em negócios de alimentação e saúde), marque a linha e verifique manualmente. A coluna calculada lida com o caso padrão; o fluxo de trabalho acomoda a excepção sem retardar o lote.
Como isso se compara ao uso do módulo BAS do Xero em vários clientes?
O módulo BAS do Xero opera sobre transações já registradas no Xero — ele extrae totais de GST de contas e faturas categorizadas e preenche o formulário BAS. Não lê uma fatura PDF de fornecedor para criar a conta. Para um contador que gerencia 30 organizações Xero, a preparação do BAS em todos os clientes é simplificada uma vez que os dados de transação existem. A lacuna está na criação dessos dados de transação a partir dos documentos de origem — o que requer uma organização Xero separada para cada cliente, login separado, captura Hubdoc separada (com verificação manual para formatos não padrão) e criação de conta separada. O fluxo de trabalho de extração em lote lida com os documentos de todos os 30 clientes em uma única interface antes que qualquer dato chegue ao software de contabilidade. As duas ferramentas abordam etapas sequenciales: a extração cobre documento → dato estruturado; Xero cobre dato → apresentação do BAS.
E se um cliente ficar atrasado nas declarações de BAS e precisar processar vários trimestres de uma vez?
É aqui que a vantagem estrutural da abordagem em lote fica mais clara. Para um novo cliente com três trimestres em atraso, o esquema de extração é definido uma única vez. O contador organiza os documentos que o cliente puder fornecer em três pastas de trimestre (T1, T2, T3), executa o mesmo esquema em cada pasta e obtém três planilhas estruturadas com colunas idênticas. Os três trimestres podem então ser mesclados em um livro de conciliação para a declaração. Se houver documentos ausentes ou incompletos — um cenário comum com BAS atrasado — o livro torna as lacunas visíveis: o T2 mostra 12 linhas de notas fiscais de fornecedores enquanto o T1 mostra 28, e o contador sabe que deve perguntar ao cliente o que aconteceu entre julho e setembro. Sem um livro estruturado, os documentos ausentes se misturam ao acúmulo geral e muitas vezes só são descobertos quando o contador pede os registros de fim de ano.
Esse fluxo de trabalho está em conformidade com os requisitos do TPB para agentes de BAS?
O Tax Practitioners Board exige que os agentes de BAS mantenham papéis de trabalho suficientes para embasar cada declaração de BAS e exerçam cuidado razoável ao apurar a situação do cliente. O fluxo de trabalho em lote atende a ambos os requisitos: as planilhas de extração trimestrais são papéis de trabalho contemporâneos que mostram como cada valor do rótulo de BAS foi derivado, com cada linha rastreável a um documento de origem específico. O livro fornece a trilha de conciliação anual que demonstra cuidado razoável — o agente pode mostrar que revisou os totais de cada trimestre contra o BAS declarado, verificou a consistência da classificação e confirmou que a aritmética do GST se manteve em todos os períodos. O requisito de retenção de documentos por cinco anos é atendido pela estrutura de pastas que associa a saída da extração aos PDFs de origem.
Isso funciona para clientes no BAS completo (não no Simpler BAS) com FBT e créditos de imposto sobre combustível?
Sim — a única diferença é o número de colunas no esquema de extração. Um cliente de BAS completo com parcelas de FBT (F1), créditos de imposto sobre combustível (rótulo 5A) e imposto de equalização do vinho (rótulo 5) simplesmente tem mais definições de coluna. O esquema para um BAS completo pode incluir 12–15 colunas em vez de 5–7, mas o fluxo de trabalho em lote é idêntico: defina o esquema uma vez, aplique-o aos documentos de cada trimestre e mescle em um livro anual. Os valores das parcelas de FBT (rótulo F1) normalmente são calculados pela ATO e pré-impressos no formulário de BAS, em vez de derivados de documentos de origem — nesse caso, o valor de F1 é inserido diretamente no livro, em vez de extraído. Os créditos de imposto sobre combustível, por outro lado, são orientados por documentos (recibos de compra de combustível), então uma coluna para Valor do Crédito de Imposto sobre Combustível alimenta o rótulo 5A pelo mesmo processo de extração.
Posso usar o mesmo fluxo de trabalho para clientes com IAS (Instalment Activity Statement)?
Sim, com menos colunas. Uma IAS informa a retenção de PAYG (W1, W2) e as parcelas de PAYG (T7) sem rótulos de GST. O esquema de extração para um cliente IAS normalmente inclui colunas para Salários Brutos (alimentando W1), Imposto Retido (W2) e o valor da parcela fornecido pela ATO (T7). A lógica de lote é mais simples porque há menos rótulos, mas a consolidação trimestral para anual é igualmente valiosa — especialmente para verificar se o total de retenção de PAYG nos quatro períodos de IAS corresponde ao resumo anual de pagamento de PAYG, que é um ponto comum de verificação de correspondência de dados da ATO.