So verarbeiten Sie 4 Quartale
AU-BAS in einem Jahressteuerhauptbuch
Der vierteljährliche BAS-Zyklus wirkt auf dem Papier linear: Dokumente sammeln, G-Labels ausarbeiten, einreichen, wiederholen. Doch für einen registrierten BAS-Agenten, der 30 Kleinunternehmenskunden betreut – jeder reicht viermal im Jahr ein –, bricht lineares Denken an der Jahresgrenze zusammen. Die Q1-BAS eines Mandanten ging pünktlich raus, weil alle Lieferantenrechnungen von Bunnings und Officeworks stammten, jedes Quartal dasselbe Format, leicht zu codieren. Q3 war verspätet, weil ein neuer Auftragnehmer PDFs schickte, in denen GST in einem Absatz voller Standardfloskeln versteckt war statt als Einzelposten. Multiplizieren Sie diese Inkonsistenz über 30 Mandanten und vier Berichtszeiträume, und der Abstand zwischen einem sauberen Hauptbuch und einem Rekonstruktionsprojekt zum EOFY ist keine Lücke, die Sie mit besserer Disziplin schließen – es ist ein strukturelles Problem, das sich alle 90 Tage wiederholt.
Wichtigste Erkenntnisse
- 120 BAS-Abgabefristen pro Jahr ergeben 90 Stunden Tipparbeit von Zahlen aus PDFs – Zeit, die für die Prüfung der Zahlen fehlt, die das ATO tatsächlich unter die Lupe nimmt.
- Eine Bunnings-Rechnung, die in Q1 als Non-Capital codiert wurde, wird in Q3 anders codiert – nicht weil sich der Einkauf geändert hat, sondern weil drei Monate alte Klassifizierungsentscheidungen nur in Ihrem Gedächtnis leben.
- Definieren Sie Extraktionsspalten einmal pro Mandant, und vier vierteljährliche Tabellen stapeln sich zu einem Jahreshauptbuch ohne manuelle Neuformatierung – weil sich die Spalten seit Q1 nie geändert haben.
Das Skalenproblem hinter jeder vierteljährlichen BAS-Frist
Eine einzelne vierteljährliche BAS, erstellt für einen einzelnen Mandanten mit der Simpler-BAS-Methode, umfasst drei GST-Kennzeichnungen (G1, 1A, 1B) und möglicherweise zwei PAYG-Quellensteuerfelder (W1, W2), falls das Unternehmen Mitarbeiter beschäftigt. Die Dokumente hinter diesen Kennzeichnungen – 15 bis 25 Lieferantenrechnungen, ein Kontoauszug für den Abgleich und eine Lohnzusammenfassung – benötigen 30 bis 45 Minuten, um zusammengestellt und geprüft zu werden. Diese Zahl wirkt vernünftig. Sie ist der Grund, warum die meisten Buchhalter den Arbeitsablauf nicht hinterfragen: 45 Minuten pro Quartal und Mandant ergeben 3 Stunden pro Mandant und Jahr, was bei einem Abrechnungssatz von 100–150 $ pro Stunde 300–450 $ jährlich ausmacht. Machbar.
Die Rechnung verschiebt sich bei Skalierung. Ein BAS-Agent mit 30 Mandanten mit vierteljährlicher Einreichung verarbeitet 120 BAS-Zeiträume pro Jahr. Bei 45 Minuten pro Stück sind das 90 Stunden Dokument-zu-Tabellenarbeit – zwei volle Arbeitswochen, die damit verbracht werden, Zahlen aus PDFs in Ledger-Zeilen zu übertragen. Und das ist der beste Fall, vorausgesetzt, jede Lieferantenrechnung kommt in einem einheitlichen Format mit klar gekennzeichnetem GST-Betrag an, jeder Kontoauszug gleicht beim ersten Durchgang ab und kein Mandant benötigt rekonstruierte historische BAS-Zeiträume, weil er mit Einreichungen in Verzug geraten ist.
Die Realität für die meisten Buchhaltungskanzleien liegt näher an den Erkenntnissen der ASBFEO: 39 % der kleinen Unternehmen verbringen mehr als sechs Stunden wöchentlich mit regulatorischer Compliance, und die BAS-Einreichung steht im Zentrum dieser Belastung. Wenn ein neuer Mandant mit drei überfälligen Quartalen eintrifft, verarbeitet der Buchhalter nicht eine BAS – er verarbeitet vier, von Grund auf, über gemischtformatierte Quelldokumente, die neun Monate umfassen. Die Zeit vervielfacht sich, aber die Spalten ändern sich nicht. Die ATO-Kennzeichnungen sind im Juli dieselben wie im April. Was sich ändert, ist das Volumen der Eingabedokumente, nicht die Struktur der Ausgabe.
Der Einzelquartals-Extraktionsansatz – ausführlich behandelt in unserer Schritt-für-Schritt-Anleitung zur AU-BAS-Extraktion – funktioniert perfekt für Geschäftsinhaber, die ihre eigene vierteljährliche BAS verarbeiten. Für einen Buchhalter, der 120 BAS-Zeiträume pro Jahr bearbeitet, ist der Engpass nicht die Extraktionslogik pro Quartal. Es ist die Tatsache, dass dieselbe Extraktionslogik auf verschiedene Dokumentensätze verschiedener Mandanten angewendet werden muss und die Ergebnisse aus vier Quartalen in einem kohärenten Jahresledger für jeden Mandanten zusammenlaufen müssen. Dieser Zusammenführungsschritt – das Zusammenführen von Q1, Q2, Q3 und Q4 in ein einziges Steuerledger, das ein Buchhalter dem ATO zum EOFY übergeben kann – ist der Punkt, an dem die meisten Arbeitsabläufe scheitern.
Was Batch-BAS-Verarbeitung für einen Buchhalter tatsächlich bedeutet
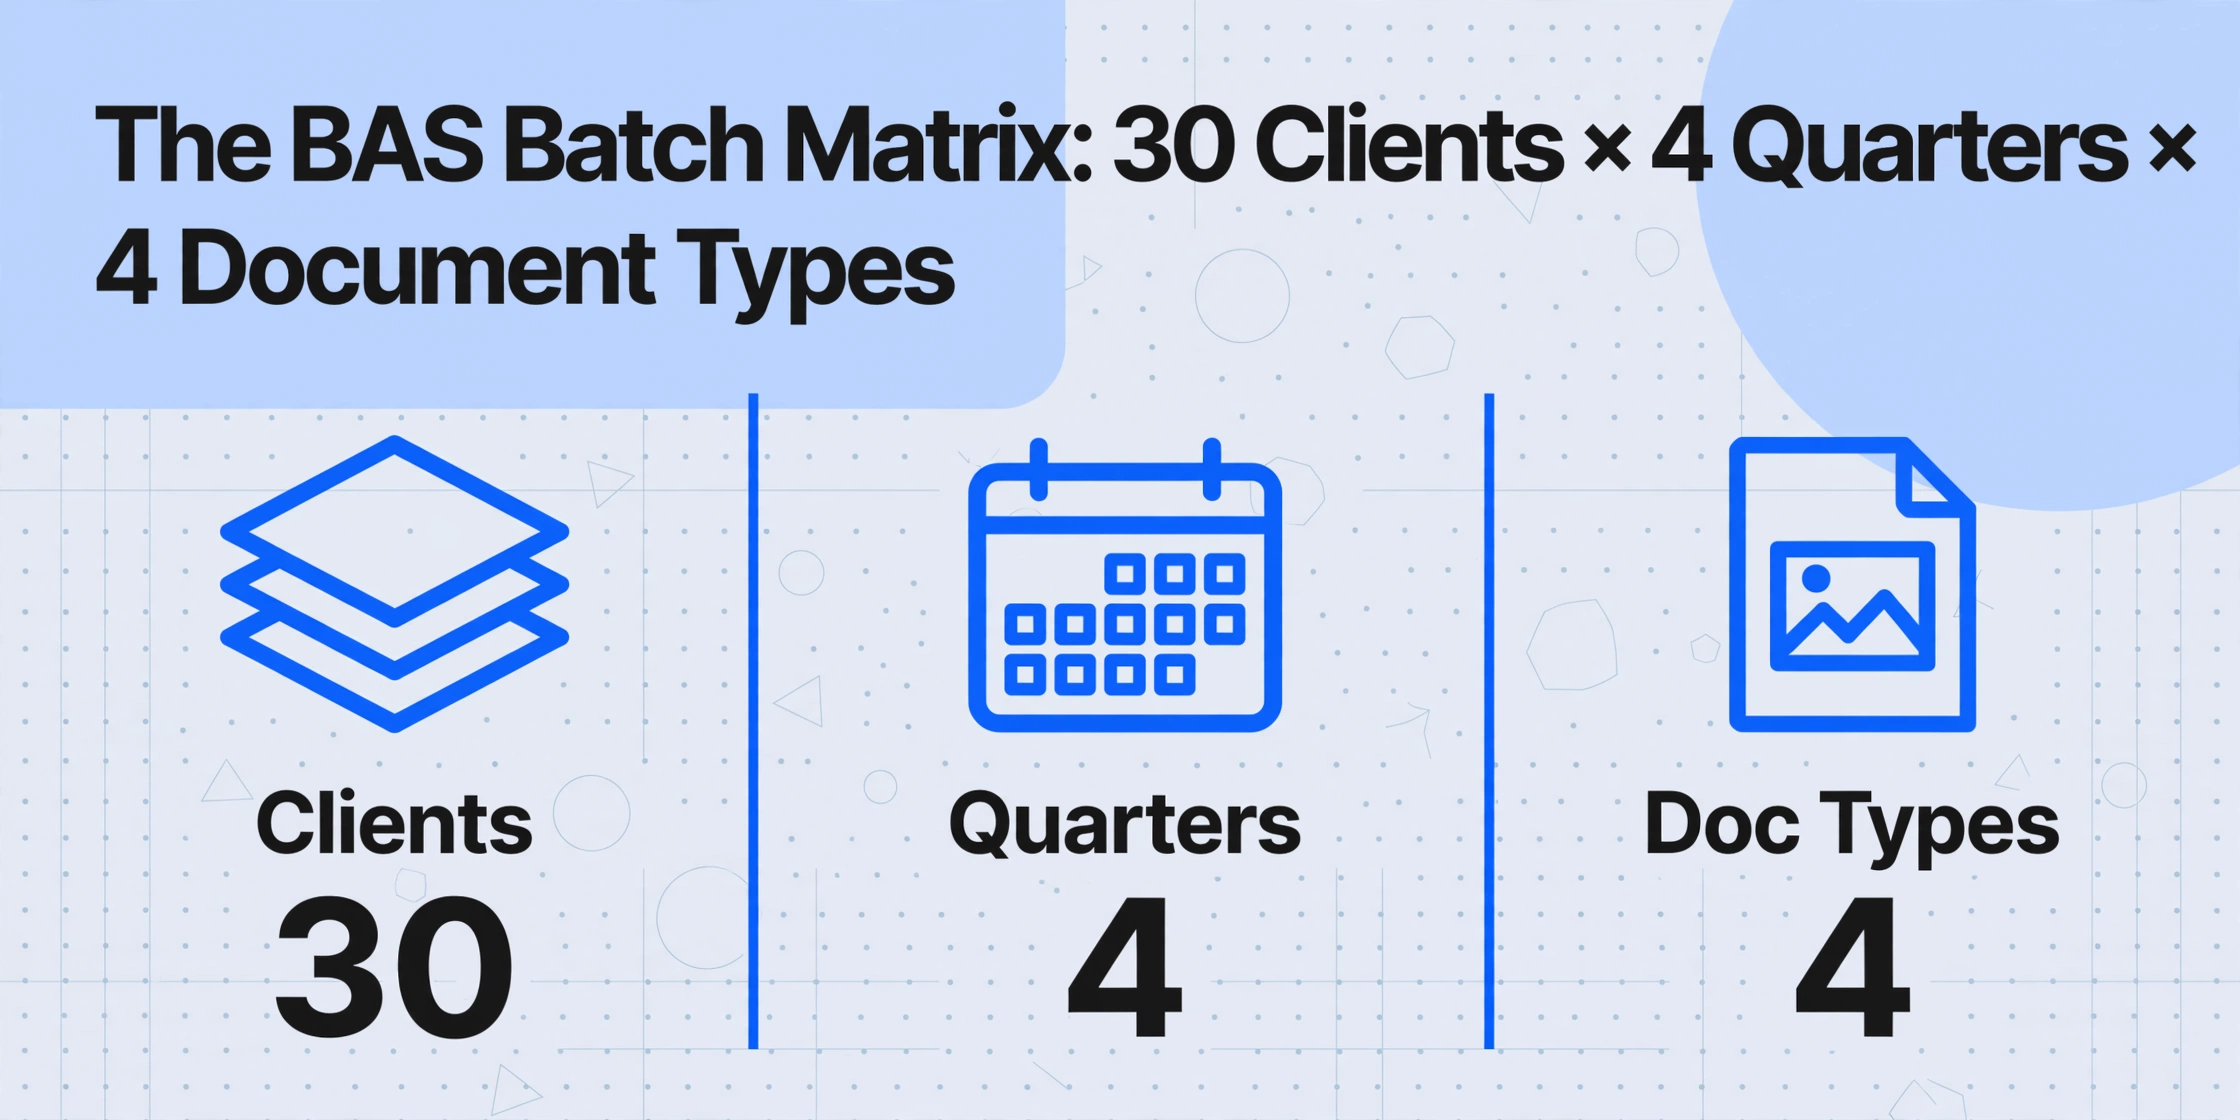
Bei der Batch-Verarbeitung geht es hier nicht darum, 50 Dateien auf einmal statt einzeln hochzuladen – auch wenn das dazugehört. Die Batch-Herausforderung in der BAS-Buchhaltung ist das Matrix-Management: Sie haben N Kunden, jeder mit M vierteljährlichen BAS-Zeiträumen, und jeder Zeitraum stützt sich auf K Quelldokumenttypen (Lieferantenrechnungen, Verkaufsrechnungen, Kontoauszüge, Lohnabrechnungen). Ein Buchhalter mit 30 Kunden verwaltet eine 30 × 4 × 4 = 480-Dokumenttypen-Matrix. Die Ausgabeseite dieser Matrix ist eine Reihe strukturierter Zahlen pro Kunde und Quartal, die letztlich alle in ein jährliches Steuerhauptbuch einfließen müssen.
Was diese Matrix herausfordernd macht, ist nicht die Menge der Dokumente – sondern die Konsistenzanforderung über die Zellen hinweg. Die G11-Zahl (nicht investive Anschaffungen, inkl. GST) für einen Café-Kunden im Q1 muss mit derselben Zahl in Q2, Q3 und Q4 vergleichbar sein. Wenn der Buchhalter einen Kauf im März als investiv (G10) eingestuft hat, aber im Juni für denselben Lieferanten als nicht investiv (G11) – weil die März-Rechnung manuell von einem Screenshot erfasst wurde, während die Juni-Rechnung in Xero codiert wurde –, enthält das Jahreshauptbuch eine Klassifizierungsinkonsistenz, die ein Buchprüfer bei der EOFY-Abstimmung beanstanden wird. Die BAS selbst wurde jedes Quartal korrekt eingereicht, da die GST-Komponente in beiden Fällen durch 11 geteilt wurde. Aber das Hauptbuch, das Arbeitsdokument für die jährliche Steuerplanung, ist kontaminiert.
Hier wird die Benutzerdefinierte Spaltenextraktion – das Definieren einer Reihe von Spaltennamen, die die KI nutzt, um passende Daten auf jedem Dokument zu finden, indem sie versteht, was jedes Feld bedeutet, statt wo es steht – zur strukturellen Lösung. Wenn ein Buchhalter Spalten wie Lieferantenname, Rechnungssumme (inkl. GST), GST-Betrag und Kaufart (investiv / nicht investiv) einmal pro Kunde definiert, durchläuft jedes Dokument für jedes Quartal dieselbe semantische Extraktionslogik. Eine Bunnings-Rechnung im Q1 und eine Bunnings-Rechnung im Q3 liefern Ergebnisse in denselben Spalten mit denselben Klassifizierungsregeln. Die Konsistenz ist in die Spaltendefinition eingebaut und hängt nicht davon ab, dass sich der Buchhalter daran erinnert, wie er eine ähnliche Transaktion vor drei Monaten codiert hat.
Die Dokument-zu-Hauptbuch-Lücke, die Buchhaltungssoftware nicht schließt
Xero, MYOB und QuickBooks Online – die drei Plattformen, auf denen die meisten australischen Buchhaltungspraxen aufbauen – bewältigen die BAS-Erstellung gut, sobald Transaktionsdaten im System sind. Das BAS-Modul von Xero zieht GST-Summen aus kategorisierten Transaktionen und kann direkt über SBR an das ATO übermitteln. MYOBs BASlink macht dasselbe im AccountRight-Ökosystem. Das GST-Zentrum von QuickBooks Online verfolgt die laufende Verbindlichkeit über das Quartal. Die Lücke liegt nicht im Übermittlungsworkflow – sondern im Schritt, der stattfindet, bevor eine Transaktion überhaupt im Hauptbuch existiert.
Wenn ein Lieferant eine PDF-Rechnung per E-Mail sendet, muss jemand sie lesen. Xeros Hubdoc kann Daten aus einigen Rechnungen mithilfe von template-basierter OCR erfassen, erfordert jedoch manuelle Überprüfung für jeden Anbieter, dessen Format es nicht erkennt – und für einen Buchhalter, der Kunden aus verschiedenen Branchen betreut, sind das die meisten Anbieter. MYOBs Äquivalent (MYOB Capture) bietet Belegerfassung, extrahiert aber keine Positionen. Die Belegerfassung von QuickBooks verarbeitet grundlegende Summen, erfordert aber dennoch manuelle Kodierung für die GST-Behandlung und die Klassifizierung des Kaufstyps. Keines dieser Tools kann ein gescanntes BAS-Formular oder einen handschriftlichen Beleg von einem Handwerker-Lieferanten lesen und die G-Labels direkt befüllen.
Das Ergebnis ist, dass die meisten Buchhalter einen parallelen Tabellenkalkulations-Workflow betreiben: PDF in einen Ordner exportieren, öffnen, Lieferantenname, Rechnungssumme und GST-Betrag in Excel eingeben und diese Excel-Datei dann entweder in die Buchhaltungssoftware importieren oder als Referenz bei der manuellen Rechnungserstellung verwenden. Für einen Kunden pro Quartal ist dieser Tabellenkalkulationsschritt eine Belästigung. Für 30 Kunden ist es ein Vollzeitjob. Die vorhandenen Tools für das Praxismanagement – Keeper, Financial Cents, AccountKit – verfolgen Aufgabenabschluss und Kundenkommunikation, beseitigen aber nicht den zugrunde liegenden Dokument-zu-Daten-Schritt. Sie sagen Ihnen, dass die BAS übermittelt werden muss; sie extrahieren nicht die Zahlen, die hineinfließen.
Diese Lücke macht Batch-Dokumentenextraktion zum strukturellen Upgrade im Workflow eines BAS-Agenten. Wenn die Extraktionsebene zwischen dem PDF-Posteingang und der Buchhaltungssoftware sitzt, wird der Tabellenkalkulationsschritt automatisiert – gleiche Spaltendefinitionen, gleiche Ausgabestruktur, jedes Quartal, für jeden Kunden. Die Buchhaltungssoftware übernimmt weiterhin Übermittlung und Bankabgleich, erhält aber Daten, die extrahiert und nicht getippt wurden.
Schritt 1: Definieren Sie das Extraktionsschema einmal pro Kunde und verwenden Sie es für alle Quartale erneut
Die erste Regel der Batch-BAS-Verarbeitung: Die Spaltendefinition ist der Workflow. Wenn Sie die Spalten jedes Quartal anders definieren – oder schlimmer noch, sie spontan beim Betrachten jedes Dokuments festlegen –, haben vier vierteljährliche Tabellenkalkulationen vier verschiedene Strukturen, und das Zusammenführen zu einem Jahresbuch wird zu einer manuellen Neuformatierungsübung. Definieren Sie das Schema einmal pro Kunde und sperren Sie es.
Für einen typischen Kleinunternehmenskunden mit der Simpler BAS ist das Extraktionsschema kompakt:
| Spaltenname | BAS-Label, das es speist | Wonach die KI auf jedem Dokument sucht |
|---|---|---|
| Lieferantenname | (Prüfpfad) | Der Name des Anbieters oder Dienstleisters auf der Rechnung oder Quittung |
| Rechnungsdatum | (Zeitraumprüfung) | Das Ausstellungsdatum der Rechnung – muss innerhalb des BAS-Quartals liegen |
| Rechnungssumme (inkl. GST) | G1 oder G11 | Der Gesamtbetrag inklusive GST – die Verkaufsseite speist G1, die Einkaufsseite speist G11 (oder G10 für Anlagevermögen) |
| GST-Betrag | 1A oder 1B | Die GST-Komponente – falls nicht separat aufgeführt, verwenden Sie eine berechnete Spalte (Summe ÷ 11) |
| Einkaufsart | G10 vs. G11 | Klassifizierung: Anlagevermögen (Ausrüstung, Fahrzeuge, Vermögenswerte ≥$1.000 für Unternehmen mit einem Umsatz unter $1M) oder Nicht-Anlagevermögen (Verbrauchsmaterial, Miete, Dienstleistungen) |
Für einen Full-BAS-Kunden (Umsatz ≥$10M) fügen Sie Spalten für Exportverkäufe (speist G2), GST-freie Verkäufe (G3) und PAYG-Felder (W1, W2) hinzu, falls Sie Lohnabrechnungszusammenfassungen extrahieren. Das wichtigste Designprinzip: Jede Spalte ist einem BAS-Label zugeordnet, und jedes Label, das auf der BAS des Kunden erscheint, hat eine entsprechende Spalte. Keine Spalte bedeutet, dass die Daten dieses Labels im Buch fehlen – und das merken Sie erst beim Abgleich.
Das Schema wird als wiederverwendbare Konfiguration gespeichert – die Spaltennamen und Datentypen ändern sich zwischen den Quartalen nicht, weil sich die ATO-Labels nicht ändern. Was sich zwischen Q1 und Q2 ändert, ist die Menge der Quelldokumente, nicht die Extraktionslogik. Das Schema eines Café-Kunden (Lieferant, Rechnungssumme, GST-Betrag, Einkaufsart) gilt im Oktober, Februar, April und Juli identisch. Das Extraktionstool liest jedes Dokument, findet die Werte, die zu jeder Spaltendefinition passen, und gibt sie in dieselbe strukturierte Tabelle aus. Vierzig Lieferantenrechnungen aus dem Quartal Oktober–Dezember erzeugen 40 Zeilen mit denselben Spalten wie 35 Rechnungen aus dem Quartal Januar–März. Die Struktur ist durch Design konsistent, nicht durch Disziplin.
Schritt 2: Dokumente nach Kunde und Quartal stapelweise verarbeiten
Mit definiertem Schema wird die Verarbeitung zu einer Datenorganisationsaufgabe. Die Dokumentenverwaltung des Buchhalters vor der Verarbeitung entscheidet, ob der Batch-Lauf saubere Quartalsausgaben oder ein Zusammenführungsproblem erzeugt.
Organisieren Sie Quelldokumente in einer Ordnerstruktur, die den Extraktionsplan widerspiegelt:
Café_Melbourne_ABN12345. Dies ist der Container für alle BAS-Daten über alle Zeiträume eines Kunden. Wenn der Kunde 15 Mitarbeiter und PAYG-Einbehalt hat, gehören die Lohnabrechnungs-PDFs ebenfalls hierher, gekennzeichnet nach Quartal.Q1_Jul_Sep, Q2_Oct_Dec usw. Alle Quelldokumente für diesen Kunden und diesen Zeitraum befinden sich hier. Wenn eine Lieferantenrechnung zwei Quartale umfasst (datiert 28. September, eingegangen 2. Oktober), verwenden Sie das Rechnungsdatum, nicht das Eingangsdatum — die Periodenzuordnung des ATO folgt dem Steuerzeitpunkt, der für Steuerpflichtige auf Ist-Basis in der Regel das Rechnungsdatum ist.Hier unterscheidet sich die Stapelverarbeitung von der Einzeldokumentextraktion. In einem Einzeldokument-Workflow laden Sie eine Datei hoch, warten auf das Ergebnis, prüfen es und fahren mit der nächsten fort. Diese sequenzielle Schleife — Hochladen → Extrahieren → Prüfen → Weiter — dauert etwa 60 Sekunden pro Dokument. Für 120 Quartalszeiträume mit durchschnittlich 20 Dokumenten jeweils sind das 2.400 Dokumente bei einer Minute pro Dokument: 40 Stunden Bildschirmzeit. Die Stapelverarbeitung verkürzt die Wartezeit pro Dokument: 20 Dokumente werden zusammen hochgeladen, parallel verarbeitet, und die Ausgabe wird als eine einzige strukturierte Tabelle geliefert. Der Prüfschritt bleibt — Sie stichprobenartig einzelne Zeilen gegen Quelldokumente prüfen — aber die Extraktion selbst ist von der Prüfung entkoppelt, und 20 Dokumente werden in etwa der gleichen Zeit fertig wie eines.
Dateien werden sicher verarbeitet und nicht gespeichert.
Die Ausgabe jedes Batch-Laufs ist eine einzige Tabelle, in der jede Zeile ein Quelldokument darstellt und jede Spalte einem BAS-Label entspricht. Die Q1-Ausgabe des Café-Kunden ist eine Tabelle mit Spalten für Lieferantenname, Rechnungssumme, GST-Betrag und Einkaufsart. Die Q2-Ausgabe hat dieselbe Struktur. Ebenso Q3 und Q4. Vier identisch strukturierte Tabellen pro Kunde – die Voraussetzung für den anschließenden Zusammenführungsschritt.
Schritt 3: Vier Quartalstabellen zu einem Jahressteuerhauptbuch zusammenführen
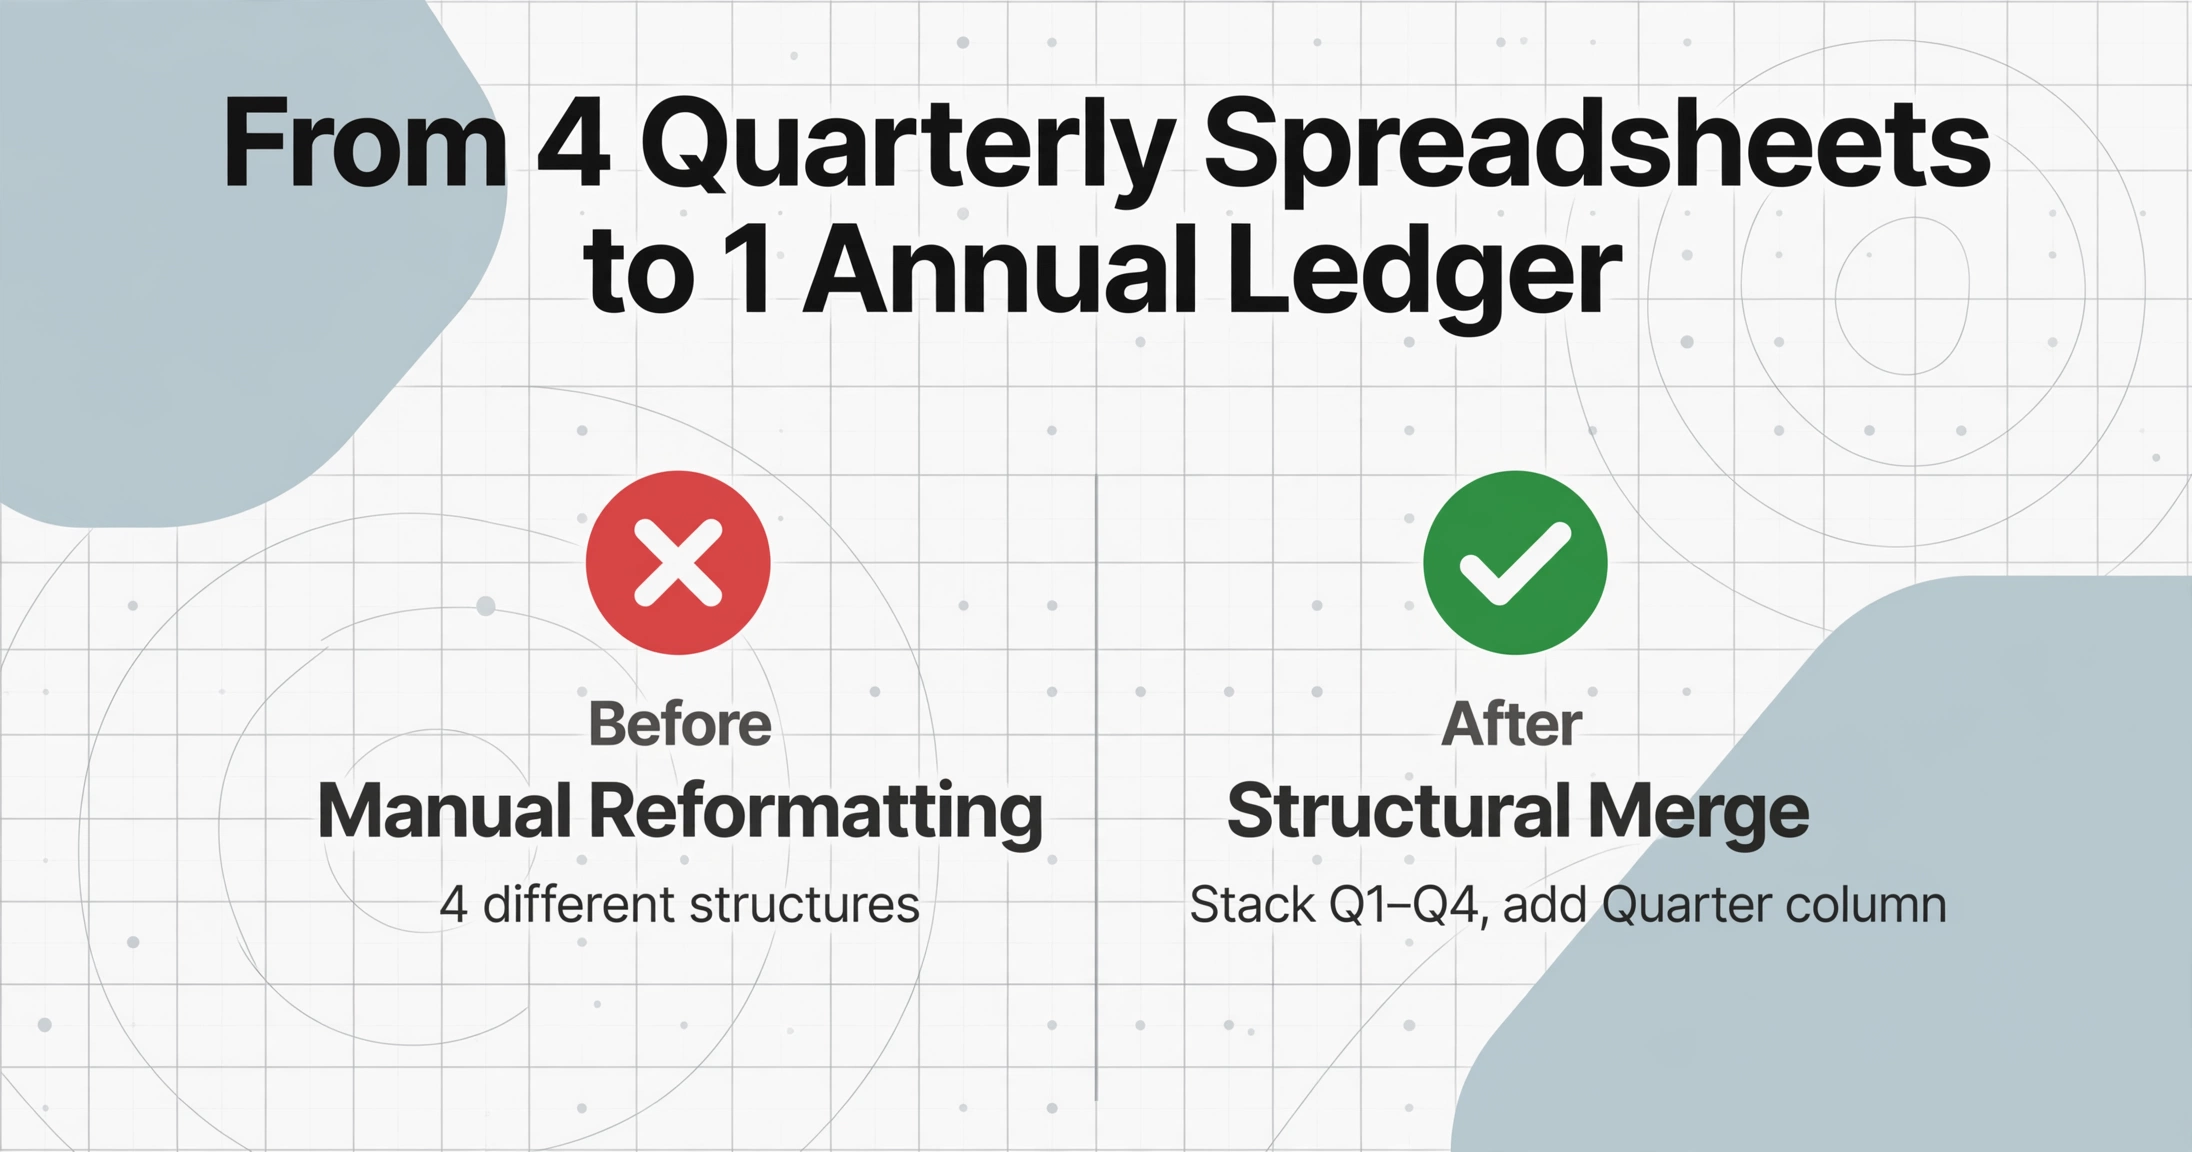
Der Zusammenführungsschritt verwandelt die quartalsweise Batch-Ausgabe in ein jährliches Arbeitsdokument. Da jede Quartalstabelle eine identische Spaltenstruktur aufweist, ist die Zusammenführung strukturell und nicht manuell: Die Zeilen aus Q1, Q2, Q3 und Q4 werden in einer einzigen Tabelle gestapelt, eine Quartalsspalte zur Wahrung der Herkunft hinzugefügt und innerhalb des Lieferanten nach Datum sortiert. Das Ergebnis ist ein Hauptbuch pro Kunde, das das gesamte Geschäftsjahr abdeckt.
Die Hauptbuchstruktur für einen typischen Simpler-BAS-Kunden sieht wie folgt aus:
| Quartal | Lieferant | Datum | Gesamt (inkl. GST) | GST | Typ | BAS-Kennzeichnung |
|---|---|---|---|---|---|---|
| Q1 | Bunnings | 15/08/25 | $440.00 | $40.00 | Nicht investiv | G11 → 1B |
| Q1 | Officeworks | 22/09/25 | $165.00 | $15.00 | Nicht investiv | G11 → 1B |
| Q2 | Bunnings | 18/11/25 | $330.00 | $30.00 | Nicht investiv | G11 → 1B |
| Q2 | Camp Oven Co. | 05/12/25 | $2,200.00 | $200.00 | Investiv | G10 → 1B |
Mit dem Hauptbuch an Ort und Stelle verläuft die Prüfung entlang zweier Achsen. Die horizontale Achse prüft die Quartalssummen: GST-Spalte für Q1 summieren und mit dem eingereichten 1B-Wert abgleichen. Die vertikale Achse prüft die jährliche Konsistenz: nach Lieferant filtern, Rechnungen über alle vier Quartale prüfen und Klassifizierungsänderungen markieren (derselbe Lieferant in Q2 als nicht investiv, in Q4 aber als investiv codiert). Entweder hat sich die Klassifizierung geändert, weil sich die Art des Kaufs geändert hat – legitim – oder die Codierung des Buchhalters ist abgewichen – was das Hauptbuch nun sichtbar macht.
Ein praktischer Plausibilitätscheck, der die meisten Fehler erkennt, bevor ein Buchhalter das Hauptbuch sieht: Für jedes Quartal sollte Rechnungsgesamtbetrag × (1 ÷ 11) ungefähr dem GST-Gesamtbetrag entsprechen. Wenn das Café in Q3 Rechnungsgesamtbeträge von $12.100 und GST von $1.050 aufweist, läge die erwartete GST bei 1/11 bei $1.100. Die Differenz von $50 deutet entweder auf eine fälschlich enthaltene, nicht GST-pflichtige Ausgabe hin, auf eine Rechnung mit gemischter Lieferung mit steuerpflichtigem und GST-freiem Anteil oder auf einen Extraktionsfehler. Markieren, Quelldokument prüfen, korrigieren. Dieser Check dauert 30 Sekunden pro Quartal und verhindert, dass sich Abweichungen in den Jahreszahlen fortsetzen.
Ein Schema, vier Quartale, ein Hauptbuch: Wenn die Spaltendefinition bei jedem Batch-Lauf identisch ist, ist der Jahresabschluss eine Kopier-Einfüge-Operation – keine Abstimmungsaufgabe. Die Hauptbuchstruktur ist ein Nebenprodukt des Extraktionsdesigns, kein separates Dokument, das Sie im Nachhinein erstellen.
Multi-Client-Batch: 30 BAS-Clients mit einem Workflow verarbeiten
Die zuvor beschriebene Herausforderung der Matrixverwaltung — N Clients × M Quartale × K Dokumenttypen — wird handhabbar, wenn das Extraktionsschema die Datenschicht übernimmt und der Buchhalter die Organisationsebene verwaltet. Für eine Kanzlei mit 30 Kunden mit vierteljährlicher Einreichung skaliert der Workflow wie folgt:
/Clients/Café_Melbourne/BAS/Q1_2026/. Wenn ein Client eine Lieferantenrechnung per E-Mail sendet, landet sie direkt im Ordner des aktuellen Quartals. Wenn das Quartal endet, ist der Ordner bereit für den Batch-Upload — kein hektisches Dokumentensammeln in letzter Minute.Vergleichen Sie das mit dem herkömmlichen Workflow: 30 Clients × 4 Quartale × 45 Minuten manuelle Dateneingabe = 90 Stunden pro Jahr, die damit verbracht werden, Zahlen aus PDFs in Tabellen zu tippen. Der Batch-Workflow reduziert den Dateneingabeanteil von 45 Minuten pro Quartal und Client auf etwa 3 Minuten — die Zeit für das Hochladen von Dokumenten, das Ausführen der Extraktion und die Stichprobenprüfung der Ausgabe. Die verbleibende Zeit fließt in wertvollere Arbeit: Prüfung der Extraktionsergebnisse auf Anomalien, Abgleich der Summen mit Kontoauszügen und Beratung der Clients zu ihrer GST-Position — die Arbeit, für die ein BAS-Agent registriert ist, statt der Dateneingabe, die ihr vorausgeht.
Dasselbe Batch-Konsolidierungsmuster gilt für die Quartalsberichtssysteme verschiedener Steuerhoheitsgebiete. Der Ansatz, ein einziges Extraktionsschema über mehrere Berichtszeiträume zu verwenden, um ein einheitliches Hauptbuch zu erstellen, ist nicht nur für australische BAS relevant – britische Buchhalter stehen vor demselben strukturellen Problem mit vierteljährlichen VAT-Meldungen, die in die Jahresabschlüsse einfließen, wie in unserem Leitfaden zu Batch-Verarbeitung britischer SA100-Steuererklärungen beschrieben. Auch Lohnbuchhaltungsteams kennen das Problem mit PAYG-Zahlungsbelegen, die in den jährlichen Abgleich einfließen, wie in unserem Leitfaden zu Batch-Verarbeitung von PAYG-Zahlungsbelegen erläutert. Die Extraktionslogik ändert sich je nach Steuergesetz; das Batch-Prinzip – ein Schema, viele Zeiträume, eine konsolidierte Ausgabe – lässt sich direkt übertragen.
So verändert das den Jahresabschluss für eine BAS-Kanzlei
Das Ende des Geschäftsjahres ist der Zeitpunkt, an dem der vierteljährliche Batch-Workflow seinen Wert beweist. Ohne strukturierte Quartalsdaten sieht der Jahresabschluss für eine Buchhaltungskanzlei mit 30 Mandanten so aus: Die Buchhaltungsdatei jedes Mandanten öffnen, einen Transaktionsbericht für das gesamte Jahr erstellen, nach Excel exportieren, jede Transaktion manuell mit ihrem BAS-Label (G1, G10, G11, 1A, 1B) kennzeichnen, die Summen mit den vier eingereichten BAS-Formularen abgleichen und jede Abweichung erklären. Bei einem Mandanten mit 200 Jahrestransaktionen dauern allein Kennzeichnung und Abgleich 2–3 Stunden. Bei 30 Mandanten sind das 60–90 Stunden Jahresabschlussarbeit – konzentriert auf Juni und Juli, wenn zugleich das nächste Quartals-BAS fällig ist.
Der Batch-Workflow verkürzt diesen Schritt, weil die Label-Kennzeichnung bereits während der Extraktion erfolgt, nicht erst beim Abgleich. Jede Zeile in den Quartals-Tabellen trägt bereits ihre BAS-Label-Zuordnung. Wenn die vier Quartale zum Jahreshauptbuch zusammengeführt werden, zeigt das Hauptbuch bereits die gesamten G1-Umsätze des Jahres, die gesamten G11-Einkäufe und die gesamten 1B-GST-Gutschriften – kein Kennzeichnungsschritt erforderlich. Der GST-Abgleichsrahmen der ATO – der von Großsteuerzahlern verlangt, BAS-Ergebnisse mit geprüften Jahresabschlüssen abzugleichen – setzt genau diese jährliche Transparenz pro Label voraus. Auch für Kanzleien, die keine Top-1000-Steuerzahler betreuen, ist der Rahmen die richtige Disziplin: Jedes BAS-Label über das gesamte Jahr bis zu seinen Quelldokumenten zurückverfolgen und jedes Quartal kennzeichnen, in dem die Extraktionssummen von den eingereichten Zahlen abweichen.
Die praktische Auswirkung: Ein Jahresabschluss, der früher zwei bis drei Wochen der Juni–Juli-Zeit eines Buchhalters beanspruchte, wird zu einer Prüfungsaufgabe – das Jahreshauptbuch jedes Mandanten öffnen, die vierteljährlichen GST-Plausibilitätsprüfungen durchführen, Anomalien kennzeichnen und das abgeglichene Hauptbuch an den Steuerberater übergeben. Der Steuerberater prüft die Zahlen, statt sie neu zu erstellen. Der Buchhalter konzentriert sich auf die wesentlichen Abweichungen, nicht auf die Datenerfassung, die bereits erledigt sein sollte.
Fünf Jahre ATO-konformer Aufzeichnungen: Die ATO verlangt von Unternehmen, BAS-Quelldokumente und Arbeitsunterlagen fünf Jahre lang aufzubewahren. Ein Ordner pro Mandant mit vier Quartals-Extraktionstabellen, dem zusammengeführten Jahreshauptbuch und den ursprünglichen Quell-PDFs erfüllt diese Anforderung in einer Struktur, die ein ATO-Prüfer in Minuten durchsuchen kann – denn jede Zeile im Hauptbuch lässt sich einem bestimmten Dokument zuordnen.
FAQ
Kann die Batch-Erfassung eine Mischung aus PDF-Rechnungen, Handyfotos von Belegen und gescannten BAS-Formularen in derselben Charge verarbeiten?
Ja. Das zugrunde liegende Vision-Modell liest Text aus PDFs, JPGs, PNGs und Screenshots mit derselben semantischen Logik. Eine Charge mit einer Bunnings-PDF-Rechnung, einem Foto einer handschriftlichen Quittung von einem lokalen Lieferanten und einem gescannten BAS-Vorausfüllformular fließt in dasselbe Spaltenextraktionsschema. Die KI findet Werte, indem sie versteht, was jedes Feld bedeutet – „Invoice Total“ auf einer PDF und „Total“ auf einer Quittung sind dasselbe Konzept, unabhängig von Format oder Layout. Dies ist besonders relevant für BAS-Arbeiten, da Lieferantenrechnungen in jedem Format eintreffen: E-Mail-PDFs von großen Lieferanten, Handyfotos von Rechnungen von Handwerkern vor Ort, gescannte Seiten von Kunden, die weiterhin Papierauszüge erhalten.
Was, wenn der GST-Betrag auf einer Lieferantenrechnung nicht separat ausgewiesen ist?
Dies kommt bei kleinen Lieferanten vor, die vereinfachte Steuerrechnungen ausstellen (das gesetzliche Minimum für Beträge unter 1.000 $). Statt einen manuellen Berechnungsschritt hinzuzufügen, verwenden Sie eine berechnete Spalte: Benennen Sie eine Spalte GST-Betrag (Rechnungssumme ÷ 11) und die KI führt die Berechnung während der Erfassung durch. Die Formel gilt für die standardmäßige 10%ige australische GST auf einen GST-inklusive Gesamtbetrag. Wenn die Rechnung gemischte Lieferungen enthält (teils steuerpflichtig, teils GST-frei – üblich in Lebensmittel- und Gesundheitsbetrieben), markieren Sie die Zeile und prüfen Sie manuell. Die berechnete Spalte behandelt den Standardfall; der Workflow berücksichtigt die Ausnahme, ohne die Charge zu verlangsamen.
Wie schneidet dies im Vergleich zur Verwendung des Xero-BAS-Moduls über mehrere Kunden ab?
Das BAS-Modul von Xero arbeitet mit Transaktionen, die bereits in Xero erfasst wurden – es zieht GST-Summen aus kategorisierten Rechnungen und Belegen und füllt das BAS-Formular aus. Es liest keine PDF-Lieferantenrechnung und erstellt die Rechnung nicht. Für einen Buchhalter, der 30 Xero-Organisationen verwaltet, ist die BAS-Vorbereitung über alle Kunden hinweg optimiert, sobald die Transaktionsdaten vorhanden sind. Die Lücke besteht darin, diese Transaktionsdaten aus den Quelldokumenten zu erstellen – was für jeden Kunden eine separate Xero-Organisation erfordert, mit separatem Login, separater Hubdoc-Erfassung (mit manueller Überprüfung für nicht standardmäßige Formate) und separater Rechnungserstellung. Der Batch-Erfassungs-Workflow verarbeitet die Dokumente aller 30 Kunden in einer einzigen Oberfläche, bevor Daten die Buchhaltungssoftware erreichen. Die beiden Tools adressieren aufeinanderfolgende Phasen: Erfassung deckt Dokument → strukturierte Daten ab; Xero deckt Daten → BAS-Einreichung ab.
Was tun, wenn ein Kunde mit BAS-Meldungen in Verzug gerät und mehrere Quartale auf einmal verarbeitet werden müssen?
Genau hier zeigt sich der strukturelle Vorteil des Batch-Ansatzes am deutlichsten. Für einen neuen Kunden mit drei überfälligen Quartalen wird das Extraktionsschema einmal definiert. Der Buchhalter organisiert die verfügbaren Dokumente des Kunden in drei Quartalsordner (Q1, Q2, Q3), wendet dasselbe Schema auf jeden Ordner an und erhält drei strukturierte Tabellen mit identischen Spalten. Die drei Quartale können dann zu einem Nachhol-Hauptbuch für die Meldung zusammengeführt werden. Fehlen Dokumente oder sind sie unvollständig – ein häufiges Szenario bei überfälligen BAS-Meldungen –, macht das Hauptbuch die Lücken sichtbar: Q2 zeigt 12 Lieferantenrechnungszeilen, während Q1 28 zeigt, und der Buchhalter weiß, dass er den Kunden fragen muss, was zwischen Juli und September passiert ist. Ohne ein strukturiertes Hauptbuch gehen fehlende Dokumente im allgemeinen Rückstand unter und werden oft erst entdeckt, wenn der Steuerberater die Unterlagen für den Jahresabschluss anfordert.
Ist dieser Arbeitsablauf mit den TPB-Anforderungen für BAS-Agenten konform?
Das Tax Practitioners Board verlangt von BAS-Agenten, ausreichende Arbeitsunterlagen für jede BAS-Meldung zu führen und bei der Ermittlung der finanziellen Lage eines Kunden die gebotene Sorgfalt walten zu lassen. Der Batch-Arbeitsablauf unterstützt beide Anforderungen: Die vierteljährlichen Extraktionstabellen sind zeitnahe Arbeitsunterlagen, die zeigen, wie jede BAS-Kennziffer abgeleitet wurde, wobei jede Zeile einem bestimmten Quelldokument zugeordnet werden kann. Das Hauptbuch liefert den jährlichen Abstimmungsnachweis, der die gebotene Sorgfalt belegt – der Agent kann nachweisen, dass er die Summen jedes Quartals mit der eingereichten BAS-Meldung abgeglichen, die Klassifizierungskonsistenz geprüft und verifiziert hat, dass die GST-Berechnungen über alle Zeiträume hinweg stimmig waren. Die fünfjährige Aufbewahrungspflicht wird durch die Ordnerstruktur erfüllt, die Extraktionsergebnisse mit den Quell-PDFs paarweise ablegt.
Funktioniert das auch für Kunden mit voller BAS (nicht Simpler BAS) inklusive FBT und Kraftstoffsteuergutschriften?
Ja – der einzige Unterschied liegt in der Anzahl der Spalten im Extraktionsschema. Ein Voll-BAS-Kunde mit FBT-Raten (F1), Kraftstoffsteuergutschriften (Kennziffer 5A) und Weinausgleichssteuer (Kennziffer 5) hat einfach mehr Spaltendefinitionen. Das Schema für eine volle BAS kann 12–15 Spalten umfassen statt 5–7, aber der Batch-Arbeitsablauf ist identisch: Schema einmal definieren, auf die Dokumente jedes Quartals anwenden, in ein Jahres-Hauptbuch zusammenführen. FBT-Ratenbeträge (Kennziffer F1) werden in der Regel vom ATO berechnet und auf dem BAS-Formular vorab gedruckt, statt aus Quelldokumenten abgeleitet zu werden – in diesem Fall wird der F1-Betrag direkt in das Hauptbuch eingegeben statt extrahiert. Kraftstoffsteuergutschriften hingegen sind dokumentbasiert (Kraftstoffkaufbelege), daher speist eine Spalte für den Kraftstoffsteuergutschriftsbetrag die Kennziffer 5A über denselben Extraktionsprozess.
Kann ich denselben Workflow für IAS-Kunden (Instalment Activity Statement) verwenden?
Ja, mit weniger Spalten. Ein IAS meldet PAYG-Quellensteuer (W1, W2) und PAYG-Raten (T7) ohne GST-Kennzeichnungen. Das Extraktionsschema für einen IAS-Kunden umfasst typischerweise Spalten für Bruttolöhne (für W1), einbehaltene Steuern (W2) und den vom ATO bereitgestellten Ratenbetrag (T7). Die Batch-Logik ist einfacher, da es weniger Kennzeichnungen gibt, aber der quartalsweise-zu-jährliche Abgleich ist gleichermaßen wertvoll – insbesondere zur Überprüfung, dass die gesamte PAYG-Quellensteuer über vier IAS-Zeiträume mit der jährlichen PAYG-Zahlungszusammenfassung übereinstimmt, was ein häufiger ATO-Datenabgleich-Auslöser ist.