AU BASの4四半期分を一括処理して
年次税務元帳にまとめる方法
四半期ごとのBASサイクルは、紙の上では直線的に見えます。書類を集め、Gラベルを処理し、提出し、それを繰り返す。しかし、30社の小規模事業者クライアントを担当し、各社が年に4回提出する登録BASエージェントにとって、直線的な考え方は年度の境界で崩れます。あるクライアントのQ1のBASは、仕入先の請求書がすべてBunningsとOfficeworksからのもので、毎四半期同じ形式でコード化が容易だったため、期日通りに提出できました。Q3は、新しい下請け業者が、GSTを明細項目ではなく定型文の段落に埋め込んだPDFを送ってきたため、遅れました。その不整合を30社と4つの報告期間にわたって掛け合わせると、きれいな元帳と年度末の再構築プロジェクトの差は、より良い規律で埋められるものではありません。それは90日ごとに繰り返される構造的な問題です。
重要なポイント
- 年間120件のBAS提出期限は、PDFから数字を入力する作業に90時間を費やすことになります。これは、ATOが実際に精査する数字の確認から奪われる時間です。
- Q1でNon-Capitalとしてコード化されたBunningsの請求書が、Q3では異なるコードで処理されることがあります。購入内容が変わったからではなく、3か月前の分類判断があなたの記憶の中にしか存在しないからです。
- 抽出列をクライアントごとに一度定義すれば、四半期ごとの4つのスプレッドシートが、手動での再フォーマットなしで1つの年次元帳に積み重なります。列がQ1から変わっていないからです。
四半期ごとのBAS期限の背後に潜む規模の問題
シンプルBAS方式で1社のクライアント向けに作成する四半期ごとのBASは、GSTラベル3つ(G1、1A、1B)と、従業員がいる場合はPAYG源泉徴収欄2つ(W1、W2)を含みます。これらのラベルの背後にある書類(仕入先請求書15〜25枚、照合用の銀行明細書、給与サマリー)の整理と検証には30〜45分かかります。この数字は妥当に思えます。だからこそ、ほとんどのブックキーパーはこのワークフローに疑問を持ちません。クライアント1社あたり四半期ごとに45分、年間で1社あたり3時間となり、請求レートが1時間あたり$100〜$150であれば、年間$300〜$450になります。管理可能な範囲です。
規模が大きくなると計算は変わります。四半期ごとに申告するクライアントを30社抱えるBASエージェントは、年間120件のBAS期間を処理します。1件あたり45分であれば、書類からスプレッドシートへの作業は年間90時間、つまり丸2週間分の労働時間をPDFから台帳行への数字の転記に費やすことになります。しかもこれは最良のケースであり、すべての仕入先請求書がGST額を明確に表示した一貫した形式で届き、すべての銀行明細書が一度で照合でき、申告が遅れて過去のBAS期間を再構築する必要があるクライアントがいないことを前提としています。
ほとんどのブックキーピング業務の実態は、ASBFEOの調査結果に近いものです。中小企業の39%が規制遵守に毎週6時間以上を費やしており、BAS申告はその負担の中心にあります。新規クライアントが未申告の四半期を3期抱えてやってくると、ブックキーパーはBASを1件処理するのではなく、9か月分の異なる形式のソース文書を対象に、ゼロから4件を処理することになります。時間は倍増しますが、列は変わりません。ATOラベルは4月も7月も同じです。変わるのは入力文書の量であり、出力の構造ではありません。
単一四半期の抽出アプローチ(詳細はAU BAS抽出のステップバイステップガイドで解説)は、自分の四半期BASを自分で処理する事業主には最適です。年間120件のBAS期間を処理するブックキーパーにとって、ボトルネックは四半期ごとの抽出ロジックではありません。同じ抽出ロジックを異なるクライアントの異なる文書セットに適用し、4つの四半期の結果をクライアントごとに1つの一貫した年間台帳に統合する必要があることです。この統合ステップ(Q1、Q2、Q3、Q4を1つの税務台帳に統合し、会計士がEOFYにATOへ提出できるようにする作業)こそが、ほとんどのワークフローが崩れるポイントです。
バッチBAS処理が簿記担当者にとって実際に意味すること
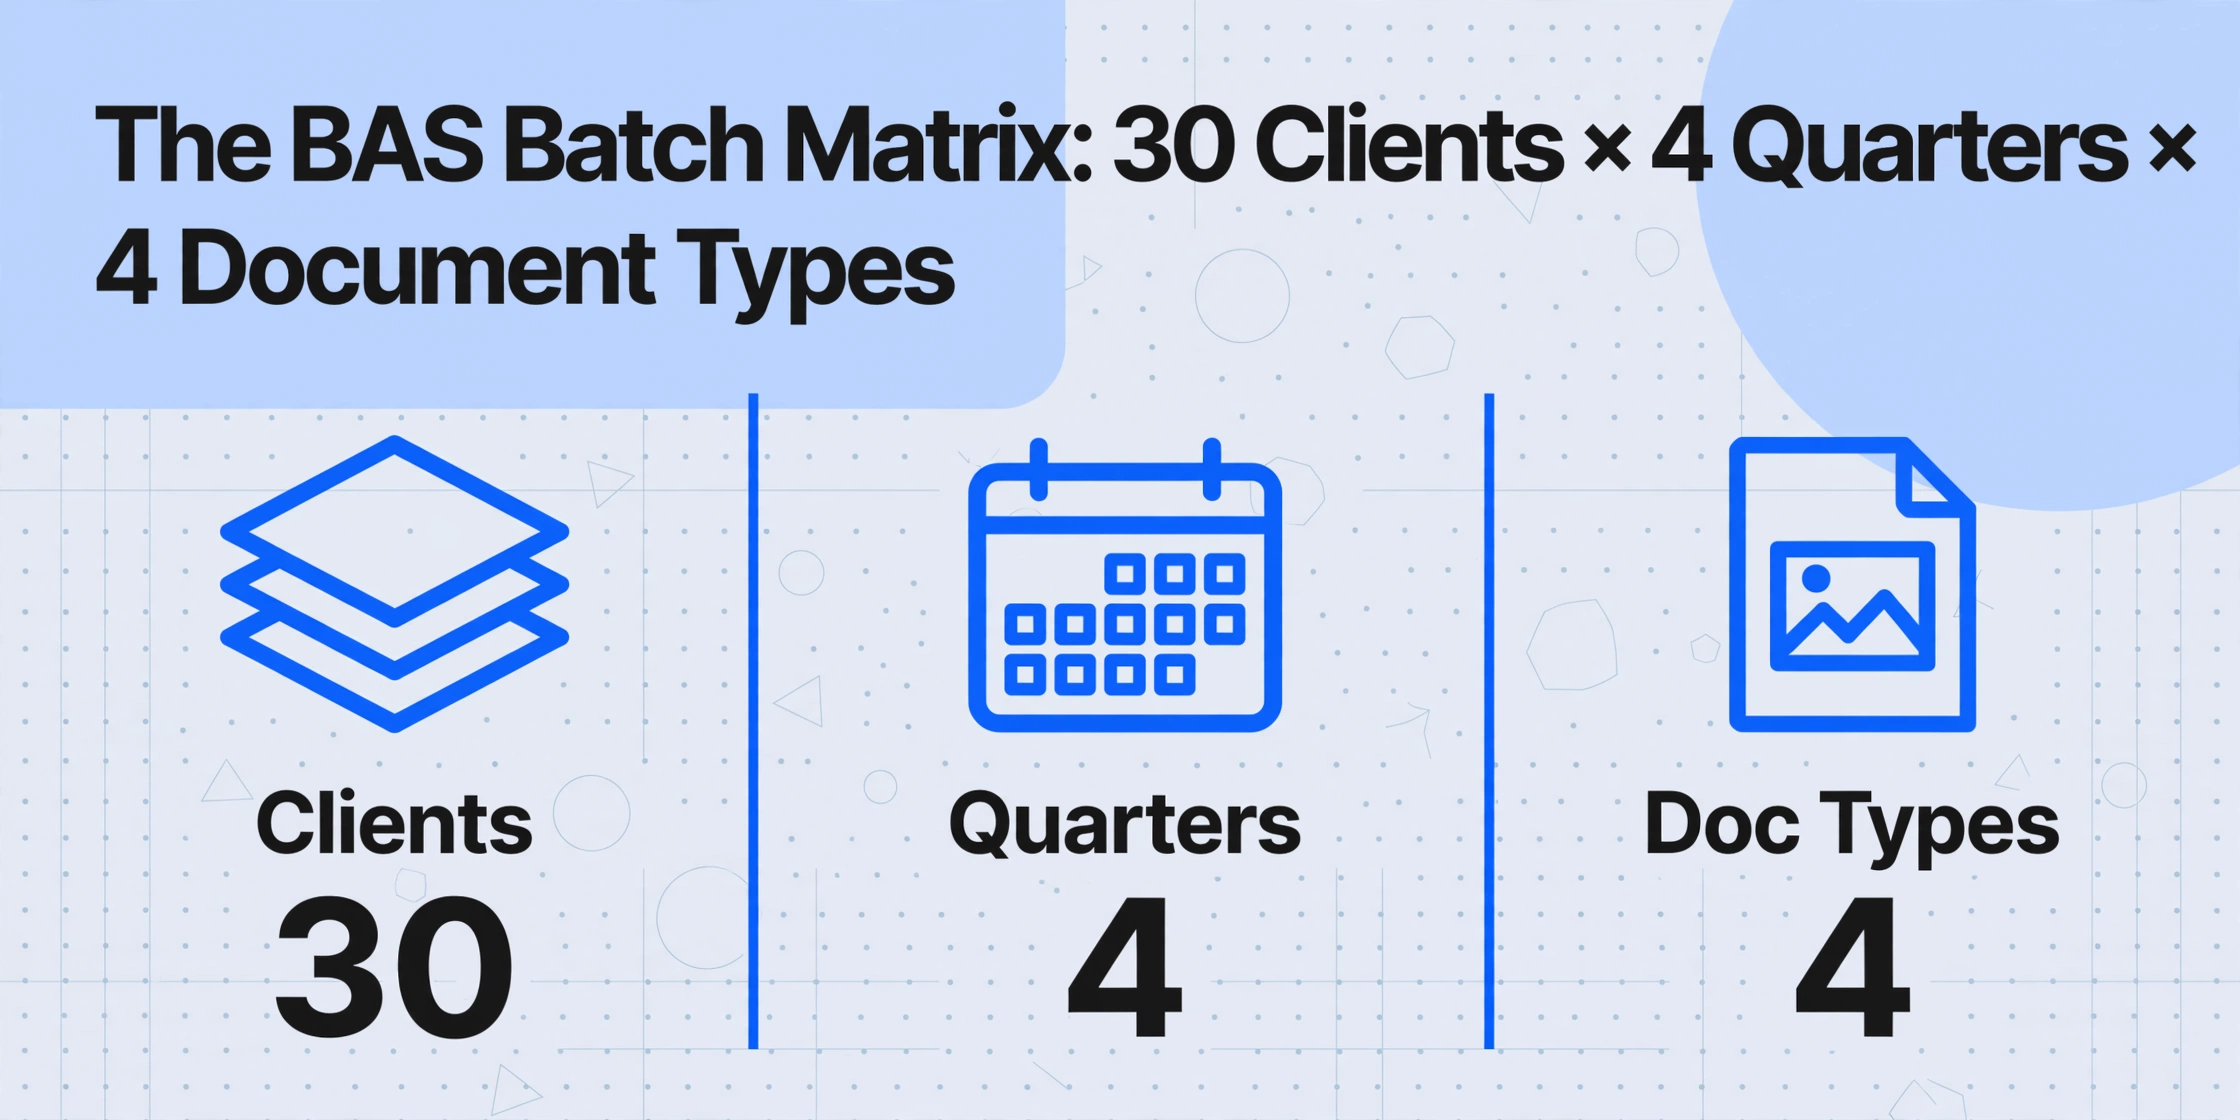
この文脈でのバッチ処理とは、一度に1件ずつではなく50件のファイルを一度にアップロードすることではありません。もちろん、それも一部ではあります。BAS簿記におけるバッチの課題はマトリックス管理です。N人のクライアントがいて、それぞれにM個の四半期BAS期間があり、各期間はK種類のソース文書タイプ(仕入先請求書、売上請求書、銀行明細書、給与サマリー)からデータを取得します。30クライアントを担当する簿記担当者は、30×4×4=480文書タイプのマトリックスを管理していることになります。このマトリックスの出力側は、クライアントごと・四半期ごとの構造化された数値のセットであり、最終的にはすべて年間税務台帳に統合される必要があります。
このマトリックスを困難にしているのは、文書の量ではなく、セル間の一貫性の要件です。カフェのクライアントのQ1におけるG11の数値(非資本的購入、GST込み)は、Q2、Q3、Q4の同じ数値と比較可能でなければなりません。簿記担当者が3月に購入を資本的支出(G10)として分類したのに、同じ仕入先の6月の請求書を非資本的支出(G11)として分類した場合(3月の請求書はスクリーンショットから手入力され、6月の請求書はXeroでコード化されたため)、年間台帳には会計士がEOFY調整中に指摘する分類の不整合が含まれることになります。BAS自体は、GST部分がいずれにせよ11で除算されたため、各四半期に正しく申告されました。しかし、年間の税務計画の作業文書である台帳は汚染されています。
ここでカスタム列抽出(AIが各フィールドの意味を理解して、文書上の該当データを位置ではなく意味で照合するために使用する列名のセットを定義すること)が構造的な修正策となります。簿記担当者が仕入先名、請求書合計(GST込み)、GST額、購入タイプ(資本的/非資本的)などの列をクライアントごとに一度定義すると、すべての四半期のすべての文書が同じ意味的抽出ロジックで処理されます。Q1のBunningsの請求書とQ3のBunningsの請求書は、同じ列に同じ分類ルールで結果が生成されます。一貫性は列定義に組み込まれており、簿記担当者が3か月前に同様の取引をどのようにコード化したかを覚えているかどうかに依存しません。
会計ソフトでは埋まらない「書類から元帳へのギャップ」
Xero、MYOB、QuickBooks Online — オーストラリアの簿記業務の大半が基盤としているこの3つのプラットフォームは、取引データがシステム内に入ればBASの作成を適切に処理します。XeroのBASモジュールは、分類済み取引からGST合計を取得し、SBR経由でATOに直接申告できます。MYOBのBASlinkはAccountRightエコシステム内で同様の機能を提供します。QuickBooks OnlineのGSTセンターは、四半期中の未払い負債を追跡します。ギャップがあるのは申告ワークフローではなく、取引が元帳に存在する前の段階です。
仕入先からPDFの請求書がメールで届くと、誰かがそれを読まなければなりません。XeroのHubdocはテンプレートベースのOCRを使用して一部の請求書からデータを取得できますが、フォーマットを認識しない仕入先については手動での確認が必要です — さまざまな業界のクライアントを担当する簿記担当者にとって、それはほとんどの仕入先に当てはまります。MYOBの同等機能(MYOB Capture)は領収書の取り込みに対応していますが、明細項目は抽出しません。QuickBooksの領収書取り込みは基本的な合計を処理しますが、GST処理と購入種別の分類には手動でのコード入力が必要です。これらのツールのいずれも、スキャンしたBASフォームや職人系サプライヤーからの手書き領収書を読み取り、Gラベルに直接入力することはできません。
その結果、ほとんどの簿記担当者は並行してスプレッドシートのワークフローを実行しています。PDFをフォルダにエクスポートし、開いて、仕入先名・請求書合計・GST額をExcelに入力し、そのExcelを会計ソフトにインポートするか、手動で請求書を作成する際の参照として使用します。クライアントが1社の四半期であれば、このスプレッドシート作業は煩わしさ程度です。30社になると、フルタイムの仕事になります。既存の簿記業務管理ツール — Keeper、Financial Cents、AccountKit — はタスク完了とクライアントとのコミュニケーションを追跡しますが、書類からデータへの根本的なステップを排除するものではありません。BASの申告が必要であることは教えてくれますが、申告に必要な数値を抽出することはありません。
このギャップこそが、バッチ文書抽出をBASエージェントのワークフローにおける構造的なアップグレードにしている理由です。抽出レイヤーがPDF受信箱と会計ソフトの間に位置すると、スプレッドシートのステップは自動化されます — 同じ列定義、同じ出力構造、毎四半期、すべてのクライアントで。会計ソフトは引き続き申告と銀行取引の照合を処理しますが、受け取るデータは入力されたものではなく、抽出されたものです。
ステップ1: 抽出スキーマをクライアントごとに一度定義し、全四半期で再利用する
バッチBAS処理の第一のルールは、列定義がワークフローそのものだということです。四半期ごとに列を変えて定義したり、ましてや各書類を見ながらその場で定義したりすれば、4つの四半期スプレッドシートは4つの異なる構造になり、それらを年次台帳に統合するのは手作業による再フォーマット作業になります。スキーマはクライアントごとに一度定義し、固定してください。
Simpler BASを利用する一般的な小規模事業者クライアントの場合、抽出スキーマは簡潔です:
| 列名 | 対応するBASラベル | AIが各書類で探すもの |
|---|---|---|
| 仕入先名 | 請求書または領収書に記載された販売元またはサービス提供者名 | |
| 請求日 | 請求書が発行された日付 — BAS四半期内である必要があります | |
| 請求合計 | G1またはG11 | GSTを含む合計金額 — 売上側はG1、仕入側はG11に反映されます |
| GST金額 | 1Aまたは1B | GST部分 — 個別に記載されていない場合は、計算列を使用します |
| 仕入種別 | G10とG11 | 分類: 資本的仕入または非資本的仕入 |
フルBASクライアントの場合は、輸出売上(G2)、GST非該当売上(G3)、および給与サマリーを抽出する場合はPAYGフィールド(W1、W2)の列を追加します。主要な設計原則は、すべての列がBASラベルに対応し、クライアントのBASに表示されるすべてのラベルに対応する列があることです。列がなければ、そのラベルのデータは台帳から欠落し、照合するまで気づきません。
スキーマは再利用可能な設定として保存されます。ATOラベルが変わらないため、列名とデータ型は四半期ごとに変わりません。Q1とQ2で変わるのはソース文書のセットであり、抽出ロジックではありません。カフェのクライアントのスキーマは、10月、2月、4月、7月に同じように適用されます。抽出ツールは各文書を読み取り、各列定義に一致する値を特定し、同じ構造のテーブルに出力します。10月〜12月四半期の40件の仕入先請求書は、1月〜3月四半期の35件の請求書と同じ列で40行を生成します。構造は、規律ではなく設計によって一貫しています。
ステップ2:クライアントと四半期ごとに文書をバッチ処理する
スキーマが定義されると、処理はデータ整理のタスクになります。処理前の簿記担当者による文書管理が、バッチ実行がクリーンな四半期出力を生むか、統合の頭痛の種になるかを左右します。
抽出計画を反映したフォルダ構造でソース文書を整理します:
Café_Melbourne_ABN12345。これは、1人のクライアントの全期間のBASデータを格納するコンテナです。クライアントに15人の従業員とPAYG源泉徴収がある場合、給与サマリーPDFも四半期ごとにタグ付けしてここに置きます。Q1_Jul_Sep、Q2_Oct_Decなど。そのクライアントと期間のすべてのソース文書がここに置かれます。仕入先請求書が2つの四半期にまたがる場合(9月28日付、10月2日受領)、受領日ではなく請求書の日付を使用します。ATOの期間配分は税務上のポイントに従い、一般的に発生主義納税者では請求書の日付となります。ここがバッチ処理が単一文書抽出と異なる点です。単一文書ワークフローでは、1つのファイルをアップロードし、結果を待ち、検証し、次へ進みます。この順次ループ(アップロード→抽出→検証→次へ)は、文書1件あたり約60秒かかります。平均20文書の120四半期分では、2,400文書×1分=40時間の画面作業になります。バッチ処理は文書ごとの待ち時間を解消します:20文書をまとめてアップロードし、並列処理し、出力は単一の構造化テーブルとして提供されます。検証ステップは残ります(個々の行をソース文書と照合してスポットチェックします)が、抽出自体は検証から切り離され、20文書が1文書とほぼ同じ時間で完了します。
ファイルは安全に処理され、保存されません。
各バッチ実行の出力は1つのスプレッドシートで、各行が1つのソース文書を表し、各列がBASラベルに対応します。カフェのクライアントのQ1出力は、仕入先名、請求書合計、GST金額、購入タイプの列を持つテーブルです。Q2出力も同じ構造です。Q3とQ4も同様です。クライアントごとに4つの同一構造のスプレッドシートが作成され、これが次のマージステップの前提条件となります。
ステップ3: 4つの四半期スプレッドシートを1つの年間税務台帳にマージ
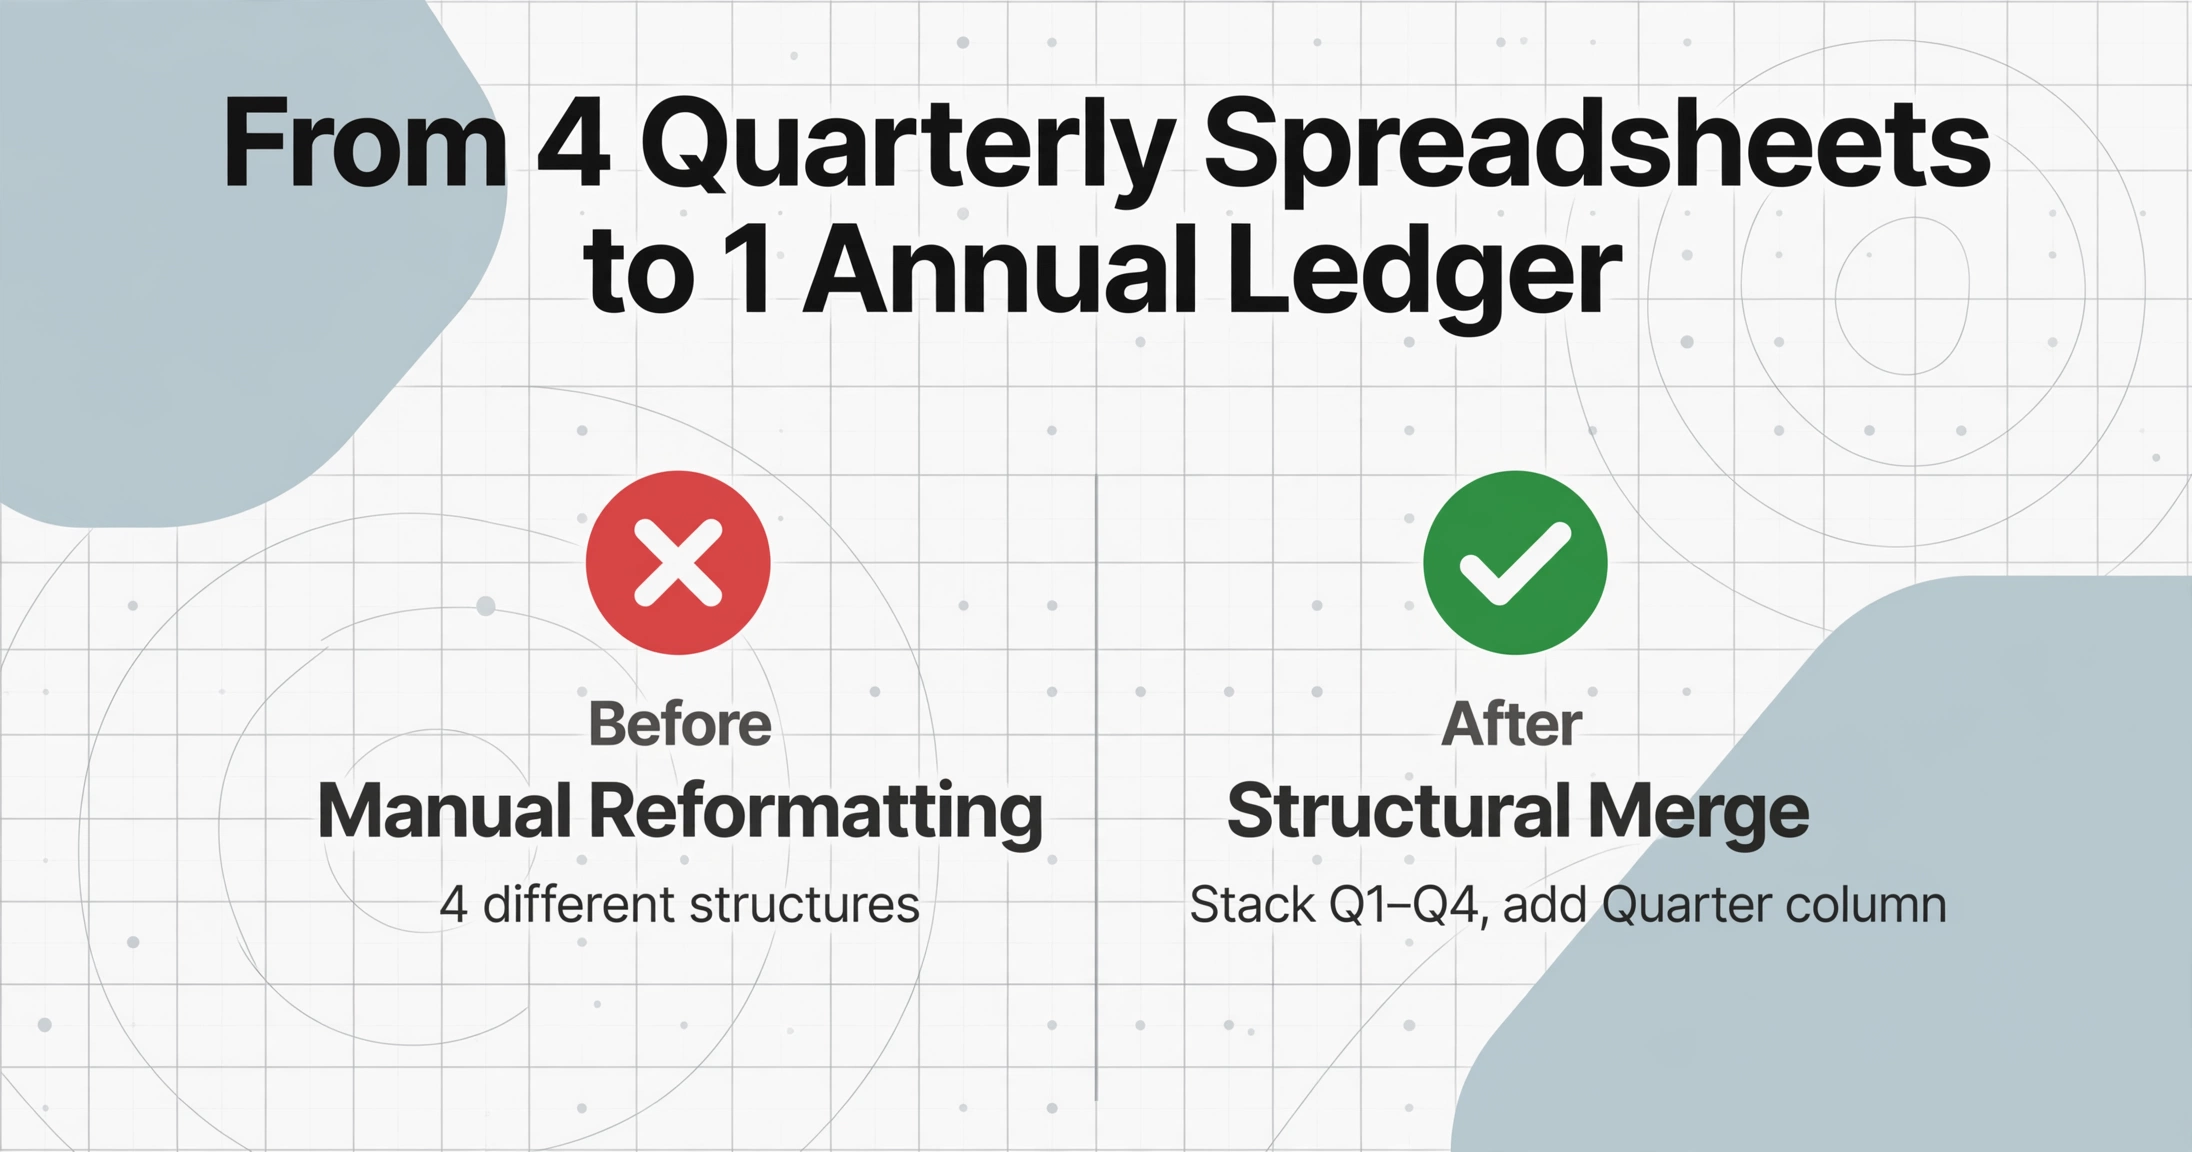
マージステップでは、四半期ごとのバッチ出力が年間の作業用ドキュメントになります。各四半期のスプレッドシートは同一の列構造を持つため、マージは手動ではなく構造的に行われます。Q1、Q2、Q3、Q4の行を1つのテーブルにスタックし、出所を保持するために四半期列を追加し、仕入先内で日付順に並べ替えます。その結果、クライアントごとに1つの台帳が作成され、会計年度全体をカバーします。
一般的なSimpler BASクライアントの台帳構造は次のようになります。
| 四半期 | 仕入先 | 日付 | 合計(GST込み) | GST | 種類 | BASラベル |
|---|---|---|---|---|---|---|
| Q1 | Bunnings | 15/08/25 | $440.00 | $40.00 | 非資本的支出 | G11 → 1B |
| Q1 | Officeworks | 22/09/25 | $165.00 | $15.00 | 非資本的支出 | G11 → 1B |
| Q2 | Bunnings | 18/11/25 | $330.00 | $30.00 | 非資本的支出 | G11 → 1B |
| Q2 | Camp Oven Co. | 05/12/25 | $2,200.00 | $200.00 | 資本的支出 | G10 → 1B |
元帳が整ったら、検証は2つの軸で行う。横軸では四半期ごとの合計を確認する。Q1のGST列を合計し、申告済みの1Bの数値と照合する。縦軸では年間の整合性を確認する。仕入先で絞り込み、4四半期すべての請求書を確認し、分類の変更(同じ仕入先がQ2では非資本的支出、Q4では資本的支出にコード化されている場合など)にフラグを立てる。分類が変わったのは購入内容が変わったためか——正当なケース——それとも簿記担当者のコード化がずれたためか——元帳によって可視化されるケースだ。
会計士が元帳を見る前にほとんどのエラーを検出できる実用的な整合性チェックとして、各四半期について、請求書合計 ×(1 ÷ 11)がGST合計額とほぼ一致することを確認する。カフェのQ3で請求書合計が$12,100、GSTが$1,050の場合、1/11で計算した期待GSTは$1,100になる。$50の差は、GST非対象の経費が誤って含まれているか、課税対象とGST非課税の構成要素が混在する請求書か、抽出の読み取りミスを示している。フラグを立て、元の文書を確認し、修正する。このチェックは四半期ごとに30秒かかり、差異が年間数値に累積するのを防ぐ。
1つのスキーマ、4つの四半期、1つの元帳:列定義がすべてのバッチ実行で同じであれば、年間の結合はコピー&ペースト操作であり、調整作業ではない。元帳の構造は抽出設計の副産物であり、後から別途作成するドキュメントではない。
マルチクライアント一括処理:1つのワークフローで30社のBASクライアントを処理
前述したマトリックス管理の課題(N社×M四半期×K種類の書類)は、抽出スキーマがデータ層を処理し、記帳担当者が組織層を管理することで対応可能になります。四半期ごとに申告するクライアントが30社ある事務所では、ワークフローは次のように拡張されます:
/Clients/Café_Melbourne/BAS/Q1_2026/。クライアントが仕入先請求書をメールで送ってきたら、そのまま当期のフォルダに入れます。四半期が終わると、フォルダは一括アップロードの準備ができています。締切間際に書類を慌てて集める必要はありません。これを従来のワークフローと比較すると、30社×4四半期×45分の手動データ入力=年間90時間をPDFからスプレッドシートへの数字の入力に費やしています。バッチワークフローでは、データ入力の部分がクライアントごと・四半期ごとに45分から約3分に短縮されます。これは、書類のアップロード、抽出の実行、出力のスポット検証にかかる時間です。残りの時間は、より付加価値の高い作業に充てられます:抽出出力の異常の確認、銀行明細との合計の照合、クライアントへのGSTポジションに関するアドバイス。これはBASエージェントが登録されている業務であり、その前段階のデータ入力ではありません。
同じバッチ統合パターンは、異なる税管轄区域の四半期報告システムにも適用されます。複数の報告期間にわたって1つの抽出スキーマを使用して統合台帳を作成するアプローチは、オーストラリアのBASに限ったものではありません。英国の簿記担当者は、四半期ごとのVAT申告を年次会計に組み込む際に同じ構造的問題に直面しており、英国SA100税務申告のバッチ処理に関するガイドで詳しく説明しています。また、給与チームはPAYG支払い明細を年次調整に組み込む際に同様の問題に直面しており、PAYG支払い明細のバッチ処理に関するガイドで詳しく説明しています。抽出ロジックは税コードごとに変わりますが、バッチの原則(1つのスキーマ、複数の期間、1つの統合出力)はそのまま適用されます。
BAS業務における決算期(EOFY)の変化
会計年度末は、四半期バッチワークフローの価値が証明される時期です。構造化された四半期データがない場合、クライアント30社の簿記業務におけるEOFYは次のようになります。各クライアントの会計ファイルを開き、年間の取引レポートを実行し、Excelにエクスポートし、各取引にBASラベル(G1、G10、G11、1A、1B)を手動でタグ付けし、提出済みの4つのBASフォームと合計を照合し、差異を説明します。年間200件の取引があるクライアントの場合、タグ付けと照合だけで2〜3時間かかります。30社全体では、EOFY作業に60〜90時間かかり、次の四半期のBASも提出期限を迎える6月から7月に集中します。
バッチワークフローでは、ラベルのタグ付けが照合時ではなく抽出時に行われるため、このステップが不要になります。四半期スプレッドシートの各行には、すでにBASラベルのマッピングが含まれています。4つの四半期が年次台帳に統合されると、台帳には年間のG1売上合計、G11仕入合計、1B GST控除合計がすでに表示されており、タグ付けのステップは不要です。ATOのGST照合フレームワークは、大規模納税者に対し、BASの結果を監査済み財務諸表と照合することを求めており、このレベルのラベル別年間可視性を想定しています。Top 1000納税者を担当していない業務でも、このフレームワークは適切な規律です。年間を通じてすべてのBASラベルを元の文書に遡って追跡し、抽出合計が提出額から乖離している四半期にフラグを立てます。
実際の影響として、以前は簿記担当者の6月〜7月の2〜3週間を費やしていたEOFYが、検証作業になります。各クライアントの年次台帳を開き、四半期のGST整合性チェックを実行し、異常にフラグを立て、照合済みの台帳を会計士に渡します。会計士は数値を再構築するのではなく、レビューします。簿記担当者は、すでに完了しているはずのデータ入力ではなく、重要な差異に集中します。
ATO対応記録の5年間保存: ATOは、事業者に対し、BASの元文書と作業書類を5年間保存することを義務付けています。クライアントごとに、4つの四半期抽出スプレッドシート、統合された年次台帳、元のソースPDFを含むフォルダを用意すれば、ATOのレビュー担当者が数分で確認できる構造でこの要件を満たせます。台帳の各行が特定の文書に遡れるためです。
よくある質問
バッチ抽出で、PDF請求書、スマホで撮影したレシート、スキャンしたBASフォームを同じバッチで混在して処理できますか?
はい。基盤となるビジョンモデルは、PDF、JPG、PNG、スクリーンショットから同じ意味論的ロジックでテキストを読み取ります。BunningsのPDF請求書、地元の仕入先からの手書きレシートの写真、スキャンしたBASプレフィルフォームを含むバッチは、すべて同じ列抽出スキーマに取り込まれます。AIは各フィールドの意味を理解して値を特定します。PDFの「請求書合計」とレシートに走り書きされた「合計」は、形式やレイアウトに関係なく同じ概念です。これはBAS業務で特に重要です。仕入先の請求書は、大手仕入先からのメールPDF、現場に置かれた業者の請求書のスマホ写真、紙の明細書を受け取る顧客からのスキャン文書など、あらゆる形式で届くためです。
仕入先の請求書にGST額が別途記載されていない場合はどうすればよいですか?
これは、簡易課税請求書(1,000ドル未満の金額に対する法定最低限のもの)を発行する小規模な仕入先で発生します。手動の計算ステップを追加する代わりに、計算列を使用します。列にGST額(請求書合計÷11)と名前を付けると、AIが抽出中に計算を実行します。この計算式は、GST込み合計に対する標準的なオーストラリアの10% GSTに有効です。請求書に混合供給(一部は課税、一部はGST非課税。食品や健康関連事業で一般的)が含まれる場合は、行にフラグを立てて手動で確認します。計算列は標準的なケースを処理し、ワークフローはバッチを遅くすることなく例外に対応します。
複数のクライアントにわたるXeroのBASモジュールの使用と比較してどうですか?
XeroのBASモジュールは、すでにXeroに入力された取引に対して機能します。分類済みの請求書や請求書からGST合計を取得し、BASフォームに入力します。PDFの仕入先請求書を読み取って請求書を作成することはありません。30のXero組織を管理する簿記担当者にとって、取引データが存在すれば、全クライアントにわたるBAS準備は効率化されます。ギャップは、ソース文書から取引データを作成することです。これはクライアントごとに別のXero組織が必要で、別々のログイン、別々のHubdocキャプチャ(非標準形式の場合は手動検証が必要)、別々の請求書作成が必要です。バッチ抽出ワークフローは、データが会計ソフトウェアに到達する前に、単一のインターフェースで30クライアントすべての文書を処理します。2つのツールは連続した段階に対応します。抽出は文書→構造化データをカバーし、Xeroはデータ→BAS提出をカバーします。
クライアントがBASの申告を滞納し、複数の四半期分をまとめて処理する必要がある場合はどうなるか?
ここでバッチ方式の構造上の利点が最も明確になる。新しいクライアントに未処理の四半期が3つある場合、抽出スキーマは一度だけ定義される。簿記担当者は、クライアントが提供できる書類を3つの四半期フォルダ(Q1、Q2、Q3)に整理し、各フォルダに同じスキーマを実行して、同一の列を持つ3つの構造化スプレッドシートを取得する。その後、3つの四半期分を統合して、申告用のキャッチアップ台帳を作成できる。書類が欠落または不完全な場合(BASの滞納ではよくある状況)、台帳によってそのギャップが明らかになる。Q2には仕入先請求書が12行あるのに対し、Q1には28行あるため、簿記担当者は7月から9月の間に何があったのかをクライアントに確認する必要があると分かる。構造化された台帳がない場合、欠落した書類は一般的な滞留分に埋もれ、会計士が年度末(EOFY)の記録を求めるまで発見されないことが多い。
このワークフローはBASエージェントに対するTPBの要件に準拠しているか?
税務実務者委員会(Tax Practitioners Board)は、BASエージェントに対し、各BAS申告を裏付ける十分な作業文書を維持し、クライアントの財務状況を確認する際に合理的な注意を払うことを求めている。バッチワークフローは両方の要件を満たす。四半期ごとの抽出スプレッドシートは、各BASラベル数値がどのように導出されたかを示す同時期の作業文書であり、各行は特定のソース文書に遡って追跡できる。台帳は、合理的な注意を示す年間調整の証跡を提供する。エージェントは、各四半期の合計を申告済みBASと照合し、分類の一貫性を確認し、GSTの計算が全期間にわたって成立していることを検証したことを示すことができる。5年間の文書保存要件は、抽出出力とソースPDFをペアリングするフォルダ構造によって満たされる。
FBTと燃料税控除があるフルBAS(Simpler BASではない)のクライアントでも機能するか?
はい。唯一の違いは抽出スキーマの列数である。FBT分割払い(F1)、燃料税控除(ラベル5A)、ワイン均衡化税(ラベル5)があるフルBASのクライアントは、単に列定義が多いだけである。フルBASのスキーマには5〜7列ではなく12〜15列が含まれる場合があるが、バッチワークフローは同一である。スキーマを一度定義し、各四半期の書類に適用し、年間台帳に統合する。FBT分割払い額(ラベルF1)は通常、ATOが計算し、BASフォームに事前印刷されており、ソース文書から導出されるものではない。その場合、F1の数値は抽出ではなく台帳に直接入力される。一方、燃料税控除は文書ベース(燃料購入領収書)であるため、燃料税控除額の列は同じ抽出プロセスを通じてラベル5Aに入力される。
IAS(分割活動明細書)のクライアントにも同じワークフローを使用できますか?
はい、列数が少ない状態で使用できます。IASはGSTラベルなしでPAYG源泉徴収(W1、W2)とPAYG分割納付額(T7)を報告します。IASクライアントの抽出スキーマには通常、総賃金(W1に反映)、源泉徴収税額(W2)、ATO提供の分割納付額(T7)の列が含まれます。ラベルが少ないためバッチロジックはよりシンプルですが、四半期から年次への統合は同様に価値があります。特に、4つのIAS期間にわたるPAYG源泉徴収の合計が年次PAYG支払いサマリーと一致することを検証する場合に有用で、これはATOのデータ照合の一般的なトリガーポイントです。