Cómo procesar por lotes 4 trimestres de
BAS de AU en un único libro de impuestos anual
El ciclo trimestral de BAS parece lineal sobre el papel: reunir documentos, calcular las etiquetas G, presentar, repetir. Pero para un agente de BAS registrado que gestiona 30 clientes de pequeñas empresas — cada uno presentando cuatro veces al año — el pensamiento lineal se rompe en el límite anual. El BAS del primer trimestre de un cliente salió a tiempo porque las facturas de los proveedores eran todas de Bunnings y Officeworks, mismo formato cada trimestre, fáciles de codificar. El tercer trimestre llegó tarde porque un nuevo contratista envió PDFs con el GST enterrado en un párrafo de texto genérico en lugar de una partida individual. Multiplique esa inconsistencia en 30 clientes y cuatro períodos de reporte, y la brecha entre un libro limpio y un proyecto de reconstrucción al final del año fiscal no es una brecha que se cierre con mejor disciplina — es un problema estructural que se repite cada 90 días.
Conclusiones clave
- 120 plazos de presentación de BAS al año suman 90 horas de teclear números desde PDFs — tiempo robado a la revisión de las cifras que el ATO realmente examinará.
- Una factura de Bunnings codificada como No Capital en el primer trimestre se codifica de manera diferente en el tercero — no porque la compra cambiara, sino porque las decisiones de clasificación de hace tres meses viven solo en su memoria.
- Defina las columnas de extracción una vez por cliente y cuatro hojas de cálculo trimestrales se apilan en un único libro anual sin reformateo manual — porque las columnas nunca cambiaron desde el primer trimestre.
El problema de escala oculto detrás de cada fecha límite trimestral de BAS
Una BAS trimestral única, preparada para un solo cliente con el método Simpler BAS, involucra tres etiquetas de GST (G1, 1A, 1B) y quizás dos campos de retención de PAYG (W1, W2) si el negocio tiene empleados. Los documentos detrás de esas etiquetas — de 15 a 25 facturas de proveedores, un extracto bancario para la conciliación y un resumen de nómina — toman de 30 a 45 minutos para compilar y verificar. Ese número parece razonable. Es por eso que la mayoría de los tenedores de libros no cuestionan el flujo de trabajo: 45 minutos por trimestre por cliente suman 3 horas por cliente por año, que a una tarifa facturable de $100–$150 por hora equivale a $300–$450 anuales. Manejable.
La aritmética cambia a escala. Un agente de BAS con 30 clientes que presentan trimestralmente procesa 120 períodos de BAS por año. A 45 minutos cada uno, eso son 90 horas de trabajo de documento a hoja de cálculo — dos semanas laborales completas dedicadas a mover números de PDF a filas de libro mayor. Y ese es el mejor caso, asumiendo que cada factura de proveedor llega en un formato consistente con el monto de GST claramente etiquetado, que cada extracto bancario se concilia al primer intento y que ningún cliente necesita períodos de BAS históricos reconstruidos porque se atrasó en las presentaciones.
La realidad para la mayoría de las prácticas de teneduría de libros está más cerca de los hallazgos de ASBFEO: el 39% de las pequeñas empresas dedica más de seis horas semanales al cumplimiento normativo, y la presentación de BAS está en el centro de esa carga. Cuando un nuevo cliente llega con tres trimestres vencidos, el tenedor de libros no está procesando una BAS — está procesando cuatro, desde cero, con documentos fuente de formatos mixtos que abarcan nueve meses. El tiempo se multiplica, pero las columnas no cambian. Las etiquetas de la ATO son las mismas en julio que en abril. Lo que cambia es el volumen de documentos de entrada, no la estructura de la salida.
El enfoque de extracción de un solo trimestre — cubierto en detalle en nuestra guía paso a paso de extracción de BAS de AU — funciona perfectamente para propietarios de negocios que procesan su propia BAS trimestral. Para un tenedor de libros que gestiona 120 períodos de BAS al año, el cuello de botella no es la lógica de extracción por trimestre. Es el hecho de que la misma lógica de extracción debe aplicarse a diferentes conjuntos de documentos de distintos clientes, y los resultados de cuatro trimestres deben converger en un libro mayor anual coherente para cada cliente. Ese paso de convergencia — fusionar Q1, Q2, Q3 y Q4 en un solo libro mayor fiscal que un contador pueda entregar a la ATO al final del año fiscal — es donde la mayoría de los flujos de trabajo se desmoronan.
Qué significa realmente el procesamiento por lotes de BAS para un contable
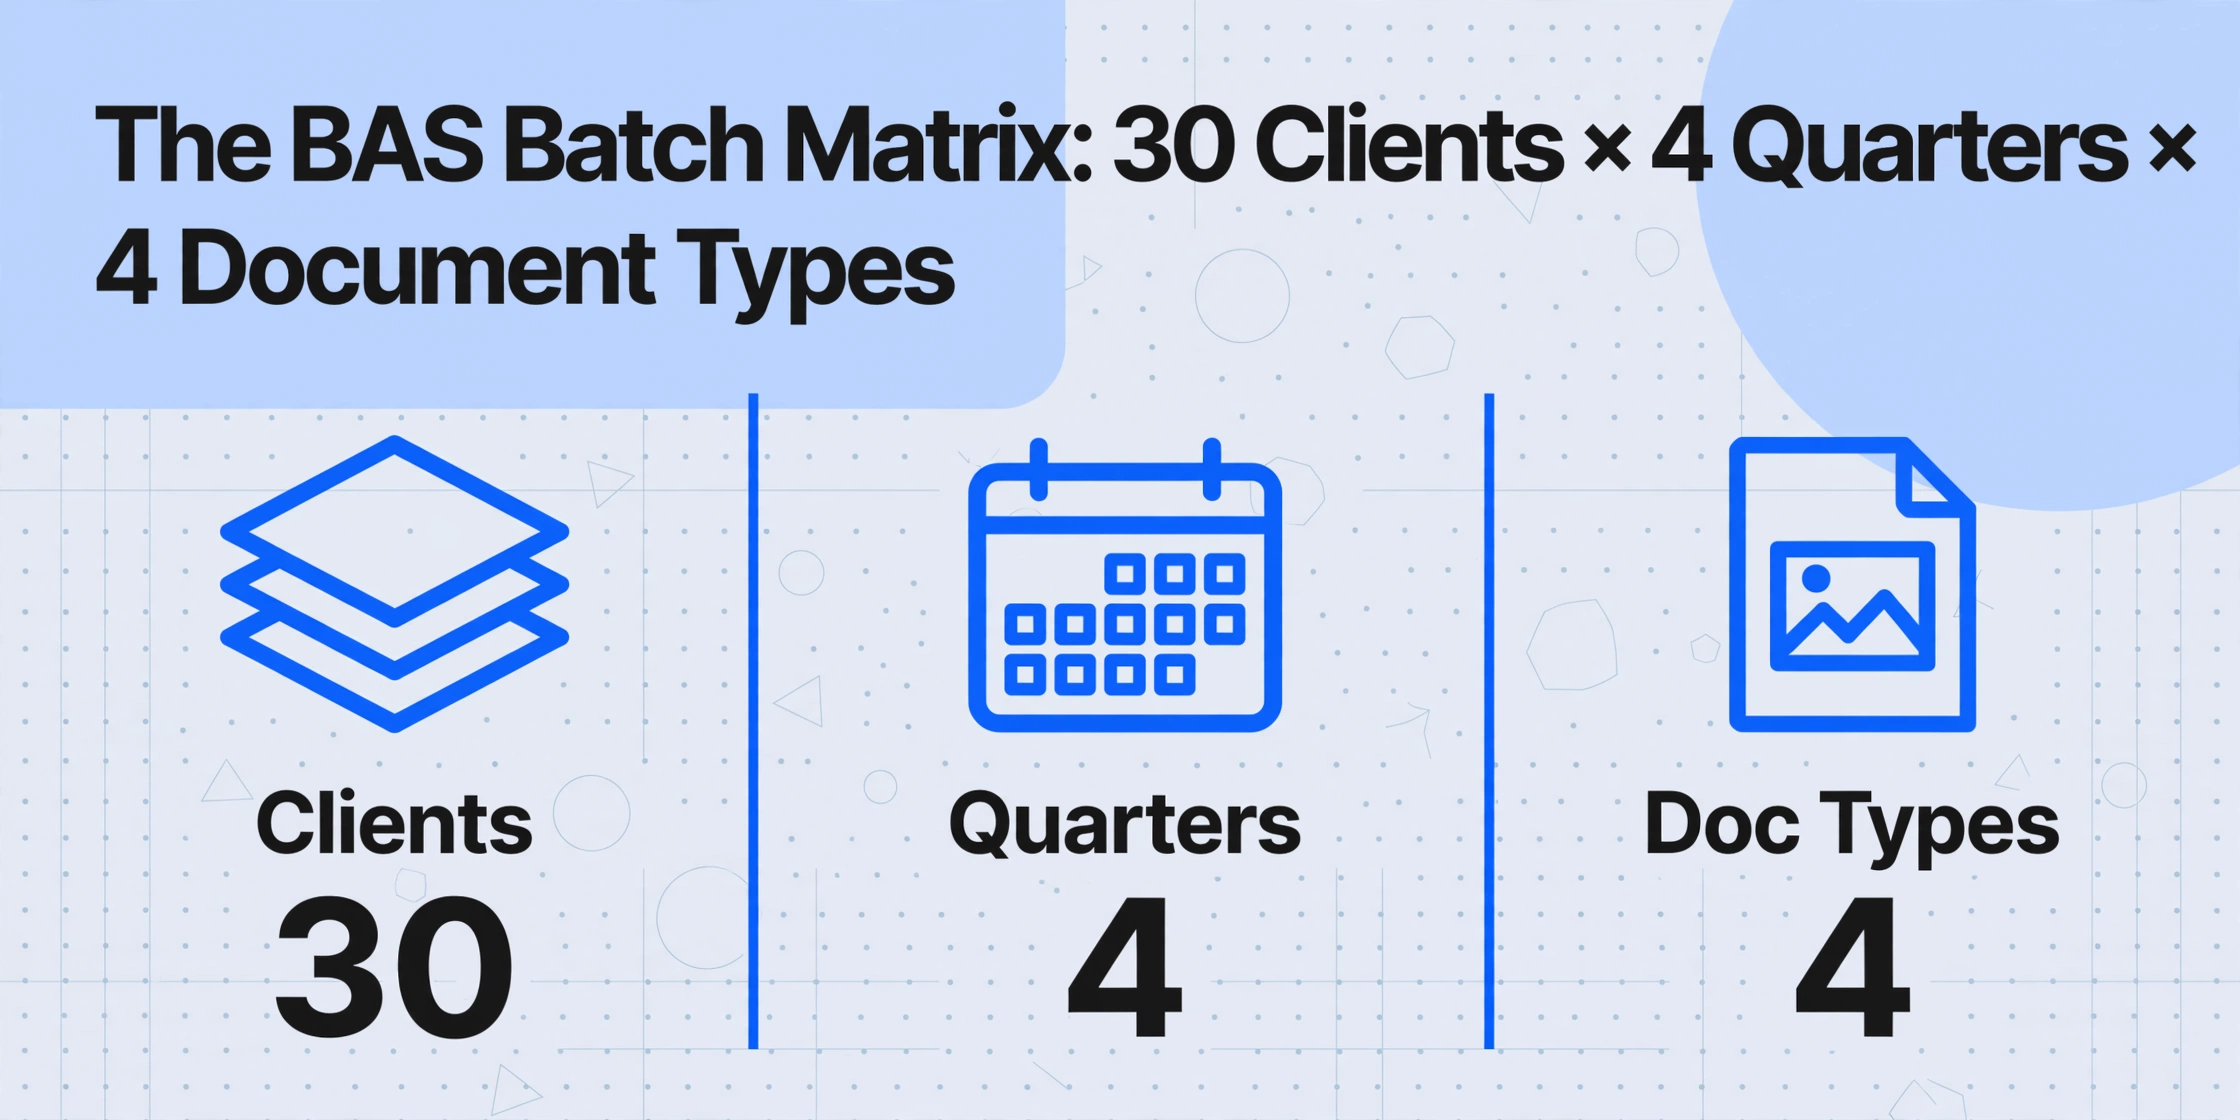
El procesamiento por lotes en este contexto no consiste en subir 50 archivos de una vez en lugar de uno a la vez — aunque eso es parte de ello. El desafío del lote en la contabilidad BAS es la gestión de matrices: usted tiene N clientes, cada uno con M períodos trimestrales de BAS, y cada período se nutre de K tipos de documentos fuente (facturas de proveedores, facturas de ventas, extractos bancarios, resúmenes de nómina). Un contable con 30 clientes gestiona una matriz de 30 × 4 × 4 = 480 tipos de documentos. El lado de salida de esa matriz es un conjunto de números estructurados por cliente y por trimestre, todos los cuales deben finalmente consolidarse en un libro mayor fiscal anual.
Lo que hace desafiante esta matriz no es el volumen de documentos — es el requisito de consistencia entre las celdas. La cifra G11 (compras no capitales, con GST incluido) para un cliente de cafetería en el T1 debe ser comparable con la misma cifra en el T2, T3 y T4. Si el contable clasificó una compra como capital (G10) en marzo pero como no capital (G11) para el mismo proveedor en junio — porque la factura de marzo se ingresó manualmente desde una captura de pantalla mientras que la de junio se codificó en Xero — el libro mayor anual arrastra una inconsistencia de clasificación que un contador público señalará durante la conciliación de fin de año fiscal. El BAS en sí se presentó correctamente cada trimestre porque el componente de GST se dividió entre 11 de cualquier manera. Pero el libro mayor, que es el documento de trabajo para la planificación fiscal anual, queda contaminado.
Aquí es donde la Extracción de Columnas Personalizadas — definir un conjunto de nombres de columnas que la IA utiliza para localizar datos coincidentes en cualquier documento al comprender qué significa cada campo en lugar de dónde se encuentra — se convierte en la solución estructural. Cuando un contable define columnas como Nombre del proveedor, Total de la factura (con GST incluido), Monto de GST y Tipo de compra (capital / no capital) una vez por cliente, cada documento de cada trimestre pasa por la misma lógica de extracción semántica. Una factura de Bunnings en el T1 y una factura de Bunnings en el T3 producen resultados en las mismas columnas con las mismas reglas de clasificación. La consistencia está integrada en la definición de la columna, no depende de que el contable recuerde cómo codificó una transacción similar hace tres meses.
La brecha entre documentos y libro mayor que el software contable no cierra
Xero, MYOB y QuickBooks Online — las tres plataformas sobre las que se construye la mayoría de las prácticas de contabilidad australianas — manejan bien la preparación del BAS una vez que los datos de las transacciones están dentro del sistema. El módulo BAS de Xero extrae los totales de GST de las transacciones categorizadas y puede presentar directamente a la ATO a través de SBR. BASlink de MYOB hace lo mismo dentro del ecosistema AccountRight. El centro de GST de QuickBooks Online realiza un seguimiento del pasivo corriente durante todo el trimestre. La brecha no está en el flujo de trabajo de presentación — está en el paso que ocurre antes de que una transacción exista en el libro mayor.
Cuando un proveedor envía por correo electrónico una factura en PDF, alguien tiene que leerla. Hubdoc de Xero puede capturar datos de algunas facturas mediante OCR basado en plantillas, pero requiere verificación manual para cualquier proveedor cuyo formato no reconozca — y para un contador que gestiona clientes de diferentes industrias, eso es la mayoría de los proveedores. El equivalente de MYOB (MYOB Capture) ofrece captura de recibos pero no extrae líneas de detalle. La captura de recibos de QuickBooks maneja totales básicos pero aún requiere codificación manual para el tratamiento de GST y la clasificación del tipo de compra. Ninguna de estas herramientas puede leer un formulario BAS escaneado o un recibo manuscrito de un proveedor de oficios y completar las etiquetas G directamente.
El resultado es que la mayoría de los contadores ejecutan un flujo de trabajo paralelo en hojas de cálculo: exportar un PDF a una carpeta, abrirlo, escribir el nombre del proveedor, el total de la factura y el monto de GST en Excel, y luego importar ese Excel al software contable o usarlo como referencia mientras crean facturas manualmente. Para un cliente por trimestre, este paso de hoja de cálculo es una molestia. Para 30 clientes, es un trabajo de tiempo completo. Las herramientas de gestión de prácticas contables que existen — Keeper, Financial Cents, AccountKit — hacen seguimiento de la finalización de tareas y la comunicación con el cliente, pero no eliminan el paso subyacente de documento a datos. Le indican que el BAS debe presentarse; no extraen los números que van en él.
Esta brecha es lo que hace que la extracción de documentos por lotes sea la mejora estructural en el flujo de trabajo de un agente de BAS. Cuando la capa de extracción se sitúa entre la bandeja de entrada de PDF y el software contable, el paso de la hoja de cálculo se automatiza — mismas definiciones de columnas, misma estructura de salida, cada trimestre, para cada cliente. El software contable aún maneja la presentación y la conciliación bancaria, pero recibe datos que fueron extraídos, no escritos.
Paso 1: Defina el esquema de extracción una vez por cliente y reutilícelo en todos los trimestres
La primera regla del procesamiento por lotes de BAS: la definición de columnas es el flujo de trabajo. Si define las columnas de forma diferente cada trimestre —o peor, las define sobre la marcha mientras revisa cada documento—, cuatro hojas de cálculo trimestrales tendrán cuatro estructuras distintas, y fusionarlas en un libro anual se convierte en un ejercicio manual de reformateo. Defina el esquema una vez, por cliente, y manténgalo fijo.
Para un cliente típico de pequeña empresa en el BAS Simplificado, el esquema de extracción es compacto:
| Nombre de la Columna | Etiqueta de BAS que Alimenta | Qué Busca la IA en Cada Documento |
|---|---|---|
| Nombre del Proveedor | (pista de auditoría) | El nombre del proveedor o prestador de servicios en la factura o recibo |
| Fecha de la Factura | (verificación del período) | La fecha en que se emitió la factura — debe estar dentro del trimestre de BAS |
| Total de la Factura (incluye GST) | G1 o G11 | El monto total incluyendo GST — el lado de ventas alimenta G1, el lado de compras alimenta G11 (o G10 para capital) |
| Monto de GST | 1A o 1B | El componente de GST — si no está listado por separado, use una columna calculada (Total ÷ 11) |
| Tipo de Compra | G10 vs G11 | Clasificación: Capital (equipos, vehículos, activos ≥$1,000 para negocios con facturación inferior a $1M) o No Capital (consumibles, alquiler, servicios) |
Para un cliente de BAS completo (facturación ≥$10M), agregue columnas para Ventas de Exportación (que alimentan G2), Ventas sin GST (G3) y campos de PAYG (W1, W2) si extrae resúmenes de nómina. El principio clave de diseño: cada columna se asigna a una etiqueta de BAS, y cada etiqueta que aparece en el BAS del cliente tiene una columna correspondiente. Sin columna, los datos de esa etiqueta faltarán en el libro, y no lo sabrá hasta la conciliación.
El esquema se guarda como una configuración reutilizable — los nombres de las columnas y los tipos de datos no cambian entre trimestres porque las etiquetas de la ATO no cambian. Lo que cambia entre el T1 y el T2 es el conjunto de documentos fuente, no la lógica de extracción. El esquema de un cliente de cafetería (Proveedor, Total de la Factura, Monto de GST, Tipo de Compra) se aplica de manera idéntica en octubre, febrero, abril y julio. La herramienta de extracción lee cada documento, localiza los valores que coinciden con cada definición de columna y los exporta a la misma tabla estructurada. Cuarenta facturas de proveedores del trimestre de octubre a diciembre producen 40 filas con las mismas columnas que 35 facturas del trimestre de enero a marzo. La estructura es consistente por diseño, no por disciplina.
Paso 2: Procese documentos por lotes por cliente y trimestre
Con el esquema definido, el procesamiento se convierte en una tarea de organización de datos. La gestión de documentos del contable antes del procesamiento determina si la ejecución del lote produce una salida trimestral limpia o un dolor de cabeza por fusiones.
Organice los documentos fuente en una estructura de carpetas que refleje el plan de extracción:
Café_Melbourne_ABN12345. Este es el contenedor de todos los datos de BAS de todos los períodos para un cliente. Si el cliente tiene 15 empleados y retenciones PAYG, los resúmenes de nómina en PDF también van aquí, etiquetados por trimestre.Q1_Jul_Sep, Q2_Oct_Dec, etc. Todos los documentos fuente de ese cliente y ese período viven aquí. Si una factura de proveedor abarca dos trimestres (fechada el 28 de septiembre, recibida el 2 de octubre), use la fecha de la factura, no la fecha de recepción — la asignación de períodos de la ATO sigue el punto impositivo, que generalmente es la fecha de la factura para los contribuyentes en base devengado.Aquí es donde el procesamiento por lotes se diferencia de la extracción de documentos individuales. En un flujo de trabajo de un solo documento, usted sube un archivo, espera el resultado, lo verifica y pasa al siguiente. Ese bucle secuencial — subir → extraer → verificar → siguiente — toma unos 60 segundos por documento. Para 120 períodos trimestrales con un promedio de 20 documentos cada uno, eso son 2,400 documentos a un minuto cada uno: 40 horas de tiempo frente a la pantalla. El procesamiento por lotes elimina la espera por documento: 20 documentos se suben juntos, se procesan en paralelo y la salida se entrega como una sola tabla estructurada. El paso de verificación permanece — usted aún revisa filas individuales contra los documentos fuente — pero la extracción en sí está desacoplada de la verificación, y 20 documentos se completan en aproximadamente el mismo tiempo que uno.
Los archivos se procesan de forma segura y no se almacenan.
El resultado de cada ejecución por lotes es una sola hoja de cálculo donde cada fila representa un documento fuente y cada columna corresponde a una etiqueta BAS. El resultado del primer trimestre del cliente de la cafetería es una tabla con columnas para Nombre del proveedor, Total de la factura, Monto de GST y Tipo de compra. El resultado del segundo trimestre tiene la misma estructura. Igual que el tercero y el cuarto. Cuatro hojas de cálculo con estructura idéntica por cliente: el requisito previo para el paso de combinación que sigue.
Paso 3: Combine cuatro hojas de cálculo trimestrales en un libro de contabilidad fiscal anual
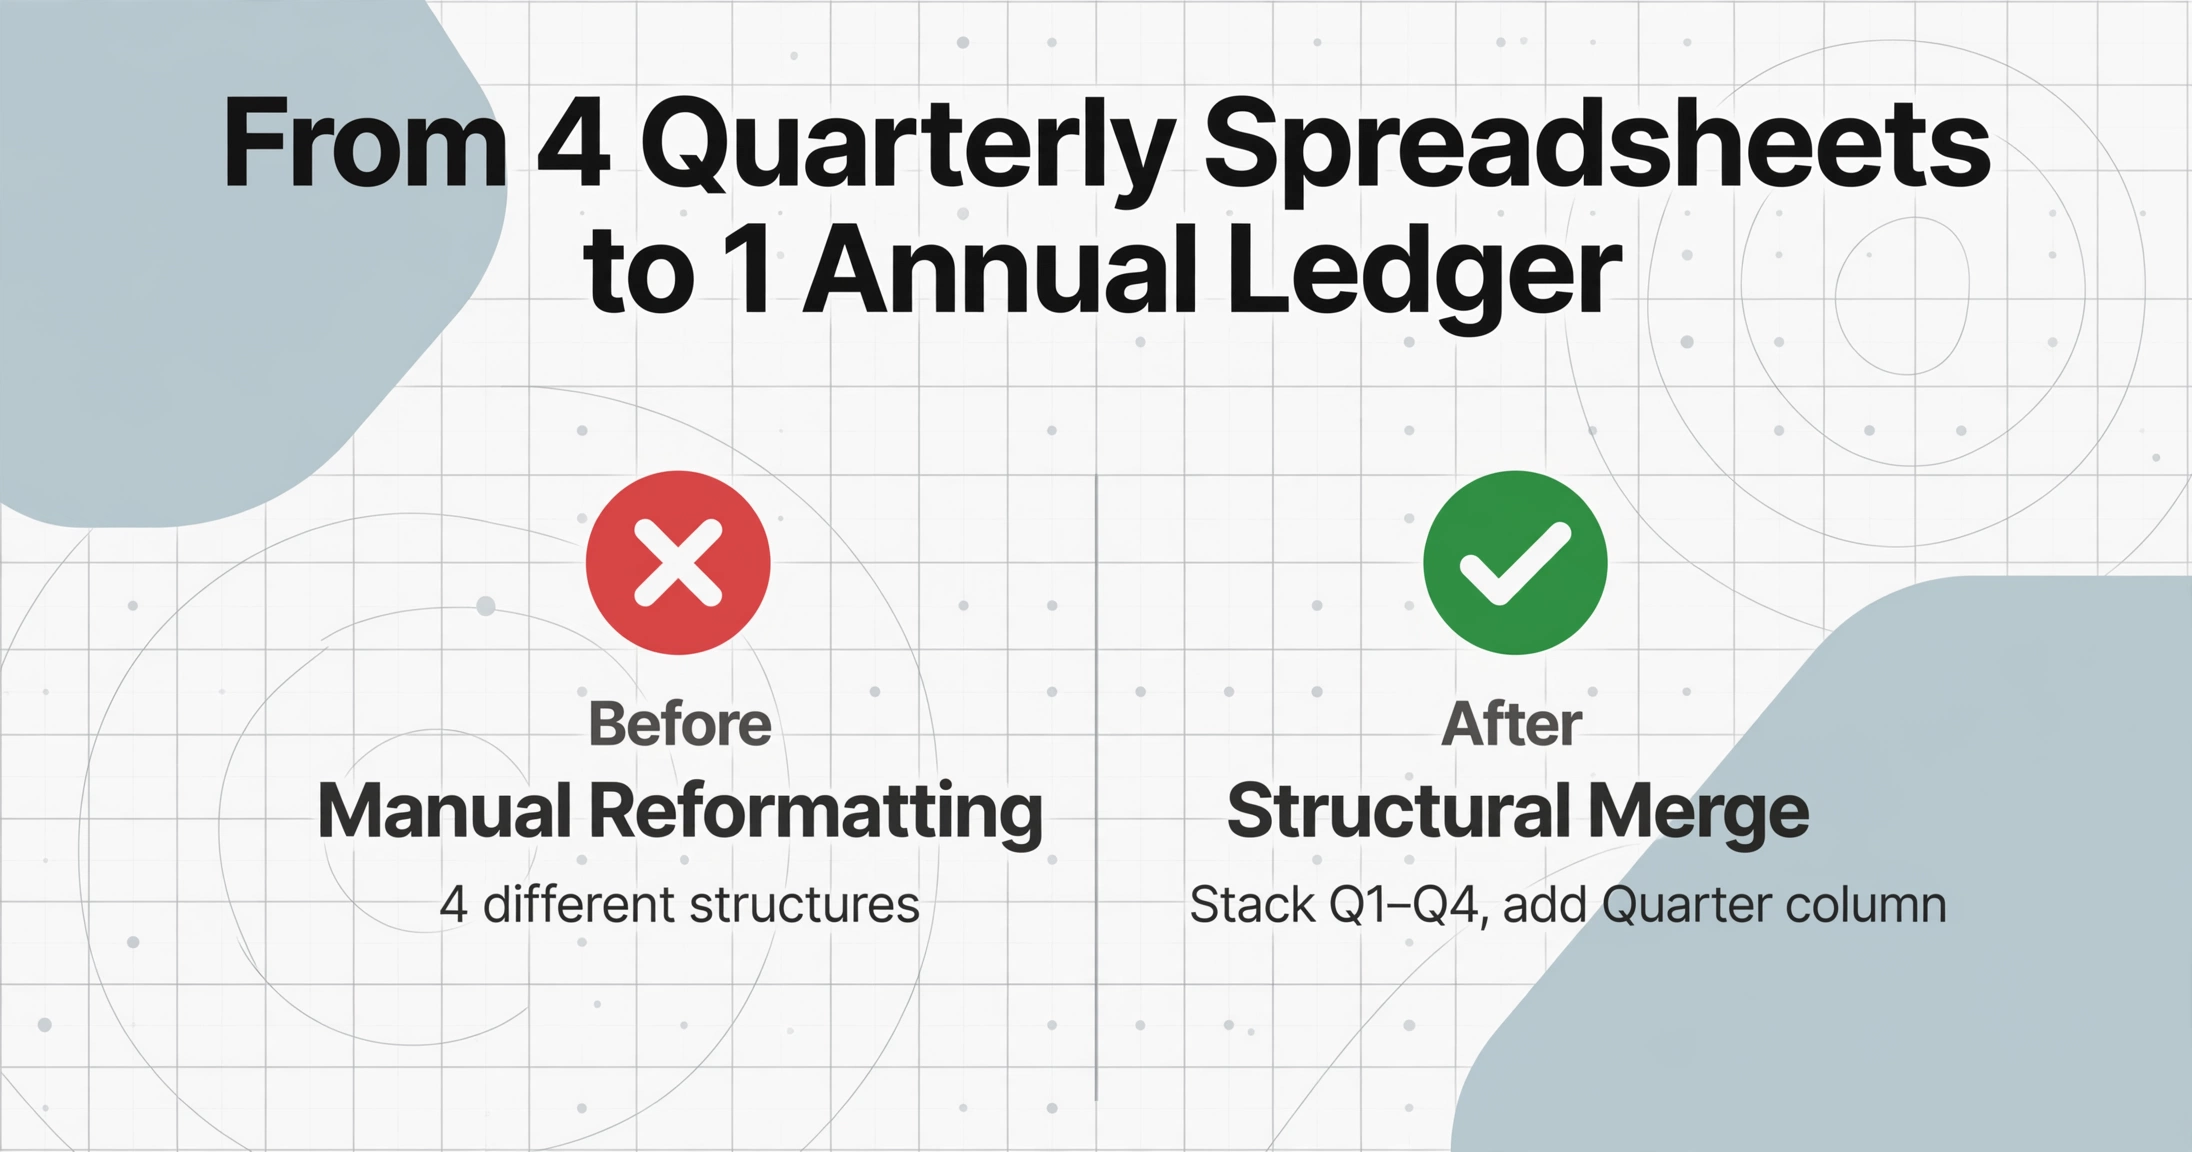
El paso de combinación es donde el resultado trimestral por lotes se convierte en un documento de trabajo anual. Debido a que la hoja de cálculo de cada trimestre tiene una estructura de columnas idéntica, la combinación es estructural y no manual: apile las filas del primer, segundo, tercer y cuarto trimestre en una sola tabla, agregue una columna Trimestre para conservar la procedencia y ordene por fecha dentro del proveedor. El resultado es un libro por cliente que cubre todo el año fiscal.
La estructura del libro para un cliente típico de BAS Simpler se ve así:
| Trimestre | Proveedor | Fecha | Total (GST inc.) | GST | Tipo | Etiqueta BAS |
|---|---|---|---|---|---|---|
| T1 | Bunnings | 15/08/25 | $440.00 | $40.00 | No capital | G11 → 1B |
| T1 | Officeworks | 22/09/25 | $165.00 | $15.00 | No capital | G11 → 1B |
| T2 | Bunnings | 18/11/25 | $330.00 | $30.00 | No capital | G11 → 1B |
| T2 | Camp Oven Co. | 05/12/25 | $2,200.00 | $200.00 | Capital | G10 → 1B |
Con el libro mayor en su lugar, la verificación se realiza en dos ejes. El eje horizontal comprueba los totales trimestrales: sume la columna de GST del T1 y verifique contra la cifra de 1B declarada. El eje vertical comprueba la coherencia anual: filtre por proveedor, revise sus facturas en los cuatro trimestres y marque cualquier cambio de clasificación (el mismo proveedor codificado como No capital en el T2 pero como Capital en el T4). O bien la clasificación cambió porque el tipo de compra cambió — algo legítimo — o bien la codificación del contable se desvió — algo que el libro mayor ahora hace visible.
Una comprobación práctica que detecta la mayoría de los errores antes de que un contable vea el libro mayor: para cada trimestre, el total de la factura × (1 ÷ 11) debe ser aproximadamente igual al importe total de GST. Si el T3 del café muestra $12,100 en totales de facturas y $1,050 en GST, el GST esperado a 1/11 sería $1,100. La diferencia de $50 o bien representa un gasto sin GST incluido por error, una factura de suministro mixto con un componente gravable y otro exento de GST, o una lectura errónea de la extracción. Márquelo, revise el documento original, corrija. Esta comprobación toma 30 segundos por trimestre y evita que las discrepancias se acumulen en las cifras anuales.
Un esquema, cuatro trimestres, un libro mayor: Cuando la definición de columna es la misma en cada ejecución por lotes, la fusión anual es una operación de copiar y pegar — no un ejercicio de conciliación. La estructura del libro mayor es un subproducto del diseño de extracción, no un documento separado que se construye después.
Lote Multi-Cliente: Cómo Procesar 30 Clientes BAS con un Solo Flujo de Trabajo
El desafío de gestión matricial descrito anteriormente — N clientes × M trimestres × K tipos de documentos — se vuelve manejable cuando el esquema de extracción maneja la capa de datos y el contable gestiona la capa de organización. Para una práctica con 30 clientes con presentación trimestral, el flujo de trabajo se escala de la siguiente manera:
/Clients/Café_Melbourne/BAS/Q1_2026/. Cuando un cliente envía una factura de proveedor por correo, va directamente a la carpeta del trimestre actual. Cuando termina el trimestre, la carpeta está lista para la carga por lotes — sin una carrera de última hora para reunir documentos.Compare esto con el flujo de trabajo convencional: 30 clientes × 4 trimestres × 45 minutos de entrada manual de datos = 90 horas al año dedicadas a teclear números de PDFs a hojas de cálculo. El flujo de trabajo por lotes reduce el componente de entrada de datos de 45 minutos por trimestre por cliente a aproximadamente 3 minutos — el tiempo para cargar documentos, ejecutar la extracción y verificar la salida. El tiempo restante se desplaza a trabajo de mayor valor: revisar la salida de extracción en busca de anomalías, conciliar totales contra extractos bancarios y asesorar a los clientes sobre su posición de GST — el trabajo para el que un agente BAS está registrado, en lugar de la entrada de datos que lo precede.
El mismo patrón de consolidación por lotes se aplica a los sistemas de informes trimestrales de diferentes jurisdicciones fiscales. El enfoque de usar un esquema de extracción en múltiples períodos de informes para producir un libro mayor unificado no es exclusivo del BAS australiano: los contables del Reino Unido enfrentan el mismo problema estructural con las declaraciones trimestrales de IVA que alimentan las cuentas anuales, como se cubre en nuestra guía sobre procesamiento por lotes de declaraciones de impuestos SA100 del Reino Unido, y los equipos de nómina lo enfrentan con los resúmenes de pago de PAYG que alimentan la conciliación anual, detallado en nuestra guía sobre procesamiento por lotes de resúmenes de pago de PAYG. La lógica de extracción cambia según el código fiscal; el principio de lotes — un esquema, muchos períodos, una salida consolidada — se transfiere directamente.
Cómo Esto Cambia el EOFY para una Práctica de BAS
El fin del año financiero es cuando el flujo de trabajo trimestral por lotes demuestra su valor. Sin datos trimestrales estructurados, el EOFY para una práctica de contabilidad con 30 clientes se ve así: abrir el archivo contable de cada cliente, ejecutar un informe de transacciones para el año completo, exportar a Excel, etiquetar manualmente cada transacción con su etiqueta de BAS (G1, G10, G11, 1A, 1B), conciliar los totales contra los cuatro formularios de BAS presentados y explicar cualquier variación. Para un cliente con 200 transacciones anuales, solo el etiquetado y la conciliación toman de 2 a 3 horas. En 30 clientes, eso son de 60 a 90 horas de trabajo de EOFY — concentradas en junio y julio, cuando también vence el BAS del próximo trimestre.
El flujo de trabajo por lotes elimina este paso porque el etiquetado se realizó durante la extracción, no durante la conciliación. Cada fila en las hojas de cálculo trimestrales ya lleva su mapeo de etiqueta de BAS. Cuando los cuatro trimestres se fusionan en el libro mayor anual, el libro mayor ya muestra las ventas totales de G1 para el año, las compras totales de G11, los créditos totales de GST de 1B — sin necesidad de paso de etiquetado. El marco de conciliación de GST de la ATO — que requiere que los grandes contribuyentes concilien los resultados de BAS contra los estados financieros auditados — espera este nivel de visibilidad anual por etiqueta. Para las prácticas que no atienden a contribuyentes del Top 1000, el marco sigue siendo la disciplina correcta: rastrear cada etiqueta de BAS hasta sus documentos fuente durante todo el año y marcar cualquier trimestre donde los totales de extracción se desvíen de las cifras presentadas.
El impacto práctico: un EOFY que anteriormente consumía de dos a tres semanas de junio a julio de un contable se convierte en un ejercicio de verificación — abrir el libro mayor anual de cada cliente, ejecutar las comprobaciones de cordura trimestrales de GST, marcar anomalías y entregar el libro mayor conciliado al contador. El contador revisa los números, no los reconstruye. El contable se enfoca en las discrepancias que importan, no en la entrada de datos que ya debería estar hecha.
Cinco años de registros listos para la ATO: La ATO requiere que las empresas conserven los documentos fuente de BAS y los papeles de trabajo durante cinco años. Una carpeta por cliente que contenga cuatro hojas de cálculo de extracción trimestrales, el libro mayor anual fusionado y los PDF fuente originales satisface ese requisito en una estructura que un revisor de la ATO puede navegar en minutos — porque cada fila en el libro mayor se rastrea hasta un documento específico.
Preguntas frecuentes
¿Puede la extracción por lotes manejar una mezcla de facturas PDF, fotos de recibos tomadas con el teléfono y formularios BAS escaneados en el mismo lote?
Sí. El modelo de visión subyacente lee texto de PDF, JPG, PNG y capturas de pantalla con la misma lógica semántica. Un lote que contenga una factura PDF de Bunnings, una foto de un recibo manuscrito de un proveedor local y un formulario BAS de pre-relleno escaneado se alimenta del mismo esquema de extracción de columnas. La IA localiza los valores al comprender qué significa cada campo: "Total de la factura" en un PDF y "Total" garabateado en un recibo son el mismo concepto, independientemente del formato o diseño. Esto es particularmente relevante para el trabajo con BAS porque las facturas de proveedores llegan en todos los formatos: PDF por correo electrónico de proveedores grandes, fotos de teléfono de facturas de comerciantes dejadas en el sitio, páginas escaneadas de clientes que aún reciben estados de cuenta en papel.
¿Qué pasa si el monto de GST no aparece por separado en una factura de proveedor?
Esto ocurre con proveedores pequeños que emiten facturas tributarias simplificadas (el mínimo legal para montos inferiores a $1,000). En lugar de agregar un paso de cálculo manual, use una columna calculada: nombre una columna Monto de GST (Total de la factura ÷ 11) y la IA realizará el cálculo durante la extracción. La fórmula es válida para el GST australiano estándar del 10% sobre un total que incluye GST. Si la factura incluye suministros mixtos (parte gravable, parte libre de GST, común en negocios de alimentos y salud), marque la fila y verifique manualmente. La columna calculada maneja el caso estándar; el flujo de trabajo acomoda la excepción sin frenar el lote.
¿Cómo se compara esto con usar el módulo BAS de Xero en múltiples clientes?
El módulo BAS de Xero opera sobre transacciones ya ingresadas en Xero: extrae los totales de GST de facturas y cuentas categorizadas y completa el formulario BAS. No lee una factura PDF de proveedor ni crea la cuenta. Para un contador que gestiona 30 organizaciones de Xero, la preparación de BAS en todos los clientes se agiliza una vez que existen los datos de transacciones. La brecha está en crear esos datos de transacciones a partir de los documentos fuente, lo cual es una organización de Xero separada para cada cliente, que requiere inicio de sesión separado, captura de Hubdoc separada (con verificación manual para formatos no estándar) y creación de cuentas separada. El flujo de trabajo de extracción por lotes maneja los documentos de los 30 clientes en una sola interfaz antes de que cualquier dato llegue al software de contabilidad. Las dos herramientas abordan etapas secuenciales: la extracción cubre documento → datos estructurados; Xero cubre datos → presentación de BAS.
¿Qué ocurre si un cliente se atrasa en las declaraciones de BAS y necesita que se procesen varios trimestres a la vez?
Aquí es donde la ventaja estructural del enfoque por lotes es más clara. Para un cliente nuevo con tres trimestres vencidos, el esquema de extracción se define una sola vez. El contable organiza los documentos que el cliente pueda proporcionar en tres carpetas trimestrales (Q1, Q2, Q3), ejecuta el mismo esquema en cada carpeta y obtiene tres hojas de cálculo estructuradas con columnas idénticas. Los tres trimestres pueden luego fusionarse en un libro de puesta al día para la declaración. Si faltan documentos o están incompletos — un escenario común con BAS vencidos — el libro hace visibles las brechas: Q2 muestra 12 filas de facturas de proveedores mientras que Q1 muestra 28, y el contable sabe que debe preguntar al cliente qué ocurrió entre julio y septiembre. Sin un libro estructurado, los documentos faltantes se mezclan con el atraso general y a menudo no se descubren hasta que el contador solicita los registros de fin de año.
¿Este flujo de trabajo cumple con los requisitos de TPB para agentes de BAS?
La Tax Practitioners Board exige que los agentes de BAS mantengan papeles de trabajo suficientes para respaldar cada declaración de BAS y que ejerzan un cuidado razonable al determinar el estado de los asuntos del cliente. El flujo de trabajo por lotes respalda ambos requisitos: las hojas de cálculo de extracción trimestrales son papeles de trabajo contemporáneos que muestran cómo se derivó cada cifra de la etiqueta de BAS, con cada fila trazable a un documento fuente específico. El libro proporciona el rastro de conciliación anual que demuestra cuidado razonable — el agente puede mostrar que revisó los totales de cada trimestre contra el BAS declarado, verificó la consistencia de clasificación y confirmó que la aritmética de GST se mantenía en todos los períodos. El requisito de retención de documentos por cinco años se cumple con la estructura de carpetas que empareja el resultado de extracción con los PDF fuente.
¿Esto funciona para clientes con BAS completo (no Simpler BAS) con FBT y créditos de impuesto al combustible?
Sí — la única diferencia es el número de columnas en el esquema de extracción. Un cliente con BAS completo con cuotas de FBT (F1), créditos de impuesto al combustible (etiqueta 5A) y impuesto de igualación del vino (etiqueta 5) simplemente tiene más definiciones de columnas. El esquema para un BAS completo podría incluir 12–15 columnas en lugar de 5–7, pero el flujo de trabajo por lotes es idéntico: defina el esquema una vez, aplíquelo a los documentos de cada trimestre, fusione en un libro anual. Los montos de cuotas de FBT (etiqueta F1) generalmente son calculados por la ATO y preimpresos en el formulario de BAS en lugar de derivarse de documentos fuente — en ese caso, la cifra F1 se ingresa directamente en el libro en lugar de extraerse. Los créditos de impuesto al combustible, por el contrario, se basan en documentos (recibos de compra de combustible), por lo que una columna para el Monto del Crédito de Impuesto al Combustible alimenta la etiqueta 5A mediante el mismo proceso de extracción.
¿Puedo usar el mismo flujo de trabajo para clientes de IAS (Instalment Activity Statement)?
Sí, con menos columnas. Un IAS informa la retención de PAYG (W1, W2) y los pagos a cuenta de PAYG (T7) sin etiquetas de GST. El esquema de extracción para un cliente de IAS normalmente incluye columnas para Salarios Brutos (que alimentan W1), Impuesto Retenido (W2) y la cifra de pago a cuenta proporcionada por la ATO (T7). La lógica por lotes es más simple porque hay menos etiquetas, pero la fusión trimestral a anual es igualmente valiosa, especialmente para verificar que la retención total de PAYG en cuatro períodos de IAS coincida con el resumen anual de pagos de PAYG, que es un punto común de activación de cruce de datos de la ATO.