O Guia Completo para Extração de Resumo de Pagamento PAYG
da Austrália (2026)
Todo mês de julho, aproximadamente um milhão de empresas australianas emitem declarações de rendimentos de fim de ano para seus funcionários — digitalmente através do Single Touch Payroll para a maioria, e em resumos de pagamento PAYG tradicionais para aqueles nos limites do sistema STP. O documento que reporta os salários brutos e os impostos retidos de um funcionário para o ano fiscal é chamado de resumo de pagamento PAYG (Pay As You Go), formalmente o resumo de pagamento PAYG – individual não empresarial (formulário da ATO NAT 0046). Para a maioria dos funcionários na maioria dos empregadores, o resumo agora chega como uma declaração de rendimentos digital no myGov, gerada automaticamente a partir dos dados do STP. Para os funcionários que ainda recebem um certificado tradicional — empregadores isentos do STP, beneficiários de empresas fechadas, trabalhadores do período pré-transição e destinatários de certificados de terceiros — esse resumo chega como um PDF ou formulário impresso, e cada campo nele deve eventualmente encontrar seu caminho em uma planilha de reconciliação de folha de pagamento. Este guia cobre o processo completo de colocá-lo lá sem redigitar.
Principais Conclusões
- Sete tipos distintos de resumo PAYG — cada um com seu próprio número de formulário da ATO e conjunto de campos — todos precisam convergir para uma planilha de reconciliação, mas nenhum software de folha de pagamento os exporta em um formato comum.
- Forçar todos os funcionários a reportar via STP deveria ter eliminado os resumos em papel, mas três lacunas permanecem: empregadores isentos do STP, beneficiários de empresas fechadas com prazos de 30 de setembro e cinco anos de registros históricos pré-STP que a ATO ainda exige que você produza sob solicitação.
- Pare de buscar um formato de exportação comum entre Xero, MYOB, Employment Hero e formulários em papel digitalizados — a extração semântica lê "Gross Payments" pelo que significa, e o mesmo esquema de colunas absorve todas as fontes em uma única planilha.
O que é um resumo de pagamento PAYG — e os sete tipos existentes
Um resumo de pagamento PAYG é o certificado anual que os empregadores australianos devem emitir aos funcionários e outros beneficiários, mostrando o total de pagamentos feitos e o valor do imposto retido durante o ano fiscal (1º de julho a 30 de junho). É o equivalente australiano do P60 do Reino Unido e do W-2 dos EUA — mesma função (certificado de rendimentos e imposto retido no fim do ano), sistema tributário, prazos e terminologia totalmente diferentes.
A ATO (Australian Taxation Office) exige sete tipos distintos de resumo de pagamento PAYG, cada um com seu próprio número de formulário e conjunto de campos reportáveis:
| Tipo de resumo | Número do formulário | Quem o recebe | Campos principais (além da identificação básica) |
|---|---|---|---|
| Individual não empresarial | NAT 0046 | Funcionários padrão que recebem salário e vencimentos | Pagamentos brutos, imposto retido, RFBA, RESC, auxílios, parcela única A-E |
| Rendimentos de negócios e serviços pessoais | NAT 72545 | Prestadores de serviços sob acordos voluntários de retenção | Pagamentos brutos, imposto retido, ABN (em vez de TFN em alguns casos) |
| Pagamento por rescisão de emprego (ETP) | NAT 70868 | Funcionários que recebem uma parcela única de rescisão | Componente tributável, componente isento de imposto, código ETP (R/O/D/B/N), imposto retido sobre ETP |
| Parcela única de aposentadoria (superannuation) | NAT 70947 | Beneficiários de pagamentos únicos de aposentadoria feitos por um empregador (não por um fundo de aposentadoria) | Componente tributável, componente isento de imposto, elemento tributado, elemento não tributado |
| Pagamento de aposentadoria para quem deixa a Austrália (DASP) | NAT 72068 | Ex-residentes temporários que solicitam aposentadoria após deixar a Austrália | Detalhamento dos componentes (elementos tributados/não tributados, componente anterior a julho de 1983) |
| Pagamentos de recursos naturais a residentes no exterior | — | Residentes no exterior que recebem pagamentos por atividades de recursos naturais na Austrália | Pagamento bruto, imposto retido, endereço do beneficiário no exterior |
| Emprego no exterior | — | Residentes australianos que trabalham no exterior para um empregador australiano | Rendimentos de emprego no exterior, imposto estrangeiro pago, período de serviço no exterior |
Para fins de extração de folha de pagamento, o resumo individual não empresarial (NAT 0046) representa mais de 95% dos resumos que uma equipe de folha de pagamento australiana processa. O resumo ETP (NAT 70868) representa a maior parte do restante. Os outros cinco tipos aparecem em cenários específicos de setor ou emprego — mas, quando aparecem, o desafio de extração é idêntico: um documento em PDF ou papel contendo dados estruturados que precisam se tornar linhas em uma planilha.
STP vs Resumos de Pagamento Legados: Por Que Ambos Ainda Existem em 2026
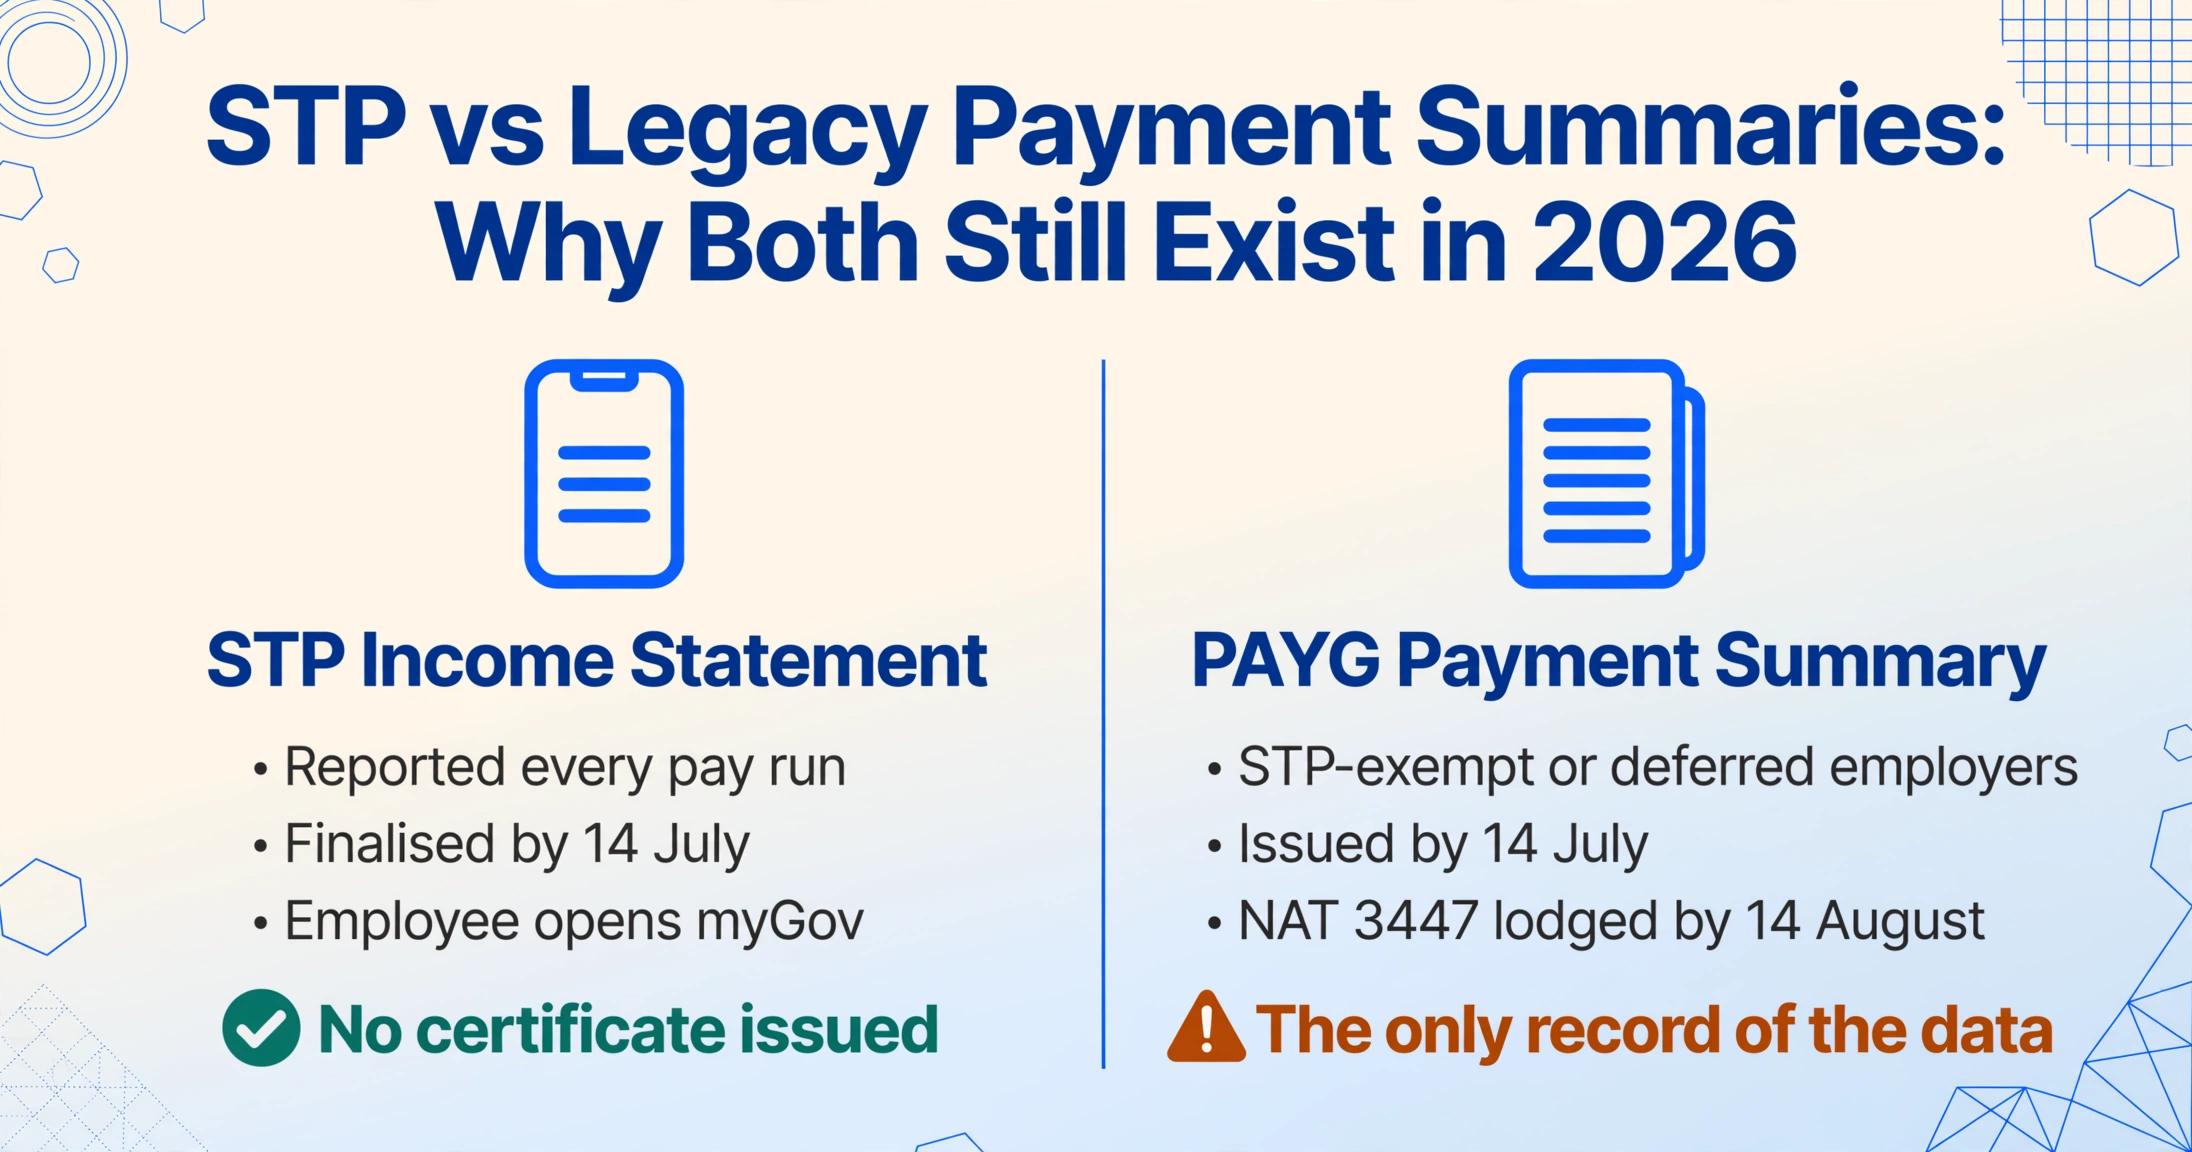
O Single Touch Payroll é obrigatório para todos os empregadores australianos desde o ano fiscal de 2019-20. Sob o STP, os dados da folha de pagamento — salários brutos, retenção de PAYG, contribuições de aposentadoria — são reportados à ATO a cada processamento de folha. No final do ano fiscal, o empregador envia uma declaração de finalização até 14 de julho, confirmando que os valores acumulados no ano estão corretos. Os funcionários então acessam sua declaração de rendimentos — o termo da era STP que substitui o tradicional "resumo de pagamento" ou o antigo "group certificate" — através do myGov.
Para a maioria dos funcionários na maioria dos empregadores, isso significa que nenhum resumo em papel ou PDF é necessário. O empregador não gera um documento; a ATO não exige uma declaração separada; o funcionário não recebe um certificado — ele entra no myGov e vê sua declaração de rendimentos, pré-preenchida com os dados que o empregador reportou ao longo do ano.
Três cenários quebram esse fluxo limpo e mantêm os resumos de pagamento PAYG tradicionais em circulação:
1. Empregadores isentos de STP e com reporte adiado. Certas categorias de empregadores — incluindo titulares de withholding payer number (WPN), empregadores com adiamentos específicos concedidos pela ATO e microempregadores com isenções aprovadas — não são obrigados a reportar via STP para alguns ou todos os empregados. Esses empregadores devem emitir resumos de pagamento PAYG tradicionais até 14 de julho e enviar um relatório anual de resumos de pagamento (NAT 3447) até 14 de agosto. Os resumos que geram — seja por software de folha de pagamento ou formulários triplicados preenchidos manualmente — são o único registro da renda e da retenção do empregado no ano.
2. Beneficiários com vínculo próximo. Diretores, familiares de uma empresa familiar e certos beneficiários de trust classificados como closely held payees têm um prazo separado de finalização do STP: 30 de setembro — dois meses e meio após o prazo padrão dos empregados. Muitos empregadores emitem a esses beneficiários um resumo de pagamento PAYG tradicional até 14 de julho como documento provisório, enquanto os dados do STP são finalizados nas semanas seguintes. O resumo emitido em julho pode ser substituído pela finalização do STP em setembro — mas, até então, é o documento no qual o empregado e o empregador confiam.
3. Registros históricos anteriores ao STP. A ATO exige que os empregadores mantenham registros de folha de pagamento — incluindo resumos de pagamento — por cinco anos. Um empregador que migrou para o STP em 2021 ainda mantém resumos de pagamento PAYG de 2019-20 e 2020-21. Quando uma revisão da ATO, uma disputa de um empregado ou uma migração de software de folha de pagamento exige acesso a esses resumos históricos, eles existem como PDFs ou cópias digitalizadas em papel — não como declarações de rendimentos STP no myGov. Todos os campos de cada um desses resumos históricos devem ser extraídos se os dados forem necessários para qualquer finalidade que não seja o arquivamento passivo.
Análise Campo a Campo: Cada Campo do Resumo de Pagamento PAYG e Sua Relevância para Extração
Entender o que cada campo representa para a extração — não apenas seu rótulo — é o que determina se a planilha extraída concilia com os registros de folha de pagamento na primeira passagem. Os campos são agrupados por sua função no fluxo de trabalho de conciliação.
Campos de Identidade e Referência
| Campo | Formato | Importância para Extração |
|---|---|---|
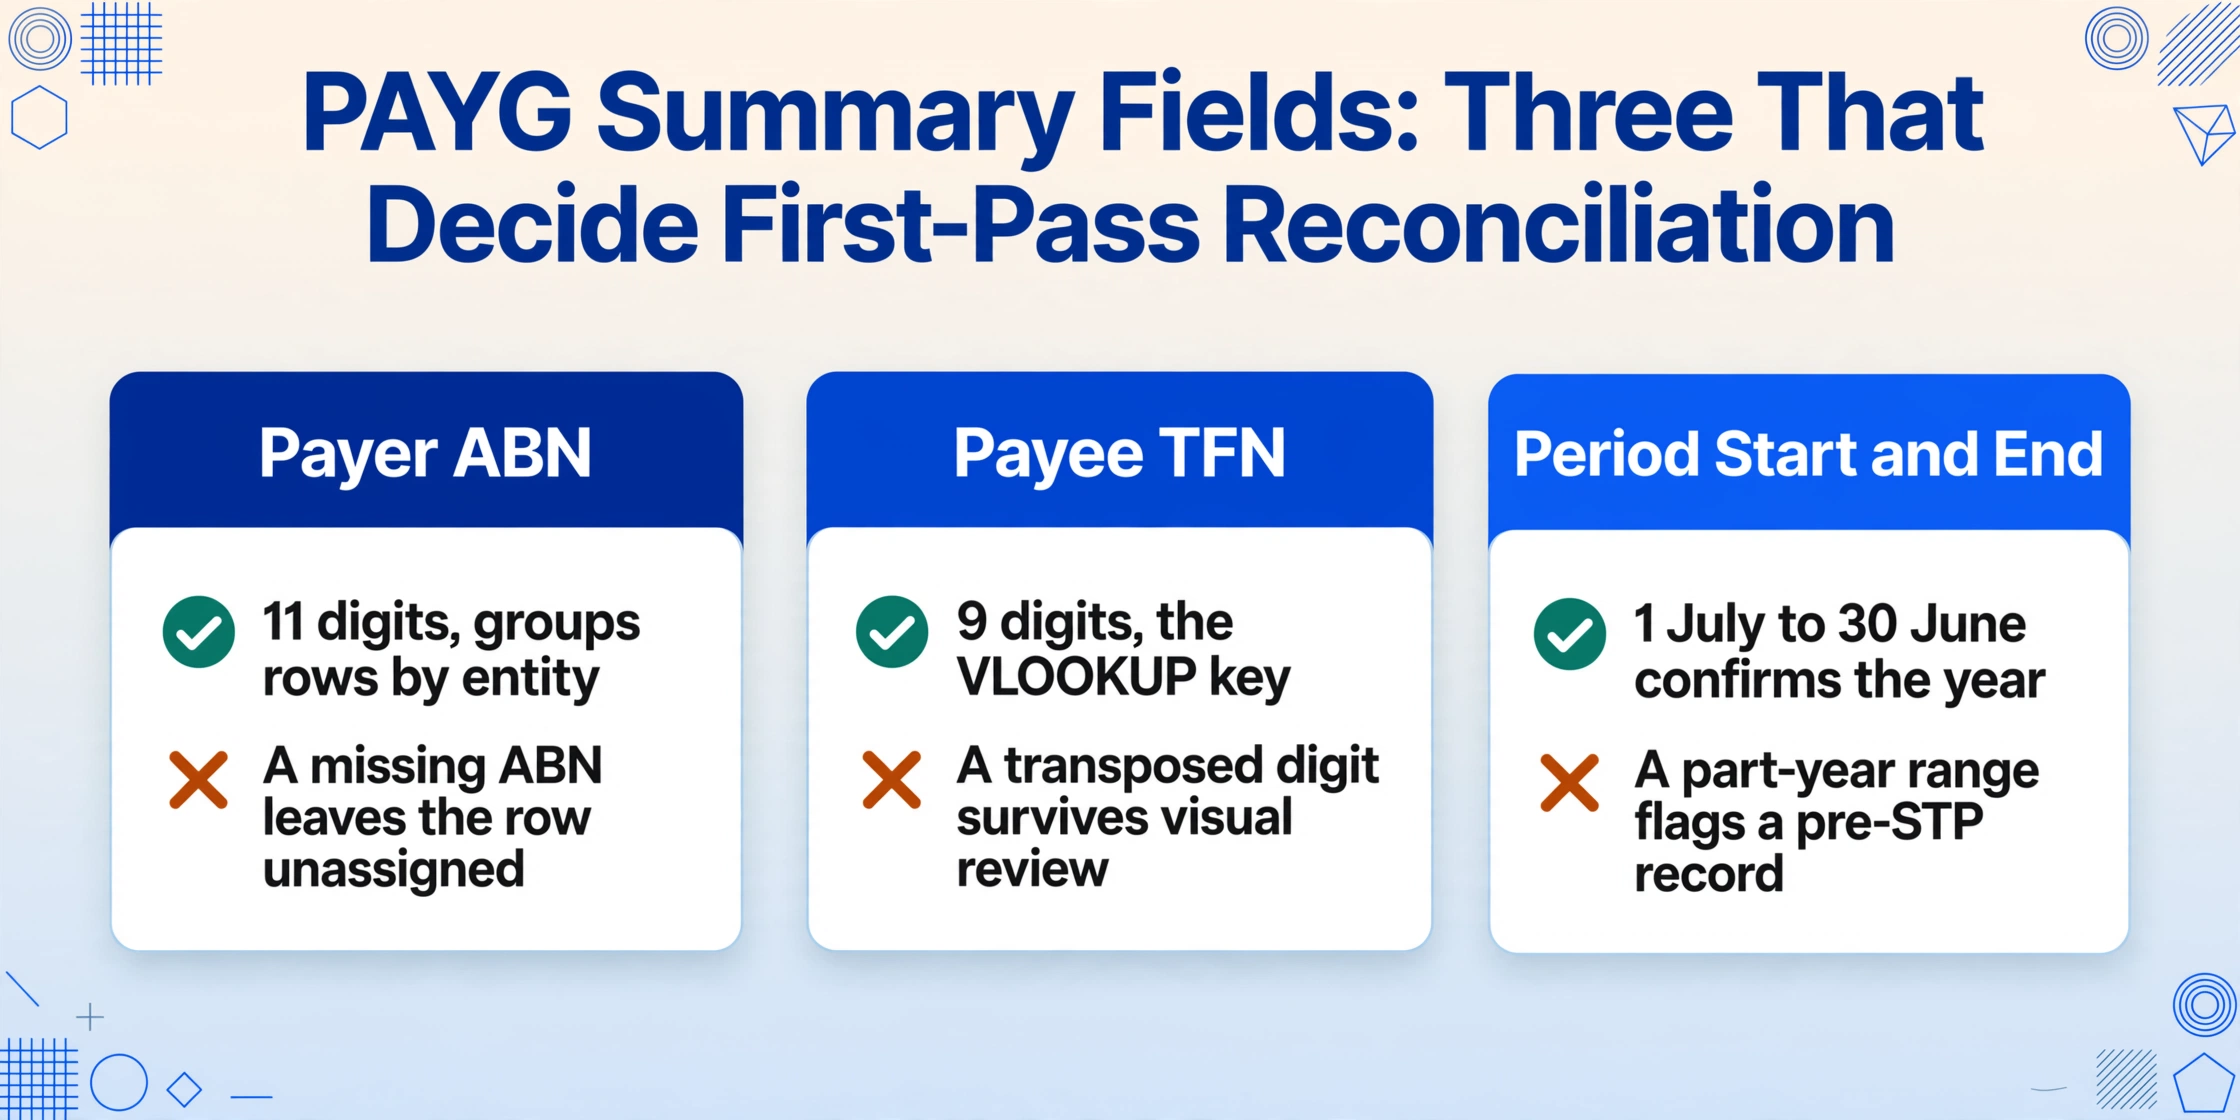
| ABN do Pagador | 11 dígitos | Ancora cada linha à entidade empregadora correta. Se sua organização opera múltiplos ABNs (divisões diferentes, entidades relacionadas), este campo é a chave para agrupar resumos por entidade durante a extração. Um ABN ausente ou incorreto em um resumo significa que a linha não pode ser definitivamente atribuída a uma entidade — um problema ao conciliar em um grupo corporativo. |
| TFN do Beneficiário | 9 dígitos | O identificador principal do funcionário para referência cruzada com a ATO. Um TFN ausente ou incorreto aciona alíquotas de retenção mais altas (47% em vez da alíquota marginal). Durante a extração, o TFN é a chave para operações de VLOOKUP entre a planilha extraída e o relatório acumulado do ano do sistema de folha de pagamento. Um dígito de TFN transposto é a causa mais comum de uma divergência de conciliação que sobrevive à revisão visual. |
| Período Durante o Qual os Pagamentos Foram Feitos | Intervalo de datas (normalmente 1º de julho – 30 de junho) | Confirma que o resumo cobre o ano fiscal completo. Um resumo com um intervalo de datas não padrão (por exemplo, 1º de julho – 15 de março) indica um período de emprego de ano parcial ou uma janela de transição pré-STP. A extração deve capturar tanto as datas de início quanto de término — elas determinam a qual ano fiscal a linha pertence ao construir arquivos de vários anos. |
| Nome e Endereço do Funcionário | Texto | Identificador secundário. Usado para referência cruzada com os registros de folha de pagamento quando o TFN está ausente ou quando dois funcionários têm nomes semelhantes. O campo de endereço raramente é usado para conciliação, mas serve como ponto de verificação durante a amostragem de auditoria. |
Campos Essenciais de Pagamento e Impostos
| Campo | Formato | Importância para Extração |
|---|---|---|
| Pagamentos Brutos | Valor em dólares | O total de todos os salários, vencimentos, auxílios, bônus, comissões e pagamentos retroativos pagos durante o ano fiscal — antes de impostos e antes das deduções de salary sacrifice. Esta é a principal cifra de conciliação: deve corresponder ao relatório de ganhos brutos acumulados no ano do sistema de folha de pagamento de cada funcionário. A causa mais comum de divergência é um pagamento que atravessa o limite do ano fiscal — confirme que a data do pagamento (não a data do trabalho) determina em qual ano o resumo o inclui. Para funcionários que também receberam um ETP: o valor do ETP é reportado em um resumo separado NAT 70868 e não está incluído nos Pagamentos Brutos no NAT 0046 — os dois valores devem ser extraídos separadamente e não somados, a menos que a análise exija especificamente o total de pagamentos relacionados a rescisão. |
| Total de Impostos Retidos | Valor em dólares | Total de retenção de PAYG deduzido dos pagamentos do funcionário e recolhido à ATO durante o ano fiscal. Esta cifra, somada em todos os funcionários, deve corresponder à soma dos valores de retenção de PAYG reportados nos quatro BAS trimestrais (rótulos W1 para total de salários e vencimentos, W2 para total de valores retidos). Uma divergência entre o total anual dos resumos e a soma dos BAS trimestrais é o caminho mais rápido para uma carta de consulta da ATO — os algoritmos de cruzamento de dados da ATO comparam esses valores automaticamente. |
| Auxílios | Valor em dólares (por tipo de auxílio) | Pagamentos discriminados separadamente, como auxílio-ferramenta, auxílio-viagem, auxílio-primeiros socorros e auxílio-lavanderia. Cada tipo de auxílio pode ter tratamento tributário diferente — alguns são totalmente tributáveis, alguns são isentos de impostos até um limite e alguns são reportáveis, mas não tributáveis. Durante a extração, capture cada tipo de auxílio como uma coluna separada se a composição dos auxílios for relevante para a conciliação. Na prática, a maioria das equipes de folha de pagamento extrai o total de auxílios e só detalha os tipos individuais se o total gerar uma divergência. |
Campos de Benefícios Reportáveis e Previdência
| Campo | Formato | Importância da Extração |
|---|---|---|
| Valor de Benefícios Acessórios Reportáveis (RFBA) | Valor em dólares | O valor tributável majorado de benefícios acessórios que excede $2,000 no ano de FBT (1º de abril a 31 de março — não o ano fiscal). O RFBA é reportado no resumo de pagamento apenas para fins de teste de renda — afeta a sobretaxa do Medicare, as obrigações de reembolso do HELP e certos limites de elegibilidade a benefícios governamentais, mas não está incluído na renda tributável do empregado e não está sujeito ao imposto de renda. Um erro comum de extração: somar o RFBA aos pagamentos brutos para calcular a remuneração total. O RFBA é um conceito separado da renda tributável. Outro erro: deixar de extrair o RFBA porque o valor é zero — um RFBA diferente de zero é um sinal de conformidade (a declaração de FBT está correta?) e justifica uma etapa de verificação, independentemente do seu impacto na posição fiscal do empregado. |
| Contribuições de Aposentadoria do Empregador Reportáveis (RESC) | Valor em dólares | Contribuições de aposentadoria acima do mínimo do Super Guarantee (12% dos rendimentos de tempo normal para 2025-26). Isso inclui acordos de salary sacrifice (em que o empregado direciona voluntariamente o salário pré-imposto para a aposentadoria) e contribuições voluntárias adicionais do empregador. As contribuições padrão do SG — os 12% obrigatórios que o empregador paga para cumprir sua obrigação legal — não são reportáveis e não aparecem no resumo de pagamento. Um erro comum de conciliação: confundir o total de aposentadoria pago com o RESC. Apenas o excedente acima do mínimo legal é RESC. Além disso: o valor do RESC no resumo de pagamento PAYG deve corresponder ao RESC reportado pelo STP Fase 2 — uma divergência aqui é um erro de reporte, não uma diferença de prazo. |
Campos de Parcela Única (Tipos A a E)
| Campo | O Que Representa | Tratamento Tributário | Aviso de Extração |
|---|---|---|---|
| Parcela Única A | Férias anuais não usufruídas pagas no desligamento | Tributável, mas potencialmente a alíquotas concessionais se acumuladas antes de determinada data | Não confunda com Parcela Única D (redundância — isenta de imposto). Um A lançado como D faz o empregado subdeclarar a renda tributável. |
| Parcela Única B | Licença-prêmio por tempo de serviço não usufruída paga no desligamento | Tributável, alíquotas concessionais podem se aplicar dependendo da data de acumulação | Separada da Parcela Única A porque se aplica tratamento tributário diferente. Um sistema de folha que reporta ambas sob um único total de "parcela única" está configurando incorretamente o resumo. |
| Parcela Única D | Componente isento de imposto de um pagamento de redundância genuína ou esquema de aposentadoria antecipada | Isenta de imposto — não é renda avaliável | Ainda deve ser reportada no resumo. Um empregado que vê $0 em Parcela Única D quando esperava um pagamento de redundância gera uma consulta à folha de pagamento. O limite isento de imposto para 2025-26 é $12,524 base + $6,264 por ano de serviço. |
| Parcela Única E | Pagamento retroativo referente a anos fiscais anteriores | Tributável, mas pode ser elegível para compensação tributária de parcela única para evitar avanço de faixa | O empregado pode precisar preencher um cronograma tributário separado para reivindicar a compensação. A extração deve sinalizar linhas de Parcela Única E diferentes de zero para que o responsável pela folha possa orientar o empregado sobre a reivindicação da compensação. |
| Parcela Única C | (Raramente usada) — não aplicável à maioria dos resumos individuais não empresariais | — | — |
O Fluxo de Extração: De PDFs de Resumo para Planilha de Conciliação
O fluxo que converte uma pasta de PDFs de resumo PAYG em uma única planilha de conciliação tem três etapas. A primeira — definir o esquema de saída — é feita uma vez e reutilizada em todos os provedores de folha de pagamento, todos os anos fiscais e todos os lotes.
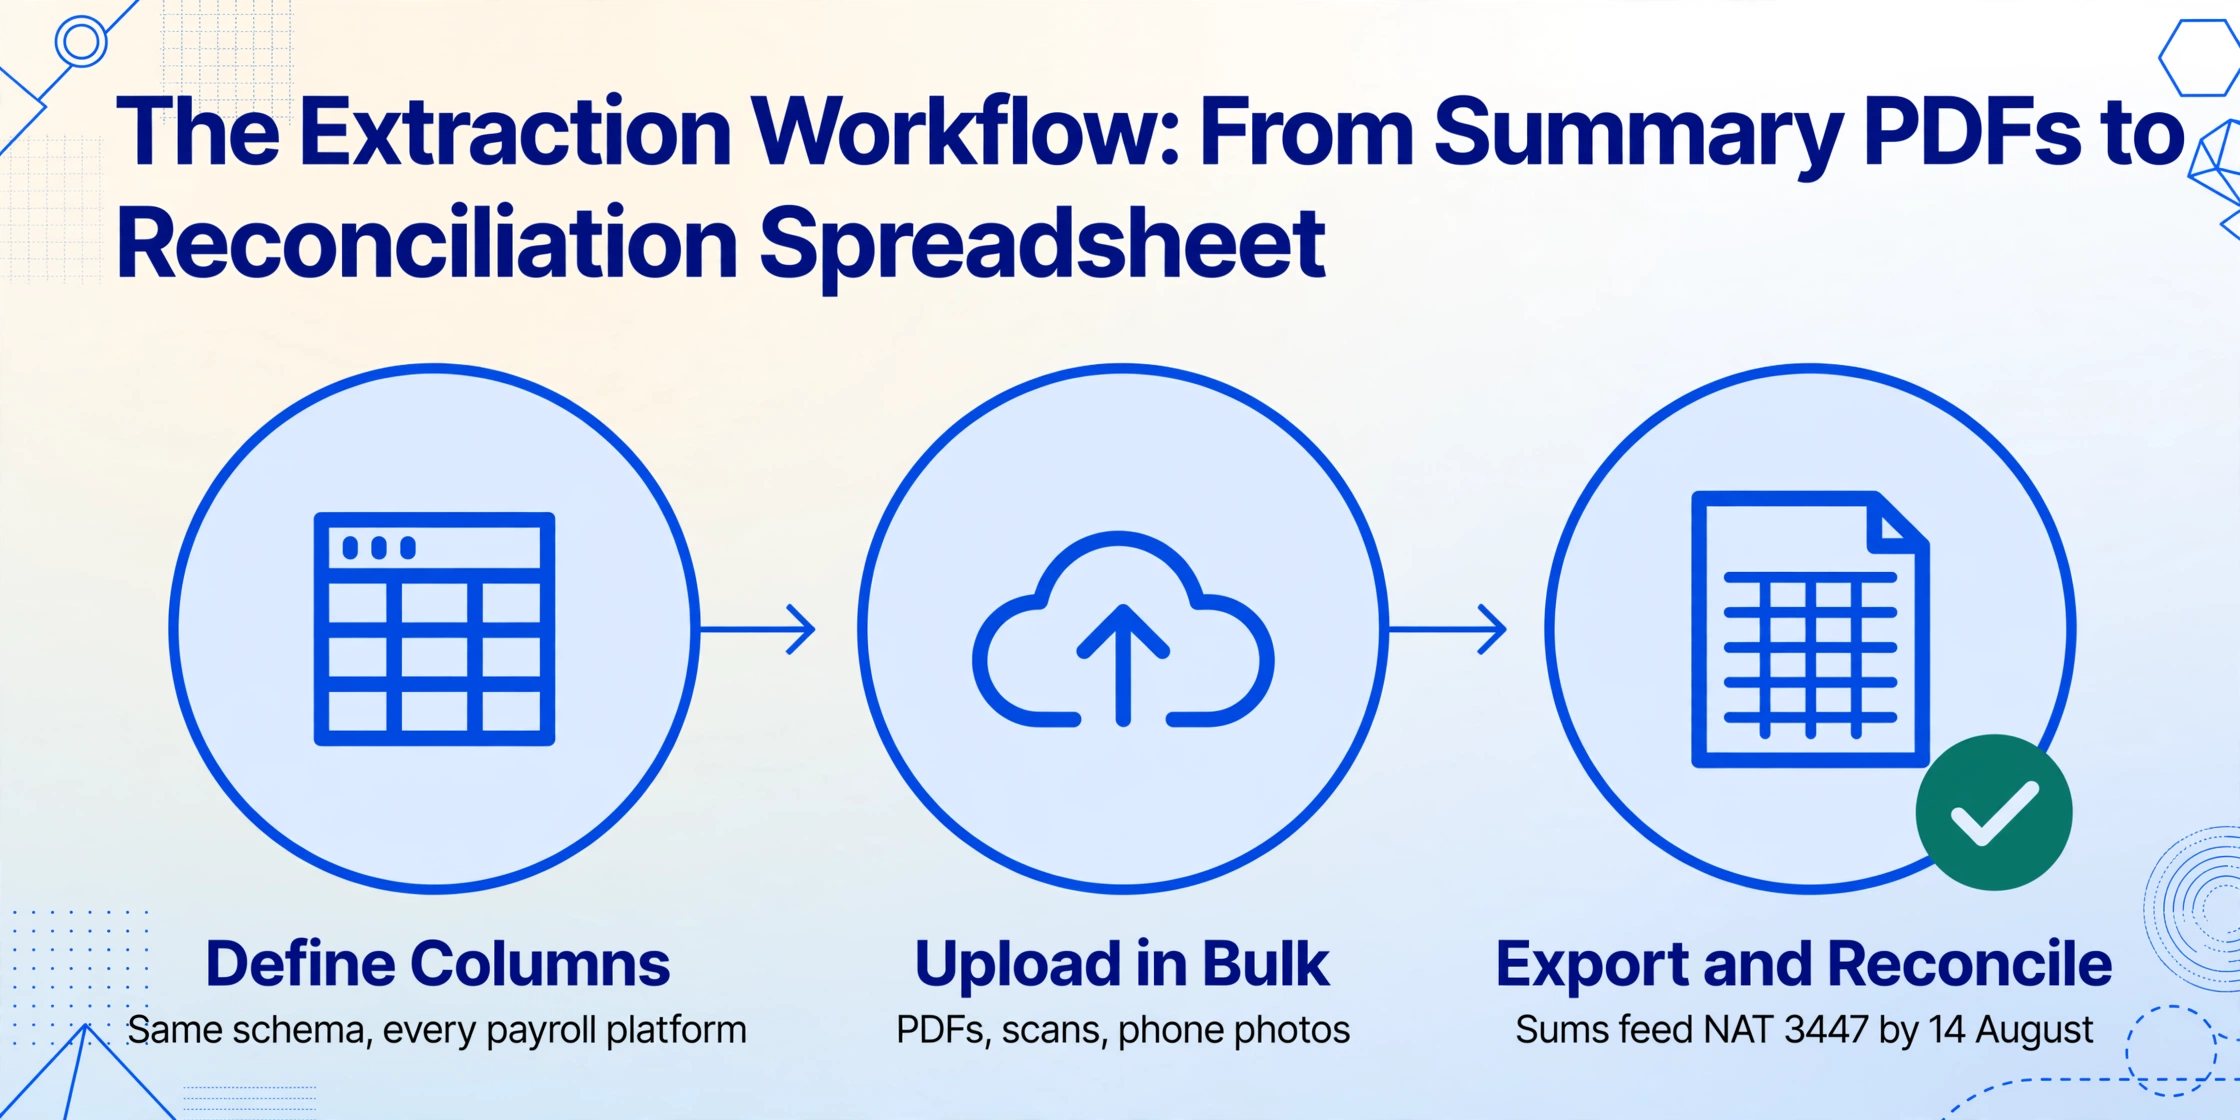
Defina seu esquema de colunas
Digite os nomes dos campos exatamente como você quer que apareçam como cabeçalhos de coluna na planilha de saída. Um esquema prático de conciliação: Nome do Funcionário, TFN, ABN do Pagador, pagamentos brutos, total de impostos retidos, valor de benefícios acessórios reportáveis (RFBA), contribuições de aposentadoria do empregador reportáveis (RESC), Adicionais, Parcela Única A, Parcela Única B, Parcela Única D, Parcela Única E, Início do Período, Fim do Período. Isso é Extração de Colunas Personalizadas: você define a saída, e a IA mapeia os campos de cada resumo para suas colunas por significado semântico — os mesmos nomes de coluna funcionam em Xero, MYOB, Employment Hero, KeyPay e certificados em papel digitalizados porque a IA entende que, seja rotulado como "Gross Payments", "Total Gross" ou "Gross YTD", o conceito extraído é o mesmo. Você também pode adicionar coluna calculada — por exemplo, uma coluna calculando "Verificação SG (Bruto × 12% vs RESC)" sinaliza lacunas de conformidade de aposentadoria, e uma coluna para "Alíquota Efetiva de Imposto (Imposto / Bruto × 100)" revela valores atípicos.
Envie todos os resumos em um único lote
Solte todos os resumos — PDFs digitais de softwares de folha de pagamento, digitalizações de certificados impressos, fotos de celular de resumos em papel e documentos de provedores terceiros. O mecanismo de extração processa cada arquivo independentemente com o mesmo esquema de colunas e mescla todos os resultados em uma única planilha. Arquivos de diferentes plataformas de folha de pagamento, diferentes anos fiscais e diferentes formatos de documento (PDF, JPG, PNG) são tratados no mesmo lote porque a extração semântica lê o significado do campo, não a posição no modelo. Para detalhes sobre como lidar com grandes volumes, consulte o guia de processamento em lote de resumos PAYG.
Exporte para Excel e concilie
Baixe uma planilha com uma linha por funcionário por tipo de resumo. A fase de conciliação — comparar os totais extraídos com o sistema de folha de pagamento, as declarações BAS e os registros de aposentadoria — agora é uma operação nativa de planilha (PROCV no TFN, SOMA de pagamentos brutos, verificação cruzada de impostos retidos) em vez de um exercício de digitação de dados. As cinco horas que teriam sido gastas redigitando agora são cinco minutos verificando — e a planilha, com todos os campos extraídos por máquina, serve como um arquivo de auditoria pesquisável para o período de retenção de registros de cinco anos.
Os arquivos são processados com segurança e não são armazenados.
Processamento em Lote e a Integração com o Relatório Anual da ATO
Para empregadores que processam mais do que alguns poucos resumos, a extração em lote — enviar todos os resumos em um único job e receber uma planilha consolidada — é a diferença entre um fluxo de trabalho que leva horas e um que leva minutos. A abordagem em lote é especialmente valiosa quando os resumos vêm de várias plataformas de folha de pagamento (Xero para a sede, MYOB para a subsidiária adquirida, Employment Hero para a divisão de vendas), porque o mesmo esquema de colunas processa todos os formatos no mesmo upload.
A planilha extraída em lote também alimenta diretamente a entrega do relatório anual do resumo de pagamento PAYG (NAT 3447) até 14 de agosto. A SOMA das colunas de pagamentos brutos e de total de impostos retidos, filtrada por tipo de resumo, fornece os números do relatório anual. A mesma planilha, cruzada com os totais trimestrais de retenção do BAS (rótulos W1 e W2), confirma que a retenção informada pelo empregador ao longo do ano corresponde aos valores mostrados nos resumos dos empregados — uma conciliação que a ATO faz automaticamente e que o empregador deve fazer antes que a ATO o faça.
Para organizações que processam resumos tanto na Austrália quanto no Reino Unido, os mesmos princípios de extração se aplicam diretamente: o fluxo de trabalho de extração do P60 do Reino Unido e o fluxo de trabalho de extração do P45 seguem o mesmo padrão de três etapas (definir esquema → upload em lote → exportar e conciliar) sob calendários fiscais e sistemas de retenção diferentes. O tipo de documento muda; o desafio de extração, não.
Guias relacionados sobre PAYG
Como extrair dados de PAYG australiano para conciliação de folha de pagamento — Fluxo de extração passo a passo com verificações de conciliação em nível de campo.
300 resumos de pagamento PAYG, um relatório de folha de pagamento — Processamento Prioritário em Lote para empregadores de médio porte com ambientes de folha de pagamento multiplataforma.
Por que a inserção manual de PAYG custa mais do que você imagina — Os custos ocultos da correria de conciliação de julho em três fontes de dados.
O custo real do processamento manual de PAYG — Uma estrutura de cálculo para empregadores australianos quantificarem seus custos de processamento por ano fiscal.
Checklist de preparação para o prazo de 14 de julho do PAYG — Checklist de quatro fases, desde a preparação dos dados antes de 30 de junho até o envio do relatório anual à ATO.
Erros em resumos de pagamento PAYG que acionam a conciliação da ATO — Sete erros comuns em dados de PAYG, suas consequências junto à ATO e como evitá-los durante a extração.
Perguntas frequentes
Qual é a diferença entre um resumo de pagamento PAYG e uma declaração de rendimentos STP?
Um resumo de pagamento PAYG é o certificado tradicional em papel ou PDF que os empregadores emitem aos funcionários no final do ano fiscal, resumindo os pagamentos brutos e o total de impostos retidos. Uma declaração de rendimentos STP é o equivalente digital — os mesmos dados, reportados à ATO a cada processamento de pagamento e finalizados até 14 de julho, acessados pelo funcionário através do myGov. A diferença está no canal de reporte (certificado anual vs. reporte digital por processamento de pagamento), não no conteúdo dos dados. Para a maioria dos funcionários na maioria dos empregadores, a declaração de rendimentos STP substituiu o resumo de pagamento PAYG. Para empregadores isentos de STP, beneficiários de empresas fechadas e registros históricos anteriores ao STP, o resumo de pagamento PAYG tradicional — como PDF ou documento impresso — continua sendo a única forma acessível dos dados.
Posso extrair dados tanto de PDFs digitais quanto de resumos de pagamento PAYG em papel digitalizados no mesmo lote?
Sim. A extração semântica lê o conteúdo visual do documento — seja ele originado como PDF gerado digitalmente por um software de folha de pagamento ou como uma cópia digitalizada de um formulário NAT 0046 em triplicata com entradas manuscritas. Documentos digitalizados com inclinação moderada, iluminação variável ou papel envelhecido ainda são extraídos corretamente porque a IA localiza os campos pelo seu significado semântico (o que o valor representa) e não pelo alinhamento de modelo (onde o valor fica em uma página de referência limpa). O mesmo esquema de colunas que extrai "pagamentos brutos" de um PDF nítido do Xero também o extrai de um resumo em papel de 2019 digitalizado em uma multifuncional de escritório.
Como o ano financeiro australiano afeta a extração para funcionários que começaram ou saíram no meio do ano?
O ano financeiro australiano vai de 1º de julho a 30 de junho. Um resumo de pagamento PAYG cobre o período em que os pagamentos foram feitos, não o período em que o trabalho foi realizado. Se um funcionário começou em 15 de junho de 2026 e seu primeiro pagamento foi processado em 1º de julho de 2026, esse pagamento pertence ao ano financeiro 2026-27 e aparece no resumo do próximo ano — mesmo que o trabalho tenha ocorrido no ano 2025-26. O campo "Period During Which Payments Were Made" no resumo confirma o intervalo de datas. Durante a extração, capture tanto o Início do Período quanto o Fim do Período como colunas separadas — eles determinam a qual ano fiscal cada linha pertence ao montar arquivos de vários anos.
E se um funcionário tiver tanto um resumo PAYG comum quanto um resumo de pagamento ETP?
Processe os dois documentos no mesmo lote com um esquema de colunas que cubra o conjunto completo de campos de ambos os tipos de resumo. O resumo individual não empresarial comum (NAT 0046) contém salário, auxílios e pagamentos de parcela única A-E. O resumo ETP (NAT 70868) contém o componente tributável do pagamento de rescisão, o código ETP e o imposto retido sobre o ETP. Na planilha de saída, o funcionário terá duas linhas — uma por tipo de documento — com conjuntos de campos diferentes preenchidos. Agrupe por TFN na saída para ver o quadro completo de fim de ano do funcionário: linha de salário comum + linha de ETP, com todos os campos nas duas linhas.
Como faço para extrair dados de um resumo PAYG gerado por um software de folha de pagamento ao qual não tenho mais acesso?
Se o resumo existir como PDF ou cópia digitalizada — mesmo que o software de folha de pagamento que o gerou tenha sido desativado há anos — a extração funciona de forma idêntica a qualquer outro PDF. A IA lê o conteúdo visual do documento, não o software que o produziu. Isso é especialmente valioso durante migrações de software de folha de pagamento: os cinco anos de resumos históricos gerados pela plataforma antiga podem ser extraídos em lote para uma única planilha, fornecendo os dados históricos dos funcionários necessários para os saldos iniciais no novo sistema sem redigitar manualmente cada campo de cada resumo arquivado.