O Guia Completo para
Extração de Dados BAS na Austrália (2026)
Se você pesquisar por “extração de dados BAS” hoje, os resultados abrangem aproximadamente quatro tipos de conteúdo: páginas de destino da ATO explicando o que é um BAS, blogs de escritórios de contabilidade explicando quando declará-lo, páginas de comparação de software listando quais plataformas o preenchem automaticamente, e nosso próprio artigo de instruções sobre como extrair campos de BAS para o Excel. O que não existe — em lugar nenhum — é uma referência única que percorra cada rótulo do formulário NAT 4189, explique quais números se cruzam com quais, e mapeie cada um para uma coluna de extração que você pode definir em cinco minutos e reutilizar a cada trimestre. Esta é essa referência.
Principais Conclusões
- Um único formulário BAS carrega de três a seis obrigações fiscais separadas — GST, retenção na fonte PAYG, parcelamentos PAYG e, às vezes, FBT e créditos de imposto sobre combustível — em uma página, com cada tipo de imposto usando seu próprio prefixo de rótulo e seu próprio conjunto de regras de verificação cruzada.
- A ATO já conhece seus salários W1 e retenções W2 a partir dos relatórios de folha de pagamento STP em tempo real — o BAS é uma verificação, não um relatório, e qualquer divergência entre os dois aciona um sinalizador automático de discrepância que ninguém percebe até a carta chegar.
- Execute a extração uma vez por trimestre e você obterá quatro linhas em uma planilha — a linha de soma na parte inferior constrói automaticamente um livro-razão fiscal de doze meses onde índices entre trimestres e reconciliações STP-para-BAS se tornam visíveis semanas antes de o mecanismo de correspondência de dados da ATO sinalizá-los.
A BAS Não É Um Único Formulário — É Um Contêiner Multi-Impostos
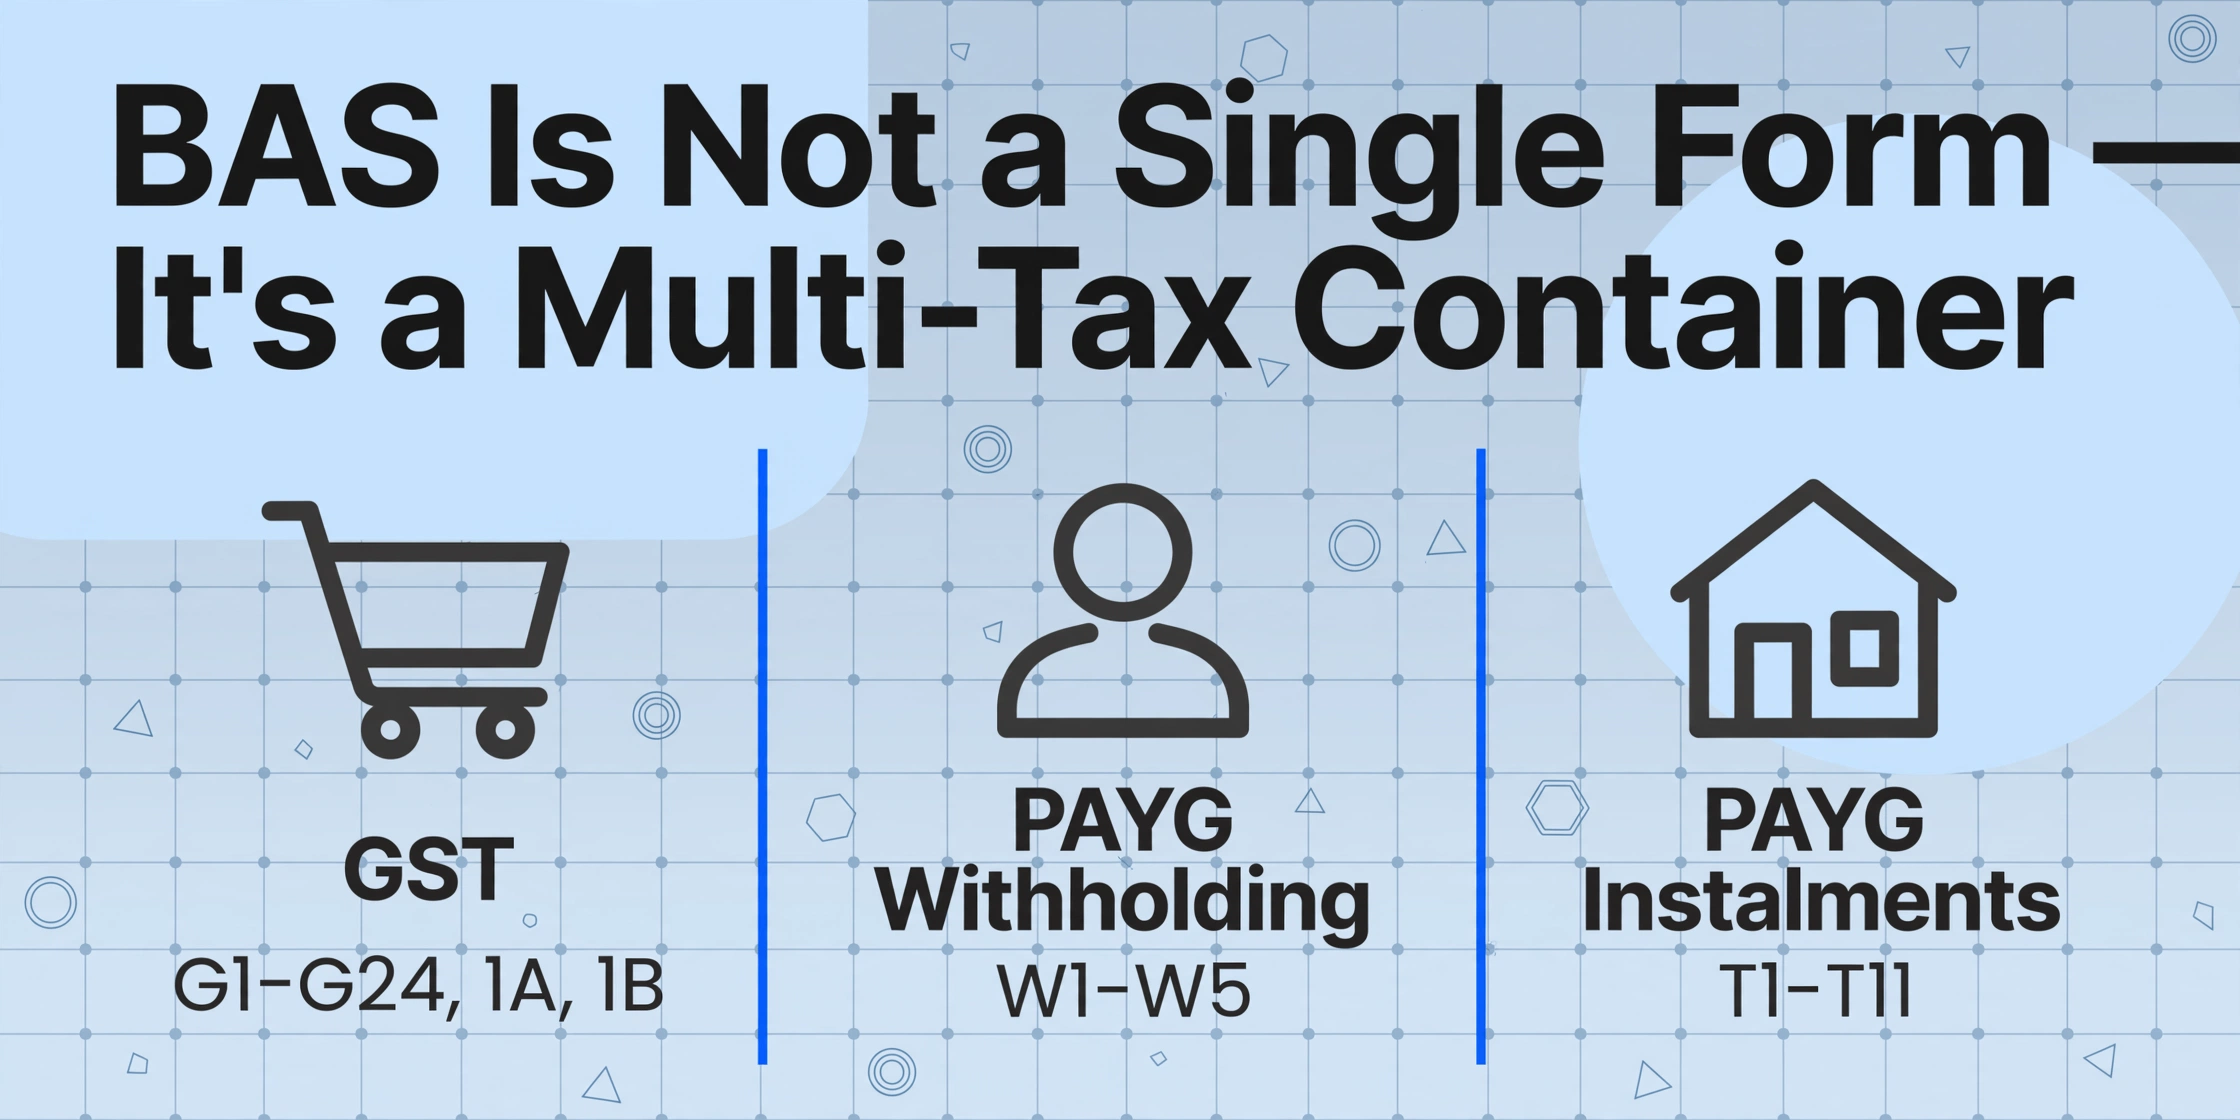
A BAS A — Declaração de atividade empresarial trimestral (NAT 4189) não é um único formulário de imposto. É um documento único que a ATO usa para consolidar de quatro a seis obrigações separadas de declaração de impostos em uma única entrega. Cada tipo de imposto tem seu próprio grupo de rótulos, sua própria lógica de cálculo, seus próprios documentos de origem e — crucialmente para a extração — sua própria relação com os outros rótulos na mesma página.
Aqui está o que o formulário realmente contém, dividido por tipo de imposto:
| Tipo de Imposto | Grupo de Rótulos | O Que Declara | Documentos de Origem | Verificações Cruzadas |
|---|---|---|---|---|
| Imposto sobre Bens e Serviços (GST) | G1–G24, 1A, 1B | GST cobrado sobre vendas, créditos de GST reivindicados em compras | Notas fiscais emitidas, notas fiscais de fornecedores recebidas | G1 × 1/11 deve aproximar 1A (base de caixa isenta) |
| Retenção na Fonte PAYG | W1–W5 | Salários brutos pagos, imposto de renda retido de funcionários | Registros de folha de pagamento, relatórios STP | W1 deve reconciliar com o total acumulado no ano do STP |
| Parcelamentos PAYG | T1–T11 | Imposto de renda antecipado com base nos ganhos do ano anterior | Aviso de parcelamento da ATO (taxa pré-preenchida) | T1 é renda empresarial — separado do tratamento de G1 |
| Imposto sobre Benefícios Fringe (FBT)* | F1–F4 | Parcela trimestral de FBT para empregadores que fornecem benefícios | Declaração de FBT do ano anterior | F1 não é o mesmo que W1 — FBT é um imposto separado |
| Créditos de Imposto sobre Combustível (FTC)* | 7C, 7D | Créditos reivindicados por combustível usado em atividades off-road elegíveis | Registros de compra de combustível | Crédito independente; não compensa com GST |
| Imposto de Equalização do Vinho (WET)* & Imposto sobre Carros de Luxo (LCT)* | 1C, 1D, 1E, 1F | Impostos específicos do setor | Declarações WET, registros de venda de carros | Só aparece se registrado para essas obrigações |
* Os rótulos WET, LCT e FTC só aparecem na sua BAS se sua empresa estiver registrada para essas obrigações. A maioria das pequenas empresas nunca os verá. Os tipos de imposto principais para 95% dos declarantes de BAS são GST, retenção na fonte PAYG e parcelamentos PAYG.
Essa estrutura multi-impostos é o que torna a extração de BAS diferente de extrair um documento de propósito único como um W-2 ou um P60. O P60 do Reino Unido, por exemplo, declara uma coisa — pagamento e imposto do funcionário — em um único certificado, e tem um layout de campos plano. A BAS declara de três a seis impostos diferentes em um único formulário, cada um com seu próprio prefixo de rótulo e lógica de referência cruzada. Se sua extração tratar isso como um formulário plano com campos indiferenciados, você acabará com salários W1 misturados na sua coluna de GST e sem como rastrear o erro.
O modelo de extração correto trata a BAS como um contêiner de múltiplas tabelas: uma tabela para GST, uma para PAYG-W, uma para PAYG-I, e tabelas opcionais para FBT e FTC. Cada tabela tem seu próprio conjunto de colunas. As tabelas compartilham uma chave comum — o período coberto (trimestre/intervalo de datas) — mas seus valores não se misturam. Entender esse modelo de contêiner é o pré-requisito para tudo o que se segue nesta página.
Para ver o fluxo de extração passo a passo que cobre exatamente este padrão, consulte como extrair dados BAS australianos para Excel para reportes de GST e PAYG. Para conhecer os pontos problemáticos que fazem da preparação manual do BAS o ritual trimestral temido, consulte por que a semana de apresentação do BAS é a semana mais difícil para pequenas empresas.
O Sistema de Rótulos BAS: Um Guía Completo de Campos
Todo proprietário de pequena empresa australiana já olhou um formulário BAS e se perguntou o que significa a letra antes de cada caixa. Os prefixos dos rótulos não são arbitrários — eles codificam o tipo de imposto, a direção do reporte (o que você deve vs. o que pode reclamar) e a dependência de cálculo. Entender este sistema é o que transforma o BAS de um formulário fiscal em um conjunto de definições de colunas de extração que você pode reutilizar cada trimestre.
Os Rótulos G: GST sobre Vendas e Compras
Os rótulos G reportam sua posição de GST. Eles são autorreferenciales — o número em 1A (GST sobre vendas) deve ser aproximadamente igual a 1/11 de G1 (vendas totais) em base de caixa, e o número em 1B (GST sobre compras) deve ser aproximadamente igual a 1/11 da soma de G10 e G11. Quando a proporção está errada, ou uma transação está mal codificada ou o BAS está cargando dados manuais desatualizados.
| Rótulo | Nome Completo | O que Contiene | Nome da Columna de Extração | Validación |
|---|---|---|---|---|
| G1 | Ventas Totales | Ventas brutas incluyendo GST, libres de GST e input-taxed. Si el monto incluye GST se indica con una casilla de verificación Sí/No separada. | Total Sales (G1) | G1 × 1/11 ≈ 1A (dentro de ~$5 de tolerancia por redondeo) |
| G2 | Ventas de Exportación | Ventas de bienes exportados desde Australia dentro de 60 días (libres de GST). Solo reporte completo. | Export Sales (G2) | G2 + G3 ≤ G1 |
| G3 | Otras Ventas Libres de GST | Ventas de artículos libres de GST — alimentos básicos, médicos, educación, cuidado infantil. Solo reporte completo. | GST-Free Sales | G2 + G3 ≤ G1 |
| G10 | Compras de Capital | Compras de activos empresariales donde se incluyó GST — vehículos, equipos, propiedades. Solo reporte completo. | Capital Purchases (G10) | G10 + G11 debería ser > 0 si 1B > 0 |
| G11 | Compras No Capitales | Gastos empresariales diarios — alquiler, papelería, inventario, suscripciones de software. Solo reporte completo. | Non-Capital Purchases | G10 + G11 debería ser > 0 si 1B > 0 |
| 1A | GST sobre Ventas | Total de GST recaudado en ventas gravables. Este es el monto que usted debe al ATO por GST. | GST on Sales (1A) | Columna de salida; 1A ≈ G1 × 1/11 (base de caixa) |
| 1B | GST sobre Compras | Total de créditos de GST reclamados en compras empresariales. Este es el monto que el ATO le debe a usted. | GST on Purchases (1B) | Columna de salida; 1B ≈ (G10+G11) × 1/11 |
Duas coisas não são óbvias no layout do formulário. Primeiro, G1 inclui vendas sem GST — suprimentos médicos isentos de GST, mercadorias exportadas, alimentos básicos — e é por isso que a caixa de seleção ("O valor mostrado em G1 inclui GST?") importa. Se você marcar Sim em um valor G1 de $110.000 que inclui $10.000 de vendas isentas de GST, seu 1A deve ser $9.091 (1/11 dos $100.000 tributáveis), não $10.000 (1/11 do G1 total). Segundo, no regime de caixa — o padrão para a maioria das pequenas empresas — você só reporta GST sobre valores efetivamente recebidos e pagos, não faturados. A diferença entre faturado e recebido pode criar uma lacuna significativa entre G1 e 1A que o layout do formulário não alerta. A extração não resolve a decisão do método contábil — mas torna os valores transparentes o suficiente para que um contador identifique a lacuna antes do ATO.
Os Rótulos W: Retenção na Fonte PAYG de Salários
Se sua empresa tem funcionários, a seção W reporta o imposto de renda retido dos salários. Esta seção é separada do GST, mas alimenta o mesmo total a pagar no final do formulário.
| Rótulo | Nome Completo | O Que Contém | Nome da Coluna de Extração | Validação |
|---|---|---|---|---|
| W1 | Total de Salários, Ordenados e Outros Pagamentos | Pagamentos brutos a funcionários — salários, ordenados, abonos, bônus. Inclui pagamentos a trabalhadores terceirizados e praticantes religiosos. Exclui contribuições de super e valores sacrificados de salário. | Total Wages (W1) | Deve corresponder exatamente aos totais acumulados do STP. Verificação entre trimestres: W1_T1 + W1_T2 + W1_T3 + W1_T4 = total anual do STP. |
| W2 | Valor Retido de W1 | Total de imposto de renda retido dos pagamentos mostrados em W1. | Tax Withheld (W2) | W2 ≤ W1 (a alíquota não pode exceder 100%). A soma entre trimestres deve corresponder ao total anual retido do STP. |
| W4 | Valor Retido — Sem ABN Informado | Retenção de 47% sobre pagamentos a fornecedores que não forneceram ABN na fatura. | No ABN Withholding (W4) | Raro para a maioria das pequenas empresas — deixe em branco se não houver |
| W3 | Outros Valores Retidos | Retenção não coberta por W2 ou W4 — ex.: de distribuições de investimentos sem TFN informado, pagamentos a residentes estrangeiros. | Other Withholding (W3) | Raro para a maioria das pequenas empresas |
| W5 | Total de Valores Retidos | Soma de W2 + W3 + W4. Este é o total de retenção na fonte PAYG a pagar ao ATO. | Total PAYG Withheld (W5) | coluna calculada: W2 + W3 + W4 |
A reconciliação W1-com-STP é o par de campos mais auditado no BAS. Os relatórios do Single Touch Payroll (STP) são enviados em tempo real ao ATO — seu software de folha de pagamento envia dados de salários e retenções a cada processamento. Ao declarar um BAS, o ATO já sabe quais devem ser seus W1 e W2 pelo STP. Uma divergência gera um sinal automático de discrepância. Se você extrai W1 e W2 de relatórios de folha em vez de digitá-los manualmente das telas do software, a saída da extração vira um registro de referência que você pode comparar com seu painel do STP antes de declarar. Para o fluxo de trabalho trimestral em lote que transforma quatro extratos de BAS em um livro-razão de doze meses com colunas automáticas de verificação cruzada, veja como processar declarações trimestrais de BAS em lote em um livro-razão fiscal anual.
Os Rótulos T: Parcelamentos PAYG
Os parcelamentos PAYG não são um imposto sobre o período atual. Eles são um pré-pagamento do seu imposto de renda anual, calculado pela ATO com base na sua última declaração de imposto enviada. A ATO envia a você uma taxa de parcelamento (uma porcentagem da sua receita empresarial), e você multiplica sua receita real do trimestre por essa taxa para chegar ao valor do parcelamento.
| Rótulo | Nome Completo | O Que Contém | Nome da Coluna de Extração |
|---|---|---|---|
| T1 | Receita do Parcelamento PAYG | Receita bruta total do negócio no trimestre (não é o mesmo que G1 — T1 exclui GST e pode diferir pelo método contábil). | Receita do Parcelamento (T1) |
| T2 | Taxa de Parcelamento | A taxa percentual fornecida pela ATO aplicada a T1. Pré-preenchida no formulário. | Taxa de Parcelamento (T2) |
| T7 | Valor do Parcelamento Calculado | T1 × T2%. O valor a pagar neste trimestre. | Parcelamento a Pagar (T7) |
| T8 | Imposto Estimado para o Ano | Sua estimativa do imposto anual total a pagar. Usado ao variar o parcelamento. | Imposto Anual Estimado (T8) |
| T9 | Valor Variado a Pagar | O que você escolhe pagar em vez do valor calculado pela ATO. Deve ser acompanhado por um código de motivo em T4. | Parcelamento Variado (T9) |
A seção de parcelamentos PAYG é fácil de ignorar em um fluxo de extração porque a ATO pré-preenche a taxa em T2. Mas pré-preenchimento não é o mesmo que precisão. Se a receita do seu negócio caiu significativamente desde sua última declaração de imposto — comum para negócios sazonais — a taxa pré-preenchida irá cobrar a mais, e você deve variar o parcelamento para baixo em T9 para evitar uma longa espera por reembolso no final do ano. Variar sem documentação que suporte a estimativa mais baixa arrisca uma cobrança de juros por insuficiência se a variação foi irracional.
Extrair os rótulos T para uma planilha junto com os valores de GST oferece uma verificação rápida de proporção: T1 deve ser tipicamente menor que G1 porque G1 inclui GST e T1 não. Se os dois números forem idênticos, ou GST foi incluído em T1 por engano, ou G1 não continha vendas tributáveis — ambos merecem verificação antes do envio.
FBT, Créditos de Imposto sobre Combustíveis e os Rótulos que a maioria das empresas nunca vê
Os rótulos F1–F4 (parcelamentos do Imposto sobre Prestações de Benefícios aos Empregados) só aparecem se sua empresa oferece benefícios aos empregados e está registrada para FBT. Funcionam de forma semelhante aos parcelamentos PAYG: um valor calculado pela ATO em F1, um total estimado em F2, um valor variado em F3 e um código de motivo em F4.
Os rótulos 7C e 7D cobren os créditos de imposto sobre combustíveis para empresas que usam combustível em maquinaria fora de estrada, veículos pesados ou produção primária. Os rótulos 1C/1D (Imposto de Equalização sobre Vinhos) e 1E/1F (Imposto sobre Automóveis de Luxo) aparecem apenas para empresas nesses setores específicos. Para fins de extração, a regra é simples: se o rótulo está em branco na sua BAS, não crie uma columna para ele. Extraiga apenas o que sua empresa reporta. Adicionar colunas vazias a uma planilha que outras pessoas lerão cria exatamente o tipo de confusão que um fluxo de trabalho de extração estruturado foi projetado para eliminar.
BAS Simplificada vs BAS Completa: O que muda para a extração
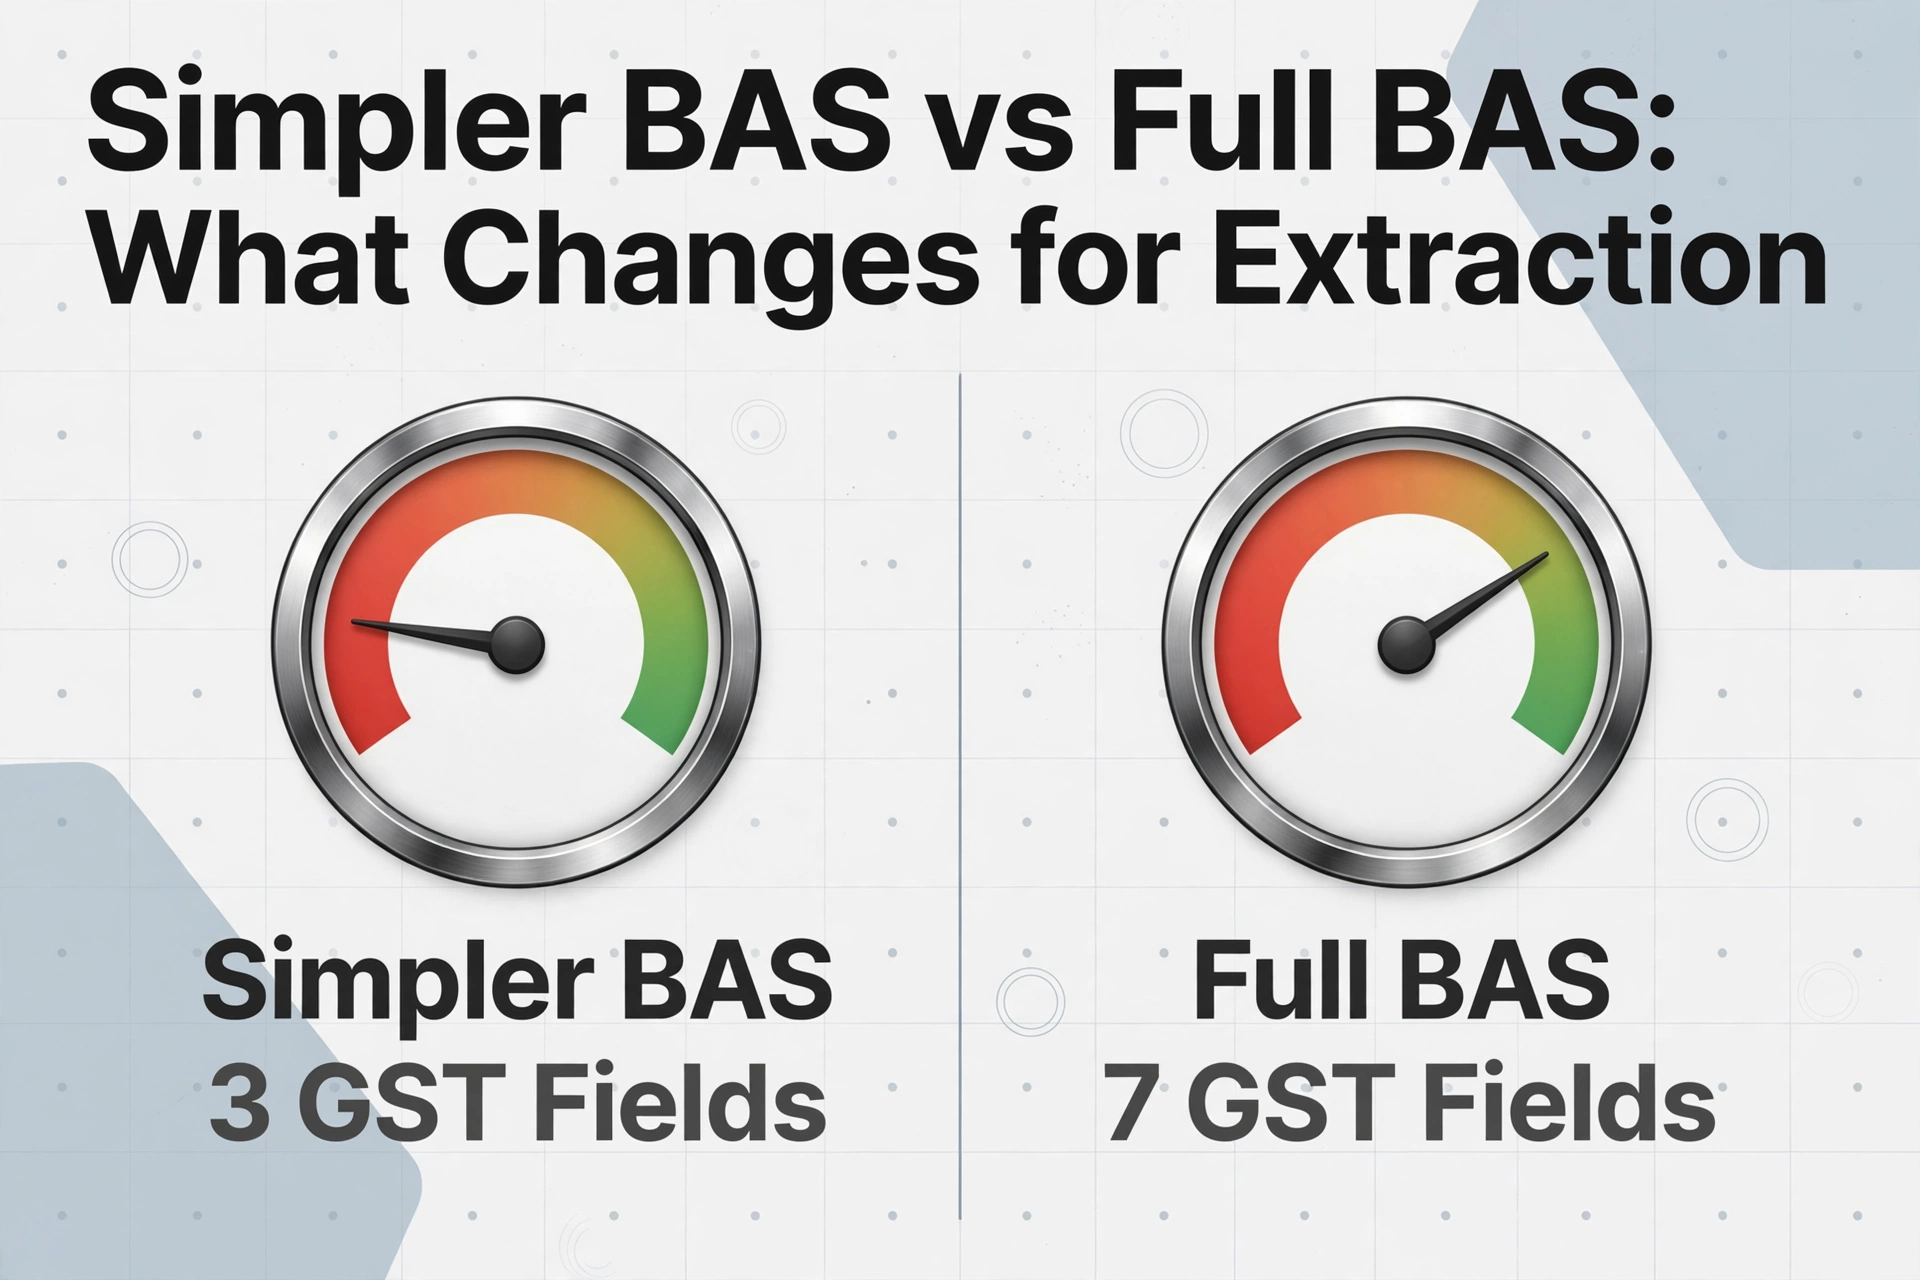
Desde 1 de julho de 2017, o método padrão de reporte GST para empresas com faturação anual GST inferior a $10 milhões é a BAS Simplificada. Em vez de reportar sete campos GST (G1, G2, G3, G10, G11, 1A, 1B), você reporta três: G1, 1A e 1B. O método de reporte completo — todos os sete campos — é obrigatório apenas para empresas com faturação de $10 milhões ou mais, ou aquelas cuja atividade principal é fazer fornecimentos sujeitos a imposto sobre insumos (como serviços financeiros ou alquiler residencial).
Para a extração, a diferença entre os dois métodos de reporte não é cosmética. Isso muda quais colunas você define, quais documentos de origem alimentam quais rótulos e se você pode validar a proporção 1A-a-G1.
| Aspecto | BAS Simplificada (Faturação <$10M) | BAS Completa (Faturação ≥$10M) |
|---|---|---|
| Campos GST a Extraer | 3 (G1, 1A, 1B) | 7 (G1, G2, G3, G10, G11, 1A, 1B) |
| Número de Colunas de Extração | 3 + rótulos W + rótulos T | 7 + rótulos W + rótulos T |
| Visibilidade de Vendas Isentas de GST | Invisibles — misturadas no total G1 somente | Separadas (G2, G3) |
| División Capital vs Não-Capital | Invisible — ambas alimentan 1B | Separadas (G10, G11) |
| Validación Más Simple | 1A ≈ G1 × 1/11 (solo base de efectivo) | 1A ≈ G1 × 1/11; 1B ≈ (G10+G11) × 1/11 |
A BAS Simplificada ahorra tiempo en la presentación, pero también dificulta la validación de datos. Cuando G2 y G3 se agrupan en G1 sin visibilidad de la parte exenta de GST, la proporción 1A/G1 se vuelve ruidosa. Un G1 de $110,000 podría producir un 1A de $9,091 (si $10,000 estaban exentos de GST) o $10,000 (si ninguno lo estaba). Sin extraer el desglose de ventas subyacente de sus registros contables por separado, no puede saber qué cifra de 1A es correcta solo a partir de G1.
El enfoque práctico para la extracción es definir sus columnas según los rótulos que realmente tiene que reportar, pero mantener sus datos de transacciones de origen (facturas de venta, recibos de compra) en un lote de extracción separado. Los rótulos de la BAS son la salida. Los documentos de venta y compra son la entrada. Extraer ambos — los rótulos de la BAS completada y los elementos de línea de los documentos de origen — le brinda una conciliación bidireccional que detecta la venta exenta de GST mal clasificada antes de que lo haga la ATO.
Para entender quanto custa o envio manual do BAS em tempo e dinheiro — e como esses custos se relacionam à decisão entre a BAS Simplificada e a completa — veja nossa análise de quanto custa a inserção manual de dados do BAS para empresas australianas por trimestre.
A Trilha da Declaração Anual de GST
A maioria das empresas australianas envia o BAS trimestralmente e paga o GST conforme avança. Mas existe uma trilha separada: empresas que se registraram voluntariamente para o GST com faturamento abaixo de $75.000 podem optar por declarar o GST anualmente usando o método de parcelamento do GST. Nesse método, você paga valores trimestrais de parcelamento do GST calculados pela ATO (ou ajustados por você), e no final do ano fiscal você envia uma declaração anual de GST que reconcilia os pagamentos de parcelamento com sua obrigação real de GST.
Para extração, a declaração anual de GST é um documento diferente do BAS trimestral. Ela reporta sete campos independentemente do faturamento — G1, G2, G3, G10, G11, 1A e 1B — e seu propósito é reconciliação, não relatórios contínuos. A declaração anual cobre doze meses de transações. Os avisos trimestrais de parcelamento cobrem três meses cada, e seus rótulos (G21, G22, G23, G24) são estruturalmente diferentes dos rótulos do BAS trimestral.
O desafio de extração na trilha anual é que os dados que você precisa em julho — um total anual de G1, um total anual de 1B — foram acumulados em doze meses de documentos de origem. Se você não tem extraído trimestralmente, a declaração anual se torna um exercício de reconstrução retrospectiva: vasculhe doze meses de notas fiscais e recibos para chegar a números que quem declara trimestralmente já vem reportando o tempo todo. O fluxo de trabalho de extração trimestral — executado quatro vezes por ano, cada vez puxando G1/1A/1B dos documentos do trimestre atual para uma planilha — torna a declaração anual de GST quase automática: some as quatro colunas trimestrais de 1A e você terá seu GST anual sobre vendas.
Se sua empresa está na trilha anual de GST: você ainda precisa extrair os dados de transações subjacentes — notas fiscais de fornecedores, resumos de vendas — para calcular os totais anuais da declaração. Os avisos trimestrais de parcelamento apenas acompanham pagamentos estimados, não o GST real. O trabalho de extração acontece uma vez no fim do ano em vez de quatro vezes, mas o volume é quatro vezes maior, e a margem de erro para um valor anual de 1A é proporcionalmente maior também.
Como a Extração de Dados BAS Funciona na Prática
A extração de BAS significa pegar um formulário BAS preenchido — seja uma captura de tela do Xero, um PDF do portal da ATO, um formulário em papel escaneado ou uma exportação de planilha do software de contabilidade — e converter cada valor de rótulo em uma coluna estruturada em uma planilha, uma linha por trimestre. Diferente da extração de faturas ou recibos, onde os documentos de origem são as transações brutas, a extração de BAS trabalha a partir do formulário resumo em si: o documento que já contém os totais calculados.
Isso significa que a tarefa de extração não é “ler 47 faturas de fornecedores e calcular G11.” É “o contador preparou este BAS no Xero e enviou um PDF. Leia o número ao lado de G11 e coloque-o na célula C4.” O cálculo aconteceu a montante, no software de contabilidade ou no livro-razão do contador. A extração está capturando o resultado.
Mas os formulários BAS não são uniformes. Um PDF de BAS gerado pelo Xero coloca G1 no canto superior esquerdo com um rótulo em negrito e uma tabela de valores em dólares. Um BAS em papel enviado pela ATO — o formulário NAT 4189 com campos pré-impressos — usa um layout completamente diferente, onde as seções GST, PAYG-W e PAYG-I são empilhadas em painéis separados com os códigos de rótulo em pequenas caixas cinzas ao lado de campos de valor em branco. Uma captura de tela do portal online da ATO mostra os mesmos rótulos em um layout renderizado em HTML que parece diferente de ambos.
É aqui que a Extração de Colunas Personalizadas — a capacidade de definir colunas de saída pelo significado do campo, em vez de coordenadas de pixel — lida com o que o OCR baseado em modelo não consegue. Uma abordagem baseada em modelo precisaria de três modelos separados para três formatos de BAS (PDF do Xero, escaneamento em papel da ATO, captura de tela do portal da ATO) e falharia no quarto formato que você não previu. Uma abordagem de extração semântica usa as mesmas definições de coluna — Total de Vendas (G1), GST sobre Compras (1B), Total de Salários (W1) — independentemente do formato de BAS de onde a fonte veio, porque lê o texto do rótulo para localizar o valor em vez de depender de uma coordenada fixa.
Os arquivos são processados com segurança e não são armazenados.
Construindo um Razão Fiscal Trimestral para Anual a partir de Dados Extraídos do BAS
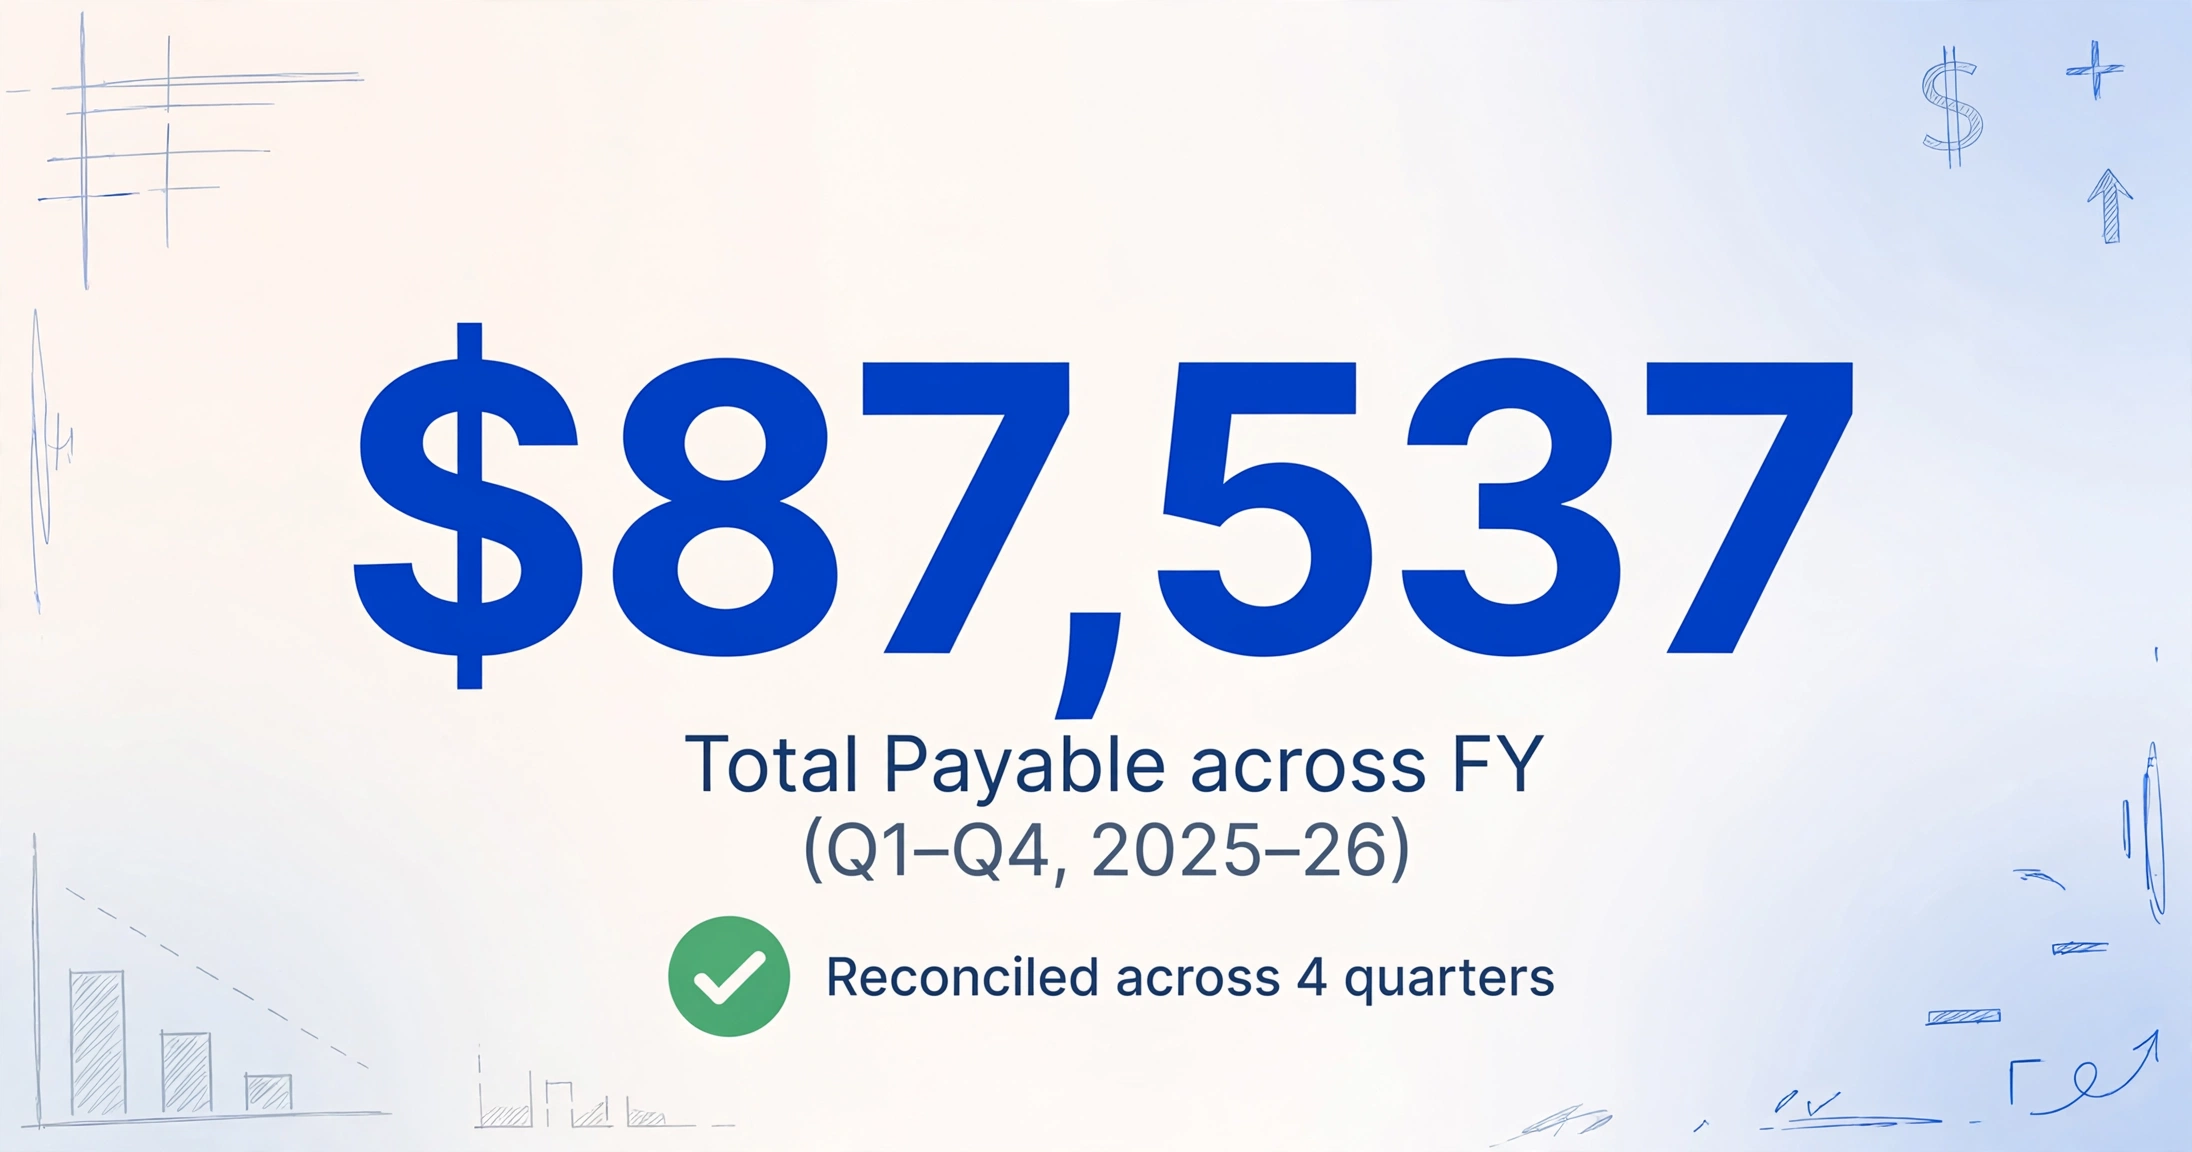
Uma execução de extração do BAS preenche uma linha em uma planilha: os números do trimestre de julho a setembro. Quatro execuções preenchem quatro linhas: Q1 a Q4, cobrindo todo o ano fiscal australiano (1º de julho a 30 de junho). O valor real da extração do BAS só aparece quando você tem as quatro linhas na mesma pasta de trabalho e pode fazer o que o próprio formulário não permite — comparar trimestre a trimestre.
Veja como fica um razão trimestral para anual com dados extraídos do BAS:
| Período | G1 Vendas Totais | 1A GST sobre Vendas | 1B GST sobre Compras | GST Líquido (1A-1B) | W1 Salários Totais | W2 Imposto Retido | T7 Parcela | Total a Pagar |
|---|---|---|---|---|---|---|---|---|
| Q1 Jul–Set | 132.000 | 12.000 | 5.500 | 6.500 | 45.000 | 9.800 | 4.200 | 20.500 |
| Q2 Out–Dez | 148.500 | 13.500 | 6.200 | 7.300 | 52.000 | 11.200 | 4.700 | 23.200 |
| Q3 Jan–Mar | 126.000 | 11.455 | 5.100 | 6.355 | 48.000 | 10.300 | 4.000 | 20.655 |
| Q4 Abr–Jun | 156.000 | 14.182 | 6.800 | 7.382 | 50.000 | 10.900 | 4.900 | 23.182 |
| Total do Ano Fiscal | 562.500 | 51.137 | 23.600 | 27.537 | 195.000 | 42.200 | 17.800 | 87.537 |
Com os quatro trimestres em um único razão, várias verificações se tornam possíveis que um único BAS não suporta. Os totais de W1 nos quatro trimestres devem reconciliar com o relatório STP do ano completo. O GST líquido em todos os trimestres deve se aproximar de 1/11 das vendas tributáveis anuais. E o total de parcelamentos PAYG deve ser reivindicável como crédito contra a avaliação final do imposto de renda — um número que você vai querer na época do imposto, não nove meses depois de reconstruir quatro formulários BAS separados de memória.
Para os detalhes do fluxo de trabalho em lote — incluindo como mesclar quatro trimestres de dados extraídos do BAS em uma única pasta de trabalho do Excel com colunas automáticas de validação entre trimestres — consulte o guia de processamento em lote do BAS trimestral.
Casos Limite e Reconciliação
Fluxos de extração de BAS que funcionam perfeitamente em um PDF limpo do Xero para o Q2 enfrentarão seu primeiro teste real no Q3, quando um dos seguintes casos limite aparecer. Saber quais existem antes que aconteçam é o que evita uma correria de final de trimestre.
BAS Revisada: Quando Você Precisa Reextrair
Se você descobrir um erro em uma BAS previamente declarada — uma fatura de fornecedor perdida, uma venda classificada incorretamente — você declara uma BAS revisada. A ATO emite um novo Número de Identificação de Documento (DIN) para a revisão. Do ponto de vista da extração, os dados originais da BAS no seu razão trimestral agora estão desatualizados. A abordagem correta é reextrair da BAS revisada e sobrescrever a linha daquele trimestre. Não crie uma segunda linha e faça a diferença manualmente — a BAS revisada é a nova fonte da verdade, e uma linha duplicada cria totais fantasmas na coluna de soma anual.
BAS Simplificada, Livros com Registros Completos: O Problema do Campo Invisível
Uma empresa no regime de BAS Simplificada declara apenas G1, 1A e 1B. Mas seus registros contábeis ainda rastreiam G2, G3, G10 e G11 internamente porque o software de contabilidade (Xero, MYOB, QuickBooks) usa esses códigos fiscais para calcular 1A e 1B. A saída da extração de uma BAS Simplificada tem três colunas de GST. A saída da extração dos registros subjacentes de vendas e compras tem sete. Reconciliar um resumo de três colunas contra uma fonte de sete colunas só é possível se o fluxo de extração mapear corretamente os nomes das colunas — a soma de todas as colunas de código G (excluindo G1) + 1B dos dados de transação deve ser igual ao valor 1B da BAS.
A Reconciliação W1–STP: O Campo Que Não Pode Estar Errado
W1 (salários e ordenados totais) é o campo mais consistentemente auditado na BAS porque a ATO tem uma fonte de dados independente em tempo real para ele: o Single Touch Payroll. A cada processamento de folha de pagamento, seu software de folha reporta os salários brutos acumulados no ano e o imposto retido para a ATO através do STP. Quando seus W1 e W2 da BAS chegam ao sistema da ATO, eles são automaticamente comparados com o total do STP para o mesmo período. Uma discrepância aciona uma bandeira automática. Extrair W1 e W2 da BAS conforme foi preparada — em vez de redigitá-los das telas do software de folha — fornece uma cópia verificada do que foi inserido no formulário. Você pode comparar essa cópia com o painel do STP para confirmar o alinhamento antes da declaração, em vez de torcer para que os números coincidam e descobrir três meses depois que não coincidiram.
Trimestre de Dezembro: Prazo Estendido, Realidade Comprimida
A BAS do trimestre de dezembro tem prazo de entrega até 28 de fevereiro (os outros três trimestres vencem em 28 de outubro, abril e julho). Esse prazo estendido existe porque o trimestre de dezembro coincide com o período de férias e os preparativos de final de ano fiscal para algumas empresas. Mas o efeito prático é que os números do 2º trimestre ficam sem extração por até oito semanas após o fechamento do trimestre. Quando você extrai o 2º trimestre em fevereiro, o 3º trimestre já está na metade. O fluxo de trabalho não quebra — a extração pode ser executada a qualquer momento — mas a lacuna entre o fim do trimestre e a extração aumenta, e o risco de alguém já ter digitado manualmente os números do 2º trimestre na planilha de planejamento tributário da empresa cresce. Extrair depois significa verificar novamente se o número manual corresponde à BAS, e não o contrário.
O Panorama do Software de Contabilidade Australiano
Entender como o software de contabilidade lida com dados da BAS é essencial porque, na maioria das empresas australianas, a BAS não é criada isoladamente — ela é gerada pela mesma plataforma que armazena as transações. O fluxo de extração fica a jusante dessa plataforma.
Xero domina o mercado australiano de pequenas empresas. Seu módulo de BAS preenche automaticamente os campos G, W e T a partir de transações codificadas, permite o envio online direto à ATO e gera um resumo da BAS em PDF. O layout do PDF coloca a seção de GST na primeira página, com todos os códigos de campo claramente visíveis. Esta é a saída mais amigável para extração, pois os códigos e valores dos campos estão adjacentes e formatados de forma consistente. Mas o PDF da Xero inclui apenas o resumo — não inclui o detalhamento por transação que explicaria por que G11 é $18.500 em vez dos $21.000 esperados. Esse detalhamento exige uma exportação separada do relatório de transações.
MYOB Business / AccountRight lida com a preparação da BAS por meio de codificação integrada de GST e folha de pagamento, com envio disponível dentro da plataforma. Os formatos de saída da BAS do MYOB — tanto a tela de resumo quanto o PDF — podem diferir da Xero na disposição dos campos. O mesmo campo G1 aparece em uma posição diferente na página. Para abordagens baseadas em modelo, isso importa. Para extração semântica, não.
QuickBooks Austrália oferece preparação e envio da BAS com rastreamento de GST semelhante à Xero e MYOB. A estrutura de campos é a mesma — campos obrigatórios pela ATO — mas a saída visual é específica do QuickBooks.
Reckon e outras plataformas menores (Free Accounting Software, Saasu) atendem à base do mercado. Suas saídas de BAS são menos previsíveis e mais propensas a serem impressas como PDFs baseados em imagem, em vez de PDFs pesquisáveis por texto, dependendo da versão e do driver da impressora. Uma ferramenta de extração que lida tanto com PDFs de texto quanto com PDFs baseados em imagem — usando IA visual para ler o texto do campo diretamente da página renderizada, em vez de camadas de texto incorporadas — é a diferença entre um fluxo de trabalho que funciona em todas as fontes de BAS e um que funciona apenas em PDFs da Xero.
O panorama do software também determina se você precisa extrair do formulário BAS. Se seu software de contabilidade preenche automaticamente a BAS a partir de transações codificadas e você confia na codificação, o próprio formulário BAS é uma referência secundária — seus dados extraídos devem vir da exportação de transações subjacente. A extração da BAS é uma etapa de verificação, não a fonte primária de dados. Se você não usa software de contabilidade, ou se a codificação é inconsistente, o formulário BAS se torna a fonte primária, e a precisão da extração determina se os números enviados estão corretos.
Fluxo de Trabalho Passo a Passo para Extração de Dados da BAS
Aqui está o fluxo de trabalho completo de extração trimestral, desde o dia em que sua BAS chega até o dia em que você a declara. O fluxo pressupõe que você tenha acesso à BAS preenchida — seja pelo software de contabilidade ou pelo portal da ATO — e uma ferramenta que suporte Extração de Colunas Personalizadas.
Obtenha a BAS em um único arquivo digital
Exporte o resumo da BAS como PDF do Xero / MYOB / QuickBooks, ou capture a tela do portal da ATO, ou digitalize a BAS em papel enviada pela ATO. O arquivo deve conter os valores dos rótulos preenchidos. Uma BAS em branco é inútil para extração — você está extraindo os números que já foram calculados, não preenchendo espaços em branco.
Defina suas colunas de extração
Crie uma coluna para cada rótulo que sua BAS exige. Para uma empresa com BAS Simplificada e funcionários: G1, 1A, 1B, W1, W2, T1, T7. Para uma empresa com BAS completa e funcionários: adicione G2, G3, G10, G11. Não crie colunas para rótulos que sua BAS não utiliza — W4, W3, F1, 7C, 1C, 1E permanecem em branco para a maioria das empresas.
Execute a extração e verifique cada linha
Processe o arquivo da BAS. A saída deve produzir uma linha de dados. Compare cada valor extraído com o rótulo visível no PDF ou na captura de tela de origem — uma verificação visual rápida, não uma checagem manual linha por linha. Se um valor parecer errado, o rótulo de origem pode estar ambíguo (digitalização de baixa qualidade, captura de tela de página rolada). Reexporte ou recapture e execute novamente.
Execute validações de referência cruzada
Na sua planilha, adicione uma linha abaixo dos dados extraídos com fórmulas de validação: =ROUND(G1_cell/11, 0) ao lado de 1A na base de caixa; =W2_cell + W3_cell + W4_cell ao lado de W5; =1A_cell - 1B_cell para o GST líquido. Se um valor de célula de validação diferir do valor extraído por mais de alguns dólares, investigue antes de declarar.
Acrescente ao razão trimestral
Copie a linha validada para sua planilha mestre de razão trimestral a anual da BAS. Rotule a linha com o nome do trimestre (Q1 Jul–Set 2026). A linha de soma na parte inferior é atualizada automaticamente. Arquive o arquivo da BAS de origem e a saída da extração por cinco anos — o requisito padrão de manutenção de registros da ATO para registros de GST.
Todo o fluxo de trabalho, desde abrir o PDF da BAS até ter uma linha validada no razão trimestral, leva cerca de dois minutos por BAS. Compare isso com a entrada manual de dados em três seções fiscais separadas com rótulos de referência cruzada, e a economia de tempo trimestral se acumula ao longo do ano. Para a lista de verificação detalhada de preparação trimestral que cobre a reconciliação de registros antes mesmo de abrir o formulário da BAS, veja a lista de verificação de fim de trimestre da BAS.
Além do BAS: Como a Extração se Integra ao Seu Fluxo de Trabalho Documental Mais Amplo
O BAS está no final de uma cadeia de documentos. Antes de existir o total G1, havia notas fiscais de venda. Antes do total G11, havia recibos de fornecedores e pedidos de compra. Antes do valor W1, havia registros de ponto e folhas de pagamento. O BAS é o resumo. Cada número nele foi calculado a partir de documentos-fonte. E esses documentos-fonte — notas fiscais, recibos, extratos bancários — são o domínio da extração onde a mesma abordagem de Extração de Colunas Personalizadas se aplica.
Esta é a arquitetura lógica de um fluxo de trabalho documental completo para o BAS: extrair dados estruturados de documentos-fonte trimestralmente (notas fiscais → colunas, recibos → colunas, relatórios de folha de pagamento → colunas) → reconciliar com o software contábil → gerar o BAS → extrair os rótulos do BAS para o razão trimestral para verificação e arquivamento. A extração aparece duas vezes: uma vez a montante, nos documentos de transação brutos, e uma vez a jusante, no BAS concluído. A extração a montante detecta erros de codificação antes da geração do BAS. A extração a jusante cria um registro verificado do que foi declarado.
Para os padrões de extração que se aplicam a documentos fiscais do Reino Unido usando fluxos de trabalho semelhantes, consulte o guia completo para extração de dados do P60 do Reino Unido e o guia completo para extração de dados da Declaração de Imposto de Renda SA100 do Reino Unido. Os tipos de documento diferem, mas o paradigma de extração — definir colunas pelo significado do campo, não pelo layout do documento — é o mesmo.
Manutenção de registros por cinco anos: De acordo com as regras da ATO, você deve manter os registros do BAS e os documentos de suporte — notas fiscais, recibos, extratos bancários, registros de folha de pagamento — por cinco anos. Uma planilha extraída com todas as quatro linhas trimestrais em uma única pasta de trabalho, salva junto com os PDFs originais do BAS em uma pasta datada, atende a esse requisito em um formato que você pode realmente usar na época do imposto. Uma caixa de sapatos com formulários de BAS em papel não atende.
Perguntas Frequentes
Posso extrair dados de um formulário BAS em papel escaneado?
Sim, desde que a qualidade da digitalização seja suficiente. O formulário de papel NAT 4189 possui códigos de etiqueta claros (G1, W1, etc.) impressos ao lado de campos de valor em branco. Se você escreveu os valores à mão e digitalizou o formulário, a ferramenta de extração deve ser capaz de ler a escrita manual. O sistema de IA visual do ImageToTable.ai lida tanto com texto impresso quanto manuscrito — mas se a digitalização estiver borrada ou a escrita for ilegível para um leitor humano, a IA não terá um desempenho melhor. Fotografe o formulário com boa iluminação, plano sobre uma mesa, antes de digitalizar.
Preciso de uma execução de extração separada para GST, retenção na fonte PAYG e parcelamentos PAYG?
Não. Uma única execução de extração com colunas para todos os três grupos de etiquetas produz uma única linha com todos os valores. A ferramenta lê o BAS inteiro em uma única passagem e preenche todas as colunas que você definiu. O único motivo para dividir a extração seria se as três seções estiverem em páginas separadas de um documento de várias páginas — nesse caso, processe cada página e mescle as linhas de saída pela etiqueta do trimestre.
E se meu BAS incluir etiquetas de FBT ou Crédito de Imposto sobre Combustíveis?
Adicione colunas para F1, F2, 7C ou 7D às suas definições de coluna. Faça isso apenas se essas etiquetas realmente aparecerem no seu BAS — criar colunas para etiquetas que sua empresa não reporta produzirá células em branco, o que é inofensivo, mas adiciona ruído à planilha. Se você não tiver certeza se precisa de etiquetas FBT, consulte seu agente tributário.
Como a extração de BAS se compara ao recurso de preenchimento automático do Xero?
O Xero preenche automaticamente as etiquetas do BAS a partir de transações codificadas dentro do Xero. A extração lê as etiquetas da saída do BAS — o PDF ou captura de tela — independentemente de qual software o gerou. Os dois são complementares, não concorrentes. O preenchimento automático do Xero lida com o cálculo upstream. A extração lida com a verificação downstream, a construção do razão entre trimestres e cenários em que o BAS veio de uma plataforma diferente ou de um formulário em papel. Se seu BAS for 100% gerado pelo Xero com codificação perfeita, a extração é opcional. Se seu BAS envolver múltiplas fontes de dados (uma fatura de fornecedor em papel, uma captura de tela de uma tela de folha de pagamento, um PDF do BAS do Xero), a extração é o fio que os une.
A BAS Simplificada sem G10/G11 apresenta algum risco de extração?
Não para a extração em si — você está extraindo o que está no formulário, e o formulário mostra apenas G1, 1A e 1B. O risco é externo: sem G10 e G11, você não pode verificar se o valor de 1B é razoável. Um erro contábil que superestime os créditos de GST em R$ 3.000 não aparecerá em uma BAS Simplificada porque a divisão subjacente entre capital e não capital é invisível. Se isso te preocupa, extraia G10 e G11 do relatório de transações do seu software contábil (não da BAS) e adicione-os como colunas separadas no razão apenas para validação interna. Não os reporte à ATO se você estiver na BAS Simplificada — enviar rótulos extras gera um erro de validação.
Posso extrair dados da BAS a partir de uma captura de tela do portal online da ATO?
Sim. O portal da ATO renderiza os rótulos da BAS como texto HTML na tela. Uma captura de tela captura esse texto renderizado. A ferramenta de extração lê o nome do rótulo e o valor adjacente exatamente como faria com um PDF. A ressalva: certifique-se de que a captura de tela inclua todas as seções (GST, PAYG-W, PAYG-I) sem rolagem. Uma captura de tela truncada que perca W1 ou T7 produzirá uma extração incompleta. Ferramentas de captura de tela de página inteira são melhores do que capturas manuais de janela para esse fim.
O que acontece se a extração produzir um valor errado?
Compare o valor extraído com o valor visível no documento de origem. Se diferirem, a extração leu mal o rótulo ou o valor. Causas comuns: o texto do rótulo foi cortado por baixa resolução da imagem, o valor foi posicionado de forma ambígua entre dois rótulos, ou o formato da BAS usou um layout incomum que a IA não antecipou. Reexporte a BAS em resolução mais alta, ajuste o nome da coluna para ser mais específico (ex.: GST sobre Vendas (rótulo 1A) em vez de apenas 1A) e execute novamente. Se o erro persistir, digite o valor único manualmente e siga em frente — uma correção manual de um campo em uma linha de quinze campos ainda é 93% automatizada.