オーストラリアBASデータ抽出の
完全ガイド(2026年版)
今日「BASデータ抽出」を検索すると、結果はおおよそ4種類のコンテンツに分かれます。BASとは何かを説明するATOのランディングページ、提出時期を解説する会計事務所のブログ、自動入力に対応したプラットフォームを比較するソフトウェア比較ページ、そしてBASフィールドをExcelに抽出する方法を解説した当社のハウツー記事です。しかし、NAT 4189フォームのすべてのラベルを網羅し、どの数字がどの数字と相互参照されるかを説明し、各ラベルを5分で定義して毎四半期再利用できる抽出列に対応付けた、単一のリファレンスはどこにも存在しません。本書がそのリファレンスです。
重要ポイント
- 1つのBASフォームには、GST、PAYG源泉徴収、PAYG分割納付、場合によってはFBTや燃料税控除など、3〜6種類の税務義務が1ページにまとめられており、各税種に独自のラベル接頭辞と独自の相互チェック規則があります。
- ATOは、リアルタイムのSTP給与報告から、あなたのW1賃金とW2源泉徴収をすでに把握しています。BASは報告書ではなく検証であり、両者の間に不一致があると自動的に不一致フラグが立てられますが、その通知が届くまで誰も気づきません。
- 四半期ごとに1回抽出を実行すると、スプレッドシートに4行が追加されます。最下部の合計行が12か月分の税務台帳を自動的に構築し、四半期間の比率やSTPとBASの照合が、ATOのデータ照合エンジンがフラグを立てる数週間前に可視化されます。
BASは単一のフォームではなく、複数税目をまとめたコンテナです
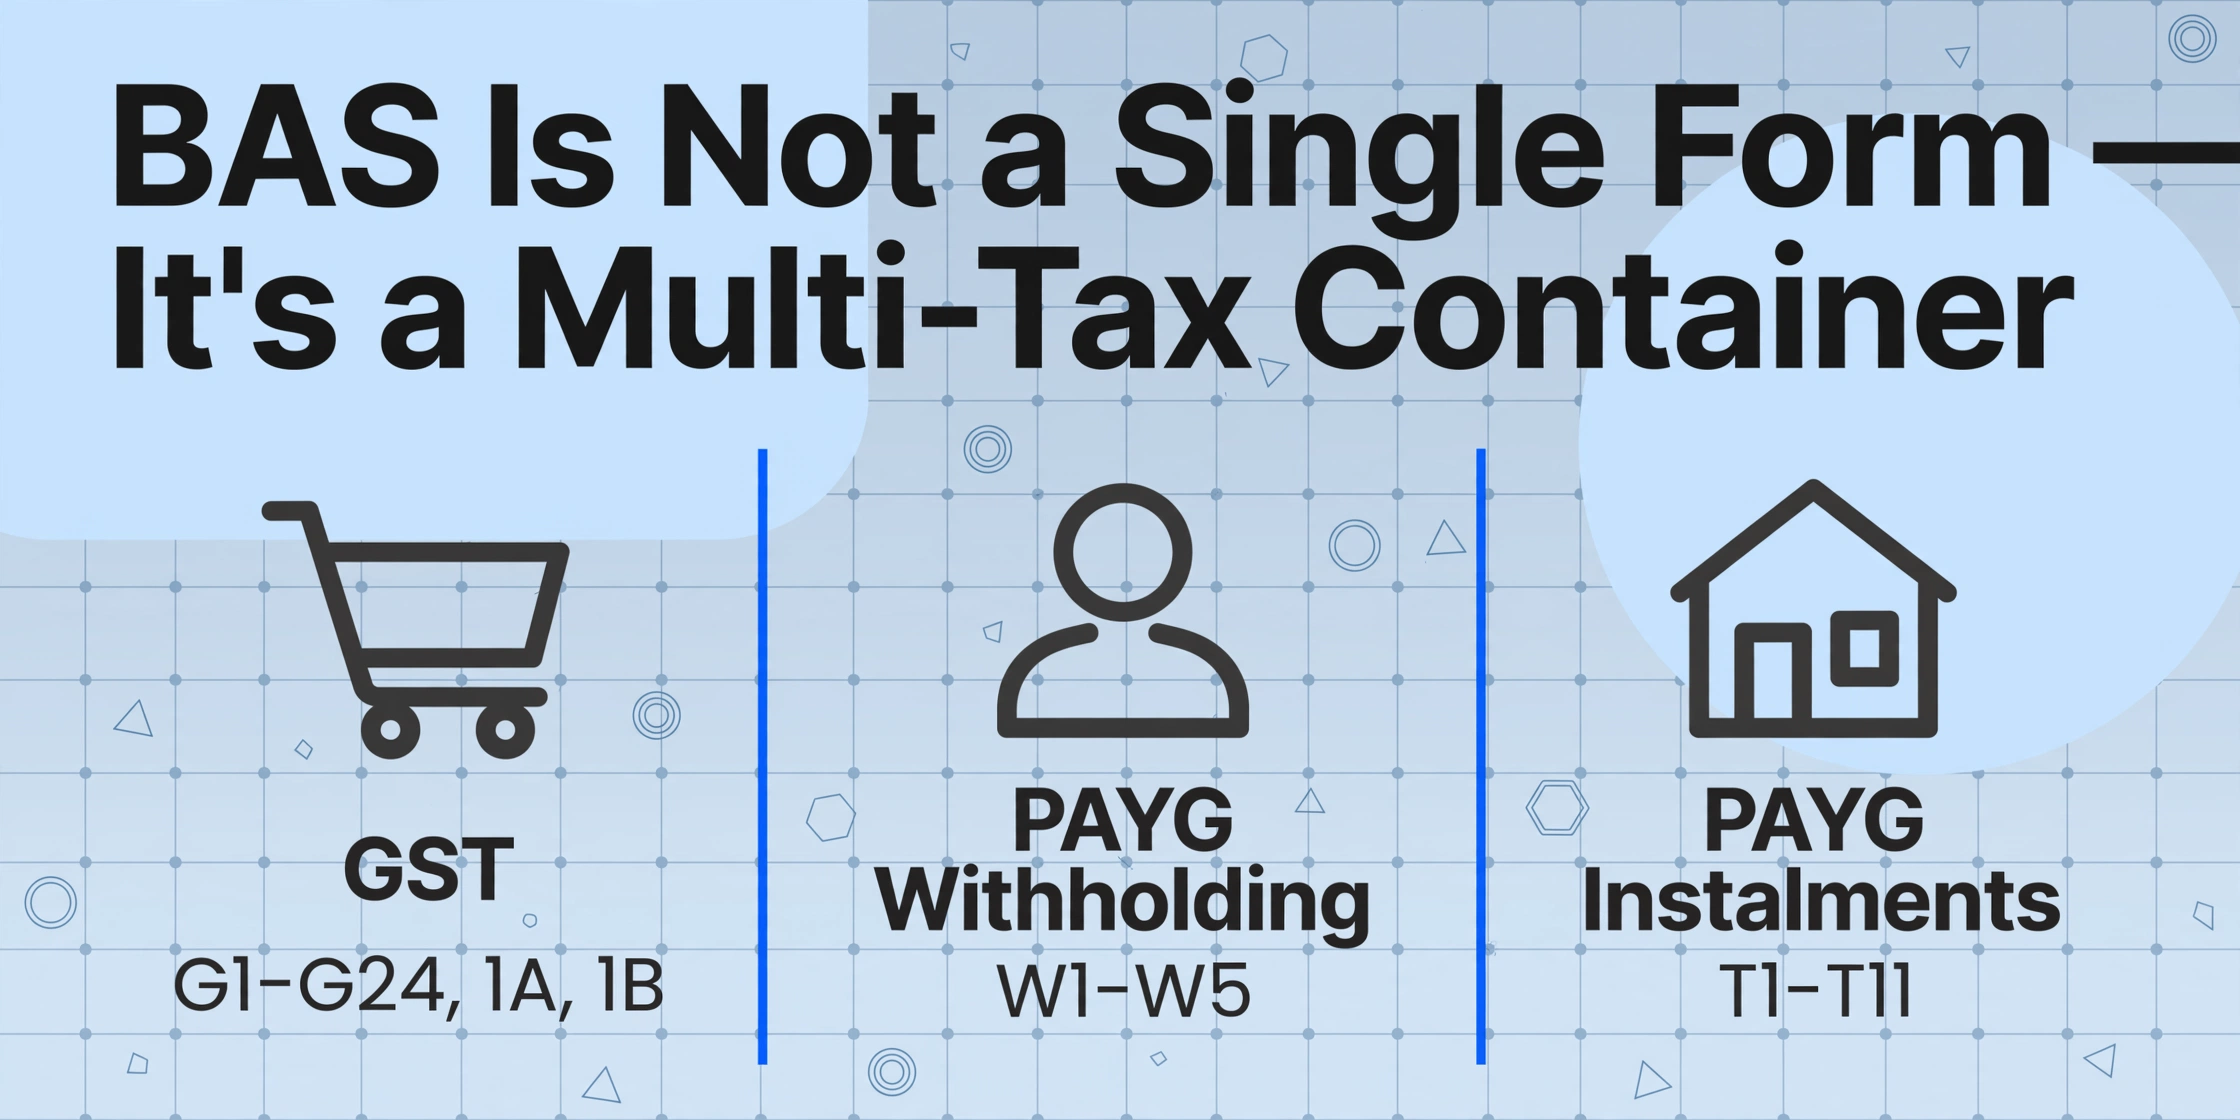
BAS A — 四半期事業活動報告書(NAT 4189)は単一の税務フォームではありません。ATOが4〜6種類の税務申告義務を1つの申告にまとめるために使用する単一の文書です。各税目には独自のラベルグループ、計算ロジック、元資料があり、抽出において重要なのは、同じページ上の他のラベルとの関係性です。
このフォームが実際に含む内容を、税目別に分解すると次のとおりです。
| 税目 | ラベルグループ | 報告内容 | 元資料 | 相互チェック |
|---|---|---|---|---|
| 物品サービス税(GST) | G1–G24、1A、1B | 売上に対するGST徴収額、購入に対するGST控除額 | 発行した税務インボイス、受領した仕入先の税務インボイス | G1 × 1/11は1Aに近似する必要あり(現金主義は除外) |
| PAYG源泉徴収 | W1–W5 | 支払った総賃金、従業員から源泉徴収した所得税 | 給与記録、STPレポート | W1はSTPの年度累計と一致させる必要あり |
| PAYG分割納付 | T1–T11 | 前年度の収入に基づく前払い所得税 | ATO分割納付通知書(税率は事前入力済み) | T1は事業収入 — G1の扱いとは別 |
| 付加給付税(FBT)* | F1–F4 | 福利厚生を提供する雇用主の四半期FBT分割納付額 | 前年度のFBT申告書 | F1はW1とは異なる — FBTは別の税目 |
| 燃料税控除(FTC)* | 7C、7D | 対象となるオフロード活動で使用した燃料に対する控除額 | 燃料購入記録 | 単独の控除 — GSTとは相殺しない |
| ワイン均等税(WET)* & 高級車税(LCT)* | 1C、1D、1E、1F | 業界固有の税 | WET申告書、自動車販売記録 | これらの義務に登録している場合のみ表示 |
* WET、LCT、FTCのラベルは、これらの義務に登録している事業者のBASにのみ表示されます。ほとんどの小規模事業者はこれらを見ることはありません。BAS申告者の95%にとって主要な税目はGST、PAYG源泉徴収、PAYG分割納付です。
この複数税目構造こそが、BASの抽出をW-2やP60のような単一目的の文書の抽出と異なるものにしています。例えば英国のP60は、1つの証明書に従業員の給与と税という1つの事項のみを報告し、フラットなフィールドレイアウトです。BASは1つのフォームに3〜6種類の異なる税を報告し、それぞれに独自のラベルプレフィックスと相互参照ロジックがあります。抽出でこれを未分類フィールドのフラットなフォームとして扱うと、W1の賃金がGST列に混入し、エラーを追跡できなくなります。
正しい抽出モデルは、BASをマルチテーブルコンテナとして扱います。GST用のテーブル、PAYG-W用のテーブル、PAYG-I用のテーブル、そしてFBT・FTC用のオプションテーブルです。各テーブルには独自の列セットがあります。テーブルは共通のキー — 対象期間(四半期/日付範囲)— を共有しますが、値が混ざることはありません。このコンテナモデルを理解することが、このページで以降に説明するすべての前提条件です。
このパターンをカバーするステップバイステップの抽出ワークフローについては、オーストラリアのBASデータをExcelに抽出してGST・PAYG報告を行う方法をご覧ください。手作業によるBAS準備が四半期ごとの恒例行事となる悩みの種については、BAS提出週間が小規模事業者にとって最も大変な週である理由をご覧ください。
BASラベル体系:全フィールド徹底解説
オーストラリアの小規模事業者の皆さんは、BAS用紙を見て各ボックスの前にある文字が何を意味するのか疑問に思ったことがあるでしょう。ラベルの接頭辞は恣意的なものではありません。税種、報告の方向性(納付すべき額と控除できる額)、計算上の依存関係を表しています。この体系を理解することで、BASは税務フォームから、毎四半期再利用できる抽出列の定義セットへと変わります。
Gラベル:売上と仕入れに関するGST
GラベルはGSTのポジションを報告します。これらは自己参照的です。1A(売上に対するGST)の数値は、現金主義ではG1(総売上)の11分の1にほぼ等しくなるはずで、1B(仕入れに対するGST)の数値はG10とG11の合計の11分の1にほぼ等しくなるはずです。この比率がずれている場合、取引のコード化ミスか、BASに古い手動データが残っている可能性があります。
| ラベル | 正式名称 | 内容 | 抽出列名 | 検証 |
|---|---|---|---|---|
| G1 | 総売上 | GST込み、GST非課税、輸入課税を含む総売上。GSTが含まれるかどうかは別の「はい/いいえ」チェックボックスで示されます。 | Total Sales (G1) | G1 × 1/11 ≒ 1A(丸め誤差の許容範囲は約$5) |
| G2 | 輸出売上 | オーストラリアから60日以内に輸出された商品の売上(GST非課税)。フル報告のみ。 | Export Sales (G2) | G2 + G3 ≤ G1 |
| G3 | その他のGST非課税売上 | GST非課税商品の売上 — 基礎食料品、医療、教育、保育。フル報告のみ。 | GST-Free Sales (G3) | G2 + G3 ≤ G1 |
| G10 | 資本的仕入れ | GSTが含まれる事業用資産の購入 — 車両、設備、不動産。フル報告のみ。 | Capital Purchases (G10) | 1B > 0 の場合、G10 + G11 > 0 であるべき |
| G11 | 非資本的仕入れ | 日常の事業経費 — 家賃、文房具、在庫、ソフトウェアのサブスクリプション。フル報告のみ。 | Non-Capital Purchases (G11) | 1B > 0 の場合、G10 + G11 > 0 であるべき |
| 1A | 売上に対するGST | 課税売上で徴収したGSTの合計。これはATOに納付するGST額です。 | GST on Sales (1A) | 出力列;1A ≒ G1 × 1/11(現金主義) |
| 1B | 仕入れに対するGST | 事業仕入れで控除を申請したGSTクレジットの合計。これはATOから還付される金額です。 | GST on Purchases (1B) | 出力列;1B ≒ (G10+G11) × 1/11 |
フォームのレイアウトからは、2つの点が明らかではありません。まず、G1にはGSTを含まない売上(GST非課税の医療用品、輸出商品、基本食料品など)が含まれているため、チェックボックス(「G1に表示されている金額にはGSTが含まれますか?」)が重要になります。GST非課税売上$10,000を含むG1の金額が$110,000の場合に「はい」にチェックを入れると、1Aは$9,091(課税対象部分$100,000の1/11)となるべきであり、$10,000(G1全体の1/11)ではありません。次に、現金主義会計(ほとんどの小規模事業者の既定)では、請求書の発行時ではなく、実際に受け取り・支払いを行った金額に対してのみGSTを報告します。請求額と受取額の差は、フォームのレイアウトでは警告されない大きなG1と1Aの乖離を生む可能性があります。抽出処理は会計方法の決定を解決するものではありませんが、帳簿担当者がATOよりも先に乖離に気付けるよう、数字を十分に透明にします。
Wラベル:給与からのPAYG源泉徴収
事業に従業員がいる場合、Wセクションでは従業員の給与から源泉徴収した所得税を報告します。このセクションはGSTとは別ですが、フォーム下部の同じ支払総額に反映されます。
| ラベル | 正式名称 | 内容 | 抽出列名 | 検証 |
|---|---|---|---|---|
| W1 | 給与・賃金・その他の支払総額 | 従業員への総支払額(賃金、給与、手当、賞与)。労働者派遣労働者や宗教従事者への支払いを含みます。スーパー拠出金と給与牺牲額は除きます。 | Total Wages (W1) | STPの年度累計と正確に一致する必要があります。四半期横断チェック:W1_Q1 + W1_Q2 + W1_Q3 + W1_Q4 = STP年間合計。 |
| W2 | W1から源泉徴収した金額 | W1に表示された支払いから源泉徴収した所得税の総額。 | Tax Withheld (W2) | W2 ≤ W1(税率は100%を超えられません)。四半期合計は年間STP源泉徴収額と一致する必要があります。 |
| W4 | 源泉徴収額 — ABN未記載 | 請求書にABNを記載しなかった仕入先への支払いに対する47%の源泉徴収。 | No ABN Withholding (W4) | ほとんどの小規模事業者では稀 — 該当なしの場合は空白 |
| W3 | その他の源泉徴収額 | W2またはW4に該当しない源泉徴収 — 例:TFNが記載されなかった投資分配金、外国居住者への支払い。 | Other Withholding (W3) | ほとんどの小規模事業者では稀 |
| W5 | 源泉徴収総額 | W2 + W3 + W4の合計。ATOに支払うPAYG源泉徴収の総額です。 | Total PAYG Withheld (W5) | 計算列:W2 + W3 + W4 |
W1とSTPの照合は、BASで最も監査対象となるフィールドペアです。シングルタッチ給与(STP)レポートはATOにリアルタイムで送信されます — 給与ソフトウェアは毎回の給与実行時に賃金と源泉徴収データを送信します。BASを申告する際、ATOはSTPからW1とW2の値を既に把握しています。不一致があると自動的に不一致フラグが立てられます。W1とW2をソフトウェア画面から手入力するのではなく、給与レポートから抽出している場合、抽出出力は申告前にSTPダッシュボードと照合できる参照記録になります。4つのBAS抽出を自動クロスチェック列付きの12ヶ月元帳に変換する四半期バッチワークフローについては、四半期BAS申告を1つの年間税務元帳にバッチ処理する方法をご覧ください。
Tラベル:PAYG分割納付
PAYG分割納付は、当期に対する税金ではありません。これは、前回の確定申告に基づいてATOが計算する、年間所得税の前払いです。ATOから分割納付率(事業収入に対するパーセンテージ)が通知され、その率に当四半期の実際の収入を掛けて分割納付額を算出します。
| ラベル | 正式名称 | 内容 | 抽出列名 |
|---|---|---|---|
| T1 | PAYG分割納付対象収入 | 当四半期の総事業収入(G1とは異なります。T1はGSTを除き、会計方法によって異なる場合があります)。 | 分割納付対象収入 (T1) |
| T2 | 分割納付率 | ATOが提供する、T1に適用するパーセンテージ率。フォームにあらかじめ記入されています。 | 分割納付率 (T2) |
| T7 | 計算された分割納付額 | T1 × T2%。当四半期の支払額です。 | 分割納付額 (T7) |
| T8 | 年間推定税額 | 年間の総納税額の見積もり。分割納付額を変更する際に使用します。 | 年間推定税額 (T8) |
| T9 | 変更後の支払額 | ATOが計算した額の代わりに支払うことを選択する金額。T4に理由コードを添付する必要があります。 | 変更後分割納付額 (T9) |
PAYG分割納付のセクションは、ATOがT2の率をあらかじめ記入するため、抽出ワークフローで見落とされがちです。しかし、事前記入と正確性は同じではありません。前回の確定申告以降に事業収入が大幅に減少した場合(季節性のある事業ではよくあることです)、事前記入された率では過大に請求されることになります。その場合は、T9で分割納付額を下方修正し、年度末に多額の還付を待つ事態を避けるべきです。低い見積もりを裏付ける書類なしに変更を行った場合、その変更が不合理と判断されると、不足利息が課されるリスクがあります。
TラベルをGSTの数字と一緒にスプレッドシートに抽出すると、簡単な比率チェックができます。T1は通常G1よりも低くなるはずです。なぜなら、G1にはGSTが含まれ、T1には含まれないからです。2つの数字が同一の場合、誤ってT1にGSTが含まれているか、G1に課税売上が含まれていない可能性があります。どちらの場合も、申告前に確認する価値があります。
FBT、燃料税控除、そしてほとんどの企業が目にしないラベル
ラベルF1〜F4(付加給付税(FBT)分割納付)は、従業員福利厚生を提供し、FBTに登録している企業にのみ表示されます。これらはPAYG分割納付と同様に機能します。F1はATOが計算した金額、F2は見積合計、F3は変更後の金額、F4は理由コードです。
ラベル7Cと7Dは、オフロード機械、大型車両、または第一次産業で燃料を使用する企業向けの燃料税控除を対象としています。ラベル1C/1D(ワイン均等税)と1E/1F(高級車税)は、該当する業界の企業にのみ表示されます。抽出の観点では、ルールはシンプルです。BASでラベルが空白の場合は、その列を作成しないでください。自社が報告するものだけを抽出します。他の人が読むスプレッドシートに空の列を追加すると、構造化された抽出ワークフローが排除しようとしているまさにその混乱を生み出します。
簡易BASとフルBAS:抽出に与える影響
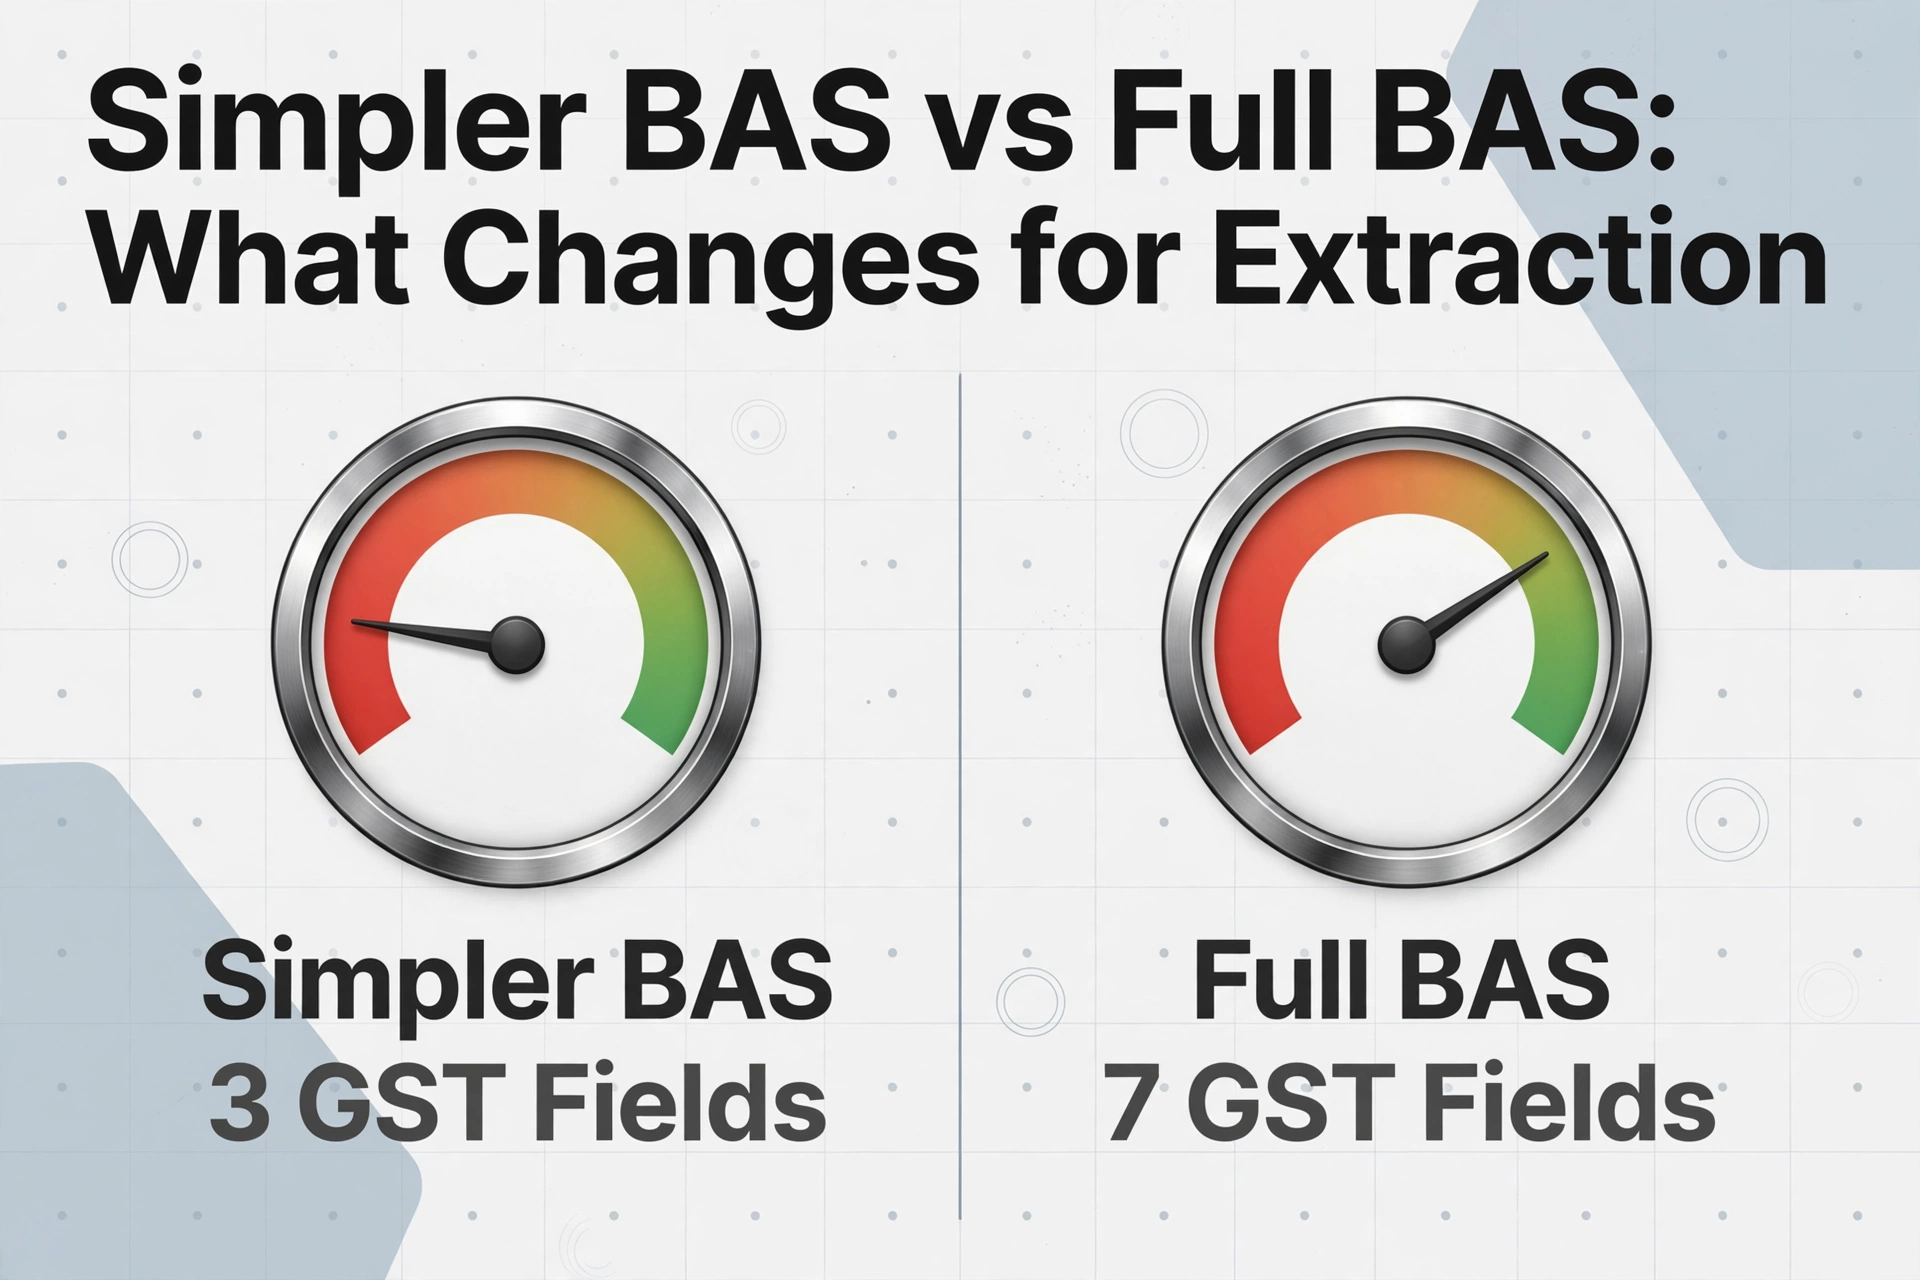
2017年7月1日以降、年間GST売上高が1,000万ドル未満の企業のデフォルトのGST報告方法は簡易BASです。7つのGSTフィールド(G1、G2、G3、G10、G11、1A、1B)を報告する代わりに、G1、1A、1Bの3つを報告します。フル報告方法(全7フィールド)は、売上高が1,000万ドル以上の企業、または主な事業が輸入課税供給(金融サービスや住宅賃貸など)である企業にのみ必須です。
抽出の観点では、2つの報告方法の違いは表面的なものではありません。定義する列、各ラベルに供給されるソース文書、そして1A対G1の比率を検証できるかどうかが変わります。
| 項目 | 簡易BAS(売上高<1,000万ドル) | フルBAS(売上高≥1,000万ドル) |
|---|---|---|
| 抽出するGSTフィールド | 3(G1、1A、1B) | 7(G1、G2、G3、G10、G11、1A、1B) |
| 抽出列数 | 3 + Wラベル + Tラベル | 7 + Wラベル + Tラベル |
| GST非課税売上の可視性 | 不可視 — G1合計にのみ含まれる | 分離(G2、G3) |
| 資本的支出と非資本的支出の区分 | 不可視 — 両方が1Bに含まれる | 分離(G10、G11) |
| 最も簡単な検証 | 1A ≈ G1 × 1/11(現金主義のみ) | 1A ≈ G1 × 1/11;1B ≈ (G10+G11) × 1/11 |
簡易BASは申告時の時間を節約しますが、データ検証は難しくなります。G2とG3がG1にまとめられ、GST非課税部分が見えない場合、1A/G1比率はノイズが多くなります。G1が110,000ドルの場合、1Aは9,091ドル(10,000ドルがGST非課税の場合)または10,000ドル(非課税がない場合)になる可能性があります。会計記録から基礎となる売上の内訳を別途抽出しなければ、G1だけからどちらの1Aが正しいかを知ることはできません。
抽出の実践的なアプローチは、実際に報告する必要があるラベルに基づいて列を定義しつつ、ソース取引データ(売上請求書、仕入領収書)は別の抽出バッチに保持することです。BASラベルは出力です。売上および仕入文書は入力です。両方(記入済みBASのラベルとソース文書の明細項目)を抽出することで、ATOが指摘する前に誤分類されたGST非課税売上を検出する双方向の照合が可能になります。
手動でBASを申告する場合の時間と費用のコスト、そしてそのコストが簡易報告とフル報告の選択にどう影響するかを理解するには、オーストラリアの企業が四半期ごとに手動でBASデータを入力するコストの内訳をご覧ください。
年次GST申告の流れ
オーストラリアのほとんどの企業は四半期ごとにBASを申告し、GSTを随時納付しています。しかし、別の流れもあります。売上高が$75,000未満で任意でGST登録した企業は、GST分割納付方式を選択してGSTを年次報告できます。この方式では、ATOが計算した(または自ら変更した)四半期ごとのGST分割納付額を支払い、会計年度末に年次GST申告書を提出して、分割納付額と実際のGST納税額を調整します。
データ抽出の観点では、年次GST申告書は四半期BASとは異なる文書です。売上高に関係なく7つの項目(G1、G2、G3、G10、G11、1A、1B)を報告し、その目的は継続的な報告ではなく調整です。年次申告書は12か月分の取引を対象とします。四半期の分割納付通知書はそれぞれ3か月分を対象とし、そのラベル(G21、G22、G23、G24)は四半期BASのラベルとは構造的に異なります。
年次申告の流れにおける抽出の課題は、7月に必要なデータ(通年のG1合計、通年の1B合計)が12か月分のソース文書に蓄積されていることです。四半期ごとに抽出していない場合、年次申告書は遡及的な再構築作業になります。四半期申告者がずっと報告してきた数字に到達するために、12か月分の請求書と領収書を掘り返す必要があります。四半期の抽出ワークフロー(年に4回実行し、毎回現在の四半期の文書からG1/1A/1Bをスプレッドシートに取り込む)により、年次GST申告書はほぼ自動化されます。4つの四半期の1A列を合計すれば、売上に対する年次GSTが算出されます。
年次GST申告を選択している企業の場合:年次申告書の通年合計を計算するには、基礎となる取引データ(仕入先請求書、売上集計)の抽出が依然として必要です。四半期の分割納付通知書は推定納付額のみを追跡し、実際のGSTは追跡しません。抽出作業は年に4回ではなく年度末に1回で済みますが、その量は4倍になり、通年の1A数値におけるエラーの余地も比例して大きくなります。
BASデータ抽出の実際の仕組み
BAS抽出とは、記入済みのBASフォーム(Xeroのスクリーンショット、ATOポータルのPDF、スキャンした紙のフォーム、会計ソフトからのスプレッドシート出力など)を取得し、各ラベル値をスプレッドシートの構造化された列に変換することを指します。各行は四半期ごとです。請求書抽出や領収書抽出では、ソース文書が生の取引データであるのに対し、BAS抽出はサマリーフォーム自体、つまり計算済みの合計がすでに含まれている文書から作業します。
つまり、抽出タスクは「47件の仕入先請求書を読み取り、G11を計算する」というものではありません。「会計士がXeroでこのBASを作成し、PDFを送ってきました。G11の横の数字を読み取り、セルC4に入れてください」というものです。計算は上流、つまり会計ソフトや簿記担当者の元帳で行われています。抽出はその出力を取得しているのです。
しかし、BASフォームは一律ではありません。Xeroで生成されたBAS PDFでは、G1が左上に太字ラベルと金額表とともに配置されています。ATOから郵送される紙のBAS(NAT 4189フォーム、プリプリント済みフィールド付き)は、まったく異なるレイアウトを使用しており、GST、PAYG源泉徴収、PAYG分割納付の各セクションが別々のパネルに積み重ねられ、ラベルコードは空白の値フィールドの横にある小さなグレーのボックスに表示されます。ATOオンラインポータルのスクリーンショットでは、同じラベルがHTMLレンダリングされたレイアウトで表示され、その両方とは異なって見えます。
ここでカスタム列抽出、つまりピクセル座標ではなくフィールドの意味によって出力列を定義する機能が、テンプレートベースのOCRでは対応できないことを処理します。テンプレートベースのアプローチでは、3つのBAS形式(Xero PDF、ATO紙スキャン、ATOポータルのスクリーンショット)に対して3つの別々のテンプレートが必要になり、想定していなかった4番目の形式では失敗するでしょう。セマンティック抽出アプローチでは、ソースがどのBAS形式であっても同じ列定義(総売上(G1)、仕入に対するGST(1B)、総賃金(W1))を使用します。固定座標に依存するのではなく、ラベルテキストを読み取って値を特定するためです。
ファイルは安全に処理され、保存されることはありません。
抽出したBASデータから四半期別・年次税務台帳を作成する
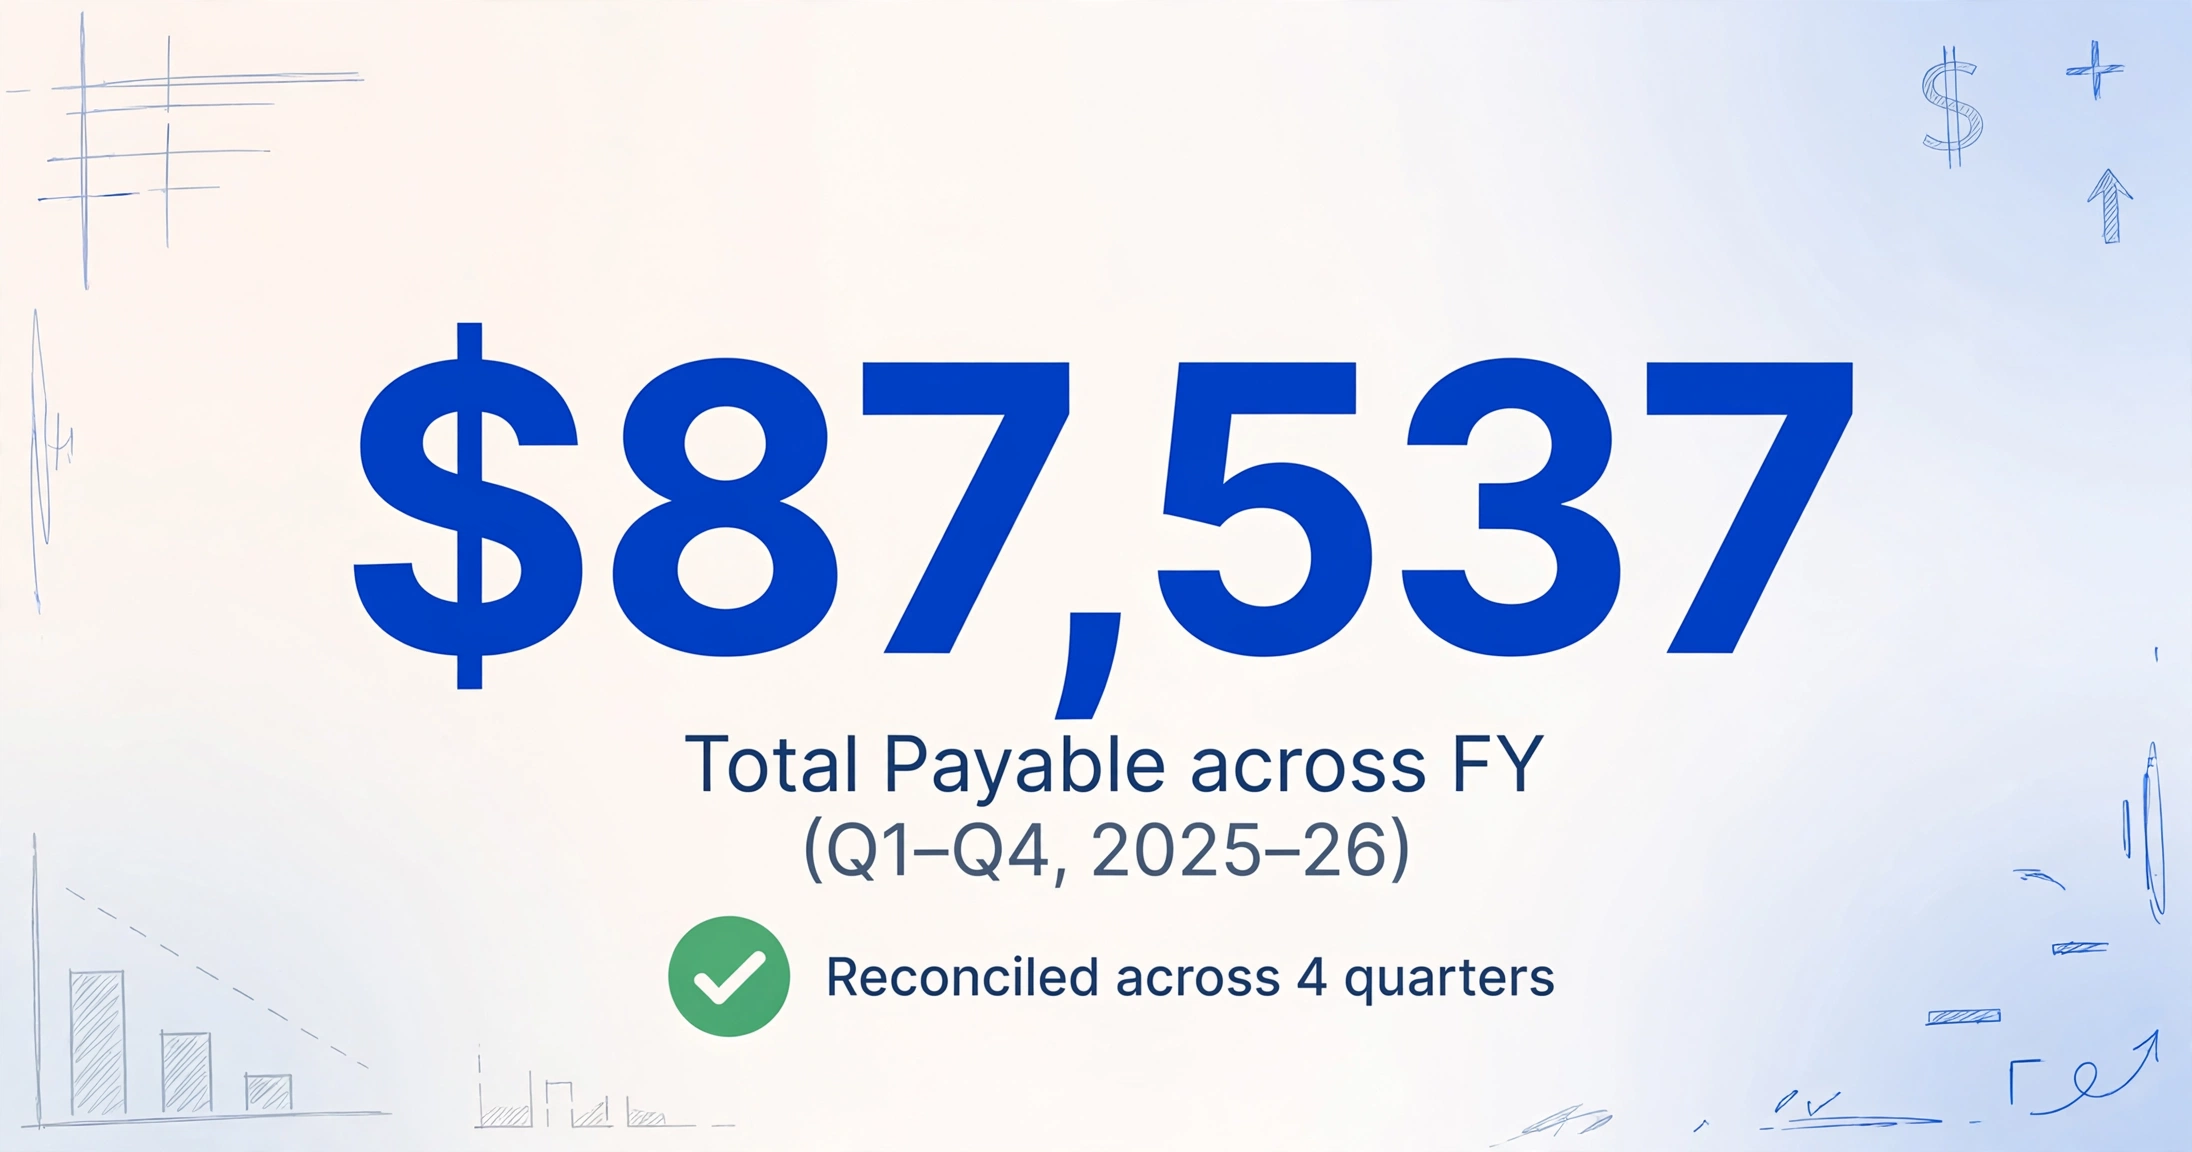
BAS抽出を1回実行すると、スプレッドシートの1行が埋まります。7月~9月期の数字です。4回実行すると4行が埋まります。Q1からQ4まで、オーストラリアの会計年度(7月1日~6月30日)全体をカバーします。BAS抽出の真の価値は、4行すべてが同じワークブックに揃い、フォーム自体ではできないこと、つまり四半期同士の比較ができるようになって初めて発揮されます。
抽出したBASデータを使った四半期別・年次台帳は次のようになります。
| 期間 | G1 総売上 | 1A 売上に対するGST | 1B 仕入に対するGST | 純GST(1A-1B) | W1 総賃金 | W2 源泉徴収税額 | T7 分割納付額 | 合計支払額 |
|---|---|---|---|---|---|---|---|---|
| Q1 7月~9月 | 132,000 | 12,000 | 5,500 | 6,500 | 45,000 | 9,800 | 4,200 | 20,500 |
| Q2 10月~12月 | 148,500 | 13,500 | 6,200 | 7,300 | 52,000 | 11,200 | 4,700 | 23,200 |
| Q3 1月~3月 | 126,000 | 11,455 | 5,100 | 6,355 | 48,000 | 10,300 | 4,000 | 20,655 |
| Q4 4月~6月 | 156,000 | 14,182 | 6,800 | 7,382 | 50,000 | 10,900 | 4,900 | 23,182 |
| 年度合計 | 562,500 | 51,137 | 23,600 | 27,537 | 195,000 | 42,200 | 17,800 | 87,537 |
4四半期すべてが1つの台帳に揃うと、単一のBASではできない複数の照合が可能になります。4四半期のW1合計は、年間のSTPレポートと一致するはずです。全四半期の純GSTは、年間課税売上の1/11に近似するはずです。また、PAYG分割納付額の合計は、最終的な所得税評価に対する控除として請求できるはずです。これは、9か月後に4つのBASフォームを記憶から再構築するのではなく、確定申告の時期に必要になる数字です。
バッチワークフローの詳細(抽出した4四半期のBASデータを1つのExcelワークブックに統合し、四半期をまたぐ自動検証列を追加する方法を含む)については、四半期BASバッチ処理ガイドをご覧ください。
エッジケースと調整
Q2のクリーンなXero PDFで完璧に動作するBAS抽出ワークフローは、Q3で以下のようなエッジケースが発生した際に、初めて本当の試練に直面します。事前にどのようなケースがあるかを把握しておくことで、四半期末の混乱を防ぐことができます。
修正BAS:再抽出が必要なケース
以前に提出したBASに誤りを発見した場合(仕入先請求書の見落とし、売上の誤分類など)、修正BASを提出します。ATOは修正に対して新しい書類識別番号(DIN)を発行します。抽出の観点からは、四半期の元帳にある元のBASデータは古くなっています。正しいアプローチは、修正BASから再抽出し、該当する四半期の行を上書きすることです。2行目を作成して手動で差額を相殺しないでください。修正BASが新しい真実の情報源であり、重複した行は年間合計列に架空の合計を生み出します。
簡易BAS、完全記帳帳簿:見えないフィールド問題
簡易BASを利用している事業者は、G1、1A、1Bのみを報告します。しかし、会計ソフト(Xero、MYOB、QuickBooks)が1Aと1Bを計算するためにそれらの税コードを使用するため、会計記録では内部的にG2、G3、G10、G11も追跡されています。簡易BASからの抽出結果には3つのGST列があります。基となる売上・仕入記録からの抽出結果には7つの列があります。3列のサマリーを7列のソースと照合するには、抽出ワークフローが列を正しく名前マッピングしている必要があります。つまり、すべてのGコード列(G1を除く)の合計と、取引データからの1Bを足したものが、BASの1Bの数値と一致する必要があります。
W1とSTPの調整:間違えてはいけないフィールド
W1(給与・賃金総額)は、ATOが独立したリアルタイムのデータソース(シングルタッチペイロール)を持っているため、BAS上で最も一貫して監査されるフィールドです。給与ソフトウェアが給与計算を実行するたびに、年度累計の総賃金と源泉徴収税額がSTPを通じてATOに報告されます。BASのW1とW2がATOシステムに到達すると、同じ期間のSTP合計と自動的に比較されます。不一致があると、自動的にフラグが立てられます。給与ソフトウェアの画面から再入力するのではなく、作成されたままのBASからW1とW2を抽出することで、フォームに入力された内容の検証済みコピーを入手できます。そのコピーをSTPダッシュボードと比較して、提出前の整合性を確認できます。数値が一致することを期待して、3か月後に一致していなかったと発見するリスクを回避できます。
12月四半期:延長された期限、圧縮された現実
12月四半期のBASの提出期限は2月28日です(他の3四半期は10月、4月、7月の28日が期限です)。この延長された期間は、12月四半期がホリデーシーズンと一部の企業の事業年度末(EOFY)準備と重なるためです。しかし、実際の影響として、第2四半期の数値は四半期終了後、最大8週間抽出されないままになります。2月に第2四半期を抽出する頃には、第3四半期はすでに半分過ぎています。ワークフローが壊れるわけではありません(抽出はいつでも実行できます)が、四半期末と抽出の間のギャップが広がり、誰かがすでに第2四半期の数値を手動で事業の税務計画スプレッドシートに入力してしまっているリスクが高まります。事後的な抽出は、手動の数値がBASと一致することを再確認する作業であり、その逆ではありません。
オーストラリアの会計ソフトウェア事情
会計ソフトウェアがBASデータをどのように扱うかを理解することは不可欠です。なぜなら、オーストラリアのほとんどの事業では、BASは単独で作成されるのではなく、取引を保持している同じプラットフォームによって生成されるからです。抽出ワークフローは、そのプラットフォームの下流に位置します。
Xeroはオーストラリアの中小企業市場で支配的です。そのBASモジュールは、コード化された取引からG、W、Tラベルを自動入力し、ATOへの直接オンライン提出を可能にし、BASサマリーPDFを生成します。PDFのレイアウトは、GSTセクションを表面に配置し、すべてのラベルコードを明確に表示します。これは、ラベルコードと値が隣接して一貫した形式であるため、最も抽出に適した出力です。ただし、XeroのPDFにはサマリーのみが含まれており、G11が予想した21,000ドルではなく18,500ドルである理由を説明する取引レベルの内訳は含まれていません。その内訳には、別の取引レポートのエクスポートが必要です。
MYOB Business / AccountRightは、統合されたGSTコーディングと給与計算を通じてBAS作成を処理し、プラットフォーム内での提出が可能です。MYOBのBAS出力形式(サマリー画面とPDFの両方)は、ラベルの配置がXeroと異なる場合があります。同じG1ラベルがページ上の異なる位置に表示されます。テンプレートベースのアプローチでは、これが重要です。セマンティック抽出では、問題になりません。
QuickBooks Australiaは、XeroやMYOBと同様のGST追跡機能を備えたBAS作成と提出を提供します。フィールド構造は同じ(ATO必須ラベル)ですが、視覚的な出力はQuickBooks固有です。
Reckonおよびその他の小規模プラットフォーム(Free Accounting Software、Saasu)は、市場のローエンドを対象としています。これらのBAS出力は予測可能性が低く、バージョンやプリンタードライバーによっては、テキスト検索可能なPDFではなく、画像ベースのPDFとして印刷される可能性が高くなります。テキストPDFと画像ベースのPDFの両方を処理できる抽出ツール(埋め込まれたテキストレイヤーではなく、レンダリングされたページからラベルテキストを直接読み取るためにビジュアルAIを使用)は、すべてのBASソースで機能するワークフローと、Xero PDFでのみ機能するワークフローの違いを生みます。
ソフトウェア環境は、BASフォームから抽出する必要があるかどうかも決定します。会計ソフトウェアがコード化された取引からBASを自動入力し、そのコーディングを信頼する場合、BASフォーム自体は二次的な参照に過ぎません。抽出されたデータは、基礎となる取引エクスポートから取得する必要があります。BAS抽出は検証ステップであり、主要なデータソースではありません。会計ソフトウェアを使用していない場合、またはコーディングに一貫性がない場合、BASフォームが主要なソースとなり、抽出の精度が提出された数値が正しいかどうかを決定します。
BASデータ抽出のステップバイステップワークフロー
ここでは、BASが届いてから申告するまでの完全な四半期抽出ワークフローをご紹介します。このワークフローは、会計ソフトまたはATOポータルのいずれかから記入済みのBASにアクセスでき、カスタム列抽出に対応したツールを使用できることを前提としています。
BASを単一のデジタルファイルで取得する
Xero / MYOB / QuickBooksからBASサマリーをPDFとしてエクスポートするか、ATOポータルをスクリーンショットするか、ATOから郵送された紙のBASをスキャンします。ファイルには記入済みのラベル値が含まれている必要があります。空白のBASは抽出には役に立ちません。すでに計算された数値を抽出するのであって、空白を埋めるわけではないからです。
抽出列を定義する
BASに必要な各ラベルに対して1つの列を作成します。従業員がいる簡易BAS事業の場合:G1、1A、1B、W1、W2、T1、T7。従業員がいるフルBAS事業の場合:G2、G3、G10、G11を追加します。BASで使用しないラベルの列は作成しないでください。W4、W3、F1、7C、1C、1Eはほとんどの事業で空白のままです。
抽出を実行し、各行を検証する
BASファイルを処理します。出力は1行のデータを生成するはずです。抽出された各値をソースPDFまたはスクリーンショットの表示ラベルと比較します。これは簡単な目視確認であり、行ごとの手動チェックではありません。値が正しくないように見える場合、ソースラベルが曖昧な可能性があります(低品質のスキャン、スクロールしたページのスクリーンショット)。再エクスポートまたは再キャプチャして再実行してください。
クロスリファレンス検証を実行する
スプレッドシートで、抽出データの下の行に検証式を追加します:現金基準の1Aの横に=ROUND(G1_cell/11, 0)、W5の横に=W2_cell + W3_cell + W4_cell、純GSTには=1A_cell - 1B_cell。検証セルの値が抽出値と数ドル以上異なる場合は、申告前に調査してください。
四半期元帳に追加する
検証済みの行をマスターの四半期から年次BAS元帳スプレッドシートにコピーします。行に四半期名(Q1 2026年7月〜9月)を付けます。下部の合計行は自動更新されます。ソースBASファイルと抽出出力を5年間アーカイブします。これはGST記録に関するATOの標準的な記録保持要件です。
BAS PDFを開いてから四半期元帳に検証済みの行を追加するまでのワークフロー全体は、BAS1件あたり約2分かかります。クロスリファレンスされたラベルを持つ3つの別々の税区分にわたる手動データ入力を比較すると、四半期ごとの時間節約は年間を通じて積み重なります。BASフォームを開く前の記録照合をカバーする詳細な四半期準備チェックリストについては、BAS四半期末チェックリストをご覧ください。
BASを超えて:抽出機能が文書ワークフロー全体にどう組み込まれるか
BASは一連の文書の最終地点に位置します。G1の合計が存在する前には売上請求書がありました。G11の合計の前には仕入先領収書と発注書がありました。W1の数値の前にはタイムシートと給与計算がありました。BASはそれらの集計です。記載されたすべての数字は元の文書から計算されています。そして、それらの元の文書(請求書、領収書、銀行取引明細書)こそが、同じカスタム列抽出アプローチが適用される抽出領域なのです。
これが完全なBAS文書ワークフローの論理的な構造です:四半期ごとに元の文書から構造化データを抽出する(請求書→列、領収書→列、給与レポート→列)→会計ソフトと照合する→BASを生成する→BASラベルを四半期元帳に抽出して検証・保管する。抽出は上流(生の取引文書)と下流(完成したBAS)の2回行われます。上流の抽出はBAS生成前のコーディングエラーを捕捉します。下流の抽出は申告された内容の検証済み記録を作成します。
同様のワークフローを使用する英国の税務文書に適用される抽出パターンについては、英国P60データ抽出の完全ガイドおよび英国SA100セルフアセスメントデータ抽出の完全ガイドをご参照ください。文書の種類は異なりますが、抽出のパラダイム(文書のレイアウトではなくフィールドの意味で列を定義する)は同じです。
5年間の記録保存:ATOのルールでは、BASの記録とその裏付け文書(税務請求書、領収書、銀行取引明細書、給与記録)を5年間保存する必要があります。4つの四半期すべての行を1つのワークブックにまとめた抽出済みスプレッドシートを、元のBAS PDFとともに日付フォルダに保存しておけば、この要件を、税務申告時に実際に活用できる形で満たせます。紙のBASフォームが詰まった靴箱ではそうはいきません。
よくある質問
スキャンした紙のBASフォームからデータを抽出できますか?
はい、スキャン品質が十分であれば可能です。NAT 4189の紙フォームには、空白の値ボックスの横に明確なラベルコード(G1、W1など)が印刷されています。フォームに手書きで値を記入してスキャンした場合、抽出ツールは手書き文字を読み取れる必要があります。ImageToTable.aiのビジュアルAIは印刷文字と手書き文字の両方を処理できますが、スキャンがぼやけていたり、人間が読めない文字の場合、AIでも改善できません。スキャンする前に、フォームを机の上に平らに置き、明るい光の下で撮影してください。
GST、PAYG源泉徴収、PAYG分割納付のそれぞれに別々の抽出実行が必要ですか?
いいえ。3つのラベルグループすべての列を指定した1回の抽出実行で、すべての値を含む1行が生成されます。このツールはBAS全体を1回で読み取り、定義したすべての列を埋めます。抽出を分割する必要があるのは、3つのセクションが複数ページの文書の別々のページにある場合のみです。その場合は、各ページを処理し、四半期ラベルで出力行を結合してください。
BASにFBTまたは燃料税控除のラベルが含まれている場合はどうすればよいですか?
列定義にF1、F2、7C、7Dの列を追加してください。これは、それらのラベルが実際にBASに表示されている場合にのみ行ってください。自社が報告しないラベルの列を作成すると、空白のセルが生成されますが、無害ですがスプレッドシートにノイズが加わります。FBTラベルが必要かどうか不明な場合は、税理士に確認してください。
BAS抽出はXeroの自動入力機能とどう違いますか?
Xeroの自動入力は、Xero内のコード化された取引からBASラベルを自動入力します。抽出は、どのソフトウェアで生成されたかに関係なく、BASの出力(PDFやスクリーンショット)からラベルを読み取ります。両者は補完的であり、競合するものではありません。Xeroの自動入力は上流の計算を処理します。抽出は下流の検証、四半期をまたぐ元帳の構築、およびBASが別のプラットフォームや紙のフォームから来た場合のシナリオを処理します。BASが100%Xeroで生成され、コーディングが完璧な場合、抽出はオプションです。BASに複数のデータソース(紙の仕入先請求書、給与画面のスクリーンショット、XeroのBAS PDF)が含まれる場合、抽出はそれらを結び付ける役割を果たします。
簡易BASでG10/G11が欠落している場合、抽出リスクはありますか?
抽出そのものにはリスクはありません。フォームに記載されている内容を抽出するだけであり、簡易BASにはG1、1A、1Bのみが表示されます。リスクは外部にあります。G10とG11がないと、1Bの数値が妥当かどうかをクロスチェックできません。GST控除額を3,000ドル過大計上するような簿記のミスは、簡易BASでは表面化しません。なぜなら、資本的支出と非資本的支出の内訳が非表示だからです。これが気になる場合は、BASではなく会計ソフトの取引レポートからG10とG11を抽出し、内部検証用として元帳に別の列として追加してください。簡易BASを利用している場合は、これらをATOに報告しないでください。余分なラベルを提出すると検証エラーが発生します。
ATOオンラインポータルのスクリーンショットからBASデータを抽出できますか?
はい、可能です。ATOポータルはBASラベルを画面上のHTMLテキストとして表示します。スクリーンショットはそのレンダリングされたテキストをキャプチャします。抽出ツールは、PDFから読み取るのと同様に、ラベル名と隣接する値を読み取ります。注意点:スクリーンショットには、スクロールせずにすべてのセクション(GST、PAYG-W、PAYG-I)が含まれていることを確認してください。W1やT7が欠けた不完全なスクリーンショットでは、不完全な抽出結果が生成されます。この目的には、手動のウィンドウキャプチャよりも全ページスクリーンショットツールの方が適しています。
抽出で誤った値が生成された場合はどうなりますか?
抽出値を元のドキュメントの表示値と比較してください。異なる場合、抽出ツールがラベルまたは値を誤って読み取ったことになります。一般的な原因は、ラベルテキストが低解像度で途切れている、値が2つのラベルの間のあいまいな位置にある、またはBAS形式がAIが想定していない珍しいレイアウトを使用していることです。BASをより高い解像度で再エクスポートし、列名をより具体的に(例:1Aだけでなく売上に対するGST(ラベル1A))変更して、再実行してください。エラーが続く場合は、その単一の値を手動で入力して先に進んでください。15フィールドの行で1フィールドを手動修正しても、依然として93%は自動化されています。