Le guide complet de l'extraction de données
BAS australiennes (2026)
Si vous recherchez « extraction de données BAS » aujourd'hui, les résultats se répartissent en quatre types de contenus : les pages de l'ATO expliquant ce qu'est une BAS, les blogs de cabinets comptables indiquant quand la déposer, les comparatifs de logiciels listant les plateformes qui la pré-remplissent automatiquement, et notre propre article pratique sur l'extraction des champs BAS dans Excel. Ce qui n'existe nulle part, c'est une référence unique qui passe en revue chaque libellé du formulaire NAT 4189, explique quels chiffres se recoupent entre eux, et associe chacun à une colonne d'extraction que vous pouvez définir en cinq minutes et réutiliser chaque trimestre. Voici cette référence.
Points clés à retenir
- Un seul formulaire BAS regroupe de trois à six obligations fiscales distinctes — la GST, la retenue à la source PAYG, les acomptes provisionnels PAYG, et parfois la FBT et les crédits de taxe sur les carburants — sur une seule page, chaque type de taxe ayant son propre préfixe de libellé et ses propres règles de recoupement.
- L'ATO connaît déjà vos salaires W1 et votre retenue W2 grâce aux rapports de paie STP en temps réel — la BAS est une vérification, pas un rapport, et tout écart entre les deux déclenche un drapeau de divergence automatique que personne ne remarque avant l'arrivée du courrier.
- Effectuez l'extraction une fois par trimestre et vous obtenez quatre lignes dans une feuille de calcul — la ligne de somme en bas construit automatiquement un grand livre fiscal de douze mois où les ratios inter-trimestres et les rapprochements STP-BAS deviennent visibles des semaines avant que le moteur de croisement de données de l'ATO ne les signale.
La BAS n’est pas un formulaire unique — c’est un conteneur multi-taxes
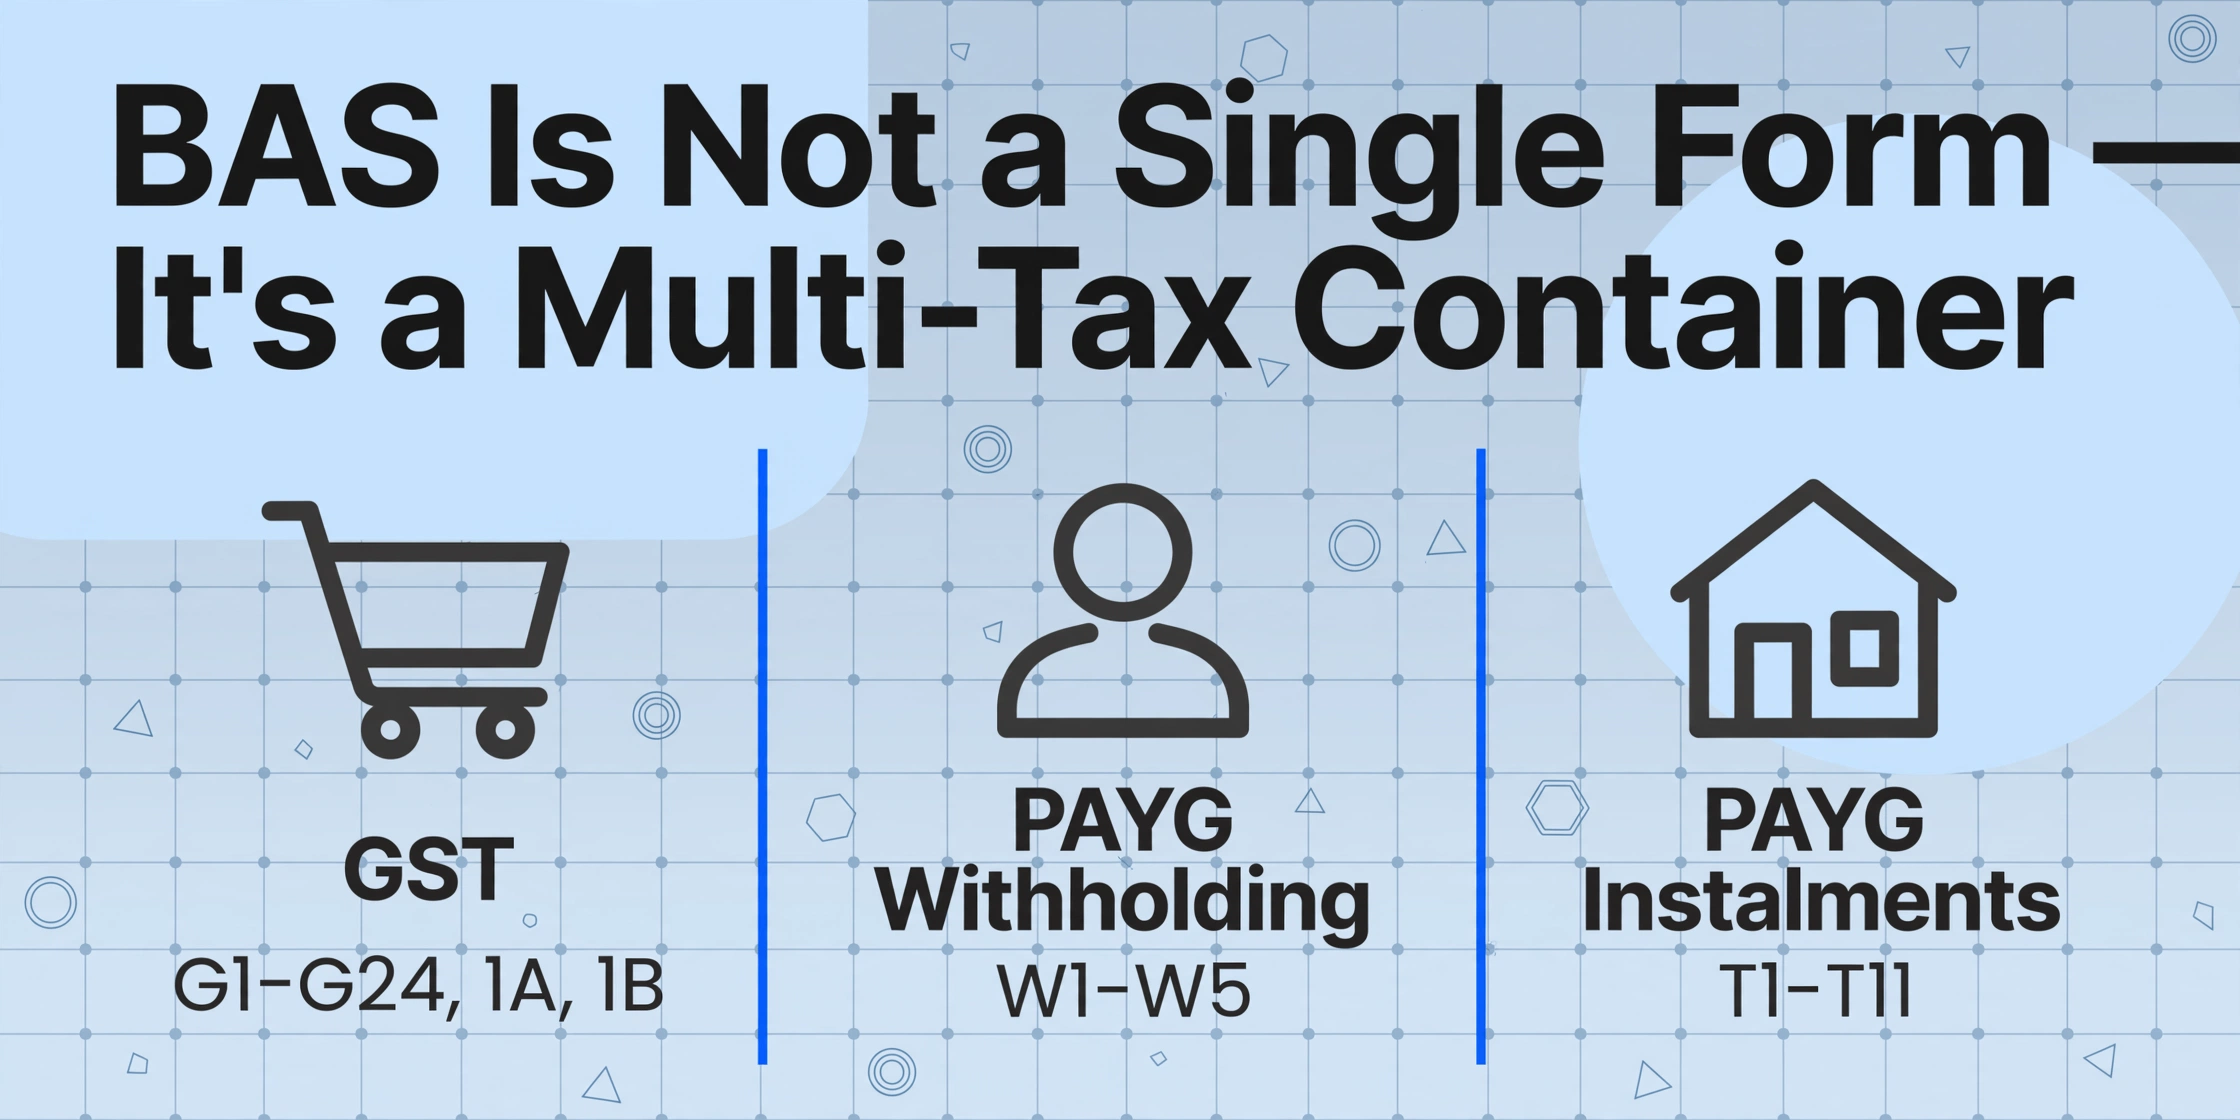
La BAS A — Relevé d’activité commerciale trimestriel (NAT 4189) n’est pas un formulaire fiscal unique. C’est un document unique que l’ATO utilise pour regrouper quatre à six obligations de déclaration fiscale distinctes en une seule déclaration. Chaque type de taxe possède son propre groupe d’étiquettes, sa propre logique de calcul, ses propres documents sources et — point crucial pour l’extraction — sa propre relation avec les autres étiquettes de la même page.
Voici ce que le formulaire contient réellement, ventilé par type de taxe :
| Type de taxe | Groupe d’étiquettes | Ce qu’il déclare | Documents sources | Vérifications croisées |
|---|---|---|---|---|
| Taxe sur les biens et services (TPS) | G1–G24, 1A, 1B | TPS perçue sur les ventes, crédits de TPS demandés sur les achats | Factures de taxe émises, factures de taxe fournisseurs reçues | G1 × 1/11 devrait approximer 1A (base de trésorerie exclue) |
| Retenue à la source PAYG | W1–W5 | Salaires bruts versés, impôt sur le revenu retenu auprès des employés | Registres de paie, rapports STP | W1 doit correspondre au total cumulé STP depuis le début de l’année |
| Acomptes provisionnels PAYG | T1–T11 | Impôt sur le revenu prépayé basé sur les revenus de l’année précédente | Avis d’acompte de l’ATO (taux pré-rempli) | T1 est le revenu d’entreprise — distinct du traitement G1 |
| Taxe sur les avantages accessoires (FBT)* | F1–F4 | Acompte trimestriel FBT pour les employeurs fournissant des avantages | Déclaration FBT de l’année précédente | F1 n’est pas identique à W1 — la FBT est une taxe distincte |
| Crédits de taxe sur les carburants (FTC)* | 7C, 7D | Crédits demandés pour le carburant utilisé dans des activités hors route éligibles | Registres d’achat de carburant | Crédit autonome ; ne se compense pas avec la TPS |
| Taxe d’égalisation sur le vin (WET)* et taxe sur les voitures de luxe (LCT)* | 1C, 1D, 1E, 1F | Taxes spécifiques à certains secteurs | Déclarations WET, registres de vente de voitures | N’apparaissent que si vous êtes inscrit à ces obligations |
* Les étiquettes WET, LCT et FTC n’apparaissent sur votre BAS que si votre entreprise est inscrite à ces obligations. La plupart des petites entreprises ne les verront jamais. Les types de taxes essentiels pour 95 % des déclarants BAS sont la TPS, la retenue à la source PAYG et les acomptes provisionnels PAYG.
Cette structure multi-taxes est ce qui rend l’extraction de la BAS différente de l’extraction d’un document à usage unique comme un W-2 ou un P60. Le P60 britannique, par exemple, déclare une seule chose — le salaire et l’impôt de l’employé — sur un seul certificat, avec une mise en page plate et uniforme. La BAS déclare trois à six taxes différentes sur un seul formulaire, chacune avec son propre préfixe d’étiquette et sa propre logique de recoupement. Si votre extraction traite le formulaire comme une structure plate avec des champs indifférenciés, vous retrouverez les salaires W1 mélangés dans votre colonne TPS, sans aucun moyen de tracer l’erreur.
Le bon modèle d’extraction traite la BAS comme un conteneur multi-tableaux : un tableau pour la TPS, un pour la retenue à la source PAYG, un pour les acomptes provisionnels PAYG, et des tableaux facultatifs pour la FBT et la FTC. Chaque tableau possède son propre ensemble de colonnes. Les tableaux partagent une clé commune — la période couverte (trimestre/plage de dates) — mais leurs valeurs ne se mélangent pas. Comprendre ce modèle de conteneur est le prérequis pour tout ce qui suit sur cette page.
Pour le flux d'extraction étape par étape qui couvre ce schéma exact, voir comment extraire les données BAS australiennes vers Excel pour les rapports GST et PAYG. Pour les points de friction qui font de la préparation manuelle de la BAS le rituel trimestriel redouté, voir pourquoi la semaine de dépôt de la BAS est la semaine la plus difficile pour les petites entreprises.
Le système d'étiquettes BAS : une visite complète des champs
Chaque propriétaire de petite entreprise australienne a déjà fixé un formulaire BAS en se demandant ce que signifie la lettre devant chaque case. Les préfixes d'étiquettes ne sont pas arbitraires — ils encodent le type de taxe, la direction de déclaration (ce que vous devez vs ce que vous pouvez réclamer) et la dépendance de calcul. Comprendre ce système transforme la BAS d'un formulaire fiscal en un ensemble de définitions de colonnes d'extraction réutilisables chaque trimestre.
Les étiquettes G : GST sur les ventes et les achats
Les étiquettes G indiquent votre position GST. Elles sont auto-référentielles — le montant à la case 1A (GST sur les ventes) devrait approximativement égaler 1/11e de G1 (ventes totales) sur une base de trésorerie, et le montant à la case 1B (GST sur les achats) devrait approximativement égaler 1/11e de la somme de G10 et G11. Lorsque le ratio est décalé, soit une transaction est mal codée, soit la BAS contient des données manuelles obsolètes.
| Étiquette | Nom complet | Contenu | Nom de colonne d'extraction | Validation |
|---|---|---|---|---|
| G1 | Ventes totales | Ventes brutes incluant la GST, les ventes exonérées de GST et les ventes à imposition réduite. Le fait que le montant inclue la GST est indiqué par une case à cocher Oui/Non distincte. | Ventes totales (G1) | G1 × 1/11 ≈ 1A (tolérance d'environ 5 $ pour l'arrondi) |
| G2 | Ventes à l'exportation | Ventes de biens exportés d'Australie dans les 60 jours (exonérées de GST). Déclaration complète uniquement. | Ventes à l'exportation (G2) | G2 + G3 ≤ G1 |
| G3 | Autres ventes exonérées de GST | Ventes de biens exonérés de GST — produits alimentaires de base, médicaux, éducation, garde d'enfants. Déclaration complète uniquement. | Ventes exonérées de GST | G2 + G3 ≤ G1 |
| G10 | Achats en capital | Achats d'actifs professionnels où la GST était incluse — véhicules, équipement, biens immobiliers. Déclaration complète uniquement. | Achats en capital (G10) | G10 + G11 doit être > 0 si 1B > 0 |
| G11 | Achats hors capital | Dépenses professionnelles courantes — loyer, fournitures, stocks, abonnements logiciels. Déclaration complète uniquement. | Achats hors capital | G10 + G11 doit être > 0 si 1B > 0 |
| 1A | GST sur les ventes | Total de la GST collectée sur les ventes imposables. C'est le montant que vous devez à l'ATO au titre de la GST. | GST sur les ventes (1A) | Colonne de sortie ; 1A ≈ G1 × 1/11 (base de trésorerie) |
| 1B | GST sur les achats | Total des crédits de GST réclamés sur les achats professionnels. C'est le montant que l'ATO vous doit en retour. | GST sur les achats (1B) | Colonne de sortie ; 1B ≈ (G10+G11) × 1/11 |
Deux éléments ne sont pas évidents dans la mise en page du formulaire. Premièrement, G1 inclut les ventes sans GST — fournitures médicales exonérées de GST, marchandises exportées, aliments de base — c'est pourquoi la case à cocher (« Le montant indiqué en G1 inclut-il la GST ? ») est importante. Si vous cochez Oui sur un montant G1 de 110 000 $ qui comprend 10 000 $ de ventes exonérées de GST, votre 1A devrait être de 9 091 $ (1/11e de la portion imposable de 100 000 $), et non 10 000 $ (1/11e du G1 complet). Deuxièmement, en comptabilité de caisse — la méthode par défaut pour la plupart des petites entreprises — vous ne déclarez la GST que sur les montants réellement reçus et payés, et non facturés. L'écart entre les montants facturés et reçus peut créer un décalage significatif entre G1 et 1A que la mise en page du formulaire ne vous signale en aucune façon. L'extraction ne résout pas la décision relative à la méthode comptable — mais elle rend les chiffres suffisamment transparents pour qu'un comptable puisse repérer l'écart avant l'ATO.
Les libellés W : retenue à la source PAYG sur les salaires
Si votre entreprise a des employés, la section W déclare l'impôt sur le revenu que vous avez retenu sur leurs salaires. Cette section est distincte de la GST, mais elle alimente le même total à payer en bas du formulaire.
| Libellé | Nom complet | Contenu | Nom de la colonne d'extraction | Validation |
|---|---|---|---|---|
| W1 | Total des salaires, traitements et autres paiements | Paiements bruts aux employés — salaires, traitements, allocations, primes. Inclut les paiements aux travailleurs de main-d'œuvre intérimaire et aux praticiens religieux. Exclut les cotisations de super et les montants sacrifiés en salaire. | Total des salaires (W1) | Doit correspondre exactement aux totaux cumulés de l'année STP. Vérification inter-trimestres : W1_T1 + W1_T2 + W1_T3 + W1_T4 = total annuel STP. |
| W2 | Montant retenu sur W1 | Total de l'impôt sur le revenu retenu sur les paiements indiqués en W1. | Impôt retenu (W2) | W2 ≤ W1 (le taux d'imposition ne peut pas dépasser 100 %). La somme inter-trimestres doit correspondre au total annuel retenu STP. |
| W4 | Montant retenu — ABN non fourni | Retenue de 47 % sur les paiements aux fournisseurs qui n'ont pas fourni d'ABN sur leur facture. | Retenue sans ABN (W4) | Rare pour la plupart des petites entreprises — laisser vide si aucun |
| W3 | Autres montants retenus | Retenues non couvertes par W2 ou W4 — p. ex. distributions d'investissement sans TFN fourni, paiements à des résidents étrangers. | Autres retenues (W3) | Rare pour la plupart des petites entreprises |
| W5 | Total des montants retenus | Somme de W2 + W3 + W4. Il s'agit du total de la retenue à la source PAYG payable à l'ATO. | Total retenu PAYG (W5) | Colonne calculée : W2 + W3 + W4 |
Le rapprochement W1-STP est la paire de champs la plus auditée du BAS. Les rapports Single Touch Payroll (STP) sont transmis en temps réel à l'ATO — votre logiciel de paie envoie les données de salaires et de retenues à chaque cycle de paie. Lorsque vous déposez un BAS, l'ATO sait déjà ce que vos W1 et W2 devraient être selon le STP. Une divergence déclenche automatiquement un signalement d'écart. Si vous extrayez W1 et W2 des rapports de paie plutôt que de les saisir manuellement depuis les écrans du logiciel, la sortie d'extraction devient un enregistrement de référence que vous pouvez comparer à votre tableau de bord STP avant le dépôt. Pour le flux de traitement par lots trimestriel qui transforme quatre extractions BAS en un grand livre de douze mois avec colonnes de vérification croisée automatiques, voir comment traiter par lots les relevés BAS trimestriels en un grand livre fiscal annuel.
Les libellés T : acomptes provisionnels PAYG
Les acomptes provisionnels PAYG ne sont pas un impôt sur la période en cours. Il s'agit d'un prépaiement de votre impôt sur le revenu annuel, calculé par l'ATO sur la base de votre dernière déclaration de revenus déposée. L'ATO vous envoie un taux d'acompte (un pourcentage de votre revenu d'entreprise), et vous multipliez votre revenu réel du trimestre par ce taux pour obtenir le montant de l'acompte.
| Libellé | Nom complet | Ce qu'il contient | Nom de la colonne d'extraction |
|---|---|---|---|
| T1 | Revenu soumis à l'acompte provisionnel PAYG | Revenu brut total de l'entreprise pour le trimestre (pas identique à G1 — T1 exclut la TPS et peut différer selon la méthode comptable). | Revenu soumis à l'acompte (T1) |
| T2 | Taux d'acompte | Le taux en pourcentage fourni par l'ATO et appliqué à T1. Pré-rempli sur le formulaire. | Taux d'acompte (T2) |
| T7 | Montant de l'acompte calculé | T1 × T2%. Le montant à payer pour ce trimestre. | Acompte à payer (T7) |
| T8 | Impôt estimé pour l'année | Votre estimation de l'impôt annuel total à payer. Utilisé lors de la modification de l'acompte. | Impôt annuel estimé (T8) |
| T9 | Montant modifié à payer | Ce que vous choisissez de payer au lieu du montant calculé par l'ATO. Doit être accompagné d'un code motif en T4. | Acompte modifié (T9) |
La section des acomptes provisionnels PAYG est facile à négliger dans un flux d'extraction car l'ATO pré-remplit le taux en T2. Mais le pré-remplissage n'est pas synonyme d'exactitude. Si le revenu de votre entreprise a considérablement baissé depuis votre dernière déclaration de revenus — courant pour les entreprises saisonnières — le taux pré-rempli vous facturera un montant trop élevé, et vous devriez réduire l'acompte en T9 pour éviter une longue attente de remboursement en fin d'année. Une modification sans documentation justifiant l'estimation inférieure risque d'entraîner des intérêts de pénalité pour insuffisance si la variation était déraisonnable.
Extraire les libellés T dans un tableur aux côtés des chiffres de la TPS vous permet de vérifier rapidement le ratio : T1 devrait normalement être inférieur à G1 car G1 inclut la TPS et T1 non. Si les deux nombres sont identiques, soit la TPS a été incluse par erreur dans T1, soit G1 ne contenait aucune vente imposable — les deux méritent d'être vérifiés avant le dépôt.
FBT, crédits de taxe sur les carburants et les libellés que la plupart des entreprises ne voient jamais
Les libellés F1–F4 (acomptes de taxe sur les avantages sociaux) n'apparaissent que si votre entreprise fournit des avantages aux employés et est enregistrée pour la FBT. Ils fonctionnent de la même manière que les acomptes provisionnels PAYG : un montant calculé par l'ATO au F1, un total estimé au F2, un montant modifié au F3 et un code de motif au F4.
Les libellés 7C et 7D couvrent les crédits de taxe sur les carburants pour les entreprises qui utilisent du carburant dans des machines hors route, des véhicules lourds ou la production primaire. Les libellés 1C/1D (taxe d'égalisation des vins) et 1E/1F (taxe sur les voitures de luxe) n'apparaissent que pour les entreprises de ces secteurs spécifiques. Pour l'extraction, la règle est simple : si le libellé est vide sur votre BAS, ne créez pas de colonne pour celui-ci. N'extrayez que ce que votre entreprise déclare. Ajouter des colonnes vides à une feuille de calcul que d'autres personnes liront crée exactement le type de confusion qu'un flux de travail d'extraction structuré est conçu pour éliminer.
BAS simplifiée vs BAS complète : ce qui change pour l'extraction
Depuis le 1er juillet 2017, la méthode de déclaration GST par défaut pour les entreprises dont le chiffre d'affaires annuel GST est inférieur à 10 millions de dollars est la BAS simplifiée. Au lieu de déclarer sept champs GST (G1, G2, G3, G10, G11, 1A, 1B), vous en déclarez trois : G1, 1A et 1B. La méthode de déclaration complète — les sept champs — n'est obligatoire que pour les entreprises dont le chiffre d'affaires est de 10 millions de dollars ou plus, ou celles dont l'activité principale consiste à fournir des fournitures taxées en amont (comme les services financiers ou la location résidentielle).
Pour l'extraction, la différence entre les deux méthodes de déclaration n'est pas cosmétique. Elle change les colonnes que vous définissez, les documents sources qui alimentent chaque libellé, et la possibilité de valider le ratio 1A/G1.
| Aspect | BAS simplifiée (chiffre d'affaires <10 M$) | BAS complète (chiffre d'affaires ≥10 M$) |
|---|---|---|
| Champs GST à extraire | 3 (G1, 1A, 1B) | 7 (G1, G2, G3, G10, G11, 1A, 1B) |
| Nombre de colonnes d'extraction | 3 + libellés W + libellés T | 7 + libellés W + libellés T |
| Visibilité des ventes exonérées de GST | Invisible — mélangées dans le total G1 uniquement | Séparées (G2, G3) |
| Répartition capital vs non-capital | Invisible — les deux alimentent 1B | Séparée (G10, G11) |
| Validation la plus simple | 1A ≈ G1 × 1/11 (base de trésorerie uniquement) | 1A ≈ G1 × 1/11 ; 1B ≈ (G10+G11) × 1/11 |
La BAS simplifiée fait gagner du temps lors du dépôt, mais elle rend aussi la validation des données plus difficile. Lorsque G2 et G3 sont regroupés dans G1 sans visibilité sur la part exonérée de GST, le ratio 1A/G1 devient bruité. Un G1 de 110 000 $ pourrait produire un 1A de 9 091 $ (si 10 000 $ étaient exonérés de GST) ou de 10 000 $ (si aucun ne l'était). Sans extraire séparément la ventilation des ventes sous-jacentes de vos registres comptables, vous ne pouvez pas savoir quel chiffre 1A est correct à partir du seul G1.
L'approche pratique pour l'extraction consiste à définir vos colonnes en fonction des libellés que vous devez réellement déclarer, mais à conserver vos données de transactions sources (factures de vente, reçus d'achat) dans un lot d'extraction séparé. Les libellés BAS sont la sortie. Les documents de vente et d'achat sont l'entrée. Extraire les deux — les libellés de la BAS remplie et les lignes des documents sources — vous donne une réconciliation à double sens qui détecte la vente exonérée de GST mal classée avant que l'ATO ne le fasse.
Pour comprendre ce que coûte en temps et en argent la soumission manuelle de la BAS — et comment ces coûts influencent le choix entre la BAS simplifiée et la BAS complète — consultez notre analyse de ce que coûte la saisie manuelle des données BAS aux entreprises australiennes par trimestre.
Le parcours de la déclaration annuelle de TPS
La plupart des entreprises australiennes soumettent leur BAS chaque trimestre et paient la TPS au fur et à mesure. Mais il existe un autre parcours : les entreprises qui se sont volontairement enregistrées à la TPS avec un chiffre d'affaires inférieur à 75 000 $ peuvent choisir de déclarer la TPS annuellement en utilisant la méthode des acomptes de TPS. Avec cette méthode, vous payez chaque trimestre des acomptes de TPS calculés par l'ATO (ou ajustés par vous), et à la fin de l'exercice financier, vous soumettez une déclaration annuelle de TPS qui rapproche les acomptes versés de votre obligation réelle de TPS.
Pour l'extraction, la déclaration annuelle de TPS est un document différent de la BAS trimestrielle. Elle comporte sept champs quel que soit le chiffre d'affaires — G1, G2, G3, G10, G11, 1A et 1B — et son objectif est le rapprochement, non le reporting continu. La déclaration annuelle couvre douze mois de transactions. Les avis d'acomptes trimestriels couvrent trois mois chacun, et leurs libellés (G21, G22, G23, G24) sont structurellement différents des libellés de la BAS trimestrielle.
Le défi d'extraction du parcours annuel est que les données dont vous avez besoin en juillet — un total G1 sur l'année complète, un total 1B sur l'année complète — se sont accumulées dans douze mois de documents sources. Si vous n'avez pas effectué d'extraction trimestrielle, la déclaration annuelle devient un exercice de reconstruction rétrospective : il faut fouiller dans douze mois de factures et de reçus pour arriver à des chiffres que le déclarant trimestriel rapporte depuis le début. Le flux de travail d'extraction trimestrielle — exécuté quatre fois par an, en extrayant à chaque fois G1/1A/1B des documents du trimestre en cours vers une feuille de calcul — rend la déclaration annuelle de TPS presque automatique : additionnez les quatre colonnes 1A trimestrielles et vous obtenez votre TPS annuelle sur les ventes.
Si votre entreprise suit le parcours annuel de la TPS : vous devez quand même extraire les données de transaction sous-jacentes — factures fournisseurs, relevés de ventes — pour calculer les totaux annuels de la déclaration. Les avis d'acomptes trimestriels ne suivent que les paiements estimés, pas la TPS réelle. Le travail d'extraction se fait une fois en fin d'année au lieu de quatre fois, mais le volume est quatre fois plus important, et la marge d'erreur sur un chiffre 1A annuel est proportionnellement plus grande aussi.
Comment fonctionne réellement l'extraction de données BAS
L'extraction BAS consiste à prendre un formulaire BAS rempli — qu'il s'agisse d'une capture d'écran de Xero, d'un PDF du portail de l'ATO, d'un formulaire papier scanné ou d'un export de feuille de calcul depuis un logiciel comptable — et à convertir chaque valeur de libellé en une colonne structurée dans une feuille de calcul, une ligne par trimestre. Contrairement à l'extraction de factures ou de reçus, où les documents sources sont les transactions brutes, l'extraction BAS fonctionne à partir du formulaire récapitulatif lui-même : le document qui contient déjà les totaux calculés.
Cela signifie que la tâche d'extraction n'est pas « lire 47 factures fournisseurs et calculer G11 ». C'est « le comptable a préparé cette BAS dans Xero et vous a envoyé un PDF. Lisez le nombre à côté de G11 et placez-le dans la cellule C4. » Le calcul a été effectué en amont, dans le logiciel comptable ou le grand livre du teneur de livres. L'extraction consiste à capturer le résultat.
Mais les formulaires BAS ne sont pas uniformes. Un PDF BAS généré par Xero place G1 en haut à gauche avec un libellé en gras et un tableau de montants en dollars. Une BAS papier envoyée par l'ATO — le formulaire NAT 4189 avec champs pré-imprimés — utilise une disposition complètement différente où les sections GST, PAYG-W et PAYG-I sont empilées sur des panneaux séparés avec les codes de libellé dans de petites cases grises à côté de champs de valeur vides. Une capture d'écran du portail en ligne de l'ATO affiche les mêmes libellés dans une mise en page rendue en HTML qui diffère des deux autres.
C'est là que l'Extraction de colonnes personnalisées — la capacité à définir des colonnes de sortie par signification de champ plutôt que par coordonnée de pixel — gère ce que l'OCR basé sur des modèles ne peut pas. Une approche basée sur des modèles nécessiterait trois modèles distincts pour trois formats BAS (PDF Xero, scan papier ATO, capture d'écran du portail ATO) et échouerait sur le quatrième format que vous n'aviez pas anticipé. Une approche d'extraction sémantique utilise les mêmes définitions de colonnes — Total Sales (G1), GST on Purchases (1B), Total Wages (W1) — quel que soit le format BAS d'origine, car elle lit le texte du libellé pour localiser la valeur plutôt que de s'appuyer sur une coordonnée fixe.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Créer un grand livre fiscal trimestriel à annuel à partir des données BAS extraites
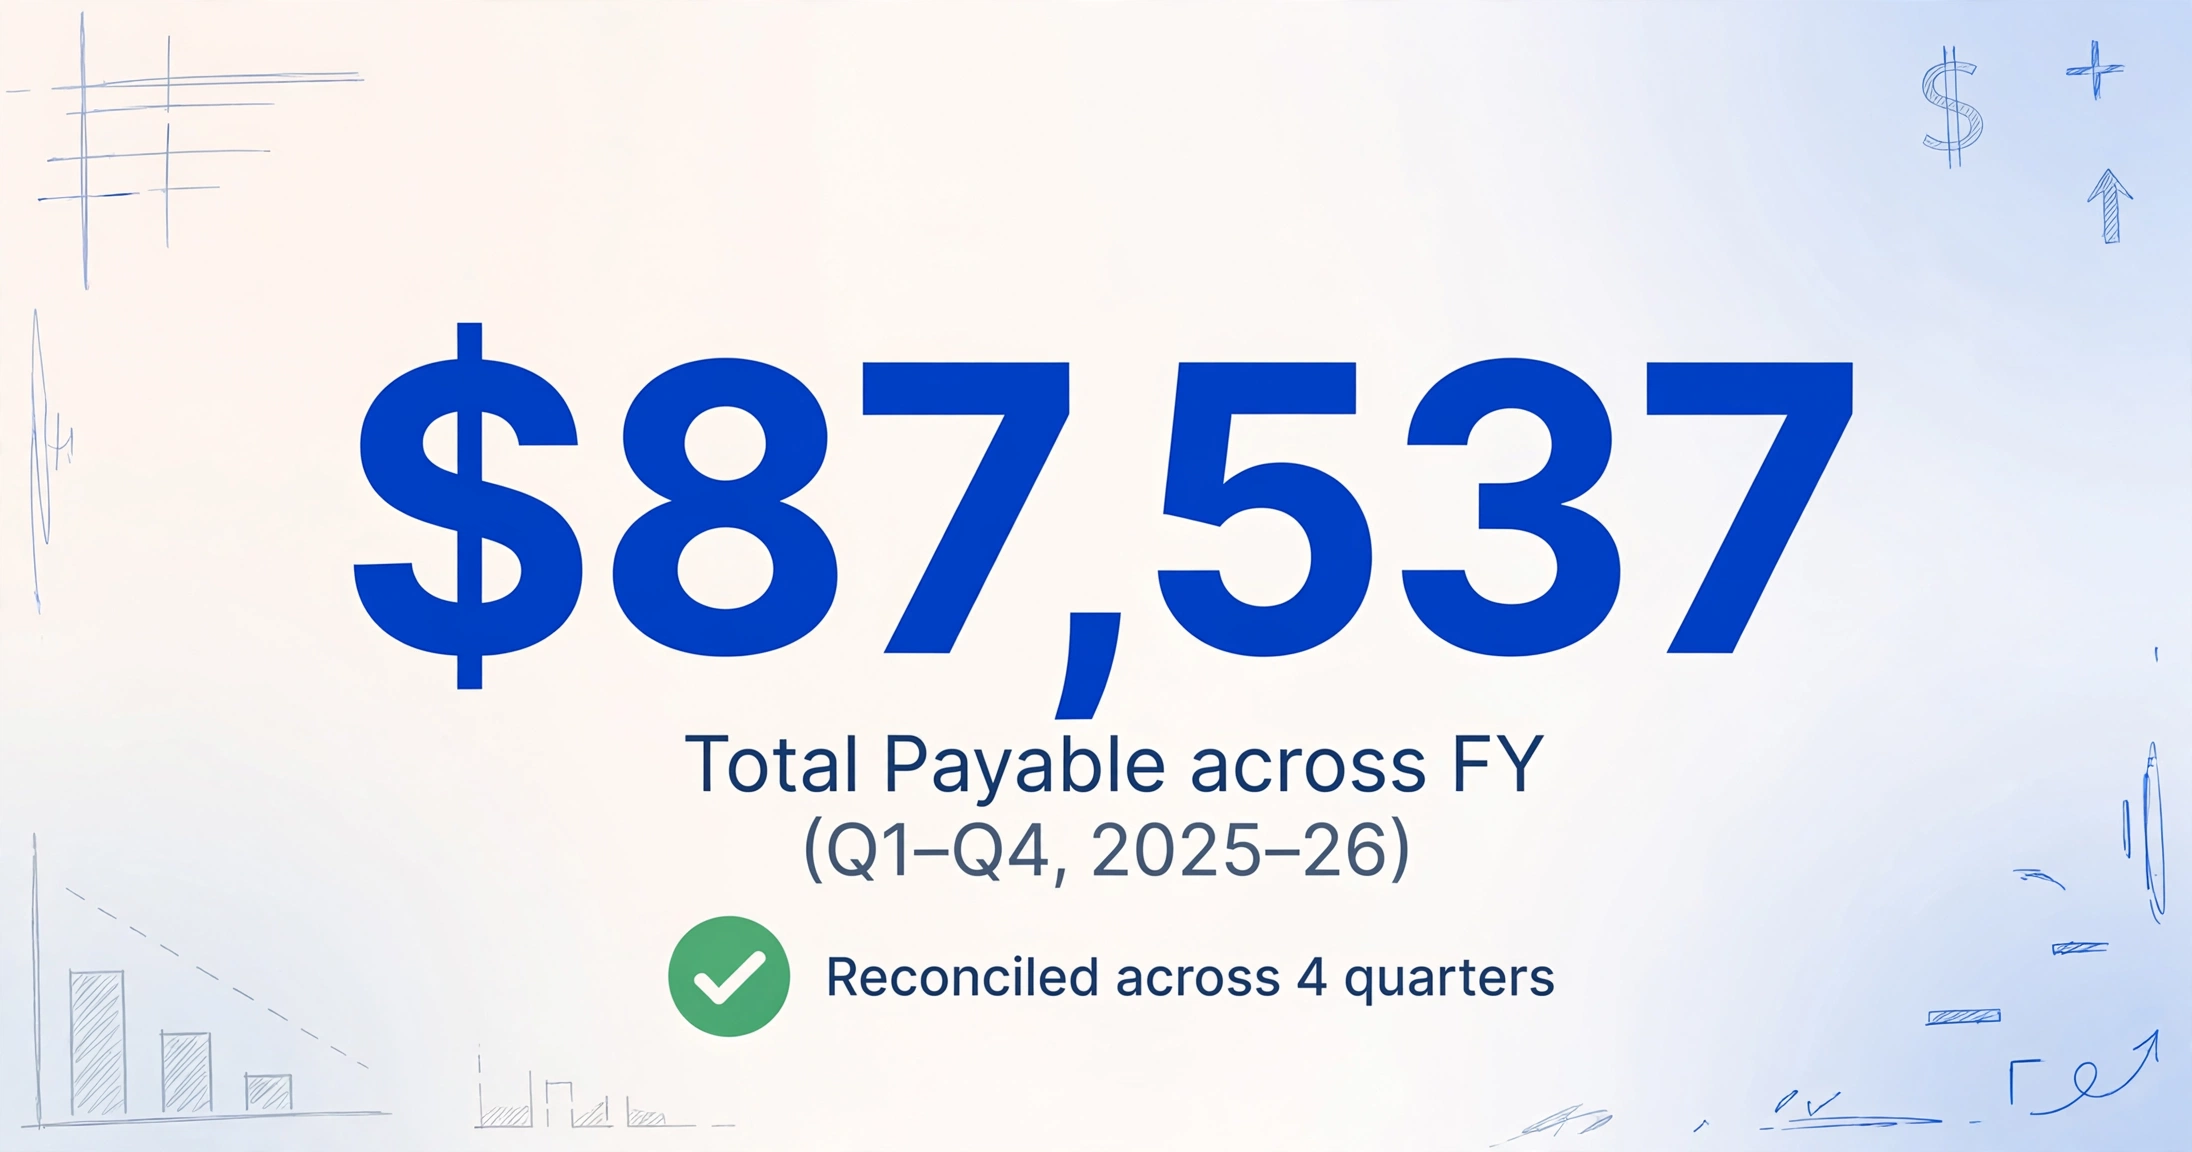
Une exécution d'extraction BAS remplit une ligne dans une feuille de calcul : les chiffres du trimestre juillet–septembre. Quatre exécutions remplissent quatre lignes : T1 à T4, couvrant l'intégralité de l'exercice financier australien (1er juillet au 30 juin). La véritable valeur de l'extraction BAS n'apparaît que lorsque vous avez les quatre lignes dans le même classeur et pouvez faire ce que le formulaire lui-même ne permet pas — comparer trimestre par trimestre.
Voici à quoi ressemble un grand livre trimestriel à annuel avec des données BAS extraites :
| Période | G1 Ventes totales | 1A TPS sur ventes | 1B TPS sur achats | TPS nette (1A-1B) | W1 Salaires totaux | W2 Retenue fiscale | T7 Acompte | Total à payer |
|---|---|---|---|---|---|---|---|---|
| T1 Juil–Sep | 132,000 | 12,000 | 5,500 | 6,500 | 45,000 | 9,800 | 4,200 | 20,500 |
| T2 Oct–Déc | 148,500 | 13,500 | 6,200 | 7,300 | 52,000 | 11,200 | 4,700 | 23,200 |
| T3 Jan–Mar | 126,000 | 11,455 | 5,100 | 6,355 | 48,000 | 10,300 | 4,000 | 20,655 |
| T4 Avr–Juin | 156,000 | 14,182 | 6,800 | 7,382 | 50,000 | 10,900 | 4,900 | 23,182 |
| Total exercice | 562,500 | 51,137 | 23,600 | 27,537 | 195,000 | 42,200 | 17,800 | 87,537 |
Avec les quatre trimestres dans un seul grand livre, plusieurs vérifications deviennent possibles qu'une BAS unique ne permet pas. Les totaux W1 sur quatre trimestres devraient correspondre au rapport STP de l'année complète. La TPS nette sur tous les trimestres devrait approximer 1/11e des ventes annuelles imposables. Et le total des acomptes provisionnels PAYG devrait pouvoir être réclamé comme crédit contre l'évaluation finale de l'impôt sur le revenu — un chiffre que vous voudrez à la saison des impôts, pas neuf mois plus tard après avoir reconstitué quatre formulaires BAS séparés de mémoire.
Pour les détails du flux de travail par lots — y compris comment fusionner quatre trimestres de données BAS extraites dans un seul classeur Excel avec des colonnes de validation inter-trimestres automatiques — consultez le guide de traitement par lots BAS trimestriel.
Cas particuliers et rapprochement
Les flux d'extraction BAS qui fonctionnent parfaitement sur un PDF Xero propre pour le T2 rencontreront leur premier vrai test au T3, lorsque l'un des cas particuliers suivants apparaîtra. Savoir lesquels existent avant qu'ils ne surviennent est ce qui évite une panique de fin de trimestre.
BAS révisée : quand vous devez réextraire
Si vous découvrez une erreur dans une BAS précédemment déposée — une facture fournisseur oubliée, une vente mal classée — vous déposez une BAS révisée. L'ATO émet un nouveau numéro d'identification de document (DIN) pour la révision. Du point de vue de l'extraction, les données BAS d'origine dans votre grand livre trimestriel sont désormais obsolètes. La bonne approche consiste à réextraire à partir de la BAS révisée et à écraser la ligne de ce trimestre. Ne créez pas une deuxième ligne et ne faites pas la différence manuellement — la BAS révisée est la nouvelle source de vérité, et une ligne dupliquée crée des totaux fantômes dans la colonne de somme annuelle.
BAS simplifiée, livres complets : le problème des champs invisibles
Une entreprise suivant le régime BAS simplifiée ne déclare que G1, 1A et 1B. Mais ses registres comptables suivent toujours G2, G3, G10 et G11 en interne, car le logiciel de comptabilité (Xero, MYOB, QuickBooks) utilise ces codes de taxe pour calculer 1A et 1B. La sortie d'extraction d'une BAS simplifiée comporte trois colonnes de TPS. La sortie d'extraction des registres de ventes et d'achats sous-jacents en comporte sept. Rapprocher un résumé à trois colonnes d'une source à sept colonnes n'est possible que si le flux d'extraction fait correspondre correctement les noms des colonnes — la somme de toutes les colonnes de code G (à l'exclusion de G1) + 1B des données de transaction doit être égale au chiffre 1B de la BAS.
Le rapprochement W1–STP : le champ qui ne peut pas être erroné
W1 (salaires et traitements bruts) est le champ le plus systématiquement vérifié sur la BAS, car l'ATO dispose d'une source de données indépendante en temps réel : le Single Touch Payroll. Chaque cycle de paie, votre logiciel de paie déclare les salaires bruts cumulés depuis le début de l'année et les retenues fiscales à l'ATO via STP. Lorsque vos W1 et W2 de la BAS arrivent dans le système de l'ATO, ils sont automatiquement comparés au total STP pour la même période. Un écart déclenche un signalement automatique. Extraire W1 et W2 de la BAS telle qu'elle a été préparée — plutôt que de les ressaisir à partir des écrans du logiciel de paie — vous donne une copie vérifiée de ce qui a été saisi dans le formulaire. Vous pouvez comparer cette copie au tableau de bord STP pour confirmer l'alignement avant le dépôt, plutôt que d'espérer que les chiffres correspondent et de découvrir trois mois plus tard que ce n'était pas le cas.
Le trimestre de décembre : délai prolongé, réalité compressée
La BAS du trimestre de décembre a une date limite de dépôt fixée au 28 février (les trois autres trimestres sont dus le 28 octobre, avril et juillet). Ce délai prolongé existe parce que le trimestre de décembre coïncide avec la période des fêtes et la préparation de la fin d'année financière pour certaines entreprises. Mais l'effet pratique est que les chiffres du T2 restent non extraits jusqu'à huit semaines après la clôture du trimestre. Au moment où vous extrayez le T2 en février, le T3 est déjà à moitié entamé. Le flux de travail ne se brise pas — l'extraction peut être exécutée à tout moment — mais l'écart entre la fin du trimestre et l'extraction s'agrandit, et le risque que quelqu'un ait déjà saisi manuellement les chiffres du T2 dans le tableur de planification fiscale de l'entreprise augmente. Une extraction après coup signifie une double vérification pour s'assurer que le chiffre manuel correspond à la BAS, et non l'inverse.
Le paysage des logiciels comptables australiens
Comprendre comment les logiciels comptables gèrent les données de la BAS est essentiel car, dans la plupart des entreprises australiennes, la BAS n'est pas créée isolément — elle est générée par la même plateforme qui détient les transactions. Le flux de travail d'extraction se situe en aval de cette plateforme.
Xero domine le marché australien des petites entreprises. Son module BAS remplit automatiquement les étiquettes G, W et T à partir des transactions codées, permet le dépôt en ligne direct auprès de l'ATO et génère un PDF récapitulatif de la BAS. La mise en page du PDF place la section TVA sur la première page avec tous les codes d'étiquette clairement visibles. C'est le résultat le plus favorable à l'extraction car les codes d'étiquette et les valeurs sont adjacents et formatés de manière cohérente. Mais le PDF de Xero n'inclut que le résumé — il n'inclut pas la ventilation au niveau des transactions qui expliquerait pourquoi G11 est de 18 500 $ au lieu des 21 000 $ que vous attendiez. Cette ventilation nécessite une exportation de rapport de transactions séparée.
MYOB Business / AccountRight gère la préparation de la BAS via un codage TVA et une paie intégrés, avec un dépôt possible au sein de la plateforme. Les formats de sortie de la BAS de MYOB — à la fois l'écran récapitulatif et le PDF — peuvent différer de ceux de Xero en termes d'emplacement des étiquettes. La même étiquette G1 apparaît à une position différente sur la page. Pour les approches basées sur des modèles, cela a de l'importance. Pour l'extraction sémantique, ce n'est pas le cas.
QuickBooks Australia propose la préparation et le dépôt de la BAS avec un suivi de la TVA similaire à Xero et MYOB. La structure des champs est la même — les étiquettes imposées par l'ATO — mais le résultat visuel est spécifique à QuickBooks.
Reckon et d'autres plateformes plus petites (Free Accounting Software, Saasu) servent le bas du marché. Leurs sorties BAS sont moins prévisibles et plus susceptibles d'être imprimées sous forme de PDF basés sur des images plutôt que de PDF avec texte consultable, selon la version et le pilote d'imprimante. Un outil d'extraction capable de gérer à la fois les PDF textuels et les PDF basés sur des images — en utilisant l'IA visuelle pour lire le texte des étiquettes directement à partir de la page rendue plutôt qu'à partir de couches de texte intégrées — fait la différence entre un flux de travail qui fonctionne sur toutes les sources BAS et un qui ne fonctionne que sur les PDF Xero.
Le paysage logiciel détermine également si vous devez extraire du formulaire BAS lui-même. Si votre logiciel comptable remplit automatiquement la BAS à partir de transactions codées et que vous faites confiance au codage, le formulaire BAS lui-même est une référence secondaire — vos données extraites doivent provenir de l'exportation des transactions sous-jacentes. L'extraction de la BAS est une étape de vérification, pas la source de données principale. Si vous n'utilisez pas de logiciel comptable, ou si le codage est incohérent, le formulaire BAS devient la source principale, et la précision de l'extraction détermine si les chiffres déposés sont corrects.
Flux de travail étape par étape pour l'extraction des données BAS
Voici le flux de travail complet pour l'extraction trimestrielle, du jour où votre BAS arrive jusqu'au jour où vous la déposez. Ce flux de travail suppose que vous avez accès à la BAS remplie — soit via un logiciel de comptabilité, soit via le portail de l'ATO — ainsi qu'à un outil prenant en charge l'Extraction de colonnes personnalisées.
Obtenir la BAS dans un fichier numérique unique
Exportez le récapitulatif de la BAS au format PDF depuis Xero / MYOB / QuickBooks, faites une capture d'écran du portail de l'ATO, ou scannez la BAS papier envoyée par l'ATO. Le fichier doit contenir les valeurs des libellés renseignés. Une BAS vierge est inutile pour l'extraction — vous extrayez les chiffres déjà calculés, vous ne remplissez pas des cases vides.
Définir vos colonnes d'extraction
Créez une colonne pour chaque libellé requis par votre BAS. Pour une entreprise avec BAS simplifiée et employés : G1, 1A, 1B, W1, W2, T1, T7. Pour une entreprise avec BAS complète et employés : ajoutez G2, G3, G10, G11. Ne créez pas de colonnes pour les libellés que votre BAS n'utilise pas — W4, W3, F1, 7C, 1C, 1E restent vides pour la plupart des entreprises.
Exécuter l'extraction et vérifier chaque ligne
Traitez le fichier BAS. La sortie doit produire une ligne de données. Comparez chaque valeur extraite au libellé visible sur le PDF source ou la capture d'écran — un contrôle visuel rapide, pas une vérification manuelle ligne par ligne. Si une valeur semble erronée, le libellé source peut être ambigu (scan de mauvaise qualité, capture d'écran d'une page défilée). Ré-exportez ou re-capturez, puis ré-exécutez.
Exécuter les validations croisées
Dans votre feuille de calcul, ajoutez une ligne sous les données extraites avec des formules de validation : =ROUND(G1_cell/11, 0) à côté de 1A en base de trésorerie ; =W2_cell + W3_cell + W4_cell à côté de W5 ; =1A_cell - 1B_cell pour la TPS nette. Si une valeur de cellule de validation diffère de la valeur extraite de plus de quelques dollars, enquêtez avant de déposer.
Ajouter au registre trimestriel
Copiez la ligne validée dans votre registre principal BAS trimestriel à annuel. Étiquetez la ligne avec le nom du trimestre (T1 juil.–sept. 2026). La ligne de somme en bas se met à jour automatiquement. Archivez le fichier BAS source et la sortie d'extraction pendant cinq ans — l'exigence standard de tenue de registres de l'ATO pour les registres de TPS.
L'ensemble du flux de travail, de l'ouverture du PDF BAS à l'obtention d'une ligne validée dans le registre trimestriel, prend environ deux minutes par BAS. Comparez cela à la saisie manuelle des données dans trois sections fiscales distinctes avec des libellés recoupés, et les économies de temps trimestrielles s'accumulent tout au long de l'année. Pour la liste de contrôle trimestrielle détaillée qui couvre le rapprochement des registres avant même d'ouvrir le formulaire BAS, voir la liste de contrôle de fin de trimestre BAS.
Au-delà de la BAS : comment l'extraction s'intègre dans votre flux documentaire global
La BAS se trouve à la fin d'une chaîne documentaire. Avant que le total G1 n'existe, il y avait des factures de vente. Avant le total G11, il y avait des reçus fournisseurs et des bons de commande. Avant le chiffre W1, il y avait des feuilles de temps et des traitements de paie. La BAS est le récapitulatif. Chaque chiffre qu'elle contient a été calculé à partir de documents sources. Et ces documents sources — factures, reçus, relevés bancaires — relèvent du domaine de l'extraction, où la même approche d'Extraction de colonnes personnalisées s'applique.
Voici l'architecture logique d'un flux documentaire BAS complet : extraire les données structurées des documents sources chaque trimestre (factures → colonnes, reçus → colonnes, rapports de paie → colonnes) → rapprocher avec le logiciel comptable → générer la BAS → extraire les libellés de la BAS vers le grand livre trimestriel pour vérification et archivage. L'extraction apparaît deux fois : une fois en amont, sur les documents de transaction bruts, et une fois en aval, sur la BAS finalisée. L'extraction en amont détecte les erreurs de codification avant que la BAS ne soit générée. L'extraction en aval crée un enregistrement vérifié de ce qui a été déclaré.
Pour les modèles d'extraction applicables aux documents fiscaux britanniques utilisant des flux similaires, consultez le guide complet d'extraction des données du P60 britannique et le guide complet d'extraction des données de l'auto-évaluation SA100 britannique. Les types de documents diffèrent, mais le paradigme d'extraction — définir les colonnes par la signification du champ, et non par la mise en page du document — reste le même.
Conservation des registres sur cinq ans : Selon les règles de l'ATO, vous devez conserver les registres de la BAS et les documents justificatifs — factures fiscales, reçus, relevés bancaires, registres de paie — pendant cinq ans. Un tableur extrait contenant les quatre lignes trimestrielles dans un seul classeur, sauvegardé avec les PDF sources de la BAS dans un dossier daté, satisfait à cette exigence sous une forme réellement utilisable au moment de la déclaration fiscale. Une boîte à chaussures remplie de formulaires BAS papier ne le fait pas.
FAQ
Puis-je extraire des données d'un formulaire BAS papier scanné ?
Oui, à condition que la qualité du scan soit suffisante. Le formulaire papier NAT 4189 comporte des codes d'étiquette clairs (G1, W1, etc.) imprimés à côté des cases vides. Si vous avez inscrit les valeurs à la main et scanné le formulaire, l'outil d'extraction doit pouvoir lire l'écriture manuscrite. L'IA visuelle d'ImageToTable.ai traite à la fois le texte imprimé et manuscrit — mais si le scan est flou ou si l'écriture est illisible pour un humain, l'IA ne fera pas mieux. Photographiez le formulaire sous un bon éclairage, à plat sur un bureau, avant de le scanner.
Dois-je lancer une extraction séparée pour la TPS, la retenue à la source PAYG et les acomptes provisionnels PAYG ?
Non. Une seule extraction avec des colonnes pour les trois groupes d'étiquettes produit une ligne unique contenant toutes les valeurs. L'outil lit l'intégralité du BAS en une seule passe et remplit chaque colonne que vous avez définie. La seule raison de diviser l'extraction serait si les trois sections se trouvent sur des pages distinctes d'un document multipage — dans ce cas, traitez chaque page et fusionnez les lignes de sortie par étiquette de trimestre.
Que faire si mon BAS inclut des étiquettes FBT ou de crédit de taxe sur les carburants ?
Ajoutez des colonnes pour F1, F2, 7C ou 7D à vos définitions de colonnes. Ne le faites que si ces étiquettes figurent réellement sur votre BAS — créer des colonnes pour des étiquettes que votre entreprise ne déclare pas produira des cellules vides, ce qui est inoffensif mais ajoute du bruit au tableur. Si vous n'êtes pas sûr d'avoir besoin des étiquettes FBT, consultez votre agent fiscal.
En quoi l'extraction BAS diffère-t-elle de la fonction de saisie automatique de Xero ?
La saisie automatique de Xero remplit les étiquettes BAS à partir des transactions codées dans Xero. L'extraction lit les étiquettes à partir du résultat BAS — le PDF ou la capture d'écran — quel que soit le logiciel qui l'a généré. Les deux sont complémentaires, pas concurrents. La saisie automatique de Xero gère le calcul en amont. L'extraction gère la vérification en aval, la construction du grand livre inter-trimestres et les scénarios où le BAS provient d'une autre plateforme ou d'un formulaire papier. Si votre BAS est généré à 100 % par Xero avec un codage parfait, l'extraction est facultative. Si votre BAS implique plusieurs sources de données (une facture fournisseur papier, une capture d'écran d'un écran de paie, un PDF BAS Xero), l'extraction est le fil qui les relie.
L’absence de G10/G11 dans la BAS simplifiée crée-t-elle un risque d’extraction ?
Non pour l’extraction elle-même — vous extrayez ce qui figure sur le formulaire, et celui-ci ne comporte que G1, 1A et 1B. Le risque est externe : sans G10 et G11, vous ne pouvez pas recouper si votre montant 1B est raisonnable. Une erreur de comptabilité qui surestime les crédits de TPS de 3 000 $ ne sera pas détectée sur une BAS simplifiée, car la répartition sous-jacente entre capital et hors capital est invisible. Si cela vous préoccupe, extrayez G10 et G11 à partir du rapport de transactions de votre logiciel comptable (pas de la BAS) et ajoutez-les comme colonnes distinctes dans le grand livre à des fins de validation interne uniquement. Ne les déclarez pas à l’ATO si vous utilisez la BAS simplifiée — soumettre des libellés supplémentaires déclenche une erreur de validation.
Puis-je extraire les données de la BAS à partir d’une capture d’écran du portail en ligne de l’ATO ?
Oui. Le portail de l’ATO affiche les libellés de la BAS sous forme de texte HTML à l’écran. Une capture d’écran capture ce texte rendu. L’outil d’extraction lit le nom du libellé et la valeur adjacente comme il le ferait avec un PDF. Attention : assurez-vous que la capture d’écran inclut toutes les sections (TPS, retenue à la source PAYG, acomptes provisionnels PAYG) sans défilement. Une capture tronquée qui omet W1 ou T7 produira une extraction incomplète. Les outils de capture de page entière sont préférables aux captures manuelles de fenêtres pour cet usage.
Que se passe-t-il si l’extraction produit une valeur erronée ?
Comparez la valeur extraite avec la valeur visible sur le document source. Si elles diffèrent, l’extraction a mal lu le libellé ou la valeur. Causes fréquentes : le texte du libellé était tronqué en raison d’une faible résolution d’image, la valeur était positionnée de manière ambiguë entre deux libellés, ou le format de la BAS utilisait une disposition inhabituelle que l’IA n’a pas anticipée. Réexportez la BAS à une résolution plus élevée, ajustez le nom de colonne pour qu’il soit plus spécifique (par ex. TPS sur les ventes (libellé 1A) au lieu de simplement 1A), et relancez. Si l’erreur persiste, saisissez la valeur unique manuellement et passez à la suite — une correction manuelle d’un champ sur une ligne de quinze champs reste automatisée à 93 %.