Der vollständige Leitfaden zur australischen
BAS-Datenextraktion (2026)
Wenn Sie heute nach „BAS-Datenextraktion“ suchen, umfassen die Ergebnisse grob vier Inhaltstypen: ATO-Landingpages, die erklären, was eine BAS ist, Blogs von Steuerberatungskanzleien, die erklären, wann sie eingereicht werden muss, Software-Vergleichsseiten, die auflisten, welche Plattformen sie automatisch ausfüllen, und unseren eigenen How-to-Artikel zur Extraktion von BAS-Feldern in Excel. Was es nirgendwo gibt — wirklich nirgendwo — ist eine einzige Referenz, die jedes Feld auf dem NAT-4189-Formular durchgeht, erklärt, welche Zahlen sich auf welche beziehen, und jedes Feld einer Extraktionsspalte zuordnet, die Sie in fünf Minuten definieren und jedes Quartal wiederverwenden können. Das ist diese Referenz.
Wichtigste Erkenntnisse
- Ein einziges BAS-Formular trägt drei bis sechs separate Steuerpflichten — GST, PAYG-Quellensteuer, PAYG-Ratenzahlungen und manchmal FBT und Kraftstoffsteuergutschriften — auf einer Seite, wobei jede Steuerart ihr eigenes Feld-Präfix und ihre eigenen Quervergleichsregeln verwendet.
- Das ATO kennt Ihre W1-Löhne und W2-Quellensteuer bereits aus den Echtzeit-STP-Lohnberichten — die BAS ist eine Verifizierung, kein Bericht, und jede Abweichung zwischen beiden löst automatisch eine Diskrepanz-Kennzeichnung aus, die niemand bemerkt, bis der Brief eintrifft.
- Führen Sie die Extraktion einmal pro Quartal durch und Sie erhalten vier Zeilen in einer Tabelle — die Summenzeile unten erstellt automatisch ein Zwölf-Monats-Steuerregister, in dem Quartalsverhältnisse und STP-BAS-Abstimmungen Wochen bevor die Datenabgleich-Engine des ATO sie kennzeichnen würde, sichtbar werden.
Die BAS ist kein einzelnes Formular — sie ist ein Multi-Steuer-Container
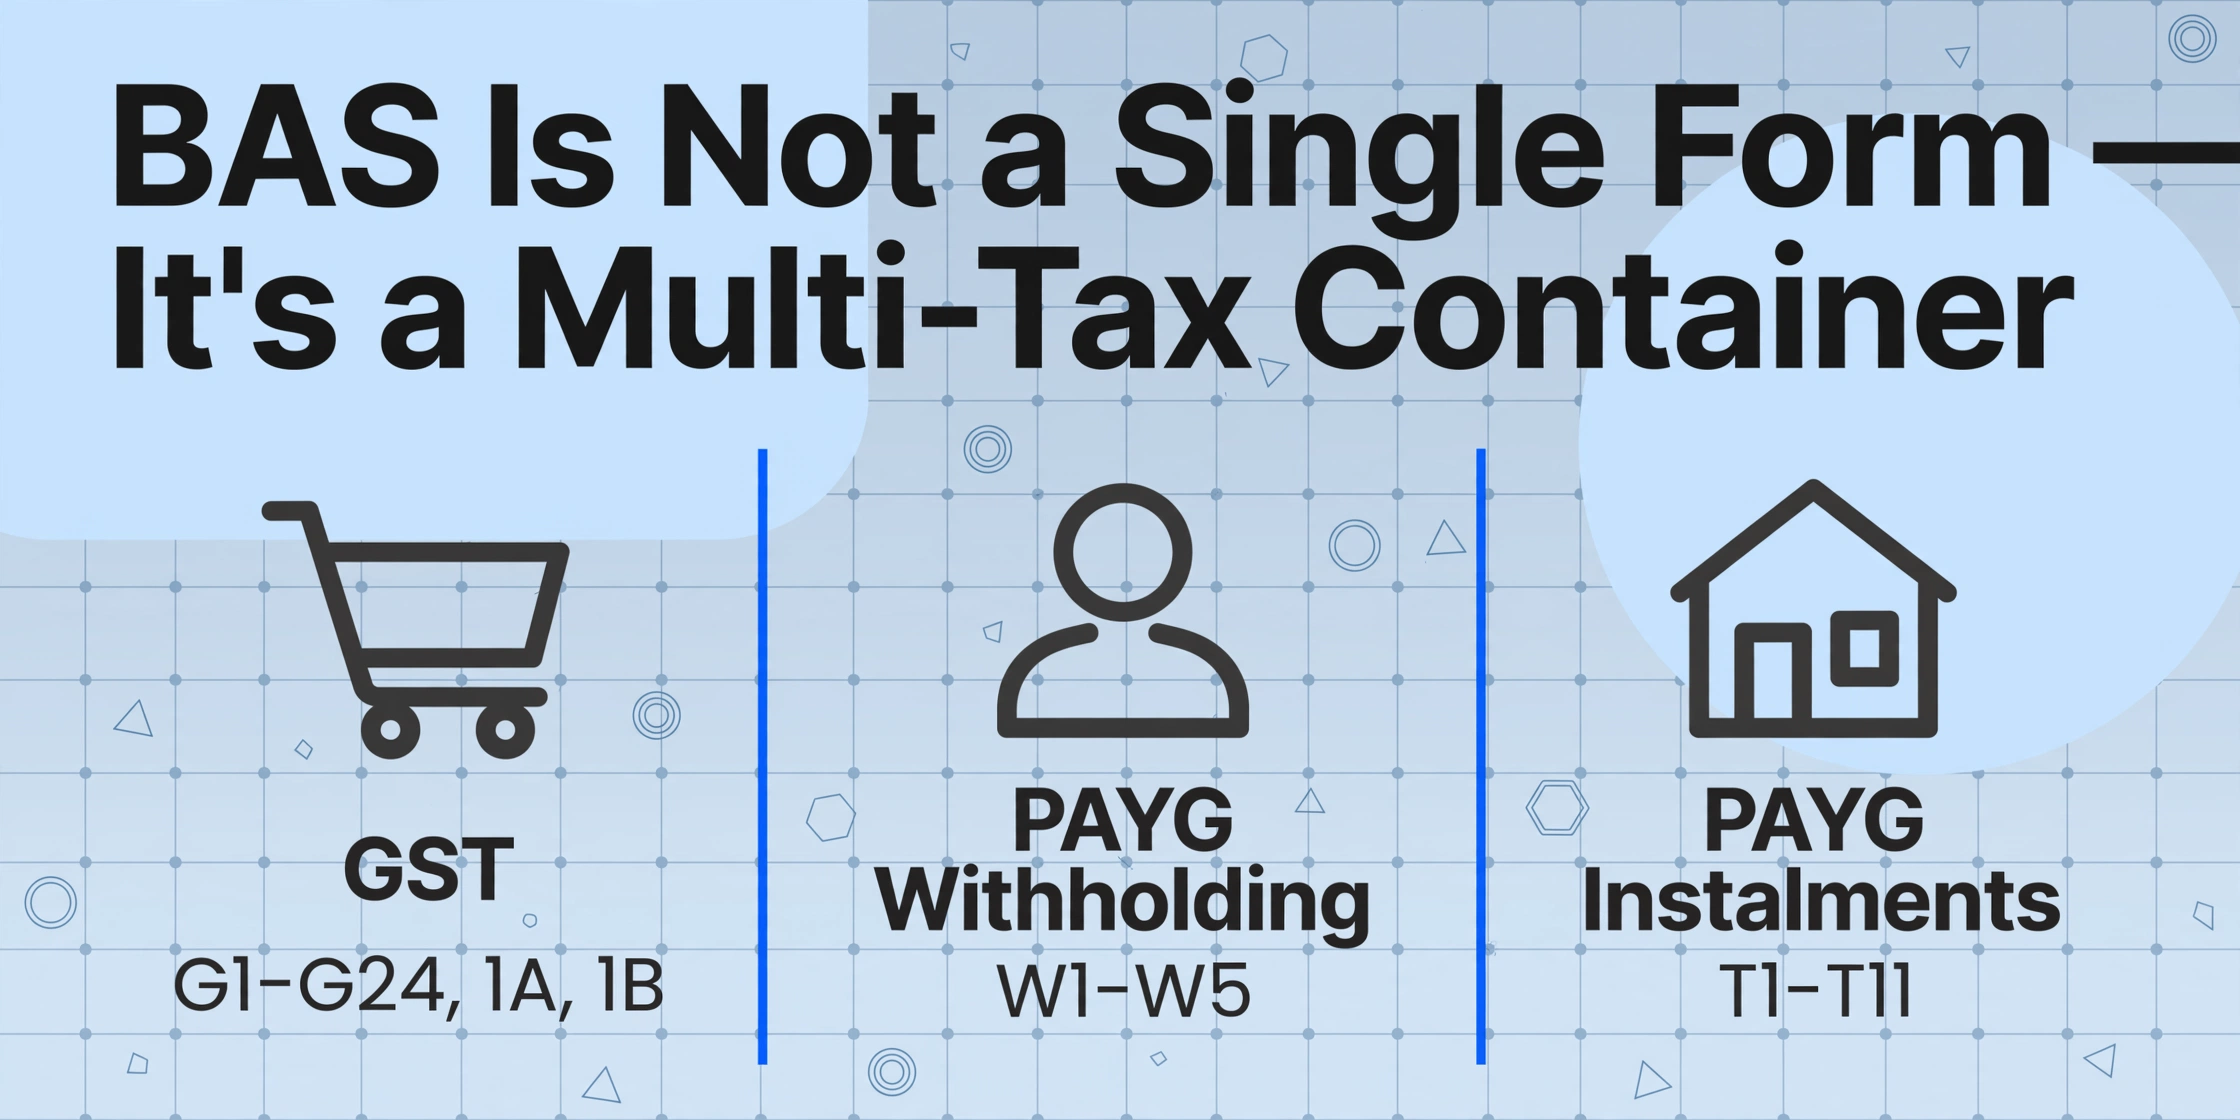
Die BAS A — vierteljährliche Geschäftstätigkeitserklärung (NAT 4189) ist kein einzelnes Steuerformular. Es ist ein einziges Dokument, das das ATO verwendet, um vier bis sechs separate Steuermeldepflichten in einer einzigen Einreichung zu bündeln. Jede Steuerart hat ihre eigene Kennzeichnungsgruppe, ihre eigene Berechnungslogik, ihre eigenen Quelldokumente und — entscheidend für die Extraktion — ihre eigene Beziehung zu den anderen Kennzeichnungen auf derselben Seite.
Hier ist, was das Formular tatsächlich enthält, aufgeschlüsselt nach Steuerart:
| Steuerart | Kennzeichnungsgruppe | Was gemeldet wird | Quelldokumente | Querprüfungen |
|---|---|---|---|---|
| Güter- und Dienstleistungssteuer (GST) | G1–G24, 1A, 1B | Auf Verkäufe erhobene GST, auf Einkäufe geltend gemachte GST-Gutschriften | Ausgestellte Steuerrechnungen, erhaltene Lieferanten-Steuerrechnungen | G1 × 1/11 sollte ungefähr 1A entsprechen (Barmittelbasis ausgenommen) |
| PAYG-Quellensteuer | W1–W5 | Gezahlte Bruttolöhne, von Mitarbeitern einbehaltene Einkommensteuer | Lohnunterlagen, STP-Berichte | W1 muss mit dem STP-Jahresgesamtwert übereinstimmen |
| PAYG-Ratenzahlungen | T1–T11 | Vorausgezahlte Einkommensteuer basierend auf den Einkünften des Vorjahres | ATO-Ratenzahlungsmitteilung (Satz vorausgefüllt) | T1 ist Geschäftseinkommen — getrennt von der G1-Behandlung |
| Fringe Benefits Tax (FBT)* | F1–F4 | Vierteljährliche FBT-Ratenzahlung für Arbeitgeber, die Leistungen gewähren | FBT-Erklärung des Vorjahres | F1 ist nicht dasselbe wie W1 — FBT ist eine separate Abgabe |
| Kraftstoffsteuergutschriften (FTC)* | 7C, 7D | Gutschriften für Kraftstoff, der in förderfähigen Offroad-Aktivitäten verwendet wird | Kraftstoffkaufbelege | Eigenständige Gutschrift; wird nicht gegen GST verrechnet |
| Weinausgleichssteuer (WET)* & Luxusauto-Steuer (LCT)* | 1C, 1D, 1E, 1F | Branchenspezifische Steuern | WET-Erklärungen, Autoverkaufsunterlagen | Erscheint nur, wenn für diese Pflichten registriert |
* WET-, LCT- und FTC-Kennzeichnungen erscheinen nur auf Ihrer BAS, wenn Ihr Unternehmen für diese Pflichten registriert ist. Die meisten kleinen Unternehmen werden sie nie sehen. Die Kernsteuerarten für 95 % der BAS-Einreicher sind GST, PAYG-Quellensteuer und PAYG-Ratenzahlungen.
Diese Multi-Steuer-Struktur macht die BAS-Extraktion anders als die Extraktion eines einzweckigen Dokuments wie eines W-2 oder P60. Das britische P60 meldet beispielsweise eine Sache — Mitarbeitervergütung und Steuern — auf einem Zertifikat und hat ein einziges flaches Feldlayout. Die BAS meldet drei bis sechs verschiedene Steuern auf einem einzigen Formular, jede mit eigenem Kennzeichnungspräfix und Querverweislogik. Wenn Ihre Extraktion sie als flaches Formular mit undifferenzierten Feldern behandelt, erhalten Sie W1-Löhne, die in Ihre GST-Spalte gemischt werden, und keine Möglichkeit, den Fehler nachzuverfolgen.
Das richtige Extraktionsmodell behandelt die BAS als Multi-Tabellen-Container: eine Tabelle für GST, eine für PAYG-W, eine für PAYG-I und optionale Tabellen für FBT und FTC. Jede Tabelle hat ihren eigenen Spaltensatz. Die Tabellen teilen einen gemeinsamen Schlüssel — den abgedeckten Zeitraum (Quartal/Datumsbereich) — aber ihre Werte vermischen sich nicht. Dieses Containermodell zu verstehen, ist die Voraussetzung für alles, was auf dieser Seite folgt.
Eine Schritt-für-Schritt-Anleitung für diesen Extraktions-Workflow finden Sie unter So extrahieren Sie australische BAS-Daten in Excel für die GST- und PAYG-Berichterstattung. Zu den Problemen, die die manuelle BAS-Erstellung zur gefürchteten vierteljährlichen Routine machen, siehe Warum die BAS-Einreichungswoche die härteste Woche für kleine Unternehmen ist.
Das BAS-Label-System: Ein vollständiger Feldüberblick
Jeder australische Kleinunternehmer hat schon einmal auf ein BAS-Formular gestarrt und sich gefragt, was der Buchstabe vor jedem Feld bedeutet. Die Label-Präfixe sind nicht willkürlich — sie kodieren die Steuerart, die Melderichtung (was Sie schulden vs. was Sie geltend machen können) und die Berechnungsabhängigkeit. Dieses System zu verstehen, verwandelt das BAS von einem Steuerformular in eine Reihe von Extraktions-Spaltendefinitionen, die Sie jedes Quartal wiederverwenden können.
Die G-Labels: GST auf Verkäufe und Einkäufe
Die G-Labels melden Ihre GST-Position. Sie sind selbstreferenziell — die Zahl bei 1A (GST auf Verkäufe) sollte auf Barbasis ungefähr 1/11 von G1 (Gesamtverkäufe) entsprechen, und die Zahl bei 1B (GST auf Einkäufe) sollte ungefähr 1/11 der Summe von G10 und G11 entsprechen. Wenn das Verhältnis nicht stimmt, ist entweder eine Transaktion falsch kodiert oder das BAS enthält veraltete manuelle Daten.
| Label | Vollständiger Name | Inhalt | Name der Extraktionsspalte | Validierung |
|---|---|---|---|---|
| G1 | Gesamtverkäufe | Bruttoverkäufe inklusive GST, GST-frei und input-taxed. Ob der Betrag GST enthält, wird durch ein separates Ja/Nein-Kontrollkästchen angegeben. | Total Sales (G1) | G1 × 1/11 ≈ 1A (innerhalb von ~$5 Toleranz für Rundung) |
| G2 | Exportverkäufe | Verkäufe von Waren, die innerhalb von 60 Tagen aus Australien exportiert wurden (GST-frei). Nur bei vollständiger Berichterstattung. | Export Sales (G2) | G2 + G3 ≤ G1 |
| G3 | Andere GST-freie Verkäufe | Verkäufe GST-freier Artikel — Grundnahrungsmittel, medizinische Leistungen, Bildung, Kinderbetreuung. Nur bei vollständiger Berichterstattung. | GST-Free Sales | G2 + G3 ≤ G1 |
| G10 | Investitionskäufe | Käufe von Geschäftsvermögen, bei denen GST enthalten war — Fahrzeuge, Ausrüstung, Immobilien. Nur bei vollständiger Berichterstattung. | Capital Purchases (G10) | G10 + G11 sollte > 0 sein, wenn 1B > 0 |
| G11 | Nicht-Investitionskäufe | Tägliche Geschäftsausgaben — Miete, Büromaterial, Inventar, Software-Abonnements. Nur bei vollständiger Berichterstattung. | Non-Capital Purchases | G10 + G11 sollte > 0 sein, wenn 1B > 0 |
| 1A | GST auf Verkäufe | Gesamte GST, die auf steuerpflichtige Verkäufe erhoben wurde. Dies ist der Betrag, den Sie dem ATO an GST schulden. | GST on Sales (1A) | Ausgabespalte; 1A ≈ G1 × 1/11 (Barbasis) |
| 1B | GST auf Einkäufe | Gesamte GST-Gutschriften, die für Geschäftseinkäufe geltend gemacht wurden. Dies ist der Betrag, den das ATO Ihnen zurückzahlt. | GST on Purchases (1B) | Ausgabespalte; 1B ≈ (G10+G11) × 1/11 |
Zwei Dinge sind aus dem Formularlayout nicht ersichtlich. Erstens enthält G1 Umsätze ohne GST — GST-freie medizinische Lieferungen, exportierte Waren, Grundnahrungsmittel — weshalb das Kontrollkästchen („Enthält der bei G1 angegebene Betrag GST?“) wichtig ist. Wenn Sie bei einem G1-Betrag von 110.000 $, der 10.000 $ GST-freie Umsätze enthält, „Ja“ ankreuzen, sollte Ihre 1A 9.091 $ betragen (1/11 des steuerpflichtigen Anteils von 100.000 $), nicht 10.000 $ (1/11 des gesamten G1). Zweitens melden Sie bei der Kassenbuchführung — dem Standard für die meisten kleinen Unternehmen — GST nur auf tatsächlich erhaltene und gezahlte Beträge, nicht auf fakturierte. Die Differenz zwischen fakturierten und erhaltenen Beträgen kann eine erhebliche G1-zu-1A-Lücke erzeugen, vor der das Formularlayout nicht warnt. Die Extraktion löst die Entscheidung über die Buchführungsmethode nicht — aber sie macht die Zahlen transparent genug, dass ein Buchhalter die Lücke erkennen kann, bevor das ATO es tut.
Die W-Kennzeichnungen: PAYG-Quellensteuer von Löhnen
Wenn Ihr Unternehmen Mitarbeiter hat, meldet der W-Bereich die Einkommensteuer, die Sie von deren Löhnen einbehalten haben. Dieser Bereich ist getrennt von der GST, fließt aber in dieselbe Gesamtsumme am Ende des Formulars ein.
| Kennzeichnung | Vollständiger Name | Inhalt | Name der Extraktionsspalte | Validierung |
|---|---|---|---|---|
| W1 | Gesamte Gehälter, Löhne und sonstige Zahlungen | Bruttozahlungen an Mitarbeiter — Löhne, Gehälter, Zulagen, Boni. Umfasst Zahlungen an Leiharbeitnehmer und Religionspraktiker. Ausgenommen sind Superbeiträge und Gehaltsumwandlungsbeträge. | Total Wages (W1) | Muss exakt mit den STP-Jahreswerten übereinstimmen. Quartalsübergreifende Prüfung: W1_Q1 + W1_Q2 + W1_Q3 + W1_Q4 = STP-Jahresgesamtbetrag. |
| W2 | Von W1 einbehaltener Betrag | Gesamte Einkommensteuer, die von den bei W1 angegebenen Zahlungen einbehalten wurde. | Tax Withheld (W2) | W2 ≤ W1 (Steuersatz kann 100 % nicht überschreiten). Die quartalsübergreifende Summe sollte dem jährlichen STP-Einbehaltsgesamtbetrag entsprechen. |
| W4 | Einbehaltener Betrag — keine ABN angegeben | 47 % Quellensteuer auf Zahlungen an Lieferanten, die auf ihrer Rechnung keine ABN angegeben haben. | No ABN Withholding (W4) | Bei den meisten kleinen Unternehmen selten — leer lassen, wenn keine vorhanden |
| W3 | Sonstige einbehaltene Beträge | Einbehalte, die nicht von W2 oder W4 abgedeckt sind — z. B. aus Investmentausschüttungen ohne angegebene TFN, Zahlungen an Gebietsfremde. | Other Withholding (W3) | Bei den meisten kleinen Unternehmen selten |
| W5 | Gesamtbetrag der Einbehalte | Summe aus W2 + W3 + W4. Dies ist die gesamte an das ATO zu zahlende PAYG-Quellensteuer. | Total PAYG Withheld (W5) | Berechnete Spalte: W2 + W3 + W4 |
Die W1-zu-STP-Abstimmung ist das am häufigsten geprüfte Feldpaar auf der BAS. Single Touch Payroll (STP)-Meldungen laufen in Echtzeit an das ATO — Ihre Lohnsoftware sendet Lohn- und Einbehaltsdaten mit jeder Lohnabrechnung. Wenn Sie eine BAS einreichen, weiß das ATO bereits, was Ihre W1 und W2 laut STP sein sollten. Eine Abweichung löst automatisch eine Diskrepanzkennzeichnung aus. Wenn Sie W1 und W2 aus Lohnberichten extrahieren statt sie manuell aus Softwarebildschirmen einzutippen, wird der Extraktionsoutput zu einem Referenzdatensatz, den Sie vor der Einreichung mit Ihrem STP-Dashboard abgleichen können. Für den vierteljährlichen Batch-Workflow, der vier BAS-Extrakte in ein Zwölfmonats-Hauptbuch mit automatischen Querprüfungsspalten verwandelt, siehe wie Sie vierteljährliche BAS-Erklärungen in einem jährlichen Steuerhauptbuch stapelweise verarbeiten.
Die T-Kennzeichen: PAYG-Ratenzahlungen
PAYG-Ratenzahlungen sind keine Steuer auf den aktuellen Zeitraum. Sie sind eine Vorauszahlung auf Ihre jährliche Einkommensteuer, die vom ATO auf Grundlage Ihrer zuletzt eingereichten Steuererklärung berechnet wird. Das ATO sendet Ihnen einen Ratenzahlungssatz (einen Prozentsatz Ihres Geschäftseinkommens), und Sie multiplizieren Ihr tatsächliches Einkommen für das Quartal mit diesem Satz, um den Ratenzahlungsbetrag zu ermitteln.
| Kennzeichen | Vollständiger Name | Inhalt | Spaltenname für Extraktion |
|---|---|---|---|
| T1 | PAYG-Ratenzahlungseinkommen | >Gesamtes Bruttogeschäftseinkommen für das Quartal (nicht identisch mit G1 — T1 schließt GST aus und kann je nach Buchhaltungsmethode abweichen).Ratenzahlungseinkommen (T1) | |
| T2 | Ratenzahlungssatz | Der vom ATO bereitgestellte Prozentsatz, der auf T1 angewendet wird. Vorausgefüllt im Formular. | Ratenzahlungssatz (T2) |
| T7 | Berechneter Ratenzahlungsbetrag | T1 × T2%. Der für dieses Quartal zu zahlende Betrag. | Zu zahlende Rate (T7) |
| T8 | Geschätzte Steuer für das Jahr | Ihre Schätzung der gesamten jährlich zu zahlenden Steuer. Wird bei Änderung der Rate verwendet. | Geschätzte Jahressteuer (T8) |
| T9 | Geänderter Zahlungsbetrag | Der Betrag, den Sie anstelle des vom ATO berechneten Betrags zahlen möchten. Muss mit einem Grundcode bei T4 versehen sein. | Geänderte Rate (T9) |
Der PAYG-Ratenzahlungsabschnitt wird in einem Extraktionsworkflow leicht übersehen, da das ATO den Satz bei T2 vorausfüllt. Aber Vorausfüllen ist nicht dasselbe wie Genauigkeit. Wenn Ihr Geschäftseinkommen seit Ihrer letzten Steuererklärung deutlich gesunken ist — häufig bei saisonalen Unternehmen — wird der vorausgefüllte Satz Sie überfordern, und Sie sollten die Rate bei T9 nach unten korrigieren, um eine lange Wartezeit auf eine Rückerstattung am Jahresende zu vermeiden. Eine Änderung ohne Dokumentation, die die niedrigere Schätzung stützt, birgt das Risiko eines Verzugszinszuschlags, wenn die Änderung unangemessen war.
Das Extrahieren der T-Kennzeichen in eine Tabelle zusammen mit den GST-Zahlen ermöglicht eine schnelle Verhältnisprüfung: T1 sollte normalerweise niedriger sein als G1, da G1 GST enthält und T1 nicht. Wenn die beiden Zahlen identisch sind, wurde entweder fälschlicherweise GST in T1 einbezogen oder G1 enthielt keine steuerpflichtigen Umsätze — beides sollte vor der Einreichung überprüft werden.
FBT, Kraftstoffsteuergutschriften und die Kennzeichnungen, die die meisten Unternehmen nie sehen
Die Kennzeichnungen F1–F4 (Fringe Benefits Tax-Raten) erscheinen nur, wenn Ihr Unternehmen Mitarbeitervorteile bietet und für FBT registriert ist. Sie funktionieren ähnlich wie PAYG-Ratenzahlungen: ein vom ATO berechneter Betrag bei F1, eine geschätzte Summe bei F2, ein geänderter Betrag bei F3 und ein Grundcode bei F4.
Die Kennzeichnungen 7C und 7D decken Kraftstoffsteuergutschriften für Unternehmen ab, die Kraftstoff in Geländemaschinen, schweren Fahrzeugen oder der Primärproduktion verwenden. Die Kennzeichnungen 1C/1D (Weinsteuer) und 1E/1F (Luxusautosteuer) erscheinen nur für Unternehmen in diesen spezifischen Branchen. Für die Extraktion gilt die einfache Regel: Wenn die Kennzeichnung auf Ihrer BAS leer ist, erstellen Sie keine Spalte dafür. Extrahieren Sie nur, was Ihr Unternehmen meldet. Das Hinzufügen leerer Spalten zu einer Tabelle, die andere lesen, erzeugt genau die Art von Verwirrung, die ein strukturierter Extraktionsworkflow beseitigen soll.
Vereinfachte BAS vs. Vollständige BAS: Was sich für die Extraktion ändert
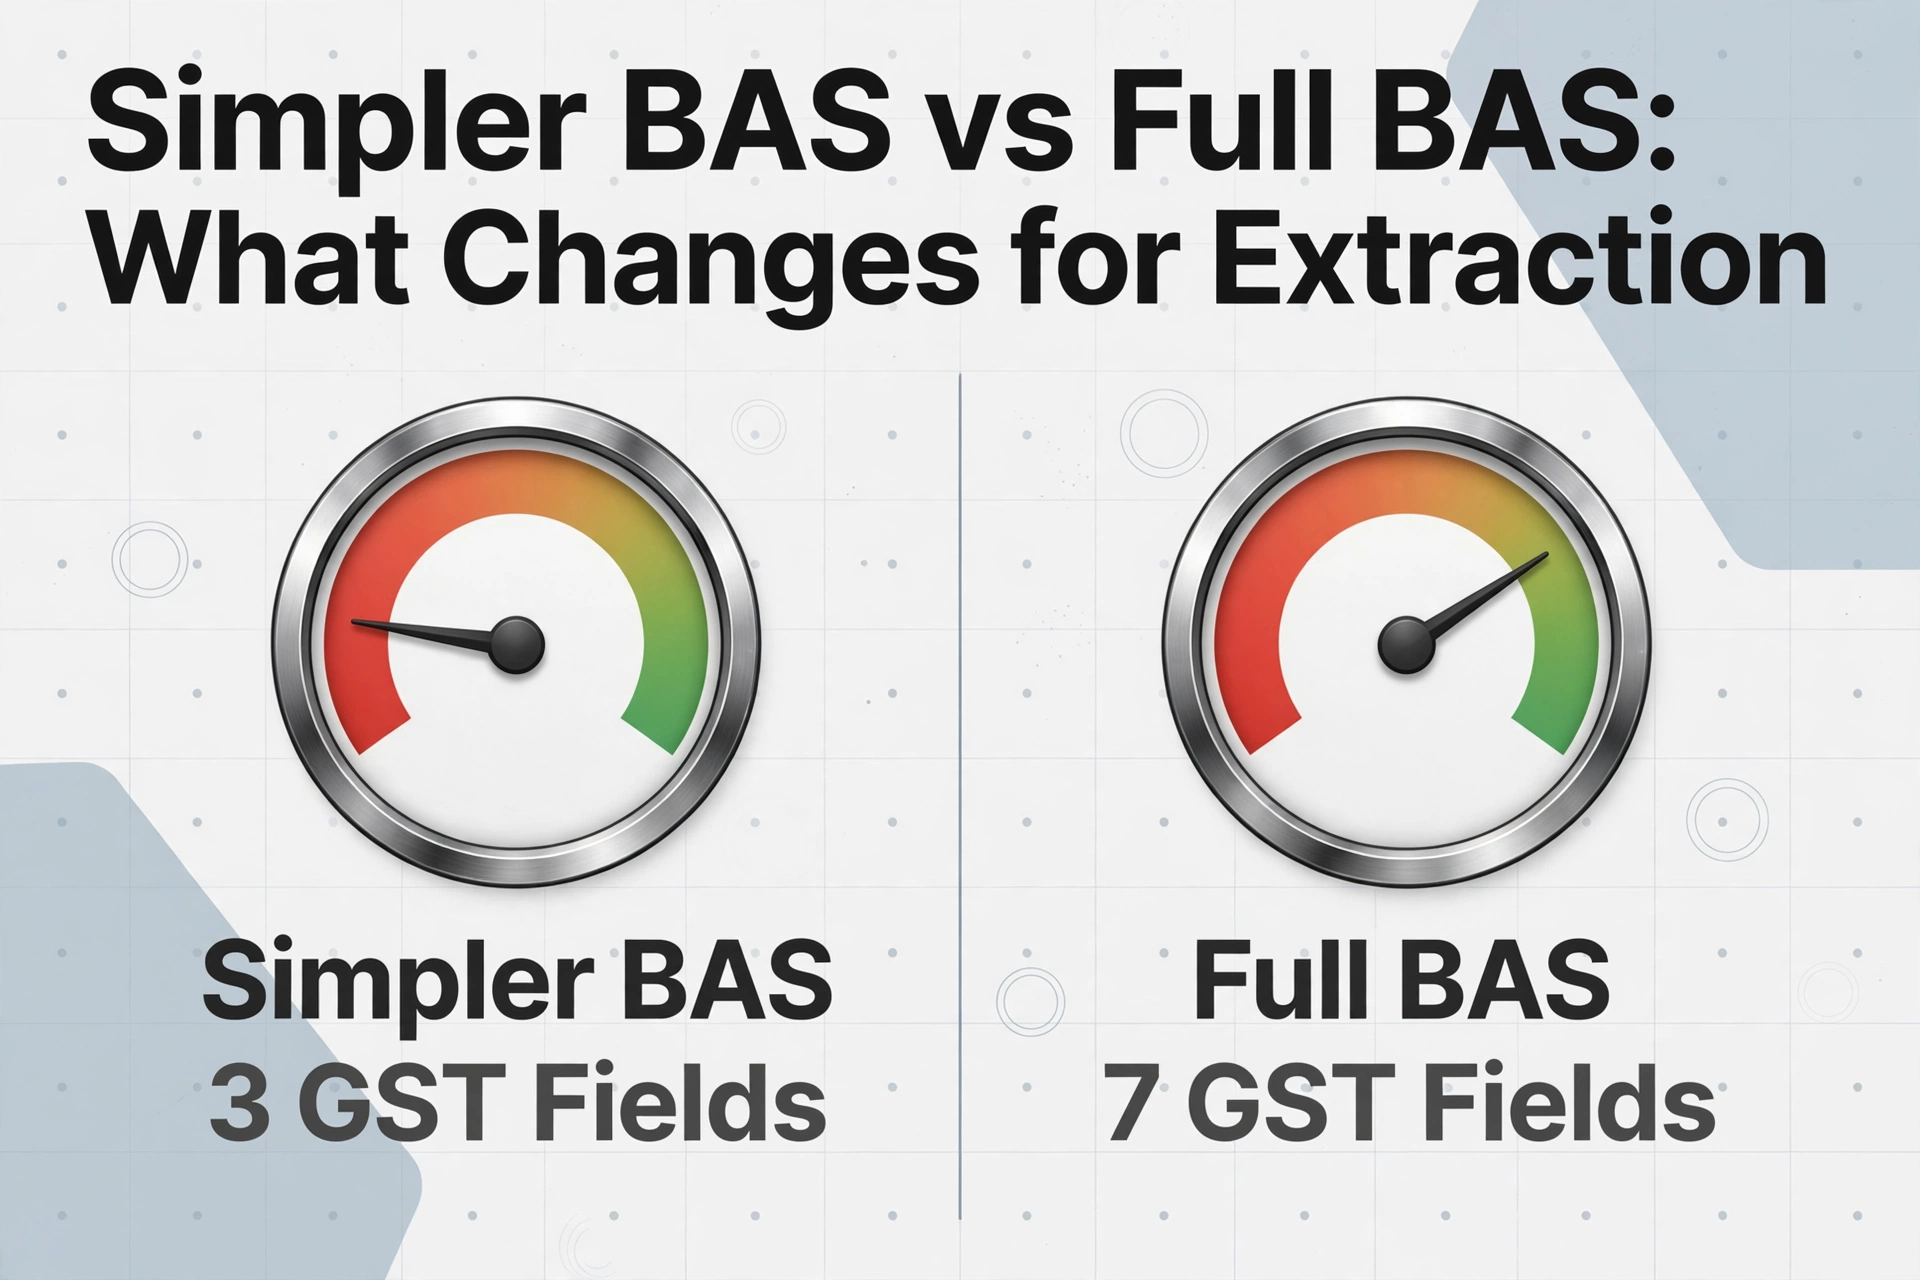
Seit dem 1. Juli 2017 ist die Standardmethode zur GST-Meldung für Unternehmen mit einem jährlichen GST-Umsatz unter 10 Millionen Dollar die Vereinfachte BAS. Statt sieben GST-Felder (G1, G2, G3, G10, G11, 1A, 1B) zu melden, melden Sie drei: G1, 1A und 1B. Die vollständige Meldeweise — alle sieben Felder — ist nur für Unternehmen mit einem Umsatz von 10 Millionen Dollar oder mehr Pflicht, oder für solche, deren Haupttätigkeit in der Erbringung vorsteuerabzugsberechtigter Lieferungen besteht (z. B. Finanzdienstleistungen oder Wohnungsvermietung).
Für die Extraktion ist der Unterschied zwischen den beiden Meldeweisen nicht kosmetisch. Er ändert, welche Spalten Sie definieren, welche Quelldokumente welche Kennzeichnungen speisen und ob Sie das 1A-zu-G1-Verhältnis überhaupt validieren können.
| Aspekt | Vereinfachte BAS (Umsatz <10 Mio. $) | Vollständige BAS (Umsatz ≥10 Mio. $) |
|---|---|---|
| Zu extrahierende GST-Felder | 3 (G1, 1A, 1B) | 7 (G1, G2, G3, G10, G11, 1A, 1B) |
| Anzahl der Extraktionsspalten | 3 + W-Kennzeichnungen + T-Kennzeichnungen | 7 + W-Kennzeichnungen + T-Kennzeichnungen |
| Sichtbarkeit GST-freier Verkäufe | Unsichtbar — nur in der G1-Gesamtsumme enthalten | Getrennt (G2, G3) |
| Aufteilung Kapital vs. Nicht-Kapital | Unsichtbar — beide fließen in 1B ein | Getrennt (G10, G11) |
| Einfachste Validierung | 1A ≈ G1 × 1/11 (nur Kassenbasis) | 1A ≈ G1 × 1/11; 1B ≈ (G10+G11) × 1/11 |
Die Vereinfachte BAS spart Zeit bei der Einreichung, erschwert aber auch die Datenvalidierung. Wenn G2 und G3 in G1 zusammengefasst werden, ohne dass der GST-freie Anteil sichtbar ist, wird das 1A/G1-Verhältnis ungenau. Ein G1 von 110.000 $ könnte eine 1A von 9.091 $ ergeben (wenn 10.000 $ GST-frei waren) oder 10.000 $ (wenn keiner war). Ohne die zugrunde liegende Umsatzaufschlüsselung separat aus Ihren Buchhaltungsunterlagen zu extrahieren, können Sie allein aus G1 nicht wissen, welcher 1A-Wert korrekt ist.
Der praktische Ansatz für die Extraktion besteht darin, Ihre Spalten basierend auf den Kennzeichnungen zu definieren, die Sie tatsächlich melden müssen, aber Ihre Quelldaten (Verkaufsrechnungen, Einkaufsbelege) in einem separaten Extraktionsbatch zu halten. Die BAS-Kennzeichnungen sind die Ausgabe. Die Verkaufs- und Einkaufsdokumente sind die Eingabe. Wenn Sie beides extrahieren — die Kennzeichnungen aus der ausgefüllten BAS und die Positionen aus den Quelldokumenten — erhalten Sie einen zweiseitigen Abgleich, der falsch klassifizierte GST-freie Verkäufe erkennt, bevor das ATO es tut.
Um zu verstehen, was die manuelle BAS-Einreichung an Zeit und Geld kostet — und wie sich diese Kosten auf die Entscheidung zwischen Vereinfachter und vollständiger Berichterstattung auswirken — lesen Sie unsere Aufschlüsselung zu den Kosten manueller BAS-Dateneingabe für australische Unternehmen pro Quartal.
Der Weg zur jährlichen GST-Erklärung
Die meisten australischen Unternehmen reichen ihre BAS vierteljährlich ein und zahlen GST laufend. Es gibt jedoch einen separaten Weg: Unternehmen, die sich freiwillig für GST registriert haben und einen Umsatz unter 75.000 $ erzielen, können wählen, GST jährlich mit der GST-Ratenmethode zu melden. Bei dieser Methode zahlen Sie vierteljährliche GST-Raten, die vom ATO berechnet (oder von Ihnen angepasst) werden, und am Ende des Geschäftsjahres reichen Sie eine jährliche GST-Erklärung ein, die die Ratenzahlungen mit Ihrer tatsächlichen GST-Schuld abgleicht.
Für die Extraktion ist die jährliche GST-Erklärung ein anderes Dokument als die vierteljährliche BAS. Sie meldet unabhängig vom Umsatz sieben Felder — G1, G2, G3, G10, G11, 1A und 1B — und ihr Zweck ist der Abgleich, nicht die laufende Berichterstattung. Die jährliche Erklärung umfasst zwölf Monate Transaktionen. Die vierteljährlichen Ratenmitteilungen decken jeweils drei Monate ab, und ihre Kennzeichnungen (G21, G22, G23, G24) unterscheiden sich strukturell von den vierteljährlichen BAS-Kennzeichnungen.
Die Extraktionsherausforderung beim jährlichen Weg besteht darin, dass die Daten, die Sie im Juli benötigen — eine G1-Gesamtsumme für das Jahr, eine 1B-Gesamtsumme für das Jahr — sich in zwölf Monaten Quelldokumenten angesammelt haben. Wenn Sie nicht vierteljährlich extrahiert haben, wird die jährliche Erklärung zu einer retrospektiven Rekonstruktionsübung: Sie müssen zwölf Monate Rechnungen und Belege durchforsten, um Zahlen zu ermitteln, die der vierteljährliche Einreicher die ganze Zeit gemeldet hat. Der vierteljährliche Extraktionsworkflow — viermal im Jahr durchgeführt, wobei jedes Mal G1/1A/1B aus den Dokumenten des aktuellen Quartals in eine Tabelle übernommen werden — macht die jährliche GST-Erklärung nahezu automatisch: Summieren Sie die vier vierteljährlichen 1A-Spalten, und Sie haben Ihre jährliche GST auf Verkäufe.
Wenn Ihr Unternehmen auf dem jährlichen GST-Weg ist: Sie müssen dennoch die zugrunde liegenden Transaktionsdaten — Lieferantenrechnungen, Verkaufsübersichten — extrahieren, um die Jahresgesamtsummen für die jährliche Erklärung zu berechnen. Die vierteljährlichen Ratenmitteilungen erfassen nur geschätzte Zahlungen, nicht die tatsächliche GST. Die Extraktionsarbeit erfolgt einmal am Jahresende statt viermal, aber das Volumen ist viermal größer, und die Fehlertoleranz bei einer Jahres-1A-Zahl ist proportional ebenfalls größer.
So funktioniert die BAS-Datenextraktion tatsächlich
BAS-Extraktion bedeutet, ein ausgefülltes BAS-Formular — sei es ein Screenshot aus Xero, ein PDF vom ATO-Portal, ein gescanntes Papierformular oder ein Tabellenexport aus einer Buchhaltungssoftware — zu nehmen und jeden Labelwert in eine strukturierte Spalte in einer Tabelle zu konvertieren, eine Zeile pro Quartal. Anders als bei der Rechnungsextraktion oder Belegextraktion, wo die Quelldokumente die Roh-Transaktionen sind, arbeitet die BAS-Extraktion vom Zusammenfassungsformular selbst: dem Dokument, das bereits die berechneten Summen enthält.
Das bedeutet, die Extraktionsaufgabe ist nicht „47 Lieferantenrechnungen lesen und G11 berechnen.“ Es ist „Der Buchhalter hat diese BAS in Xero vorbereitet und Ihnen ein PDF geschickt. Lesen Sie die Zahl neben G11 und setzen Sie sie in Zelle C4.“ Die Berechnung erfolgte vorgelagert, in der Buchhaltungssoftware oder im Hauptbuch des Buchhalters. Die Extraktion erfasst die Ausgabe.
Aber BAS-Formulare sind nicht einheitlich. Ein von Xero generiertes BAS-PDF platziert G1 oben links mit einem fetten Label und einer Dollar-Betragstabelle. Eine vom ATO per Post versandte Papier-BAS — das NAT-4189-Formular mit vorgedruckten Feldern — verwendet ein völlig anderes Layout, bei dem die GST-, PAYG-W- und PAYG-I-Abschnitte auf separaten Feldern gestapelt sind, mit den Labelcodes in kleinen grauen Kästchen neben leeren Wertfeldern. Ein Screenshot des ATO-Onlineportals zeigt dieselben Labels in einem HTML-Rendern-Layout, das sich von beiden unterscheidet.
Hier kommt die Benutzerdefinierte Spaltenextraktion — die Fähigkeit, Ausgabespalten nach Feldbedeutung statt nach Pixelkoordinate zu definieren — zum Einsatz, wo vorlagenbasierte OCR versagt. Ein vorlagenbasierter Ansatz bräuchte drei separate Vorlagen für drei BAS-Formate (Xero-PDF, ATO-Papierscan, ATO-Portal-Screenshot) und würde beim vierten Format scheitern, das Sie nicht vorhergesehen haben. Ein semantischer Extraktionsansatz verwendet dieselben Spaltendefinitionen — Gesamtumsatz (G1), GST auf Einkäufe (1B), Gesamtlöhne (W1) — unabhängig davon, aus welchem BAS-Format die Quelle stammt, weil er den Labeltext liest, um den Wert zu lokalisieren, statt sich auf eine feste Koordinate zu verlassen.
Dateien werden sicher verarbeitet und nicht gespeichert.
Aufbau eines vierteljährlichen bis jährlichen Steuerregisters aus extrahierten BAS-Daten
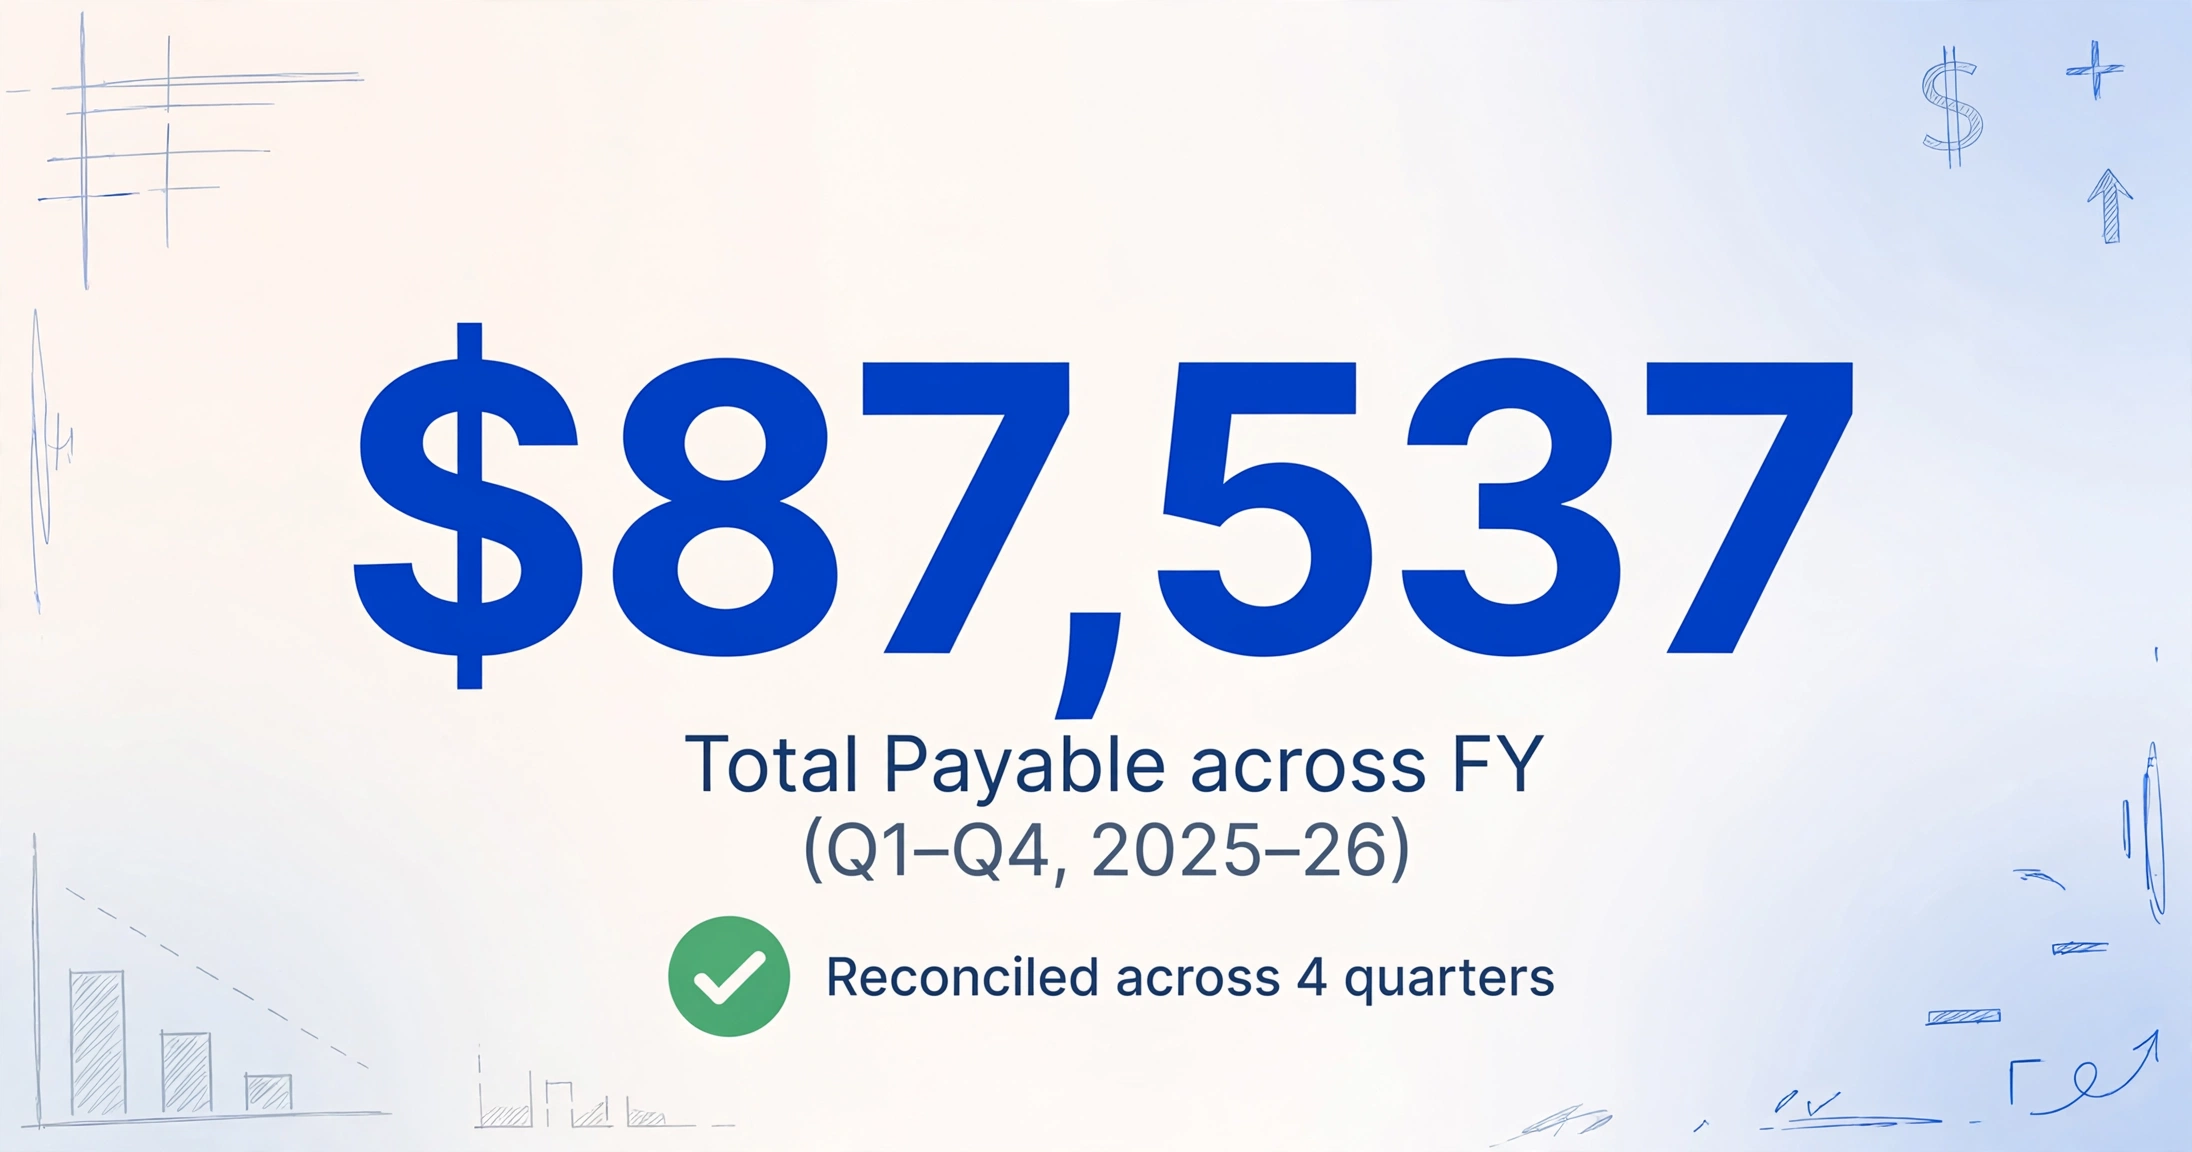
Ein BAS-Extraktionslauf füllt eine Zeile in einer Tabelle: die Zahlen für das Juli–September-Quartal. Vier Läufe füllen vier Zeilen: Q1 bis Q4, die das gesamte australische Steuerjahr (1. Juli bis 30. Juni) abdecken. Der wahre Wert der BAS-Extraktion zeigt sich erst, wenn alle vier Zeilen in derselben Arbeitsmappe liegen und Sie das tun können, was das Formular selbst nicht erlaubt — Quartal mit Quartal vergleichen.
So sieht ein vierteljährliches bis jährliches Register mit extrahierten BAS-Daten aus:
| Zeitraum | G1 Gesamtumsatz | 1A GST auf Verkäufe | 1B GST auf Einkäufe | Netto-GST (1A-1B) | W1 Gesamtlöhne | W2 Einbehaltene Steuer | T7 Ratenzahlung | Gesamtbetrag zahlbar |
|---|---|---|---|---|---|---|---|---|
| Q1 Jul–Sep | 132.000 | 12.000 | 5.500 | 6.500 | 45.000 | 9.800 | 4.200 | 20.500 |
| Q2 Okt–Dez | 148.500 | 13.500 | 6.200 | 7.300 | 52.000 | 11.200 | 4.700 | 23.200 |
| Q3 Jan–Mär | 126.000 | 11.455 | 5.100 | 6.355 | 48.000 | 10.300 | 4.000 | 20.655 |
| Q4 Apr–Jun | 156.000 | 14.182 | 6.800 | 7.382 | 50.000 | 10.900 | 4.900 | 23.182 |
| GJ-Gesamt | 562.500 | 51.137 | 23.600 | 27.537 | 195.000 | 42.200 | 17.800 | 87.537 |
Mit allen vier Quartalen in einem Register werden mehrere Prüfungen möglich, die eine einzelne BAS nicht unterstützt. Die W1-Gesamtwerte über vier Quartale sollten mit dem STP-Jahresbericht übereinstimmen. Die Netto-GST über alle Quartale sollte ungefähr 1/11 des jährlichen steuerpflichtigen Umsatzes entsprechen. Und der PAYG-Ratenzahlungsbetrag sollte als Gutschrift gegen die endgültige Einkommensteuerveranlagung geltend gemacht werden können — eine Zahl, die Sie zur Steuerzeit benötigen, nicht neun Monate später, nachdem Sie vier separate BAS-Formulare aus dem Gedächtnis rekonstruiert haben.
Details zum Batch-Workflow — einschließlich der Zusammenführung von vier Quartalen extrahierter BAS-Daten in eine einzige Excel-Arbeitsmappe mit automatischen quartalsübergreifenden Validierungsspalten — finden Sie im Leitfaden zur vierteljährlichen BAS-Batch-Verarbeitung.
Grenzfälle und Abstimmung
BAS-Extraktionsworkflows, die bei einem sauberen Xero-PDF für Q2 einwandfrei funktionieren, werden in Q3 ihren ersten echten Test bestehen, wenn einer der folgenden Grenzfälle auftritt. Zu wissen, welche es gibt, bevor sie eintreten, verhindert ein hektisches Quartalsende.
Überarbeitete BAS: Wenn Sie erneut extrahieren müssen
Wenn Sie einen Fehler in einer zuvor eingereichten BAS entdecken – eine vergessene Lieferantenrechnung, einen falsch klassifizierten Verkauf – reichen Sie eine überarbeitete BAS ein. Das ATO vergibt eine neue Dokumentenidentifikationsnummer (DIN) für die Überarbeitung. Aus Extraktionssicht sind die ursprünglichen BAS-Daten in Ihrem vierteljährlichen Hauptbuch nun veraltet. Der richtige Ansatz ist, aus der überarbeiteten BAS erneut zu extrahieren und die Zeile für dieses Quartal zu überschreiben. Erstellen Sie keine zweite Zeile und gleichen Sie die Differenz nicht manuell aus – die überarbeitete BAS ist die neue Quelle der Wahrheit, und eine doppelte Zeile erzeugt Phantom-Summen in der Jahressummen-Spalte.
Vereinfachte BAS, vollständige Buchhaltungsunterlagen: Das Problem der unsichtbaren Felder
Ein Unternehmen, das die vereinfachte BAS verwendet, meldet nur G1, 1A und 1B. Seine Buchhaltungsunterlagen erfassen jedoch intern weiterhin G2, G3, G10 und G11, da die Buchhaltungssoftware (Xero, MYOB, QuickBooks) diese Steuercodes zur Berechnung von 1A und 1B verwendet. Die Extraktionsausgabe einer vereinfachten BAS enthält drei GST-Spalten. Die Extraktionsausgabe der zugrunde liegenden Verkaufs- und Kaufaufzeichnungen enthält sieben. Eine Abstimmung einer dreispaltigen Zusammenfassung mit einer siebenspaltigen Quelle ist nur möglich, wenn der Extraktionsworkflow die Spalten korrekt zuordnet – die Summe aller G-Code-Spalten (außer G1) + 1B aus den Transaktionsdaten sollte dem BAS-1B-Wert entsprechen.
Die W1–STP-Abstimmung: Das Feld, das nicht falsch sein darf
W1 (Gesamtgehälter und -löhne) ist das am häufigsten geprüfte Feld auf der BAS, da das ATO eine unabhängige Echtzeit-Datenquelle dafür hat: Single Touch Payroll. Jeder Lohnlauf, den Ihre Lohnbuchhaltungssoftware meldet, übermittelt die kumulierten Bruttogehälter und die einbehaltene Steuer des laufenden Jahres an das ATO über STP. Wenn Ihre BAS-W1 und W2 im ATO-System eingehen, werden sie automatisch mit dem STP-Gesamtwert für denselben Zeitraum verglichen. Eine Abweichung löst eine automatische Markierung aus. Das Extrahieren von W1 und W2 aus der BAS, wie sie erstellt wurde – anstatt sie von den Bildschirmen der Lohnbuchhaltungssoftware neu abzutippen – liefert Ihnen eine verifizierte Kopie dessen, was in das Formular eingegeben wurde. Sie können diese Kopie mit dem STP-Dashboard abgleichen, um die Übereinstimmung vor der Einreichung zu bestätigen, anstatt zu hoffen, dass die Zahlen übereinstimmen, und drei Monate später festzustellen, dass sie es nicht taten.
Das Dezemberquartal: Verlängerte Frist, komprimierte Realität
Die BAS für das Dezemberquartal hat eine Abgabefrist bis zum 28. Februar (die anderen drei Quartale sind am 28. Oktober, April und Juli fällig). Diese verlängerte Frist gibt es, weil das Dezemberquartal in die Ferienzeit und die Vorbereitungen für das Geschäftsjahresende einiger Unternehmen fällt. Der praktische Effekt ist jedoch, dass die Q2-Zahlen bis zu acht Wochen nach Quartalsende nicht extrahiert werden. Wenn Sie Q2 im Februar extrahieren, ist Q3 bereits zur Hälfte vorbei. Der Workflow bricht nicht zusammen – die Extraktion kann jederzeit durchgeführt werden –, aber die Lücke zwischen Quartalsende und Extraktion wird größer, und das Risiko steigt, dass jemand die Q2-Zahlen bereits manuell in die Steuerplanungstabelle des Unternehmens eingegeben hat. Eine nachträgliche Extraktion bedeutet, dass überprüft werden muss, ob die manuelle Zahl mit der BAS übereinstimmt, nicht umgekehrt.
Die australische Buchhaltungssoftware-Landschaft
Zu verstehen, wie Buchhaltungssoftware BAS-Daten verarbeitet, ist entscheidend, da die BAS in den meisten australischen Unternehmen nicht isoliert erstellt wird – sie wird von derselben Plattform generiert, die auch die Transaktionen verwaltet. Der Extraktions-Workflow ist dieser Plattform nachgelagert.
Xero dominiert den australischen Markt für kleine Unternehmen. Das BAS-Modul füllt die G-, W- und T-Kennzeichnungen automatisch aus codierten Transaktionen, ermöglicht die direkte Online-Übermittlung an das ATO und erstellt eine BAS-Zusammenfassung als PDF. Das PDF-Layout platziert den GST-Abschnitt auf der ersten Seite, wobei alle Kennzeichnungscodes deutlich sichtbar sind. Dies ist die extraktionsfreundlichste Ausgabe, da Kennzeichnungscodes und Werte nebeneinander und einheitlich formatiert sind. Das PDF von Xero enthält jedoch nur die Zusammenfassung – es enthält keine Aufschlüsselung auf Transaktionsebene, die erklären würde, warum G11 18.500 $ beträgt statt der erwarteten 21.000 $. Diese Aufschlüsselung erfordert einen separaten Export des Transaktionsberichts.
MYOB Business / AccountRight bereitet die BAS durch integrierte GST-Codierung und Lohnabrechnung vor, mit Übermittlungsmöglichkeit innerhalb der Plattform. Die BAS-Ausgabeformate von MYOB – sowohl der Zusammenfassungsbildschirm als auch das PDF – können sich in der Platzierung der Kennzeichnungen von Xero unterscheiden. Dieselbe G1-Kennzeichnung erscheint an einer anderen Position auf der Seite. Für vorlagenbasierte Ansätze ist dies relevant. Für die semantische Extraktion ist es das nicht.
QuickBooks Australia bietet BAS-Vorbereitung und -Übermittlung mit GST-Verfolgung ähnlich wie Xero und MYOB. Die Feldstruktur ist dieselbe – von der ATO vorgeschriebene Kennzeichnungen –, aber die visuelle Ausgabe ist QuickBooks-spezifisch.
Reckon und andere kleinere Plattformen (Free Accounting Software, Saasu) bedienen das untere Marktsegment. Ihre BAS-Ausgaben sind weniger vorhersehbar und werden häufiger als bildbasierte PDFs statt als textdurchsuchbare PDFs gedruckt, abhängig von der Version und dem Druckertreiber. Ein Extraktionstool, das sowohl Text-PDFs als auch bildbasierte PDFs verarbeiten kann – indem es visuelle KI verwendet, um die Kennzeichnungstexte direkt von der gerenderten Seite statt aus eingebetteten Textebenen zu lesen – macht den Unterschied zwischen einem Workflow, der mit allen BAS-Quellen funktioniert, und einem, der nur mit Xero-PDFs funktioniert.
Die Softwarelandschaft bestimmt auch, ob Sie überhaupt aus dem BAS-Formular extrahieren müssen. Wenn Ihre Buchhaltungssoftware die BAS automatisch aus codierten Transaktionen ausfüllt und Sie der Codierung vertrauen, ist das BAS-Formular selbst eine sekundäre Referenz – Ihre extrahierten Daten sollten aus dem zugrunde liegenden Transaktionsexport stammen. Die BAS-Extraktion ist ein Verifizierungsschritt, nicht die primäre Datenquelle. Wenn Sie keine Buchhaltungssoftware verwenden oder die Codierung inkonsistent ist, wird das BAS-Formular zur primären Quelle, und die Extraktionsgenauigkeit bestimmt, ob die übermittelten Zahlen korrekt sind.
BAS-Datenextraktion – Schritt-für-Schritt-Workflow
Hier ist der vollständige vierteljährliche Extraktions-Workflow, vom Tag, an dem Ihre BAS eintrifft, bis zum Tag der Einreichung. Der Workflow setzt voraus, dass Sie Zugriff auf die ausgefüllte BAS haben – entweder aus der Buchhaltungssoftware oder dem ATO-Portal – sowie auf ein Tool, das die Benutzerdefinierte Spaltenextraktion unterstützt.
BAS als einzelne digitale Datei beschaffen
Exportieren Sie die BAS-Zusammenfassung als PDF aus Xero / MYOB / QuickBooks, machen Sie einen Screenshot vom ATO-Portal oder scannen Sie die vom ATO zugesandte Papier-BAS. Die Datei muss die ausgefüllten Label-Werte enthalten. Eine leere BAS ist für die Extraktion unbrauchbar – Sie extrahieren die bereits berechneten Zahlen, nicht das Ausfüllen von Leerfeldern.
Extraktionsspalten definieren
Erstellen Sie eine Spalte für jedes Label, das Ihre BAS benötigt. Für ein Unternehmen mit Vereinfachter BAS und Angestellten: G1, 1A, 1B, W1, W2, T1, T7. Für ein Unternehmen mit voller BAS und Angestellten: fügen Sie G2, G3, G10, G11 hinzu. Erstellen Sie keine Spalten für Labels, die Ihre BAS nicht verwendet – W4, W3, F1, 7C, 1C, 1E bleiben bei den meisten Unternehmen leer.
Extraktion ausführen und jede Zeile prüfen
Verarbeiten Sie die BAS-Datei. Die Ausgabe sollte eine Datenzeile erzeugen. Vergleichen Sie jeden extrahierten Wert mit dem sichtbaren Label im Quell-PDF oder Screenshot – eine schnelle visuelle Prüfung, keine zeilenweise manuelle Kontrolle. Wenn ein Wert falsch aussieht, ist das Quelllabel möglicherweise mehrdeutig (Scan in schlechter Qualität, Screenshot einer gescrollten Seite). Exportieren oder erfassen Sie neu und führen Sie die Extraktion erneut aus.
Kreuzvalidierungen ausführen
Fügen Sie in Ihrer Tabellenkalkulation eine Zeile unter den extrahierten Daten mit Validierungsformeln hinzu: =RUNDEN(G1_Zelle/11; 0) neben 1A auf Kassenbasis; =W2_Zelle + W3_Zelle + W4_Zelle neben W5; =1A_Zelle - 1B_Zelle für die Netto-GST. Wenn sich ein Validierungswert um mehr als ein paar Dollar vom extrahierten Wert unterscheidet, prüfen Sie dies vor der Einreichung.
Zum vierteljährlichen Hauptbuch hinzufügen
Kopieren Sie die validierte Zeile in Ihre Haupttabelle des vierteljährlichen bis jährlichen BAS-Hauptbuchs. Beschriften Sie die Zeile mit dem Quartalsnamen (Q1 Jul–Sep 2026). Die Summenzeile unten aktualisiert sich automatisch. Archivieren Sie die Quell-BAS-Datei und die Extraktionsausgabe für fünf Jahre – die Standard-Aufbewahrungspflicht des ATO für GST-Aufzeichnungen.
Der gesamte Workflow, vom Öffnen der BAS-PDF bis zur validierten Zeile im Quartalshauptbuch, dauert etwa zwei Minuten pro BAS. Verglichen mit der manuellen Dateneingabe über drei separate Steuerbereiche mit kreuzreferenzierten Labels summieren sich die vierteljährlichen Zeitersparnisse über das Jahr. Für die detaillierte vierteljährliche Vorbereitungs-Checkliste, die den Abgleich der Aufzeichnungen abdeckt, bevor Sie das BAS-Formular überhaupt öffnen, siehe die BAS-Checkliste zum Quartalsende.
Über die BAS hinaus: Wie die Extraktion in Ihren breiteren Dokumenten-Workflow passt
Die BAS steht am Ende einer Dokumentenkette. Bevor der G1-Gesamtwert existierte, gab es Verkaufsrechnungen. Bevor der G11-Gesamtwert existierte, gab es Lieferantenbelege und Bestellungen. Bevor die W1-Zahl existierte, gab es Stundenzettel und Gehaltsabrechnungen. Die BAS ist die Zusammenfassung. Jede Zahl darin wurde aus Quelldokumenten berechnet. Und diese Quelldokumente – Rechnungen, Belege, Kontoauszüge – sind der Bereich der Extraktion, in dem derselbe Ansatz der benutzerdefinierten Spaltenextraktion gilt.
Dies ist die logische Architektur eines vollständigen BAS-Dokumenten-Workflows: Extrahieren Sie vierteljährlich strukturierte Daten aus Quelldokumenten (Rechnungen → Spalten, Belege → Spalten, Gehaltsabrechnungen → Spalten) → gleichen Sie mit der Buchhaltungssoftware ab → generieren Sie die BAS → extrahieren Sie BAS-Beschriftungen in das vierteljährliche Hauptbuch zur Überprüfung und Archivierung. Die Extraktion erfolgt zweimal: einmal vorgelagert bei den rohen Transaktionsdokumenten und einmal nachgelagert bei der fertigen BAS. Die vorgelagerte Extraktion erfasst Codierungsfehler, bevor die BAS generiert wird. Die nachgelagerte Extraktion erstellt einen geprüften Nachweis dessen, was eingereicht wurde.
Für die Extraktionsmuster, die für britische Steuerdokumente mit ähnlichen Workflows gelten, lesen Sie die vollständige Anleitung zur Extraktion von UK-P60-Daten und die vollständige Anleitung zur Extraktion von UK-SA100-Selbstauskunftsdaten. Die Dokumenttypen unterscheiden sich, aber das Extraktionsparadigma – Spalten nach Feldbedeutung definieren, nicht nach Dokumentenlayout – ist dasselbe.
Fünf Jahre Aufbewahrungspflicht: Gemäß den ATO-Regeln müssen Sie BAS-Aufzeichnungen und Belege – Steuerrechnungen, Quittungen, Kontoauszüge, Gehaltsunterlagen – fünf Jahre lang aufbewahren. Eine extrahierte Tabelle mit allen vier vierteljährlichen Zeilen in einer Arbeitsmappe, die zusammen mit den BAS-Quell-PDFs in einem datierten Ordner gespeichert wird, erfüllt diese Anforderung in einer Form, die Sie zur Steuerzeit tatsächlich nutzen können. Ein Schuhkarton voller Papier-BAS-Formulare tut dies nicht.
FAQ
Kann ich Daten aus einem gescannten Papier-BAS-Formular extrahieren?
Ja, sofern die Scanqualität ausreichend ist. Das Papierformular NAT 4189 hat klare Label-Codes (G1, W1 usw.), die neben den leeren Wertfeldern aufgedruckt sind. Wenn Sie die Werte handschriftlich eingetragen und das Formular gescannt haben, muss das Extraktionstool Handschrift lesen können. Die visuelle KI von ImageToTable.ai verarbeitet sowohl gedruckten als auch handschriftlichen Text – aber wenn der Scan unscharf oder die Schrift für einen menschlichen Leser unleserlich ist, wird die KI es auch nicht besser können. Fotografieren Sie das Formular bei gutem Licht, flach auf einem Schreibtisch liegend, bevor Sie es scannen.
Benötige ich einen separaten Extraktionsdurchlauf für GST, PAYG-W und PAYG-I?
Nein. Ein Extraktionsdurchlauf mit Spalten für alle drei Labelgruppen erzeugt eine einzelne Zeile mit allen Werten. Das Tool liest die gesamte BAS in einem Durchgang und füllt jede von Ihnen definierte Spalte. Der einzige Grund, die Extraktion aufzuteilen, wäre, wenn sich die drei Abschnitte auf separaten Seiten eines mehrseitigen Dokuments befinden – in diesem Fall verarbeiten Sie jede Seite und führen die Ausgabezeilen nach Quartalslabel zusammen.
Was ist, wenn meine BAS FBT- oder Fuel-Tax-Credit-Label enthält?
Fügen Sie Ihren Spaltendefinitionen Spalten für F1, F2, 7C oder 7D hinzu. Tun Sie dies nur, wenn diese Label tatsächlich auf Ihrer BAS erscheinen – das Erstellen von Spalten für Label, die Ihr Unternehmen nicht meldet, erzeugt leere Zellen, was zwar harmlos ist, aber Rauschen in die Tabelle bringt. Wenn Sie unsicher sind, ob Sie FBT-Label benötigen, fragen Sie Ihren Steuerberater.
Wie schneidet die BAS-Extraktion im Vergleich zur Auto-Fill-Funktion von Xero ab?
Xero Auto-Fill füllt BAS-Label aus codierten Transaktionen innerhalb von Xero. Die Extraktion liest die Label aus dem BAS-Output – dem PDF oder Screenshot – unabhängig davon, welche Software ihn erzeugt hat. Beide ergänzen sich, sie konkurrieren nicht. Xero Auto-Fill übernimmt die vorgelagerte Berechnung. Die Extraktion übernimmt die nachgelagerte Verifizierung, den quartalsübergreifenden Ledger-Aufbau und Szenarien, in denen die BAS von einer anderen Plattform oder einem Papierformular stammt. Wenn Ihre BAS zu 100 % von Xero mit perfekter Codierung erstellt wurde, ist die Extraktion optional. Wenn Ihre BAS mehrere Datenquellen umfasst (eine Papierrechnung eines Lieferanten, einen Screenshot eines Lohnabrechnungsbildschirms, ein Xero-BAS-PDF), ist die Extraktion der rote Faden, der sie zusammenhält.
Erzeugt die vereinfachte BAS ohne G10/G11 ein Extraktionsrisiko?
Nicht für die Extraktion selbst – Sie extrahieren, was auf dem Formular steht, und das Formular zeigt nur G1, 1A und 1B. Das Risiko liegt außerhalb: Ohne G10 und G11 können Sie nicht überprüfen, ob Ihr 1B-Wert plausibel ist. Ein Buchhaltungsfehler, der die GST-Gutschriften um 3.000 $ überbewertet, wird bei einer vereinfachten BAS nicht sichtbar, da die zugrunde liegende Aufteilung in Investitions- und Nicht-Investitionsausgaben unsichtbar bleibt. Wenn Sie dies beunruhigt, extrahieren Sie G10 und G11 aus dem Transaktionsbericht Ihrer Buchhaltungssoftware (nicht aus der BAS) und fügen Sie sie als separate Spalten im Hauptbuch nur zur internen Validierung hinzu. Melden Sie sie nicht dem ATO, wenn Sie die vereinfachte BAS verwenden – das Einreichen zusätzlicher Kennzahlen löst einen Validierungsfehler aus.
Kann ich BAS-Daten aus einem Screenshot des ATO-Onlineportals extrahieren?
Ja. Das ATO-Portal stellt BAS-Kennzahlen als HTML-Text auf dem Bildschirm dar. Ein Screenshot erfasst diesen dargestellten Text. Das Extraktionstool liest den Kennzahlennamen und den angrenzenden Wert genauso wie aus einer PDF-Datei. Einschränkung: Stellen Sie sicher, dass der Screenshot alle Abschnitte (GST, PAYG-W, PAYG-I) ohne Scrollen enthält. Ein abgeschnittener Screenshot, der W1 oder T7 auslässt, führt zu einer unvollständigen Extraktionsausgabe. Ganzseiten-Screenshot-Tools sind für diesen Zweck besser geeignet als manuelle Fensteraufnahmen.
Was passiert, wenn die Extraktion einen falschen Wert liefert?
Vergleichen Sie den extrahierten Wert mit dem sichtbaren Wert im Quelldokument. Wenn sie abweichen, hat die Extraktion die Kennzahl oder den Wert falsch gelesen. Häufige Ursachen: Der Kennzahlentext wurde durch niedrige Bildauflösung abgeschnitten, der Wert war mehrdeutig zwischen zwei Kennzahlen positioniert, oder das BAS-Format verwendete ein ungewöhnliches Layout, das die KI nicht erwartet hat. Exportieren Sie die BAS mit höherer Auflösung erneut, passen Sie den Spaltennamen an, um spezifischer zu sein (z. B. GST auf Verkäufe (Kennzahl 1A) statt nur 1A), und führen Sie die Extraktion erneut aus. Wenn der Fehler bestehen bleibt, geben Sie den einzelnen Wert manuell ein und fahren Sie fort – eine manuelle Korrektur eines Feldes in einer Zeile mit fünfzehn Feldern ist immer noch zu 93 % automatisiert.