O Guia Completo para o P45 do Reino Unido
Extração de Dados para Equipes de Folha de Pagamento (2026)
Sempre que um funcionário deixa uma empresa do Reino Unido, o sistema de folha de pagamento gera um P45 — um formulário de quatro partes que carrega o código fiscal do funcionário, a remuneração acumulada no ano, o imposto retido e o número de National Insurance de um empregador para o próximo. Cerca de 2,5 milhões de P45s são gerados a cada ano em todo o mercado de trabalho do Reino Unido. Na ponta receptora, alguém da equipe de folha de pagamento do novo empregador abre aquele PDF ou cópia em papel, lê cada um dos 13 campos de dados e os digita na tela de novo funcionário do software de folha de pagamento. Um código fiscal digitado errado — 1257L inserido como 1275L — e o funcionário passa semanas em um código fiscal de emergência, pagando a mais centenas de libras antes que a HMRC emita uma correção. O problema não é que os P45s sejam complicados. É que um mecanismo de transferência de dados exigido por lei, projetado para eliminar erros de transcrição manual, foi, por décadas, limitado pela transcrição manual como etapa final da cadeia.
Principais Conclusões
- O P45 do Reino Unido existe para substituir a entrada manual de dados entre empregadores — no entanto, em seu destino final, alguém redigita todos os 15 campos à mão, 2,5 milhões de vezes por ano.
- Sem uma camada de verificação entre o P45 e o banco de dados de folha de pagamento, a matemática simples garante que um em cada trinta novos funcionários comece um emprego com dados fiscais errados — e o erro fica oculto por até onze meses.
- Pare de redigitar e comece a revisar — extraia todos os treze campos do P45 em dez segundos e depois verifique apenas o código fiscal que rege cada contracheque até abril.
O que um P45 realmente é — e por que ele existe
Um P45 — formalmente intitulado "Details of Employee Leaving Work" — não é um resumo do holerite do funcionário. É um mecanismo de continuidade tributária: o instrumento legal que transfere o registro cumulativo de PAYE de um indivíduo de um empregador anterior para um novo dentro de um único ano fiscal (6 de abril a 5 de abril). Sem ele, o novo empregador não tem como calcular em que ponto o funcionário está em relação à sua isenção pessoal, e o HMRC perde o fio dos rendimentos cumulativos.
A obrigação legal está prevista na Regulation 36 of the Income Tax (Pay As You Earn) Regulations 2003, que estabelece: "On ceasing to employ an employee in respect of whom a code has been issued, the employer must complete Form P45." A regulamentação especifica que o formulário deve ser preenchido no dia em que o vínculo de trabalho termina ou, se não for viável, sem atraso injustificado. A Regulation 36 se aplica a todos os funcionários para os quais o HMRC emitiu um código tributário — inclusive aqueles com rendimentos zero — e abrange todos os tipos de término de vínculo: pedido de demissão, redundância, dispensa, aposentadoria ou expiração de contrato por prazo determinado.
É por isso que, em sua essência, o P45 não é apenas um formulário. É o elo de transporte de dados em uma cadeia que conecta a folha de pagamento final do empregador A à primeira folha de pagamento do empregador B — e o faz dentro da estrutura de declaração Real Time Information (RTI) do HMRC, em que cada dia de pagamento exige um envio eletrônico de Full Payment Submission (FPS) que faz referência ao código tributário atual do funcionário e aos valores YTD. Quebre a cadeia com dados imprecisos no P45, e todo o cálculo de PAYE daquele funcionário pelo restante do ano fiscal será feito com dados corrompidos.
O que a maioria dos guias de folha de pagamento omite: o P45 existe porque o sistema tributário do Reino Unido é cumulativo, não transacional. Diferentemente de algumas jurisdições em que o imposto de cada mês é calculado isoladamente, o sistema de PAYE do Reino Unido acompanha quanto da isenção pessoal de £12,570 foi usada em todos os empregos em um único ano fiscal. Um novo empregador não pode simplesmente começar do zero — ele precisa saber o que aconteceu antes. O P45 é o único mecanismo oficial para essa transferência.
As Quatro Partes de um P45 — e Para Onde Vai Cada Uma
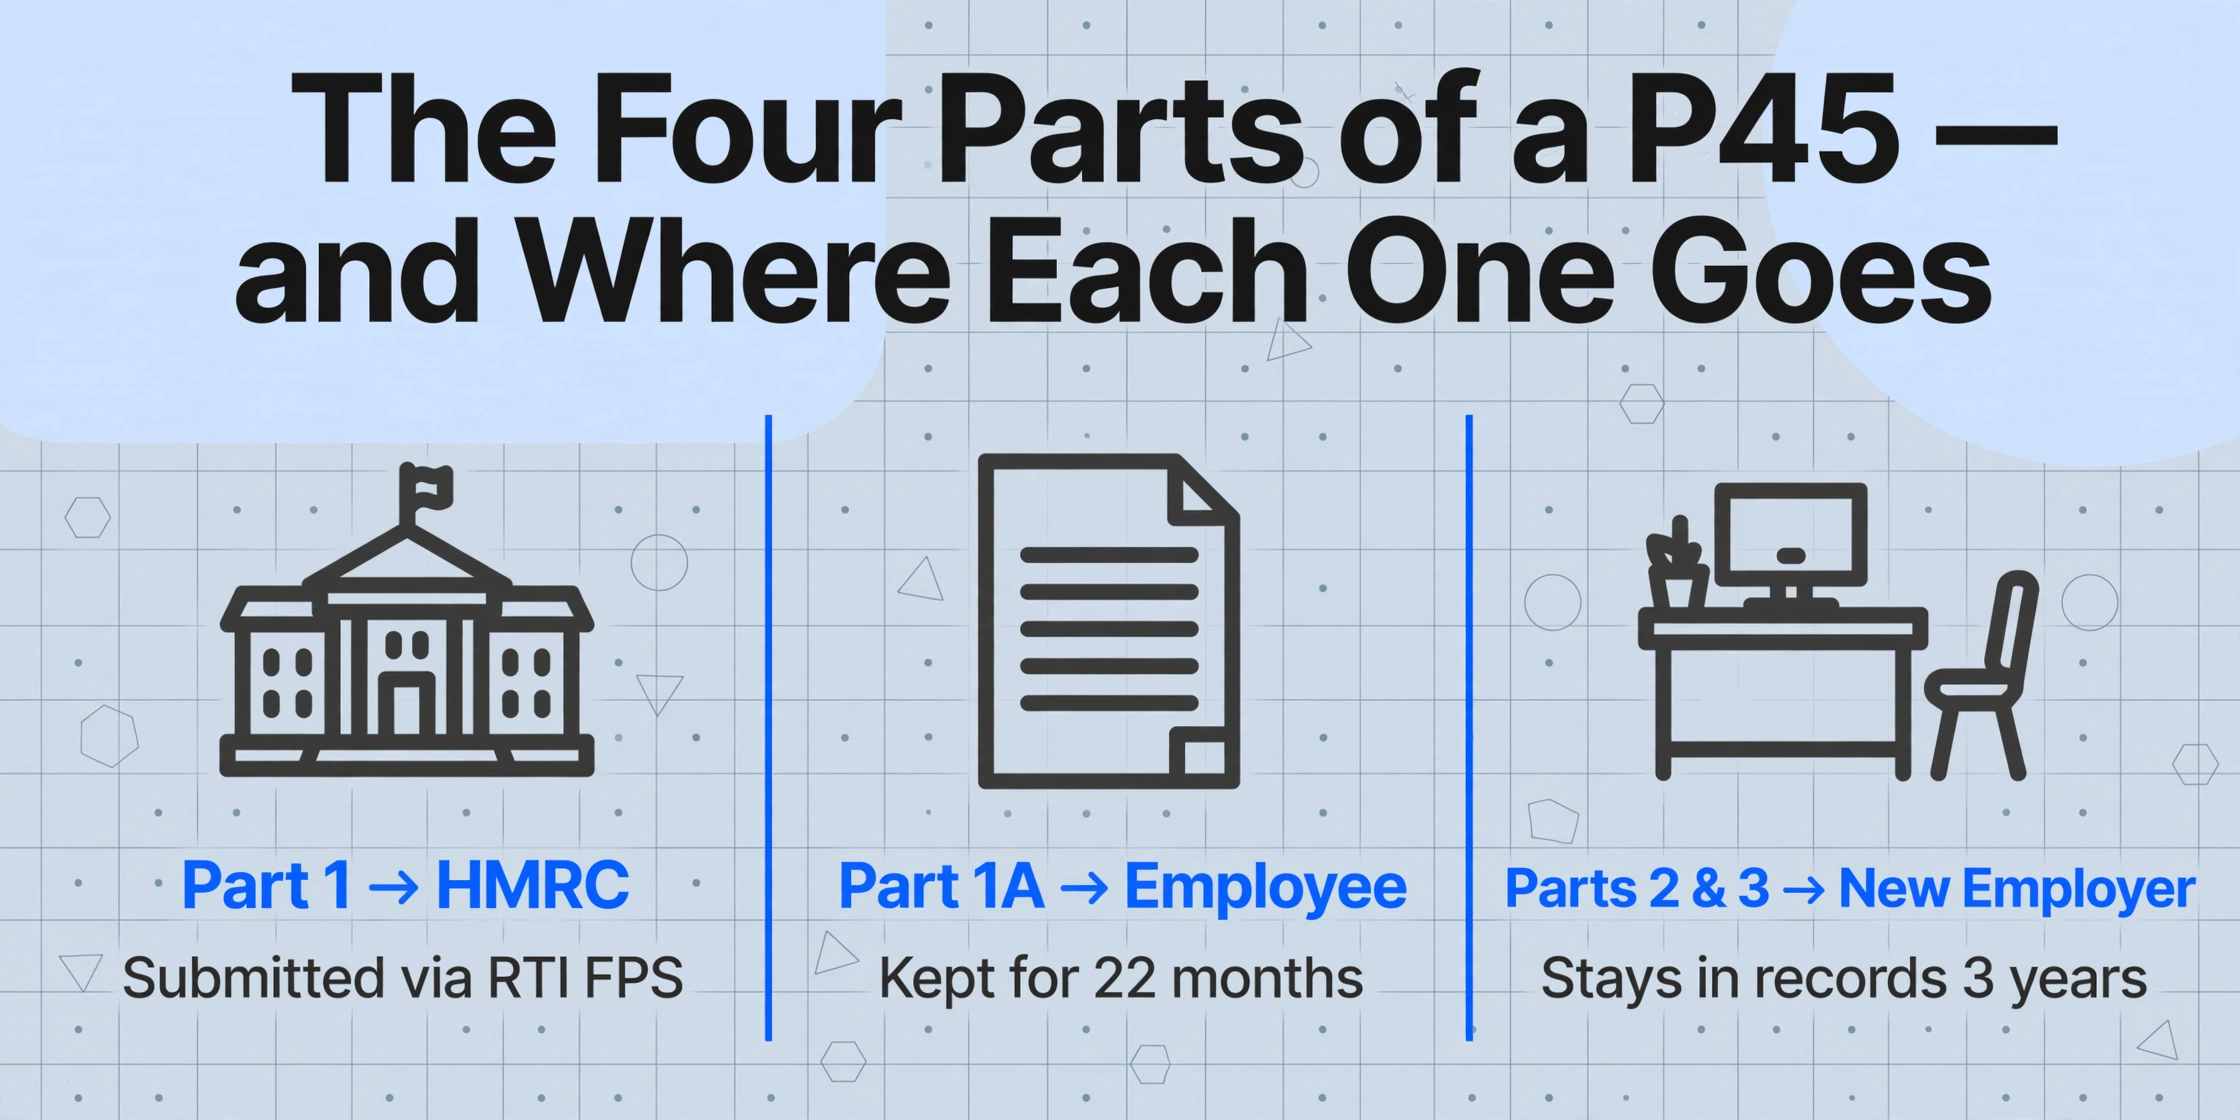
Um P45 não é um único documento entregue a uma única pessoa. É um instrumento de quatro partes projetado para distribuir os mesmos dados fiscais essenciais a três partes diferentes — HMRC, o funcionário que sai e o novo empregador — cada uma com uma necessidade legal distinta dessas informações.
| Parte | Destinatário | O Que Contém | O Que Acontece com Ela |
|---|---|---|---|
| Parte 1 | HMRC | Referência PAYE do empregador, número NI do funcionário, data de saída, código fiscal, pagamento e imposto YTD | Enviada eletronicamente via RTI Full Payment Submission. Sob o RTI, a Parte 1 não é mais um envio físico — os dados de saída ficam incorporados no FPS final daquele funcionário. O HMRC PAYE Manual (PAYE5025) confirma: "When an employee leaves an RTI employment, leaving details will be included on the FPS instead of submitting a form P45 to HMRC." |
| Parte 1A | Funcionário (guardar como registro) | Cópia completa dos dados da Parte 1, mais endereço do funcionário, data de nascimento e sexo | Mantida pelo funcionário como seu registro fiscal pessoal. Pode ser necessária para declarações de Self Assessment, pedidos de crédito fiscal ou solicitações de Universal Credit. Não pode ser reemitida — se perdida, o funcionário deve usar um HMRC Starter Checklist no próximo empregador. O HMRC recomenda guardá-la por pelo menos 22 meses. |
| Parte 2 | Novo empregador | Código fiscal na saída, pagamento YTD, imposto YTD, número NI, indicador de empréstimo estudantil, flag Week 1/Month 1 | Usada pelo software de folha de pagamento do novo empregador para calcular as deduções fiscais corretas desde o primeiro dia. O empregador não a encaminha ao HMRC — ela permanece em seus registros para conformidade (mínimo de 3 anos a partir do fim do ano fiscal). |
| Parte 3 | Novo empregador (para registro no HMRC) | Duplicata da Parte 2, mais campos do novo empregador (referência PAYE, data de início, número de matrícula) | Historicamente encaminhada ao HMRC pelo novo empregador para registrar o novo emprego. Sob o RTI, o novo empregador passa a reportar os dados de admissão via seu próprio FPS — a Parte 3 serve como fonte de dados interna para esse envio. O CIPP orienta: "Employers who are filing RTI should no longer send forms P45 (Part 3) or P46 to HMRC." |
O fluxo de trabalho prático para o empregador que está desligando o funcionário: após processar a folha de pagamento final — que marca o funcionário como desligado e dispara o FPS final carregando todos os dados do P45 para o HMRC — o empregador imprime ou envia por e-mail o P45 e entrega as Partes 1A, 2 e 3 ao funcionário. Se o P45 for gerado eletronicamente, as Partes 2 e 3 normalmente são combinadas em um único PDF. O funcionário guarda a Parte 1A e entrega as Partes 2 e 3 ao novo empregador antes ou no seu primeiro dia.
Um detalhe que causa confusão até entre administradores de folha de pagamento experientes: quando o P45 é gerado por software de folha de pagamento que imprime em papel A4 comum (em vez do papel timbrado pré-impresso da HMRC), o formulário pode não estar visualmente dividido em quatro seções claramente marcadas. Nesses casos, saber qual dado vai onde depende inteiramente da numeração das caixas — não do layout da página. Da Caixa 1 (referência PAYE do empregador) à Caixa 13 (declaração do empregador), elas formam o conjunto completo de dados do P45, independentemente de qual parte você esteja analisando.
Cada Campo do P45, Explicado pelo Número da Caixa
Entender o que cada campo significa — não apenas o rótulo que ele carrega — é a diferença entre copiar números mecanicamente e realmente verificar se o P45 está corretamente preenchido antes de inserir seus dados na folha de pagamento. O modelo oficial de P45 da HMRC (versão 12/15) mapeia 13 caixas numeradas em todas as quatro partes:
| Caixa | Nome do Campo | O Que Significa para a Folha de Pagamento |
|---|---|---|
| 1 | Referência PAYE do Empregador | Identificador único do regime PAYE do empregador — formato: Número do Escritório / Número de Referência (ex.: 123/AB45678). É diferente da Referência do Escritório de Contas da empresa usada para pagamentos PAYE. Uma referência PAYE incorreta significa que o HMRC não consegue associar os dados de saída ao registro correto do empregador. |
| 2 | Número de National Insurance do Funcionário | Formato: QQ 12 34 56 C. O número de NI é a chave primária que vincula um indivíduo em todos os sistemas do HMRC. Se o empregador de saída o registrou incorretamente, o FPS do novo empregador criará uma divergência que o HMRC pode sinalizar como emprego duplicado ou desconhecido. |
| 3 | Nome do Funcionário (Título, Sobrenome, Nome) | Deve corresponder exatamente aos registros do HMRC. Uma divergência entre o nome no P45 e o nome no sistema de folha de pagamento do novo empregador — mesmo uma diferença de inicial do nome do meio — pode fazer com que a correspondência automática do HMRC falhe, atrasando as atualizações do código fiscal. |
| 4 | Data de Saída | A data em que o emprego cessou, no formato DD/MM/AAAA. Essa data determina em qual mês e semana fiscal se enquadra o lançamento final da folha de pagamento. Uma data de saída inserida como 15/04/2026 quando o funcionário na verdade saiu em 15/03/2026 desloca os ganhos de um mês inteiro para o período fiscal errado. |
| 5 | Código Fiscal na Data de Saída | O código fiscal em vigor no momento da saída — ex.: 1257L, K475, BR, D0, NT. O sufixo importa: L = abono pessoal padrão, M = beneficiário do Marriage Allowance, N = transferidor do Marriage Allowance, T = revisado pelo HMRC, K = abono negativo, BR = alíquota básica sobre a renda total, D0 = alíquota superior, NT = sem imposto. Para contribuintes escoceses, o prefixo S (ex.: S1257L) indica que se aplicam as alíquotas do Imposto de Renda Escocês. Contribuintes galeses usam o prefixo C. |
| 6 | Indicador Semana 1 / Mês 1 | Um "X" nesta caixa significa que o código fiscal é operado em base não cumulativa (Semana 1 / Mês 1) — cada período de pagamento é calculado isoladamente, ignorando todos os ganhos e impostos pagos anteriores. Esta é a causa mais comum de deduções de imposto de emergência em um novo empregador, porque o imposto YTD pago anteriormente pelo funcionário é desconsiderado no cálculo. |
| 7 | Pagamento Total até a Data / Imposto Total até a Data | O pagamento cumulativo do funcionário e o imposto de renda deduzido em todos os empregos no ano fiscal atual até a data de saída. Esses valores vêm da P11 Deductions Working Sheet — não do contracheque final. Distinção crítica: A Caixa 7 mostra o registro cumulativo completo, incluindo quaisquer empregos anteriores no mesmo ano fiscal. A Caixa 8 mostra apenas a parcela deste emprego. Se a Caixa 7 e a Caixa 8 mostrarem valores idênticos, significa que este foi o único emprego do funcionário no ano fiscal atual. |
| 8 | Pagamento Total Neste Emprego / Imposto Total Neste Emprego | Pagamento e imposto atribuíveis exclusivamente a este emprego. Deixado em branco se o código fiscal for cumulativo e os valores forem iguais aos da Caixa 7. Este campo se torna importante quando um funcionário teve vários empregos em um ano fiscal — o novo empregador precisa entender quanto dos totais YTD veio do cargo imediatamente anterior. |
| 9 | Número de Matrícula / Número de Folha de Pagamento | O identificador interno de funcionário do empregador de saída e a referência de departamento/filial. Usado pelo novo empregador principalmente para manutenção de registros, não para cálculo de impostos. |
| 10 | Gênero e Data de Nascimento | Presente apenas na Parte 1 e Parte 1A. Usado pelo HMRC para verificação de identidade. O novo empregador não precisa desses dados para o cálculo do PAYE. |
| 11 | Endereço Residencial e CEP do Funcionário | O endereço residencial do funcionário no momento da saída. O CIPP enfatiza que a HMRC usa o CEP para verificar a identidade — um CEP incorreto pode acionar alterações de endereço no registro do funcionário na HMRC, potencialmente redirecionando toda a correspondência futura para o endereço errado. |
| 12 | Nome, Endereço e CEP do Empregador | Os dados do empregador que está sendo deixado. Na Parte 3, há um campo "P" adicional: insira "P" se o funcionário não receberá nenhum pagamento do novo empregador entre a data de início e o 5 de abril seguinte — usado para beneficiários de pensão e empregos inativos. |
| N/A | Indicador de Deduções de Empréstimo Estudantil | Insira "Y" se as deduções de empréstimo estudantil continuarem. Este campo não tem número oficial no modelo, mas fica entre o Campo 4 (Data de Saída) e o Campo 5 (Código de Tributação). O CIPP observa que, se um P45 chegar atrasado e a HMRC já tiver emitido um novo código de tributação, o empregador ainda deve atualizar os dados de empréstimo estudantil a partir do P45 — porque o status de dedução de empréstimo estudantil não é transportado no aviso padrão de código de tributação da HMRC. |
O campo mais consequente de todo este formulário, para o funcionário, é a Caixa 5 — o código de tributação. Um código de tributação incorreto em um novo empregador se propaga para cada contracheque subsequente. Se o empregador anterior emitiu um P45 mostrando o código 1257L W1 (não cumulativo), o novo empregador aplicará o W1 durante todo o período — ou seja, o funcionário não se beneficia da sua faixa de isenção pessoal não utilizada acumulada desde abril. O resultado: o imposto de cada mês é calculado como se o mês fosse isolado, ignorando que o funcionário pode ter tido pouca ou nenhuma renda nos meses anteriores. Um usuário do Reddit descreve essa experiência como abrir seu primeiro contracheque em um novo emprego e descobrir que "uma parte enorme tinha desaparecido para o imposto emergencial" — uma frustração repetida em centenas de tópicos semelhantes no r/UKPersonalFinance todos os anos, atribuída esmagadoramente a um P45 ausente ou processado incorretamente.
O P45 em Contexto: Como Ele se Encaixa no Ecossistema de Folha de Pagamento do Reino Unido
O P45 não existe isoladamente. Sua função — e as consequências de errar — só ficam claras quando você mapeia sua posição dentro do quadro mais amplo do reporte estatutário de folha de pagamento. Três relações são as mais importantes:
P45 vs P60: Não São Intercambiáveis
O P45 e o P60 são os dois formulários PAYE mais comumente confundidos, mas desempenham funções opostas. Um P60 é um resumo anual — mostra o total de pagamentos e o total de impostos deduzidos para o ano fiscal completo (6 de abril a 5 de abril) para funcionários ainda na folha de pagamento em 5 de abril. Um P45 é um retrato do meio do ano — cobre de 6 de abril até a data específica de desligamento, e só é gerado quando o vínculo empregatício termina. A implicação prática: você nunca entrega um P60 a um novo empregador. Apenas o P45 carrega o código de tributação em um formato que um sistema de folha de pagamento pode ingerir para continuar os cálculos cumulativos. Entregar um P60 a um novo empregador como substituto de um P45 simplesmente não funciona — o software de folha de pagamento não tem mecanismo para extrair um código de tributação de um P60, porque o P60 nunca foi projetado para esse propósito.
P45 vs Starter Checklist: O Alternativo, Não o Equivalente
Quando um funcionário começa um novo emprego sem um P45 — seja porque o empregador anterior ainda não o emitiu, seja porque o funcionário o perdeu (lembre-se: P45s não podem ser reemitidos) — o novo empregador usa um HMRC Starter Checklist (anteriormente conhecido como P46). A lista de verificação faz três perguntas:
- Este é o primeiro emprego do funcionário desde 6 de abril passado?
- Desde 6 de abril, o funcionário recebeu pagamentos de um emprego, Jobseeker's Allowance ou uma pensão?
- O funcionário está atualmente recebendo pagamentos de outro emprego ou pensão?
Com base nas respostas, a HMRC atribui um código de tributação inicial — tipicamente 1257L em base cumulativa para a Declaração A (primeiro emprego), ou 1257L W1/M1 para a Declaração B (teve outro emprego, mas ele terminou). A diferença crítica em relação a um P45: o Starter Checklist não fornece nenhum valor de pagamento ou imposto YTD, forçando o novo sistema de folha de pagamento a estimar a posição do funcionário dentro de sua isenção pessoal. Um Starter Checklist é melhor que nada, mas não é um substituto equivalente em dados. Ele carece dos valores cumulativos precisos que apenas um P45 pode carregar. É por isso que o primeiro contracheque do funcionário sob um código baseado no Starter Checklist frequentemente está errado, e por isso a HMRC recomenda solicitar um P45 mesmo após usar inicialmente uma lista de verificação — porque, uma vez que os dados do P45 chegam, o registro de folha de pagamento pode ser corrigido retroativamente.
Como o RTI Substituiu o Envio de P45 em Papel para a HMRC
Desde abril de 2013, o Reino Unido opera sob o sistema de reporte Real Time Information (RTI). No âmbito do RTI, o empregador que demite não envia fisicamente a Parte 1 do P45 para a HMRC. Em vez disso, as informações de saída — incluindo a data de saída, o código fiscal final e os valores cumulativos de remuneração/imposto — são incorporadas diretamente na Full Payment Submission (FPS) do último período de pagamento. A FPS deve ser enviada até o próprio dia do pagamento. Os sistemas internos da HMRC usam esses dados da FPS para encerrar o registro de emprego e se preparar para a FPS recebida do próximo empregador.
A restrição de prazo é apertada: a FPS final deve conter uma data de saída precisa e todos os valores cumulativos. Se a folha de pagamento for processada antes da confirmação da data de saída — um cenário comum quando um funcionário se demite com efeito imediato — o empregador pode precisar enviar uma FPS corrigida. Não fazer isso deixa o registro do funcionário na HMRC mostrando um emprego em andamento, o que pode atrasar a capacidade do novo empregador de registrar o novo funcionário e aplicar o código fiscal correto.
As multas por FPS atrasada variam de £100 a £400 por mês por regime PAYE, dependendo do número de funcionários (1–9: £100; 10–49: £200; 50–249: £300; 250+: £400). A HMRC opera, na prática, com um período de tolerância de 3 dias — uma FPS recebida dentro de 3 dias do dia de pagamento não gerará multa, desde que não haja um padrão de atrasos persistentes — mas isso é uma concessão, não uma extensão estatutária.
O Custo Real da Entrada Manual de Dados do P45
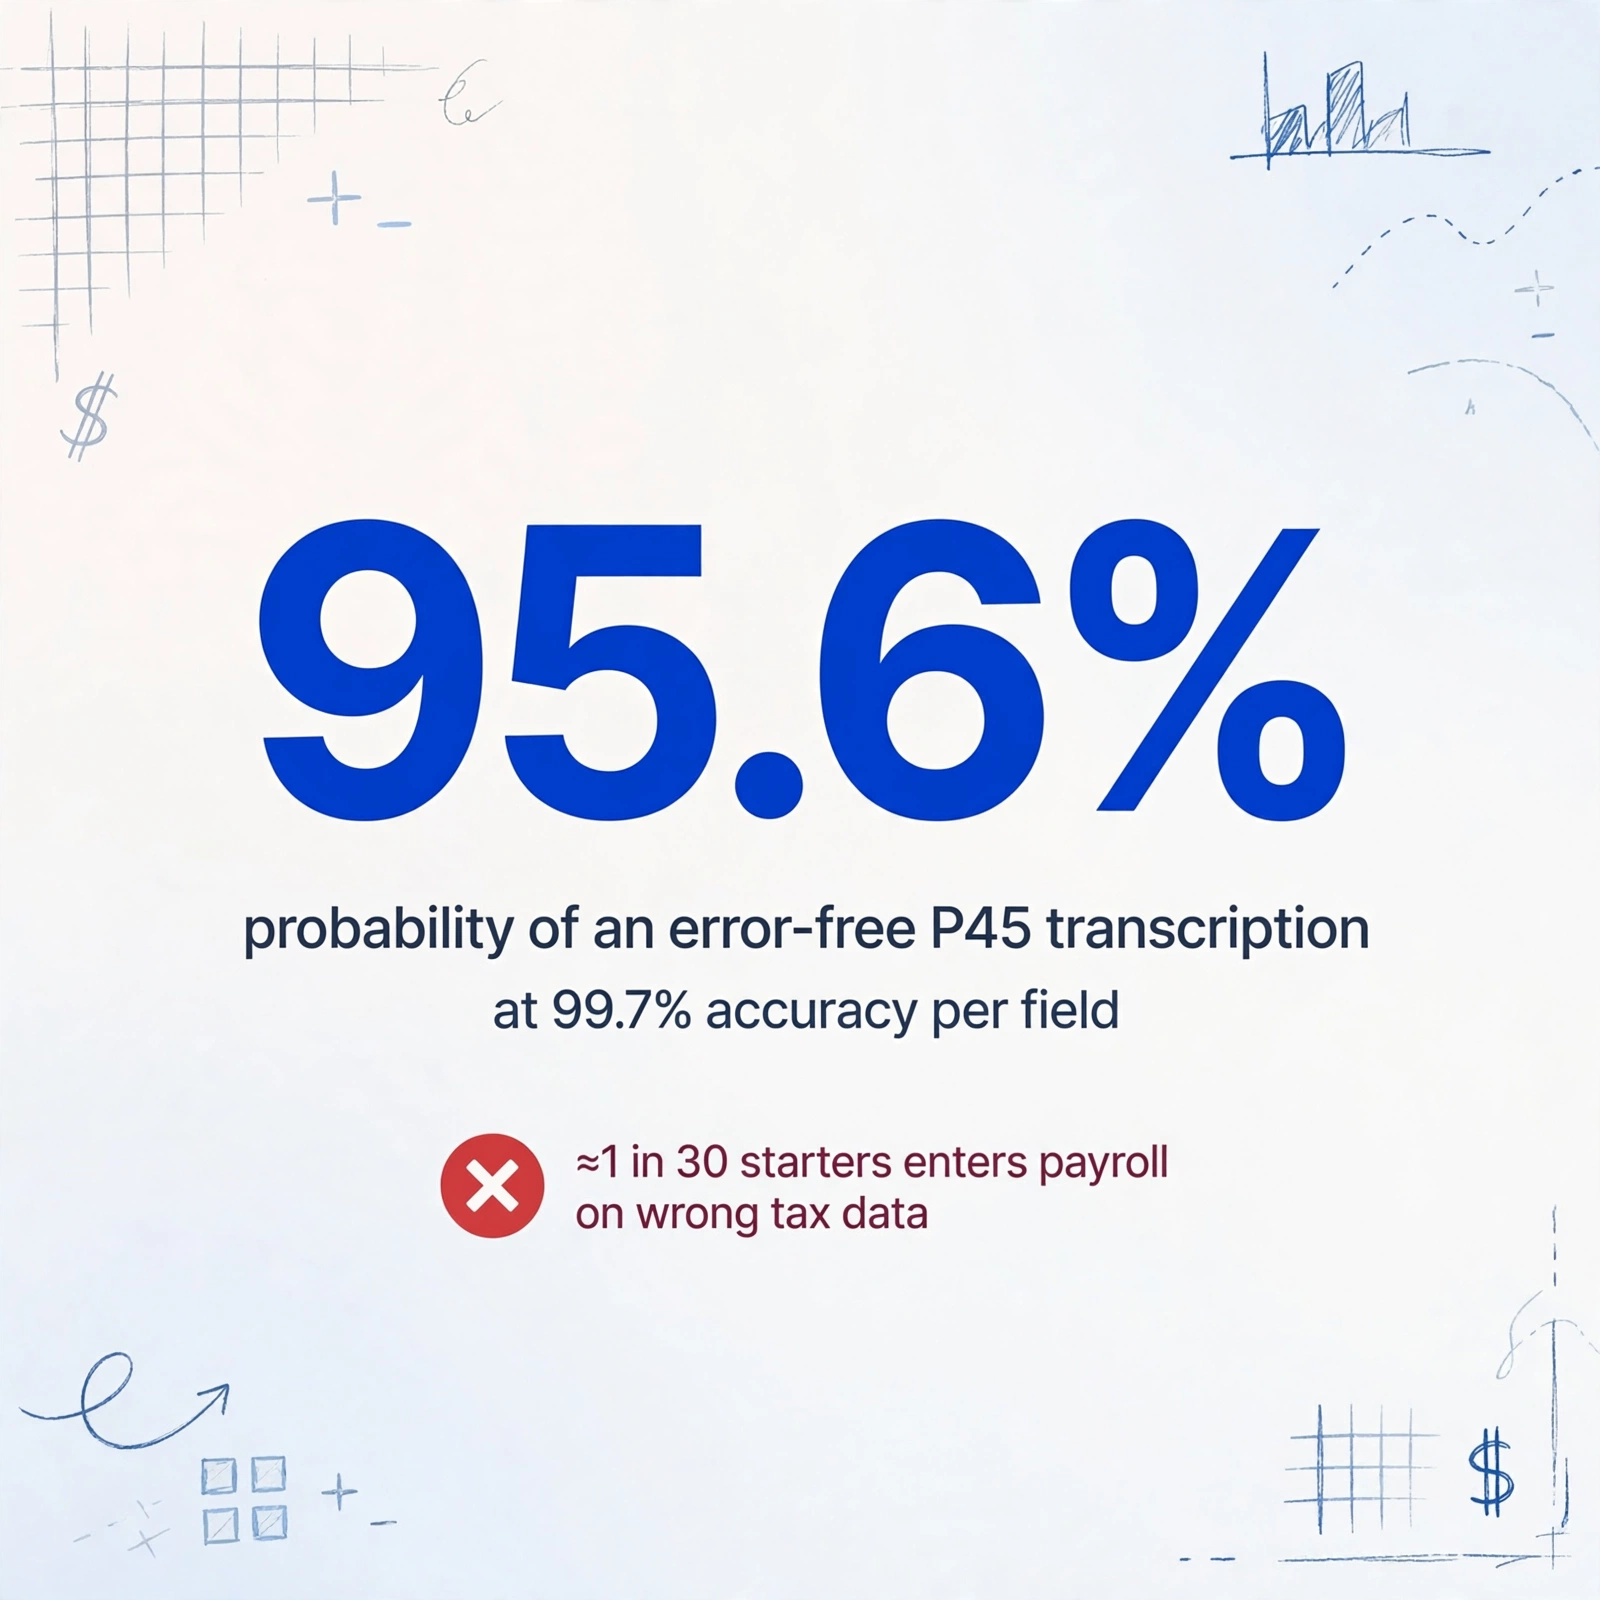
O custo do processamento manual do P45 não está principalmente no tempo — embora, a dois minutos por P45, um departamento de folha de pagamento que processa 30 novos funcionários por mês gaste uma hora redigitando dados que o sistema de folha de pagamento de outra pessoa já calculou e imprimiu. O custo real está nas cascatas de erros. Cada P45 carrega aproximadamente 15 pontos de dados distintos que precisam ser transcritos para o software de folha de pagamento do novo empregador. Se cada campo tiver uma taxa de precisão de 99,7% — otimista para entrada manual — a probabilidade de uma transcrição de P45 sem erros é 0,997^15, ou aproximadamente 95,6%. Para 30 P45s por mês, isso significa pelo menos um novo funcionário por mês, em média, entra na folha de pagamento com dados fiscais incorretos.
Examinamos esse custo em detalhes em nossa análise dos custos do processamento manual de P45 para empregadores do Reino Unido, que detalha a estrutura de custos por demitido e anual. A estrutura abrange custos diretos de mão de obra, tempo de correção de erros (incluindo os tempos de espera da linha de ajuda PAYE da HMRC para resolver erros de código fiscal) e o custo subsequente das correções tardias de código fiscal na retenção de funcionários.
Mas há um problema estrutural mais profundo que vai além das taxas de erro por unidade. Quando um administrador de folha de pagamento redigita os dados do P45, o sistema não tem nenhuma camada de detecção de erros entre o documento de origem e o banco de dados de folha de pagamento. Na maioria dos processos empresariais — contabilidade de partidas dobradas, leitura de códigos de barras de inventário, conciliação de pagamentos — existe uma etapa de verificação: uma soma de verificação, uma correspondência com um registro conhecido ou um segundo par de olhos. A transcrição manual do P45 opera sem nada disso. O administrador digita "1257L" no formulário de novo funcionário, e o software de folha de pagamento aceita. Não há verificação cruzada com a imagem do P45. Não há validação em relação aos formatos típicos de código fiscal para aquele CEP ou faixa salarial. O erro sobrevive sem ser detectado até que o funcionário perceba que seu contracheque está errado, ou até que a reconciliação de fim de ano da HMRC sinalize a discrepância — momento em que já ocorreram de 4 a 11 meses de deduções incorretas.
Para uma análise mais aprofundada de por que essa lacuna sistêmica existe e persiste nas equipes de folha de pagamento do Reino Unido, veja nossa análise sobre por que as equipes de folha de pagamento do Reino Unido ainda processam manualmente formulários P45 em papel de 4 partes — que traça as razões estruturais, regulatórias e tecnológicas por trás do gargalo da transcrição manual.
Como o Software de Folha de Pagamento Lida com os P45s — e o Que Ele Não Faz
O software de folha de pagamento moderno do Reino Unido faz um excelente trabalho ao gerar P45s. Quando você marca um funcionário como desligado no Sage Payroll, BrightPay ou Xero, o software calcula automaticamente os valores finais de YTD, preenche todas as 13 caixas, gera o PDF de quatro partes e incorpora os dados de desligamento no envio do FPS à HMRC. O processo do Sage, por exemplo, envolve selecionar o funcionário, navegar até a aba Employment, escolher "Leaver", inserir a data de desligamento e imprimir o P45 em papel A4 comum — o software cuida de todo o resto, incluindo o envio do RTI.
O que o software de folha de pagamento não faz: ler um P45 recebido de um empregador anterior e extrair seus campos de dados para o registro do novo funcionário. O software fornece um formulário de novo funcionário com campos vazios. O administrador de folha de pagamento os preenche. O caminho dos dados é assim:
Essa lacuna — entre a saída estruturada do P45 e a entrada estruturada do software de folha de pagamento — é onde vive o gargalo da transcrição manual. O mercado de software de folha de pagamento do Reino Unido é maduro e competitivo, com produtos que vão desde o Basic PAYE Tools gratuito da HMRC (para empresas com menos de 10 funcionários) até plataformas empresariais como o IRIS (que possui acreditação CIPP Gold). Mas, em todo o espectro, o processo de ingestão de dados de novos funcionários permanece fundamentalmente dependente do teclado.
Isso não é uma falha do software de folha de pagamento. Reflete um desafio técnico genuíno: os P45 recebidos chegam em qualquer formato — cópias em papel digitalizadas de um empregador anterior que ainda usa formulários impressos, PDFs enviados por e-mail gerados pelo sistema de folha de pagamento do empregador anterior, fotos de smartphone da Parte 2 que o novo funcionário tirou antes de começar. O software de folha de pagamento não pode presumir um formato de entrada digital padrão porque não existe um.
Como a Extração de Dados por IA Muda o Fluxo de Trabalho do P45
O gargalo da transcrição manual existe porque o OCR tradicional (Reconhecimento Óptico de Caracteres) tem uma limitação fundamental quando aplicado a formulários como o P45: ele consegue ler caracteres, mas não consegue entender a qual caixa cada valor pertence. Uma ferramenta de OCR tradicional apontada para um P45 digitalizado produzirá uma saída de texto simples — uma sequência de palavras como "1257L £2,450.00 QQ123456C 15/03/2026" — e o administrador de folha de pagamento ainda precisa mapear manualmente cada valor para o campo correto no formulário de novo funcionário. A etapa de leitura é automatizada. A etapa de compreensão não é.
O que muda essa equação é a extração semântica de dados — uma abordagem em que a IA não recebe a instrução "procure nas coordenadas (x, y) o código fiscal", mas sim "encontre o código fiscal neste documento". A IA lê o formulário de forma holística, identifica o rótulo "Tax code at leaving date" e extrai o valor ao lado dele — independentemente de o formulário ser um PDF limpo, uma digitalização amassada ou uma foto tirada em ângulo. Essa é a mudança de paradigma da extração baseada em posição (em que o layout do documento determina o sucesso) para a extração baseada em semântica (em que a IA entende o que cada campo significa, não apenas onde ele está).
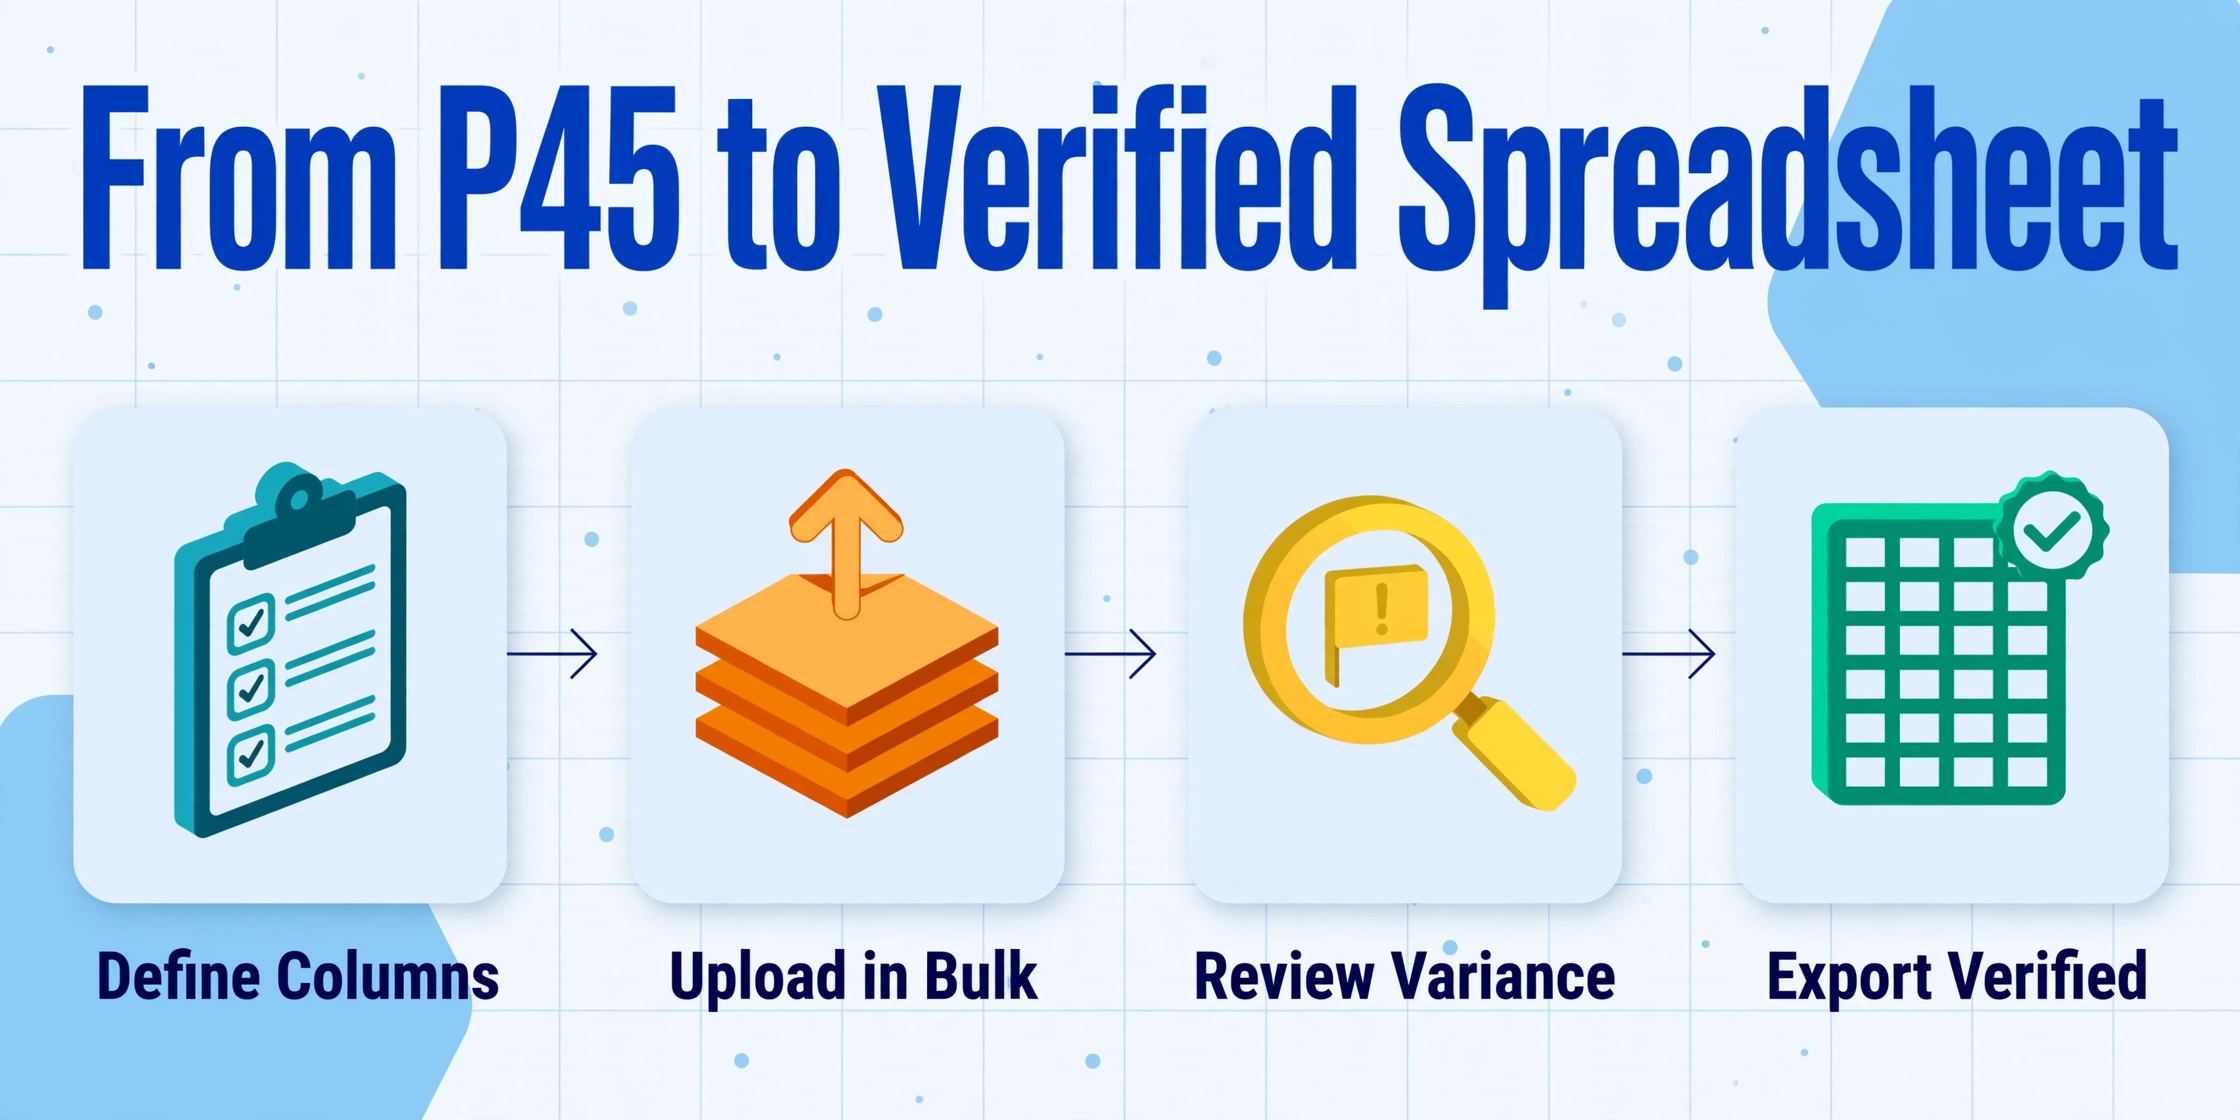
O termo para essa abordagem no espaço de extração de dados por IA é Extração de Colunas Personalizadas: você define as colunas de saída que deseja — "Tax Code", "NI Number", "Total Pay to Date", "Leaving Date", "Student Loan Indicator" — e a IA localiza cada campo em qualquer lugar do P45 entendendo o que o campo significa, não quais coordenadas ele ocupa. Isso importa especificamente para P45s porque:
- Os layouts de P45 são padronizados, mas suas representações digitais não são. Um P45 gerado pelo BrightPay, impresso, assinado, digitalizado e enviado por e-mail parece diferente (em termos de coordenadas de pixels) de um gerado pelo Sage e renderizado como PDF nativo. A extração semântica lida com ambos de forma idêntica porque lê o significado, não a posição.
- Anotações manuscritas quebram o OCR baseado em modelo. Se um empregador anterior escrever "corrected code 1257L" à mão ao lado da Caixa 5 em um P45 impresso, uma ferramenta de OCR de modelo irá ignorá-lo completamente ou produzir uma saída ilegível. A IA semântica consegue distinguir entre o conteúdo impresso do formulário e anotações manuscritas à margem.
- P45s de várias páginas têm posições de campo diferentes em partes diferentes. A Parte 1A, a Parte 2 e a Parte 3 compartilham os mesmos números de caixa, mas estão dispostas em páginas diferentes com formatação diferente. O OCR de modelo exige um modelo separado para cada parte. A extração semântica funciona nas três sem nenhuma configuração adicional.
Os arquivos são processados com segurança e não são armazenados.
Fluxo de Trabalho Passo a Passo para Extração de Dados do P45
Veja como fica toda a cadeia de processamento do P45 quando a extração de dados substitui a transcrição manual. O fluxo de trabalho se baseia em um único princípio: o papel do administrador de folha de pagamento muda de operador de entrada de dados para revisor de dados. Ele verifica os campos extraídos em vez de criá-los do zero.
Para equipes de folha de pagamento que processam desligamentos em lotes — por exemplo, um escritório de folha de pagamento que atende 50 empresas clientes e processa desligamentos de todas elas no fim do mês — este fluxo de trabalho escala linearmente com o número de documentos, e não com o número de administradores. Nosso guia para processar em lote formulários mensais de desligamento P45 em um banco de dados de saída de funcionários apresenta a configuração de processamento de vários arquivos que mescla todos os P45s de um determinado período em uma única tabela de banco de dados.
Armadilhas Comuns no Processamento de P45 — e Como Evitá-las
O serviço de consultoria do CIPP atendeu mais de 13.000 consultas de folha de pagamento em um único ano. Questões relacionadas ao P45 estão consistentemente entre as mais comuns. Estes são os cenários que pegam até administradores de folha de pagamento experientes:
P45 Atrasado: Recebido Após a Primeira Execução de Pagamento
Um funcionário começa com um código fiscal baseado no Starter Checklist (digamos, 1257L W1). Duas semanas depois, ele apresenta seu P45 do empregador anterior. A orientação do CIPP é clara: se a HMRC já emitiu um novo aviso de código fiscal (P6) com base nos dados do Starter Checklist, você deve usar o código emitido pela HMRC, não o código do P45. Atualize apenas o status de dedução do empréstimo estudantil do P45 — porque os indicadores de empréstimo estudantil não são transportados nos avisos P6 padrão. Se a HMRC ainda não emitiu um código, use o código fiscal do P45 e os valores YTD para atualizar o registro da folha de pagamento e, em seguida, envie um FPS corrigido para o(s) período(s) de pagamento anterior(es).
Múltiplos P45 em um Único Ano Fiscal
Um funcionário que teve três empregos desde abril terá três P45. A regra do CIPP: use o P45 com a data de saída mais recente. Se dois P45 tiverem a mesma data de saída, use o que tiver a maior isenção fiscal (ou, para códigos K, o menor valor de pagamento adicional). Não tente agregar valores de múltiplos P45 — o sistema da HMRC espera um único conjunto de valores cumulativos do emprego mais recente. A lógica subjacente: cada P45 substitui o anterior, porque o empregador mais recente deve ter incorporado todos os dados do ano anterior em seus cálculos cumulativos.
P45 de um Ano Fiscal Anterior
Um P45 emitido no ano fiscal de 2025/26 (antes de 6 de abril de 2026) não é válido para um emprego que começa em 2026/27. Os valores cumulativos nele cobrem um ano fiscal encerrado — são irrelevantes para o cálculo do PAYE do ano atual. Neste caso, use o Starter Checklist da HMRC. O código fiscal no P45 antigo ainda é informativo (ele informa o código mais recente do funcionário do ano anterior), mas os valores YTD não devem ser inseridos no registro da folha de pagamento do novo ano.
P45 com Ganhos Zero
Se um funcionário estava na folha de pagamento mas não recebeu nenhum pagamento — comum para diretores inativos ou funcionários em licença não remunerada de longa duração — o P45 mostra £0,00 tanto no Campo 7 quanto no Campo 8. Este é um P45 válido, e o empregador ainda deve emiti-lo conforme o Regulamento 36. O novo empregador usa o código fiscal do Campo 5, mas insere zero para pagamento e imposto acumulados no ano (YTD). O marcador "P" na Parte 3 (Campo 12) deve ser usado se o funcionário não receber pagamento do novo empregador antes do próximo 5 de abril.
Picos Sazonais: A Corrida do P45 em Janeiro
Janeiro é o mês mais comum para mudanças de emprego no Reino Unido — períodos de aviso prévio expirando após as férias de Natal, mudanças de carreira no ano novo e pagamentos de bônus do quarto trimestre provocando desligamentos. As equipes de folha de pagamento enfrentam uma janela comprimida: os processamentos finais da folha de dezembro, a preparação do ano fiscal RTI (prazo em 19 de abril) e uma onda de processamento de P45 de novos funcionários se sobrepõem. É exatamente quando os erros manuais atingem o pico, porque o mesmo administrador que normalmente processa 5 P45s por semana de repente está processando 20 no mesmo período. Nosso guia de sobrevivência para a corrida do P45 em janeiro para equipes de folha de pagamento do Reino Unido aborda estratégias para gerenciar esse pico sazonal sem sacrificar a precisão.
Do P45 ao P60: A Transição de Fim de Ano
O P45 é um documento de meio de ano. O P60 é sua contraparte de fim de ano. Para funcionários que saíram durante o ano fiscal, o P45 é o equivalente ao seu P60 — ele cumpre a mesma função (comprovante de ganhos e imposto pago) pela parte do ano em que estiveram empregados. O empregador que está desligando não emite um P60 para ex-funcionários. Para o novo empregador que recebe um P45, a cadeia de dados continua: os valores acumulados no ano (YTD) do P45 se tornam o ponto de partida para o registro cumulativo do funcionário no novo sistema de folha de pagamento, que acabará por produzir o próximo P60 no fim do ano — desde que o funcionário ainda esteja na folha de pagamento em 5 de abril.
Para equipes de folha de pagamento que lidam tanto com P45s (de desligados) quanto com P60s (para funcionários atuais), o fluxo de trabalho de extração de dados é estruturalmente semelhante: ambos os formulários carregam dados fiscais de campos fixos em um layout padronizado, e ambos exigem a mesma etapa de transcrição para sistemas de folha de pagamento ou relatórios. Nosso guia para extrair dados de certificados de fim de ano P60 do Reino Unido para o Excel aborda o mapeamento de campos específicos do P60, e nossa análise de quanto custa a entrada manual de dados do P60 para empregadores do Reino Unido por ano fiscal estende a estrutura de custos do P45 para o ciclo de fim de ano.
Perguntas Frequentes
Posso baixar um formulário P45 em branco do HMRC?
Não. O HMRC não fornece formulários P45 em branco para download a empregadores que declaram online. Se você usa software de folha de pagamento, o P45 é gerado automaticamente quando você processa a folha final de um desligamento. Se você é um dos pouquíssimos empregadores isentos da declaração online, pode encomendar papelaria P45 pré-impressa pelo Employer Orderline do HMRC. A maioria dos softwares de folha de pagamento — incluindo o Basic PAYE Tools gratuito do HMRC — gera P45s em papel A4 comum, portanto não é necessária papelaria especial.
O que acontece se um empregador anterior se recusar a emitir um P45?
Segundo o Regulation 36 do Income Tax (PAYE) Regulations 2003, emitir um P45 é uma obrigação legal, não opcional. Se um ex-empregador se recusar ou atrasar, o funcionário deve fazer uma solicitação formal por escrito especificando um prazo razoável para entrega. Se o empregador ainda não cumprir, o funcionário pode reportar o problema ao HMRC, que pode abrir uma investigação de conformidade. Enquanto isso, o novo empregador deve usar o Starter Checklist do HMRC. O funcionário também deve verificar sua Personal Tax Account online — o HMRC pode já ter recebido os dados de desligamento pelo FPS final do empregador, mesmo que o P45 físico nunca tenha sido fornecido.
Um P45 mostra as contribuições de National Insurance pagas?
Não. Um P45 mostra o Imposto de Renda deduzido sob o PAYE — não as contribuições de National Insurance. O NI é calculado por período de pagamento (não cumulativamente como o Imposto de Renda), portanto não há valores de NI acumulados no ano em um P45. O FPS final do empregador ao HMRC reporta dados de NI, mas isso não aparece na via do funcionário do P45. Funcionários que precisam de um registro das contribuições de NI pagas devem verificar sua Personal Tax Account ou solicitar um extrato de National Insurance ao HMRC.
A extração por IA consegue lidar com P45s manuscritos?
Sim — com uma ressalva. A extração semântica por IA consegue ler manuscritos em um P45 (por exemplo, uma correção escrita à mão em um código de tributação ao lado do Box 5, ou uma data de desligamento manuscrita). A precisão de extração para texto impresso em formulários P45 padrão é de até 99%. A precisão para manuscritos depende da legibilidade: letras de forma maiúsculas claras são extraídas de forma confiável; cursiva apressada com formas de caracteres ambíguas pode exigir revisão manual. A principal vantagem sobre o OCR tradicional é que a IA entende o contexto do formulário — ela sabe que um número ao lado de "Leaving Date" é uma data, não uma sequência numérica aleatória, o que reduz a classificação incorreta mesmo quando o reconhecimento em nível de caractere é imperfeito.
Qual é a diferença entre um P45 e um P46?
O P46 não existe mais — foi substituído pelo HMRC Starter Checklist em 2013 com a introdução do RTI. O Starter Checklist cumpre a mesma função (coletar informações do novo funcionário quando não há um P45 disponível), mas não é enviado ao HMRC. Em vez disso, o empregador mantém o checklist preenchido em arquivo e reporta a declaração de início relevante (A, B ou C) através do primeiro FPS.
Um P45 é exigido para um diretor de uma sociedade limitada?
Depende. Se o diretor recebe salário através do PAYE e esse salário cessa (por exemplo, a empresa passa a remunerar apenas por dividendos), a empresa deve emitir um P45 — porque um código de tributação foi emitido e o vínculo empregatício para fins de PAYE terminou. Se o diretor permanece na folha de pagamento, mas com salário reduzido, nenhum P45 é exigido. Para profissionais autônomos e trabalhadores independentes, os P45s não são emitidos de forma alguma, porque eles não são funcionários — o P45 é exclusivamente um instrumento do PAYE para assalariados empregados.