Der vollständige Leitfaden zur P45-
Datenextraktion für Gehaltsabrechnungsteams (2026)
Jedes Mal, wenn ein Mitarbeiter ein britisches Unternehmen verlässt, erzeugt das Gehaltsabrechnungssystem ein P45 – ein vierteiliges Formular, das die Steuerklasse des Mitarbeiters, die bisherigen Bezüge, die einbehaltene Steuer und die National Insurance-Nummer von einem Arbeitgeber zum nächsten überträgt. Jährlich werden im britischen Arbeitsmarkt rund 2,5 Millionen P45-Formulare erzeugt. Auf der Empfängerseite öffnet jemand im Gehaltsabrechnungsteam des neuen Arbeitgebers dieses PDF oder die Papierkopie, liest jedes der 13 Datenfelder und tippt sie in den Bildschirm für neue Mitarbeiter der Gehaltsabrechnungssoftware ein. Ein einziger Tippfehler bei der Steuerklasse – 1257L statt 1275L – und der Mitarbeiter verbringt Wochen mit einer Notsteuerklasse und zahlt Hunderte Pfund zu viel, bevor HMRC eine Korrektur vornimmt. Das Problem ist nicht, dass P45-Formulare kompliziert sind. Es ist vielmehr, dass ein gesetzlich vorgeschriebener Datenübertragungsmechanismus, der manuelle Übertragungsfehler eliminieren soll, seit Jahrzehnten durch die manuelle Übertragung als letzten Schritt in der Kette ausgebremst wird.
Wichtigste Erkenntnisse
- Das britische P45 existiert, um manuelle Dateneingaben zwischen Arbeitgebern zu ersetzen – doch am Zielort tippt jemand alle 15 Felder von Hand neu ein, 2,5 Millionen Mal pro Jahr.
- Ohne Verifizierungsebene zwischen P45 und Gehaltsdatenbank ist es mathematisch garantiert, dass einer von 30 neuen Mitarbeitern mit falschen Steuerdaten startet – und der Fehler bleibt bis zu elf Monate lang verborgen.
- Hören Sie auf, neu zu tippen, und beginnen Sie zu prüfen – extrahieren Sie alle dreizehn P45-Felder in zehn Sekunden und verifizieren Sie dann nur die eine Steuerklasse, die bis April jeden Gehaltszettel bestimmt.
Was eine P45 eigentlich ist – und warum es sie gibt
Eine P45 – offiziell „Details of Employee Leaving Work“ – ist keine Gehaltsabrechnungsübersicht. Sie ist ein Steuerkontinuitätsmechanismus: das rechtliche Instrument, das den kumulierten PAYE-Datensatz einer Person von einem vorherigen Arbeitgeber an einen neuen innerhalb eines Steuerjahres (6. April bis 5. April) überträgt. Ohne sie kann der neue Arbeitgeber nicht berechnen, wo der Arbeitnehmer in seinem persönlichen Freibetrag steht, und HMRC verliert den Überblick über die kumulierten Einkünfte.
Die gesetzliche Pflicht ergibt sich aus Regulation 36 der Income Tax (Pay As You Earn) Regulations 2003, die besagt: „Bei Beendigung des Arbeitsverhältnisses eines Arbeitnehmers, für den ein Steuercode ausgestellt wurde, muss der Arbeitgeber das Formular P45 ausfüllen.“ Die Verordnung schreibt vor, dass das Formular am Tag der Beendigung des Arbeitsverhältnisses oder, falls dies nicht möglich ist, ohne unangemessene Verzögerung ausgefüllt werden muss. Regulation 36 gilt für alle Arbeitnehmer, für die HMRC einen Steuercode ausgestellt hat – einschließlich solcher ohne Bezüge – und deckt jede Art der Beendigung des Arbeitsverhältnisses ab: Kündigung, Entlassung, Ruhestand oder Ablauf eines befristeten Vertrags.
Deshalb ist die P45 im Kern nicht nur ein Formular. Sie ist das datentragende Glied in einer Kette, die die letzte Gehaltsabrechnung von Arbeitgeber A mit der ersten Gehaltsabrechnung von Arbeitgeber B verbindet – und dies im Rahmen des Real Time Information (RTI)-Meldesystems von HMRC, bei dem jeder Zahltag eine elektronische Full Payment Submission (FPS) erfordert, die den aktuellen Steuercode und die bisherigen Jahresbeträge des Arbeitnehmers referenziert. Reißt die Kette aufgrund ungenauer P45-Daten, basiert die gesamte PAYE-Berechnung für diesen Arbeitnehmer für den Rest des Steuerjahres auf fehlerhaften Eingaben.
Was die meisten Gehaltsabrechnungsleitfäden auslassen: Die P45 existiert, weil das britische Steuersystem kumulativ und nicht transaktionsbasiert ist. Anders als in manchen Ländern, wo die Steuer jedes Monats isoliert berechnet wird, verfolgt das britische PAYE-System, wie viel des persönlichen Freibetrags von £12.570 über alle Beschäftigungsverhältnisse in einem Steuerjahr genutzt wurde. Ein neuer Arbeitgeber kann nicht einfach bei null beginnen – er muss wissen, was zuvor passiert ist. Die P45 ist der einzige offizielle Mechanismus für diese Übergabe.
Die vier Teile einer P45 — und wohin jeder einzelne geht
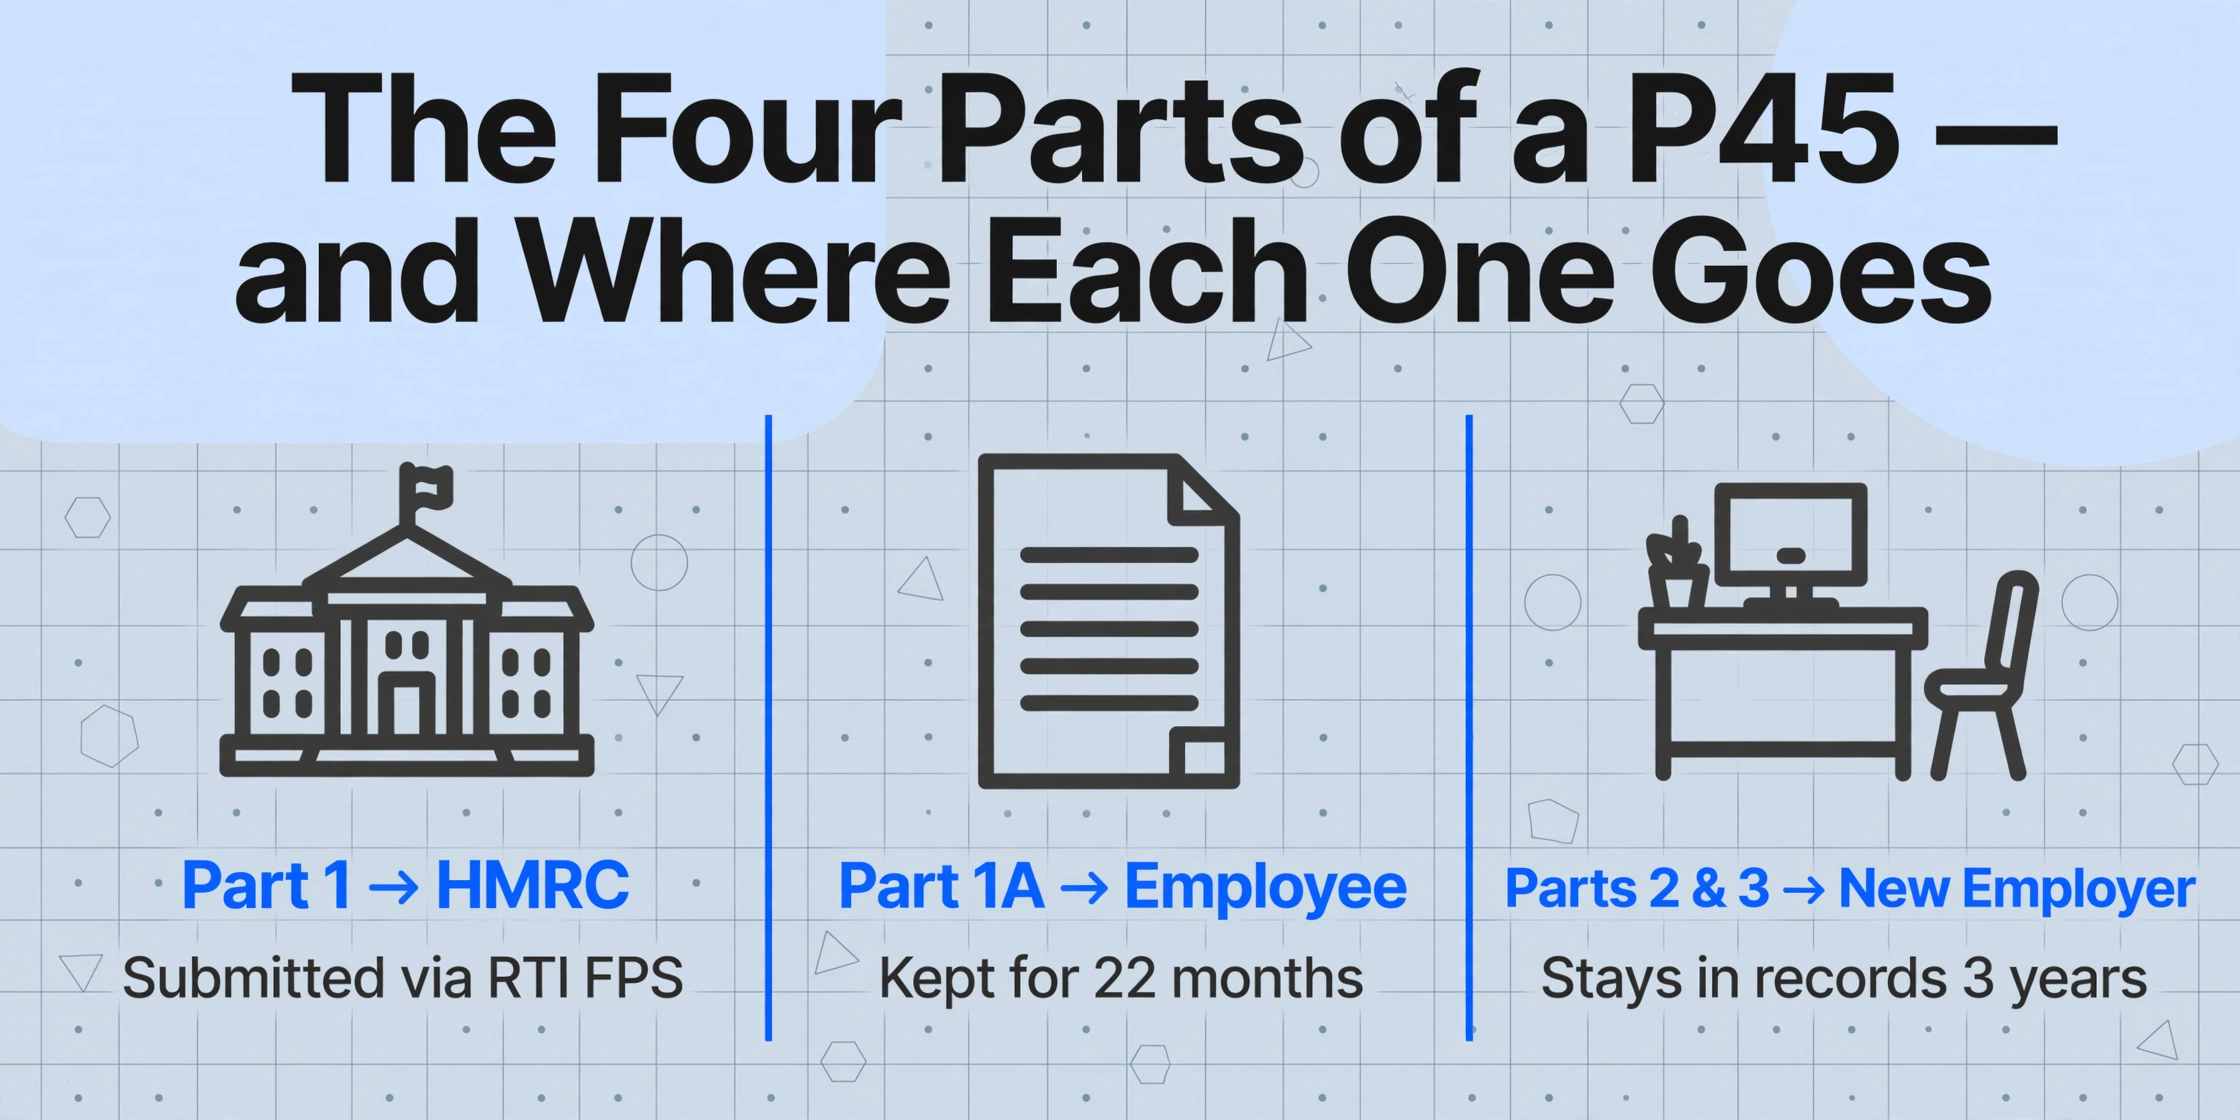
Eine P45 ist kein einzelnes Dokument, das einer einzelnen Person übergeben wird. Es handelt sich um ein vierteiliges Instrument, das dazu dient, dieselben Kerndaten zur Steuer an drei verschiedene Parteien zu verteilen — HMRC, den ausscheidenden Arbeitnehmer und den neuen Arbeitgeber —, von denen jede einen eigenen rechtlichen Bedarf an den Informationen hat.
| Teil | Empfänger | Inhalt | Verwendungszweck |
|---|---|---|---|
| Teil 1 | HMRC | PAYE-Referenz des Arbeitgebers, NI-Nummer des Arbeitnehmers, Austrittsdatum, Steuercode, Jahresgehalt und -steuer | Elektronisch über die RTI Full Payment Submission übermittelt. Im Rahmen von RTI ist Teil 1 keine physische Einreichung mehr — die Austrittsdaten sind in der letzten FPS für diesen Arbeitnehmer enthalten. Das HMRC PAYE Manual (PAYE5025) bestätigt: „Wenn ein Arbeitnehmer ein RTI-Beschäftigungsverhältnis verlässt, werden die Austrittsdetails in der FPS aufgeführt, anstatt ein Formular P45 an HMRC zu senden." |
| Teil 1A | Arbeitnehmer (für Unterlagen aufbewahren) | Vollständige Kopie der Daten aus Teil 1 sowie Anschrift, Geburtsdatum und Geschlecht des Arbeitnehmers | Wird vom Arbeitnehmer als persönliche Steuerunterlage aufbewahrt. Kann für Selbstveranlagungs-Steuererklärungen, Steuergutschriftansprüche oder Universal-Credit-Anträge benötigt werden. Kann nicht neu ausgestellt werden — bei Verlust muss der Arbeitnehmer beim nächsten Arbeitgeber eine HMRC Starter Checklist verwenden. HMRC empfiehlt eine Aufbewahrung von mindestens 22 Monaten. |
| Teil 2 | Neuer Arbeitgeber | Steuercode zum Austrittszeitpunkt, Jahresgehalt, Jahressteuer, NI-Nummer, Studienkredit-Indikator, Woche-1/Monat-1-Kennzeichen | Wird von der Gehaltsabrechnungssoftware des neuen Arbeitgebers verwendet, um ab dem ersten Tag die korrekten Steuerabzüge zu berechnen. Der Arbeitgeber leitet dies nicht an HMRC weiter — es verbleibt für Compliance-Zwecke in seinen Unterlagen (mindestens 3 Jahre ab Ende des Steuerjahres). |
| Teil 3 | Neuer Arbeitgeber (zur HMRC-Registrierung) | Duplikat von Teil 2 sowie Felder des neuen Arbeitgebers (PAYE-Referenz, Startdatum, Personalnummer) | Wurde historisch vom neuen Arbeitgeber an HMRC weitergeleitet, um das neue Beschäftigungsverhältnis zu registrieren. Im Rahmen von RTI meldet der neue Arbeitgeber die Starterdetails stattdessen über seine eigene FPS — Teil 3 dient als interne Datenquelle für diese Übermittlung. Der CIPP rät: „Arbeitgeber, die RTI einreichen, sollten Formulare P45 (Teil 3) oder P46 nicht mehr an HMRC senden." |
Der praktische Ablauf für den ausscheidenden Arbeitgeber: Nach der Verarbeitung des letzten Gehaltslaufs — der den Arbeitnehmer als Austretenden kennzeichnet und die letzte FPS mit allen P45-Daten an HMRC auslöst — druckt oder sendet der Arbeitgeber die P45 per E-Mail und übergibt die Teile 1A, 2 und 3 an den Arbeitnehmer. Wird die P45 elektronisch erstellt, werden die Teile 2 und 3 in der Regel zu einer einzigen PDF-Datei zusammengefasst. Der Arbeitnehmer behält Teil 1A und übergibt die Teile 2 und 3 vor oder am ersten Arbeitstag an den neuen Arbeitgeber.
Ein Detail, das selbst erfahrenen Gehaltsabrechnungsmitarbeitern Kopfzerbrechen bereitet: Wenn der P45 aus einer Gehaltsabrechnungssoftware erstellt wird, die auf normalem A4-Papier druckt (anstatt auf vorgedrucktem HMRC-Formularpapier), ist das Formular möglicherweise nicht optisch in vier klar gekennzeichnete Abschnitte unterteilt. In diesen Fällen hängt die Zuordnung der Daten ausschließlich von der Feldnummerierung ab – nicht vom Seitenlayout. Feld 1 (Arbeitgeber-PAYE-Referenz) bis Feld 13 (Arbeitgebererklärung) bilden den vollständigen P45-Datensatz, unabhängig davon, welchen Teil Sie betrachten.
Jedes Feld auf einem P45, erklärt nach Feldnummer
Zu verstehen, was jedes Feld bedeutet – nicht nur, welche Bezeichnung es trägt – ist der Unterschied zwischen mechanischem Abschreiben von Zahlen und tatsächlicher Überprüfung, ob der P45 korrekt ausgefüllt ist, bevor Sie seine Daten in die Gehaltsabrechnung übernehmen. Die offizielle HMRC-P45-Vorlage (Version 12/15) ordnet 13 nummerierte Felder über alle vier Teile hinweg zu:
| Feld | Feldbezeichnung | Bedeutung für die Gehaltsabrechnung |
|---|---|---|
| 1 | PAYE-Referenz des Arbeitgebers | Eindeutige Kennung des PAYE-Systems des Arbeitgebers – Format: Büronummer / Referenznummer (z. B. 123/AB45678). Dies unterscheidet sich von der Betriebsnummer des Arbeitgebers für PAYE-Zahlungen. Eine falsche PAYE-Referenz führt dazu, dass HMRC die Abgangsdaten keinem korrekten Arbeitgeberdatensatz zuordnen kann. |
| 2 | Sozialversicherungsnummer des Arbeitnehmers | Format: QQ 12 34 56 C. Die NI-Nummer ist der Primärschlüssel, der eine Person in allen HMRC-Systemen verknüpft. Wurde sie vom abgebenden Arbeitgeber falsch erfasst, erzeugt der FPS des neuen Arbeitgebers eine Abweichung, die HMRC als doppelte oder unbekannte Beschäftigung melden kann. |
| 3 | Name des Arbeitnehmers (Titel, Nachname, Vorname) | Muss exakt mit den HMRC-Daten übereinstimmen. Schon eine Abweichung zwischen dem Namen auf dem P45 und dem Namen im Lohnsystem des neuen Arbeitgebers – selbst ein unterschiedlicher zweiter Vorname – kann den automatischen Abgleich von HMRC verhindern und die Aktualisierung des Steuerschlüssels verzögern. |
| 4 | Austrittsdatum | Das Datum der Beendigung des Arbeitsverhältnisses im Format TT/MM/JJJJ. Dieses Datum bestimmt, in welchen Steuermonat und welche Steuerwoche die letzte Lohnabrechnung fällt. Ein Austrittsdatum, das als 15.04.2026 eingegeben wird, obwohl der Arbeitnehmer tatsächlich am 15.03.2026 ausgeschieden ist, verschiebt die Einkünfte eines ganzen Monats in den falschen Steuerzeitraum. |
| 5 | Steuerschlüssel zum Austrittsdatum | Der zum Zeitpunkt des Ausscheidens gültige Steuerschlüssel – z. B. 1257L, K475, BR, D0, NT. Das Suffix ist wichtig: L = Standard-Persönlicher Freibetrag, M = Empfänger des Ehegattenfreibetrags, N = Übertrager des Ehegattenfreibetrags, T = von HMRC geprüft, K = negativer Freibetrag, BR = Grundsteuersatz auf das gesamte Einkommen, D0 = höherer Steuersatz, NT = keine Steuer. Für schottische Steuerzahler zeigt das Präfix S (z. B. S1257L) an, dass der schottische Einkommensteuersatz gilt. Walisische Steuerzahler verwenden das Präfix C. |
| 6 | Woche-1-/Monat-1-Kennzeichen | Ein „X“ in diesem Feld bedeutet, dass der Steuerschlüssel auf nicht-kumulativer Basis (Woche 1 / Monat 1) angewendet wird – jeder Abrechnungszeitraum wird isoliert berechnet, ohne frühere Einkünfte und gezahlte Steuern zu berücksichtigen. Dies ist die häufigste Ursache für Steuerabzüge nach der Steuerklasse VI bei einem neuen Arbeitgeber, da die bisher im Steuerjahr gezahlte Steuer des Arbeitnehmers bei der Berechnung unberücksichtigt bleibt. |
| 7 | Gesamtvergütung bis heute / Gesamtsteuer bis heute | Die kumulierten Bezüge und die einbehaltene Einkommensteuer des Arbeitnehmers aus allen Beschäftigungsverhältnissen im laufenden Steuerjahr bis zum Austrittsdatum. Diese Werte stammen aus dem Lohnkonto (P11) – nicht aus der letzten Gehaltsabrechnung. Wichtiger Unterschied: Feld 7 zeigt den vollständigen kumulierten Verlauf einschließlich früherer Beschäftigungen im selben Steuerjahr. Feld 8 zeigt nur den Anteil dieser Beschäftigung. Sind die Beträge in Feld 7 und Feld 8 identisch, war dies die einzige Beschäftigung des Arbeitnehmers im laufenden Steuerjahr. |
| 8 | Gesamtvergütung in dieser Beschäftigung / Gesamtsteuer in dieser Beschäftigung | Bezüge und Steuern, die ausschließlich dieser Beschäftigung zuzurechnen sind. Bleibt leer, wenn der Steuerschlüssel kumulativ ist und die Beträge mit Feld 7 übereinstimmen. Dieses Feld wird wichtig, wenn ein Arbeitnehmer mehrere Jobs in einem Steuerjahr hatte – der neue Arbeitgeber muss verstehen, welcher Anteil der Jahresgesamtsummen aus der unmittelbar vorherigen Tätigkeit stammt. |
| 9 | Personalnummer / Lohnnummer | Die interne Mitarbeiterkennung und Abteilungs-/Filialreferenz des abgebenden Arbeitgebers. Wird vom neuen Arbeitgeber hauptsächlich für die Buchhaltung verwendet, nicht für die Steuerberechnung. |
| 10 | Geschlecht und Geburtsdatum | Nur auf Teil 1 und Teil 1A vorhanden. Wird von HMRC zur Identitätsprüfung verwendet. Der neue Arbeitgeber benötigt diese Daten nicht für die PAYE-Berechnung. |
| 11 | Private Anschrift und Postleitzahl des Arbeitnehmers | Die Privatanschrift des Arbeitnehmers zum Zeitpunkt des Ausscheidens. Der CIPP betont, dass HMRC die Postleitzahl zur Identitätsprüfung verwendet – eine falsche Postleitzahl kann Adressänderungen im HMRC-Datensatz des Arbeitnehmers auslösen und sämtliche künftige Korrespondenz an die falsche Adresse umleiten. |
| 12 | Name, Anschrift und Postleitzahl des Arbeitgebers | Angaben des ausscheidenden Arbeitgebers. In Teil 3 gibt es ein zusätzliches Feld „P“: „P“ eintragen, wenn der Arbeitnehmer zwischen seinem Startdatum und dem folgenden 5. April keine Vergütung vom neuen Arbeitgeber erhält – für Rentenempfänger und ruhende Beschäftigungsverhältnisse. |
| N/A | Kennzeichen für Studienkreditabzüge | „Y“ eintragen, wenn die Studienkreditabzüge fortgesetzt werden. Dieses Feld hat auf dem Vordruck keine offizielle Nummer, befindet sich jedoch zwischen Feld 4 (Austrittsdatum) und Feld 5 (Steuerklasse). Der CIPP weist darauf hin, dass der Arbeitgeber bei verspätetem Eingang einer P45 und bereits von HMRC erteilter neuer Steuerklasse dennoch die Studienkreditdaten aus der P45 aktualisieren sollte – da der Status des Studienkreditabzugs nicht in der standardmäßigen HMRC-Steuerklassenmitteilung enthalten ist. |
Das folgenreichste Feld auf diesem gesamten Formular ist für den Arbeitnehmer Feld 5 – die Steuerklasse. Eine falsche Steuerklasse beim neuen Arbeitgeber wirkt sich auf jeden nachfolgenden Gehaltszettel aus. Wenn der ausscheidende Arbeitgeber einen P45 mit der Kennziffer 1257L W1 (nicht fortlaufend) ausgestellt hat, wendet der neue Arbeitgeber W1 durchgehend an – was bedeutet, dass der Arbeitnehmer nicht von seinem seit April ungenutzten persönlichen Freibetrag profitiert. Die Folge: Die Steuer für jeden Monat wird so berechnet, als ob der Monat für sich allein stünde, ohne zu berücksichtigen, dass der Arbeitnehmer in den Vormonaten möglicherweise nur wenig oder gar kein Einkommen hatte. Ein Reddit-Nutzer beschreibt diese Erfahrung damit, dass er seinen ersten Gehaltszettel bei einem neuen Job öffnete und feststellte, dass „ein großer Betrag durch die Notfallsteuer verschwunden war“ – eine Frustration, die jedes Jahr in Hunderten ähnlicher Threads auf r/UKPersonalFinance widerhallt und in den allermeisten Fällen auf einen fehlenden oder falsch verarbeiteten P45 zurückzuführen ist.
Die P45 im Kontext: Ihre Rolle im britischen Gehaltsabrechnungssystem
Die P45 existiert nicht isoliert. Ihre Funktion – und die Folgen, wenn man sie falsch handhabt – wird erst klar, wenn man ihre Position im größeren Rahmen der gesetzlichen Gehaltsabrechnungsmeldungen betrachtet. Drei Beziehungen sind besonders wichtig:
P45 vs. P60: Nicht austauschbar
Die P45 und die P60 sind die beiden am häufigsten verwechselten PAYE-Formulare, aber sie erfüllen gegensätzliche Funktionen. Eine P60 ist eine Jahresübersicht – sie zeigt den Gesamtlohn und die insgesamt einbehaltene Steuer für das gesamte Steuerjahr (6. April bis 5. April) für Mitarbeiter, die am 5. April noch im Lohnbuch stehen. Eine P45 ist eine Momentaufnahme unterjährig – sie deckt den Zeitraum vom 6. April bis zum konkreten Austrittsdatum ab und wird nur erstellt, wenn das Beschäftigungsverhältnis endet. Die praktische Konsequenz: Sie geben einem neuen Arbeitgeber niemals eine P60. Nur eine P45 enthält den Steuercode in einem Format, das ein Gehaltsabrechnungssystem übernehmen kann, um die kumulative Berechnung fortzuführen. Einem neuen Arbeitgeber eine P60 als Ersatz für eine P45 zu geben, funktioniert schlicht nicht – die Gehaltsabrechnungssoftware hat keinen Mechanismus, um einen Steuercode aus einer P60 zu extrahieren, weil die P60 nie für diesen Zweck konzipiert wurde.
P45 vs. Starter Checklist: Der Notbehelf, nicht das Äquivalent
Wenn ein Mitarbeiter eine neue Stelle ohne P45 antritt – entweder weil der bisherige Arbeitgeber sie noch nicht ausgestellt hat oder weil der Mitarbeiter sie verloren hat (denken Sie daran: P45-Formulare können nicht erneut ausgestellt werden) – verwendet der neue Arbeitgeber eine HMRC Starter Checklist (früher bekannt als P46). Die Checkliste stellt drei Fragen:
- Ist dies die erste Stelle des Mitarbeiters seit dem letzten 6. April?
- Hat der Mitarbeiter seit dem 6. April Zahlungen aus einer Beschäftigung, Arbeitslosengeld (Jobseeker's Allowance) oder einer Rente erhalten?
- Erhält der Mitarbeiter derzeit Zahlungen aus einer weiteren Beschäftigung oder Rente?
Auf Grundlage der Antworten weist HMRC einen anfänglichen Steuercode zu – in der Regel 1257L auf kumulativer Basis für Erklärung A (erste Stelle) oder 1257L W1/M1 für Erklärung B (hatte eine andere Stelle, die jedoch beendet ist). Der entscheidende Unterschied zur P45: Die Starter Checklist enthält keinerlei Angaben zu bisherigem Lohn oder Steuern seit Jahresbeginn, sodass das neue Gehaltsabrechnungssystem die Position des Mitarbeiters innerhalb seines Grundfreibetrags schätzen muss. Eine Starter Checklist ist besser als nichts, aber sie ist kein datenmäßig gleichwertiger Ersatz. Ihr fehlen die präzisen kumulativen Zahlen, die nur eine P45 enthalten kann. Aus diesem Grund ist die erste Gehaltsabrechnung des Mitarbeiters auf Basis einer Starter-Checklist-Steuerklasse häufig fehlerhaft, und deshalb empfiehlt HMRC, auch nach der anfänglichen Verwendung einer Checkliste eine P45 anzufordern – denn sobald die P45-Daten eintreffen, kann der Gehaltsabrechnungsdatensatz rückwirkend korrigiert werden.
Wie RTI papierbasierte P45-Übermittlungen an HMRC ersetzt hat
Seit April 2013 gilt im Vereinigten Königreich die Real-Time-Information-Meldung. Im Rahmen von RTI sendet der bisherige Arbeitgeber Teil 1 des P45 nicht mehr physisch an HMRC. Stattdessen werden die Abgangsdaten – einschließlich Abgangsdatum, endgültigem Steuercode sowie kumulierten Lohn- und Steuerbeträgen – direkt in die Full Payment Submission (FPS) für den letzten Abrechnungszeitraum eingebettet. Die FPS muss spätestens am Zahltag selbst übermittelt werden. Die internen Systeme von HMRC nutzen diese FPS-Daten, um den Beschäftigungsdatensatz abzuschließen und sich auf die eingehende FPS des nächsten Arbeitgebers vorzubereiten.
Der zeitliche Rahmen ist eng: Die endgültige FPS muss ein genaues Abgangsdatum und alle kumulierten Beträge enthalten. Wenn die Gehaltsabrechnung verarbeitet wird, bevor das Abgangsdatum bestätigt ist – ein häufiges Szenario, wenn ein Mitarbeiter mit sofortiger Wirkung kündigt –, muss der Arbeitgeber möglicherweise eine korrigierte FPS einreichen. Andernfalls zeigt der HMRC-Datensatz des Mitarbeiters ein fortbestehendes Beschäftigungsverhältnis an, was die Fähigkeit des neuen Arbeitgebers verzögern kann, den Neueintritt zu registrieren und den korrekten Steuercode anzuwenden.
Verspätete FPS-Strafen reichen von £100 bis £400 pro Monat und PAYE-Schema, abhängig von der Mitarbeiterzahl (1–9: £100; 10–49: £200; 50–249: £300; 250+: £400). HMRC gewährt in der Praxis eine 3-tägige Schonfrist – eine FPS, die innerhalb von 3 Tagen nach dem Zahltag eingeht, löst keine Strafe aus, sofern kein Muster wiederholter verspäteter Einreichungen vorliegt –, dies ist jedoch eine Kulanzregelung, keine gesetzliche Verlängerung.
Die tatsächlichen Kosten manueller P45-Dateneingabe
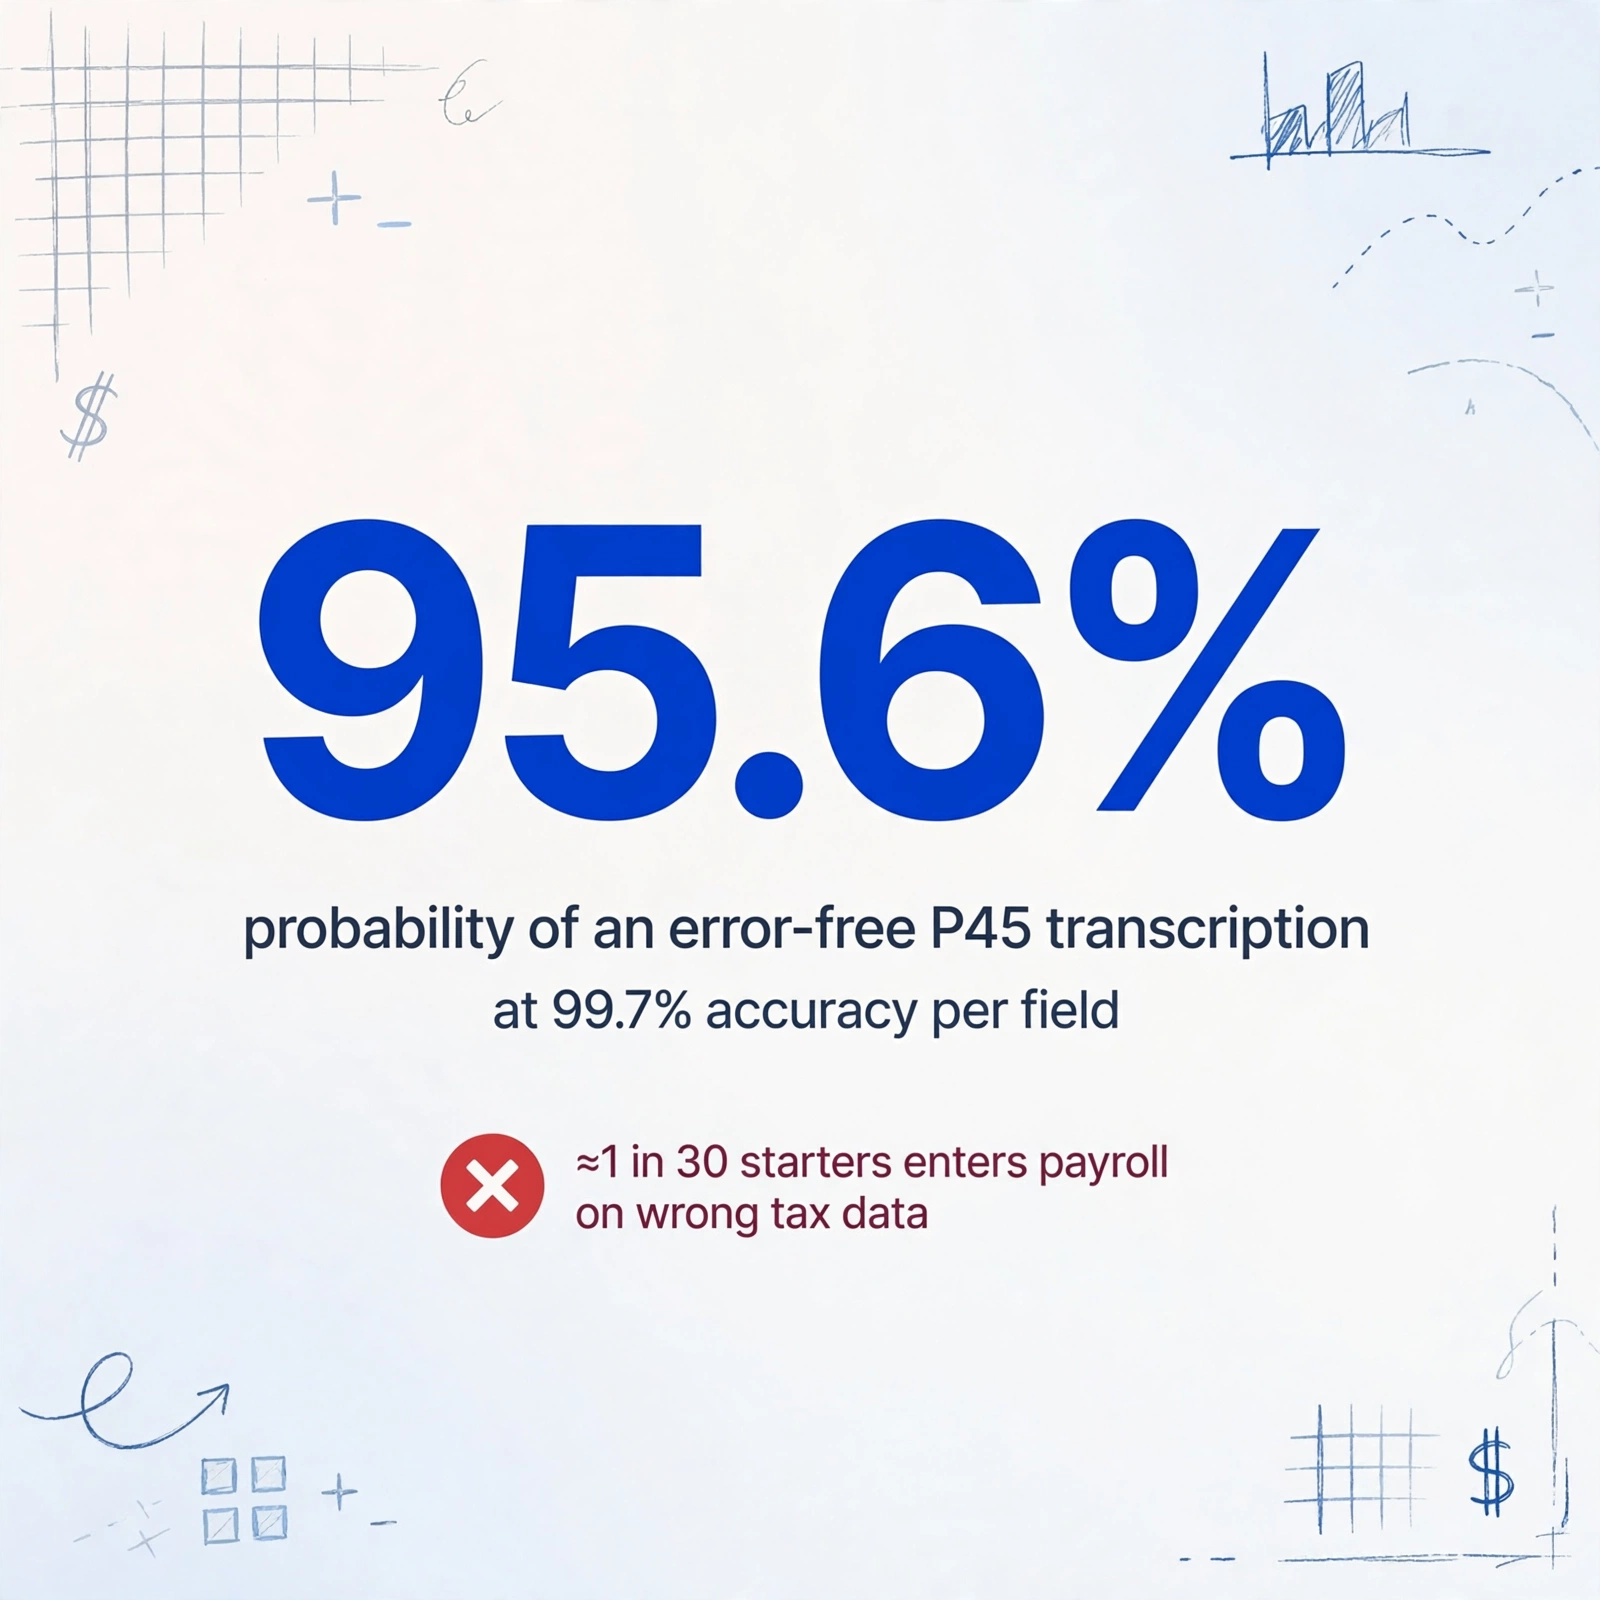
Die Kosten manueller P45-Verarbeitung betreffen nicht in erster Linie die Zeit – obwohl ein Gehaltsabrechnungsteam, das 30 neue Mitarbeiter pro Monat verarbeitet, bei zwei Minuten pro P45 eine Stunde damit verbringt, Daten abzutippen, die das Gehaltsabrechnungssystem eines anderen bereits berechnet und gedruckt hat. Die tatsächlichen Kosten liegen in Fehlerkaskaden. Jedes P45 enthält etwa 15 einzelne Datenpunkte, die in die Gehaltsabrechnungssoftware des neuen Arbeitgebers übertragen werden müssen. Wenn jedes Feld eine Genauigkeitsrate von 99,7 % aufweist – optimistisch für manuelle Eingaben –, beträgt die Wahrscheinlichkeit einer fehlerfreien P45-Übertragung 0,997^15, also etwa 95,6 %. Bei 30 P45s pro Monat bedeutet das, dass durchschnittlich mindestens ein neuer Mitarbeiter pro Monat mit falschen Steuerdaten in die Gehaltsabrechnung startet.
Wir haben diese Kosten im Detail untersucht in unserer Analyse der manuellen P45-Verarbeitungskosten für Arbeitgeber im Vereinigten Königreich, die die Kostenstruktur pro Abgang und pro Jahr aufschlüsselt. Der Rahmen umfasst direkte Arbeitskosten, Zeit für Fehlerkorrekturen (einschließlich Wartezeiten bei der HMRC-PAYE-Hotline zur Behebung von Steuercode-Fehlern) sowie die nachgelagerten Kosten verzögerter Steuercode-Korrekturen für die Mitarbeiterbindung.
Aber es gibt ein tieferes strukturelles Problem, das über die Fehlerquote pro Einheit hinausgeht. Wenn ein Gehaltsabrechnungsmitarbeiter P45-Daten abtippt, verfügt das System über keine Fehlererkennungsebene zwischen dem Quelldokument und der Gehaltsabrechnungsdatenbank. In den meisten Geschäftsprozessen — doppelte Buchführung, Barcode-Scannen im Lager, Zahlungsabgleich — gibt es einen Verifizierungsschritt: eine Prüfsumme, einen Abgleich mit einem bekannten Datensatz oder eine zweite Kontrollinstanz. Die manuelle P45-Übertragung funktioniert ohne all dies. Der Mitarbeiter tippt „1257L" in das Formular für neue Mitarbeiter, und die Gehaltsabrechnungssoftware akzeptiert es. Es gibt keinen Abgleich mit dem P45-Bild. Es gibt keine Validierung anhand typischer Steuercode-Formate für diese Postleitzahl oder Gehaltsklasse. Der Fehler bleibt unentdeckt, bis entweder der Mitarbeiter bemerkt, dass seine Gehaltsabrechnung falsch ist, oder der Jahresabschlussabgleich von HMRC die Abweichung aufdeckt — zu diesem Zeitpunkt sind bereits 4 bis 11 Monate falscher Abzüge vergangen.
Für einen tieferen Einblick, warum diese systemische Lücke in britischen Gehaltsabrechnungsteams besteht und fortbesteht, lesen Sie unsere Analyse zu warum britische Gehaltsabrechnungsteams 4-teilige Papier-P45-Formulare weiterhin manuell verarbeiten — die die strukturellen, regulatorischen und technologischen Gründe für den Engpass der manuellen Übertragung nachzeichnet.
Wie Gehaltsabrechnungssoftware mit P45s umgeht — und was sie nicht tut
Moderne britische Gehaltsabrechnungssoftware leistet hervorragende Arbeit beim Erstellen von P45s. Wenn Sie einen Mitarbeiter in Sage Payroll, BrightPay oder Xero als Austretenden markieren, berechnet die Software automatisch die endgültigen Jahreswerte, füllt alle 13 Felder aus, erstellt das vierteilige PDF und übermittelt die Austrittsdaten im FPS an HMRC. Der Prozess in Sage umfasst beispielsweise die Auswahl des Mitarbeiters, die Navigation zum Tab „Employment", die Auswahl von „Leaver", die Eingabe des Austrittsdatums und das Drucken des P45 auf normalem A4-Papier — die Software übernimmt alles andere, einschließlich der RTI-Übermittlung.
Was Gehaltsabrechnungssoftware nicht tut: ein eingehendes P45 von einem früheren Arbeitgeber lesen und dessen Datenfelder in den Datensatz des neuen Mitarbeiters extrahieren. Die Software stellt ein Formular für neue Mitarbeiter mit leeren Feldern bereit. Der Gehaltsabrechnungsmitarbeiter füllt sie aus. Der Datenpfad sieht wie folgt aus:
Diese Lücke — zwischen der strukturierten Ausgabe des P45 und der strukturierten Eingabe der Gehaltsabrechnungssoftware — ist der Ort, an dem der Engpass der manuellen Übertragung liegt. Der britische Markt für Gehaltsabrechnungssoftware ist ausgereift und wettbewerbsintensiv, mit Produkten von HMRCs kostenlosen Basic PAYE Tools (für Unternehmen mit weniger als 10 Mitarbeitern) bis hin zu Unternehmensplattformen wie IRIS (das die CIPP-Gold-Akkreditierung besitzt). Aber über das gesamte Spektrum hinweg bleibt der Datenerfassungsprozess für neue Mitarbeiter grundlegend tastaturabhängig.
Dies ist kein Versagen der Gehaltsabrechnungssoftware. Es spiegelt eine echte technische Herausforderung wider: Eingehende P45-Formulare treffen in jedem Format ein — als eingescannte Papierkopien eines früheren Arbeitgebers, der noch gedruckte Formulare verwendet, als per E-Mail gesendete PDFs, die vom Gehaltsabrechnungssystem des früheren Arbeitgebers erzeugt wurden, als Smartphone-Fotos von Teil 2, die der neue Mitarbeiter vor Arbeitsbeginn aufgenommen hat. Die Gehaltsabrechnungssoftware kann kein standardisiertes digitales Eingabeformat voraussetzen, weil es keins gibt.
Wie KI-Datenextraktion den P45-Arbeitsablauf verändert
Der Engpass der manuellen Übertragung besteht, weil herkömmliche OCR (Optische Zeichenerkennung) eine grundlegende Einschränkung hat, wenn sie auf Formulare wie das P45 angewendet wird: Sie kann Zeichen lesen, aber sie kann nicht verstehen, zu welchem Feld jeder Wert gehört. Ein herkömmliches OCR-Tool, das auf ein gescanntes P45 gerichtet ist, erzeugt eine flache Textausgabe — einen Strom von Wörtern wie „1257L £2.450,00 QQ123456C 15/03/2026" — und der Gehaltsabrechnungsmitarbeiter muss jeden Wert weiterhin manuell dem richtigen Feld im neuen Starter-Formular zuordnen. Der Leseschritt ist automatisiert. Der Verständnisschritt nicht.
Was diese Gleichung verändert, ist die semantische Datenextraktion — ein Ansatz, bei dem die KI nicht angewiesen wird „schauen Sie auf die Koordinaten (x, y) für den Steuercode", sondern stattdessen aufgefordert wird „finden Sie den Steuercode auf diesem Dokument". Die KI liest das Formular ganzheitlich, identifiziert das Etikett „Steuercode zum Austrittsdatum" und extrahiert den Wert daneben — unabhängig davon, ob das Formular ein sauberes PDF, ein geknickter Scan oder ein schräg aufgenommenes Foto ist. Dies ist der Paradigmenwechsel von der positionsbasierten Extraktion (bei der das Dokumentlayout über den Erfolg entscheidet) zur semantischen Extraktion (bei der die KI versteht, was jedes Feld bedeutet, nicht nur, wo es sich befindet).
Der Begriff für diesen Ansatz im Bereich der KI-Datenextraktion ist Benutzerdefinierte Spaltenextraktion: Sie definieren die gewünschten Ausgabespalten — „Steuercode", „NI-Nummer", „Gesamtlohn bis heute", „Austrittsdatum", „Indikator Studienkredit" — und die KI lokalisiert jedes Feld überall auf dem P45, indem sie versteht, was das Feld bedeutet, nicht welche Koordinaten es einnimmt. Dies ist speziell für P45s wichtig, weil:
- P45-Layouts sind standardisiert, aber ihre digitalen Darstellungen sind es nicht. Ein von BrightPay erzeugtes, gedrucktes, unterschriebenes, gescanntes und per E-Mail gesendetes P45 sieht (in Bezug auf Pixelkoordinaten) anders aus als eines, das von Sage erzeugt und als natives PDF gerendert wurde. Semantische Extraktion behandelt beide identisch, weil sie Bedeutung liest, nicht Position.
- Handschriftliche Anmerkungen brechen template-basierte OCR. Wenn ein früherer Arbeitgeber „korrigierter Code 1257L" von Hand neben Feld 5 auf einem gedruckten P45 schreibt, wird ein Template-OCR-Tool dies entweder vollständig übersehen oder eine verstümmelte Ausgabe erzeugen. Semantische KI kann zwischen gedrucktem Formularinhalt und handschriftlichen Randnotizen unterscheiden.
- Mehrseitige P45s haben unterschiedliche Feldpositionen auf verschiedenen Teilen. Teil 1A, Teil 2 und Teil 3 teilen dieselben Feldnummern, sind aber auf verschiedenen Seiten mit unterschiedlicher Formatierung angeordnet. Template-OCR erfordert eine separate Vorlage für jeden Teil. Semantische Extraktion funktioniert über alle drei hinweg ohne zusätzliche Konfiguration.
Dateien werden sicher verarbeitet und nicht gespeichert.
Ein Schritt-für-Schritt-Workflow zur P45-Datenextraktion
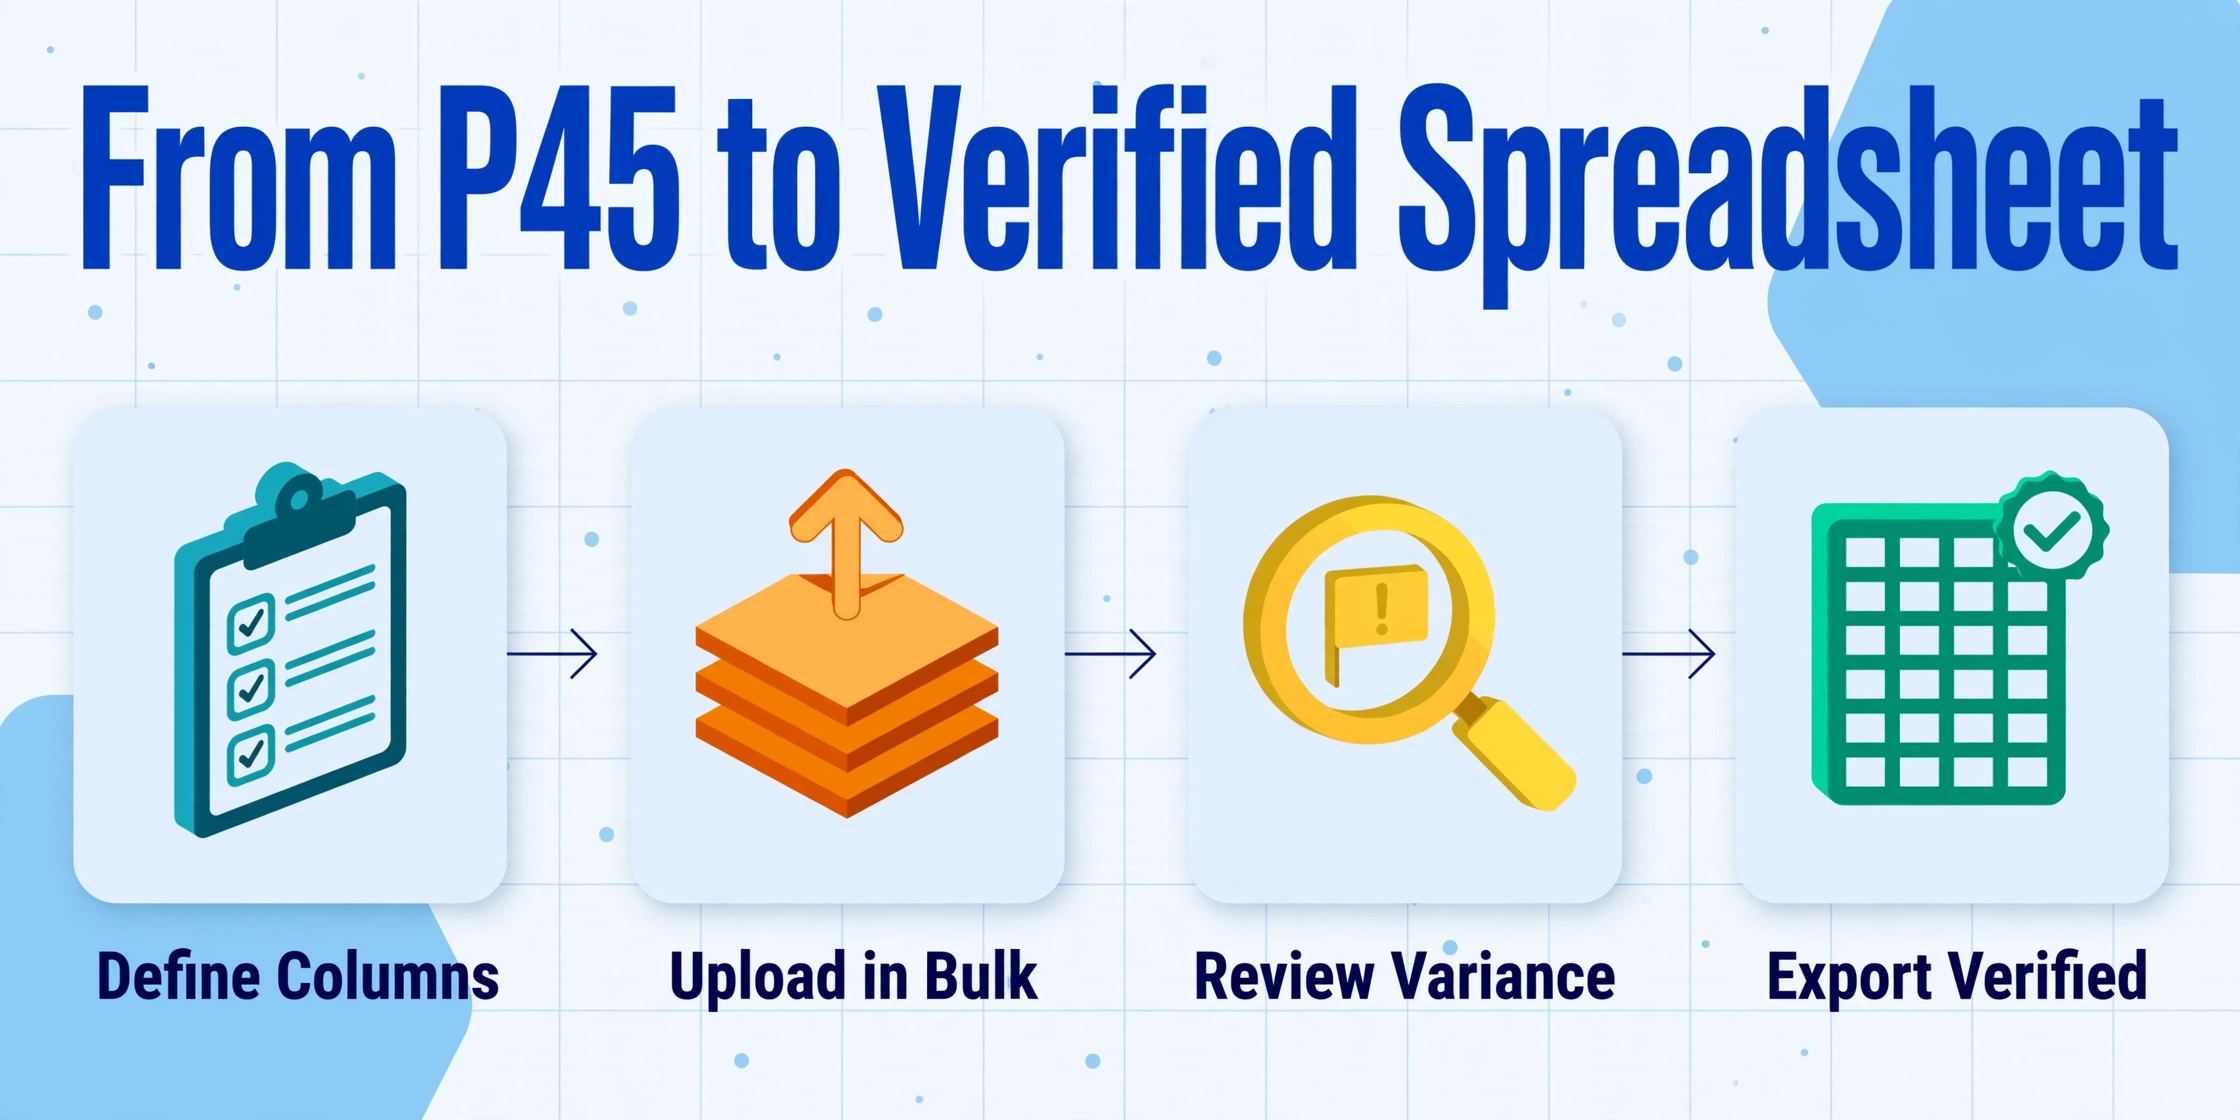
So sieht die vollständige P45-Verarbeitungskette aus, wenn Datenextraktion die manuelle Übertragung ersetzt. Der Workflow basiert auf einem einzigen Prinzip: Die Rolle des Gehaltsabrechnungsmitarbeiters wandelt sich vom Datenerfasser zum Datenprüfer. Er verifiziert extrahierte Felder, anstatt sie von Grund auf neu zu erstellen.
Für Lohnabrechnungsteams, die Austritte in Stapeln verarbeiten – zum Beispiel eine Lohnabrechnungsstelle, die 50 Kundenunternehmen betreut und monatlich Austritte für alle bearbeitet – skaliert dieser Workflow linear mit der Dokumentenanzahl, nicht mit der Anzahl der Mitarbeiter. Unser Leitfaden zur Stapelverarbeitung monatlicher P45-Austrittsformulare in eine Mitarbeiter-Austrittsdatenbank erläutert die Konfiguration zur Mehrfachdateiverarbeitung, die alle P45s eines bestimmten Zeitraums in einer einzigen Datenbanktabelle zusammenführt.
Häufige P45-Fehlerquellen — und wie Sie sie vermeiden
Der Beratungsdienst des CIPP bearbeitete in einem einzigen Jahr über 13.000 Gehaltsabrechnungsanfragen. P45-bezogene Probleme gehören durchgängig zu den häufigsten. Dies sind die Szenarien, die selbst erfahrene Gehaltsabrechner überraschen:
Verspäteter P45: Eingang nach dem ersten Gehaltslauf
Ein Mitarbeiter beginnt mit einem auf dem Starter-Checkliste basierenden Steuercode (z. B. 1257L W1). Zwei Wochen später legt er seinen P45 vom vorherigen Arbeitgeber vor. Die CIPP-Richtlinie ist klar: Hat das HMRC bereits auf Basis der Starter-Checkliste einen neuen Steuercode-Bescheid (P6) ausgestellt, sollten Sie den vom HMRC ausgegebenen Code verwenden, nicht den P45-Code. Aktualisieren Sie nur den Status des Studienkreditabzugs vom P45 — da Studienkredit-Indikatoren nicht in Standard-P6-Bescheiden enthalten sind. Hat das HMRC noch keinen Code ausgestellt, verwenden Sie den Steuercode des P45 sowie die bisherigen Jahresbeträge (YTD), um den Gehaltsdatensatz zu aktualisieren, und übermitteln Sie dann eine korrigierte FPS für die vorherigen Abrechnungszeiträume.
Mehrere P45 in einem Steuerjahr
Ein Mitarbeiter, der seit April drei Jobs hatte, besitzt drei P45. Die CIPP-Regel: Verwenden Sie den P45 mit dem spätesten Austrittsdatum. Haben zwei P45 dasselbe Austrittsdatum, verwenden Sie den mit dem höheren steuerfreien Freibetrag (oder bei K-Codes den mit dem geringeren zusätzlichen Zahlungsbetrag). Versuchen Sie nicht, Beträge aus mehreren P45 zu aggregieren — das HMRC-System erwartet einen einzigen Satz kumulativer Zahlen aus dem letzten Beschäftigungsverhältnis. Die zugrundeliegende Logik: Jeder P45 ersetzt den vorherigen, da der letzte Arbeitgeber alle Daten aus früheren Jahren in seine kumulativen Berechnungen einbezogen haben sollte.
P45 aus einem vorherigen Steuerjahr
Ein P45, der im Steuerjahr 2025/26 (vor dem 6. April 2026) ausgestellt wurde, ist für ein Beschäftigungsverhältnis, das 2026/27 beginnt, nicht gültig. Die darauf enthaltenen kumulativen Zahlen decken ein abgeschlossenes Steuerjahr ab — sie sind für die PAYE-Berechnung des laufenden Jahres irrelevant. Verwenden Sie in diesem Fall die HMRC-Starter-Checkliste. Der Steuercode auf dem alten P45 ist dennoch informativ (er zeigt den letzten Code des Mitarbeiters aus dem Vorjahr), aber die bisherigen Jahresbeträge (YTD) dürfen nicht in den Gehaltsdatensatz des neuen Jahres eingegeben werden.
P45 bei Nullverdienst
Wenn ein Arbeitnehmer auf der Gehaltsliste stand, aber kein Gehalt erhielt – üblich bei ruhenden Geschäftsführern oder Arbeitnehmern in längerer unbezahlter Freistellung – weist das P45 in Feld 7 und Feld 8 jeweils 0,00 £ aus. Dies ist ein gültiges P45, und der Arbeitgeber muss es gemäß Verordnung 36 dennoch ausstellen. Der neue Arbeitgeber übernimmt den Steuerfreibetrag aus Feld 5, trägt aber für Jahresgehalt und -steuer Null ein. Das Kennzeichen „P“ in Teil 3 (Feld 12) sollte verwendet werden, wenn der Arbeitnehmer vor dem nächsten 5. April vom neuen Arbeitgeber kein Gehalt erhält.
Saisonspitzen: Der P45-Ansturm im Januar
Der Januar ist in Großbritannien der häufigste Monat für Jobwechsel – Kündigungsfristen nach den Weihnachtsferien, berufliche Neuanfänge zum Jahreswechsel und Q4-Bonuszahlungen, die Abgänge auslösen. Die Gehaltsabrechnungsteams stehen unter Zeitdruck: die letzte Dezember-Abrechnung, die RTI-Jahresendvorbereitung (Frist 19. April) und eine Flut von P45-Neueinstellungen überschneiden sich. Genau dann häufen sich manuelle Fehler, weil derselbe Sachbearbeiter, der normalerweise 5 P45 pro Woche bearbeitet, plötzlich 20 im gleichen Zeitraum verarbeitet. Unser Überlebensleitfaden für den P45-Ansturm im Januar für britische Gehaltsabrechnungsteams zeigt Strategien zur Bewältigung dieser saisonalen Spitze ohne Einbußen bei der Genauigkeit.
Vom P45 zum P60: Die Jahresendübergabe
Das P45 ist ein unterjähriges Dokument. Das P60 ist sein Gegenstück zum Jahresende. Für Arbeitnehmer, die während des Steuerjahres ausgeschieden sind, ist das P45 das Äquivalent zum P60 – es erfüllt denselben Zweck (Nachweis von Gehalt und gezahlter Steuer) für den Teil des Jahres, in dem sie beschäftigt waren. Der ausscheidende Arbeitgeber stellt ehemaligen Arbeitnehmern kein P60 aus. Für den neuen Arbeitgeber, der ein P45 erhält, setzt sich die Datenkette fort: Die Jahresbeträge aus dem P45 werden zum Ausgangspunkt für den kumulierten Datensatz des Arbeitnehmers im neuen Abrechnungssystem, das letztlich das nächste P60 zum Jahresende erstellt – sofern der Arbeitnehmer am 5. April noch auf der Gehaltsliste steht.
Für Gehaltsabrechnungsteams, die sowohl P45 (von Ausscheidenden) als auch P60 (für aktuelle Arbeitnehmer) verarbeiten, ist der Datenextraktions-Workflow strukturell ähnlich: Beide Formulare enthalten Steuerdaten in festen Feldern in einem standardisierten Layout, und beide erfordern denselben Übertragungsschritt in Abrechnungs- oder Meldesysteme. Unser Leitfaden zum Extrahieren britischer P60-Jahresendbescheinigungsdaten in Excel behandelt die P60-spezifische Feldzuordnung, und unsere Analyse der Kosten manueller P60-Dateneingabe für britische Arbeitgeber pro Steuerjahr erweitert das Kostenmodell vom P45 auf den Jahresendzyklus.
Häufig gestellte Fragen
Kann ich ein leeres P45-Formular vom HMRC herunterladen?
Nein. Das HMRC stellt Arbeitgebern, die online melden, keine leeren P45-Formulare zum Download zur Verfügung. Wenn Sie eine Lohnabrechnungssoftware verwenden, wird das P45 automatisch erstellt, wenn Sie die letzte Lohnabrechnung für einen Austretenden durchführen. Falls Sie zu den wenigen Arbeitgebern gehören, die von der Online-Meldung befreit sind, können Sie vorgedruckte P45-Vordrucke bei der HMRC Employer Orderline bestellen. Die meisten Lohnabrechnungsprogramme – einschließlich des kostenlosen Basic PAYE Tools des HMRC – erstellen P45 auf normalem A4-Papier, sodass kein spezielles Papier erforderlich ist.
Was passiert, wenn ein früherer Arbeitgeber sich weigert, ein P45 auszustellen?
Gemäß Regulation 36 der Income Tax Regulations 2003 ist die Ausstellung eines P45 eine gesetzliche Pflicht, keine Option. Wenn ein ehemaliger Arbeitgeber sich weigert oder verzögert, sollte der Arbeitnehmer eine formelle schriftliche Aufforderung mit einer angemessenen Frist zur Aushändigung stellen. Kommt der Arbeitgeber dem nicht nach, kann der Arbeitnehmer den Fall dem HMRC melden, das ein Compliance-Verfahren einleiten kann. In der Zwischenzeit sollte der neue Arbeitgeber die HMRC Starter Checkliste verwenden. Der Arbeitnehmer sollte auch sein persönliches Steuerkonto online prüfen – das HMRC hat möglicherweise die Abgangsdaten bereits über den letzten FPS des Arbeitgebers erhalten, selbst wenn das physische P45 nie ausgestellt wurde.
Zeigt ein P45 die gezahlten National Insurance-Beiträge an?
Nein. Ein P45 zeigt die unter PAYE einbehaltene Einkommensteuer – nicht die National Insurance-Beiträge. NI wird pro Abrechnungszeitraum berechnet (nicht kumulativ wie die Einkommensteuer), daher gibt es auf einem P45 keine bisherigen NI-Beträge. Der letzte FPS des Arbeitgebers an das HMRC meldet zwar NI-Daten, diese erscheinen jedoch nicht auf dem Arbeitnehmerexemplar des P45. Arbeitnehmer, die einen Nachweis über gezahlte NI-Beiträge benötigen, sollten ihr persönliches Steuerkonto prüfen oder eine National Insurance-Aufstellung beim HMRC anfordern.
Kann KI-Extraktion handschriftliche P45 verarbeiten?
Ja – mit einer Einschränkung. Die semantische KI-Extraktion kann Handschrift auf einem P45 lesen (z. B. eine handschriftliche Korrektur einer Steuerklasse neben Feld 5 oder ein handschriftliches Austrittsdatum). Die Extraktionsgenauigkeit für gedruckten Text auf Standard-P45-Formularen beträgt bis zu 99%. Die Genauigkeit bei Handschrift hängt von der Leserlichkeit ab: klare Blockschrift wird zuverlässig extrahiert; hastige Schreibschrift mit mehrdeutigen Zeichenformen kann eine manuelle Überprüfung erfordern. Der entscheidende Vorteil gegenüber herkömmlicher OCR ist, dass die KI den Kontext des Formulars versteht – sie erkennt, dass eine Zahl neben „Austrittsdatum“ ein Datum ist und keine zufällige Zahlenfolge, was Fehlklassifikationen selbst bei unvollkommener Zeichenerkennung reduziert.
Was ist der Unterschied zwischen einer P45 und einer P46?
Die P46 gibt es nicht mehr – sie wurde 2013 mit der Einführung von RTI durch die HMRC Starter Checkliste ersetzt. Die Starter Checkliste erfüllt denselben Zweck (Erfassung neuer Mitarbeiterdaten, wenn keine P45 vorliegt), wird aber nicht an HMRC gesendet. Stattdessen bewahrt der Arbeitgeber die ausgefüllte Checkliste auf und meldet die entsprechende Startererklärung (A, B oder C) über die erste FPS.
Ist eine P45 für einen Geschäftsführer einer Limited Company erforderlich?
Das kommt darauf an. Bezieht der Geschäftsführer ein Gehalt über PAYE und endet dieses (z. B. bei Umstellung auf rein dividendengestützte Vergütung), muss die Gesellschaft eine P45 ausstellen – da ein Steuerkennzeichen vergeben wurde und das Beschäftigungsverhältnis für PAYE-Zwecke beendet ist. Bleibt der Geschäftsführer auf der Gehaltsliste, jedoch mit reduziertem Gehalt, ist keine P45 erforderlich. Für Einzelunternehmer und Selbstständige werden grundsätzlich keine P45 ausgestellt, da sie keine Arbeitnehmer sind – die P45 ist ausschließlich ein PAYE-Instrument für abhängig Beschäftigte.