英国のP45データ抽出完全ガイド
給与チーム向け(2026年版)
英国の企業で従業員が退職するたびに、給与システムはP45を生成します。P45は4部構成のフォームで、従業員の税コード、年度累計の給与額、控除済み税額、National Insurance番号を、前の雇用主から次の雇用主へ引き継ぐ役割を担います。英国の労働市場では、毎年およそ250万件のP45が生成されています。受け取り側では、新しい雇用主の給与チームの担当者が、そのPDFまたは紙のコピーを開き、13のデータフィールドをすべて読み取り、給与ソフトウェアの新規スターター画面に入力します。税コードを1文字でも誤入力すると — 1257Lを1275Lと入力してしまうなど — 従業員は数週間にわたって緊急税コードの適用を受け、HMRCが修正を行うまでに数百ポンドを過払いすることになります。問題はP45が複雑なことではありません。法的に義務付けられたデータ転送メカニズムが、手作業による転記ミスを排除するために設計されているにもかかわらず、何十年もの間、その連鎖の最終段階で手作業による転記がボトルネックになっていることが問題なのです。
重要ポイント
- 英国のP45は雇用主間の手作業によるデータ入力を置き換えるために存在します — しかし、その最終到達地点では、誰かが毎年250万回、15のフィールドすべてを手作業で再入力しています。
- P45と給与データベースの間に検証レイヤーがなければ、単純な計算上、新規スターターの30人に1人が誤った税データで就業を開始することになり、そのエラーは最長11か月間隠れたままになります。
- 再入力はやめて、確認に切り替えましょう — 13のP45フィールドすべてを10秒で抽出し、その後は4月まで全給与明細を左右する唯一の税コードだけを確認します。
P45とは何か、そしてなぜ存在するのか
正式名称を「退職者の詳細」というP45は、従業員の給与明細の要約ではありません。これは税務継続メカニズムです。つまり、同一課税年度(4月6日から翌年4月5日)内に、個人の累積PAYE記録を前の雇用主から新しい雇用主へ移管する法的手段です。これがないと、新しい雇用主は従業員が個人控除のどの段階にいるのかを計算できず、HMRCも累積所得の追跡ができなくなります。
法的義務は2003年所得税(PAYE)規則第36条に定められており、「コードが発行された従業員の雇用を終了する場合、雇用主は様式P45を完成させなければならない」と規定されています。同規則は、雇用終了日に、またはそれが実行不可能な場合は不当な遅延なく様式を完成させることを定めています。第36条は、HMRCが税コードを発行したすべての従業員(収入がゼロの者を含む)に適用され、退職、人員整理、解雇、定年退職、有期契約の満了など、あらゆる種類の雇用終了を対象としています。
これこそが、P45が単なる書類ではない理由です。P45は、雇用主Aの最終給与計算と雇用主Bの最初の給与計算を結ぶ連鎖におけるデータ伝達リンクであり、HMRCのリアルタイム情報(RTI)報告フレームワーク内で機能します。このフレームワークでは、給与支払いのたびに、従業員の現在の税コードと年度累計額を参照する電子フルペイメント提出(FPS)が必要です。不正確なP45データでこの連鎖が断ち切られると、その課税年度の残りの期間、その従業員のPAYE計算全体が誤った入力値で実行されることになります。
多くの給与計算ガイドが見落としている点:P45が存在するのは、英国の税制が累積方式であり、取引ごとではないからです。毎月の税金を独立して計算する国々とは異なり、英国のPAYE制度は、単一の課税年度内のすべての雇用にわたって、£12,570の個人控除がどれだけ使用されたかを追跡します。新しい雇用主は単にゼロから始めることはできません。それ以前の状況を知る必要があるのです。P45は、その引き継ぎのための唯一の公式メカニズムです。
P45の4つの部分 — それぞれの送付先
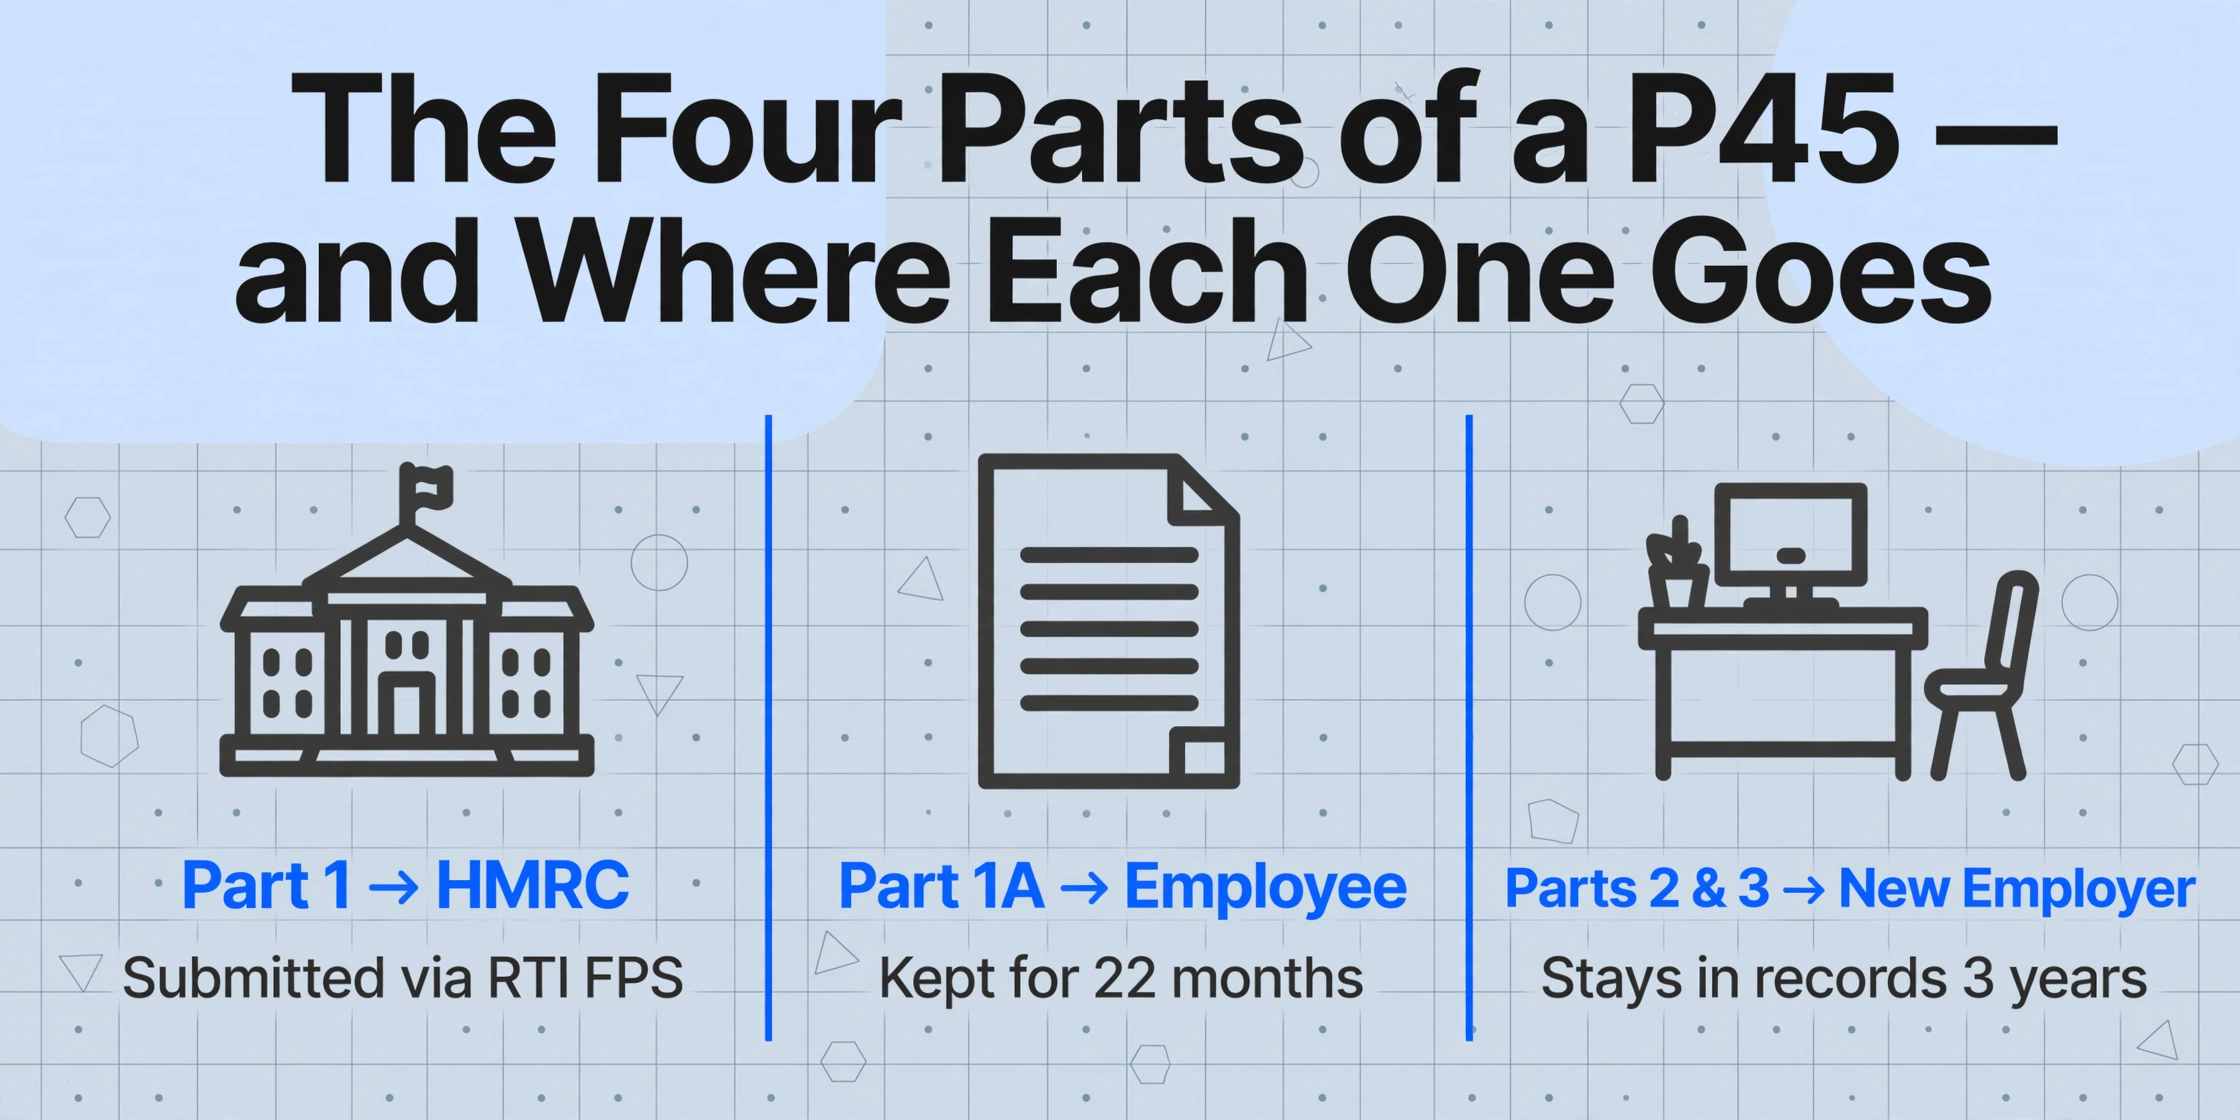
P45は、一人に渡される単一の書類ではありません。これは、同じ中核となる税務データを、HMRC、退職する従業員、新しい雇用主という3つの異なる当事者に配布するために設計された4部構成の書式であり、それぞれが情報に対して異なる法的ニーズを持っています。
| 部分 | 送付先 | 内容 | その後の処理 |
|---|---|---|---|
| パート1 | HMRC | 雇用主のPAYE参照番号、従業員のNI番号、離職日、税コード、年度累計の給与と税金 | RTIフルペイメント提出(FPS)を通じて電子的に提出されます。RTIでは、パート1はもはや物理的な提出物ではなく、離職データはその従業員の最終FPSに組み込まれます。HMRC PAYEマニュアル(PAYE5025)は以下を確認しています:「従業員がRTI雇用を離職する場合、離職詳細はP45フォームをHMRCに提出する代わりにFPSに含められます。」 |
| パート1A | 従業員(記録用に保管) | パート1のデータの完全なコピーに加え、従業員の住所、生年月日、性別 | 従業員が個人の税務記録として保管します。自己申告の税務申告書、税額控除の申請、またはユニバーサルクレジットの申請に必要となる場合があります。再発行はできません — 紛失した場合、従業員は次の雇用主でHMRCスターターチェックリストを使用する必要があります。HMRCは少なくとも22ヶ月間の保管を推奨しています。 |
| パート2 | 新しい雇用主 | 離職時の税コード、年度累計の給与、年度累計の税金、NI番号、学生ローンの有無、週1/月1フラグ | 新しい雇用主の給与計算ソフトウェアが初日から正しい税額控除を計算するために使用します。雇用主はこれをHMRCに転送せず、コンプライアンスのため(税年度末から最低3年間)記録として保管します。 |
| パート3 | 新しい雇用主(HMRC登録用) | パート2の複製に加え、新しい雇用主の項目(PAYE参照番号、開始日、社員番号) | 従来は新しい雇用主が新しい雇用を登録するためにHMRCに転送していました。RTIでは、新しい雇用主は代わりに自社のFPSを通じて開始時詳細を報告します — パート3はその提出のための内部データソースとして機能します。CIPPは助言しています:「RTIを提出している雇用主は、もはやフォームP45(パート3)またはP46をHMRCに送信すべきではありません。」 |
退職する雇用主の実務的な流れ:最終給与計算処理を実行した後 — これにより従業員が離職者としてマークされ、すべてのP45データをHMRCに運ぶ最終FPSがトリガーされます — 雇用主はP45を印刷またはメール送信し、パート1A、2、3を従業員に渡します。P45が電子的に生成される場合、パート2と3は通常、単一のPDFに結合されます。従業員はパート1Aを保管し、パート2と3を初日またはそれ以前に新しい雇用主に渡します。
経験豊富な給与管理者でも混乱する点が一つあります。P45が給与ソフトウェアから生成され、普通のA4用紙に印刷される場合(HMRC所定の用紙ではなく)、フォームが視覚的に4つの明確なセクションに分かれていないことがあります。このような場合、どのデータがどこに入るかは、ページのレイアウトではなく、ボックス番号に完全に依存します。ボックス1(雇用主のPAYE参照番号)からボックス13(雇用主の宣言)までが、どの部分を見ているかに関係なく、完全なP45データセットを構成します。
P45の全フィールド:ボックス番号別解説
各フィールドの意味を理解することは、単にラベルを知ることではなく、機械的に数字をコピーするのと、P45が正しく記入されているかを実際に確認してから給与システムにデータを入力することの違いを生みます。公式のHMRC P45テンプレート(バージョン12/15)では、4つの部分すべてにわたって13の番号付きボックスがマッピングされています:
| ボックス | フィールド名 | 給与処理における意味 |
|---|---|---|
| 1 | 雇用主PAYE参照番号 | 雇用主のPAYE制度を識別する一意の番号。形式:事業所番号/参照番号(例:123/AB45678)。会社のPAYE支払いに使用するAccounts Office参照番号とは異なります。PAYE参照番号が誤っていると、HMRCが退職データを正しい雇用主記録に紐付けられません。 |
| 2 | 従業員の国民保険番号 | 形式:QQ 12 34 56 C。NI番号は、個人をHMRCの全システムで紐付ける主要キーです。退職元の雇用主が誤って記録した場合、新たな雇用主のFPSで不一致が生じ、HMRCが重複または不明な雇用としてフラグを立てる可能性があります。 |
| 3 | 従業員氏名(敬称、姓、名) | HMRCの記録と完全に一致する必要があります。P45の氏名と新たな雇用主の給与システムの氏名が一致しない場合(ミドルネームのイニシャルの違いでも)、HMRCの自動照合が失敗し、税コードの更新が遅れる可能性があります。 |
| 4 | 退職日 | 雇用が終了した日付。形式:DD/MM/YYYY。この日付により、最終給与エントリが該当する税月と週が決まります。実際の退職日が15/03/2026であるにもかかわらず、退職日を15/04/2026と入力すると、1ヶ月分の収入全体が誤った税期間に移動します。 |
| 5 | 退職日時点の税コード | 退職時に適用されていた税コード(例:1257L、K475、BR、D0、NT)。接尾辞の意味:L=標準的な個人控除、M=婚姻控除受取人、N=婚姻控除移転者、T=HMRC審査済み、K=マイナス控除、BR=全所得に基礎税率、D0=高税率、NT=非課税。スコットランドの納税者の場合、接頭辞S(例:S1257L)はスコットランド所得税率が適用されることを示します。ウェールズの納税者は接頭辞Cを使用します。 |
| 6 | 週1/月1 表示 | この欄に「X」がある場合、税コードが非累積ベース(週1/月1)で運用されていることを意味します。各支払期間は、それ以前のすべての収入と納税額を無視して個別に計算されます。これは、新しい雇用先で緊急税額控除が発生する最も一般的な原因です。従業員の年度累計納税額が計算で無視されるためです。 |
| 7 | 現在までの総支給額 / 現在までの総税額 | 現在の税年度における、退職日までの全雇用にわたる従業員の累積支給額と所得税額。これらの数値は、最終給与明細ではなく、P11控除ワークシートから取得します。重要な違い:欄7は、同じ税年度内の以前の雇用を含む完全な累積記録を示します。欄8は、この雇用のみの部分を示します。欄7と欄8の金額が同一の場合、この雇用が現在の税年度における従業員の唯一の雇用であったことを意味します。 |
| 8 | この雇用における総支給額 / この雇用における総税額 | この雇用のみに帰属する支給額と税額。税コードが累積制で金額が欄7と等しい場合は空白になります。この欄は、従業員が1つの税年度に複数の仕事をしていた場合に重要になります。新しい雇用主は、年度累計額のうち直前の役職からの金額を把握する必要があります。 |
| 9 | 社員番号 / 給与番号 | 退職元の雇用主の内部従業員識別子と部門/支店参照。新しい雇用主は主に記録管理のために使用し、税計算には使用しません。 |
| 10 | 性別と生年月日 | パート1とパート1Aにのみ表示されます。HMRCが本人確認のために使用します。新しい雇用主はPAYE計算にこのデータを必要としません。 |
| 11 | 従業員の自宅住所と郵便番号 | 退職時の従業員の自宅住所。CIPPは、HMRCが本人確認に郵便番号を使用することを強調しており、郵便番号が誤っていると従業員のHMRC記録上の住所が変更され、今後のすべての通知が誤った住所に送られる可能性がある。 |
| 12 | 雇用主の名称、住所、郵便番号 | 退職する雇用主の詳細。Part 3には追加の「P」欄があり、従業員が入社日から翌4月5日までに新しい雇用主から給与を受け取らない場合は「P」を記入する。年金受給者や休職中の雇用に使用される。 |
| N/A | 学生ローン控除の有無 | 学生ローン控除が継続する場合は「Y」を記入する。この欄はテンプレート上に正式な番号はなく、Box 4(退職日)とBox 5(税コード)の間に位置する。CIPPは、P45が遅れて届きHMRCがすでに新しい税コードを発行している場合でも、雇用主はP45から学生ローンの詳細を更新すべきであると指摘している。学生ローン控除のステータスは標準のHMRC税コード通知には含まれないためである。 |
このフォーム全体で、従業員にとって最も影響が大きいフィールドはボックス5、すなわち税コードです。新しい雇用主での税コードが誤っていると、その後のすべての給与明細に影響が及びます。退職する雇用主がコード1257L W1(累積非適用)を示すP45を発行した場合、新しい雇用主はW1をずっと適用します。つまり、従業員は4月以降に蓄積された未使用の個人控除の恩恵を受けられないということです。その結果、毎月の税金は、その月が単独で存在するかのように計算され、従業員が以前の月にほとんどまたはまったく収入がなかった可能性を無視します。Redditユーザーはこの経験を、新しい仕事での最初の給与明細を開いたところ「緊急税として巨額が消えていた」と表現しており、この不満はr/UKPersonalFinanceで毎年数百件の類似スレッドで繰り返されており、そのほとんどがP45の紛失または誤った処理に起因しています。
P45の位置づけ:英国給与エコシステムにおける役割
P45は単独で存在するものではありません。その機能——そして誤った扱いをした場合の結果——は、法定給与報告の枠組み全体における位置づけを把握して初めて明確になります。最も重要な関係は次の3つです。
P45とP60:互換性はない
P45とP60は、最も混同されやすい2つのPAYEフォームですが、機能は正反対です。P60は年間の概要を示すもので、4月5日時点で給与計算に残っている従業員について、税年度全体(4月6日から翌年4月5日まで)の総支給額と総控除税額を示します。P45は年度途中のスナップショットであり、4月6日から退職日までの期間を対象とし、雇用が終了した場合にのみ発行されます。実務上の意味合い:新しい雇用主にP60を渡すことは決してありません。累積計算を継続するために給与システムが取り込める形式で税コードを保持しているのはP45だけです。P45の代わりにP60を新しい雇用主に渡しても機能しません——給与ソフトウェアにはP60から税コードを抽出する仕組みがないからです。P60はそもそもその目的で設計されていないのです。
P45とStarter Checklist:同等ではなく代替手段
従業員がP45なしで新しい仕事を始める場合——前の雇用主がまだ発行していない、または従業員が紛失した(注意:P45は再発行できません)——新しい雇用主はHMRC Starter Checklist(旧称P46)を使用します。このチェックリストでは3つの質問が行われます:
- これは従業員にとって昨年4月6日以降、初めての仕事ですか?
- 4月6日以降、従業員は仕事、求職者手当、または年金から支払いを受けていますか?
- 従業員は現在、別の仕事または年金から支払いを受けていますか?
回答に基づいて、HMRCは初期税コードを割り当てます——通常、ステートメントA(初めての仕事)では累積ベースの1257L、ステートメントB(別の仕事があったが終了した)では1257L W1/M1です。P45との決定的な違い:Starter Checklistには年度累計の支給額や税額のデータが一切含まれておらず、新しい給与システムは従業員の個人控除に対する位置づけを推定せざるを得ません。Starter Checklistは何もないよりはましですが、データとして同等の代替手段ではありません。P45だけが保持できる正確な累積数値が欠けているのです。そのため、Starter Checklistに基づく税コードでの最初の給与明細が頻繁に誤りとなるのはこのためであり、HMRCがチェックリストを最初に使用した後でもP45の取得を推奨する理由もここにあります——P45のデータが届けば、給与記録を遡って修正できるからです。
RTIが紙のP45のHMRCへの提出をどう置き換えたか
2013年4月以降、英国はReal Time Information(RTI)報告制度のもとで運営されています。RTIでは、退職する雇用主はP45のPart 1を物理的にHMRCに送付しません。その代わりに、退職日、最終税コード、累計給与・税額などの退職情報が、最終給与期間のFull Payment Submission(FPS)に直接組み込まれます。FPSは給与支払日当日以前に提出する必要があります。HMRCの内部システムはこのFPSデータを使用して雇用記録を閉じ、次の雇用主からのFPSを受け取る準備をします。
タイミングの制約は厳格です。最終FPSには正確な退職日とすべての累計数値が含まれていなければなりません。退職日が確認される前に給与計算が処理される場合(従業員が即日退職する場合によくあるシナリオ)、雇用主は修正済みFPSを提出する必要があるかもしれません。これを怠ると、従業員のHMRC記録が雇用継続中として表示され、新しい雇用主がスターターを登録して正しい税コードを適用する能力が遅れる可能性があります。
遅延FPSの罰金は、PAYEスキームごとに月額£100〜£400です。従業員数に応じて異なります(1〜9人:£100、10〜49人:£200、50〜249人:£300、250人以上:£400)。HMRCは実際には3日間の猶予期間を運用しています。給与支払日から3日以内に受け取ったFPSは、継続的な遅延提出のパターンがない限り罰金の対象になりませんが、これは裁量による措置であり、法定の延長ではありません。
手動P45データ入力の実際のコスト
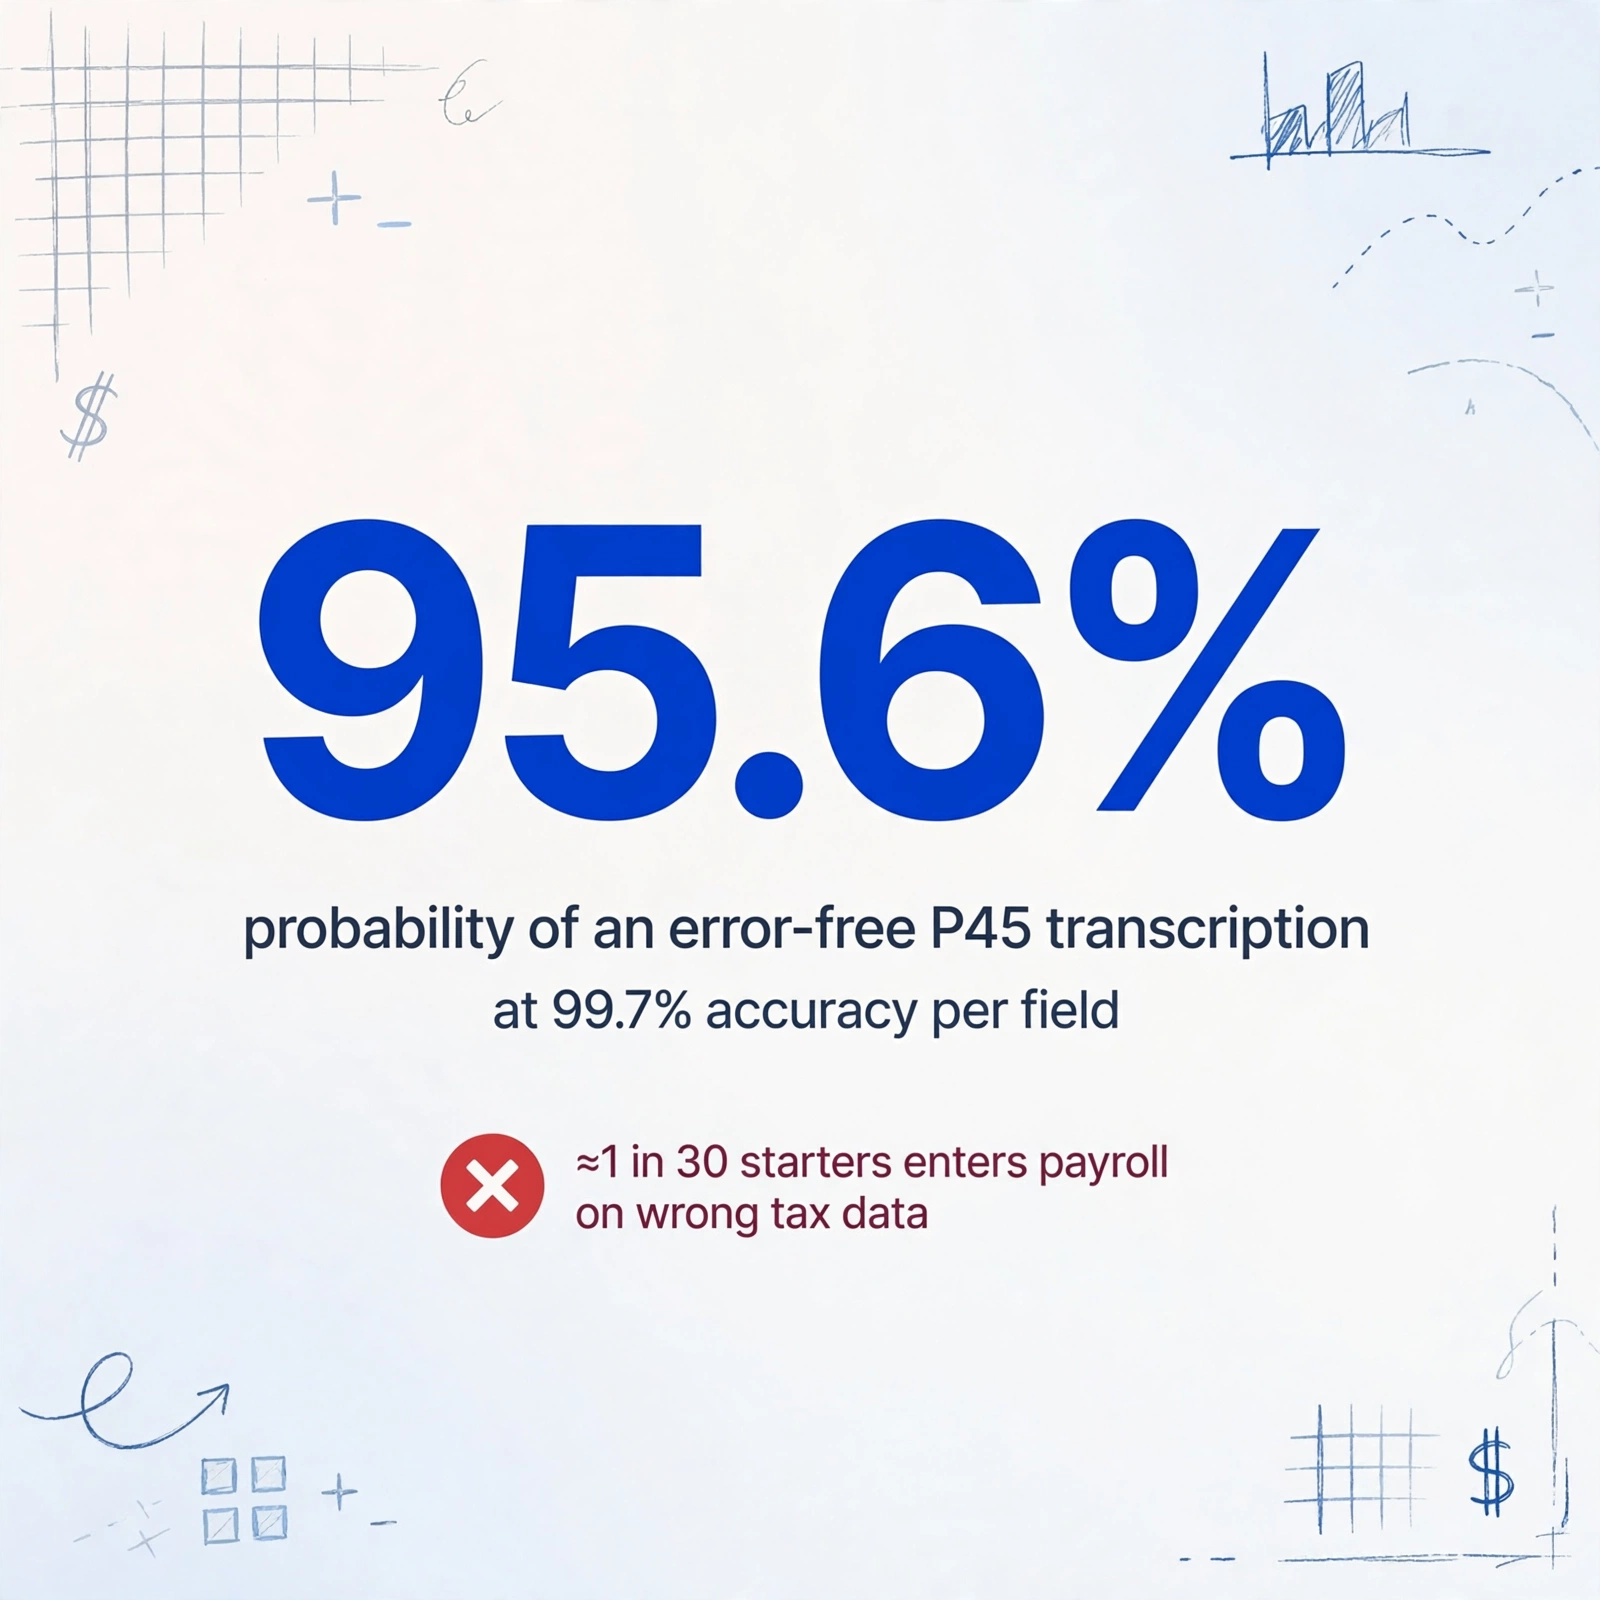
手動P45処理のコストは主に時間の問題ではありません。1件あたり2分として、毎月30人の新規スターターを処理する給与部門は、他の誰かの給与システムがすでに計算して印刷したデータを再入力するのに1時間を費やします。本当のコストはエラーの連鎖にあります。各P45には、新しい雇用主の給与ソフトウェアに転記する必要がある約15の個別データポイントが含まれています。各フィールドの正確率が99.7%(手動入力としては楽観的)であれば、エラーなしでP45を転記できる確率は0.997^15、つまり約95.6%です。毎月30件のP45を処理する場合、平均して毎月少なくとも1人の新規スターターが誤った税データで給与計算に登録されることになります。
このコストについては、英国の雇用主向け手動P45処理コストの分析で詳しく検討しており、離職者1人あたりおよび年間のコスト構造を分解しています。この枠組みは、直接人件費、エラー修正時間(税コードエラーを解決するためのHMRC PAYEヘルプラインの待ち時間を含む)、および税コード修正の遅延が従業員の定着に与える下流コストをカバーしています。
しかし、単価あたりのエラー率を超えた、より深い構造的な問題があります。給与管理者がP45データを再入力するとき、システムにはソース文書と給与データベースの間にエラー検出レイヤーがありません。ほとんどの業務プロセス(会計の複式記帳、在庫バーコードスキャン、支払い照合)には検証ステップがあります。チェックサム、既知のレコードとの照合、または別の担当者による確認です。手動のP45転記にはこれらのいずれもありません。管理者は新規スターターフォームに「1257L」と入力し、給与ソフトウェアはそれを受け入れます。P45画像との相互チェックはありません。その郵便番号や給与帯に対する標準的な税コード形式の検証もありません。エラーは、従業員が給与明細の誤りに気づくか、HMRCの年末調整で不一致が指摘されるまで検出されずに残ります。その時点で、4〜11ヶ月分の誤った控除がすでに発生しています。
この体系的なギャップが英国の給与チームに存在し続ける理由を詳しく知りたい方は、英国の給与チームが今も4部構成の紙のP45フォームを手動処理する理由に関する分析をご覧ください。手動転記のボトルネックの背後にある構造的・規制的・技術的要因を解説しています。
給与ソフトウェアがP45をどう処理するか — そして処理しないこと
最新の英国給与ソフトウェアは、P45の生成において優れた仕事をします。Sage Payroll、BrightPay、Xeroで従業員を退職者としてマークすると、ソフトウェアは自動的に最終的なYTD数値を計算し、13のボックスすべてに入力し、4部構成のPDFを生成し、退職データをHMRCへのFPS送信に組み込みます。例えばSageのプロセスでは、従業員を選択し、Employmentタブに移動し、「Leaver」を選択し、退職日を入力し、P45を普通紙A4に印刷します。RTI送信を含むその他すべてはソフトウェアが処理します。
給与ソフトウェアがしないこと:前の雇用主からの入社P45を読み取り、そのデータ項目を新しいスターターレコードに抽出することです。ソフトウェアは空欄の新規スターターフォームを提供します。給与管理者がその欄に入力します。データ経路は次のようになります:
このギャップ — P45の構造化された出力と給与ソフトウェアの構造化された入力の間 — に手動転記のボトルネックがあります。英国の給与ソフトウェア市場は成熟し競争が激しく、HMRCの無料のBasic PAYE Tools(従業員10人未満の企業向け)から、CIPPゴールド認定を取得しているIRISなどのエンタープライズプラットフォームまで、さまざまな製品があります。しかし、その全範囲にわたって、新規スターターデータの取り込みプロセスは基本的にキーボード入力に依存したままです。
これは給与ソフトウェアの欠陥ではありません。実際の技術的課題を反映しています。届くP45はあらゆる形式で到着します。前の雇用主が紙のフォームを今でも使用している場合のスキャンされた紙のコピー、前の雇用主の給与システムが生成したメール添付のPDF、新しい従業員が入社前に撮影したPart 2のスマートフォン写真などです。給与ソフトウェアは標準的なデジタル入力形式を想定できません。なぜなら、そのような形式は存在しないからです。
AIデータ抽出がP45ワークフローをどう変えるか
手動転記のボトルネックが存在するのは、従来のOCR(光学文字認識)がP45のようなフォームに適用された場合に根本的な限界を持つためです。文字は読めますが、各値がどのボックスに属するかを理解できません。スキャンされたP45に向けられた従来のOCRツールは、フラットなテキスト出力を生成します。「1257L £2,450.00 QQ123456C 15/03/2026」のような単語の羅列で、給与管理者は各値を新しいスターターフォームの正しいフィールドに手動でマッピングする必要があります。読み取りのステップは自動化されています。理解のステップはされていません。
この方程式を変えるのはセマンティックデータ抽出です。これは、AIに「座標(x, y)で税コードを探せ」と指示するのではなく、「この文書上の税コードを見つけよ」と問いかけるアプローチです。AIはフォームを全体的に読み取り、「離職時点の税コード」というラベルを特定し、その隣の値を抽出します。フォームがクリーンなPDFであれ、折れ目のあるスキャンであれ、斜めから撮影された写真であれ関係ありません。これは位置ベース抽出(文書レイアウトが成功を左右する)からセマンティックベース抽出(AIが各フィールドの意味を理解し、位置だけでなく意味を把握する)へのパラダイムシフトです。
AIデータ抽出分野におけるこのアプローチの用語はカスタム列抽出です。出力したい列を定義します。「税コード」「NI番号」「これまでの総支給額」「離職日」「学生ローン指標」などです。AIはフィールドが占める座標ではなく、フィールドの意味を理解することで、P45上のどこでも各フィールドを特定します。これは特にP45にとって重要です。なぜなら:
- P45のレイアウトは標準化されていますが、そのデジタル表現は標準化されていません。 BrightPayで生成され、印刷・署名・スキャン・メール送信されたP45は、Sageで生成されネイティブPDFとしてレンダリングされたものとは(ピクセル座標の観点で)異なって見えます。セマンティック抽出は、位置ではなく意味を読むため、両方を同一に処理します。
- 手書きの注記はテンプレートベースのOCRを破綻させます。 前の雇用主が印刷されたP45のボックス5の横に「修正コード1257L」と手書きで書いた場合、テンプレートOCRツールはそれを完全に見逃すか、文字化けした出力を生成します。セマンティックAIは印刷されたフォームの内容と手書きの欄外注記を区別できます。
- 複数ページのP45では、パートごとにフィールドの位置が異なります。 Part 1A、Part 2、Part 3は同じボックス番号を共有しますが、異なるページに異なるフォーマットで配置されています。テンプレートOCRでは各パートに個別のテンプレートが必要です。セマンティック抽出は追加設定なしで3つすべてに対応します。
ファイルは安全に処理され、保存されません。
P45データ抽出のステップバイステップワークフロー
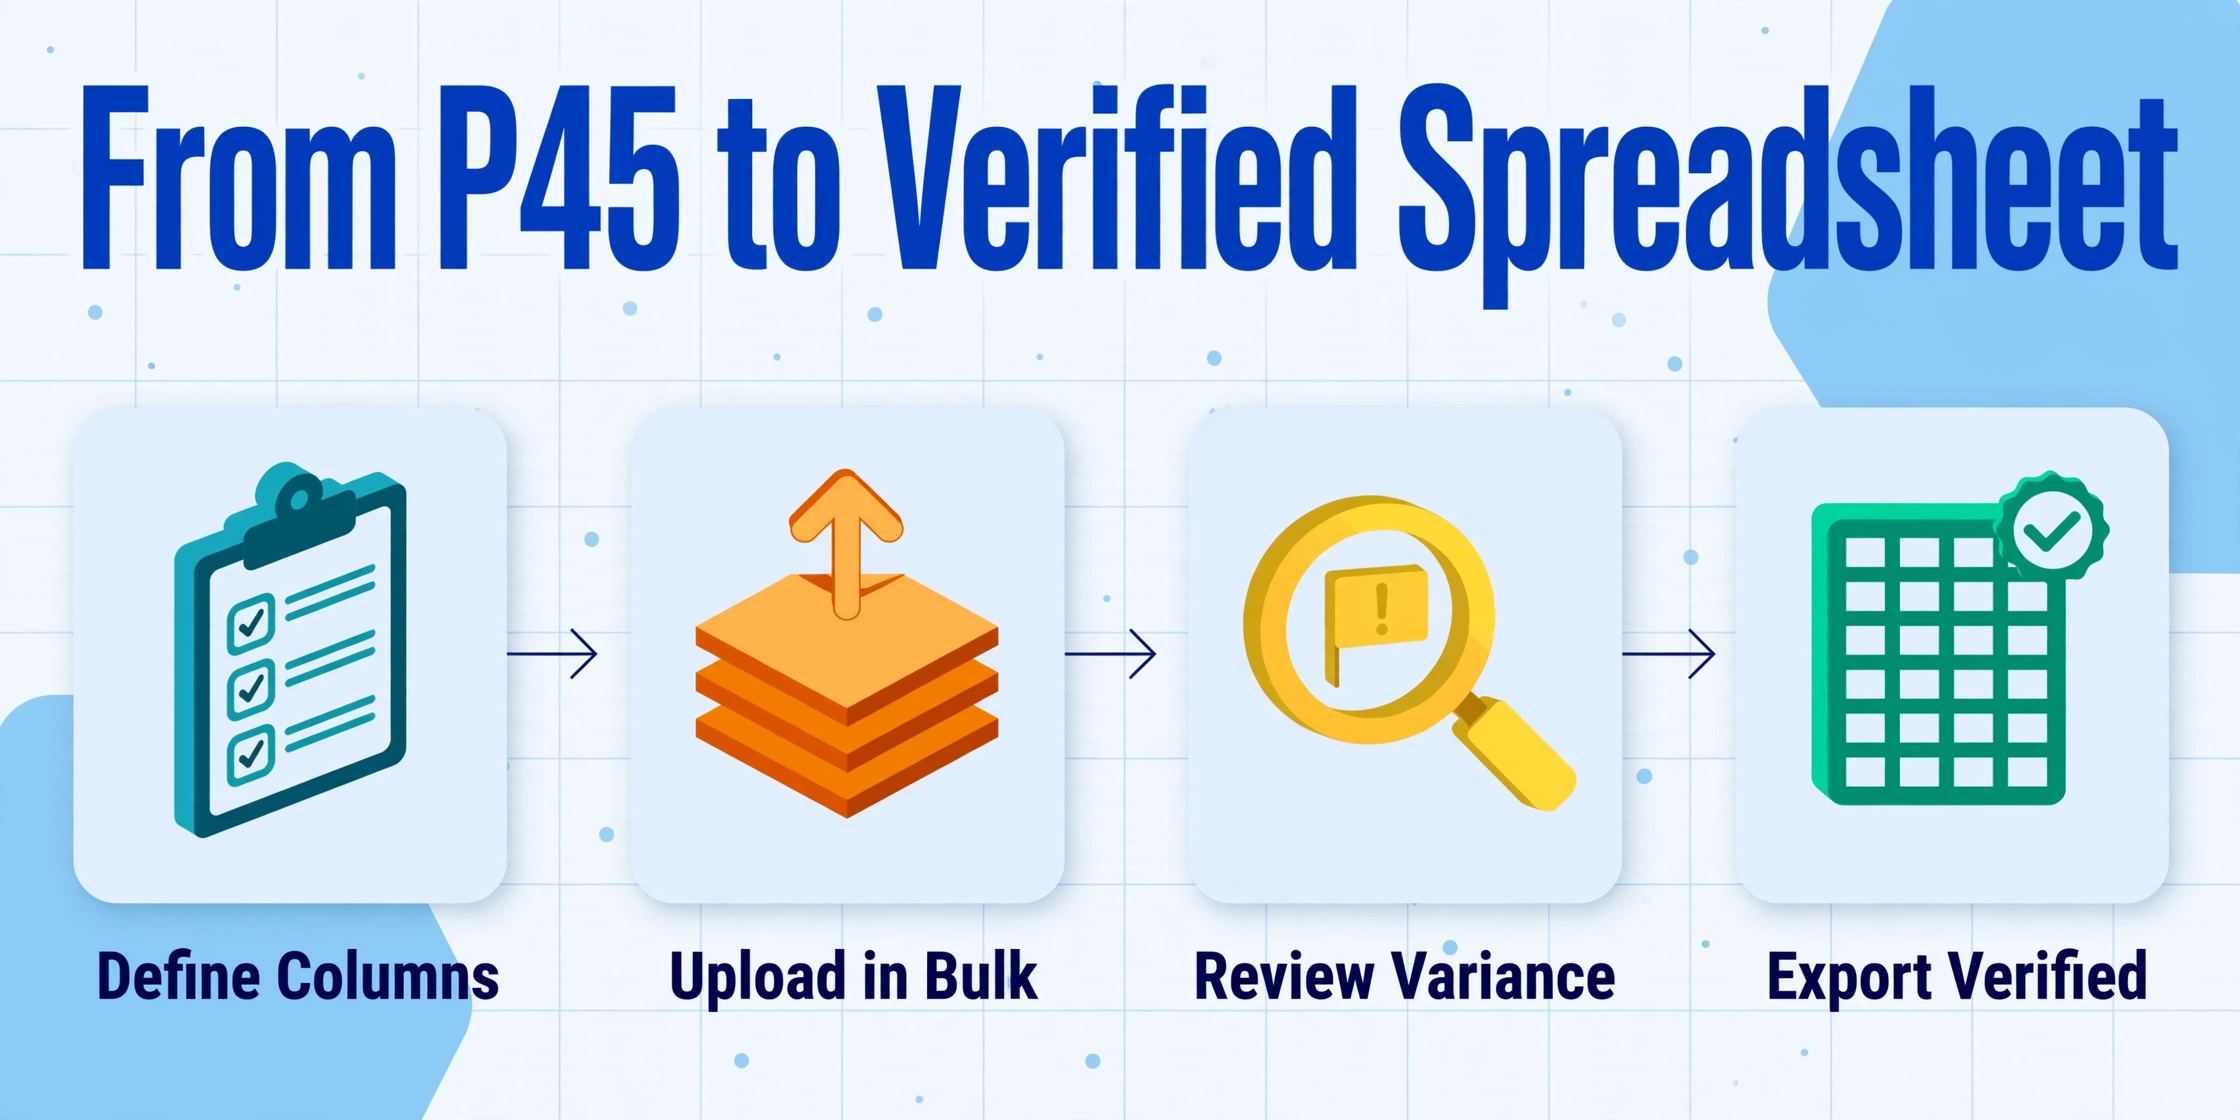
データ抽出が手動転記に取って代わるときの完全なP45処理チェーンは次のとおりです。このワークフローは単一の原則に基づいています。給与管理担当者の役割はデータ入力オペレーターからデータレビュー担当者へと移行します。彼らは抽出されたフィールドをゼロから作成するのではなく、検証します。
退職者をバッチ処理する給与チーム(例えば、50のクライアント企業を担当し、月末に全社の退職者を処理する給与計算代行機関)にとって、このワークフローは管理者の人数ではなく、書類数に比例して拡張します。月次のP45退職者フォームを従業員退職データベースにバッチ処理するガイドでは、特定期間の全P45を1つのデータベーステーブルに統合する複数ファイル処理の設定について説明しています。
よくあるP45処理の落とし穴とその回避方法
CIPPのアドバイザリーサービスは、1年間で13,000件を超える給与計算に関する問い合わせを処理しました。P45関連の問題は、常に最も多いものの一つです。以下は、経験豊富な給与担当者でさえ陥るシナリオです。
P45の遅延受領:最初の給与計算後
従業員がスターターチェックリストに基づく税コード(例:1257L W1)で就業を開始したとします。2週間後、彼らは前の雇用主からのP45を提出します。CIPPのガイダンスは明確です。HMRCがスターターチェックリストのデータに基づいて新しい税コード通知(P6)を既に発行している場合、P45のコードではなく、HMRC発行のコードを使用する必要があります。P45からは、学生ローンの控除ステータスのみを更新します。これは、学生ローンの指標が標準のP6通知には含まれていないためです。HMRCがまだコードを発行していない場合は、P45の税コードと年初来(YTD)の金額を使用して給与記録を更新し、該当する以前の給与期間に対して訂正済みFPSを提出します。
同一税年度内の複数のP45
4月以降に3つの仕事を掛け持ちした従業員は、3枚のP45を持つことになります。CIPPのルール:最も遅い離職日付のP45を使用します。2枚のP45の離職日付が同じ場合は、非課税枠が大きい方(Kコードの場合は、追加支給額が小さい方)を使用します。複数のP45にわたって金額を合算しようとしてはなりません。HMRCシステムは、直近の雇用からの単一の累計金額セットを想定しているからです。その根拠は、各P45が前のものを置き換えるという点にあります。なぜなら、直近の雇用主は、以前のすべての年のデータを累計計算に組み込んでいるはずだからです。
前税年度のP45
2025/26年度(2026年4月6日以前)に発行されたP45は、2026/27年度に開始する雇用には有効ではありません。それに記載されている累計金額は、終了した税年度をカバーしており、当年のPAYE計算には無関係です。この場合、HMRCのスターターチェックリストを使用します。古いP45の税コードは参考にはなります(前年度の従業員の最新コードがわかります)が、YTDの金額を新年の給与記録に入力してはなりません。
無収入P45
給与計算対象でありながら報酬を受け取っていない従業員(休眠中の取締役や長期無給休暇中の従業員に多い)の場合、P45のボックス7とボックス8には£0.00と表示されます。これは有効なP45であり、雇用主は規則36に基づき発行する必要があります。新しい雇用主はボックス5の税コードを使用しますが、年度累計の給与と税額はゼロと入力します。新しい雇用主から翌4月5日までに報酬が支払われない見込みの従業員については、パート3(ボックス12)に「P」マークを使用します。
季節的なピーク:1月のP45ラッシュ
英国で転職が最も多い月は1月です。クリスマス休暇明けの退職通知期間満了、新年のキャリアチェンジ、第4四半期のボーナス支払いによる退職が重なります。給与計算チームは、12月の最終給与計算、RTI年度末準備(期限4月19日)、新入社員のP45処理の急増が重なる圧迫された期間に直面します。通常は週に5件のP45を処理する担当者が、同じ期間に突然20件を処理することになるため、まさにこの時期に手作業のエラーがピークに達します。当社の英国給与計算チーム向け1月P45ラッシュサバイバルガイドでは、正確性を犠牲にすることなくこの季節的な急増を管理するための戦略を紹介しています。
P45からP60へ:年度末の引き継ぎ
P45は年度途中の書類です。P60はその年度末版に相当します。課税年度中に退職した従業員にとって、P45はP60と同等の役割を果たします。つまり、雇用されていた期間の所得と納税額の証明として同じ機能を持ちます。退職元の雇用主は、元従業員にP60を発行しません。P45を受け取った新しい雇用主にとって、データの連鎖は続きます。P45の年度累計額は、新しい給与計算システムにおける従業員の累積記録の開始点となり、最終的に年度末の次のP60を生成します(従業員が4月5日時点で給与計算対象である場合)。
P45(退職者用)とP60(現従業員用)の両方を扱う給与計算チームにとって、データ抽出のワークフローは構造的に類似しています。両方のフォームは標準化されたレイアウトで固定フィールドの税データを保持し、給与計算システムや報告システムへの同じ転記作業が必要です。当社の英国P60年度末証明書データのExcel抽出ガイドではP60固有のフィールドマッピングを、手動P60データ入力が英国雇用主に課税年度あたりに要するコストの分析では、P45から年度末サイクルへのコスト枠組みの拡張について説明しています。
よくある質問
HMRCから空のP45フォームをダウンロードできますか?
いいえ。HMRCはオンラインで申告する雇用主向けに空のP45フォームを提供していません。給与計算ソフトを使用している場合、退職者の最終給与計算を処理すると自動的にP45が生成されます。オンライン申告が免除されているごく一部の雇用主は、HMRC Employer Orderlineから事前印刷されたP45用紙を注文できます。ほとんどの給与計算ソフト(HMRCの無料Basic PAYE Toolsを含む)は、普通のA4用紙にP45を生成するため、特別な用紙は不要です。
前の雇用主がP45の発行を拒否した場合はどうなりますか?
2003年所得税(PAYE)規則第36条に基づき、P45の発行は法的義務であり、任意ではありません。前の雇用主が拒否または遅延した場合、従業員は合理的な期限を指定した正式な書面による請求を行う必要があります。それでも雇用主が応じない場合、従業員はHMRCに報告でき、HMRCはコンプライアンス調査を開始できます。それまでの間、新しい雇用主はHMRC Starter Checklistを使用する必要があります。また、従業員はオンラインのPersonal Tax Accountを確認してください。物理的なP45が提供されていなくても、雇用主の最終FPSを通じてHMRCが退職データを既に受信している可能性があります。
P45には国民保険料の支払いが表示されますか?
いいえ。P45にはPAYEに基づいて控除された所得税が表示されますが、国民保険料は表示されません。NIは給与支払い期間ごとに計算されるため(所得税のように累積的ではありません)、P45に年度累計のNI数値はありません。雇用主の最終FPSはHMRCにNIデータを報告しますが、これは従業員用のP45には表示されません。支払ったNIの記録が必要な従業員は、Personal Tax Accountを確認するか、HMRCに国民保険料明細書を請求してください。
AI抽出は手書きのP45を処理できますか?
はい、ただし注意点があります。AIセマンティック抽出はP45の手書き文字(例:ボックス5の横に手書きで修正された税コードや、手書きの退職日)を読み取ることができます。標準的なP45フォームの印刷テキストの抽出精度は最大99%です。手書きの精度は読みやすさに依存します。明確なブロック体大文字は確実に抽出されますが、文字形状が曖昧な走り書きの筆記体は手動レビューが必要になる場合があります。従来のOCRに対する主な利点は、AIがフォームの文脈を理解することです。「退職日」の横にある数字が日付であり、ランダムな数字列ではないことを認識するため、文字レベルの認識が不完全でも誤分類が減少します。
P45とP46の違いは何ですか?
P46はもう存在しません。2013年にRTIが導入され、HMRCスターターチェックリストに置き換えられました。スターターチェックリストはP45がない場合に新しい従業員情報を収集するという同じ機能を果たしますが、HMRCには送付されません。代わりに、雇用主は記入済みのチェックリストを保管し、該当するスターター申告区分(A、B、またはC)を最初のFPSで報告します。
有限会社の取締役にP45は必要ですか?
場合によります。取締役がPAYEを通じて給与を受け取っており、その給与が支給停止となった場合(例:会社が配当のみの報酬に切り替えた場合)、会社はP45を発行しなければなりません。これは税コードが発行され、PAYE上の雇用が終了したためです。取締役が給与計算に残るが減額された給与を受け取る場合、P45は不要です。個人事業主や自営業者にはP45は一切発行されません。彼らは従業員ではないためです。P45は被用者専用のPAYE書類です。