Le guide complet de l'extraction des données P45
au Royaume-Uni pour les équipes de paie (2026)
Chaque fois qu'un salarié quitte une entreprise britannique, le système de paie génère un P45 — un formulaire en quatre parties qui transmet le code fiscal du salarié, la rémunération cumulée depuis le début de l'année, l'impôt retenu et le numéro de National Insurance d'un employeur à l'autre. Environ 2,5 millions de P45 sont générés chaque année sur le marché du travail britannique. Côté réception, un membre de l'équipe de paie du nouvel employeur ouvre ce PDF ou cet exemplaire papier, lit chacun des 13 champs de données, puis les saisit dans l'écran de nouveau salarié du logiciel de paie. Un code fiscal mal saisi — 1257L entré comme 1275L — et le salarié passe des semaines sous un code fiscal d'urgence, payant des centaines de livres en trop avant que HMRC n'émette une correction. Le problème n'est pas que les P45 soient compliqués. C'est qu'un mécanisme de transfert de données imposé par la loi, conçu pour éliminer les erreurs de saisie manuelle, est depuis des décennies ralenti par la saisie manuelle comme étape finale de la chaîne.
Points clés à retenir
- Le P45 britannique existe pour remplacer la saisie manuelle des données entre employeurs — pourtant, à sa destination finale, quelqu'un ressaisit les 15 champs à la main, 2,5 millions de fois par an.
- Sans couche de vérification entre le P45 et la base de données de paie, un simple calcul garantit qu'un nouveau salarié sur trente commence son emploi avec des données fiscales erronées — et l'erreur reste cachée jusqu'à onze mois.
- Arrêtez de ressaisir et commencez à vérifier — extrayez les treize champs du P45 en dix secondes, puis vérifiez uniquement le code fiscal qui régit chaque bulletin de paie jusqu'en avril.
Ce qu'est réellement un P45 — et pourquoi il existe
Un P45 — officiellement intitulé « Détails du départ d'un salarié » — n'est pas un résumé de fiche de paie. C'est un mécanisme de continuité fiscale : l'instrument juridique qui transfère le dossier cumulé de PAJE d'un employé d'un ancien employeur à un nouveau au cours d'une même année fiscale (du 6 avril au 5 avril). Sans lui, le nouvel employeur ne peut pas calculer où se situe l'employé dans son abattement personnel, et le HMRC perd le fil des revenus cumulés.
L'obligation légale figure dans le Règlement 36 du Income Tax (Pay As You Earn) Regulations 2003, qui stipule : « Lorsqu'il cesse d'employer un salarié pour lequel un code a été émis, l'employeur doit remplir le formulaire P45. » Le règlement précise que le formulaire doit être rempli le jour de la cessation d'emploi ou, si cela n'est pas possible, sans retard injustifié. Le Règlement 36 s'applique à tous les salariés pour lesquels le HMRC a émis un code fiscal — y compris ceux sans revenus — et couvre tous les types de cessation d'emploi : démission, licenciement économique, licenciement, retraite ou expiration d'un contrat à durée déterminée.
C'est pourquoi, au fond, le P45 n'est pas qu'un simple formulaire. C'est le maillon de transmission de données qui relie la dernière paie de l'employeur A à la première paie de l'employeur B — et ce, dans le cadre du système de déclaration en temps réel (RTI) du HMRC, où chaque jour de paie nécessite une soumission électronique complète (FPS) qui référence le code fiscal actuel et les montants cumulés depuis le début de l'année. Rompez la chaîne avec des données P45 inexactes, et l'ensemble du calcul de PAJE pour cet employé pour le reste de l'année fiscale repose sur des données erronées.
Ce que la plupart des guides de paie omettent : le P45 existe parce que le système fiscal britannique est cumulatif, et non transactionnel. Contrairement à certains pays où l'impôt de chaque mois est calculé isolément, le système PAJE britannique suit la part de l'abattement personnel de 12 570 £ utilisée dans tous les emplois au cours d'une même année fiscale. Un nouvel employeur ne peut pas simplement repartir de zéro — il doit savoir ce qui s'est passé avant. Le P45 est le seul mécanisme officiel pour cette transition.
Les quatre parties d'un P45 — et où chacune est destinée
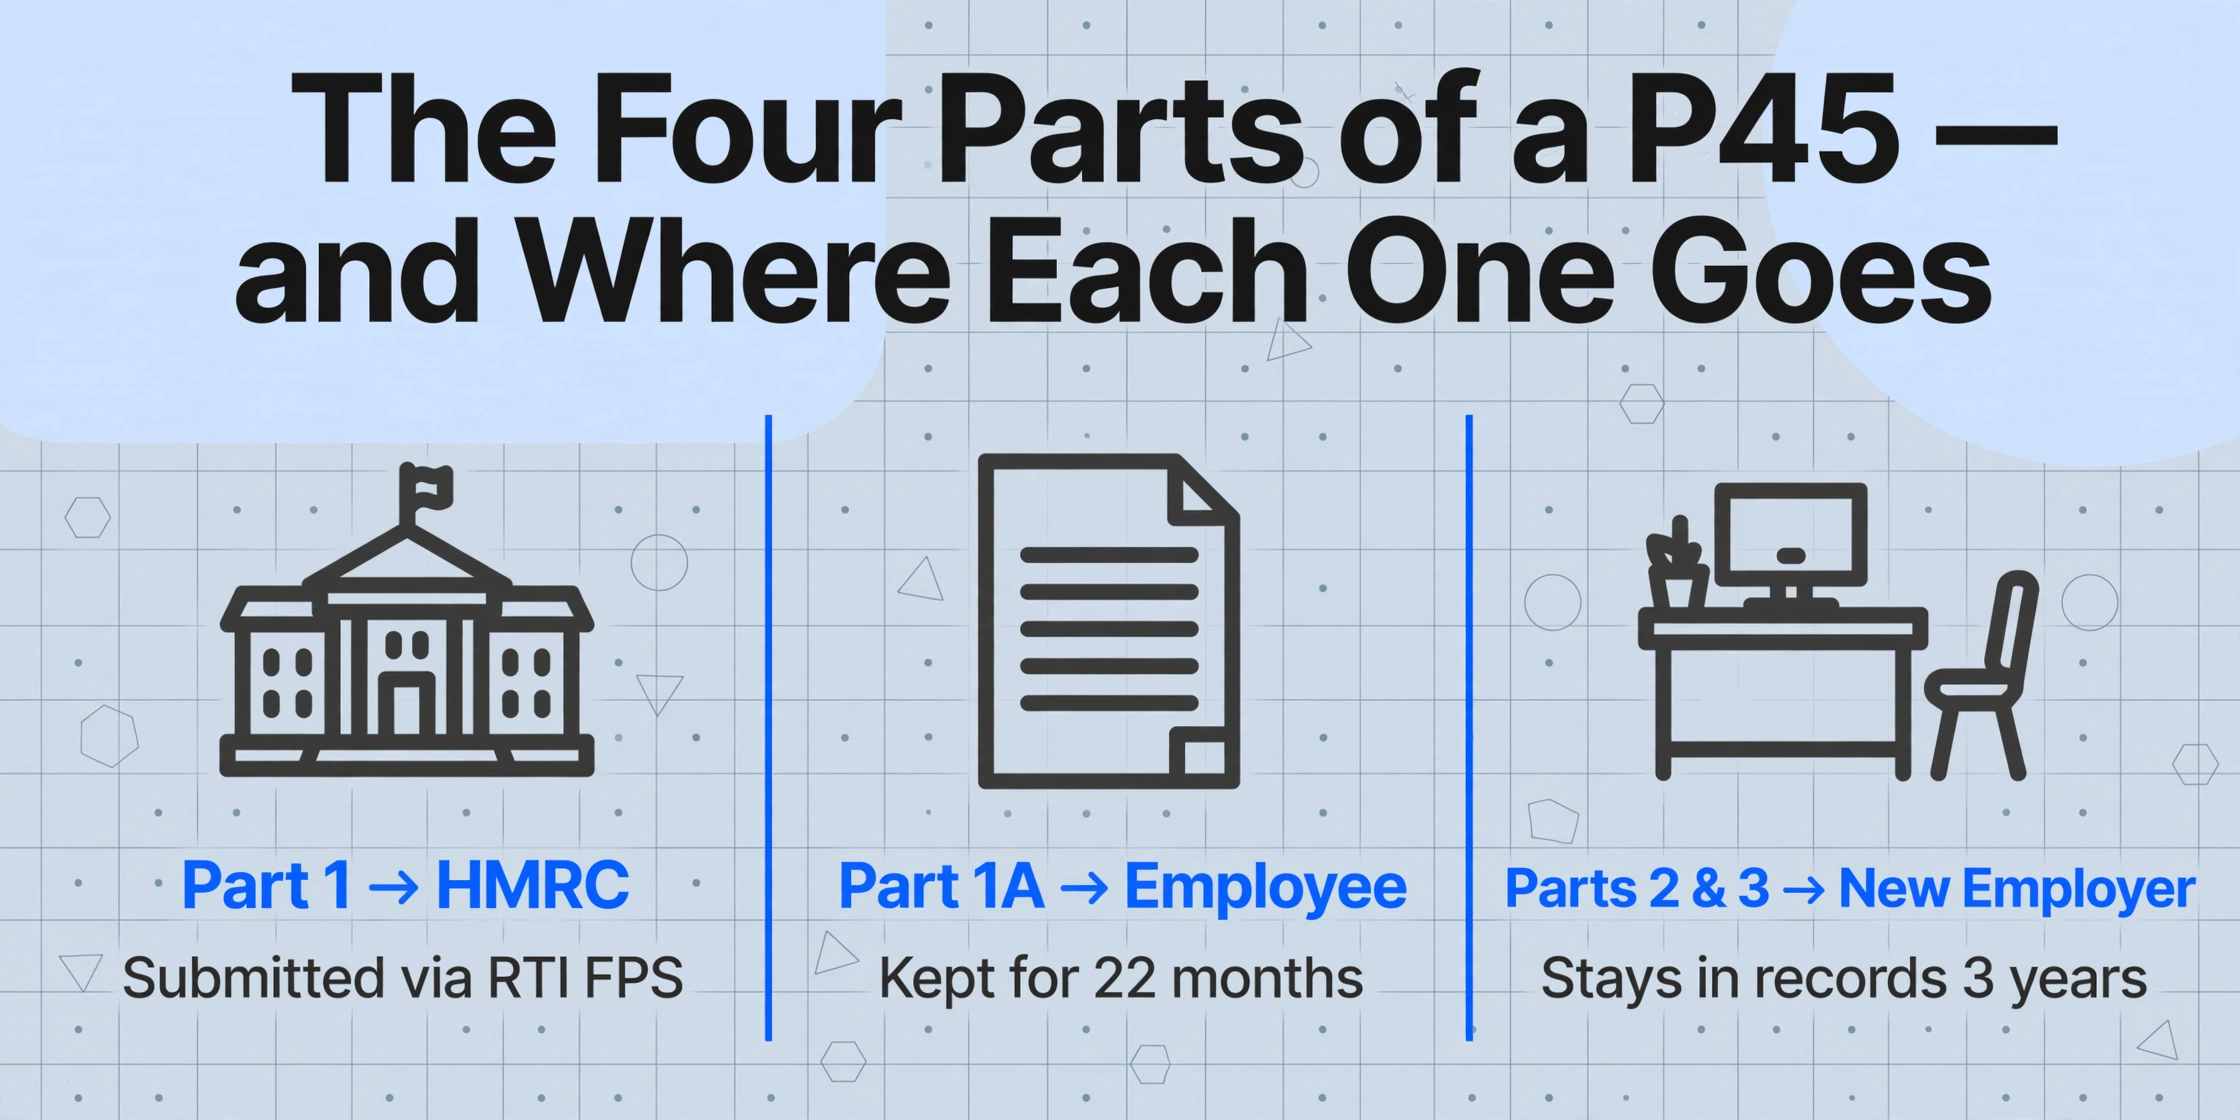
Un P45 n'est pas un document unique remis à une seule personne. Il s'agit d'un instrument en quatre parties conçu pour distribuer les mêmes données fiscales essentielles à trois parties distinctes — HMRC, l'employé qui quitte l'entreprise et le nouvel employeur — chacune ayant un besoin juridique spécifique de ces informations.
| Partie | Destinataire | Contenu | Devenir |
|---|---|---|---|
| Partie 1 | HMRC | Référence PAYE de l'employeur, numéro NI de l'employé, date de départ, code d'imposition, salaire et impôt cumulés depuis le début de l'année | Transmise électroniquement via la soumission complète RTI (Full Payment Submission). Dans le cadre du RTI, la partie 1 n'est plus une soumission physique — les données de départ sont intégrées dans la dernière FPS pour cet employé. Le manuel PAYE de HMRC (PAYE5025) confirme : « Lorsqu'un employé quitte un emploi soumis au RTI, les informations de départ seront incluses dans la FPS au lieu de soumettre un formulaire P45 à HMRC. » |
| Partie 1A | Employé (à conserver pour ses dossiers) | Copie complète des données de la partie 1, plus l'adresse, la date de naissance et le sexe de l'employé | Conservée par l'employé comme dossier fiscal personnel. Peut être nécessaire pour les déclarations de revenus Self Assessment, les demandes de crédit d'impôt ou les demandes Universal Credit. Ne peut pas être rééditée — en cas de perte, l'employé doit utiliser une Starter Checklist HMRC auprès de son prochain employeur. HMRC recommande de la conserver pendant au moins 22 mois. |
| Partie 2 | Nouvel employeur | Code d'imposition au moment du départ, salaire cumulé, impôt cumulé, numéro NI, indicateur de prêt étudiant, indicateur Semaine 1/Mois 1 | Utilisée par le logiciel de paie du nouvel employeur pour calculer les déductions fiscales correctes dès le premier jour. L'employeur ne la transmet pas à HMRC — elle reste dans ses dossiers pour la conformité (3 ans minimum à compter de la fin de l'année fiscale). |
| Partie 3 | Nouvel employeur (pour l'enregistrement auprès de HMRC) | Doublon de la partie 2, plus les champs du nouvel employeur (référence PAYE, date de début, numéro de matricule) | Historiquement transmise à HMRC par le nouvel employeur pour enregistrer le nouvel emploi. Dans le cadre du RTI, le nouvel employeur déclare désormais les informations de début via sa propre FPS — la partie 3 sert de source de données interne pour cette soumission. Le CIPP conseille : « Les employeurs qui déposent leurs déclarations RTI ne doivent plus envoyer les formulaires P45 (partie 3) ou P46 à HMRC. » |
Le flux de travail pratique pour l'employeur qui voit partir un salarié : après avoir traité le dernier cycle de paie — qui marque l'employé comme sortant et déclenche la FPS finale contenant toutes les données du P45 à destination de HMRC — l'employeur imprime ou envoie par e-mail le P45 et remet les parties 1A, 2 et 3 à l'employé. Si le P45 est généré électroniquement, les parties 2 et 3 sont généralement combinées en un seul PDF. L'employé conserve la partie 1A et remet les parties 2 et 3 au nouvel employeur avant ou le premier jour de son arrivée.
Un détail qui prête à confusion, même parmi les administrateurs de paie expérimentés : lorsque le P45 est généré à partir d'un logiciel de paie qui imprime sur du papier A4 standard (plutôt que sur du papier pré-imprimé fourni par HMRC), le formulaire peut ne pas être visuellement divisé en quatre sections clairement marquées. Dans ces cas, savoir quelles données vont où dépend entièrement de la numérotation des cases — et non de la mise en page. La case 1 (référence PAYE de l'employeur) jusqu'à la case 13 (déclaration de l'employeur) constituent l'ensemble complet des données du P45, quelle que soit la partie que vous consultez.
Chaque champ d'un P45, expliqué par numéro de case
Comprendre ce que signifie chaque champ — pas seulement l'étiquette qu'il porte — fait la différence entre copier mécaniquement des chiffres et vérifier réellement que le P45 est correctement rempli avant de saisir ses données dans la paie. Le modèle officiel HMRC P45 (version 12/15) répartit 13 cases numérotées sur les quatre parties :
| Case | Nom du champ | Ce que cela signifie pour la paie |
|---|---|---|
| 1 | Référence PAYE de l'employeur | Identifiant unique du régime PAYE de l'employeur — format : Numéro de bureau / Numéro de référence (ex. 123/AB45678). Différent du numéro de compte « Accounts Office » utilisé pour les paiements PAYE. Une référence PAYE erronée empêche HMRC d'associer les données de départ au bon dossier employeur. |
| 2 | Numéro d'assurance nationale du salarié | Format : QQ 12 34 56 C. Le numéro NI est la clé primaire reliant un individu à tous les systèmes HMRC. Si l'employeur précédent l'a enregistré incorrectement, le FPS du nouvel employeur créera une discordance que HMRC pourra signaler comme un emploi en double ou inconnu. |
| 3 | Nom du salarié (Titre, Nom, Prénom) | Doit correspondre exactement aux registres HMRC. Une différence entre le nom sur le P45 et celui dans le système de paie du nouvel employeur — même une initiale de deuxième prénom — peut faire échouer l'appariement automatique de HMRC, retardant la mise à jour du code fiscal. |
| 4 | Date de départ | Date de cessation d'emploi, au format JJ/MM/AAAA. Cette date détermine le mois et la semaine fiscaux dans lesquels tombe la dernière saisie de paie. Une date de départ saisie au 15/04/2026 alors que le salarié est réellement parti le 15/03/2026 décale un mois entier de revenus dans la mauvaise période fiscale. |
| 5 | Code fiscal à la date de départ | Code fiscal en vigueur au moment du départ — ex. 1257L, K475, BR, D0, NT. Le suffixe est important : L = abattement personnel standard, M = bénéficiaire du Marriage Allowance, N = cédant du Marriage Allowance, T = révisé par HMRC, K = abattement négatif, BR = taux de base sur l'intégralité du revenu, D0 = taux supérieur, NT = pas d'impôt. Pour les contribuables écossais, le préfixe S (ex. S1257L) indique l'application des taux d'impôt écossais. Les contribuables gallois utilisent le préfixe C. |
| 6 | Indicateur Semaine 1 / Mois 1 | Un « X » dans cette case signifie que le code fiscal est appliqué sur une base non cumulative (Semaine 1 / Mois 1) — chaque période de paie est calculée isolément, ignorant tous les revenus et impôts antérieurs. C'est la cause la plus fréquente de déductions fiscales d'urgence chez un nouvel employeur, car l'impôt déjà payé par le salarié depuis le début de l'année est ignoré dans le calcul. |
| 7 | Rémunération totale à ce jour / Impôt total à ce jour | Rémunération cumulative et impôt sur le revenu déduit du salarié pour tous les emplois de l'année fiscale en cours jusqu'à la date de départ. Ces chiffres proviennent du relevé de déductions P11 — pas du dernier bulletin de paie. Distinction cruciale : La case 7 indique l'historique cumulatif complet, y compris les éventuels emplois antérieurs dans la même année fiscale. La case 8 ne montre que la part de cet emploi. Si les cases 7 et 8 affichent des montants identiques, cela signifie que cet emploi était le seul du salarié dans l'année fiscale en cours. |
| 8 | Rémunération totale dans cet emploi / Impôt total dans cet emploi | Rémunération et impôt attribuables uniquement à cet emploi. Laissé vide si le code fiscal est cumulatif et que les montants sont égaux à ceux de la case 7. Ce champ devient important lorsqu'un salarié a occupé plusieurs emplois dans une même année fiscale — le nouvel employeur doit comprendre quelle part des totaux depuis le début de l'année provient du poste immédiatement précédent. |
| 9 | Numéro de matricule / Numéro de paie | Identifiant interne du salarié et référence du service/établissement chez l'employeur précédent. Utilisé par le nouvel employeur principalement pour la tenue des registres, pas pour le calcul fiscal. |
| 10 | Sexe et date de naissance | Présent uniquement sur les parties 1 et 1A. Utilisé par HMRC pour la vérification d'identité. Le nouvel employeur n'a pas besoin de ces données pour le calcul PAYE. |
| 11 | Adresse personnelle et code postal du salarié | Domicile du salarié à la date de départ. Le CIPP souligne que le code postal sert à HMRC pour vérifier l'identité — un code postal erroné peut modifier l'adresse dans le dossier HMRC du salarié, risquant de rediriger tout courrier futur vers une adresse erronée. |
| 12 | Nom, adresse et code postal de l'employeur | Coordonnées de l'employeur sortant. Dans la Partie 3, une case « P » supplémentaire est prévue : saisissez « P » si le salarié ne percevra aucun salaire de son nouvel employeur entre sa date d'entrée et le 5 avril suivant — utilisé pour les retraités et les emplois dormants. |
| N/A | Indicateur de retenue pour prêt étudiant | Saisissez « Y » si les retenues pour prêt étudiant se poursuivent. Cette case n'a pas de numéro officiel sur le formulaire mais se situe entre la case 4 (Date de départ) et la case 5 (Code fiscal). Le CIPP précise que si un P45 arrive en retard et qu'HMRC a déjà émis un nouveau code fiscal, l'employeur doit tout de même mettre à jour les informations de prêt étudiant du P45 — car le statut de retenue pour prêt étudiant n'est pas transmis dans l'avis de code fiscal standard d'HMRC. |
Le champ le plus important de ce formulaire, pour l'employé, est la case 5 — le code d'imposition. Un code d'imposition incorrect chez un nouvel employeur a des répercussions sur chaque bulletin de paie suivant. Si l'employeur précédent a émis un P45 indiquant le code 1257L W1 (non cumulatif), le nouvel employeur appliquera W1 tout au long — ce qui signifie que l'employé ne bénéficie pas de son abattement personnel non utilisé accumulé depuis avril. Le résultat : l'impôt de chaque mois est calculé comme si le mois était isolé, ignorant que l'employé a peut-être eu peu ou pas de revenus au cours des mois précédents. Un utilisateur de Reddit décrit cette expérience comme l'ouverture de son premier bulletin de paie dans un nouvel emploi et la découverte qu'« une somme importante avait disparu en impôt d'urgence » — une frustration reprise dans des centaines de fils similaires sur r/UKPersonalFinance chaque année, presque toujours attribuable à un P45 manquant ou traité incorrectement.
Le P45 dans son contexte : sa place dans l'écosystème de la paie au Royaume-Uni
Le P45 n'existe pas isolément. Sa fonction — et les conséquences d'une erreur à son sujet — ne deviennent claires que lorsqu'on le situe dans le cadre plus large des obligations légales de déclaration de paie. Trois relations sont particulièrement importantes :
P45 vs P60 : pas interchangeables
Le P45 et le P60 sont les deux formulaires PAYE les plus souvent confondus, mais ils remplissent des fonctions opposées. Le P60 est un récapitulatif annuel — il indique le salaire total et l'impôt total prélevé pour l'ensemble de l'année fiscale (du 6 avril au 5 avril) pour les salariés encore en poste au 5 avril. Le P45 est un instantané en cours d'année — il couvre la période du 6 avril à la date de départ spécifique, et il n'est généré que lorsque l'emploi prend fin. L'implication pratique : on ne remet jamais de P60 à un nouvel employeur. Seul le P45 porte le code d'imposition dans un format qu'un système de paie peut intégrer pour poursuivre les calculs cumulés. Remettre un P60 à un nouvel employeur en remplacement d'un P45 ne fonctionne tout simplement pas — le logiciel de paie n'a aucun mécanisme pour extraire un code d'imposition d'un P60, car le P60 n'a jamais été conçu à cette fin.
P45 vs Starter Checklist : le recours, pas l'équivalent
Lorsqu'un salarié commence un nouvel emploi sans P45 — soit parce que l'employeur précédent ne l'a pas encore émis, soit parce que le salarié l'a perdu (rappel : les P45 ne peuvent pas être réémis) — le nouvel employeur utilise une Starter Checklist HMRC (anciennement connue sous le nom de P46). La checklist pose trois questions :
- S'agit-il du premier emploi du salarié depuis le 6 avril dernier ?
- Depuis le 6 avril, le salarié a-t-il perçu des paiements d'un emploi, d'une allocation de recherche d'emploi (Jobseeker's Allowance) ou d'une pension ?
- Le salarié perçoit-il actuellement des paiements d'un autre emploi ou d'une pension ?
En fonction des réponses, HMRC attribue un code d'imposition initial — généralement 1257L sur une base cumulée pour la déclaration A (premier emploi), ou 1257L W1/M1 pour la déclaration B (avait un autre emploi mais celui-ci a pris fin). La différence essentielle avec un P45 : la Starter Checklist ne fournit aucune donnée de salaire ou d'impôt depuis le début de l'année, ce qui oblige le nouveau système de paie à estimer la position du salarié par rapport à son abattement personnel. Une Starter Checklist vaut mieux que rien, mais elle ne remplace pas les données de manière équivalente. Il lui manque les chiffres cumulés précis que seul un P45 peut porter. C'est pourquoi le premier bulletin de paie du salarié basé sur un code issu d'une Starter Checklist est fréquemment erroné, et pourquoi HMRC recommande de demander un P45 même après avoir initialement utilisé une checklist — car une fois les données du P45 reçues, le dossier de paie peut être corrigé rétroactivement.
Comment la RTI a remplacé les soumissions papier du P45 à HMRC
Depuis avril 2013, le Royaume-Uni fonctionne sous le régime de déclaration en temps réel. Dans le cadre de la RTI, l'employeur sortant n'envoie pas physiquement la partie 1 du P45 à HMRC. À la place, les informations de départ — y compris la date de départ, le dernier code fiscal et les montants cumulés de salaire/impôt — sont intégrées directement dans la soumission de paiement complète (FPS) pour la dernière période de paie. La FPS doit être soumise au plus tard le jour de paie lui-même. Les systèmes internes de HMRC utilisent ces données FPS pour clôturer le dossier d'emploi et se préparer à recevoir la FPS entrante du prochain employeur.
La contrainte de délai est stricte : la FPS finale doit comporter une date de départ précise et tous les montants cumulés. Si la paie est traitée avant que la date de départ soit confirmée — un scénario courant lorsqu'un employé démissionne avec effet immédiat — l'employeur peut devoir soumettre une FPS corrigée. Ne pas le faire laisse le dossier HMRC de l'employé indiquer un emploi en cours, ce qui peut retarder la capacité du nouvel employeur à enregistrer le nouvel arrivant et à appliquer le bon code fiscal.
Les pénalités pour FPS tardive vont de 100 £ à 400 £ par mois et par régime PAYE, selon l'effectif (1–9 : 100 £ ; 10–49 : 200 £ ; 50–249 : 300 £ ; 250+ : 400 £). HMRC applique en pratique un délai de grâce de 3 jours — une FPS reçue dans les 3 jours suivant le jour de paie n'entraîne pas de pénalité, à condition qu'il n'y ait pas de schéma de retards persistants — mais il s'agit d'une concession, pas d'une extension légale.
Le coût réel de la saisie manuelle des données P45
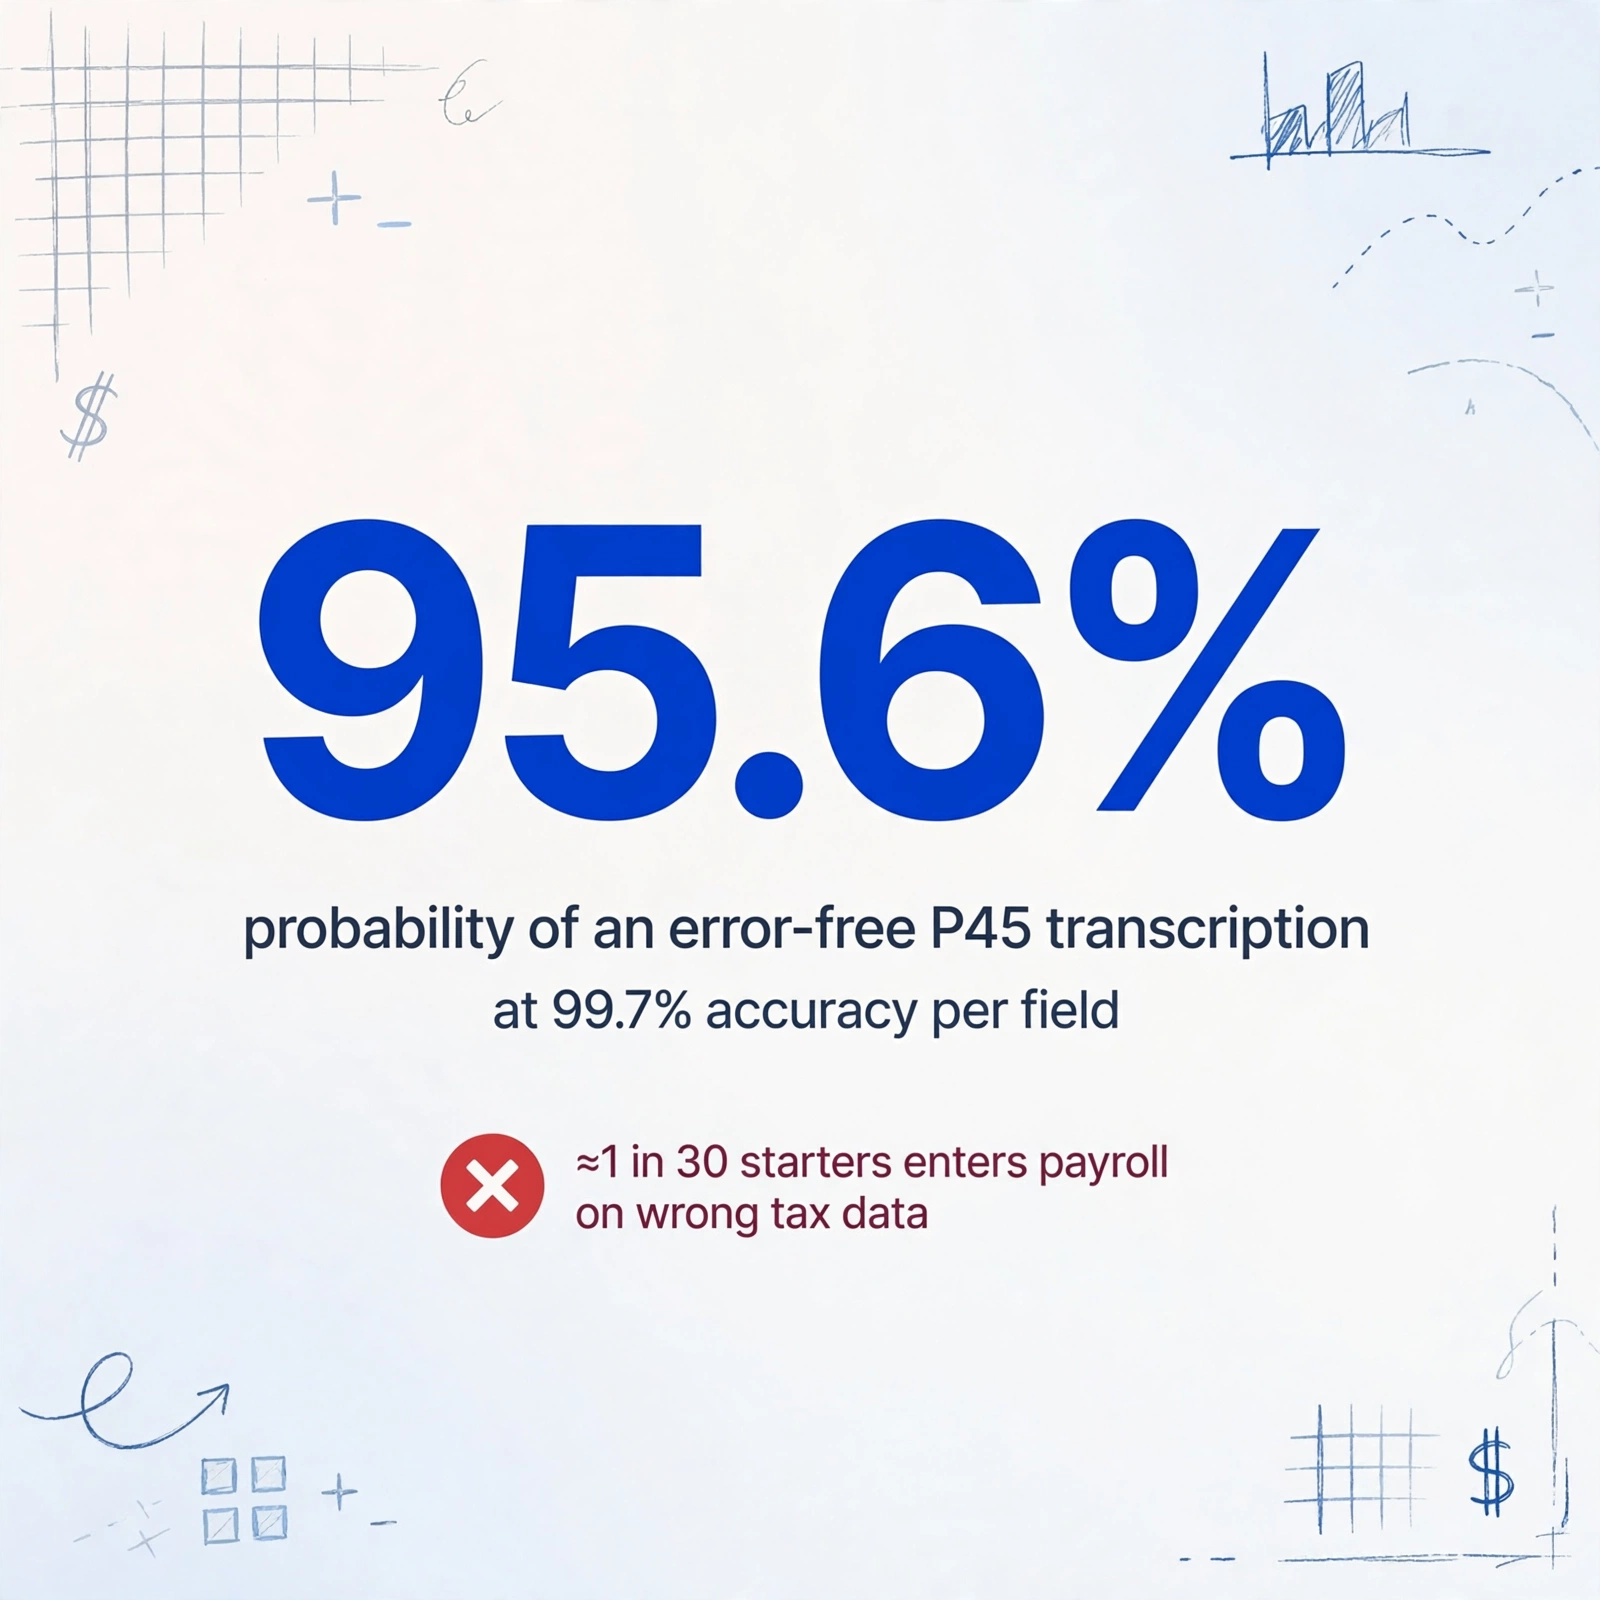
Le coût du traitement manuel des P45 ne concerne pas principalement le temps — bien qu'à deux minutes par P45, un service de paie traitant 30 nouveaux arrivants par mois passe une heure à ressaisir des données qu'un autre système de paie a déjà calculées et imprimées. Le vrai coût réside dans les cascades d'erreurs. Chaque P45 comporte environ 15 points de données distincts qui doivent être transcrits dans le logiciel de paie du nouvel employeur. Si chaque champ a un taux de précision de 99,7 % — optimiste pour une saisie manuelle — la probabilité d'une transcription P45 sans erreur est de 0,997^15, soit environ 95,6 %. Pour 30 P45 par mois, cela signifie qu'au moins un nouvel arrivant par mois, en moyenne, entre en paie avec des données fiscales incorrectes.
Nous avons examiné ce coût en détail dans notre analyse des coûts de traitement manuel des P45 pour les employeurs britanniques, qui détaille la structure des coûts par départ et par an. Le cadre couvre les coûts directs de main-d'œuvre, le temps de correction des erreurs (y compris les temps d'attente de la ligne d'assistance PAYE de HMRC pour résoudre les erreurs de code fiscal) et le coût en aval des corrections tardives de code fiscal sur la rétention des employés.
Mais il existe un problème structurel plus profond qui va au-delà des taux d'erreur par unité. Lorsqu'un administrateur de paie ressaisit les données P45, le système ne dispose d'aucune couche de détection d'erreurs entre le document source et la base de données de paie. Dans la plupart des processus métier — comptabilité en partie double, lecture de codes-barres d'inventaire, rapprochement des paiements — il existe une étape de vérification : une somme de contrôle, une correspondance avec un enregistrement connu, ou une seconde paire d'yeux. La transcription manuelle du P45 fonctionne sans aucun de ces mécanismes. L'administrateur saisit « 1257L » dans le formulaire de nouveau salarié, et le logiciel de paie l'accepte. Aucune vérification croisée n'est effectuée par rapport à l'image du P45. Aucune validation n'est faite par rapport aux formats de code fiscal typiques pour ce code postal ou cette tranche de salaire. L'erreur survit sans être détectée jusqu'à ce que l'employé remarque que son bulletin de paie est erroné, ou que le rapprochement de fin d'année du HMRC signale l'écart — à ce moment-là, 4 à 11 mois de retenues incorrectes se sont déjà produits.
Pour une analyse plus approfondie de la raison pour laquelle cette lacune systémique existe et persiste au sein des équipes de paie britanniques, consultez notre analyse de pourquoi les équipes de paie britanniques traitent encore manuellement les formulaires P45 papier en 4 parties — qui retrace les raisons structurelles, réglementaires et technologiques derrière le goulot d'étranglement de la transcription manuelle.
Comment les logiciels de paie gèrent les P45 — et ce qu'ils ne font pas
Les logiciels de paie britanniques modernes font un excellent travail de génération des P45. Lorsque vous marquez un employé comme sortant dans Sage Payroll, BrightPay ou Xero, le logiciel calcule automatiquement les totaux YTD finaux, remplit les 13 cases, génère le PDF en quatre parties et intègre les données de départ dans la soumission FPS au HMRC. Le processus de Sage, par exemple, consiste à sélectionner l'employé, naviguer vers l'onglet Emploi, choisir « Sortant », saisir la date de départ et imprimer le P45 sur du papier A4 ordinaire — le logiciel gère tout le reste, y compris la soumission RTI.
Ce que le logiciel de paie ne fait pas : lire un P45 entrant d'un employeur précédent et extraire ses champs de données dans le nouveau dossier de salarié. Le logiciel fournit un formulaire de nouveau salarié avec des champs vides. L'administrateur de paie les remplit. Le cheminement des données ressemble à ceci :
Cet écart — entre la sortie structurée du P45 et l'entrée structurée du logiciel de paie — est l'endroit où se trouve le goulot d'étranglement de la transcription manuelle. Le marché des logiciels de paie britanniques est mature et concurrentiel, avec des produits allant des outils gratuits Basic PAYE Tools du HMRC (pour les entreprises de moins de 10 employés) aux plateformes d'entreprise comme IRIS (qui détient l'accréditation CIPP Gold). Mais sur tout le spectre, le processus d'ingestion des données des nouveaux salariés reste fondamentalement dépendant du clavier.
Il ne s'agit pas d'une défaillance du logiciel de paie. Cela reflète un véritable défi technique : les P45 entrants arrivent dans n'importe quel format — copies papier scannées d'un ancien employeur qui utilise encore des formulaires imprimés, PDF envoyés par e-mail générés par le système de paie de l'ancien employeur, photos de la Partie 2 prises avec un smartphone par le nouvel employé avant son embauche. Le logiciel de paie ne peut pas supposer un format d'entrée numérique standard, car il n'en existe pas.
Comment l'extraction de données par IA transforme le flux de travail P45
Le goulot d'étranglement de la transcription manuelle existe parce que l'OCR traditionnelle (reconnaissance optique de caractères) présente une limitation fondamentale lorsqu'elle est appliquée à des formulaires comme le P45 : elle peut lire les caractères, mais elle ne peut pas comprendre à quelle case chaque valeur appartient. Un outil OCR traditionnel pointé sur un P45 scanné produira une sortie texte plate — un flux de mots comme « 1257L £2 450,00 QQ123456C 15/03/2026 » — et l'administrateur de paie doit encore mapper manuellement chaque valeur au champ correct du formulaire de nouveau départ. L'étape de lecture est automatisée. L'étape de compréhension ne l'est pas.
Ce qui change cette équation, c'est l'extraction sémantique de données — une approche où l'IA ne reçoit pas l'instruction « regardez les coordonnées (x, y) pour le code d'imposition », mais plutôt « trouvez le code d'imposition sur ce document ». L'IA lit le formulaire dans son ensemble, identifie le libellé « Tax code at leaving date » et extrait la valeur qui lui est associée — que le formulaire soit un PDF propre, un scan froissé ou une photo prise en biais. C'est le changement de paradigme entre l'extraction basée sur la position (où la mise en page du document détermine le succès) et l'extraction basée sur la sémantique (où l'IA comprend ce que signifie chaque champ, et non pas seulement où il se trouve).
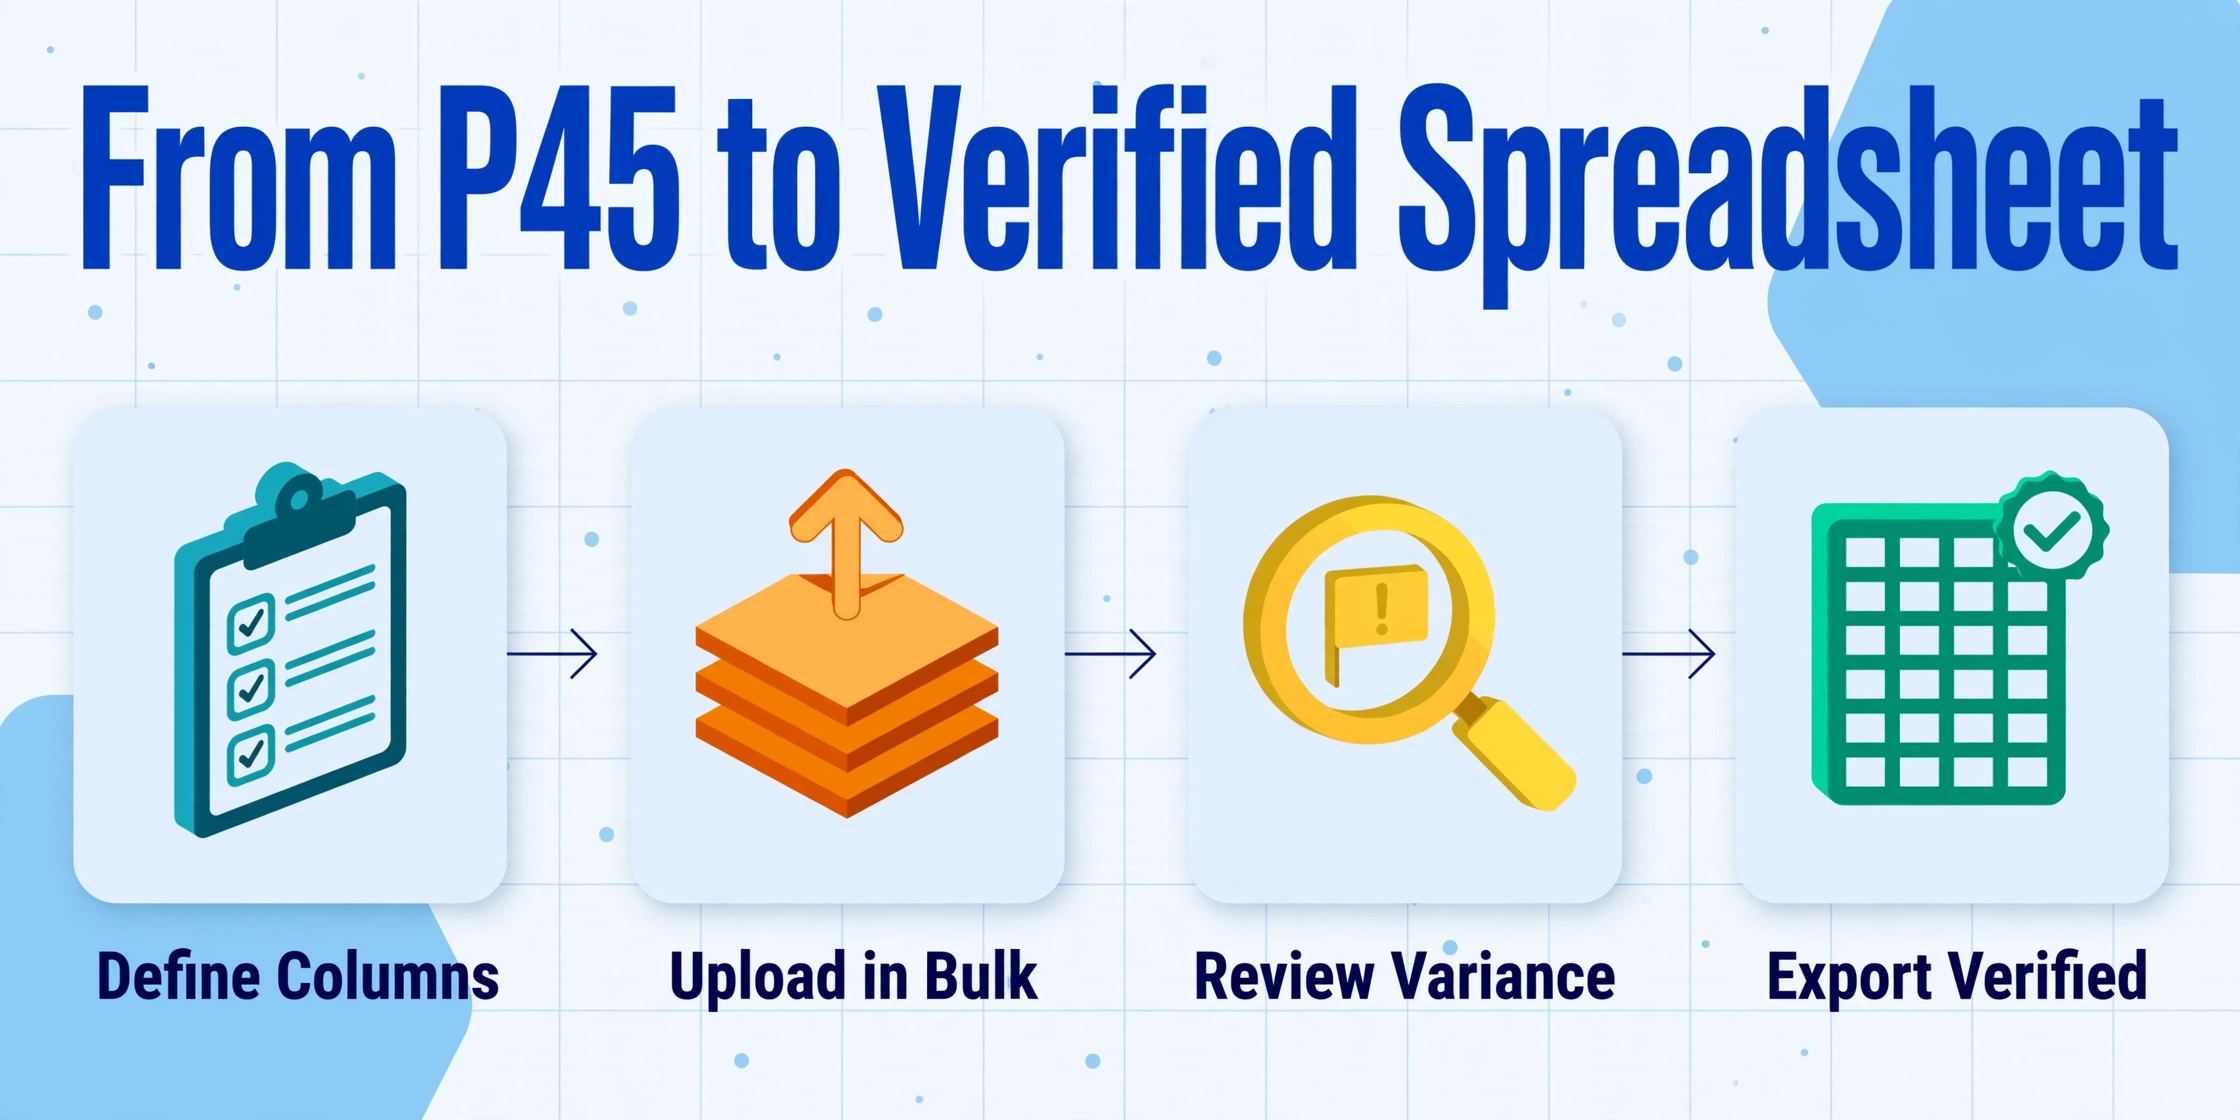
Le terme utilisé dans le domaine de l'extraction de données par IA pour désigner cette approche est Extraction de colonnes personnalisées : vous définissez les colonnes de sortie souhaitées — « Tax Code », « NI Number », « Total Pay to Date », « Leaving Date », « Student Loan Indicator » — et l'IA localise chaque champ où qu'il se trouve sur le P45 en comprenant ce que le champ signifie, et non les coordonnées qu'il occupe. Cela importe particulièrement pour les P45 car :
- Les mises en page des P45 sont standardisées, mais leurs représentations numériques ne le sont pas. Un P45 généré par BrightPay, imprimé, signé, scanné et envoyé par e-mail diffère (en termes de coordonnées de pixels) de celui généré par Sage et rendu en PDF natif. L'extraction sémantique traite les deux de manière identique, car elle lit le sens, et non la position.
- Les annotations manuscrites brisent l'OCR basée sur des modèles. Si un ancien employeur écrit « code corrigé 1257L » à la main à côté de la case 5 sur un P45 imprimé, un outil OCR à modèle le manquera complètement ou produira une sortie confuse. L'IA sémantique peut distinguer le contenu imprimé du formulaire des annotations manuscrites en marge.
- Les P45 multipages ont des positions de champs différentes selon les parties. Les parties 1A, 2 et 3 partagent les mêmes numéros de case mais sont disposées sur des pages différentes avec une mise en forme différente. L'OCR à modèle exige un modèle distinct pour chaque partie. L'extraction sémantique fonctionne sur les trois sans configuration supplémentaire.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Un flux de travail d'extraction de données P45 étape par étape
Voici à quoi ressemble la chaîne complète de traitement des P45 lorsque l'extraction de données remplace la saisie manuelle. Le flux de travail repose sur un principe unique : le rôle de l'administrateur de paie passe de saisisseur de données à vérificateur de données. Il vérifie les champs extraits plutôt que de les créer de toutes pièces.
Pour les équipes paie traitant les départs par lots — par exemple, un cabinet de paie qui gère 50 sociétés clientes et traite les départs de toutes à la fin du mois — ce flux de travail évolue linéairement avec le nombre de documents, pas avec l'effectif administratif. Notre guide pour traiter par lots les formulaires de départ P45 mensuels dans une base de données de sortie des salariés détaille la configuration de traitement multi-fichiers qui fusionne tous les P45 d'une période donnée dans une table de base de données unique.
Pièges courants du traitement des P45 — et comment les éviter
Le service consultatif du CIPP a traité plus de 13 000 demandes de paie en une seule année. Les problèmes liés aux P45 figurent régulièrement parmi les plus fréquents. Voici les scénarios qui piègent même les gestionnaires de paie expérimentés :
P45 tardif : reçu après la première paie
Un salarié commence avec un code fiscal basé sur la fiche de démarrage (par exemple, 1257L W1). Deux semaines plus tard, il fournit son P45 de l'employeur précédent. La directive du CIPP est claire : si HMRC a déjà émis un nouvel avis de code fiscal (P6) basé sur les données de la fiche de démarrage, vous devez utiliser le code émis par HMRC, pas celui du P45. Mettez à jour uniquement le statut de déduction du prêt étudiant à partir du P45 — car les indicateurs de prêt étudiant ne figurent pas dans les avis P6 standard. Si HMRC n'a pas encore émis de code, utilisez le code fiscal et les chiffres cumulés du P45 pour mettre à jour le dossier de paie, puis soumettez un FPS corrigé pour la ou les périodes de paie précédentes.
Plusieurs P45 dans la même année fiscale
Un salarié qui a occupé trois emplois depuis avril aura trois P45. La règle du CIPP : utilisez le P45 avec la date de départ la plus récente. Si deux P45 ont la même date de départ, utilisez celui avec l'abattement fiscal le plus élevé (ou, pour les codes K, le montant de rémunération supplémentaire le plus faible). N'essayez pas de cumuler les chiffres de plusieurs P45 — le système HMRC attend un seul ensemble de chiffres cumulés provenant de l'emploi le plus récent. La logique sous-jacente : chaque P45 remplace le précédent, car l'employeur le plus récent aurait dû intégrer toutes les données des années antérieures dans ses calculs cumulés.
P45 d'une année fiscale antérieure
Un P45 émis au cours de l'année fiscale 2025/26 (avant le 6 avril 2026) n'est pas valable pour un emploi débutant en 2026/27. Les chiffres cumulés qu'il contient couvrent une année fiscale close — ils sont sans pertinence pour le calcul du PAYE de l'année en cours. Dans ce cas, utilisez la fiche de démarrage HMRC. Le code fiscal sur l'ancien P45 reste informatif (il indique le code le plus récent du salarié de l'année précédente), mais les chiffres cumulés ne doivent pas être saisis dans le dossier de paie de la nouvelle année.
P45 à revenu nul
Si un employé figurait sur la paie mais n'a perçu aucun salaire — cas fréquent pour les administrateurs dormants ou les employés en congé non rémunéré de longue durée — le P45 indique 0,00 £ dans les cases 7 et 8. Ce P45 est valide et l'employeur doit quand même l'émettre conformément au Règlement 36. Le nouvel employeur utilise le code fiscal de la case 5 mais inscrit zéro pour le salaire et l'impôt cumulés. Le marqueur « P » sur la partie 3 (case 12) doit être utilisé si l'employé ne recevra aucun salaire du nouvel employeur avant le 5 avril suivant.
Pics saisonniers : l'afflux de P45 en janvier
Janvier est le mois le plus courant pour les changements d'emploi au Royaume-Uni — fins de préavis après les fêtes de Noël, évolutions de carrière en début d'année et départs déclenchés par le versement des bonus du quatrième trimestre. Les équipes paie font face à une fenêtre serrée : les dernières paies de décembre, la préparation de la fin d'année RTI (échéance le 19 avril) et un afflux de traitement des P45 des nouveaux arrivants se chevauchent. C'est précisément à ce moment que les erreurs manuelles culminent, car le même administrateur qui traite normalement 5 P45 par semaine en traite soudainement 20 dans le même laps de temps. Notre guide de survie à l'afflux de P45 de janvier pour les équipes paie britanniques couvre les stratégies pour gérer ce pic saisonnier sans sacrifier la précision.
Du P45 au P60 : la transition de fin d'année
Le P45 est un document en cours d'année. Le P60 est son équivalent de fin d'année. Pour les employés ayant quitté l'entreprise au cours de l'année fiscale, le P45 est leur équivalent du P60 — il remplit la même fonction (preuve de salaire et d'impôt payé) pour la partie de l'année où ils étaient employés. L'employeur sortant n'émet pas de P60 aux anciens employés. Pour le nouvel employeur recevant un P45, la chaîne de données se poursuit : les cumuls annuels du P45 deviennent le point de départ du dossier cumulatif de l'employé dans le nouveau système de paie, qui produira finalement le prochain P60 en fin d'année — à condition que l'employé soit toujours sur la paie au 5 avril.
Pour les équipes paie qui gèrent à la fois les P45 (des sortants) et les P60 (des employés actuels), le flux d'extraction des données est structurellement similaire : les deux formulaires contiennent des données fiscales à champs fixes dans une mise en page standardisée, et tous deux nécessitent la même étape de transcription dans les systèmes de paie ou de reporting. Notre guide sur l'extraction des données du certificat de fin d'année P60 britannique dans Excel couvre le mappage des champs spécifiques au P60, et notre analyse de ce que coûte la saisie manuelle des données P60 aux employeurs britanniques par année fiscale étend le cadre de coûts du P45 au cycle de fin d'année.
Questions fréquentes
Puis-je télécharger un formulaire P45 vierge auprès du HMRC ?
Non. Le HMRC ne fournit pas de formulaires P45 vierges à télécharger pour les employeurs qui déclarent en ligne. Si vous utilisez un logiciel de paie, le P45 est généré automatiquement lors du dernier traitement de paie d'un salarié sortant. Si vous faites partie du très petit nombre d'employeurs exemptés de la déclaration en ligne, vous pouvez commander des formulaires P45 pré-imprimés auprès du service de commande des employeurs du HMRC. La plupart des logiciels de paie — y compris l'outil gratuit Basic PAYE Tools du HMRC — génèrent les P45 sur du papier A4 ordinaire, aucun formulaire spécial n'est donc nécessaire.
Que faire si un ancien employeur refuse de fournir un P45 ?
Selon le règlement 36 du Income Tax Regulations 2003, la délivrance d'un P45 est une obligation légale, non facultative. Si un ancien employeur refuse ou retarde la délivrance, le salarié doit adresser une demande écrite formelle en fixant un délai raisonnable de remise. Si l'employeur ne se conforme toujours pas, le salarié peut signaler le problème au HMRC, qui peut ouvrir une enquête de conformité. En attendant, le nouvel employeur doit utiliser la liste de contrôle de démarrage du HMRC. Le salarié doit également vérifier son compte fiscal personnel en ligne — le HMRC a peut-être déjà reçu les données de départ via le dernier FPS de l'employeur, même si le P45 physique n'a jamais été fourni.
Un P45 indique-t-il les cotisations d'assurance nationale versées ?
Non. Un P45 indique l'impôt sur le revenu retenu à la source (PAYE) — pas les cotisations d'assurance nationale. Les cotisations NI sont calculées par période de paie (et non de manière cumulative comme l'impôt sur le revenu), il n'y a donc pas de montants cumulés de NI sur un P45. Le dernier FPS de l'employeur au HMRC transmet bien les données NI, mais celles-ci n'apparaissent pas sur l'exemplaire du salarié du P45. Les salariés qui ont besoin d'un relevé des cotisations NI versées doivent consulter leur compte fiscal personnel ou demander un relevé d'assurance nationale au HMRC.
L'extraction par IA peut-elle traiter les P45 manuscrits ?
Oui — avec une réserve. L'extraction sémantique par IA peut lire l'écriture manuscrite sur un P45 (par exemple, une correction manuscrite d'un code fiscal à côté de la case 5, ou une date de départ manuscrite). La précision d'extraction pour le texte imprimé sur les formulaires P45 standard atteint 99 %. La précision pour l'écriture manuscrite dépend de la lisibilité : les majuscules claires sont extraites de manière fiable ; l'écriture cursive rapide avec des formes de caractères ambiguës peut nécessiter une vérification manuelle. L'avantage clé par rapport à l'OCR traditionnel est que l'IA comprend le contexte du formulaire — elle sait qu'un nombre à côté de « Date de départ » est une date, et non une chaîne numérique aléatoire, ce qui réduit les erreurs de classification même lorsque la reconnaissance au niveau des caractères est imparfaite.
Quelle est la différence entre un P45 et un P46 ?
Le P46 n'existe plus — il a été remplacé par la Checklist de démarrage HMRC en 2013 avec l'introduction du RTI. La Checklist de démarrage remplit la même fonction (recueillir les informations d'un nouvel employé en l'absence de P45) mais n'est pas envoyée à HMRC. L'employeur conserve la checklist remplie dans ses dossiers et déclare la déclaration de démarrage pertinente (A, B ou C) via la première FPS.
Un P45 est-il requis pour un directeur d'une société à responsabilité limitée ?
Cela dépend. Si le directeur perçoit un salaire via le PAYE et que ce salaire cesse (par exemple, l'entreprise passe à une rémunération exclusivement par dividendes), l'entreprise doit émettre un P45 — car un code fiscal a été attribué et l'emploi aux fins du PAYE a pris fin. Si le directeur reste sur la liste de paie mais avec un salaire réduit, aucun P45 n'est requis. Pour les travailleurs indépendants et les auto-entrepreneurs, les P45 ne sont pas du tout émis, car ils ne sont pas des employés — le P45 est exclusivement un instrument PAYE pour les salariés.