日本の銀行通帳(通帳)データ抽出:
会計・税務申告のための完全ガイド
日本の銀行通帳システムは、先進国の中でも独特です。ATMがドットマトリクスや感熱式プリントヘッドでリアルタイムに印字する物理的な冊子であり、すべての取引を残高が連続する5列の元帳として記録します。そして、これを主要な財務記録として使用する460万人の個人事業主や中小企業にとっては、税務申告の決定的な原本となります。2024年、全国銀行協会は、デジタルバンキングの普及が進む中でも、主要銀行のATMが年間3億件以上の通帳記帳を今なお処理していると報告しました。データ抽出という観点では、この量は特定の意味を持ちます。通帳は消えゆくレガシー形式ではないのです。それは会計ワークフローが対応しなければならない形式であり、その構造を理解することこそが、毎年の確定申告シーズンに何時間もの手作業入力を費やしているデータ入力を自動化するための前提条件なのです。
重要ポイント
- 日本の通帳は銀行明細書ではありません。それは連続する元帳であり、47行目の1桁の読み間違いが、その後の153行すべての残高を狂わせるのです。
- 2027年の税制改正により、紙での青色申告控除額は55万円から10万円に縮小されます。これまでと同じ手作業の通帳転記を続けると、45万円のペナルティとなるのです。
- 同じ5列の抽出スキーマで、三菱UFJ銀行、ゆうちょ銀行、地域信用組合の通帳を1つのバッチで読み取れます。AIが値の「位置」ではなく「意味」を読み取るからです。
日本の通帳が特殊な抽出対象である理由
多くの国では、銀行取引明細書は月次サマリーです。PDFや紙のレポートで、特定の期間をカバーし、期首残高、期末残高、その間の取引が記載されています。各明細書は自己完結型です。3月の明細書で読み間違いがあっても、4月の明細書には影響しません。
日本の銀行通帳(通帳、tsūchō)は明細書ではありません。ATMが印字する継続的な台帳です。通帳を機械に通して、ドットマトリクスまたはサーマル印字ヘッドで新しい取引行をページに直接印字することで更新される、継続的な物理的記録です。各行には5つの項目があります:日付(月日)、説明(摘要、tekiyō)、引き出し金額(お支払金額)、預入金額(お預り金額)、および残高(差引残高)。新しい行が追加されるたびに連鎖が延びます。47行目の残高が正しいためには、1行目から46行目までがすべて正しい必要があります。1つの読み間違いが、それ以降のすべての残高を壊します。これは残高ずれと呼ばれる障害モードで、明細書ベースの銀行業務には相当するものがないものです。
この印字メカニズムは、一般的なOCRツールのほとんどが対応するように設計されていない、二次的な抽出問題を生み出します。通帳のページは、一貫したインク濃度と位置合わせを持つ組版文書ではありません。プリンター出力です。印字品質はATMの機種、インクリボンの経年劣化、印字ヘッドの清掃状態によって異なります。同じ銀行の2冊の通帳でも、6か月間隔で異なるATMで更新された場合、文字の濃さ、位置合わせ、可読性が著しく異なることがあります。交換サイクルの終わりに近いドットマトリクス印字ヘッドは、文字が薄くなり、ドット間の隙間が多くなります。きれいなATMがくっきりと連続した線で印字する同じ振込コードが、摩耗したヘッドでは、ばらばらのドットの集まりになります。
通帳の形式は、銀行間データ交換、ATM相互運用性、および口座情報を格納する裏表紙の磁気ストライプの基準を定める全国銀行協会によって管理されています。ATMはこのストライプを読み取って口座を識別し、取引行を印字します。つまり、手にしている通帳は、設計された文書ではなく、プリンター出力なのです。形式は標準化されており、5列のレイアウトは日本のすべての銀行で一貫しています。しかし、印字品質は一貫していません。この緊張関係(標準形式と変動する実行品質)が、抽出の課題を定義づけています。
抽出に関わる構造上の違い:英国のSA100自営業者向け確定申告書やオーストラリアのBAS明細書はスナップショットです。一度抽出し、外部ソースと照合すれば完了です。日本の通帳は連鎖です。抽出は連続性を伴う作業であり、各行の正確性はそれ以前のすべての行に依存します。これを明細書ベースの文書のように扱い、ページを個別に処理することは、日本の会計ワークフローにおける抽出失敗の最も一般的な原因です。
日本の銀行業界の状況と通帳抽出への影響
日本には100以上の銀行が紙の通帳を発行しており、5列のレイアウトが標準ですが、書式の詳細(フォントサイズ、行間、支店列(取抜店)の有無、1つの取引が1行に収まるか2行に折り返されるか)は金融機関によって異なります。どの銀行が通帳を発行したかを理解することは学術的な問題ではありません。どのような抽出の課題が予想されるかを決定づけるものです。
| 銀行 | 通帳の形式 | 抽出時の考慮点 | 市場での役割 |
|---|---|---|---|
| 三菱UFJ銀行 | 1行形式。日付は左側、支店コード(取抜店)欄あり。すっきりした現代的レイアウト。 | 最も抽出しやすい形式。ドットマトリクスの印字が揃っており、ページ上部に和暦年が明記されている。支店コード欄は会計上のニーズに応じて抽出・無視の判断が可能。 | 国内最大手銀行。主要取引銀行シェア7.93%(東京商工リサーチ調べ) |
| 三井住友銀行 | 三菱UFJ銀行と同様の1行形式。和暦年が省略表記される場合あり(令和6年→R6)。 | 省略された和暦年は、日付変換時に省略マッピングの対応が必要。それ以外の抽出難易度は三菱UFJ銀行と同等。 | 主要取引銀行シェア6.34%。法人基盤が強い。 |
| みずほ銀行 | 三菱UFJ銀行・三井住友銀行と類似。伝統的な印字形式で、和暦年は全角文字が多く使用される。 | 全角の和暦年は文字単位のOCRでは別々の文字として認識される可能性がある。AIによる意味的抽出では日付フィールドを一括で読み取るため、この問題を回避できる。 | 主要取引銀行シェア5.04%。3大メガバンクの中では最も伝統的な形式。 |
| ゆうちょ銀行 | 取引ごとに2行使用する形式。摘要欄が2行目に折り返される。印字はコンパクト。支店コードは数字のみで表示。 | 最も抽出が難しい標準形式。2行への折り返しにより、1行形式で学習したテンプレート型OCRでは摘要の詳細を見落とす可能性がある。意味的抽出では2行を1つの意味単位として読み取ることで対応。また、ゆうちょダイレクト+利用者向けに「デジタル通帳」も提供。 | 全国ネットワークを展開。ATMは24,000台以上。個人のメインバンクとして最も多く利用されている。 |
| りそな銀行 | 1行形式。中小企業・個人顧客に強み。取引行の後に銀行からの補足案内メッセージが印字されることが多い。 | 取引ブロック間に印字される補足案内メッセージを、取引行と情報文を区別しないツールではデータ行として誤認識する可能性がある。 | りそなグループの一角。中小企業基盤が強く、地域密着型の銀行。 |
| 地方銀行・信用金庫 | 多様 — 大半は標準的な5列レイアウトだが、地域特有の印字形式、旧型ATMハードウェア、旧元号の年表記(長期取引口座では昭和時代の日付を含む)が見られる。 | 旧型ATMハードウェアのため印字品質のばらつきが大きい。1980年代に開設された通帳には昭和時代の日付が含まれる場合があり、昭和+1925年の換算が必要。このばらつきの大きさこそが意味抽出の最大の根拠 — 100以上の地域別印字形式をテンプレート化することは不可能。 | 3大メガバンクを合わせたよりも多くの中小企業にサービスを提供している。 |
抽出における実際的な意味合いは、日付、摘要、引き出し、預け入れ、残高という単一の列スキーマが、これらすべての銀行で機能するということです。AIはテンプレートのピクセル座標を照合するのではなく、値の意味を読み取って各値を特定します。三菱UFJ銀行のクリーンな1行印刷の通帳も、ゆうちょ銀行の2行折り返しの通帳も、抽出エンジンがフィールドの意味ではなくフィールドの位置を読み取るため、同じバッチで同じ5列のスプレッドシートが生成されます。この列ベースのアプローチの詳細な手順については、日本語の通帳抽出のステップバイステップガイドをご覧ください。
通帳の5列構造 — 各列で汎用OCRが失敗する理由
通帳の5列レイアウトは表面的には簡潔ですが、深く見ると従来のOCRにとって構造的に困難です。各列には異なる失敗モードがあります:
月日 — 和暦の問題
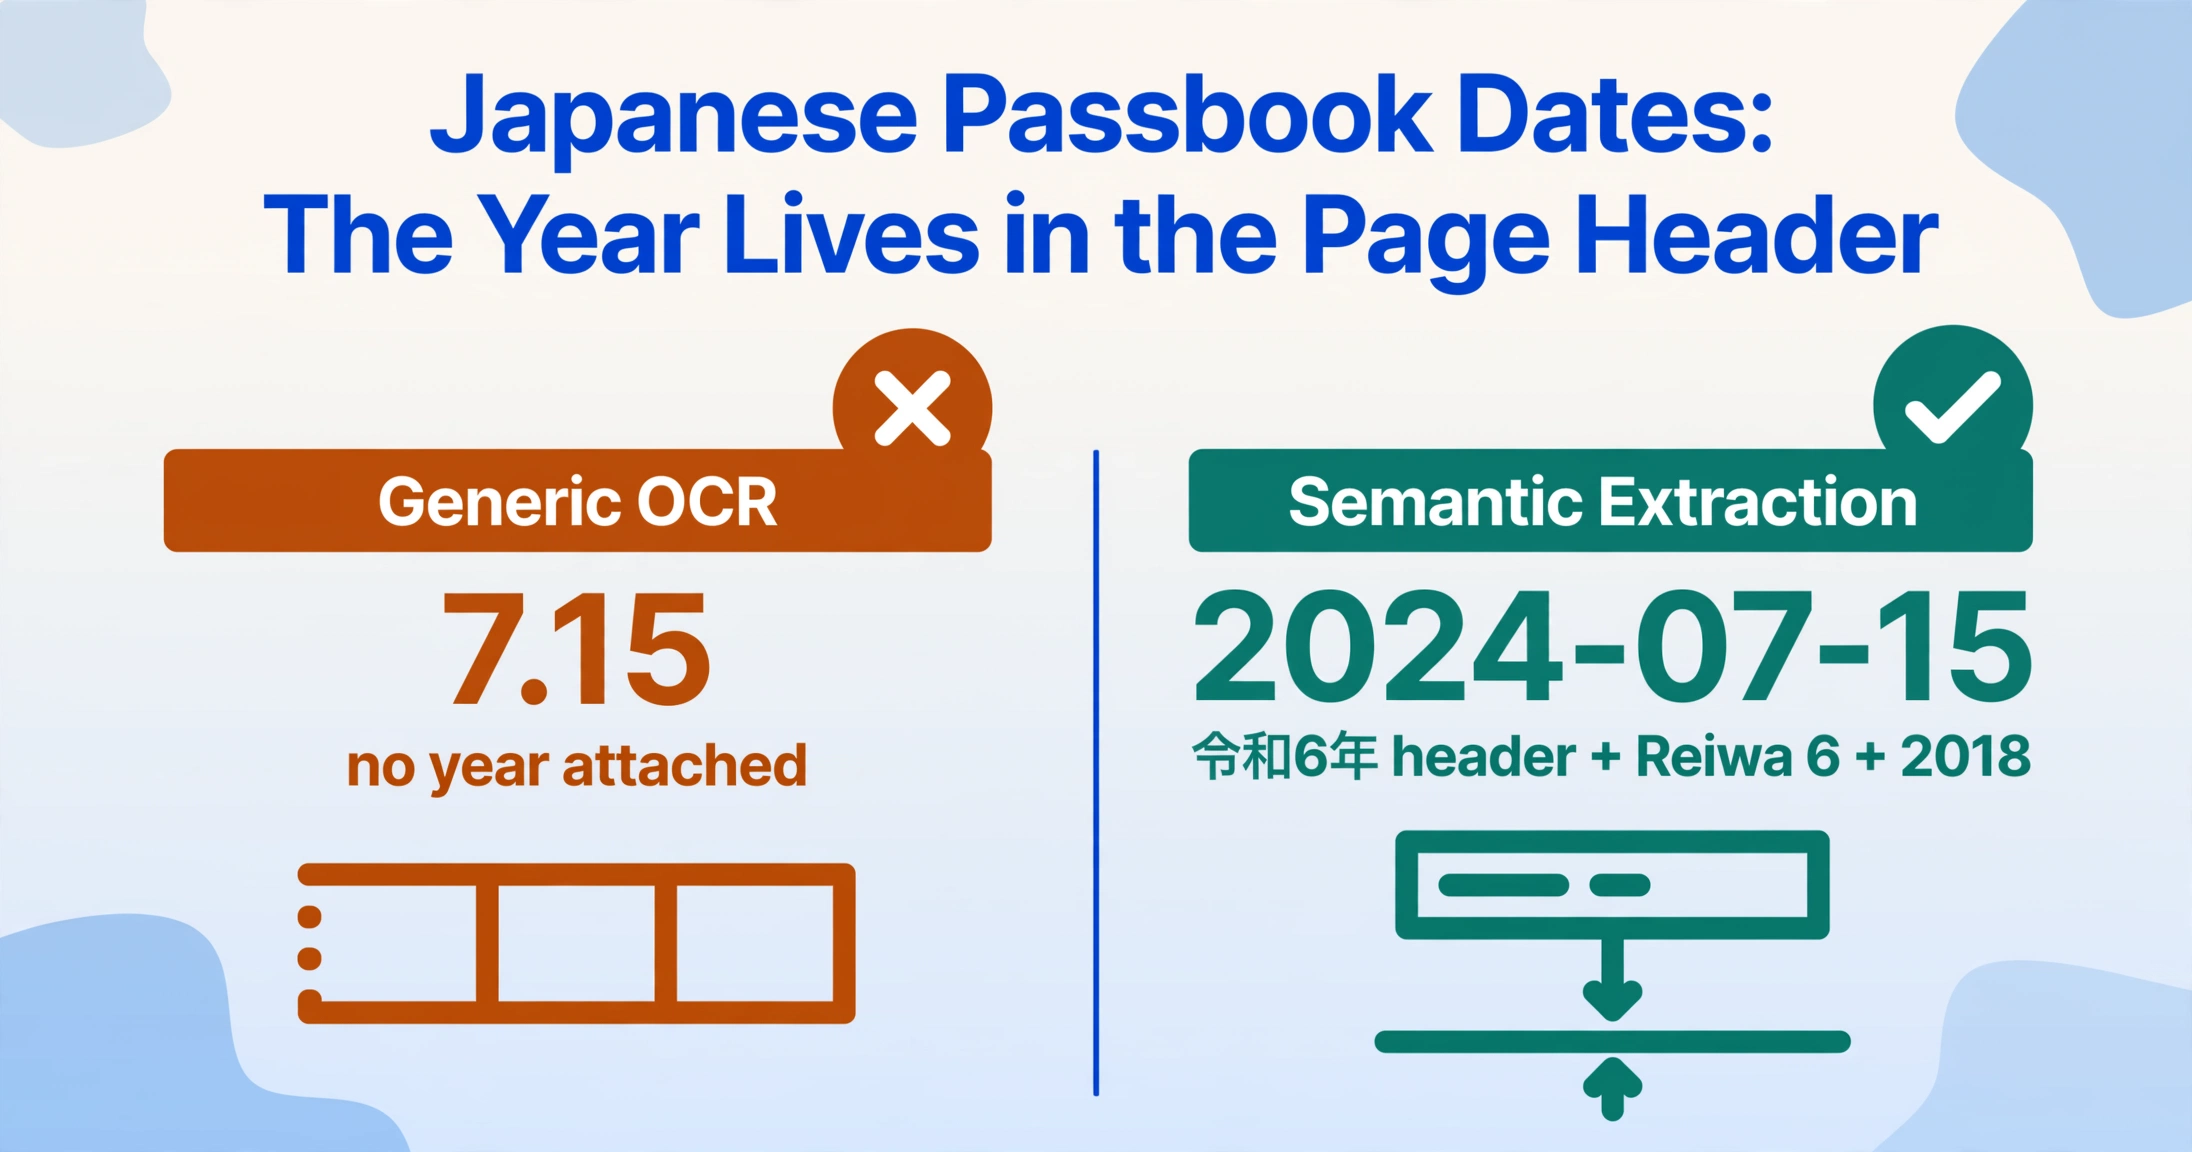
通帳の日付は日本の元号(和暦)を使用します:令和(2019年5月開始)、平成(1989年〜2019年)、昭和(1926年〜1989年)。R6.7.15と印刷された日付は2024年7月15日(令和6年+2018年)です。H30.3.31は2018年3月31日(平成30年+1988年)です。元号の年号はページ上部に一度だけ印刷され、同じページの後続行や続きページには月と日のみが記載されます。汎用OCRツールが「7.15」だけを単独で読み取った場合、年が不明な日付になり、3ページ前にある年号ヘッダーは認識されません。変換式は決定的です — 令和 n = n + 2018、平成 n = n + 1988、昭和 n = n + 1925 — ただし、どの行にどの式を適用するかを特定するには、ページヘッダーとその内容行の関係を読み取る必要があり、個々のセルを読み取るだけでは不十分です。
摘要 — コード分類のギャップ
摘要欄には、日本人の読者なら即座に分類できる簡潔なコードが使用されます:振込(銀行振込)、ATM(ATM取引)、給与(給与入金)、引落(自動引き落とし)、手数料(銀行手数料、通常¥110〜¥550)、利息(利息)、カード(カード取引)。これらのコードを忠実に再現する抽出では取引リストが生成されます。処理中に分類する抽出では、事前に分類された台帳が生成されます。分類ロジックは計算列として一度定義できます:if Description contains "給与" then "Salary Income"; if contains "引落" then "Direct Debit"; if contains "手数料" then "Bank Fee"; if contains "利息" then "Interest Income"。最も曖昧なコードは振込です — 既知のクライアント企業からの¥500,000の振込は事業収入です。個人からの¥15,000の振込は個人間送金の可能性が高いです。計算列は摘要と金額を組み合わせて曖昧さを解消できます:if Description="振込" and Amount > 100000 then "Business Income"; else "Personal Transfer"。
お支払金額 / お預り金額 — 排他性の罠
特定の取引には、お支払金額またはお預り金額のいずれかの欄にのみ入力があり、両方に入力されることはありません。この排他性は残高検証の構造的基盤ですが、一般的なOCR障害も引き起こします:位置ずれした読み取りにより、¥30,000の入金がお支払金額欄に配置されるケースです。その行で残高計算が失敗し、後続のすべての行も失敗します。前回残高 + 0(入金が読み取られない)− ¥30,000(誤った欄)は、印刷された現在残高と一致しないためです。これはランダムなエラーではなく、排他ロジックを持つ列ベース形式に特有の構造的エラーであり、位置によってセルを読み取るテンプレートベースのOCRは特にこの影響を受けやすくなります。
差引残高 — 自己検証エンジン
差引残高は、通帳の最大の抽出メリットであると同時に、最も危険な失敗モードでもあります。メリットである理由は、残高欄自体に検証機能が組み込まれているからです。前回残高+入金−出金=今回残高となるはずです。抽出時に毎行このチェックを行う計算列を定義してください — 残高チェック(前回残高+入金−出金=今回残高? 'OK' : 'REVIEW') — これにより、データが会計ソフトに入る前に、どの行を確認すべきかがわかります。危険である理由は、1つの読み間違い — カンマの見落としで¥30,000が¥3,000になるなど — がその行の残高を壊し、次の行の検証も壊し、その後のすべての行にも影響するからです。280件の取引がある通帳で47行目に1件の読み間違いがあると、233件のREVIEWフラグが発生します — しかし根本原因は最初にフラグが付いた行です。47行目を修正すれば、48〜280行目は正しく再計算されます。この連鎖効果については、通帳データ入力のよくある間違いガイドで詳しく解説しており、残高ズレの防止策を深く掘り下げています。
磁気ストライプ — ハードウェア依存性
裏表紙の磁気ストライプには、口座番号、支店コード、口座種別が保存されています。通帳がATMに挿入されると、機械はストライプを読み取り、口座を特定し、未記帳の取引を取得して印字します。ストライプは機械読み取り用の部品であり、そこに含まれる口座情報は通帳ページ自体にテキストとして印刷されていません(表紙には通常、口座名義人がカタカナで表示されますが、口座番号は表示されません)。抽出の観点では、口座番号と支店情報は、キャッシュカード、表紙の情報(ある場合)、または手入力のいずれかから取得する必要があるデータポイントです — 通帳ページ自体には、このデータが機械読み取り可能な印刷形式で記載されていません。古い通帳の磁気ストライプが損傷している場合、ATMが読み取って記帳更新ができないだけで、既存の印刷済みページの抽出には影響しません — 印刷された取引データはストライプとは独立しています。
抽出ワークフロー:紙の通帳から会計対応スプレッドシートへ
日本の通帳データの抽出は、1冊でも10冊でも、1年分でも5年分でも同じ3段階のアーキテクチャに従います。セットアップ段階は一度行えば、その後は無期限に再利用できます。処理段階では抽出エンジンが作業を行います。検証段階では出力が正しいことを確認します。通帳の自己検証機能付き残高欄により、この段階は手動照合よりも桁違いに速くなります。
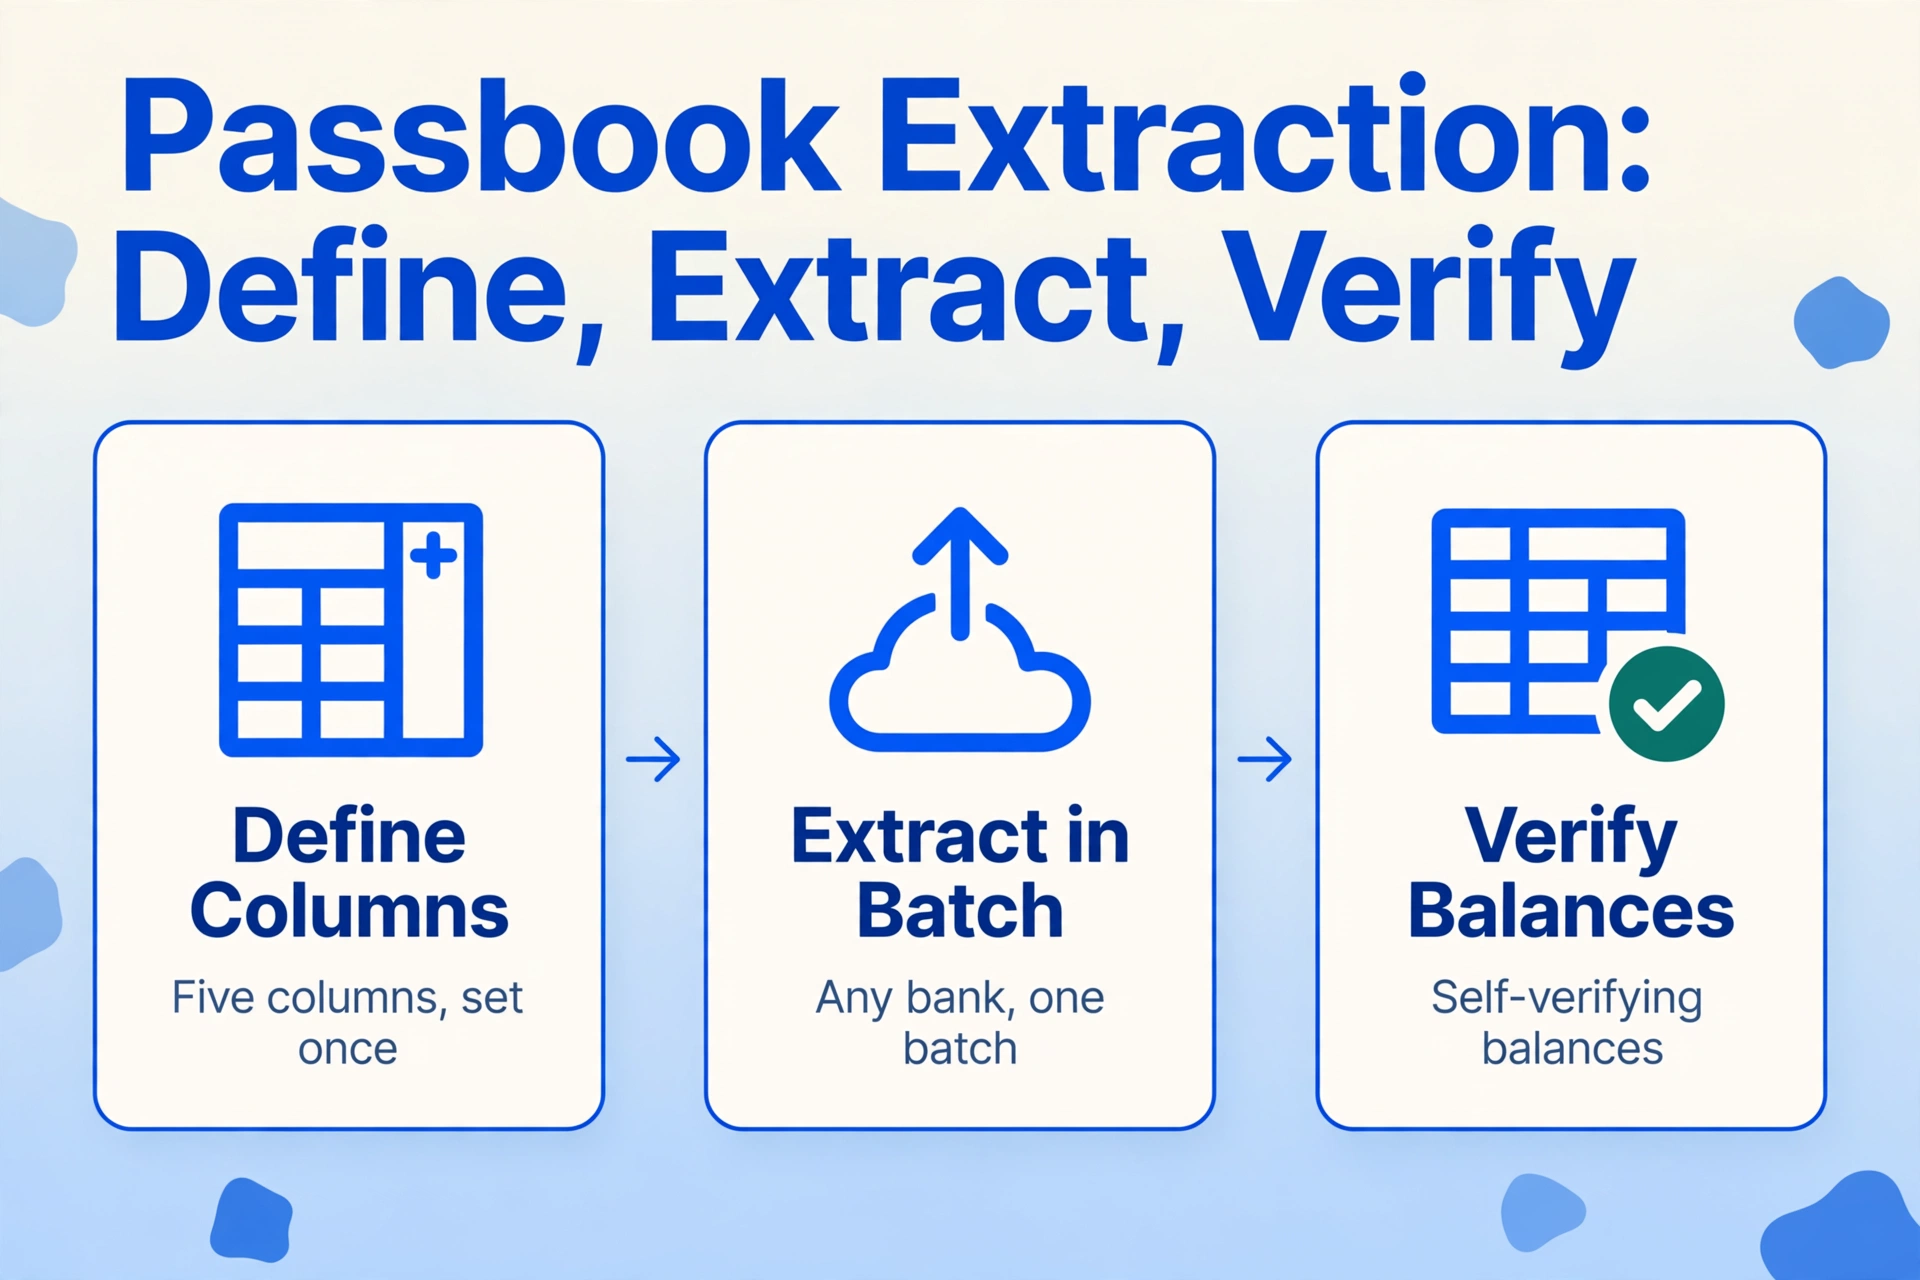
出力スキーマの定義。5つの列名(日付、摘要、お支払金額、お預り金額、差引残高)を指定し、必要に応じて事前分類と検証用の計算列を追加できます。これはカスタム列抽出です。出力を定義すると、AIが各通帳の印刷フィールドを読み取り、その値の意味に基づいて列にマッピングします。同じ列スキーマは、三菱UFJ銀行、三井住友銀行、みずほ銀行、ゆうちょ銀行、地域信用組合など、あらゆる銀行で機能します。AIはピクセル座標ではなくフィールドの意味を読み取るためです。三菱UFJ銀行の1行レイアウト用に設定されたテンプレートは、ゆうちょ銀行の2行折り返しでは失敗しますが、意味ベースのスキーマは各フィールドの意味を読み取るため、同じバッチで両方の形式を処理できます。
アップロードと処理。通帳ページ(口座名義人を示す表紙、参照用の裏表紙、およびすべての取引ページを含む)をスキャンまたは撮影し、すべての画像を1つのバッチとしてアップロードします。各ページは同じ列スキーマで個別に処理されます。和暦は出力層で西暦(yyyy-mm-dd)に変換され、ページごとに正しい元号コンテキストが適用されます。摘要コードはそのまま取得され、必要に応じて計算列により支出カテゴリに分類されます。各行の記帳残高は抽出中に前の行の残高と照合され、不一致がフラグ付けされます。
エクスポートと検証。出力は、1取引につき1行、各フィールドが独自の列に配置された1つのExcelファイルです。残高検証列には、計算が一致するすべての行に「OK」、不一致のある行に「要確認」と表示されます。約280件の取引がある3年分の通帳では、通常1〜2件の「要確認」フラグが発生します。これは、カンマの読み間違い、経年劣化したページのかすんだ数字、または印刷リーダーを混乱させた手書きの修正が原因です。それらの行を修正すれば、残りの278件は検証済みとなります。このスプレッドシートは、CSV取引データを受け入れる日本の会計ソフトウェアに直接インポートできます。
ファイルは安全に処理され、保存されません。
このワークフローの実践的な手順(列の設定、ページのスキャン方法、よくあるエラーの対処法など)については、通帳抽出ガイドで各ステップを詳しく解説しています。複数の通帳を複数年にわたって処理するバッチ処理戦略については、バッチ処理ガイドで、複数通帳のマージ、ページをまたぐ和暦日付の繰り越し、バッチ規模での残高検証について説明しています。手入力を続ける現状がデジタルツールが利用可能であるにもかかわらず続いている理由の分析については、日本の通帳における手入力問題の詳細分析をご覧ください。
バッチ処理:1冊の通帳が10年分のデータになるとき
1冊の通帳には1ページあたり約8~10件の取引が記録され、50~100ページあります。口座の利用頻度にもよりますが、一般的に1~3年で使い切ります。日常業務用(三菱UFJ銀行)、税金積立用(ゆうちょ銀行)、給与用(地域信用金庫)と通帳を分けている青色申告の個人事業主の場合、3冊の通帳を抽出する必要があります。3種類の印字形式で、約36ページ、280行の取引データになります。
バッチ抽出では、これを1回の操作で処理します。3冊の通帳を同じ5列のスキーマで1回のアップロードにまとめます。和暦日付はページごとに正しい元号の文脈で変換されます。三菱UFJ銀行の通帳は省略した和暦年(R6)、ゆうちょ銀行の通帳は元号の正式名称(令和6年)、信用金庫の通帳は1980年代に開設された口座の昭和後期の取引を含みます。これらはすべて出力では西暦に変換されます。同じバッチで、手書きの欄外メモ(家賃、仕入など)は補足のNotes列として扱い、計算列は取引を支出カテゴリに事前分類し、残高の不一致を検出します。
代替方法である1ページ単位の抽出と手動マージでは、36個の別々のスプレッドシートファイルを統合し、1ページ目にのみ年号ヘッダーがあり、続く7ページには表示されないページ間の和暦日付を照合し、通帳の境界をまたいで残高の連続性を手動で検証する必要があります。3銀行、3年分のデータの場合、手動マージだけでおよそ2~3時間かかります。バッチアプローチではこれを完全に排除します。1回のアップロード、1つのスプレッドシート、1回の検証で完了です。完全なバッチ処理ワークフローのアーキテクチャについては、通帳ページを年間支出台帳に変換するバッチ処理ガイドを参照してください。手動データ入力が日本の中小企業経営者に実際にどれだけのコストをもたらすかを数値化した内訳については、コスト分析で時間とエラー率を具体的な数字で示しています。
通帳のバッチ処理と他の市場でのバッチシナリオの違い: 英国での慣行では、80件のSA100確定申告書をバッチ処理する場合、各申告書は独立したドキュメントであり、47件目の読み取りミスは47件目のみに影響します。一方、通帳のバッチ処理では、相互に依存するページを処理します — 残高はページ境界を越えて連鎖し、3ページ目の読み取りミスは、以降のすべてのページの検証を静かに破壊します。バッチ処理は、各ページを孤立したものとして処理するだけでなく、ドキュメントタイプの連続性構造を認識する必要があります。これこそが、抽出時(後ではなく)に計算列の検証を行うことが、検証済みの出力を生成するバッチと、会計ソフト内で完全に再検証する必要があるデータを生成するバッチの工学的な違いとなる理由です。
日本の会計エコシステムへ: 弥生会計、freee会計、マネーフォワード クラウド会計、そしてその先へ
抽出されたスプレッドシートは橋渡しです — 目的地は日本の会計ソフトです。個人事業主と小規模事業者の市場を支配する3つのプラットフォーム — 弥生会計、freee会計、マネーフォワード クラウド会計 — が、青色申告者の大多数をカバーしています。それぞれに異なるインポート経路があり、抽出出力は対象プラットフォームの要件に一致させる必要があります。
弥生会計。市場リーダーであり、特に税理士の間で広く使用されています。インポートはスマート取引取込機能によるCSVベースです。弥生会計は日付をyyyy-mm-dd形式で要求するため、抽出ステップでの和暦から西暦への変換はエクスポート前に完了している必要があります。弥生会計はCSVに独自の弥生インポート形式を使用するため、抽出出力は弥生のフィールドスキーマ(日付、借方勘定科目、借方金額、貸方勘定科目、貸方金額、摘要)にマッピングする必要があります。
freee会計。クラウドネイティブで、270以上のAPIエンドポイントとMCP(Model Context Protocol)サポートを備え、3つの中で最もAPIが充実しています。インポートは、freeeのインポートテンプレート形式を使用した取引CSVインポートによる手動アップロード、または自動取り込みのためのfreee APIを介して行います。freeeの自動登録ルールは、通帳の摘要コードを認識して勘定科目を割り当てるように設定できます — つまり、抽出ステップは正確なコード取得に集中でき、分類ロジックは会計ソフトのルールエンジンに任せることができます。
マネーフォワード クラウド会計。他社ソフトデータの移行機能を使用したインポートで、中間CSV形式として弥生互換形式を選択します。マネーフォワードの強みは、通帳データ、クレジットカード明細、レシートスキャンを統合したダッシュボードで、完全な財務状況を把握できることです。抽出出力が弥生互換の日付と列形式を使用している場合、同じ列マッピングでマネーフォワードにインポートできます。
同じCSVインポートを受け入れる他の対応プラットフォームには、MJS会計大将、TKC(FX2/MXシリーズ)、OBC勘定奉行、ソリマチ会計王、EPSON財務応援R4、PCA会計などがあります。通帳の5列形式はすべての日本の銀行で標準化されているため、CSV取引データをインポートするどの会計プラットフォームでも同じ抽出出力が機能します — 日付形式、金額列、摘要フィールドは、受信ソフトウェアに関係なく同じです。
抽出計画における3つの主要プラットフォームの重要な違い: 弥生会計はCSVのみ対応で、抽出結果が弥生会計インポート形式互換のファイルである必要があります。 freee会計はCSVとAPIの両方に対応しており、APIルートにより手動でのファイル転送なしで通帳から会計への自動パイプラインが可能になります。 マネーフォワード クラウド会計は弥生会計形式のCSVを中間形式として使用するため、弥生会計向けにフォーマットされた抽出出力は両方のプラットフォームで機能します。API連携を設定していないほとんどの小規模事業者にとって、抽出出力の標準として弥生会計インポート形式をターゲットにすることが最も広い互換性を提供します。
青色申告との関連: 2027年税制改正で通帳抽出が重要になる理由
2025年12月19日に与党が公表した令和8年度税制改正の大綱は、青色申告特別控除を再編します。これは、制度導入以来、個人事業主にとって複式簿記を価値あるものにしてきた税制優遇措置です。この変更は2027年分(2028年申告)から適用され、通帳デジタル化の経済性を直接的に変えます。
現行制度(2026年分)では、複式簿記で電子申告を行う青色申告者は課税所得から65万円の控除を受けられます。複式簿記で書面申告の場合は55万円です。2027年改正では書面申告の控除が10万円に縮小され(45万円の減額)、さらにe-Taxによる電子申告を行い、かつ優良な電子帳簿を備えているか、自動データ連携(デジタルシームレス)を備えた特定電子計算システムを使用する申告者には最高75万円の新たな上位区分が導入されます。3段階の区分は以下のようになります:
| 申告方法 | 帳簿付け | 控除額(2026年) | 控除額(2027年以降) | 変更 |
|---|---|---|---|---|
| e-Tax + 優良な電子帳簿または自動連携 | 複式簿記 | — | 75万円 | 新設区分 |
| e-Taxによる電子申告 | 複式簿記 | 65万円 | 65万円 | 変更なし |
| 書面申告 | 複式簿記 | 55万円 | 10万円 | −45万円 |
| 簡易簿記 | 単式簿記 | 10万円 | 10万円(所得1,000万円以下) 0円(所得1,000万円超) | 所得制限が追加 |
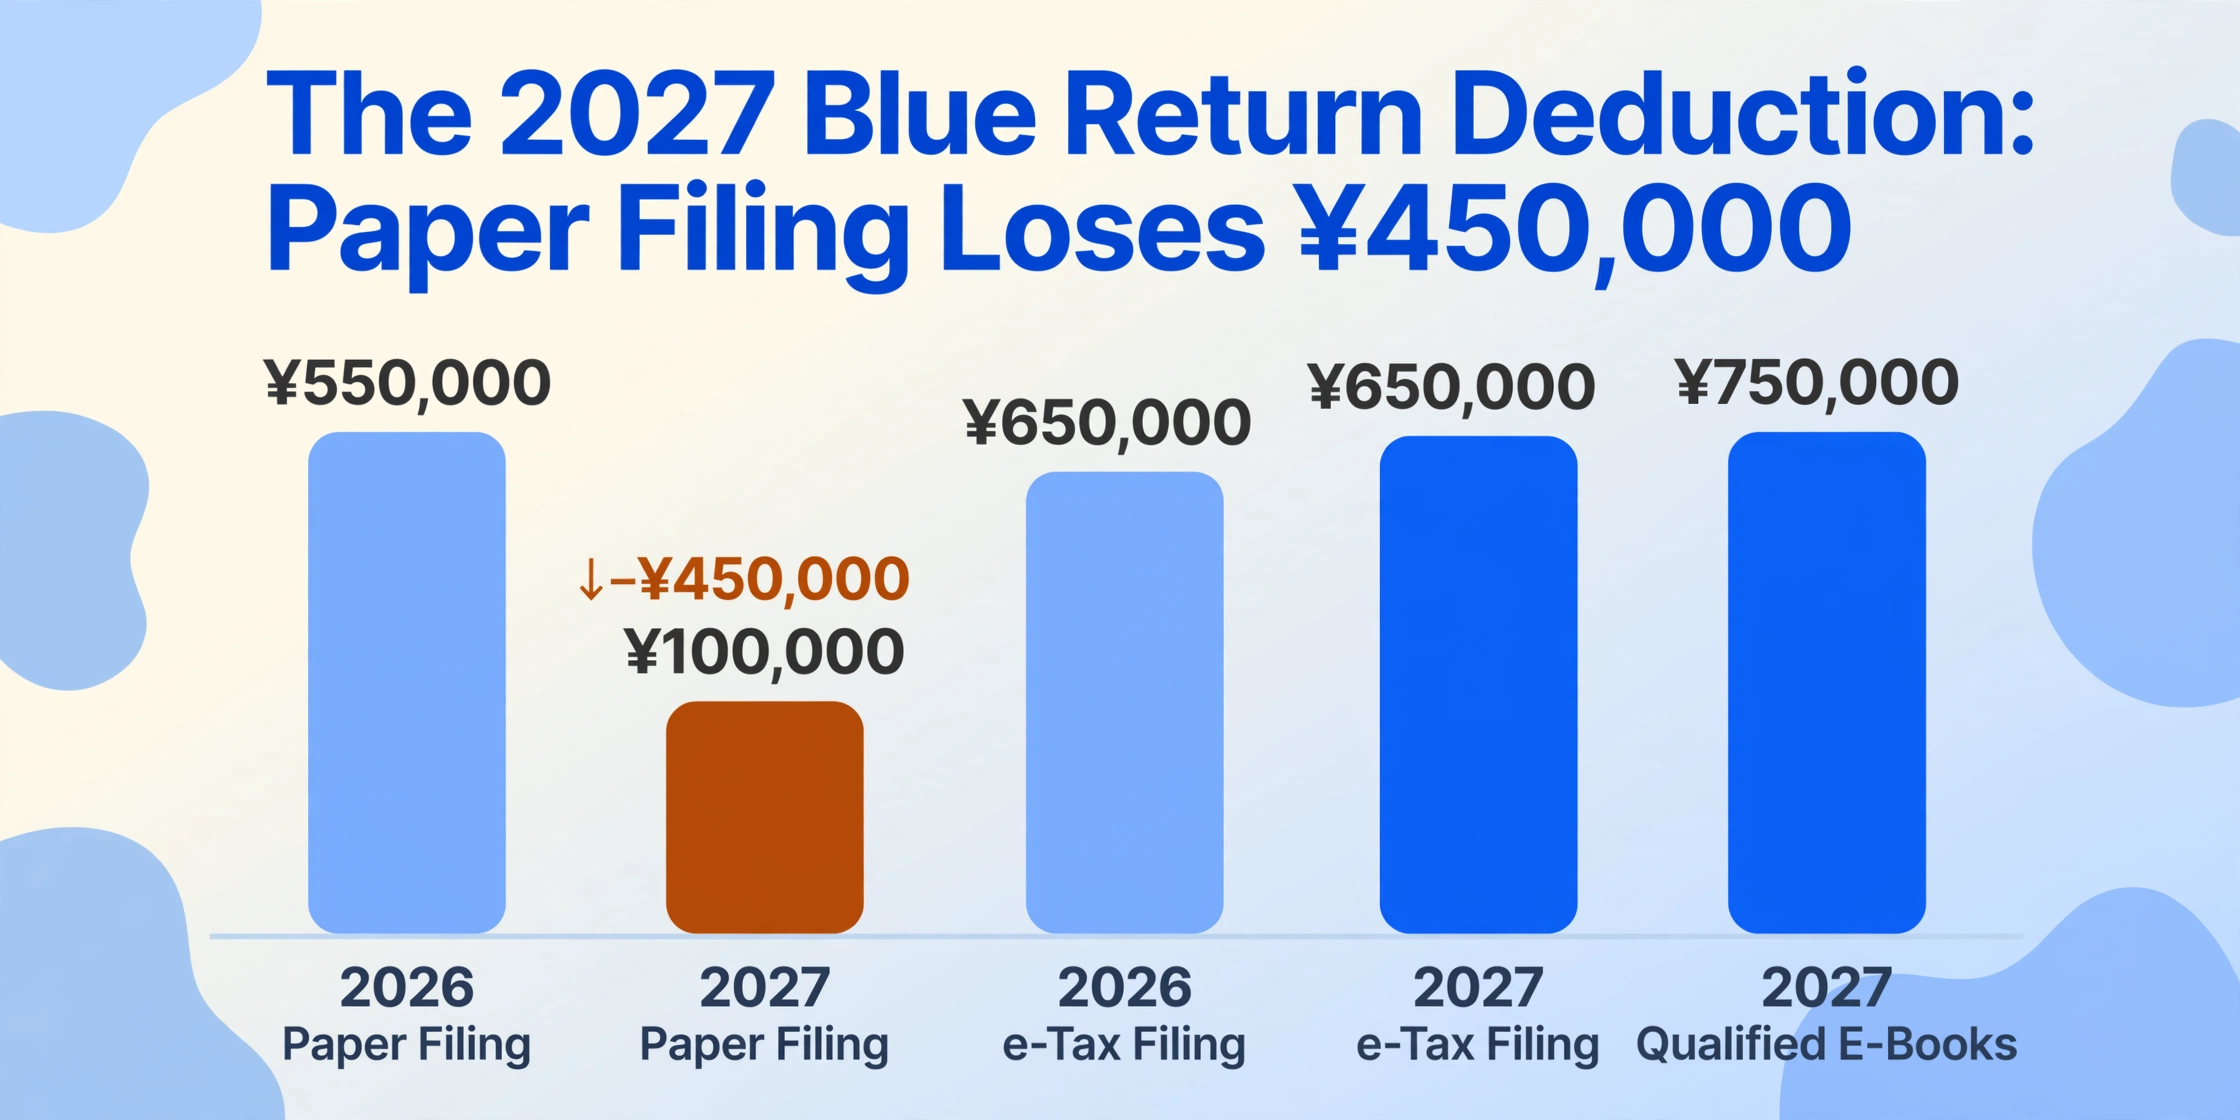
通帳抽出との関連は直接的です。2026年に複式簿記と手作業での通帳転記で紙提出を行った個人事業主は55万円の控除を受けられました。同じ事業主が2027年も同じ手作業の方法を続けた場合、控除額は10万円に減額され、45万円の控除減となります。これは限界税率にもよりますが、およそ9万円〜18万円の追加税負担に相当します。この改正により、65万円の控除枠を受けるにはe-Taxによる電子申告が必須となり、通帳のデータ入力から最終的な申告提出に至るまでの会計パイプライン全体がデジタル化されなければなりません。通帳抽出は利便性の向上ではありません。税控除の区分を左右する連鎖の第一環なのです。
電子帳簿保存法に基づき、財務書類のスキャン保存は、解像度(200dpi)とカラー要件を満たせば、法的に有効な記録として認められます。2024年の改正でタイムスタンプ要件は緩和され、訂正・削除履歴が管理されたシステムに保存されたスキャン文書には、別途タイムスタンプは不要となりました。通帳抽出においては、抽出の入力として使用したスキャン済み通帳ページが、スキャン解像度が200dpiのカラー要件を満たし、スキャンファイルが法令準拠のシステムに保存されていれば、法的な記録の写しとしても利用できます。ただし、紙の通帳自体は法定の7年間保存する必要があります。抽出は手作業によるデータ入力を代替するものであり、法的記録そのものを代替するものではありません。
エッジケースとトラブルシューティング
ほとんどの通帳抽出では、1〜2行のフラグ付き行を含むクリーンな出力が得られます。以下のエッジケースは、抽出結果に人間によるレビューが必要となるシナリオをカバーしています。事前にその兆候を知っておくことで、イライラするトラブルシューティングの時間を2分の修正に変えることができます。
手書き修正(手書き通帳修正)
通帳利用者は、印刷された記入内容を手書きで修正することがあります。銀行の窓口担当者が誤印刷された金額の横に修正を書き込んだり、口座名義人が摘要欄に「家賃」や「仕入」などの注記を書き加えたりします。これらの注記は法的に記録の一部であり、会計上重要な情報を含みます。ビジョンモデルによる抽出は、印刷テキストと並んで手書きの注記も読み取ることができます。ただし、手書きの品質はさまざまです。明確なボールペンによる漢字の注記は通常読み取れますが、印刷されたグリッド線を横切る斜めのかすれた鉛筆書きは信頼性が低くなります。手書きの注記が取引分類の唯一の記録となる通帳では、手書きが曖昧だった行について、抽出したスプレッドシートを実際の通帳を開いてレビューする必要があります。AIは読み取り可能な大部分を処理します。レビューは例外処理であり、全行を確認するものではありません。
摘要コードのあいまい性(摘要あいまい性)
既知の取引先企業名からの50万円の振込は事業収入です。個人からの15,000円の振込は、おそらく個人的な取引です。通帳の摘要コードだけではこれらを区別できません。分類を行うのは会計ソフトのカテゴリ割り当てです。抽出ではコードを忠実に取得する必要があります。分類ロジックは下流にあり、会計ソフトの自動分類ルールか、摘要コードと金額のしきい値を組み合わせた計算列のいずれかに存在します。よくあるエラーモードは、分類ルールを過度に積極的に設定することです。10万円を超えるすべての振込を「事業収入」に分類するルールは、一度きりの家族からの20万円の贈与を誤分類します。ルールは保守的にし、明らかなケースを分類し、あいまいなケースは手動レビューに残すべきです。
破損または劣化した通帳ページ
5年以上前の通帳では、印刷のかすれ、水濡れによる損傷、インクのにじみ、取引領域を通る折り目があるページが存在する場合があります。印刷がかすれている場合は、抽出前に高解像度(300 dpi以上)でスキャンし、コントラストを調整することで読みやすさが向上します。ドットマトリックス文字を歪ませる折り目の場合は、ページを自然光の下で斜めから撮影すると、折り目の影を軽減できます。損傷により取引行が読み取れないページ(通常、280行の通帳のうち1〜2行)では、実際の通帳に基づいてその行を手動入力用にマークします。抽出は残りの278行を処理します。損傷行の失敗は検証列に表示されます。残高計算が一致しない行にREVIEWフラグが付き、多くの場合、部分的に読み取れない金額の数字が原因です。
デジタル通帳と紙の通帳
一部の銀行(特にゆうちょ銀行の「Yucho Direct+」サービス)では、紙の通帳の代わりに、ウェブベースの取引表示とCSVエクスポート機能を備えたデジタル通帳を提供しています。ただし、エクスポート形式、日付範囲、利用可能な列は銀行によって異なり、会計ソフトが期待する形式と一致しないことがよくあります。ゆうちょ銀行のデジタル通帳CSVは西暦で日付をエクスポートする場合がありますが、同じ口座の紙の通帳をATMで印刷すると和暦が使用され、CSVは過去12か月のみをカバーする一方、紙の通帳には全履歴が含まれます。会計ソフトが特定のCSV形式を期待する青色申告者にとって、抽出ルート(紙の通帳をスキャンするか、デジタル通帳の表示をスクリーンショットするか)は、入力形式に関係なく、出力レイヤーで和暦から西暦への変換が処理されるため、あらゆるデータソースで形式が一貫した出力を提供します。
複数時代にわたる通帳と年号ヘッダーの欠落
2018年に開設され2024年に更新された通帳には、平成と令和の2つの時代にまたがる取引が含まれています。時代の境界(平成31年(2019年1月~4月)から令和元年(2019年5月~12月)への移行)は通帳の途中にあります。抽出では、年号ヘッダーが平成から令和に切り替わるページで時代の変化を検出し、取引ごとに正しいオフセットを適用する必要があります。同様に、同じ通帳内で年号ヘッダーが再印刷されない継続ページは、最新のヘッダーがあるページから引き継がれたコンテキストに依存します。ページ5に令和6年が印刷され、ページ6~8に月と日のみが印刷されている場合、抽出では令和6年のコンテキストをページ5~8のすべての取引に適用し、1月1日の境界後にページ9に令和7年が印刷されると、コンテキストが更新されます。引き継ぎが失敗すると、日付が特定できない取引(年なしの「7.15」)が発生し、タイムラインに配置できず、会計ソフトへのインポートに失敗します。
よくある質問
通帳抽出は、すべての日本の銀行を同じバッチで処理できますか?
はい — 1行形式の三菱UFJ銀行の通帳、1取引2行形式のゆうちょ銀行の通帳、コンパクトな印字の信用金庫の通帳を、すべて同じバッチにアップロードして、一貫した列を持つ統合スプレッドシートを生成できます。セマンティック抽出は各値の意味を読み取ります — 日付は、ある通帳では「R6.7.15」、別の通帳では「令和6年7月15日」と印刷されていても、日付として扱われます。同じ5列のスキーマがすべての形式で機能します。和暦から西暦への変換は、各ページで検出された元号ヘッダーに基づいてページごとに適用されるため、異なる元号の通帳 — 三菱UFJ銀行の通帳は平成、ゆうちょ銀行の通帳は令和、古い信用金庫の通帳は昭和 — が混在するバッチでも、すべての日付が出力でyyyy-mm-ddに解決されます。
異なる元号にまたがる和暦の日付はどのように処理されますか?
抽出エンジンは各ページの元号年ヘッダーを読み取り、正しい換算式を適用します:令和 n = n + 2018、平成 n = n + 1988、昭和 n = n + 1925。年ヘッダーのない継続ページでは、直近のヘッダー付きページから元号のコンテキストが引き継がれます。通帳の途中で元号の境界が発生する場合 — たとえば2019年5月1日に平成31年から令和1年へ移行する場合 — エンジンはヘッダーが切り替わるページで元号の変更を検出します。境界となる重要な年では、平成ヘッダーのページの取引には平成のオフセットが、令和ヘッダーのページの取引には令和のオフセットが適用されます。出力のすべての日付は、弥生会計、freee会計、マネーフォワード クラウド会計と直接互換性のある西暦(yyyy-mm-dd)です。
残高照合が複数行で失敗した場合はどうなりますか?
連続する複数のREVIEWフラグは、ほとんどの場合、単一の根本原因 — 最初にフラグが付いた行 — に遡ります。47行目のカンマの誤読(¥30,000 → ¥3,000)は47行目の残高を壊し、48行目の照合を壊し、通帳の最後までの後続のすべての行に影響します。47行目を修正 — 誤読された金額を訂正 — すると、48行目から280行目までが正しく再計算されます。計算列アプローチは問題を発生箇所で検出します。ユーザーが最初にフラグが付いた行を修正すれば、残りは解決します。この照合ステップがない場合、エラーは会計ソフト内で試算表が銀行明細と一致しないときに表面化します — 連鎖を開始した単一の誤読を見つけるために、すべての行を逆方向にたどる照合作業が必要になります。抽出時のフラグは2分の修正です。会計時のフラグは1時間の調査的な記帳作業です。この問題やその他の一般的な通帳データ入力の失敗モードの詳細については、よくある間違いガイドを参照してください。
通帳ページの手書きメモはどのように抽出されますか?
出力スキーマに「Notes」という列を定義してください。取引行の近くにある判読可能な手書きの注記(家賃、仕入、振込の横に書かれた顧客名など)は、抽出時に追加のコンテキストとして取得されます。手書きの品質は大きく異なります。標準的な漢字で書かれた鮮明なボールペンの注記は通常読み取れますが、印刷された罫線を横切る斜めの薄い鉛筆書きは信頼性が低くなります。手書きのメモが取引分類の唯一の記録である通帳の場合、手書きが不明瞭だった行については、物理的な通帳を開いた状態で抽出したスプレッドシートを確認する必要があります。AIは判読可能な大部分を処理するため、確認作業は全行から、注記の品質が不十分だった数行だけに減ります。
抽出した通帳データは、青色申告のために弥生会計に直接取り込めますか?
はい。抽出結果はyyyy-mm-dd形式の日付を含むExcelスプレッドシートで、弥生会計のスマート取引取込機能で受け入れられます。抽出列を弥生のフィールドスキーマ(日付、借方勘定科目、借方金額、貸方勘定科目、貸方金額、摘要)にマッピングしてください。計算列を使用して取引を事前分類する場合(給与を「Salary Income」、引落を「Utilities」にマッピング)、インポート前に勘定科目フィールドがすでに入力されています。会計ソフト側で分類を処理したい場合は、生の摘要コードを抽出し、弥生またはfreeeの自動分類ルールを設定して正しい勘定科目にマッピングしてください。freeeの270以上のAPIエンドポイントにより、手動のファイル転送なしで抽出から会計までの自動パイプラインが可能です。弥生とマネーフォワードはCSVインポートを使用し、弥生互換形式が共通の中間形式です。その他の対応プラットフォームには、MJS会計、TKC、OBC勘定奉行、ソリマチ、EPSON、PCAが含まれ、すべて同じCSV取引形式を受け入れます。
抽出後も物理的な通帳は必要ですか?
電子帳簿保存法では、200dpiのカラースキャン要件と保存に関するコンプライアンス規則を満たせば、財務書類のスキャンコピーは法的に有効な記録として認められます。ただし、物理的な通帳は引き続き原本として扱われます。国税庁は税務調査の際に原本を要求する場合があります。ベストプラクティス:通帳をスプレッドシートに抽出して会計ワークフローに使用し、スキャンしたページを電子記録として保存し、法定の7年間保存期間中は物理的な通帳を保管してください。抽出は手動データ入力のステップを置き換えるものであり、法的記録を置き換えるものではありません。
全体像:通帳抽出が日本の会計ワークフローのどこに位置するか
日本の個人事業主の確定申告ワークフローは、これまで2つの分断された部分に分かれていました。前半部分——通帳データ入力——は手作業です。机の上に広げられたページ、頭の中で変換される和暦、会計ソフトやスプレッドシートに1行ずつ入力される金額。後半部分——会計処理と申告——は弥生会計やfreee、マネーフォワードの中で行われ、データは照合・分類され、青色申告決算書にまとめられます。この2つの部分は手作業による転記でつながっており、そのつなぎ目の質が、確定申告が1回で整合するか5回目で整合するかを左右します。
通帳抽出は、この転記によるつなぎ目を自動化されたものに置き換えます。通帳のページは画像になり、画像は検証済みの日付、分類された取引、フラグ付きの不一致を含むスプレッドシートになり、そのスプレッドシートは会計ソフトにインポートされ、残りのワークフローは変わりません。抽出ステップは会計ソフト、確定申告プロセス、青色申告の控除構造を変更しません——それらに供給されるデータパイプラインを変更するのです。
2027年の税制改正により、そのパイプラインには控除価値が紐づけられました。紙のままの申告者——手作業による通帳転記、紙の申告書——は10万円を受け取ります。パイプラインをデジタル化した申告者——抽出された通帳データをe-Tax電子申告に取り込む——は65万円、または適格電子帳簿を備えていれば75万円を受け取ります。45万円〜65万円の差額は、抽出ソフトウェアの使用に対する税額控除ではありません。それは税制が、手作業による通帳データ入力の現状維持に真のコストを価格付けし、控除の窓が狭まる前にデジタルへの切り替えを促しているのです。
単一通帳抽出のハウツーガイドは、5列の設定と最初の抽出をカバーしています。バッチ処理ガイドは複数年度・複数銀行の統合を扱います。問題分析は、ツールが利用可能であるにもかかわらず手作業の現状が続く理由を説明します。コスト分析は、手作業入力を続けた場合の経済的負担を定量化します。よくある間違いガイドは、残高のずれと検証戦略をカバーしています。この記事——ハブ——は、通帳抽出がなぜ存在するのか、どのように機能するのか、会計スタックのどこに位置するのか、そしてなぜ2027年の税制改正が青色申告を行うすべての日本の個人事業主にとってデフォルトの前進経路となるのかを、単一の全体像に結びつけます。