Extracción de Libretas Bancarias Japonesas (通帳):
Guía Completa para Contabilidad y Declaración de Impuestos
El sistema de libretas bancarias de Japón es único entre las economías desarrolladas: un cuadernillo físico impreso en tiempo real por los cajeros automáticos con cabezales de impresión de matriz de puntos o térmicos, que registra cada transacción como un libro mayor de cinco columnas con saldo corriente — y, para los 4.6 millones de propietarios únicos y pequeñas empresas que lo utilizan como registro financiero principal, el documento fuente definitivo para la declaración de impuestos. En 2024, la Asociación de Banqueros Japoneses (全国銀行協会) informó que los cajeros automáticos de los principales bancos aún procesan más de 300 millones de actualizaciones de libretas anualmente — incluso mientras aumenta la adopción de la banca digital. Para el problema de la extracción, ese volumen significa algo específico: la libreta no es un formato heredado en desaparición. Es el formato que el flujo de trabajo contable debe acomodar, y comprender su estructura es el requisito previo para automatizar la entrada de datos que actualmente consume horas de transcripción manual cada temporada de impuestos.
Puntos Clave
- Una libreta japonesa no es un estado de cuenta bancario — es un libro mayor continuo donde un dígito mal leído en la línea 47 corrompe todos los saldos posteriores en las 153 líneas que siguen.
- La reforma fiscal de 2027 reduce la deducción de la declaración azul en papel de ¥550,000 a ¥100,000 — una penalización de ¥450,000 por continuar con la misma transcripción manual de libretas que siempre ha hecho.
- El mismo esquema de extracción de cinco columnas lee libretas de MUFG, Japan Post Bank y cooperativas de crédito regionales en un solo lote — porque la IA lee lo que cada valor significa en lugar de dónde se encuentra en la página.
Qué Hace de la Libreta Bancaria Japonesa un Objetivo de Extracción Único
En la mayoría de los países, un estado de cuenta bancario es un resumen mensual: un PDF o informe en papel que cubre un período específico, con un saldo inicial, un saldo final y las transacciones intermedias. Cada estado de cuenta es autónomo. Una lectura errónea en el estado de marzo no afecta al de abril.
Una libreta bancaria japonesa (通帳, tsūchō) no es un estado de cuenta. Es un libro de contabilidad continuo impreso por un cajero automático: un registro físico continuo que se mantiene introduciendo la libreta en una máquina que imprime nuevas líneas de transacciones directamente en la página mediante un cabezal de impresión de matriz de puntos o térmico. Cada fila contiene cinco campos: fecha (月日), descripción (摘要, tekiyō), monto de retiro (お支払金額), monto de depósito (お預り金額) y saldo corriente (差引残高). Cada nueva línea extiende la cadena. El saldo en la línea 47 depende de que las líneas 1 a 46 sean todas correctas. Una sola lectura errónea corrompe todos los saldos posteriores: un modo de fallo llamado desviación de saldo (残高ずれ) que no tiene equivalente en la banca basada en estados de cuenta.
Este mecanismo de impresión crea un problema de extracción de segundo orden que la mayoría de las herramientas OCR genéricas nunca fueron diseñadas para manejar. Las páginas de las libretas no son documentos tipografiados con densidad de tinta y alineación consistentes. Son salidas de impresora, y la calidad de impresión varía según el modelo de cajero, la antigüedad de la cinta de tinta y la limpieza del cabezal de impresión. Dos libretas del mismo banco, actualizadas en diferentes cajeros con seis meses de diferencia, pueden tener un oscurecimiento de caracteres, alineación y legibilidad notablemente diferentes. Un cabezal de impresión de matriz de puntos cercano al final de su ciclo de reemplazo produce caracteres más delgados con más espacios entre puntos: el mismo código de 振込 (transferencia bancaria) que un cajero limpio imprime con trazos nítidos y continuos se convierte en una constelación de puntos desconectados en uno desgastado.
El formato de la libreta está regulado por la Asociación de Banqueros Japoneses (全国銀行協会), que establece estándares para el intercambio de datos interbancario, la interoperabilidad de cajeros automáticos y la banda magnética (磁気ストライプ) en la contraportada que almacena la información de la cuenta. El cajero lee esta banda para identificar la cuenta y luego imprime las líneas de transacción, lo que significa que la libreta que usted tiene es una salida de impresora, no un documento diseñado. El formato está lo suficientemente estandarizado como para que el diseño de cinco columnas sea consistente en todos los bancos de Japón. La calidad de impresión no lo está. Esa tensión — formato estándar, ejecución variable — define el desafío de extracción.
La diferencia estructural que importa para la extracción: una declaración de impuestos SA100 del Reino Unido o un estado de cuenta BAS australiano es una instantánea: extráigala una vez, verifíquela contra una fuente externa y listo. Una libreta japonesa es una cadena: la extracción es una operación de continuidad donde la corrección de cada fila depende de todas las filas anteriores. Tratarla como un documento basado en estados de cuenta y procesar las páginas de forma independiente es la fuente más común de fallos de extracción en los flujos de trabajo contables japoneses.
El panorama bancario de Japón y lo que significa para la extracción de libretas bancarias
Japón tiene más de 100 bancos que emiten libretas físicas, y aunque el diseño de cinco columnas es estándar, los detalles de formato — tamaño de fuente, interlineado, presencia o ausencia de una columna de sucursal (取抜店), y si una sola transacción ocupa una línea o se divide en dos — varían según la institución. Saber qué banco emitió una libreta no es algo académico. Determina qué desafíos de extracción esperar.
| Banco | Estilo de libreta | Consideraciones de extracción | Rol en el mercado |
|---|---|---|---|
| MUFG Bank (三菱UFJ銀行) | Entrada de una sola línea, fecha a la izquierda, columna de código de sucursal (取抜店) incluida. Diseño moderno y limpio. | La más fácil de extraer: alineación de matriz de puntos consistente, encabezado de año de era claramente impreso en la parte superior de la página. La columna de código de sucursal es un dato adicional que se puede extraer o ignorar según las necesidades contables. | El banco más grande de Japón: 7,93 % de las empresas lo tienen como banco principal (según Tokyo Shoko Research) |
| SMBC (三井住友銀行) | Formato de una sola línea similar al de MUFG. Puede abreviar el año de era (R6 en lugar de 令和6年). | Los años de era abreviados requieren conocer el mapeo de abreviaturas durante la conversión de fechas. Por lo demás, dificultad comparable a la de MUFG. | 6,34 % de participación como banco principal. Sólida base corporativa. |
| Mizuho Bank (みずほ銀行) | Similar a MUFG/SMBC. Formato de impresión tradicional; los años de era suelen usar caracteres de ancho completo. | Los caracteres de año de era de ancho completo pueden leerse como caracteres separados por la OCR a nivel de carácter. La extracción semántica basada en IA evita esto al leer el campo de fecha como un todo. | 5,04 % de participación como banco principal. El más tradicional de los tres megabancos. |
| Japan Post Bank (ゆうちょ銀行) | Formato de dos líneas por transacción: la descripción continúa en una segunda línea. Impresión compacta. El código de sucursal se muestra solo como números. | El formato estándar más desafiante: el salto de línea en dos líneas hace que la OCR basada en plantillas entrenada con formatos de una sola línea omita detalles de la descripción. La extracción semántica lo maneja leyendo las dos líneas como una sola unidad semántica. También ofrece una «libreta bancaria virtual» (デジタル通帳) para titulares de cuentas Yucho Direct+. | Red nacional: más de 24 000 cajeros automáticos. Banco predeterminado para muchas cuentas personales. |
| Resona Bank (りそな銀行) | Formato de una sola línea. Gran enfoque en pymes y clientes minoristas; las libretas suelen incluir mensajes de servicios bancarios complementarios después de las líneas de transacción. | Los mensajes de servicio complementarios impresos entre lotes de transacciones pueden interpretarse erróneamente como filas de datos por herramientas que no distinguen líneas de transacción de texto informativo. | Parte del Grupo Resona: sólida base de pymes. Enfoque en banca regional. |
| Bancos regionales y cooperativas de crédito (地方銀行・信用金庫) | Variados: la mayoría sigue el diseño estándar de cinco columnas, pero con convenciones de impresión localizadas, cajeros automáticos más antiguos y formatos de año de era antigua (incluidas fechas de la era Showa para cuentas de larga duración). | El hardware de cajeros más antiguo implica una mayor variación en la calidad de impresión. Las libretas abiertas en los años 80 pueden contener fechas de la era Showa (昭和) que requieren la conversión Showa + 1925. La amplia variación es el argumento más sólido para la extracción semántica: no se puede crear una plantilla para más de 100 convenciones de impresión regionales. | En conjunto, atienden a una mayor proporción de pymes que los tres megabancos combinados. |
La implicación práctica para la extracción es que un esquema de una sola columna — Fecha, Descripción (摘要), Retiro, Depósito, Saldo — funciona en todos estos bancos. La IA localiza cada valor leyendo lo que significa, no comparando coordenadas de píxeles de una plantilla. Una libreta de MUFG con impresión limpia de una sola línea y una libreta de Yucho con líneas divididas en dos producen la misma hoja de cálculo de cinco columnas en el mismo lote porque el motor de extracción lee la semántica de los campos, no las posiciones de los campos. Para un recorrido detallado de este enfoque basado en columnas, consulte la guía paso a paso para la extracción de libretas bancarias japonesas.
La arquitectura de cinco columnas de la libreta — y por qué el OCR genérico falla en cada una
El diseño de cinco columnas de la libreta es elegantemente simple en la superficie y estructuralmente hostil al OCR convencional en profundidad. Cada columna presenta un modo de fallo distinto:
月日 (Fecha) — el problema del calendario imperial japonés
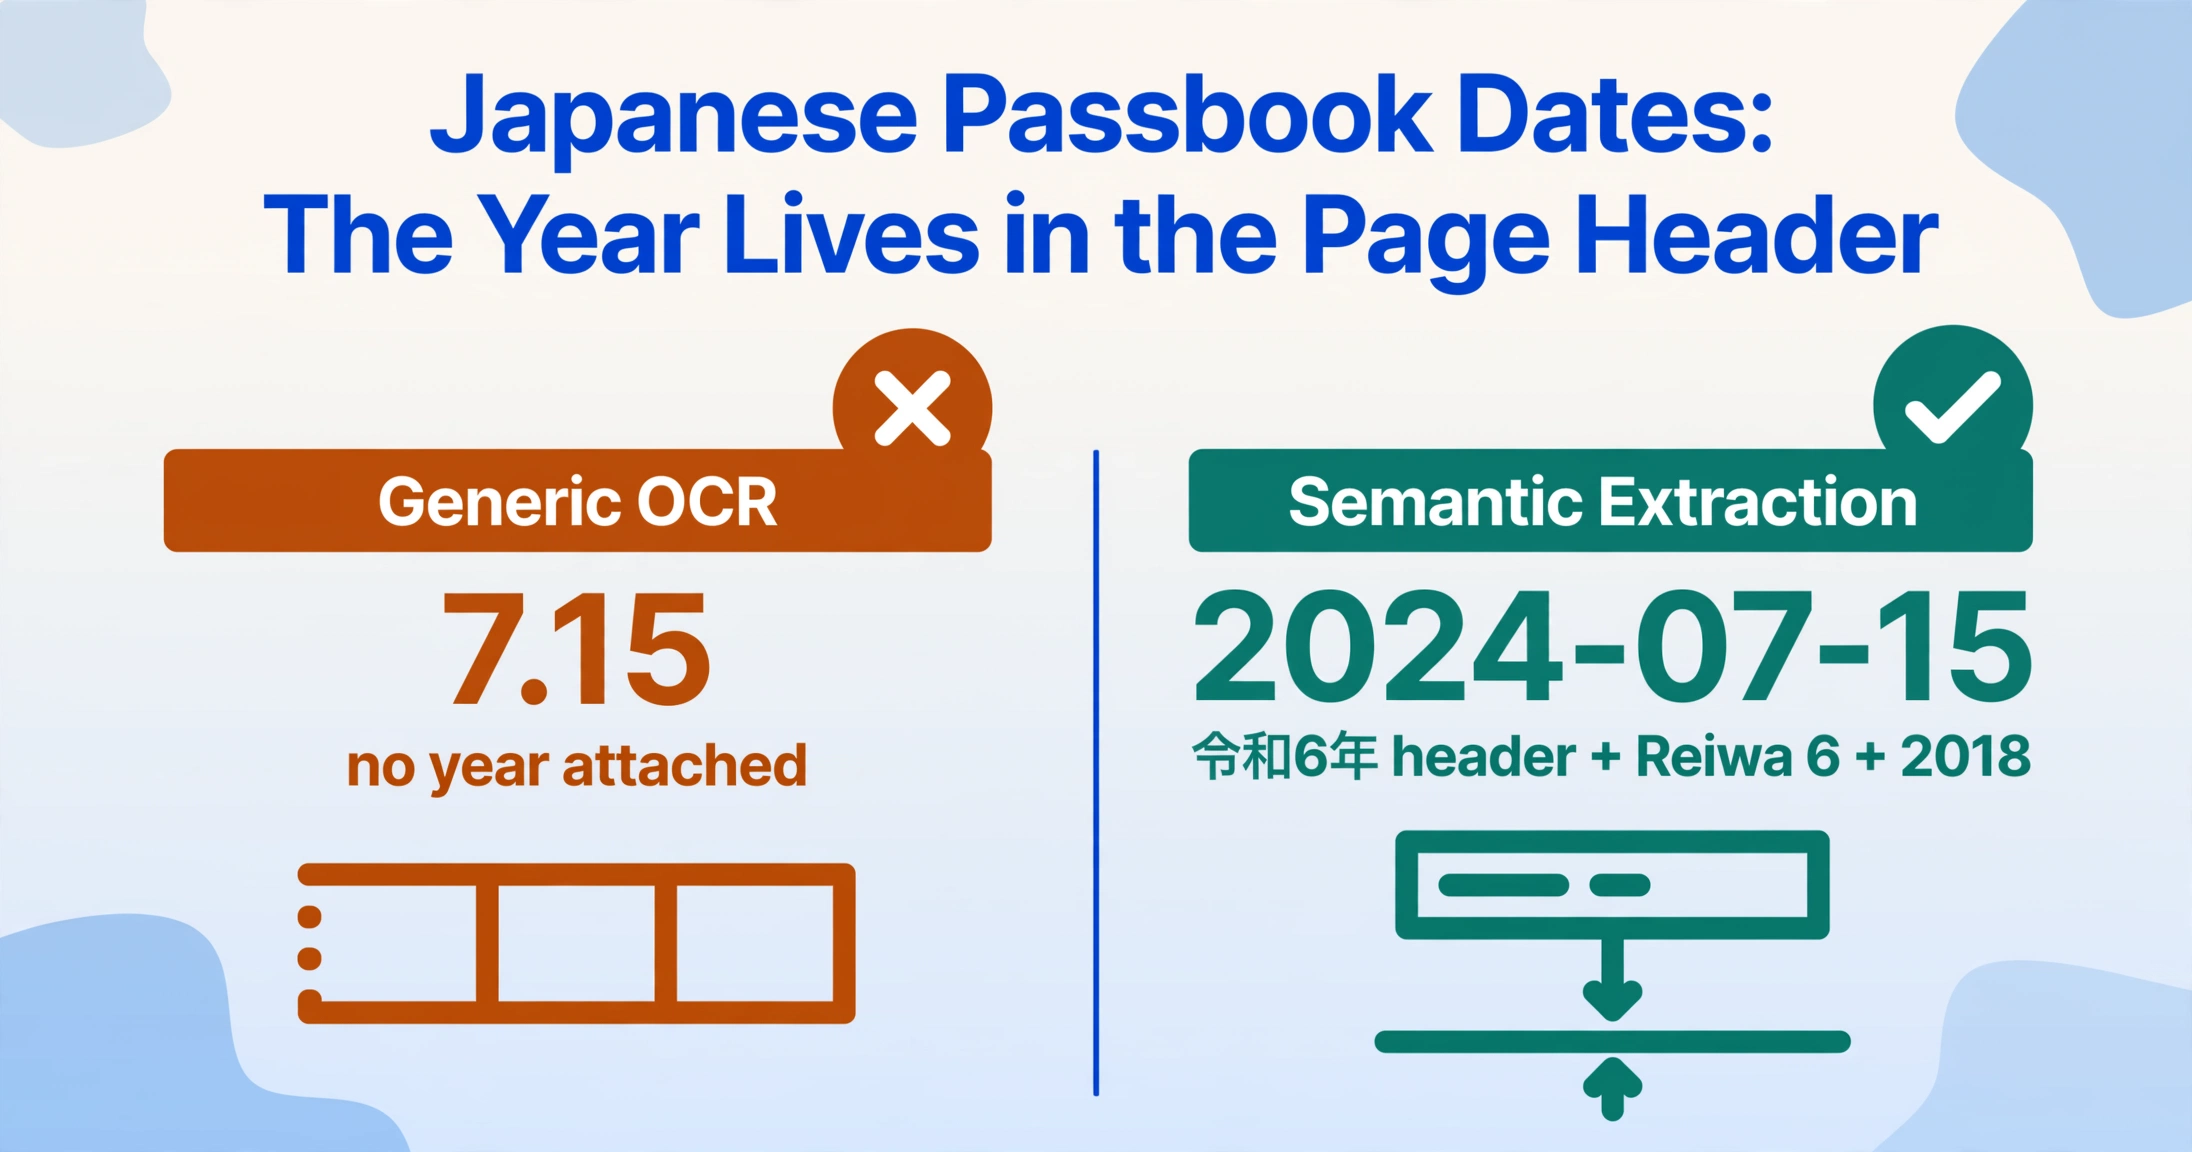
Las fechas de la libreta bancaria usan el calendario imperial japonés: 令和 (Reiwa, comenzó en mayo de 2019), 平成 (Heisei, 1989–2019), 昭和 (Showa, 1926–1989). Una fecha impresa como R6.7.15 es el 15 de julio de 2024 (año Reiwa 6 + 2018). H30.3.31 es el 31 de marzo de 2018 (año Heisei 30 + 1988). El encabezado del año de la era se imprime una vez en la parte superior de una página; las líneas posteriores de la misma página y las páginas de continuación solo llevan mes y día. Una herramienta OCR genérica que lee "7.15" de forma aislada tiene una fecha sin año, y un encabezado de año tres páginas atrás que nunca vio. La fórmula de conversión es determinista — Reiwa n = n + 2018, Heisei n = n + 1988, Showa n = n + 1925 — pero identificar qué fórmula aplicar a cada línea requiere leer la relación entre el encabezado de la página y sus filas de contenido, no leer celdas individuales.
摘要 (Descripción) — la brecha de clasificación de códigos
La columna de descripción utiliza códigos compactos que un lector japonés categoriza de inmediato: 振込 (transferencia bancaria), ATM (transacción en cajero), 給与 (depósito de nómina), 引落 (domiciliación), 手数料 (comisión bancaria, normalmente ¥110–¥550), 利息 (interés), カード (transacción con tarjeta). Una extracción en bruto que reproduzca fielmente estos códigos produce una lista de transacciones. Una extracción que los clasifique durante el procesamiento produce un libro mayor pre-categorizado. La lógica de clasificación se puede definir una vez como una columna calculada: if Description contains "給与" then "Salary Income"; if contains "引落" then "Direct Debit"; if contains "手数料" then "Bank Fee"; if contains "利息" then "Interest Income". El código más ambiguo es 振込 — una transferencia de ¥500,000 de una empresa cliente conocida es ingreso comercial; una transferencia de ¥15,000 de un particular es probablemente personal. Una columna calculada puede combinar la descripción con el monto para desambiguar: if Description="振込" and Amount > 100000 then "Business Income"; else "Personal Transfer".
お支払金額 / お預り金額 (Retiro / Depósito) — la trampa de exclusión mutua
Una transacción determinada tiene una entrada en la columna de retiros o en la de depósitos, nunca en ambas. Esta exclusividad mutua es la base estructural para la verificación del saldo, pero también crea un fallo común de OCR: un depósito de ¥30,000 colocado en la columna de retiros por una lectura desalineada. El cálculo del saldo fallará en esa fila, y todas las filas posteriores también fallarán, porque el saldo anterior + 0 (sin depósito leído) − ¥30,000 (columna incorrecta) no puede ser igual al saldo actual impreso. Este no es un error aleatorio — es un error estructurado característico de los formatos basados en columnas con lógica de exclusión mutua, y el OCR basado en plantillas que lee celdas por posición es particularmente vulnerable a él.
差引残高 (Saldo corriente) — el motor de autoverificación
El saldo corriente es a la vez la mayor ventaja de extracción de la libreta bancaria y su modo de fallo más peligroso. Es una ventaja porque la columna de saldo lleva su propia verificación incorporada: saldo anterior + depósito − retiro debe ser igual al saldo actual. Defina una columna calculada que verifique esto en cada fila durante la extracción — Verificación de saldo (saldo anterior + depósito − retiro = saldo actual? 'OK' : 'REVISAR') — y sabrá qué filas revisar antes de que los datos entren en su software de contabilidad. Es peligroso porque una sola lectura errónea — una coma omitida que convierte ¥30,000 en ¥3,000 — corrompe el saldo de esa fila, lo que corrompe la verificación de la fila siguiente y de todas las posteriores. Una libreta con 280 transacciones y una lectura errónea en la fila 47 produce 233 banderas de REVISAR — pero la causa raíz es la primera fila marcada. Corrija la fila 47 y las filas 48–280 se recalcularán correctamente. Este efecto en cascada es el tema de la guía de errores comunes al ingresar datos de libretas bancarias, que cubre en profundidad la prevención de la deriva del saldo.
Banda magnética (磁気ストライプ) — la dependencia de hardware
La banda magnética de la contraportada almacena el número de cuenta, el código de sucursal y el tipo de cuenta. Cuando se inserta una libreta en un cajero automático, la máquina lee la banda, identifica la cuenta, recupera las transacciones no impresas y las imprime. La banda es un componente de lectura mecánica: los datos de la cuenta que contiene no se imprimen como texto en la página de la libreta (la portada normalmente muestra el nombre del titular en katakana, no el número de cuenta). Para fines de extracción, el número de cuenta y la información de la sucursal son datos que deben provenir de la tarjeta de cajero (キャッシュカード), de la información de la portada (si está presente) o del ingreso manual — las páginas de la libreta no contienen estos datos en una forma impresa legible por máquina. Una banda magnética dañada en una libreta antigua impide que el cajero la lea para actualizaciones de impresión, pero no impide que se extraigan las páginas impresas existentes — los datos de transacciones impresos son independientes de la banda.
El flujo de extracción: de la libreta bancaria a la hoja de cálculo lista para contabilidad
La extracción de datos de libretas bancarias japonesas sigue una arquitectura de tres etapas, la misma ya sea que procese una libreta o diez, un año o cinco. La etapa de configuración se realiza una vez y se reutiliza indefinidamente. La etapa de procesamiento es donde el motor de extracción hace el trabajo. La etapa de verificación es donde confirma que el resultado es correcto — y la columna de saldo autoverificable de la libreta hace que esta etapa sea órdenes de magnitud más rápida que la conciliación manual.
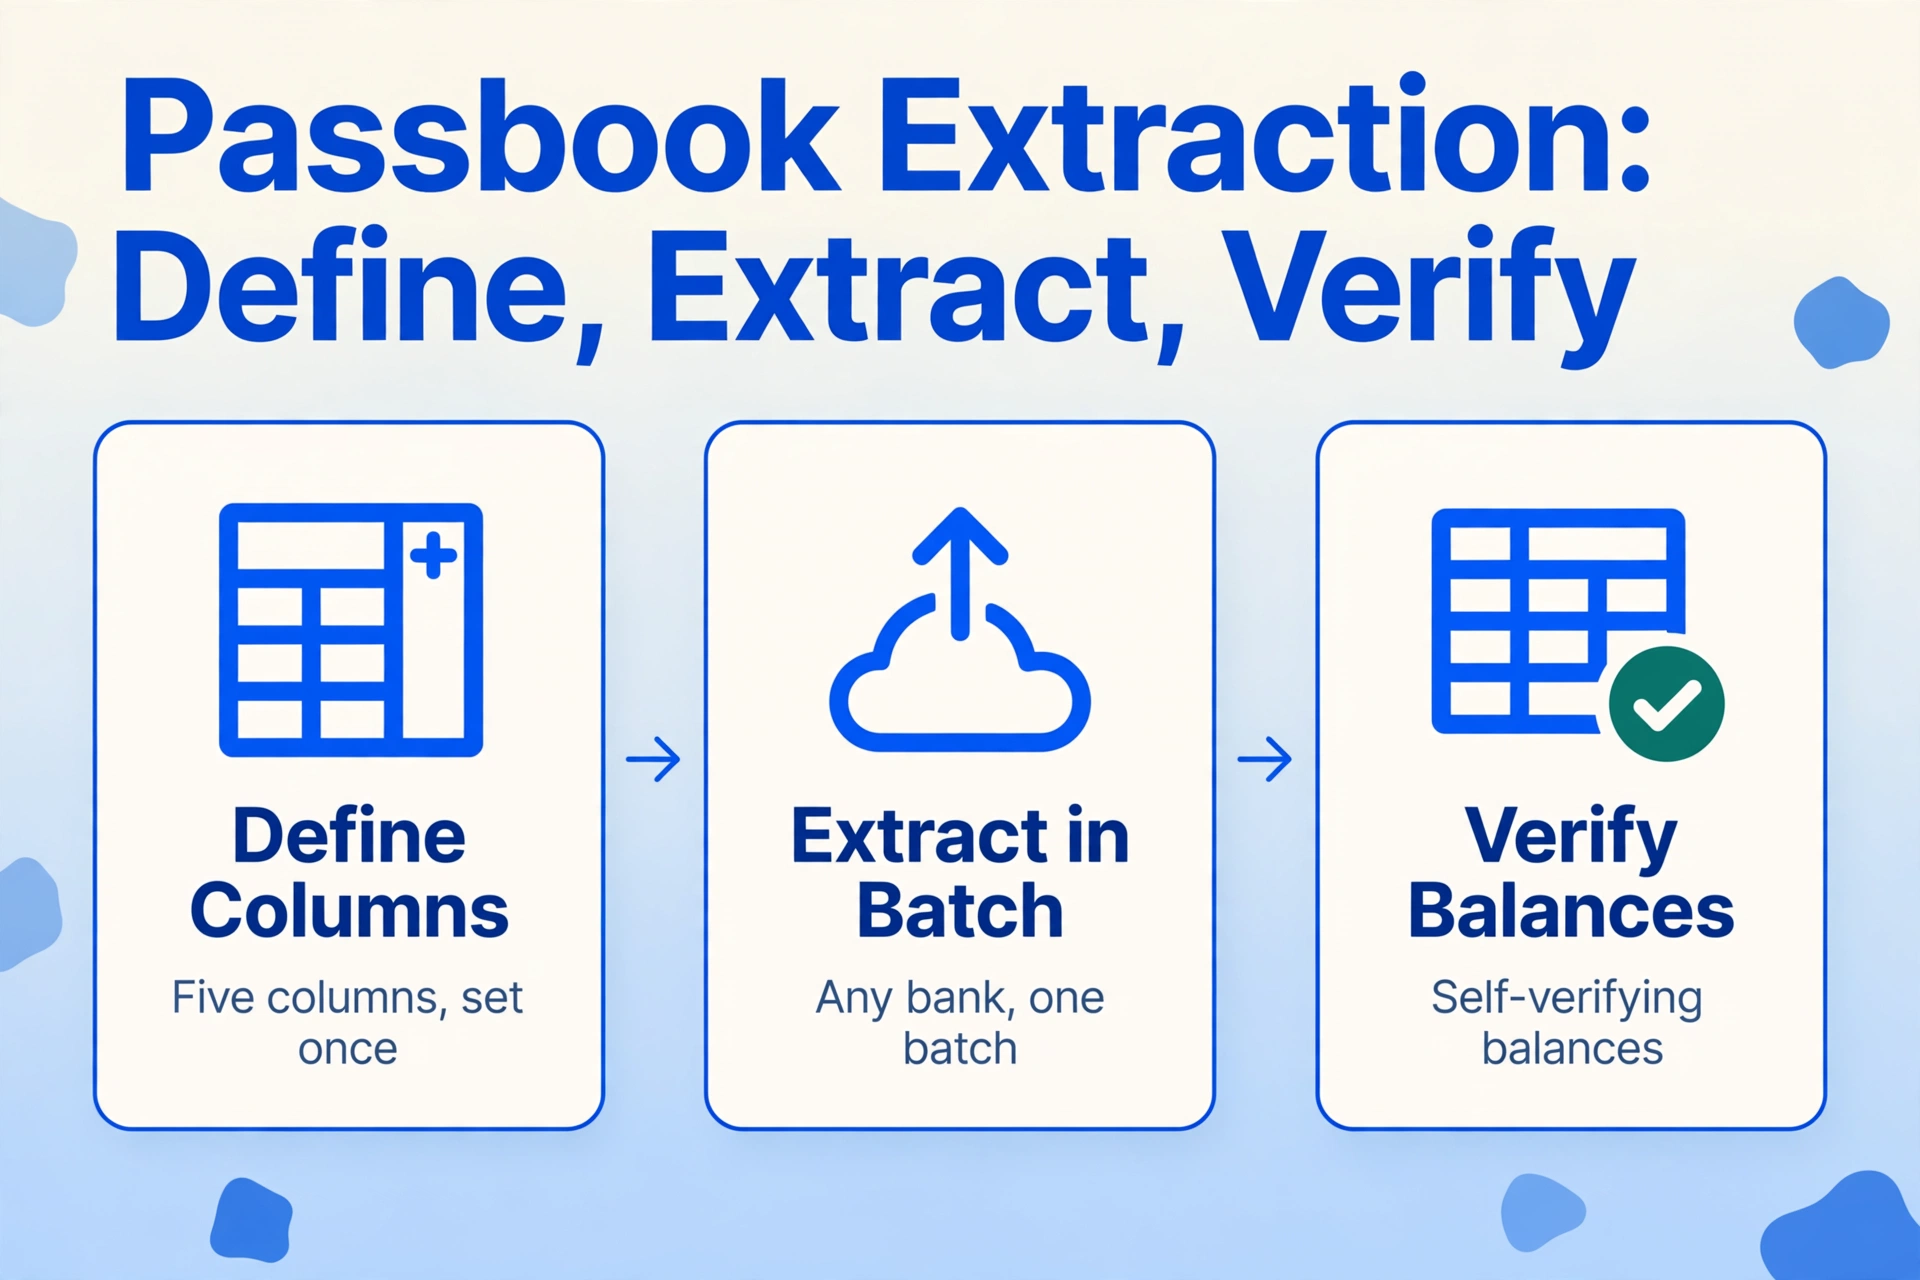
Definición del esquema de salida. Usted especifica cinco nombres de columna — Fecha, Descripción (摘要), Retiro (お支払金額), Depósito (お預り金額), Saldo (差引残高) — y opcionalmente agrega columnas calculadas para preclasificación y verificación. Esto es Extracción de Columnas Personalizadas: usted define la salida, y la IA asigna los campos impresos de cada libreta a sus columnas leyendo lo que significa cada valor. El mismo esquema de columnas funciona en todos los bancos — MUFG, SMBC, Mizuho, Japan Post Bank, cooperativas de crédito regionales — porque la IA lee la semántica de los campos, no las coordenadas de píxeles. Una plantilla configurada para el diseño de una sola línea de MUFG fallaría con el ajuste de dos líneas de Japan Post Bank; un esquema semántico maneja ambos formatos en el mismo lote porque lee el significado de cada campo, no su posición.
Carga y procesamiento. Escanee o fotografie las páginas de la libreta — incluidas las portadas que muestran el nombre del titular de la cuenta, la contraportada como referencia y cada página de transacciones — y suba todas las imágenes como un solo lote. Cada página se procesa de forma independiente con el mismo esquema de columnas aplicado. Las fechas del calendario imperial japonés (和暦) se convierten al calendario gregoriano (aaaa-mm-dd) en la capa de salida, aplicando el contexto de era correcto por página. Los códigos de descripción se capturan tal cual y opcionalmente se clasifican en categorías de gastos mediante columnas calculadas. El saldo corriente de cada fila se verifica contra el saldo de la fila anterior durante la extracción, marcando las discrepancias.
Exportación y verificación. La salida es un archivo de Excel con una fila por transacción y cada campo en su propia columna. La columna de verificación de saldo muestra OK en cada fila donde las matemáticas cuadran, y REVISAR en filas con discrepancias. Una libreta de tres años con aproximadamente 280 transacciones típicamente produce una o dos banderas de REVISAR — comas mal leídas, dígitos borrosos en páginas envejecidas o una corrección manuscrita que confundió al lector de impresión. Corrija esas filas, y las 278 restantes quedan verificadas. La hoja de cálculo se importa directamente en cualquier software de contabilidad japonés que acepte datos de transacciones CSV.
Los archivos se procesan de forma segura y no se almacenan.
Para un recorrido práctico de este flujo de trabajo — incluyendo la configuración de columnas, las estrategias de escaneo de páginas y la gestión de errores comunes — la guía de extracción de una sola libreta cubre cada paso en detalle. Para la estrategia de procesamiento por lotes que maneja múltiples libretas a lo largo de varios años, la guía de procesamiento por lotes aborda la fusión de múltiples libretas, el traspaso de fechas de era entre páginas y la verificación de saldos a escala de lote. Para un análisis de por qué persiste el método de entrada manual a pesar de las herramientas digitales disponibles, consulte el análisis en profundidad sobre el problema de la entrada manual en libretas bancarias japonesas.
Procesamiento por lotes: cuando una libreta se convierte en una década de datos
Una libreta individual contiene aproximadamente 8–10 transacciones por página y 50–100 páginas, lo que le da una vida útil típica de uno a tres años según la actividad de la cuenta. Un propietario único que presenta una declaración azul (青色申告) y mantiene libretas separadas para las operaciones diarias (MUFG Bank), las reservas fiscales (Japan Post Bank) y la nómina (cooperativa de crédito regional) tiene tres libretas que extraer — aproximadamente 36 páginas de transacciones impresas, 280 filas, en tres convenciones de impresión diferentes.
La extracción por lotes maneja esto como una sola operación. Las tres libretas se cargan en una sola subida con el mismo esquema de cinco columnas. Las fechas de era se convierten por página con el contexto de era correcto — la libreta de MUFG Bank usa años de era abreviados (R6), la de Japan Post Bank usa nombres de era completos (令和6年), y la de la cooperativa de crédito contiene transacciones de finales de la era Showa de cuentas abiertas en los años 1980 — todas resueltas a fechas gregorianas en la salida. El mismo lote maneja notas manuscritas en los márgenes (家賃 para alquiler, 仕入 para compras de inventario) como una columna complementaria de Notas, y las columnas calculadas preclasifican las transacciones en categorías de gasto y señalan discrepancias de saldo.
La alternativa — extracción de una sola página con fusión manual — obliga al usuario a consolidar 36 archivos de hoja de cálculo separados, cotejar fechas de era entre páginas donde el encabezado de año aparece en la página 1 y desaparece durante las siguientes siete páginas de continuación, y verificar manualmente la continuidad del saldo a través de los límites de las libretas. Para tres años de datos de tres bancos, solo el paso de fusión manual toma aproximadamente dos o tres horas. El enfoque por lotes lo elimina por completo — una subida, una hoja de cálculo, una pasada de verificación. Para la arquitectura completa del flujo de trabajo por lotes, consulte la guía de procesamiento por lotes de páginas de libretas en un libro de gastos anual. Para un desglose cuantificado de lo que realmente cuesta la entrada manual de datos a los pequeños empresarios japoneses, el análisis de costos convierte el tiempo y las tasas de error en números concretos.
Procesamiento por lotes de libretas bancarias frente a otros escenarios de procesamiento por lotes del mercado: una práctica del Reino Unido que procesa por lotes 80 declaraciones de autoliquidación SA100 maneja documentos independientes: cada declaración es un conjunto de datos autónomo, y un error de lectura en la declaración 47 solo afecta a la declaración 47. Un lote de libretas bancarias procesa páginas interdependientes: el saldo corriente se arrastra a través de los límites de página, y un error de lectura en la página 3 corrompe silenciosamente la verificación de todas las páginas posteriores. El lote debe ser consciente de la estructura de continuidad del tipo de documento, no solo procesar cada página como una isla. Esta es la razón por la que la verificación de columna calculada en el momento de la extracción — no después — es la diferencia de ingeniería entre un lote que produce resultados verificados y un lote que produce datos que necesita volver a verificar por completo dentro de su software de contabilidad.
En el ecosistema contable japonés: Yayoi, freee, MoneyForward y más allá
La hoja de cálculo extraída es un puente: el destino es el software de contabilidad japonés. Las tres plataformas que dominan el mercado de autónomos y pequeñas empresas — Yayoi Accounting (弥生会計), freee Accounting (freee会計) y MoneyForward Cloud Accounting (マネーフォワード クラウド会計) — cubren colectivamente la gran mayoría de los declarantes de la declaración azul. Cada una tiene una ruta de importación distinta, y el resultado de la extracción debe coincidir con las expectativas de la plataforma de destino.
Yayoi Accounting (弥生会計). El líder del mercado, particularmente entre los contables fiscales (税理士). La importación se basa en CSV a través de la función Smart Transaction Import (スマート取引取込). Yayoi requiere fechas en formato aaaa-mm-dd: la conversión de era a calendario gregoriano del paso de extracción debe estar completa antes de la exportación. Yayoi utiliza un "Formato de Importación Yayoi" (弥生インポート形式) propietario para CSV, por lo que el resultado de la extracción debe asignarse al esquema de campos de Yayoi: fecha, cuenta de débito (借方勘定科目), importe de débito, cuenta de crédito (貸方勘定科目), importe de crédito, descripción (摘要).
freee Accounting (freee会計). Nativo de la nube con más de 270 endpoints de API y soporte MCP (Model Context Protocol): el más rico en API de los tres. Importación mediante carga manual de CSV (取引 CSV インポート) utilizando el formato de plantilla de importación de freee, o mediante la API de freee para la ingesta automatizada. Las reglas de categorización automática de freee (自動登録ルール) se pueden configurar para reconocer los códigos de descripción de la libreta bancaria y asignar encabezados de cuenta (勘定科目), lo que significa que el paso de extracción puede centrarse en la captura fiel del código, y la lógica de clasificación reside en el motor de reglas del software de contabilidad.
MoneyForward Cloud Accounting (マネーフォワード クラウド会計). Importación mediante la función de migración de datos (他社ソフトデータの移行), seleccionando el formato compatible con Yayoi como formato CSV intermedio. La fortaleza de MoneyForward es el panel unificado que combina datos de libretas bancarias, extractos de tarjetas de crédito y escaneos de recibos en una imagen financiera completa. Si el resultado de la extracción utiliza el formato de fecha y columna compatible con Yayoi, se importa en MoneyForward con la misma asignación de columnas.
Otras plataformas compatibles que aceptan la misma importación CSV incluyen: MJS Accounting (会計大将), TKC (series FX2/MX), OBC Kanjo Bugyo (勘定奉行), Sorimachi Accounting King (会計王), EPSON Financial Support (財務応援R4) y PCA Accounting (PCA会計). El formato de cinco columnas de la libreta bancaria está estandarizado en todos los bancos japoneses, por lo que el mismo resultado de extracción funciona con cualquier plataforma contable que importe datos de transacciones CSV: el formato de fecha, las columnas de importe y el campo de descripción son los mismos independientemente del software receptor.
La diferencia clave entre las tres plataformas principales para la planificación de extracción: Yayoi es solo CSV y requiere que la extracción produzca un archivo compatible con el Formato de Importación de Yayoi. freee admite tanto CSV como API — la ruta de API permite pipelines automatizados de libreta bancaria a contabilidad sin transferencia manual de archivos. MoneyForward utiliza CSV en formato Yayoi como formato intermedio, por lo que la salida de extracción formateada para Yayoi funciona para ambas plataformas. Para la mayoría de las pequeñas empresas sin integración de API configurada, apuntar al Formato de Importación de Yayoi como estándar de salida de extracción proporciona la mayor compatibilidad.
La Conexión con la Declaración Azul: Por Qué la Extracción de Libretas Bancarias se Vuelve Crítica Bajo la Reforma Fiscal de 2027
El resumen de la reforma fiscal japonesa (令和8年度税制改正の大綱), publicado por la coalición gobernante el 19 de diciembre de 2025, reestructura la deducción especial de la declaración azul (青色申告特別控除) — el incentivo fiscal que ha hecho que la contabilidad por partida doble valga la pena para los trabajadores autónomos desde que se introdujo el sistema. Los cambios entran en vigor para el año fiscal 2027 (presentado en 2028) y remodelan directamente la economía de la digitalización de libretas bancarias.
Bajo el sistema actual (2026), un declarante de declaración azul que lleva libros de partida doble y presenta electrónicamente recibe una deducción de ¥650,000 de la renta imponible. Los declarantes en papel con libros de partida doble reciben ¥550,000. La reforma de 2027 reduce la deducción en papel a ¥100,000 — una reducción de ¥450,000 — e introduce un nivel superior de ¥750,000 para declarantes que usan la presentación electrónica e-Tax Y mantienen libros electrónicos calificados (優良な電子帳簿) o usan un sistema de cómputo electrónico especificado con enlace automático de datos (デジタルシームレス). La estructura de tres niveles queda así:
| Método de Presentación | Contabilidad | Deducción (2026) | Deducción (2027+) | Cambio |
|---|---|---|---|---|
| e-Tax + Libros Electrónicos Calificados o Enlace Automático | Partida doble | — | ¥750,000 | Nuevo nivel |
| Presentación Electrónica e-Tax | Partida doble | ¥650,000 | ¥650,000 | Sin cambios |
| Presentación en Papel | Partida doble | ¥550,000 | ¥100,000 | −¥450,000 |
| Contabilidad Simplificada | Partida única | ¥100,000 | ¥100,000 (ingresos ≤ ¥10M) ¥0 (ingresos > ¥10M) | Restricción de ingresos añadida |
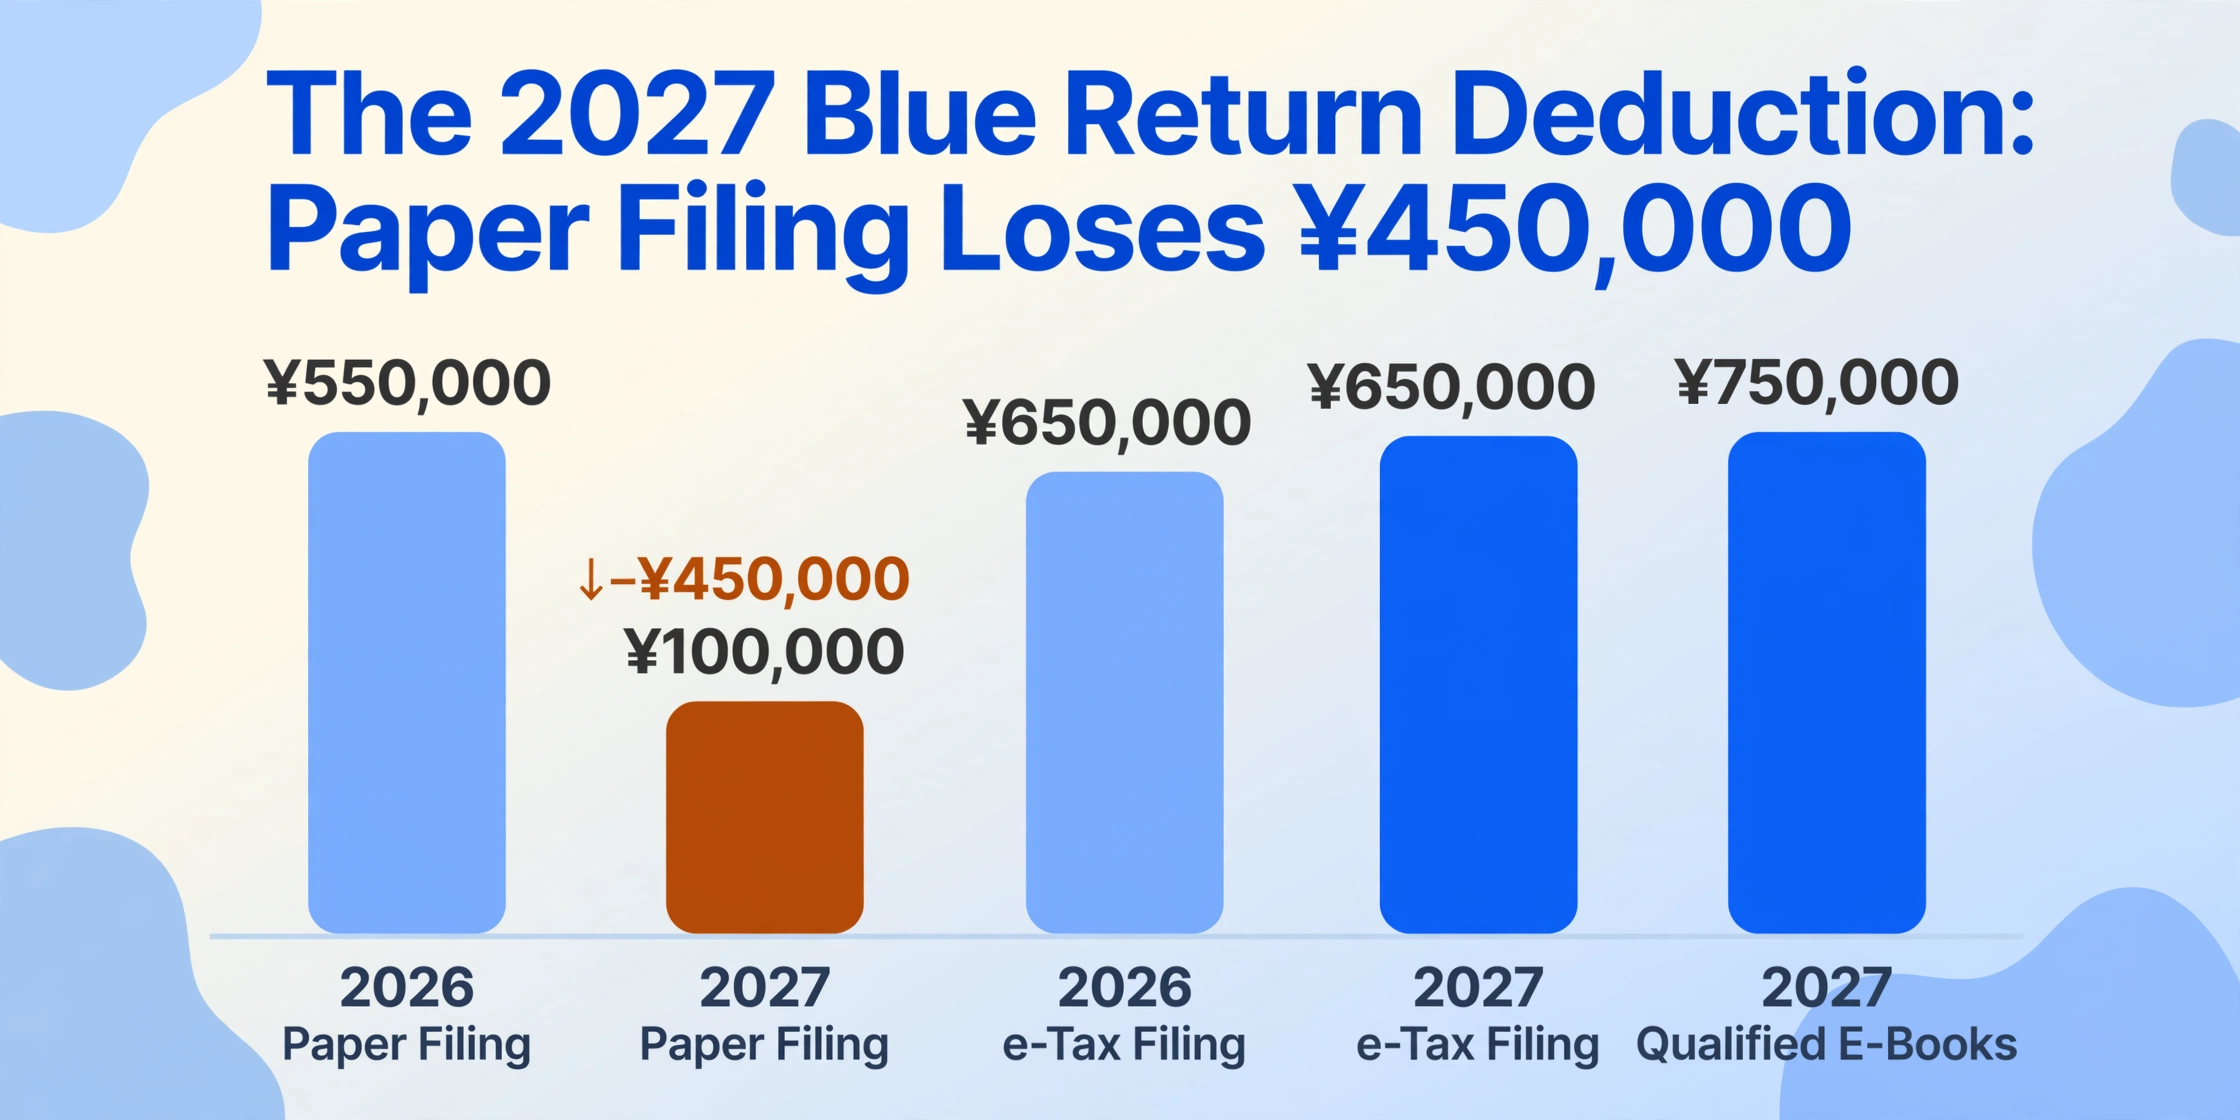
La conexión con la extracción de la libreta bancaria es directa. Un propietario único que presenta una declaración en papel en 2026 con contabilidad de partida doble y transcripción manual de la libreta obtuvo ¥550,000. Ese mismo declarante, continuando con el mismo método manual en 2027, obtiene ¥100,000 — una reducción de la deducción de ¥450,000, equivalente a aproximadamente ¥90,000–¥180,000 en impuestos adicionales según la tasa marginal. La reforma hace obligatoria la presentación electrónica e-Tax para el nivel de ¥650,000 — lo que significa que todo el flujo contable, desde la entrada de datos de la libreta hasta la presentación final de la declaración, debe ser digital. La extracción de la libreta bancaria no es una mejora de conveniencia. Es el primer eslabón de una cadena que ahora determina su nivel de deducción fiscal.
Según la Ley de Conservación de Libros Electrónicos (電子帳簿保存法), las copias escaneadas de documentos financieros pueden servir como registros legalmente admisibles si cumplen con los requisitos de resolución (200 dpi) y color. La enmienda de 2024 flexibilizó el requisito de marca de tiempo — los documentos escaneados almacenados en un sistema con historial de edición y eliminación (訂正・削除履歴) ya no necesitan una marca de tiempo separada. Para la extracción de la libreta bancaria, esto significa que las páginas escaneadas de la libreta utilizadas como entrada de extracción también pueden servir como copia del registro legal, siempre que la resolución de escaneo cumpla con el requisito de color de 200 dpi y los archivos escaneados se almacenen en un sistema conforme. La libreta física debe conservarse durante el período legal de siete años — la extracción reemplaza el paso de entrada manual de datos, no el registro legal.
Casos límite y solución de problemas
La mayoría de las extracciones de libretas bancarias producen resultados limpios con una o dos filas marcadas. Los casos límite que se indican a continuación cubren los escenarios en los que los resultados de la extracción requieren revisión humana: saber cómo se ven antes de que ocurran convierte una sesión frustrante de solución de problemas en un arreglo de dos minutos.
Correcciones manuscritas (手書き通帳修正)
Los usuarios de libretas bancarias a veces corrigen las entradas impresas a mano: un cajero escribe una corrección junto a un monto mal impreso, o el titular de la cuenta anota en la columna de descripción una nota como 家賃 (alquiler) o 仕入 (compra de inventario). Estas anotaciones forman parte legal del registro y contienen información crítica para la contabilidad. La extracción basada en modelos de visión puede leer anotaciones manuscritas junto con el texto impreso, pero la calidad de la escritura varía: una anotación clara en kanji con bolígrafo suele ser legible; una nota desvanecida a lápiz y en ángulo que cruza las líneas de la cuadrícula impresa es menos fiable. Para libretas bancarias donde las notas manuscritas son el único registro de la categorización de transacciones, la hoja de cálculo extraída debe revisarse con la libreta física abierta en las filas donde la escritura fue ambigua. La IA se encarga de la mayoría legible; la revisión es para excepciones, no línea por línea.
Ambigüedad del código de descripción (摘要あいまい性)
Una 振込 (transferencia) de ¥500,000 de una empresa cliente conocida es ingreso comercial. Una 振込 de ¥15,000 de un particular probablemente sea personal. El código de descripción de la libreta bancaria por sí solo no puede distinguirlos: la asignación de categoría la hace el software de contabilidad. La extracción debe capturar el código fielmente; la lógica de clasificación vive aguas abajo, ya sea en las reglas automáticas de categorización del software de contabilidad o en una columna calculada que combine el código de descripción con el umbral de monto. Un error común es escribir reglas de clasificación demasiado agresivas: una regla que clasifique todas las 振込 superiores a ¥100,000 como «Ingreso comercial» clasificará erróneamente un regalo familiar único de ¥200,000. Las reglas deben ser conservadoras, clasificando los casos evidentes y dejando los ambiguos para revisión manual.
Páginas de libreta dañadas o deterioradas
Las libretas bancarias de cinco o más años pueden tener páginas con impresión desvanecida, daños por agua, manchas de tinta o pliegues que atraviesan el área de transacciones. Para la impresión desvanecida, escanear a mayor resolución (300 dpi o más) y ajustar el contraste antes de la extracción mejora la legibilidad. Para los pliegues que distorsionan los caracteres de matriz de puntos, fotografiar la página con luz natural desde un ángulo puede reducir la sombra del pliegue. Para páginas donde el daño hace ilegible una línea de transacción — normalmente 1 o 2 filas en una libreta de 280 — marque la fila para entrada manual basándose en la libreta física. La extracción se encarga de las otras 278 filas. La falla de la fila dañada es visible en la columna de verificación: una marca de REVISIÓN en una fila donde el cálculo del saldo no cuadra, a menudo causada por un dígito de monto parcialmente ilegible.
Libretas bancarias digitales (デジタル通帳) frente a libretas físicas
Algunos bancos — en particular Japan Post Bank a través de su servicio Yucho Direct+ — ofrecen libretas digitales que sustituyen el cuadernillo físico por una vista de transacciones basada en web y exportación CSV descargable. Sin embargo, el formato de exportación, el rango de fechas y las columnas disponibles varían según el banco y, a menudo, no coinciden con el formato que espera el software de contabilidad. Un CSV de libreta digital de Japan Post Bank puede exportar fechas en calendario gregoriano, mientras que la libreta física de la misma cuenta impresa en un cajero automático usa fechas del calendario imperial japonés — y el CSV puede cubrir solo los últimos 12 meses mientras que la libreta física contiene el historial completo de la cuenta. Para quienes presentan la declaración azul y cuyo software de contabilidad espera un formato CSV específico, la ruta de extracción — escanear la libreta física o capturar la vista de la libreta digital — ofrece una salida de formato coherente independientemente de la fuente de datos, con la conversión de calendario imperial a gregoriano manejada en la capa de salida sin importar el formato de entrada.
Libretas de varias eras y encabezados de año ausentes
Una libreta abierta en 2018 y renovada en 2024 contiene transacciones que abarcan dos eras imperiales: 平成 (Heisei) y 令和 (Reiwa). El límite entre eras — 平成31年 (enero–abril 2019) con transición a 令和元年 (mayo–diciembre 2019) — cae a mitad de la libreta. La extracción debe detectar el cambio de era en la página donde el encabezado de año pasa de 平成 a 令和 y aplicar el desfase correcto a cada transacción. De igual forma, las páginas de continuación dentro de la misma libreta que no repiten el encabezado de año dependen del contexto heredado de la página más reciente con encabezado. Si la página 5 imprime 令和6年 y las páginas 6–8 imprimen solo mes y día, la extracción aplica el contexto de 令和6年 a todas las transacciones de las páginas 5 a 8 — y cuando la página 9 imprime 令和7年 después del límite del 1 de enero, el contexto se actualiza. Una herencia omitida produce transacciones con fechas flotantes ("7.15" sin año) que no pueden ubicarse en una línea temporal y harán fallar la importación en el software de contabilidad.
Preguntas Frecuentes
¿Puede la extracción de libretas bancarias manejar todos los bancos japoneses en el mismo lote?
Sí — una libreta de MUFG con entradas de una sola línea, una libreta de Japan Post Bank (ゆうちょ銀行) con formato de dos líneas por transacción, y una libreta de una cooperativa de crédito regional (信用金庫) con impresión compacta pueden cargarse en el mismo lote y producir una hoja de cálculo unificada con columnas consistentes. La extracción semántica lee lo que significa cada valor — una fecha es una fecha ya sea impresa como R6.7.15 en una libreta o 令和6年7月15日 en otra. El mismo esquema de cinco columnas funciona en todos los formatos. La conversión de era a calendario gregoriano se aplica por página según el encabezado de era detectado en cada página, de modo que un lote que contenga libretas de diferentes eras — 平成 en la libreta de MUFG, 令和 en la de Japan Post Bank, 昭和 en una libreta antigua de cooperativa de crédito — resuelve todas las fechas a aaaa-mm-dd en la salida.
¿Cómo maneja la extracción las fechas del calendario imperial japonés (和暦) que abarcan diferentes eras?
La extracción lee el encabezado de año de era de cada página y aplica la fórmula de conversión correcta: Reiwa n = n + 2018, Heisei n = n + 1988, Showa n = n + 1925. Para páginas de continuación sin encabezado de año, el contexto de era se traslada desde la página más reciente con encabezado. Cuando ocurre un límite de era a mitad de la libreta — como la transición de Heisei 31 a Reiwa 1 el 1 de mayo de 2019 — el motor detecta el cambio de era en la página donde cambia el encabezado. Para el año crítico de transición, las transacciones en páginas con encabezado 平成 usan el desplazamiento de Heisei, y las transacciones en páginas con encabezado 令和 usan el desplazamiento de Reiwa. Todas las fechas en la salida son gregorianas (aaaa-mm-dd) para compatibilidad directa con Yayoi, freee y MoneyForward.
¿Qué sucede si la verificación del saldo corriente falla en varias filas?
Múltiples banderas REVIEW consecutivas casi siempre se remontan a una sola causa raíz — la primera fila marcada. Una lectura errónea de coma (¥30,000 → ¥3,000) en la fila 47 corrompe el saldo en la fila 47, lo que corrompe la verificación en la fila 48, y cada fila posterior hasta el final de la libreta. Corrija la fila 47 — corrija el monto mal leído — y las filas 48 a 280 se recalculan correctamente. El enfoque de columna calculada detecta el problema en el punto de fallo; el usuario corrige la primera fila marcada y el resto se resuelve. Sin este paso de verificación, el error aparece dentro del software de contabilidad cuando el balance de comprobación no coincide con el estado de cuenta bancario — una conciliación que debe rastrearse hacia atrás a través de cada fila para encontrar la única lectura errónea que inició la cascada. La bandera en el momento de la extracción son dos minutos de corrección. La bandera en el momento de la contabilidad es una hora de teneduría de libros forense. Para un tratamiento completo de este y otros modos comunes de fallo en la entrada de datos de libretas, consulte la guía de errores comunes.
¿Cómo maneja la extracción las notas manuscritas en los márgenes de las páginas de la libreta bancaria?
Defina una columna llamada "Notas" en su esquema de salida. Cualquier anotación manuscrita legible cerca de una línea de transacción — una nota como 家賃 (alquiler), 仕入 (inventario) o el nombre de un cliente escrito junto a una entrada de 振込 — se captura como contexto adicional durante la extracción. La calidad de la escritura varía significativamente: una anotación clara con bolígrafo en kanji estándar suele ser legible; una nota desvanecida a lápiz, escrita en ángulo y cruzando las líneas de la cuadrícula impresa, es menos fiable. Para libretas donde las notas manuscritas son el único registro de la categorización de transacciones, la hoja de cálculo extraída debe revisarse con la libreta física abierta en las filas donde la escritura fue ambigua. La IA maneja la mayoría legible — reduciendo la revisión de todas las filas a las pocas donde la calidad de la anotación fue insuficiente.
¿Pueden los datos extraídos de la libreta ir directamente a Yayoi Accounting para la declaración azul?
Sí — el resultado de la extracción es una hoja de cálculo de Excel con fechas en formato aaaa-mm-dd, que Yayoi Accounting (弥生会計) acepta mediante la función Smart Transaction Import (スマート取引取込). Asigne las columnas extraídas al esquema de campos de Yayoi: fecha, cuenta de débito (借方勘定科目), monto de débito, cuenta de crédito (貸方勘定科目), monto de crédito y descripción (摘要). Si utiliza la Extracción de Columnas Personalizadas para preclasificar transacciones — asignando 給与 a "Ingresos por salario" y 引落 a "Servicios públicos" — los campos de encabezado de cuenta ya estarán completados antes de la importación. Si prefiere que el software de contabilidad maneje la clasificación, extraiga los códigos de descripción sin procesar y configure las reglas de categorización automática de Yayoi o freee para asignarlos a los encabezados de cuenta correctos. Los más de 270 endpoints de API de freee permiten pipelines automatizados de extracción a contabilidad sin transferencia manual de archivos; Yayoi y MoneyForward utilizan importación CSV con el formato compatible con Yayoi como formato intermedio común. Las plataformas adicionales compatibles incluyen MJS Accounting, TKC, OBC Kanjo Bugyo, Sorimachi, EPSON y PCA — todas aceptan el mismo formato de transacción CSV.
¿Sigo necesitando la libreta física después de la extracción?
Según la Ley de Conservación de Libros Electrónicos (電子帳簿保存法), las copias escaneadas de documentos financieros pueden servir como registros legalmente admisibles si cumplen con el requisito de escaneo en color a 200 dpi y las normas de cumplimiento de almacenamiento. Sin embargo, la libreta física sigue siendo el documento original definitivo. La Agencia Tributaria Nacional (国税庁) puede solicitar los originales durante una auditoría fiscal. Mejor práctica: extraiga la libreta a hoja de cálculo para su flujo de trabajo contable, conserve las páginas escaneadas como copia del registro electrónico y guarde la libreta física durante el período legal de retención de documentos de siete años. La extracción reemplaza el paso de entrada manual de datos — no reemplaza el registro legal.
El panorama completo: dónde encaja la extracción de libretas bancarias en el flujo de trabajo contable japonés
El flujo de trabajo de declaración de impuestos de un propietario único japonés ha sido históricamente dos mitades desconectadas. La primera mitad — la entrada de datos de la libreta bancaria — es manual: páginas extendidas sobre un escritorio, fechas del calendario imperial japonés convertidas mentalmente, montos ingresados en una hoja de cálculo o software de contabilidad, una fila a la vez. La segunda mitad — la contabilidad y la declaración — ocurre dentro de Yayoi, freee o MoneyForward, donde los datos se concilian, categorizan y ensamblan en la declaración azul (青色申告決算書). Las dos mitades están unidas por la transcripción manual, y la calidad de esa unión determina si la declaración de impuestos concilia en el primer intento o en el quinto.
La extracción de libretas bancarias reemplaza la unión por transcripción con una automatizada. Las páginas de la libreta bancaria se convierten en imágenes; las imágenes se convierten en una hoja de cálculo con fechas verificadas, transacciones categorizadas y discrepancias marcadas; la hoja de cálculo se importa al software de contabilidad, donde el resto del flujo de trabajo permanece sin cambios. El paso de extracción no altera el software de contabilidad, el proceso de declaración de impuestos ni la estructura de deducciones de la declaración azul — altera el canal de datos que los alimenta.
Bajo la reforma fiscal de 2027, ese canal tiene un valor de deducción asociado. Un declarante que permanece en papel — transcripción manual de la libreta bancaria, declaración en papel — recibe ¥100,000. Un declarante que digitaliza el canal — datos extraídos de la libreta bancaria que alimentan la presentación electrónica e-Tax — recibe ¥650,000, o ¥750,000 con libros electrónicos calificados. La brecha de ¥450,000–¥650,000 no es un crédito fiscal por usar software de extracción. Es el sistema fiscal fijando el precio del statu quo de la entrada manual de datos de la libreta bancaria a su costo real — e incentivando el cambio a lo digital antes de que la ventana de deducción se reduzca.
La guía práctica para la extracción de una sola libreta bancaria cubre la configuración de cinco columnas y la primera extracción. La guía de procesamiento por lotes maneja la consolidación de varios años y varios bancos. El análisis de problemas explica por qué persiste el statu quo manual a pesar de las herramientas disponibles. El análisis de costos cuantifica el drenaje financiero de la entrada manual continua. La guía de errores comunes cubre la deriva del saldo y la estrategia de verificación. Este artículo — el centro — los conecta en una imagen única de por qué existe la extracción de libretas bancarias, cómo funciona, dónde encaja en la pila contable y por qué la reforma fiscal de 2027 la convierte en el camino predeterminado para todo propietario único japonés que presenta una declaración azul.