T4申告書の14欄入力ミス5選が
CRA給与監査とPIER審査を招く
8月、オンタリオ州中規模メーカーの給与管理者が、カナダ歳入庁(CRA)の年金・雇用保険対象所得審査(PIER)部門からの書簡を開封する。10名の従業員がリストアップされている。各項目は、雇用主が2月のT4申告書で報告したCPP拠出額と、同じ申告書に記載された年金対象所得に基づいて雇用主が控除すべきだったCPP拠出額との不一致である。PIERアルゴリズムは決定的な計算で不一致を検出した。雇用主には30暦日以内の回答義務がある。根本原因——16欄の数字の桁違い、YMPE超えの従業員の16A欄の未記入、課税給付を除外した14欄の金額——は2月のT4申告時に固定化されていた。当時は誰も気づかなかった。今は8月、時計は刻々と進んでいる。
重要ポイント
- PIERリストを招いた16欄のCPP数字を自分自身のせいにしたかもしれない——しかし、フィールドあたり0.5%の人的転記エラー率では、150人規模の給与バッチに14の主要T4欄がある場合、毎回の申告サイクルで10〜11件の検出不能なエラーが発生する。
- PIERアルゴリズムは、99ドルの転記ミスと実際の拠出不足を区別しない——意図的な過少支払いを検出するのと同じ決定的な計算が、2月にCeridianのT4の間違った行から入力した値も検出する。誰も気づかなかった。
- あなたの仕事はT4欄をより注意深く転記することではない——転記ステップ自体を排除し、検証式が誰かがスプレッドシートのセルに入力したものではなく、T4に実際に含まれる内容をチェックできるようにすることだ。
PIERがT4の欄の入力ミスをどう見つけるか——そしてなぜ必ず見つかるのか
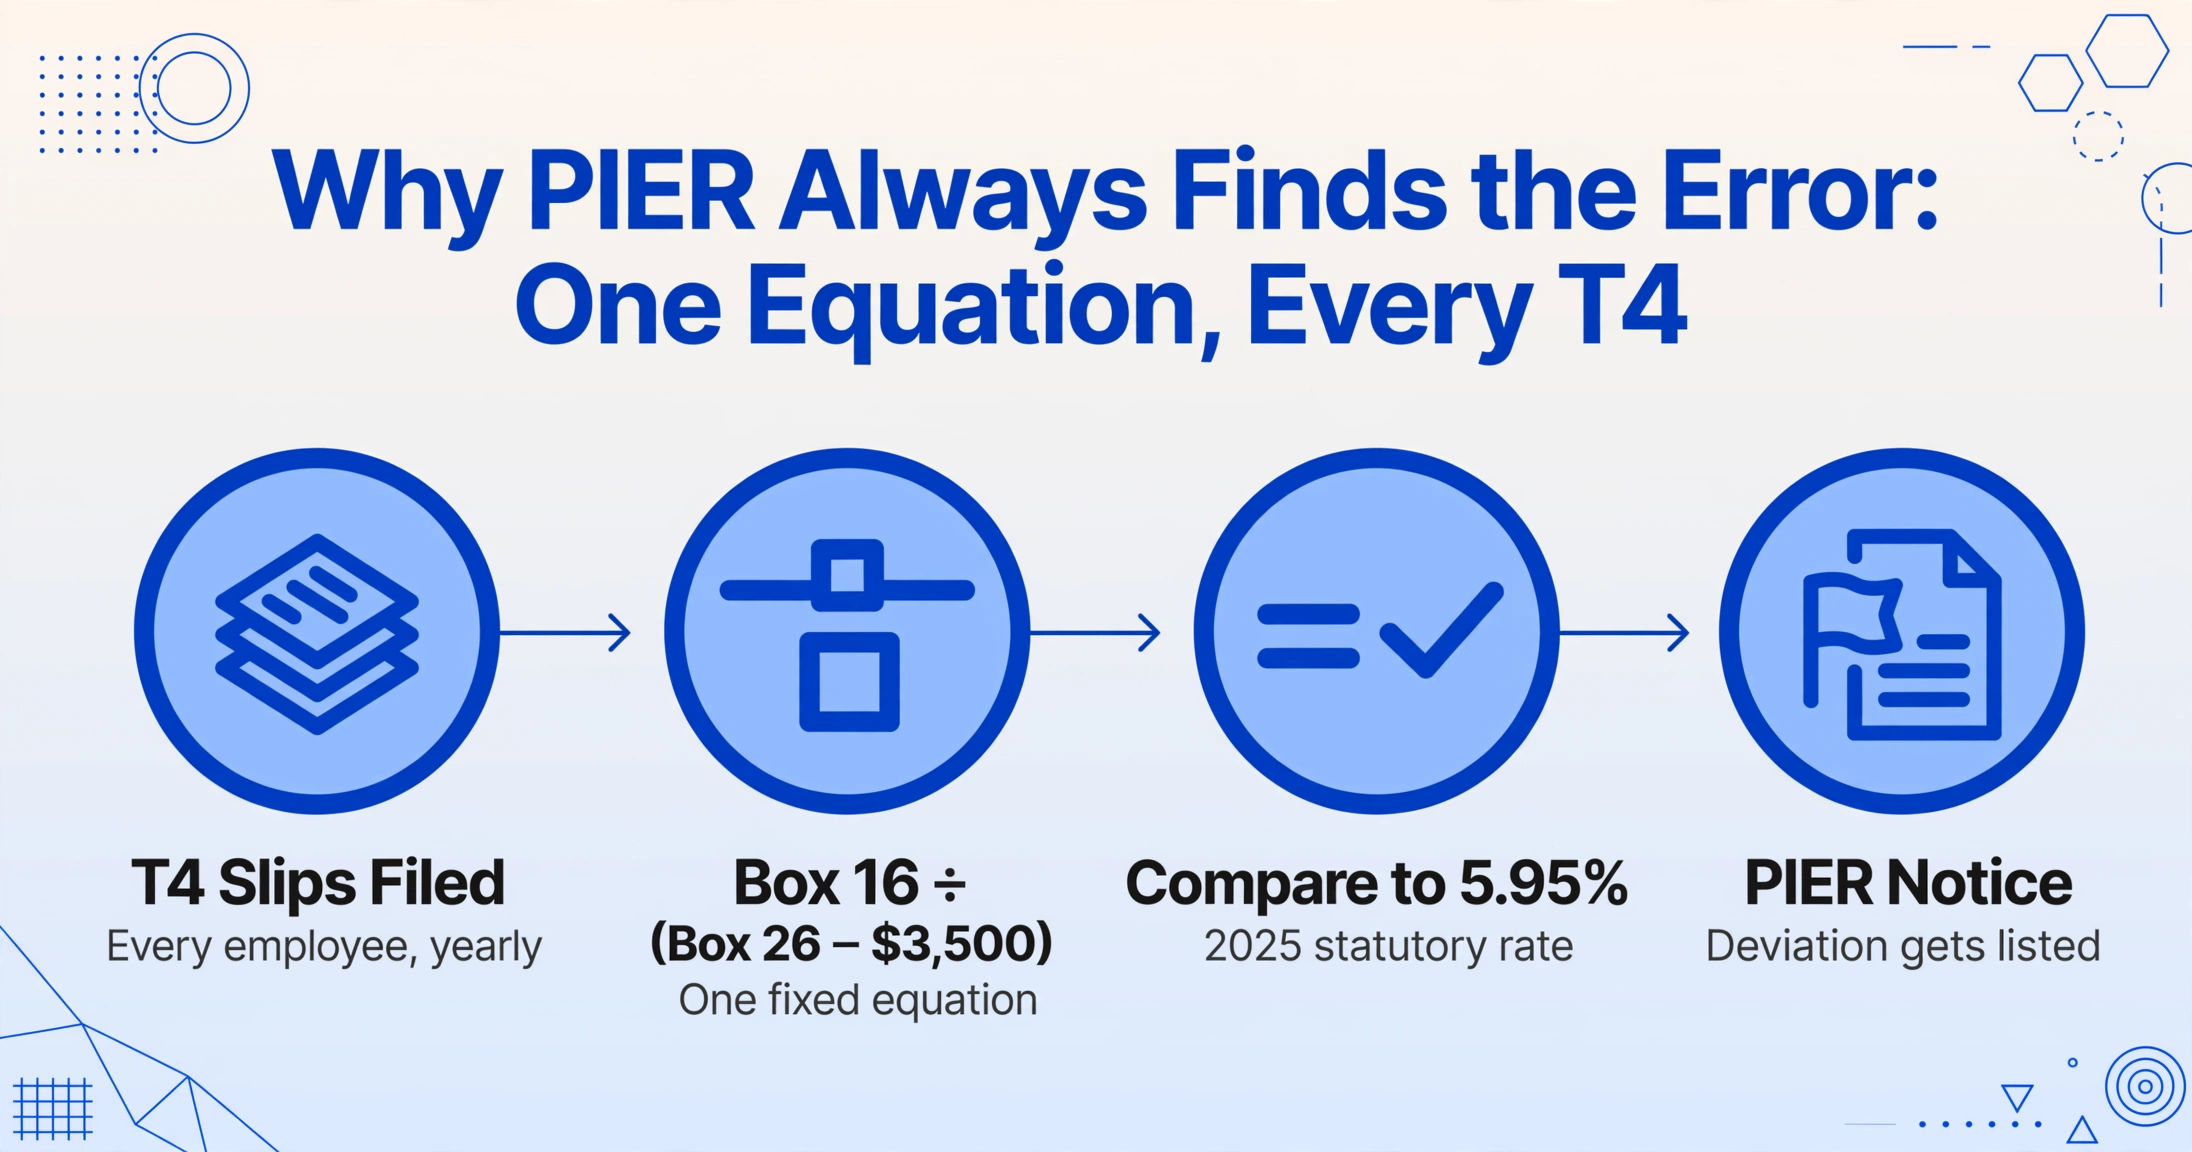
年金・雇用保険対象所得審査(PIER)は無作為監査プログラムではありません。CRAが毎年、提出されたすべてのT4申告書に対して実行する決定的なクロスマッチングアルゴリズムです。計算は算術です:16欄(CPP拠出額)を(26欄の年金対象所得から3,500ドルの基本控除を差し引いた値)で割り、その結果を法定拠出率——2025年の基本CPP層では5.95%——と比較します。実効率が乖離していれば、その従業員はPIERレポートに表示されます。EIにも同じロジックが適用されます:18欄を24欄で割った値が1.64%に近似する必要があります。
つまり、PIERアルゴリズムは不正を行った雇用主を探しているのではありません。T4の欄の値が単純な方程式を満たさない雇用主を探しているのです。転記ミス——16欄に3,981ドルと入力すべきところを3,891ドルと入力する——は、意図的な誤報告と同じPIERリストに載ります。アルゴリズムは、給与計算ソフトウェアのバグ、データ入力ミス、実際の拠出不足を区別しません。16欄を(26欄から3,500ドルを差し引いた値)で割った結果が5.95%にならないことだけを見ているのです。
以下の5つのエラーは、フォーマット検証を通過し、予備的な照合チェックをクリアし、数か月後に表面化するものです——最も多いのは5月から10月の間のPIER通知としてですが、CRAの自動マッチングが複数の従業員または複数の課税年度にわたるパターンを検出した場合は、より広範な給与計算監査として表面化することも増えています。各エラーは特定の欄の入力ミスです。それぞれに特定のCRAの結果があります。そしてそれぞれに、「もっと注意深く確認する」では規模を問わず排除できない構造的な原因があります。
間違いその1: 16欄のCPPと26欄のCPP年金対象所得の不一致
これはPIERアルゴリズムが発見するために設計されたエラーです。16欄には年間を通じて控除された従業員のCPP拠出金総額が報告されます。26欄にはその拠出金が計算された年金対象所得が報告されます。この2つの数値は法定税率と3,500ドルの基本控除額によって数学的に連動しています。わずかなずれでも—たとえ小さなものでも—PIERリストに掲載されます。
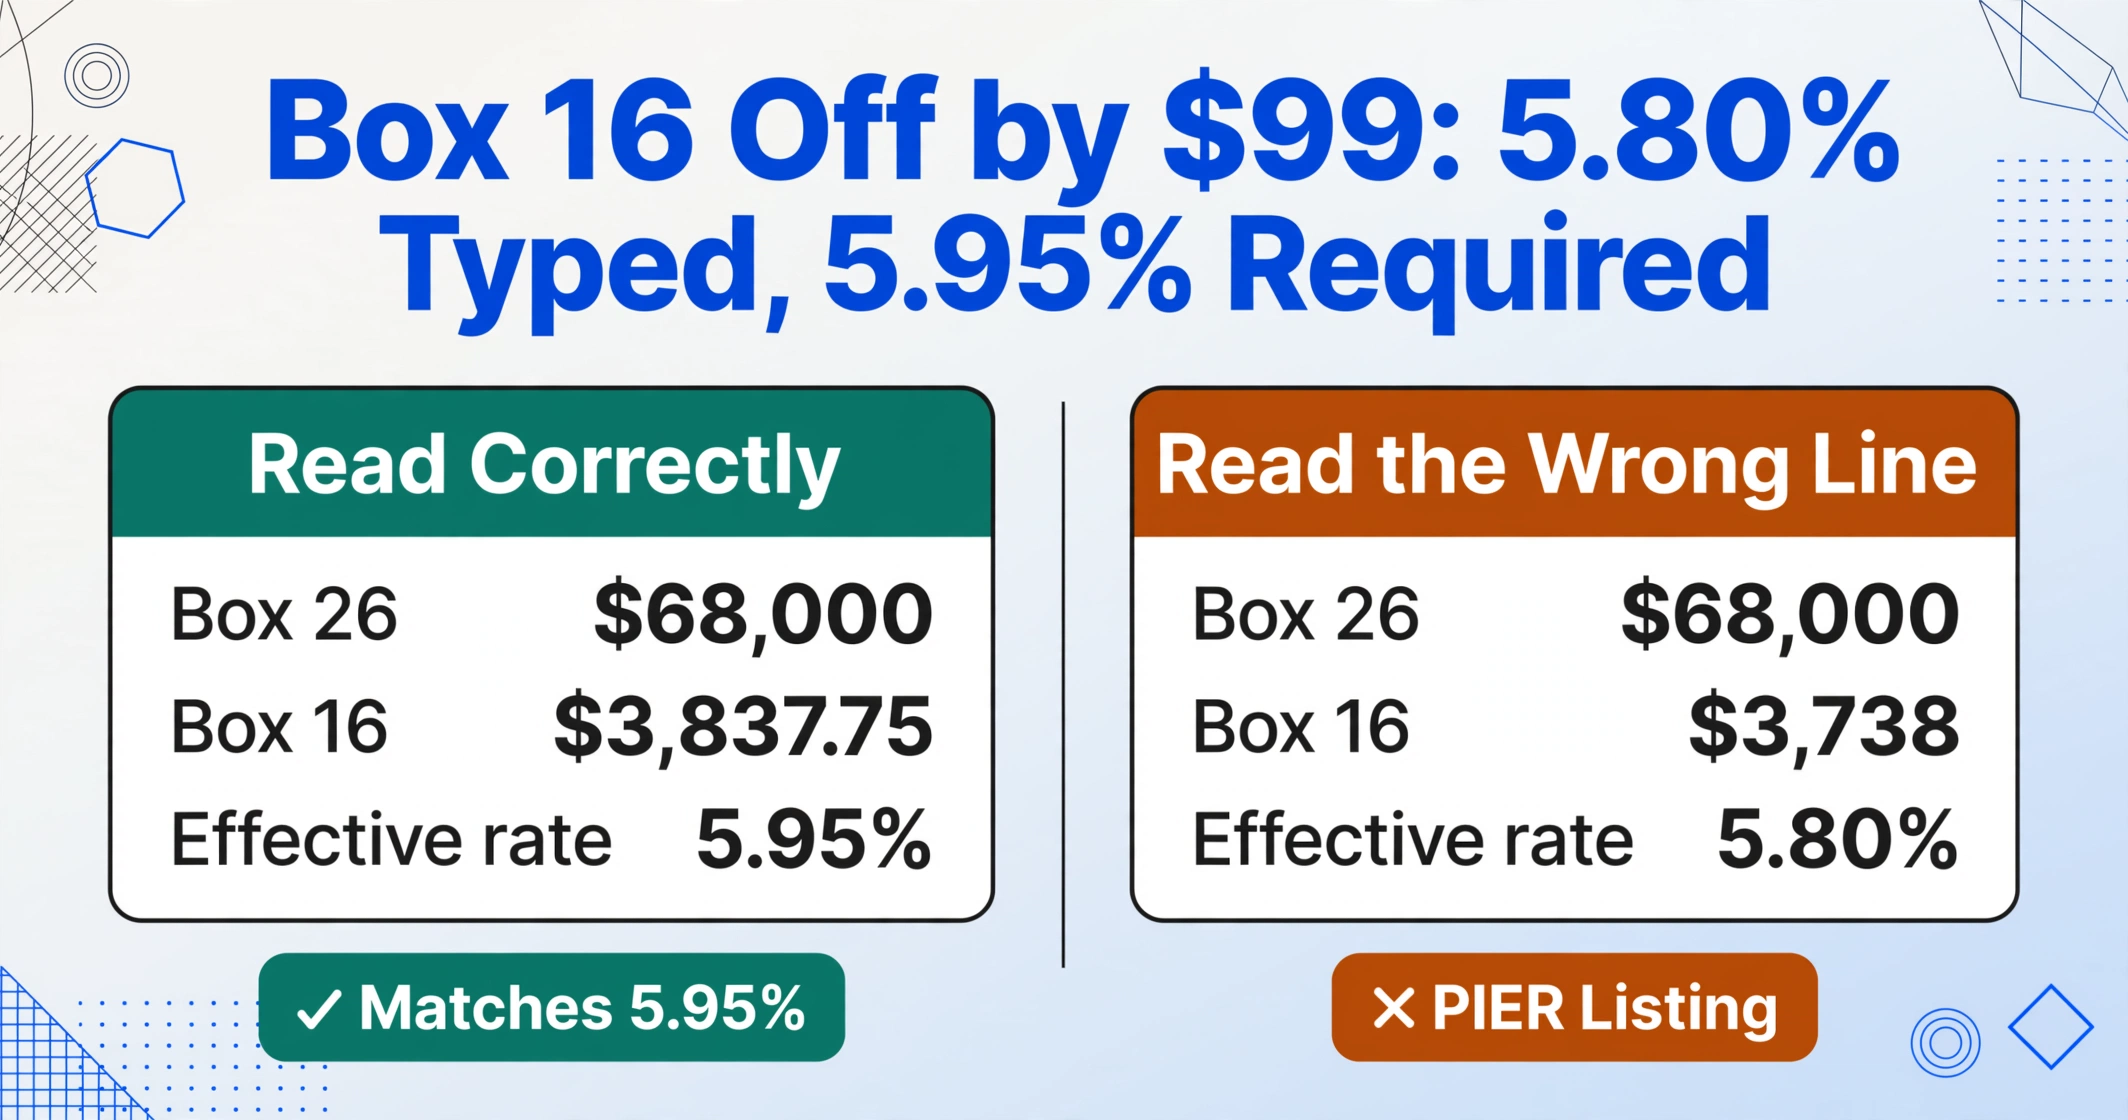
最も一般的な転記ミスのシナリオは、16欄の値が完全に間違っているケースではありません。それは16欄の値がもっともらしく見えるケースです。26欄に68,000ドルの年金対象所得が表示されている従業員の場合、CPP拠出金はおよそ(68,000ドル − 3,500ドル)× 0.0595 = 3,837.75ドルとなるはずです。Ceridian DayforceのT4から転記する給与担当者が3,837ドルと入力するつもりが、誤って別の行を読み取って3,738ドルと入力してしまう—99ドルの差です。形式チェックは通過します。正の数値で、上限の4,034.10ドル未満で、CPP拠出金らしく見えます。しかしPIERアルゴリズムは3,738ドルを(68,000ドル − 3,500ドル)で割り、5.95%ではなく5.80%という結果を出します。このずれはスプレッドシートの列を目視確認しても見逃すほど小さい一方で、PIERを発動させるには十分な大きさです。
関連するバリエーションとして、給与ソフトウェアがT4申告書に16欄と16A欄を縦積み形式で印刷するケースがあります—「16 CPP: 3,837.75ドル」の直後に「16A CPP2: 142.56ドル」と表示され、転記する担当者が誤った行を読み取ります。142.56ドルのCPP2金額が16欄の列に入力されてしまいます。結果として、26欄の所得68,000ドルに対して16欄の値が142.56ドルとなり、PIERリストが発動されるだけでなく、CPPがそもそも控除されていたのかという追跡調査まで引き起こすほどの極端な不一致が生じます。
PIERの影響: 16欄と26欄の不一致は、従業員をリストアップし、雇用主に正しいCPP拠出金の確認を求めるPIERレポートを発動させます。雇用主が正しい金額が控除されたことを証明できない場合—たとえば、照合スプレッドシートの転記ミスにより給与チームが誤った数値を正しいと信じ込んでいた場合など—雇用主は差額に利息を加えて納付を求められる可能性があります。平均不足額が85ドルの従業員が10人いる場合、拠出金850ドルに複利の利息が加わります。さらに、修正されたT4が提出されるまで、各従業員のCPP所得記録は誤ったままになります。
間違いその2: 14欄の雇用所得に課税対象手当が含まれていない
14欄には総雇用所得(給与、賃金、賞与、歩合、およびすべての課税対象手当と諸手当)を報告します。カナダ歳入庁(CRA)は、課税対象手当をその他情報欄(コード30~94を使用)に明細化し、かつ14欄の合計に含めることを要求しています。一般的なデータ入力ワークフローでは、基本給のみを14欄に抽出し、その他情報欄のコードは合計に加算する必要のない別個の項目として扱います。しかし、加算が必要です。
社用車を支給されている従業員の場合、雇用主はその他情報欄のコード34を使用して待機料と運行費補助を報告します。その金額(例:$6,200)はコード34と14欄の両方に記載する必要があります。コード34を独立した項目として取得するものの14欄の合計に加算しないデータ入力プロセスでは、14欄が$72,000と表示される一方、CRAの照合では$78,200が期待されます。差額は$6,200 — まさに課税対象手当の金額であり、CRAの自動照合が検出するように設計されている系統的な乖離そのものです。
この影響は雇用主だけにとどまりません。T4申告書からT1確定申告書を作成する従業員は、14欄に記載されているため$72,000の雇用所得を報告します。CRAの照合プログラムは、従業員が提出したT1確定申告書と雇用主のT4(修正されていれば$78,200と表示されるべきもの)を比較し、$6,200の過少申告を特定して再評価を発行します。従業員は、雇用主のデータ入力が課税対象手当を雇用所得合計から分離したためにT4に記載されなかった所得について、追徴税額と利息に直面することになります。
同じパターンは、コード30(団体定期生命保険)、コード40(その他の課税対象諸手当)、コード34(自動車の私的使用)にも見られます。いずれの場合も、その他情報欄のコードに表示される値は14欄の合計にも組み込まれなければなりません。これらを独立した項目として扱う列抽出では、14欄の値がすべての課税対象手当と諸手当の合計分だけ系統的に低くなります。
監査への影響: 課税対象手当の未統合による14欄の不足は、CRAの給与調査(PIERよりも範囲の広い審査)を引き起こします。調査官は給与台帳、手当明細書、T4調整ワークブックを要求します。調査官が、課税対象手当は給与システムで正しく計算されたものの、手動データ集計の際に14欄の合計から誤って除外されたことを発見した場合、雇用主は影響を受けるすべての従業員について修正済みT4申告書を提出しなければなりません。修正は初回発生の場合、通常罰則の対象にはなりませんが、調査官への対応、14欄の合計の再計算、修正申告書の発行、従業員への差異の説明にかかる請求不能なスタッフ時間がコストとなります。
間違いその3:16欄の慈善寄付金 — 金額誤り、税額控除誤り
16欄(Box 46)は、給与天引きによる慈善寄付金を報告します。典型的には、職場の寄付プログラムを通じてUnited Wayなどの団体に寄付された金額です。従業員はこの金額を基に、T1確定申告書のスケジュール9で慈善寄付金税額控除を申請します。ほとんどのT4の欄とは異なり、16欄はPIERアルゴリズムやT4SUMの調整に自動的な不一致フラグを生成する形で反映されることはありません。そのため、16欄の誤りは、従業員が税額控除の減額と納付額の通知を受け取るまで、申告サイクル全体を通じて検出されないまま放置される可能性があります。
この問題を引き起こす転記ミスは、典型的には前年度からの繰越し誤りです。ある従業員が給与寄付プログラムに参加し、隔週の26回の支給期間ごとに25ドルを寄付していたとします。年間総額は650ドルです。給与システムはT4の16欄に650ドルと印刷します。データ入力担当者がスキャンしたT4のコピーから転記する際、金額を650ドルと読み取ります。しかし、担当者が使用しているテンプレートの列には前年度の寄付金額が事前に入力されており、その従業員の前年度の金額は600ドルでした。担当者が事前入力された数値を明示的に上書きしなければ、16欄には600ドルと表示されます。これは50ドルの不足であり、従業員はT4を受け取り、自身の記録と照合するまで確認できません。
14欄や16欄(Box 16)の誤りとは異なり、16欄の誤りには、申告期間中に雇用主レベルで自動的に行われるCRAのクロスチェックがありません。CRAは、従業員がT1確定申告書で申請した慈善控除額と、登録慈善団体がCRAに直接提出する慈善活動の領収書データを比較します。雇用主のT4の16欄とは比較しません。つまり、従業員が慈善団体の領収書を保有していれば、正しい金額を申請することは可能です。しかし、従業員がT4の16欄の数値(CRA自身のガイダンスによれば、給与天引きによる寄付の場合、慈善団体の領収書の代わりとして有効とされています)を信頼した場合、従業員は650ドルではなく600ドルの控除を申請することになり、50ドルの差額分の税制上の恩恵を失います。この誤りは絶対額としては小さいものですが、雇用主が発行する税務明細書の正確性を信頼していた従業員に送るメッセージとしては、大きな問題です。
構造上のギャップ:16欄の誤りには、雇用主側で自動的に検出する仕組みがありません。PIERはチェックしません。T4SUMの調整でもフラグは立ちません。雇用主が16欄の誤りを発見するのは、従業員が気づいて問い合わせてきた時点です。そしてその時点では、他の従業員にも同じ誤りがないかを確認するには、元のT4とすべての16欄の入力を一件ずつ再監査する以外に方法はありません。
間違いその4:YMPE以上の収入がある従業員のCPP2・16A欄の未記載
2024課税年度より、YMPE(年間最大年金対象所得)からYAMPE(年間追加最大年金対象所得)までの所得に対して、第二段階のCPP拠出が適用されます。2025年のYMPEは71,300ドル、YAMPEは81,200ドルです。CPP2の拠出率は、これら2つの基準額の間にある年金対象所得部分に対して4%で、従業員のCPP2年間最大拠出額は396ドルです。16A欄には、その年のCPP2拠出総額を報告します。
PIERリストに掲載される原因となる誤りは、16A欄の値が間違っていることではなく、空欄であることです。CRAのガイダンスは明確です。「CPP2を控除しなかった場合は、16A欄に金額を報告しないでください。」しかし実際には、CPP拡充に対応していない給与計算ソフトウェアが、16A欄がまったく表示されないT4申告書を印刷することがあります。このT4をもとにデータ入力担当者が作業すると、16A欄が存在しないため、スプレッドシートの列が空白のままになります。その空白が調整ワークブック全体に引き継がれます。T4が提出されると、PIERアルゴリズムは26欄(78,000ドル — YMPE超)と16A欄の値がないことを比較します。この従業員には、4% ×(78,000ドル − 71,300ドル)= 268ドルのCPP2拠出があるはずです。16A欄が報告されていないため、アルゴリズムはCPP2不足を検出します。
この誤りの第二のバリエーションは、CPP2に対応した給与計算ソフトウェアを使用しているものの、雇用主が誤って設定した場合に発生します。ソフトウェアは年間を通じて従業員の給与からCPP2を控除し、CRAに納付していましたが、T4印刷モジュールの設定で16A欄が出力に含まれていませんでした。抽出されたデータには16A欄の値が記録されていません。T4は16A欄なしで提出されます。PIERアルゴリズムが従業員をフラグ付けします。雇用主はPIER通知に対し、CPP2控除を示す給与台帳を提示して対応します。CRAはこれを受け入れますが、雇用主は、実際の控除ミスではなく、給与計算ソフトウェアが印刷証明書から省略したデータフィールドが原因で発生したPIERリストへの対応に時間を費やすことになります。
RC4120ガイドにおけるCRA自身の例は参考になります。「CPP2を控除しなかった場合は、16A欄に金額を報告しないでください。」CPP2を実際に控除したものの、データ入力担当者に転記可能なフィールドがなかったために報告しなかった雇用主は、別のカテゴリーに該当します。控除と納付は正しく行われていましたが、報告が不完全だったのです。CRAの是正方法は、正しい16A欄の値を示す修正T4申告書の提出です。そのコストは、修正申告の手続きとPIER対応であり、追加のCPP2拠出金ではありません。しかし、150人の従業員を抱え、そのうち40人がYMPE以上の収入を得ている雇用主にとって、2月の申告期間が終了した後に、40枚のT4のうちどの16A欄が欠落しているかを探し出すことは、従業員全員を手作業で監査することを意味します。
PIERの影響:26欄がYMPEを超える従業員の16A欄が空欄の場合、CPP2拠出額の報告を求めるPIERリストに掲載されます。また、同一申告内で複数の従業員に16A欄の欠落がある場合、CRAは雇用主の給与口座をより広範な審査の対象とする可能性があります。これは、単発的な見落としではなく、体系的な報告の失敗を示唆するパターンとみなされるためです。2024年のCPP2導入により、この誤りは2024年および2025課税年度に最も多く見られ、給与計算ソフトウェアが単一上限のCPPモデルから二重上限のCPP+CPP2モデルへ移行する過渡期に発生しています。
間違いその5:複数州にまたがる従業員 — 本来1枚のT4で済むべきではないのに、州コードを誤って入力
1月から6月までオンタリオ州で勤務し、7月から12月にアルバータ州の事業所に異動した従業員には、2枚の別々のT4申告書が必要です。雇用された州ごとに1枚ずつ、それぞれに独自の10欄の州コードを記載し、各州の雇用期間に該当する収入と控除のみを記載します。2枚の申告書は同じ社会保険番号(SIN)と従業員名を共有しますが、14欄の金額(州ごとに按分)は異なり、26欄の金額も異なる可能性があります(2番目の州の雇用期間中に年間CPP上限に達した場合)。そして、ここでデータ入力ミスが発生します。10欄の州コードが異なるのです。
給与計算のデータ入力で発生するミスは、一見単純です。オペレーターは1人の従業員名を確認し、1行を入力し、州の列に「ON」と入力します。なぜなら、雇用主の本社がオンタリオ州にあるからです。2枚目のT4申告書(アルバータ州の雇用期間用)は、転記されないか(別途提出され、データ集計時に見落とされた)、またはその金額が従業員の1行に統合され、14欄にオンタリオ州とアルバータ州の合計収入が表示され、10欄に「ON」と表示される行が生成されます。合計収入額は給与台帳の年次累計(YTD)と一致する可能性があり、その従業員の照合チェックはパスしますが、州コードと分割は誤っています。
カナダ歳入庁(CRA)のRC4120ガイドは明確に次のように述べています。「雇用されている州または準州の略称を入力してください。これは必ずしも雇用主が所在する州ではありません。」州コードが誤って記載されたT4申告書を持つ従業員は、州税が誤って計算されます。雇用主は、アルバータ州の税率で課税されるべき収入に対してオンタリオ州の州税を源泉徴収したことになります(またはその逆)。雇用主が発行したT4申告書から作成された従業員のT1確定申告書は、誤った州の収入を報告します。CRAの照合プログラムは、T4の10欄のコードをT1の従業員の居住地データと比較し、不一致をフラグ付けします。従業員は再評価を受けます。雇用主は、T4の州コードが正しくないため、修正T4申告書を提出する必要があるという通知を受け取ります。または、2枚の修正T4申告書を提出し、1枚の申告書を本来提出すべき2枚の申告書に分割する必要があります。
このミスは見た目以上に一般的です。なぜなら、複数州にまたがる雇用は、給与計算チームが想定するよりも一般的だからです。異なる州にある会社の拠点間で異動した従業員。オフィスとは異なる州からリモートワークを行った従業員。州間を移動する業務に従事し、雇用州が従業員の実際の所在地ではなく、報告事業所に基づいて給与計算システムによって決定された従業員。CRAのT4ガイドでは、「同じ従業員に対して年に複数のT4申告書を発行する場合」について明示的に取り上げており、複数の申告書にわたる26欄の計算例を詳細に示したこのガイダンスの存在は、CRAが雇用主にこれを正しく処理することを期待しており、多くの雇用主がそうしていないことを裏付けています。
監査の影響: 複数州にまたがるT4の誤りは、修正に最も費用がかかります。なぜなら、元のT4申告書を修正または差し替え、正しい州分割で再提出し、場合によっては従業員用の写しを再発行する必要があり、これらすべてを2月の提出期限後に行わなければならないからです。この誤りがPIER審査やCRAの給与調査中に発見された場合、審査官は調査のきっかけとなった従業員だけでなく、複数州にまたがる可能性のあるすべての従業員に調査を拡大します。3つの州で事業を展開し、年内に拠点間を異動した60人の従業員がいる雇用主の場合、1つの10欄の誤りが、複数州にまたがるすべての従業員を対象とした全範囲のT4監査に発展する可能性があります。
同じ5つのエラー、異なる税務当局
このパターンはカナダのT4申告書に限った話ではありません。英国では、給与計算担当者がP60年度末証明書を転記する際に同じ種類のエラーに遭遇します。形式検証を通過する国民保険番号の桁入れ替え、給与額と税額が隣接する欄に入れ替わって入力されるケース、転記中に税コードの基準区分が脱落するケースなどです。P60で最も多い5つのデータ入力ミスは、構造的に同じロジックに従います。エラーは形式チェックをすり抜け、照合レポートに反映され、数か月後に downstream の損害がすでに発生した時点で表面化します。
オーストラリアでは、Xero、MYOB、KeyPay の PAYG支払要約書が、異なる給与計算プラットフォームのレイアウト上で同じ総支給額と源泉徴収税額の欄を提示します。転記ステップが手動の場合、同じエラーが繰り返されます。総支給額が源泉徴収税額の欄に入力される、従業員の税務上の扱いを変える誤った支払い種別コード、次の雇用と一致しない退職日などです。最も損害が大きいPAYG要約書のデータ入力ミスは、データアップロード中に弾かれるものではなく、18か月後にオーストラリア税務署の照合システムが検出するものです。税務当局は変わりますが(カナダ歳入庁、英国歳入関税庁、オーストラリア税務署)、メカニズムは同じです。人が税務証明書を読み、その欄の値をスプレッドシートに入力し、形式検証では検出できないエラーを発生させるのです。
AIセマンティック抽出がこれら5つのエラーを排除する方法
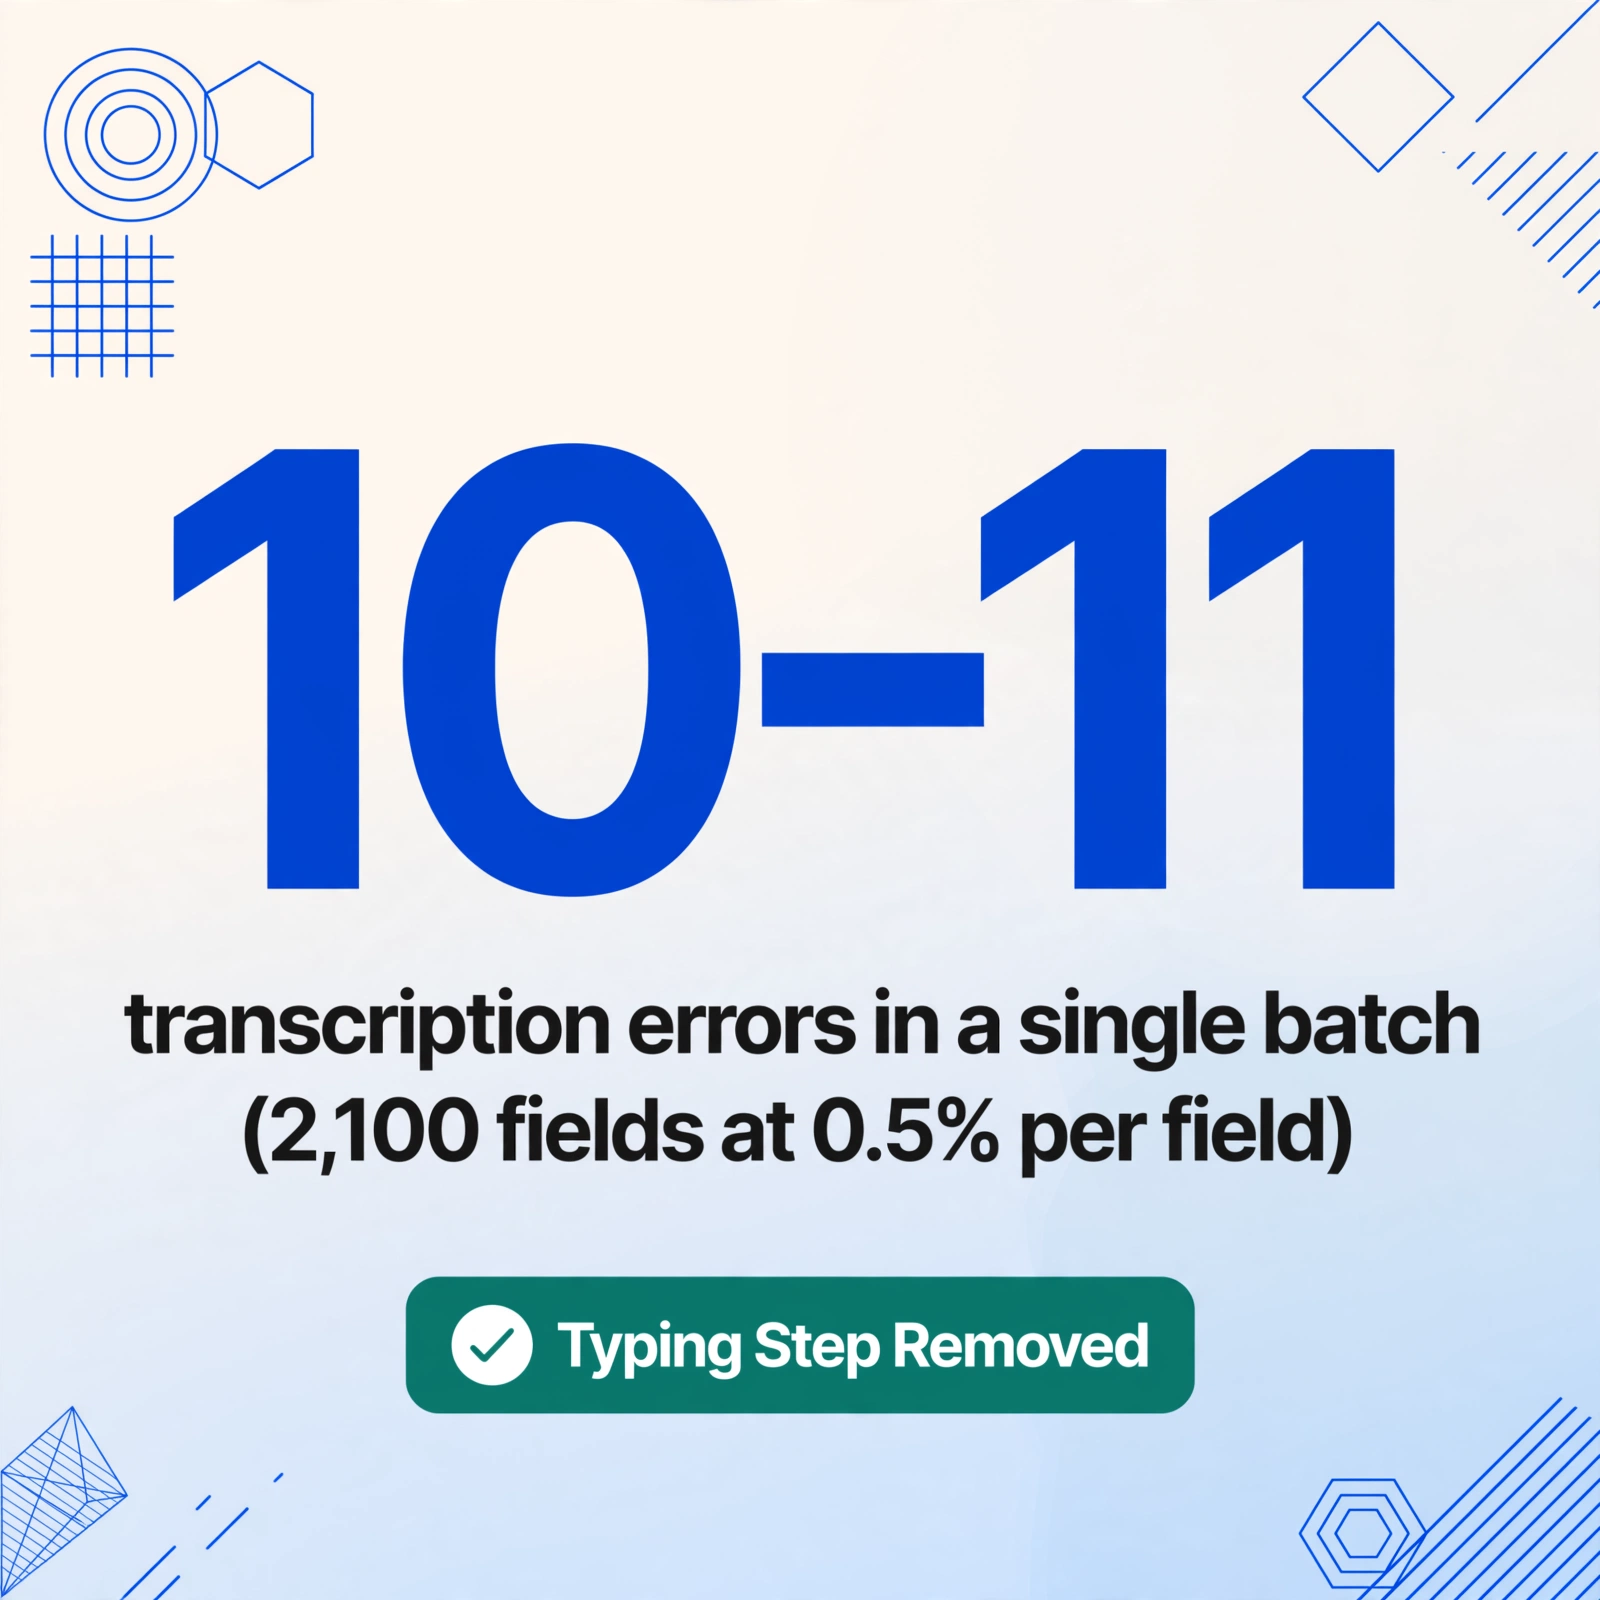
上記の5つのエラーには共通の根本原因があり、それは給与計算の知識、注意力、トレーニングの問題ではありません。転記ステップそのもの、つまり人間の目がT4申告書から値を読み取り、人間の手がそれをスプレッドシートのセルに入力する瞬間の問題です。この作業のエラー率は、すべての文書タイプとデータ入力オペレーターにわたって、フィールドあたり約0.5%から1%です。150人規模の給与計算バッチで従業員あたり14の主要なT4欄がある場合、2,100フィールドになります。フィールドあたり0.5%のエラー率では、単一バッチで約10〜11件の転記エラーが発生します。これらのエラーは従業員と欄に分散し、形式では正しい値と区別がつかず、元のT4申告書との行ごと・欄ごとの完全な照合なしでは検出できません。
AI搭載の文書抽出は、失敗が発生する時点でメカニズムを変えます。人がT4のPDFから欄の値を読み取って入力する代わりに、カスタム列抽出を使用すると、スプレッドシートに必要な出力列を定義できます。「14欄 雇用所得」「16欄 カナダ年金制度」「16A欄 第二段階カナダ年金制度」「26欄 カナダ年金制度の年金対象所得」「46欄 慈善寄付金」「雇用州」などです。AIは、各フィールドのラベルが何を意味するかを理解することでT4申告書を読み取ります。ページ上の位置ではなく意味で判断するため、同じ列定義がCeridian Dayforce、ADP Workforce Now、QuickBooks Canada Payroll、Wagepoint、そして買収した子会社の紙のT4をスマートフォンで撮影した写真にも対応します。データは入力ステップなしで文書からスプレッドシートに流れ込みます。スプレッドシートに届く欄の値は、AIが文書から読み取った値そのものです。座標ゾーンではなくセマンティックなフィールド意味で読み取るため、同じ列定義がさまざまなプラットフォームで機能します。
5つのエラーが消えるのは、AIが人間よりも正確に転記するからではありません——実際にはそうなのですが——転記というステップ自体がなくなるからです。誰かがBox 16の列に$3,738と入力する代わりに$3,837と入力してしまう瞬間はありません。Code 34の課税対象給付額が取得されたものの、Box 14の合計に加算されない瞬間もありません。オペレーターが印刷されたT4にそれを見つけられず、Box 16Aが空白のままになる瞬間もありません。抽出は文書に含まれる内容をそのまま取得します。検証ステップ——Box 16 ÷ (Box 26 − $3,500) ≈ 0.0595であること、Box 26が$71,300を超える場合は常にBox 16Aが入力されていること、州コードが従業員の雇用履歴と一致していることを確認する——は、転記エラーのチェックから、基盤となる給与データのチェックへと移行します。これは、まさに照合作業が最初から行うべきことだったのです。
T4 PDFを、入力されたボックス値を1つも使わずにCRA対応の照合スプレッドシートに変換するステップバイステップの抽出ワークフローについては、カナダのT4申告書データをExcelに抽出して給与年度末の照合を行う方法をご覧ください。これらのエラーのすべての根底にある構造的な問題——予測可能なエラー率にもかかわらず手動入力ステップが残り続ける理由——については、カナダの給与チームが毎年2月にT4のボックス番号を再入力し続ける理由をご覧ください。また、すべてのT4ボックス、すべてのPIERクロスチェック、すべての抽出ワークフローを網羅した完全なリファレンスについては、カナダのT4申告書データ抽出の完全ガイドをご覧ください。
T4抽出を見る——ピクセル位置ではなくボックスの意味で読み取る
以下のデモはライブ抽出インターフェースです。必要なT4ボックス名を入力してください——「SIN」「Box 14 雇用収入」「Box 16 CPP」「Box 16A CPP2」「Box 26 CPP年金対象収入」——AIは、ページ上の位置ではなく、ボックスラベルの法定上の意味を理解して各値を抽出します。CeridianのT4、ADPのT4、QuickBooksのT4、または紙のT4申告書のスマホ写真をアップロードしてください。同じ列定義がすべての形式で機能します。
ファイルは安全に処理され、保存されることはありません。
よくある質問:T4各欄の入力ミスとCRA監査のトリガー
PIER報告のトリガーとなりやすいT4の欄の誤りは?
16欄(CPP)と26欄(CPP年金対象所得)の比率が法定の5.95%から乖離している場合、および18欄(EI)と24欄(EI保険対象所得)の比率が1.64%から乖離している場合、PIERリストに掲載されます。PIERアルゴリズムは決定論的であり、乖離の大小を区別しません。50ドルの誤記入も500ドルの誤記入も、同様に報告されます。2024年からは、新たに3つ目のPIERトリガーが追加されました。26欄がYMPE(2025年は71,300ドル)を超え、かつ16A欄が空白であるか、YMPE超過分に対する4%のCPP2率と整合していないT4も対象となります。
PIER通知への回答期限は?
CRAの標準的なPIER回答期間は、通知日から30暦日です。30日以内に回答できない場合は、管轄の税務署のPIER部門に連絡して延長を申請できます。PIER通知には、対象となる従業員、CRAが比較した欄の値、および判明した不一致が明記されています。回答では、当初報告された数値が正しいことを(裏付け書類とともに)確認するか、誤りを認めて修正値を提供する必要があります。期間内に回答しない場合、CRAはPIERの調査結果に基づき、CPPおよびEI拠出金不足額の査定を行う可能性があります。
PIER通知後にT4を修正すると罰則はありますか?
PIER掲載への対応として修正T4を提出しても、自動的に罰則が科されることはありません。CRAの関心は、従業員が正しい給付を受給できるよう、CPPおよびEIの拠出記録を修正することにあります。ただし、元のT4にCPPまたはEIの拠出不足(つまり、雇用主が法定額未満を控除し、差額を納付する必要がある場合)があった場合、雇用主は不足額に加え、本来納付すべき日からの利息を支払う義務があります。利息はCRAの規定利率に基づき、雇用主の給与納付については四半期ごとに設定されます。雇用主が正しい額を控除していたがT4への報告を誤っていた場合は、追加納付は不要で、報告を修正するための修正T4スリップのみが必要です。
PIER報告が届く前にこれらのエラーを発見できますか?
はい、可能です。最も効率的な方法は、抽出したスプレッドシートにPIERシミュレーションの計算式を直接組み込むことです。従業員ごとの行について、=ROUND(16欄/,4) が約0.0595となること、=ROUND が約0.0164となることを確認します。条件付きフラグを追加します。26欄 > 71300 かつ 16A欄 = 空白 の場合は行をハイライトします。さらに、14欄がその他情報欄のコード金額と基本給の合計より小さい場合は、課税手当が組み込まれていないことを示します。これらの4つの計算式は5分もかからずに作成でき、上記のすべてのエラークラスを検出できます。ただし、これらの計算式が機能するのは、スプレッドシートのデータがT4スリップから転記ミスなく抽出されている場合に限られます。検証計算式は、16欄のセルの転記ミスと、給与システムの実際の控除不足を区別できません。転記のステップをなくすことで、検証計算式はクリーンなデータセットで機能します。完全なリファレンスについては、ステップバイステップの抽出・検証ガイドをご参照ください。
複数州にまたがる従業員のケベック州RL-1申告書も抽出できますか?
従業員の就業州がケベック州の場合、雇用主は連邦のT4申告書と、ケベック州歳入庁(Revenu Québec)向けの州のRL-1(Relevé 1)の両方を発行する必要があります。RL-1では、CPPの代わりにQPP(ケベック年金制度)拠出金、EIの代わりにQPIP(ケベック育児保険制度)保険料が記載され、使用する欄識別子も異なります。T4抽出では連邦側のデータを取得します。ケベック州の従業員の場合、T4にはCPP/EIの値がゼロまたは減額されて表示されます。RL-1は別途抽出パスが必要で、列名はRelevé 1の欄識別子(Box AからBox P、およびCase OからCase T)に一致させる必要があります。抽出された2つのデータセットを照合して、ケベック州の各従業員の完全な収入状況を把握する必要があります。この二重書類の要件はケベック州に固有のものであり、複数州にまたがる労働力を管理する給与計算チームにとって、データ不備の最も一般的な原因の一つです。