5 erreurs de saisie dans les cases du T4 qui déclenchent
des vérifications de paie de l'ARC et des évaluations PIER
En août, une administratrice de la paie d'un fabricant ontarien de taille moyenne ouvre une lettre de l'unité de l'Examen des gains ouvrant droit à pension et à l'assurance-emploi de l'ARC. Dix employés y sont inscrits. Chaque inscription représente un écart entre les cotisations au RPC que l'employeur a déclarées sur un feuillet T4 en février et les cotisations au RPC que l'employeur aurait dû retenir en fonction des gains ouvrant droit à pension déclarés sur ce même feuillet. L'algorithme PIER a détecté l'écart à l'aide d'un calcul mathématique déterministe. L'employeur dispose de 30 jours civils pour répondre. La cause profonde — qu'il s'agisse d'un chiffre inversé à la case 16, d'une case 16A laissée vide pour un employé gagnant au-dessus du maximum des gains annuels ouvrant droit à pension (YMPE), ou d'un montant à la case 14 qui omettait une prestation imposable — a été figée dans la production du T4 en février. Personne ne l'a remarqué à ce moment-là. Nous sommes maintenant en août, et l'horloge tourne.
Points clés à retenir
- Vous vous êtes blâmé pour le montant de la case 16 du RPC qui a déclenché une inscription PIER — mais avec un taux d'erreur de transcription humaine de 0,5 % par champ, un lot de paie de 150 employés avec 14 cases T4 de base produit 10 à 11 erreurs indétectables à chaque cycle de production.
- L'algorithme PIER ne fait pas de distinction entre une erreur de transcription de 99 $ et une véritable insuffisance de cotisations — le même calcul mathématique déterministe qui détecte les sous-paiements intentionnels détecte également une valeur que vous avez saisie à partir de la mauvaise ligne d'un T4 Ceridian en février, et personne ne l'a remarqué.
- Votre travail ne consiste pas à transcrire les cases du T4 avec plus de soin — il consiste à éliminer complètement l'étape de transcription afin que vos formules de validation vérifient ce que le T4 contient réellement, et non ce que quelqu'un a saisi dans une cellule de feuille de calcul.
Comment le PIER détecte les erreurs de saisie dans les cases du feuillet T4 — et pourquoi il les trouve toujours
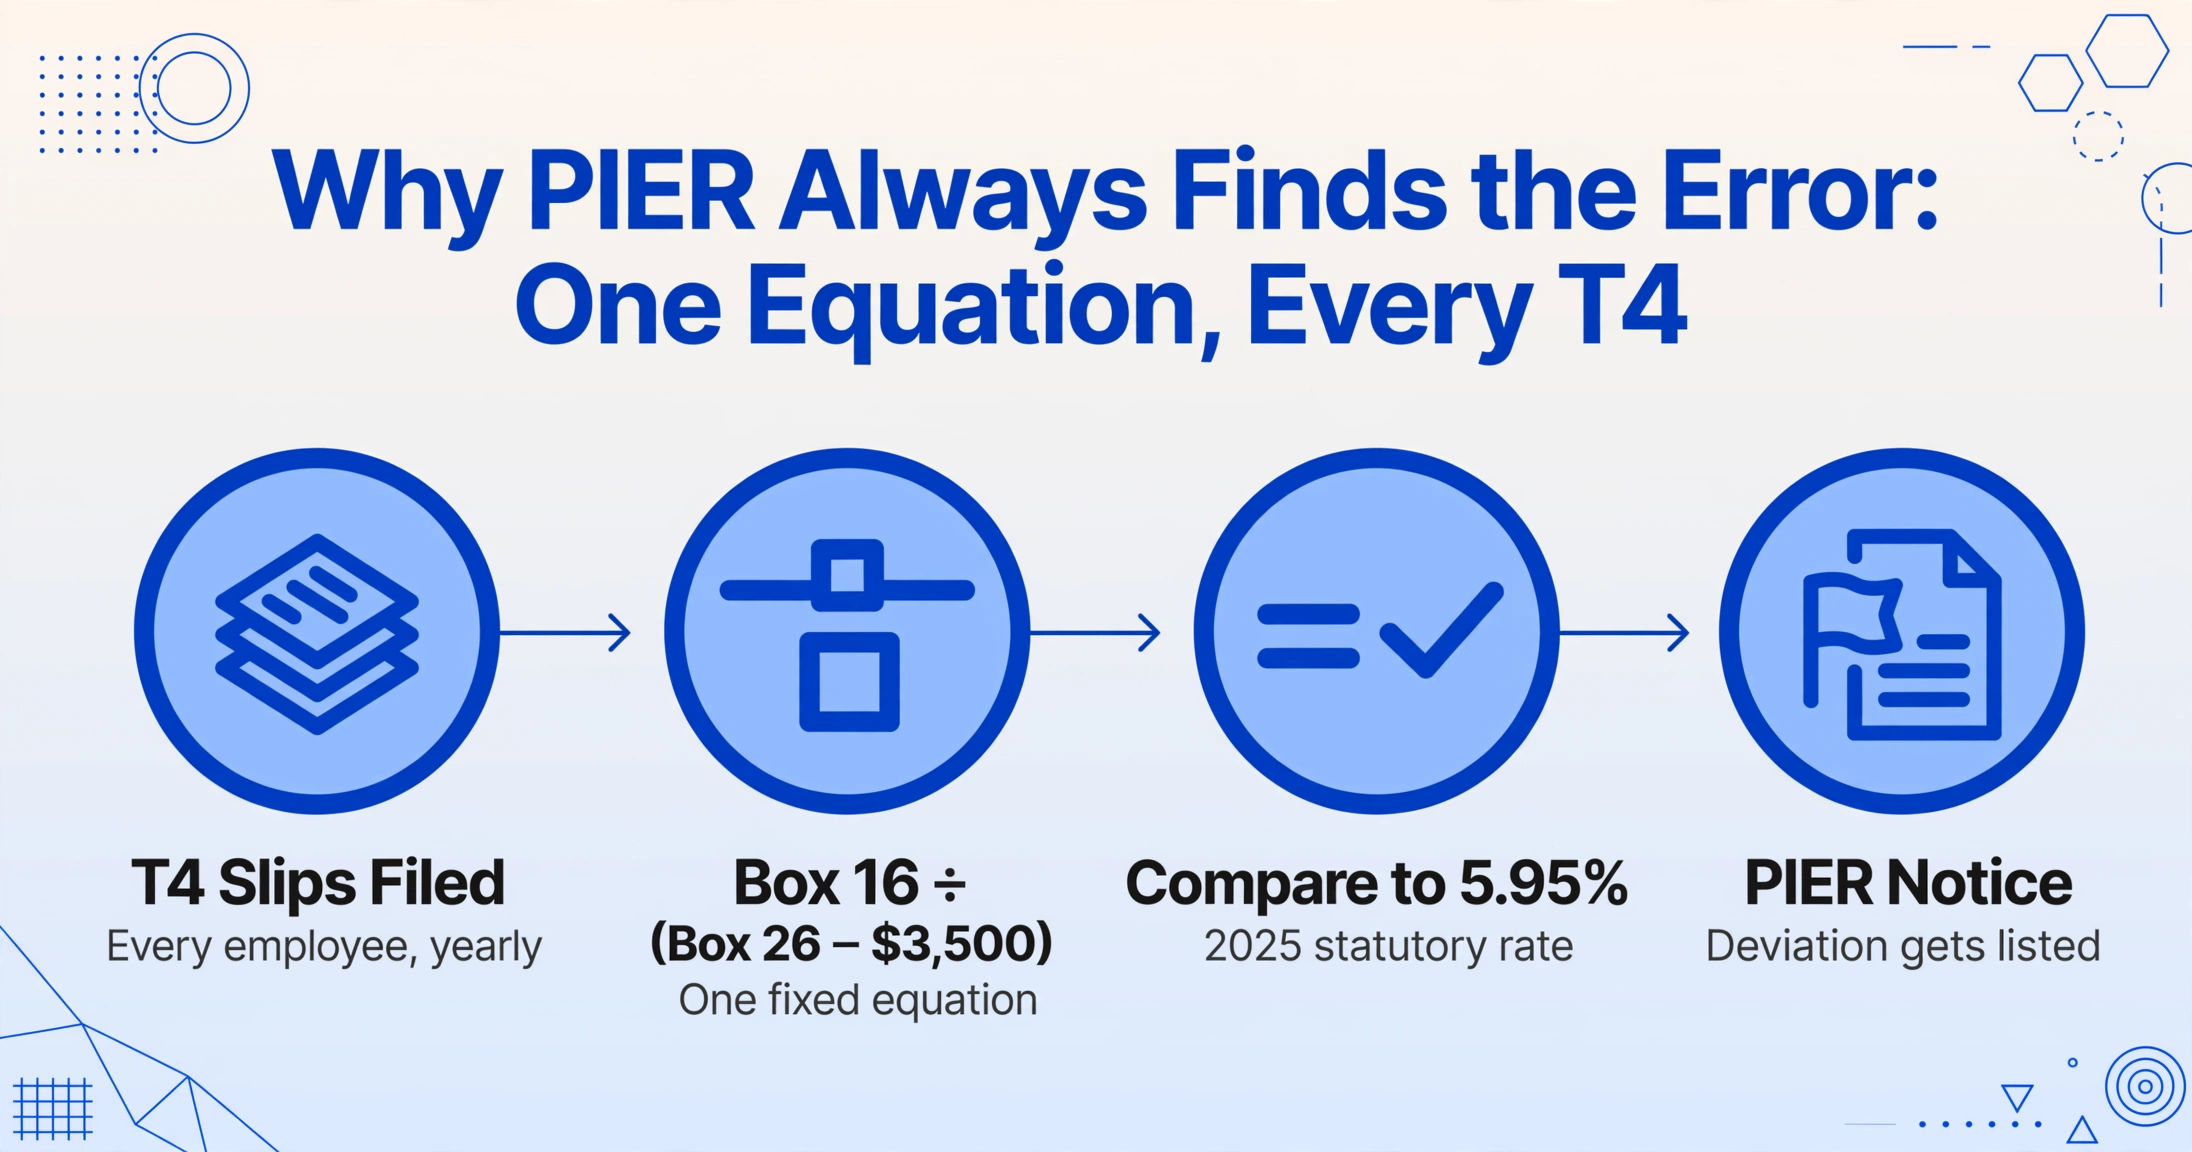
L'Examen des gains ouvrant droit à pension et à l'assurance-emploi n'est pas un programme de vérification aléatoire. Il s'agit d'un algorithme déterministe de recoupement que l'Agence du revenu du Canada exécute chaque année sur chaque feuillet T4 produit. Le calcul est arithmétique : diviser la case 16 (cotisations au RPC) par (case 26, gains ouvrant droit à pension, moins l'exemption de base de 3 500 $) et comparer le résultat au taux de cotisation légal — 5,95 % pour le palier de base du RPC en 2025. Si le taux effectif s'écarte de cette valeur, l'employé apparaît dans un rapport PIER. La même logique s'applique à l'assurance-emploi : la case 18 divisée par la case 24 doit se rapprocher de 1,64 %.
Cela signifie que l'algorithme PIER ne cherche pas les employeurs qui ont triché. Il cherche les employeurs dont les valeurs des cases du T4 ne satisfont pas une simple équation. Une erreur de transcription — saisir 3 891 $ au lieu de 3 981 $ dans la colonne de la case 16 — produit la même inscription au PIER qu'une déclaration inexacte intentionnelle. L'algorithme ne fait pas la distinction entre un bug du logiciel de paie, une erreur de saisie et une véritable insuffisance de cotisations. Il constate seulement que la case 16 divisée par (case 26 moins 3 500 $) n'égale pas 5,95 %.
Les cinq erreurs ci-dessous sont celles qui survivent à la validation du format, passent les contrôles préliminaires de rapprochement et refont surface des mois plus tard — le plus souvent sous forme d'avis PIER entre mai et octobre, mais de plus en plus sous forme de vérification de paie élargie si le recoupement automatisé de l'Agence du revenu du Canada signale un schéma récurrent chez plusieurs employés ou sur plusieurs années d'imposition. Chaque erreur est une erreur précise de saisie dans une case. Chacune a une conséquence précise auprès de l'Agence du revenu du Canada. Et chacune partage une cause structurelle qu'aucun « vérifiez votre travail plus attentivement » ne peut éliminer à grande échelle.
Erreur n° 1 : Écart entre la case 16 (RPC) et la case 26 (gains ouvrant droit à pension)
C'est l'erreur que l'algorithme PIER a été conçu pour détecter. La case 16 indique le total des cotisations RPC de l'employé retenues au cours de l'année. La case 26 indique les gains ouvrant droit à pension sur lesquels ces cotisations ont été calculées. Les deux nombres sont mathématiquement liés par le taux légal et l'exemption de base de 3 500 $. Tout écart — même minime — déclenche une inscription au PIER.
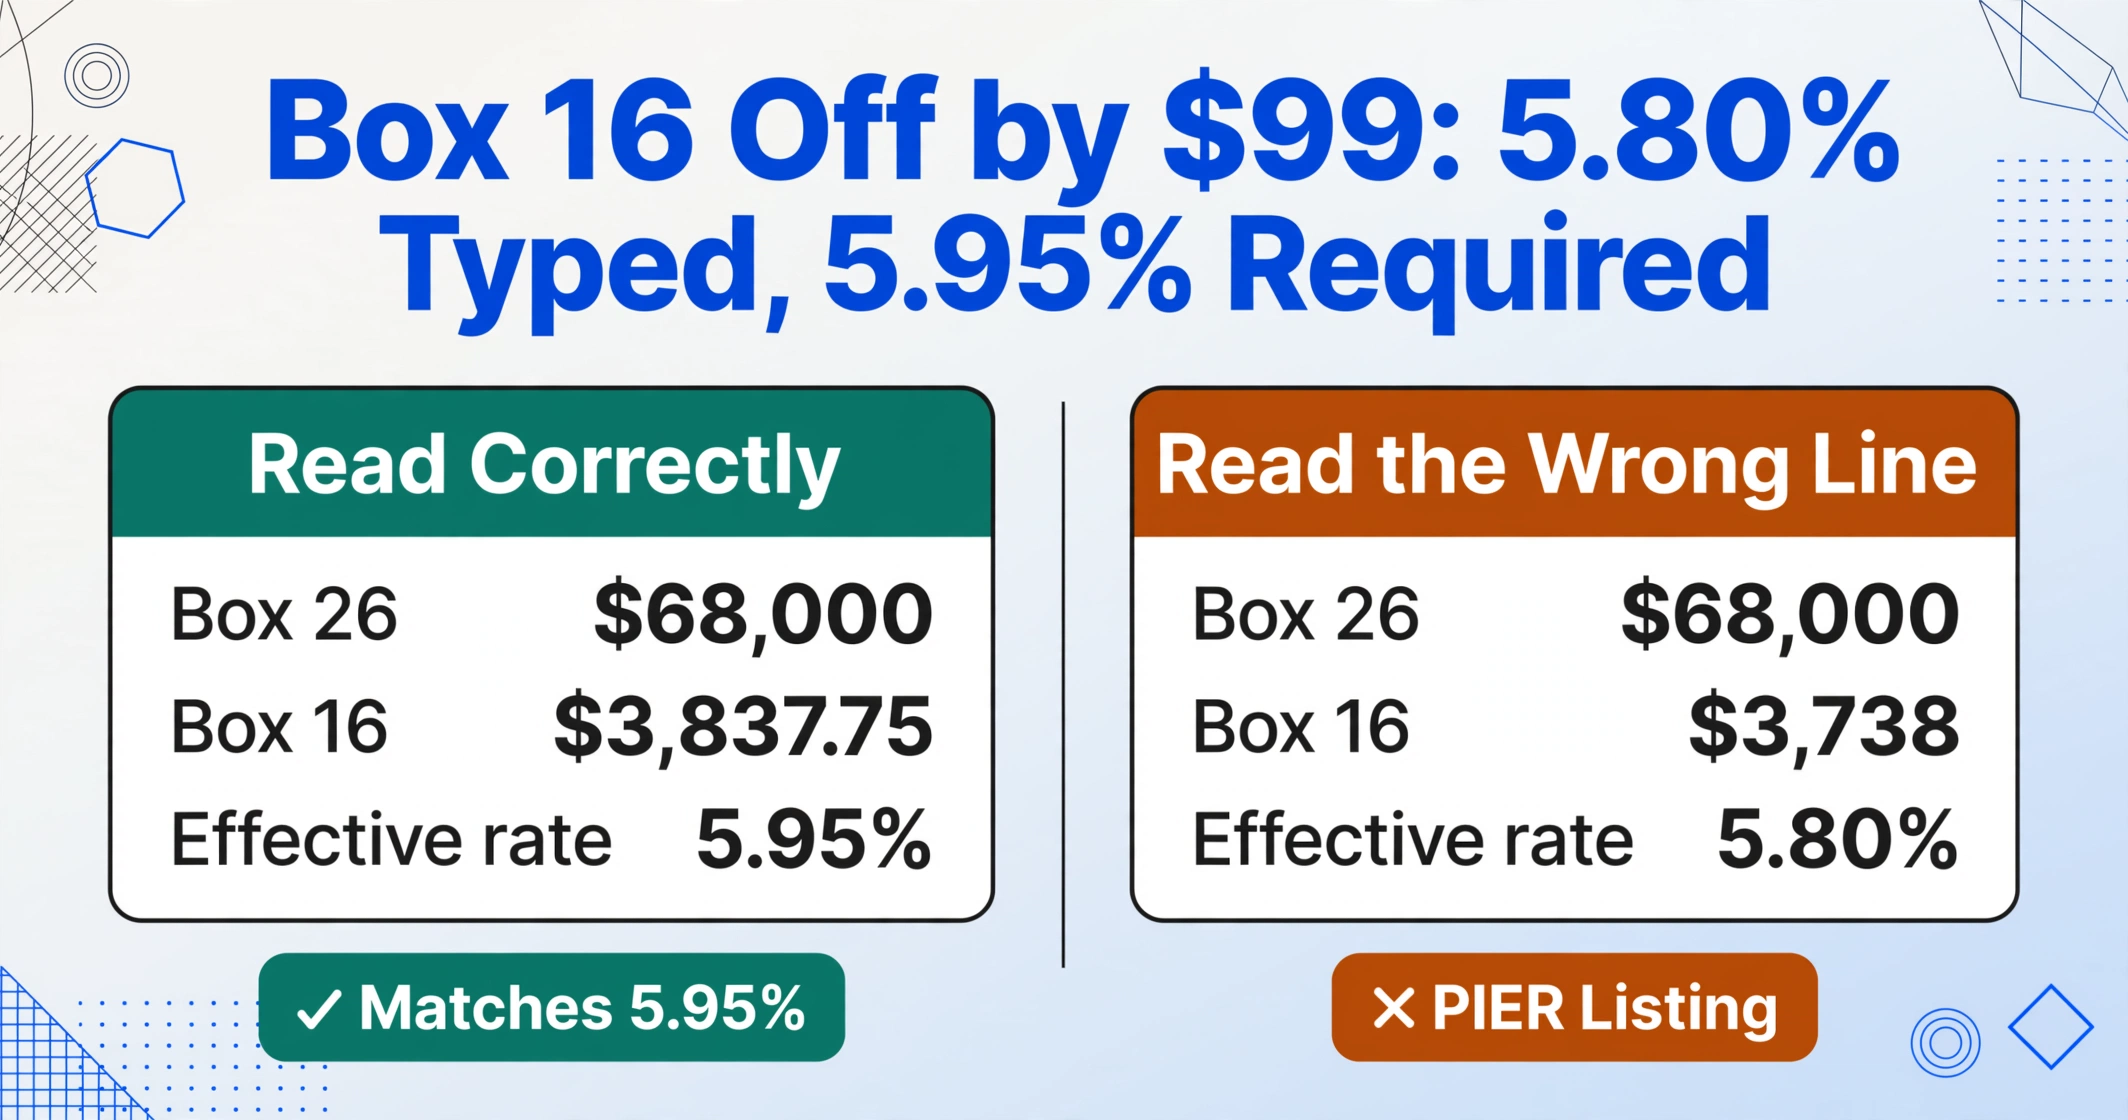
Le scénario de transcription le plus courant n'est pas une valeur de case 16 entièrement erronée. C'est une valeur de case 16 qui est plausible. Un employé dont la case 26 indique 68 000 $ de gains ouvrant droit à pension devrait avoir des cotisations RPC d'environ (68 000 $ − 3 500 $) × 0,0595 = 3 837,75 $. Un opérateur de paie qui transcrit à partir d'un T4 de Ceridian Dayforce pourrait taper 3 837 $ mais lire accidentellement la mauvaise ligne et saisir 3 738 $ — un écart de 99 $. Le contrôle de format passe : c'est un nombre positif, il est sous le maximum de 4 034,10 $, il ressemble à une cotisation RPC. Mais l'algorithme PIER divise 3 738 $ par (68 000 $ − 3 500 $) et obtient 5,80 % au lieu de 5,95 %. L'écart est assez petit pour survivre à un examen visuel de la colonne du tableur, mais assez grand pour déclencher le PIER.
Une variante connexe survient lorsque le logiciel de paie imprime les cases 16 et 16A dans un format empilé sur le feuillet T4 — « 16 RPC : 3 837,75 $ » suivi immédiatement de « 16A RPC2 : 142,56 $ » — et que la personne qui transcrit lit la mauvaise ligne. Le montant RPC2 de 142,56 $ est saisi dans la colonne de la case 16. La valeur résultante de la case 16 de 142,56 $ par rapport aux gains de la case 26 de 68 000 $ produit une inscription PIER si extrême qu'elle déclenche non seulement un avis PIER, mais aussi une demande de suivi visant à déterminer si la RPC a été déduite du tout.
Conséquence PIER : Un écart entre les cases 16 et 26 déclenche un rapport PIER qui inscrit l'employé et demande à l'employeur de confirmer les cotisations RPC correctes. Si l'employeur ne peut pas démontrer que le montant correct a été déduit — par exemple, parce que l'erreur de transcription dans le tableur de rapprochement a amené l'équipe de paie à croire que le mauvais chiffre était correct — l'employeur peut se voir imposer la différence plus les intérêts. Pour dix employés avec un manque à gagner moyen de 85 $, cela représente 850 $ de cotisations plus les intérêts composés. Et le relevé de gains RPC de chaque employé est maintenant erroné jusqu'au dépôt d'un T4 modifié.
Erreur n° 2 : Revenus d'emploi de la case 14 sans les avantages imposables
La case 14 déclare le revenu d'emploi total — salaire, traitements, primes, commissions et tous les avantages et allocations imposables. L'Agence du revenu du Canada exige que les avantages imposables soient à la fois détaillés dans la section « Autres renseignements » (à l'aide des codes 30 à 94) et inclus dans le total de la case 14. Un processus de saisie de données courant n'extrait que le salaire de base dans la case 14, traitant les codes « Autres renseignements » comme des éléments distincts qui n'ont pas à être additionnés au total. Or, ils doivent l'être.
Pour un employé ayant une voiture de fonction, l'employeur déclare une frais de standby et un avantage relatif aux frais d'exploitation à l'aide du code 34 dans la section « Autres renseignements ». La valeur en dollars — disons 6 200 $ — doit apparaître dans le code 34 et dans la case 14. Un processus de saisie qui capture le code 34 comme champ distinct mais ne l'ajoute pas au total de la case 14 produit un feuillet T4 où la case 14 indique 72 000 $ alors que le rapprochement de l'ARC s'attend à 78 200 $. L'écart est de 6 200 $ — exactement le montant de l'avantage imposable, et exactement le type d'écart systématique que le rapprochement automatisé de l'ARC est conçu pour détecter.
Les répercussions en aval ne se limitent pas à l'employeur. L'employé qui prépare sa déclaration T1 à partir du feuillet T4 déclare 72 000 $ de revenus d'emploi parce que c'est ce qu'indique la case 14. Le programme de rapprochement de l'ARC, comparant la T1 produite par l'employé au T4 de l'employeur (qui devrait indiquer 78 200 $ s'il était corrigé), détecte une sous-déclaration de 6 200 $ et émet une nouvelle cotisation. L'employé fait maintenant face à une facture fiscale plus des intérêts — pour un revenu que l'employé n'a jamais vu sur son feuillet T4 parce que la saisie de données de l'employeur a séparé l'avantage imposable du total des revenus d'emploi.
Le même schéma apparaît avec le code 30 (assurance-vie collective temporaire), le code 40 (autres allocations imposables) et le code 34 (usage personnel d'un véhicule). Dans chaque cas, une valeur qui apparaît dans un code « Autres renseignements » doit également être intégrée au total de la case 14. Une extraction de colonnes qui les traite comme des champs indépendants produit une valeur de case 14 systématiquement trop basse, à hauteur de la somme de tous les avantages et allocations imposables.
Conséquence d'audit : Une insuffisance de la case 14 causée par des avantages imposables non fusionnés déclenche un examen de la paie par l'ARC — une vérification plus large que l'examen PIER. L'examinateur demandera le registre de paie, le calendrier des avantages et le classeur de rapprochement des T4. Si l'examinateur constate que l'avantage imposable a été correctement calculé par le système de paie mais incorrectement exclu du total de la case 14 lors de la compilation manuelle des données, l'employeur doit produire des feuillets T4 modifiés pour chaque employé concerné. Une modification ne déclenche généralement pas de pénalité pour une première occurrence, mais le coût réside dans le temps du personnel non facturable pour répondre à l'examinateur, recalculer les totaux de la case 14, émettre des feuillets modifiés et expliquer l'écart aux employés.
Erreur n° 3 : Case 46 — Dons de bienfaisance — Montant erroné, crédit d’impôt inexact
La case 46 déclare les dons de bienfaisance effectués par retenue sur la paie — généralement à des organismes comme United Way dans le cadre d’un programme de dons en milieu de travail. L’employé utilise ce montant pour demander le crédit d’impôt pour dons de bienfaisance à l’annexe 9 de sa déclaration T1. Contrairement à la plupart des cases du feuillet T4, la case 46 n’alimente ni l’algorithme PIER ni le rapprochement du Sommaire T4 de manière à générer un indicateur automatique de divergence. Un montant erroné à la case 46 peut passer inaperçu pendant tout le cycle de production des déclarations — jusqu’à ce que l’avis de cotisation de l’employé arrive avec un crédit pour dons réduit et un solde dû.
L’erreur de transcription à l’origine de ce problème est généralement une erreur de report. Un employé participe à un programme de dons sur salaire en versant 25 $ par période de paie sur 26 périodes bimensuelles — total de 650 $. Le système de paie imprime 650 $ à la case 46 du feuillet T4. L’opérateur de saisie, qui transcrit à partir d’une copie numérisée du T4, lit le chiffre 650 $. Mais l’opérateur travaille sur une colonne de modèle qui préremplit les montants des dons de l’année précédente, et le montant de l’année précédente pour cet employé était de 600 $. Si l’opérateur ne remplace pas explicitement le chiffre prérempli, la case 46 indique 600 $ — un écart de 50 $ que l’employé ne peut vérifier qu’en recevant le T4 et en le comparant à ses propres registres.
Contrairement aux erreurs des cases 14 ou 16, une erreur à la case 46 ne fait l’objet d’aucun recoupement automatisé de l’ARC au niveau de l’employeur pendant la période de production. L’ARC compare le crédit pour dons demandé par l’employé dans sa déclaration T1 aux données des reçus de bienfaisance que les organismes de bienfaisance enregistrés soumettent directement à l’ARC — et non au montant de la case 46 du T4 de l’employeur. Cela signifie que l’employé peut toujours demander le montant correct s’il possède le reçu de l’organisme. Mais si l’employé se fie au montant de la case 46 du T4 — que l’ARC elle-même considère comme un substitut valide au reçu de bienfaisance lorsque le don a été retenu sur la paie — l’employé demande un crédit de 600 $ au lieu de 650 $ et perd l’avantage fiscal de la différence de 50 $. L’erreur est faible en dollars absolus, mais corrosive par le message qu’elle envoie à un employé qui a fait confiance à l’exactitude du feuillet fiscal émis par l’employeur.
La lacune structurelle : Les erreurs à la case 46 ne disposent d’aucun mécanisme automatisé de détection côté employeur. PIER ne les vérifie pas. Le rapprochement du Sommaire T4 ne les signale pas. L’employeur ne découvre une erreur à la case 46 que lorsque l’employé la remarque et la signale — et à ce stade, l’employeur n’a aucun moyen de savoir si d’autres employés présentent la même erreur sans revérifier chaque inscription à la case 46 par rapport aux T4 originaux, un par un.
Erreur n° 4 : Omission de la case 16A (RPC2) pour les employés gagnant au-dessus du MGAP
Depuis l’année d’imposition 2024, un deuxième palier de cotisations au RPC s’applique aux gains compris entre le MGAP (Maximum des gains annuels ouvrant droit à pension) et le MGAP supplémentaire (Maximum supplémentaire des gains annuels ouvrant droit à pension). Pour 2025, le MGAP est de 71 300 $ et le MGAP supplémentaire est de 81 200 $. Le taux de cotisation au RPC2 est de 4 % sur la portion des gains ouvrant droit à pension entre ces deux seuils, avec une cotisation maximale de l’employé au RPC2 de 396 $. La case 16A déclare le total des cotisations au RPC2 pour l’année.
L’erreur qui déclenche une inscription à l’examen PIER n’est pas une valeur erronée dans la case 16A, mais une valeur vide. La directive de l’ARC est explicite : « N’inscrivez aucun montant dans la case 16A si vous n’avez pas déduit le RPC2. » Mais en pratique, un logiciel de paie qui n’a pas été mis à jour pour le rehaussement du RPC peut imprimer un feuillet T4 sans case 16A du tout — le champ n’apparaît tout simplement pas sur le certificat imprimé. Un commis à la saisie qui travaille à partir de ce T4 ne voit aucun champ case 16A et laisse la colonne du tableur vide. La valeur vide se propage dans le classeur de rapprochement. Lorsque le T4 est produit, l’algorithme PIER compare la case 26 (78 000 $ — au-dessus du MGAP) à l’absence de valeur dans la case 16A. L’employé devrait avoir des cotisations au RPC2 de 4 % × (78 000 $ − 71 300 $) = 268 $. Sans case 16A déclarée, l’algorithme signale une insuffisance de RPC2.
Une deuxième variante de cette erreur survient avec un logiciel de paie qui a été mis à jour pour le RPC2, mais que l’employeur a mal configuré. Le logiciel a déduit le RPC2 du salaire de l’employé tout au long de l’année et l’a versé à l’ARC — mais le module d’impression du T4 n’a pas été configuré pour inclure la case 16A dans la sortie. Les données extraites ne capturent aucune valeur dans la case 16A. Le T4 est produit sans cette valeur. L’algorithme PIER signale l’employé. L’employeur répond à l’avis PIER en pointant le registre de paie qui montre les déductions de RPC2. L’ARC accepte cette explication, mais l’employeur a maintenant passé du temps à répondre à une inscription PIER causée non pas par une véritable erreur de déduction, mais par un champ de données que le logiciel de paie a omis du certificat imprimé.
L’exemple de l’ARC dans le guide RC4120 est instructif : « Si vous n’avez pas déduit le RPC2, n’inscrivez aucun montant dans la case 16A. » L’employeur qui a déduit le RPC2 mais ne l’a pas déclaré parce que le commis à la saisie n’avait aucun champ visible à transcrire se trouve dans une catégorie différente — la déduction a été effectuée et versée correctement, mais la déclaration était incomplète. Le correctif de l’ARC est un feuillet T4 modifié indiquant la bonne valeur dans la case 16A. Le coût est le processus de production modifiée et la réponse à l’examen PIER, et non des cotisations supplémentaires au RPC2. Mais pour un employeur avec 150 employés, dont 40 gagnent au-dessus du MGAP, rechercher lesquels des 40 T4 ont une case 16A manquante — après la fermeture de la fenêtre de production de février — est une vérification manuelle de l’ensemble du registre des employés.
Conséquence de l’examen PIER : Une case 16A vide pour tout employé dont la case 26 dépasse le MGAP déclenche une inscription PIER exigeant le montant de la cotisation au RPC2. L’ARC peut également signaler le compte de paie de l’employeur pour un examen plus large si plusieurs employés de la même production ont des valeurs manquantes dans la case 16A — car le modèle suggère une défaillance systémique de déclaration plutôt qu’un oubli isolé. L’introduction du RPC2 en 2024 fait que cette erreur est la plus courante pour les années d’imposition 2024 et 2025, alors que les logiciels de paie passent du modèle de RPC à plafond unique au modèle à double plafond RPC+RPC2.
Erreur n° 5 : Employé multi-province — code de province erroné sur un T4 qui n’aurait jamais dû être un seul feuillet
Un employé qui a travaillé en Ontario de janvier à juin, puis a été muté dans votre établissement albertain de juillet à décembre, nécessite deux feuillets T4 distincts — un pour chaque province d’emploi, chacun avec son propre code de province (case 10), chacun ne portant que le revenu et les déductions attribuables à la période d’emploi dans cette province. Les deux feuillets partagent le même NAS et le même nom d’employé. Ils comportent des montants différents à la case 14 (proportionnels à la province), possiblement des montants différents à la case 26 (si le plafond annuel du RPC a été atteint pendant la période d’emploi dans la deuxième province), et — c’est là que l’erreur de saisie se produit — des codes de province différents à la case 10.
L’erreur commise par le personnel de saisie de la paie est trompeusement simple : l’opérateur voit un nom d’employé, tape une ligne et inscrit « ON » dans la colonne de la province parce que le siège social de l’employeur est en Ontario. Le deuxième feuillet T4 — celui correspondant à la période d’emploi en Alberta — n’est soit jamais transcrit (il a été produit séparément et oublié lors de la compilation des données), soit ses montants sont fusionnés dans la ligne unique de l’employé, produisant une ligne où la case 14 affiche le revenu combiné Ontario+Alberta et la case 10 indique « ON ». Le montant de revenu combiné peut même correspondre au cumul annuel du registre de paie — ce qui fait passer le test de rapprochement pour cet employé — mais le code de province et la répartition sont erronés.
Le guide RC4120 de l’ARC est explicite : « Inscrivez l’abréviation de la province ou du territoire d’emploi. Il ne s’agit pas toujours de la province où se trouve l’employeur. » Un employé dont le T4 affiche le mauvais code de province voit son impôt provincial calculé incorrectement. L’employeur a retenu l’impôt provincial de l’Ontario sur un revenu qui aurait dû être imposé aux taux de l’Alberta — ou vice versa. La déclaration T1 de l’employé, établie à partir du T4 émis par l’employeur, déclare le revenu sous la mauvaise province. Le programme de concordance de l’ARC compare le code de la case 10 du T4 aux données de résidence de l’employé issues de la T1 et signale la divergence. L’employé reçoit une nouvelle cotisation. L’employeur reçoit un avis indiquant que le code de province du T4 est incorrect et doit produire un T4 modifié — ou deux T4 modifiés, en scindant le feuillet unique en deux feuillets qui auraient dû être produits à l’origine.
Cette erreur est plus fréquente qu’il n’y paraît, car l’emploi multi-province est plus courant que les équipes de paie ne le supposent. Un employé muté entre des établissements de l’entreprise dans différentes provinces. Un employé ayant travaillé à distance depuis une province différente de celle du bureau. Un employé dont le rôle impliquait des déplacements entre provinces et dont la province d’emploi était déterminée par le système de paie en fonction de l’établissement déclarant, et non de l’emplacement physique de l’employé. Le guide T4 de l’ARC traite explicitement du cas où « vous remettez plus d’un feuillet T4 au même employé pour l’année » — et l’existence de ces directives, avec des exemples détaillés pour le calcul de la case 26 sur plusieurs feuillets, confirme que l’ARC s’attend à ce que les employeurs traitent correctement cette situation et que beaucoup ne le font pas.
Conséquence pour un audit : Les erreurs de T4 multi-province sont les plus coûteuses à corriger, car elles nécessitent de modifier ou de remplacer les feuillets T4 originaux, de les produire de nouveau avec les bonnes répartitions par province, et potentiellement de réémettre les copies aux employés — le tout après la date limite de production de février. Si l’erreur est découverte lors d’un examen PIER ou d’une vérification de la paie par l’ARC, l’examinateur étendra la vérification à tous les employés susceptibles d’avoir un statut multi-province, et pas seulement à celui dont l’erreur a déclenché l’enquête. Pour un employeur ayant des activités dans trois provinces et 60 employés ayant été mutés entre établissements au cours de l’année, une seule erreur à la case 10 peut se transformer en un audit complet des T4 pour tous les employés multi-province.
Les cinq mêmes erreurs, différentes autorités fiscales
Ce schéma n'est pas propre aux feuillets T4 canadiens. Au Royaume-Uni, les gestionnaires de paie qui saisissent les certificats de fin d'année P60 rencontrent la même catégorie d'erreurs — des transpositions de numéro d'assurance nationale qui passent la validation de format, des montants de salaire et d'impôt inversés dans des colonnes adjacentes, des indicateurs de base du code d'imposition omis lors de la transcription. Les cinq erreurs de saisie de données P60 les plus courantes suivent une logique structurelle identique : l'erreur survit aux contrôles de format, alimente un rapport de rapprochement et refait surface des mois plus tard, quand les dégâts en aval sont déjà faits.
En Australie, les relevés de paiement PAYG de Xero, MYOB et KeyPay présentent les mêmes champs de paiements bruts et de total d'impôt retenu, répartis différemment selon les plateformes de paie. Lorsque l'étape de transcription est manuelle, les mêmes erreurs se reproduisent — paiement brut saisi dans la colonne d'impôt retenu, un mauvais code de type de paiement qui modifie le traitement fiscal de l'employé, une date de départ qui ne correspond pas à l'emploi suivant. Les erreurs de saisie de données PAYG les plus dommageables sont celles que le système de rapprochement du Bureau australien des impôts détecte dix-huit mois plus tard, pas celles qui sont rejetées lors du téléversement des données. L'autorité fiscale change — Agence du revenu du Canada, Administration fiscale et douanière britannique, Bureau australien des impôts — mais le mécanisme est le même : une personne lit un certificat fiscal et saisit ses valeurs dans un tableur, commettant des erreurs que la validation de format ne peut pas détecter.
Comment l'extraction sémantique par IA élimine ces cinq erreurs
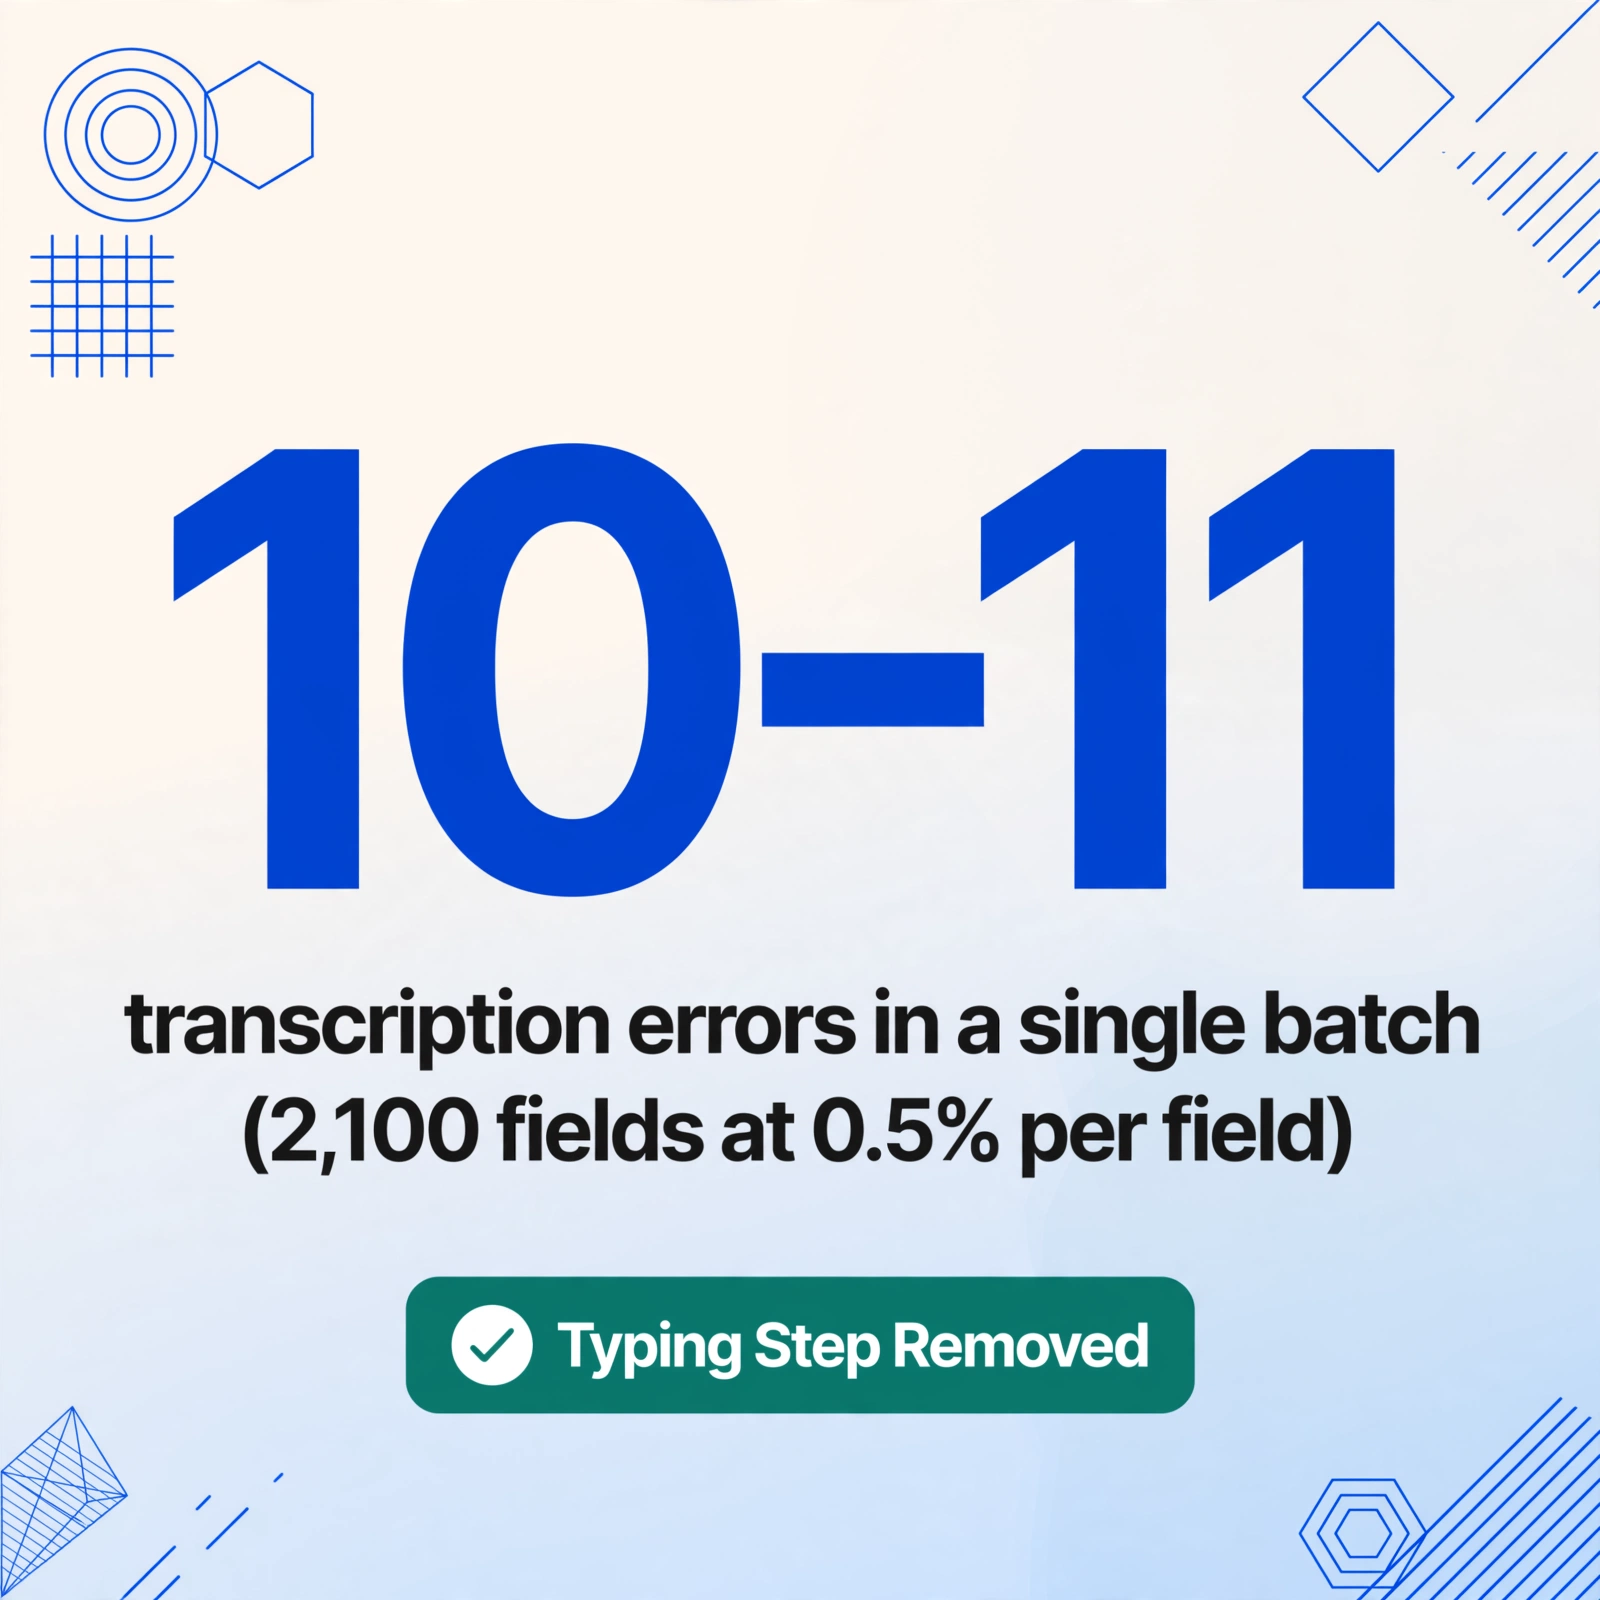
Les cinq erreurs ci-dessus partagent une cause profonde qui ne relève ni des connaissances en paie, ni de l'attention aux détails, ni de la formation. Elle tient à l'étape de transcription elle-même — le moment où une paire d'yeux humains lit une valeur sur un feuillet T4 et où une paire de mains humaines la saisit dans une cellule de tableur. Le taux d'erreur pour cette tâche, tous types de documents et tous opérateurs de saisie confondus, est d'environ 0,5 % à 1 % par champ. Pour un lot de paie de 150 employés avec 14 cases T4 principales par employé, cela représente 2 100 champs. Un taux d'erreur de 0,5 % par champ produit environ 10 à 11 erreurs de transcription dans un seul lot — des erreurs réparties entre employés et cases, impossibles à distinguer des valeurs correctes par leur format, et indétectables sans une comparaison complète ligne par ligne, case par case, avec les feuillets T4 d'origine.
L'extraction documentaire par IA change le mécanisme au point de défaillance. Au lieu qu'une personne lise les valeurs des cases d'un PDF T4 et les saisisse, l'Extraction de colonnes personnalisées vous permet de définir les colonnes de sortie dont votre tableur a besoin — « case 14 Revenu d'emploi », « case 16 RPC », « case 16A RPC2 », « case 26 Gains ouvrant droit à pension », « case 46 Dons de bienfaisance », « Province d'emploi » — et l'IA lit le feuillet T4 en comprenant la signification de chaque libellé de champ plutôt que sa position sur la page. Les données circulent du document au tableur sans étape de saisie. Les valeurs des cases qui arrivent dans le tableur sont celles que l'IA a lues dans le document — lues selon la signification sémantique du champ, et non selon une zone de coordonnées, de sorte que la même définition de colonne fonctionne avec Ceridian Dayforce, ADP Workforce Now, QuickBooks Canada Payroll, Wagepoint et une photo de téléphone d'un T4 papier provenant d'une filiale acquise.
Les cinq erreurs disparaissent non pas parce que l'IA est plus précise qu'un humain pour la transcription — même si c'est le cas — mais parce que l'étape de transcription elle-même est supprimée. Il n'y a plus de moment où une personne saisit 3 738 $ au lieu de 3 837 $ dans la colonne de la case 16. Il n'y a plus de moment où une valeur d'avantage imposable dans le code 30 est capturée mais pas ajoutée au total de la case 14. Il n'y a plus de moment où la case 16A reste vide parce que l'opérateur ne l'a pas vue sur le feuillet T4 imprimé. L'extraction capture ce que contient le document. L'étape de validation — vérifier que case 16 ÷ (case 26 − 3 500 $) ≈ 0,0595, que la case 16A est remplie chaque fois que la case 26 dépasse 71 300 $, que les codes de province correspondent à l'historique d'emploi de l'employé — passe de la vérification des erreurs de transcription à la vérification des données de paie sous-jacentes, ce que la réconciliation aurait dû faire depuis le début.
Pour le flux de travail d'extraction étape par étape qui transforme les PDF T4 en feuille de calcul de réconciliation prête pour l'Agence du revenu du Canada sans une seule valeur saisie manuellement, voir comment extraire les données des feuillets T4 canadiens dans Excel pour la réconciliation de fin d'année de la paie. Pour le problème structurel à l'origine de chacune de ces erreurs — pourquoi la saisie manuelle persiste malgré le taux d'erreur prévisible — voir pourquoi les équipes de paie canadiennes ressaisissent encore les numéros de case T4 chaque février. Et pour la référence complète qui cartographie chaque case T4, chaque contre-vérification de l'Examen des gains ouvrant droit à pension et à l'assurance-emploi et chaque flux de travail d'extraction, voir le guide complet de l'extraction des données des feuillets T4 canadiens.
Voir l'extraction T4 — Lecture par signification de la case, pas par position des pixels
La démonstration ci-dessous est une interface d'extraction en direct. Saisissez les noms de cases T4 dont vous avez besoin — « NAS », « Case 14 Revenu d'emploi », « Case 16 RPC », « Case 16A RPC2 », « Case 26 Gains ouvrant droit à pension » — et l'IA extrait chaque valeur en comprenant la signification réglementaire du libellé de la case plutôt que sa position sur la page. Téléversez un T4 Ceridian, un T4 ADP, un T4 QuickBooks ou une photo de téléphone d'un feuillet T4 papier. La même définition de colonne fonctionne pour tous.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
FAQ : Erreurs de saisie des cases du T4 et déclencheurs de vérification de l'ARC
Quelles erreurs dans les cases du T4 sont les plus susceptibles de déclencher un rapport PIER ?
Tout écart du ratio entre la case 16 (RPC) et la case 26 (gains ouvrant droit à pension au RPC) par rapport au taux légal de 5,95 %, ainsi que tout écart du ratio entre la case 18 (AE) et la case 24 (gains assurables à l'AE) par rapport à 1,64 %, déclenchera une inscription au PIER. L'algorithme du PIER est déterministe : il ne pondère pas l'ampleur de l'écart. Une erreur de saisie de 50 $ et une de 500 $ apparaîtront toutes deux sur le rapport. Depuis 2024, un troisième déclencheur PIER a été ajouté : tout T4 où la case 26 dépasse le MGAP (71 300 $ pour 2025) et où la case 16A est soit vide, soit incohérente avec le taux de 4 % du RPC2 sur les gains supérieurs au MGAP.
De combien de temps disposé-je pour répondre à un avis PIER ?
Le délai de réponse standard de l'ARC pour un avis PIER est de 30 jours civils à compter de la date de l'avis. Si vous ne pouvez pas répondre dans les 30 jours, vous pouvez demander une prolongation en contactant l'unité PIER de votre bureau des services fiscaux. L'avis PIER précisera les employés concernés, les valeurs des cases comparées par l'ARC et l'écart constaté. Votre réponse doit confirmer que les chiffres initialement déclarés sont corrects (avec pièces justificatives) ou reconnaître l'erreur et fournir les valeurs corrigées. Si vous ne répondez pas dans le délai imparti, l'ARC peut émettre une cotisation pour le manque à gagner des cotisations au RPC et à l'AE sur la base des conclusions du PIER.
La production d'un T4 modifié après un avis PIER entraîne-t-elle une pénalité ?
Il n'y a pas de pénalité automatique pour la production d'un T4 modifié en réponse à une inscription PIER. L'ARC cherche à corriger les registres de cotisations au RPC et à l'AE afin que l'employé reçoive les bonnes prestations. Cependant, si le T4 original de l'employeur présentait un manque à gagner de cotisations au RPC ou à l'AE — ce qui signifie que l'employeur a retenu moins que le montant légal et doit maintenant verser la différence — l'employeur doit le montant du manque à gagner plus les intérêts à compter de la date à laquelle la cotisation aurait dû être versée. Le taux d'intérêt est le taux prescrit par l'ARC, fixé trimestriellement pour les versements de paie des employeurs. Si l'employeur a retenu le bon montant mais l'a mal déclaré sur le T4, aucun versement supplémentaire n'est requis — seulement le feuillet T4 modifié pour corriger la déclaration.
Puis-je détecter ces erreurs avant l'arrivée du rapport PIER ?
Oui — et la méthode la plus efficace consiste à intégrer les formules de simulation PIER directement dans votre feuille de calcul extraite. Pour chaque ligne d'employé : =ARRONDI(Case16/(Case26−3500);4) devrait être approximativement égal à 0,0595 ; =ARRONDI(Case18/Case24;4) devrait être approximativement égal à 0,0164. Ajoutez un indicateur conditionnel : si Case26 > 71300 ET Case16A = vide → surlignez la ligne. Ajoutez-en un autre : si Case14 est inférieure à la somme de tous les montants des codes de la section « Autres renseignements » plus le salaire de base → l'avantage imposable n'est pas intégré. Ces quatre formules prennent moins de cinq minutes à écrire et détectent toutes les classes d'erreurs décrites ci-dessus — mais elles ne fonctionnent que si les données de la feuille de calcul ont été extraites des feuillets T4 sans erreurs de transcription au préalable. Une formule de validation ne peut pas faire la distinction entre une erreur de transcription dans la cellule de la case 16 et une sous-déduction réelle du système de paie. Supprimer l'étape de transcription donne aux formules de validation un ensemble de données propres sur lequel travailler. Pour la référence complète, consultez le guide étape par étape d'extraction et de validation.
L'extraction gère-t-elle les feuillets RL-1 du Québec pour les employés multi-provinciaux ?
Pour les employés dont la province d'emploi est le Québec, l'employeur doit émettre à la fois un T4 fédéral et un RL-1 (Relevé 1) provincial via Revenu Québec. Le RL-1 comporte les cotisations au RRP au lieu du RPC, les primes au RQAP au lieu de l'assurance-emploi, et un ensemble différent d'identifiants de cases. Une extraction de T4 capture les données fédérales — le T4 affichera des valeurs nulles ou réduites pour le RPC/l'AE pour les employés du Québec. Le RL-1 nécessite une passe d'extraction distincte avec des noms de colonnes correspondant aux identifiants de cases du Relevé 1 (Case A à Case P plus Case O à Case T). Les deux ensembles de données extraits doivent être rapprochés ensemble pour produire un portrait complet des gains pour chaque employé québécois. Cette exigence de double document est unique au Québec et constitue l'une des sources les plus courantes de données incomplètes pour les équipes de paie gérant des effectifs multi-provinciaux.