5 errores de entrada en casillas T4 que activan
auditorías de nómina de la CRA y evaluaciones PIER
En agosto, un administrador de nómina de un fabricante mediano de Ontario abre una carta de la unidad de Revisión de Ingresos Pensionables y Asegurables de la CRA. Diez empleados están listados. Cada listado es un desajuste entre las contribuciones al CPP que el empleador reportó en un comprobante T4 de febrero y las contribuciones al CPP que el empleador debería haber deducido según los ingresos pensionables reportados en ese mismo comprobante. El algoritmo PIER detectó el desajuste con matemática determinista. El empleador tiene 30 días calendario para responder. La causa raíz — ya fuera un dígito transpuesto en la casilla 16, una casilla 16A en blanco en un empleado que gana por encima del YMPE, o una cifra en la casilla 14 que omitía un beneficio sujeto a impuestos — quedó congelada en la declaración T4 de febrero. Nadie la detectó entonces. Ahora es agosto y el reloj corre.
Conclusiones clave
- Se culpó a sí mismo por la cifra de CPP de la casilla 16 que activó un listado PIER — pero con una tasa de error humano de transcripción del 0.5 % por campo, un lote de nómina de 150 empleados con 14 casillas T4 principales produce de 10 a 11 errores indetectables en cada ciclo de declaración.
- El algoritmo PIER no distingue entre un desliz de transcripción de $99 y una falta genuina de contribución — la misma matemática determinista que detecta el pago insuficiente intencional también detecta un valor que escribió desde la línea incorrecta de un Ceridian T4 en febrero, y nadie lo notó.
- Su trabajo no es transcribir las casillas T4 con más cuidado — es eliminar el paso de transcripción por completo para que sus fórmulas de validación verifiquen lo que el T4 realmente contiene, no lo que alguien escribió en una celda de hoja de cálculo.
Cómo la PIER detecta errores en las casillas del T4 — y por qué siempre lo hace
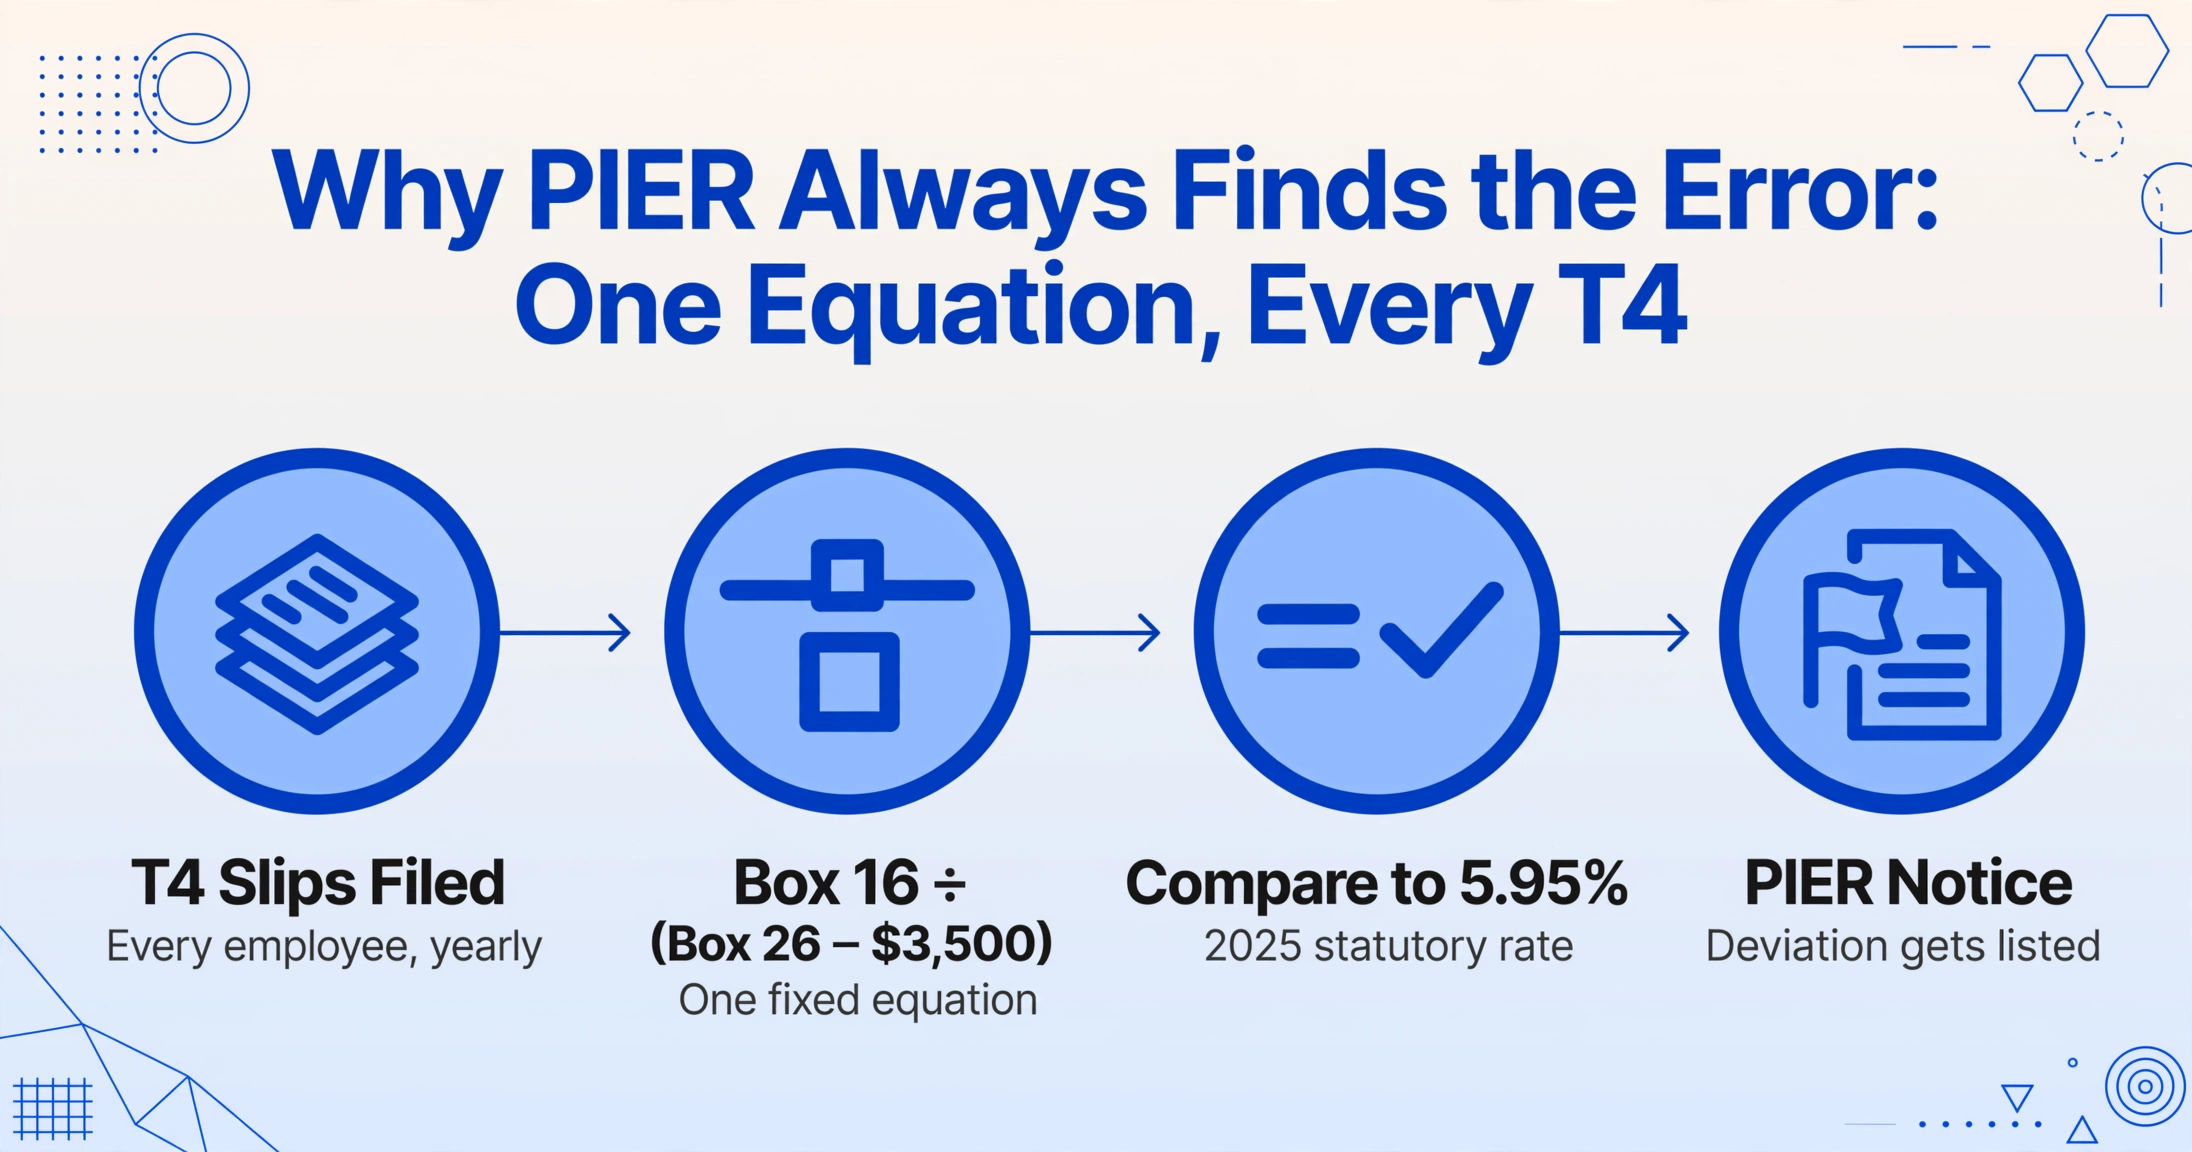
La Revisión de Ingresos Pensionables y Asegurables no es un programa de auditoría aleatorio. Es un algoritmo determinista de cruce de datos que la Agencia Tributaria de Canadá ejecuta cada año contra todos los comprobantes T4 presentados. El cálculo es aritmético: divida la casilla 16 (cotizaciones al CPP) entre (ingresos pensionables de la casilla 26 menos la exención básica de $3,500) y compare el resultado con la tasa de cotización legal — 5.95% para el nivel base del CPP en 2025. Si la tasa efectiva se desvía, el empleado aparece en un informe de PIER. La misma lógica aplica al EI: la casilla 18 dividida por la casilla 24 debe aproximarse a 1.64%.
Esto significa que el algoritmo de PIER no busca empleadores que hayan hecho trampa. Busca empleadores cuyos valores en las casillas del T4 no satisfagan una ecuación simple. Un error de transcripción — escribir $3,891 en lugar de $3,981 en la columna de la casilla 16 — produce la misma inclusión en la lista de PIER que un informe incorrecto intencional. El algoritmo no distingue entre un error de software de nómina, un desliz de captura de datos y una falta genuina de cotización. Solo ve que la casilla 16 dividida por (casilla 26 menos $3,500) no es igual a 5.95%.
Los cinco errores siguientes son los que sobreviven a la validación de formato, pasan las verificaciones preliminares de conciliación y salen a la luz meses después — casi siempre como un aviso de PIER entre mayo y octubre, pero cada vez más como una auditoría de nómina más amplia si el cruce automatizado de la Agencia Tributaria de Canadá detecta un patrón en varios empleados o en varios años fiscales. Cada error es un fallo específico de captura en una casilla. Cada uno tiene una consecuencia específica de la Agencia Tributaria de Canadá. Y todos comparten una causa estructural que ninguna cantidad de "revise su trabajo con más cuidado" puede eliminar a escala.
Error #1: Discrepancia entre la casilla 16 del CPP y la casilla 26 de Ingresos Pensionables del CPP
Este es el error que el algoritmo PIER fue diseñado para detectar. La casilla 16 reporta las contribuciones totales al CPP deducidas del empleado durante el año. La casilla 26 reporta los ingresos pensionables sobre los cuales se calcularon esas contribuciones. Ambos números están matemáticamente vinculados por la tasa estatutaria y la exención básica de $3,500. Cualquier desviación — incluso una pequeña — activa una inclusión en el PIER.
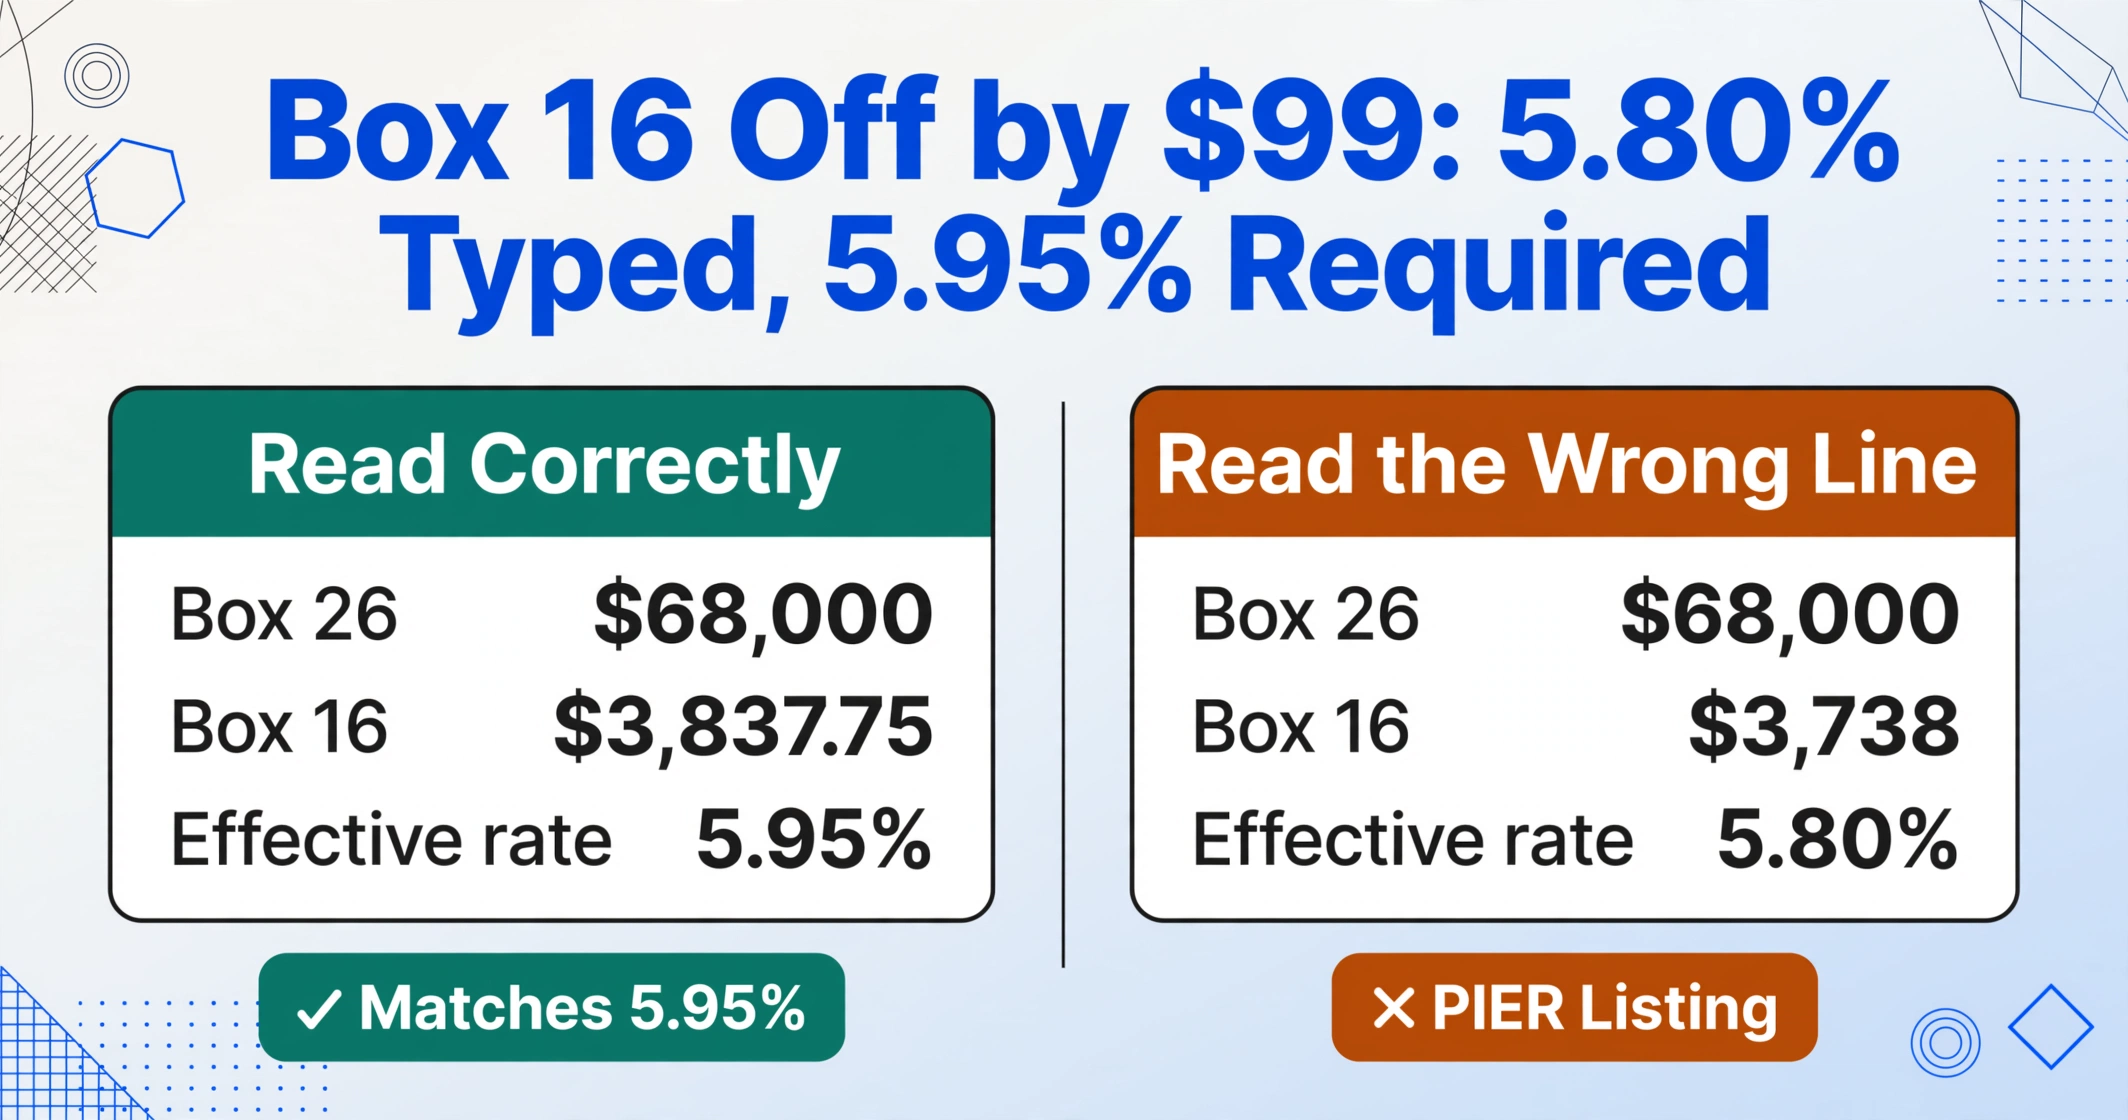
El escenario de transcripción más común no es un valor de casilla 16 completamente erróneo, sino un valor de casilla 16 que es plausible. Un empleado cuya casilla 26 muestra $68,000 de ingresos pensionables debería tener contribuciones al CPP de aproximadamente ($68,000 − $3,500) × 0.0595 = $3,837.75. Un operador de nómina que transcribe desde un T4 de Ceridian Dayforce podría escribir $3,837 pero leer accidentalmente la línea equivocada e ingresar $3,738 — una diferencia de $99. La verificación de formato pasa: es un número positivo, está por debajo del máximo de $4,034.10, parece una contribución al CPP. Pero el algoritmo PIER divide $3,738 entre ($68,000 − $3,500) y obtiene 5.80% en lugar de 5.95%. La desviación es lo suficientemente pequeña como para pasar una inspección visual de la columna de la hoja de cálculo, pero lo suficientemente grande como para activar el PIER.
Una variante relacionada ocurre cuando el software de nómina imprime las casillas 16 y 16A en formato apilado en el comprobante T4 — "16 CPP: $3,837.75" seguido inmediatamente de "16A CPP2: $142.56" — y la persona que transcribe lee la línea equivocada. El monto de CPP2 de $142.56 se ingresa en la columna de la casilla 16. El valor resultante de $142.56 en la casilla 16 frente a los ingresos de $68,000 en la casilla 26 produce una inclusión en el PIER tan extrema que activa no solo un aviso de PIER, sino también una consulta de seguimiento sobre si el CPP se dedujo en absoluto.
Consecuencia del PIER: Una discrepancia entre las casillas 16 y 26 activa un informe PIER que lista al empleado y solicita al empleador confirmar las contribuciones correctas al CPP. Si el empleador no puede demostrar que se dedujo el monto correcto — por ejemplo, porque el error de transcripción en la hoja de cálculo de conciliación llevó al equipo de nómina a creer que la cifra incorrecta era la correcta — el empleador puede ser evaluado por la diferencia más intereses. Para diez empleados con un déficit promedio de $85, eso representa $850 en contribuciones más intereses compuestos. Y el registro de ingresos del CPP de cada empleado queda incorrecto hasta que se presente un T4 enmendado.
Error #2: Ingreso de la casilla 14 sin beneficios sujetos a impuestos
La casilla 14 reporta el ingreso laboral total: salario, sueldos, bonificaciones, comisiones y todos los beneficios y asignaciones sujetos a impuestos. La Agencia Tributaria de Canadá (CRA) exige que los beneficios sujetos a impuestos se detallen tanto en el área de Otra Información (usando los códigos 30 a 94) como que se incluyan en el total de la casilla 14. Un flujo de trabajo común de ingreso de datos extrae solo la cifra del salario base en la casilla 14, tratando los códigos de Otra Información como partidas independientes que no necesitan sumarse de nuevo al total. Sí lo necesitan.
Para un empleado con automóvil de la empresa, el empleador reporta un cargo de espera y un beneficio por gastos de operación usando el código 34 en el área de Otra Información. El valor en dólares — digamos $6,200 — debe aparecer en el código 34 y en la casilla 14. Un proceso de ingreso de datos que captura el código 34 como un campo independiente pero no lo suma al total de la casilla 14 produce un T4 donde la casilla 14 muestra $72,000 mientras que la conciliación de la CRA espera $78,200. La discrepancia es de $6,200 — exactamente el monto del beneficio sujeto a impuestos, y exactamente el tipo de brecha sistemática que el proceso de conciliación automatizado de la CRA está diseñado para detectar.
El daño colateral no se limita al empleador. El empleado que prepara su declaración T1 a partir del comprobante T4 reporta $72,000 de ingreso laboral porque eso es lo que dice la casilla 14. El programa de conciliación de la CRA, al comparar la T1 presentada por el empleado con la T4 del empleador (que debería mostrar $78,200 si se corrige), identifica una subdeclaración de $6,200 y emite una nueva evaluación. El empleado ahora enfrenta una factura de impuestos más intereses — por un ingreso que el empleado nunca vio en su T4 porque el ingreso de datos del empleador separó el beneficio sujeto a impuestos del total de ingreso laboral.
El mismo patrón aparece con el código 30 (seguro de vida grupal), el código 40 (otras asignaciones sujetas a impuestos) y el código 34 (uso personal del automóvil). En cada caso, un valor que aparece en un código de Otra Información también debe estar integrado en el total de la casilla 14. Una extracción de columnas que los trata como campos independientes produce un valor de casilla 14 que es sistemáticamente demasiado bajo por la suma de todos los beneficios y asignaciones sujetos a impuestos.
Consecuencia de auditoría: Un faltante en la casilla 14 causado por beneficios sujetos a impuestos no integrados desencadena un examen de nómina de la CRA — una revisión más amplia que la PIER. El examinador solicitará el registro de nómina, el calendario de beneficios y el libro de conciliación de T4. Si el examinador determina que el beneficio sujeto a impuestos fue calculado correctamente por el sistema de nómina pero excluido incorrectamente del total de la casilla 14 durante la compilación manual de datos, el empleador debe presentar comprobantes T4 enmendados para cada empleado afectado. Una enmienda no suele generar una penalización en la primera ocurrencia, pero el costo es el tiempo de personal no facturable para responder al examinador, recalcular los totales de la casilla 14, emitir comprobantes enmendados y explicar la discrepancia a los empleados.
Error #3: Donaciones benéficas en la casilla 46 — monto incorrecto, crédito fiscal equivocado
La casilla 46 reporta las donaciones benéficas realizadas mediante deducción de nómina, generalmente a organizaciones como United Way a través de un programa de donación en el lugar de trabajo. El empleado utiliza este monto para reclamar el crédito fiscal por donaciones benéficas en el Anexo 9 de su declaración T1. A diferencia de la mayoría de las casillas del T4, la casilla 46 no alimenta el algoritmo PIER ni la conciliación del Resumen T4 de forma que genere una alerta automática de discrepancia. Un monto incorrecto en la casilla 46 puede pasar desapercibido durante todo el ciclo de declaración, hasta que el empleado recibe su aviso de liquidación con un crédito benéfico reducido y un saldo pendiente.
El error de transcripción que genera este problema suele ser un error de arrastre. Un empleado participa en un programa de donación por nómina aportando $25 por período de pago durante 26 períodos quincenales, totalizando $650. El sistema de nómina imprime $650 en la casilla 46 del T4. El operador de ingreso de datos, al transcribir desde una copia escaneada del T4, lee la cifra como $650. Pero el operador trabaja en una columna de plantilla que precarga los montos de donaciones del año anterior, y el monto del año anterior para este empleado era de $600. Si el operador no sobrescribe explícitamente la cifra precargada, la casilla 46 muestra $600, una diferencia de $50 que el empleado no puede verificar hasta que recibe el T4 y lo compara con sus propios registros.
A diferencia de los errores en las casillas 14 o 16, un error en la casilla 46 no tiene una verificación cruzada automatizada de la Agencia Tributaria de Canadá a nivel del empleador durante el período de declaración. La Agencia Tributaria de Canadá compara el crédito benéfico reclamado por el empleado en la declaración T1 con los datos de recibo de donaciones que las organizaciones benéficas registradas envían directamente a la Agencia Tributaria de Canadá, no con la casilla 46 del T4 del empleador. Esto significa que el empleado aún puede reclamar el monto correcto si tiene el recibo de la organización benéfica. Pero si el empleado se basa en la cifra de la casilla 46 del T4 —que la propia guía de la Agencia Tributaria de Canadá considera un sustituto válido del recibo benéfico cuando la donación se dedujo de la nómina— el empleado reclama un crédito por $600 en lugar de $650 y pierde el beneficio fiscal de la diferencia de $50. El error es pequeño en términos absolutos, pero corrosivo en el mensaje que envía a un empleado que confió en que el comprobante fiscal emitido por el empleador fuera preciso.
La brecha estructural: Los errores en la casilla 46 no tienen un mecanismo de detección automatizado del lado del empleador. PIER no los revisa. La conciliación del Resumen T4 no los señala. El empleador solo descubre un error en la casilla 46 cuando el empleado lo nota y pregunta, y para entonces el empleador no tiene forma de saber si otros empleados tienen el mismo error sin volver a auditar cada entrada de la casilla 46 contra los T4 originales uno por uno.
Error #4: Omisión de la casilla 16A (CPP2) para empleados con ingresos superiores al YMPE
A partir del año fiscal 2024, se aplica un segundo nivel de cotización al CPP sobre los ingresos comprendidos entre el YMPE (Ingreso Máximo Anual Pensionable) y el YAMPE (Ingreso Máximo Anual Adicional Pensionable). Para 2025, el YMPE es de $71,300 y el YAMPE de $81,200. La tasa de cotización del CPP2 es del 4% sobre la parte de los ingresos pensionables entre estos dos umbrales, con una cotización máxima del empleado de $396. La casilla 16A reporta el total de cotizaciones al CPP2 del año.
El error que genera una inclusión en la lista PIER no es un valor incorrecto en la casilla 16A, sino un valor en blanco. La directriz de la Agencia Tributaria de Canadá (CRA) es explícita: "No reporte ningún monto en la casilla 16A si no dedujo CPP2". Sin embargo, en la práctica, un software de nómina que no se haya actualizado para la mejora del CPP puede imprimir un comprobante T4 sin la casilla 16A — el campo simplemente no aparece en el certificado impreso. Un operador de ingreso de datos que trabaja con este T4 no ve el campo de la casilla 16A y deja la columna de la hoja de cálculo en blanco. Ese blanco se propaga por el libro de conciliación. Cuando se presenta el T4, el algoritmo PIER compara la casilla 26 ($78,000 — por encima del YMPE) con la ausencia de un valor en la casilla 16A. El empleado debería tener cotizaciones al CPP2 de 4% × ($78,000 − $71,300) = $268. Al no reportarse la casilla 16A, el algoritmo señala una deficiencia en el CPP2.
Una segunda variante de este error ocurre con software de nómina que sí se actualizó para CPP2, pero que el empleador configuró incorrectamente. El software dedujo el CPP2 del salario del empleado durante todo el año y lo remitió a la CRA, pero el módulo de impresión de T4 no se configuró para incluir la casilla 16A en la salida. Los datos extraídos no capturan ningún valor de la casilla 16A. El T4 se presenta sin él. El algoritmo PIER señala al empleado. El empleador responde al aviso PIER señalando el registro de nómina que muestra las deducciones del CPP2. La CRA lo acepta, pero el empleador ha dedicado tiempo de respuesta a una inclusión en la lista PIER causada no por un error real de deducción, sino por un campo de datos que el software de nómina omitió del certificado impreso.
El propio ejemplo de la CRA en la guía RC4120 es ilustrativo: "Si no dedujo CPP2, entonces no reporte un monto en la casilla 16A". El empleador que sí dedujo CPP2 pero no lo reportó porque el operador de ingreso de datos no tenía un campo visible para transcribir se encuentra en una categoría diferente: la deducción se realizó y remitió correctamente, pero la declaración fue incompleta. El remedio de la CRA es un comprobante T4 modificado que muestre el valor correcto de la casilla 16A. El costo es el proceso de presentación modificada y la respuesta al PIER, no cotizaciones adicionales al CPP2. Pero para un empleador con 150 empleados, de los cuales 40 ganan por encima del YMPE, buscar cuál de los 40 T4 tiene una casilla 16A faltante — después de que haya cerrado la ventana de presentación de febrero — es una auditoría manual de toda la lista de empleados.
Consecuencia del PIER: Una casilla 16A en blanco en cualquier empleado cuya casilla 26 supere el YMPE desencadena una inclusión en la lista PIER que exige la cifra de cotización al CPP2. La CRA también puede marcar la cuenta de nómina del empleador para una revisión más amplia si varios empleados en la misma declaración tienen valores faltantes en la casilla 16A, porque el patrón sugiere una falla sistémica en la declaración, no un descuido aislado. La introducción del CPP2 en 2024 hace que este error sea más común en los años fiscales 2024 y 2025, a medida que el software de nómina realiza la transición del modelo CPP de un solo techo al modelo CPP+CPP2 de doble techo.
Error #5: Empleado Multi-Provincia — Código de Provincia Incorrecto en un T4 Que Nunca Debió Ser un Solo Comprobante
Un empleado que trabajó en Ontario de enero a junio y se trasladó a su operación en Alberta de julio a diciembre requiere dos comprobantes T4 separados — uno por cada provincia de empleo, cada uno con su propio código de provincia en la casilla 10, cada uno con solo los ingresos y deducciones atribuibles al período de empleo de esa provincia. Ambos comprobantes comparten el mismo SIN y nombre del empleado. Tienen diferentes montos en la casilla 14 (prorrateados por provincia), potencialmente diferentes cifras en la casilla 26 (si se alcanzó el tope anual del CPP durante el período de empleo de la segunda provincia) y — aquí es donde ocurre el error de ingreso de datos — diferentes códigos de provincia en la casilla 10.
El error que produce el ingreso de datos de nómina es engañosamente simple: el operador ve un nombre de empleado, escribe una fila e ingresa "ON" en la columna de provincia porque la oficina central del empleador está en Ontario. El segundo comprobante T4 — el del período de empleo en Alberta — nunca se transcribe (se presentó por separado y se omitió durante la compilación de datos) o sus montos se fusionan en la única fila del empleado, produciendo una fila donde la casilla 14 muestra el ingreso combinado de Ontario+Alberta y la casilla 10 muestra "ON". La cifra de ingreso combinado podría incluso coincidir con el total acumulado anual del registro de nómina — lo que hace que la verificación de conciliación pase para ese empleado — pero el código de provincia y la división son incorrectos.
La guía RC4120 de la CRA es explícita: "Ingrese la abreviatura provincial o territorial de la provincia o territorio de empleo. No siempre es la provincia donde se encuentra el empleador". Un empleado cuyo T4 muestra el código de provincia incorrecto tiene el impuesto provincial calculado incorrectamente. El empleador retuvo el impuesto provincial de Ontario sobre ingresos que debieron tributar a las tasas de Alberta — o viceversa. La declaración T1 del empleado, compilada a partir del T4 emitido por el empleador, reporta ingresos bajo la provincia incorrecta. El programa de cotejo de la CRA compara el código de la casilla 10 del T4 con los datos de residencia del empleado de la T1 y señala la discrepancia. El empleado recibe una nueva liquidación. El empleador recibe un aviso de que el código de provincia del T4 es incorrecto y debe presentar un T4 enmendado — o dos T4 enmendados, dividiendo el comprobante único en los dos comprobantes que debieron presentarse originalmente.
Este error es más común de lo que parece porque el empleo multi-provincia es más común de lo que los equipos de nómina suponen. Un empleado que se trasladó entre ubicaciones de la empresa en diferentes provincias. Un empleado que trabajó de forma remota desde una provincia diferente a la de la oficina. Un empleado cuyo rol implicaba viajes entre provincias y cuya provincia de empleo fue determinada por el sistema de nómina según el establecimiento informante, no la ubicación física del empleado. La guía T4 de la CRA aborda explícitamente el caso en que "usted entrega al mismo empleado más de un comprobante T4 para el año" — y la existencia de esa guía, con ejemplos detallados para calcular la casilla 26 en múltiples comprobantes, confirma que la CRA espera que los empleadores manejen esto correctamente y que muchos no lo hacen.
Consecuencia de auditoría: Los errores de T4 multi-provincia son los más costosos de corregir porque requieren enmendar o reemplazar los comprobantes T4 originales, volver a presentarlos con las divisiones provinciales correctas y potencialmente reemitir las copias del empleado — todo después de la fecha límite de presentación de febrero. Si el error se descubre durante una revisión PIER o un examen de nómina de la CRA, el examinador extenderá la revisión a todos los empleados con potencial de estatus multi-provincia, no solo al empleado cuyo error desencadenó la investigación. Para un empleador con operaciones en tres provincias y 60 empleados que se trasladaron entre ubicaciones durante el año, un solo error en la casilla 10 puede expandirse a una auditoría T4 de alcance completo para cada empleado multi-provincia.
Los Mismos Cinco Errores, Diferentes Autoridades Fiscales
El patrón no es exclusivo de los comprobantes T4 canadienses. En el Reino Unido, los administradores de nómina que transcriben los Certificados de Fin de Año P60 se encuentran con la misma clase de errores: transposiciones del número de seguro nacional que superan la validación de formato, cifras de pago e impuestos intercambiadas en columnas adyacentes, indicadores de base del código fiscal omitidos durante la transcripción. Los cinco errores más comunes de ingreso de datos en P60 siguen una lógica estructural idéntica: el error sobrevive a las comprobaciones de formato, alimenta un informe de conciliación y sale a la superficie meses después, cuando el daño aguas abajo ya está hecho.
En Australia, los Resúmenes de Pagos PAYG de Xero, MYOB y KeyPay presentan los mismos campos de pagos brutos e impuesto total retenido en diferentes diseños de plataformas de nómina. Cuando el paso de transcripción es manual, los mismos errores se repiten: pago bruto ingresado en la columna de impuesto retenido, un código de tipo de pago incorrecto que cambia el tratamiento fiscal del empleado, una fecha de salida que no coincide con el siguiente empleo. Los errores de ingreso de datos en resúmenes PAYG más perjudiciales son los que el sistema de conciliación de la ATO detecta dieciocho meses después, no los que se rechazan durante la carga de datos. La autoridad fiscal cambia — CRA, HMRC, ATO — pero el mecanismo es el mismo: una persona que lee un certificado fiscal y escribe los valores de sus casillas en una hoja de cálculo, cometiendo errores que la validación de formato no puede detectar.
Cómo la Extracción Semántica con IA Elimina Estos Cinco Errores
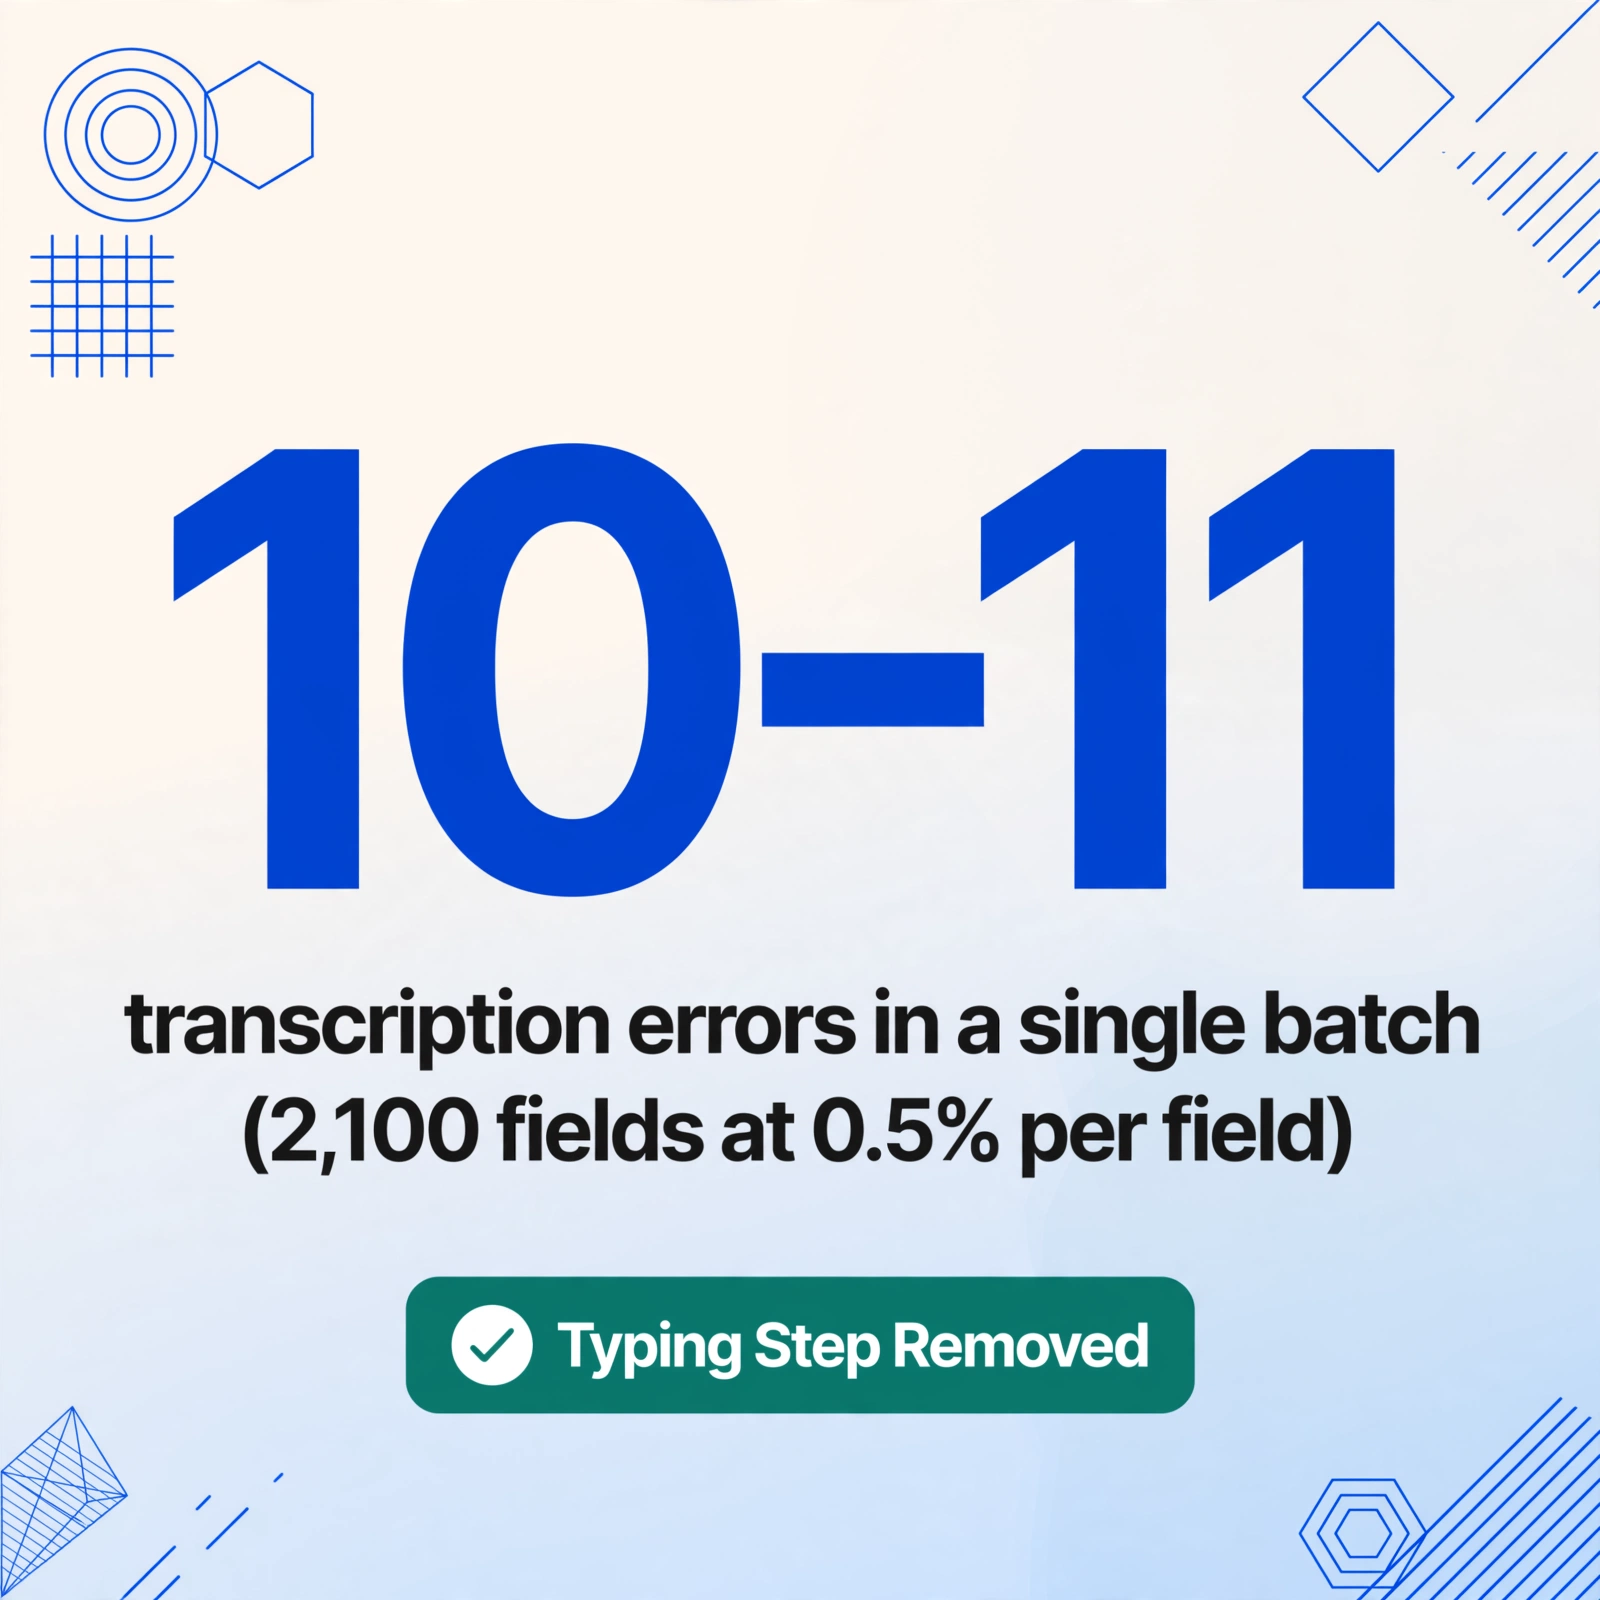
Los cinco errores anteriores comparten una causa raíz que no tiene que ver con el conocimiento de nómina, la atención al detalle o la capacitación. Se trata del paso de transcripción en sí — el momento en que un par de ojos humanos lee un valor de un comprobante T4 y un par de manos humanas lo escribe en una celda de hoja de cálculo. La tasa de error en esta tarea, en todos los tipos de documentos y operadores de ingreso de datos, es de aproximadamente 0.5% a 1% por campo. Para un lote de nómina de 150 empleados con 14 casillas T4 principales por empleado, eso son 2,100 campos. Una tasa de error de 0.5% por campo produce aproximadamente 10 a 11 errores de transcripción en un solo lote — errores distribuidos entre empleados y casillas, indistinguibles por formato de los valores correctos, e indetectables sin una comparación completa fila por fila y casilla por casilla contra los comprobantes T4 originales.
La extracción de documentos impulsada por IA cambia el mecanismo en el punto de falla. En lugar de que una persona lea los valores de las casillas de un PDF T4 y los escriba, la Extracción de Columnas Personalizadas le permite definir las columnas de salida que su hoja de cálculo necesita — "Casilla 14 Ingreso de Empleo," "Casilla 16 CPP," "Casilla 16A CPP2," "Casilla 26 Ingreso Pensionable CPP," "Casilla 46 Donaciones Benéficas," "Provincia de Empleo" — y la IA lee el comprobante T4 comprendiendo qué significa cada etiqueta de campo en lugar de dónde se encuentra en la página. Los datos fluyen del documento a la hoja de cálculo sin un paso de escritura. Los valores de casilla que llegan a la hoja de cálculo son los valores que la IA leyó del documento — leídos por significado semántico del campo, no por zona de coordenadas, de modo que la misma definición de columna funciona en Ceridian Dayforce, ADP Workforce Now, QuickBooks Canada Payroll, Wagepoint y una foto tomada con teléfono de un T4 en papel de una subsidiaria adquirida.
Los cinco errores desaparecen no porque la IA sea más precisa que un humano al transcribir — aunque lo es — sino porque el paso de transcripción se elimina por completo. Ya no hay un momento en que una persona escriba $3,738 en lugar de $3,837 en la columna de la casilla 16. Ya no hay un momento en que un valor de beneficio gravable en el código 34 se capture pero no se sume al total de la casilla 14. Ya no hay un momento en que la casilla 16A quede en blanco porque el operador no la vio en el T4 impreso. La extracción captura lo que contiene el documento. El paso de validación — verificar que la casilla 16 ÷ (casilla 26 − $3,500) ≈ 0.0595, que la casilla 16A esté completada siempre que la casilla 26 supere los $71,300, que los códigos de provincia coincidan con el historial de empleo del empleado — pasa de detectar errores de transcripción a verificar los datos subyacentes de nómina, que es lo que la conciliación debería haber estado haciendo desde el principio.
Para ver el flujo de extracción paso a paso que convierte los PDF de T4 en una hoja de conciliación lista para la CRA sin un solo valor de casilla tecleado, consulte cómo extraer datos de comprobantes T4 canadienses a Excel para la conciliación de fin de año de nómina. Para el problema estructural detrás de cada uno de estos errores — por qué persiste el paso de entrada manual a pesar de la tasa de error predecible — consulte por qué los equipos de nómina canadienses siguen re-tecleando los números de casilla del T4 cada febrero. Y para la referencia completa que mapea cada casilla del T4, cada verificación cruzada de PIER y cada flujo de extracción, consulte la guía completa de extracción de datos de comprobantes T4 canadienses.
Vea la Extracción de T4 — Leída por el Significado de la Casilla, No por la Posición del Píxel
La demostración a continuación es una interfaz de extracción en vivo. Escriba los nombres de las casillas del T4 que necesite — "SIN," "Casilla 14 Ingreso por Empleo," "Casilla 16 CPP," "Casilla 16A CPP2," "Casilla 26 Ingreso Pensionable CPP" — y la IA extrae cada valor al comprender el significado legal de la etiqueta de la casilla, no su posición en la página. Suba un T4 de Ceridian, un T4 de ADP, un T4 de QuickBooks o una foto tomada con el teléfono de un comprobante T4 en papel. La misma definición de columna funciona con todos ellos.
Los archivos se procesan de forma segura y no se almacenan.
Preguntas frecuentes: Errores en las casillas del T4 y factores que activan una auditoría de la CRA
¿Qué errores en las casillas del T4 tienen más probabilidades de generar un informe PIER?
Cualquier desviación en la proporción entre la casilla 16 (CPP) y la casilla 26 (ingresos pensionables del CPP) respecto a la tasa legal del 5.95 %, así como cualquier desviación en la proporción entre la casilla 18 (EI) y la casilla 24 (ingresos asegurables del EI) respecto al 1.64 %, generará una inclusión en el listado PIER. El algoritmo PIER es determinista: no pondera la magnitud de la desviación de forma diferente. Un error de $50 y uno de $500 aparecen ambos en el informe. A partir de 2024, se ha añadido un tercer desencadenante PIER: cualquier T4 en el que la casilla 26 supere el YMPE ($71,300 para 2025) y la casilla 16A esté en blanco o sea inconsistente con la tasa del 4 % del CPP2 sobre los ingresos que superan el YMPE.
¿De cuánto tiempo dispongo para responder a un aviso PIER?
El plazo estándar de respuesta de la CRA para un PIER es de 30 días naturales a partir de la fecha del aviso. Si no puede responder dentro de los 30 días, puede solicitar una prórroga comunicándose con la unidad PIER de su oficina de servicios fiscales. El aviso PIER especificará los empleados listados, los valores de las casillas que la CRA comparó y la discrepancia encontrada. Su respuesta debe confirmar si las cifras reportadas originalmente son correctas (con documentación de respaldo) o reconocer el error y proporcionar los valores corregidos. Si no responde dentro del plazo, la CRA puede emitir una liquidación por el déficit en las contribuciones al CPP y al EI basándose en los hallazgos del PIER.
¿La presentación de un T4 modificado tras un aviso PIER conlleva una multa?
No existe una multa automática por presentar un T4 modificado en respuesta a una inclusión en el listado PIER. El interés de la CRA es corregir los registros de contribuciones al CPP y al EI para que el empleado reciba las prestaciones correctas. Sin embargo, si el T4 original del empleador contenía un déficit en las contribuciones al CPP o al EI —es decir, el empleador dedujo menos del monto legal y ahora debe remitir la diferencia—, el empleador adeuda el monto del déficit más los intereses desde la fecha en que la contribución debió haberse remitido. La tasa de interés es la tasa prescrita por la CRA, que para las remesas de nómina del empleador se fija trimestralmente. Si el empleador dedujo el monto correcto pero lo reportó incorrectamente en el T4, no se requiere ninguna remesa adicional, solo el comprobante T4 modificado para corregir el reporte.
¿Puedo detectar estos errores antes de que llegue el informe PIER?
Sí, y el método más eficiente es incorporar las fórmulas de simulación PIER directamente en su hoja de cálculo extraída. Para cada fila de empleado: =REDONDEAR(Casilla16/(Casilla26−3500),4) debería dar aproximadamente 0.0595; =REDONDEAR(Casilla18/Casilla24,4) debería dar aproximadamente 0.0164. Añada una bandera condicional: si Casilla26 > 71300 Y Casilla16A está en blanco → resalte la fila. Añada otra: si Casilla14 es menor que la suma de todos los montos del código de Otra Información más el salario base → el beneficio imponible no está incluido. Estas cuatro fórmulas se escriben en menos de cinco minutos y detectan todas las clases de errores descritas anteriormente, pero solo funcionan si los datos de la hoja de cálculo se extrajeron de los comprobantes T4 sin errores de transcripción. Una fórmula de validación no puede distinguir entre un error de transcripción en la celda de la casilla 16 y una deducción insuficiente real del sistema de nómina. Eliminar el paso de transcripción proporciona a las fórmulas de validación un conjunto de datos limpio con el que trabajar. Para la referencia completa, consulte la guía paso a paso de extracción y validación.
¿La extracción maneja los comprobantes RL-1 de Quebec para empleados en múltiples provincias?
Para los empleados cuya provincia de empleo es Quebec, el empleador debe emitir tanto un comprobante T4 federal como un RL-1 (Relevé 1) provincial a través de la Agencia Tributaria de Quebec. El RL-1 incluye cotizaciones al QPP en lugar del CPP, primas del QPIP en lugar del EI y un conjunto diferente de identificadores de casillas. Una extracción de T4 captura los datos federales: el T4 mostrará valores de CPP/EI reducidos o nulos para los empleados de Quebec. El RL-1 requiere una pasada de extracción independiente con nombres de columna que coincidan con los identificadores de casillas del Relevé 1 (Casilla A a Casilla P, más Caso O a Caso T). Los dos conjuntos de datos extraídos deben conciliarse para obtener una imagen completa de los ingresos de cada empleado de Quebec. Este requisito de doble documento es exclusivo de Quebec y es una de las fuentes más comunes de datos incompletos para los equipos de nómina que gestionan fuerzas laborales en múltiples provincias.