5 T4-Feld-Eingabefehler, die
CRA-Lohnprüfungen und PIER-Prüfungen auslösen
Im August öffnet eine Lohnbuchhalterin eines mittelgroßen Herstellers in Ontario einen Brief der Abteilung für die Prüfung der renten- und versicherungspflichtigen Einkünfte (PIER) der CRA. Zehn Mitarbeiter sind aufgelistet. Jede Auflistung ist eine Abweichung zwischen den CPP-Beiträgen, die der Arbeitgeber auf einer T4-Bescheinigung im Februar gemeldet hat, und den CPP-Beiträgen, die der Arbeitgeber auf Grundlage der auf derselben Bescheinigung gemeldeten rentenpflichtigen Einkünfte hätte einbehalten müssen. Der PIER-Algorithmus fand die Abweichung mit deterministischer Mathematik. Der Arbeitgeber hat 30 Kalendertage Zeit zu antworten. Die Ursache – ob eine vertauschte Ziffer in Feld 16, ein leeres Feld 16A bei einem Mitarbeiter mit einem Einkommen über der YMPE oder ein Feld-14-Betrag, der eine steuerpflichtige Leistung ausließ – wurde im Februar in der T4-Einreichung eingefroren. Damals hat es niemand bemerkt. Jetzt ist August, und die Uhr tickt.
Wichtigste Erkenntnisse
- Sie haben sich die Schuld für den CPP-Betrag in Feld 16 gegeben, der eine PIER-Auflistung auslöste – aber bei einer menschlichen Transkriptionsfehlerrate von 0,5 % pro Feld erzeugt eine Lohnabrechnungsserie mit 150 Mitarbeitern und 14 Kern-T4-Feldern in jedem einzelnen Einreichungszyklus 10 bis 11 nicht erkennbare Fehler.
- Der PIER-Algorithmus unterscheidet nicht zwischen einem Transkriptionsfehler von 99 $ und einer echten Beitragslücke – dieselbe deterministische Mathematik, die absichtliche Unterzahlungen erkennt, erkennt auch einen Wert, den Sie im Februar von der falschen Zeile einer Ceridian-T4 eingegeben haben, und niemand hat es bemerkt.
- Ihre Aufgabe ist es nicht, T4-Felder sorgfältiger zu transkribieren – sondern den Transkriptionsschritt vollständig zu entfernen, damit Ihre Validierungsformeln prüfen, was die T4 tatsächlich enthält, und nicht, was jemand in eine Tabellenzelle eingegeben hat.
So findet PIER Fehler bei T4-Feldeinträgen – und warum es sie immer findet
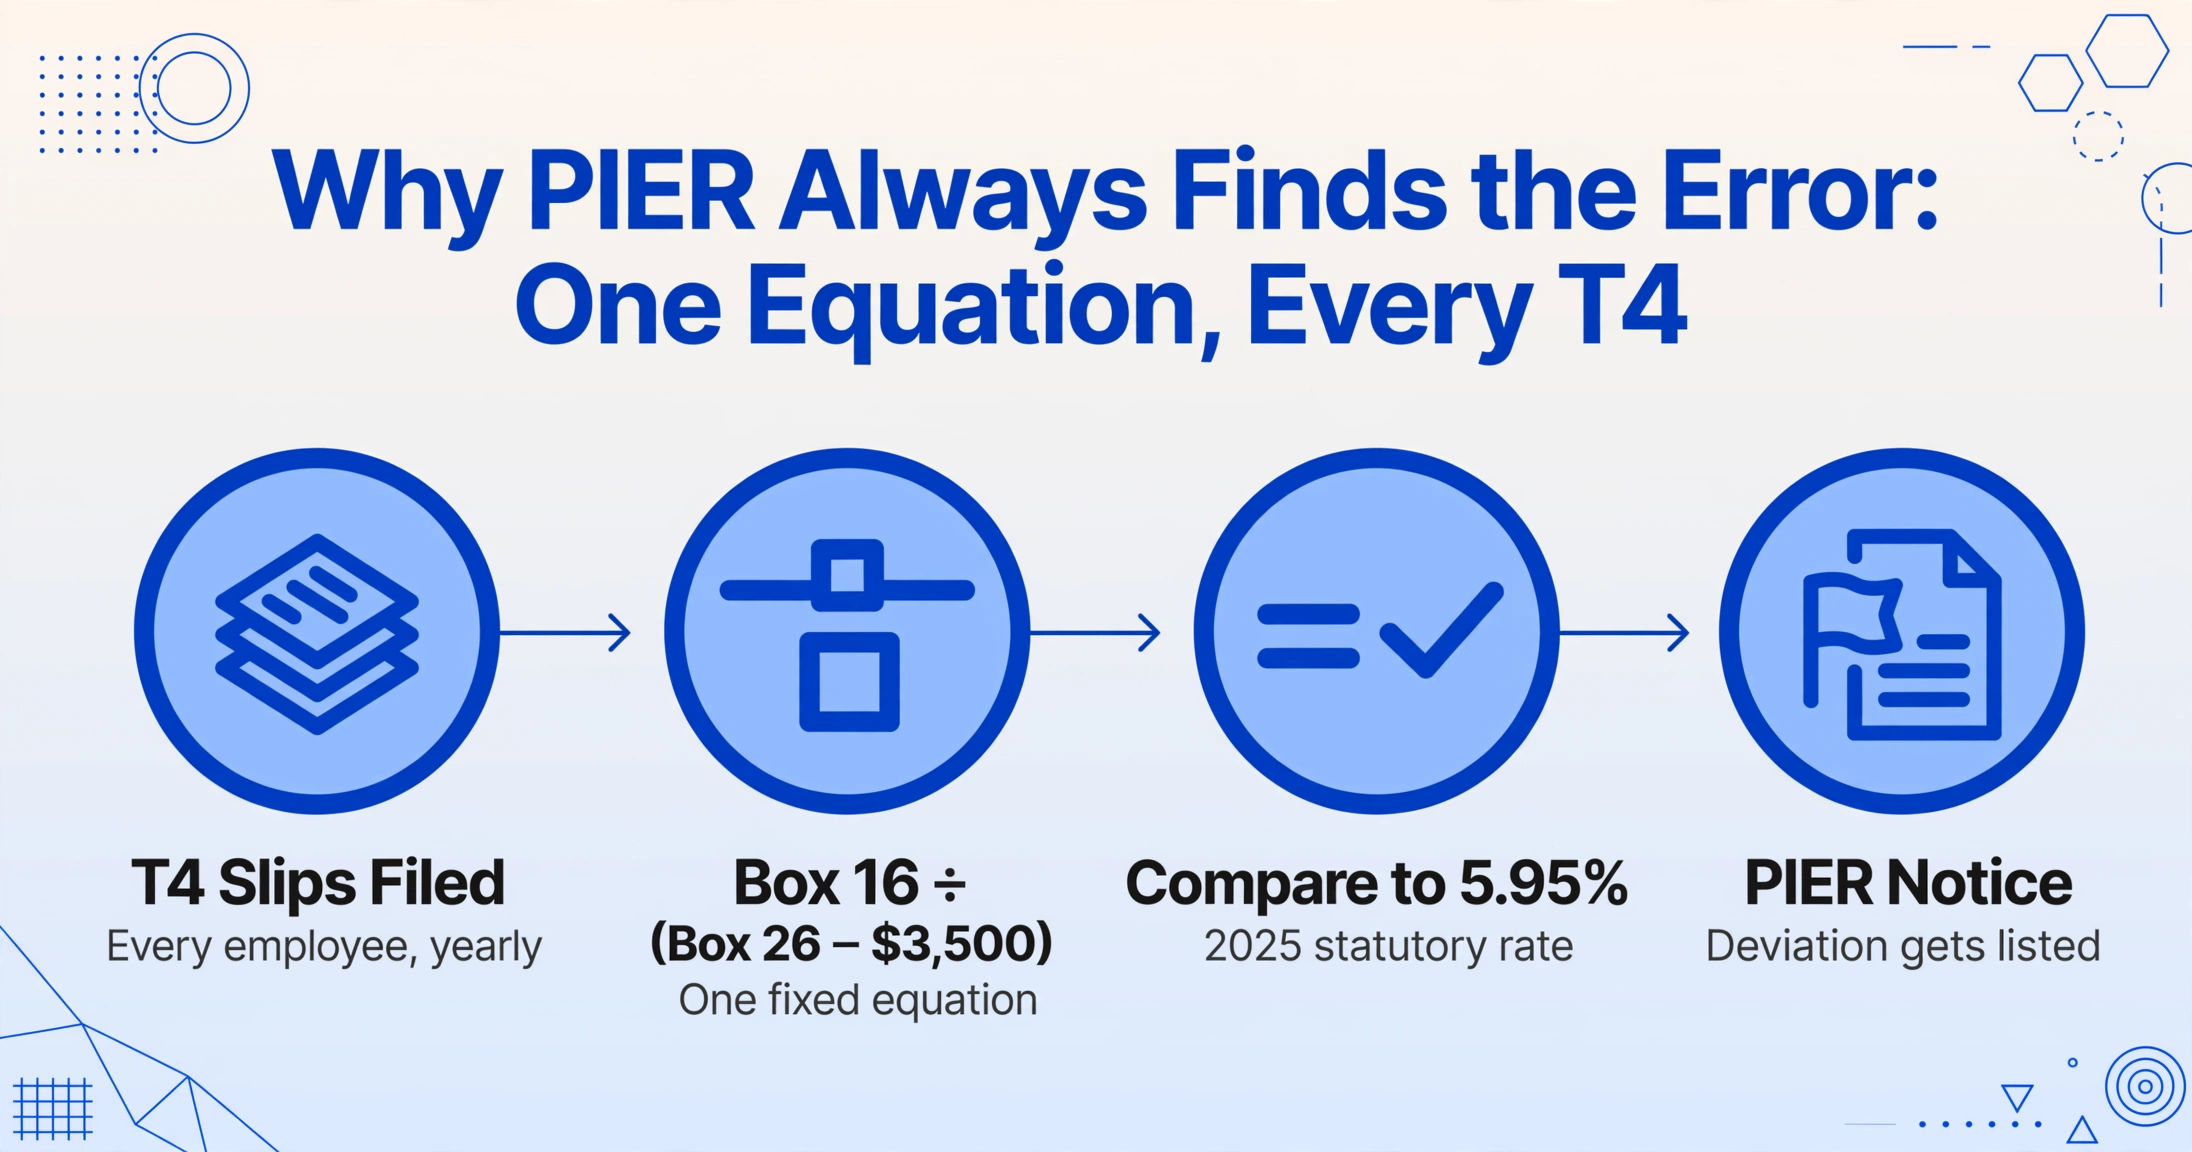
Die Prüfung der renten- und versicherungspflichtigen Einkünfte ist kein Zufallsprüfprogramm. Es ist ein deterministischer Abgleichsalgorithmus, den die Kanadische Steuerbehörde jedes Jahr gegen jede eingereichte T4-Bescheinigung ausführt. Die Berechnung ist Arithmetik: Teilen Sie Feld 16 (CPP-Beiträge) durch (Feld 26 rentenpflichtige Einkünfte minus der Grundfreigrenze von 3.500 $) und vergleichen Sie das Ergebnis mit dem gesetzlichen Beitragssatz – 5,95 % für die Basis-CPP-Stufe im Jahr 2025. Weicht der effektive Satz ab, erscheint der Arbeitnehmer in einem PIER-Bericht. Dieselbe Logik gilt für EI: Feld 18 geteilt durch Feld 24 muss ungefähr 1,64 % ergeben.
Das bedeutet: Der PIER-Algorithmus sucht nicht nach Arbeitgebern, die betrogen haben. Er sucht nach Arbeitgebern, deren T4-Feldwerte eine einfache Gleichung nicht erfüllen. Ein Übertragungsfehler – die Eingabe von 3.891 $ statt 3.981 $ in der Feld-16-Spalte – führt zu derselben PIER-Auflistung wie eine vorsätzliche Falschmeldung. Der Algorithmus unterscheidet nicht zwischen einem Fehler in der Lohnsoftware, einem Tippfehler bei der Dateneingabe und einer echten Beitragslücke. Er sieht nur, dass Feld 16 geteilt durch (Feld 26 minus 3.500 $) nicht 5,95 % ergibt.
Die fünf unten aufgeführten Fehler sind diejenigen, die die Formatvalidierung überstehen, vorläufige Abstimmungsprüfungen bestehen und Monate später auftauchen – meist als PIER-Bescheid zwischen Mai und Oktober, zunehmend aber auch als umfassendere Lohnbuchhaltungsprüfung, wenn die automatisierte Abstimmung der Kanadischen Steuerbehörde ein Muster über mehrere Arbeitnehmer oder mehrere Steuerjahre hinweg kennzeichnet. Jeder Fehler ist ein spezifischer Fehler bei der Feldeingabe. Jeder hat eine spezifische Konsequenz seitens der Kanadischen Steuerbehörde. Und alle teilen eine strukturelle Ursache, die durch noch so viel „prüfen Sie Ihre Arbeit sorgfältiger“ nicht im großen Maßstab beseitigt werden kann.
Fehler Nr. 1: Abweichung zwischen Feld 16 (CPP) und Feld 26 (CPP-rentenpflichtige Einkünfte)
Genau diesen Fehler soll der PIER-Algorithmus aufdecken. Feld 16 weist die gesamten im Jahr einbehaltenen Arbeitnehmerbeiträge zur CPP aus. Feld 26 weist die rentenpflichtigen Einkünfte aus, auf deren Grundlage diese Beiträge berechnet wurden. Die beiden Zahlen sind über den gesetzlichen Beitragssatz und den Grundfreibetrag von 3.500 $ mathematisch miteinander verknüpft. Jede Abweichung – selbst eine geringfügige – führt zu einem PIER-Eintrag.
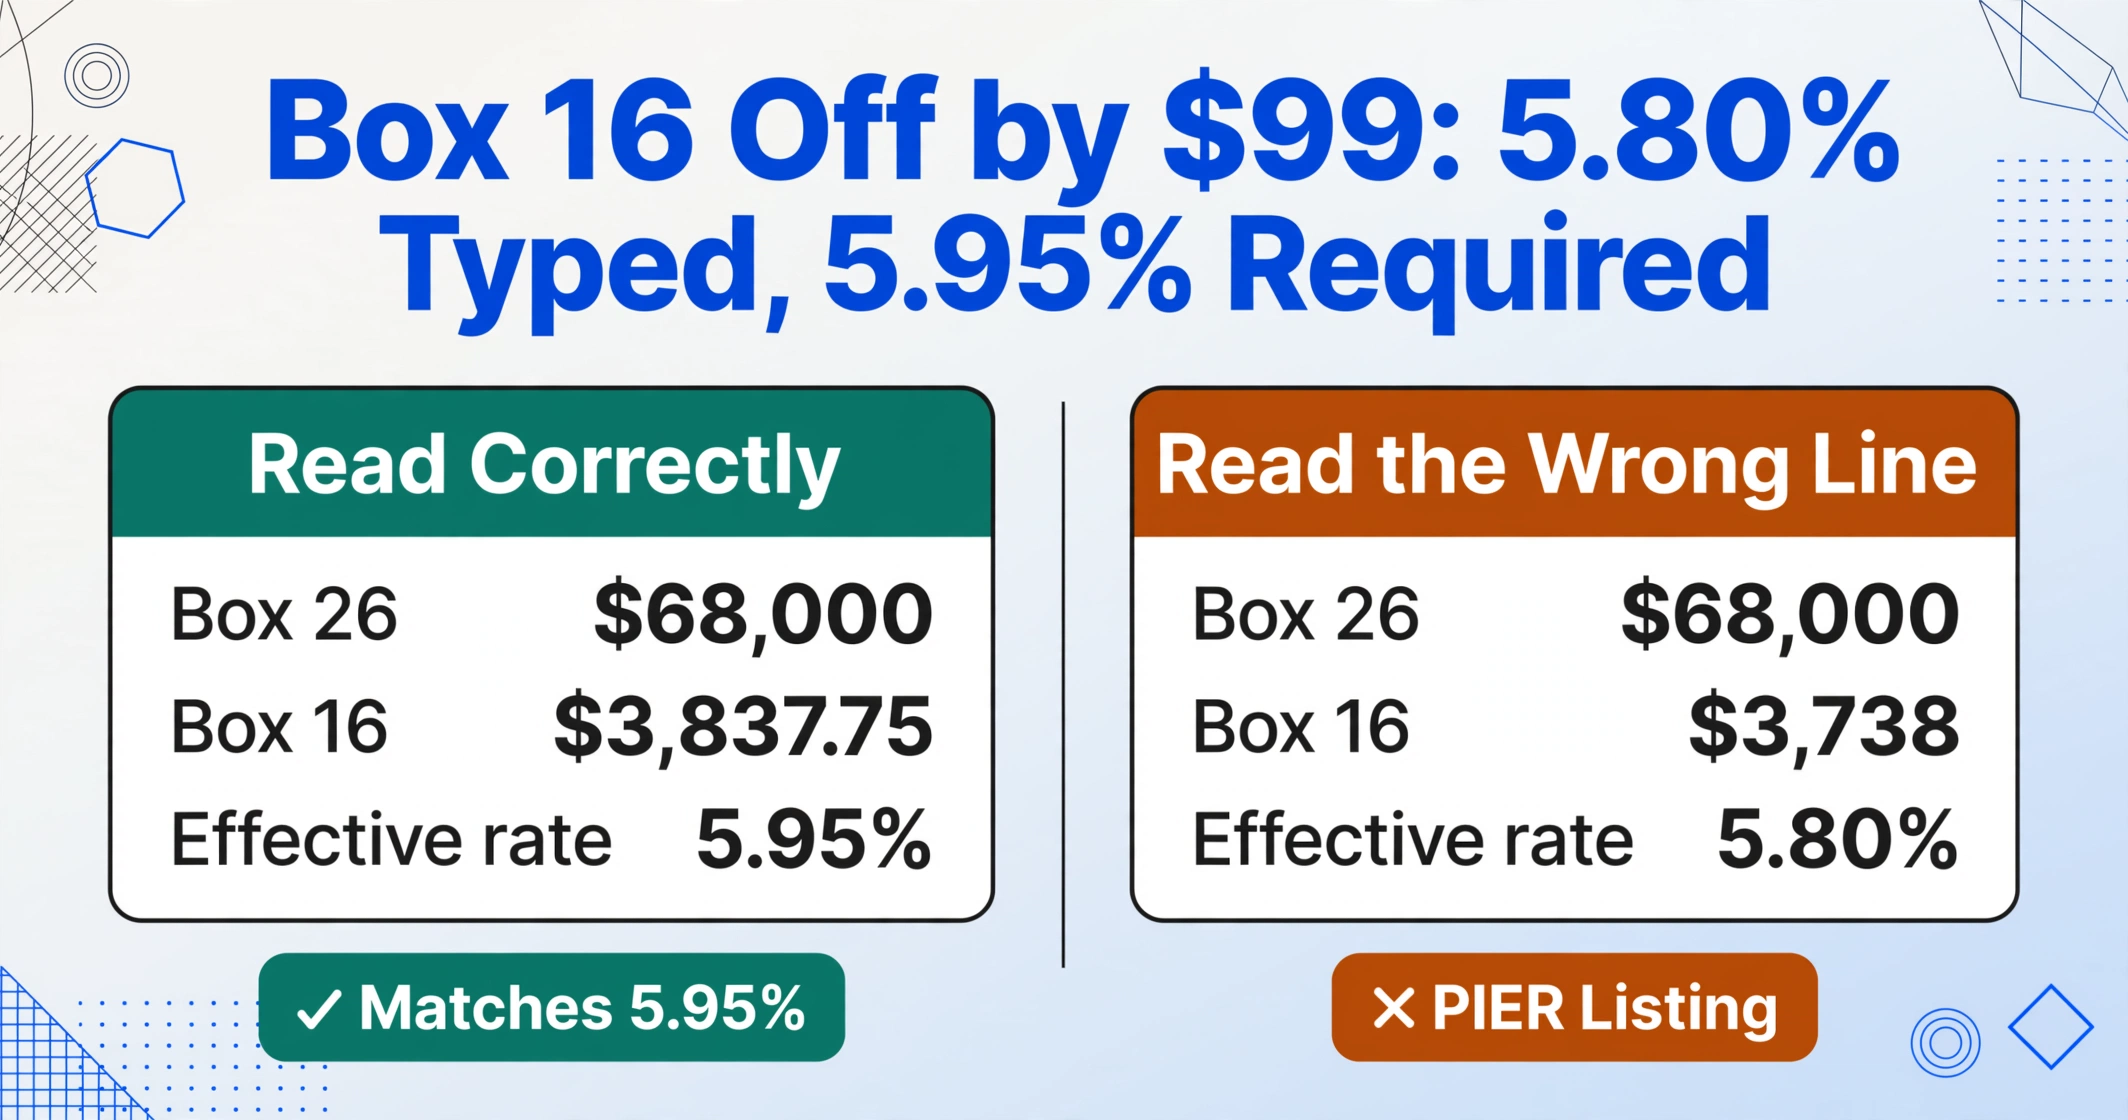
Das häufigste Übertragungsszenario ist nicht ein völlig falscher Wert in Feld 16, sondern ein Wert, der plausibel wirkt. Ein Mitarbeiter, dessen Feld 26 rentenpflichtige Einkünfte von 68.000 $ ausweist, sollte CPP-Beiträge von ungefähr (68.000 $ − 3.500 $) × 0,0595 = 3.837,75 $ haben. Ein Lohnbuchhalter, der Werte aus einer Ceridian-Dayforce-T4 überträgt, tippt möglicherweise 3.837 $, liest aber versehentlich die falsche Zeile und gibt 3.738 $ ein – eine Differenz von 99 $. Die Formatprüfung besteht: Es ist eine positive Zahl, sie liegt unter dem Höchstbetrag von 4.034,10 $ und sieht wie ein CPP-Beitrag aus. Doch der PIER-Algorithmus dividiert 3.738 $ durch (68.000 $ − 3.500 $) und erhält 5,80 % statt 5,95 %. Die Abweichung ist klein genug, um bei einer visuellen Prüfung der Tabellenspalte unbemerkt zu bleiben, aber groß genug, um PIER auszulösen.
Eine verwandte Variante tritt auf, wenn die Lohnsoftware Feld 16 und Feld 16A auf dem T4-Formular in gestapelter Form ausgibt – „16 CPP: 3.837,75 $" gefolgt direkt von „16A CPP2: 142,56 $" – und die Person bei der Übertragung die falsche Zeile liest. Der CPP2-Betrag von 142,56 $ wird in die Spalte für Feld 16 eingegeben. Der daraus resultierende Feld-16-Wert von 142,56 $ bei Einkünften von 68.000 $ in Feld 26 erzeugt einen so extremen PIER-Eintrag, dass nicht nur eine PIER-Meldung ausgelöst wird, sondern auch eine Nachfrage, ob überhaupt CPP-Beiträge einbehalten wurden.
PIER-Folge: Eine Abweichung zwischen Feld 16 und Feld 26 führt zu einem PIER-Bericht, der den Mitarbeiter auflistet und den Arbeitgeber auffordert, die korrekten CPP-Beiträge zu bestätigen. Kann der Arbeitgeber nicht nachweisen, dass der korrekte Betrag einbehalten wurde – etwa weil der Übertragungsfehler in der Abstimmungstabelle das Lohnteam zu der Annahme verleitete, der falsche Wert sei korrekt –, kann ihm die Differenz zuzüglich Zinsen auferlegt werden. Bei zehn Mitarbeitern mit einem durchschnittlichen Fehlbetrag von 85 $ ergibt das 850 $ an Beiträgen plus Zinseszins. Und der CPP-Einkommensnachweis jedes Mitarbeiters bleibt so lange falsch, bis eine korrigierte T4 eingereicht wird.
Fehler Nr. 2: In Feld 14 fehlen steuerpflichtige Zuwendungen beim Arbeitsentgelt
Feld 14 weist das gesamte Arbeitsentgelt aus – Gehalt, Lohn, Boni, Provisionen sowie alle steuerpflichtigen Zuwendungen und Zulagen. Die Kanadische Steuerbehörde verlangt, dass steuerpflichtige Zuwendungen sowohl im Bereich „Weitere Informationen“ (mit den Codes 30 bis 94) einzeln aufgeführt als auch in der Gesamtsumme von Feld 14 enthalten sind. Ein gängiger Datenerfassungsablauf übernimmt nur den Grundgehaltsbetrag in Feld 14 und behandelt die Codes im Bereich „Weitere Informationen“ als separate Positionen, die nicht in die Gesamtsumme zurückgerechnet werden müssen. Doch genau das müssen sie.
Bei einem Arbeitnehmer mit Firmenwagen meldet der Arbeitgeber eine Standby-Gebühr und einen Nutzungsvorteil für Betriebskosten mit Code 34 im Bereich „Weitere Informationen“. Der Geldwert – sagen wir $6.200 – muss in Code 34 und in Feld 14 erscheinen. Ein Datenerfassungsprozess, der Code 34 als eigenständiges Feld erfasst, ihn aber nicht zur Gesamtsumme von Feld 14 addiert, erzeugt eine T4-Bescheinigung, in der Feld 14 $72.000 ausweist, während die Abgleichslogik der Kanadischen Steuerbehörde $78.200 erwartet. Die Differenz beträgt $6.200 – exakt der Betrag der steuerpflichtigen Zuwendung und exakt die Art systematischer Abweichung, die der automatisierte Abgleich der Kanadischen Steuerbehörde erkennen soll.
Der daraus entstehende Schaden beschränkt sich nicht auf den Arbeitgeber. Der Arbeitnehmer, der seine T1-Steuererklärung anhand der T4-Bescheinigung erstellt, weist $72.000 Arbeitsentgelt aus, weil genau das in Feld 14 steht. Das Abgleichprogramm der Kanadischen Steuerbehörde vergleicht die eingereichte T1-Steuererklärung des Arbeitnehmers mit der T4-Bescheinigung des Arbeitgebers (die nach einer Korrektur $78.200 ausweisen sollte), stellt eine Untererfassung von $6.200 fest und erlässt einen Neuveranlagungsbescheid. Der Arbeitnehmer sieht sich nun einer Steuernachzahlung plus Zinsen gegenüber – für Einkünfte, die auf der T4-Bescheinigung nie aufgetaucht sind, weil die Datenerfassung des Arbeitgebers die steuerpflichtige Zuwendung vom Arbeitsentgelt getrennt hatte.
Dasselbe Muster zeigt sich bei Code 30 (Gruppenlebensversicherung), Code 40 (sonstige steuerpflichtige Zulagen) und Code 34 (private Nutzung eines Fahrzeugs). In jedem Fall muss ein Wert, der in einem Code im Bereich „Weitere Informationen“ erscheint, auch in der Gesamtsumme von Feld 14 enthalten sein. Eine Spaltenextraktion, die diese als unabhängige Felder behandelt, erzeugt einen Feld-14-Wert, der systematisch um die Summe aller steuerpflichtigen Zuwendungen und Zulagen zu niedrig ausfällt.
Prüfungsfolge: Eine zu niedrige Angabe in Feld 14 durch nicht eingerechnete steuerpflichtige Zuwendungen löst eine Lohnbuchprüfung der Kanadischen Steuerbehörde aus – eine umfassendere Prüfung als die PIER. Der Prüfer wird die Lohnbuchhaltung, den Zuwendungsplan und die T4-Abstimmungsarbeitsmappe anfordern. Stellt der Prüfer fest, dass die steuerpflichtige Zuwendung vom Lohnsystem korrekt berechnet, bei der manuellen Datenerstellung jedoch fälschlich nicht in die Gesamtsumme von Feld 14 aufgenommen wurde, muss der Arbeitgeber für jeden betroffenen Arbeitnehmer korrigierte T4-Bescheinigungen einreichen. Eine Korrektur löst beim ersten Vorfall in der Regel keine Strafe aus, aber die Kosten liegen in der nicht abrechenbaren Personalzeit für die Beantwortung der Prüferanfragen, die Neuberechnung der Feld-14-Gesamtsummen, die Ausstellung korrigierter Bescheinigungen und die Erläuterung der Abweichung gegenüber den Arbeitnehmern.
Fehler Nr. 3: Feld 46 – Spenden für wohltätige Zwecke – Falscher Betrag, falsche Steuergutschrift
In Feld 46 werden Spenden für wohltätige Zwecke gemeldet, die per Gehaltsabzug geleistet wurden – in der Regel an Organisationen wie United Way im Rahmen eines betrieblichen Spendenprogramms. Der Arbeitnehmer verwendet diesen Betrag, um die Steuergutschrift für Spenden in Anlage 9 seiner T1-Steuererklärung geltend zu machen. Anders als die meisten T4-Felder fließt Feld 46 weder in den PIER-Algorithmus noch in die T4SUM-Abstimmung in einer Weise ein, die automatisch eine Unstimmigkeit meldet. Ein falscher Betrag in Feld 46 kann daher während des gesamten Meldezeitraums unentdeckt bleiben – bis der Arbeitnehmer seinen Steuerbescheid erhält und feststellt, dass die Spendensteuergutschrift gekürzt wurde und eine Nachzahlung fällig ist.
Der Übertragungsfehler, der dieses Problem verursacht, ist in der Regel ein Übernahmefehler aus dem Vorjahr. Ein Arbeitnehmer nimmt an einem betrieblichen Spendenprogramm teil und spendet 25 $ pro Gehaltsperiode über 26 zweiwöchentliche Perioden – insgesamt 650 $. Das Gehaltsabrechnungssystem druckt 650 $ in Feld 46 der T4. Der Datenerfasser, der die Daten von einer gescannten Kopie der T4 überträgt, liest den Betrag als 650 $. Allerdings arbeitet der Datenerfasser mit einer Vorlagenspalte, die den Spendenbetrag aus dem Vorjahr vorausfüllt, und der Betrag des Vorjahres für diesen Arbeitnehmer betrug 600 $. Wenn der Datenerfasser den vorausgefüllten Betrag nicht explizit überschreibt, zeigt Feld 46 600 $ an – eine Differenz von 50 $, die der Arbeitnehmer erst überprüfen kann, wenn er die T4 erhält und mit seinen eigenen Aufzeichnungen vergleicht.
Anders als Fehler in Feld 14 oder Feld 16 gibt es bei einem Fehler in Feld 46 während des Meldezeitraums keine automatische Gegenprüfung durch die CRA auf Arbeitgeberebene. Die CRA vergleicht die vom Arbeitnehmer in der T1-Steuererklärung geltend gemachte Spendensteuergutschrift mit den Spendenbelegdaten, die registrierte Wohltätigkeitsorganisationen direkt an die CRA übermitteln – nicht mit dem Betrag in Feld 46 der T4 des Arbeitgebers. Das bedeutet, dass der Arbeitnehmer den korrekten Betrag geltend machen kann, wenn er den Spendenbeleg der Organisation besitzt. Verlässt sich der Arbeitnehmer jedoch auf den Betrag in Feld 46 der T4 – den die CRA in ihren eigenen Leitlinien als gültigen Ersatz für einen Spendenbeleg ansieht, wenn die Spende per Gehaltsabzug erfolgte –, beantragt der Arbeitnehmer eine Gutschrift für 600 $ statt 650 $ und verliert den Steuervorteil für die Differenz von 50 $. Der Fehler ist in absoluten Dollarwerten gering, aber die Botschaft, die er an einen Arbeitnehmer sendet, der darauf vertraut hat, dass der vom Arbeitgeber ausgestellte Steuerbeleg korrekt ist, ist schädlich.
Die strukturelle Lücke: Fehler in Feld 46 haben keinen automatischen Erkennungsmechanismus auf Arbeitgeberseite. PIER prüft sie nicht. Die T4SUM-Abstimmung meldet sie nicht. Der Arbeitgeber entdeckt einen Fehler in Feld 46 erst, wenn der Arbeitnehmer ihn bemerkt und nachfragt – und zu diesem Zeitpunkt hat der Arbeitgeber keine Möglichkeit zu wissen, ob andere Arbeitnehmer denselben Fehler haben, ohne jeden einzelnen Feld-46-Eintrag manuell mit den ursprünglichen T4s abzugleichen.
Fehler Nr. 4: Fehlende CPP2-Angabe in Feld 16A bei Mitarbeitern mit Einkommen über der YMPE
Seit dem Steuerjahr 2024 gilt eine zweite CPP-Beitragsstufe für Einkünfte zwischen der YMPE (Jährliche Höchstgrenze der rentenpflichtigen Einkünfte) und der YAMPE (Jährliche zusätzliche Höchstgrenze der rentenpflichtigen Einkünfte). Für 2025 beträgt die YMPE 71.300 $ und die YAMPE 81.200 $. Der CPP2-Beitragssatz beträgt 4 % auf den Teil der rentenpflichtigen Einkünfte zwischen diesen beiden Schwellenwerten, mit einem maximalen Arbeitnehmer-CPP2-Beitrag von 396 $. Feld 16A weist die gesamten CPP2-Beiträge des Jahres aus.
Der Fehler, der einen PIER-Eintrag auslöst, ist nicht ein falscher Wert in Feld 16A – es ist ein leerer Wert. Die Anweisung der CRA ist eindeutig: „Geben Sie keinen Betrag in Feld 16A an, wenn Sie keine CPP2 abgezogen haben.“ In der Praxis kann es jedoch vorkommen, dass eine Lohnabrechnungssoftware, die nicht für die CPP-Erweiterung aktualisiert wurde, einen T4-Schein ohne Feld 16A ausdruckt – das Feld erscheint einfach nicht auf dem gedruckten Beleg. Ein Datenerfasser, der mit diesem T4 arbeitet, sieht kein Feld 16A und lässt die entsprechende Spalte in der Tabelle leer. Der leere Wert pflanzt sich durch die Abstimmungsmappe fort. Wenn der T4 eingereicht wird, vergleicht der PIER-Algorithmus Feld 26 (78.000 $ – über der YMPE) mit dem Fehlen eines Werts in Feld 16A. Der Mitarbeiter müsste CPP2-Beiträge in Höhe von 4 % × (78.000 $ − 71.300 $) = 268 $ haben. Ohne gemeldetes Feld 16A markiert der Algorithmus ein CPP2-Defizit.
Eine zweite Variante dieses Fehlers tritt bei Lohnabrechnungssoftware auf, die wohl für CPP2 aktualisiert wurde, die der Arbeitgeber jedoch falsch konfiguriert hat. Die Software hat das ganze Jahr über CPP2 vom Gehalt des Mitarbeiters abgezogen und an die CRA abgeführt – aber das T4-Druckmodul war nicht so konfiguriert, dass es Feld 16A in die Ausgabe aufnimmt. Die extrahierten Daten enthalten keinen Wert für Feld 16A. Der T4 wird ohne diesen Wert eingereicht. Der PIER-Algorithmus markiert den Mitarbeiter. Der Arbeitgeber reagiert auf die PIER-Mitteilung, indem er auf das Lohnkonto mit den CPP2-Abzügen verweist. Die CRA akzeptiert dies, aber der Arbeitgeber hat nun Bearbeitungszeit für einen PIER-Eintrag aufgewendet, der nicht durch einen echten Abzugsfehler, sondern durch ein Datenfeld verursacht wurde, das die Lohnabrechnungssoftware auf dem gedruckten Beleg weggelassen hat.
Das eigene Beispiel der CRA im Leitfaden RC4120 ist aufschlussreich: „Wenn Sie keine CPP2 abgezogen haben, geben Sie keinen Betrag in Feld 16A an.“ Der Arbeitgeber, der wohl CPP2 abgezogen, es aber nicht gemeldet hat, weil der Datenerfasser kein sichtbares Feld zum Übertragen hatte, fällt in eine andere Kategorie – der Abzug wurde korrekt vorgenommen und abgeführt, aber die Meldung war unvollständig. Die Abhilfe der CRA ist ein korrigierter T4-Schein mit dem korrekten Wert in Feld 16A. Die Kosten sind der Korrekturmeldeprozess und die PIER-Antwort, nicht zusätzliche CPP2-Beiträge. Für einen Arbeitgeber mit 150 Mitarbeitern, von denen 40 über der YMPE verdienen, ist die Suche nach denjenigen der 40 T4-Scheine, bei denen Feld 16A fehlt – nachdem das Februar-Meldefenster geschlossen ist – eine manuelle Prüfung der gesamten Mitarbeiterliste.
PIER-Folge: Ein leeres Feld 16A bei einem Mitarbeiter, dessen Feld 26 die YMPE übersteigt, löst einen PIER-Eintrag aus, der den CPP2-Beitragsbetrag anfordert. Die CRA kann das Lohnkonto des Arbeitgebers auch für eine umfassendere Prüfung markieren, wenn bei mehreren Mitarbeitern derselben Einreichung Feld 16A fehlt – denn das Muster deutet auf ein systemisches Meldeversagen und nicht auf ein isoliertes Versehen hin. Die Einführung von CPP2 im Jahr 2024 bedeutet, dass dieser Fehler in den Steuerjahren 2024 und 2025 am häufigsten auftritt, da die Lohnabrechnungssoftware vom CPP-Modell mit einer Obergrenze auf das CPP+CPP2-Modell mit zwei Obergrenzen umstellt.
Fehler Nr. 5: Mitarbeiter in mehreren Provinzen – Falscher Provinzcode auf einer T4, die nie eine einzelne Bescheinigung hätte sein dürfen
Ein Mitarbeiter, der von Januar bis Juni in Ontario arbeitete und von Juli bis Dezember in Ihre Niederlassung in Alberta wechselte, benötigt zwei separate T4-Bescheinigungen – eine für jede Provinz der Beschäftigung, jeweils mit eigenem Feld-10-Provinzcode und nur den Einkünften und Abzügen, die auf den jeweiligen Beschäftigungszeitraum entfallen. Die beiden Bescheinigungen haben dieselbe SIN und denselben Mitarbeiternamen. Sie enthalten unterschiedliche Beträge in Feld 14 (anteilig nach Provinz), möglicherweise unterschiedliche Werte in Feld 26 (wenn die jährliche CPP-Beitragsbemessungsgrenze während des zweiten Beschäftigungszeitraums erreicht wurde) und – hier liegt der Dateneingabefehler – unterschiedliche Provinzcodes in Feld 10.
Der Fehler, der bei der Lohnbuchhaltung auftritt, ist trügerisch einfach: Der Bearbeiter sieht einen Mitarbeiternamen, gibt eine Zeile ein und trägt „ON“ in die Provinzspalte ein, weil sich der Hauptsitz des Arbeitgebers in Ontario befindet. Die zweite T4-Bescheinigung – die für den Beschäftigungszeitraum in Alberta – wird entweder nie erfasst (sie wurde separat eingereicht und bei der Datenerstellung übersehen) oder ihre Beträge werden in die einzelne Zeile des Mitarbeiters integriert, sodass eine Zeile entsteht, in der Feld 14 das kombinierte Einkommen aus Ontario und Alberta ausweist und Feld 10 „ON“ anzeigt. Der kombinierte Einkommensbetrag könnte sogar mit dem YTD-Gesamtwert des Lohnjournals übereinstimmen – was den Abstimmungscheck für diesen Mitarbeiter bestehen lässt –, aber der Provinzcode und die Aufteilung sind falsch.
Der Leitfaden RC4120 der CRA ist eindeutig: „Geben Sie die Abkürzung der Provinz oder des Territoriums der Beschäftigung ein. Dies ist nicht immer die Provinz, in der sich der Arbeitgeber befindet.“ Ein Mitarbeiter, dessen T4 den falschen Provinzcode aufweist, hat eine falsch berechnete Provinzsteuer. Der Arbeitgeber hat die Provinzsteuer von Ontario auf Einkünfte einbehalten, die zu Alberta-Sätzen hätten besteuert werden müssen – oder umgekehrt. Die T1-Steuererklärung des Mitarbeiters, die auf der vom Arbeitgeber ausgestellten T4 basiert, weist die Einkünfte unter der falschen Provinz aus. Das Abgleichprogramm der CRA vergleicht den T4-Feld-10-Code mit den Wohnsitzdaten des Mitarbeiters aus der T1 und meldet die Abweichung. Der Mitarbeiter erhält eine Neuveranlagung. Der Arbeitgeber erhält eine Mitteilung, dass der T4-Provinzcode falsch ist, und muss eine korrigierte T4 einreichen – oder zwei korrigierte T4-Bescheinigungen, die die einzelne Bescheinigung in die beiden Bescheinigungen aufteilen, die ursprünglich hätten eingereicht werden müssen.
Dieser Fehler ist häufiger, als es scheint, weil Beschäftigungsverhältnisse in mehreren Provinzen häufiger vorkommen, als Lohnbuchhaltungsteams annehmen. Ein Mitarbeiter, der zwischen Unternehmensstandorten in verschiedenen Provinzen versetzt wurde. Ein Mitarbeiter, der aus einer anderen Provinz als dem Bürostandort remote arbeitete. Ein Mitarbeiter, dessen Rolle Reisen zwischen Provinzen beinhaltete und dessen Beschäftigungsprovinz vom Lohnsystem auf Basis der meldenden Niederlassung bestimmt wurde, nicht des tatsächlichen Aufenthaltsorts des Mitarbeiters. Der T4-Leitfaden der CRA geht ausdrücklich auf den Fall ein, dass „Sie demselben Mitarbeiter mehr als eine T4-Bescheinigung für das Jahr ausstellen“ – und die Existenz dieser Anleitung mit detaillierten Beispielen zur Berechnung von Feld 26 über mehrere Bescheinigungen hinweg bestätigt, dass die CRA erwartet, dass Arbeitgeber dies korrekt handhaben, und dass viele dies nicht tun.
Prüfungsfolge: T4-Fehler bei mehreren Provinzen sind am teuersten zu korrigieren, da sie die Änderung oder Ersetzung der ursprünglichen T4-Bescheinigungen, die Neueinreichung mit den korrekten Provinzaufteilungen und möglicherweise die Neuausstellung von Mitarbeiterkopien erfordern – alles nach der Februar-Einreichungsfrist. Wird der Fehler während einer PIER-Prüfung oder einer Lohnbuchhaltungsprüfung der CRA entdeckt, wird der Prüfer die Überprüfung auf alle Mitarbeiter ausweiten, bei denen ein Status in mehreren Provinzen in Frage kommt, nicht nur auf den einen Mitarbeiter, dessen Fehler die Untersuchung ausgelöst hat. Für einen Arbeitgeber mit Niederlassungen in drei Provinzen und 60 Mitarbeitern, die im Laufe des Jahres zwischen Standorten wechselten, kann ein einzelner Feld-10-Fehler zu einer umfassenden T4-Prüfung aller Mitarbeiter in mehreren Provinzen führen.
Dieselben fünf Fehler, andere Steuerbehörden
Das Muster ist nicht auf kanadische T4-Bescheinigungen beschränkt. Im Vereinigten Königreich stoßen Lohnbuchhalter bei der Übertragung von P60-Jahresendbescheinigungen auf dieselbe Klasse von Fehlern — vertauschte Zeichen in der Sozialversicherungsnummer, die die Formatvalidierung bestehen, Lohn- und Steuerbeträge, die in benachbarte Spalten geraten, und Steuercode-Grundlagenkennzeichen, die bei der Übertragung verloren gehen. Die fünf häufigsten P60-Dateneingabefehler folgen einer identischen strukturellen Logik: Der Fehler übersteht Formatprüfungen, fließt in einen Abgleichbericht ein und taucht Monate später auf, wenn der Schaden bereits eingetreten ist.
In Australien weisen PAYG-Zahlungsübersichten von Xero, MYOB und KeyPay dieselben Felder für Bruttozahlungen und einbehaltene Steuern in unterschiedlichen Layouts der Lohnabrechnungsplattformen auf. Wenn der Übertragungsschritt manuell erfolgt, treten dieselben Fehler immer wieder auf — Bruttozahlung im Feld für einbehaltene Steuern, ein falscher Zahlungsartcode, der die steuerliche Behandlung des Arbeitnehmers ändert, ein Austrittsdatum, das nicht zur nächsten Beschäftigung passt. Die schädlichsten PAYG-Dateneingabefehler sind diejenigen, die das Abgleichsystem der ATO erst achtzehn Monate später erkennt, nicht diejenigen, die beim Daten-Upload zurückgewiesen werden. Die Steuerbehörde wechselt — CRA, HMRC, ATO — aber der Mechanismus bleibt derselbe: Eine Person liest eine Steuerbescheinigung und tippt deren Feldwerte in eine Tabellenkalkulation und macht dabei Fehler, die die Formatvalidierung nicht erkennen kann.
Wie KI-gestützte semantische Extraktion diese fünf Fehler beseitigt
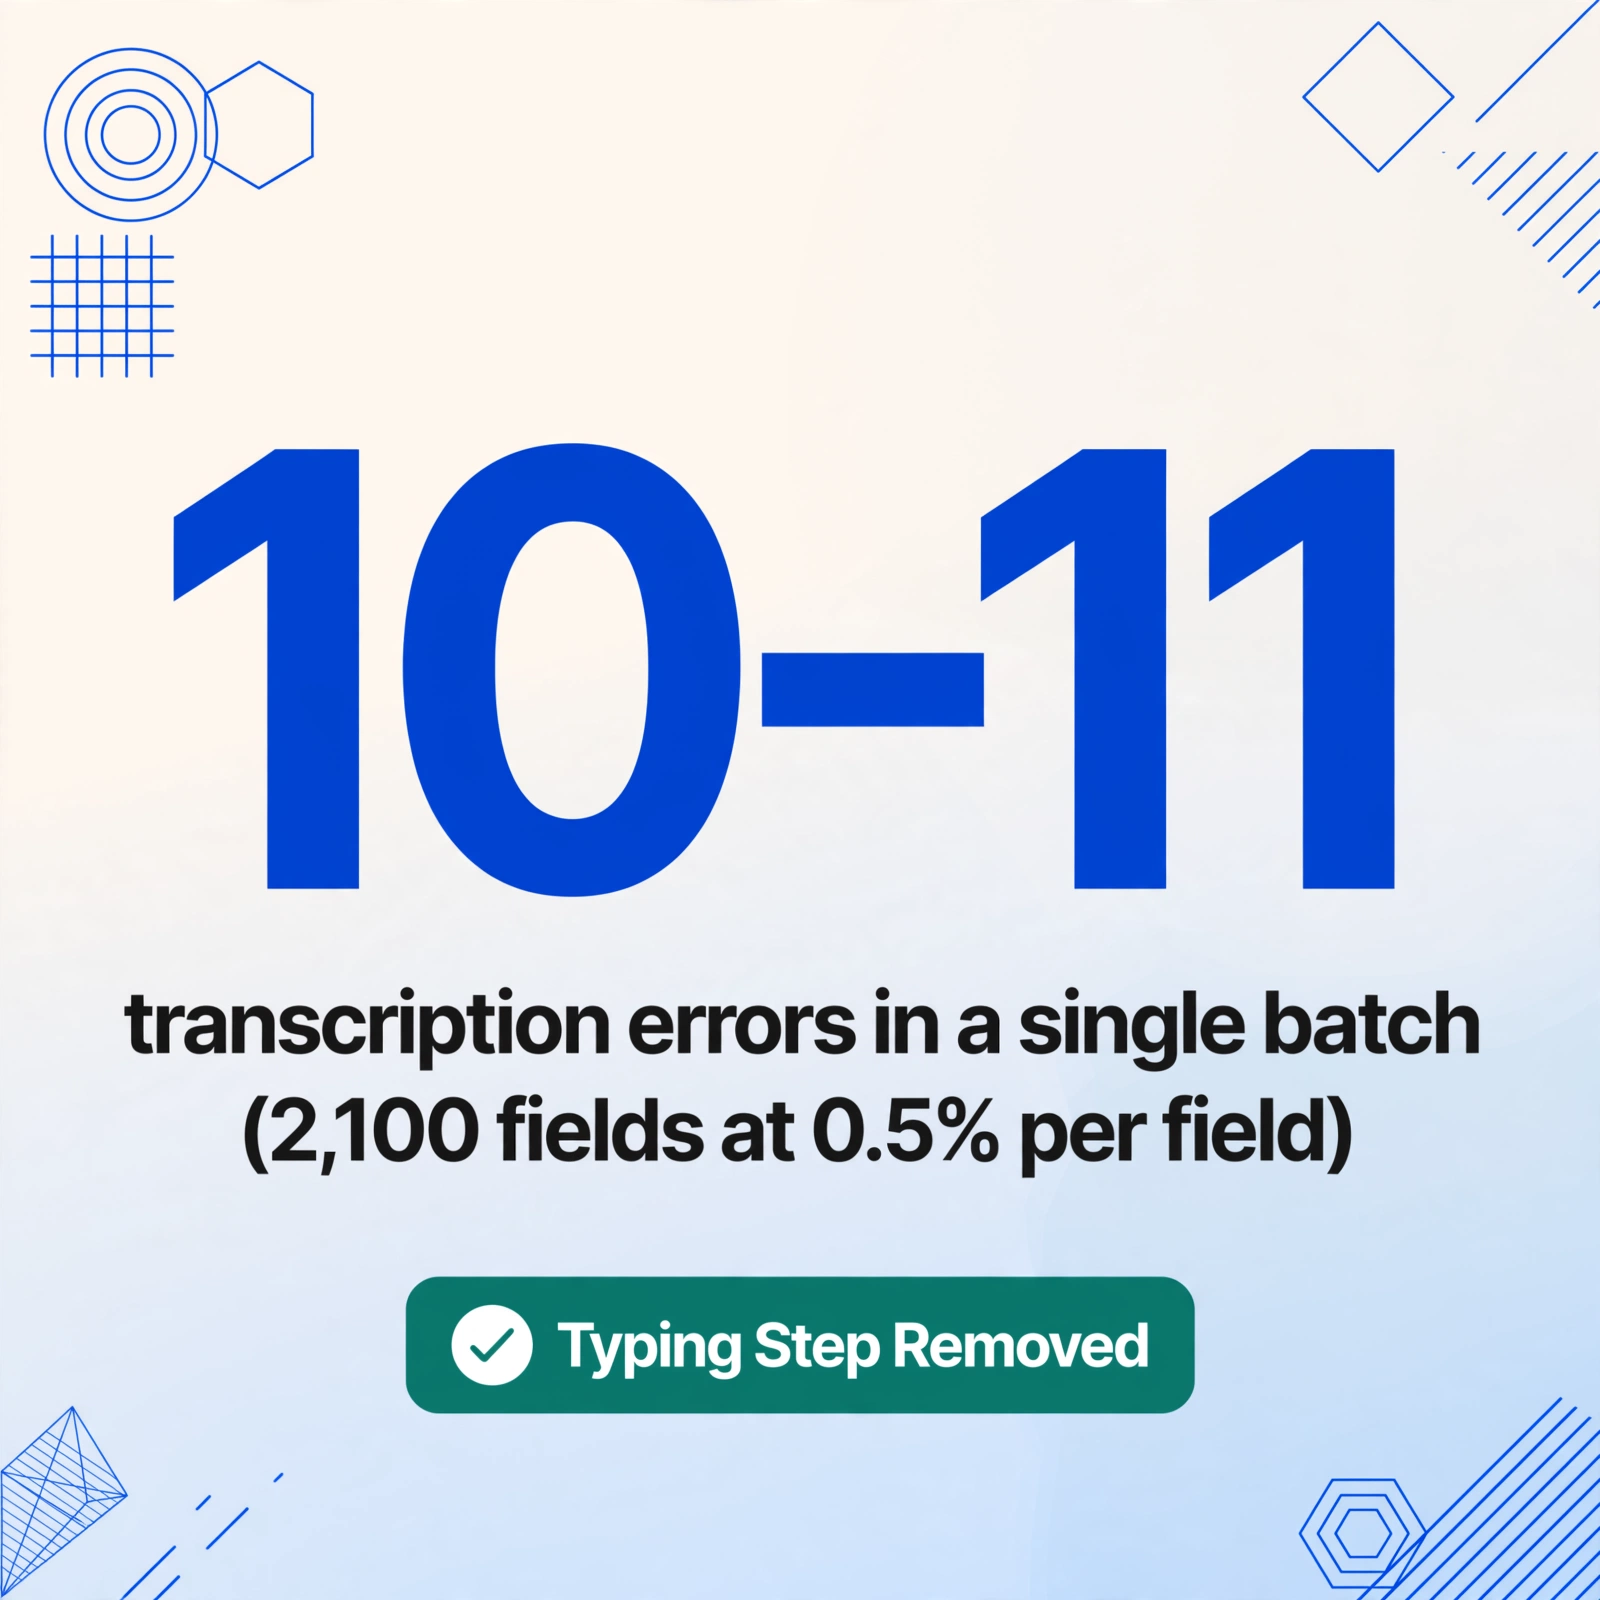
Die fünf oben genannten Fehler haben eine gemeinsame Ursache, die nichts mit Lohnabrechnungswissen, Sorgfalt oder Schulung zu tun hat. Es geht um den Übertragungsschritt selbst — den Moment, in dem ein Paar menschlicher Augen einen Wert von einer T4-Bescheinigung liest und ein Paar menschlicher Hände ihn in eine Tabellenzelle tippt. Die Fehlerquote bei dieser Aufgabe liegt über alle Dokumenttypen und Dateneingabekräfte hinweg bei etwa 0,5 % bis 1 % pro Feld. Bei einem Lohnbatch mit 150 Mitarbeitern und 14 Kernfeldern der T4 pro Mitarbeiter sind das 2.100 Felder. Eine Fehlerquote von 0,5 % pro Feld erzeugt etwa 10 bis 11 Übertragungsfehler in einem einzigen Batch — Fehler, die über Mitarbeiter und Felder verteilt sind, sich im Format nicht von korrekten Werten unterscheiden lassen und ohne einen vollständigen Zeilen-für-Zeilen-, Feld-für-Feld-Vergleich mit den Original-T4-Bescheinigungen nicht erkennbar sind.
KI-gestützte Dokumentextraktion verändert den Mechanismus an der Fehlerquelle. Statt dass eine Person Feldwerte aus einem T4-PDF liest und eintippt, ermöglicht die Benutzerdefinierte Spaltenextraktion die Definition der Ausgabespalten, die Ihre Tabellenkalkulation benötigt — „Feld 14 Beschäftigungsentgelt", „Feld 16 CPP", „Feld 16A CPP2", „Feld 26 CPP-rentenpflichtige Einkünfte", „Feld 46 Spenden für wohltätige Zwecke", „Provinz der Beschäftigung" — und die KI liest die T4-Bescheinigung, indem sie versteht, was jedes Feldlabel bedeutet, statt wo es auf der Seite steht. Die Daten fließen ohne Tippschritt vom Dokument in die Tabellenkalkulation. Die Feldwerte, die in der Tabellenkalkulation ankommen, sind die Werte, die die KI aus dem Dokument gelesen hat — gelesen nach semantischer Feldbedeutung, nicht nach Koordinatenzone, sodass dieselbe Spaltendefinition über Ceridian Dayforce, ADP Workforce Now, QuickBooks Canada Payroll, Wagepoint und ein Handyfoto einer Papier-T4 eines übernommenen Tochterunternehmens hinweg funktioniert.
Die fünf Fehler verschwinden nicht, weil die KI beim Transkribieren genauer ist als ein Mensch – obwohl sie es ist –, sondern weil der Transkriptionsschritt selbst entfällt. Es gibt keinen Moment, in dem jemand $3.738 statt $3.837 in die Spalte Feld 16 eintippt. Es gibt keinen Moment, in dem ein steuerpflichtiger Vorteil in Code 30 erfasst, aber nicht zur Summe in Feld 14 hinzugerechnet wird. Es gibt keinen Moment, in dem Feld 16A leer bleibt, weil der Bearbeiter es auf dem gedruckten T4 nicht gesehen hat. Die Extraktion erfasst, was das Dokument enthält. Der Validierungsschritt – die Prüfung, dass Feld 16 ÷ (Feld 26 − $3.500) ≈ 0,0595, dass Feld 16A ausgefüllt ist, sobald Feld 26 $71.300 übersteigt, und dass die Provinzcodes zur Beschäftigungsgeschichte des Mitarbeiters passen – verlagert sich von der Prüfung auf Transkriptionsfehler hin zur Prüfung der zugrunde liegenden Gehaltsdaten, was die Abstimmung die ganze Zeit hätte tun sollen.
Für den schrittweisen Extraktionsworkflow, der T4-PDFs ohne einen einzigen manuell eingegebenen Feldwert in eine CRA-bereite Abstimmungstabelle verwandelt, siehe So extrahieren Sie kanadische T4-Daten in Excel für die Lohnabstimmung zum Jahresende. Für das strukturelle Problem hinter jedem dieser Fehler – warum die manuelle Eingabe trotz der vorhersehbaren Fehlerquote fortbesteht – siehe Warum kanadische Lohnbuchhaltungsteams jeden Februar weiterhin T4-Feldnummern manuell übertragen. Und für die vollständige Referenz, die jedes T4-Feld, jede PIER-Querprüfung und jeden Extraktionsworkflow abbildet, siehe den vollständigen Leitfaden zur Extraktion kanadischer T4-Daten.
T4-Extraktion ansehen – Nach Feldbedeutung gelesen, nicht nach Pixelposition
Die Demo unten ist eine Live-Extraktionsoberfläche. Geben Sie die benötigten T4-Feldnamen ein – „SIN", „Feld 14 Arbeitseinkommen", „Feld 16 CPP", „Feld 16A CPP2", „Feld 26 CPP-rentenfähiges Einkommen" – und die KI extrahiert jeden Wert, indem sie die gesetzliche Bedeutung der Feldbezeichnung versteht, statt ihre Seitenposition zu nutzen. Laden Sie ein Ceridian-T4, ein ADP-T4, ein QuickBooks-T4 oder ein Handyfoto eines Papier-T4 hoch. Dieselbe Spaltendefinition funktioniert für alle.
Dateien werden sicher verarbeitet und nicht gespeichert.
FAQ: T4-Feld-Eingabefehler und CRA-Prüfungsauslöser
Welche T4-Feld-Fehler lösen am ehesten einen PIER-Bericht aus?
Jede Abweichung des Verhältnisses von Feld 16 (CPP) zu Feld 26 (CPP-rentenpflichtige Einkünfte) vom gesetzlichen Satz von 5,95 % sowie jede Abweichung des Verhältnisses von Feld 18 (EI) zu Feld 24 (EI-versicherungspflichtige Einkünfte) von 1,64 % führt zu einer PIER-Auflistung. Der PIER-Algorithmus ist deterministisch – er gewichtet die Höhe der Abweichung nicht unterschiedlich. Ein falsch zugewiesener Betrag von 50 $ und einer von 500 $ erscheinen beide im Bericht. Seit 2024 wurde ein dritter PIER-Auslöser hinzugefügt: jede T4, bei der Feld 26 die YMPE (71.300 $ für 2025) übersteigt und Feld 16A entweder leer ist oder nicht mit dem CPP2-Satz von 4 % auf Einkünfte über der YMPE übereinstimmt.
Wie viel Zeit habe ich, um auf eine PIER-Mitteilung zu reagieren?
Die standardmäßige PIER-Antwortfrist der CRA beträgt 30 Kalendertage ab dem Datum der Mitteilung. Wenn Sie nicht innerhalb von 30 Tagen antworten können, können Sie eine Verlängerung beantragen, indem Sie die PIER-Abteilung Ihres Steuerdienstbüros kontaktieren. Die PIER-Mitteilung gibt die aufgeführten Mitarbeiter, die von der CRA verglichenen Feldwerte und die festgestellte Abweichung an. Ihre Antwort muss bestätigen, ob die ursprünglich gemeldeten Zahlen korrekt sind (mit entsprechenden Belegen) oder den Fehler eingestehen und die korrigierten Werte liefern. Wenn Sie nicht innerhalb der Frist antworten, kann die CRA auf Grundlage der PIER-Ergebnisse eine Veranlagung für den CPP- und EI-Beitragsfehlbetrag erlassen.
Ist eine geänderte T4 nach einer PIER-Mitteilung mit einer Strafe verbunden?
Für die Einreichung einer geänderten T4 als Reaktion auf eine PIER-Auflistung gibt es keine automatische Strafe. Das Interesse der CRA liegt in der Korrektur der CPP- und EI-Beitragsaufzeichnungen, damit der Arbeitnehmer die korrekten Leistungsansprüche erhält. Wenn die ursprüngliche T4 des Arbeitgebers jedoch einen CPP- oder EI-Beitragsfehlbetrag enthielt – d. h. der Arbeitgeber weniger als den gesetzlichen Betrag einbehalten hat und nun die Differenz abführen muss – schuldet der Arbeitgeber den Fehlbetrag zuzüglich Zinsen ab dem Datum, an dem der Beitrag hätte abgeführt werden müssen. Der Zinssatz ist der von der CRA vorgeschriebene Satz, der für Arbeitgeber-Lohnabführungen vierteljährlich festgelegt wird. Hat der Arbeitgeber den korrekten Betrag einbehalten, aber auf der T4 falsch gemeldet, ist keine zusätzliche Abführung erforderlich – nur die geänderte T4-Bescheinigung zur Korrektur der Meldung.
Kann ich diese Fehler erkennen, bevor der PIER-Bericht eintrifft?
Ja – und die effizienteste Methode ist, die PIER-Simulationsformeln direkt in Ihre extrahierte Tabelle einzubauen. Für jede Mitarbeiterzeile: =RUNDEN(Feld16/(Feld26−3500);4) sollte ungefähr 0,0595 ergeben; =RUNDEN(Feld18/Feld24;4) sollte ungefähr 0,0164 ergeben. Fügen Sie eine bedingte Markierung hinzu: wenn Feld26 > 71300 UND Feld16A = leer → Zeile hervorheben. Fügen Sie eine weitere hinzu: wenn Feld14 kleiner ist als die Summe aller Beträge unter Code im Bereich „Weitere Informationen“ plus dem Grundgehalt → der steuerpflichtige Vorteil ist nicht eingebettet. Diese vier Formeln sind in unter fünf Minuten geschrieben und erkennen jede der oben beschriebenen Fehlerklassen – aber sie funktionieren nur, wenn die Tabellendaten ohne Übertragungsfehler aus den T4-Bescheinigungen extrahiert wurden. Eine Validierungsformel kann nicht zwischen einem Übertragungsfehler in der Zelle von Feld 16 und einer echten Untereinbehaltung des Lohnsystems unterscheiden. Die Eliminierung des Übertragungsschritts liefert den Validierungsformeln einen bereinigten Datensatz. Die vollständige Referenz finden Sie in der Schritt-für-Schritt-Anleitung zur Extraktion und Validierung.
Verarbeitet die Extraktion auch RL-1-Belege aus Québec für Arbeitnehmer in mehreren Provinzen?
Für Arbeitnehmer, deren Beschäftigungsprovinz Québec ist, muss der Arbeitgeber sowohl eine bundesstaatliche T4-Bescheinigung als auch einen provinziellen RL-1 (Relevé 1) über die Finanzverwaltung von Québec (Revenu Québec) ausstellen. Der RL-1 weist QPP-Beiträge anstelle von CPP, QPIP-Prämien anstelle von EI sowie eine andere Reihe von Feldkennungen aus. Eine T4-Extraktion erfasst die bundesstaatlichen Daten – die T4 wird für Québec-Arbeitnehmer null oder reduzierte CPP/EI-Werte aufweisen. Der RL-1 erfordert einen separaten Extraktionsdurchlauf mit Spaltennamen, die den Feldkennungen des Relevé 1 entsprechen (Feld A bis Feld P plus Fall O bis Fall T). Die beiden extrahierten Datensätze müssen zusammengeführt werden, um ein vollständiges Bild der Einkünfte für jeden Arbeitnehmer in Québec zu erhalten. Diese Anforderung an zwei Dokumente ist einzigartig für Québec und stellt eine der häufigsten Ursachen für unvollständige Daten dar, mit denen Lohnbuchhaltungsteams bei der Verwaltung von Belegschaften in mehreren Provinzen konfrontiert sind.