Comment rapprocher les revenus des bulletins de paie
avec le 1003
Le Form 1003, l'Uniform Residential Loan Application, ne demande pas un seul chiffre de revenu. La section 1b, emploi et revenus actuels, demande le salaire de base, les heures supplémentaires, la prime, la commission, les indemnités militaires et les autres revenus sous forme de montants mensuels distincts, puis un total. Un bulletin de paie imprime généralement les mêmes catégories sous des libellés différents, plus une colonne year-to-date (YTD). La comparaison échoue souvent lorsque quelqu'un fait correspondre le total de la demande au salaire brut du bulletin et traite l'écart comme un problème de l'emprunteur.
Points clés
- 467 $ par mois peuvent séparer deux documents qui sont tous deux corrects, sans qu'aucune saisie n'ait été erronée.
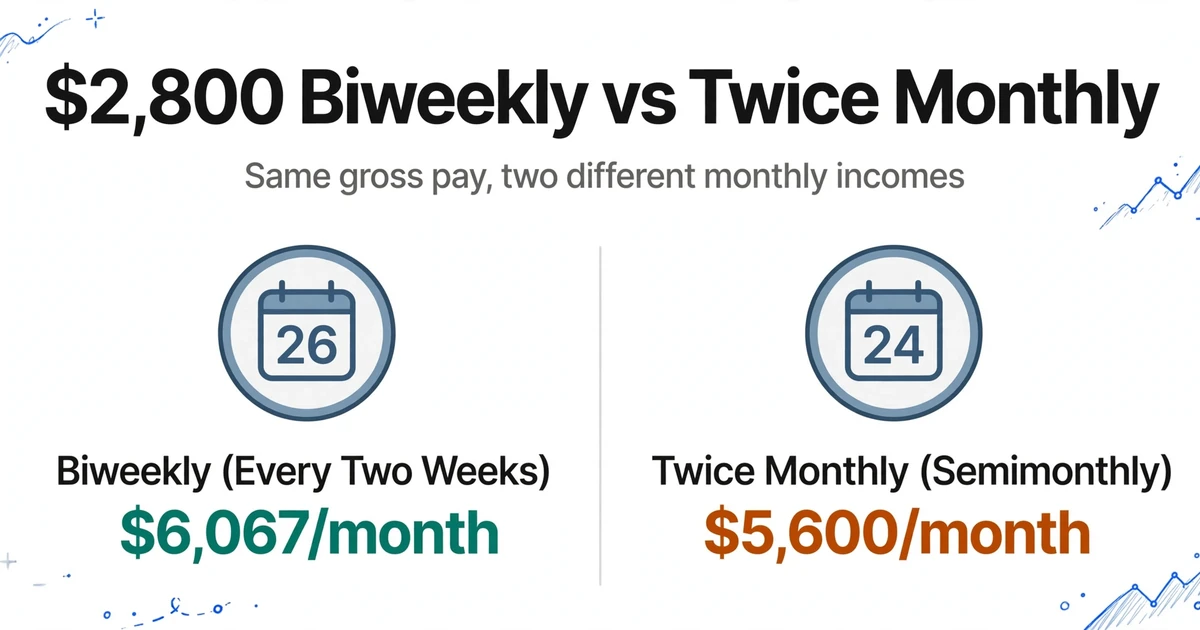
- Le même salaire brut de 2 800 $ annualisé donne 6 067 $ en bimensuel (toutes les deux semaines) et 5 600 $ en deux fois par mois : la fréquence de paie détermine donc le chiffre.
- Comparez le salaire de base au salaire de base, puis demandez la lettre de relation ou un bulletin de paie récent au lieu de modifier le 1003 pour qu'il corresponde.
Un bulletin de paie et une demande de prêt peuvent tous deux être exacts et pourtant indiquer des revenus différents. L'un décrit une période de paie et un total cumulé depuis le début de l'année, l'autre décrit un montant mensuel que l'emprunteur a déclaré lors de la demande. Le travail consiste à expliquer la différence. Un gestionnaire de dossier qui cherche à rendre les chiffres identiques courra après le mauvais document, et celui qui ignore la différence transmettra à la souscription un dossier qu'elle renverra.
Il s'agit d'une vérification de cohérence documentaire, et non d'un calcul du revenu admissible. L'objectif est de trouver et d'expliquer les lignes qui divergent avant que le dossier ne passe à l'étape suivante.
Quatre parties interviennent sur les deux documents. L'emprunteur fournit le bulletin et déclare les revenus sur la demande. Le gestionnaire de dossier compare les deux et rédige la condition lorsqu'ils ne la règlent pas. L'employeur ou le prestataire de paie confirme l'emploi et la rémunération lorsque le document ne le permet pas. Le souscripteur calcule le revenu admissible selon le programme applicable et prend la décision. L'ordre qui tient : confirmer que les deux documents décrivent le même emprunteur et le même employeur, normaliser la période de paie, comparer les lignes de revenus, puis décider quoi demander.
Un bulletin de paie et un 1003 divergent pour des raisons ordinaires
Une divergence de revenus entre un bulletin de paie hypothécaire et un 1003 est généralement un problème de définition avant d'être un problème de données. Les deux documents mesurent des choses différentes, donc une différence ne prouve pas qu'une erreur a été commise. Un bulletin indique la période de paie en cours et un total cumulé depuis le début de l'année à une date précise. Le 1003 indique un montant mensuel que l'emprunteur a déclaré à la date de la demande. Un bulletin est un relevé de l'employeur ou du prestataire de paie. Le 1003 est une déclaration qu'un chargé de prêt ou l'emprunteur a saisie dans le système d'origination de prêt, et elle n'est pas vérifiée tant que quelqu'un ne l'a pas comparée à des documents comme celui-ci.
Deux conséquences en découlent. Premièrement, comparer le revenu mensuel total de la demande au salaire brut de cette période du bulletin revient à comparer un total à une composante. Une prime ou une ligne d'heures supplémentaires peut à elle seule créer l'écart. Deuxièmement, comparer le chiffre de la demande à un bulletin vieux de plusieurs semaines revient à comparer deux moments différents d'un historique de paie. Le bulletin peut être suffisamment récent pour être accepté et pourtant décrire un taux que l'emprunteur ne perçoit plus.
Les guides de vente considèrent la cohérence comme l'exigence, et non l'égalité. Les orientations de Fannie Mae sur le revenu de base indiquent que le revenu admissible doit être cohérent avec les gains de base cumulés depuis le début de l'année, et elles prévoient une conversion mensuelle différente pour chaque fréquence de paie. C'est pourquoi la première question utile n'est pas « quel est l'écart » mais « que comprend chaque chiffre, et pour quelle période ».
Vérifiez l'emprunteur et l'employeur avant de comparer les chiffres
Si l'emprunteur ou l'employeur n'est pas la même entité sur les deux documents, la comparaison des revenus n'a aucun sens. Les noms sont l'élément le plus simple à vérifier, et une différence de nom est une source fréquente de fausse divergence.
Les noms des emprunteurs varient de façons qui ne sont pas des erreurs : un nom de jeune fille sur un ancien bulletin de paie, un nom d'épouse sur la demande, une initiale du deuxième prénom sur un document et le prénom complet sur l'autre, un suffixe que la paie omet, ou un nom de famille à trait d'union coupé sur deux lignes. Fannie Mae exige que le bulletin de paie identifie clairement l'emprunteur comme l'employé, et un bulletin qui affiche « J. Smith » peut satisfaire à cette exigence tout en semblant différent de « Jordan A. Smith » sur le 1003. Placez le nom tel qu'imprimé dans sa propre colonne et vérifiez-le par rapport à la demande et à une pièce d'identité officielle avant de vérifier les revenus. Un co-emprunteur portant le même nom de famille est une personne distincte et une ligne distincte.
Les noms des employeurs divergent pour des raisons structurelles. Une petite entreprise peut recourir à un prestataire de paie, de sorte que le bulletin porte le nom du prestataire tandis que la demande porte l'employeur du lieu de travail. Un PEO (professional employer organization) peut apparaître comme l'employeur de référence. Une entreprise peut exercer sous un DBA (doing business as), fonctionner en franchise, ou avoir été rachetée et renommée entre le W-2 et le bulletin actuel. Les emprunteurs y sont régulièrement confrontés : un emprunteur sur r/Mortgages a décrit avoir travaillé pour une entreprise dont les bulletins de paie et le W-2 indiquaient le prestataire de paie comme employeur, puis ce prestataire a changé de nom en cours de dossier, et le souscripteur a soutenu que l'emprunteur avait travaillé pour deux cabinets de paie différents (r/Mortgages, juin 2025). La réponse d'un lecteur du secteur était que cela arrive tout le temps et nécessite une confirmation des RH ou du prestataire de paie.
Lorsque les noms des employeurs diffèrent, comparez l'adresse et le téléphone figurant sur le bulletin avec le bloc employeur et l'EIN sur le W-2 avant de considérer qu'il s'agit d'un emploi différent. Un prestataire de paie, un PEO, un DBA ou une entreprise renommée produit un second nom pour un même employeur. La solution est une lettre de relation ou un Form 1005 rempli (la demande de vérification d'emploi), et non une modification de la demande pour faire correspondre les noms. Modifier la demande pour qu'elle concorde avec le bulletin masque la question au lieu d'y répondre.
L'identité d'abord, l'arithmétique ensuite. Une différence de nom ou d'employeur peut faire passer deux chiffres de revenus corrects pour une divergence.
Un même salaire brut peut s'annualiser en deux revenus mensuels différents
Vingt-six bulletins de paie bimensuels ne correspondent pas à vingt-quatre bulletins deux fois par mois, et confondre les deux produit une divergence convaincante mais fausse. Le tableau du revenu de base de Fannie Mae rend la conversion explicite : salaire brut hebdomadaire × 52 ÷ 12, salaire brut bimensuel × 26 ÷ 12, salaire brut deux fois par mois × 2, et salaire brut mensuel utilisé tel qu'imprimé (Fannie Mae Selling Guide B3-3.3-01).
| Fréquence de paie imprimée sur le bulletin | Revenu mensuel à partir du salaire brut indiqué |
|---|---|
| Hebdomadaire | Salaire brut × 52 ÷ 12 |
| Bimensuel (toutes les deux semaines) | Salaire brut × 26 ÷ 12 |
| Deux fois par mois (semimonthly) | Salaire brut × 2 |
| Mensuel | Salaire brut tel qu'imprimé |
Un bulletin indiquant 2 800 $ toutes les deux semaines s'annualise à environ 6 067 $ par mois. Les mêmes 2 800 $ payés deux fois par mois s'annualisent à 5 600 $. L'écart de 467 $ existe sans changement de salaire et sans erreur sur l'un ou l'autre document. Si la demande indique 5 600 $ et que le bulletin est bimensuel, la première question est de savoir quelle fréquence s'applique à l'emprunteur, et non si l'emprunteur a mal déclaré son revenu.
Les dates exigent le même soin. Un bulletin émis le 30 octobre peut couvrir une période close le 24 octobre, et le chiffre YTD court jusqu'à cette fin de période, non jusqu'à la date de paiement. Les exigences de Freddie Mac en matière de bulletins de paie YTD demandent la période couverte, les dates et gains de la période de paie en cours, les gains YTD complets, le nom de l'employeur, l'emprunteur en tant qu'employé, et la date d'émission (Freddie Mac Guide 5302.2). Fannie Mae exige que le bulletin le plus récent soit daté d'au plus 30 jours avant la date de demande initiale et qu'il inclue tous les gains YTD (B3-3.2-01). Un bulletin peut satisfaire au critère de récence et rester une mauvaise comparaison si sa date d'arrêté du YTD précède une augmentation.
Une augmentation en milieu d'année est le cas le plus clair. Supposons que le salaire de base était de 6 000 $ par mois de janvier à juin et de 6 600 $ à partir de juillet. Un bulletin de septembre indique 55 800 $ de gains de base YTD. Divisez par neuf mois et vous obtenez 6 200 $, ce qui ne correspond ni à l'ancien taux ni au taux actuel. Le chiffre YTD est un mélange, et l'arithmétique l'explique : six mois à 6 000 $ plus trois mois à 6 600 $ égalent 55 800 $. Reconstituer l'historique des taux prend une minute et évite une condition demandant à l'emprunteur d'expliquer un salaire correct.
N'annualisez qu'une période de paie complète, et utilisez la date d'arrêté du YTD plutôt que la date de paiement.
Comparez séparément le salaire de base, les heures supplémentaires, la prime et la commission
Le 1003 vous donne déjà les lignes de détail. La section 1b liste le salaire de base, les heures supplémentaires, la prime, la commission, les allocations militaires et les autres revenus, chacun sous forme de montant mensuel, avec un total en bas (Form 1003). Le bulletin de paie imprime les mêmes types de gains sous des libellés qui varient selon le système de paie : regular, OT, bonus, commission, holiday, PTO, shift differential. Placez les lignes de la demande à côté de celles du bulletin de paie et la comparaison devient précise. Parmi les documents de vérification des revenus hypothécaires, un bulletin de paie porte le plus de détail par période : il indique un taux, une période et un total YTD sur une seule page, et c'est ce détail qui rend possible une comparaison ligne par ligne.
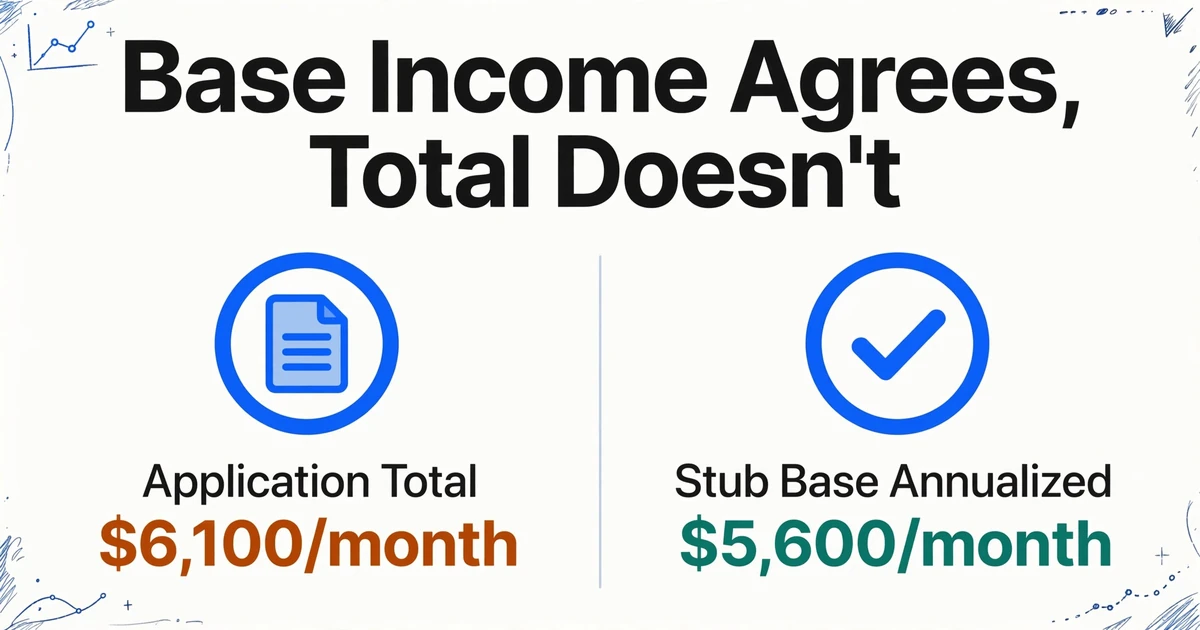
Commencez par le salaire de base. Si la demande indique $5,600 de salaire de base mensuel et que le salaire régulier du bulletin de paie, annualisé, donne $5,600, le revenu de base concorde, même lorsque le total de la demande est de $6,100 parce qu'il inclut $500 d'heures supplémentaires. La question restante est de savoir si ces heures supplémentaires sont suffisamment stables et documentées pour être prises en compte selon la politique du prêteur en matière de revenus variables. C'est une question différente de celle de la concordance des chiffres, et c'est au souscripteur d'en décider.
Une comparaison total à total masque la ligne qui a bougé. Si le total de la demande inclut une prime ponctuelle que le bulletin de paie actuel n'affiche pas, l'écart est une question de calendrier. Si le bulletin de paie inclut un shift differential que la demande n'a pas, l'écart est une ligne manquante, et non un total sous-évalué. Le brut et le net sont un autre piège : le salaire net d'un bulletin de paie correspond au brut moins les impôts, les cotisations de retraite et les avantages, donc comparer le salaire net au revenu mensuel brut de la demande garantit une différence qui n'a rien à voir avec le revenu.
Les emprunteurs payés à l'heure ajoutent un problème distinct. Un bulletin de paie indiquant 38 heures au lieu de 40 n'est pas une erreur de données ; c'est une question d'heures variables. Fannie Mae traite différemment le revenu de base fixe et le revenu de base variable, et le revenu variable a sa propre exigence d'historique. La comparaison peut vous montrer les heures et le taux. Elle ne peut pas décider combien d'heures entrent dans le revenu admissible.
Placez les deux documents dans les mêmes colonnes, puis lisez les lignes qui divergent
La comparaison devient simple lorsque la demande et les bulletins de paie sont extraits avec un jeu de colonnes identique, car les deux exports s'empilent dans un seul tableau. C'est la différence entre ouvrir un lecteur PDF et ouvrir une feuille où la ligne de la demande se trouve directement au-dessus des lignes du bulletin de paie du même emprunteur.
ImageToTable.ai appelle ce mécanisme Extraction de colonnes personnalisées. Vous saisissez les noms de colonnes souhaités, et l'IA lit chaque document et remplit une valeur sous la colonne correspondante en comprenant ce que le champ signifie, et non où il se trouve sur la page. Les noms que vous saisissez deviennent les en-têtes du tableur de sortie. C'est important ici car les mises en page de paie diffèrent selon ADP, Paychex, Gusto, QuickBooks Payroll, Paylocity et les modèles internes utilisés par les petits employeurs. Un modèle figé se casse au fournisseur suivant. Un nom de colonne, non.
Traitez les pages de la demande comme un lot et les bulletins de paie comme un autre, et utilisez les mêmes noms de colonnes sur les deux. Les cellules vides sont attendues : la demande n'a pas de période de paie, et le bulletin n'a pas de revenu mensuel déclaré. Ce sont les en-têtes identiques qui vous permettent de coller un export sous l'autre sans reconstruire le tableau. Si le 1003 arrive sous forme de PDF multipage qui se divise en une tâche par page, activez fusion multipage pour ce lot et soit faites correspondre par une référence commune comme le numéro de prêt, soit démarrez un nouveau groupe lorsque le nom de l'emprunteur change, afin que la demande occupe une seule ligne. Laissez-la désactivée pour le lot de bulletins, sauf si un seul bulletin arrive sous forme de plusieurs images ; deux bulletins du même employeur sont deux pièces justificatives, pas un seul document.
| Nom de colonne | Sur le lot 1003 | Sur le lot de bulletins de paie |
|---|---|---|
| Document source | 1003 | Bulletin de paie |
| Nom de l'emprunteur (tel qu'imprimé) | Section 1a | Nom de l'employé |
| Nom de l'employeur (tel qu'imprimé) | Section 1b | Bloc employeur |
| Fréquence de paie | Vide | Hebdomadaire, bimensuel (toutes les deux semaines), deux fois par mois, mensuel |
| Fin de la période de paie | Vide | Dernier jour couvert par le bulletin |
| Date de paiement | Vide | Date d'émission ou de dépôt |
| Date d'arrêté du YTD | Vide | Fin de période du chiffre YTD |
| Salaire de base (cette période) | Vide | Gains réguliers |
| Heures supplémentaires (cette période) | Vide | Ligne heures supplémentaires |
| Prime (cette période) | Vide | Ligne prime |
| Commission (cette période) | Vide | Ligne commission |
| Salaire brut (cette période) | Vide | Total brut pour la période |
| Base déclarée (mensuelle) | Base section 1b | Vide |
| Heures supplémentaires déclarées (mensuelles) | Heures supplémentaires section 1b | Vide |
| Prime déclarée (mensuelle) | Prime section 1b | Vide |
| Commission déclarée (mensuelle) | Commission section 1b | Vide |
| Total déclaré (mensuel) | Total section 1b | Vide |
Deux paramètres font l'essentiel du travail avant l'exécution du lot de bulletins de paie. Le premier est une colonne calculée. Une colonne calculée est une colonne que l'IA calcule à partir d'autres champs extraits au lieu de copier une valeur de la page. Celle à ajouter ici annualise le salaire imprimé : une colonne telle que Monthly Base (Base Pay × 26 ÷ 12) pour un lot bimensuel (toutes les deux semaines), ou la même formule avec 52, 24 ou 12 pour les autres fréquences. Le multiplicateur est un paramètre fixe, donc divisez un lot mixte par fréquence de paie plutôt que de laisser un seul multiplicateur s'appliquer à toutes les lignes. Conservez aussi les colonnes brutes de base, de fréquence et de YTD, car le réviseur doit voir ce qui a été imprimé avant de faire confiance à un chiffre dérivé.
Le même mécanisme peut vérifier la demande par rapport à elle-même. Ajoutez une colonne calculée qui soustrait les lignes de composants déclarés du total déclaré ; un résultat non nul signifie soit que le 1003 a été saisi de manière incohérente, soit qu'une ligne de composant a été manquée, donc vérifiez la source avant de le traiter comme une erreur de demande.
Le second est le niveau de modèle, le paramètre de compte qui sélectionne la qualité de traitement. Standard couvre la plupart des documents tabulaires imprimés. Les bulletins de paie photographiés avec un téléphone, imprimés sur une imprimante matricielle ou tapés par le comptable d'un petit employeur sont les cas où Advanced ou Premium vaut la peine d'être sélectionné avant de soumettre le lot. Le niveau actif au moment de la soumission est celui selon lequel ce lot est traité et facturé, donc le paramètre se décide par lot.
Avant de signaler une ligne, vérifiez l'extraction. Le mode révision + Bbox met en évidence l'endroit de l'image originale d'où provient une cellule lorsque vous survolez ou cliquez sur la cellule, et cliquer sur une région de l'image renvoie à la cellule correspondante. Activez l'annotation automatique après le traitement pour que les zones soient prêtes à l'ouverture du fichier. Si quelqu'un a modifié une valeur, la lecture originale de l'IA peut être restaurée en un clic. C'est l'étape qui distingue deux problèmes différents : l'IA a peut-être mal lu le bulletin de paie, ou le bulletin de paie et la demande sont peut-être réellement en désaccord. Ils appellent des corrections différentes.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Ensuite, empilez les exports dans une seule feuille, conservez la colonne document source et triez par emprunteur et employeur. Ajoutez deux colonnes d'écart dans la feuille : base annualisée moins base déclarée, et total déclaré moins la somme des composants déclarés. La première montre l'écart de revenu. La seconde détecte une demande saisie de manière incohérente avant même de la comparer à un bulletin de paie.
L'outil ne fusionne pas les deux documents pour vous. Il extrait chacun dans les mêmes colonnes, et l'alignement et la soustraction se font dans la feuille. Multi-Page Merge fonctionne au sein d'un seul document. Il ne fusionnera pas la demande avec le bulletin de paie car ce sont deux documents. Ce modèle de colonnes identiques est ce qui fait fonctionner le rapprochement des notes de frais et le rapprochement de l'admission des patients et des EOB, avec un ensemble différent de champs d'identité.
Si le bulletin de paie lui-même nécessite plus que le total, l'analyse champ par champ du guide complet de l'extraction des bulletins de paie couvre le brut, le net, les retenues et le YTD. Pour l'étape d'extraction elle-même, le flux de travail pour extraire les lignes de salaire brut, net et de retenues d'un bulletin de paie dans un tableur couvre le même document dans un contexte de fichier unique. Une fois un lot traité, l'échantillonnage par contrôle ponctuel est le bon suivi avant de vous fier à chaque ligne.
Ce que chaque divergence signifie généralement
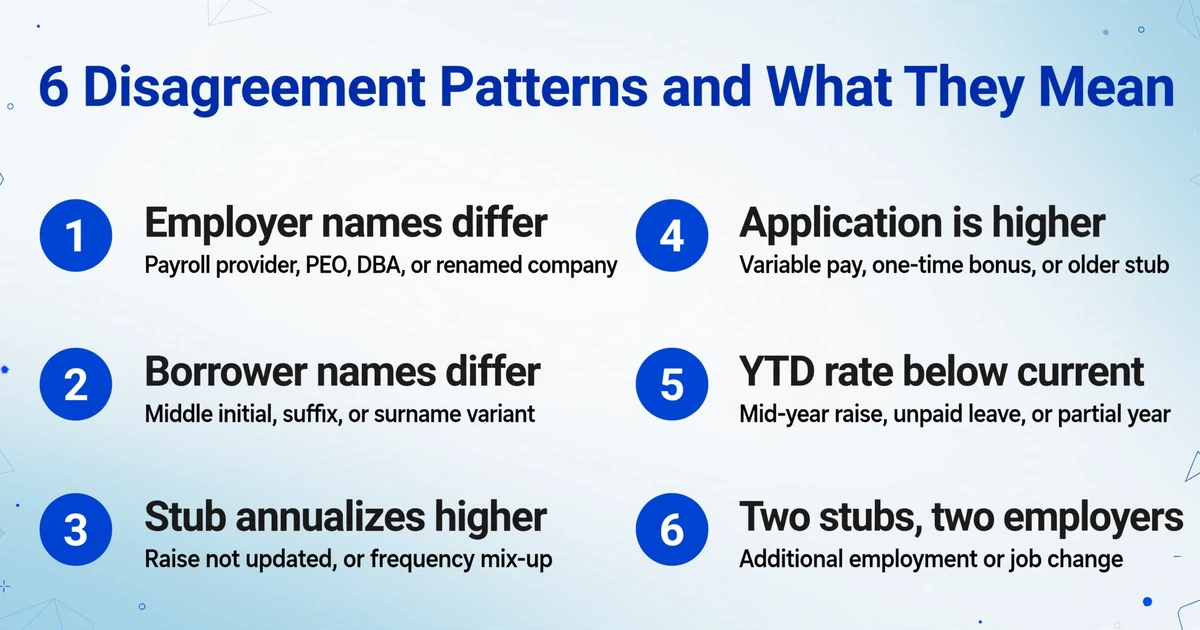
La plupart des lignes signalées relèvent de six modèles, et le modèle vous indique quoi demander ensuite. L'objectif est d'orienter un vrai problème de document et un problème de définition vers des voies différentes.
| Ce que montrent les lignes | Ce que cela signifie généralement | Quoi vérifier ou demander |
|---|---|---|
| Les noms d'employeur diffèrent, mais l'adresse, le téléphone ou l'EIN correspondent | Fournisseur de paie, PEO, DBA ou une société renommée | Lettre de relation employeur ou Form 1005 rempli. Ne modifiez pas le 1003 pour qu'il corresponde au bulletin de paie. |
| Les noms d'emprunteur diffèrent par l'initiale du deuxième prénom, le suffixe ou le nom de famille | Une variante de nom, pas une seconde personne | Comparez la demande et une pièce d'identité officielle, puis confirmez la variante avec l'emprunteur ou l'employeur. Gardez les lignes séparées jusqu'à confirmation. |
| Le bulletin annualise plus haut que la demande | Demande non mise à jour après une augmentation, une confusion de fréquence, ou un chiffre de base saisi à partir d'un ancien bulletin | Vérifiez la fréquence de paie et la date d'augmentation, puis mettez à jour la demande si le taux actuel est justifié. |
| La demande est plus élevée que le bulletin | Rémunération variable incluse dans le total, une prime ponctuelle, ou un bulletin plus ancien | Comparez les lignes de composantes et les dates de période de paie. Demandez un bulletin actuel si celui au dossier est antérieur à la demande. |
| Le taux annualisé YTD est inférieur au taux actuel | Une augmentation en milieu d'année, un congé sans solde, ou une année partielle | Reconstituez l'historique des taux et vérifiez la date d'effet. N'annualisez pas un YTD partiel comme s'il s'agissait du taux actuel. |
| Deux bulletins, deux employeurs différents | Emploi supplémentaire en section 1c, ou un changement d'emploi | Gardez-les comme lignes séparées et entrées 1c distinctes. Ne les additionnez pas en un seul chiffre de revenu. |
Dans l'échantillon aléatoire de prêts acquis par Fannie Mae aux troisième et quatrième trimestres 2025, la fausse déclaration de revenus se classait au deuxième rang des principaux défauts initiaux et le calcul erroné du revenu de base au septième rang (Fannie Mae Quality Insider, juin 2026). Ce sont des défauts constatés après l'achat, pas de simples écarts de bulletin de paie. Ce classement explique pourquoi les prêteurs traitent la comparaison des revenus comme un contrôle, et non comme une formalité.
Ce que ce contrôle ne décide pas
L'outil ne calcule pas le revenu admissible selon les directives de Fannie Mae, Freddie Mac, FHA, VA ou USDA. Il ne lance pas de système de souscription automatisée, ne consulte pas la cote de crédit et ne prend aucune décision de souscription. Il lit les documents et place les valeurs là où vous l'avez demandé.
Il ne relie pas non plus automatiquement la demande au bulletin de paie, et il ne sait pas qu'une société de paie est le même employeur que l'entreprise du lieu de travail figurant sur le 1003. Ce sont des confirmations humaines. Les variantes de nom, les liens entre sociétés et la question de savoir si les heures supplémentaires sont suffisamment stables pour être prises en compte échappent toutes à ce que l'extraction peut décider.
Les emprunteurs indépendants, les revenus 1099, les revenus K-1 et les revenus locatifs relèvent de méthodes et de documents différents. La comparaison de bulletins de paie n'est pas le bon cadre pour eux. Les documents falsifiés ou modifiés constituent un autre problème distinct : ce contrôle détecte les divergences, et c'est un examen médico-légal qui détermine si un document a été modifié.
Le résultat est un tableur, pas une mise à jour du LOS. Les chiffres sont toujours saisis dans Encompass ou dans le système qui contient le dossier, et la condition est toujours rédigée par une personne. Les documents de l'emprunteur contiennent aussi des informations personnelles, alors traitez les exports selon vos propres règles de conservation et vos règles fournisseurs.
Bulletins de paie hypothécaires et rapprochement de la demande de prêt : questions fréquentes
Cela calcule-t-il le revenu admissible de l'emprunteur ?
Non. L'outil extrait les lignes de revenu du bulletin de paie et de la demande, puis les place dans un tableau comparable. Le revenu admissible est calculé selon les directives applicables de l'agence et du prêteur, et ce calcul reste du ressort du souscripteur.
Peut-il associer automatiquement chaque bulletin de paie au bon emprunteur ?
Pas automatiquement. Il extrait les deux ensembles de documents dans les mêmes colonnes afin que les lignes puissent être triées et comparées, et une personne confirme la correspondance. L'outil ne résout pas seul les variantes de noms.
Pourquoi l'employeur sur le bulletin de paie diffère-t-il de l'employeur sur le 1003 ?
Le bulletin peut porter le nom du prestataire de paie, d'un PEO, d'un DBA ou d'une ancienne raison sociale. Comparez l'adresse, le téléphone et l'EIN, puis demandez une lettre de relation ou un Form 1005 rempli. Ne modifiez pas la demande pour qu'elle corresponde au bulletin.
Le bulletin est bimensuel (toutes les deux semaines). Quel chiffre mensuel dois-je comparer ?
Annualisez-le d'abord : salaire brut fois 26 divisé par 12. Un bulletin deux fois par mois utilise le salaire brut fois 2, et un bulletin hebdomadaire utilise le salaire brut fois 52 divisé par 12. Comparez le salaire de base mensuel annualisé avec le salaire de base mensuel déclaré dans la demande, et non avec son total.
Que faire si l'emprunteur a reçu une augmentation cette année ?
Les gains YTD sont un mélange de l'ancien taux et du nouveau, donc diviser le YTD par les mois écoulés donnera une valeur entre les deux. Reconstruisez le total à partir des mois à chaque taux, puis vérifiez que la demande indique le taux actuel et que la date d'effet est documentée.
Puis-je l'utiliser pour un emprunteur travailleur indépendant ?
Pas pour le calcul du revenu. Le revenu d'un emprunteur travailleur indépendant provient des déclarations fiscales, des annexes et des déclarations d'entreprise, et non d'un bulletin de paie. La même méthode par colonnes peut organiser ces documents, mais la méthode de calcul du revenu admissible est différente.
L'objectif est un chiffre que vous pouvez expliquer au prochain relecteur, avec la ligne source à l'appui. Une fois que la demande et les bulletins partagent un même jeu de colonnes, cette explication devient une ligne sur une feuille au lieu d'une recherche dans un PDF.