給与明細の収入を1003と
突合する方法
フォーム1003は、収入を1つの数値で尋ねるものではありません。セクション1b(現在の雇用と収入)では、基本給、残業代、賞与、歩合、軍人給付、その他の収入をそれぞれ月額で個別に尋ね、その後合計を求めます。給与明細は通常、同じ項目を異なるラベルで印字し、さらにYTD(年初来累計)列を加えます。申請書の合計を明細の総支給額に照合し、その差を借り主の問題として扱うと、比較はしばしば誤ります。
主なポイント
- 月467ドルで、どちらも正しい2つの書類を切り分けられ、入力ミスは一切ありません。
- 同じ総支給額2,800ドルは、隔週で年換算すると6,067ドル、月2回で5,600ドルになるため、給与支払頻度が数値を決めます。
- 基本給は基本給と比較し、1003を合わせるために編集するのではなく、関係証明書や最新の明細を請求します。
給与明細とローン申請書はどちらも正確でありながら、異なる収入を報告することがあります。一方は給与期間とYTD(年初来累計)を記載し、もう一方は申請時に借り主が申告した月額を記載します。ここで必要なのは、その違いを説明することです。数値を一致させようとする審査担当者は誤った書類を追いかけることになり、違いを無視する担当者は引受審査に差し戻されるファイルを渡すことになります。
これはドキュメントの整合性チェックであり、適格収入の計算ではありません。目的は、ファイルが先に進む前に、一致しない行を見つけて説明することです。
2つの書類には4つの関係者が関わります。借り主は給与明細を提出し、申請書に収入を申告します。審査担当者は両者を比較し、解決しない場合に条件を記載します。雇用主または給与計算代行会社は、書類では確認できない場合に雇用と給与を確認します。引受担当者は適用されるプログラムに基づいて適格収入を計算し、判断を下します。通用する順序は、2つの書類が同じ借り主と同じ雇用主を指していることを確認し、給与期間を正規化し、収入の行を比較し、そのうえで何を請求するかを決めるというものです。
給与明細と1003が一致しないのは普通のこと
住宅ローンの給与明細における収入の不一致は、通常、データの問題である前に定義の問題です。2つの書類は異なるものを測定しているため、違いがあるからといって誰かが間違いを犯した証拠にはなりません。給与明細は現在の給与期間と、特定の日付までのYTDを報告します。1003は、申請日に借り主が申告した月額を報告します。給与明細は雇用主または給与計算代行会社の記録です。1003はローン担当者または借り主がローンオリジネーションシステムに入力した申告であり、このような書類と比較されるまで検証されません。
そこから2つの帰結が生じます。第一に、申請書の合計月額収入と給与明細の今回の総支給額を比較することは、合計と構成要素を比較することになります。賞与や残業代の行だけでその差が生じることがあります。第二に、申請書の数値と数週間前の給与明細を比較することは、給与履歴の異なる2つの時点を比較することになります。給与明細は受け入れ可能なほど最近のものでも、借り主がもはや得ていない率を記載していることがあります。
販売ガイドは、一致を要件として扱い、同等性は求めていません。Fannie Maeの基本給収入に関するガイダンスでは、適格収入はYTDの基本給収入と一致していなければならないとされ、給与支払頻度ごとに異なる月額換算方法が示されています。だからこそ、最初に役立つ問いは「どれだけ離れているか」ではなく、「各数値が何を含み、どの期間のものか」なのです。
数字を比較する前に借り主と雇用主を確認する
借り主または雇用主が両方の書類で同一でなければ、収入の比較に意味はありません。名前は最も手軽に確認できる項目であり、名前の違いは誤った不一致のよくある原因です。
借り主名は、エラーではない形で異なることがあります。古い給与記録の旧姓、申請書の婚氏、一方の書類ではミドルネームの頭文字で他方ではフルネーム、給与明細が省略する敬称、2行に分かれたハイフン付きの姓などです。Fannie Maeは、給与明細が従業員としての借り主を明確に識別することを求めており、「J. Smith」と印字された明細でも、1003の「Jordan A. Smith」と異なって見えながらこの要件を満たすことがあります。印字された名前を専用の列に入れ、収入を確定する前に申請書および公的IDと照合してください。同じ姓の共同借り主は別人であり、別の行です。
雇用主名は構造的な理由で異なります。小規模事業者が給与計算プロバイダーを利用している場合、明細にはプロバイダー名が記載され、申請書には勤務先の雇用主名が記載されます。PEOは記録上の雇用主として表示されることがあります。企業はDBAで営業したり、フランチャイズとして運営したり、W-2と現在の明細の間で買収・改名されたりすることがあります。借り主はこれによく遭遇します。r/Mortgagesのある借り主は、給与明細とW-2に雇用主として給与計算会社が記載され、その後その給与計算会社が審査中に社名を変更し、引受担当者が借り主は2つの異なる給与計算会社で働いていると主張したと述べています(r/Mortgages、2025年6月)。業界関係者からの返信は、それはよくあることで、人事または給与計算会社からの確認が必要だというものでした。
雇用主名が異なる場合、別の職とみなす前に、明細の住所と電話番号をW-2の雇用主欄およびEINと比較してください。給与計算プロバイダー、PEO、DBA、改名された企業は、1つの雇用主に対して2つ目の名前を生み出します。解決策は、関係確認書または記入済みのフォーム1005(雇用確認依頼)であり、名前を一致させるために申請書を修正することではありません。明細に合わせて申請書を変更することは、疑問に答えるのではなく隠すことになります。
まず本人確認、次に計算。名前や雇用主の違いは、2つの正しい収入数値を不一致のように見せることがあります。
同じ総支給額でも年換算後の月収が2通りになることがある
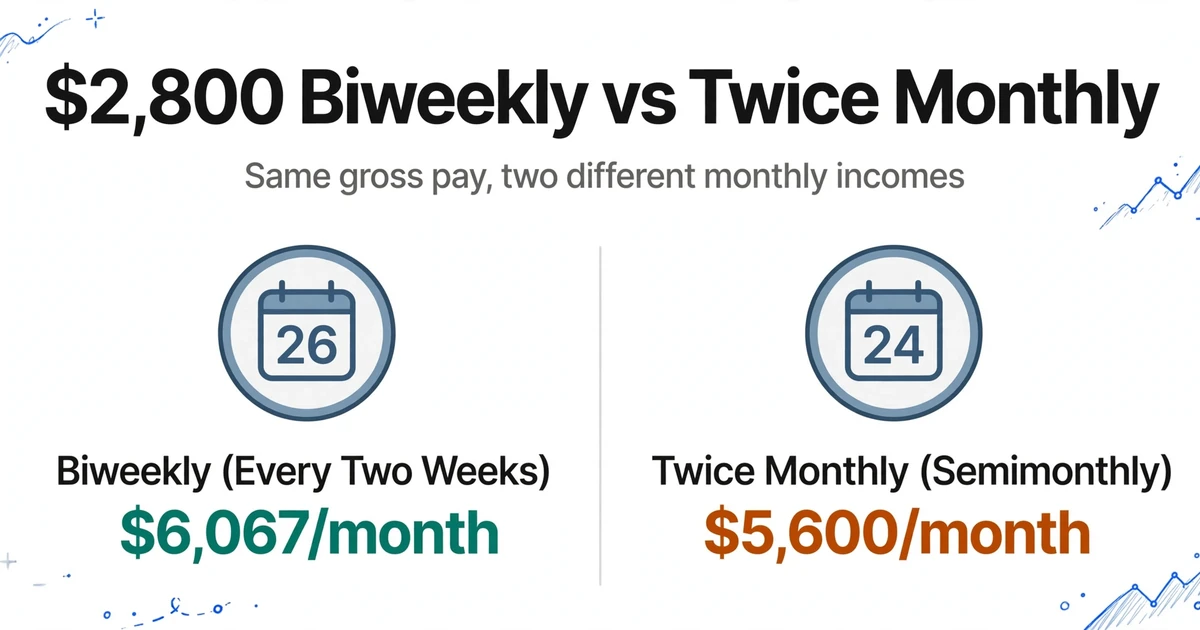
隔週の給与26回分は月2回の給与24回分とは同じではありません。この2つを混同すると、説得力はあるものの誤った差異が生まれます。Fannie Maeの基本給収入の表では換算方法が明確に示されています。週給の総支給額×52÷12、隔週の総支給額×26÷12、月2回の総支給額×2、月給の総支給額は記載どおりに使用します(Fannie Mae Selling Guide B3-3.3-01)。
| 給与明細に記載された給与支払頻度 | 記載された総支給額からの月収 |
|---|---|
| 週払い | 総支給額 × 52 ÷ 12 |
| 隔週(2週間ごと) | 総支給額 × 26 ÷ 12 |
| 月2回(セミマンスリー) | 総支給額 × 2 |
| 月払い | 総支給額を記載どおりに使用 |
2週間ごとに$2,800が支払われている給与明細は、年換算すると月約$6,067になります。同じ$2,800を月2回支払う場合は年換算で$5,600です。この$467の差は、給与に変更がなく、どちらの書類にも誤りがない状態で生じます。申請書が$5,600で、給与明細が隔週の場合、最初に確認すべきは借り主が誤って収入を申告したかどうかではなく、借り主がどの給与支払頻度なのかです。
日付にも同じ注意が必要です。10月30日に発行された給与明細は、10月24日に終了した期間を対象としている場合があり、YTD(年初来累計)の金額は支払日ではなくその給与期間終了日までの範囲です。Freddie MacのYTD給与明細要件では、対象期間、現在の給与期間の日付と収入、完全なYTD収入、雇用主名、従業員としての借り主、発行日が求められています(Freddie Mac Guide 5302.2)。Fannie Maeでは、最新の給与明細が初回申請日の30日以内に発行されていること、およびすべてのYTD収入が含まれていることを求めています(B3-3.2-01)。給与明細が最新性の基準を満たしていても、YTD基準日が昇給前であれば比較には不適切です。
年途中の昇給が最も分かりやすい例です。1月から6月までの基本給が月$6,000で、7月から$6,600だったとします。9月の給与明細にはYTDの基本給収入として$55,800と記載されています。これを9か月で割ると$6,200となり、旧レートにも現行レートにも一致しません。YTDの金額は混在した値であり、計算で説明できます。6か月×$6,000+3か月×$6,600=$55,800です。レートの履歴を再構築するのに1分かけるだけで、正しい給与について借り主に説明を求める条件を防げます。
年換算するのは給与期間全体のみとし、支払日ではなくYTD基準日を使用します。
基本給、残業代、賞与、歩合を個別に比較する
1003にはすでに構成要素の行があります。セクション1bには基本給、残業代、賞与、歩合、軍人給付、その他の収入がそれぞれ月額で記載され、下部に合計が示されます(フォーム1003)。給与明細も同種の支給項目を印刷しますが、そのラベルは給与システムによって異なります。regular、OT、bonus、commission、holiday、PTO、shift differentialなどです。申告書の行と給与明細の行を並べれば、比較は具体的になります。住宅ローンの収入検証書類の中で、給与明細は最も多くの期間詳細を含みます。1ページに単価、期間、YTD(年初来累計)が記載され、その詳細があるからこそ行ごとの比較が可能になります。
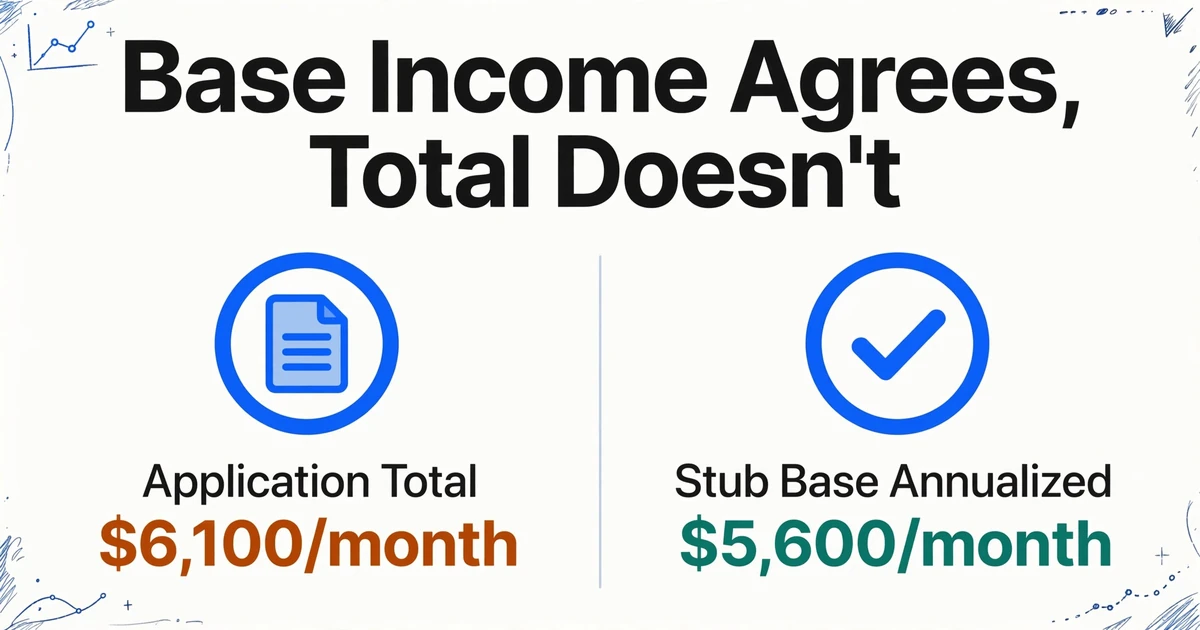
まず基本給から始めます。申告書の月額基本給が$5,600で、給与明細のregular payを年換算すると$5,600になる場合、申告書の合計が残業代$500を含むため$6,100であっても、基本給収入は一致します。残る問題は、その残業代が貸し手の変動収入ポリシーの下で算入できるほど安定し、文書化されているかどうかです。それは数字が一致するかどうかとは別の問題であり、引受担当者の判断です。
合計対合計の比較では、どの行が動いたかが隠れます。申告書の合計に、現在の給与明細に表示されない一時的な賞与が含まれている場合、その差はタイミングです。給与明細に申告書にないshift differentialが含まれている場合、その差は行の欠落であり、合計の過少申告ではありません。総支給額と手取り額も別の罠です。給与明細の手取り額は総支給額から税金、退職金拠出、福利厚生を差し引いたものなので、手取り額を申告書の総月収と比較すれば、収入とは無関係な差異が必ず生じます。
時給制の借り主には別の問題が加わります。40時間ではなく38時間を示す給与明細はデータエラーではなく、変動時間の問題です。Fannie Maeは固定基本給収入と変動基本給収入を別扱いし、変動収入には独自の履歴要件があります。比較は時間数と単価を示すことはできますが、適格収入に何時間を含めるべきかは判断できません。
両方の書類を同じ列で抽出し、一致しない行を読む
申請書と給与明細を同一の列セットで抽出すると、比較はぐっと楽になります。2つの出力が1つの表に積み重なるからです。これは、PDFビューアを開くのと、同じ借り主の申請書の行が給与明細の行のすぐ上に並ぶシートを開くのとの違いです。
ImageToTable.aiはこの仕組みをカスタム列抽出と呼びます。欲しい列名を入力すると、AIが各ドキュメントを読み、そのフィールドがページ上のどこにあるかではなく意味を理解して、対応する列に値を埋めます。入力した名前が出力スプレッドシートの見出しになります。ここでこれが重要なのは、給与明細のレイアウトがADP、Paychex、Gusto、QuickBooks Payroll、Paylocityや、小規模事業者が使う自社テンプレートによって異なるからです。固定テンプレートは次のプロバイダで崩れますが、列名は崩れません。
申請書のページを1つのバッチ、給与明細を別のバッチとして実行し、両方で同じ列名を使います。空白は想定内です。申請書に給与期間はなく、給与明細に申告月収はありません。見出しが同一なので、表を組み直さずに一方の出力をもう一方の下に貼り付けられます。1003が複数ページのPDFで届き、1ページごとに1タスクへ分割される場合は、そのバッチで複数ページ結合をオンにし、ローン番号などの共通の参照で照合するか、借り主名が変わったら新しいグループを開始して、申請書が1行に収まるようにします。給与明細のバッチではオフのままにします。ただし1枚の給与明細が複数の画像で届く場合を除きます。同じ雇用主からの2枚の給与明細は1つのドキュメントではなく2つの証拠です。
| 列名 | 1003のバッチ | 給与明細のバッチ |
|---|---|---|
| ソース文書 | 1003 | 給与明細 |
| 借り主名(記載どおり) | セクション1a | 従業員名 |
| 雇用主名(記載どおり) | セクション1b | 雇用主欄 |
| 給与支払頻度 | 空白 | 週次、隔週、月2回、月次 |
| 給与期間終了日 | 空白 | 給与明細が対象とする最終日 |
| 支払日 | 空白 | 発行日または入金日 |
| YTD基準日 | 空白 | YTD(年初来累計)数値の期間終了日 |
| 基本給(当期) | 空白 | 通常給与 |
| 残業代(当期) | 空白 | 残業行 |
| 賞与(当期) | 空白 | 賞与行 |
| 歩合(当期) | 空白 | 歩合行 |
| 総支給額(当期) | 空白 | 当期の総支給額合計 |
| 申告基本給(月額) | セクション1b 基本給 | 空白 |
| 申告残業代(月額) | セクション1b 残業代 | 空白 |
| 申告賞与(月額) | セクション1b 賞与 | 空白 |
| 申告歩合(月額) | セクション1b 歩合 | 空白 |
| 申告合計(月額) | セクション1b 合計 | 空白 |
スタブのバッチを実行する前に、2つの設定がほとんどの作業を担います。1つ目は計算列です。計算列とは、ページから値をコピーするのではなく、AIが他の抽出フィールドから計算する列です。ここで追加するのは、記載された給与を年換算するものです。たとえば隔週のバッチなら月額基本給(基本給 × 26 ÷ 12)という列、他の支払頻度なら同じ式の52、24、12を使います。乗数は固定パラメータなので、混在するバッチは支払頻度ごとに分割し、1つの乗数を全行に適用しないようにします。元の基本給、支払頻度、YTDの列も残してください。レビュー担当者は、導出された数値を信頼する前に、記載された内容を確認する必要があるからです。
同じ仕組みで、申請書自体をチェックできます。申告された合計から申告された内訳行を差し引く計算列を追加します。結果がゼロでなければ、1003の入力が一貫していないか、内訳行が漏れているかのどちらかです。申請書のエラーとして扱う前に、ソースを確認してください。
2つ目はモデル階層です。これは処理品質を選択するアカウント設定です。Standardは、印刷された表形式のドキュメントのほとんどをカバーします。スマートフォンで撮影した給与明細、ドットマトリクスプリンターで印刷されたもの、小規模事業者の経理担当者が入力したものは、バッチを送信する前にAdvancedまたはPremiumを選ぶ価値があるケースです。送信時に有効な階層が、そのバッチの処理と課金に適用されるため、設定はバッチごとに決めます。
行にフラグを立てる前に、抽出を検証してください。レビューモード+Bboxは、セルにカーソルを合わせるかクリックすると、そのセルが元の画像のどこから来たかをハイライトし、画像上の領域をクリックすると対応するセルにジャンプします。処理後に自動注釈をオンにすると、ファイルを開いたときにボックスが準備されています。誰かが値を編集した場合、元のAIの読み取りをワンクリックで復元できます。このステップが、2つの異なる問題を切り分けます。AIが給与明細を誤読したのか、給与明細と申請書が本当に一致しないのかです。それぞれ異なる修正が必要です。
ファイルは安全に処理され、保存されません。
次に、エクスポートを1つのシートに重ね、ソース文書列を保持し、借り主と雇用主で並べ替えます。シートに2つの差異列を追加します。年換算した基本給から申告基本給を引いたものと、申告合計から申告された内訳の合計を引いたものです。1つ目は収入のギャップを示します。2つ目は、給与明細と比較する前に、入力が一貫していない申請書を捉えます。
このツールは2つのドキュメントを自動で結合するものではありません。それぞれを同じ列に抽出し、突き合わせと差し引きはシート上で行います。複数ページ結合は1つのドキュメント内で機能します。申請書と給与明細は2つのドキュメントであるため、結合されません。この同一列パターンが、経費精算の突合や患者受付とEOBの突合を機能させる仕組みであり、識別項目のセットが異なるだけです。
給与明細自体が合計以上の詳細を必要とする場合、給与明細抽出の完全ガイドにある項目別の解説で、総支給額、手取り額、控除、YTDを網羅しています。抽出ステップ自体については、給与明細の総支給額・手取り額・控除行をスプレッドシートに取り込むワークフローが、同一ドキュメントを単一ファイルの設定で扱っています。バッチ処理後は、すべての行を信用する前にスポットチェックのサンプリングを行うのが適切な次のステップです。
各不一致が通常意味するもの
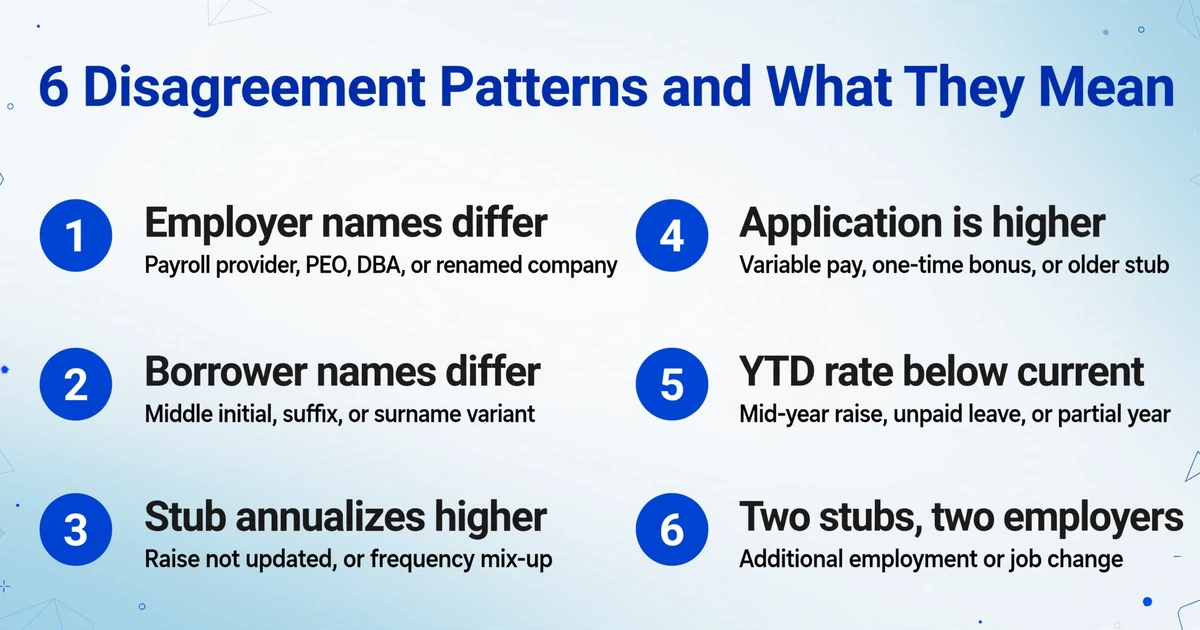
フラグが立った行のほとんどは6つのパターンに分類され、そのパターンが次に何を請求すべきかを示します。ポイントは、実際のドキュメントの問題と定義の問題を別々の経路に振り分けることです。
| 行が示すもの | 通常意味するもの | 確認・請求すべきもの |
|---|---|---|
| 雇用主名が異なるが、住所、電話番号、EINが一致する | 給与計算プロバイダー、PEO、DBA、または社名変更 | 雇用関係証明書または記入済みのフォーム1005。給与明細に合わせて1003を編集しないこと。 |
| 借り主名がミドルネームの頭文字、敬称、姓で異なる | 名前の表記ゆれであり、別人ではない | 申請書と公的IDを比較し、表記ゆれを借り主または雇用主に確認する。確認が取れるまで行は分けておく。 |
| 給与明細の年換算額が申請書より高い | 昇給後に申請書が更新されていない、給与支払頻度の取り違え、古い給与明細から入力された基本給 | 給与支払頻度と昇給日を確認し、現行レートが裏付けられる場合は申請書を更新する。 |
| 申請書が給与明細より高い | 変動給が合計に含まれている、一時的な賞与、古い給与明細 | 構成項目の行と給与期間の日付を比較する。保管されている給与明細が申請書より前のものであれば、最新の給与明細を請求する。 |
| YTDの年換算レートが現行レートを下回る | 年度途中の昇給、無給休暇、または部分年度 | レート履歴を再構築し、発効日を確認する。部分的なYTDを現行レートとして年換算しないこと。 |
| 2つの給与明細、2つの異なる雇用主 | セクション1cに基づく副業、または転職 | 別々の行、別々の1c記載として扱う。1つの収入額に合算しないこと。 |
Fannie Maeが2025年第3四半期および第4四半期に取得したローンの中から無作為抽出したサンプルでは、収入の虚偽表示が初期不備の上位で2位、基本給収入の計算誤りが7位でした(Fannie Mae Quality Insider、2026年6月)。これらは購入後に発見された不備であり、通常の給与明細の差異ではありません。この順位は、なぜ金融機関が収入比較を形式的なものではなく統制として扱うかを説明しています。
このチェックでは判断しないこと
このツールは、Fannie Mae、Freddie Mac、FHA、VA、USDAのガイドラインに基づく適格収入を計算するものではありません。自動引受システムの実行、信用情報の取得、引受審査の判断も行いません。ドキュメントを読み取り、指定された場所に値を配置するだけです。
また、申請書と給与明細を自動的に結合するものでもなく、給与計算会社が1003の勤務先企業と同じ雇用主であることを認識するものでもありません。これらは人による確認です。氏名の表記ゆれ、企業間の関係、残業代が計上に値するほど安定しているかという問題は、すべて抽出が判断できる範囲外です。
自営業の借り主、1099収入、K-1収入、賃貸収入は、異なる方法と異なるドキュメントを使用します。給与明細の比較は、これらのケースには適切な枠組みではありません。改ざんまたは捏造されたドキュメントは別の問題です。このチェックは不一致を見つけるものであり、ドキュメントが変更されたかどうかを判断するのはフォレンジック調査です。
出力はスプレッドシートであり、LOSの更新ではありません。数値は依然としてEncompass、またはファイルを保持するシステムに入力され、条件は依然として人が記入します。借り主のドキュメントには個人情報も含まれるため、エクスポートは自社の保存およびベンダーの規則に従って取り扱ってください。
住宅ローン給与明細とローン申請書の突合:よくある質問
借り主の適格収入を計算しますか?
いいえ。給与明細と申請書から収入行を抽出し、比較できる表にまとめるだけです。適格収入は該当する機関および貸し手のガイドラインに基づいて計算され、その計算は引受担当者が行います。
各給与明細を正しい借り主に自動で紐付けできますか?
自動ではできません。両方の書類を同じ列に抽出するため、行を並べ替えて比較できますが、紐付けは人が確認します。ツールが名前の表記ゆれを独自に解決することはありません。
給与明細の雇用主が1003の雇用主と異なるのはなぜですか?
明細には給与計算代行会社、PEO、DBA、旧社名が記載されている場合があります。住所、電話番号、EINを比較し、関係証明書または記入済みのフォーム1005を依頼してください。明細に合わせて申請書を変更しないでください。
明細は隔週です。どの月額と比較すればよいですか?
まず年換算します。総支給額×26÷12です。月2回の明細は総支給額×2、週次の明細は総支給額×52÷12を使います。年換算した月額基本給を、申請書の申告合計ではなく申告月額基本給と比較してください。
借り主が今年昇給した場合はどうなりますか?
YTD(年初来累計)の収入は旧時給と新時給が混在しているため、YTDを経過月数で割ると両者の間の値になります。各時給の月数から合計を再計算し、申請書に現在の時給が記載されているか、発効日が文書化されているかを確認してください。
自営業の借り主にも使えますか?
収入計算には使えません。自営業の借り主の収入は給与明細ではなく、確定申告書、付表、事業申告書から算出されます。同じ列の方法で書類を整理できますが、適格収入の算出方法は異なります。
目的は、次のレビュー担当者に説明できる数値と、その根拠となる明細行を揃えることです。申請書と明細が同じ列セットを共有すれば、その説明はPDFを検索する手間ではなく、シート上の1行になります。