Como conciliar a renda do holerite
com o 1003
O Form 1003, a Uniform Residential Loan Application, não pede um único valor de renda. A seção 1b, emprego e renda atuais, pede salário base, horas extras, bônus, comissão, benefícios militares e outras rendas como valores mensais separados, e depois um total. Um holerite geralmente imprime as mesmas categorias com rótulos diferentes, além de uma coluna year-to-date (YTD). A comparação costuma dar errado quando alguém iguala o total do pedido ao salário bruto do holerite e trata a diferença como um problema do tomador.
Principais Conclusões
- $467 por mês podem separar dois documentos que estão ambos corretos, e nada foi digitado errado.
- Os mesmos $2.800 brutos anualizam para $6.067 quinzenalmente e $5.600 duas vezes por mês, então a frequência de pagamento decide o número.
- Compare base com base, depois solicite a carta de relacionamento ou um holerite atual em vez de editar o 1003 para igualar.
Um holerite e uma solicitação de empréstimo podem estar ambos corretos e ainda assim informar rendas diferentes. Um descreve um período de pagamento e um total YTD, o outro descreve um valor mensal que o tomador declarou na solicitação. O trabalho é explicar a diferença. Um analista de processos que tenta deixar os números idênticos vai atrás do documento errado, e um que ignora a diferença entrega à subscrição um arquivo que ela devolve.
Esta é uma verificação de consistência de documentos, não um cálculo de renda qualificável. O objetivo é encontrar e explicar as linhas que divergem antes que o arquivo siga adiante.
Quatro partes tocam os dois documentos. O tomador fornece o holerite e declara a renda na solicitação. O analista de processos compara os dois e escreve a condição quando não a resolve. O empregador ou a processadora de folha confirma o emprego e o pagamento quando o papel não consegue. O subscritor calcula a renda qualificável conforme o programa aplicável e toma a decisão. A ordem que se sustenta: confirmar que os dois documentos descrevem o mesmo tomador e empregador, normalizar o período de pagamento, comparar as linhas de renda e então decidir o que solicitar.
Um holerite e um 1003 divergem por motivos comuns
Uma divergência de renda entre holerite e hipoteca geralmente é um problema de definição antes de ser um problema de dados. Os dois documentos medem coisas diferentes, então uma diferença não é prova de que alguém errou. Um holerite informa o período de pagamento atual e um total YTD até uma data específica. O 1003 informa um valor mensal que o tomador declarou na data da solicitação. Um holerite é um registro do empregador ou da processadora de folha. O 1003 é uma declaração que um oficial de crédito ou o tomador inseriu no sistema de originação de empréstimos, e não é verificado até que alguém o compare com documentos como este.
Duas consequências decorrem disso. Primeiro, comparar a renda mensal total da solicitação com o salário bruto deste período do holerite compara um total com um componente. Uma linha de bônus ou de horas extras pode criar a diferença sozinha. Segundo, comparar o valor da solicitação com um holerite de várias semanas atrás compara dois momentos diferentes de um histórico de pagamento. O holerite pode ser recente o bastante para aceitar e ainda assim descrever um valor que o tomador não recebe mais.
Os guias de venda tratam a consistência como o requisito, não a igualdade. A orientação da Fannie Mae sobre renda base diz que a renda qualificável deve ser consistente com os ganhos base YTD, e ela dá uma conversão mensal diferente para cada frequência de pagamento. É por isso que a primeira pergunta útil não é "quão distantes estão" mas "o que cada valor inclui, e para qual período".
Verifique o tomador e o empregador antes de comparar o número
Se o tomador ou o empregador não for a mesma entidade nos dois documentos, a comparação de renda não tem sentido. Os nomes são a coisa mais barata de verificar, e uma diferença de nome é uma fonte comum de divergência falsa.
Nomes do tomador variam de formas que não são erros: um nome de solteira em um registro de folha de pagamento mais antigo, um nome de casada na aplicação, uma inicial do nome do meio em um documento e um nome do meio completo no outro, um sufixo que a folha de pagamento omite, ou um sobrenome com hífen dividido em duas linhas. A Fannie Mae exige que o holerite identifique claramente o tomador como o funcionário, e um holerite que imprime "J. Smith" pode satisfazer isso enquanto ainda parece diferente de "Jordan A. Smith" no 1003. Coloque o nome como impresso em sua própria coluna e resolva-o em relação à aplicação e a um documento de identidade oficial antes de resolver a renda. Um cotomador com o mesmo sobrenome é uma pessoa separada e uma linha separada.
Nomes do empregador divergem por razões estruturais. Uma pequena empresa pode usar um provedor de folha de pagamento, então o holerite traz o nome do provedor enquanto a aplicação traz o empregador do local de trabalho. Uma organização de empregador profissional (PEO) pode aparecer como o empregador registrado. Uma empresa pode operar sob um DBA (doing business as), operar como franquia, ou ter sido adquirida e renomeada entre o W-2 e o holerite atual. Os tomadores se deparam com isso regularmente: um tomador no r/Mortgages descreveu trabalhar para uma empresa cujos holerites e W-2 listavam a empresa de folha de pagamento como o empregador, depois essa empresa de folha de pagamento mudou de nome no meio do processo, e o subscritor insistiu que o tomador trabalhava para duas empresas de folha de pagamento diferentes (r/Mortgages, junho de 2025). A resposta de um leitor do setor foi que isso acontece o tempo todo e precisa de uma confirmação do RH ou da empresa de folha de pagamento.
Quando os nomes do empregador diferem, compare o endereço e o telefone no holerite com o bloco do empregador e o EIN no W-2 antes de tratá-lo como um emprego diferente. Um provedor de folha de pagamento, um PEO, um DBA ou uma empresa renomeada produz um segundo nome para um empregador. A solução é uma carta de relacionamento ou um Form 1005 preenchido (a solicitação de verificação de emprego), não uma edição na aplicação que faça os nomes coincidirem. Alterar a aplicação para concordar com o holerite esconde a questão em vez de respondê-la.
Identidade primeiro, aritmética depois. Uma diferença de nome ou de empregador pode fazer dois valores de renda corretos parecerem uma divergência.
O Mesmo Salário Bruto Pode Anualizar para Duas Rendas Mensais Diferentes
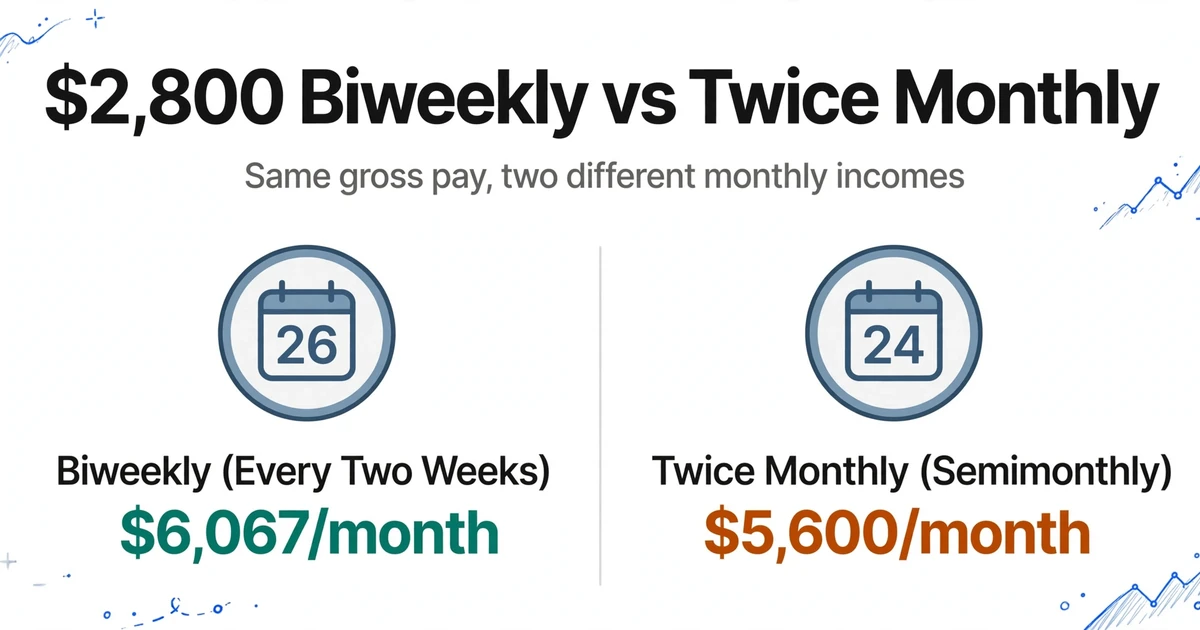
Vinte e seis holerites quinzenais não são o mesmo que vinte e quatro holerites duas vezes por mês, e confundir os dois produz uma divergência convincente, mas falsa. A tabela de renda base da Fannie Mae deixa a conversão explícita: salário bruto semanal vezes 52 dividido por 12, salário bruto quinzenal vezes 26 dividido por 12, salário bruto duas vezes por mês vezes 2, e salário bruto mensal usado como impresso (Fannie Mae Selling Guide B3-3.3-01).
| Frequência de pagamento impressa no holerite | Renda mensal a partir do salário bruto exibido |
|---|---|
| Semanal | Salário bruto × 52 ÷ 12 |
| Quinzenal (a cada duas semanas) | Salário bruto × 26 ÷ 12 |
| Duas vezes por mês (semimonthly) | Salário bruto × 2 |
| Mensal | Salário bruto como impresso |
Um holerite mostrando $2.800 a cada duas semanas anualiza para cerca de $6.067 por mês. Os mesmos $2.800 pagos duas vezes por mês anualizam para $5.600. A diferença de $467 existe sem qualquer mudança no salário e sem erro em nenhum dos documentos. Se a aplicação diz $5.600 e o holerite é quinzenal, a primeira pergunta é qual frequência o tomador utiliza, não se o tomador declarou a renda incorretamente.
As datas precisam do mesmo cuidado. Um holerite emitido em 30 de outubro pode cobrir um período que terminou em 24 de outubro, e o valor YTD vai até esse fim de período, não até a data de pagamento. Os requisitos de holerite YTD da Freddie Mac pedem o período coberto, as datas e os ganhos do período de pagamento atual, os ganhos YTD completos, o nome do empregador, o tomador como funcionário e a data de emissão (Freddie Mac Guide 5302.2). A Fannie Mae exige que o holerite mais recente tenha data não anterior a 30 dias antes da data da aplicação inicial e inclua todos os ganhos YTD (B3-3.2-01). Um holerite pode passar no teste de atualidade e ainda assim ser uma comparação ruim se sua data limite do YTD for anterior a um aumento.
Um aumento no meio do ano é o caso mais claro. Suponha que o salário base fosse $6.000 por mês de janeiro a junho e $6.600 a partir de julho. Um holerite de setembro mostra $55.800 em ganhos base YTD. Divida isso por nove meses e você obtém $6.200, que não corresponde nem à taxa antiga nem à atual. O valor YTD é uma mistura, e a aritmética explica: seis meses a $6.000 mais três meses a $6.600 é igual a $55.800. Reconstruir o histórico de taxas leva um minuto e evita uma condição que pede ao tomador para explicar um salário correto.
Anualize apenas um período de pagamento completo e use a data limite do YTD em vez da data de pagamento.
Compare salário base, horas extras, bônus e comissão separadamente
O 1003 já fornece as linhas de componentes. A seção 1b lista salário base, horas extras, bônus, comissão, benefícios militares e outras rendas, cada um como valor mensal, com um total na parte inferior (Form 1003). O holerite imprime os mesmos tipos de rendimentos sob rótulos que variam conforme o sistema de folha de pagamento: regular, OT, bônus, comissão, feriado, PTO, adicional de turno. Coloque as linhas da aplicação ao lado das linhas do holerite e a comparação se torna específica. Entre os documentos de verificação de renda hipotecária, um holerite traz o maior detalhamento por período: ele informa uma taxa, um período e um total year-to-date em uma única página, e esse detalhe é o que torna possível uma comparação linha a linha.
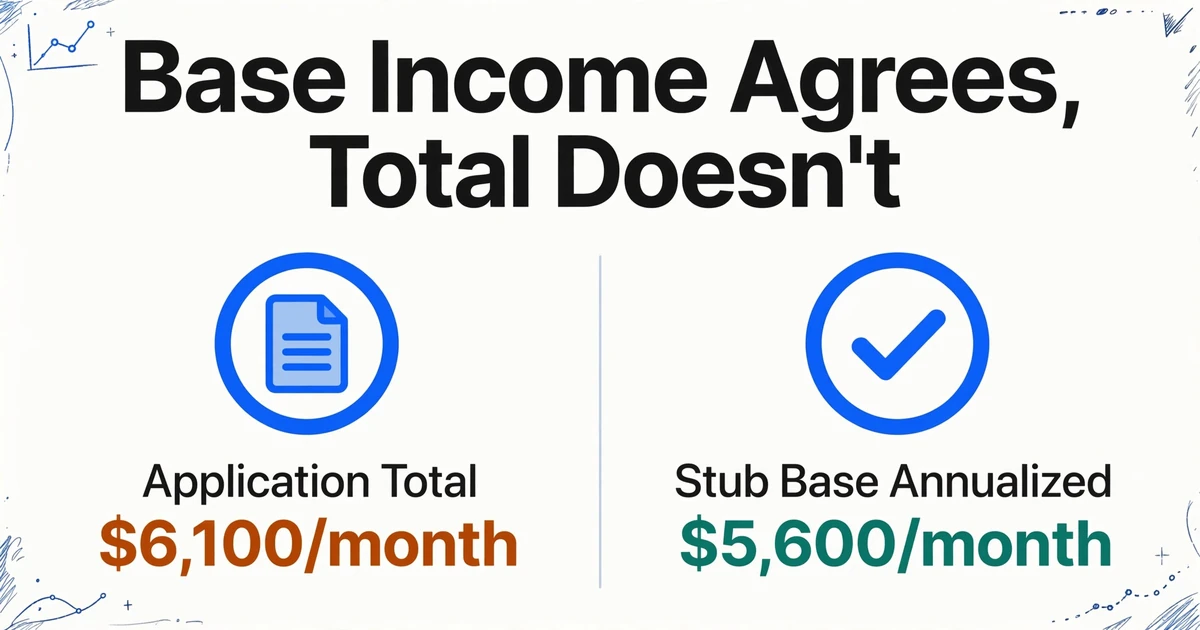
Comece pelo salário base. Se a aplicação indica $5.600 de salário base mensal e o pagamento regular do holerite anualiza para $5.600, a renda base confere, mesmo quando o total da aplicação é $6.100 porque inclui $500 de horas extras. A questão restante é se essas horas extras são estáveis e documentadas o suficiente para contar sob a política de renda variável do credor. Essa é uma questão diferente de saber se os números batem, e é decisão do subscritor.
Uma comparação de total com total esconde qual linha se alterou. Se o total da aplicação inclui um bônus único que o holerite atual não mostra, a diferença é de timing. Se o holerite inclui um adicional de turno que a aplicação não inclui, a diferença é uma linha ausente, não um total subestimado. Bruto e líquido são outra armadilha: o salário líquido de um holerite é o bruto menos impostos, contribuições para aposentadoria e benefícios, então comparar o salário líquido com a renda mensal bruta da aplicação garante uma diferença que nada tem a ver com a renda.
Tomadores horistas adicionam uma questão separada. Um holerite mostrando 38 horas em vez de 40 não é um erro de dados; é uma questão de horas variáveis. A Fannie Mae trata renda base fixa e renda base variável de forma diferente, e a renda variável tem seu próprio requisito de histórico. A comparação pode mostrar as horas e a taxa. Ela não pode decidir quantas horas pertencem à renda qualificável.
Coloque os dois documentos nas mesmas colunas e leia as linhas que divergem
A comparação fica barata quando a aplicação e os holerites são extraídos com um conjunto de colunas idêntico, porque as duas exportações se empilham em uma única tabela. Essa é a diferença entre abrir um visualizador de PDF e abrir uma planilha onde a linha da aplicação fica diretamente acima das linhas do holerite do mesmo tomador.
O ImageToTable.ai chama o mecanismo de Extração de Colunas Personalizadas. Você digita os nomes das colunas que deseja, e a IA lê cada documento e preenche um valor na coluna correspondente entendendo o que o campo significa, não onde ele fica na página. Os nomes que você digita se tornam os cabeçalhos da planilha de saída. Isso importa aqui porque os layouts de folha de pagamento variam entre ADP, Paychex, Gusto, QuickBooks Payroll, Paylocity e os modelos internos que pequenos empregadores usam. Um modelo fixo quebra no próximo fornecedor. Um nome de coluna não.
Processe as páginas da aplicação como um lote e os holerites como outro, e use os mesmos nomes de coluna nos dois. Células em branco são esperadas: a aplicação não tem período de pagamento, e o holerite não tem renda mensal declarada. Os cabeçalhos idênticos são o que permite colar uma exportação embaixo da outra sem reconstruir a tabela. Se o 1003 chegar como um PDF de várias páginas que se divide em uma tarefa por página, ative a Mesclagem de Várias Páginas para esse lote e combine por uma referência compartilhada, como o número do empréstimo, ou inicie um novo grupo quando o nome do tomador mudar, para que a aplicação ocupe uma linha. Deixe desativada para o lote de holerites, a menos que um único holerite chegue como várias imagens; dois holerites do mesmo empregador são duas evidências, não um documento.
| Nome da coluna | No lote do 1003 | No lote de holerites |
|---|---|---|
| Documento de Origem | 1003 | Holerite |
| Nome do Tomador (como impresso) | Seção 1a | Nome do funcionário |
| Nome do Empregador (como impresso) | Seção 1b | Bloco do empregador |
| Frequência de Pagamento | Em branco | Semanal, quinzenal, duas vezes por mês, mensal |
| Fim do Período de Pagamento | Em branco | Último dia coberto pelo holerite |
| Data de Pagamento | Em branco | Data de emissão ou depósito |
| Data Limite do YTD | Em branco | Fim do período do valor YTD |
| Salário Base (Este Período) | Em branco | Ganhos regulares |
| Horas Extras (Este Período) | Em branco | Linha de horas extras |
| Bônus (Este Período) | Em branco | Linha de bônus |
| Comissão (Este Período) | Em branco | Linha de comissão |
| Salário Bruto (Este Período) | Em branco | Total bruto do período |
| Base Declarada (Mensal) | Base da Seção 1b | Em branco |
| Horas Extras Declaradas (Mensal) | Horas extras da Seção 1b | Em branco |
| Bônus Declarado (Mensal) | Bônus da Seção 1b | Em branco |
| Comissão Declarada (Mensal) | Comissão da Seção 1b | Em branco |
| Total Declarado (Mensal) | Total da Seção 1b | Em branco |
Duas configurações fazem a maior parte do trabalho antes de o lote de holerites ser processado. A primeira é uma coluna calculada. Uma coluna calculada é uma coluna que a IA calcula a partir de outros campos extraídos, em vez de copiar um valor da página. A que deve ser adicionada aqui anualiza o salário impresso: uma coluna como Monthly Base (Base Pay × 26 ÷ 12) para um lote quinzenal, ou a mesma forma com 52, 24 ou 12 para as outras frequências. O multiplicador é um parâmetro fixo, então divida um lote misto por frequência de pagamento em vez de deixar um único multiplicador percorrer todas as linhas. Mantenha também as colunas de salário base bruto, frequência e YTD, porque o revisor precisa ver o que foi impresso antes de confiar em um número derivado.
O mesmo mecanismo pode conferir a aplicação contra ela mesma. Adicione uma coluna calculada que subtrai as linhas de componentes declarados do total declarado; um resultado diferente de zero significa que o 1003 foi digitado de forma inconsistente ou que uma linha de componente foi omitida, então verifique a origem antes de tratá-lo como um erro da aplicação.
A segunda é o nível de modelo, a configuração da conta que seleciona a qualidade de processamento. O padrão cobre a maioria dos documentos tabulares impressos. Holerites fotografados com um celular, impressos em uma impressora matricial ou digitados pelo contador de um pequeno empregador são os casos em que vale selecionar Avançado ou Premium antes de enviar o lote. O nível ativo no envio é aquele contra o qual o lote é processado e cobrado, então a configuração é decidida por lote.
Antes de sinalizar uma linha, verifique a extração. O modo de revisão + Bbox destaca o local na imagem original de onde uma célula veio quando você passa o mouse ou clica na célula, e clicar em uma região da imagem salta de volta para a célula correspondente. Ative a anotação automática após o processamento para que as caixas estejam prontas quando o arquivo abrir. Se alguém editou um valor, a leitura original da IA pode ser restaurada com um clique. Esta é a etapa que separa dois problemas diferentes: a IA pode ter lido o holerite incorretamente, ou o holerite e a aplicação podem realmente divergir. Eles exigem correções diferentes.
Os arquivos são processados com segurança e não são armazenados.
Em seguida, empilhe as exportações em uma única planilha, mantenha a coluna Documento de Origem e ordene por tomador e empregador. Adicione duas colunas de variação na planilha: base anualizada menos base declarada, e total declarado menos a soma dos componentes declarados. A primeira mostra a lacuna de renda. A segunda captura uma aplicação que foi digitada de forma inconsistente antes mesmo de você compará-la com um holerite.
A ferramenta não une os dois documentos para você. Ela extrai cada um nas mesmas colunas, e o alinhamento e a subtração acontecem na planilha. A mesclagem de várias páginas funciona dentro de um documento. Ela não vai mesclar a aplicação com o holerite porque são dois documentos. Esse padrão de colunas idênticas é o que faz a conciliação de relatórios de despesas e a conciliação de admissão de pacientes e EOB funcionarem, com um conjunto diferente de campos de identidade.
Se o próprio holerite precisar de mais do que o total, o passo a passo campo a campo no guia completo de extração de holerites cobre salário bruto, líquido, deduções e YTD. Para a própria etapa de extração, o fluxo de trabalho para extrair as linhas de salário bruto, líquido e deduções do holerite para uma planilha cobre o mesmo documento em um cenário de arquivo único. Depois que um lote é processado, a amostragem de verificação é o acompanhamento certo antes de você confiar em cada linha.
O Que Cada Divergência Geralmente Significa
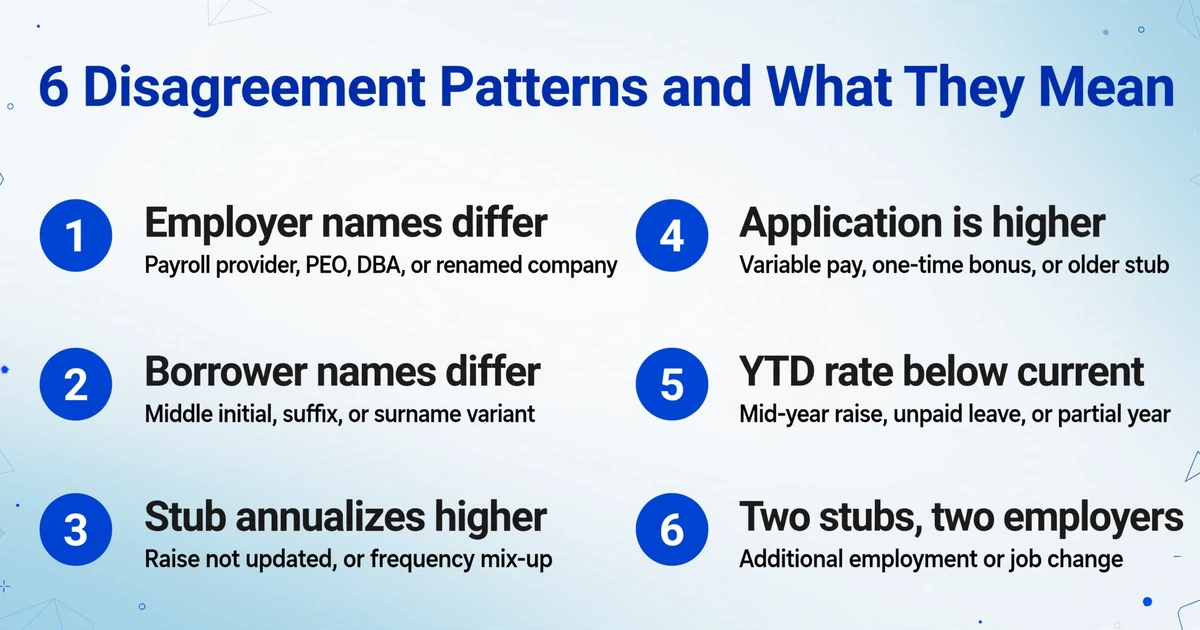
A maioria das linhas sinalizadas se encaixa em seis padrões, e o padrão indica o que solicitar em seguida. O ponto é encaminhar um problema real de documento e um problema de definição por caminhos diferentes.
| O que as linhas mostram | O que geralmente significa | O que verificar ou solicitar |
|---|---|---|
| Nomes de empregadores diferem, mas o endereço, telefone ou EIN coincidem | Provedor de folha de pagamento, PEO, DBA ou empresa renomeada | Carta de relação empregatícia ou Form 1005 preenchido. Não edite o 1003 para corresponder ao holerite. |
| Nomes de tomadores diferem por inicial do meio, sufixo ou sobrenome | Uma variação de nome, não uma segunda pessoa | Compare a aplicação e um documento de identidade oficial, depois confirme a variação com o tomador ou empregador. Mantenha as linhas separadas até a confirmação. |
| Holerite anualiza mais alto que a aplicação | Aplicação não atualizada após um aumento, confusão de frequência ou um valor base digitado de um holerite mais antigo | Verifique a frequência de pagamento e a data do aumento, depois atualize a aplicação se a taxa atual for comprovada. |
| Aplicação é mais alta que o holerite | Pagamento variável incluído no total, um bônus único ou um holerite mais antigo | Compare as linhas de componentes e as datas do período de pagamento. Solicite um holerite atual se o que está no arquivo for anterior à aplicação. |
| Taxa anualizada do YTD está abaixo da taxa atual | Um aumento no meio do ano, licença não remunerada ou um ano parcial | Reconstrua o histórico de taxas e verifique a data de vigência. Não anualize um YTD parcial como se fosse a taxa atual. |
| Dois holerites, dois empregadores diferentes | Emprego adicional na seção 1c, ou uma mudança de emprego | Mantenha-os como linhas separadas e entradas separadas na 1c. Não some em um único valor de renda. |
Na amostra aleatória de empréstimos adquiridos pela Fannie Mae no terceiro e quarto trimestres de 2025, a deturpação de renda ficou em segundo lugar entre os principais defeitos iniciais, e o cálculo incorreto da renda base ficou em sétimo (Fannie Mae Quality Insider, junho de 2026). Esses são defeitos encontrados após a compra, não diferenças comuns de holerite. O ranking explica por que os credores tratam a comparação de renda como um controle, e não como formalidade.
O que esta verificação não decide
A ferramenta não calcula a renda qualificável segundo as diretrizes da Fannie Mae, Freddie Mac, FHA, VA ou USDA. Ela não executa um sistema automatizado de subscrição, não consulta o crédito nem toma uma decisão de subscrição. Ela lê os documentos e coloca os valores onde você pediu.
Ela também não vincula automaticamente a aplicação ao holerite, e não sabe que uma empresa de folha de pagamento é o mesmo empregador que a empresa do local de trabalho no 1003. Essas são confirmações humanas. Variações de nome, relações corporativas e a questão de saber se as horas extras são estáveis o suficiente para contar ficam fora do que a extração pode decidir.
Tomadores autônomos, renda 1099, renda K-1 e renda de aluguel usam métodos diferentes e documentos diferentes. Uma comparação de holerite é o enquadramento errado para eles. Documentos alterados ou fabricados são outro problema à parte: esta verificação encontra divergências, e uma revisão forense é o que determina se um documento foi alterado.
A saída é uma planilha, não uma atualização do LOS. Os números ainda vão para o Encompass ou para qualquer sistema que guarde o arquivo, e a condição ainda é escrita por uma pessoa. Documentos do tomador também contêm informações pessoais, então manuseie as exportações conforme suas próprias regras de retenção e de fornecedores.
Conciliação de holerite de hipoteca e proposta de empréstimo: perguntas frequentes
Isso calcula a renda qualificável do tomador?
Não. Ele extrai as linhas de renda do holerite e da proposta e as coloca em uma tabela comparável. A renda qualificável é calculada conforme as diretrizes aplicáveis da agência e do credor, e esse cálculo permanece com o subscritor.
Ele consegue associar cada holerite ao tomador correto automaticamente?
Não automaticamente. Ele extrai os dois conjuntos de documentos nas mesmas colunas para que as linhas possam ser classificadas e comparadas, e uma pessoa confirma a correspondência. A ferramenta não resolve variações de nome sozinha.
Por que o empregador no holerite é diferente do empregador no 1003?
O holerite pode conter o provedor de folha de pagamento, um PEO, um DBA ou um nome de empresa anterior. Compare o endereço, o telefone e o EIN, depois peça uma carta de relacionamento ou um Form 1005 preenchido. Não altere a proposta para corresponder ao holerite.
O holerite é quinzenal. Qual valor mensal devo comparar?
Anualize primeiro: salário bruto vezes 26 dividido por 12. Um holerite duas vezes por mês usa salário bruto vezes 2, e um holerite semanal usa salário bruto vezes 52 dividido por 12. Compare a base mensal anualizada com a base mensal declarada na proposta, não com o total dela.
E se o tomador recebeu um aumento este ano?
Os ganhos YTD são uma mistura da taxa antiga com a nova, então dividir o YTD pelos meses decorridos ficará entre as duas. Reconstrua o total a partir dos meses em cada taxa, depois verifique se a proposta declara a taxa atual e se a data de vigência está documentada.
Posso usar isso para um tomador autônomo?
Não para o cálculo de renda. A renda de um tomador autônomo vem de declarações de imposto de renda, demonstrativos e declarações comerciais, não de um holerite. O mesmo método de colunas pode organizar esses documentos, mas o método de renda qualificável é diferente.
O objetivo é um valor que você possa explicar ao próximo revisor, com a linha de origem por trás dele. Quando a proposta e os holerites compartilham um mesmo conjunto de colunas, essa explicação é uma linha em uma planilha em vez de uma busca em um PDF.