So gleichen Sie das Einkommen aus Gehaltsabrechnungen
mit der 1003 ab
Form 1003, die Uniform Residential Loan Application, verlangt keine einzelne Einkommenszahl. Abschnitt 1b, aktuelle Beschäftigung und Einkommen, verlangt Grundgehalt, Überstunden, Bonus, Provision, militärische Ansprüche und sonstige Einkünfte als separate monatliche Beträge und dann eine Gesamtsumme. Eine Gehaltsabrechnung weist dieselben Kategorien meist unter anderen Bezeichnungen aus, plus eine YTD-Spalte (year-to-date). Der Vergleich geht oft schief, wenn jemand die Gesamtsumme des Antrags mit dem Bruttolohn der Abrechnung abgleicht und die Differenz als Problem des Kreditnehmers behandelt.
Die wichtigsten Punkte
- $467 pro Monat können zwei Dokumente trennen, die beide korrekt sind, und nichts wurde falsch eingegeben.
- Dieselben $2,800 brutto annualisiert ergeben $6,067 zweiwöchentlich und $5,600 zweimal monatlich, die Zahlungsfrequenz entscheidet also über die Zahl.
- Vergleichen Sie Grundgehalt mit Grundgehalt und fordern Sie dann das Arbeitgeberschreiben oder eine aktuelle Abrechnung an, statt die 1003 passend zu ändern.
Eine Gehaltsabrechnung und ein Kreditantrag können beide korrekt sein und dennoch unterschiedliche Einkünfte ausweisen. Die eine beschreibt einen Abrechnungszeitraum und eine YTD-Summe, der andere einen Monatswert, den der Kreditnehmer bei Antragstellung angegeben hat. Die Aufgabe besteht darin, den Unterschied zu erklären. Ein Sachbearbeiter, der versucht, die Zahlen identisch zu machen, jagt dem falschen Dokument nach, und wer den Unterschied ignoriert, übergibt dem Underwriting eine Akte, die zurückgeschickt wird.
Dies ist eine Dokumentenkonsistenzprüfung, keine Berechnung des anrechenbaren Einkommens. Ziel ist es, die Zeilen zu finden und zu erklären, die voneinander abweichen, bevor die Akte weitergeht.
Vier Parteien haben mit den beiden Dokumenten zu tun. Der Kreditnehmer liefert die Abrechnung und gibt das Einkommen im Antrag an. Der Sachbearbeiter vergleicht die beiden und formuliert die Auflage, wenn sie sich nicht klären lässt. Der Arbeitgeber oder der Payroll-Dienstleister bestätigt Beschäftigung und Entgelt, wenn die Unterlagen nicht ausreichen. Der Underwriter berechnet das anrechenbare Einkommen nach dem geltenden Programm und trifft die Entscheidung. Die Reihenfolge, die Bestand hat: Bestätigen, dass beide Dokumente denselben Kreditnehmer und Arbeitgeber beschreiben, den Abrechnungszeitraum normalisieren, die Einkommenszeilen vergleichen und dann entscheiden, was angefordert wird.
Eine Gehaltsabrechnung und eine 1003 weichen aus gewöhnlichen Gründen voneinander ab
Eine Einkommensabweichung zwischen Gehaltsabrechnung und Hypothekenantrag ist meist ein Definitionsproblem, bevor sie ein Datenproblem ist. Die beiden Dokumente messen unterschiedliche Dinge, daher ist eine Abweichung kein Beweis dafür, dass jemand einen Fehler gemacht hat. Eine Abrechnung weist den aktuellen Abrechnungszeitraum und eine YTD-Summe zu einem bestimmten Stichtag aus. Die 1003 weist einen Monatswert aus, den der Kreditnehmer am Antragsdatum angegeben hat. Eine Abrechnung ist eine Aufzeichnung des Arbeitgebers oder des Payroll-Dienstleisters. Die 1003 ist eine Erklärung, die ein Kreditsachbearbeiter oder der Kreditnehmer in das Kreditvergabesystem eingegeben hat, und sie ist nicht verifiziert, bis jemand sie mit Dokumenten wie diesem vergleicht.
Daraus folgen zwei Konsequenzen. Erstens: Wenn man das Gesamtmonatseinkommen aus dem Antrag mit dem Bruttolohn dieses Zeitraums aus der Abrechnung vergleicht, vergleicht man eine Gesamtsumme mit einer Komponente. Eine Bonus- oder Überstundenzeile kann die Lücke allein erzeugen. Zweitens: Wenn man den Wert aus dem Antrag mit einer Abrechnung vergleicht, die mehrere Wochen alt ist, vergleicht man zwei verschiedene Zeitpunkte in einer Entgelthistorie. Die Abrechnung kann aktuell genug sein, um akzeptiert zu werden, und dennoch einen Satz beschreiben, den der Kreditnehmer nicht mehr verdient.
Die Verkaufsleitfäden betrachten Konsistenz als Anforderung, nicht Gleichheit. Die Grundgehaltsrichtlinie von Fannie Mae besagt, dass das anrechenbare Einkommen mit den YTD-Grundverdiensten konsistent sein muss, und sie gibt für jede Zahlungsfrequenz eine andere Monatsumrechnung vor. Deshalb lautet die erste nützliche Frage nicht „wie weit liegen sie auseinander", sondern „was enthält jeder Wert, und für welchen Zeitraum".
Prüfen Sie zuerst den Kreditnehmer und den Arbeitgeber, bevor Sie die Zahlen vergleichen
Wenn der Kreditnehmer oder der Arbeitgeber auf beiden Dokumenten nicht dieselbe Person bzw. dieselbe Organisation ist, hat der Einkommensvergleich keine Aussagekraft. Die Namen sind das Einfachste, was man prüfen kann, und ein Namensunterschied ist eine häufige Ursache für eine falsche Abweichung.
Namen des Kreditnehmers variieren auf Weisen, die keine Fehler sind: ein Mädchenname auf einem älteren Gehaltsnachweis, ein Ehename im Antrag, ein zweiter Vorname als Initiale auf einem Dokument und als vollständiger zweiter Vorname auf dem anderen, ein Namenszusatz, den die Lohnbuchhaltung weglässt, oder ein Doppelname, der über zwei Zeilen aufgeteilt ist. Fannie Mae verlangt, dass die Gehaltsabrechnung den Kreditnehmer eindeutig als Arbeitnehmer identifiziert, und eine Abrechnung mit „J. Smith" kann das erfüllen, obwohl sie anders aussieht als „Jordan A. Smith" auf dem 1003. Tragen Sie den Namen so, wie er gedruckt ist, in eine eigene Spalte ein und klären Sie ihn gegen den Antrag und einen amtlichen Ausweis ab, bevor Sie das Einkommen klären. Ein Mitkreditnehmer mit demselben Nachnamen ist eine separate Person und eine separate Zeile.
Namen des Arbeitgebers weichen aus strukturellen Gründen ab. Ein Kleinunternehmen nutzt möglicherweise einen Lohnabrechnungsdienstleister, sodass die Abrechnung den Namen des Dienstleisters trägt, während der Antrag den Arbeitgeber am Arbeitsort nennt. Eine Professional Employer Organization (PEO) kann als Arbeitgeber of Record erscheinen. Ein Unternehmen kann unter einem DBA (doing business as) firmieren, als Franchise betrieben werden oder zwischen der W-2 und der aktuellen Abrechnung übernommen und umbenannt worden sein. Kreditnehmer stoßen regelmäßig darauf: Ein Kreditnehmer auf r/Mortgages beschrieb, für ein Unternehmen gearbeitet zu haben, dessen Gehaltsabrechnungen und W-2 den Lohnabrechnungsdienstleister als Arbeitgeber auswiesen, dann änderte dieser Dienstleister mitten in der Akte seinen Namen, und der Underwriter bestand darauf, dass der Kreditnehmer für zwei verschiedene Lohnabrechnungsfirmen gearbeitet habe (r/Mortgages, Juni 2025). Die Antwort eines Branchenlesers war, dass das ständig vorkommt und eine Bestätigung von der Personalabteilung oder dem Lohnabrechnungsunternehmen erfordert.
Wenn die Arbeitgebernamen abweichen, vergleichen Sie die Adresse und Telefonnummer auf der Abrechnung mit dem Arbeitgeberblock und der EIN auf der W-2, bevor Sie dies als anderen Job behandeln. Ein Lohnabrechnungsdienstleister, eine PEO, ein DBA oder ein umbenanntes Unternehmen erzeugt einen zweiten Namen für einen Arbeitgeber. Die Lösung ist ein Beziehungsschreiben oder ein ausgefülltes Form 1005 (der Antrag auf Beschäftigungsverifizierung), nicht eine Änderung des Antrags, damit die Namen übereinstimmen. Den Antrag zu ändern, damit er zur Abrechnung passt, verdeckt die Frage, statt sie zu beantworten.
Identität zuerst, Arithmetik danach. Ein Namens- oder Arbeitgeberunterschied kann zwei korrekte Einkommenswerte wie eine Abweichung aussehen lassen.
Derselbe Bruttolohn kann zu zwei unterschiedlichen Monatseinkommen annualisiert werden
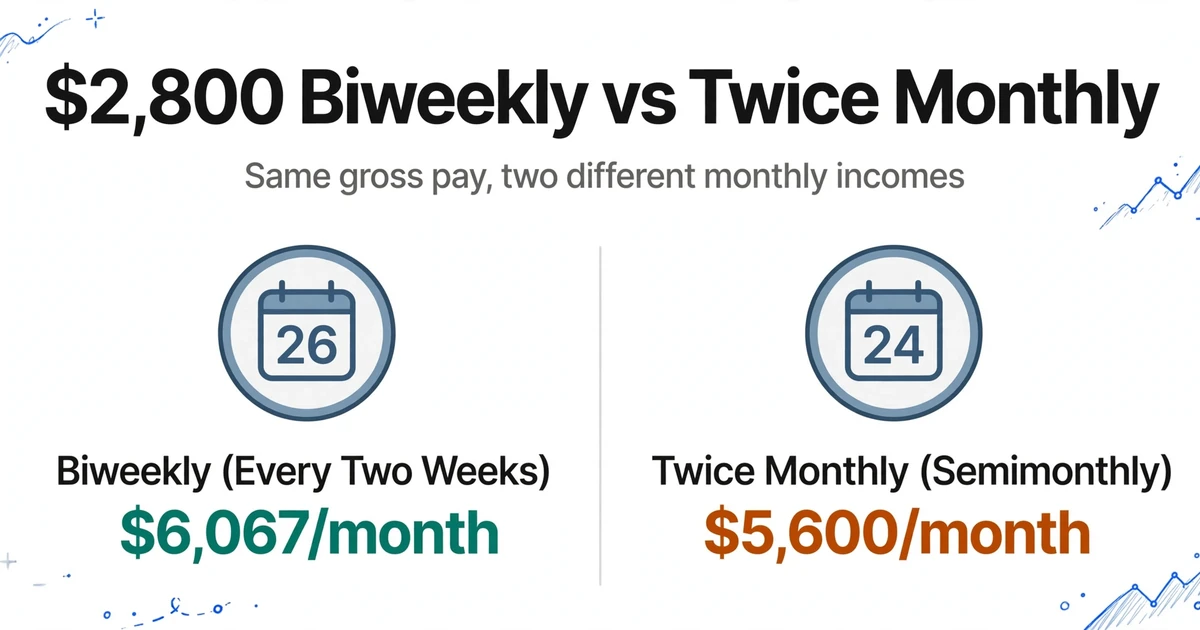
Sechsundzwanzig zweiwöchentliche Gehaltsabrechnungen sind nicht dasselbe wie vierundzwanzig zweimal monatliche Gehaltsabrechnungen, und eine Verwechslung der beiden erzeugt eine überzeugende, aber falsche Abweichung. Die Grundgehaltstabelle von Fannie Mae macht die Umrechnung eindeutig: wöchentlicher Bruttolohn mal 52 geteilt durch 12, zweiwöchentlicher Bruttolohn mal 26 geteilt durch 12, zweimal monatlicher Bruttolohn mal 2 und monatlicher Bruttolohn wie angegeben (Fannie Mae Selling Guide B3-3.3-01).
| Auf der Abrechnung angegebene Zahlungsfrequenz | Monatliches Einkommen aus dem ausgewiesenen Bruttolohn |
|---|---|
| Wöchentlich | Bruttolohn × 52 ÷ 12 |
| Zweiwöchentlich (alle zwei Wochen) | Bruttolohn × 26 ÷ 12 |
| Zweimal monatlich (semimonthly) | Bruttolohn × 2 |
| Monatlich | Bruttolohn wie angegeben |
Eine Abrechnung, die alle zwei Wochen 2.800 $ ausweist, annualisiert zu etwa 6.067 $ pro Monat. Dieselben 2.800 $, zweimal monatlich gezahlt, annualisieren zu 5.600 $. Die Lücke von 467 $ besteht ohne Änderung des Lohns und ohne Fehler in einem der beiden Dokumente. Wenn die Anwendung 5.600 $ angibt und die Abrechnung zweiwöchentlich ist, lautet die erste Frage, welche Zahlungsfrequenz der Kreditnehmer hat, und nicht, ob er sein Einkommen falsch angegeben hat.
Die Daten erfordern dieselbe Sorgfalt. Eine am 30. Oktober ausgestellte Abrechnung kann einen Zeitraum abdecken, der am 24. Oktober endete, und der YTD-Wert reicht bis zu diesem Periodenende, nicht bis zum Zahldatum. Die YTD-Anforderungen für Gehaltsabrechnungen von Freddie Mac verlangen den abgedeckten Zeitraum, die Daten und Verdienste des aktuellen Abrechnungszeitraums, die vollständigen YTD-Verdienste, den Namen des Arbeitgebers, den Kreditnehmer als Arbeitnehmer und das Ausstellungsdatum (Freddie Mac Guide 5302.2). Fannie Mae verlangt, dass die neueste Abrechnung nicht älter als 30 Tage vor dem Datum des Erstantrags ist und alle YTD-Verdienste enthält (B3-3.2-01). Eine Abrechnung kann den Aktualitätstest bestehen und trotzdem einen schlechten Vergleich abgeben, wenn ihr YTD-Stichtag vor einer Gehaltserhöhung liegt.
Eine Gehaltserhöhung zur Jahresmitte ist der klarste Fall. Angenommen, das Grundgehalt betrug von Januar bis Juni 6.000 $ pro Monat und ab Juli 6.600 $. Eine Abrechnung vom September weist 55.800 $ an YTD-Grundgehaltsverdiensten aus. Teilen Sie das durch neun Monate, erhalten Sie 6.200 $, was weder dem alten noch dem aktuellen Satz entspricht. Der YTD-Wert ist eine Mischung, und die Arithmetik erklärt es: sechs Monate zu 6.000 $ plus drei Monate zu 6.600 $ ergeben 55.800 $. Die Gehaltshistorie neu aufzubauen dauert eine Minute und verhindert eine Auflage, die den Kreditnehmer auffordert, korrekten Lohn zu erklären.
Annualisieren Sie nur einen vollständigen Abrechnungszeitraum, und verwenden Sie den YTD-Stichtag statt des Zahldatums.
Grundgehalt, Überstunden, Bonus und Provision getrennt vergleichen
Die 1003 liefert Ihnen bereits die einzelnen Einkommenszeilen. Abschnitt 1b listet Grundgehalt, Überstunden, Bonus, Provision, militärische Bezüge und sonstige Einkünfte jeweils als Monatsbetrag auf, mit einer Gesamtsumme am Ende (Form 1003). Die Gehaltsabrechnung weist dieselben Einkommensarten unter Bezeichnungen aus, die je nach Entgeltsystem variieren: regular, OT, bonus, commission, holiday, PTO, shift differential. Stellen Sie die Zeilen des Antrags neben die Zeilen der Gehaltsabrechnung, wird der Vergleich konkret. Unter den Dokumenten zur Einkommensprüfung bei Hypotheken enthält eine Gehaltsabrechnung die meisten Zeitraumdetails: Sie nennt einen Satz, einen Zeitraum und einen YTD-Gesamtbetrag auf einer Seite – und genau diese Details ermöglichen einen zeilenweisen Vergleich.
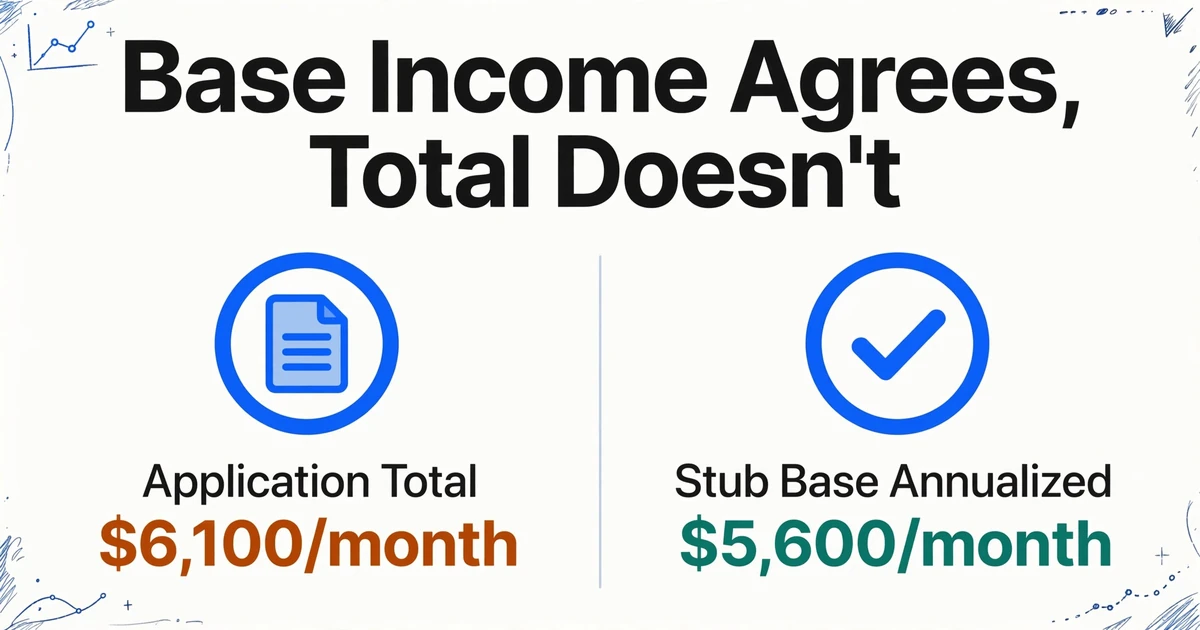
Beginnen Sie mit dem Grundgehalt. Wenn der Antrag $5.600 monatliches Grundgehalt angibt und das regular pay der Gehaltsabrechnung annualisiert $5.600 ergibt, stimmt das Grundgehalt überein – selbst wenn die Gesamtsumme im Antrag $6.100 beträgt, weil sie $500 Überstunden enthält. Bleibt die Frage, ob diese Überstunden stabil und ausreichend dokumentiert sind, um nach der Regelung des Kreditgebers für variables Einkommen zu zählen. Das ist eine andere Frage als die, ob die Zahlen übereinstimmen, und sie liegt im Ermessen des Underwriters.
Ein Vergleich Gesamtsumme zu Gesamtsumme verdeckt, welche Zeile sich verschoben hat. Enthält die Gesamtsumme im Antrag einen einmaligen Bonus, den die aktuelle Gehaltsabrechnung nicht zeigt, liegt die Abweichung am Zeitpunkt. Enthält die Gehaltsabrechnung einen shift differential, den der Antrag nicht enthält, fehlt eine Zeile – die Gesamtsumme ist nicht zu niedrig angesetzt. Brutto und Netto sind eine weitere Falle: Der Nettolohn einer Gehaltsabrechnung ist der Bruttolohn abzüglich Steuern, Rentenbeiträgen und Benefits. Ein Vergleich des Nettolohns mit dem monatlichen Bruttoeinkommen im Antrag erzeugt also zwangsläufig eine Differenz, die nichts mit dem Einkommen zu tun hat.
Bei Stundenlöhnern kommt ein weiteres Problem hinzu. Eine Gehaltsabrechnung, die 38 statt 40 Stunden ausweist, ist kein Datenfehler, sondern eine Frage variabler Stunden. Fannie Mae behandelt festes Grundgehalt und variables Grundgehalt unterschiedlich, und variables Einkommen hat eigene Anforderungen an die Einkommenshistorie. Der Vergleich kann Ihnen die Stunden und den Satz zeigen. Er kann nicht entscheiden, wie viele Stunden zum anrechenbaren Einkommen gehören.
Beide Dokumente in dieselben Spalten legen und dann die Zeilen lesen, die nicht übereinstimmen
Der Vergleich wird günstig, wenn der Antrag und die Gehaltsabrechnungen mit einem identischen Spaltensatz extrahiert werden, denn die beiden Exporte fügen sich zu einer einzigen Tabelle zusammen. Das ist der Unterschied zwischen dem Öffnen eines PDF-Viewers und dem Öffnen einer Tabelle, in der die Antragszeile direkt über den Gehaltsabrechnungszeilen desselben Kreditnehmers steht.
ImageToTable.ai nennt den Mechanismus Benutzerdefinierte Spaltenextraktion. Sie geben die gewünschten Spaltennamen ein, und die KI liest jedes Dokument und füllt einen Wert unter der passenden Spalte, indem sie versteht, was das Feld bedeutet, nicht wo es auf der Seite steht. Die von Ihnen eingegebenen Namen werden zu den Überschriften der Ausgabetabelle. Das ist hier wichtig, weil sich die Layouts der Gehaltsabrechnungen bei ADP, Paychex, Gusto, QuickBooks Payroll, Paylocity und den internen Vorlagen kleiner Arbeitgeber unterscheiden. Eine feste Vorlage bricht beim nächsten Anbieter. Ein Spaltenname nicht.
Verarbeiten Sie die Antragsseiten als einen Batch und die Gehaltsabrechnungen als einen anderen, und verwenden Sie bei beiden dieselben Spaltennamen. Leere Felder sind zu erwarten: Der Antrag hat keinen Abrechnungszeitraum, und die Gehaltsabrechnung hat kein angegebenes Monatseinkommen. Die identischen Überschriften ermöglichen es Ihnen, einen Export unter den anderen zu kopieren, ohne die Tabelle neu aufzubauen. Wenn die 1003 als mehrseitiges PDF eintrifft, das in eine Aufgabe pro Seite aufgeteilt wird, aktivieren Sie für diesen Batch die Zusammenführung mehrerer Seiten und ordnen Sie entweder über eine gemeinsame Referenz wie die Kreditnummer zu oder starten Sie eine neue Gruppe, wenn sich der Name des Kreditnehmers ändert, damit der Antrag eine Zeile belegt. Lassen Sie sie für den Batch der Gehaltsabrechnungen aus, es sei denn, eine einzelne Gehaltsabrechnung trifft als mehrere Bilder ein; zwei Gehaltsabrechnungen desselben Arbeitgebers sind zwei Nachweise, nicht ein Dokument.
| Spaltenname | Im 1003-Batch | Im Batch der Gehaltsabrechnungen |
|---|---|---|
| Quelldokument | 1003 | Gehaltsabrechnung |
| Name des Kreditnehmers (wie gedruckt) | Abschnitt 1a | Name des Arbeitnehmers |
| Name des Arbeitgebers (wie gedruckt) | Abschnitt 1b | Arbeitgeberblock |
| Zahlungsfrequenz | Leer | Wöchentlich, zweiwöchentlich, zweimal monatlich, monatlich |
| Ende des Abrechnungszeitraums | Leer | Letzter von der Gehaltsabrechnung abgedeckter Tag |
| Zahldatum | Leer | Ausstellungs- oder Einzahlungsdatum |
| YTD-Stichtag | Leer | Periodenende des YTD-Werts |
| Grundgehalt (dieser Zeitraum) | Leer | Reguläres Einkommen |
| Überstunden (dieser Zeitraum) | Leer | Überstundenzeile |
| Bonus (dieser Zeitraum) | Leer | Bonuszeile |
| Provision (dieser Zeitraum) | Leer | Provisionszeile |
| Bruttolohn (dieser Zeitraum) | Leer | Gesamtbrutto für den Zeitraum |
| Angegebenes Grundgehalt (monatlich) | Abschnitt 1b Grundgehalt | Leer |
| Angegebene Überstunden (monatlich) | Abschnitt 1b Überstunden | Leer |
| Angegebener Bonus (monatlich) | Abschnitt 1b Bonus | Leer |
| Angegebene Provision (monatlich) | Abschnitt 1b Provision | Leer |
| Angegebene Gesamtsumme (monatlich) | Abschnitt 1b Gesamtsumme | Leer |
Zwei Einstellungen erledigen den Großteil der Arbeit, bevor der Batch mit den Gehaltsabrechnungen läuft. Die erste ist eine berechnete Spalte. Eine berechnete Spalte ist eine Spalte, die die KI aus anderen extrahierten Feldern berechnet, statt einen Wert von der Seite zu kopieren. Die hier hinzuzufügende annualisiert den ausgewiesenen Lohn: eine Spalte wie Monatliches Grundgehalt (Grundgehalt × 26 ÷ 12) für einen zweiwöchentlichen Batch oder dieselbe Form mit 52, 24 oder 12 für die anderen Frequenzen. Der Multiplikator ist ein fester Parameter, also teilen Sie einen gemischten Batch nach Zahlungsfrequenz auf, statt einen Multiplikator über alle Zeilen laufen zu lassen. Behalten Sie auch die Rohspalten für Grundgehalt, Frequenz und YTD, denn der Prüfer muss sehen, was ausgewiesen wurde, bevor er einer abgeleiteten Zahl vertraut.
Derselbe Mechanismus kann den Antrag gegen sich selbst prüfen. Fügen Sie eine berechnete Spalte hinzu, die die angegebenen Komponentenzeilen von der angegebenen Gesamtsumme abzieht; ein Ergebnis ungleich null bedeutet, dass entweder die 1003 inkonsistent erfasst wurde oder eine Komponentenzeile fehlt. Prüfen Sie also die Quelle, bevor Sie es als Antragsfehler behandeln.
Die zweite ist Modellstufe, die Kontoeinstellung, die die Verarbeitungsqualität auswählt. Standard deckt die meisten gedruckten tabellarischen Dokumente ab. Gehaltsabrechnungen, die mit dem Handy fotografiert, auf einem Nadeldrucker gedruckt oder vom Buchhalter eines kleinen Arbeitgebers getippt wurden, sind die Fälle, in denen sich Advanced oder Premium vor dem Absenden des Batches lohnt. Die bei der Übermittlung aktive Stufe ist die, gegen die dieser Batch verarbeitet und abgerechnet wird, daher wird die Einstellung pro Batch festgelegt.
Bevor Sie eine Zeile markieren, überprüfen Sie die Extraktion. Prüfmodus + Bbox hebt die Stelle im Originalbild hervor, aus der eine Zelle stammt, wenn Sie mit der Maus über die Zelle fahren oder darauf klicken, und ein Klick auf einen Bereich im Bild springt zurück zur passenden Zelle. Aktivieren Sie nach der Verarbeitung automatisch annotieren, damit die Boxen bereit sind, wenn die Datei geöffnet wird. Wenn jemand einen Wert bearbeitet hat, kann die ursprüngliche KI-Lesung mit einem Klick wiederhergestellt werden. Dieser Schritt trennt zwei verschiedene Probleme: Die KI hat die Abrechnung möglicherweise falsch gelesen, oder die Abrechnung und der Antrag stimmen tatsächlich nicht überein. Sie erfordern unterschiedliche Korrekturen.
Dateien werden sicher verarbeitet und nicht gespeichert.
Stapeln Sie dann die Exporte in einem Blatt, behalten Sie die Spalte Quelldokument und sortieren Sie nach Kreditnehmer und Arbeitgeber. Fügen Sie im Blatt zwei Abweichungsspalten hinzu: annualisiertes Grundgehalt minus angegebenes Grundgehalt und angegebene Gesamtsumme minus der Summe der angegebenen Komponenten. Die erste zeigt die Einkommenslücke. Die zweite erfasst einen Antrag, der inkonsistent erfasst wurde, noch bevor Sie ihn überhaupt mit einer Abrechnung vergleichen.
Das Tool führt die beiden Dokumente nicht für Sie zusammen. Es extrahiert jedes in dieselben Spalten, und die Zuordnung und Subtraktion erfolgen in der Tabelle. Multi-Page Merge funktioniert innerhalb eines Dokuments. Es führt den Antrag nicht mit der Gehaltsabrechnung zusammen, da es sich um zwei Dokumente handelt. Dieses Muster identischer Spalten ist es, was Spesenabrechnung und Patientenaufnahme und EOB-Abgleich funktionieren lässt, mit einem anderen Satz von Identitätsfeldern.
Wenn die Gehaltsabrechnung selbst mehr als die Gesamtsumme benötigt, deckt die feldweise Anleitung im vollständigen Leitfaden zur Gehaltsabrechnungsextraktion Bruttolohn, Nettolohn, Abzüge und YTD ab. Für den Extraktionsschritt selbst deckt der Workflow zum Übertragen von Bruttolohn-, Nettolohn- und Abzugszeilen aus Gehaltsabrechnungen in eine Tabelle dasselbe Dokument in einer Einzeldatei-Umgebung ab. Sobald ein Batch verarbeitet ist, ist Stichprobenprüfung der richtige nächste Schritt, bevor Sie sich auf jede Zeile verlassen.
Was jede Unstimmigkeit üblicherweise bedeutet
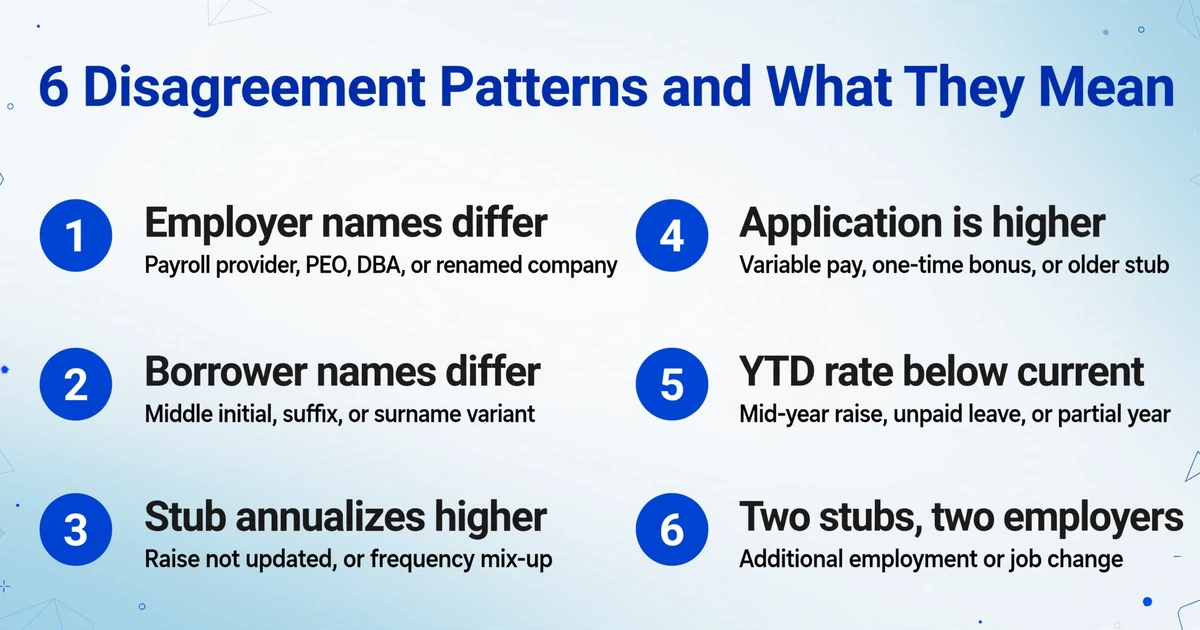
Die meisten markierten Zeilen fallen in sechs Muster, und das Muster sagt Ihnen, was Sie als Nächstes anfordern sollten. Der Punkt ist, ein echtes Dokumentproblem und ein Definitionsproblem auf verschiedene Wege zu lenken.
| Was die Zeilen zeigen | Was es üblicherweise bedeutet | Was zu prüfen oder anzufordern ist |
|---|---|---|
| Arbeitgebernamen unterscheiden sich, aber Adresse, Telefon oder EIN stimmen überein | Payroll-Dienstleister, PEO, DBA oder ein umbenanntes Unternehmen | Arbeitgeberverhältnis-Schreiben oder ausgefülltes Form 1005. Bearbeiten Sie nicht die 1003, um sie an die Gehaltsabrechnung anzupassen. |
| Kreditnehmernamen unterscheiden sich durch zweiten Vornamen, Namenszusatz oder Nachnamen | Eine Namensvariante, keine zweite Person | Vergleichen Sie den Antrag und einen amtlichen Ausweis und bestätigen Sie dann die Variante mit dem Kreditnehmer oder Arbeitgeber. Halten Sie die Zeilen getrennt, bis dies bestätigt ist. |
| Gehaltsabrechnung annualisiert höher als der Antrag | Antrag nicht nach einer Gehaltserhöhung aktualisiert, eine Verwechslung der Zahlungsfrequenz oder ein Grundgehalt, das aus einer älteren Gehaltsabrechnung übernommen wurde | Prüfen Sie die Zahlungsfrequenz und das Datum der Gehaltserhöhung und aktualisieren Sie dann den Antrag, wenn der aktuelle Satz belegt ist. |
| Antrag ist höher als die Gehaltsabrechnung | Variables Entgelt in der Gesamtsumme enthalten, ein einmaliger Bonus oder eine ältere Gehaltsabrechnung | Vergleichen Sie die Komponentenzeilen und die Daten des Abrechnungszeitraums. Fordern Sie eine aktuelle Gehaltsabrechnung an, wenn die vorliegende vor dem Antrag datiert ist. |
| Annualisierter YTD-Satz liegt unter dem aktuellen Satz | Eine Gehaltserhöhung zur Jahresmitte, unbezahlter Urlaub oder ein Teiljahr | Rekonstruieren Sie die Satzhistorie und prüfen Sie das Wirksamkeitsdatum. Annualisieren Sie ein Teil-YTD nicht, als wäre es der aktuelle Satz. |
| Zwei Gehaltsabrechnungen, zwei verschiedene Arbeitgeber | Zusätzliche Beschäftigung unter Abschnitt 1c oder ein Jobwechsel | Behalten Sie sie als separate Zeilen und separate 1c-Einträge. Summieren Sie sie nicht zu einer Einkommenszahl. |
In der Zufallsstichprobe von Fannie Mae für Darlehen, die im dritten und vierten Quartal 2025 erworben wurden, rangierte die Falschangabe von Einkommen an zweiter Stelle der häufigsten anfänglichen Mängel, und eine fehlerhafte Berechnung des Grundgehalts lag auf Rang sieben (Fannie Mae Quality Insider, Juni 2026). Das sind Mängel, die nach dem Kauf festgestellt wurden, keine gewöhnlichen Abweichungen auf Gehaltsabrechnungen. Die Rangfolge erklärt, warum Kreditgeber den Einkommensvergleich als Kontrolle und nicht als Formalität behandeln.
Was diese Prüfung nicht entscheidet
Das Tool berechnet kein anrechenbares Einkommen nach den Richtlinien von Fannie Mae, Freddie Mac, FHA, VA oder USDA. Es führt kein automatisiertes Underwriting-System aus, zieht keine Bonitätsauskunft ein und trifft keine Underwriting-Entscheidung. Es liest die Dokumente und setzt die Werte dorthin, wo Sie sie angefordert haben.
Es verknüpft auch nicht automatisch den Antrag mit der Gehaltsabrechnung, und es weiß nicht, dass ein Payroll-Unternehmen derselbe Arbeitgeber ist wie das Unternehmen am Arbeitsort auf der 1003. Das sind menschliche Bestätigungen. Namensvarianten, Unternehmensbeziehungen und die Frage, ob Überstunden stabil genug sind, um angerechnet zu werden, liegen außerhalb dessen, was die Extraktion entscheiden kann.
Selbstständige Kreditnehmer, 1099-Einkommen, K-1-Einkommen und Mieteinnahmen verwenden andere Methoden und andere Dokumente. Ein Vergleich der Gehaltsabrechnung ist für sie der falsche Rahmen. Geänderte oder gefälschte Dokumente sind ein weiteres separates Problem: Diese Prüfung findet Unstimmigkeiten, und eine forensische Prüfung stellt fest, ob ein Dokument geändert wurde.
Die Ausgabe ist eine Tabellenkalkulation, kein LOS-Update. Die Zahlen fließen weiterhin in Encompass oder welches System auch immer die Akte enthält, und die Auflage wird weiterhin von einer Person geschrieben. Kreditnehmerdokumente enthalten zudem personenbezogene Informationen, daher sind die Exporte nach Ihren eigenen Aufbewahrungs- und Anbietervorschriften zu behandeln.
Hypotheken-Gehaltsabrechnung und Kreditantragsabgleich: Häufig gestellte Fragen
Wird damit das anrechenbare Einkommen des Kreditnehmers berechnet?
Nein. Es extrahiert die Einkommenszeilen aus der Gehaltsabrechnung und dem Antrag und stellt sie in einer vergleichbaren Tabelle gegenüber. Das anrechenbare Einkommen wird nach den geltenden Vorgaben der Agenturen und Kreditgeber berechnet, und diese Berechnung bleibt beim Underwriter.
Kann jede Gehaltsabrechnung automatisch dem richtigen Kreditnehmer zugeordnet werden?
Nicht automatisch. Es extrahiert beide Dokumentensätze in dieselben Spalten, sodass die Zeilen sortiert und verglichen werden können, und eine Person bestätigt die Zuordnung. Das Tool löst Namensvarianten nicht von selbst auf.
Warum unterscheidet sich der Arbeitgeber auf der Gehaltsabrechnung von dem im Form 1003?
Die Abrechnung kann den Lohnabrechnungsdienstleister, ein PEO, ein DBA oder einen früheren Firmennamen tragen. Vergleichen Sie Adresse, Telefon und Arbeitgeber-Identifikationsnummer und fordern Sie dann ein Verhältnisschreiben oder ein ausgefülltes Form 1005 an. Ändern Sie den Antrag nicht, damit er zur Abrechnung passt.
Die Abrechnung ist zweiwöchentlich. Welchen Monatswert vergleiche ich?
Annualisieren Sie ihn zuerst: Bruttolohn mal 26 geteilt durch 12. Eine zweimal monatliche Abrechnung verwendet Bruttolohn mal 2, und eine wöchentliche Abrechnung verwendet Bruttolohn mal 52 geteilt durch 12. Vergleichen Sie das annualisierte monatliche Grundgehalt mit dem im Antrag angegebenen monatlichen Grundgehalt, nicht mit dessen Gesamtsumme.
Was, wenn der Kreditnehmer dieses Jahr eine Gehaltserhöhung erhalten hat?
Die YTD-Einkünfte sind eine Mischung aus dem alten und dem neuen Satz, sodass die Division von YTD durch die verstrichenen Monate zwischen beiden liegen wird. Rekonstruieren Sie die Gesamtsumme aus den Monaten zu jedem Satz und prüfen Sie dann, ob der Antrag den aktuellen Satz angibt und ob das Wirksamkeitsdatum dokumentiert ist.
Kann ich das für einen selbstständigen Kreditnehmer verwenden?
Nicht für die Einkommensberechnung. Das Einkommen eines selbstständigen Kreditnehmers stammt aus Steuererklärungen, Anlagen und Geschäftserklärungen, nicht aus einer Gehaltsabrechnung. Dieselbe Spaltenmethode kann diese Dokumente organisieren, aber die Methode zur Ermittlung des anrechenbaren Einkommens ist eine andere.
Das Ziel ist ein Wert, den Sie dem nächsten Prüfer erklären können, mit der Quellzeile dahinter. Sobald der Antrag und die Abrechnungen denselben Spaltensatz teilen, ist diese Erklärung eine Zeile auf einem Blatt statt einer Suche durch ein PDF.