In einer Hypotheken-Kreditakte
stimmt dieselbe Zahl selten überein
Eine Kreditakte scheitert selten an einem einzelnen Dokument. Sie scheitert zwischen zwei Dokumenten. Das Einkommen des Kreditnehmers wird von einer Lohnabrechnung abgelesen, in den Antrag eingegeben, erneut von einer W-2 eingegeben und noch einmal in die Offenlegungen eingegeben – und jeder dieser Übergabepunkte ist eine Stelle, an der die Zahlen nicht mehr übereinstimmen. Der eigene Leitfaden des Consumer Financial Protection Bureau zur Zusammenstellung eines Kreditantragspakets verlangt die Lohnabrechnung, zwei Jahre W-2, zwei Jahre unterschriebene Steuererklärungen und die beiden aktuellsten Kontoauszüge – dieselbe Handvoll Fakten, die in vier verschiedenen Dokumenttypen ankommt (CFPB).
Wichtigste Erkenntnisse
- Wenn eine W-2-Zahl nicht mit dem Antrag übereinstimmt, fühlt es sich an wie ein Fehler, den Sie hätten bemerken müssen.
- Das ist es selten, denn eine Lohnabrechnung, eine W-2, ein Kontoauszug und eine Steuererklärung definieren Einkommen jeweils unterschiedlich – und vier verschiedene Zahlen können für einen Kreditnehmer alle korrekt sein.
- Ihre Aufgabe ist nicht, jedes Dokument sorgfältiger neu einzugeben, sondern jede Quellenversion in eine Zeile zu bringen, jeweils in einer benannten Spalte, damit die Abweichung sichtbar wird, bevor ein Underwriter sie findet.
Eine Hypotheken-Kreditakte ist kein einzelnes Formular. Sie ist ein Stapel von Dokumenten, die jeweils einen Teil der Geschichte desselben Kreditnehmers enthalten, erstellt von verschiedenen Parteien an verschiedenen Tagen, und die darin geteilten Zahlen sollen übereinstimmen. Wenn sie das nicht tun, sieht das niemand in dem Moment, in dem der Wert eingegeben wurde. Man sieht es später, bei der Kreditprüfung, als eine Bedingung. Dieser Artikel behandelt, was dieser Stapel enthält, warum dieselbe Zahl so oft eingegeben wird und wie man jede Version einer Zahl in einem einzigen strukturierten Blatt nebeneinanderlegt, damit die Abweichung früh sichtbar wird statt erst beim Clear-to-Close.
Was eine Kreditakte ist und durch wie viele Hände sie geht
Eine Hypotheken-Kreditakte ist die zusammengestellte Aufzeichnung der Bewerbung eines Kreditnehmers, und bevor sie einen Underwriter erreicht, ist sie bereits über vier oder fünf verschiedene Schreibtische gegangen. Die Rollen sind es wert, benannt zu werden, denn jede Übergabe ist ein Ort, an dem die Zahlen kopiert werden.
| Wer sie bearbeitet | Womit sie arbeiten | Was in diesem Schritt eingegeben wird |
|---|---|---|
| Kreditbeauftragter / Originator | Der Uniform Residential Loan Application, Fannie Mae Form 1003 | Identität des Kreditnehmers, Beschäftigung, angegebenes Einkommen, Vermögenswerte, Verbindlichkeiten, Kreditbetrag |
| Kredit-Sachbearbeiter | Lohnabrechnungen, W-2s, Steuererklärungen, Kontoauszüge, Beschäftigungs- und Vermögensbestätigungen | Brutto- und Nettovergütung, Jahresverdienst bis dato, Kontostände, Einzahlungshistorie |
| Bewertungs- / Titelschreibtisch | Bewertungsbericht (Form 1004), Titelverpflichtung | Bewerteter Wert, Immobilienadresse, rechtliche Beschreibung, Pfandrang |
| Underwriter | Die vollständige Akte plus die automatisierten Underwriting-Ergebnisse | Qualifizierendes Einkommen, Rücklagen, Schulden-Einkommens-Verhältnis, Bedingungen |
| Abschluss / Post-Closing | Loan Estimate, Closing Disclosure, ausgeführtes Paket | Endgültiger Kreditbetrag, Zinssatz, Bargeld zum Abschluss, Gebühren |
Zwei Zahlen erklären, warum der Stapel so behandelt wird. Jeder Kredit verursacht echte Produktionskosten: Unabhängige Hypothekenbanken gaben $11.094 pro Kredit für Produktionsausgaben im Jahr 2025 aus, und Retail-Depotbanken gaben $16.320 aus, laut der Leistungsberichterstattung der Mortgage Bankers Association (MBA, April 2026; MBA Newslink, Juni 2026). Und jeder Kredit ist ein Datensatz unter Millionen: Die HMDA-Daten von 2024 allein decken etwa 4.898 meldende Institutionen ab (CFPB). Eine Akte, die von vier Schreibtischen gelesen werden muss, bei diesen Kosten pro Kredit, ist genau die Art von Prozess, bei dem das erneute Eintippen einer Zahl billiger erscheint, als es ist.
Wo dieselbe Zahl im Lebenszyklus immer wieder neu eingegeben wird
Dieselbe Kreditnehmerzahl wird im Lebenszyklus vier- oder mehrmals übertragen, und jede Übertragung ist eine manuelle Neueingabe in einem anderen Bildschirm oder Formular. Vier Phasen tragen den Großteil davon.
| Phase | Beteiligte Dokumente | Die Zahl, die neu eingegeben wird |
|---|---|---|
| Antrag | Form 1003 / URLA | Angegebenes Einkommen, Arbeitgeber, Vermögenssalden, Darlehensbetrag |
| Einkommens- und Vermögensprüfung | Lohnabrechnungen, W-2, Steuererklärungen, Kontoauszüge | Bruttolohn seit Jahresbeginn, Lohn in Box 1, bereinigtes Bruttoeinkommen, Kontosalden |
| Bewertung und Eigentumstitel | Bewertungsgutachten, Eigentumstitelverpflichtung | Bewerteter Wert, Objektadresse, eingetragener Eigentümer |
| Abschluss | Darlehensschätzung, Abschlussmitteilung und das Abschlusspaket | Endgültiger Darlehensbetrag, Nominalzins, Abschlussbetrag, monatliche Rate |
Die Uhr macht späte Entdeckungen teuer. Gemäß der TILA-RESPA Integrated Disclosure-Regel muss eine Darlehensschätzung den Verbraucher spätestens am dritten Geschäftstag nach Eingang des Antrags erreichen und die erste Abschlussmitteilung spätestens drei Geschäftstage vor dem Abschluss (CFPB TRID FAQs). Diese Zeitfenster sind kurz. Eine Zahl, die korrekt von der Lohnabrechnung übernommen, aber anders von der W-2 eingegeben wurde, kündigt sich in der Antragsphase nicht an. Sie taucht erst auf, wenn ein Sachbearbeiter oder Underwriter schließlich die Quellen vergleicht – oft Tage später, wenn der Zeitplan am engsten ist.
Die Bewertungsseite fügt eine weitere Übergabe hinzu. Die Regeln der staatlich geförderten Unternehmen leiten die Bewertung durch das Uniform Collateral Data Portal und standardisieren ihre Felder über das Uniform Appraisal Dataset, sodass der bewertete Wert an bekannter Stelle angegeben wird – und er muss dennoch mit dem im Antrag und in den endgültigen Offenlegungen geführten Wert übereinstimmen (Fannie Mae Selling Guide).
Die Abweichung ist ein Übergabeproblem, kein Tippfehler
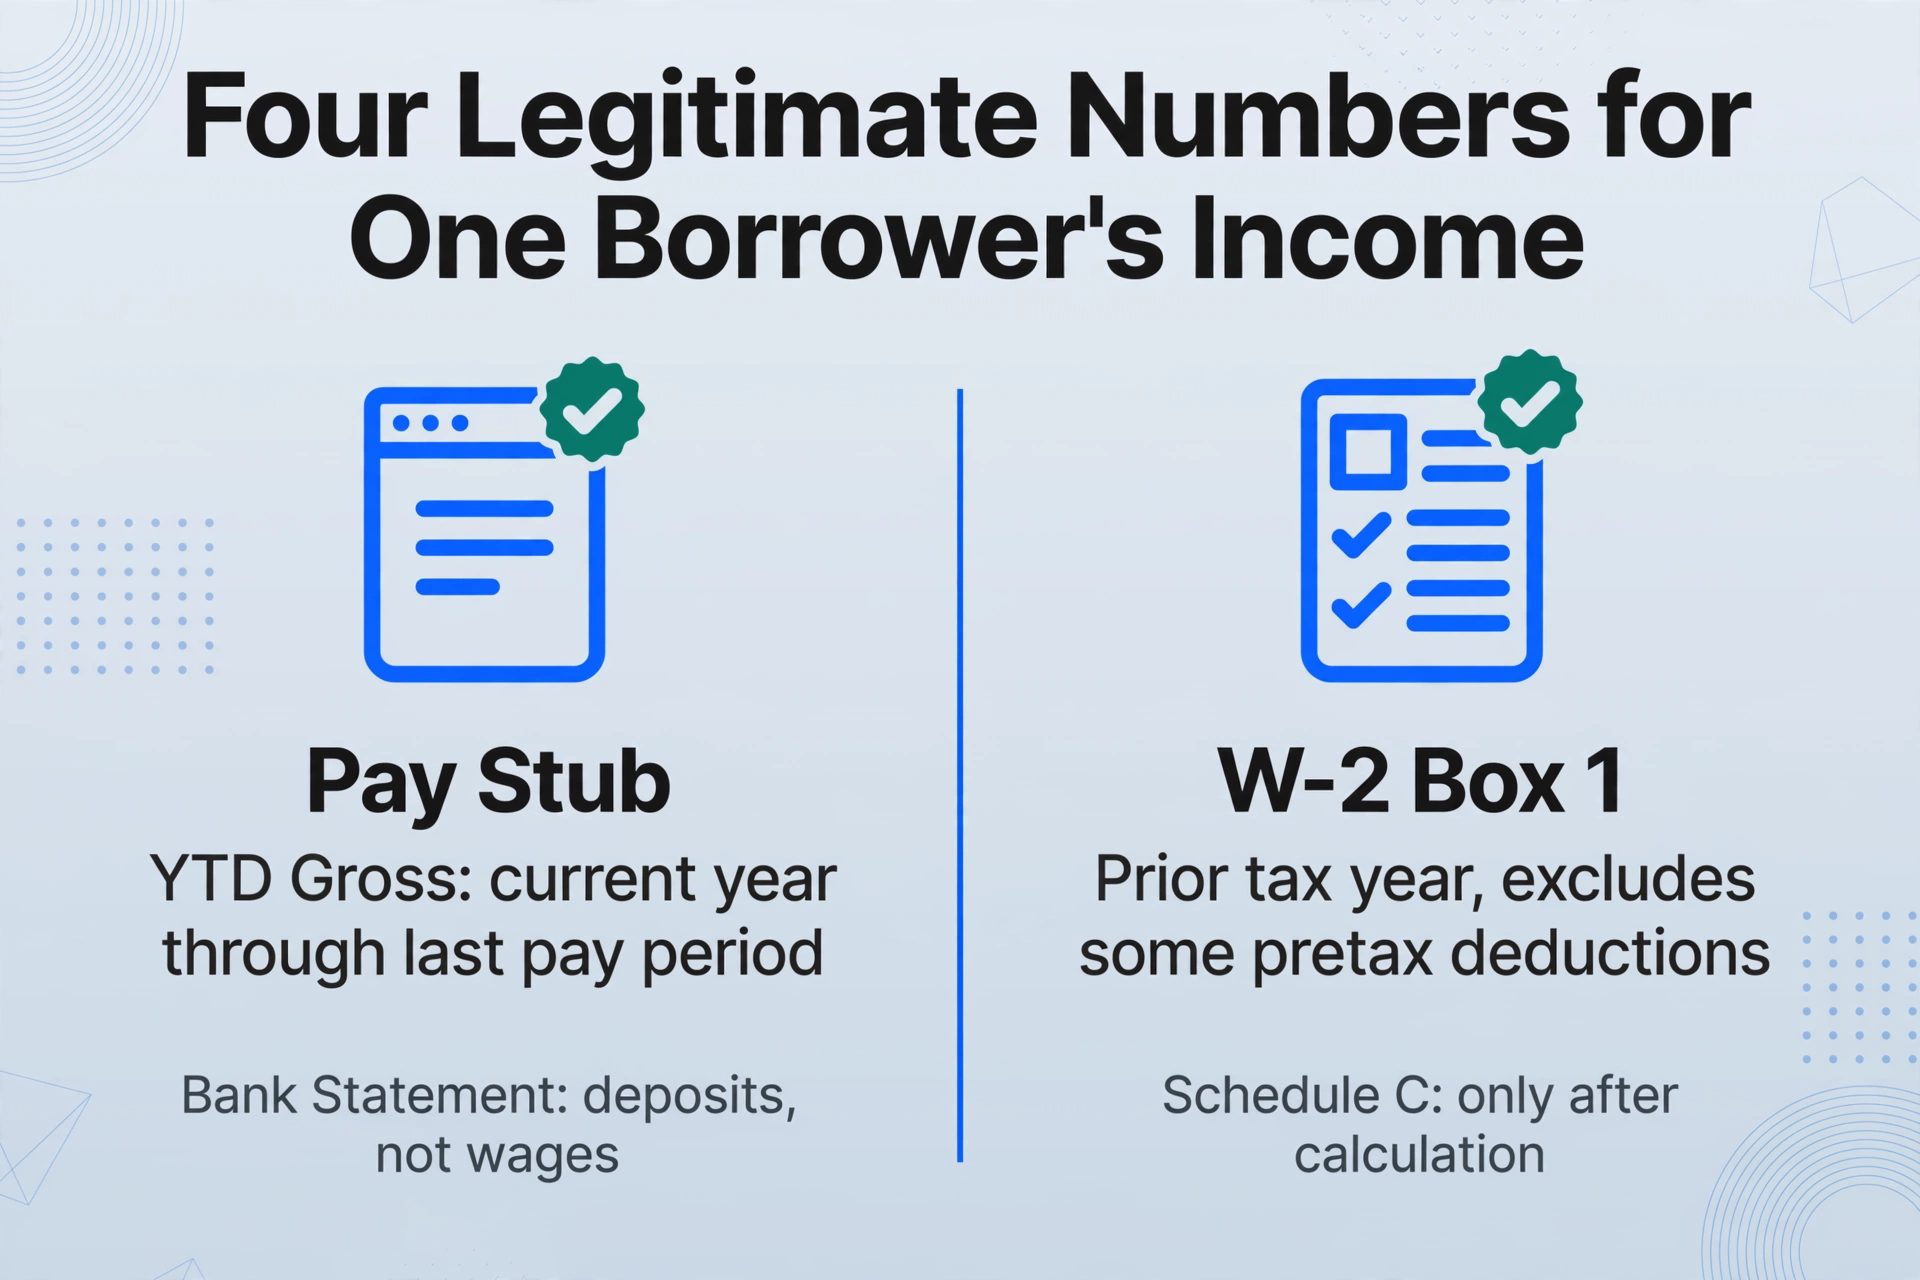
Eine dokumentübergreifende Abweichung ist selten ein Tippfehler. Es ist ein Wert, der korrekt aus einem Dokument gelesen und korrekt aus einem anderen eingegeben wurde – und die beiden Dokumente messen schlicht unterschiedliche Dinge. Diese Unterscheidung ist wichtig, denn sie erklärt, warum „einfach sorgfältiger sein“ das Problem nicht löst.
Betrachten Sie das Einkommen eines Kreditnehmers. Das Jahr-bis-heute-Brutto einer Lohnabrechnung deckt das aktuelle Kalenderjahr bis zum letzten Abrechnungszeitraum ab. Die Box 1 eines W-2 deckt das vorherige Steuerjahr ab und schließt einige Vorsteuerabzüge aus, die die Lohnabrechnung enthält. Ein Kontoauszug zeigt Einzahlungen, keine Löhne, und eine große Einzahlung kann ein übertragener Saldo und kein Einkommen sein. Bei einem selbstständigen Kreditnehmer erscheint der Wert möglicherweise erst nach einer Schedule-C-Berechnung. Es existieren vier legitime Zahlen für das „Einkommen“ eines Kreditnehmers, und jede ist auf der Seite, aus der sie stammt, korrekt. Der Fehler liegt nicht im falschen Lesen einer dieser Zahlen. Er liegt in der Annahme, dass sie identisch sein sollten, und im stillen Eintippen derjenigen, die gerade geöffnet war.
Die Personen, die die Arbeit erledigen, beschreiben den Umfang, nicht die Rechenarbeit. Auf r/loanoriginators schrieb ein Originator, dass „jeder Lead ca. 3 Stunden für die Extraktion und Verwaltung von Dokumenten benötigt, mit Hin und Her, um sicherzustellen, dass alle Informationen vorhanden sind“ (r/loanoriginators). In einem anderen Thread drückte es ein Originator deutlicher aus: „Mein Alltag besteht immer noch aus 8+ Stunden manueller Dateneingabe, dem Hinterherjagen von Kreditnehmern wegen derselben fehlenden Dokumente und dem Starren auf Kontoauszüge, bis mir die Augen bluten“ (r/loanoriginators). Ein Thread zur Organisation von Kreditnehmerordnern merkte an, dass ein einzelnes Kreditpaket „leicht 50+ Dokumente erreichen kann“ (r/loanoriginators).
Bei diesem Umfang ist das Versagen struktureller Natur. Jedes Mal, wenn ein Sachbearbeiter eine Zahl erneut eingibt, erstellt er eine zweite Kopie einer Zahl, die bereits irgendwo anders in der Akte existiert. Zwei Kopien können voneinander abweichen. Der einzige Weg, eine Abweichung zu erkennen, besteht darin, die Kopien nebeneinander zu sehen, bevor die Akte weitergezogen wird – und ein PDF-Viewer kann Ihnen das nicht zeigen.
Den gesamten Stapel als eine Kreditnehmerzeile lesen
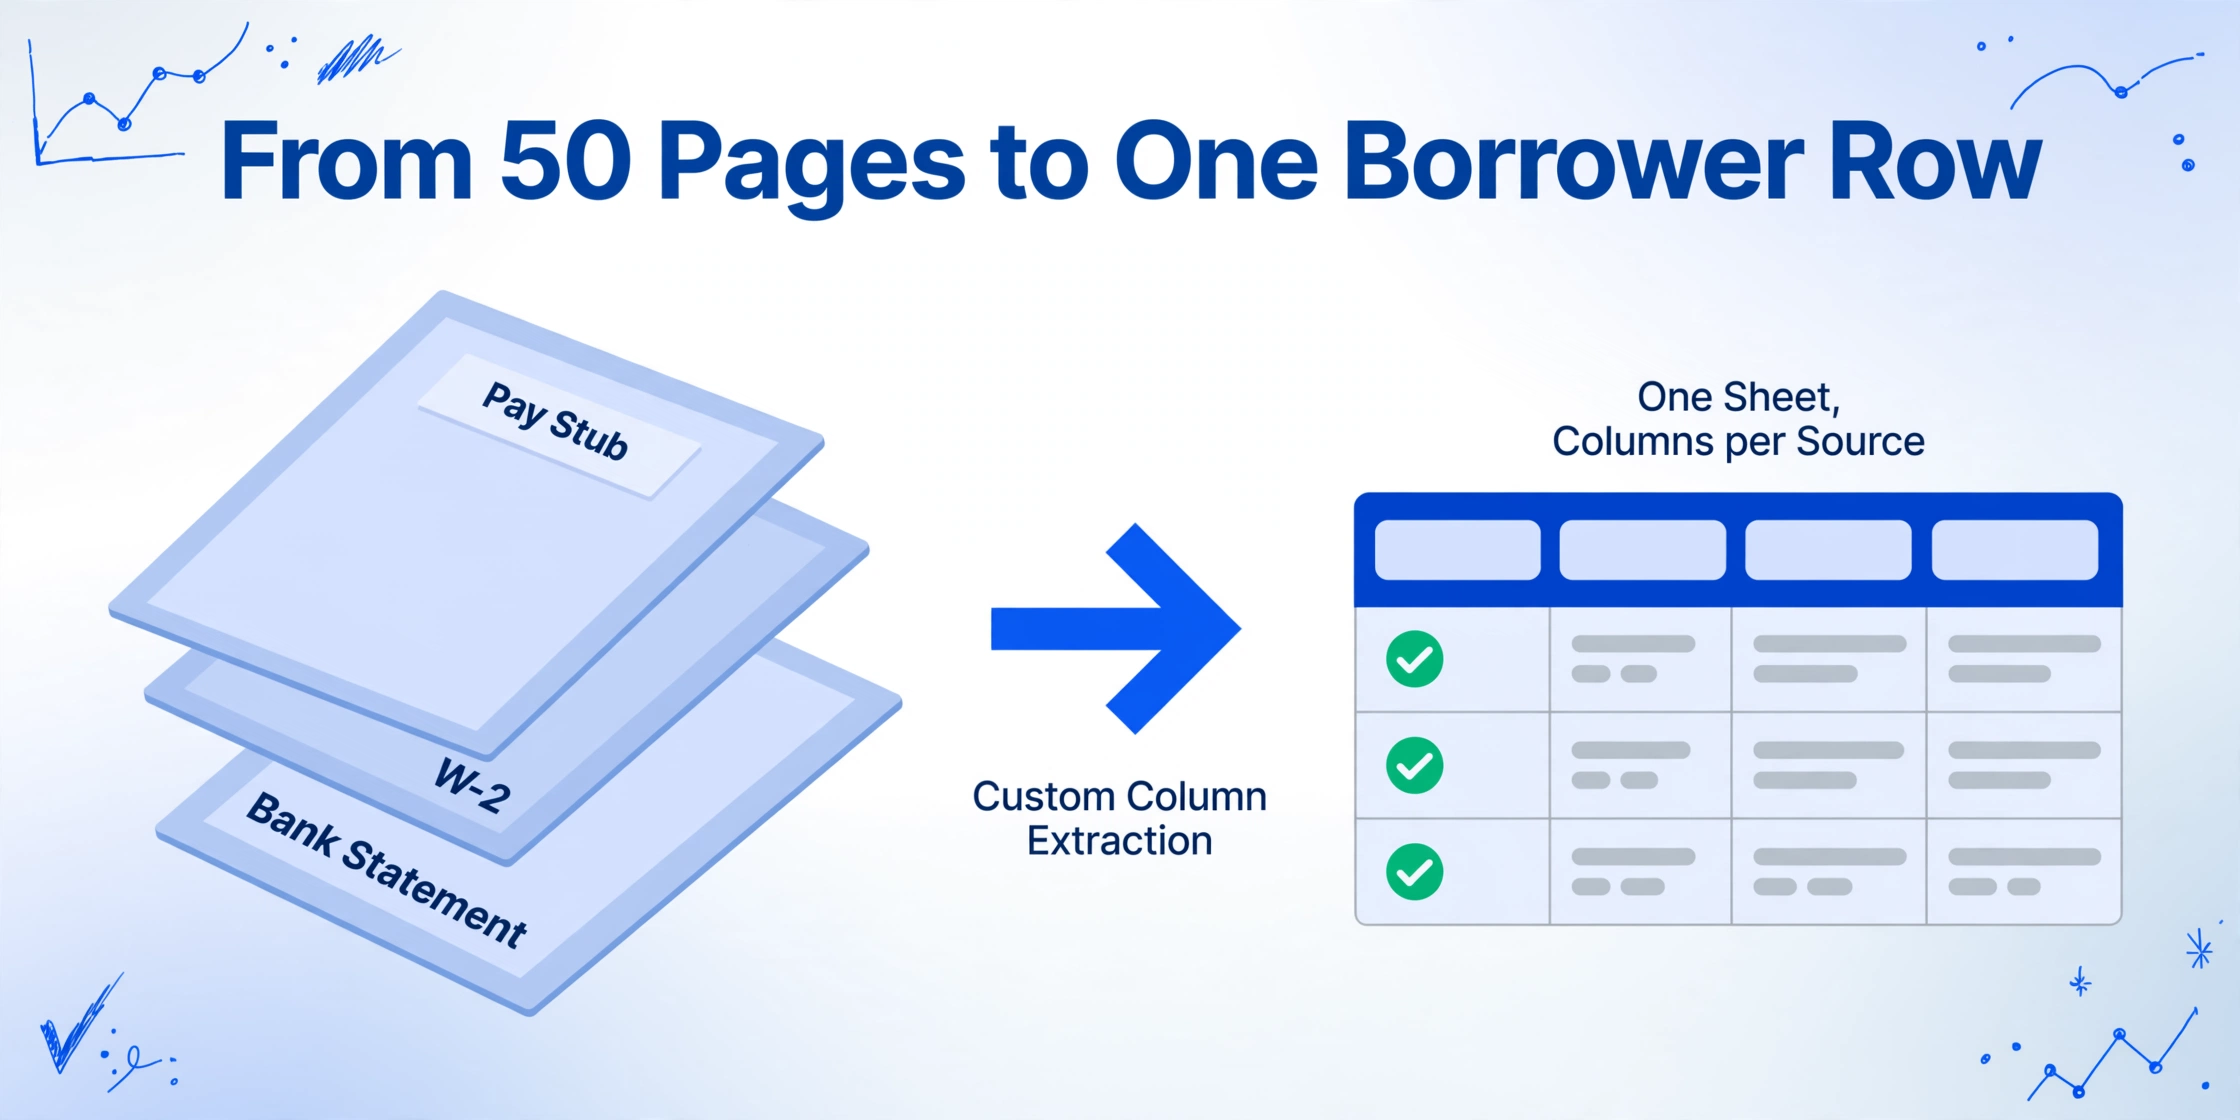
Die Lösung ist kein schnelleres Tippwerkzeug. Es ist eine einzige strukturierte Zeile pro Kreditnehmer, in der jede Version jeder Zahl aus jeder Quelle in einer eigenen benannten Spalte steht, sodass die Unterschiede in einer Zeile sichtbar sind, statt über 50 Seiten verstreut zu sein.
Der Mechanismus, der das ermöglicht, heißt bei ImageToTable.ai Benutzerdefinierte Spaltenextraktion. Statt Felder auf einer Vorlage zu markieren, geben Sie die gewünschten Spaltennamen ein, z. B. W-2 Box 1 Lohn, YTD-Bruttolohn und Kontostand zum Stichtag. Die KI liest jedes Dokument und ordnet einen Wert der passenden Spalte zu, indem sie versteht, was der Wert bedeutet – nicht, wo er auf der Seite steht. Das ist hier entscheidend, denn Einkommensdokumente für Hypotheken gibt es in Tausenden von Layouts: Jeder Lohnabrechnungsdienst, jede Bank und jeder Steuerberater formatiert sie anders. Eine feste Vorlage versagt, sobald ein Dienstleister das Layout ändert. Ein Spaltenname nicht. Falls der Mechanismus ungewohnt ist: Der verständliche Leitfaden zu was KI-Dokumentextraktion tatsächlich bewirkt erklärt den Unterschied zwischen OCR, die eine Seite liest, und einem Modell, das sie versteht.
Die andere Hälfte ist das Batching. Sie geben die gesamte Datei in einen einzigen Durchlauf: die Lohnabrechnungen, die W-2s, die Steuererklärung, die Kontoauszüge, die Offenlegungen. ImageToTable.ai ist batch-first, d. h. mehrere Dateien werden zusammen verarbeitet und in einem Excel-Blatt zusammengeführt. Das Ergebnis sind also nicht 30 separate Extrakte, die Sie manuell abgleichen müssen, sondern ein einziges Blatt, dessen Zeilen Ihre Dokumente und dessen Spalten die von Ihnen angefragten Zahlen sind.
Dateien werden sicher verarbeitet und nicht gespeichert.
Die Spalten, die eine Kreditakte lesbar machen
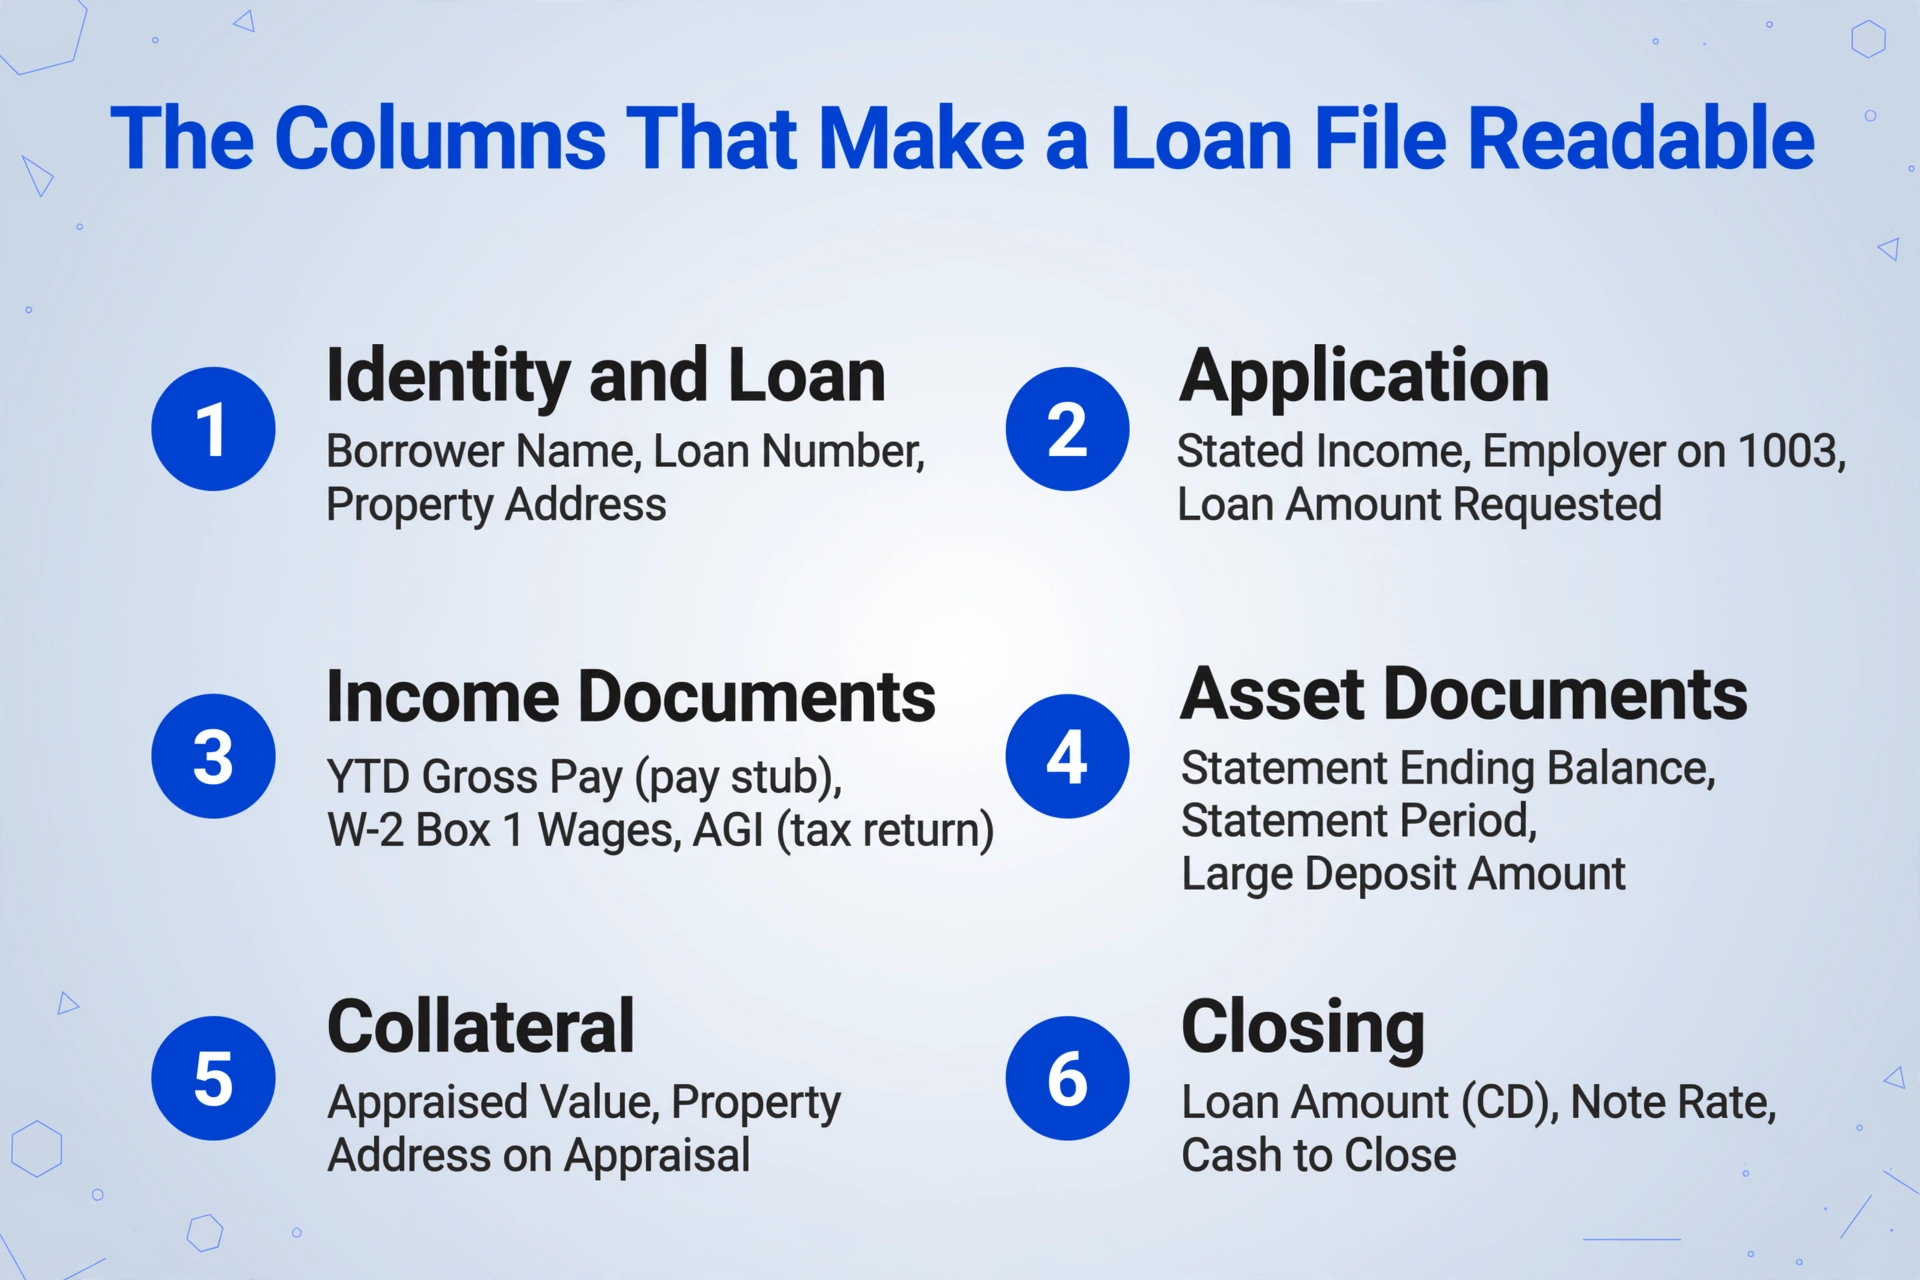
Die Tabelle funktioniert, wenn jede Quelle derselben Zahl eine eigene Spalte erhält, denn eine einzelne Spalte „Einkommen“ verdeckt die Abweichung, die eine quellenweise Aufteilung der Spalten aufdeckt. Gruppieren Sie die Spalten nach der Phase, aus der sie stammen.
| Gruppe | Zu benennende Spalten | Was sie Ihnen zeigt |
|---|---|---|
| Identität und Darlehen | Name des Kreditnehmers, Darlehensnummer, Adresse der Immobilie | Der Schlüssel, der jedes Dokument einem Kreditnehmer und einem Geschäft zuordnet |
| Antrag | Angegebenes Einkommen, Arbeitgeber auf Form 1003, beantragter Darlehensbetrag | Was bei der Aufnahme angegeben wurde, bevor ein Dokument es belegte |
| Einkommensdokumente | Bruttoverdienst seit Jahresbeginn (Lohnabrechnung), W-2 Feld 1 Löhne, AGI (Steuererklärung) | Die Version des Einkommens aus jeder Quelle, nebeneinander, nicht zu einer Zahl zusammengefasst |
| Vermögensdokumente | Endsaldo des Kontoauszugs, Abrechnungszeitraum, Betrag der Großbuchung | Ob der Saldo im Kontoauszug mit dem im Antrag angegebenen Vermögen übereinstimmt |
| Sicherheiten | Gutachterlicher Wert, Adresse der Immobilie im Gutachten | Wert und Adresse, wie sie das Gutachten angibt |
| Abschluss | Darlehensbetrag (CD), Note Rate, Bargeld zum Abschluss | Endgültige Zahlen neben allem, was zu ihnen führte |
ImageToTable.ai kann auch innerhalb eines einzelnen Dokuments rechnen, was eine enge Klasse von Prüfungen abdeckt. Eine berechnete Spalte führt Rechenoperationen mit extrahierten Werten aus, sodass Sie die Differenz zwischen dem gedruckten Gesamtbetrag eines Kontoauszugs und der Summe seiner Einzelposten abfragen können – oder einen abgeleiteten Wert, der nie auf der Seite gedruckt wurde. Das ist eine Prüfung innerhalb eines Dokuments. Es lohnt sich, die Grenze präzise zu benennen: Das Tool platziert Zahlen aus verschiedenen Dokumenten in derselben Zeile, und eine Person liest die Zeile quer. Es vergleicht nicht stillschweigend eine W-2 mit einer Lohnabrechnung und verkündet ein Urteil.
Das Extrahieren einer W-2 in eine Tabellenkalkulation ist für sich genommen eine vertraute Aufgabe, und der Workflow W-2 in Tabelle behandelt die Feldauswahl für dieses eine Formular. Gleiches gilt für Kontoauszüge: Der Workflow Kontoauszug in Tabellenkalkulation behandelt mehrseitige Transaktionstabellen. Bei der Kreditakte hören diese Einzeldokument-Extraktionen auf, der Zweck zu sein, und müssen beginnen, zusammenzupassen.
Wenn ein Dokument als fünf Dateien ankommt
Ein Kreditdokument kommt selten als eine einzige saubere Datei an, und die Antwort des Tools darauf ist Mehrseiten-Zusammenführung, eine Vorlageneinstellung, die Seiten, die zum selben logischen Dokument gehören, in einer einzigen Zeile zusammenführt. Ein Kontoauszug über drei PDFs, eine Steuererklärung, deren Anhänge separat gescannt wurden, ein Ausweis mit Vorder- und Rückseite: Das ist jeweils ein Datensatz, und sie sollten nicht zu vier Zeilen werden.
Sie konfigurieren die Gruppierungsregel so, dass sie zur tatsächlichen Dateistruktur passt. Eine Option startet eine neue Gruppe, sobald sich der Wert einer verfolgten Spalte ändert – das funktioniert, wenn die Kreditnummer oder der Name des Kreditnehmers auf jeder Seite vorhanden ist. Eine andere gleicht über eine gemeinsame Referenznummer im gesamten Batch ab, was der „Gruppiere jede Seite mit dieser Kreditnummer"-Lösung am nächsten kommt. Eine dritte gruppiert eine feste Anzahl von Uploads, was nützlich ist, wenn ein Paket immer gleich aufgebaut ist. Wenn zwei Seiten innerhalb einer Gruppe bei einem Feld voneinander abweichen, entscheidet die Konfliktregel, was beibehalten wird: der erste Wert, der letzte Wert, beide zusammengefügt oder in separate Zeilen aufgeteilt. Bei einer Kreditakte ist es die Beibehaltung der Kreditnummer in jeder Zeile, die den Rest des Blatts navigierbar macht, denn sie ist der einzige Wert, der niemals variieren sollte.
Was die Extraktion nicht entscheidet
Die Datenextraktion endet dort, wo die Beurteilung beginnt, und bei einer Hypothekenakte ist diese Grenze klar. Das Blatt sagt Ihnen, was jedes Dokument aussagt. Es sagt Ihnen nicht, was das Darlehen tun sollte.
Es berechnet kein qualifizierendes Einkommen, wendet keine Agency- oder Investor-Overlays an und trifft keine Schulden-Einkommens-Entscheidung. Es bestimmt nicht, ob eine Abweichung akzeptabel ist, ob eine große Einzahlung einer Herkunftsprüfung bedarf oder ob ein Titelausschluss wesentlich ist. Es genehmigt kein Darlehen, lehnt keins ab und gibt keine Compliance-Freigabe. Das sind Kreditprüfungs- und Compliance-Urteile, die von einer Person getroffen werden.
Der Vergleich über Spalten hinweg ist eine menschliche Leseleistung, und das Tool sollte nicht als Ersatz dafür beschrieben werden. Was es entfernt, ist der Teil ohne jegliche Beurteilung: jede PDF öffnen, das Feld finden und es erneut in eine Zelle eingeben. Es gibt außerdem jeder Zahl einen Weg zurück zu ihrer Quelle. Review Mode with Bbox hebt beim Überfahren einer Zelle mit der Maus die genaue Region hervor, aus der ein Wert stammt, und springt von einer Region zurück zur passenden Zelle – so dauert das Bestätigen einer Zahl gegen das Original Sekunden statt einer Seitensuche.
Schließlich ersetzt dies nicht die Systeme of Record. Encompass von ICE Mortgage Technology, Blend, Floify und Arive bleiben die Orte, an denen das Darlehen verwaltet, offengelegt und zugestellt wird. ImageToTable.ai erstellt ein strukturiertes Kreditnehmerblatt, das neben diesen Systemen liegt und einen Menschen versorgt, nicht sie ersetzt. Für die Version dieses Problems in der Abschlussphase, bei der das Risiko eine fehlende oder falsch abgelegte Seite statt einer abweichenden Zahl ist, behandelt der Leitfaden zum Erkennen fehlender Seiten in einem Abschlusspaket das separat, und die Batch-Verarbeitung von Immobilienportfoliodokumenten deckt die Versicherungsseite einer Immobilienakte ab. Das eigentliche Problem der Kreditakte ist die Zahl, die viermal erscheint und dreimal übereinstimmt.
Hypothekendarlehensakte-Extraktion: Häufig gestellte Fragen
Was ist die Extraktion von Daten aus Hypothekendarlehensdokumenten?
Dabei werden die Zahlen aus den Kreditdokumenten eines Kreditnehmers gelesen, einschließlich Lohnabrechnungen, W-2-Formularen, Steuererklärungen, Kontoauszügen, dem Formular 1003 und den Offenlegungen, und jede Zahl wird in ein strukturiertes Feld eingetragen, das eine Tabellenkalkulation oder ein System ohne manuelle Neueingabe verwenden kann. Bei einer Kreditakte ist das Ziel eng begrenzt: alle Versionen derselben Zahl aus jeder Quelle in einer Zeile zu erfassen, damit die Zahlen verglichen werden können.
Ersetzt dies unser Kreditvergabesystem?
Nein. Encompass, Blend, Floify und Arive bleiben das System of Record für das Darlehen, und der Workflow hier erzeugt ein strukturiertes Blatt daneben. Es ersetzt den manuellen Durchgang des Öffnens jedes Dokuments und der erneuten Eingabe der Zahlen, nicht die Plattform, die die Akte verwaltet.
Kann es kennzeichnen, wenn das W-2-Einkommen von der Angabe im Antrag abweicht?
Es kann den W-2-Wert und den im Antrag angegebenen Wert in derselben Zeile unter separaten benannten Spalten platzieren, sodass die Abweichung sichtbar wird, wenn ein Sachbearbeiter die Zeile liest. Was es nicht tut, ist, die beiden im Hintergrund zu vergleichen und ein Urteil zu fällen. Dokumentübergreifende Validierung und automatische Beurteilung sind keine Funktionen dieses Tools, und sie so zu behandeln, als wären sie es, würde die menschliche Prüfung falsch darstellen.
Funktionieren gescannte, fotografierte oder handschriftliche Dokumente?
Ja. Die Extraktion läuft auf einem Vision-Modell, das gedruckten Text, Handschrift und Schreibschrift, Tabellen, Kontrollkästchen sowie gescannte oder fotografierte Seiten liest. So fließen sowohl eine mit dem Telefon fotografierte Lohnabrechnung als auch ein sauberes PDF aus einem Gehaltssystem in dasselbe Blatt. Standardkonten decken die meisten gedruckten Dokumente gut ab; eine höhere Verarbeitungsstufe ist für dichte Handschrift und komplexe Layouts verfügbar.
Unsere Kontoauszüge kommen passwortgeschützt an. Bricht das den Ablauf?
Das muss es nicht. Wenn Kontoauszüge an eine dedizierte E-Mail-Inbox-Adresse weitergeleitet werden, können Sie die häufig verwendeten Passwörter speichern, und das System wird sie automatisch an einem verschlüsselten Anhang versuchen, bevor er die Warteschlange erreicht. Kontoauszüge, die Sie direkt hochladen, können vorher entsperrt werden. In beiden Fällen landen die Zahlen in derselben Kreditnehmerzeile.
Wie bestätigen wir eine Zahl, bevor sie weitergereicht wird?
Fahren Sie mit der Maus über eine extrahierte Zelle oder klicken Sie sie an, und der Prüfbereich hebt genau die Stelle auf dem Originalbild hervor, an der dieser Wert steht. Wenn Sie auf einen Bereich im Bild klicken, springen Sie zur passenden Zelle zurück. Jede Zahl kann in Sekunden mit ihrer Quellseite abgeglichen werden – genau das hält ein schnelles Blatt ehrlich.
Die Änderung ist klein und gezielt. Wenn eine Zahl in vier Dokumenten vorkommt, ist das Problem nicht, dass eines davon falsch ist. Es ist, dass nichts sie auf dieselbe Zeile bringt. Legen Sie die Datei als eine Kreditnehmerzeile an, wobei jede Quelle ihre eigene Spalte erhält, und die Abweichung, die früher als Kreditprüfungsbedingung auftauchte, zeigt sich, solange noch Zeit ist, sie zu lösen. Beginnen Sie mit den Dokumenten eines Deals, einem Batch und den Spalten, die jede Quelle derselben Zahl benennen.